
Marktgröße und Marktanteil für kollaborative Roboter-Visionssysteme
Marktübersicht
| Studienzeitraum | 2020 - 2031 |
|---|---|
| Marktgröße (2026) | 0.64 Milliarden US-Dollar |
| Marktgröße (2031) | 1.07 Milliarden US-Dollar |
| Growth Rate (2026 - 2031) | 10.83 % |
| Schnellstwachsender Markt | Naher Osten und Afrika |
| Größter Markt | Asien-Pazifik |
| Marktkonzentration | Mittel |
Hauptakteure *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. | |
Marktanalyse für kollaborative Roboter-Visionssysteme von Mordor Intelligence
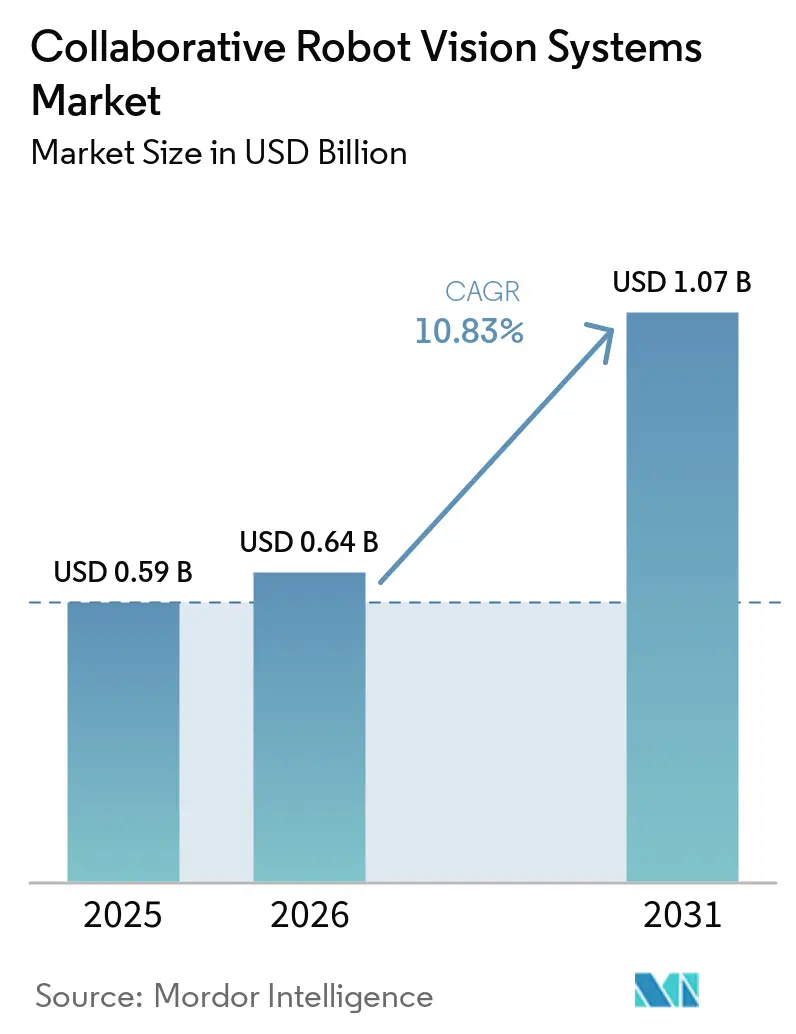
Die Marktgröße für kollaborative Roboter-Visionssysteme wird für 2025 auf 0,59 Milliarden USD, für 2026 auf 0,64 Milliarden USD geschätzt und soll bis 2031 1,07 Milliarden USD erreichen, mit einer CAGR von 10,83 % von 2026 bis 2031. Die Nachfrage wird durch anhaltende Arbeitskräftemangel in der Fertigung, sinkende Edge-KI-Rechenkosten und klarere Anforderungen an die sichere Mensch-Roboter-Kollaboration gestützt. Diese Bedingungen machen visionsausgestattete Cobots für Inspektions-, Handhabungs- und anpassungsfähige Produktionsaufgaben praktischer. Anbieter reagieren darauf, indem sie Kameras, KI-Software und Robotersteuerungen zu stärker integrierten Lösungen zusammenführen. Der Markt für kollaborative Roboter-Visionssysteme profitiert auch dann, wenn Hersteller Systeme über gemischte Produktlinien hinweg ohne umfangreiche Neuprogrammierung einsetzen können.
Wichtigste Erkenntnisse des Berichts
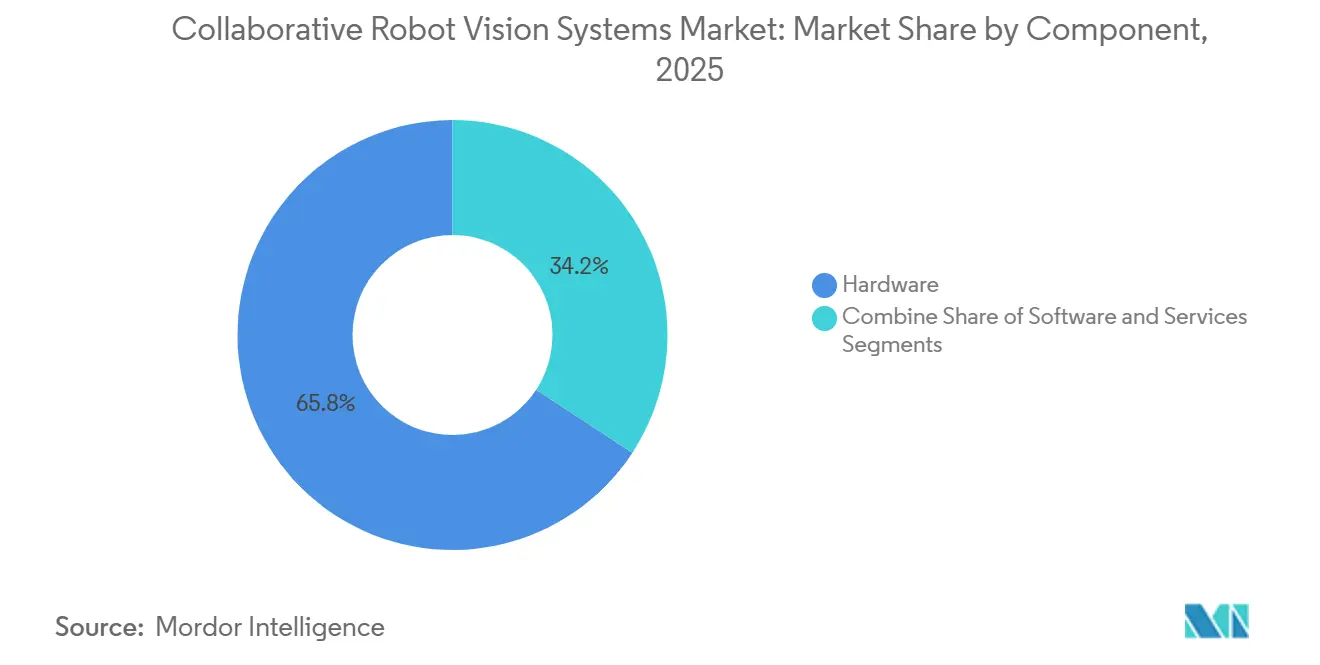
- Nach Komponente hielt Hardware im Jahr 2025 einen Anteil von 65,78 % am Umsatz des Marktes für kollaborative Roboter-Visionssysteme, während Software bis 2031 voraussichtlich mit einer CAGR von 11,41 % wachsen wird.
- Nach Visionstechnologie hielten 2D-Visionssysteme im Jahr 2025 einen Umsatzanteil von 48,76 %, während KI-gestützte Vision bis 2031 voraussichtlich mit einer CAGR von 11,67 % wachsen wird.
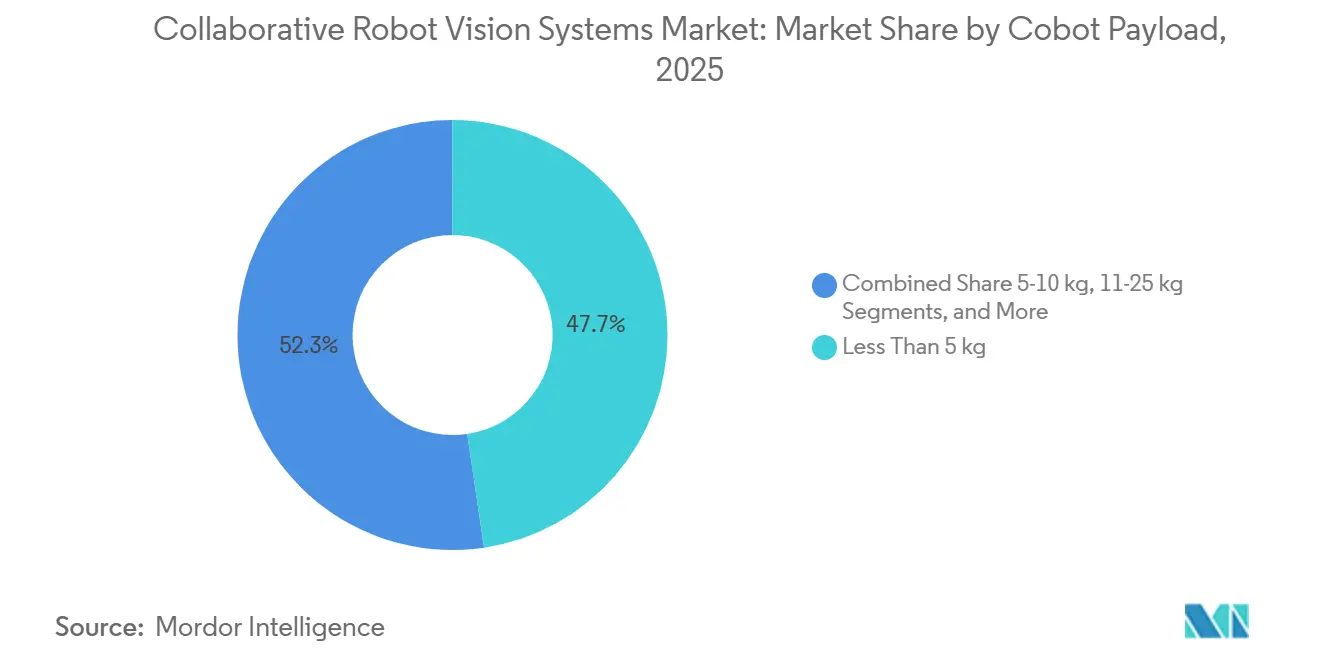
- Nach Cobot-Nutzlast hielt die Kategorie unter 5 kg im Jahr 2025 einen Umsatzanteil von 47,66 %, während die Kategorie über 25 kg bis 2031 im Markt für kollaborative Roboter-Visionssysteme voraussichtlich mit einer CAGR von 11,59 % wachsen wird.
- Nach Anwendung hielten Inspektion und Qualitätssicherung im Jahr 2025 einen Umsatzanteil von 23,45 %, während Führung und Navigation bis 2031 voraussichtlich mit einer CAGR von 11,21 % wachsen wird.
- Nach Endverbraucherbranche hielt die Automobilindustrie im Jahr 2025 einen Umsatzanteil von 25,89 %, während Logistik und Lagerhaltung bis 2031 im Markt für kollaborative Roboter-Visionssysteme voraussichtlich mit einer CAGR von 11,45 % wachsen wird.
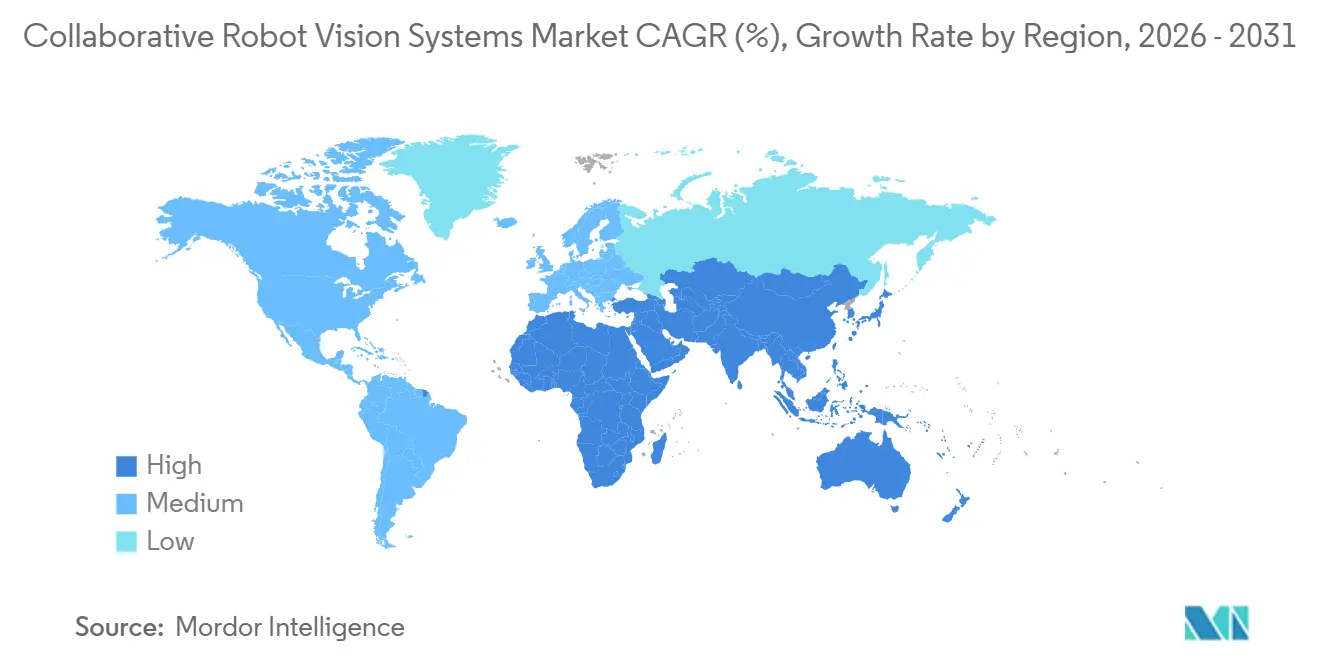
- Nach Geografie hielt Asien-Pazifik im Jahr 2025 einen Anteil von 38,76 % am Umsatz des Marktes für kollaborative Roboter-Visionssysteme, während der Nahe Osten und Afrika bis 2031 voraussichtlich mit einer CAGR von 11,21 % wachsen wird.
Hinweis: Die Marktgröße und Prognosezahlen in diesem Bericht werden mithilfe des proprietären Schätzungsrahmens von Mordor Intelligence erstellt und mit den neuesten verfügbaren Daten und Erkenntnissen vom Januar 2026 aktualisiert.
Globale Trends und Erkenntnisse im Markt für kollaborative Roboter-Visionssysteme
Analyse der Auswirkungen von Treibern*
| Treiber | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Arbeitskräftemangel in der Fertigung und Lohninflation | +3.2% | Global, am stärksten konzentriert in Nordamerika, Nordeuropa und Ostasien | Kurzfristig (≤ 2 Jahre) |
| Flexible Automatisierung für Hochmix-Niedrigvolumen-Produktion | +2.1% | Global, mit konzentrierter Einführung in der Elektronikbranche Asien-Pazifiks und in europäischen Automobilzulieferketten | Mittelfristig (2–4 Jahre) |
| KI-gestützte 3D-Wahrnehmung für unstrukturierte Aufgaben | +1.8% | Global, angeführt von Nordamerika und Asien-Pazifik, mit Ausstrahlungseffekten auf Europa sowie den Nahen Osten und Afrika | Mittelfristig (2–4 Jahre) |
| Ausweitung von visionsgeführter Kommissionierung und Bin-Picking | +1.4% | Nordamerika und Europa, mit frühen Gewinnen in Logistikzentren Asien-Pazifiks | Mittelfristig (2–4 Jahre) |
| Sinkende Edge-KI-Rechenkosten und Latenz | +1.1% | Global | Kurzfristig (≤ 2 Jahre) |
| Integrierte Vision zur Reduzierung von Integrationsschritten für Tier-2-Hersteller | +0.8% | Global, mit frühen Gewinnen in europäischen und nordamerikanischen kleinen und mittelständischen Fertigungsclustern | Langfristig (≥ 4 Jahre) |
| Quelle: Mordor Intelligence | |||
Arbeitskräftemangel in der Fertigung und Lohninflation
Der Arbeitskräftemangel in der Fertigung veranlasst Produzenten, visionsausgestattete Cobots für wiederkehrende Inspektions- und Handhabungsarbeiten in Betracht zu ziehen. Die NYU Stern School of Business stellte fest, dass ein Anstieg des Mindestlohns um 10 % die Wahrscheinlichkeit der Robotereinführung in Fertigungsbetrieben um 8 % erhöhte.[1]NYU Stern School of Business, "Mindestlohnerhöhungen beschleunigen die Roboterrevolution," NYU Stern School of Business, stern.nyu.edu. Dieser Zusammenhang ist bedeutsam, weil höhere Arbeitskosten den Investitionsfall für Systeme, die wiederholbare Arbeiten ausführen, verkürzen können. Der Markt für kollaborative Roboter-Visionssysteme ist daher für Betriebe relevant, die Automatisierung benötigen, ohne menschliche Bediener aus der Arbeitszelle zu entfernen. Kollaborativer Betrieb kann die Personalflexibilität erhalten, da Mitarbeiter weiterhin Aufgaben übernehmen können, die Urteilsvermögen oder manuelle Eingriffe erfordern. Dieser Ansatz ist besonders nützlich, wo Mitarbeiterfluktuation die verfügbare Kapazität reduziert hat, ohne die Notwendigkeit menschlicher Aufsicht zu beseitigen.
Flexible Automatisierung für Hochmix-Niedrigvolumen-Produktion
Hochmix-Niedrigvolumen-Betriebe sehen sich häufig mit häufigen Umrüstungen, kurzen Produktionsläufen und der Handhabung gemischter Artikelnummern konfrontiert. Feste Systeme lassen sich in diesen Umgebungen schwer rechtfertigen, da sie auf stabile Arbeitsabläufe und dedizierte Programmierung angewiesen sind. Visionsgeführte Cobots können sich durch Few-Shot-Learning an neue Teilegeometrien anpassen und gemischte Roboterflotten durch roboterherstellerunabhängige Software unterstützen. Festo stellte 2025 GripperAI vor, um Kommissionierrobotern das Greifen verschiedener Artikel ohne Programmierung oder Vorlagenladung für jede Artikelnummer zu ermöglichen.[2]Festo, "Festo stellt GripperAI vor, eine KI-basierte Software für das robotergestützte Kommissionieren gemischter Produkte," Robotics 24/7, robotics247.com. KUKAs iiQKA.AI Vision kombiniert Bildverarbeitung, KI-Algorithmen und Robotersteuerung in einer konfigurierbaren Plattform. Diese Fähigkeiten unterstützen den Markt für kollaborative Roboter-Visionssysteme dort, wo Batteriezellen, Module und andere Teile über Produktionsläufe hinweg variieren.
KI-gestützte 3D-Wahrnehmung für unstrukturierte Aufgaben
KI-gestützte Computer-Vision erweitert den Einsatz von Cobots über feste und regelbasierte Aufgaben hinaus. Eine Überprüfung von 138 Studien aus dem Jahr 2025 ergab, dass die Kombination von Computer-Vision mit KI eine adaptivere Kollaboration in den Bereichen Fertigung, Gesundheitswesen und Logistik unterstützte.[3]Yuval Cohen, Amir Biton und Shraga Shoval, "Fusion von Computer-Vision und KI in der kollaborativen Robotik," Applied Sciences, mdpi.com. Doosan Robotics' Scan and Go 2.0 nutzt physikbasierte KI und lasergestützte 3D-Vision, um Werkzeugpfade aus Punktwolkendaten zu erstellen. Photoneo veröffentlichte im Juli 2026 Bin Picking Studio 1.12 mit KI-basierter Objektklassifizierung und 3D-Modellerstellung aus Sensordaten. Diese Werkzeuge können den Bedarf an CAD-Modellen, manuellem Code und umfangreichem Labeling reduzieren, wenn neue Teile in einen Arbeitsablauf eingeführt werden. Der Markt für kollaborative Roboter-Visionssysteme kann dadurch kleinere Hersteller erreichen, die die Integrationsanforderungen bisher als zu anspruchsvoll empfanden.
Ausweitung von visionsgeführter Kommissionierung und Bin-Picking
Gemischte Artikelnummern in Behältern und zufällig ausgerichtete Artikel erfordern Visionssysteme, die Objekte identifizieren und zuverlässige Greifvorgänge planen können. Strukturlicht-Kameras, Stereovision und KI-gestützte Greifplanung erweitern die Bandbreite der Aufgaben, die Cobots in Kommissionierumgebungen ausführen können. Vention stellte im März 2026 Rapid Operator AI für tiefes Bin-Picking vor, einschließlich der Handhabung transparenter und transluzenter Materialien in Behältern mit einer Tiefe von bis zu 60,9 Zentimetern. Das System ist für den autonomen Mehrschichtbetrieb in Fabrikumgebungen ausgelegt. E-Commerce-, Lebensmittel- und Drittlogistikbetriebe sehen sich mit anhaltender Artikelnummervielfalt und gemischten Kartonabmessungen konfrontiert. Der Markt für kollaborative Roboter-Visionssysteme profitiert, wenn Anbieter Bin-Picking-Software in ihre Plattformen integrieren, da wiederkehrende Softwarebeziehungen nach dem Hardwareverkauf fortbestehen können.
Analyse der Auswirkungen von Hemmnissen*
| Hemmnis | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Brownfield-Integration und Kalibrierungskosten | -2.1% | Global, am stärksten ausgeprägt in Nordamerika und Europa, wo die veraltete Anlageninfrastruktur umfangreich ist | Kurzfristig (≤ 2 Jahre) |
| Mangel an Fachkräften für Visionsintegration und Roboterprogrammierung | -1.6% | Global, am schwerwiegendsten in Nordamerika und Europa, teilweise gemildert in Asien-Pazifik durch eine größere Verfügbarkeit kostengünstigerer technischer Fachkräfte | Mittelfristig (2–4 Jahre) |
| Haftungs- und Versicherungsunklarheiten für adaptive Mensch-Roboter-Arbeitszellen | -1.0% | Nordamerika und Europa, mit frühem regulatorischem Einfluss durch den EU-KI-Act und die Überarbeitung der ANSI/RIA-Normen | Mittelfristig (2–4 Jahre) |
| Datensatzdrift bei Beleuchtung, Materialien und Produktvarianten | -0.7% | Global | Langfristig (≥ 4 Jahre) |
| Quelle: Mordor Intelligence | |||
Brownfield-Integration und Kalibrierungskosten
Die Nachrüstung von Cobots in bestehende Anlagen kann mehr Aufwand erfordern, als ein erster Projektplan vermuten lässt. Ältere Layouts benötigen möglicherweise neue Beleuchtungseinrichtungen, Kommunikations-Gateways, Sicherheitsdokumentation und Infrastrukturänderungen. Visionssysteme sind zudem auf eine gleichbleibende Beleuchtung und Kalibrierung angewiesen, die bei Produktwechseln und Schichtmustern schwer aufrechtzuerhalten ist. ISO 10218-2:2025 legt Sicherheitsanforderungen für industrielle Roboteranwendungen und Roboterzellen fest. Siemens hat die virtuelle Inbetriebnahme als Möglichkeit beschrieben, die Automatisierungsintegration vor physischen Versuchen zu testen. Der Markt für kollaborative Roboter-Visionssysteme verzeichnet eine langsamere Einführung, wenn kleinere Hersteller die Ingenieur- und Lizenzierungskosten dieser Schritte nicht tragen können.
Mangel an Fachkräften für Visionsintegration und Roboterprogrammierung
Implementierungen erfordern Fachleute, die Visionskonfiguration, Hand-Auge-Kalibrierung und die Sicherheitsvalidierung kollaborativer Roboter verstehen. Vereinfachte Benutzeroberflächen können bei Routineaufgaben helfen, aber komplexe Mehrkamerasysteme erfordern nach wie vor Spezialkenntnisse. KUKA und Universal Robots haben KI-gestützte und vereinfachte Programmierwerkzeuge eingeführt, um den Lernaufwand für Anwender zu reduzieren. Ein Mangel an erfahrenem Integrationspersonal kann Implementierungen in standortübergreifenden Fertigungsnetzwerken verzögern. Frühe Konfigurationsprobleme können Werksleiter auch dazu veranlassen, weitere Phasen zu verschieben, selbst wenn der zugrunde liegende Anwendungsfall weiterhin sinnvoll ist. Diese Einschränkungen können die realisierte Umwandlung von Nachfrage im Markt für kollaborative Roboter-Visionssysteme begrenzen.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Komponente: Software-Wertschöpfung wächst schneller als die Hardware-Basis
Hardware hielt im Jahr 2025 einen Marktanteil von 65,78 % im Markt für kollaborative Roboter-Visionssysteme, was den physischen Anforderungen an Kameras, Rechenplatinen und Tiefensensoren in jeder neuen Zelle entspricht. Die installierte Basis benötigt Sensorausrüstung, bevor eine Visionsanwendung betrieben werden kann. Dies stützt den Hardware-Umsatz in den frühen Phasen der Implementierung. Günstigere Kameramodule chinesischer Anbieter üben Druck auf die Hardware-Verkaufspreise aus. Dieser Effekt wird voraussichtlich mehr Aufmerksamkeit auf Software- und Servicewerte über die Lebensdauer eines Systems lenken.
Software wird voraussichtlich bis 2031 mit einer CAGR von 11,41 % wachsen, der höchsten Rate innerhalb der Komponentenaufteilung. Cognex brachte im Mai 2026 den In-Sight 3900 mit zentralisiertem Modelltraining und verteilter Edge-Ausführung über sein OneVision-Ökosystem auf den Markt. Dieses Modell ermöglicht es, Software-Umsätze nach der Erstinstallation auf Geräte und Standorte auszuweiten. Dienstleistungen können sich auch durch Kalibrierung, Fernüberwachung und Modell-Drift-Korrektur ausweiten. Die Branche der kollaborativen Roboter-Visionssysteme legt daher zunehmend mehr Wert auf wiederkehrende Software- und Serviceangebote, da Hardware standardisierter wird.
Notiz: Segmentanteile aller einzelnen Segmente sind nach dem Berichtskauf verfügbar


Nach Visionstechnologie: KI-Wahrnehmung fordert die installierte 2D-Basis zunehmend heraus
2D-Visionssysteme hielten im Jahr 2025 einen Umsatzanteil von 48,76 % im Markt für kollaborative Roboter-Visionssysteme, gestützt durch Barcode-Lesen, optische Zeichenerkennung und planare Inspektion. Diese Anwendungen benötigen nicht immer Tiefeninformationen. Ihre geringeren Kosten helfen, die Einführung bei Herstellern mit einfachen Pick-and-Place-Anforderungen aufrechtzuerhalten. Die große installierte Basis gibt Anbietern auch einen vertrauten Ausgangspunkt für Upgrades. Diese Position bleibt wichtig, auch wenn fortschrittlichere Systeme in den Markt eintreten.
KI-gestützte Vision wird voraussichtlich bis 2031 mit einer CAGR von 11,67 % wachsen und ist damit die am schnellsten wachsende Visionstechnologie. Sie unterstützt Aufgaben, bei denen Teile variabel, unstrukturiert oder schwer mit Regeln allein zu programmieren sind. LMI Technologies integriert seine Gocator 3D-Linienprofilsensoren mit Universal Robots Cobots über URCap-Plugins für Messungen mit Produktionsgeschwindigkeit. Hybridsysteme können Farb- und Tiefendaten in einem einzigen Durchgang für die Automobilinspektion kombinieren. Multispektral- und Infrarotvision bleiben stärker auf pharmazeutische Blisterpackungen und die Erkennung von Fremdkörpern in der Lebensmittelverarbeitung ausgerichtet.
Nach Cobot-Nutzlast: Leichtlastsegmente führen, Schwerlastheber gewinnen strategischen Schwung
Die Kategorie unter 5 kg hielt im Jahr 2025 einen Umsatzanteil von 47,66 %. Sie wird in der Montage von Unterhaltungselektronik, der Leiterplatteninspektion und der Laborautomatisierung eingesetzt, wo der Platz begrenzt und die Taktrate hoch ist. FANUC America stellte im April 2026 den CRX-3iA mit einem Armgewicht von 11 Kilogramm für den Wiedereinsatz in den Bereichen Schweißen, Inspektion, Schraubendrehen und Kleinmontage vor. Tragbare Systeme erfüllen die Anforderungen temporärer und hochgemischter Arbeitsbereiche. Dies hält die Leichtlastkategorie im Mittelpunkt des Marktes für kollaborative Roboter-Visionssysteme.
Die Kategorie über 25 kg wird voraussichtlich bis 2031 mit einer CAGR von 11,59 % wachsen. Automobilbatteriesätze, schwere Gussteile und Palettieraufgaben verleihen dieser Kategorie eine eigenständige Betriebsrolle. Visionsgeführte Positionierung kann die Handhabung schwerer und variabler Komponenten verbessern. Der Bereich 5–10 kg dient dem Elektroniktesting und der Leichtfertigung. Der Bereich 11–25 kg wird in der Lebensmittel- und Getränkemaschinenbedienung, der Metallbearbeitung, dem Schraubendrehen und der Dosierung eingesetzt. ABBs PoWa-Familie veranschaulicht den Trend zu dedizierten Cobot-Produkten für schwerere Anwendungen mit schnelleren Taktzeiten.
Notiz: Segmentanteile aller einzelnen Segmente sind nach dem Berichtskauf verfügbar
Nach Anwendung: Inspektion verankert den Markt, Navigation definiert die nächste Grenze
Inspektion und Qualitätssicherung hielten im Jahr 2025 einen Umsatzanteil von 23,45 % im Markt für kollaborative Roboter-Visionssysteme. Automobil- und Elektronikhersteller nutzen diese Systeme für die In-Line-Fehlererkennung und wiederholbare Prüfungen. Eine Überprüfung von mehr als 50 Studien aus dem Jahr 2025 berichtete von einer Fehlererkennungsgenauigkeit von über 95 % für maschinenlerngestützte Roboterinspektionen. Kontrollierte Systeme in der Überprüfung erreichten eine Genauigkeit von 98–100 %. Dieselbe Überprüfung stellte fest, dass 77 % der Implementierungen in der Pilotphase verblieben, was auf eine bedeutende Lücke zwischen Validierung und vollständigem Betrieb hinweist.
Führung und Navigation wird voraussichtlich bis 2031 mit einer CAGR von 11,21 % wachsen. Autonome mobile Cobots nutzen diese Funktionen, um in Kommissionierstandorten zu operieren, die flexible Routenführung anstelle fester Förderbänder benötigen. Pick-and-Place, Bin-Picking, Verpackung, Palettierung und Maschinenbedienung bleiben wichtige Anwendungsbereiche. KI-geführtes Schweißen, Löten und Dosieren kann auch kleinere Produktionschargen unterstützen. Montage und Demontage können adaptive Vision für Befestigungsarbeiten und die Wiederaufbereitung von EV-Batterien nutzen. Diese Anwendungsfälle erweitern den Markt für kollaborative Roboter-Visionssysteme über die konventionelle Inspektion hinaus.
Nach Endverbraucherbranche: Automobilindustrie dominiert den Umsatz, Logistik dominiert das Wachstum
Die Automobilindustrie hielt im Jahr 2025 einen Umsatzanteil von 25,89 % im Markt für kollaborative Roboter-Visionssysteme. EV-Batterieinspektion, Montage von elektronischen Steuergeräten und Prüfungen von Strukturbauteilen erfordern Geschwindigkeit, Genauigkeit und Rückverfolgbarkeit. Techman Robot setzte einen KI-Cobot in der deutschen Automobilanlage von Quanta Computer für die 360-Grad-Inspektion von Leiterplatten in Automobilqualität für EV- und ADAS-Anwendungen ein. Diese Anforderungen stützen die führende Umsatzposition des Sektors. Die Automobilproduktion bietet Anbietern auch Möglichkeiten, Systeme über verwandte Aufgaben hinweg zu standardisieren.
Logistik und Lagerhaltung wird voraussichtlich bis 2031 mit einer CAGR von 11,45 % wachsen. Kommissionierbetriebe sehen sich mit steigenden Artikelnummernzahlen und anhaltender Nachfrage nach zuverlässiger Materialbewegung konfrontiert. Die Elektronik- und Halbleiterfertigung benötigt ebenfalls Visionsgenauigkeit für Montagearbeiten im Submillimeterbereich, während pharmazeutische und Gesundheitsstandorte Systeme für Serialisierung, Blisterpackungsinspektion und Präzisionsdosierung einsetzen. Pharmazeutische und Gesundheitsanwender setzen diese Systeme für Serialisierung, Blisterpackungsinspektion und Präzisionsdosierung ein. Lebensmittel und Getränke, Metalle, Kunststoffe und Luft- und Raumfahrt übernehmen Systeme, da die Eigentumskosten sinken und die Integration standardisierter wird. Diese Bandbreite an Anwendungsfällen verschafft der Branche der kollaborativen Roboter-Visionssysteme eine breite Endverbraucherbasis.
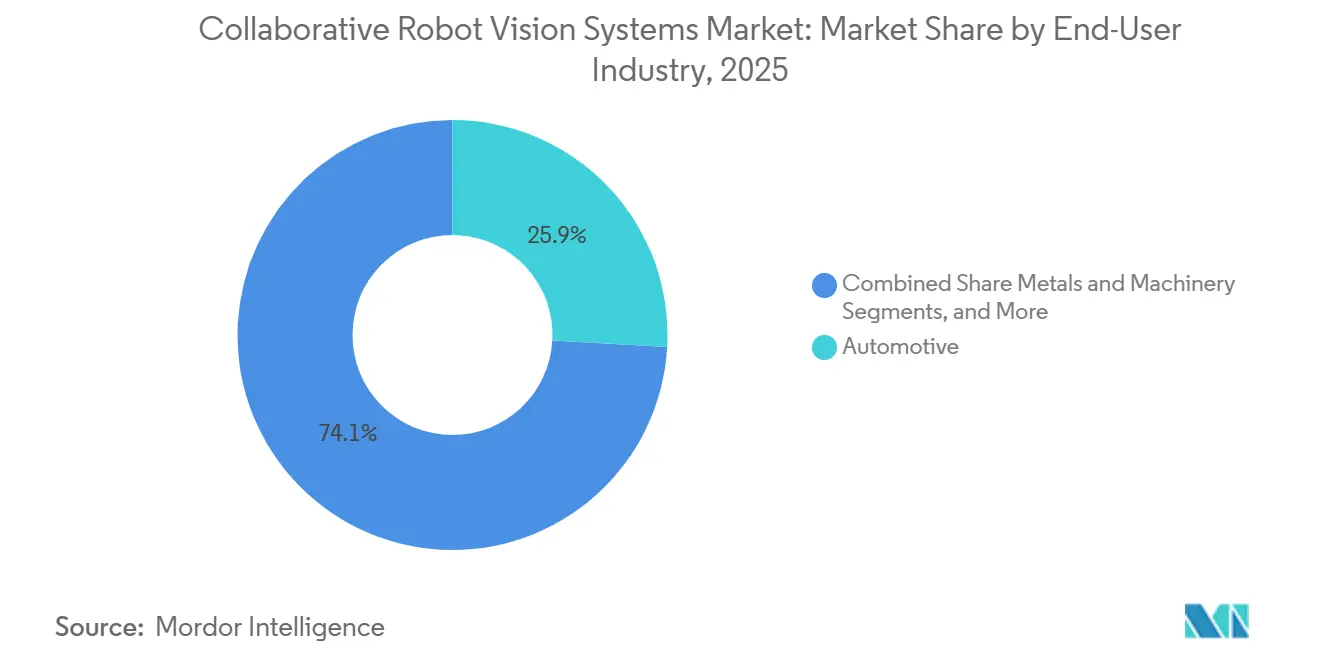
Notiz: Segmentanteile aller einzelnen Segmente sind nach dem Berichtskauf verfügbar
Geografische Analyse
Asien-Pazifik hielt im Jahr 2025 einen Anteil von 38,76 % am globalen Umsatz und wird voraussichtlich bis 2031 eine führende Position behalten. China entfiel bis 2025 auf mehr als die Hälfte der weltweiten Industrieroboterinstallationen. Nationale Politik, Preisgestaltung inländischer Anbieter sowie große Elektronik- und Automobilproduktionsbasen stützen die regionale Nachfrage. Südkorea benötigt reinraumkompatible Systeme für die Halbleiter- und Displayproduktion. Japan setzt visionsausgestattete Cobots für qualitätskritische Arbeiten ein, die wiederholbare Prozesse und menschliche Geschicklichkeit erfordern.
Nordamerika bleibt ein bedeutender Umsatzbeitragender, da Hersteller Arbeitskräftemangel und Reshoring-Aktivitäten angehen. Europa wird durch die deutsche Automobil- und Präzisionsmaschinenfertigung verankert. KUKA brachte im Juli 2026 den LBR iisy auf iiQKA.OS2 für eine skalierbare Integration in kollaborativen und industriellen Umgebungen auf den Markt. Das Vereinigte Königreich, Frankreich und Italien unterstützen die Nachfrage ebenfalls durch Aktivitäten in den Bereichen Lebensmittel und Getränke, Pharmazeutika und Automobilzulieferer.
Der Nahe Osten und Afrika wird voraussichtlich bis 2031 mit einer CAGR von 11,21 % wachsen, der schnellsten regionalen Rate im Markt für kollaborative Roboter-Visionssysteme. Saudi-Arabiens Vision 2030 und die Operation 300bn der VAE unterstützen die industrielle Diversifizierung und die Entwicklung von Greenfield-Fabriken. Dieses Umfeld kann die Einführung moderner Automatisierung ohne die Einschränkungen älterer Anlagensysteme erleichtern. Südamerika befindet sich noch in einem früheren Stadium der Einführung. Brasilien und Argentinien konzentrieren Implementierungen auf die Lebensmittelverarbeitung, Automobilkomponenten und die Agrarverarbeitung, wo Exportstandards eine Nachfrage nach Inspektionsautomatisierung erzeugen.

Wettbewerbslandschaft
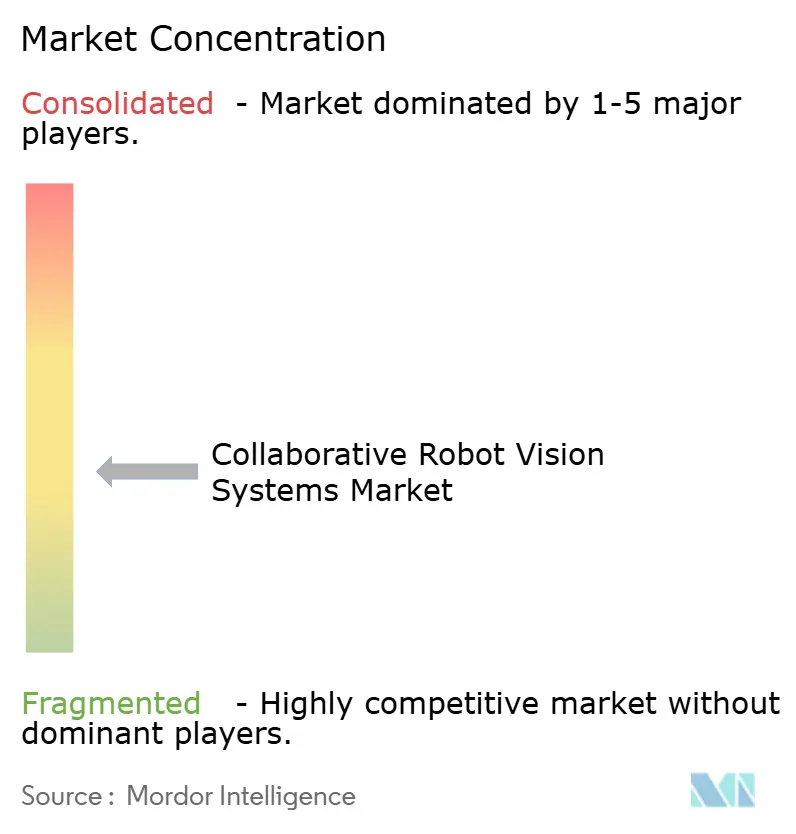
Der Markt für kollaborative Roboter-Visionssysteme weist eine fragmentierte Angebotsstruktur auf. Cobot-OEMs kombinieren Roboter mit Visionshardware und -software, während Maschinenvisions-Anbieter plattformunabhängige Sensorsysteme liefern. Edge-KI-Halbleiteranbieter verlagern die Inferenz ebenfalls näher an den Roboter. Universal Robots bleibt nach installierter Basis eine führende kollaborative Roboterplattform. Chinesische Anbieter, darunter JAKA, AUBO und TECHMAN ROBOT, konkurrieren über Preisgestaltung und gebündelte KI-Visionsprodukte in Asien-Pazifik und Exportmärkten.
Cognex, KEYENCE, SICK und Teledyne Vision Solutions konkurrieren über Inferenzgeschwindigkeit, Implementierungseinfachheit und vertikale Trainingsdaten. LMI Technologies und Basler konzentrieren sich auf hochpräzise 3D-Sensorik für Messung und Führung. ABB kündigte 2026 eine Zusammenarbeit mit NVIDIA an, die Omniverse-Bibliotheken in RobotStudio HyperReality integriert. ABB erklärte, dass der Ansatz auf bis zu 99 % Simulationsgenauigkeit, bis zu 80 % weniger Einrichtungs- und Inbetriebnahmezeit sowie bis zu 40 % niedrigere Kosten durch weniger physische Prototypenentwicklung abzielt. Das Programm ist für den Rollout an 60.000 RobotStudio-Kunden in der zweiten Hälfte des Jahres 2026 geplant.
KUKA stellte im März 2026 die KUKA AMP-Plattform vor, um deterministische Automatisierung mit KI-nativer Betriebsweise zu verknüpfen. ISO 10218-1:2025 und ISO 10218-2:2025 stellen eine Konformitätsanforderung für industrielle Roboteranwendungen und Roboterzellen dar. Etablierte Anbieter mit zertifizierten Portfolios können profitieren, wenn Käufer die Sicherheitskonformität priorisieren. Chancen bestehen weiterhin in der multispektralen pharmazeutischen Inspektion und flexiblen Mikrofabrikanwendungen für Bekleidung und Konsumgüter.
Marktführer in der Branche der kollaborativen Roboter-Visionssysteme
Cognex Corporation
ABB Ltd.
Omron Corporation
Keyence Corporation
FANUC Corporation
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert

Jüngste Branchenentwicklungen
- August 2026: ABB Robotics kündigt RobotStudio HyperReality an und integriert NVIDIA Omniverse-Bibliotheken für synthetikdatenbasiertes Robotertraining, mit vollständiger Veröffentlichung an 60.000 globale RobotStudio-Kunden, die für das zweite Halbjahr 2026 geplant ist. Foxconn erprobt die Technologie für die Montage von Unterhaltungselektronik mit dem Ziel einer Simulations-zu-Real-Genauigkeit von 99 %, einer Reduzierung der Einrichtungszeit um bis zu 80 % und einer Kostensenkung um bis zu 40 % durch den Wegfall physischer Prototypen- und Testzyklen.
- Juli 2026: KUKA bringt den LBR iisy auf iiQKA.OS2 auf den Markt, einen Industriecobot der neuen Generation, der auf KUKAs einheitlichem Betriebssystem aufbaut und eine skalierbare Integration von kollaborativen bis hin zu anspruchsvollen industriellen Umgebungen ermöglicht. Das Produkt entspricht ISO 10218:2025 und ist in KUKAs breiteres Automatisierungsportfolio integriert, wodurch Kunden eine einheitliche Technologiebasis über alle Robotertypen hinweg erhalten.
- Juli 2026: Photoneo veröffentlicht Bin Picking Studio 1.12 und Locator Studio 1.5 und führt die direkte 3D-Modellerstellung aus Sensordaten ohne CAD-Eingabe, bedarfsgesteuerte KI-basierte Objektklassifizierung und eine Schnellscan-Funktion für CAD MultiView-Konfigurationen ein. Das Update reduziert direkt den Aufwand für das Onboarding neuer Teile und erweitert die robuste Kommissionierleistung bei variablen Material- und Beleuchtungsbedingungen.
- Juni 2026: Doosan Robotics stellt PalletizHD+, eine KI-gestützte Palettierlösung, die auf dem proprietären PalletizOS aufbaut, auf der Automate 2026 in Chicago vor. Doosan präsentiert außerdem Scan and Go 2.0, angetrieben durch physikbasierte KI und fortschrittliche 3D-Vision, für Schleifen und Schweißen und erweitert damit sein KI-Visionsportfolio auf mehrere Bereiche unstrukturierter industrieller Aufgaben.


Globaler Berichtsumfang des Marktes für kollaborative Roboter-Visionssysteme
Der Markt für kollaborative Roboter-Visionssysteme umfasst Hardware, Software und integrierte Maschinenvisionslösungen, die kollaborativen Robotern (Cobots) ermöglichen, Objekte und Umgebungen wahrzunehmen, zu identifizieren, zu inspizieren, zu lokalisieren und mit ihnen zu interagieren, während sie sicher neben menschlichen Arbeitern operieren.
Der Marktbericht für kollaborative Roboter-Visionssysteme ist segmentiert nach Komponente (Hardware, Software und Dienstleistungen), Visionstechnologie (2D-Visionssysteme, 3D-Visionssysteme, KI-gestützte Vision, Multispektral- und Infrarotvision sowie hybride Visionsarchitekturen), Cobot-Nutzlast (weniger als 5 kg, 5–10 kg, 11–25 kg und mehr als 25 kg), Anwendung (Inspektion und Qualitätssicherung, Führung und Navigation, Pick-and-Place und Bin-Picking, Montage und Demontage, Maschinenbedienung, Verpackung und Palettierung, Schweißen, Löten und Dosierung sowie sonstige Anwendungen), Endverbraucherbranche (Automobilindustrie, Elektronik und Halbleiter, Lebensmittel und Getränke, Pharmazeutika und Gesundheitswesen, Logistik und Lagerhaltung, Metalle und Maschinenbau, Kunststoffe und Polymere, Luft- und Raumfahrt sowie Verteidigung und sonstige Endverbraucherbranchen) sowie Geografie (Nordamerika, Südamerika, Europa, Asien-Pazifik sowie Naher Osten und Afrika). Die Marktprognosen werden in Wertangaben (USD) bereitgestellt.
| Hardware |
| Software |
| Dienstleistungen |
| 2D-Visionssysteme |
| 3D-Visionssysteme |
| KI-gestützte Vision |
| Multispektral- und Infrarotvision |
| Hybride Visionsarchitekturen |
| Weniger als 5 kg |
| 5–10 kg |
| 11–25 kg |
| Mehr als 25 kg |
| Inspektion und Qualitätssicherung |
| Führung und Navigation |
| Pick-and-Place und Bin-Picking |
| Montage und Demontage |
| Maschinenbedienung |
| Verpackung und Palettierung |
| Schweißen, Löten und Dosierung |
| Sonstige Anwendungen |
| Automobilindustrie |
| Elektronik und Halbleiter |
| Lebensmittel und Getränke |
| Pharmazeutika und Gesundheitswesen |
| Logistik und Lagerhaltung |
| Metalle und Maschinenbau |
| Kunststoffe und Polymere |
| Luft- und Raumfahrt sowie Verteidigung |
| Sonstige Endverbraucherbranchen |
| Nordamerika | Vereinigte Staaten | |
| Kanada | ||
| Mexiko | ||
| Südamerika | Brasilien | |
| Argentinien | ||
| Übriges Südamerika | ||
| Europa | Deutschland | |
| Vereinigtes Königreich | ||
| Frankreich | ||
| Italien | ||
| Spanien | ||
| Übriges Europa | ||
| Asien-Pazifik | China | |
| Japan | ||
| Indien | ||
| Südkorea | ||
| ASEAN | ||
| Übriger Asien-Pazifik-Raum | ||
| Naher Osten und Afrika | Naher Osten | Saudi-Arabien |
| Vereinigte Arabische Emirate | ||
| Übriger Naher Osten | ||
| Afrika | Ägypten | |
| Südafrika | ||
| Übriges Afrika | ||
| Nach Komponente | Hardware | ||
| Software | |||
| Dienstleistungen | |||
| Nach Visionstechnologie | 2D-Visionssysteme | ||
| 3D-Visionssysteme | |||
| KI-gestützte Vision | |||
| Multispektral- und Infrarotvision | |||
| Hybride Visionsarchitekturen | |||
| Nach Cobot-Nutzlast | Weniger als 5 kg | ||
| 5–10 kg | |||
| 11–25 kg | |||
| Mehr als 25 kg | |||
| Nach Anwendung | Inspektion und Qualitätssicherung | ||
| Führung und Navigation | |||
| Pick-and-Place und Bin-Picking | |||
| Montage und Demontage | |||
| Maschinenbedienung | |||
| Verpackung und Palettierung | |||
| Schweißen, Löten und Dosierung | |||
| Sonstige Anwendungen | |||
| Nach Endverbraucherbranche | Automobilindustrie | ||
| Elektronik und Halbleiter | |||
| Lebensmittel und Getränke | |||
| Pharmazeutika und Gesundheitswesen | |||
| Logistik und Lagerhaltung | |||
| Metalle und Maschinenbau | |||
| Kunststoffe und Polymere | |||
| Luft- und Raumfahrt sowie Verteidigung | |||
| Sonstige Endverbraucherbranchen | |||
| Nach Geografie | Nordamerika | Vereinigte Staaten | |
| Kanada | |||
| Mexiko | |||
| Südamerika | Brasilien | ||
| Argentinien | |||
| Übriges Südamerika | |||
| Europa | Deutschland | ||
| Vereinigtes Königreich | |||
| Frankreich | |||
| Italien | |||
| Spanien | |||
| Übriges Europa | |||
| Asien-Pazifik | China | ||
| Japan | |||
| Indien | |||
| Südkorea | |||
| ASEAN | |||
| Übriger Asien-Pazifik-Raum | |||
| Naher Osten und Afrika | Naher Osten | Saudi-Arabien | |
| Vereinigte Arabische Emirate | |||
| Übriger Naher Osten | |||
| Afrika | Ägypten | ||
| Südafrika | |||
| Übriges Afrika | |||


Im Bericht beantwortete Schlüsselfragen
Wie groß ist der Markt für kollaborative Roboter-Visionssysteme?
Die Marktgröße für kollaborative Roboter-Visionssysteme beträgt im Jahr 2026 0,64 Milliarden USD und wird bis 2031 voraussichtlich 1,07 Milliarden USD bei einer CAGR von 10,83 % erreichen.
Welche Komponente führt beim Umsatz mit kollaborativen Roboter-Visionssystemen?
Hardware führte im Jahr 2025 mit einem Umsatzanteil von 65,78 %, da jede Implementierung Kameras, Rechenplatinen und Tiefensensorausrüstung erfordert, bevor eine Visionsanwendung in einer neuen Zelle betrieben werden kann.
Welche Visionstechnologie wächst am schnellsten?
KI-gestützte Vision wird voraussichtlich bis 2031 mit einer CAGR von 11,67 % wachsen, unterstützt durch Anwendungen mit variablen und unstrukturierten Objekten, einschließlich Bin-Picking, Montageführung und dimensionaler Inspektion.
Warum setzen Hersteller visionsausgestattete Cobots ein?
Sie unterstützen Inspektions-, Führungs-, Handhabungs- und anpassungsfähige Produktionsaufgaben und ermöglichen es Menschen gleichzeitig, neben automatisierten Systemen in gemeinsamen Produktionsbereichen zu arbeiten, wo Personalflexibilität weiterhin wichtig ist.
Welcher Endverbrauchersektor hat den höchsten Umsatz?
Die Automobilindustrie hielt im Jahr 2025 einen Umsatzanteil von 25,89 %, gestützt durch EV-Batterieinspektion, Montage von elektronischen Steuergeräten und Qualitätssicherung, wo Hersteller wiederholbare Prüfungen mit Produktionsgeschwindigkeit benötigen.
Welche Region wächst am schnellsten?
Der Nahe Osten und Afrika wird voraussichtlich bis 2031 mit einer CAGR von 11,21 % wachsen, unterstützt durch industrielle Diversifizierung und Greenfield-Automatisierungsprojekte.
Seite zuletzt aktualisiert am:



