
カカオバター代替品市場規模とシェア
市場概要
| 調査期間 | 2022 - 2032 |
|---|---|
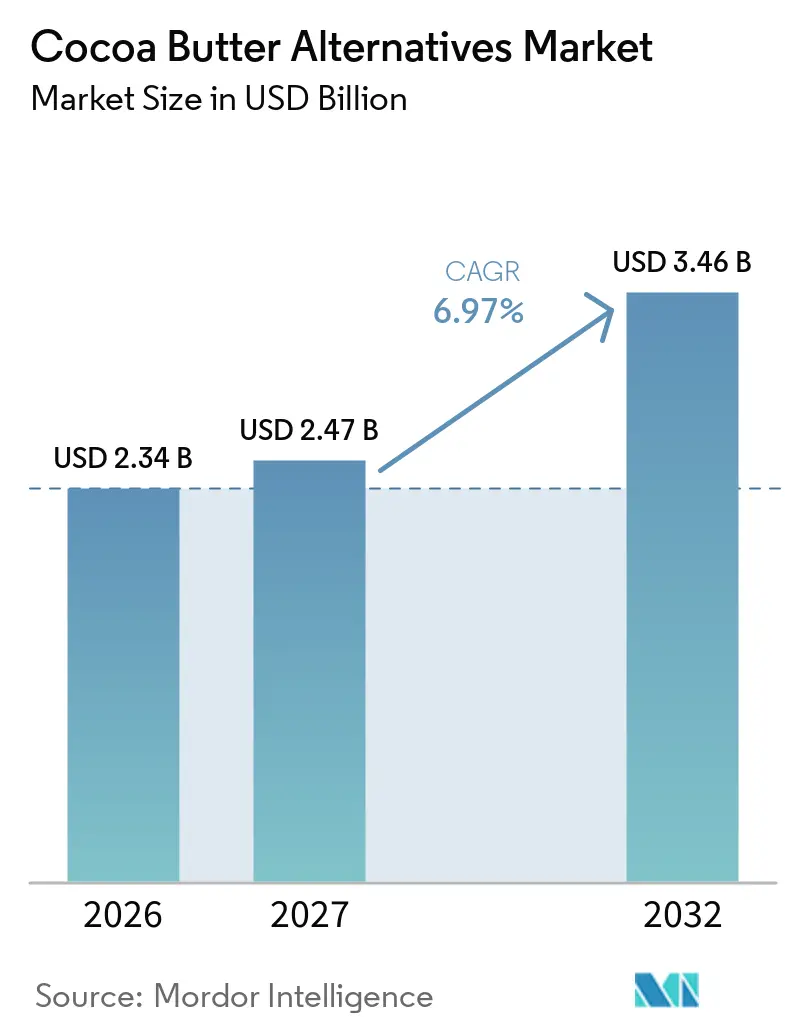
| 市場規模 (2027) | 2.47 十億米ドル |
| 市場規模 (2032) | 3.46 十億米ドル |
| 成長率 (2027 - 2032) | 6.97 % |
| 最も急速に成長している市場 | アジア太平洋地域 |
| 最大市場 | ヨーロッパ |
| 市場集中度 | 低 |
主要プレーヤー 注:主要企業の掲載順は順位を示すものではありません。 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
世界のカカオバター代替品市場トレンドとインサイト
促進要因の影響分析*
| 促進要因 | CAGRへの影響(概算)(%) | 地理的関連性 | 影響期間 |
|---|---|---|---|
| チョコレート製造におけるコスト効率の高い脂肪代替品への需要増加 | +1.7% | 世界全、欧州連合および北米に集中 | 短期(2年以内) |
| コンパウンドチョコレートおよび脂肪ベースの菓子コーティングへの需要拡大 | +1.3% | 世界全体、アジア太平洋が中心、中東・アフリカへの波及 | 中期(2〜4年) |
| 菓子・ベーカリー製品におけるカカオバター代替品の用途拡大 | +1.0% | 世界全体 | 中期(2〜4年) |
| 化粧品・パーソナルケアにおける特殊植物性脂肪の使用拡大 | +0.9% | 欧州、北米 | 中期(2〜4年) |
| 脂肪改質・ブレンド技術の進歩 | +0.8% | 世界全体、欧州連合およびアジア太平洋の研究開発センター | 長期(4年以上) |
| 持続可能で多様化した代替脂肪調達への関心の高まり | +0.7% | 欧州連合が中心、東南アジアおよび西アフリカへの波及 | 長期(4年以上) |
| 情報源: Mordor Intelligence | |||
チョコレート製造におけるコスト効率の高い脂肪代替品への需要増加
カカオの価格上昇により、食品メーカーはカカオバターの価格変動リスクを低減できる特殊脂肪の評価を進めています。カカオバター代替品市場は、既存の生産ラインでレシピ変更が採用されることで恩恵を受けます。Cargillは、チョコレート、ベーカリー、乳製品、フィリン用途に対応するため、マレーシアのポートクランにおける特殊脂肪の生産能力を拡大したと発表しました。同社は、この拡張によって支援される製品として、カカオバター同等品および低トランスカカオバター代替品を挙げています[1]。メーカーがライン検証、サプライヤー承認、包装更新を完了すれば、レシピ変更は継続的に維持されます。その結果生じる需要は、予測可能な加工性能を提供しながら配合コストを低減する脂肪を優先します。
コンパウンドチョコレートおよび脂肪ベースの菓子コーティングへの需要拡大
コンパウンドコーティングはカカオバターの代わりに植物性脂肪を使用し、ベーカリー、スナック、菓子製品に対応できます。この方法は、チョコレトの表示が不要な用途においてカカオバター代替品および代用品のより広範な使用を可能にするため、カカオバター代替品市場にとって重要です。AAKは、パーム核油およびパーム油を使用したコンパウンドコーティング向けにCebes 2900 NHシリーズを発売しました。同社はこのシリーズを非水素添加品として説明し、ブルーム耐性、迅速な結晶化、テンパリング不要の加工に対応するよう設計されていると述べています。これらの操作特性は、大量のコーティング製品を製造するメーカーのスループット向上に貢献します。コンパウンドシステムはまた、価格に敏感な市場においてアクセスしやすい菓子フォーマットへの需要に対応するサプライヤーを支援します。
菓子・ベーカリー製品におけるカカオバター代替品の用途拡大
カカオバター代替品市場は、表面コーティングを超えて、フィリング、アイシング、ビスケット、クリームベースのベーカリー製品へと拡大しています。これらの用途は、成形またはエンローブされたチョコレートよりも幅広い脂肪プロファイルを受け入れる場合があります。ルシード油に関する研究では、マフア油由来のカカオバター同等品が、ブルームや食感の問題なく最大20%の配合量でダークコンパウンドチョコレートに使用できることが示されました。別の研究では、カカオバター同等品の性能に重要なトリアシルグリセロールであるStOStの高純度製造のための2段階酵素的エステル交換プロセスが説明されています。これらの知見は、特定の食品加工ニーズを満たすことができる原材料および構造化脂質に関する継続的な研究を支援します。また、ベーカリーおよび菓子メーカーが利用できる配合オプションの幅を広げます。
化粧品・パーソナルケアにおける特殊植物性脂肪の使用拡大
化粧品・パーソナルケア分野では、植物油やバターから製造された植物由来エモリエント剤への需要が高まっています。カカオバター代替品市場は、いくつかの特殊脂肪原料が食品とパーソナルケアの両用途に対応できるため、この需要と関連しています。2025年のレビューでは、綿実油の脂肪酸組成や配合における機能的使用を含む、スキンケアおよびパーソナルケアへの応用について論じられました[2]。バラ科植物油に関する研究でも、アプリコットカーネルやローズヒップなどの油の化粧品用途が説明されています。食品とパーソナルケアのバイヤーが類似の原材料を求めるにつれ、二重用途は特定の植物由来原料をめぐる競争を激化させる可能性があります。これにより、特殊脂肪の供給量を確保し、用途をまたいでポートフォリオを拡大するサプライヤーの取り組みが支援されます。
抑制要因の影響分析*
| 抑制要因 | CAGRへの影響(概算)(%) | 地理的関連性 | 影響期間 |
|---|---|---|---|
| チョコレート製品におけるカカオバター代替品に関する規制上の制限 | -0.9% | 欧州連合、英国、北米 | 中期(2〜4年) |
| 本物のカカオバターベースのチョコレートに対する消費者の嗜好 | -0.6% | 欧州連合、北米、世界のプレミアムセメント | 長期(4年以上) |
| カカオバターと特定の代替脂肪との機能的適合性の課題 | -0.4% | 世界全体 | 中期(2〜4年) |
| 代替脂肪原材料の価格変動と供給の不確実性 | -0.6% | アジア太平洋、世界全体 | 短期(2年以内) |
| 情報源: Mordor Intelligence | |||
カカオバターと特定の代替脂肪との機能的適合性の課題
すべての代替脂肪がカカオバターの溶融挙動、光沢、スナップ感、結晶化プロファイルを再現できるわけではありません。これにより、従来のチョコレートとの感覚的・機能的類似性が求められる用途での使用が制限されます。したがって、カカオバター代替品市場は、各用途の加工・性能要件に合わせた製品選択を行う必要があります。チョコレートクーベルチュール配合の系統的レビューでは、カカオバター代替品が結晶化および感覚特性に関連する課題を生じさせることが明らかになりました。カカオバター同等品は、より高い適合性が必要な場合に適しています。カカオバター代替品および代用品は、コンパウンドコーティング、フィリング、またはその他のフォーマットがより多くの配合柔軟性を許容する場合に多く使用さます。
代替脂肪原材料の価格変動と供給の不確実性
代替脂肪原材料は、カカオバターに対するコスト優位性に影響を与える価格・供給の変動を経験することがあります。パーム分画物、シア、その他の原料は農業生産、加工能力、地域のサプライチェーンに依存しています。これらの原料の入手が困難になったり、価格が上昇したりすると、カカオバター代替品市場に影響が及ぶ可能性があります。統合された分画能力を持つ企業は、特殊脂肪の供給と需要をより適切に調整できます。Cargillのポートクラン拡張は、カカオバター同等品、低トランスカカオバター代替品、および複数の食品用途向け脂肪の生産能力を追加します。より大きな加工能力は製品の入手可能性を支援しますが、原材料の不確実性を排除するものではありません。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
製品タイプ別:同等品がチョコレート適合性を支え、代用品が成長をリード
カカオバター同等品は2026年のカカオバター代替品市場シェアの43.15%を占めました。その地位は、カカオバターのトリアシルグリセロールプロファイルおよび晶化挙動との適合性を反映しています。カカオバター同等品は、シア、イリッペ、マンゴーカーネル、サル脂、パームミッドフラクションから製造できます。この適合性は、カカオバターに近い脂肪システムを必要とする製品を支援します。カカオバター同等品に関する基準は、製品開発と品質管理に引き続き関連しています。カカオバター代替品市場は、配合性能とチョコレート関連要件が特に重要な場合に、これらの製品を引き続き使用しています。
カカオバター代用品は2032年までに7.81%のCAGRで成長すると予測されています。その優位性は、テンパリングを必要としないコンパウンドシステムでの使用から生まれます。カカオバター代替品は、選択されたレシピに対して部分的な適合性と柔軟性を提供するため、中間的な位置を占めています。メーカーが許容できる表示と機能的性能を求めるにつれ、非水素添加製品の重要性が高まっています。AAKのCebes 2900 NHは、迅速な結晶化とブルーム耐性を備えた非水素添加コンパウンドコーティング脂肪として発売されました。この製品カテゴリーは、コンパンドチョコレート用途においてコスト管理と加工効率を組み合わせています。
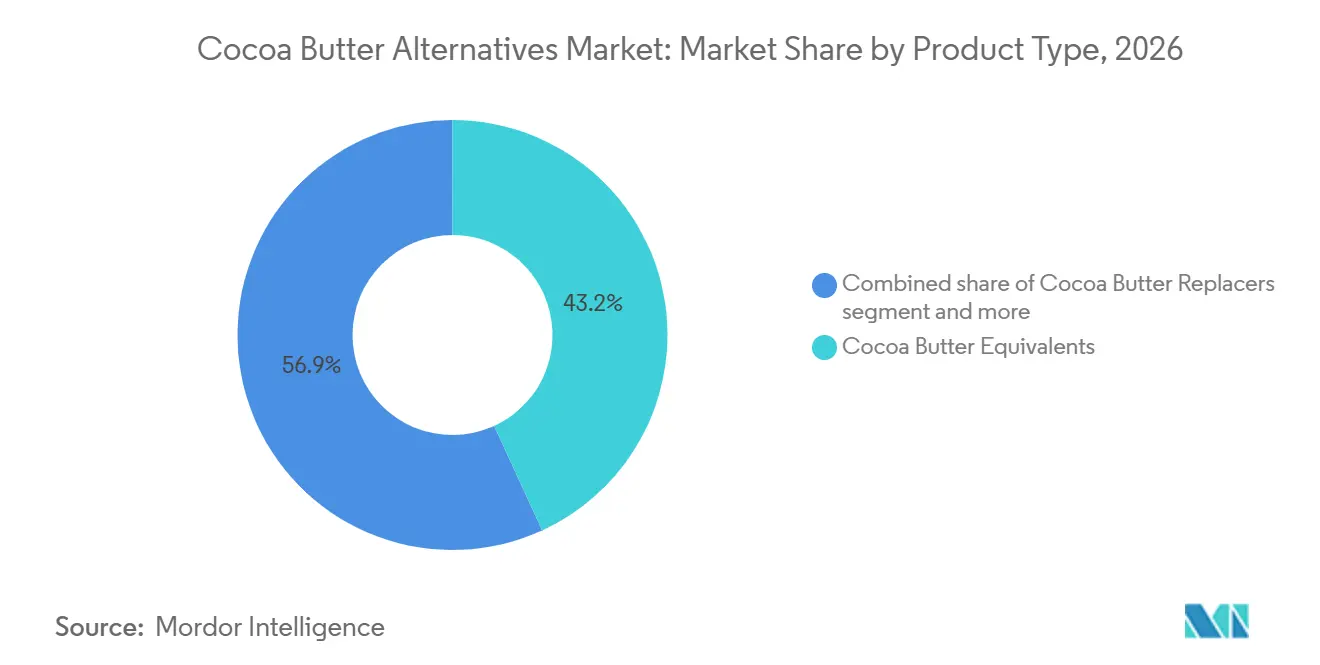
注記: 各セグメントのシェアはレポート購入後にご確認いただけます
用途別:食品・飲料がリードし、化粧品・パーソナルケアが加速
食品・飲料は2026年のカカオバター代替品市場規模の69.31%を占めました。菓子は、コンパウンドチョコレート、エンローブ製品、ベーカリーコーティング、フィリング菓子を通じて主要な販路であり続けています。ビスケット、クッキー、シリアルバーのコーティングは、コンパウンド表示が許容される用途での使用を支援します。ベーカリーフィリングとアイシングも、脂肪要件がそれほど厳しくない場があるため、需要を広げます。Cargillのポートクラン拡張には、チョコレート、ベーカリー、乳製品、フィリング用途向けの脂肪が含まれます。食品・飲料セグメントは、異なる加工・表示ニーズを持つ顧客にサービスを提供するための複数の経路をサプライヤーに提供します。
化粧品・パーソナルケアは2032年までに7.55%のCAGRで成長すると予測されています。この用途は、スキンケアおよびパーソナルケア配合における植物由来原料への需要を活用しています。植物性バターおよびオイルは、植物由来原料を優先する製品においてエモリエント剤として機能します。バラ科植物油に関する研究では、アプリコットカーネルやローズヒップを含む特定の植物油の化粧品としての可能性が確認されました。このセグメントは、食品用途と原材料プールの一部を共有しています。その重複は、特殊脂肪サプライヤーにとって原料の入手可能性とポートフォリオ管理の重要性を高めます。
機能性別:チョコレート対応脂肪がリードし、フィリング・クリーム脂肪が急速に拡大
チョコレート対応脂肪は2026年に35.51%のセグメントシェアを占めました。これらの製品は、溶融挙動、光沢保持、ブルーム耐性、適切な結晶化を支援するよう設計されています。このカテゴリーは、チョコレートに近い性能が重要な用途で使用されるため、要求の高い機能要件を持っています。研究では、パームステアリンと米ぬか油ブレンドの酵素的エステル交換が結晶化特性を改善し、関連する固体脂肪プロファイルを生成することが明らかになりました。このような研究は、新しい原料の組み合わせと加工方法の探索を支援します。カカオバター代替品市場は、より要求の高い菓子用途向けの脂肪を開発する際に、この技術的進歩に依存しています。
フィリング・クリーム脂肪は2032年までに7.83%のCAGRで成長すると予測されています。フィリング菓子、ウエハース、クリームビスケット、プラリネ、ソフトセンター製品がこの需要を支えています。これらの用途は、カカオバターの結晶化を完全に再現しない脂肪システムを許容できます。これにより、表面コーティングや成形用途より広い配合プールが生まれます。Cargillのポートクラン拡張には、フィリングおよびチョコレートスプレッド向けの特殊脂肪が含まれます。この機能性セグメントは、フィリングおよびクリームベース製品の拡大と良好に一致しています。
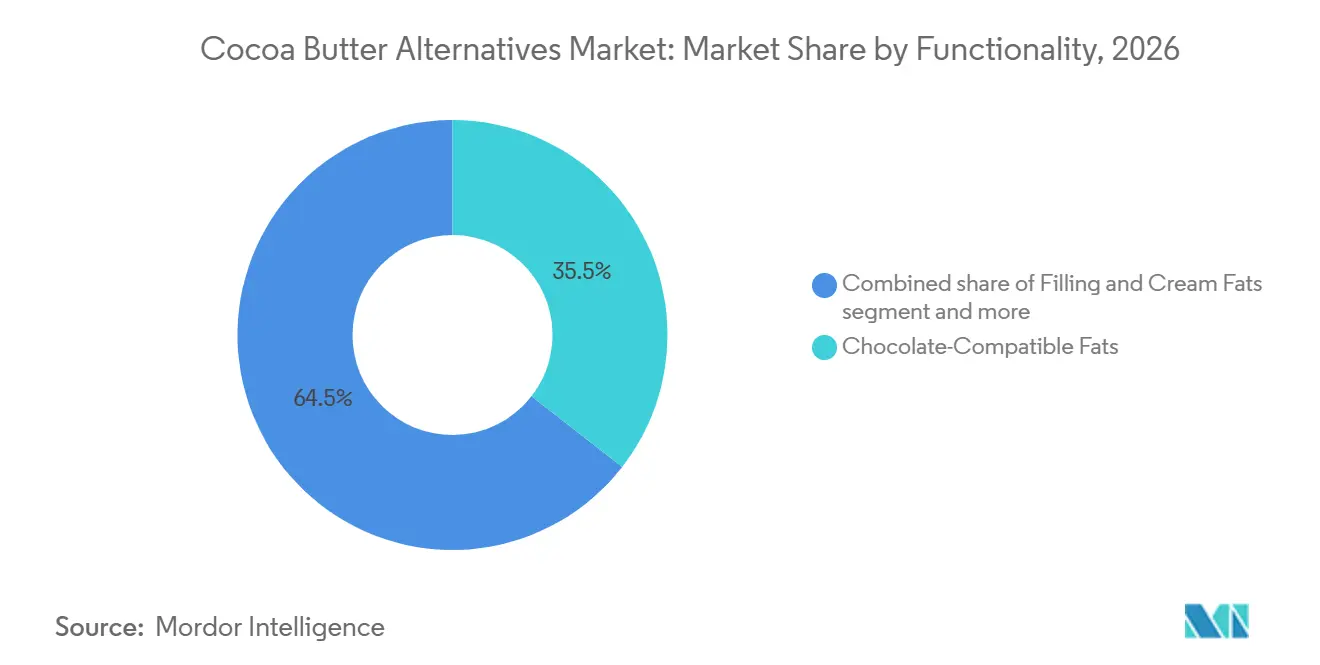
注記: 各セグメントのシェアはレポート購入後にご確認いただけます
地域分析
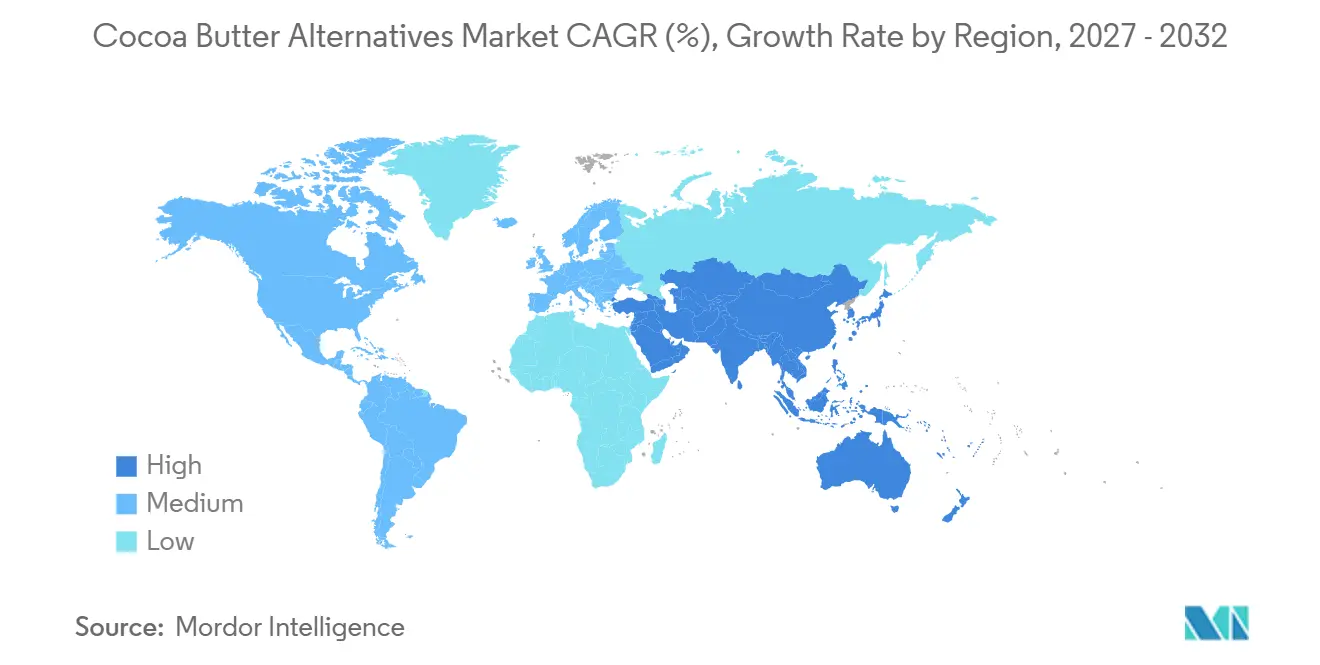
欧州は2026年のカカオバター代替品市場シェアの33.76%を占めました。同地域は、大規模な菓子製造基盤と、カカオバター同等品の配合を形成する確立された基準を組み合わせています。ドイツ、フランス、オランダ、英国は特殊脂肪の重要な需要センターです。これらのメーカーは垂直統合されたサプライチェーンと技術的な製品仕様を使用しています。欧州のカカオバター代替品市場は、製品性能、トレーサビリティ、規制遵守のバランスを取る必要性によって形成されています。CEN-CENELECは、カカオバター同等品使用に関する地域的枠組みの一部としてチョコレート基準を特定しています。
アジア太平洋は2032年までに8.03%のCAGRで成長すると予測されています。インドネシアとマレーシアはパーム油およびパーム核油の加工において中心的な役割を担っています。これらの加工基盤は、特殊脂肪原料の分画と供給を支援します。地域の需要は、手頃な価格の菓子およびコンパウンドコーティングフォーマットの成長からも恩恵を受けています。Cargillは、チョコレート、ベーカリー、乳製品、フィリング用途の顧客にサービスを提供する特殊脂肪拡張のためにポートクランを選択しました。同地域のカカオバター代替品市場は、原料への近接性と付加価値加工への投資から恩恵を受けています[3]。
北米は、コンパウンドおよびチョコレートフレーバー製品の安定した需要地域です。製品表示は、非カカオ脂肪を含む製品のメーカーによる提示方法に影響します。南米は、地域の菓子生産がコスト効率の高いノーテンパー脂肪システムを使用する新興需要地域です。中東・アフリカは需要と供給において異なる役割を担っています。湾岸協力会議はプレミアムチョコレートの輸入地域であり、西アフリカはカカオバター同等品に使用されるシア供給において引き続き重要です。これらの地域パターンは、カカオバター代替品市場に調達と最終用途の両方の機会を提供します。
競合状況
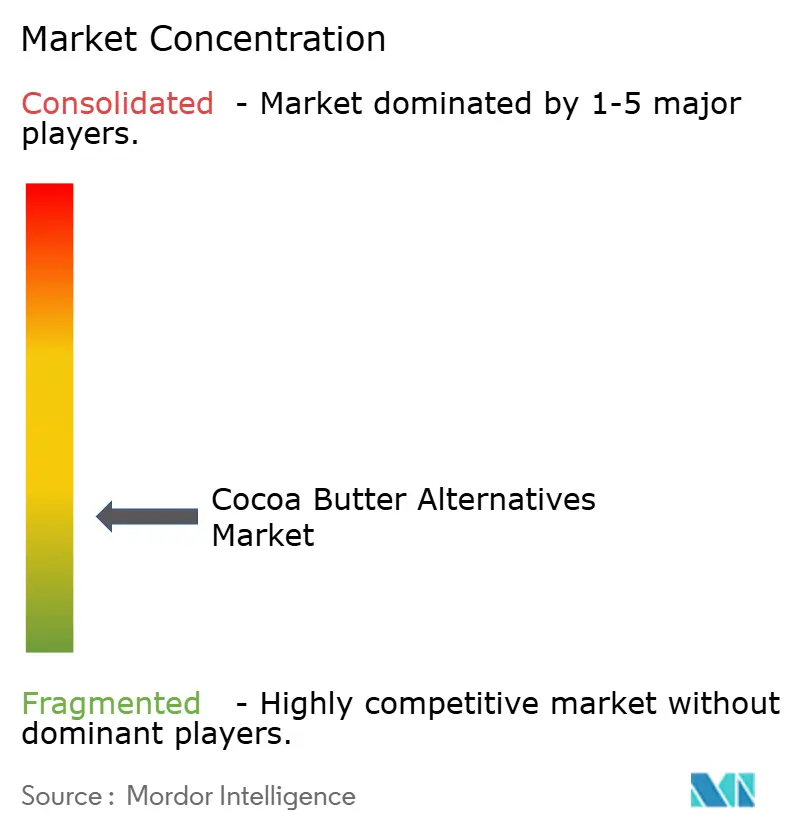
カカオバー代替品市場は、AAK、Cargill、Bunge、Fuji Oilが相当な特殊脂肪加工能力を有しているため、中程度に集中しています。主要サプライヤーの合算市場シェア数値は提供されていないため、推定なしに検証済みの集中度閾値に基づくスコアを割り当てることはできません。競争は、原料へのアクセス、パーム分画能力、製品性能、用途サポートを中心に展開されています。サプライヤーはまた、非水素添加オプション、低トランス配合、責任ある調達においても競争しています。AAKとCargillはいずれもマレーシアで能力関連の投資を行っています。これらの行動は、主要な特殊脂肪原料に近い統合生産の重要性を強化しています。
AAKは2025年10月にKuala Lumpur Kepong Berhad(KLK)との合弁事業を発表し、マレーシアのパシルグダンにNURA Specialty Oils and Fatsを設立しました。このプロジェクトは、カカオバター同等品原料の供給強化を目的としています。2026年10月、AAKはNURAにおける特許取得済みドライ分画技術の最初の商業展開を発表しました。同社は、この技術が設備投資、運営コスト、CO2e排出量の削減を目的としていると述べています。Cargillは2026年3月にポートクラン施設を拡張し、世界の特殊脂肪ポートフォリオを強化しました。これらの動きは、競争戦略が能力、プロセス管理、信頼性の高い特殊脂肪供給に焦点を当てていることを示しています。
新技術もまた、既存サプライヤーの長期的な地位に影響を与えます。酵素的エステル交換は、菓子用途向けの構造化脂質生産を改善できます。発酵ベースの脂肪は、特殊脂質原料への別の経路として評価されています。Valioは2025年1月にMelt&Marbleとの研究開発協力を発表し、植物性食品向けの微生物産生脂肪を開発することを目指しています。このようなアプローチは従来の特殊脂肪加工とは異なりますが、将来の供給状況に関連しています。主要生産者は、原料調達、技術的配合能力、新しい脂肪技術への投資の組み合わせによって、その地位を維持する可能性が高いです。
カカオバター代替品産業のリーダー企業
-
AAK AB
-
Cargill, Incorporated
-
Bunge Global SA
-
Fuji Oil Holdings Inc.
-
Olam International Limited
- 注:主要企業の掲載順は順位を示すものではありません。
最近の業界動向
- 2026年10月:AAK ABは、マレーシアのKuala Lumpur Kepong Berhad(KLK)との合弁事業であるNURA Specialty Oils and Fatsにおいて、特許取得済みドライ分画技術の最初の商業展開を推進しました。この技術は、カカオバター同等品に使用される特殊パームミッドフラクションを製造するよう設計されており、原料品質を維持しながら加工コストと炭素排出量を削減する可能性を持っています。
- 2026年9月:AAK ABとKuala Lumpur Kepong Berhad(KLK)は、NURA合弁事業を通じてマレーシアのパシルグダンに特殊パームフラクション工場を着工しました。この施設は、カカオバター同等品に使用される高純度原材料へのAAKのアクセスを強化し、トレーサビリティを改善し、サプライチェーンの回復力を高めることが期待されており、2028年からの生産立ち上げが計画されています。
- 2026年9月:C16 Biosciencesは、油脂産生微生物を使用した精密発酵によって製造されたカカオバター同等品であるPalmlessを発売しました。この原料は、従来のカカオバターよりも一貫した脂肪プロファイルを提供するよう設計されており、産地、収穫期、農業供給条件に関連する変動へのエクスポージャーを低減します。
世界のカカオバター代替品市場レポートの調査範囲
カカオバター代替品市場とは、チョコレート、菓子、ベーカリー、その他の食品用途においてカカオバターを部分的または完全に代替するために使用される植物性脂肪および特殊脂肪ブレンドの生産と販売を指します。カカオバター代替品市場は、製品タイプ、用途、機能性、地域別にセグメント化されています。製品タイプに基づき、市場はカカオバター同等品(CBE)、カカオバター代替品(CBR)、カカオバター代用品(CBS)にセグメント化されています。用途に基づき、市場は食品・飲料、化粧品・パーソナルケア、医薬品、その他の用途にセグメント化されています。機能性に基づき、市場はチョコレート対応脂肪、コンパウンドコーティング脂肪、フィリング・クリーム脂肪、ベーカリー・ビスケット脂肪にセグメント化されています。地域別では、市場は北米、欧州、アジア太平洋、南米、中東・アフリカにセグメント化されています。各セグメントについて、市場規模と予測は金額ベース(ビリオン 米ドル)で行われています。
| カカオバター同等品(CBE) |
| カカオバター代替品(CBR) |
| カカオバター代用品(CBS) |
| 食品・飲料 | 菓子 |
| ベーカリー製品 | |
| 乳製品・冷凍デザート | |
| 機能性食品・飲料 | |
| 化粧品・パーソナルケア | |
| 医薬品 | |
| その他の用途 |
| チョコレート対応脂肪 |
| コンパウンドコーティング脂肪 |
| フィリング・クリーム脂肪 |
| ベーカリー・ビスケット脂肪 |
| 北米 | 米国 |
| カナダ | |
| メキシコ | |
| その他の北米 | |
| 欧州 | 英国 |
| ドイツ | |
| フランス | |
| イタリア | |
| スペイン | |
| オランダ | |
| ポーランド | |
| その他の欧州 | |
| アジア太平洋 | 中国 |
| インド | |
| 日本 | |
| オーストラリア | |
| 韓国 | |
| その他のアジア太平洋 | |
| 南米 | ブラジル |
| アルゼンチン | |
| コロンビア | |
| その他の南米 | |
| 中東・アフリカ | 南アフリカ |
| サウジアラビア | |
| アラブ首長国連邦 | |
| エジプト | |
| トルコ | |
| その他の中東・アフリカ |
| 製品タイプ別 | カカオバター同等品(CBE) | |
| カカオバター代替品(CBR) | ||
| カカオバター代用品(CBS) | ||
| 用途別 | 食品・飲料 | 菓子 |
| ベーカリー製品 | ||
| 乳製品・冷凍デザート | ||
| 機能性食品・飲料 | ||
| 化粧品・パーソナルケア | ||
| 医薬品 | ||
| その他の用途 | ||
| 機能性別 | チョコレート対応脂肪 | |
| コンパウンドコーティング脂肪 | ||
| フィリング・クリーム脂肪 | ||
| ベーカリー・ビスケット脂肪 | ||
| 地域別 | 北米 | 米国 |
| カナダ | ||
| メキシコ | ||
| その他の北米 | ||
| 欧州 | 英国 | |
| ドイツ | ||
| フランス | ||
| イタリア | ||
| スペイン | ||
| オランダ | ||
| ポーランド | ||
| その他の欧州 | ||
| アジア太平洋 | 中国 | |
| インド | ||
| 日本 | ||
| オーストラリア | ||
| 韓国 | ||
| その他のアジア太平洋 | ||
| 南米 | ブラジル | |
| アルゼンチン | ||
| コロンビア | ||
| その他の南米 | ||
| 中東・アフリカ | 南アフリカ | |
| サウジアラビア | ||
| アラブ首長国連邦 | ||
| エジプト | ||
| トルコ | ||
| その他の中東・アフリカ | ||
レポートで回答される主要な質問
カカオバター代替品の予測成長率はどのくらいですか?
カカオバター代替品市場は2027年から2032年にかけてCAGR 6.97%で成長すると予測されています。2026年の23.4 ビリオン 米ドルから2032年までに34.6 ビリオン 米ドルに増加します。
どの製品カテゴリーがカカオバター代替品をリードしていますか?
カカオバター同等品は2026年に43.15%のシェアで製品タイプ別のリーダーです。カカオバターとの適合性により、製品性能の近似が求められる用途で有用です。
カカオバター代用品はなぜ急速に成長しているのですか?
カカオバター代用品は、コンパウンドシステムがテンパリングを回避しコスト効率の高い生産を支援できるため、7.81%のCAGRで成長すると予測されています。大量コーティングやアクセスしやすい菓子フォーマットに特に関連しています。
どの用途がカカオバター代替品を最も多く使用していますか?
食品・飲料は2026年に69.31%のシェアで最大の用途です。菓子、ベーカリーコーティング、フィリング製品、クリームベースの用途がそのリーダー的役割を支えています。
カカオバター代替品において最も成長が速い地域はどこですか?
アジア太平洋は2032年までに8.03%のCAGRで成長すると予測されています。インドネシアとマレーシアのパーム加工能力が地域の供給と付加価値分画を支援しています。