
Marktgröße und Marktanteile für Kakaobutter-Alternativen
Marktübersicht
| Studienzeitraum | 2022 - 2032 |
|---|---|
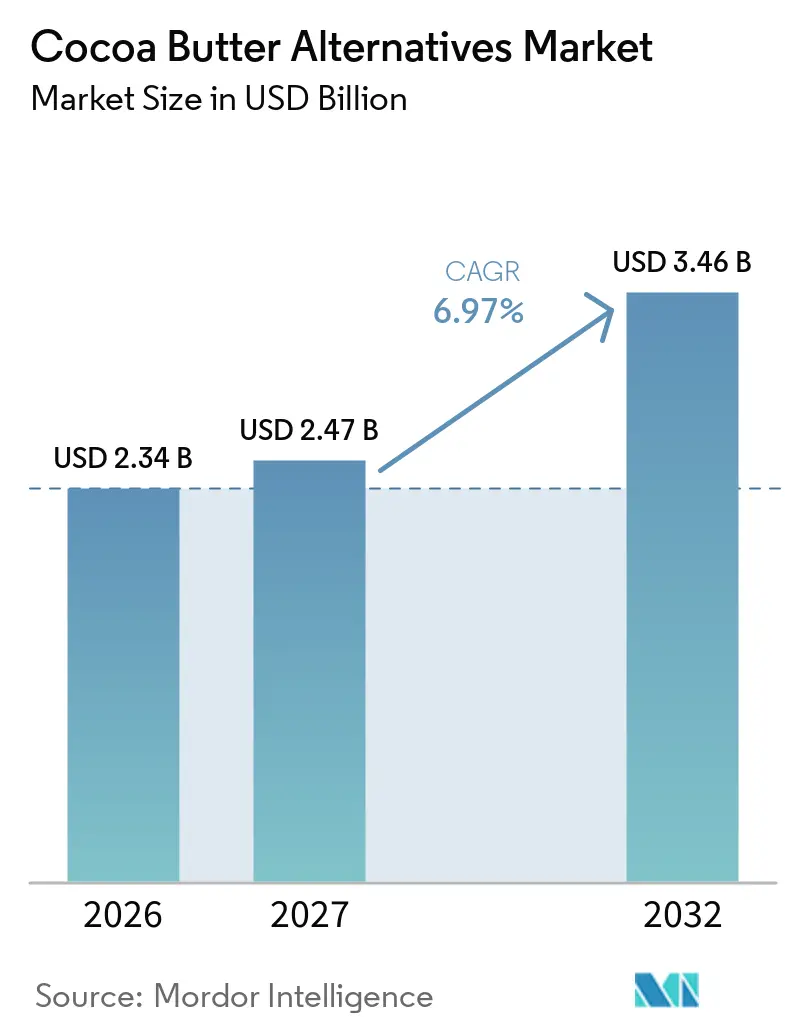
| Marktgröße (2027) | 2.47 Milliarden US-Dollar |
| Marktgröße (2032) | 3.46 Milliarden US-Dollar |
| Wachstumsrate (2027 - 2032) | 6.97 % |
| Schnellstwachsender Markt | Asien-Pazifik |
| Größter Markt | Europa |
| Marktkonzentration | Niedrig |
Hauptakteure *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. | |
Globale Markttrends und Erkenntnisse für Kakaobutter-Alternativen
Analyse der Treiberwirkung*
| Treiber | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Steigende Nachfrage nach kosteneffizienten Fettalternativen in der Schokoladenherstellung | +1.7% | Global, konzentriert in der Europäischen Union und Nordamerika | Kurzfristig (≤ 2 Jahre) |
| Wachsende Nachfrage nach Compound-Schokolade und fettbasierten Süßwarenüberzügen | +1.3% | Global, Kernregion Asien-Pazifik, Ausweitung auf Naher Osten und Afrika | Mittelfristig (2–4 Jahre) |
| Ausweitung der Anwendungen von Kakaobutter-Alternativen in Süßwaren und Backwaren | +1.0% | Global | Mittelfristig (2–4 Jahre) |
| Zunehmender Einsatz von Spezialvegetabilen Fetten in Kosmetik und Körperpflege | +0.9% | Europa, Nordamerika | Mittelfristig (2–4 Jahre) |
| Fortschritte bei der Fettmodifikation und Mischtechnologien | +0.8% | Global, Forschungs- und Entwicklungszentren in der Europäischen Union und Asien-Pazifik | Langfristig (≥ 4 Jahre) |
| Wachsender Fokus auf nachhaltige und diversifizierte Beschaffung von Alternativfetten | +0.7% | Kernregion Europäische Union, Ausweitung auf Südostasien und Westafrika | Langfristig (≥ 4 Jahre) |
| Quelle: Mordor Intelligence | |||
Steigende Nachfrage nach kosteneffizienten Fettalternativen in der Schokoladenherstellung
Die Kakaokosten haben Lebensmittelhersteller dazu veranlasst, Spezialfette zu prüfen, die das Preisrisiko bei Kakaobutter reduzieren können. Der Markt für Kakaobutter-Alternativen profitiert, wenn Rezepturänderungen in bestehenden Produktionslinien übernommen werden. Cargill erklärte, dass das Unternehmen die Kapazität für Spezialfette in Port Klang, Malaysia, ausgebaut hat, um Anwendungen in den Bereichen Schokolade, Backwaren, Milchprodukte und Füllungen zu bedienen. Das Unternehmen nannte Kakaobutter-Äquivalente und transfettarme Kakaobutter-Ersatzstoffe als Produkte, die durch die Erweiterung unterstützt werden[1]. Reformulierungen können dauerhaft beibehalten werden, sobald Hersteller die Linienvalidierung, Lieferantengenehmigung und Verpackungsaktualisierungen abgeschlossen haben. Die daraus resultierende Nachfrage begünstigt Fette, die eine vorhersehbare Verarbeitungsleistung bieten und gleichzeitig die Formulierungskosten senken.
Wachsende Nachfrage nach Compound-Schokolade und fettbasierten Süßwarenüberzügen
Compound-Überzüge verwenden Pflanzenfette anstelle von Kakaobutter und können für Backwaren, Snacks und Süßwaren eingesetzt werden. Dieser Ansatz ist für den Markt für Kakaobutter-Alternativen bedeutsam, da er eine breitere Verwendung von Kakaobutter-Substituten und -Ersatzstoffen ermöglicht, wo keine Schokoladenbezeichnung erforderlich ist. AAK führte seine Cebes 2900 NH-Reihe für Compound-Überzüge auf Basis von Palmkern- und Palmölen ein. Das Unternehmen beschrieb die Reihe als nicht hydriert und konzipiert für Blütenresistenz, schnelle Kristallisation und Verarbeitung ohne Temperierung. Diese Betriebseigenschaften können den Durchsatz für Hersteller von hochvolumigen überzogenen Produkten verbessern. Compound-Systeme helfen Lieferanten auch dabei, die Nachfrage nach zugänglichen Süßwarenformaten in preissensiblen Märkten zu bedienen.
Ausweitung der Anwendungen von Kakaobutter-Alternativen in Süßwaren und Backwaren
Der Markt für Kakaobutter-Alternativen erstreckt sich über Oberflächenüberzüge hinaus auf Füllungen, Glasuren, Kekse und cremige Backwarenprodukte. Diese Anwendungen können ein breiteres Spektrum an Fettprofilen akzeptieren als geformte oder überzogene Schokolade. Untersuchungen zu Sal-Samenöl ergaben, dass aus Mahua-Öl gewonnene Kakaobutter-Äquivalente in dunkler Compound-Schokolade bei Einschlussmengen von bis zu 20 % ohne berichtete Blütenbildung oder Texturkompromisse verwendet werden können. Eine separate Studie beschrieb ein zweistufiges enzymatisches Umesterungsverfahren zur Herstellung von hochreinem StOSt, einem Triacylglycerol, das für die Leistung von Kakaobutter-Äquivalenten wichtig ist. Diese Erkenntnisse unterstützen die weitere Arbeit an Rohstoffen und strukturierten Lipiden, die spezifische Lebensmittelverarbeitungsanforderungen erfüllen können. Sie erweitern auch die Formulierungsoptionen für Hersteller von Backwaren und Süßwaren.
Zunehmender Einsatz von Spezialvegetabilen Fetten in Kosmetik und Körperpflege
Kosmetik und Körperpflege verzeichnen eine steigende Nachfrage nach pflanzenbasierten Emollientien aus Pflanzenölen und -buttern. Der Markt für Kakaobutter-Alternativen ist mit dieser Nachfrage verbunden, da mehrere Spezialfett-Rohstoffe sowohl für Lebensmittel- als auch für Körperpflegeanwendungen geeignet sind. Ein Übersichtsartikel aus dem Jahr 2025 erörterte die Hautpflege- und Körperpflegeanwendungen von Baumwollsamenöl, einschließlich seiner Fettsäurezusammensetzung und funktionellen Verwendung in Formulierungen[2]. Untersuchungen zu Rosengewächsölen beschrieben auch kosmetische Anwendungen für Öle wie Aprikosenkernöl und Hagebuttenöl. Die Doppelnutzung kann den Wettbewerb um bestimmte pflanzenbasierte Rohstoffe verschärfen, da Käufer aus dem Lebensmittel- und Körperpflegebereich ähnliche Materialien suchen. Dies unterstützt die Bemühungen der Lieferanten, Spezialfettmengen zu sichern und ihr Portfolio über verschiedene Anwendungen hinweg zu erweitern.
Analyse der Hemmnisse*
| Hemmnis | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Regulatorische Beschränkungen für Kakaobutter-Alternativen in Schokoladenprodukten | -0.9% | Europäische Union, Vereinigtes Königreich, Nordamerika | Mittelfristig (2–4 Jahre) |
| Verbraucherpräferenz für authentische Schokolade auf Kakaobutterbasis | -0.6% | Europäische Union, Nordamerika, Premium-Segmente weltweit | Langfristig (≥ 4 Jahre) |
| Funktionale Kompatibilitätsprobleme zwischen Kakaobutter und bestimmten Alternativfetten | -0.4% | Global | Mittelfristig (2–4 Jahre) |
| Preisvolatilität und Versorgungsunsicherheit bei Rohstoffen für Alternativfette | -0.6% | Asien-Pazifik, Global | Kurzfristig (≤ 2 Jahre) |
| Quelle: Mordor Intelligence | |||
Funktionale Kompatibilitätsprobleme zwischen Kakaobutter und bestimmten Alternativfetten
Nicht alle Alternativfette können das Schmelzverhalten, den Glanz, den Bruch und das Kristallisationsprofil von Kakaobutter reproduzieren. Dies schränkt ihre Verwendung in Anwendungen ein, die eine enge sensorische und funktionale Ähnlichkeit mit herkömmlicher Schokolade erfordern. Der Markt für Kakaobutter-Alternativen muss daher die Produktauswahl mit den Verarbeitungs- und Leistungsanforderungen jeder Anwendung abstimmen. Die systematische Überprüfung von Schokoladen-Couverture-Formulierungen ergab, dass Kakaobutter-Alternativen Herausforderungen im Zusammenhang mit Kristallisation und sensorischen Eigenschaften schaffen. Kakaobutter-Äquivalente sind besser geeignet, wo eine höhere Kompatibilität erforderlich ist. Kakaobutter-Substitute und -Ersatzstoffe werden häufiger dort eingesetzt, wo Compound-Überzüge, Füllungen oder andere Formate mehr Formulierungsflexibilität ermöglichen.
Preisvolatilität und Versorgungsunsicherheit bei Rohstoffen für Alternativfette
Rohstoffe für Alternativfette können Preis- und Versorgungsänderungen erfahren, die den Kostenvorteil gegenüber Kakaobutter beeinflussen. Palmfraktionen, Shea und andere Einsatzstoffe hängen von der landwirtschaftlichen Produktion, der Verarbeitungskapazität und den regionalen Lieferketten ab. Der Markt für Kakaobutter-Alternativen kann beeinträchtigt werden, wenn diese Einsatzstoffe weniger verfügbar oder teurer werden. Unternehmen mit integrierter Fraktionierungskapazität können Angebot und Nachfrage nach Spezialfetten besser koordinieren. Die Erweiterung von Cargill in Port Klang erhöht die Produktionskapazität für Kakaobutter-Äquivalente, transfettarme Kakaobutter-Ersatzstoffe und Fette für verschiedene Lebensmittelanwendungen. Eine größere Verarbeitungskapazität kann die Produktverfügbarkeit unterstützen, beseitigt jedoch nicht die Unsicherheit bei den Rohstoffen.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Produkttyp: Äquivalente unterstützen die Schokoladenkompatibilität und Substitute führen das Wachstum an
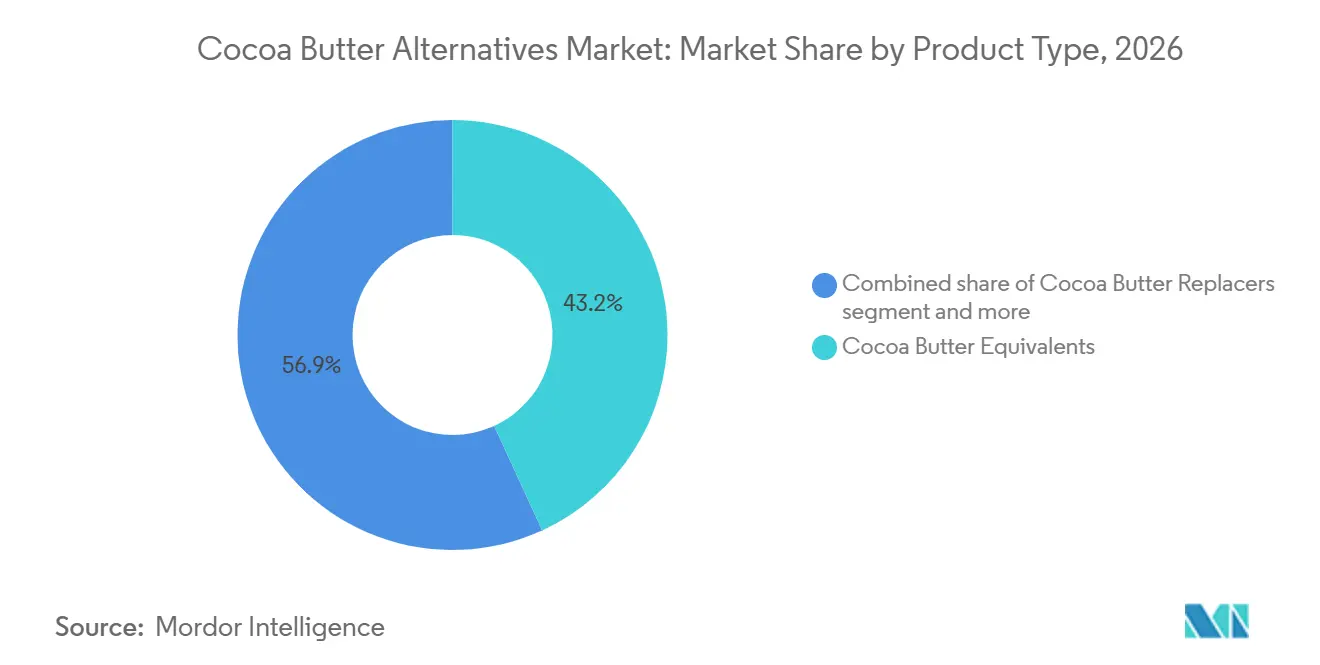
Kakaobutter-Äquivalente hielten im Jahr 2026 einen Marktanteil von 43,15 % am Markt für Kakaobutter-Alternativen. Ihre Position spiegelt ihre Kompatibilität mit dem Triacylglycerol-Profil und dem Kristallisationsverhalten von Kakaobutter wider. Kakaobutter-Äquivalente können aus Shea, Illipe, Mangokern, Sal-Fett und Palm-Mittelfraktionen hergestellt werden. Diese Kompatibilität unterstützt Produkte, die ein Fettsystem benötigen, das Kakaobutter näher kommt. Standards für Kakaobutter-Äquivalente bleiben für die Produktentwicklung und Qualitätskontrolle relevant. Der Markt für Kakaobutter-Alternativen setzt diese Produkte weiterhin dort ein, wo Formulierungsleistung und schokoladenbezogene Anforderungen besonders wichtig sind.
Kakaobutter-Substitute werden voraussichtlich bis 2032 mit einer CAGR von 7,81 % wachsen. Ihr Vorteil ergibt sich aus der Verwendung in Compound-Systemen, die keine Temperierung erfordern. Kakaobutter-Ersatzstoffe nehmen eine mittlere Position ein, da sie partielle Kompatibilität und Flexibilität für ausgewählte Rezepturen bieten. Nicht hydrierte Produkte gewinnen an Bedeutung, da Hersteller akzeptable Kennzeichnungen und funktionale Leistung anstreben. AAKs Cebes 2900 NH wurde als nicht hydriertes Compound-Überzugsfett mit schneller Kristallisation und Blütenresistenz eingeführt. Die Produktkategorie verbindet daher Kostenmanagement mit Verarbeitungseffizienz in Compound-Schokoladenanwendungen.
Notiz: Segmentanteile aller einzelnen Segmente sind nach dem Berichtskauf verfügbar
Nach Anwendung: Lebensmittel und Getränke führen, während Kosmetik und Körperpflege beschleunigt
Lebensmittel und Getränke machten im Jahr 2026 69,31 % der Marktgröße für Kakaobutter-Alternativen aus. Süßwaren bleiben der Hauptabsatzkanal durch Compound-Schokolade, überzogene Produkte, Backwarenüberzüge und gefüllte Süßwaren. Keks-, Cookie- und Müsliriegelüberzüge unterstützen die Verwendung, wo eine Compound-Bezeichnung akzeptabel ist. Backwarenfüllungen und Glasuren erweitern die Nachfrage ebenfalls, da ihre Fettanforderungen weniger streng sein können. Die Erweiterung von Cargill in Port Klang umfasst Fette für Schokolade, Backwaren, Milchprodukte und Füllungsanwendungen. Das Segment Lebensmittel und Getränke bietet Lieferanten mehrere Wege, Kunden mit unterschiedlichen Verarbeitungs- und Kennzeichnungsanforderungen zu bedienen.
Kosmetik und Körperpflege wird voraussichtlich bis 2032 mit einer CAGR von 7,55 % wachsen. Diese Verwendung schöpft aus der Nachfrage nach pflanzenbasierten Materialien in Hautpflege- und Körperpflegeformulierungen. Pflanzliche Butter und Öle können als Emollientien in Produkten fungieren, die pflanzenbasierte Einsatzstoffe priorisieren. Untersuchungen zu Rosengewächsölen identifizierten kosmetisches Potenzial für ausgewählte Pflanzenöle, darunter Aprikosenkernöl und Hagebuttenöl. Das Segment teilt Teile seines Rohstoffpools mit Lebensmittelanwendungen. Diese Überschneidung erhöht die Bedeutung der Rohstoffverfügbarkeit und des Portfoliomanagements für Spezialfettlieferanten.
Nach Funktionalität: Schokoladenkompatible Fette führen und Füll- und Cremefette expandieren schnell
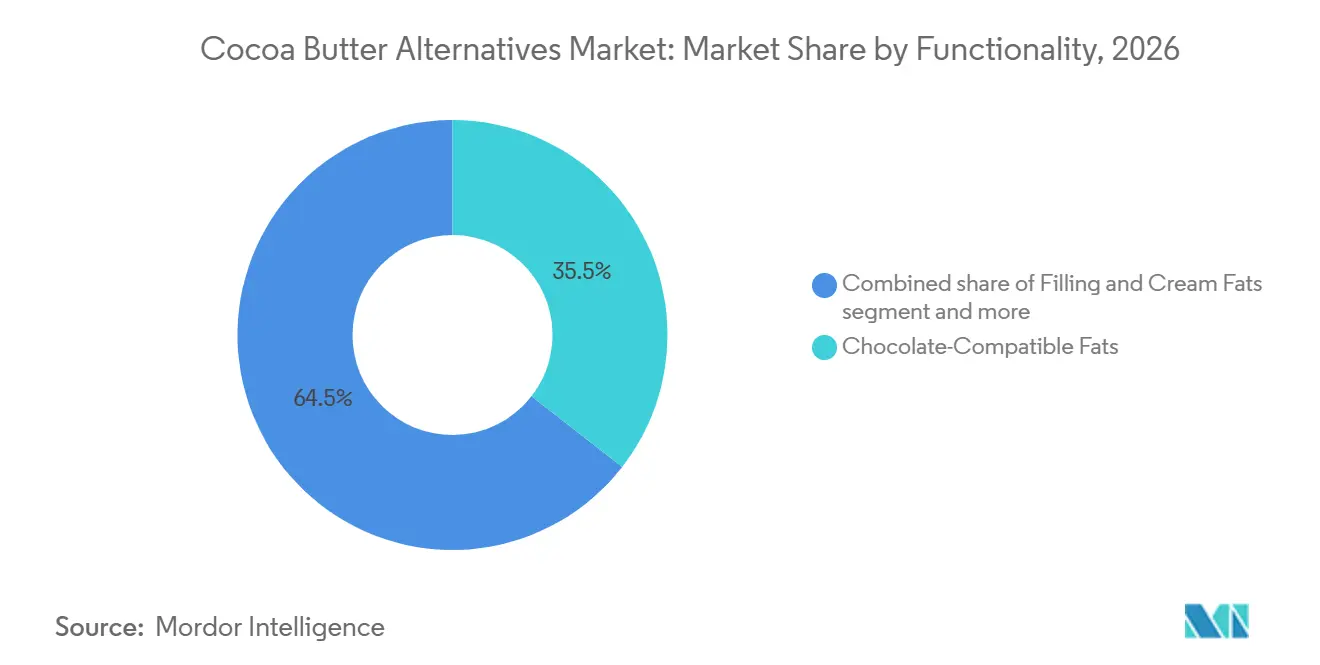
Schokoladenkompatible Fette hielten im Jahr 2026 einen Segmentanteil von 35,51 %. Diese Produkte sind darauf ausgelegt, Schmelzverhalten, Glanzerhalt, Blütenresistenz und geeignete Kristallisation zu unterstützen. Die Kategorie hat anspruchsvolle funktionale Anforderungen, da sie dort eingesetzt wird, wo schokoladenähnliche Leistung wichtig ist. Untersuchungen ergaben, dass die enzymatische Umesterung von Palmstearin- und Reiskleieölmischungen die Kristallisationseigenschaften verbesserte und relevante Festfettprofile erzeugte. Solche Arbeiten unterstützen die Suche nach neuen Rohstoffkombinationen und Verarbeitungsmethoden. Der Markt für Kakaobutter-Alternativen stützt sich auf diesen technischen Fortschritt bei der Entwicklung von Fetten für anspruchsvollere Süßwarenanwendungen.
Füll- und Cremefette werden voraussichtlich bis 2032 mit einer CAGR von 7,83 % wachsen. Gefüllte Süßwaren, Waffeln, Cremekekse, Pralinen und Produkte mit weicher Füllung unterstützen diese Nachfrage. Diese Verwendungen können Fettsysteme tolerieren, die die Kakaobutterkristallisation nicht vollständig replizieren. Das schafft einen breiteren Formulierungspool als Oberflächenüberzugs- oder Formgebungsanwendungen. Die Erweiterung von Cargill in Port Klang umfasst Spezialfette für Füllungen und Schokoladenaufstriche. Das Funktionalitätssegment ist daher gut auf die Expansion von gefüllten und cremigen Produkten ausgerichtet.
Notiz: Segmentanteile aller einzelnen Segmente sind nach dem Berichtskauf verfügbar
Geografische Analyse
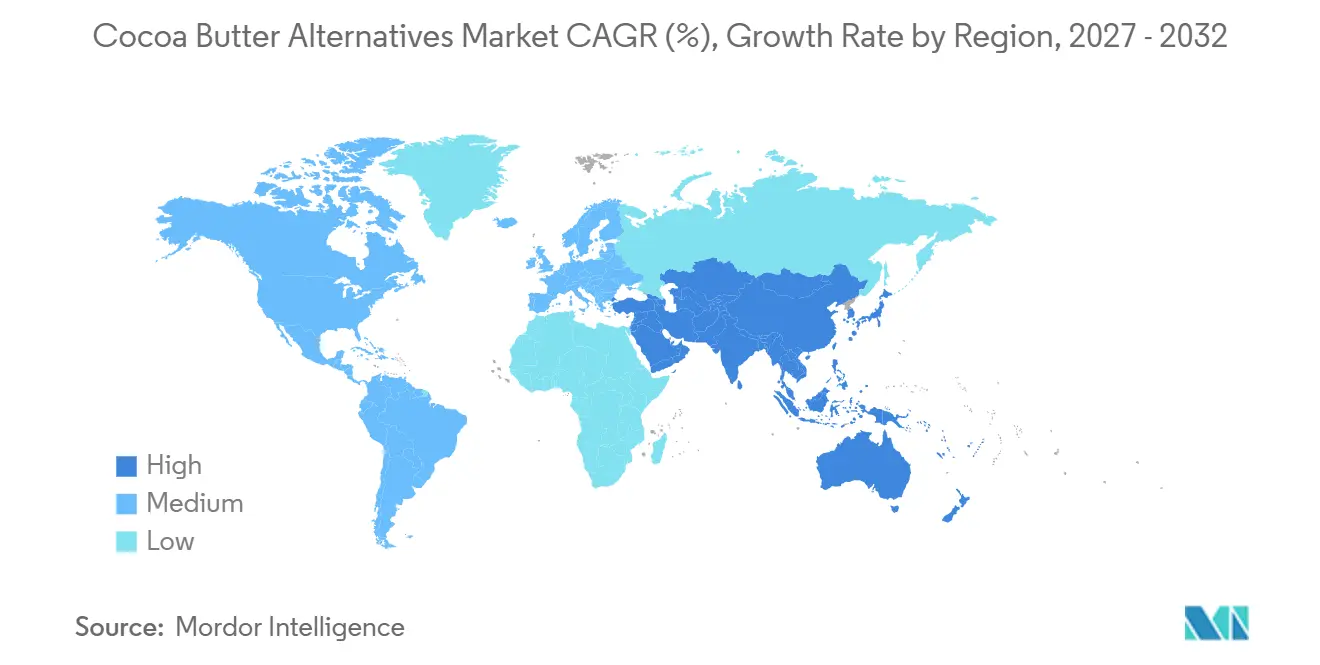
Europa hielt im Jahr 2026 einen Marktanteil von 33,76 % am Markt für Kakaobutter-Alternativen. Die Region verbindet eine große Süßwarenherstellungsbasis mit etablierten Standards, die die Formulierung von Kakaobutter-Äquivalenten prägen. Deutschland, Frankreich, die Niederlande und das Vereinigte Königreich sind wichtige Nachfragezentren für Spezialfette. Ihre Hersteller nutzen vertikal integrierte Lieferketten und technische Produktspezifikationen. Der Markt für Kakaobutter-Alternativen in Europa wird durch die Notwendigkeit geprägt, Produktleistung, Rückverfolgbarkeit und regulatorische Compliance in Einklang zu bringen. CEN-CENELEC identifiziert Schokoladenstandards als Teil des regionalen Rahmens für die Verwendung von Kakaobutter-Äquivalenten.
Asien-Pazifik wird voraussichtlich bis 2032 mit einer CAGR von 8,03 % wachsen. Indonesien und Malaysia sind zentral für die Verarbeitung von Palmöl und Palmkernöl. Ihre Verarbeitungsbasis unterstützt die Fraktionierung und Versorgung mit Spezialfett-Einsatzstoffen. Die regionale Nachfrage profitiert auch vom Wachstum erschwinglicher Süßwaren- und Compound-Überzugsformate. Cargill wählte Port Klang für eine Spezialfett-Erweiterung, die Kunden in den Bereichen Schokolade, Backwaren, Milchprodukte und Füllungen bedienen wird. Der Markt für Kakaobutter-Alternativen in der Region profitiert von der Nähe zu Rohstoffen und Investitionen in die wertschöpfende Verarbeitung[3].
Nordamerika ist ein stabiles Nachfragegebiet für Compound- und schokoladengeschmackige Produkte. Produktkennzeichnungen beeinflussen, wie Hersteller Produkte mit Nicht-Kakao-Fetten präsentieren. Südamerika ist eine aufstrebende Nachfrageregion, in der die lokale Süßwarenproduktion kosteneffiziente, temperierungsfreie Fettsysteme verwendet. Der Nahe Osten und Afrika haben unterschiedliche Rollen in Nachfrage und Angebot. Der Golf-Kooperationsrat ist ein Premium-Schokoladenimportgebiet, während Westafrika für die Shea-Versorgung, die in Kakaobutter-Äquivalenten verwendet wird, wichtig bleibt. Diese regionalen Muster bieten dem Markt für Kakaobutter-Alternativen sowohl Beschaffungs- als auch Endverbrauchsmöglichkeiten.
Wettbewerbslandschaft
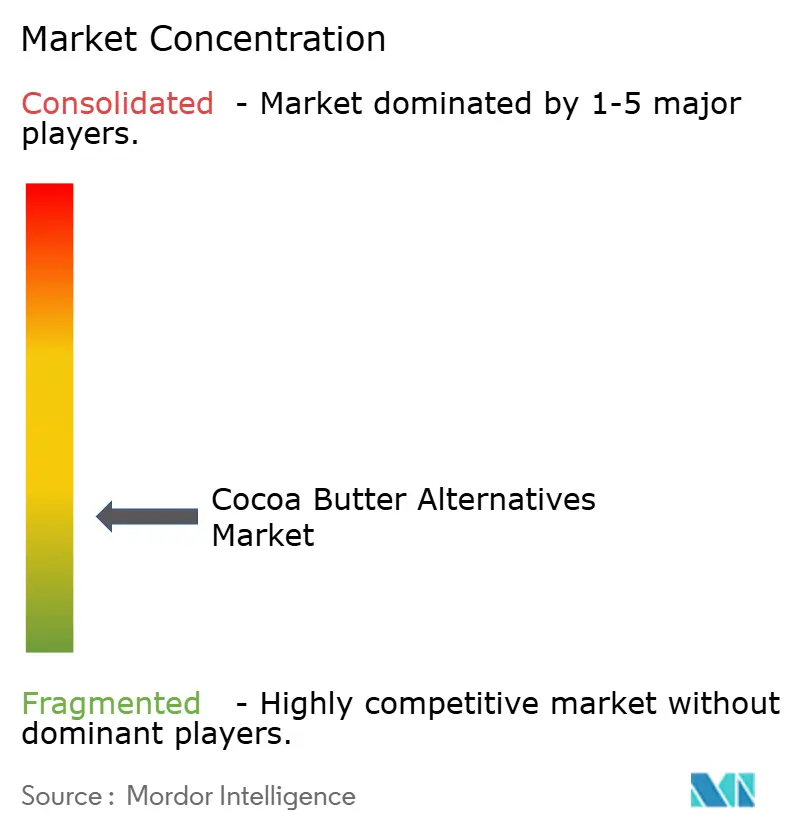
Der Markt für Kakaobutter-Alternativen ist mäßig konzentriert, da AAK, Cargill, Bunge und Fuji Oil über erhebliche Spezialfett-Verarbeitungskapazitäten verfügen. Es wird kein kombinierter Marktanteil für führende Lieferanten angegeben, sodass ein Score auf Basis verifizierter Konzentrationsgrenzwerte ohne Schätzung nicht zugewiesen werden kann. Der Wettbewerb konzentriert sich auf den Zugang zu Rohstoffen, die Palmfraktionierungskapazität, die Produktleistung und den Anwendungssupport. Lieferanten konkurrieren auch bei nicht hydrierten Optionen, transfettarmen Formulierungen und verantwortungsvoller Beschaffung. AAK und Cargill haben beide kapazitätsbezogene Investitionen in Malaysia getätigt. Diese Maßnahmen unterstreichen die Bedeutung der integrierten Produktion in der Nähe wichtiger Spezialfett-Rohstoffe.
AAK gab im Oktober 2025 ein Gemeinschaftsunternehmen mit Kuala Lumpur Kepong Berhad bekannt, um NURA Specialty Oils and Fats in Pasir Gudang, Malaysia, zu gründen. Das Projekt soll die Versorgung mit Kakaobutter-Äquivalent-Rohstoffen stärken. Im Oktober 2026 gab AAK den ersten kommerziellen Einsatz seiner patentierten Trocken-Fraktionierungstechnologie bei NURA bekannt. Das Unternehmen erklärte, die Technologie soll Investitionsausgaben, Betriebskosten und CO2e-Emissionen reduzieren. Cargill erweiterte seine Anlage in Port Klang im März 2026, um sein globales Spezialfett-Portfolio zu vergrößern. Diese Schritte zeigen, dass Wettbewerbsstrategien auf Kapazität, Prozesskontrolle und zuverlässige Spezialfettversorgung ausgerichtet sind.
Neue Technologien beeinflussen auch die langfristige Position etablierter Lieferanten. Enzymatische Umesterung kann die Produktion strukturierter Lipide für Süßwarenanwendungen verbessern. Fermentationsbasierte Fette werden als weiterer Weg zu spezialisierten Lipidzutaten evaluiert. Valio gab im Januar 2025 eine Forschungs- und Entwicklungskooperation mit Melt&Marble bekannt, um mikrobiell produzierte Fette für pflanzenbasierte Lebensmittel zu entwickeln. Solche Ansätze bleiben von der konventionellen Spezialfettverarbeitung verschieden, sind aber für die zukünftige Versorgungslandschaft relevant. Führende Hersteller werden ihre Position voraussichtlich durch eine Kombination aus Rohstoffbeschaffung, technischer Formulierungskompetenz und Investitionen in neue Fetttechnologien behaupten.
Marktführer der Branche für Kakaobutter-Alternativen
-
AAK AB
-
Cargill, Incorporated
-
Bunge Global SA
-
Fuji Oil Holdings Inc.
-
Olam International Limited
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert
Jüngste Branchenentwicklungen
- Oktober 2026: AAK AB brachte seine patentierte Trocken-Fraktionierungstechnologie zum ersten kommerziellen Einsatz bei NURA Specialty Oils and Fats, einem Gemeinschaftsunternehmen mit Kuala Lumpur Kepong Berhad (KLK) in Malaysia. Die Technologie ist darauf ausgelegt, Spezial-Palm-Mittelfraktionen herzustellen, die in Kakaobutter-Äquivalenten verwendet werden, mit dem Potenzial, Verarbeitungskosten und Kohlenstoffemissionen zu reduzieren und gleichzeitig die Zutatenqualität zu erhalten.
- September 2026: AAK AB und Kuala Lumpur Kepong Berhad (KLK): Spatenstich für eine Spezial-Palmfraktionenanlage in Pasir Gudang, Malaysia, durch ihr NURA-Gemeinschaftsunternehmen. Die Anlage soll AAKs Zugang zu hochreinen Rohstoffen für Kakaobutter-Äquivalente stärken, die Rückverfolgbarkeit verbessern und die Lieferkettenresilienz erhöhen, mit geplantem Produktionshochlauf ab 2028.
- September 2026: C16 Biosciences brachte Palmless auf den Markt, ein Kakaobutter-Äquivalent, das durch Präzisionsfermentation mit einem ölproduzierenden Mikroorganismus hergestellt wird. Die Zutat ist darauf ausgelegt, ein konsistenteres Fettprofil als herkömmliche Kakaobutter zu bieten und das Risiko von Schwankungen zu reduzieren, die mit Anbauregionen, Erntezeiten und landwirtschaftlichen Versorgungsbedingungen verbunden sind.
Umfang des globalen Marktberichts für Kakaobutter-Alternativen
Der Markt für Kakaobutter-Alternativen bezieht sich auf die Produktion und den Verkauf von Pflanzenfetten und Spezialfettmischungen, die zur teilweisen oder vollständigen Ersetzung von Kakaobutter in Schokolade, Süßwaren, Backwaren und anderen Lebensmittelanwendungen verwendet werden. Der Markt für Kakaobutter-Alternativen ist nach Produkttyp, Anwendung, Funktionalität und Geografie segmentiert. Nach Produkttyp ist der Markt in Kakaobutter-Äquivalente (CBEs), Kakaobutter-Ersatzstoffe (CBRs) und Kakaobutter-Substitute (CBSs) segmentiert. Nach Anwendung ist der Markt in Lebensmittel und Getränke, Kosmetik und Körperpflege, Pharmazeutika und andere Anwendungen segmentiert. Nach Funktionalität ist der Markt in schokoladenkompatible Fette, Compound-Überzugsfette, Füll- und Cremefette sowie Back- und Keksfette segmentiert. Nach Geografie ist der Markt in Nordamerika, Europa, Asien-Pazifik, Südamerika sowie Naher Osten und Afrika segmentiert. Für jedes Segment wurden Marktgröße und Prognosen in Wertangaben (Milliarden USD) erstellt.
| Kakaobutter-Äquivalente (CBEs) |
| Kakaobutter-Ersatzstoffe (CBRs) |
| Kakaobutter-Substitute (CBSs) |
| Lebensmittel und Getränke | Süßwaren |
| Backwaren | |
| Milchprodukte und Tiefkühlnachspeisen | |
| Funktionelle Lebensmittel und Getränke | |
| Kosmetik und Körperpflege | |
| Pharmazeutika | |
| Sonstige Anwendungen |
| Schokoladenkompatible Fette |
| Compound-Überzugsfette |
| Füll- und Cremefette |
| Back- und Keksfette |
| Nordamerika | Vereinigte Staaten |
| Kanada | |
| Mexiko | |
| Übriges Nordamerika | |
| Europa | Vereinigtes Königreich |
| Deutschland | |
| Frankreich | |
| Italien | |
| Spanien | |
| Niederlande | |
| Polen | |
| Übriges Europa | |
| Asien-Pazifik | China |
| Indien | |
| Japan | |
| Australien | |
| Südkorea | |
| Übriger Asien-Pazifik-Raum | |
| Südamerika | Brasilien |
| Argentinien | |
| Kolumbien | |
| Übriges Südamerika | |
| Naher Osten und Afrika | Südafrika |
| Saudi-Arabien | |
| Vereinigte Arabische Emirate | |
| Ägypten | |
| Türkei | |
| Übriger Naher Osten und Afrika |
| Nach Produkttyp | Kakaobutter-Äquivalente (CBEs) | |
| Kakaobutter-Ersatzstoffe (CBRs) | ||
| Kakaobutter-Substitute (CBSs) | ||
| Nach Anwendung | Lebensmittel und Getränke | Süßwaren |
| Backwaren | ||
| Milchprodukte und Tiefkühlnachspeisen | ||
| Funktionelle Lebensmittel und Getränke | ||
| Kosmetik und Körperpflege | ||
| Pharmazeutika | ||
| Sonstige Anwendungen | ||
| Nach Funktionalität | Schokoladenkompatible Fette | |
| Compound-Überzugsfette | ||
| Füll- und Cremefette | ||
| Back- und Keksfette | ||
| Nach Geografie | Nordamerika | Vereinigte Staaten |
| Kanada | ||
| Mexiko | ||
| Übriges Nordamerika | ||
| Europa | Vereinigtes Königreich | |
| Deutschland | ||
| Frankreich | ||
| Italien | ||
| Spanien | ||
| Niederlande | ||
| Polen | ||
| Übriges Europa | ||
| Asien-Pazifik | China | |
| Indien | ||
| Japan | ||
| Australien | ||
| Südkorea | ||
| Übriger Asien-Pazifik-Raum | ||
| Südamerika | Brasilien | |
| Argentinien | ||
| Kolumbien | ||
| Übriges Südamerika | ||
| Naher Osten und Afrika | Südafrika | |
| Saudi-Arabien | ||
| Vereinigte Arabische Emirate | ||
| Ägypten | ||
| Türkei | ||
| Übriger Naher Osten und Afrika | ||
Im Bericht beantwortete Schlüsselfragen
Wie hoch ist die prognostizierte Wachstumsrate für Kakaobutter-Alternativen?
Der Markt für Kakaobutter-Alternativen wird voraussichtlich von 2027 bis 2032 mit einer CAGR von 6,97 % wachsen. Er steigt von 2,34 Milliarden USD im Jahr 2026 auf 3,46 Milliarden USD bis 2032.
Welche Produktkategorie führt bei Kakaobutter-Alternativen?
Kakaobutter-Äquivalente führen nach Produkttyp mit einem Anteil von 43,15 % im Jahr 2026. Ihre Kompatibilität mit Kakaobutter macht sie nützlich, wo eine enge Produktleistung erforderlich ist.
Warum wachsen Kakaobutter-Substitute schnell?
Kakaobutter-Substitute werden voraussichtlich mit einer CAGR von 7,81 % wachsen, da Compound-Systeme die Temperierung vermeiden und eine kosteneffiziente Produktion unterstützen können. Sie sind besonders relevant für hochvolumige Überzüge und zugängliche Süßwarenformate.
Welche Anwendung verwendet die meisten Kakaobutter-Alternativen?
Lebensmittel und Getränke ist die größte Anwendung mit einem Anteil von 69,31 % im Jahr 2026. Süßwaren, Backwarenüberzüge, gefüllte Produkte und cremige Anwendungen unterstützen ihre führende Rolle.
Welche Region wächst am schnellsten bei Kakaobutter-Alternativen?
Asien-Pazifik wird voraussichtlich bis 2032 mit einer CAGR von 8,03 % wachsen. Die Palmverarbeitungskapazität in Indonesien und Malaysia unterstützt die regionale Versorgung und die wertschöpfende Fraktionierung.