
Taille et part du marché des alternatives au beurre de cacao
VUE D’ENSEMBLE DU MARCHÉ
| Période d'étude | 2022 - 2032 |
|---|---|
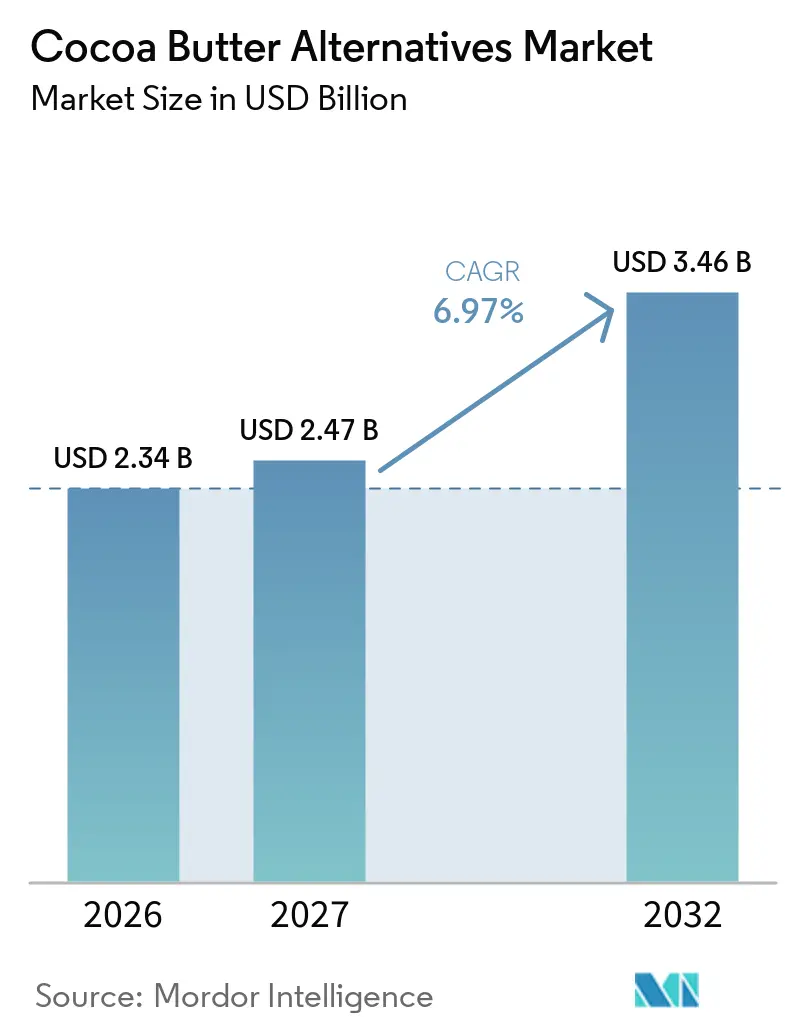
| Taille du Marché (2027) | 2.47 Milliards de dollars |
| Taille du Marché (2032) | 3.46 Milliards de dollars |
| Taux de croissance (2027 - 2032) | 6.97 % |
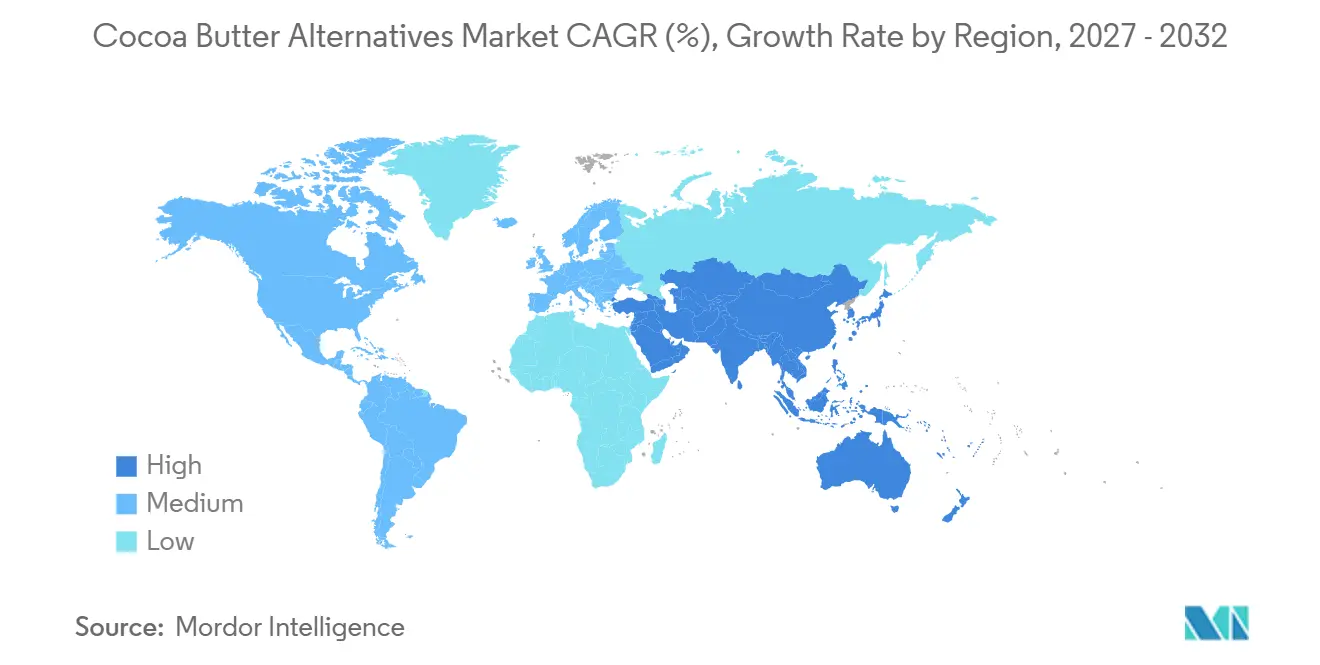
| Marché à la Croissance la Plus Rapide | Asie-Pacifique |
| Plus Grand Marché | Europe |
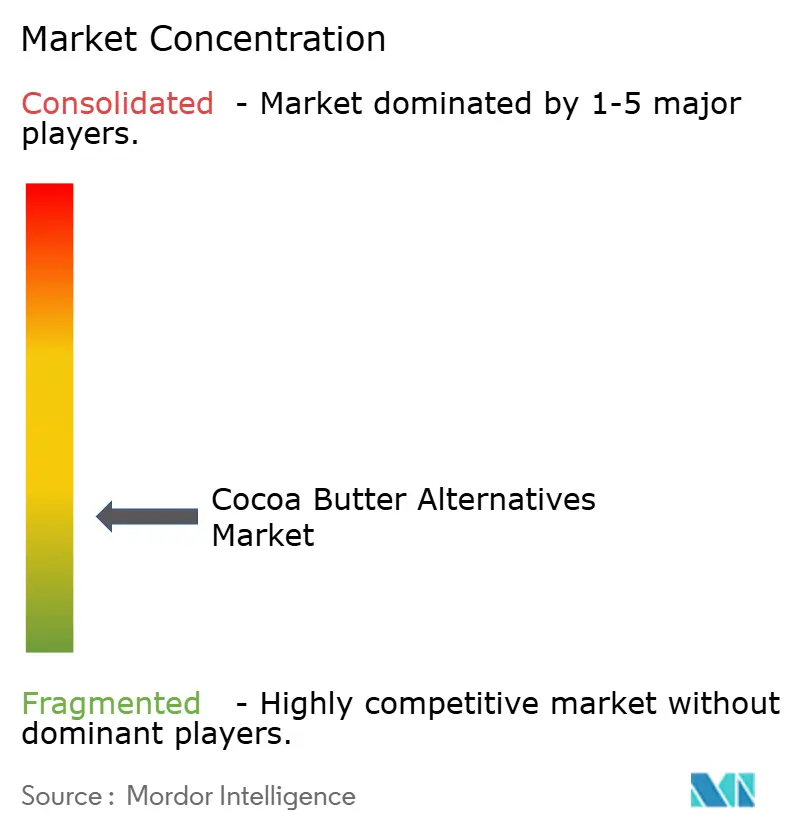
| Concentration du Marché | Faible |
Acteurs majeurs *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier Image © Mordor Intelligence. La réutilisation nécessite une attribution sous CC BY 4.0. | |
Tendances et perspectives du marché mondial des alternatives au beurre de cacao
Analyse de l'impact des moteurs*
| Moteur | (~) % d'impact sur les prévisions de CAGR | Pertinence géographique | Horizon temporel de l'impact |
|---|---|---|---|
| Demande croissante d'alternatives lipidiques économiques dans la fabrication du chocolat | +1.7% | Mondial, concentré dans l'Union européenne et en Amérique du Nord | Court terme (≤ 2 ans) |
| Demande croissante de chocolat composé et d'enrobages de confiserie à base de matières grasses | +1.3% | Mondial, cœur en Asie-Pacifique, extension vers le Moyen-Orient et l'Afrique | Moyen terme (2–4 ans) |
| Expansion des applications des alternatives au beurre de cacao dans les produits de confiserie et de boulangerie | +1.0% | Mondial | Moyen terme (2–4 ans) |
| Utilisation croissante de matières grasses végétales spécialisées dans les cosmétiques et les soins personnels | +0.9% | Europe, Amérique du Nord | Moyen terme (2–4 ans) |
| Avancées dans les technologies de modification et de mélange des matières grasses | +0.8% | Mondial, centres de recherche et développement dans l'Union européenne et en Asie-Pacifique | Long terme (≥ 4 ans) |
| Accent croissant sur l'approvisionnement durable et diversifié en matières grasses alternatives | +0.7% | Cœur dans l'Union européenne, extension vers l'Asie du Sud-Est et l'Afrique de l'Ouest | Long terme (≥ 4 ans) |
| Source: Mordor Intelligence | |||
Demande croissante d'alternatives lipidiques économiques dans la fabrication du chocolat
Les coûts du cacao ont incité les fabricants alimentaires à évaluer des matières grasses spécialisées susceptibles de réduire leur exposition aux prix du beurre de cacao. Le marché des alternatives au beurre de cacao bénéficie de l'adoption de modifications de recettes sur les lignes de production existantes. Cargill a indiqué qu'elle avait étendu sa capacité de production de matières grasses spécialisées à Port Klang, en Malaisie, pour servir les applications chocolat, boulangerie, produits laitiers et fourrages. L'entreprise a identifié les équivalents du beurre de cacao et les substituts du beurre de cacao à faible teneur en acides gras trans parmi les produits soutenus par cette expansion[1]. La reformulation peut rester en place une fois que les fabricants ont achevé la validation des lignes, l'approbation des fournisseurs et les mises à jour des emballages. La demande qui en résulte favorise les matières grasses offrant des performances de traitement prévisibles tout en réduisant les coûts de formulation.
Demande croissante de chocolat composé et d'enrobages de confiserie à base de matières grasses
Les enrobages composés utilisent des matières grasses végétales à la place du beurre de cacao et peuvent servir les produits de boulangerie, de snacking et de confiserie. Cette voie est importante pour le marché des alternatives au beurre de cacao car elle permet une utilisation plus large des substituts et des remplaçants du beurre de cacao là où une désignation chocolat n'est pas requise. AAK a introduit sa gamme Cebes 2900 NH pour les enrobages composés à base d'huiles de palmiste et de palme. L'entreprise a décrit cette gamme comme non hydrogénée et conçue pour la résistance au blanchiment, la cristallisation rapide et le traitement sans tempérage. Ces caractéristiques opérationnelles peuvent améliorer le débit pour les producteurs de produits enrobés à grand volume. Les systèmes composés aident également les fournisseurs à répondre à la demande de formats de confiserie accessibles sur les marchés sensibles aux prix.
Expansion des applications des alternatives au beurre de cacao dans les produits de confiserie et de boulangerie
Le marché des alternatives au beurre de cacao s'étend au-delà des enrobages de surface vers les fourrages, les glaçages, les biscuits et les produits de boulangerie à base de crème. Ces applications peuvent accepter une gamme plus large de profils lipidiques que le chocolat moulé ou enrobé. Des recherches sur l'huile de graine de sal ont montré que les équivalents du beurre de cacao dérivés de l'huile de mahua pouvaient être utilisés dans le chocolat composé noir à des niveaux d'incorporation allant jusqu'à 20 % sans blanchiment ni compromis de texture signalés. Une étude distincte a décrit un processus d'interestérification enzymatique en 2 étapes pour la production de StOSt de haute pureté, un triacylglycérol important pour les performances des équivalents du beurre de cacao. Ces résultats soutiennent la poursuite des travaux sur les matières premières et les lipides structurés pouvant répondre aux besoins spécifiques de transformation alimentaire. Ils élargissent également l'ensemble des options de formulation disponibles pour les fabricants de produits de boulangerie et de confiserie.
Utilisation croissante de matières grasses végétales spécialisées dans les cosmétiques et les soins personnels
Les cosmétiques et les soins personnels connaissent une demande croissante d'émollients d'origine végétale fabriqués à partir d'huiles et de beurres végétaux. Le marché des alternatives au beurre de cacao est lié à cette demande car plusieurs matières premières de matières grasses spécialisées peuvent servir à la fois les applications alimentaires et les soins personnels. Une revue de 2025 a examiné les applications de l'huile de coton dans les soins de la peau et les soins personnels, notamment sa composition en acides gras et son utilisation fonctionnelle dans les formulations[2]. Des recherches sur les huiles de Rosacées ont également décrit des applications cosmétiques pour des huiles telles que le noyau d'abricot et l'églantier. La double utilisation peut intensifier la concurrence pour certaines matières premières d'origine végétale, les acheteurs du secteur alimentaire et des soins personnels recherchant des matériaux similaires. Cela soutient les efforts des fournisseurs pour sécuriser les volumes de matières grasses spécialisées et élargir leur portefeuille à travers les applications.
Analyse de l'impact des freins*
| Frein | (~) % d'impact sur les prévisions de CAGR | Pertinence géographique | Horizon temporel de l'impact |
|---|---|---|---|
| Restrictions réglementaires sur les alternatives au beurre de cacao dans les produits chocolatés | -0.9% | Union européenne, Royaume-Uni, Amérique du Nord | Moyen terme (2–4 ans) |
| Préférence des consommateurs pour le chocolat authentique à base de beurre de cacao | -0.6% | Union européenne, Amérique du Nord, segments premium à l'échelle mondiale | Long terme (≥ 4 ans) |
| Défis de compatibilité fonctionnelle entre le beurre de cacao et certaines matières grasses alternatives | -0.4% | Mondial | Moyen terme (2–4 ans) |
| Volatilité des prix et incertitude d'approvisionnement en matières premières de matières grasses alternatives | -0.6% | Asie-Pacifique, Mondial | Court terme (≤ 2 ans) |
| Source: Mordor Intelligence | |||
Défis de compatibilité fonctionnelle entre le beurre de cacao et certaines matières grasses alternatives
Toutes les matières grasses alternatives ne peuvent pas reproduire le comportement de fusion, le brillant, le croquant et le profil de cristallisation du beurre de cacao. Cela limite leur utilisation dans les applications qui nécessitent une similarité sensorielle et fonctionnelle étroite avec le chocolat conventionnel. Le marché des alternatives au beurre de cacao doit donc faire correspondre la sélection des produits avec les exigences de traitement et de performance de chaque application. La revue systématique des formulations de chocolat de couverture a révélé que les alternatives au beurre de cacao créent des défis liés à la cristallisation et aux caractéristiques sensorielles. Les équivalents du beurre de cacao sont plus adaptés là où une plus grande compatibilité est nécessaire. Les substituts et les remplaçants du beurre de cacao sont plus souvent utilisés là où les enrobages composés, les fourrages ou d'autres formats permettent une plus grande flexibilité de formulation.
Volatilité des prix et incertitude d'approvisionnement en matières premières de matières grasses alternatives
Les matières premières de matières grasses alternatives peuvent connaître des variations de prix et d'approvisionnement qui affectent l'avantage de coût par rapport au beurre de cacao. Les fractions de palme, le karité et d'autres intrants dépendent de la production agricole, de la capacité de transformation et des chaînes d'approvisionnement régionales. Le marché des alternatives au beurre de cacao peut être affecté lorsque ces intrants deviennent moins disponibles ou plus coûteux. Les entreprises disposant d'une capacité de fractionnement intégrée peuvent mieux coordonner l'offre avec la demande de matières grasses spécialisées. L'expansion de Port Klang par Cargill ajoute une capacité de production pour les équivalents du beurre de cacao, les remplaçants du beurre de cacao à faible teneur en acides gras trans et les matières grasses pour plusieurs applications alimentaires. Une plus grande capacité de traitement peut soutenir la disponibilité des produits, bien qu'elle ne supprime pas l'incertitude liée aux matières premières.
*Nos prévisions considèrent les impacts des moteurs et des contraintes comme directionnels et non additifs. Les prévisions d'impact reflètent la croissance de référence, les effets de composition et les interactions entre variables.
Analyse des segments
Par type de produit : les équivalents soutiennent la compatibilité avec le chocolat et les substituts mènent la croissance
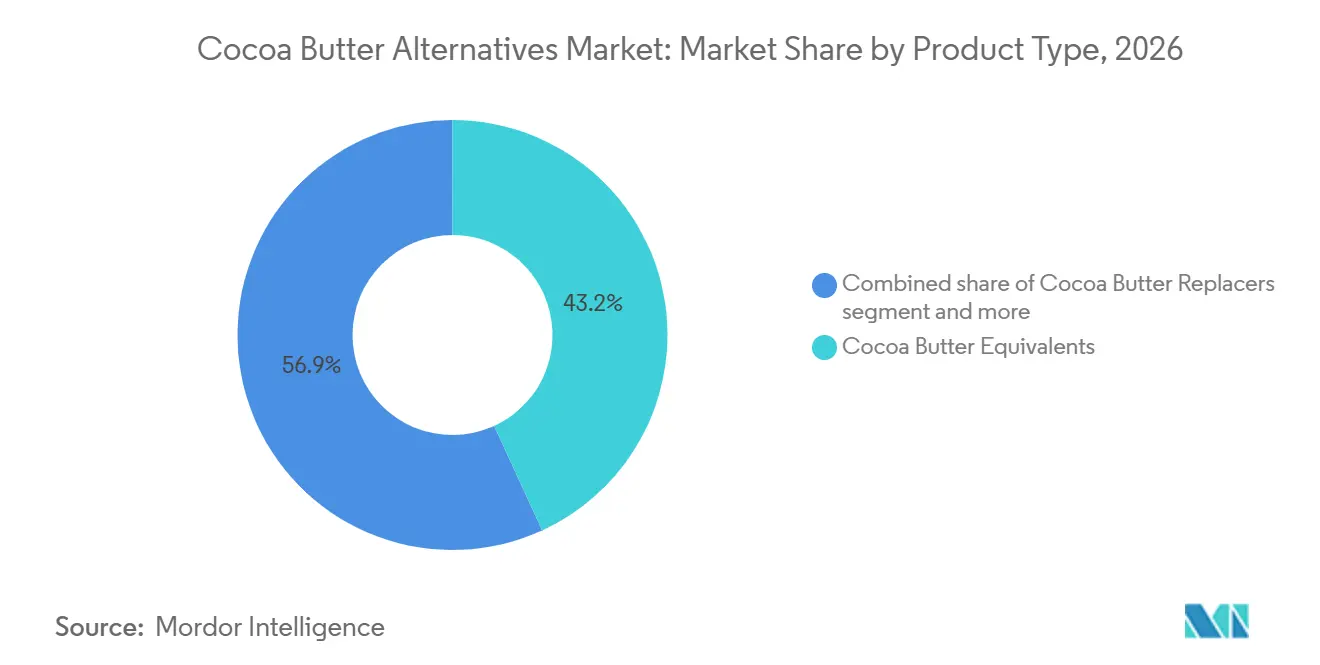
Les équivalents du beurre de cacao détenaient 43,15 % de la part du marché des alternatives au beurre de cacao en 2026. Leur position reflète leur compatibilité avec le profil triacylglycérol et le comportement de cristallisation du beurre de cacao. Les équivalents du beurre de cacao peuvent être fabriqués à partir de karité, d'illipé, de noyau de mangue, de graisse de sal et de fractions moyennes de palme. Cette compatibilité soutient les produits nécessitant un système lipidique plus proche du beurre de cacao. Les normes relatives aux équivalents du beurre de cacao restent pertinentes pour le développement de produits et le contrôle de la qualité. Le marché des alternatives au beurre de cacao continue d'utiliser ces produits là où les exigences de performance de formulation et liées au chocolat sont particulièrement importantes.
Les substituts du beurre de cacao devraient croître à un CAGR de 7,81 % jusqu'en 2032. Leur avantage provient de leur utilisation dans des systèmes composés qui ne nécessitent pas de tempérage. Les remplaçants du beurre de cacao occupent une position intermédiaire car ils offrent une compatibilité partielle et une flexibilité pour certaines recettes. Les produits non hydrogénés deviennent de plus en plus importants à mesure que les fabricants recherchent des étiquettes acceptables et des performances fonctionnelles. Le Cebes 2900 NH d'AAK a été introduit comme une matière grasse d'enrobage composé non hydrogénée avec une cristallisation rapide et une résistance au blanchiment. La catégorie de produits combine donc la gestion des coûts avec l'efficacité de traitement dans les applications de chocolat composé.

Par application : l'alimentation et les boissons dominent tandis que les cosmétiques et les soins personnels s'accélèrent
L'alimentation et les boissons représentaient 69,31 % de la taille du marché des alternatives au beurre de cacao en 2026. La confiserie reste le principal débouché à travers le chocolat composé, les produits enrobés, les enrobages de boulangerie et les confiseries fourrées. Les enrobages de biscuits, de cookies et de barres de céréales soutiennent l'utilisation là où une désignation composée est acceptable. Les fourrages et glaçages de boulangerie élargissent également la demande car leurs exigences en matières grasses peuvent être moins strictes. L'expansion de Port Klang par Cargill comprend des matières grasses pour le chocolat, la boulangerie, les produits laitiers et les applications de fourrage. Le segment alimentation et boissons offre aux fournisseurs plusieurs voies pour servir les clients ayant des besoins différents en matière de traitement et d'étiquetage.
Les cosmétiques et les soins personnels devraient croître à un CAGR de 7,55 % jusqu'en 2032. Cette utilisation s'appuie sur la demande de matériaux d'origine végétale dans les formulations de soins de la peau et de soins personnels. Les beurres et huiles végétaux peuvent fonctionner comme émollients dans les produits qui privilégient les intrants d'origine végétale. Des recherches sur les huiles de Rosacées ont identifié un potentiel cosmétique pour certaines huiles végétales, notamment le noyau d'abricot et l'églantier. Le segment partage une partie de son pool de matières premières avec les applications alimentaires. Ce chevauchement accroît l'importance de la disponibilité des matières premières et de la gestion du portefeuille pour les fournisseurs de matières grasses spécialisées.
Par fonctionnalité : les matières grasses compatibles avec le chocolat dominent et les matières grasses pour fourrages et crèmes se développent rapidement
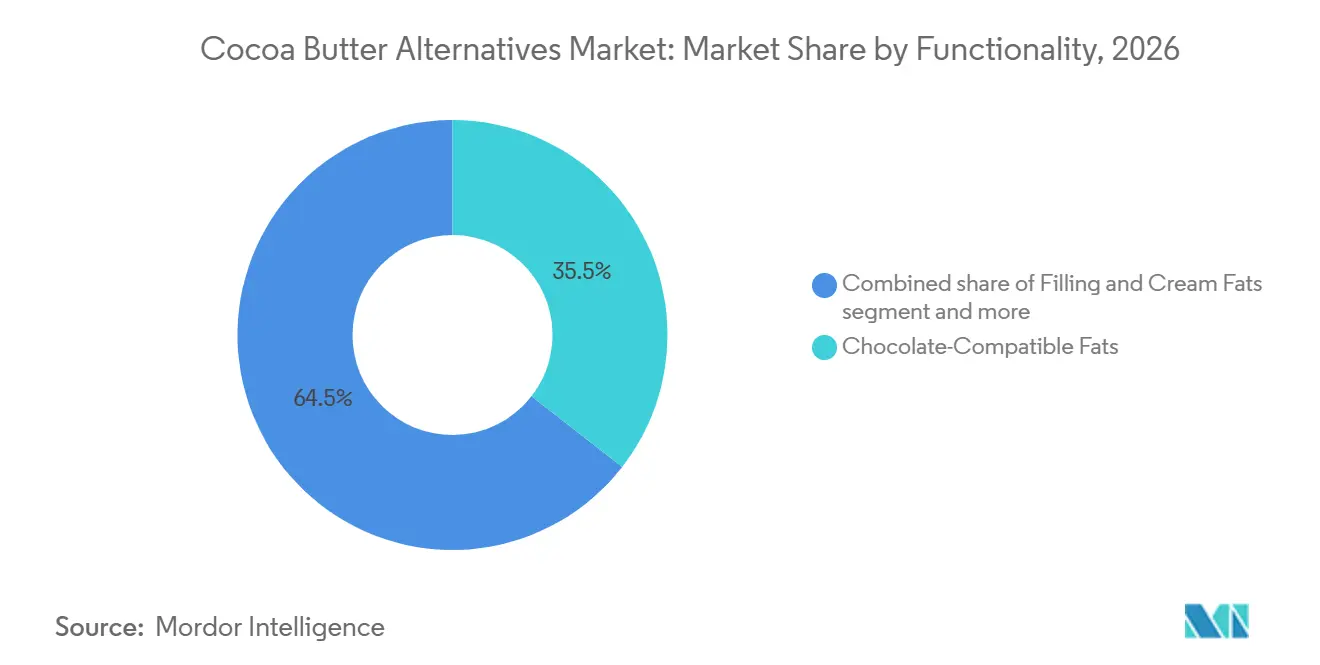
Les matières grasses compatibles avec le chocolat détenaient une part de segment de 35,51 % en 2026. Ces produits sont conçus pour soutenir le comportement de fusion, la rétention du brillant, la résistance au blanchiment et une cristallisation appropriée. La catégorie a des exigences fonctionnelles exigeantes car elle est utilisée là où des performances similaires au chocolat sont importantes. Des recherches ont montré que l'interestérification enzymatique de mélanges de stéarine de palme et d'huile de son de riz améliorait les propriétés de cristallisation et générait des profils de matières grasses solides pertinents. Ces travaux soutiennent la recherche de nouvelles combinaisons de matières premières et de méthodes de traitement. Le marché des alternatives au beurre de cacao s'appuie sur ces progrès techniques lors du développement de matières grasses pour des utilisations de confiserie plus exigeantes.
Les matières grasses pour fourrages et crèmes devraient croître à un CAGR de 7,83 % jusqu'en 2032. Les confiseries fourrées, les gaufrettes, les biscuits à la crème, les pralines et les produits à cœur mou soutiennent cette demande. Ces utilisations peuvent tolérer des systèmes lipidiques qui ne reproduisent pas entièrement la cristallisation du beurre de cacao. Cela crée un pool de formulation plus large que les applications d'enrobage de surface ou de moulage. L'expansion de Port Klang par Cargill comprend des matières grasses spécialisées pour les fourrages et les pâtes à tartiner au chocolat. Le segment de fonctionnalité est donc bien aligné avec l'expansion des produits fourrés et à base de crème.
Analyse géographique
L'Europe détenait 33,76 % de la part du marché des alternatives au beurre de cacao en 2026. La région combine une grande base de fabrication de confiserie avec des normes établies qui façonnent la formulation des équivalents du beurre de cacao. L'Allemagne, la France, les Pays-Bas et le Royaume-Uni sont d'importants centres de demande pour les matières grasses spécialisées. Leurs fabricants utilisent des chaînes d'approvisionnement verticalement intégrées et des spécifications techniques de produits. Le marché des alternatives au beurre de cacao en Europe est façonné par la nécessité d'équilibrer les performances des produits, la traçabilité et la conformité réglementaire. CEN-CENELEC identifie les normes chocolat comme faisant partie du cadre régional pour l'utilisation des équivalents du beurre de cacao.
L'Asie-Pacifique devrait croître à un CAGR de 8,03 % jusqu'en 2032. L'Indonésie et la Malaisie sont au cœur du traitement de l'huile de palme et de l'huile de palmiste. Leur base de traitement soutient le fractionnement et l'approvisionnement en intrants de matières grasses spécialisées. La demande régionale bénéficie également de la croissance des formats de confiserie abordables et d'enrobage composé. Cargill a sélectionné Port Klang pour une expansion de matières grasses spécialisées qui servira les clients dans les applications chocolat, boulangerie, produits laitiers et fourrages. Le marché des alternatives au beurre de cacao dans la région bénéficie de la proximité des matières premières et des investissements dans la transformation à valeur ajoutée[3].
L'Amérique du Nord est une zone de demande stable pour les produits composés et aromatisés au chocolat. Les étiquettes des produits influencent la manière dont les fabricants présentent les produits contenant des matières grasses non issues du cacao. L'Amérique du Sud est une région de demande émergente où la production locale de confiserie utilise des systèmes lipidiques économiques sans tempérage. Le Moyen-Orient et l'Afrique jouent des rôles distincts dans la demande et l'offre. Le Conseil de coopération du Golfe est une zone d'importation de chocolat haut de gamme, tandis que l'Afrique de l'Ouest reste importante pour l'approvisionnement en karité utilisé dans les équivalents du beurre de cacao. Ces tendances régionales offrent au marché des alternatives au beurre de cacao des opportunités tant en matière d'approvisionnement que d'utilisation finale.
Paysage concurrentiel
Le marché des alternatives au beurre de cacao est modérément concentré car AAK, Cargill, Bunge et Fuji Oil disposent d'une capacité substantielle de traitement de matières grasses spécialisées. Aucun chiffre combiné de part de marché pour les principaux fournisseurs n'est fourni, de sorte qu'un score basé sur des seuils de concentration vérifiés ne peut être attribué sans estimation. La concurrence est centrée sur l'accès aux matières premières, la capacité de fractionnement du palme, les performances des produits et le soutien aux applications. Les fournisseurs se concurrencent également sur les options non hydrogénées, les formulations à faible teneur en acides gras trans et l'approvisionnement responsable. AAK et Cargill ont toutes deux réalisé des investissements liés à la capacité en Malaisie. Ces actions renforcent l'importance d'une production intégrée à proximité des principales matières premières de matières grasses spécialisées.
AAK a annoncé une coentreprise avec Kuala Lumpur Kepong Berhad en octobre 2025 pour former NURA Specialty Oils and Fats à Pasir Gudang, en Malaisie. Le projet vise à renforcer l'approvisionnement en matières premières pour les équivalents du beurre de cacao. En octobre 2026, AAK a annoncé le premier déploiement commercial de sa technologie brevetée de fractionnement à sec chez NURA. L'entreprise a indiqué que la technologie vise à réduire les dépenses d'investissement, les coûts d'exploitation et les émissions de CO2e. Cargill a étendu son installation de Port Klang en mars 2026 pour accroître son portefeuille mondial de matières grasses spécialisées. Ces mouvements montrent que les stratégies concurrentielles sont axées sur la capacité, le contrôle des procédés et un approvisionnement fiable en matières grasses spécialisées.
Les nouvelles technologies influencent également la position à long terme des fournisseurs établis. L'interestérification enzymatique peut améliorer la production de lipides structurés pour les applications de confiserie. Les matières grasses produites par fermentation sont évaluées comme une autre voie vers des ingrédients lipidiques spécialisés. Valio a annoncé une collaboration de recherche et développement avec Melt&Marble en janvier 2025 pour développer des matières grasses produites par voie microbienne pour les aliments d'origine végétale. Ces approches restent distinctes du traitement conventionnel des matières grasses spécialisées mais sont pertinentes pour le futur paysage d'approvisionnement. Les producteurs leaders sont susceptibles de maintenir leur position grâce à une combinaison d'approvisionnement en matières premières, de capacité de formulation technique et d'investissement dans de nouvelles technologies lipidiques.
Leaders du secteur des alternatives au beurre de cacao
-
AAK AB
-
Cargill, Incorporated
-
Bunge Global SA
-
Fuji Oil Holdings Inc.
-
Olam International Limited
- *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier
Développements récents dans le secteur
- Octobre 2026 : AAK AB a fait progresser sa technologie brevetée de fractionnement à sec vers son premier déploiement commercial chez NURA Specialty Oils and Fats, une coentreprise avec Kuala Lumpur Kepong Berhad (KLK) en Malaisie. La technologie est conçue pour produire des fractions moyennes de palme spécialisées utilisées dans les équivalents du beurre de cacao, avec le potentiel de réduire les coûts de traitement et les émissions de carbone tout en maintenant la qualité des ingrédients.
- Septembre 2026 : AAK AB et Kuala Lumpur Kepong Berhad (KLK) ont posé la première pierre d'une usine de fractions de palme spécialisées à Pasir Gudang, en Malaisie, dans le cadre de leur coentreprise NURA. L'installation devrait renforcer l'accès d'AAK à des matières premières de haute pureté utilisées dans les équivalents du beurre de cacao, améliorer la traçabilité et renforcer la résilience de la chaîne d'approvisionnement, avec une montée en puissance de la production prévue à partir de 2028.
- Septembre 2026 : C16 Biosciences a lancé Palmless, un équivalent du beurre de cacao produit par fermentation de précision à l'aide d'un micro-organisme producteur d'huile. L'ingrédient est conçu pour fournir un profil lipidique plus cohérent que le beurre de cacao conventionnel, réduisant l'exposition aux variations associées aux régions de culture, aux saisons de récolte et aux conditions d'approvisionnement agricole.
Périmètre du rapport mondial sur le marché des alternatives au beurre de cacao
Le marché des alternatives au beurre de cacao désigne la production et la vente de matières grasses végétales et de mélanges de matières grasses spécialisées utilisés pour remplacer partiellement ou totalement le beurre de cacao dans le chocolat, la confiserie, la boulangerie et d'autres applications alimentaires. Le marché des alternatives au beurre de cacao est segmenté par type de produit, application, fonctionnalité et géographie. Sur la base du type de produit, le marché est segmenté en équivalents du beurre de cacao (CBE), remplaçants du beurre de cacao (CBR), substituts du beurre de cacao (CBS). Sur la base de l'application, le marché est segmenté en alimentation et boissons, cosmétiques et soins personnels, produits pharmaceutiques et autres applications. Sur la base de la fonctionnalité, le marché est segmenté en matières grasses compatibles avec le chocolat, matières grasses pour enrobage composé, matières grasses pour fourrages et crèmes, matières grasses pour boulangerie et biscuits. Par géographie, le marché est segmenté en Amérique du Nord, Europe, Asie-Pacifique, Amérique du Sud et Moyen-Orient et Afrique. Pour chaque segment, le dimensionnement et les prévisions du marché ont été réalisés en termes de valeur (milliards USD).
| Équivalents du beurre de cacao (CBE) |
| Remplaçants du beurre de cacao (CBR) |
| Substituts du beurre de cacao (CBS) |
| Alimentation et boissons | Confiserie |
| Produits de boulangerie | |
| Produits laitiers et desserts glacés | |
| Aliments et boissons fonctionnels | |
| Cosmétiques et soins personnels | |
| Produits pharmaceutiques | |
| Autres applications |
| Matières grasses compatibles avec le chocolat |
| Matières grasses pour enrobage composé |
| Matières grasses pour fourrages et crèmes |
| Matières grasses pour boulangerie et biscuits |
| Amérique du Nord | États-Unis |
| Canada | |
| Mexique | |
| Reste de l'Amérique du Nord | |
| Europe | Royaume-Uni |
| Allemagne | |
| France | |
| Italie | |
| Espagne | |
| Pays-Bas | |
| Pologne | |
| Reste de l'Europe | |
| Asie-Pacifique | Chine |
| Inde | |
| Japon | |
| Australie | |
| Corée du Sud | |
| Reste de l'Asie-Pacifique | |
| Amérique du Sud | Brésil |
| Argentine | |
| Colombie | |
| Reste de l'Amérique du Sud | |
| Moyen-Orient et Afrique | Afrique du Sud |
| Arabie saoudite | |
| Émirats arabes unis | |
| Égypte | |
| Türkiye | |
| Reste du Moyen-Orient et de l'Afrique |
| Par type de produit | Équivalents du beurre de cacao (CBE) | |
| Remplaçants du beurre de cacao (CBR) | ||
| Substituts du beurre de cacao (CBS) | ||
| Par application | Alimentation et boissons | Confiserie |
| Produits de boulangerie | ||
| Produits laitiers et desserts glacés | ||
| Aliments et boissons fonctionnels | ||
| Cosmétiques et soins personnels | ||
| Produits pharmaceutiques | ||
| Autres applications | ||
| Par fonctionnalité | Matières grasses compatibles avec le chocolat | |
| Matières grasses pour enrobage composé | ||
| Matières grasses pour fourrages et crèmes | ||
| Matières grasses pour boulangerie et biscuits | ||
| Par géographie | Amérique du Nord | États-Unis |
| Canada | ||
| Mexique | ||
| Reste de l'Amérique du Nord | ||
| Europe | Royaume-Uni | |
| Allemagne | ||
| France | ||
| Italie | ||
| Espagne | ||
| Pays-Bas | ||
| Pologne | ||
| Reste de l'Europe | ||
| Asie-Pacifique | Chine | |
| Inde | ||
| Japon | ||
| Australie | ||
| Corée du Sud | ||
| Reste de l'Asie-Pacifique | ||
| Amérique du Sud | Brésil | |
| Argentine | ||
| Colombie | ||
| Reste de l'Amérique du Sud | ||
| Moyen-Orient et Afrique | Afrique du Sud | |
| Arabie saoudite | ||
| Émirats arabes unis | ||
| Égypte | ||
| Türkiye | ||
| Reste du Moyen-Orient et de l'Afrique | ||
Questions clés auxquelles répond le rapport
Quel est le taux de croissance prévu pour les alternatives au beurre de cacao ?
Le marché des alternatives au beurre de cacao devrait croître à un CAGR de 6,97 % de 2027 à 2032. Il passe de 2,34 milliards USD en 2026 à 3,46 milliards USD d'ici 2032.
Quelle catégorie de produits domine les alternatives au beurre de cacao ?
Les équivalents du beurre de cacao dominent par type de produit avec une part de 43,15 % en 2026. Leur compatibilité avec le beurre de cacao les rend utiles là où des performances produit proches sont requises.
Pourquoi les substituts du beurre de cacao connaissent-ils une croissance rapide ?
Les substituts du beurre de cacao devraient croître à un CAGR de 7,81 % car les systèmes composés peuvent éviter le tempérage et soutenir une production économique. Ils sont particulièrement pertinents pour les enrobages à grand volume et les formats de confiserie accessibles.
Quelle application utilise le plus d'alternatives au beurre de cacao ?
L'alimentation et les boissons constituent la plus grande application avec une part de 69,31 % en 2026. La confiserie, les enrobages de boulangerie, les produits fourrés et les applications à base de crème soutiennent son rôle de leader.
Quelle région connaît la croissance la plus rapide pour les alternatives au beurre de cacao ?
L'Asie-Pacifique devrait croître à un CAGR de 8,03 % jusqu'en 2032. La capacité de traitement du palme en Indonésie et en Malaisie soutient l'approvisionnement régional et le fractionnement à valeur ajoutée.