
クリーンラベル保存料市場規模とシェア
市場概要
| 調査期間 | 2021 - 2031 |
|---|---|
| 市場規模 (2026) | 1.51 十億米ドル |
| 市場規模 (2031) | 2.14 十億米ドル |
| 成長率 (2026 - 2031) | 7.24 % |
| 最も急速に成長している市場 | アジア太平洋地域 |
| 最大市場 | 北米 |
| 市場集中度 | 中 |
主要プレーヤー 注:主要企業の掲載順は順位を示すものではありません。 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
Mordor Intelligenceによるクリーンラベル保存料市場分析
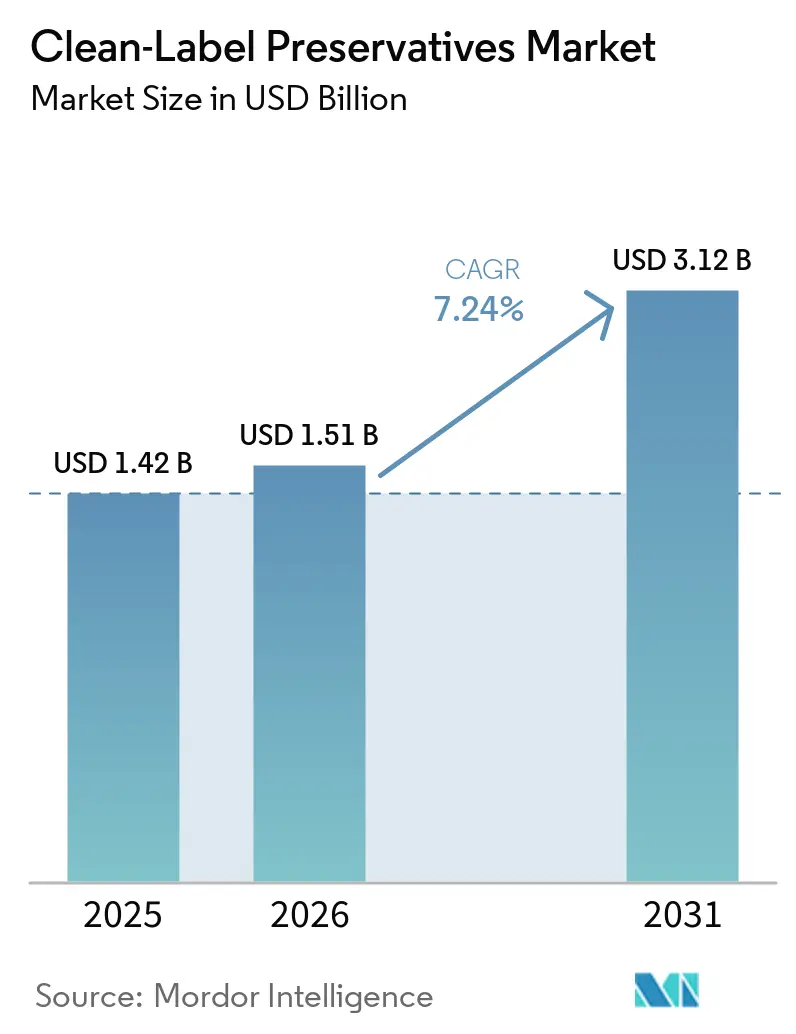
クリーンラベル保存料市場は、2025年の14.2 ビリオン 米ドル、2026年の15.1 ビリオン 米ドルから、2031年までに21.4 ビリオン 米ドルへと拡大する見込みであり、2026年から2031年にかけてCAGR 7.24%を記録すると予測されています。同市場は、小売業者による規制要件の厳格化、消費者による原材料表示への関心の高まり、および特定の合成添加物に対する規制上の制限によって支えられています。食品メーカーは、微生物の増殖を効果的に抑制し、製品の賞味期限を延長しながら、シンプルで認識しやすい原材料表示を維持できる保存ソリューションをますます求めるようになっています。発酵由来原料、植物エキス、および有機酸は、ベーカリー、飲料、乳製品、食肉製品、調理済み食品など幅広い食品システムにわたってこれら要件を満たすための複数の処方ルートをサプライヤーに提供しています。サプライヤーはまた、メーカーが保存性能と味、食感、ラベル表示、および加工要件のバランスを取れるよう、技術的な支援能力を拡充しています。競争活動は、2024年11月のTate & LyleによるCP Kelco買収が示すように、保存、食感向上、および幅広い処方支援を組み合わせた統合ポートフォリオへとシフトしています。
主要レポートのポイント
- 製品タイプ別では、有機酸および塩類が2025年のクリーンラベル保存料市場シェアの38.62%を占め、天然抗酸化剤は2031年までに8.55%のCAGRで拡大すると予測されています。
- 原料源別では、植物由来原料が2025年のクリーンラベル保存料市場シェアの56.23%を占め、発酵由来原料は2031年までに8.79%のCAGRで成長すると予測されています。
- 形態別では、粉末が2025年のクリーンラベル保存料市場シェアの67.21%を占め、液体製品は2031年までに9.02%のCAGRで長すると予測されています。
- 用途別では、ベーカリー・菓子類が2025年のクリーンラベル保存料市場シェアの42.72%を占め、調理済み食品および加工食品は2031年までに8.74%のCAGRで成長すると予測されています。
- 地域別では、北米が2025年のクリーンラベル保存料市場シェアの40.12%を占め、アジア太平洋は2031年までに8.35%のCAGRで成長すると予測されています。
注:本レポートの市場規模および予測数値は、Mordor Intelligence 独自の推定フレームワークを使用して作成されており、2026年1月時点の最新の利用可能なデータとインサイトで更新されています。
市場動向とインサイト
促進要因の影響分析*
| 促進要因 | CAGR予測への影響(概算%) | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| クリーンラベルおよび認識可能な原材料に対する需要の増大 | +1.8% | グローバル | 短期(2年以内) |
| 賞味期限延長および食品廃棄物削減に対する需要の高まり | +1.4% | グローバル(北米および欧州に集中) | 短期(2年以内) |
| 発酵ベースの保存ソリューションの商業化 | +1.2% | 北米、欧州、アジア太平洋がコア市場 | 中期(2〜4年) |
| プレミアム包装食品、冷蔵食品、利便性食品の拡大 | +0.9% | アジア太平洋、東欧、北米 | 中期(2〜4年) |
| 人工保存料削減に向けた規制および小売業者からの圧力の増大 | +0.8% | 北米、欧州連合、中国 | 短〜中期(4年以内) |
| 食品特化型バイオ保存および保護培養における進歩 | +0.7% | 欧州、北米、アジア太平洋への波及 | 長期(4年以上) |
| 情報源: Mordor Intelligence | |||
クリーンラベルおよび認識可能な原材料への需要の増大
原材料リストへの消費者の注目は、包装食品メーカーにとって商業上の課題となっています。世界中の消費者は保存料を含まない製品を積極的に求めています。小売プライベートブランドプログラムはこの動向を強化しており、サプライヤーはリスティングを獲得または維持するために承認された原材料システムを必要としています。クリーンラベル保存料市場は、原材料の認知がサプライヤー承認の一部となることで恩恵を受けます。このプロセスはまた、プライベートブランドの販売量に依存するメーカーの処方変更のタイムラインを短縮します。これは、検証済みの原材料、表示に関するガイダンス、および用途に関する知識を持って顧客をサポートできるサプライヤーに有利に働きます。
賞味期限延長と食品廃棄削減への需要の高まり
食品ロスと廃棄は、年間の界温室効果ガス排出量の8%から10%を占めています[1]。この関係性により、賞味期限延長は食品メーカーの廃棄削減プログラムにおける役割を担っています。製剤および流通条件が管理された状態であれば、天然保存システムは冷蔵製品における腐敗リスクを低減できます。クリーンラベル保存料市場はまた、小売業者が廃棄、配送の信頼性、製品の鮮度についてサプライヤーを評価する際にも恩恵を受けます。賞味期限の延長は配送頻度と製品廃棄のリスクを低減できます。これにより、保存性能は食品科学者だけでなく調達チームにとっても重要な要素となります。
発酵由来保存ソリューションの商業化
発酵由来保存料には、培養デキストロース、発酵糖・酢ブレンド、ナイシン、ナタマイシンが含まれます。これらの原材料は、乳製品、食肉、および蔵食品用途においてより重要性を増しています。欧州食品安全機関はナイシンを評価しており、食品事業者および規制当局向けに食品添加物の安全情報を維持しています[2]。発酵プラットフォームは、生産者がより優れた菌株性能と生産効率を達成することで、抗菌ペプチドおよび有機酸へのアクセスを向上させることができます。クリーンラベル保存料市場は、これらのシステムが微生物制御へのラベルフレンドリーな経路を提供できるため恩恵を受けます。その価値は、食品メーカーが馴染みのない化学名を導入せずに有効性を必要とする場面で最も高くなります。
プレミアム包装食品、冷蔵食品、利便性食品の拡大
チルド、調理済み食品、プレミアム包装食品は、冷蔵下で機能する保存システムを必要とします。これらの形態は、クリーンラベル保存料場における植物性抗菌剤および発酵由来培養物の需要を拡大しています。インド、ベトナム、インドネシアにおけるコールドチェーン投資は、冷蔵食品の生産および小売流通のより大きな基盤を支えています。欧州の顧客に向けて輸出する輸出業者は、欧州の棚に置かれる食品に適される添加物要件も満たす必要があります[3]。これにより、国内消費と輸出志向の製造の両方から需要が生まれます。冷蔵食品マトリックスでの性能を示せるサプライヤーは、これらの用途に対応するうえでより有利な立場にあります。
抑制要因の影響分析*
| 抑制要因 | CAGR予測への影響(概算%) | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| pH、加工、保存条件にわたる性能の不安定性 | -0.8% | 南米、中東・アフリカ、および温暖気候のアジア太平洋市場 | 中期(2〜4年) |
| 処方コストの高さと必要使用量 | -0.7% | 価格感応度の高いアジア太平洋および南米市場を中心としたグローバル市場 | 短期(2年以内) |
| 官能的変化および原材料の相溶性の課題 | -0.5% | グローバル | 中期(2〜4年) |
| 原材料の供給および価格の変動性 | -0.5% | グローバル(ローズマリー、乳酸原料、植物抽出物への露出) | 中期(2〜4年) |
| 情報源: Mordor Intelligence | |||
pH、加工、保存条件にわたる不安定な保存性能
天然保存料は、合成代替品よりも動作範囲が狭いことが多いです。有機酸はより高いpHレベルで効果を失う可能性があり、一部の植物性抗菌剤は加熱処理中に活性を失う可能性があります。発酵由来の培養物も、多くの用途においてコールドチェーンの安定した条件に依存しています。クリーンラベルの代替品は通常、直接置き換えではなく、組み合わせ戦略と食品マトリックス固有の調整が必要です。これらの制限は、温暖な気候や変動する流通条件さらされる食品における普及を遅らせる可能性があります。クリーンラベル保存料市場は、検証、予測ツール、および技術的な用途サポートを提供するサプライヤーに報いる構造となっています。
高い製剤コストと必要使用量
天然保存システムは、従来の合成オプションよりも使用コストが高くなる場合があります。一部の天然抗菌剤は、対象微生物に対して同等の制御を達成するためにより高い配合量を必要とします。これは、大量生産のベーカリー、トルティーヤ、および大衆向け乳製品において特に課題となります。インド、ブラジル、ベトナムの価格感応度の高いメーカーは、小売業者または輸出要件が直接的な商業的必要性を生み出さない場合、製剤変更を遅らせる可能性があります。発酵のスケールアップと原料の最適化により、時間をかけてコスト面での改善が可能です。クリーンラベル保存料市場は、サプライヤーが賞味期限、廃棄削減、またはプレミアム製品ポジショニングを通じて明確な価値を証明できる場合に、より容易に拡大するでしょう。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
製品タイプ別:
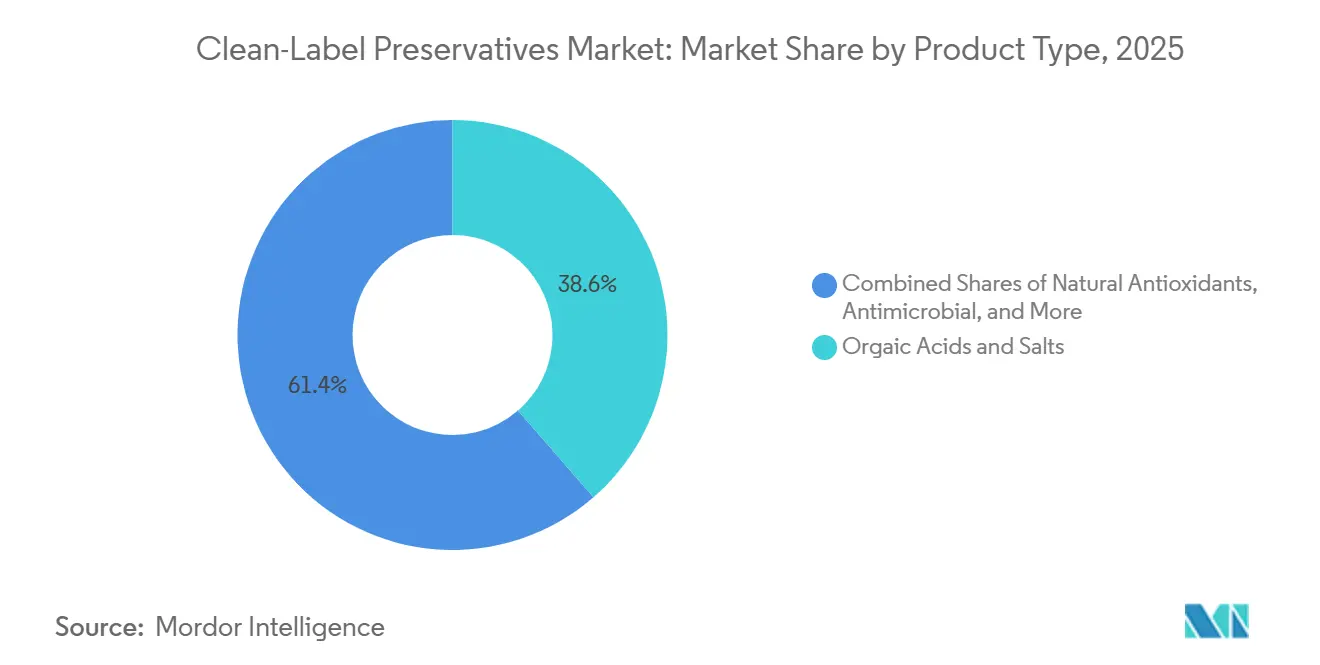
有機酸が規模を維持し、天然抗酸化剤が成長を牽引有機酸および塩類は、2025年のクリーンラベル保存料市場シェアの38.62%を占めました。その地位は、タンパク質、炭水化物、および高水分食品システム全体での幅広い使用を反映しています。乳酸は、複数の用途において酸性化と微生物制御の両方をサポートできるため、引き続き重要です。乳酸の発酵ベースの生産もそのクリーンラベルとしての位置付けを支持しています。天然抗酸化剤は、2031年までに8.55%のCAGRで成長すると予測されています。ローズマリーエキス、緑茶エキス、および混合トコフェロールは、メーカーがブチル化ヒドロキシトルエンおよびブチル化ヒドロキシアニソールの代替品を求める脂質豊富な食品に関連しています。これらのエキスは、加工肉、菓子類コーティング、およびナッツベースの食品に使用されています。天然抗酸化剤のクリーンラベル保存料市場規模は、酸化に対する護とより認識しやすい原材料表示への需要によって支えられています。
有機酸は、多くの食品メーカーがすでにその加工特性を理解しているため、構造的な優位性を持っています。クエン酸、乳酸、酢酸、およびそれらの塩類は、慣れ親しんだ製造慣行を持つ確立された用途に対応できます。それらの将来の成長は、信頼できる原料、一貫した品質、およびコスト管理に依存しています。食品企業はまた、クエン酸などの原材料のサプライ集中についても見直しを行っています。これはデュアルソース認定を支持し、代替農業原料を使用する生産者に機会を生み出す可能性があります。食品添加物に関するコーデックス一般規格は、ナイシン、リゾチーム、および有機酸塩を含む食品添加物の許可された使用に関する国際的な基準を提供しています。明確な規制上の地位を持つ確立された原材料は、グローバルな製品ポートフォリオに適合する可能性が高いです。

原料源別:
植物由来が成熟し、発酵由来が用途を拡大植物由来原料は2025年のクリーンラベル保存料市場シェアの56.23%を占めました。ローズマリーエキス、柑橘系抗菌剤、農業原料由来の有機酸は、このソースカテゴリーに成熟した商業基盤を与えています。ブランドは、これらの原材料を馴染みのある食品用語で説明できるため、しばしば高く評価します。植物由来システムは、ベーカリー、スナック、食肉、および一部の乳製品用途において引き続き有用です。発酵由来原料は2031年までに8.79%のCAGRで成長すると予測されています。その成長は、抗菌ペプチド、培養システム、乳酸誘導体へのアクセス改善を反映しています。発酵由来原料のクリーンラベル保存料市場規模は、乳製品および食肉メーカーが安全性を保護し添加物フリーの主張をサポートする代替品を求めるにつれて増加します。キトサンやリゾチームなどの動物由来原料は、アレルゲンおよびビーガンポジショニングの制限が管理できる場合に特化した用途での使用を維持しています。
キトサンは、いくつかの食品腐敗および食品安全微生物に対して有効である可能性があります。その使用は、その原料とラベルへの影響が完成食品に適合する用途に集中しています。発酵は、培養ベースの製品が食品の微生物環境内で直接機能できるため、異なる経路を提供します。Novonesis は、発酵乳、ヨーグルト、植物由来乳製品用途向けにFreshQバイオプロテクティブ培養物を提供しています。Novonesis の設立により、主要な培養能力が単一の企業に統合されました。これにより、同社はゲノムスクリーニングと食品培養開発のための幅広い基盤を持つことになります。小規模サプライヤーは、個々の用途ニッチと顧客固有の製剤サポートに集中することで引き続き競争できます。
形態別:
粉末が流通上の優位性を維持し、液体の使用が拡大粉末は2025年のクリーンラベル保存料市場シェアの67.21%を占めました。粉末原料は、ドライブレンド、バルク保管、ベーカリーまたはスナック製造プロセスに適しています。また、より温暖な流通ルートにおいて実用的な保存安定性の優位性を提供します。これらの特徴は、液体投与を必要としない食品カテゴリーでの継続的な使用を支えています。液体原料は2031年までに9.02%のCAGRで成長すると予測されています。液体原料は、チルドタンパク質、調理済み食品、冷蔵乳製品に使用されるブライン系、ディップ、スプレー、その他の加工工程に適しています。液体形態のクリーンラベル保存料市場規模は、冷蔵製品の拡大と連動しています。液体形態はまた、水性食品システムにおいてより正確な投与を可能にします。
緩衝酢および発酵糖・酢システムは、水性マトリックスでよく機能するため、液体として供給されることが多いです。これらの形態は、デリサラダ、スープ、ドレッシング、その他の軽度酸性食品に関連しています。形態の選択はまた、保存原料がpHおよび加工条件にどのように反応するかに影響します。Corbionは2025年にVerdad Opti Powderポートフォリオを拡大し、食品メーカー向けの保存ツールを引き続き提供しています。これは、粉末と液体の両形態が引き続き重要であり得ることを示しています。カプセル化、ゲル、および制御放出形態は、加熱処理食品において可能性を持つより小さなカテゴリーです。これらは、熱処理中に敏感な天然原料を保護するのに役立ちます。
用途別:
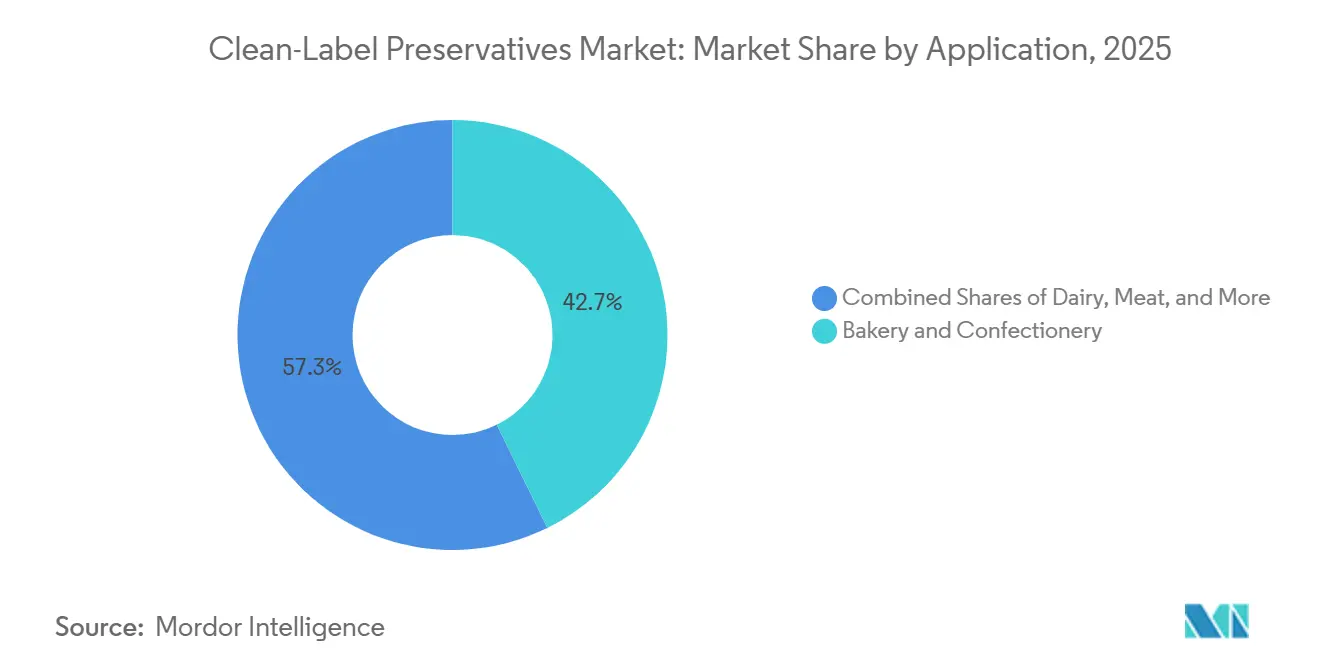
ベーカリーが収益を支え、調理済み食品がより速く成長ベーカリー・菓子類は2025年のクリーンラベル保存料市場シェアの42.72%を占めました。このカテゴリーは、パンおよび関連製品が信頼性の高い賞味期限管理を必要とするため、有機酸およびカビ抑制システムにとって引き続き重要です。調理済み食品および加工食品は2031年までに8.74%のCAGRで成長すると予測されています。アジア太平洋および東欧におけるコールドチェーン小売の成長がこの見通しを支えています。フードサービスのバイヤーも、より広いサプライチェーン全体でクリーンラベル要件を満たすよう原材料サプライヤーに求めています。Corbionは2025年4月に、パン、バンズ、トルティーヤ、フラットブレッドのカビ抑制のための培養小麦ソリューションとしてVerdad Essence WH100を発売しました。この製品は11種類のカビに対するテストによって裏付けられています。用途固有のツールは、商業ベーカリーの製剤変更における不確実性を低減できます。
乳製品および乳製品代替品は、発酵ベースの保存システムにとって重要な機会です。ヨーグルト、ソフトチーズ、植物由来乳製品は、バイオプロテクティブ培養物を使用して、シンプルな原材料リストを維持しながら腐敗を管理できます。DSM-Firmenichは、欧州のチーズ発売の10%が添加物フリーの主張を掲げていると報告しました。食肉および食肉代替品は、これらの製品が高いpH条件と厳しい安全要件を呈する可能性があるため、依然として困難です。飲料、ソース、調味料は、軽度酸性マトリックスにおける有機酸および植物性抗菌剤の追加的な用途を提供します。クリーンラベル保存料市場は、単一の天然システムがすべての病原体、官能、および保存条件に応するわけではないため、食品固有の開発に引き続き依存しています。個々の食品タイプでソリューションを検証するサプライヤーは、顧客の採用障壁を低減できます。
地域分析
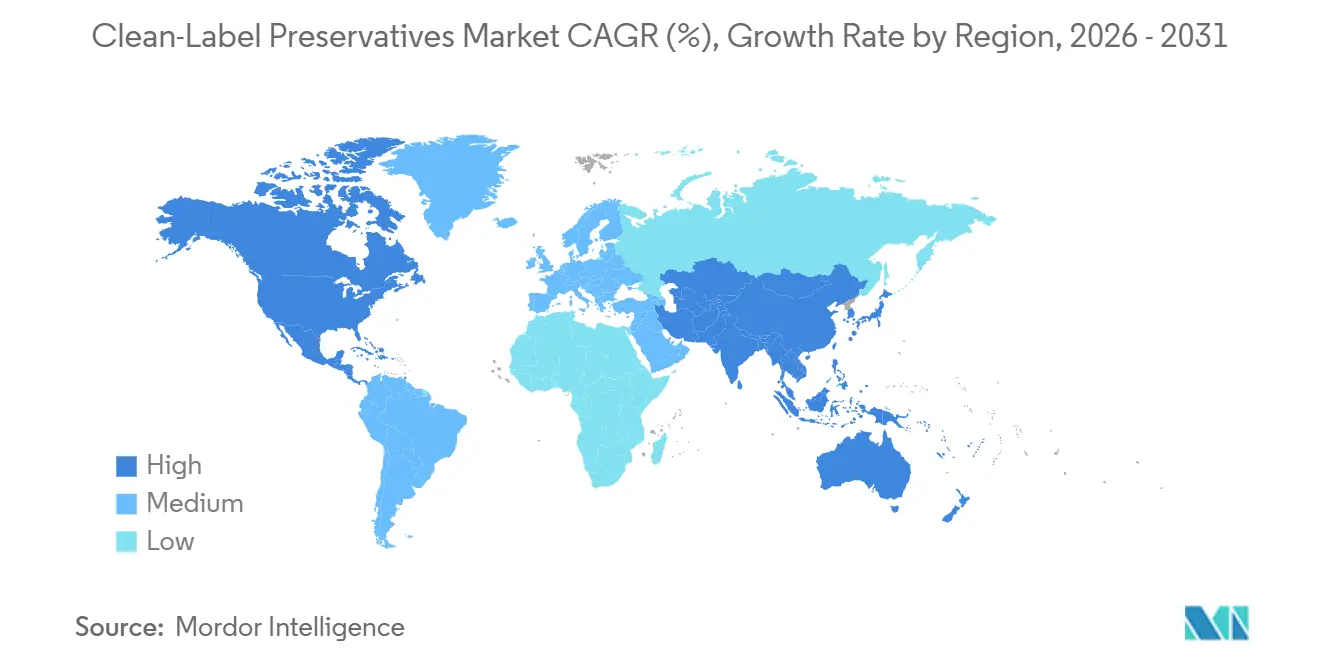
アジア太平洋、南米、中東・アフリカのクリーンラベル保存料市場
北米は、2025年のクリーンラベル保存料市場シェアの40.12%を占めました。同地域は、大規模なプライベートブランドのエコシステム、強固なコールドチェーンインフラ、および認識可能な原材料を含む包装食品への高い需要から恩恵を受けています。米国食品医薬品局の市販後化学物質評価フレームワークは、2026年に食品学物質の安全性審査への注目を高めました。これにより、メーカーは確立された天然代替品の評価を促されています。米国農務省は、2025年の米国オーガニック販売額が701億米ドルに達したと報告しており、オーガニックおよびクリーンラベル基準を中心に位置づけられた製品の大規模な顧客基盤を支えています。カナダとメキシコは、加工肉およびベーカリーの輸出サプライチェーンを通じて需要を加えています。これらの国の食品メーカーも、仕向け地市場の原材料要件を満たせるシステムを必要としています。
欧州の規制フレームワークは天然代替品への需要を支援する一方で、高い参入障壁を生み出しています。欧州委員会規則(EU)2024/2597は、特定の添加物の条件を変更し、2025年4月に開始した移行規定を設けました。ドイツ、フランス、オランダ、英国は、クリーンラベル食品の主要消費地として引き続き重要な位置を占めています。欧州の消費者もまた、馴染みのある原材料への強い関心を示しています。EIT Foodは、欧州の消費者の67%が馴染みのない原材料を含む食品を避けていると報告していす。欧州のクリーンラベル保存料の市場規模は、小売業者の期待と継続的な添加物の再評価によって強化されています。スウェーデン、ベルギー、オランダも地域内のイノベーションと輸出を支援しています。
アジア太平洋は、2031年までCAGR 8.35%で成長すると予測されています。中国の食品添加物規制GB 2760-2024は、2025年2月から国内外の食品に対するコンプライアンスの重要性を高めました。インドの食品規制当局は、組織化された小売および即席サービスのサプライチェーンが発展するにつれ、添加物表示の監督を強化しています。即席食品の需要とコールドチェーンへの投資が、同地域における冷蔵保存システムの使用を支えています。南米および中東・アフリカは、クリーンラベル保存料市場にとって長期的な機会を提供しています。ブラジルとアルゼンチンは、海外基準を満たす必要のある食品輸出セクターを有しています。アラブ首長国連邦とサウジアラビアは、プレミアム小売および外食産業のバイヤーがサプライヤー仕様にクリーンラベル要件を含めるにつれ、需要を加えています。
競争環境
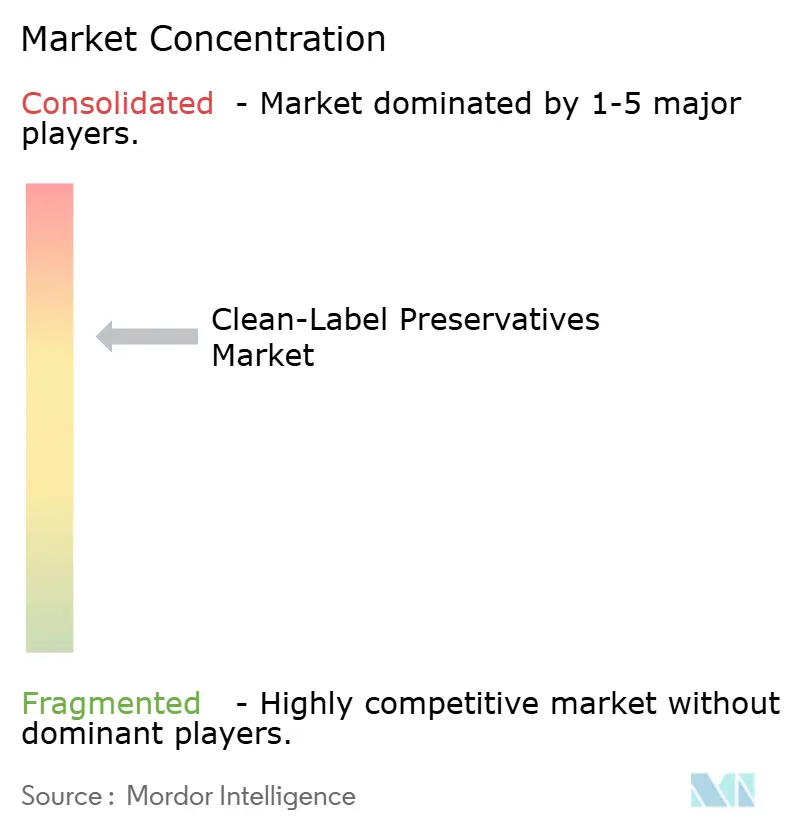
クリーンラベル保存料市場は、確立された原材料スペシャリストのグループがかなりの処方能力と用途開発リソースを保有ているため、中程度の集中度を示しています。Corbion、Kerry Group、DSM-Firmenich、IFF、Novonesis、Kemin Industries、およびArcher Daniels Midland(ADM)は、保存関連食品原材料における主要なサプライヤーです。彼らの優位性は、製品ポートフォリオ、食品用途ラボラトリー、規制の専門知識、および顧客への技術サポートから生まれています。Corbionは2024年に年間売上高13億3,200万ユーロを報告しました。その保存ポートフォリオは、ベーカリー、食肉、乳製品、および冷蔵食品に対応しています。同社のカビ抑制ツールは、この分野における用途検証の重要性を示しています。Kerryのクリーンラベル保存ポートフォリオは、食品用途全体にわたって機能性原材料と技術サービスを組み合わせています。
DSM-Firmenichは、チーズの安全性とラベル要件に対応する培養ベースのソリューションに投資しています。2025年9月のDairy Safeの発売は、特定の食品用途を中心とした戦略を示しています。Corbionの2025年4月のVerdad Essence WH100の発売は、パンとカビ制御に焦点を当てた関連戦略を示しています。Novonesisは、発酵乳および植物性乳製品における生物保護培養物の使用を拡大しています。これらの動きは、主要サプライヤーが一般的な保存の主張ではなく、食品固有のパフォーマンスを通じて競争していることを示しています。また、処方変更を少なくし、完成食品の賞味期限に関するより多くのエビデンスを通じて、採用をより容易にしようとしています。
小規模企業は、新規の抗菌源および特殊な処方ニーズにおいて競争できます。Chinova Bioworksはキノコ由来のキチンに注力し、HandaryおよびA&B Ingredientsは生物保存および植物性抗菌用途に注力しています。食肉代替品、植物性乳製品、および調理済み食品は、その保存ニーズが複雑であるため、引き続き重要な分野です。大手サプライヤーはスケールの優位性を持つ場合がありますが、スペシャリストサプライヤーは最小注文量や幅広いポートフォリオが顧客ニーズに合わない分野に対応できます。Tate & LyleによるCP Kelcoの2024年11月の買収も、多機能スペシャリティ原材料ポートフォリオへのより広い動きを示しています。クリーンラベル保存料市場は、技術的能力、地域サービスおよび保存と他の食品パフォーマンスニーズを組み合わせる能力に基づく競争により、中程度の集中度を示しています。
クリーンラベル保存料業界リーダー
-
Corbion N.V.
-
Kerry Group
-
Archer Daniels Midland Company
-
DSM-Firmenich
-
International Flavors and Fragrances Inc.
- 注:主要企業の掲載順は順位を示すものではありません。
クリーンラベル保存料市場 このレポートでカバーされる企業
- Kemin Industries, Inc.
- Corbion N.V.
- Kerry Group plc
- Cargill, Incorporated
- Archer Daniels Midland Company
- International Flavors and Fragrances Inc.
- DSM-Firmenich
- Chr. Hansen Holding A/S
- Novonesis A/S
- Galactic S.A.
- Jungbunzlauer Suisse AG
- Tate & Lyle PLC
- Lallemand Inc.
- Kalsec Inc.
- Chinova Bioworks
- Handary S.A.
- Sensient Technologies Corporation
- Brenntag SE
- A&B Ingredients
- WTI, Inc.
- Innodal Inc.
最近の産業開発事情 クリーンラベル保存料市場
- 2026年7月:Kemin Food Technologiesは、IFT FIRST 2026において、合成保存料および生地改良剤の代替品を求めるメーカーを対象としたクリーンラベル製剤変更ソリューションを展示しました。そのポートフォリオには、DATEMおよびモノグリセリドを代替する酵素ブレンド、プロピオン酸カルシウムに代わるクリーンラベルカビ抑制代替品、食肉製品向けの発酵物および緩衝酢システム、TBHQの代替品としてのローマリーエキストラクトが含まれていました。
- 2026年1月:Archer Daniels Midland Companyは、ケンタッキー州アーランジャーのフレーバーおよびカラーイノベーションキャンパスの2,600万米ドルの拡張を完了し、食品・飲料の製剤変更作業を支援するために3,600平方フィートを追加しました。このサイトのアップグレードにより、ADMは抗酸化性能が味と色の最適化とともに提供されるクリーンラベルシステムを開発・スケールアップする能力を強化しました。
- 2025年4月:Corbionは、パン、バンズ、トルティーヤ、フラットブレッドの天然カビ抑制を提供しながらクリーンラベル製剤をサポートするために設計された培養小麦ベースのソリューションであるVerdad® Essence WH100を発売しました。製品発売と同時に、Corbionは天然カビ抑制モデル(CNMIM)をアップグレードし、11種類のカビに対して標準的な保存ソリューションと天然保存ソリューションを比較し、ベーカリーが製剤を最適化し、開発の試行錯誤を削減し、賞味期限を延長するのを支援しました。
グローバルクリーンラベル保存料市場レポートの範囲
クリーンラベル保存料とは、合成または人工化学添加物を使用せずに食品の賞味期限を延長し、安全性を高める天然または最小限に加工された物質です。それらは通常、集中的な化学合成ではなく、伝統的または穏やかな加工方法を使用して製造されます。
クリーンラベル保存料市場は、製品タイプ(有機酸および塩類、発酵由来、その他)、原料源(動物由来、植物由来、発酵由来)、形態(粉末、液体)、用途(ベーカリーおよび菓子類、乳製品代替品、その他)、地域(北米、欧州、アジア太平洋、その他)によって区分されています。市場予測は金額ベース(米ドル)で提供されています。
セグメンテーション概要
| 有機酸および塩類 | 酢酸 |
| 乳酸 | |
| クエン酸 | |
| その他 | |
| 発酵由来保存料 | |
| 植物性抗菌剤 | |
| 天然抗酸化剤 | |
| その他 |
| 動物由来 |
| 植物由来 |
| 発酵由来 |
| 粉末 |
| 液体 |
| その他 |
| ベーカリー・菓子類 |
| 乳製品および乳製品代替品 |
| 食肉および食肉代替品 |
| 調理済み食品および加工食品 |
| その他の用途 |
| 北米 | 米国 |
| カナダ | |
| メキシコ | |
| 北米その他 | |
| 欧州 | ドイツ |
| 英国 | |
| フランス | |
| イタリア | |
| スペイン | |
| オランダ | |
| スウェーデン | |
| ポーランド | |
| ベルギー | |
| 欧州その他 | |
| アジア太平洋 | 中国 |
| インド | |
| 日本 | |
| オーストラリア | |
| 韓国 | |
| ベトナム | |
| インドネシア | |
| アジア太平洋その他 | |
| 南米 | ブラジル |
| アルゼンチン | |
| チリ | |
| ペルー | |
| コロンビア | |
| 南米その他 | |
| 中東・アフリカ | アラブ首長国連邦 |
| サウジアラビア | |
| 南アフリカ | |
| ナイジェリア | |
| 中東・アフリカその他 |
| 製品タイプ別 | 有機酸および塩類 | 酢酸 |
| 乳酸 | ||
| クエン酸 | ||
| その他 | ||
| 発酵由来保存料 | ||
| 植物性抗菌剤 | ||
| 天然抗酸化剤 | ||
| その他 | ||
| 原料源別 | 動物由来 | |
| 植物由来 | ||
| 発酵由来 | ||
| 形態別 | 粉末 | |
| 液体 | ||
| その他 | ||
| 用途別 | ベーカリー・菓子類 | |
| 乳製品および乳製品代替品 | ||
| 食肉および食肉代替品 | ||
| 調理済み食品および加工食品 | ||
| その他の用途 | ||
| 地域別 | 北米 | 米国 |
| カナダ | ||
| メキシコ | ||
| 北米その他 | ||
| 欧州 | ドイツ | |
| 英国 | ||
| フランス | ||
| イタリア | ||
| スペイン | ||
| オランダ | ||
| スウェーデン | ||
| ポーランド | ||
| ベルギー | ||
| 欧州その他 | ||
| アジア太平洋 | 中国 | |
| インド | ||
| 日本 | ||
| オーストラリア | ||
| 韓国 | ||
| ベトナム | ||
| インドネシア | ||
| アジア太平洋その他 | ||
| 南米 | ブラジル | |
| アルゼンチン | ||
| チリ | ||
| ペルー | ||
| コロンビア | ||
| 南米その他 | ||
| 中東・アフリカ | アラブ首長国連邦 | |
| サウジアラビア | ||
| 南アフリカ | ||
| ナイジェリア | ||
| 中東・アフリカその他 | ||
レポートで回答される主要な質問
クリーンラベル保存料への需要を促進しているものは何ですか?
需要は、原材料の精査、小売業者の要件、規制審査、および賞味期限延長による食品廃棄削減の必要性によって支えられています。
どの製品タイプがクリーンラベル保存料の使用をリードしていますか?
有機酸および塩類は、多くの食品システムで使用されているため、2025年に38.62%のシェアでリードしました。
どの原料源カテゴリーが最も速く成長していますか?
発酵由来原料は、乳製品および食肉加工業者が培養ベースのソリューションを採用するにつれて、2031年までに8.79%のCAGRで成長すると予測されています。
液体保存原料がより速く成長しているのはなぜですか?
液体製品は、冷蔵食品がブライン、ディップ、スプレーにおいて正確な投与を必要とすることが多いため、9.02%のCAGRで成長すると予測されています。