
Marktgröße und Marktanteil für Clean-Label-Konservierungsstoffe
Marktübersicht
| Studienzeitraum | 2021 - 2031 |
|---|---|
| Marktgröße (2026) | 1.51 Milliarden US-Dollar |
| Marktgröße (2031) | 2.14 Milliarden US-Dollar |
| Wachstumsrate (2026 - 2031) | 7.24 % |
| Schnellstwachsender Markt | Asien-Pazifik |
| Größter Markt | Nordamerika |
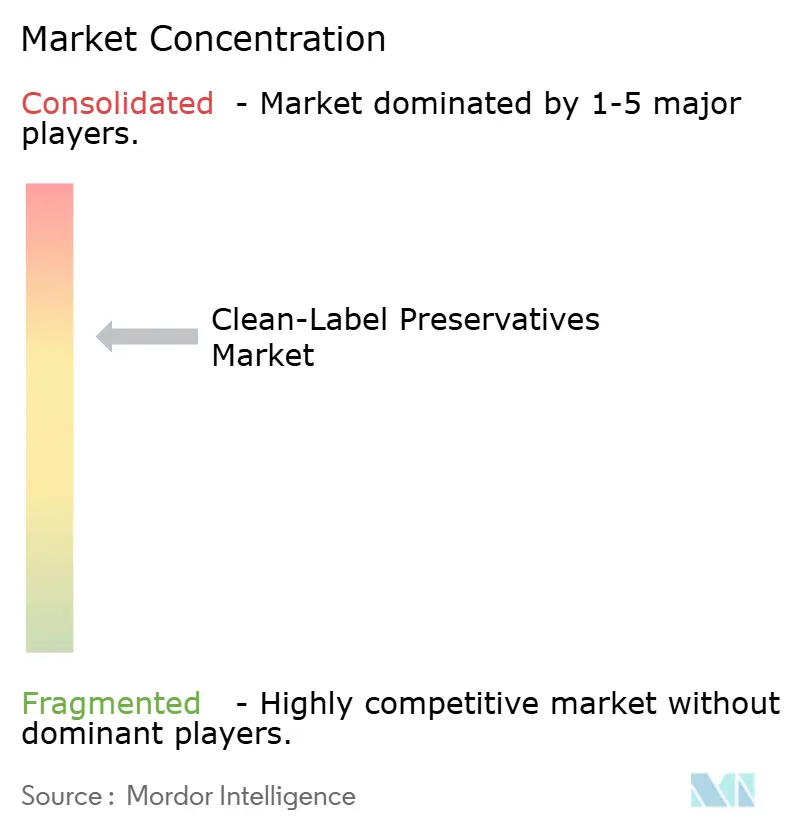
| Marktkonzentration | Mittel |
Hauptakteure *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. | |
Marktanalyse für Clean-Label-Konservierungsstoffe von Mordor Intelligence
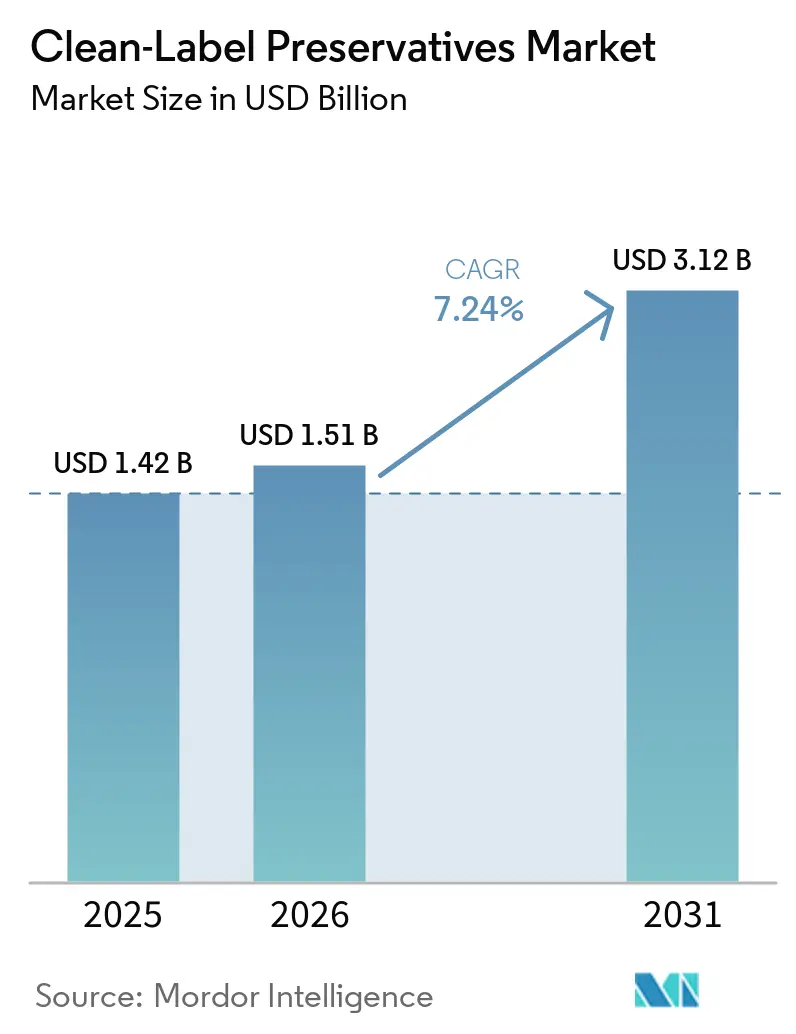
Der Markt für Clean-Label-Konservierungsstoffe wird voraussichtlich von 1,42 Milliarden USD im Jahr 2025 und 1,51 Milliarden USD im Jahr 2026 auf 2,14 Milliarden USD bis 2031 wachsen, was einer CAGR von 7,24 % zwischen 2026 und 2031 entspricht. Der Markt wird durch zunehmend strengere Anforderungen des Einzelhandels, eine verstärkte Überprüfung der Zutatenlisten durch Verbraucher sowie regulatorische Einschränkungen bei ausgewählten synthetischen Zusatzstoffen gestützt. Lebensmittelhersteller suchen zunehmend nach Konservierungslösungen, die das mikrobielle Wachstum wirksam kontrollieren und die Haltbarkeit von Produkten verlängern, während sie gleichzeitig einfache, erkennbare Zutatenlisten beibehalten. Fermentationsbasierte Zutaten, Pflanzenextrakte und organische Säuren bieten Lieferanten mehrere Formulierungswege, um diese Anforderungen in einer Vielzahl von Lebensmittelsystemen zu erfüllen, darunter Backwaren, Getränke, Milchprodukte, Fleischprodukte und Fertiggerichte. Lieferanten erweitern zudem ihre technischen Kapazitäten, um Herstellern dabei zu helfen, Konservierungsleistung mit Geschmack, Textur, Kennzeichnungsansprüchen und Verarbeitungsanforderungen in Einklang zu bringen. Die Wettbewerbsaktivität verlagert sich hin zu integrierten Portfolios, die Konservierung, Texturverbesserung und umfassendere Formulierungsunterstützung kombinieren, wie die Übernahme von CP Kelco durch Tate & Lyle im November 2024 zeigt.
Wichtigste Erkenntnisse des Berichts
- Nach Produkttyp hielten organische Säuren und Salze im Jahr 2025 einen Marktanteil von 38,62 % am Markt für Clean-Label-Konservierungsstoffe, während natürliche Antioxidantien bis 2031 voraussichtlich mit einer CAGR von 8,55 % wachsen werden.
- Nach Quelle hielten pflanzliche Zutaten im Jahr 2025 einen Marktanteil von 56,23 % am Markt für Clean-Label-Konservierungsstoffe, während fermentationsbasierte Zutaten bis 2031 voraussichtlich mit einer CAGR von 8,79 % wachsen werden.
- Nach Form hielt Pulver im Jahr 2025 einen Marktanteil von 67,21 % am Markt für Clean-Label-Konservierungsstoffe, während Flüssigprodukte bis 2031 voraussichtlich mit einer CAGR von 9,02 % wachsen werden.
- Nach Anwendung hielten Backwaren und Süßwaren im Jahr 2025 einen Marktanteil von 42,72 % am Markt für Clean-Label-Konservierungsstoffe, während Fertiggerichte und verarbeitete Lebensmittel bis 2031 voraussichtlich mit einer CAGR von 8,74 % wachsen werden.
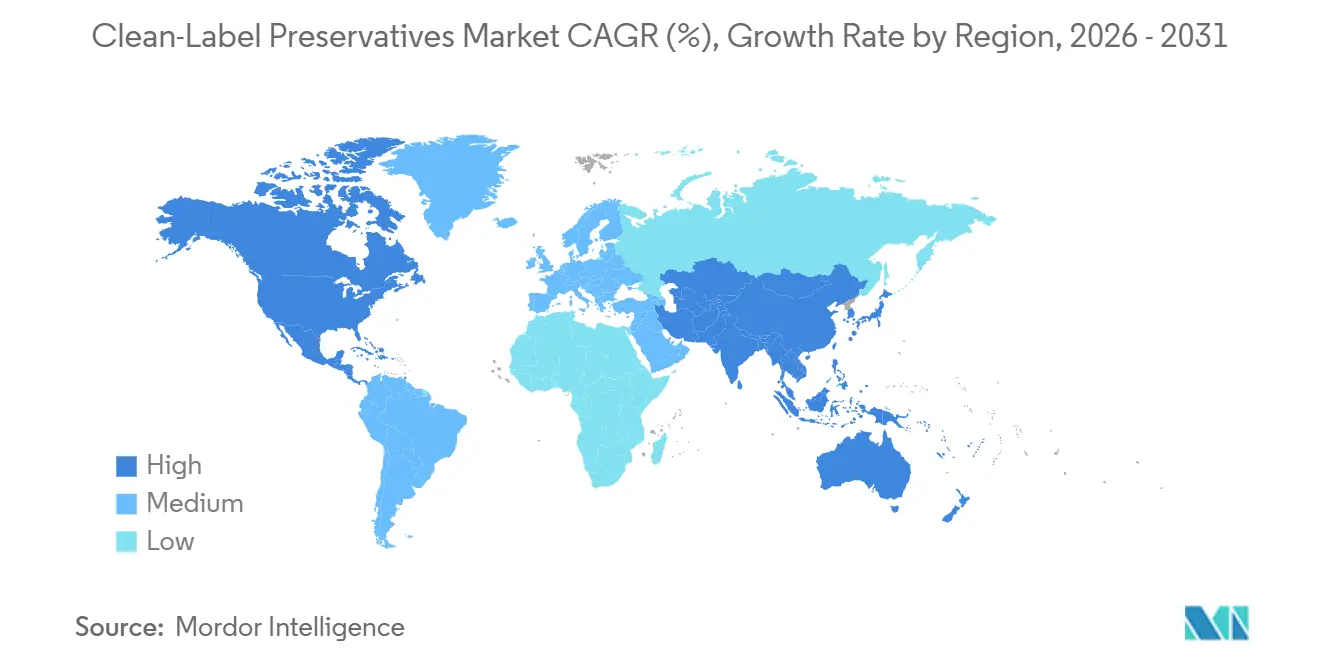
- Nach Geografie hielt Nordamerika im Jahr 2025 einen Marktanteil von 40,12 % am Markt für Clean-Label-Konservierungsstoffe, während Asien-Pazifik bis 2031 voraussichtlich mit einer CAGR von 8,35 % wachsen wird.
Hinweis: Die Marktgröße und Prognosezahlen in diesem Bericht werden mithilfe des proprietären Schätzungsrahmens von Mordor Intelligence erstellt und mit den neuesten verfügbaren Daten und Erkenntnissen vom Januar 2026 aktualisiert.
Markttrends und Einblicke
Analyse der Treiberwirkung*
| Treiber | (~) % Auswirkung auf CAGR-Prognosen | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Wachsende Nachfrage nach Clean-Label-Zutaten und erkennbaren Inhaltsstoffen | +1.8% | Global | Kurzfristig (≤ 2 Jahre) |
| Steigende Nachfrage nach verlängerter Haltbarkeit und Reduzierung von Lebensmittelverschwendung | +1.4% | Global, mit konzentriertem Nachfragesog in Nordamerika und Europa | Kurzfristig (≤ 2 Jahre) |
| Kommerzialisierung fermentationsbasierter Konservierungslösungen | +1.2% | Kernregionen Nordamerika, Europa, Asien-Pazifik | Mittelfristig (2–4 Jahre) |
| Expansion von Premium-Verpackungslebensmitteln, Kühlprodukten und Convenience-Lebensmitteln | +0.9% | Asien-Pazifik, Osteuropa, Nordamerika | Mittelfristig (2–4 Jahre) |
| Zunehmender regulatorischer und handelsseitiger Druck zur Reduzierung künstlicher Konservierungsstoffe | +0.8% | Nordamerika, Europäische Union, China | Kurz- bis mittelfristig (≤ 4 Jahre) |
| Fortschritte bei lebensmittelspezifischer Biokonservierung und Schutzkulturen | +0.7% | Europa, Nordamerika, Ausbreitung nach Asien-Pazifik | Langfristig (≥ 4 Jahre) |
| Quelle: Mordor Intelligence | |||
Wachsende Nachfrage nach Clean-Label-Produkten und erkennbaren Zutaten
Die Aufmerksamkeit der Verbraucher gegenüber Zutatenlisten ist für Hersteller verpackter Lebensmittel zu einem kommerziellen Thema geworden. Verbraucher weltweit suchen aktiv nach Produkten ohne Konservierungsstoffe. Handelsmarken-Programme im Einzelhandel haben diesen Wandel verstärkt, da Lieferanten akzeptierte Zutatensysteme benötigen, bevor sie Listungen gewinnen oder behalten können. Der Markt für Clean-Label-Konservierungsstoffe profitiert daher, wenn die Erkennbarkeit von Zutaten Teil der Lieferantenzulassung wird. Dieser Prozess verkürzt auch die Reformulierungszeiträume für Hersteller, die auf Handelsmarkenvolumen angewiesen sind. Er begünstigt Lieferanten, die Kunden mit validierten Zutaten, Kennzeichnungsberatung und Anwendungswissen unterstützen können.
Steigende Nachfrage nach verlängerter Haltbarkeit und Reduzierung von Lebensmittelabfällen
Lebensmittelverluste und -abfälle verursachen 8 % bis 10 % der jährlichen globalen Treibhausgasemissionen[1]. Dieser Zusammenhang verleiht der Haltbarkeitsverlängerung eine Rolle in den Abfallreduzierungsprogrammen von Lebensmittelherstellern. Natürliche Konservierungssysteme können das Verderbnisrisiko bei gekühlten Produkten reduzieren, wenn Formulierungs- und Vertriebsbedingungen kontrolliert bleiben. Der Markt für Clean-Label-Konservierungsstoffe profitiert auch, wenn Einzelhändler Lieferanten nach Abfall, Lieferzuverlässigkeit und Produktfrische bewerten. Eine längere Haltbarkeit kann die Lieferhäufigkeit und das Risiko der Produktentsorgung reduzieren. Dies macht die Konservierungsleistung sowohl für Beschaffungsteams als auch für Lebensmittelwissenschaftler relevant.
Kommerzialisierung fermentationsbasierter Konservierungslösungen
Fermentationsbasierte Konservierungsstoffe umfassen kultivierte Dextrose, fermentierte Zucker-Essig-Mischungen, Nisin und Natamycin. Diese Zutaten werden in Milchprodukt-, Fleisch- und Kühllebensmittelanwendungen zunehmend relevanter. Die Europäische Behörde für Lebensmittelsicherheit hat Nisin bewertet und stellt Informationen zur Lebensmittelzusatzstoffsicherheit für Lebensmittelunternehmen und Regulierungsbehörden bereit[2]. Fermentationsplattformen können den Zugang zu antimikrobiellen Peptiden und organischen Säuren verbessern, wenn Produzenten eine bessere Stammleistung und Produktionseffizienz erzielen. Der Markt für Clean-Label-Konservierungsstoffe profitiert, weil diese Systeme einen kennzeichnungsfreundlichen Weg zur mikrobiellen Kontrolle bieten können. Ihr Wert ist am größten, wo Lebensmittelhersteller Wirksamkeit benötigen, ohne unbekannte chemische Bezeichnungen einzuführen.
Expansion von Premium-Verpackungslebensmitteln, Kühlprodukten und Convenience-Lebensmitteln
Gekühlte, verzehrfertige und Premium-Verpackungslebensmittel erfordern Konservierungssysteme, die unter Kühlung funktionieren. Diese Formate erweitern den Bedarf an botanischen Antimikrobika und fermentationsbasierten Kulturen im Markt für Clean-Label-Konservierungsstoffe. Investitionen in die Kühlkette in Indien, Vietnam und Indonesien unterstützen eine größere Basis für die Produktion und den Einzelhandelsvertrieb gekühlter Lebensmittel. Exporteure, die europäische Kunden beliefern, müssen auch Zusatzstoffanforderungen erfüllen, die für Lebensmittel gelten, die auf europäischen Regalen platziert werden[3]. Dies schafft Nachfrage sowohl aus dem lokalen Verbrauch als auch aus der exportorientierten Fertigung. Lieferanten, die Leistung in gekühlten Lebensmittelmatrizen nachweisen können, sind besser positioniert, um diese Anwendungen zu bedienen.
Analyse der Hemmnisse*
| Hemmnis | (~) % Auswirkung auf CAGR-Prognosen | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Inkonsistente Leistung bei unterschiedlichen pH-Werten, Verarbeitungs- und Lagerbedingungen | -0.8% | Südamerika, Naher Osten und Afrika sowie Asien-Pazifik-Märkte mit warmem Klima | Mittelfristig (2–4 Jahre) |
| Höhere Formulierungskosten und erforderliche Einsatzmengen | -0.7% | Global, mit stärkerem Druck in preissensiblen Märkten in Asien-Pazifik und Südamerika | Kurzfristig (≤ 2 Jahre) |
| Sensorische Veränderungen und Herausforderungen bei der Zutatenkompabilität | -0.5% | Global | Mittelfristig (2–4 Jahre) |
| Volatilität bei Rohstoffversorgung und -kosten | -0.5% | Global, mit Exposition gegenüber Rosmarin, Milchsäure-Rohstoffen und botanischer Extraktion | Mittelfristig (2–4 Jahre) |
| Quelle: Mordor Intelligence | |||
Inkonsistente Konservierungsleistung über pH-Wert, Verarbeitungs- und Lagerbedingungen hinweg
Natürliche Konservierungsstoffe haben häufig engere Wirkungsbereiche als synthetische Alternativen. Organische Säuren können bei höheren pH-Werten an Wirksamkeit verlieren, während einige botanische Antimikrobika ihre Aktivität während der Wärmebehandlung einbüßen können. Fermentationsbasierte Kulturen sind in vielen Anwendungen zudem auf stabile Kühlkettenbedingungen angewiesen. Clean-Label-Alternativen erfordern in der Regel Kombinationsstrategien und lebensmittelmatrixspezifische Anpassungen anstelle einer direkten Substitution. Diese Einschränkungen können die Akzeptanz in warmen Klimazonen und bei Lebensmitteln, die variablen Vertriebsbedingungen ausgesetzt sind, verlangsamen. Der Markt für Clean-Label-Konservierungsstoffe belohnt daher Lieferanten, die Validierung, Prognosewerkzeuge und technischen Anwendungssupport bereitstellen.
Höhere Formulierungskosten und erforderliche Einsatzmengen
Natürliche Konservierungssysteme können höhere Anwendungskosten als herkömmliche synthetische Optionen aufweisen. Einige natürliche Antimikrobika erfordern höhere Einarbeitungsmengen, um die gleiche Kontrolle über Zielorganismen zu erreichen. Dies ist besonders herausfordernd bei Backwaren in großem Maßstab, Tortillas und Massenmarkt-Milchprodukten. Preissensible Hersteller in Indien, Brasilien und Vietnam können die Reformulierung verzögern, wenn Einzelhandels- oder Exportanforderungen keinen direkten kommerziellen Bedarf schaffen. Die Skalierung der Fermentation und die Optimierung von Rohstoffen können die Kostenposition im Laufe der Zeit verbessern. Der Markt für Clean-Label-Konservierungsstoffe wird sich leichter ausweiten, wenn Lieferanten einen klaren Mehrwert durch Haltbarkeit, Abfallreduzierung oder Premium-Produktpositionierung nachweisen können.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Produkttyp:
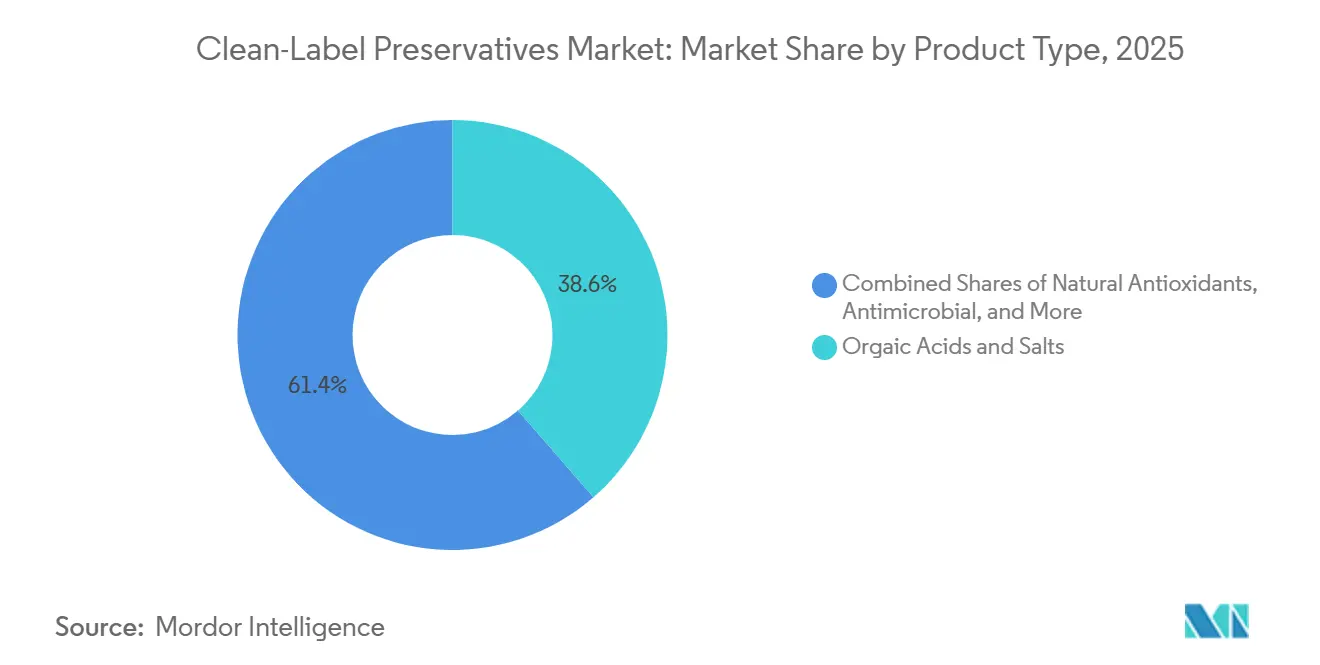
Organische Säuren halten das Volumen, während natürliche Antioxidantien das Wachstum antreibenOrganische Säuren und Salze hielten im Jahr 2025 einen Marktanteil von 38,62 % am Markt für Clean-Label-Konservierungsstoffe. Ihre Position spiegelt die breite Verwendung in Protein-, Kohlenhydrat- und feuchtigkeitsreichen Lebensmittelsystemen wider. Milchsäure bleibt bedeutsam, da sie in mehreren Anwendungen sowohl die Ansäuerung als auch die mikrobielle Kontrolle unterstützen kann. Die fermentationsbasierte Herstellung von Milchsäure stärkt zudem ihre Clean-Label-Positionierung. Natürliche Antioxidantien werden bis 2031 voraussichtlich mit einem CAGR von 8,55 % wachsen. Rosmarinextrakt, Grünteeextrakt und gemischte Tocopherole sind für fettreiche Lebensmittel relevant, bei denen Hersteller Ersatzstoffe für butyliertes Hydroxytoluol und butyliertes Hydroxyanisol suchen. Diese Extrakte werden in verarbeitetem Fleisch, Süßwarenbeschichtungen und nussbasierten Lebensmitteln eingesetzt. Die Marktgröße für natürliche Antioxidantien im Markt für Clean-Label-Konservierungsstoffe wird durch die Nachfrage nach Oxidationsschutz und einer besser erkennbaren Zutatenkennzeichnung gestützt.
Organische Säuren haben einen strukturellen Vorteil, da viele Lebensmittelhersteller ihr Verarbeitungsverhalten bereits kennen. Zitronensäure, Milchsäure, Essigsäure und ihre Salze können etablierte Anwendungen mit vertrauten Herstellungspraktiken bedienen. Ihr künftiges Wachstum hängt von zuverlässigen Rohstoffen, gleichbleibender Qualität und Kostenkontrolle ab. Lebensmittelunternehmen überprüfen zudem die Versorgungskonzentration bei Zutaten wie Zitronensäure. Dies unterstützt die Qualifizierung von Doppelquellen und kann Chancen für Produzenten schaffen, die alternative landwirtschaftliche Rohstoffe verwenden. Der Codex General Standard for Food Additives bildet die internationale Grundlage für die zugelassenen Verwendungen von Lebensmittelzusatzstoffen, einschließlich Nisin, Lysozym und organischen Säuresalzen. Etablierte Zutaten mit klarem regulatorischem Status lassen sich eher in globale Produktportfolios integrieren.

Nach Quelle:
Pflanzliche Quellen reifen, während Fermentation Anwendungen erweitertPflanzliche Zutaten hielten im Jahr 2025 einen Marktanteil von 56,23 % am Markt für Clean-Label-Konservierungsstoffe. Rosmarinextrakt, Zitrus-Antimikrobika und organische Säuren aus landwirtschaftlichen Rohstoffen geben dieser Quellkategorie eine ausgereifte kommerzielle Basis. Marken schätzen diese Zutaten häufig, weil sie in vertrauten Lebensmittelbegriffen erklärt werden können. Pflanzliche Systeme bleiben in Backwaren, Snacks, Fleisch und ausgewählten Milchprodukten nützlich. Fermentationsbasierte Zutaten werden bis 2031 voraussichtlich mit einer CAGR von 8,79 % wachsen. Ihr Wachstum spiegelt einen verbesserten Zugang zu antimikrobiellen Peptiden, Kultursystemen und Milchsäurederivaten wider. Die Marktgröße für Clean-Label-Konservierungsstoffe aus fermentationsbasierten Quellen steigt, da Milchprodukt- und Fleischhersteller Alternativen suchen, die die Sicherheit schützen und Ansprüche auf Zusatzstofffreiheit unterstützen. Tierische Zutaten wie Chitosan und Lysozym behalten eine spezialisierte Verwendung, wo Allergen- und vegane Positionierungsbeschränkungen gehandhabt werden können.
Chitosan kann gegen mehrere Lebensmittelverderb- und Lebensmittelsicherheitsorganismen wirksam sein. Seine Verwendung bleibt auf Anwendungen konzentriert, bei denen seine Herkunft und Kennzeichnungsimplikationen zum fertigen Lebensmittel passen. Fermentation bietet einen anderen Weg, da kulturbasierte Produkte direkt im mikrobiellen Umfeld eines Lebensmittels wirken können. Novonesis bietet FreshQ-Bioschutzkulturen für fermentierte Milch, Joghurt und pflanzliche Milchproduktanwendungen an. Die Gründung von Novonesis konsolidierte wichtige Kulturfähigkeiten unter einem einzigen Unternehmen. Dies gibt dem Unternehmen eine breite Basis für genomisches Screening und Lebensmittelkulturentwicklung. Kleinere Lieferanten können weiterhin konkurrieren, indem sie sich auf einzelne Anwendungsnischen und kundenspezifische Formulierungsunterstützung konzentrieren.
Nach Form:
Pulver behält Vertriebsvorteile, während Flüssigkeit an Verwendung gewinntPulver hielt im Jahr 2025 einen Marktanteil von 67,21 % am Markt für Clean-Label-Konservierungsstoffe. Pulverförmige Zutaten eignen sich für Trockenmischung, Schüttlagerung sowie Backwaren- oder Snack-Herstellungsprozesse. Sie bieten auch praktische Haltbarkeitsvorteile auf wärmeren Vertriebswegen. Diese Merkmale unterstützen die weitere Verwendung in Lebensmittelkategorien, die keine Flüssigdosierung erfordern. Flüssige Zutaten werden bis 2031 voraussichtlich mit einer CAGR von 9,02 % wachsen. Sie eignen sich für Lake-Systeme, Dips, Sprays und andere Verarbeitungsschritte, die für gekühltes Protein, Fertiggerichte und gekühlte Milchprodukte verwendet werden. Die Marktgröße für Clean-Label-Konservierungsstoffe in flüssiger Form ist daher mit der Expansion gekühlter Produkte verbunden. Flüssige Formate können auch eine präzisere Dosierung in wässrigen Lebensmittelsystemen ermöglichen.
Gepufferte Essig- und fermentierte Zucker-Essig-Systeme werden häufig als Flüssigkeiten geliefert, da sie gut in wasserbasierte Matrizen passen. Diese Formate sind in Feinkostsalaten, Suppen, Dressings und anderen mild sauren Lebensmitteln relevant. Die Formauswahl beeinflusst auch, wie Konservierungszutaten auf pH-Wert und Verarbeitungsbedingungen reagieren. Corbion erweiterte sein Verdad Opti Powder-Portfolio im Jahr 2025 und bietet weiterhin Konservierungswerkzeuge für Lebensmittelhersteller an. Dies zeigt, dass sowohl Pulver- als auch Flüssigformate wichtig bleiben können. Eingekapselte, Gel- und kontrolliert freisetzende Formate sind kleinere Kategorien mit Potenzial in wärmebehandelten Lebensmitteln. Sie können dazu beitragen, empfindliche natürliche Zutaten während der thermischen Behandlung zu schützen.
Nach Anwendung:
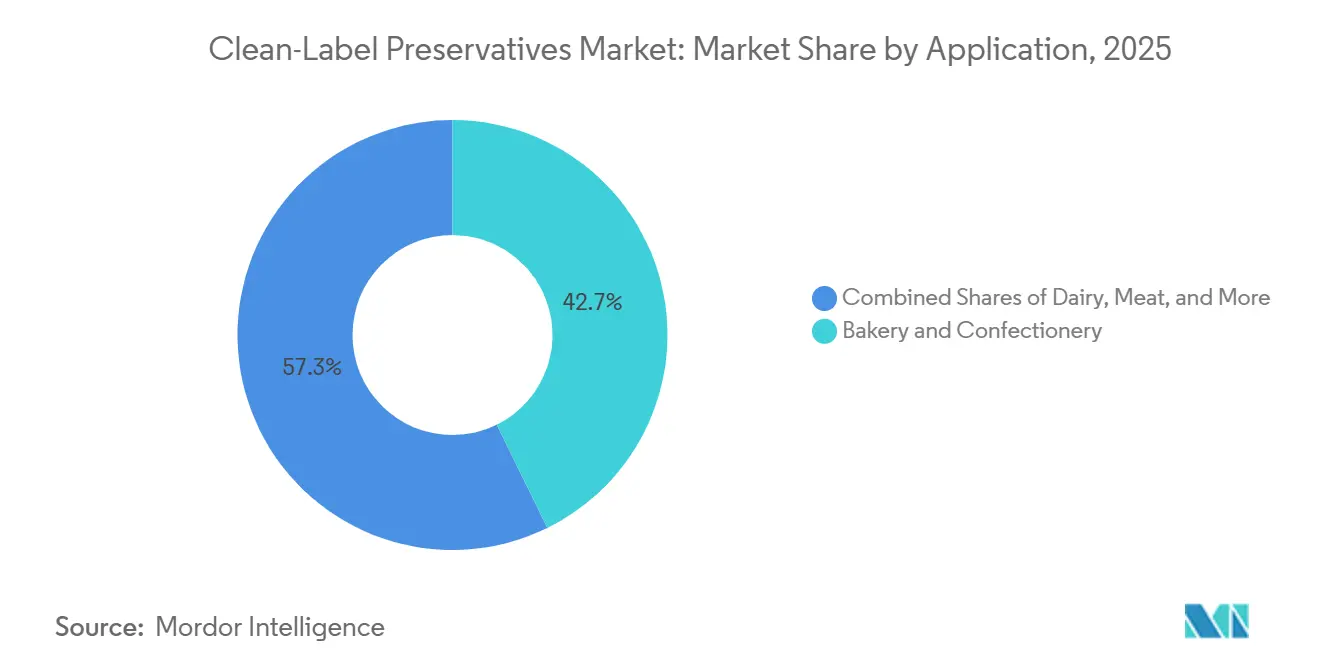
Backwaren sichern den Umsatz, während Fertiggerichte schneller wachsenBackwaren und Süßwaren hielten im Jahr 2025 einen Marktanteil von 42,72 % am Markt für Clean-Label-Konservierungsstoffe. Diese Kategorie bleibt für organische Säuren und Schimmelschutzsysteme wichtig, da Brot und verwandte Produkte eine zuverlässige Haltbarkeitskontrolle benötigen. Fertiggerichte und verarbeitete Lebensmittel werden bis 2031 voraussichtlich mit einer CAGR von 8,74 % wachsen. Das Wachstum des Kühlketteneinzelhandels in Asien-Pazifik und Osteuropa unterstützt diese Aussicht. Foodservice-Einkäufer fordern Zutatenzulieferer auch auf, Clean-Label-Anforderungen über breitere Lieferketten hinweg zu erfüllen. Corbion brachte im April 2025 Verdad Essence WH100 als kultivierte Weizenlösung zur Schimmelbekämpfung in Brot, Brötchen, Tortillas und Fladenbroten auf den Markt. Das Produkt wurde durch Tests gegen 11 Schimmelarten unterstützt. Anwendungsspezifische Werkzeuge können die Reformulierungsunsicherheit für kommerzielle Bäckereien reduzieren.
Milchprodukte und Milchalternativen sind eine wichtige Chance für fermentationsbasierte Konservierungssysteme. Joghurt, Weichkäse und pflanzliche Milchprodukte können Bioschutzkulturen verwenden, um den Verderb zu kontrollieren und gleichzeitig eine einfache Zutatenliste beizubehalten. DSM-Firmenich berichtete, dass 10 % der europäischen Käsemarkteinführungen einen Anspruch auf Zusatzstofffreiheit trugen. Fleisch und Fleischalternativen bleiben schwierig, da diese Produkte hohe pH-Bedingungen und anspruchsvolle Sicherheitsanforderungen aufweisen können. Getränke, Saucen und Würzmittel bieten zusätzliche Verwendungsmöglichkeiten für organische Säuren und botanische Antimikrobika in mild sauren Matrizen. Der Markt für Clean-Label-Konservierungsstoffe ist weiterhin auf lebensmittelspezifische Entwicklung angewiesen, da kein einzelnes natürliches System jeden Krankheitserreger, jede sensorische und jede Lagerbedingung abdeckt. Lieferanten, die Lösungen in einzelnen Lebensmitteltypen validieren, können Einführungshürden für Kunden reduzieren.
Geografische Analyse
Markt für Clean-Label-Konservierungsstoffe in Asien-Pazifik, Südamerika und Naher Osten und Afrika
Nordamerika hielt im Jahr 2025 einen Marktanteil von 40,12 % am Markt für Clean-Label-Konservierungsstoffe. Die Region profitiert von einem großen Handelsmarken-Ökosystem, einer starken Kühlketteninfrastruktur und einer hohen Nachfrage nach verpackten Lebensmitteln mit erkennbaren Zutaten. Der Rahmen der Food and Drug Administration zur chemischen Nachmarktbewertung erhöhte im Jahr 2026 die Aufmerksamkeit für die Sicherheitsüberprüfung von Lebensmittelchemikalien. Dies veranlasst Hersteller, etablierte natürliche Alternativen zu evaluieren. Das United States Department of Agriculture meldete im Jahr 2025 einen Umsatz von 70,1 Milliarden USD im US-amerikanischen Bio-Segment, was eine große Kundenbasis für Produkte unterstützt, die auf Bio- und Clean-Label-Standards ausgerichtet sind. Kanada und Mexiko tragen durch Lieferketten für den Export von verarbeitetem Fleisch und Backwaren zur Nachfrage bei. Ihre Lebensmittelhersteller benötigen ebenfalls Systeme, die die Zutatanforderungen der Zielmärkte erfüllen können.
Der regulatorische Rahmen Europas unterstützt die Nachfrage nach natürlichen Alternativen und schafft gleichzeitig eine hohe Markteintrittsschranke. Die Verordnung (EU) 2024/2597 der Kommission änderte die Bedingungen für ausgewählte Zusatzstoffe und legte Übergangsbestimmungen fest, die im April 2025 in Kraft traten. Deutschland, Frankreich, die Niederlande und das Vereinigte Königreich bleiben wichtige Verbrauchszentren für Clean-Label-Lebensmittel. Europäische Verbraucher zeigen zudem ein starkes Interesse an vertrauten Zutaten. EIT Food berichtete, dass 67 % der europäischen Verbraucher Lebensmittel mit unbekannten Zutaten mieden. Die Marktgröße für Clean-Label-Konservierungsstoffe in Europa wird durch Einzelhandelserwartungen und laufende Neubewertungen von Zusatzstoffen gestärkt. Schweden, Belgien und die Niederlande unterstützen ebenfalls Innovation und Exporte innerhalb der Region.
Asien-Pazifik wird voraussichtlich bis 2031 mit einer CAGR von 8,35 % wachsen. Chinas Lebensmittelzusatzstoffverordnung GB 2760-2024 erhöhte ab Februar 2025 die Bedeutung der Compliance sowohl für inländische als auch für importierte Lebensmittel. Die indische Lebensmittelbehörde stärkt die Aufsicht über die Kennzeichnung von Zusatzstoffen, da der organisierte Einzelhandel und die Lieferketten für Schnellrestaurants wachsen. Die Nachfrage nach verzehrfertigen Lebensmitteln und Investitionen in die Kühlkette unterstützen den Einsatz von Kühlkonservierungssystemen in der Region. Südamerika sowie der Naher Osten und Afrika bieten längerfristige Chancen für den Markt für Clean-Label-Konservierungsstoffe. Brasilien und Argentinien verfügen über Lebensmittelexportsektoren, die internationale Standards erfüllen müssen. Die Vereinigten Arabischen Emirate und Saudi-Arabien tragen zur Nachfrage bei, da Premium-Einzelhandels- und Gastronomiekäufer Clean-Label-Anforderungen in ihre Lieferantenspezifikationen aufnehmen.
Wettbewerbslandschaft
Der Markt für Clean-Label-Konservierungsstoffe weist eine moderate Konzentration auf, da eine Gruppe etablierter Zutatenspezialisten über erhebliche Formulierungskompetenzen und Ressourcen für die Anwendungsentwicklung verfügt. Corbion, Kerry Group, DSM-Firmenich, IFF, Novonesis, Kemin Industries und Archer Daniels Midland (ADM) sind führende Lieferanten im Bereich konservierungsbezogener Lebensmittelzutaten. Ihr Vorteil ergibt sich aus Produktportfolios, Lebensmittelanwendungslaboren, regulatorischer Expertise und technischem Kundensupport. Corbion meldete im Jahr 2024 einen Jahresumsatz von 1.332 Millionen EUR. Sein Konservierungsportfolio adressiert Backwaren, Fleisch, Milchprodukte und gekühlte Lebensmittel. Die Schimmelschutzlösungen des Unternehmens verdeutlichen die Bedeutung der Anwendungsvalidierung in diesem Bereich. Das Clean-Label-Konservierungsportfolio von Kerry Group kombiniert funktionelle Zutaten mit technischen Dienstleistungen für Lebensmittelanwendungen.
DSM-Firmenich hat in kulturbasierte Lösungen investiert, die Käsesicherheit und Kennzeichnungsanforderungen adressieren. Die im September 2025 erfolgte Markteinführung von Dairy Safe veranschaulicht eine Strategie, die auf gezielte Lebensmittelanwendungen ausgerichtet ist. Die im April 2025 erfolgte Markteinführung von Verdad Essence WH100 durch Corbion zeigt eine verwandte Strategie mit Fokus auf Brot und Schimmelkontrolle. Novonesis erweitert den Einsatz bioprotektiver Kulturen in fermentierter Milch und pflanzlichen Milchalternativen. Diese Entwicklungen zeigen, dass führende Lieferanten über lebensmittelspezifische Leistung statt über generische Konservierungsversprechen konkurrieren. Sie streben auch danach, die Einführung durch weniger Formulierungsänderungen und mehr Belege zur Haltbarkeit von Fertigprodukten zu erleichtern.
Kleinere Unternehmen können in den Bereichen neuartiger antimikrobieller Quellen und spezialisierter Formulierungsanforderungen wettbewerbsfähig sein. Chinova Bioworks konzentriert sich auf pilzbasiertes Chitin, während Handary und A&B Ingredients sich auf Biokonservierung und pflanzliche antimikrobielle Anwendungen fokussieren. Fleischalternativen, pflanzliche Milchprodukte und Fertiggerichte bleiben wichtige Bereiche, da ihre Konservierungsanforderungen komplex sind. Große Lieferanten können Skalenvorteile haben, aber spezialisierte Lieferanten können Kategorien bedienen, in denen Mindestbestellmengen oder breite Portfolios nicht zu den Kundenbedürfnissen passen. Die Übernahme von CP Kelco durch Tate & Lyle im November 2024 zeigt zudem eine breitere Bewegung hin zu multifunktionalen Spezialzutaten-Portfolios. Der Markt für Clean-Label-Konservierungsstoffe ist daher moderat konzentriert, wobei der Wettbewerb auf technischer Kompetenz, regionalem Service und der Fähigkeit basiert, Konservierung mit anderen lebensmittelbezogenen Leistungsanforderungen zu verbinden.
Marktführer der Branche für Clean-Label-Konservierungsstoffe
-
Corbion N.V.
-
Kerry Group
-
Archer Daniels Midland Company
-
DSM-Firmenich
-
International Flavors and Fragrances Inc.
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert
Markt für Clean-Label-Konservierungsstoffe Unternehmen in diesem Bericht
- Kemin Industries, Inc.
- Corbion N.V.
- Kerry Group plc
- Cargill, Incorporated
- Archer Daniels Midland Company
- International Flavors and Fragrances Inc.
- DSM-Firmenich
- Chr. Hansen Holding A/S
- Novonesis A/S
- Galactic S.A.
- Jungbunzlauer Suisse AG
- Tate & Lyle PLC
- Lallemand Inc.
- Kalsec Inc.
- Chinova Bioworks
- Handary S.A.
- Sensient Technologies Corporation
- Brenntag SE
- A&B Ingredients
- WTI, Inc.
- Innodal Inc.
Neueste Industrielle Entwicklungen in Markt für Clean-Label-Konservierungsstoffe
- Juli 2026: Kemin Food Technologies präsentierte Clean-Label-Reformulierungslösungen auf der IFT FIRST 2026 und richtete sich an Hersteller, die Alternativen zu synthetischen Konservierungsstoffen und Teigreifungsmitteln suchen. Das Portfolio umfasste Enzymgemische als Ersatz für DATEM und Monoglyceride, Clean-Label-Schimmelbekämpfungsalternativen zu Calciumpropionat, Fermentat- und gepufferte Essigsysteme für Fleischprodukte sowie Rosmarinextrakt als Alternative zu TBHQ.
- Januar 2026: Archer Daniels Midland Company schloss eine Erweiterung seines Innovations-Campus für Aromen und Farben in Erlanger, Kentucky, im Wert von 26 Millionen USD ab und fügte 3.600 Quadratfuß hinzu, um die Reformulierungsarbeit für Lebensmittel und Getränke zu unterstützen. Das Standort-Upgrade stärkte ADMs Fähigkeit, Clean-Label-Systeme zu entwickeln und zu skalieren, bei denen Antioxidationsleistung zusammen mit Geschmacks- und Farboptimierung erbracht wird.
- April 2025: Corbion brachte Verdad® Essence WH100 auf den Markt, eine kultivierte Weizen-basierte Lösung, die natürliche Schimmelbekämpfung für Brote, Brötchen, Tortillas und Fladenbrote bietet und gleichzeitig Clean-Label-Formulierungen unterstützt. Neben der Produkteinführung aktualisierte Corbion sein Natural Mold Inhibition Model (CNMIM), um Standard- und natürliche Konservierungslösungen gegen 11 Schimmelarten zu vergleichen, und hilft Bäckern dabei, Formulierungen zu optimieren, Entwicklungsversuche zu reduzieren und die Haltbarkeit zu verlängern.
Umfang des globalen Marktberichts für Clean-Label-Konservierungsstoffe
Clean-Label-Konservierungsstoffe sind natürliche oder minimal verarbeitete Substanzen, die die Haltbarkeit verlängern und die Sicherheit von Lebensmitteln verbessern, ohne synthetische oder künstliche chemische Zusatzstoffe zu verwenden. Sie werden in der Regel mit traditionellen oder schonenden Verarbeitungsmethoden hergestellt und nicht durch intensive chemische Synthese.
Der Markt für Clean-Label-Konservierungsstoffe ist segmentiert nach Produkttyp (organische Säuren und Salze, fermentationsbasierte Produkte und weitere), Quelle (tierisch, pflanzlich und fermentationsbasiert), Form (Pulver, Flüssigkeit), Anwendung (Backwaren und Süßwaren, Milchalternativen und weitere) sowie Geografie (Nordamerika, Europa, Asien-Pazifik und weitere). Die Marktprognosen werden in Wertangaben (USD) bereitgestellt.
Segmentierungsübersicht
| Organische Säuren und Salze | Essigsäure |
| Milchsäure | |
| Zitronensäure | |
| Sonstige | |
| Fermentationsbasierte Konservierungsstoffe | |
| Botanische Antimikrobika | |
| Natürliche Antioxidantien | |
| Sonstige |
| Tierisch |
| Pflanzlich |
| Fermentationsbasiert |
| Pulver |
| Flüssigkeit |
| Sonstige |
| Backwaren und Süßwaren |
| Milchprodukte und Milchalternativen |
| Fleisch und Fleischalternativen |
| Fertiggerichte und verarbeitete Lebensmittel |
| Sonstige Anwendungen |
| Nordamerika | Vereinigte Staaten |
| Kanada | |
| Mexiko | |
| Übriges Nordamerika | |
| Europa | Deutschland |
| Vereinigtes Königreich | |
| Frankreich | |
| Italien | |
| Spanien | |
| Niederlande | |
| Schweden | |
| Polen | |
| Belgien | |
| Übriges Europa | |
| Asien-Pazifik | China |
| Indien | |
| Japan | |
| Australien | |
| Südkorea | |
| Vietnam | |
| Indonesien | |
| Übriger Asien-Pazifik-Raum | |
| Südamerika | Brasilien |
| Argentinien | |
| Chile | |
| Peru | |
| Kolumbien | |
| Übriges Südamerika | |
| Naher Osten und Afrika | Vereinigte Arabische Emirate |
| Saudi-Arabien | |
| Südafrika | |
| Nigeria | |
| Übriger Naher Osten und Afrika |
| Nach Produkttyp | Organische Säuren und Salze | Essigsäure |
| Milchsäure | ||
| Zitronensäure | ||
| Sonstige | ||
| Fermentationsbasierte Konservierungsstoffe | ||
| Botanische Antimikrobika | ||
| Natürliche Antioxidantien | ||
| Sonstige | ||
| Nach Quelle | Tierisch | |
| Pflanzlich | ||
| Fermentationsbasiert | ||
| Nach Form | Pulver | |
| Flüssigkeit | ||
| Sonstige | ||
| Nach Anwendung | Backwaren und Süßwaren | |
| Milchprodukte und Milchalternativen | ||
| Fleisch und Fleischalternativen | ||
| Fertiggerichte und verarbeitete Lebensmittel | ||
| Sonstige Anwendungen | ||
| Nach Geografie | Nordamerika | Vereinigte Staaten |
| Kanada | ||
| Mexiko | ||
| Übriges Nordamerika | ||
| Europa | Deutschland | |
| Vereinigtes Königreich | ||
| Frankreich | ||
| Italien | ||
| Spanien | ||
| Niederlande | ||
| Schweden | ||
| Polen | ||
| Belgien | ||
| Übriges Europa | ||
| Asien-Pazifik | China | |
| Indien | ||
| Japan | ||
| Australien | ||
| Südkorea | ||
| Vietnam | ||
| Indonesien | ||
| Übriger Asien-Pazifik-Raum | ||
| Südamerika | Brasilien | |
| Argentinien | ||
| Chile | ||
| Peru | ||
| Kolumbien | ||
| Übriges Südamerika | ||
| Naher Osten und Afrika | Vereinigte Arabische Emirate | |
| Saudi-Arabien | ||
| Südafrika | ||
| Nigeria | ||
| Übriger Naher Osten und Afrika | ||
Im Bericht beantwortete Schlüsselfragen
Was treibt die Nachfrage nach Clean-Label-Konservierungsstoffen an?
Die Nachfrage wird durch die Prüfung von Zutaten, Einzelhandelsanforderungen, regulatorische Überprüfungen und die Notwendigkeit gestützt, Lebensmittelabfälle durch längere Haltbarkeit zu reduzieren.
Welcher Produkttyp führt bei der Verwendung von Clean-Label-Konservierungsstoffen?
Organische Säuren und Salze führten im Jahr 2025 mit einem Anteil von 38,62 %, da sie in vielen Lebensmittelsystemen eingesetzt werden.
Welche Quellkategorie wächst am schnellsten?
Fermentationsbasierte Zutaten werden bis 2031 voraussichtlich mit einer CAGR von 8,79 % wachsen, da Milchprodukt- und Fleischverarbeiter kulturbasierte Lösungen einsetzen.
Warum wachsen flüssige Konservierungszutaten schneller?
Flüssige Produkte werden voraussichtlich mit einer CAGR von 9,02 % wachsen, da gekühlte Lebensmittel häufig eine präzise Dosierung in Laken, Dips und Sprays erfordern.