
Taille et part du marché des conservateurs clean-label
VUE D’ENSEMBLE DU MARCHÉ
| Période d'étude | 2021 - 2031 |
|---|---|
| Taille du Marché (2026) | 1.51 Milliards de dollars |
| Taille du Marché (2031) | 2.14 Milliards de dollars |
| Taux de croissance (2026 - 2031) | 7.24 % |
| Marché à la Croissance la Plus Rapide | Asie-Pacifique |
| Plus Grand Marché | Amérique du Nord |
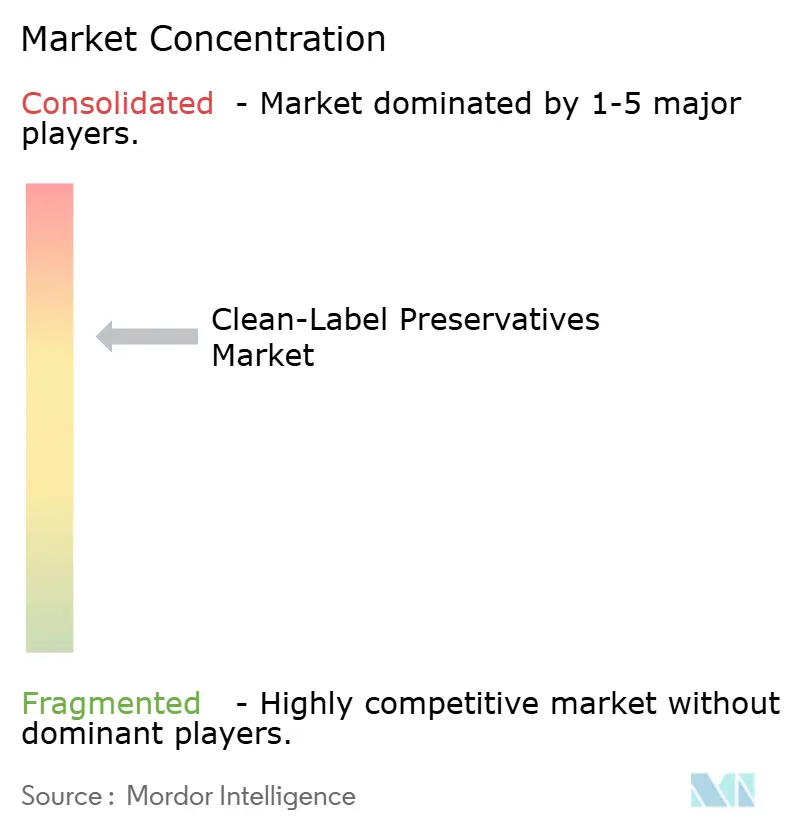
| Concentration du Marché | Moyen |
Acteurs majeurs *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier Image © Mordor Intelligence. La réutilisation nécessite une attribution sous CC BY 4.0. | |
Analyse du marché des conservateurs clean-label par Mordor Intelligence
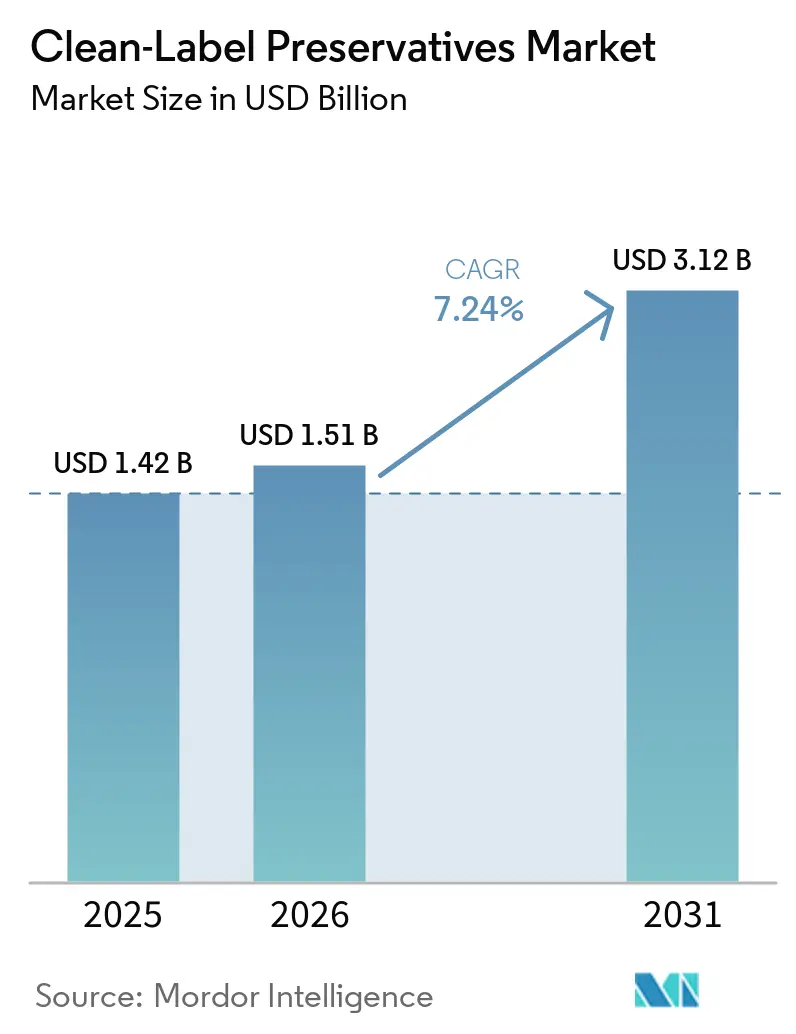
Le marché des conservateurs à étiquette propre devrait s'étendre de 1,42 milliard USD en 2025 et 1,51 milliard USD en 2026 à 2,14 milliards USD d'ici 2031, enregistrant un TCAC de 7,24 % entre 2026 et 2031. Le marché est soutenu par des exigences de plus en plus strictes de la part des distributeurs, par un examen accru des listes d'ingrédients par les consommateurs, ainsi que par des restrictions réglementaires portant sur certains additifs synthétiques. Les fabricants de produits alimentaires recherchent de plus en plus des solutions de conservation qui contrôlent efficacement la croissance microbienne et prolongent la durée de conservation des produits, tout en maintenant des déclarations d'ingrédients simples et reconnaissables. Les ingrédients issus de la fermentation, les extraits végétaux et les acides organiques offrent aux fournisseurs plusieurs voies de formulation pour répondre à ces exigences dans une gamme de systèmes alimentaires, notamment la boulangerie, les boissons, les produits laitiers, les produits carnés et les plats préparés. Les fournisseurs élargissent également leurs capacités techniques pour aider les fabricants à équilibrer les performances de conservation avec le goût, la texture, les allégations d'étiquetage et les exigences de transformation. L'activité concurrentielle s'oriente vers des portefeuilles intégrés combinant conservation, amélioration de la texture et un soutien plus large à la formulation, comme en témoigne l'acquisition de CP Kelco par Tate & Lyle en novembre 2024.
Principaux enseignements du rapport
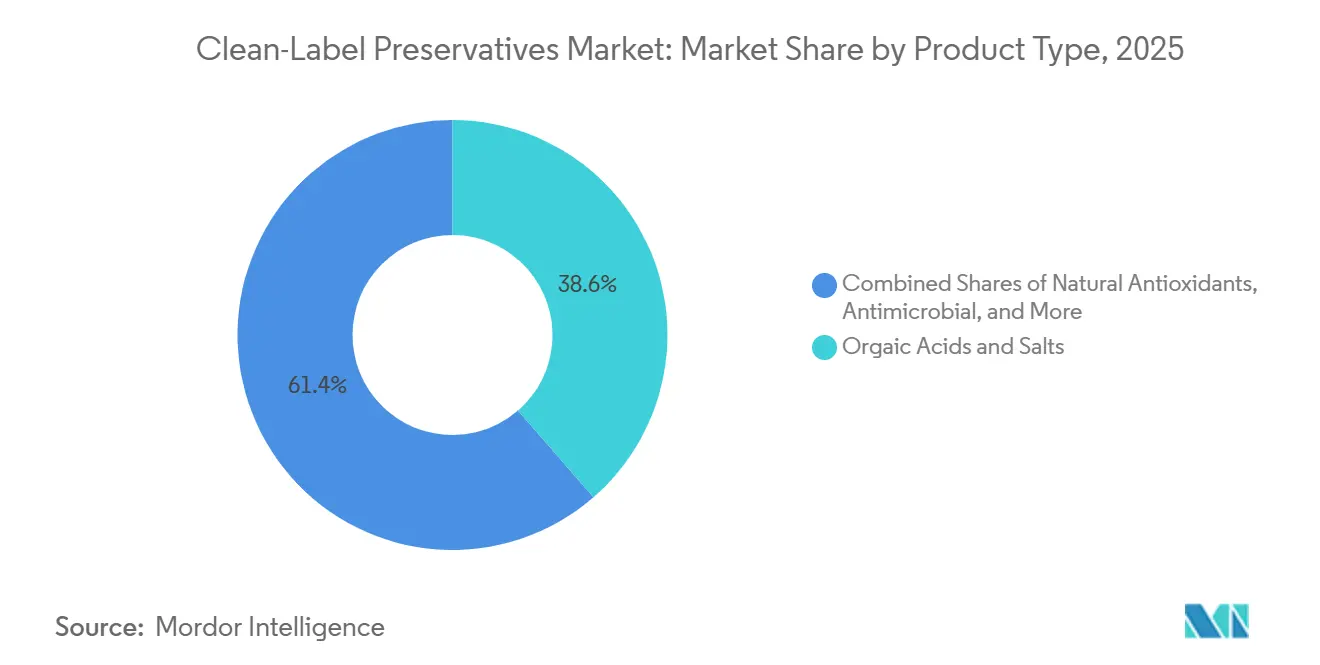
- Par type de produit, les acides organiques et sels détenaient 38,62 % de la part du marché des conservateurs clean-label en 2025, tandis que les antioxydants naturels devraient progresser à un CAGR de 8,55 % jusqu'en 2031.
- Par source, les ingrédients d'origine végétale détenaient 56,23 % de la part du marché des conservateurs clean-label en 2025, tandis que les ingrédients d'origine fermentaire devraient croître à un CAGR de 8,79 % jusqu'en 2031.
- Par forme, la poudre détenait 67,21 % de la part du marché des conservateurs clean-label en 2025, tandis que les produits liquides devraient croître à un CAGR de 9,02 % jusqu'en 2031.
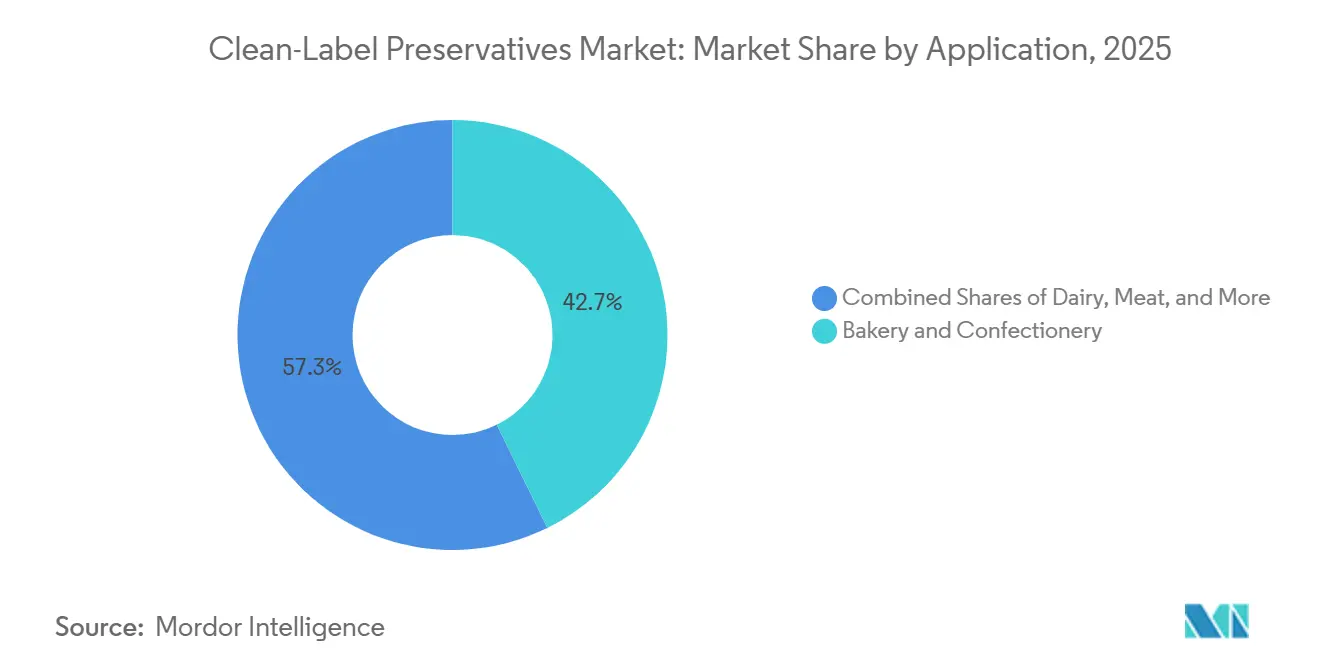
- Par application, la boulangerie et la confiserie détenaient 42,72 % de la part du marché des conservateurs clean-label en 2025, tandis que les plats préparés et les aliments transformés devraient croître à un CAGR de 8,74 % jusqu'en 2031.
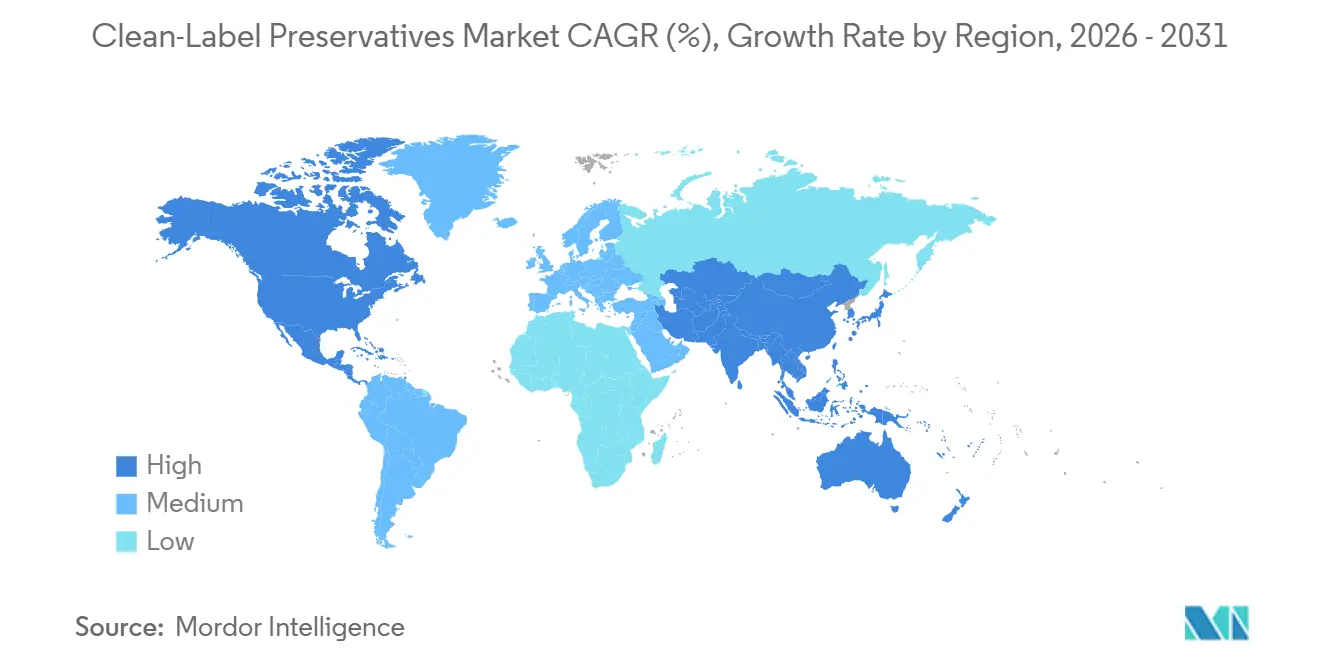
- Par géographie, l'Amérique du Nord détenait 40,12 % de la part du marché des conservateurs clean-label en 2025, tandis que l'Asie-Pacifique devrait croître à un CAGR de 8,35 % jusqu'en 2031.
Note : La taille du marché et les prévisions figurant dans ce rapport sont générées à l'aide du cadre d'estimation exclusif de Mordor Intelligence, mis à jour avec les dernières données et informations disponibles en janvier 2026.
Tendances et Analyses du Marché
Analyse de l'impact des moteurs*
| Moteur | (~) % d'impact sur les prévisions de CAGR | Pertinence géographique | Horizon temporel de l'impact |
|---|---|---|---|
| Demande croissante d'ingrédients à étiquette claire et reconnaissables | +1.8% | Mondial | Court terme (≤ 2 ans) |
| Demande croissante pour une durée de conservation prolongée et la réduction du gaspillage alimentaire | +1.4% | Mondial, avec une concentration en Amérique du Nord et en Europe | Court terme (≤ 2 ans) |
| Commercialisation de solutions de conservation base de fermentation | +1.2% | Noyau Amérique du Nord, Europe, Asie-Pacifique | Moyen terme (2–4 ans) |
| Expansion des aliments emballés premium, réfrigérés et de commodité | +0.9% | Asie-Pacifique, Europe de l'Est, Amérique du Nord | Moyen terme (2–4 ans) |
| Pression réglementaire et commerciale croissante pour réduire les conservateurs artificiels | +0.8% | Amérique du Nord, Union européenne, Chine | Court à moyen terme (≤ 4 ans) |
| Avancées en bioconservation spécifique aux aliments et en cultures protectrices | +0.7% | Europe, Amérique du Nord, extension vers l'Asie-Pacifique | Long terme (≥ 4 ans) |
| Source: Mordor Intelligence | |||
Demande croissante de conservateurs clean-label et d'ingrédients reconnaissables
L'attention des consommateurs portée aux listes d'ingrédients est devenue un enjeu commercial pour les fabricants d'aliments emballés. Les consommateurs mondiaux recherchent activement des produits sans conservateurs. Les programmes de marques distributeurs au détail ont renforcé ce changement, car les fournisseurs doivent disposer de systèmes d'ingrédients acceptés avant de pouvoir obtenir ou conserver des référencements. Le marché des conservateurs à étiquette propre bénéficie donc de la situation où la reconnaissance des ingrédients devient partie intégrante de l'approbation des fournisseurs. Ce processus raccourcit également les délais de reformulation pour les fabricants qui dépendent des volumes de marques distributeurs. Il favorise les fournisseurs capables d'accompagner leurs clients avec des ingrédients validés, des conseils en matière d'étiquetage et une expertise applicative.
Demande croissante de durée de conservation prolongée et de réduction du gaspillage alimentaire
Les pertes et gaspillages alimentaires représentent 8 % à 10 % des émissions mondiales annuelles de gaz à effet de serre[1]. Cette relation confère à la prolongation de la durée de conservation un rôle dans les programmes de réduction des déchets des fabricants alimentaires. Les systèmes de conservation naturelle peuvent réduire le risque d'altération des produits réfrigérés lorsque les conditions de formulation et de distribution restent maîtrisées. Le marché des conservateurs clean-label bénéficie également de la situation où les distributeurs évaluent leurs fournisseurs sur la base des déchets, de la fiabilité des livraisons et de la fraîcheur des produits. Une durée de conservation plus longue peut réduire la fréquence des livraisons et le risque d'élimination des produits. Cela rend la performance en matière de conservation pertinente pour les équipes d'approvisionnement ainsi que pour les scientifiques de l'alimentation.
Commercialisation de solutions de conservation à base de fermentation
Les conservateurs dérivés de la fermentation comprennent le dextrose fermenté, les mélanges de sucre fermenté et de vinaigre, la nisine et la natamycine. Ces ingrédients deviennent de plus en plus pertinents dans les applications laitières, carnées et les aliments réfrigérés. L'Autorité européenne de sécurité des aliments a évalué la nisine et maintient des informations sur la sécurité des additifs alimentaires à l'intention des entreprises alimentaires et des régulateurs[2]. Les plateformes de fermentation peuvent améliorer l'accès aux peptides antimicrobiens et aux acides organiques lorsque les producteurs atteignent de meilleures performances de souches et une meilleure efficacité de production. Le marché des conservateurs clean-label en bénéficie car ces systèmes peuvent offrir une voie favorable à l'étiquetage pour le contrôle microbien. Leur valeur est la plus grande là où les producteurs alimentaires ont besoin d'efficacité sans introduire de noms chimiques peu familiers.
Expansion des aliments emballés premium, réfrigérés et de commodité
Les aliments réfrigérés, prêts à consommer et emballés haut de gamme nécessitent des systèmes de conservation fonctionnant sous réfrigération. Ces formats élargissent le besoin en antimicrobiens botaniques et en cultures dérivées de la fermentation sur le marché des conservateurs clean-label. Les investissements dans la chaîne du froid en Inde, au Vietnam et en Indonésie soutiennent une base plus large pour la production et la distribution au détail d'aliments réfrigérés. Les exportateurs desservant des clients européens doivent également respecter les exigences en matière d'additifs applicables aux aliments mis sur les rayons européens[3]. Cela crée une demande à la fois pour la consommation locale et pour la fabrication orientée vers l'exportation. Les fournisseurs capables de démontrer leurs performances dans les matrices alimentaires réfrigérées sont mieux placés pour servir ces applications.
Analyse de l'impact des freins*
| Frein | (~) % d'impact sur les prévisions de CAGR | Pertinence géographique | Horizon temporel de l'impact |
|---|---|---|---|
| Performances incohérentes selon le pH, les conditions de traitement et de stockage | -0.8% | Amérique du Sud, Moyen-Orient et Afrique, et marchés Asie-Pacifique à climat chaud | Moyen terme (2-4 ans) |
| Coûts de formulation plus élevés et niveaux d'utilisation requis | -0.7% | Mondial, avec une pression plus forte sur les marchés sensibles aux prix en Asie-Pacifique et en Amérique du Sud | Court terme (≤ 2 ans) |
| Modifications sensorielles et défis de compatibilité des ingrédients | -0.5% | Mondial | Moyen terme (2-4 ans) |
| Volatilité de l'approvisionnement en matières premières et des coûts | -0.5% | Mondial, avec une exposition au romarin, aux matières premières d'acide lactique et à l'extraction botanique | Moyen terme (2-4 ans) |
| Source: Mordor Intelligence | |||
Performance de conservation incohérente selon le pH, les conditions de traitement et de stockage
Les conservateurs naturels ont souvent des plages de fonctionnement plus étroites que les alternatives synthétiques. Les acides organiques peuvent perdre leur efficacité à des niveaux de pH plus élevés, tandis que certains antimicrobiens botaniques peuvent perdre leur activité lors d'un traitement thermique. Les cultures dérivées de la fermentation dépendent également de conditions stables de chaîne du froid dans de nombreuses applications. Les alternatives à étiquette propre nécessitent généralement des stratégies combinées et des ajustements spécifiques à la matrice alimentaire plutôt qu'une substitution directe. Ces limites peuvent ralentir l'adoption dans les climats chauds et dans les aliments soumis à des conditions de distribution variables. Le marché des conservateurs à étiquette propre récompense donc les fournisseurs qui proposent une validation, des outils prédictifs et un support technique applicatif.
Coûts de formulation plus élevés et niveaux d'utilisation requis
Les systèmes de conservation naturelle peuvent présenter un coût d'utilisation plus élevé que les options synthétiques conventionnelles. Certains antimicrobiens naturels nécessitent des niveaux d'incorporation plus élevés pour obtenir le même contrôle des organismes cibles. Cela est particulièrement difficile dans les produits de boulangerie à grand volume, les tortillas et les produits laitiers grand public. Les fabricants sensibles aux prix en Inde, au Brésil et au Vietnam peuvent retarder la reformulation lorsque les exigences des distributeurs ou des exportateurs ne créent pas un besoin commercial direct. La montée en échelle de la fermentation et l'optimisation des matières premières peuvent améliorer la position en termes de coûts au fil du temps. Le marché des conservateurs clean-label se développera plus facilement là où les fournisseurs peuvent démontrer une proposition de valeur claire à travers la durée de conservation, la réduction des déchets ou le positionnement de produits premium.
*Nos prévisions considèrent les impacts des moteurs et des contraintes comme directionnels et non additifs. Les prévisions d'impact reflètent la croissance de référence, les effets de composition et les interactions entre variables.
Analyse des segments
Par type de produit :
les acides organiques assurent le volume tandis que les antioxydants naturels stimulent la croissanceLes acides organiques et les sels détenaient 38,62 % de la part de marché des conservateurs à étiquette propre en 2025. Leur position reflète une utilisation étendue dans les systèmes alimentaires à base de protéines, de glucides et à forte teneur en humidité. L'acide lactique reste important car il peut soutenir à la fois l'acidification et le contrôle microbien dans de multiples applications. La production d'acide lactique par fermentation soutient également son positionnement à étiquette propre. Les antioxydants naturels devraient croître à un CAGR de 8,55 % jusqu'en 2031. L'extrait de romarin, l'extrait de thé vert et les tocophérols mixtes sont pertinents pour les aliments riches en lipides où les fabricants cherchent des substituts au butylhydroxytoluène et au butylhydroxyanisole. Ces extraits sont utilisés dans les viandes transformées, les enrobages de confiserie et les aliments à base de noix. La taille du marché des conservateurs à étiquette propre pour les antioxydants naturels est soutenue par la demande de protection contre l'oxydation et par une déclaration d'ingrédients plus reconnaissable.
Les acides organiques présentent un avantage structurel car de nombreux fabricants alimentaires comprennent déjà leur comportement en cours de transformation. L'acide citrique, l'acide lactique, l'acide acétique et leurs sels peuvent servir des applications établies avec des pratiques de fabrication familières. Leur croissance future dépend de matières premières fiables, d'une qualité constante et d'une maîtrise des coûts. Les entreprises alimentaires examinent également la concentration de l'approvisionnement pour des ingrédients tels que l'acide citrique. Cela favorise la qualification à double source et peut créer des opportunités pour les producteurs utilisant des matières premières agricoles alternatives. La norme générale Codex pour les additifs alimentaires fournit la base internationale pour les utilisations autorisées des additifs alimentaires, notamment la nisine, le lysozyme et les sels d'acides organiques. Les ingrédients établis bénéficiant d'un statut réglementaire clair sont plus susceptibles de s'intégrer dans des portefeuilles de produits mondiaux.

Par source :
le végétal arrive à maturité tandis que la fermentation élargit les applicationsLes ingrédients d'origine végétale détenaient 56,23 % de la part du marché des conservateurs clean-label en 2025. L'extrait de romarin, les antimicrobiens à base d'agrumes et les acides organiques issus de matières premières agricoles confèrent à cette catégorie de source une base commerciale mature. Les marques apprécient souvent ces ingrédients car ils peuvent être expliqués en termes alimentaires familiers. Les systèmes d'origine végétale restent utiles dans les applications de boulangerie, de snacks, de viande et de certains produits laitiers. Les ingrédients d'origine fermentaire devraient croître à un CAGR de 8,79 % jusqu'en 2031. Leur croissance reflète un meilleur accès aux peptides antimicrobiens, aux systèmes de cultures et aux dérivés d'acide lactique. La taille du marché des conservateurs clean-label pour les sources d'origine fermentaire augmente à mesure que les fabricants de produits laitiers et de viande recherchent des alternatives qui protègent la sécurité et soutiennent les allégations sans additifs. Les ingrédients d'origine animale tels que le chitosane et le lysozyme conservent un usage spécialisé là où les contraintes liées aux allergènes et au positionnement végan peuvent être gérées.
Le chitosane peut être efficace contre plusieurs organismes responsables de l'altération et de l'insécurité alimentaires. Son utilisation reste concentrée dans les applications où sa source et ses implications en matière d'étiquetage correspondent à l'aliment fini. La fermentation offre une voie différente car les produits à base de cultures peuvent agir directement dans l'environnement microbien d'un aliment. Novonesis propose des cultures bioprotectrices FreshQ pour les applications de lait fermenté, de yaourt et de produits laitiers d'origine végétale. La création de Novonesis a consolidé d'importantes capacités en matière de cultures au sein d'une seule entreprise. Cela donne à l'entreprise une large base pour le criblage génomique et le développement de cultures alimentaires. Les fournisseurs de plus petite taille peuvent encore être compétitifs en se concentrant sur des niches d'application individuelles et un support de formulation spécifique aux clients.
Par forme :
la poudre conserve ses avantages de distribution tandis que le liquide gagne du terrainLa poudre détenait 67,21 % de la part du marché des conservateurs clean-label en 2025. Les ingrédients en poudre s'adaptent aux processus de mélange à sec, de stockage en vrac et de fabrication de produits de boulangerie ou de snacks. Ils offrent également des avantages pratiques en termes de stabilité au stockage dans les circuits de distribution plus chauds. Ces caractéristiques soutiennent leur utilisation continue dans les catégories alimentaires qui ne nécessitent pas de dosage liquide. Les ingrédients liquides devraient croître à un CAGR de 9,02 % jusqu'en 2031. Ils conviennent aux systèmes de saumure, aux trempettes, aux pulvérisations et à d'autres étapes de traitement utilisées pour les protéines réfrigérées, les plats préparés et les produits laitiers réfrigérés. La taille du marché des conservateurs clean-label pour la forme liquide est donc liée à l'expansion des produits réfrigérés. Les formats liquides peuvent également offrir un dosage plus précis dans les systèmes alimentaires aqueux.
Les systèmes à base de vinaigre tamponné et de sucre fermenté-vinaigre sont souvent fournis sous forme liquide car ils fonctionnent bien dans les matrices à base d'eau. Ces formats sont pertinents dans les salades de charcuterie, les soupes, les vinaigrettes et d'autres aliments légèrement acides. Le choix de la forme affecte également la façon dont les ingrédients de conservation réagissent au pH et aux conditions de traitement. Corbion a élargi son portefeuille Verdad Opti Powder en 2025 et continue de fournir des outils de conservation aux fabricants alimentaires. Cela montre que les formats poudre et liquide peuvent tous deux rester importants. Les formats encapsulés, en gel et à libération contrôlée sont des catégories plus petites avec un potentiel dans les aliments traités thermiquement. Ils peuvent aider à protéger les ingrédients naturels sensibles lors du traitement thermique.
Par application :
la boulangerie ancre les revenus tandis que les plats préparés croissent plus viteLa boulangerie et la confiserie détenaient 42,72 % de la part du marché des conservateurs clean-label en 2025. Cette catégorie reste importante pour les acides organiques et les systèmes inhibiteurs de moisissures car le pain et les produits connexes nécessitent un contrôle fiable de la durée de conservation. Les plats préparés et les aliments transformés devraient croître à un CAGR de 8,74 % jusqu'en 2031. La croissance du commerce de détail en chane du froid en Asie-Pacifique et en Europe de l'Est soutient ces perspectives. Les acheteurs de la restauration collective demandent également aux fournisseurs d'ingrédients de répondre aux exigences clean-label dans des chaînes d'approvisionnement plus larges. Corbion a lancé Verdad Essence WH100 en avril 2025 en tant que solution à base de blé fermenté pour l'inhibition des moisissures dans le pain, les petits pains, les tortillas et les pains plats. Le produit a été soutenu par des tests contre 11 espèces de moisissures. Les outils spécifiques aux applications peuvent réduire l'incertitude liée à la reformulation pour les boulangeries industrielles.
Les produits laitiers et les alternatives laitières représentent une opportunité importante pour les systèmes de conservation à base de fermentation. Le yaourt, le fromage frais et les produits laitiers d'origine végétale peuvent utiliser des cultures bioprotectrices pour gérer l'altération tout en maintenant une liste d'ingrédients simple. DSM-Firmenich a rapporté que 10 % des lancements de fromages européens portaient une allégation sans additifs. La viande et les alternatives à la viande restent difficiles car ces produits peuvent présenter des conditions de pH élevé et des exigences de sécurité exigeantes. Les boissons, sauces et condiments offrent une utilisation supplémentaire pour les acides organiques et les antimicrobiens botaniques dans des matrices légèrement acides. Le marché des conservateurs clean-label continue de dépendre du développement spécifique aux aliments car aucun système naturel unique ne répond à chaque agent pathogène, condition sensorielle et de stockage. Les fournisseurs qui valident des solutions dans des types d'aliments individuels peuvent réduire les obstacles à l'adoption pour les clients.
Analyse géographique
Marché des conservateurs à étiquette claire en Asie-Pacifique, Amérique du Sud et Moyen-Orient et Afrique
L'Amérique du Nord détenait 40,12 % de la part de marché des conservateurs à étiquette claire en 2025. La région bénéficie d'un vaste écosystème de marques de distributeurs, d'une solide infrastructure de chaîne du froid et d'une forte demande d'aliments emballés aux ingrédients reconnaissables. Le cadre d'évaluation chimique post-commercialisation de la Food and Drug Administration a accru l'attention portée à l'examen de la sécurité des produits chimiques alimentaires en 2026. Cela encourage les fabricants à évaluer les alternatives naturelles établies. Le Département de l'Agriculture des États-Unis a déclaré 70,1 milliards USD de ventes biologiques aux États-Unis en 2025, ce qui soutient une large clientèle pour les produits positionnés autour des normes biologiques et à étiquette claire. Le Canada et le Mexique ajoutent de la demande via les chaînes d'approvisionnement d'exportation de viandes transformées et de produits de boulangerie. Leurs fabricants de produits alimentaires ont également besoin de systèmes capables de répondre aux attentes en matière d'ingrédients des marchés de destination.
Le cadre réglementaire européen soutient la demande d'alternatives naturelles tout en créant un seuil d'entrée élevé. Le règlement de la Commission (UE) 2024/2597 a modifié les conditions pour certains additifs et établi des dispositions transitoires entrées en vigueur en avril 2025. L'Allemagne, la France, les Pays-Bas et le Royaume-Uni restent les principaux centres de consommation d'aliments à étiquette claire. Les consommateurs européens manifestent également un fort intérêt pour les ingrédients familiers. EIT Food a rapporté que 67 % des consommateurs européens évitaient les aliments contenant des ingrédients inconnus. La taille du marché des conservateurs à étiquette claire en Europe est renforcée par les attentes des distributeurs et les réévaluations continues des additifs. La Suède, la Belgique et les Pays-Bas soutiennent également l'innovation et les exportations au sein de la région.
L'Asie-Pacifique devrait croître à un CAGR de 8,35 % jusqu'en 2031. La réglementation chinoise sur les additifs alimentaires GB 2760-2024 a accru l'importance de la conformité pour les aliments domestiques et importés à partir de février 2025. Le régulateur alimentaire indien renforce la surveillance de l'étiquetage des additifs à mesure que le commerce de détail organisé et les chaînes d'approvisionnement de restauration rapide se développent. La demande d'aliments prêts à consommer et les investissements dans la chaîne du froid soutiennent l'utilisation de systèmes de conservation réfrigérés dans la région. L'Amérique du Sud et le Moyen-Orient et l'Afrique offrent des opportunités à plus long terme pour le marché des conservateurs à étiquette claire. Le Brésil et l'Argentine disposent de secteurs d'exportation alimentaire qui doivent répondre aux normes étrangères. Les Émirats arabes unis et l'Arabie saoudite ajoutent de la demande à mesure que les acheteurs du commerce de détail premium et de la restauration intègrent des exigences à étiquette claire dans leurs spécifications fournisseurs.
Paysage concurrentiel
Le marché des conservateurs à étiquette propre présente une concentration modérée, car un groupe de spécialistes d'ingrédients établis détient des capacités de formulation et des ressources de développement applicatif considérables. Corbion, Kerry Group, DSM-Firmenich, IFF, Novonesis, Kemin Industries et Archer Daniels Midland (ADM) sont des fournisseurs de premier plan dans les ingrédients alimentaires liés à la conservation. Leur avantage provient de leurs portefeuilles de produits, de leurs laboratoires d'application alimentaire, de leur expertise réglementaire et de leur support technique client. Corbion a déclaré un chiffre d'affaires annuel de 1 332 millions EUR en 2024. Son portefeuille de conservation couvre la boulangerie, la viande, les produits laitiers et les aliments réfrigérés. Les outils d'inhibition des moisissures de l'entreprise illustrent l'importance de la validation applicative dans ce domaine. Le portefeuille de conservation à étiquette propre de Kerry combine des ingrédients fonctionnels avec des services techniques dans l'ensemble des applications alimentaires.
DSM-Firmenich a investi dans des solutions à base de cultures qui répondent aux exigences de sécurité fromagère et d'étiquetage. Son lancement de Dairy Safe en septembre 2025 illustre une stratégie centrée sur des applications alimentaires ciblées. Le lancement par Corbion de Verdad Essence WH100 en avril 2025 témoigne d'une stratégie similaire axée sur le pain et le contrôle des moisissures. Novonesis étend l'utilisation des cultures bioprotectrices dans le lait fermenté et les produits laitiers d'origine végétale. Ces initiatives montrent que les principaux fournisseurs se différencient par des performances spécifiques aux aliments plutôt que par des allégations de conservation génériques. Ils cherchent également à faciliter l'adoption grâce à moins de modifications de formulation et à davantage de preuves sur la durée de conservation des aliments finis.
Les entreprises de plus petite taille peuvent se démarquer dans les nouvelles sources antimicrobiennes et les besoins de formulation spécialisés. Chinova Bioworks se concentre sur la chitine dérivée des champignons, tandis que Handary et A&B Ingredients se concentrent sur la bioconservation et les applications antimicrobiennes d'origine végétale. Les alternatives à la viande, les produits laitiers d'origine végétale et les plats préparés restent des domaines importants car leurs besoins en conservation sont complexes. Les grands fournisseurs peuvent bénéficier d'avantages d'échelle, mais les fournisseurs spécialisés peuvent répondre aux catégories où les quantités minimales de commande ou les larges portefeuilles ne correspondent pas aux besoins des clients. L'acquisition de CP Kelco par Tate & Lyle en novembre 2024 illustre également une tendance plus large vers des portefeuilles d'ingrédients spécialisés multifonctionnels. Le marché des conservateurs à étiquette propre est donc modérément concentré, avec une concurrence fondée sur la capacité technique, le service régional et la capacité à combiner la conservation avec d'autres besoins de performance alimentaire.
Leaders du secteur des conservateurs clean-label
-
Corbion N.V.
-
Kerry Group
-
Archer Daniels Midland Company
-
DSM-Firmenich
-
International Flavors and Fragrances Inc.
- *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier
Marché des Conservateurs à Étiquette Propre Entreprises couvertes dans ce rapport
- Kemin Industries, Inc.
- Corbion N.V.
- Kerry Group plc
- Cargill, Incorporated
- Archer Daniels Midland Company
- International Flavors and Fragrances Inc.
- DSM-Firmenich
- Chr. Hansen Holding A/S
- Novonesis A/S
- Galactic S.A.
- Jungbunzlauer Suisse AG
- Tate & Lyle PLC
- Lallemand Inc.
- Kalsec Inc.
- Chinova Bioworks
- Handary S.A.
- Sensient Technologies Corporation
- Brenntag SE
- A&B Ingredients
- WTI, Inc.
- Innodal Inc.
Développements industriels récents dans Marché des Conservateurs à Étiquette Propre
- Juillet 2026 : Kemin Food Technologies a présenté des solutions de reformulation clean-label lors de l'IFT FIRST 2026, ciblant les fabricants à la recherche d'alternatives aux conservateurs synthétiques et aux améliorants de pâte. Son portefeuille comprenait des mélanges d'enzymes pour remplacer le DATEM et les monoglycérides, des alternatives clean-label à l'inhibition des moisissures au propionate de calcium, des systèmes à base de fermentats et de vinaigre tamponné pour les produits carnés, et de l'extrait de romarin comme alternative au TBHQ.
- Janvier 2026 : Archer Daniels Midland Company a achevé une expansion de 26 millions USD de son campus d'innovation en arômes et colorants d'Erlanger, dans le Kentucky, ajoutant 3 600 pieds carrés pour soutenir les travaux de reformulation des aliments et des boissons. La mise à niveau du site a renforcé la capacité d'ADM à développer et à mettre à l'échelle des systèmes clean-label où la performance antioxydante est assurée conjointement avec l'optimisation du goût et de la couleur.
- Avril 2025 : Corbion a lancé Verdad® Essence WH100, une solution à base de blé fermenté conçue pour assurer une inhibition naturelle des moisissures dans les pains, petits pains, tortillas et pains plats, tout en soutenant les formulations clean-label. Parallèlement au lancement du produit, Corbion a mis à niveau son modèle d'inhibition naturelle des moisissures (CNMIM) pour comparer les solutions de conservation standard et naturelles contre 11 types de moisissures, aidant les boulangers à optimiser les formulations, à réduire les essais et erreurs de développement et à prolonger la durée de conservation.
Périmètre du rapport mondial sur le marché des conservateurs clean-label
Les conservateurs à étiquette propre sont des substances naturelles ou peu transformées qui prolongent la durée de conservation et améliorent la sécurité des produits alimentaires sans recourir à des additifs chimiques synthétiques ou artificiels. Ils sont généralement produits selon des méthodes de transformation traditionnelles ou douces plutôt que par une synthèse chimique intensive.
Le marché des conservateurs à étiquette propre est segmenté par type de produit (acides organiques et sels, dérivés de fermentation, et autres), source (d'origine animale, d'origine végétale, et d'origine fermentaire), forme (poudre, liquide), application (boulangerie et confiserie, alternatives laitières, et autres), et géographie (Amérique du Nord, Europe, Asie-Pacifique, et autres). Les prévisions du marché sont fournies en termes de valeur (USD).
Aperçu de la segmentation
| Acides organiques et sels | Acide acétique |
| Acide lactique | |
| Acide citrique | |
| Autres | |
| Conservateurs dérivés de la fermentation | |
| Antimicrobiens botaniques | |
| Antioxydants naturels | |
| Autres |
| D'origine animale |
| D'origine végétale |
| D'origine fermentaire |
| Poudre |
| Liquide |
| Autres |
| Boulangerie et confiserie |
| Produits laitiers et alternatives laitières |
| Viande et alternatives à la viande |
| Plats préparés et aliments transformés |
| Autres applications |
| Amérique du Nord | États-Unis |
| Canada | |
| Mexique | |
| Reste de l'Amérique du Nord | |
| Europe | Allemagne |
| Royaume-Uni | |
| France | |
| Italie | |
| Espagne | |
| Pays-Bas | |
| Suède | |
| Pologne | |
| Belgique | |
| Reste de l'Europe | |
| Asie-Pacifique | Chine |
| Inde | |
| Japon | |
| Australie | |
| Corée du Sud | |
| Vietnam | |
| Indonésie | |
| Reste de l'Asie-Pacifique | |
| Amérique du Sud | Brésil |
| Argentine | |
| Chili | |
| Pérou | |
| Colombie | |
| Reste de l'Amérique du Sud | |
| Moyen-Orient et Afrique | Émirats arabes unis |
| Arabie saoudite | |
| Afrique du Sud | |
| Nigéria | |
| Reste du Moyen-Orient et de l'Afrique |
| Par type de produit | Acides organiques et sels | Acide acétique |
| Acide lactique | ||
| Acide citrique | ||
| Autres | ||
| Conservateurs dérivés de la fermentation | ||
| Antimicrobiens botaniques | ||
| Antioxydants naturels | ||
| Autres | ||
| Par source | D'origine animale | |
| D'origine végétale | ||
| D'origine fermentaire | ||
| Par forme | Poudre | |
| Liquide | ||
| Autres | ||
| Par application | Boulangerie et confiserie | |
| Produits laitiers et alternatives laitières | ||
| Viande et alternatives à la viande | ||
| Plats préparés et aliments transformés | ||
| Autres applications | ||
| Par géographie | Amérique du Nord | États-Unis |
| Canada | ||
| Mexique | ||
| Reste de l'Amérique du Nord | ||
| Europe | Allemagne | |
| Royaume-Uni | ||
| France | ||
| Italie | ||
| Espagne | ||
| Pays-Bas | ||
| Suède | ||
| Pologne | ||
| Belgique | ||
| Reste de l'Europe | ||
| Asie-Pacifique | Chine | |
| Inde | ||
| Japon | ||
| Australie | ||
| Corée du Sud | ||
| Vietnam | ||
| Indonésie | ||
| Reste de l'Asie-Pacifique | ||
| Amérique du Sud | Brésil | |
| Argentine | ||
| Chili | ||
| Pérou | ||
| Colombie | ||
| Reste de l'Amérique du Sud | ||
| Moyen-Orient et Afrique | Émirats arabes unis | |
| Arabie saoudite | ||
| Afrique du Sud | ||
| Nigéria | ||
| Reste du Moyen-Orient et de l'Afrique | ||
Questions clés auxquelles répond le rapport
Quels sont les facteurs qui stimulent la demande de conservateurs clean-label ?
La demande est soutenue par l'examen des ingrédients, les exigences des distributeurs, les révisions réglementaires et la nécessité de réduire le gaspillage alimentaire grâce à une durée de conservation plus longue.
Quel type de produit est en tête de l'utilisation des conservateurs clean-label ?
Les acides organiques et sels ont dominé avec une part de 38,62 % en 2025 car ils sont utilisés dans de nombreux systèmes alimentaires.
Quelle catégorie de source connaît la croissance la plus rapide ?
Les ingrédients d'origine fermentaire devraient croître à un CAGR de 8,79 % jusqu'en 2031, à mesure que les transformateurs de produits laitiers et de viande adoptent des solutions à base de cultures.
Pourquoi les ingrédients de conservation liquides croissent-ils plus vite ?
Les produits liquides devraient croître à un CAGR de 9,02 % car les aliments réfrigérés nécessitent souvent un dosage précis dans les saumures, les trempettes et les pulvérisations.