
中国ロボット芝刈り機市場規模とシェア
市場概要
| 調査期間 | 2021 - 2031 |
|---|---|
| 予測データ期間 | 2026 - 2031 |
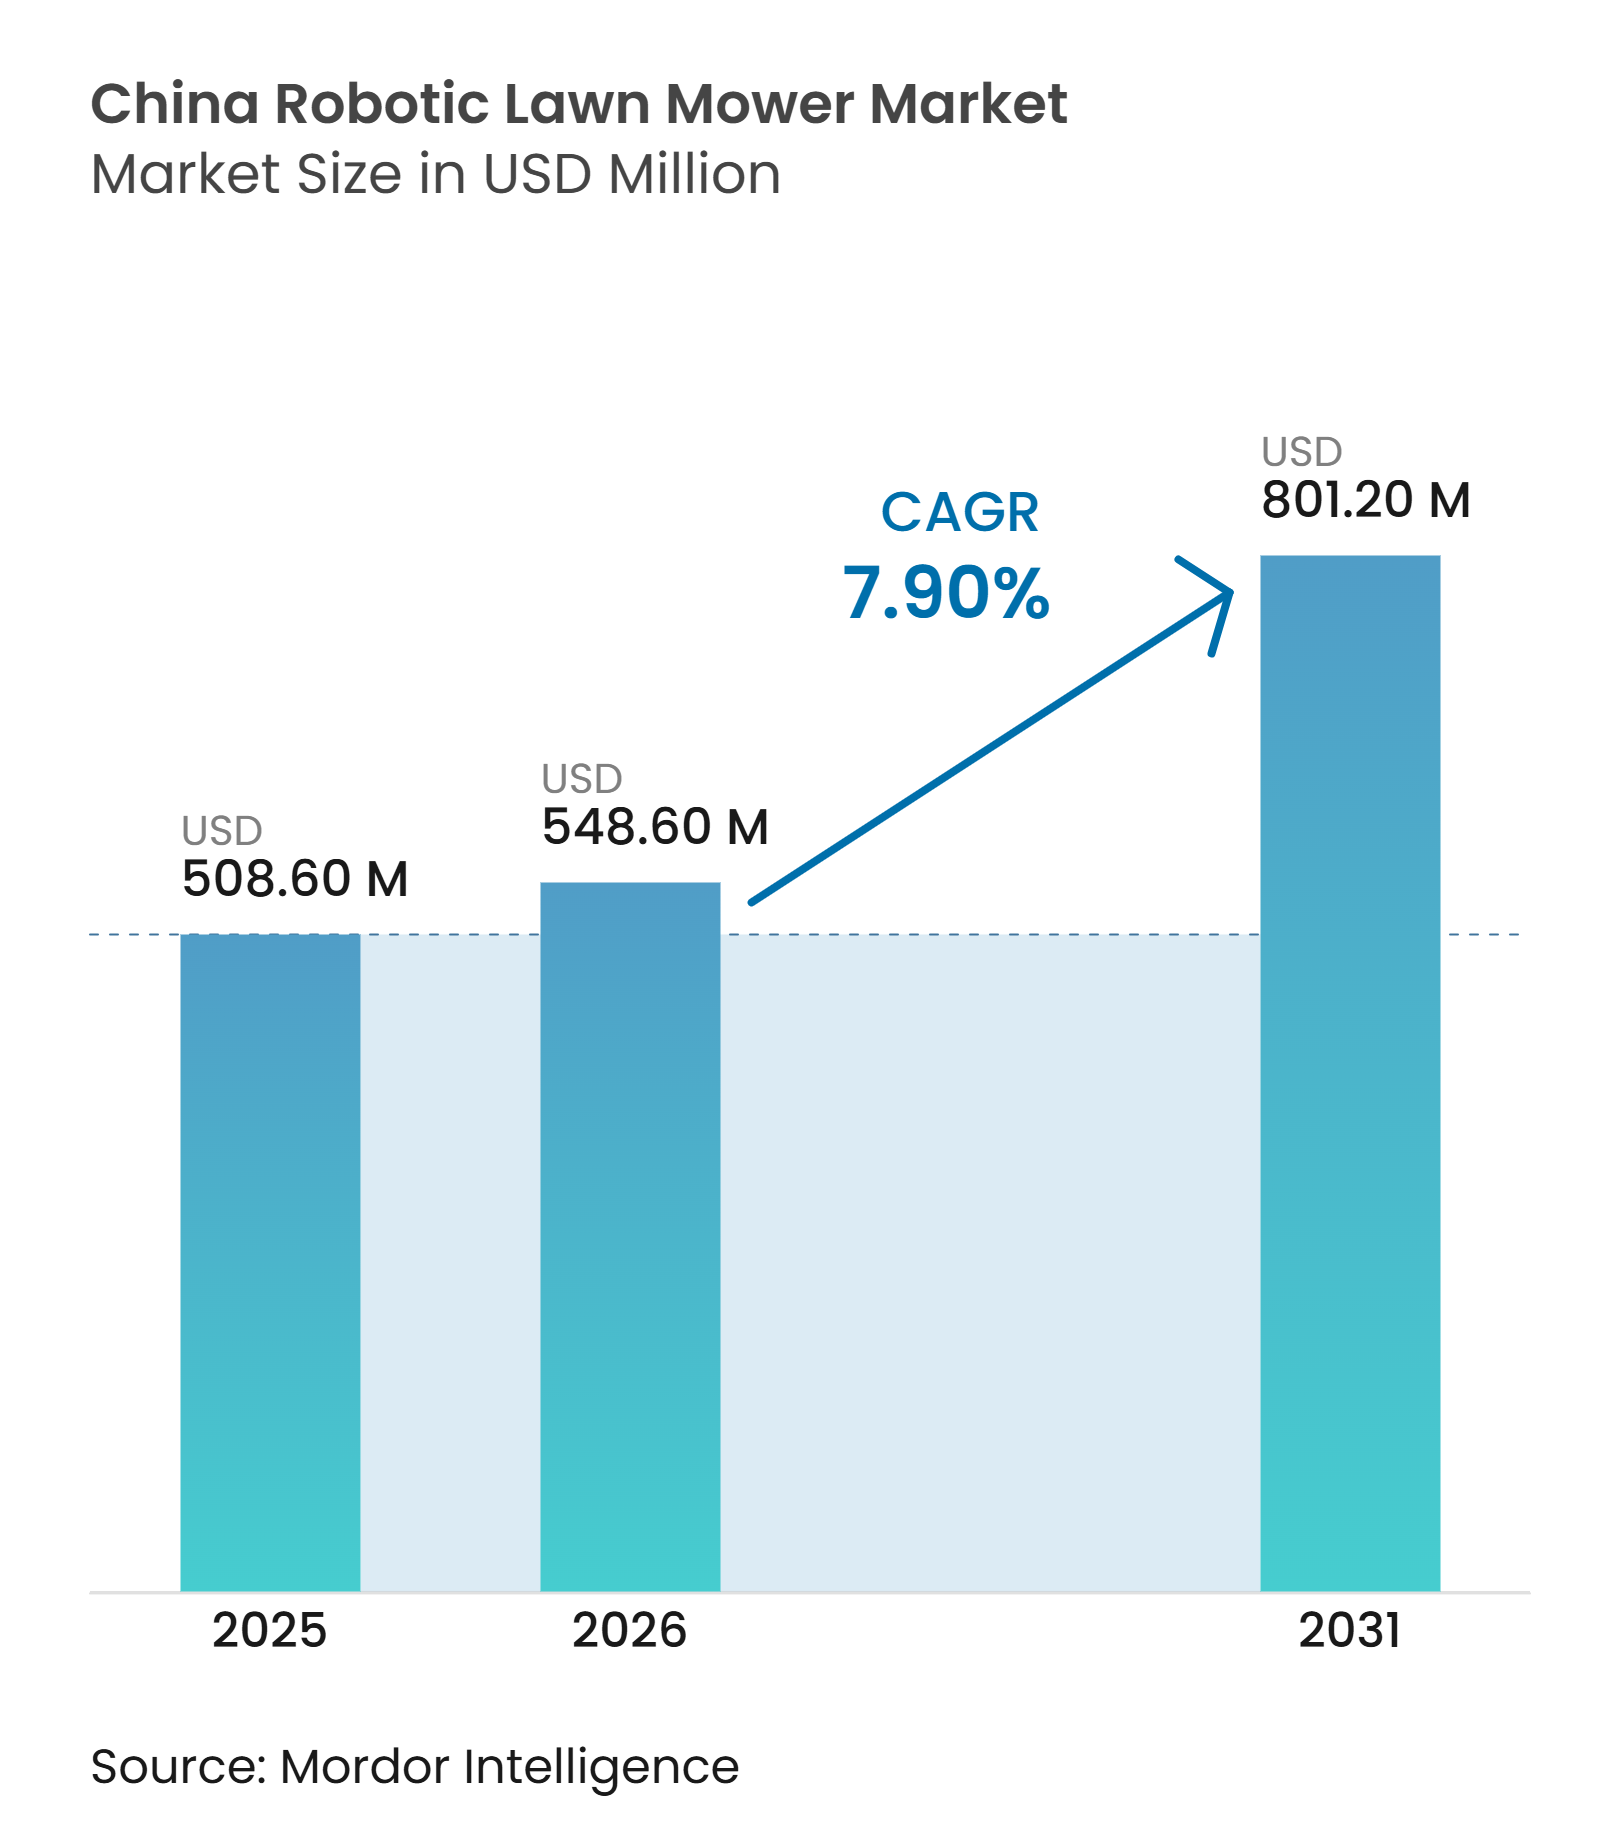
| 基準年の市場規模 (2025) | 508.60 百万米ドル |
| 市場規模 (2026) | 548.60 百万米ドル |
| 市場規模 (2031) | 801.20 百万米ドル |
| 成長率 (2026 - 2031) | 7.90 % |
| 市場集中度 | 中 |
主要プレーヤー 注:主要企業の掲載順は順位を示すものではありません。 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
Mordor Intelligenceによる中国ロボット芝刈り機市場分析
中国ロボット芝刈り機市場規模は2025年に508.6 ミリオン 米ドルと評価され、2026年の548.6 ミリオン 米ドルから2031年には801.2 ミリオン 米ドルに達すると推定されており、予測期間(2026年~2031年)のCAGRは7.9%です。購入者が設置の簡便さと信頼性の高い障害物検知を優先するにつれ、需要はワイヤーフリーモデルへとシフトしています。国内サプライヤーは、センサー、バッテリー、モーター、測位モジュールの確立したサプライチェーンから恩恵を受けています。プレミアム住宅物件は引き続き重要な需要源であり、商業施設はより高付加価値の機会を提供しています。オンライン販売は製品へのアクセスを広げていますが、雑な設置作業には依然としてディーラーのサポートが必要です。中国ブランドと国際ブランドが製品開発サイクルを短縮し、AIベースのナビゲーション機能を拡充するにつれ、競争は激化しています。
主要レポートのポイント
- レンジ別では、ローセグメントが2025年の中国ロボット芝刈り機市場規模の54.3%を占め、ハイセグメントは2031年にかけてCAGR 11%で最も速く成長すると予測されています。
- ナビゲーション技術別では、バウンダリーワイヤーシステムが2025年の売上高の45%を占め、ビジョン・カメラシステムは2031年にかけてCAGR 15.8%で最も速く拡大すると予測されています。
- エンドユーザー別では、住宅ユーザーが2025年の中国ロボット芝刈り機市場シェアの68%を占め、商業ユーザーは2031年にかけてCAGR 12%で成長すると予測されています。
- 流通チャネル別では、オンライン販売が2025年の市場価値の52%を占め、2031年にかけてCAGR 10.5%で最も速く成長すると予測されています。
注:本レポートの市場規模および予測数値は、Mordor Intelligence 独自の推定フレームワークを使用して作成されており、2026年1月時点の最新の利用可能なデータとインサイトで更新されています。
市場動向とインサイト
ドライバーの影響分析*
| ドライバー | (〜)CAGR予測への影響(%) | 地理的関連性 | 影響のタイムライン |
|---|---|---|---|
| ワイヤーフリーRTK、ビジョン、LiDARナビゲーション | 1.80% | 中国東部、次いで中国南部および中国南西部 | 短期(2年以内) |
| 国内ロボティクス製造とコンポーネント | 1.50% | 珠江デルタおよび長江デルタ | 中期(2〜4年) |
| プレミアム造園とゲーテッドコミュニティ | 0.80% | 中国東部および中国南部のヴィラ回廊 | 中期(2〜4年) |
| Eコマースとスマートホーム流通 | 0.70% | 全国、特に第1層・第2層都市での早期成長 | 短期(2年以内) |
| 輸出規模の製品イテレーションと単位コストの低下 | 1.20% | 全国、輸出志向型生産に支えられて | 中期(2〜4年) |
| サービスロボットのスキルとアルゴリズム移転 | 0.60% | 中国北部および中国東部の研究センター | 長期(4年以上) |
| 情報源: Mordor Intelligence | |||
ワイヤーフリーRTK、ビジョン、LiDARナビゲーションの拡大
ワイヤーフリーナビゲーションは、中国ロボット芝刈り機市場における製品への期待を再形成しています。バウンダリーフリーロボット芝刈り機のグローバル出荷台数は2025年に131.8万台に達し、前年比182.4%増となりました。この出荷台数の成長は、ワイヤーフリー芝刈りが小規模なプレミアムニッチを超えて普及しつつあることを示しています。Mammotionは2025年9月にトライフュージョン測位システムを発表しました。このシステムはLiDAR、RTK、AIビジョンを組み合わせ、複雑な環境での測位をサポートします。Mammotionは、このシステムが動作条件全体で±1 cmの測位精度を達成すると述べています。マルチセンサー設計は単一の信号源への依存を低減し、樹木、建物、その他の障害物付近でのパフォーマンスを向上させることができます。この機能により、ブランドはより多くの製品ティアにワイヤレス機能を導入するよう促されています。今後の屋外ロボット安全ガイドラインは、堅牢な障害物検知の重要性をさらに高める可能性があります。
国内ロボティクス製造とコンポーネントの入手可能性
中国の製造基盤は、LiDAR、カメラ、バッテリー、モーター、測位コンポーネントへの国内アクセスを提供することで、ロボット芝刈り機市場を支えています。2025年4月、Hesai Technologyは12ヶ月以内にMOVAへJTシリーズLiDARユニット30万台を供給することに合意し、芝刈り機メーカーがセンサーサプライヤーにとって重要な顧客となっていることを示しました。LivoxはDreame TechnologyのA2ロボット芝刈り機向けにMid-360 LiDARユニット10万台を納入しました[1]。確立されたサプライ関係により、国内ブランドのコンポーネントリードタイムが短縮され、ハードウェアとソフトウェアのチームがより緊密に製品アップデートを調整できるようになります。Greenbliboの第3世代芝刈り機は、国内サプライヤーから調達したRTK、慣性航法、ミリ波レーダー、ToF深度カメラを搭載しました。国内のサプライベースは、遠方のコンポーネント供給源への依存なしに、より迅速な設計変更を支援します。
プレミアム住宅造園とゲーテッドコミュニティの成長
プレミアム住宅とゲーテッドコミュニティは、中国におけるロボット芝刈り機の実用的なユースケースを代表しています。ほとんどのマンション世帯には、この機器を使用できる専用の芝生がありません。中国東部および中国南部の主要都市周辺の低密度住宅プロジェクトにより、適切な専用庭園の数が増加しています。これらのコミュニティの多くの購入者は、ロボット芝刈り機をスタンドアロン家電としてではなく、コネクテッドホームセットアップの一部として捉えており、ホームコントロールプラットフォームと統合するモデルへの需要を支えています。粤港澳大湾区の政府管理の緑地も商業的なユースケースを生み出しており、家庭購入よりも大きな注文額を支える可能性のある契約があります。需要は、プレミアム住宅、造園された共用エリア、信頼性の高いサービスカバレッジが共存する場所で最も強くなっています。
Eコマースとスマートホーム流通の浸透
デジタルストアフロントにより、ブランドは見込み購入者に製品機能を直接提示できます。ライブデモンストレーションでは、顧客がディーラーを訪問する前に、芝刈りルート、障害物回避、アプリ操作を示すことができます。これは、多くの初回購入者にとってまだ馴染みのない製品に特に有効です。スマートホームとの接続により、コネクテッドデバイスをすでに使用している消費者にとって芝刈り機の関連性も高まります。ChervonのPower Shareプラットフォームは100以上のツールを接続しており、より広いツールエコシステムがリピートエンゲージメントをどのように支援できるかを示しています。オンラインの需要創出は、地域の設置およびアフターサービスと連携して機能します。
制約要因の影響分析*
| 制約要因 | (〜)CAGR予測への影響(%) | 地理的関連性 | 影響のタイムライン |
|---|---|---|---|
| 密集した都市部における専用芝生密度の低さ | -1.20% | 全国、特に中国北部および中国中部の都市中心部 | 長期(4年以上) |
| 高い初期費用と不明確な回収期間 | -0.90% | 全国、特に中国中部、中国南西部、中国北西部で顕著 | 中期(2〜4年) |
| 複雑なサイトにおけるRTKおよびビジョンの信頼性 | -0.80% | 中国東部のヴィラ団地および中国東北部 | 短期(2年以内) |
| 保証、部品、アフターサービスのギャップ | -0.70% | 第3層都市以遠、特に中国南西部および中国北西部 | 中期(2〜4) |
| 情報源: Mordor Intelligence | |||
密集した都市部における専用芝生密度の低さ
専用芝生の密度は、中国ロボット芝刈り機市場の家庭向けベースを制限しています。中国住宅・都市農村建設部によると、2025年の都市世帯の推定65%〜70%が、専用の屋外緑地のない高層マンションに居住しています[2]。これにより、ヴィラオーナー、低密度コミュニティの居住者、不動産管理者、公共施設運営者が主要な顧客層となっています。この制約は、専用芝生物件のシェアが沿岸ヴィラ地区よりも小さい、密集した中国北部および中国中部の都市でより顕著です。一戸建て住宅が主流の国と同様の広範な家庭普及は見込まれていません。商業造園と自治体調達は対象ベースを部分的に拡大できますが、これらのルートにはより長い販売サイクル、サイト計画、信頼性の高いサービスサポートが必要です。この構造的制約は、製品価格がより手頃になっても引き続き要因として残るでしょう。
高い初期費用と不明確な回収期間
中国のエントリーレベルのワイヤーフリーロボット芝刈り機は、2025年に5,000元〜15,000元(685米ドル〜2,055米ドル)の価格帯でした。このコストは、非公式な庭仕事の労働力がプロの造園サービスよりも安価であることが多い第2層・第3層都市の世帯にとって依然として大きな負担です。その結果、購入者は明確な回収期間を計算することが困難です。Eufyは、E15およびE18芝刈り機モデルの海外初月販売台数が4,000台以上であったと報告しており、製品価値と価格が一致した場合に需要が反応することを示しています。しかし、設置、メンテナンス、交換コストが明確に伝えられていない場合、国内購入者は購入を遅らせる可能性があります。輸出コンプライアンスコストも、メーカーが余剰輸出生産品に国内割引を適用する能力を制限する可能性があります。より高い価格透明性とバンドルサービスパッケージにより、この障壁は時間とともに低減される可能性があります。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
レンジ別:
ローレンジが需要をリードし、ハイレンジが商業的重要性を高める500 m²未満の芝生をカバーするローレンジセグメントは、2025年の中国ロボット芝刈り機市場シェアの54.3%を占めました。これは、郊外のヴィラコミュニティやゲーテッド住宅団地における専用庭園の典型的なサイズを反映しており、多くの芝生は200 m²〜450 m²の範囲です。これにより、コンパクトモデルは初回購入者にとって実用的な出発点となっています。Segway Navimowのi2 AWDモデルは、999米ドル〜1,299米ドルの価格帯で、バウンダリーワイヤーなしの小規模住宅用地向けに設計されました。MammotionはCES 2025でLUBA Mini AWDを発売し、UltraSense AIビジョンとRTKナビゲーションを搭載しました。これらの製品は、ブランドがワイヤーフリーナビゲーションを備えたアクセスしやすい住宅ユースケースをターゲットにしていることを示しています。
2,000 m²を超える芝生向けのハイセグメントは、主に商業造園、スポーツ施設、大規模邸宅に牽引され、2031年にかけてCAGR 11%で成長すると予測されています。501 m²〜2,000 m²をカーするミディアムレンジ製品は、国内ブランドと国際ブランドの間で機能とサービスカバレッジをめぐる競争が続いています。Husqvarna、STIHL、Honda、STIGAは、このレンジで中国サプライヤーと競合しています。2025年6月、Greenbliboは第3世代RTK芝刈り機が2日間で最大10,000 m²をカバーできると述べました。この芝刈り機はまた、Wi-Fiカバレッジが不安定な可能性のある大規模サイトで有用な、デバイス上の認識と障害物回避処理を使用しています。中国ロボット芝刈り機市場のハイレンジセグメントは、商業ユーザーが定期的なメンテナンス作業のための信頼性の高い機器を求めるにつれて恩恵を受けると見込まれています。
ナビゲーション技術別:
バウンダリーワイヤーシステムがセンサーフュージョンに道を譲るバウンダリーワイヤーナビゲーションは2025年の国内売上高の45%を占めました。設置済みベースは、費用対効果が高く実績のある設置の長年の積み重ねを反映しています。バウンダリーワイヤーシステムは、顧客が慣れ親しんだ技術を好む場合に役割を保持していますが、その位置づけは新技術の採用を支援するよりも既存設置のサービスに向かってシフトしています。ビジョン・カメラシステムは2031年にかけてCAGR 15.8%で成長すると予測されています。国内のチップおよびセンサーサプライヤーは、カメラおよびLiDAR設計のコスト削減を支援しています。これにより、ワイヤーフリー製品がプレミアム価格帯以外でもよりアクセスしやすくなっています。ナビゲーションの選択は、芝生の複雑さと地域の信号状況にますます依存するようになっています。
LiDAR単独、RTK単独、マルチセンサーシステムはそれぞれ異なる動作特性を提供します。LiDARは正確なマッピングをサポートしますが、コストが増加します。RTKは衛星カバレッジが安定している場所で精度を提供します。マルチセンサー構成は、カメラやその他のセンサーを使用して単一モード動作の限界に対処します。MammotionはIFA 2025でトライフュージョンをLiDAR、RTK、AIビジョンの組み合わせとして発表しました。DreameはOmniSense 2.0アプローチで3D LiDARとHDRカメラを組み合わせました。GNSSおよびRTK-GPSシステムは、空の視界が確保された大規模商業サイトで引き続き関連性を持ちます。安全仕様は、より強力な障害物検知能力を持つ製品を優遇すると予想されます。
エンドユーザー別:
住宅ユーザーがリードし、商業サイトがより速く拡大住宅ユーザーは2025年の中国ロボット芝刈り機市場の68%を占めました。消費者の認知度は、直接オンライン販売と主要テクノロジーイベントでの製品発表によって支えられてきました。対象となる住宅ベースはヴィラおよび低密度コミュニティに集中しており、高層マンション居住者は一般的に適切な芝生を持たないため、特定の住宅タイプ以外での住宅成長が制限されています。商業セグメントは2031年にかけてCAGR 12%で成長すると予測されています。より高い平均取引額がその速い成長予測を支えています。商業的機会は、スポーツフィールド、ゴルフコース、公園、ホテル、大規模造園物件に及びます。
商業ユーザーは、信頼性の高いスケジューリング、サイトマッピング、フリート監視、地域メンテナンスサポートとともに、最小限の手動監視で広大なエリアを管理できる機械を必要としています。Belroboticsは、フェンロの自治体スポーツグラウンドに展開された23台のBigmowユニットが年間77,000 kgのCO₂を削減したと報告し、公共部門の購入者に関連する運用上および持続可能性の事例を示しました。FJDynamicsは、最大10,000 m²のサイト向けのフリート管理ソフトウェアを備えたFR4000商業プラットフォームを発表しました。ToroとYamabiko Europeも、ゴルフおよびスポーツフィールドアプリケーション向けのロボット芝刈り機とレンジピッカーを開発しています[3]。商業需要は、専用芝生が限られている地域で成長すると予想されます。サービス品質と契約サポートが、これらのプロジェクトのサプライヤー選定に影響を与えるでしょう。
流通チャネル別:
オンライン販売がリードし、ディーラーが複雑なプロジェクトをサポートオンライン販売は2025年の中国ロボット芝刈り機市場の52%を占めました。Tmall、JD.com、Douyin Commerceなどのプラットフォーム上のブランドストアフロントは、幅広い顧客リーチを提供します。このチャネルは2031年にかけてCAGR 10.5%で成長すると予測されています。ブランドはライブデモンストレーションとデジタルツールを使用して、購入前に製品機能を説明できます。Greenworksは2026年3月にAiMowBotシリーズをウォルマートで発売し、この小売展開はナショナルコンシューマーチャネルがロボット芝刈り機の入手可能性をどのように拡大できるかを示しました。中国のデジタルチャネルは、国内で同様のモデルのための確立されたルートを提供しています。オンライン販売により、ブランドは製品注文とサービス予約を連携させることもできます。
オフラインチャネル、特にディーラーは、購入者が物件調査、設置、診断、継続的なメンテナンスを必要とすることが多いハイエンドおよびセミコマーシャル機器において引き続き重要です。ディーラーの役割は、RTKとセンサーの専門知識を持つ屋外自動化スペシャリストへとシフトしています。ハイブリッドアプローチは、オンラインの需要創出と地域の設置サポートを組み合わせることができ、これはPositecのWorxブランドが製品市場全体で適用している組み合わせです。ディーラーはまた、樹木の覆い、地形、またはサイトアクセスがパフォーマンスに影響するかどうかを顧客が評価するのを支援し、設置体験の悪化リスクを低減できます。チャネル間のバランスは、ブランドがオンライン販売成長と並行して技術サービス能力を拡大するかどうかによって決まるでしょう。
地域分析
上海、江蘇省、浙江省、山東省を含む中国東部は、プレミアム住宅需要と発達したロボティクスサプライチェーンを兼ね備えています。この地域には多くのヴィラコミュニティと、スマートホーム製品に精通した消費者がいます。ECOVACSは蘇州を拠点とし、上海と浙江省のコンポーネントサプライヤーが地域の製造基盤を支えています。中国は2025年の最初の7ヶ月間に132億元(18億米ドル)相当のロボット芝刈り機を輸出しました。輸出規模の製造は、地域顧客の単位コスト削減に貢献する可能性があります。中国東部はこの市場の消費と生産の重要な中心地であり続けています。
中国南部は、粤港澳大湾区の住宅開発と珠江デルタの電子機器基盤から恩恵をけています。沿岸のヴィラコミュニティは、密集した内陸都市よりも適切な専用芝生の発生率が高くなっています。深センのSegway-Ninebotの開発センターとMammotionのサプライチェーン関係が地域の製品開発を支えています。中国北部と中国中部は、より密集したマンション生活と専用ヴィラの普及率の低さにより、より困難な条件に直面しています。北京は依然として公園、スポーツ施設、政府管理の緑地を通じて機会を提供しています。Kressはルートベースのメンテナンスクルー向けにVoyager商業芝刈り機を発表しました。これらの地域では、消費者モデルよりも大型の商業プラットフォームの方が適している可能性があります。
中国南西部と中国北西部は、設置済みベースが小さく、ディーラーネットワークも薄くなっています。雲南省と四川省のリゾート、ホテル、観光物件は、地域化された商業需要を生み出す可能性があります。中国東北部は、沿岸地域よりも草の成長シーズンが短く、購買力も低いため、家庭用機器の需要が制限されています。屋外自律機器の国家安全規制は、認証が確定した後、より体系的なサービス投資を促す可能性があります。需要は現在沿岸地域に集中していますが、商業利用が拡大するにつれて内陸部に拡大する可能性があります。単位価格の低下、ディーラーネットワークの拡大、明確なサービスモデルがその進展を形成するでしょう。
競合ランドスケープ
市場集中度
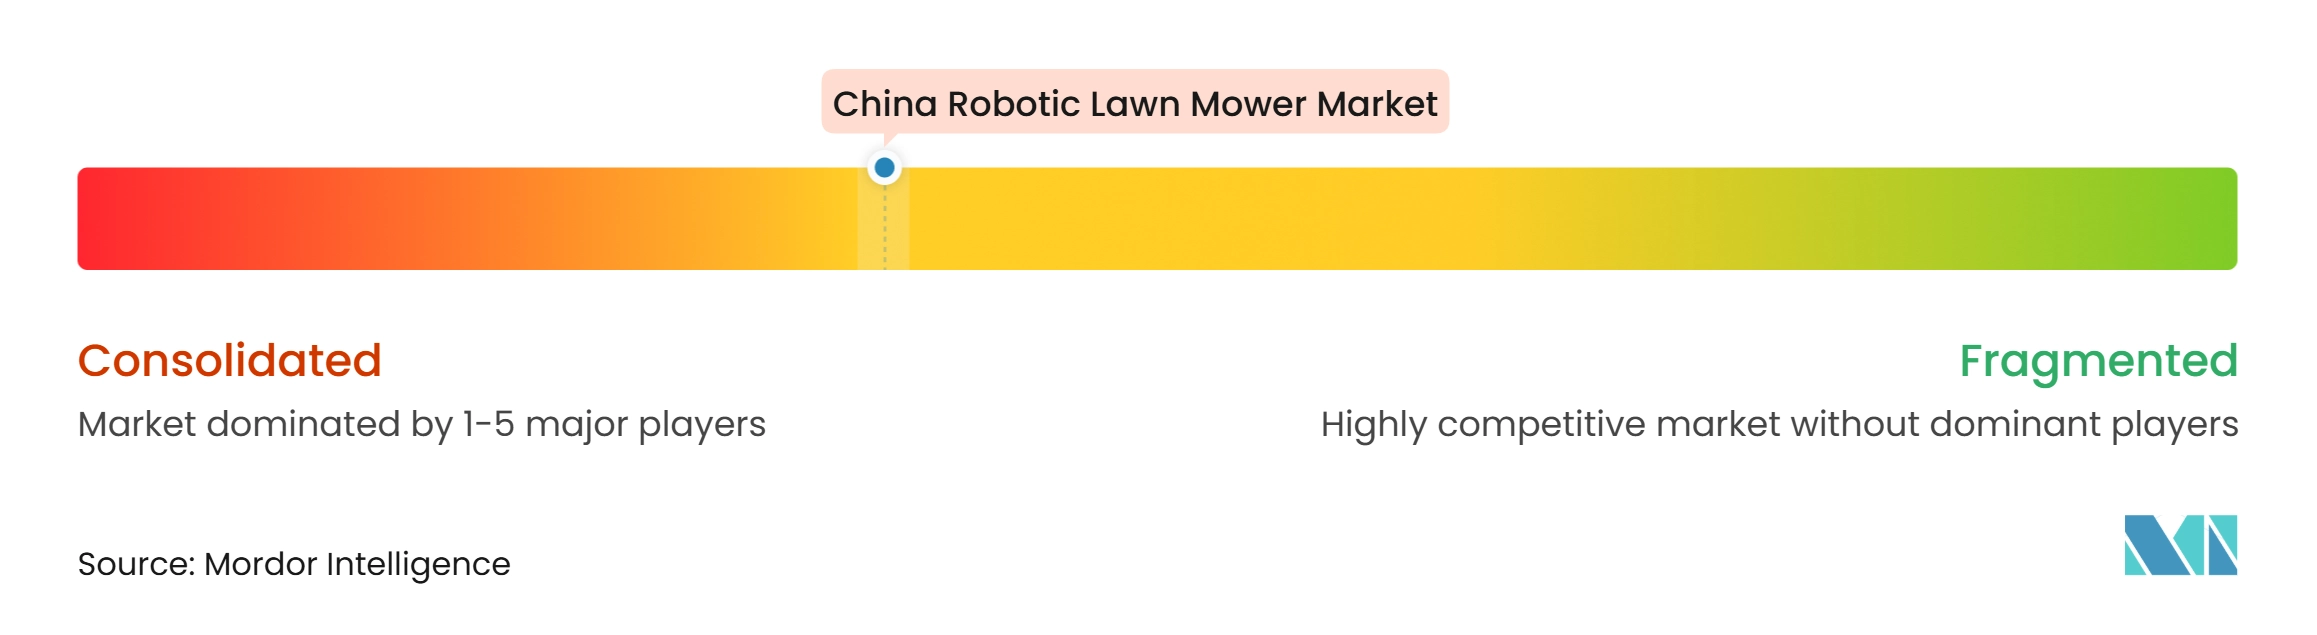
中国ロボット芝刈り機市場は2025年に中程度の集中度を示しています。Navimow (Segway-Ninebot)、Mammotion、ECOVACS、Dreame、Positecなどのトップ5企業は、ナビゲーション能力、製品リリース、オンラインリーチで競合しています。Husqvarna、STIGA、Honda、STIHLは、確立されたブランド、ディーラーネットワーク、製品エンジニアリングを通じて競合しています。Husqvarnaは2026年向けにAIビジョンを搭載した7つのロボット芝刈り機モデルを発表しました。STIGAは2026年3月に9つのVistaテクノロジーモデルを発表しました。Hondaは2026年にワイヤーフリーのMiimo 1500iとMiimo 2200iを発売しました。これらの発売は、国際サプライヤーがワイヤレス技術への投資を継続していることを示しています。
中国ブランドも製品ラインナップとセンサーシステムを拡大しています。Segway Navimowは、住宅および業務用アプリケーションをカバーする5つの製品ラインをCES 2026で発売しました。MammotionはIFA 2026でLUBA 4 AWDを発売し、クアッドビジョン、360° LiDAR、NetRTK測位、独立前輪ステアリング、双方向走行を搭載しました。PositecはCES 2026でAIビジョンとRTKクラウド測位を備えたWorx Landroid Vision Cloudを発売しました。製品開発は、多様なサイト条件で動作するシステムに向かって進んでいます。商業フリート管理は依然としてギャップであり、中国で統合された大規模ハードウェアおよびソフトウェアソリューションを提供するサプライヤーはほとんどいません。これは、マルチサイト芝刈りプロジェクトが拡大するにつれて競争の領域となっています。
貿易政策は、輸出志向の中国サプライヤーの製造戦略に影響を与えています。欧州委員会は2025年11月にアンチダンピング調査C/2025/6235を開始し、中国輸入品の登録要件は2026年1月22日から発効しました。Segway-Ninebotは2026年にマレーシアの生産ラインを完成させ、稼働を開始しました。Zhejiang DayeはAL-KO Geräte GmbHを買収し、オーストリアの製造拠点を追加しました。これらの動きは単一の製造拠点への依存を低し、資金力のある確立されたブランドと小規模サプライヤーの間の格差を広げる可能性があります。
中国ロボット芝刈り機産業リーダー
-
Navimow (Segway-Ninebot)
-
Mammotion
-
ECOVACS
-
Dreame Global
-
Positec
- 注:主要企業の掲載順は順位を示すものではありません。
中国ロボット芝刈り機市場 このレポートでカバーされる企業
- Navimow (Segway-Ninebot)
- Shenzhen Mammotion Technologies Co., Ltd.
- ECOVACS Robotics Co., Ltd.
- Dreame Technology
- Positec Technology Co., Ltd.
- Chervon Holdings Limited
- Zhejiang Daye Co., Ltd.
- EcoFlow Technology Inc.
- Hangzhou Favor Robot Technology Co., Ltd.
- Kress Robotik GmbH
- Husqvarna AB
- Honda Motor Co., Ltd.
- Deere and Company
- STIGA S.p.A.
- The Toro Company
- Yamabiko Corporation
最近の産業開発事情 中国ロボット芝刈り機市場
- 2026年9月:NavimowはIFA 2026でEdgeMaestroを搭載したH5 Proを発表しました。このモデルはLiDAR、NRTK、3つのビジョンカメラを使用し、エッジ芝刈り用に切断ディスクを延長する機械アームを備えています。
- 2026年9月:MammotionはIFA 2026でLUBA 4 AWDを発売しました。この芝刈り機はクアッドビジョン、360° LiDAR、NetRTK測位、独立前輪ステアリング、双方向走行を搭載しています。
- 2026年7月:KressはV-SLAMとRTKビジョンAIを搭載したEyePilot自律芝刈り機を発表しました。これらのモデルはバウンダリーワイヤー、敷地内アンテナ、または制限のない空の視界を必要としません。
中国ロボット芝刈り機市場レポートの範囲
ロボット芝刈り機とは、最小限の人間の介入で芝生を刈り取り、維持するように設計された自律型バッテリー駆動機械です。センサー、ナビゲーションシステム、インテリジェントコントロールを使用して、定義された芝生エリア内で動作し、障害物を回避し、希望する草の高さを維持し、必要に応じて自動的に充電します。
中国ロボット芝刈り機市場は、レンジ(ロー、ミディアム、ハイ)、ナビゲーション技術(バウンダリーワイヤー、ビジョン・カメラ、GNSSおよびRTK-GPSシステム)、エンドユーザー(住宅顧客および商業顧客)、流通チャネル(オンラインチャネルおよびオフラインチャネル)によってセグメント化されています。市場予測はUSD建ての金額ベースで示されています。
セグメンテーション概要
| ロー(500 m²未満) |
| ミディアム(501〜2,000 m²) |
| ハイ(2,000 m²超) |
| バウンダリーワイヤー |
| ビジョン・カメラ |
| GNSS・RTK-GPS |
| 住宅 |
| 商業 |
| オンライン(直販、マーケットプレイス) |
| オフライン(DIYストア、専門ディーラー) |
| レンジ別 | ロー(500 m²未満) |
| ミディアム(501〜2,000 m²) | |
| ハイ(2,000 m²超) | |
| ナビゲーション技術別 | バウンダリーワイヤー |
| ビジョン・カメラ | |
| GNSS・RTK-GPS | |
| エンドユーザー別 | 住宅 |
| 商業 | |
| 流通チャネル別 | オンライン(直販、マーケットプレイス) |
| オフライン(DIYストア、専門ディーラー) |
レポートで回答される主要な質問
中国におけるロボット芝刈り機の予測成長率は?
中国ロボット芝刈り機市場は2026年から2031年にかけてCAGR 7.9%で成長し、2031年までに801.2 ミリオン 米ドルに達すると予測されています。
中国でロボット芝刈り機の需要をリードするレンジカテゴリーはどれですか?
500 m²未満の芝生向けのローレンジ製品が2025年に54.3%のシェアで需要をリードしました。
中国で最も速く成長しているナビゲーション技術はどれですか?
ビジョン・カメラシステムは、ワイヤーフリー製品が受け入れられるにつれて、2031年にかけてCAGR 15.8%で拡大すると予測されています。
中国で商業用ロボット芝刈り機の用途が成長している理由は何ですか?
スポーツフィールド、公園、ゴルフコース、ホテル、大規模邸宅などの商業サイトは、定期的なメンテナンスのための機器を必要とし、より高い平均取引額を持っています。
オンラインチャネルはロボット芝刈り機の販売においてどのような役割を果たしていますか?
オンラインチャネルは2025年の流通価値の52%を占め、2031年にかけてCAGR 10.5%で成長すると予測されています。