
Taille et part du marché des tondeuses à gazon robotisées en Chine
VUE D’ENSEMBLE DU MARCHÉ
| Période d'étude | 2021 - 2031 |
|---|---|
| Période de Données Prévisionnelles | 2026 - 2031 |
| Taille du marché de l'année de base (2025) | 508.60 Millions de dollars américains |
| Taille du Marché (2026) | 548.60 Millions de dollars américains |
| Taille du Marché (2031) | 801.20 Millions de dollars américains |
| Taux de croissance (2026 - 2031) | 7.90 % |
| Concentration du Marché | Moyen |
Acteurs majeurs *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier Image © Mordor Intelligence. La réutilisation nécessite une attribution sous CC BY 4.0. | |
Analyse du marché des tondeuses à gazon robotisées en Chine par Mordor Intelligence
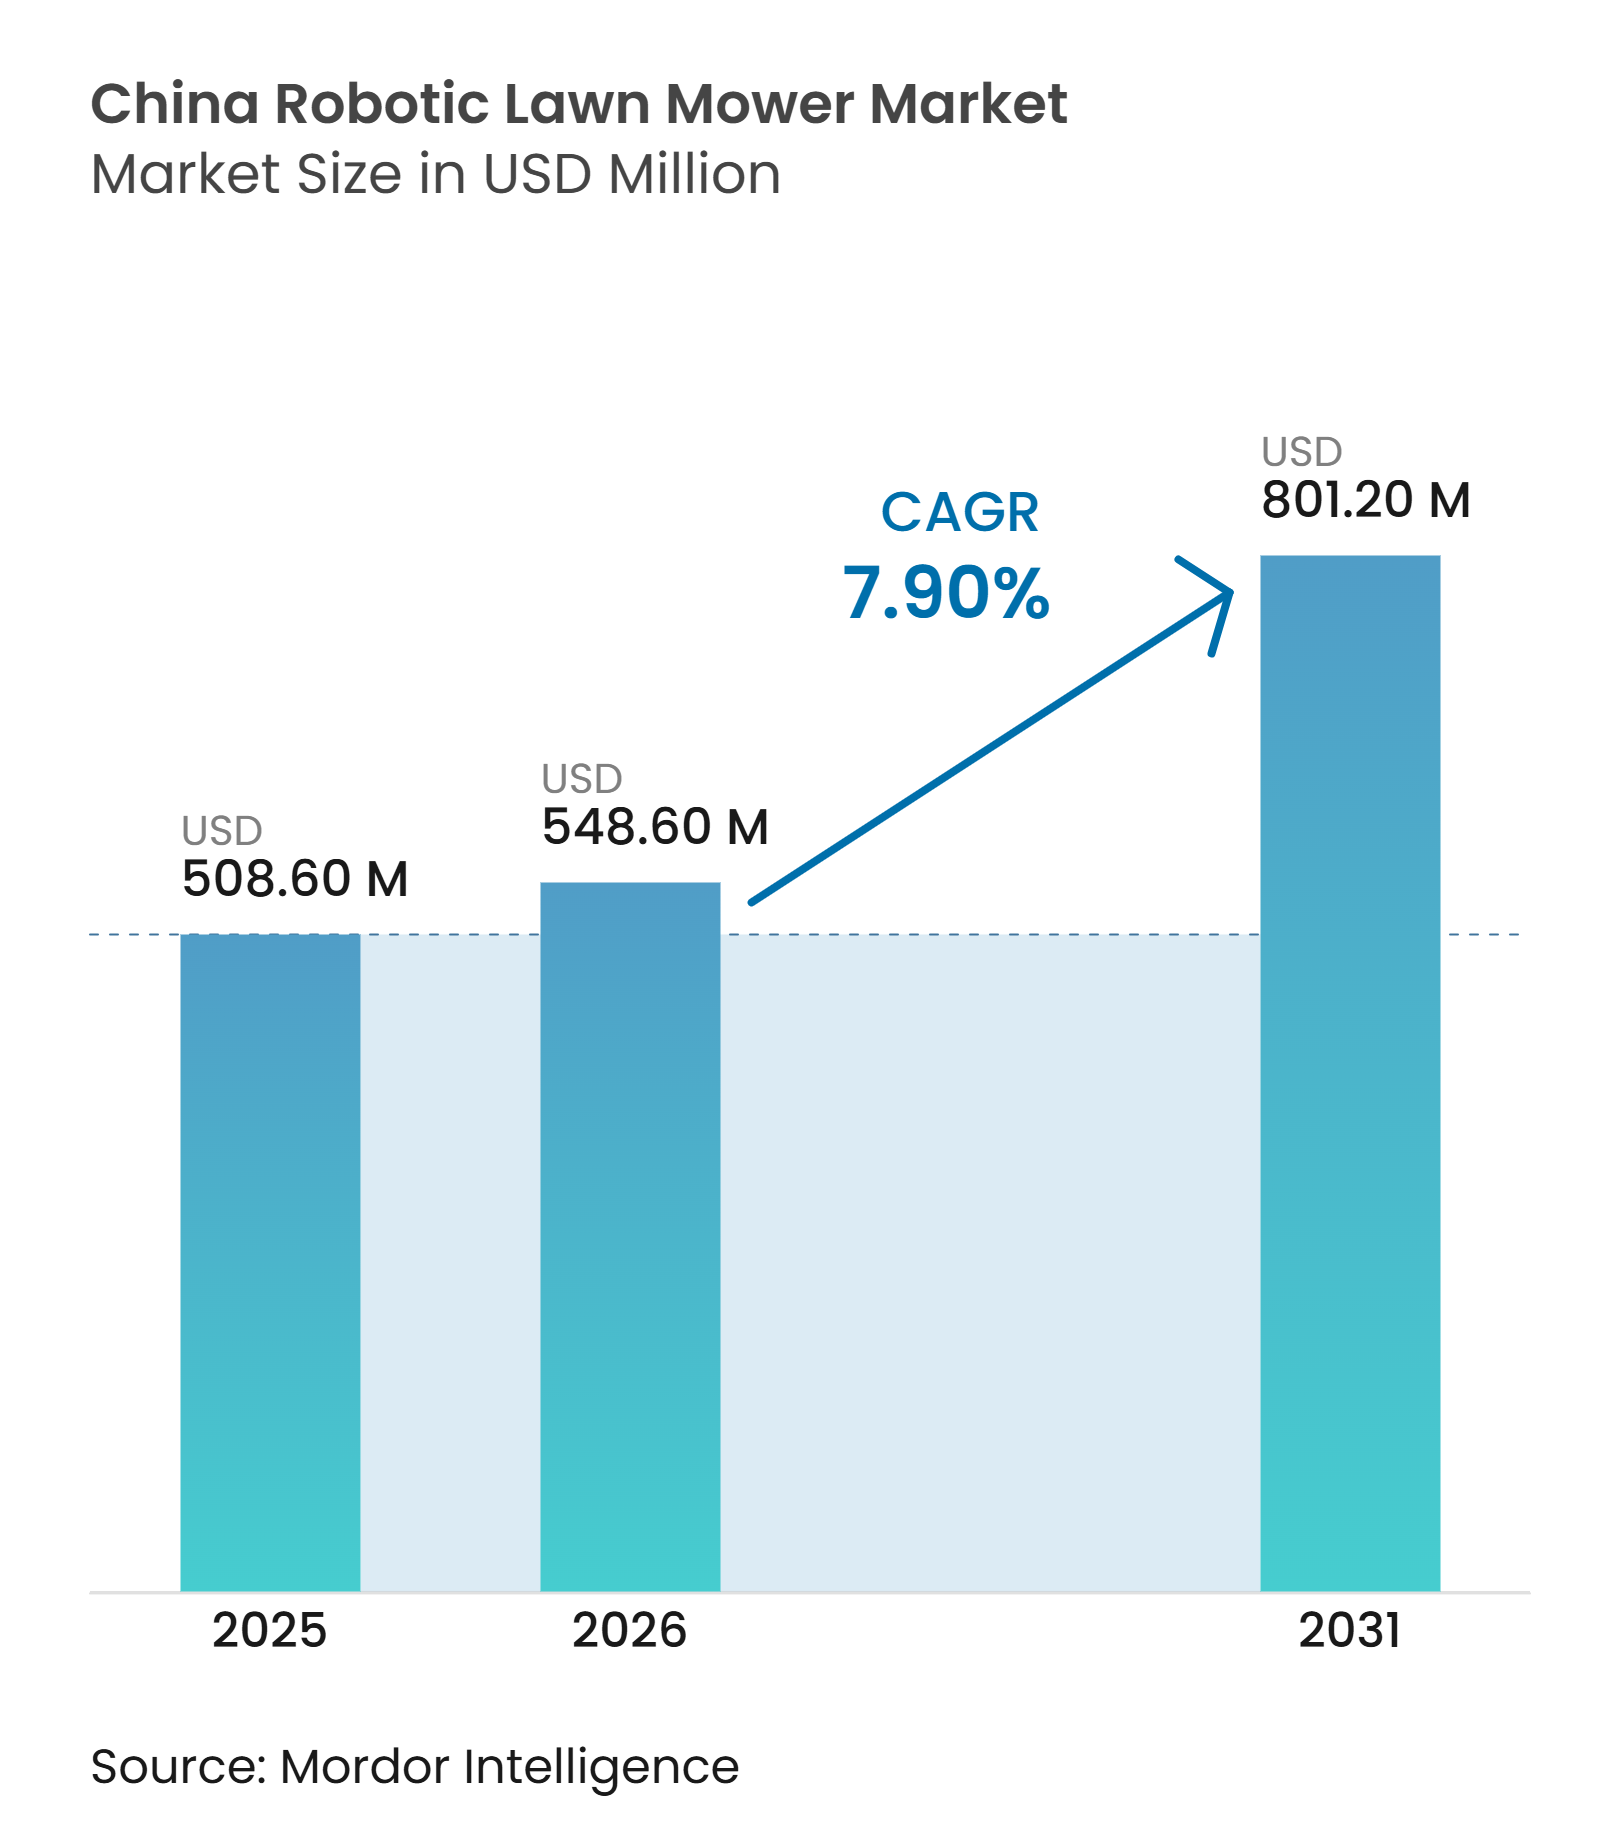
La taille du marché des tondeuses à gazon robotisées en Chine était évaluée à 508,6 millions USD en 2025 et devrait croître de 548,6 millions USD en 2026 pour atteindre 801,2 millions USD d'ici 2031, à un CAGR de 7,9 % au cours de la période de prévision (2026-2031). La demande s'oriente vers les modèles sans fil, les acheteurs privilégiant une installation plus simple et une détection fiable des obstacles. Les fournisseurs nationaux bénéficient de chaînes d'approvisionnement établies pour les capteurs, les batteries, les moteurs et les modules de positionnement. Les propriétés résidentielles haut de gamme restent une source importante de demande, tandis que les sites commerciaux offrent des opportunités à plus forte valeur ajoutée. Les ventes en ligne élargissent l'accès aux produits, bien que les installations complexes nécessitent encore le soutien des revendeurs. La concurrence s'intensifie à mesure que les marques chinoises et internationales raccourcissent leurs cycles de développement de produits et étendent leurs fonctionnalités de navigation basées sur l'IA.
Principaux enseignements du rapport
- Par gamme, le segment bas de gamme détenait 54,3 % de la taille du marché des tondeuses à gazon robotisées en Chine en 2025, tandis que le segment haut de gamme devrait connaître la croissance la plus rapide avec un CAGR de 11 % jusqu'en 2031.
- Par technologie de navigation, les systèmes à fil de délimitation représentaient 45 % du chiffre d'affaires en 2025, tandis que les systèmes de vision et caméra devraient se développer le plus rapidement avec un CAGR de 15,8 % jusqu'en 2031.
- Par utilisateur final, les utilisateurs résidentiels représentaient 68 % de la part du marché des tondeuses à gazon robotisées en Chine en 2025, tandis que les utilisateurs commerciaux devraient croître à un CAGR de 12 % jusqu'en 2031.
- Par canal de distribution, les ventes en ligne représentaient 52 % de la valeur du marché en 2025 et devraient être les plus dynamiques avec un CAGR de 10,5 % jusqu'en 2031.
Note : La taille du marché et les prévisions figurant dans ce rapport sont générées à l'aide du cadre d'estimation exclusif de Mordor Intelligence, mis à jour avec les dernières données et informations disponibles en janvier 2026.
Tendances et Analyses du Marché
Analyse de l'impact des moteurs*
| Moteur | (~) % d'impact sur les prévisions de CAGR | Pertinence géographique | Horizon temporel de l'impact |
|---|---|---|---|
| Navigation RTK sans fil, vision et LiDAR | 1.80% | Est de la Chine, suivi du Sud et du Sud-Ouest de la Chine | Court terme (≤ 2 ans) |
| Fabrication nationale de robotique et composants | 1.50% | Delta de la rivière des Perles et delta du fleuve Yangtze | Moyen terme (2–4 ans) |
| Aménagement paysager haut de gamme et résidences fermées | 0.80% | Corridors de villas en Chine de l'Est et du Sud | Moyen terme (2–4 ans) |
| Commerce électronique et distribution domotique | 0.70% | National, avec des gains précoces dans les villes de rang 1 et rang 2 | Court terme (≤ 2 ans) |
| Itération de produits à l'échelle de l'exportation et réduction des coûts unitaires | 1.20% | National, soutenu par une production orientée vers l'exportation | Moyen terme (2–4 ans) |
| Compétences en robots de service et transfert d'algorithmes | 0.60% | Centres de recherche en Chine du Nord et de l'Est | Long terme (≥ 4 ans) |
| Source: Mordor Intelligence | |||
Expansion de la navigation RTK sans fil, de la vision et du LiDAR
La navigation sans fil redéfinit les attentes en matière de produits sur le marché des tondeuses à gazon robotisées en Chine. Les expéditions mondiales de tondeuses robotisées sans fil ont atteint 1,318 million d'unités en 2025, en hausse de 182,4 % par rapport à l'année précédente. Cette croissance des expéditions indique que la tonte sans fil dépasse le cadre d'un petit créneau haut de gamme. Mammotion a introduit son système de positionnement Tri-Fusion en septembre 2025. Le système combine LiDAR, RTK et vision IA pour prendre en charge le positionnement dans des environnements complexes. Mammotion a déclaré que le système atteint une précision de positionnement de ±1 cm dans toutes ses conditions de fonctionnement. Les conceptions multi-capteurs réduisent la dépendance à une seule source de signal et peuvent améliorer les performances à proximité des arbres, des bâtiments et d'autres obstacles. Cette capacité encourage les marques à intégrer des fonctionnalités sans fil dans davantage de gammes de produits. Les prochaines directives de sécurité pour les robots d'extérieur pourraient encore accroître l'importance d'une détection robuste des obstacles.
Fabrication nationale de robotique et disponibilité des composants
La base manufacturière de la Chine soutient le marché des tondeuses à gazon robotisées en offrant un accès national aux LiDAR, caméras, batteries, moteurs et composants de positionnement. En avril 2025, Hesai Technology a accepté de fournir 300 000 unités LiDAR de la série JT à MOVA dans un délai de 12 mois, indiquant que les fabricants de tondeuses sont devenus des clients importants pour les fournisseurs de capteurs. Livox a livré 100 000 unités LiDAR Mid-360 à Dreame Technology pour sa tondeuse robotisée A2[1]. Les relations d'approvisionnement établies réduisent les délais d'approvisionnement en composants pour les marques nationales et permettent aux équipes matérielles et logicielles de coordonner plus étroitement les mises à jour des produits. La tondeuse de troisième génération de Greenlibo intègre RTK, navigation inertielle, radar à ondes millimétriques et caméras de profondeur ToF provenant de fournisseurs nationaux. La base d'approvisionnement locale permet des modifications de conception plus rapides sans dépendance à des sources de composants éloignées.
Croissance de l'aménagement paysager résidentiel haut de gamme et des résidences fermées
Les maisons haut de gamme et les résidences fermées représentent un cas d'usage pratique pour les tondeuses robotisées en Chine. La plupart des ménages en appartement ne disposent pas de pelouses privées pouvant accueillir ce type d'équipement. Les projets résidentiels à faible densité autour des grandes villes de Chine de l'Est et du Sud ont augmenté le nombre de jardins privés adaptés. De nombreux acheteurs dans ces résidences considèrent les tondeuses robotisées comme faisant partie d'un système domotique connecté plutôt que comme des appareils autonomes, ce qui soutient la demande pour des modèles s'intégrant aux plateformes de contrôle de la maison. Les espaces verts gérés par les pouvoirs publics dans la Grande Baie créent également un cas d'usage commercial, avec des contrats pouvant générer des valeurs de commande plus élevées que les achats des ménages. La demande est la plus forte là où coexistent logements haut de gamme, espaces communs paysagés et couverture de service fiable.
Pénétration du commerce électronique et de la distribution domotique
Les vitrines numériques permettent aux marques de présenter directement les caractéristiques des produits aux acheteurs potentiels. Les démonstrations en direct peuvent montrer les itinéraires de tonte, l'évitement des obstacles et les commandes via application avant qu'un client ne visite un revendeur. Cela est particulièrement utile pour des produits qui restent peu familiers à de nombreux primo-acheteurs. Les connexions domotiques rendent également une tondeuse plus pertinente pour les consommateurs utilisant déjà des appareils connectés. La plateforme Power Share de Chervon connecte plus de 100 outils, montrant comment un écosystème d'outils plus large peut favoriser un engagement récurrent. La génération de demande en ligne fonctionne en parallèle avec les services d'installation et d'après-vente locaux.
Analyse de l'impact des freins*
| Frein | (~) % d'impact sur les prévisions de CAGR | Pertinence géographique | Horizon temporel de l'impact |
|---|---|---|---|
| Faible densité de pelouses privées dans les zones urbaines denses | -1.20% | National, notamment dans les centres urbains du Nord et du Centre de la Chine | Long terme (≥ 4 ans) |
| Coût initial élevé et retour sur investissement incertain | -0.90% | National, plus prononcé en Chine centrale, du Sud-Ouest et du Nord-Ouest | Moyen terme (2–4 ans) |
| Fiabilité du RTK et de la vision sur les sites complexes | -0.80% | Domaines de villas en Chine de l'Est et Chine du Nord-Est | Court terme (≤ 2 ans) |
| Lacunes en matière de garantie, de pièces détachées et de service après-vente | -0.70% | Villes de rang 3 et au-delà, notamment en Chine du Sud-Ouest et du Nord-Ouest | Moyen terme (2–4 ans) |
| Source: Mordor Intelligence | |||
Faible densité de pelouses privées dans les zones urbaines denses
La faible densité de pelouses privées limite la base de ménages pour le marché des tondeuses à gazon robotisées en Chine. Selon le ministère du Logement et du Développement urbain en Chine, entre 65 % et 70 % des ménages urbains en 2025 vivent dans des immeubles de grande hauteur sans espace vert extérieur privé[2]. Cela laisse les propriétaires de villas, les résidents de communautés à faible densité, les gestionnaires de propriétés et les exploitants de sites publics comme principaux groupes de clients. La contrainte est plus prononcée dans les villes denses du Nord et du Centre de la Chine, où la part des propriétés avec pelouse privée est plus faible que dans les quartiers de villas côtières. L'adoption généralisée par les ménages ne devrait pas suivre le même chemin que dans les pays à habitat individuel. L'aménagement paysager commercial et les marchés publics peuvent en partie élargir la base adressable, bien que ces voies nécessitent des cycles de vente plus longs, une planification de site et un soutien de service fiable. Cette contrainte structurelle restera un facteur même lorsque les prix des produits deviendront plus accessibles.
Coût initial élevé et retour sur investissement incertain
Les tondeuses robotisées sans fil d'entrée de gamme en Chine étaient proposées entre 5 000 et 15 000 CNY (685 à 2 055 USD) en 2025. Ce coût reste significatif pour les ménages des villes de rang 2 et rang 3, où la main-d'œuvre informelle pour le jardinage est souvent moins chère que les services professionnels d'aménagement paysager. Par conséquent, les acheteurs ont du mal à calculer une période de retour sur investissement claire. Eufy a déclaré des ventes à l'étranger au cours du premier mois de plus de 4 000 unités pour ses modèles de tondeuses E15 et E18, indiquant que la demande réagit lorsque la valeur et le prix du produit sont alignés. Cependant, les acheteurs nationaux peuvent retarder leurs achats lorsque les coûts d'installation, de maintenance et de remplacement ne sont pas clairement communiqués. Les coûts de conformité à l'exportation peuvent également limiter la capacité des fabricants à appliquer des remises nationales sur la production excédentaire destinée à l'exportation. Une plus grande transparence des prix et des offres de services groupés pourraient réduire cet obstacle au fil du temps.
*Nos prévisions considèrent les impacts des moteurs et des contraintes comme directionnels et non additifs. Les prévisions d'impact reflètent la croissance de référence, les effets de composition et les interactions entre variables.
Analyse des segments
Par gamme :
le bas de gamme mène la demande tandis que le haut de gamme gagne en importance commercialeLe segment bas de gamme, couvrant les pelouses de moins de 500 m², représentait 54,3 % de la part du marché des tondeuses à gazon robotisées en Chine en 2025. Cela reflète la taille typique des jardins privés dans les communautés de villas suburbaines et les résidences fermées, où de nombreuses pelouses s'étendent de 200 m² à 450 m². Cela fait des modèles compacts un point de départ pratique pour les primo-acheteurs. Les modèles i2 AWD de Segway Navimow, proposés entre 999 et 1 299 USD, ont été conçus pour les petites parcelles résidentielles sans fils de délimitation. Mammotion a lancé le LUBA Mini AWD au CES 2025, doté de la vision IA UltraSense et de la navigation RTK. Ces produits indiquent que les marques ciblent des cas d'usage résidentiels accessibles avec une navigation sans fil.
Le segment haut de gamme, pour les pelouses de plus de 2 000 m², devrait croître à un CAGR de 11 % jusqu'en 2031, principalement porté par l'aménagement paysager commercial, les installations sportives et les grands domaines. Les produits de gamme moyenne, couvrant de 501 m² à 2 000 m², restent un terrain disputé entre les marques nationales et internationales. Husqvarna, STIHL, Honda et STIGA se disputent cette gamme face aux fournisseurs chinois sur les fonctionnalités et la couverture de service. En juin 2025, Greenlibo a déclaré que sa tondeuse RTK de troisième génération pouvait couvrir jusqu'à 10 000 m² en deux jours. La tondeuse utilise également la reconnaissance embarquée et le traitement de l'évitement des obstacles, ce qui est utile sur les grands sites où la couverture Wi-Fi peut être irrégulière. Le segment haut de gamme du marché des tondeuses à gazon robotisées en Chine est appelé à bénéficier de l'intérêt des utilisateurs commerciaux pour des équipements fiables destinés aux tâches d'entretien récurrentes.
Par technologie de navigation :
les systèmes à fil de délimitation cèdent la place à la fusion de capteursLa navigation par fil de délimitation représentait 45 % du chiffre d'affaires national en 2025. La base installée reflète des années d'installations rentables et éprouvées. Les systèmes à fil de délimitation conservent un rôle lorsque les clients préfèrent une technologie familière, bien que leur position évolue davantage vers l'entretien des installations existantes que vers le soutien à l'adoption de nouvelles technologies. Les systèmes de vision et caméra devraient croître à un CAGR de 15,8 % jusqu'en 2031. Les fournisseurs nationaux de puces et de capteurs contribuent à réduire le coût des conceptions à caméra et LiDAR. Cela rend les produits sans fil plus accessibles en dehors du segment de prix haut de gamme. Le choix de la navigation dépend de plus en plus de la complexité de la pelouse et des conditions de signal locales.
Les systèmes LiDAR seul, RTK seul et multi-capteurs offrent chacun des caractéristiques de fonctionnement différentes. Le LiDAR permet une cartographie précise mais augmente les coûts. Le RTK offre de la précision lorsque la couverture satellitaire est constante. Les configurations multi-capteurs utilisent des caméras et d'autres capteurs pour pallier les limites du fonctionnement en mode unique. Mammotion a présenté Tri-Fusion à l'IFA 2025 comme une combinaison de LiDAR, RTK et vision IA. Dreame a combiné LiDAR 3D et caméra HDR dans son approche OmniSense 2.0. Les systèmes GNSS et RTK-GPS restent pertinents pour les grands sites commerciaux avec une visibilité dégagée du ciel. Les spécifications de sécurité devraient favoriser les produits dotés de capacités de détection des obstacles plus robustes.
Par utilisateur final :
les utilisateurs résidentiels en tête tandis que les sites commerciaux se développent plus rapidementLes utilisateurs résidentiels représentaient 68 % du marché des tondeuses à gazon robotisées en Chine en 2025. La notoriété des consommateurs a été soutenue par les ventes directes en ligne et les lancements de produits lors des grands événements technologiques. La base résidentielle adressable est concentrée dans les communautés de villas et à faible densité, car les résidents d'appartements en hauteur ne disposent généralement pas de pelouses adaptées, ce qui limite la croissance résidentielle en dehors de types de logements spécifiques. Le segment commercial devrait croître à un CAGR de 12 % jusqu'en 2031. Des valeurs de transaction moyennes plus élevées soutiennent sa croissance projetée plus rapide. L'opportunité commerciale couvre les terrains de sport, les terrains de golf, les parcs, les hôtels et les grandes propriétés paysagées.
Les utilisateurs commerciaux ont besoin de machines capables de gérer de grandes surfaces avec une supervision manuelle limitée, ainsi que d'une planification fiable, d'une cartographie des sites, d'une surveillance de flotte et d'un soutien de maintenance local. Belrobotics a rapporté que 23 unités Bigmow déployées sur des terrains de sport municipaux à Venlo ont permis d'économiser 77 000 kg de CO₂ par an, illustrant l'argument opérationnel et de durabilité pertinent pour les acheteurs du secteur public. FJDynamics a présenté sa plateforme commerciale FR4000 avec un logiciel de gestion de flotte pour des sites allant jusqu'à 10 000 m². Toro et Yamabiko Europe ont également développé des tondeuses robotisées et des ramasseurs de balles pour les applications de golf et de terrains de sport[3]. La demande commerciale devrait croître dans les zones où les pelouses privées restent limitées. La qualité du service et le soutien contractuel influenceront la sélection des fournisseurs pour ces projets.
Par canal de distribution :
les ventes en ligne en tête tandis que les revendeurs soutiennent les projets complexesLes ventes en ligne représentaient 52 % du marché des tondeuses à gazon robotisées en Chine en 2025. Les boutiques de marque sur des plateformes telles que Tmall, JD.com et Douyin Commerce offrent une large portée auprès des clients. Ce canal devrait croître à un CAGR de 10,5 % jusqu'en 2031. Les marques peuvent utiliser des démonstrations en direct et des outils numériques pour expliquer les caractéristiques des produits avant l'achat. Greenworks a lancé sa série AiMowBot chez Walmart en mars 2026, et ce déploiement en grande surface a démontré comment les canaux de distribution grand public nationaux peuvent élargir la disponibilité des tondeuses robotisées. Les canaux numériques chinois offrent une voie établie pour un modèle similaire sur le marché national. Les ventes en ligne permettent également aux marques de lier la commande de produits à la réservation de services.
Les canaux hors ligne, notamment les revendeurs, restent importants pour les équipements haut de gamme et semi-commerciaux, où les acheteurs nécessitent souvent une visite de propriété, une installation, des diagnostics et une maintenance continue. Le rôle du revendeur évolue vers des spécialistes de l'automatisation extérieure maîtrisant le RTK et les capteurs. Une approche hybride peut associer la génération de demande en ligne au soutien d'installation local, une combinaison que la marque Worx de Positec applique sur ses marchés de produits. Les revendeurs peuvent également aider les clients à évaluer si la couverture arborée, le terrain ou l'accès au site affecteront les performances, réduisant ainsi le risque d'une mauvaise expérience d'installation. L'équilibre entre les canaux dépendra de la capacité des marques à développer leur capacité de service technique parallèlement à la croissance des ventes en ligne.
Analyse géographique
La Chine de l'Est, comprenant Shanghai, le Jiangsu, le Zhejiang et le Shandong, combine une demande en logements haut de gamme avec une chaîne d'approvisionnement en robotique bien développée. La région comprend de nombreuses communautés de villas et des consommateurs familiarisés avec les produits domotiques. ECOVACS opère depuis Suzhou, tandis que les fournisseurs de composants à Shanghai et dans le Zhejiang soutiennent la base manufacturière régionale. La Chine a exporté pour 13,2 milliards CNY (1,8 milliard USD) de tondeuses à gazon robotisées au cours des sept premiers mois de 2025. La fabrication à l'échelle de l'exportation peut contribuer à réduire les coûts unitaires pour les clients locaux. La Chine de l'Est reste un centre important de consommation et de production pour ce marché.
La Chine du Sud bénéficie du développement immobilier de la Grande Baie et de la base électronique du delta de la rivière des Perles. Les communautés de villas côtières ont une incidence plus élevée de pelouses privées adaptées que les villes intérieures denses. Le centre de développement de Segway-Ninebot à Shenzhen et les relations de chaîne d'approvisionnement de Mammotion soutiennent le développement de produits locaux. La Chine du Nord et la Chine centrale font face à des conditions plus difficiles en raison d'une vie en appartement plus dense et d'une prévalence plus faible de villas privées. Pékin offre néanmoins des opportunités à travers les parcs, les installations sportives et les espaces verts gérés par les pouvoirs publics. Kress a introduit la tondeuse commerciale Voyager pour les équipes de maintenance sur itinéraires. Les grandes plateformes commerciales peuvent être plus adaptées que les modèles grand public dans ces régions.
Le Sud-Ouest et le Nord-Ouest de la Chine disposent de bases installées plus réduites et de réseaux de revendeurs moins denses. Les propriétés de villégiature, d'hôtellerie et de tourisme dans le Yunnan et le Sichuan peuvent générer une demande commerciale localisée. La Chine du Nord-Est a une saison de pousse de l'herbe plus courte et un pouvoir d'achat inférieur à celui des zones côtières, ce qui limite la demande en équipements ménagers. Les réglementations nationales de sécurité pour les équipements autonomes d'extérieur pourraient encourager un investissement de service plus structuré une fois la certification finalisée. La demande est actuellement concentrée dans les zones côtières mais pourrait s'étendre vers l'intérieur à mesure que l'usage commercial se développe. Des prix unitaires plus bas, l'expansion du réseau de revendeurs et des modèles de service plus clairs façonneront cette progression.
Paysage concurrentiel
Concentration du Marché
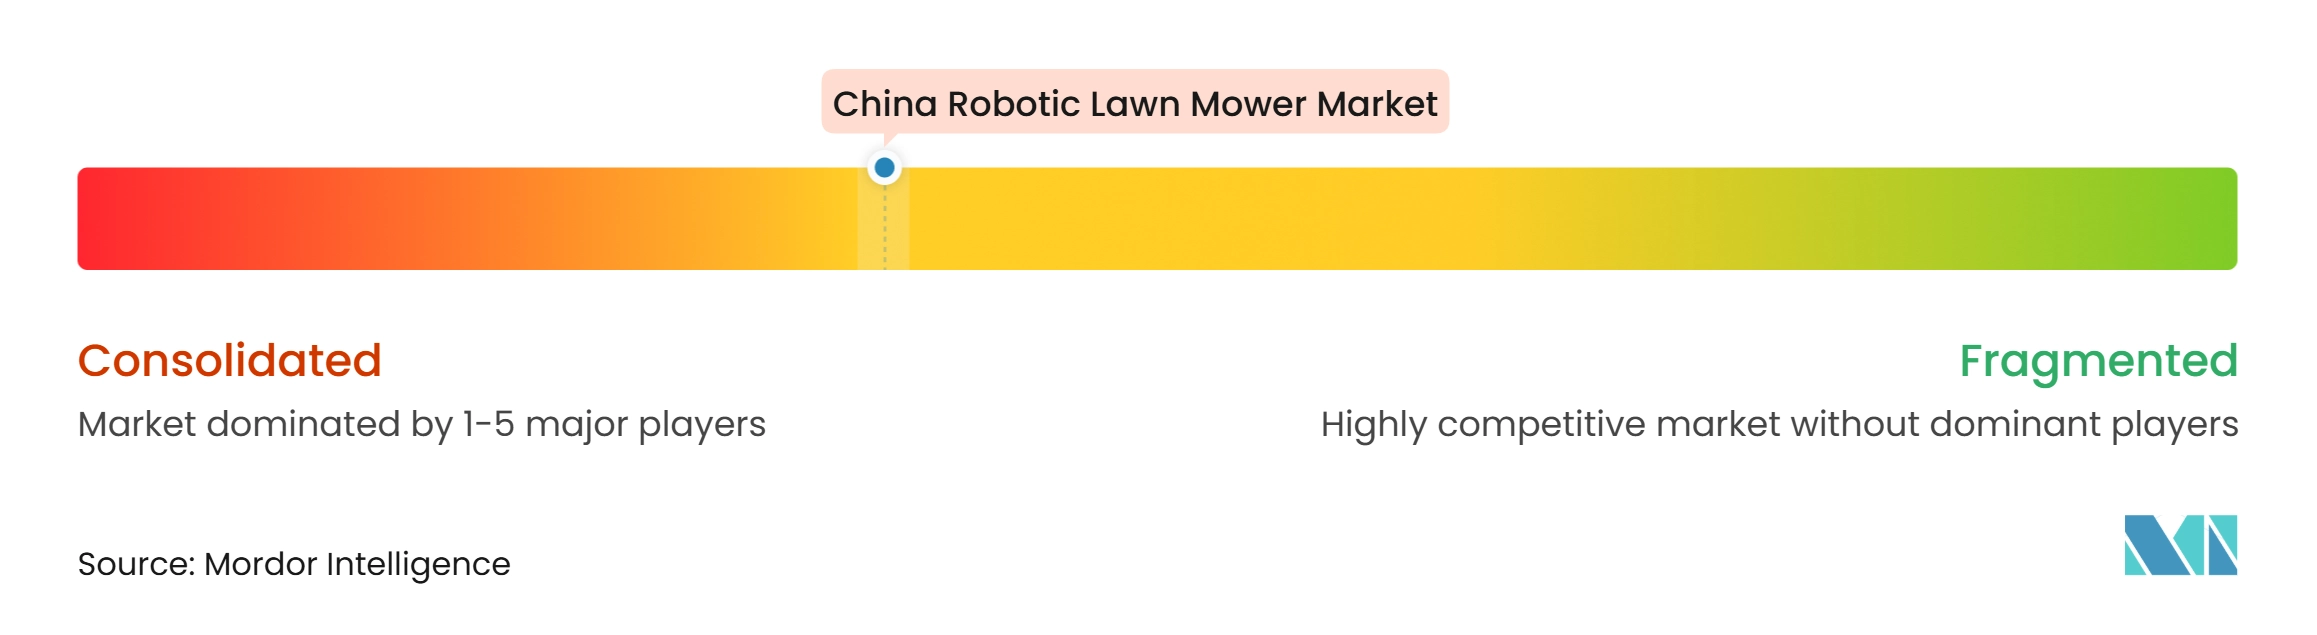
Le marché des tondeuses à gazon robotisées en Chine est modérément concentré en 2025. Les cinq premières entreprises, notamment Navimow (Segway-Ninebot), Mammotion, ECOVACS, Dreame et Positec, se disputent le marché sur les capacités de navigation, les lancements de produits et la portée en ligne. Husqvarna, STIGA, Honda et STIHL se distinguent par leurs marques établies, leurs réseaux de revendeurs et leur ingénierie produit. Husqvarna a annoncé 7 modèles de tondeuses robotisées avec vision IA pour 2026. STIGA a introduit 9 modèles Vista Technology en mars 2026. Honda a lancé les Miimo 1500i et Miimo 2200i sans fil en 2026. Ces lancements indiquent que les fournisseurs internationaux continuent d'investir dans la technologie sans fil.
Les marques chinoises élargissent également leurs gammes de produits et leurs systèmes de capteurs. Segway Navimow a lancé 5 gammes de produits au CES 2026, couvrant les applications résidentielles et professionnelles. Mammotion a lancé le LUBA 4 AWD à l'IFA 2026, doté de Quad-Vision, LiDAR 360°, positionnement NetRTK et direction indépendante des roues avant. Positec a lancé le Worx Landroid Vision Cloud au CES 2026 avec vision IA et positionnement RTK Cloud. Le développement de produits évolue vers des systèmes capables de fonctionner dans des conditions de site variées. La gestion de flotte commerciale reste un manque, peu de fournisseurs proposant une solution matérielle et logicielle intégrée à grande échelle en Chine. Cela est devenu un domaine de concurrence à mesure que les projets de tonte multi-sites se développent.
La politique commerciale influence les stratégies de fabrication des fournisseurs chinois orientés vers l'exportation. La Commission européenne a ouvert l'enquête antidumping C/2025/6235 en novembre 2025, et les exigences d'enregistrement pour les importations chinoises sont entrées en vigueur le 22 janvier 2026. Segway-Ninebot a achevé et mis en service sa ligne de production en Malaisie en 2026. Zhejiang Daye a acquis AL-KO Geräte GmbH, ajoutant une base de fabrication autrichienne. Ces mouvements réduisent la dépendance à un seul site de fabrication et pourraient creuser l'écart entre les marques établies bien financées et les fournisseurs plus modestes.
Leaders du secteur des tondeuses à gazon robotisées en Chine
-
Navimow (Segway-Ninebot)
-
Mammotion
-
ECOVACS
-
Dreame Global
-
Positec
- *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier
Marché des tondeuses à gazon robotisées en Chine Entreprises couvertes dans ce rapport
- Navimow (Segway-Ninebot)
- Shenzhen Mammotion Technologies Co., Ltd.
- ECOVACS Robotics Co., Ltd.
- Dreame Technology
- Positec Technology Co., Ltd.
- Chervon Holdings Limited
- Zhejiang Daye Co., Ltd.
- EcoFlow Technology Inc.
- Hangzhou Favor Robot Technology Co., Ltd.
- Kress Robotik GmbH
- Husqvarna AB
- Honda Motor Co., Ltd.
- Deere and Company
- STIGA S.p.A.
- The Toro Company
- Yamabiko Corporation
Développements industriels récents dans Marché des tondeuses à gazon robotisées en Chine
- Septembre 2026 : Navimow a dévoilé le H5 Pro avec EdgeMaestro à l'IFA 2026. Le modèle utilise LiDAR, NRTK et 3 caméras de vision, et dispose d'un bras mécanique qui étend le disque de coupe pour la tonte des bordures.
- Septembre 2026 : Mammotion a lancé le LUBA 4 AWD à l'IFA 2026. La tondeuse intègre Quad-Vision, LiDAR 360°, positionnement NetRTK, direction indépendante des roues avant et conduite bidirectionnelle.
- Juillet 2026 : Kress a introduit des tondeuses autonomes EyePilot avec V-SLAM et vision IA RTK. Les modèles ne nécessitent ni fil de délimitation, ni antenne sur site, ni vue dégagée du ciel.
Périmètre du rapport sur le marché des tondeuses à gazon robotisées en Chine
Une tondeuse à gazon robotisée est une machine autonome alimentée par batterie, conçue pour tondre et entretenir la pelouse avec une intervention humaine minimale. Elle utilise des capteurs, des systèmes de navigation et des commandes intelligentes pour opérer dans une zone de pelouse définie, éviter les obstacles, maintenir la hauteur d'herbe souhaitée et se recharger automatiquement lorsque nécessaire.
Le marché des tondeuses à gazon robotisées en Chine est segmenté par gamme (basse, moyenne et haute), technologie de navigation (fil de délimitation, vision et caméra, et systèmes GNSS et RTK-GPS), utilisateur final (clients résidentiels et clients commerciaux) et canal de distribution (canaux en ligne et canaux hors ligne). Les prévisions du marché sont exprimées en valeur en USD.
Aperçu de la segmentation
| Basse gamme (moins de 500 m²) |
| Gamme moyenne (501–2 000 m²) |
| Haute gamme (plus de 2 000 m²) |
| Fil de délimitation |
| Vision / Caméra |
| GNSS / RTK-GPS |
| Résidentiel |
| Commercial |
| En ligne (direct, places de marché) |
| Hors ligne (magasins de bricolage, revendeurs spécialisés) |
| Par gamme | Basse gamme (moins de 500 m²) |
| Gamme moyenne (501–2 000 m²) | |
| Haute gamme (plus de 2 000 m²) | |
| Par technologie de navigation | Fil de délimitation |
| Vision / Caméra | |
| GNSS / RTK-GPS | |
| Par utilisateur final | Résidentiel |
| Commercial | |
| Par canal de distribution | En ligne (direct, places de marché) |
| Hors ligne (magasins de bricolage, revendeurs spécialisés) |
Questions clés auxquelles répond le rapport
Quel est le taux de croissance prévu pour les tondeuses à gazon robotisées en Chine ?
Le marché des tondeuses à gazon robotisées en Chine devrait croître à un CAGR de 7,9 % de 2026 à 2031, pour atteindre 801,2 millions USD d'ici 2031.
Quelle catégorie de gamme mène la demande de tondeuses à gazon robotisées en Chine ?
Les produits bas de gamme pour les pelouses de moins de 500 m² ont mené la demande avec une part de 54,3 % en 2025.
Quelle technologie de navigation connaît la croissance la plus rapide en Chine ?
Les systèmes de vision et caméra devraient se développer à un CAGR de 15,8 % jusqu'en 2031, à mesure que les produits sans fil gagnent en acceptation.
Pourquoi les applications commerciales de tondeuses robotisées se développent-elles en Chine ?
Les sites commerciaux tels que les terrains de sport, les parcs, les terrains de golf, les hôtels et les grandes propriétés ont besoin d'équipements pour l'entretien récurrent et affichent des valeurs de transaction moyennes plus élevées.
Quel rôle jouent les canaux en ligne dans les ventes de tondeuses robotisées ?
Les canaux en ligne détenaient 52 % de la valeur de distribution en 2025 et devraient croître à un CAGR de 10,5 % jusqu'en 2031.