
Marktgröße und Marktanteile des chinesischen Marktes für Roboter-Rasenmäher
Marktübersicht
| Studienzeitraum | 2021 - 2031 |
|---|---|
| Prognosedatenzeitraum | 2026 - 2031 |
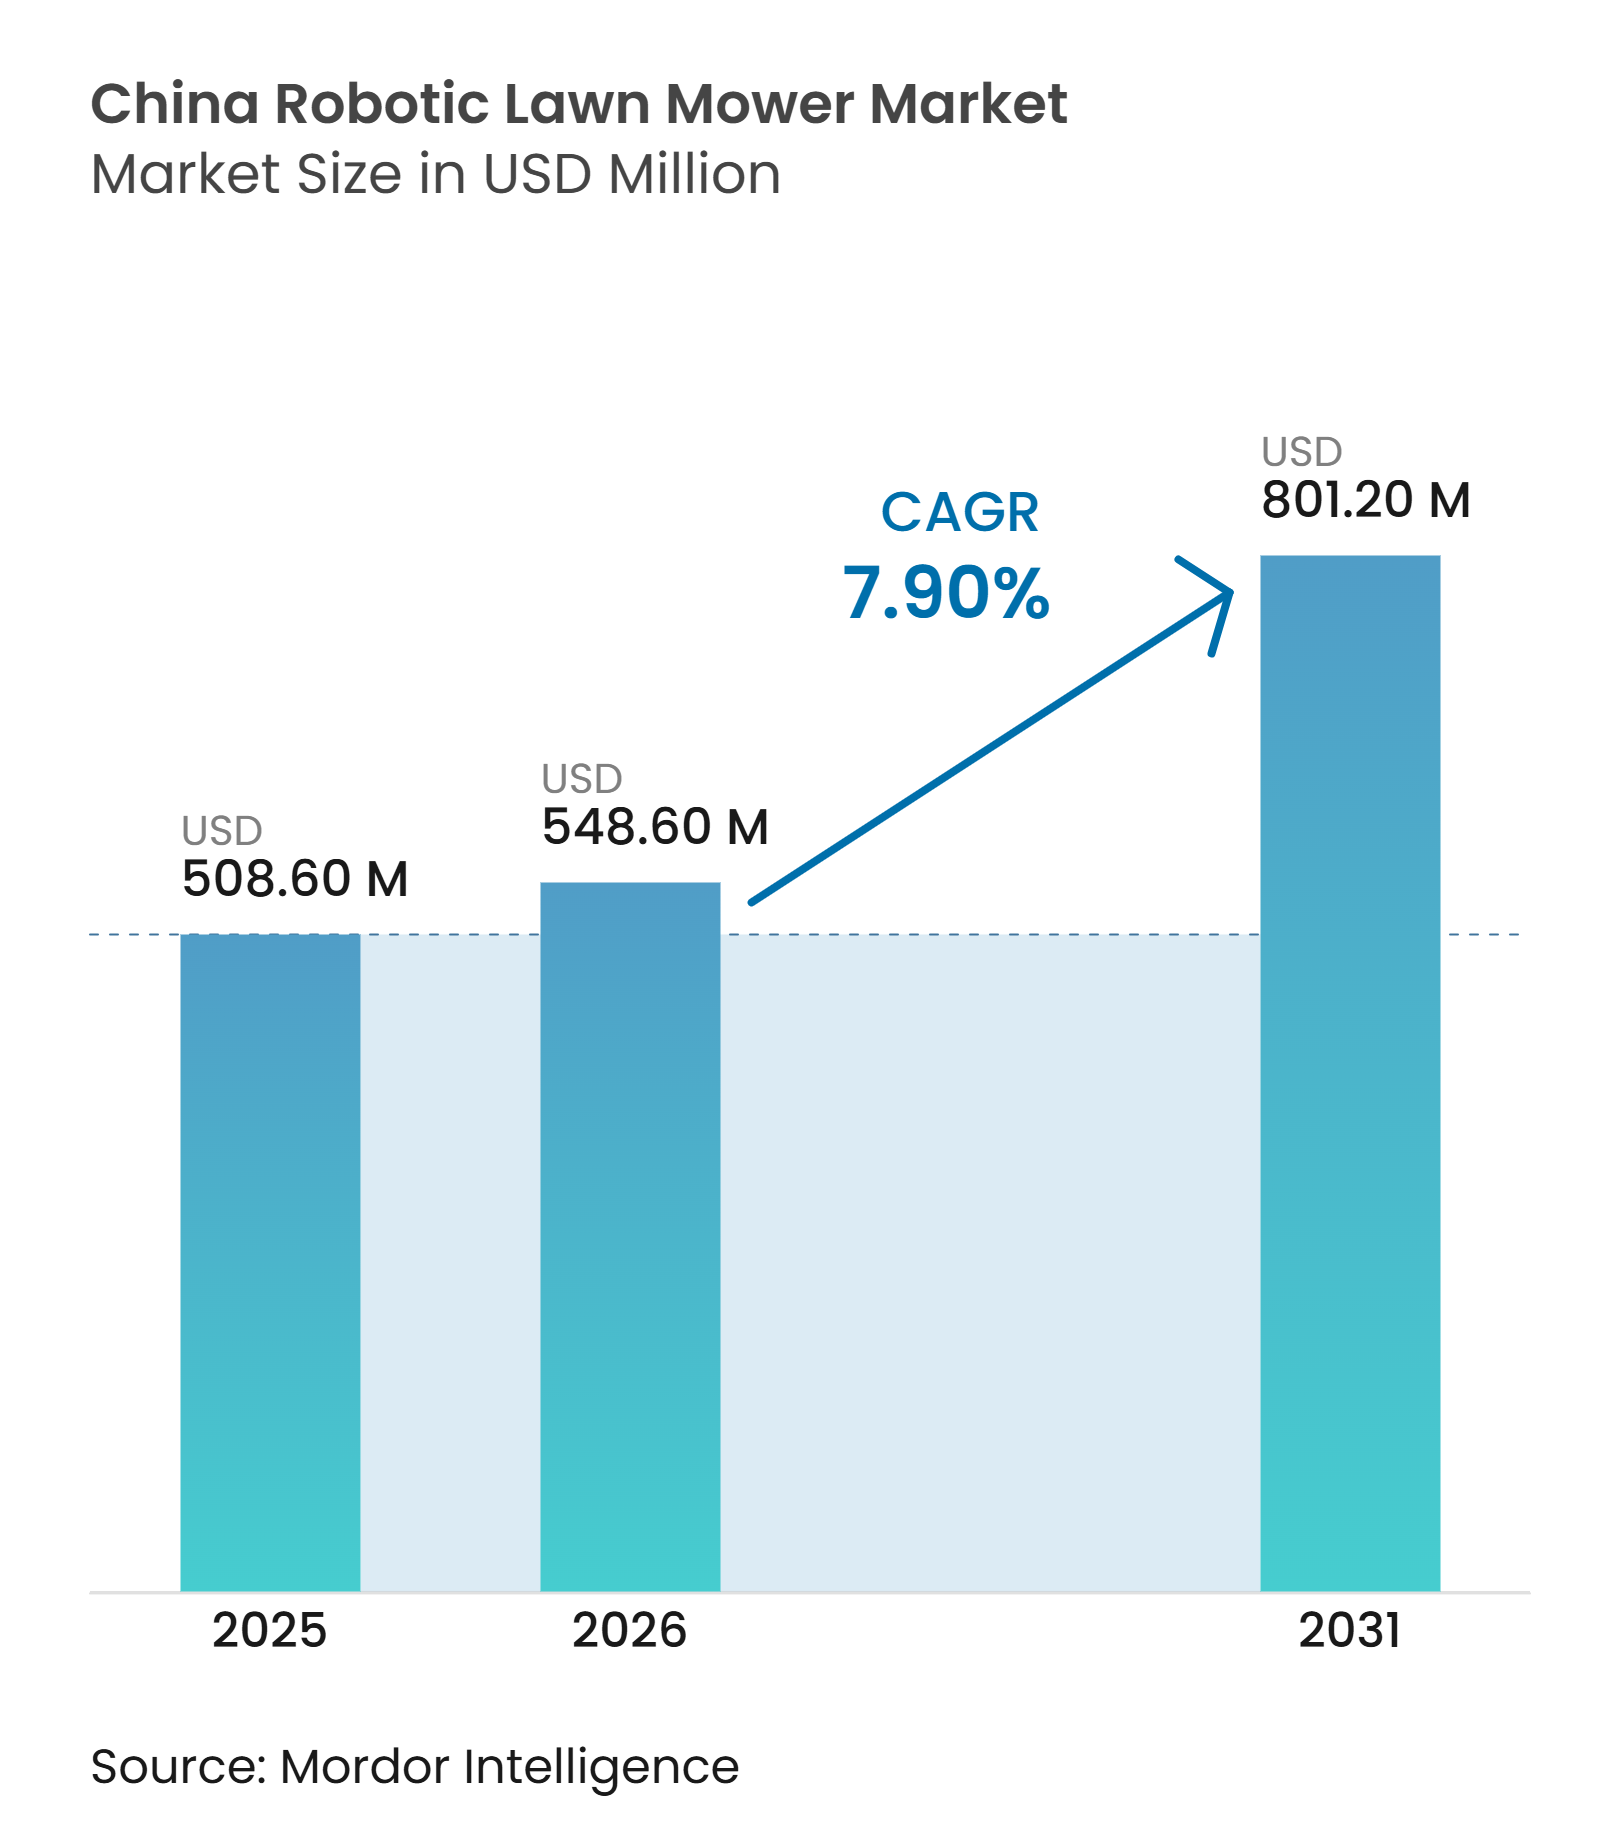
| Marktgröße im Basisjahr (2025) | 508.60 Millionen US-Dollar |
| Marktgröße (2026) | 548.60 Millionen US-Dollar |
| Marktgröße (2031) | 801.20 Millionen US-Dollar |
| Wachstumsrate (2026 - 2031) | 7.90 % |
| Marktkonzentration | Mittel |
Hauptakteure *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. | |
Marktanalyse des chinesischen Marktes für Roboter-Rasenmäher von Mordor Intelligence
Die Marktgröße des chinesischen Marktes für Roboter-Rasenmäher wurde 2025 auf 508,6 Millionen USD geschätzt und soll von 548,6 Millionen USD im Jahr 2026 auf 801,2 Millionen USD bis 2031 wachsen, bei einer CAGR von 7,9 % während des Prognosezeitraums (2026–2031). Die Nachfrage verlagert sich hin zu drahtlosen Modellen, da Käufer eine einfachere Installation und zuverlässige Hinderniserkennung bevorzugen. Inländische Anbieter profitieren von etablierten Lieferketten für Sensoren, Batterien, Motoren und Positionierungsmodule. Hochwertige Wohnimmobilien bleiben eine wichtige Nachfragequelle, während Gewerbestandorte höherwertige Möglichkeiten bieten. Der Online-Verkauf erweitert den Produktzugang, obwohl komplexe Installationen weiterhin Händlerunterstützung erfordern. Der Wettbewerb verschärft sich, da chinesische und internationale Marken die Produktentwicklungszyklen verkürzen und KI-basierte Navigationsfunktionen ausbauen.
Wichtigste Erkenntnisse des Berichts
- Nach Reichweite hielt das Niedrigsegment 2025 einen Anteil von 54,3 % an der Marktgröße des chinesischen Marktes für Roboter-Rasenmäher, während das Hochsegment bis 2031 mit einer CAGR von 11 % am schnellsten wachsen soll.
- Nach Navigationstechnologie entfielen 2025 45 % des Umsatzes auf Begrenzungsdrahtsysteme, während Vision- und Kamerasysteme bis 2031 mit einer CAGR von 15,8 % am schnellsten wachsen sollen.
- Nach Endnutzer entfielen 2025 68 % des Marktanteils des chinesischen Marktes für Roboter-Rasenmäher auf Privatkunden, während Gewerbekunden bis 2031 mit einer CAGR von 12 % wachsen sollen.
- Nach Vertriebskanal entfielen 2025 52 % des Marktwerts auf den Online-Verkauf, der bis 2031 mit einer CAGR von 10,5 % am schnellsten wachsen soll.
Hinweis: Die Marktgröße und Prognosezahlen in diesem Bericht werden mithilfe des proprietären Schätzungsrahmens von Mordor Intelligence erstellt und mit den neuesten verfügbaren Daten und Erkenntnissen vom Januar 2026 aktualisiert.
Markttrends und Einblicke
Analyse der Treiberwirkung*
| Treiber | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Drahtlose RTK-, Vision- und LiDAR-Navigation | 1.80% | Ostchina, gefolgt von Süd- und Südwestchina | Kurzfristig (≤ 2 Jahre) |
| Inländische Robotikfertigung und Komponenten | 1.50% | Perlfluss-Delta und Jangtse-Delta | Mittelfristig (2–4 Jahre) |
| Hochwertige Landschaftsgestaltung und Wohnanlagen mit Zugangskontrolle | 0.80% | Villenkorridore in Ost- und Südchina | Mittelfristig (2–4 Jahre) |
| E-Commerce und Smart-Home-Vertrieb | 0.70% | National, mit frühen Gewinnen in Städten der Tier-1- und Tier-2-Kategorie | Kurzfristig (≤ 2 Jahre) |
| Produktiteration im Exportmaßstab und niedrigere Stückkosten | 1.20% | National, unterstützt durch exportorientierte Produktion | Mittelfristig (2–4 Jahre) |
| Übertragung von Serviceroboter-Kompetenzen und Algorithmen | 0.60% | Forschungszentren in Nord- und Ostchina | Langfristig (≥ 4 Jahre) |
| Quelle: Mordor Intelligence | |||
Ausbau der drahtlosen RTK-, Vision- und LiDAR-Navigation
Die drahtlose Navigation verändert die Produkterwartungen im chinesischen Markt für Roboter-Rasenmäher grundlegend. Die weltweiten Lieferungen von Roboter-Rasenmähern ohne Begrenzungsdraht erreichten 2025 1,318 Millionen Einheiten, ein Anstieg von 182,4 % gegenüber dem Vorjahr. Dieses Lieferungswachstum zeigt, dass das drahtlose Mähen über eine kleine Premiumnische hinausgeht. Mammotion stellte im September 2025 sein Tri-Fusion-Positionierungssystem vor. Das System kombiniert LiDAR, RTK und KI-Vision, um die Positionierung in komplexen Umgebungen zu unterstützen. Mammotion gab an, dass das System unter seinen Betriebsbedingungen eine Positionierungsgenauigkeit von ±1 cm erreicht. Mehrfachsensor-Designs reduzieren die Abhängigkeit von einer einzelnen Signalquelle und können die Leistung in der Nähe von Bäumen, Gebäuden und anderen Hindernissen verbessern. Diese Fähigkeit ermutigt Marken, drahtlose Funktionen in mehr Produktsegmente einzuführen. Bevorstehende Sicherheitsrichtlinien für Outdoor-Roboter könnten die Bedeutung einer robusten Hinderniserkennung weiter erhöhen.
Inländische Robotikfertigung und Komponentenverfügbarkeit
Chinas Fertigungsbasis unterstützt den Markt für Roboter-Rasenmäher durch inländischen Zugang zu LiDAR, Kameras, Batterien, Motoren und Positionierungskomponenten. Im April 2025 vereinbarte Hesai Technology die Lieferung von 300.000 JT-Serie-LiDAR-Einheiten an MOVA innerhalb von 12 Monaten, was zeigt, dass Rasenmäherhersteller zu bedeutenden Kunden für Sensorlieferanten geworden sind. Livox lieferte 100.000 Mid-360-LiDAR-Einheiten an Dreame Technology für seinen A2-Roboter-Rasenmäher[1]. Etablierte Lieferbeziehungen verkürzen die Komponentenvorlaufzeiten für inländische Marken und ermöglichen es Hardware- und Softwareteams, Produktaktualisierungen enger zu koordinieren. Der Rasenmäher der dritten Generation von Greenlibo integrierte RTK, Trägheitsnavigation, Millimeterwellenradar und ToF-Tiefenkameras von inländischen Lieferanten. Die lokale Lieferbasis unterstützt schnellere Designänderungen ohne Abhängigkeit von entfernten Komponentenquellen.
Wachstum der hochwertigen Wohnlandschaftsgestaltung und Wohnanlagen mit Zugangskontrolle
Hochwertige Wohnhäuser und Wohnanlagen mit Zugangskontrolle stellen einen praktischen Anwendungsfall für Roboter-Rasenmäher in China dar. Die meisten Wohnungen in Mehrfamilienhäusern verfügen nicht über private Rasenflächen, die dieses Gerät unterstützen könnten. Niedrigdichte Wohnprojekte rund um die großen Städte in Ost- und Südchina haben die Anzahl geeigneter privater Gärten erhöht. Viele Käufer in diesen Gemeinschaften betrachten Roboter-Rasenmäher als Teil eines vernetzten Heimkonzepts und nicht als eigenständige Geräte, was die Nachfrage nach Modellen unterstützt, die sich in Heimsteuerungsplattformen integrieren lassen. Von der Regierung verwaltete Grünflächen im Großraum Bay Area schaffen ebenfalls einen gewerblichen Anwendungsfall mit Verträgen, die möglicherweise höhere Auftragswerte als Haushaltskäufe unterstützen. Die Nachfrage ist am stärksten dort, wo hochwertiger Wohnungsbau, gestaltete Gemeinschaftsflächen und zuverlässige Serviceabdeckung zusammentreffen.
Durchdringung von E-Commerce und Smart-Home-Vertrieb
Digitale Schaufenster ermöglichen es Marken, Produktfunktionen direkt an potenzielle Käufer zu vermitteln. Live-Demonstrationen können Mährouten, Hindernisumfahrung und App-Steuerung zeigen, bevor ein Kunde einen Händler aufsucht. Dies ist besonders nützlich für Produkte, die vielen Erstkäufern noch unbekannt sind. Smart-Home-Verbindungen machen einen Rasenmäher auch für Verbraucher relevanter, die bereits vernetzte Geräte nutzen. Chervons Power-Share-Plattform verbindet mehr als 100 Werkzeuge und zeigt, wie ein breiteres Werkzeug-Ökosystem die Kundenbindung fördern kann. Die Online-Nachfragegenerierung ergänzt lokale Installations- und Kundendienste.
Analyse der Hemmnisse*
| Hemmnis | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Geringe Dichte privater Rasenflächen in dicht besiedelten städtischen Gebieten | -1.20% | National, insbesondere in den städtischen Kernen Nord- und Zentralchinas | Langfristig (≥ 4 Jahre) |
| Hohe Anschaffungskosten und unklare Amortisation | -0.90% | National, am stärksten in Zentral-, Südwest- und Nordwestchina | Mittelfristig (2–4 Jahre) |
| RTK- und Vision-Zuverlässigkeit an komplexen Standorten | -0.80% | Villenanlagen in Ostchina und Nordostchina | Kurzfristig (≤ 2 Jahre) |
| Lücken bei Garantie, Ersatzteilen und Kundendienst | -0.70% | Städte der Tier-3-Kategorie und darüber hinaus, insbesondere Südwest- und Nordwestchina | Mittelfristig (2–4 Jahre) |
| Quelle: Mordor Intelligence | |||
Geringe Dichte privater Rasenflächen in dicht besiedelten städtischen Gebieten
Die Dichte privater Rasenflächen begrenzt die Haushaltsbasis für den chinesischen Markt für Roboter-Rasenmäher. Laut dem Ministerium für Wohnungsbau und Stadtentwicklung in China lebten 2025 schätzungsweise 65 % bis 70 % der städtischen Haushalte in Hochhauswohnungen ohne privaten Außengrünbereich[2]. Dies macht Villenbesitzer, Bewohner von Niedrigdichte-Gemeinschaften, Immobilienverwalter und Betreiber öffentlicher Standorte zu den wichtigsten Kundengruppen. Die Einschränkung ist in den dicht besiedelten Städten Nord- und Zentralchinas ausgeprägter, wo der Anteil der Immobilien mit privaten Rasenflächen geringer ist als in den Villenvierteln an der Küste. Eine breite Haushaltsadoption wird voraussichtlich nicht denselben Weg nehmen wie in Ländern mit Einfamilienhäusern. Gewerbliche Landschaftsgestaltung und kommunale Beschaffung können die adressierbare Basis teilweise erweitern, obwohl diese Wege längere Verkaufszyklen, Standortplanung und zuverlässigen Serviceunterstützung erfordern. Diese strukturelle Einschränkung wird auch dann ein Faktor bleiben, wenn die Produktpreise zugänglicher werden.
Hohe Anschaffungskosten und unklare Amortisation
Einstiegsdrahtlose Roboter-Rasenmäher in China waren 2025 zwischen 5.000 und 15.000 CNY (685 bis 2.055 USD) erhältlich. Diese Kosten bleiben für Haushalte in Städten der Tier-2- und Tier-3-Kategorie erheblich, wo informelle Gartenarbeit oft günstiger ist als professionelle Landschaftsgestaltungsdienstleistungen. Infolgedessen fällt es Käufern schwer, einen klaren Amortisationszeitraum zu berechnen. Eufy meldete im ersten Monat Auslandsverkäufe von mehr als 4.000 Einheiten seiner E15- und E18-Rasenmähermodelle, was zeigt, dass die Nachfrage reagiert, wenn Produktwert und Preis aufeinander abgestimmt sind. Inländische Käufer könnten Käufe jedoch verzögern, wenn Installations-, Wartungs- und Ersatzkosten nicht klar kommuniziert werden. Exportkonformitätskosten können auch die Fähigkeit der Hersteller einschränken, inländische Rabatte auf überschüssige Exportproduktion anzuwenden. Größere Preistransparenz und gebündelte Servicepakete könnten diese Hürde im Laufe der Zeit verringern.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Reichweite:
Niedrigsegment führt die Nachfrage an, während das Hochsegment an gewerblicher Bedeutung gewinntDas Niedrigsegment, das Rasenflächen unter 500 m² abdeckt, hatte 2025 einen Anteil von 54,3 % am chinesischen Markt für Roboter-Rasenmäher. Dies spiegelt die typische Größe privater Gärten in vorstädtischen Villengemeinschaften und Wohnanlagen mit Zugangskontrolle wider, wo viele Rasenflächen zwischen 200 m² und 450 m² liegen. Dies macht kompakte Modelle zu einem praktischen Einstiegspunkt für Erstkäufer. Segway Navimows i2-AWD-Modelle, die zwischen 999 und 1.299 USD kosten, wurden für kleinere Wohngrundstücke ohne Begrenzungsdrähte konzipiert. Mammotion stellte auf der CES 2025 den LUBA Mini AWD vor, der mit UltraSense-KI-Vision und RTK-Navigation ausgestattet ist. Diese Produkte zeigen, dass Marken auf zugängliche Wohnanwendungsfälle mit drahtloser Navigation abzielen.
Das Hochsegment für Rasenflächen über 2.000 m² soll bis 2031 mit einer CAGR von 11 % wachsen, angetrieben hauptsächlich durch gewerbliche Landschaftsgestaltung, Sportanlagen und große Anwesen. Mittelklasseprodukte für 501 m² bis 2.000 m² bleiben ein umkämpfter Bereich zwischen inländischen und internationalen Marken. Husqvarna, STIHL, Honda und STIGA konkurrieren in diesem Bereich gegen chinesische Anbieter bei Funktionen und Serviceabdeckung. Im Juni 2025 erklärte Greenlibo, dass sein RTK-Rasenmäher der dritten Generation bis zu 10.000 m² in zwei Tagen abdecken könne. Der Rasenmäher nutzt auch geräteinterne Erkennung und Hindernisumfahrungsverarbeitung, was an größeren Standorten nützlich ist, wo die WLAN-Abdeckung möglicherweise inkonsistent ist. Das Hochsegment des chinesischen Marktes für Roboter-Rasenmäher profitiert davon, dass Gewerbekunden zuverlässige Geräte für wiederkehrende Wartungsaufgaben suchen.
Nach Navigationstechnologie:
Begrenzungsdrahtsysteme weichen der SensorfusionDie Begrenzungsdrahtnavigation hatte 2025 einen Anteil von 45 % am inländischen Umsatz. Die installierte Basis spiegelt Jahre kosteneffizienter und bewährter Installationen wider. Begrenzungsdrahtsysteme behalten eine Rolle, wenn Kunden vertraute Technologie bevorzugen, obwohl ihre Position sich eher in Richtung Wartung bestehender Installationen als hin zur Unterstützung der Einführung neuer Technologien verschiebt. Vision- und Kamerasysteme sollen bis 2031 mit einer CAGR von 15,8 % wachsen. Inländische Chip- und Sensorlieferanten helfen dabei, die Kosten für Kamera- und LiDAR-Designs zu senken. Dies macht drahtlose Produkte außerhalb des Premiumpreissegments zugänglicher. Die Navigationswahl hängt zunehmend von der Rasenkomplexität und den lokalen Signalbedingungen ab.
Reine LiDAR-, reine RTK- und Mehrfachsensorsysteme bieten jeweils unterschiedliche Betriebseigenschaften. LiDAR unterstützt genaues Kartieren, erhöht aber die Kosten. RTK bietet Präzision, wo die Satellitenabdeckung konsistent ist. Mehrfachsensorkonfigurationen verwenden Kameras und andere Sensoren, um die Einschränkungen des Einzelmodusbetriebs zu beheben. Mammotion präsentierte Tri-Fusion auf der IFA 2025 als Kombination aus LiDAR, RTK und KI-Vision. Dreame kombinierte 3D-LiDAR und eine HDR-Kamera in seinem OmniSense-2.0-Ansatz. GNSS- und RTK-GPS-Systeme bleiben für große Gewerbestandorte mit freier Sicht auf den Himmel relevant. Sicherheitsspezifikationen werden voraussichtlich Produkte mit stärkeren Hinderniserkennungsfähigkeiten bevorzugen.
Nach Endnutzer:
Privatkunden führen an, während Gewerbestandorte schneller wachsenPrivatkunden hatten 2025 einen Anteil von 68 % am chinesischen Markt für Roboter-Rasenmäher. Das Verbraucherbewusstsein wurde durch direkte Online-Verkäufe und Produkteinführungen auf großen Technologieveranstaltungen gefördert. Die adressierbare Privatkundenbasis konzentriert sich auf Villen- und Niedrigdichte-Gemeinschaften, da Hochhausbewohner im Allgemeinen keine geeigneten Rasenflächen haben, was das Wachstum im Privatkundenbereich außerhalb bestimmter Wohnungstypen begrenzt. Das Gewerbesegment soll bis 2031 mit einer CAGR von 12 % wachsen. Höhere durchschnittliche Transaktionswerte unterstützen sein schnelleres prognostiziertes Wachstum. Die gewerbliche Chance erstreckt sich auf Sportplätze, Golfplätze, Parks, Hotels und große gestaltete Immobilien.
Gewerbekunden benötigen Maschinen, die große Flächen mit begrenzter manueller Aufsicht bewältigen können, zusammen mit zuverlässiger Planung, Standortkartierung, Flottenüberwachung und lokalem Wartungsunterstützung. Belrobotics berichtete, dass 23 Bigmow-Einheiten, die auf kommunalen Sportplätzen in Venlo eingesetzt wurden, jährlich 77.000 kg CO₂ einsparten, was den betrieblichen und Nachhaltigkeitsfall für Käufer aus dem öffentlichen Sektor veranschaulicht. FJDynamics stellte seine gewerbliche FR4000-Plattform mit Flottenmanagement-Software für Standorte bis zu 10.000 m² vor. Toro und Yamabiko Europe haben ebenfalls Roboter-Rasenmäher und Ballsammelgeräte für Golf- und Sportplatzanwendungen entwickelt[3]. Die gewerbliche Nachfrage wird voraussichtlich in Gebieten wachsen, wo private Rasenflächen begrenzt bleiben. Servicequalität und Vertragsunterstützung werden die Lieferantenauswahl für diese Projekte beeinflussen.
Nach Vertriebskanal:
Online-Verkäufe führen an, während Händler komplexe Projekte unterstützenOnline-Verkäufe hatten 2025 einen Anteil von 52 % am chinesischen Markt für Roboter-Rasenmäher. Markenshops auf Plattformen wie Tmall, JD.com und Douyin Commerce bieten eine breite Kundenreichweite. Dieser Kanal soll bis 2031 mit einer CAGR von 10,5 % wachsen. Marken können Live-Demonstrationen und digitale Tools nutzen, um Produktfunktionen vor dem Kauf zu erläutern. Greenworks stellte seine AiMowBot-Serie im März 2026 bei Walmart vor, und dieser Einzelhandels-Rollout zeigte, wie nationale Verbraucherkanäle die Verfügbarkeit von Roboter-Rasenmähern erweitern können. Chinesische digitale Kanäle bieten einen etablierten Weg für ein ähnliches Modell im Inland. Online-Verkäufe ermöglichen es Marken auch, Produktbestellungen mit Servicebuchungen zu verknüpfen.
Offline-Kanäle, insbesondere Händler, bleiben für hochwertige und halbgewerbliche Geräte wichtig, wo Käufer häufig eine Grundstücksbesichtigung, Installation, Diagnose und laufende Wartung benötigen. Die Händlerrolle verlagert sich hin zu Spezialisten für Außenautomatisierung mit Fachkenntnissen in RTK und Sensoren. Ein hybrider Ansatz kann Online-Nachfragegenerierung mit lokalem Installationsunterstützung kombinieren, eine Kombination, die Positecs Worx-Marke in seinen Produktmärkten anwendet. Händler können Kunden auch dabei helfen, zu beurteilen, ob Baumbestand, Gelände oder Standortzugang die Leistung beeinflussen werden, was das Risiko einer schlechten Installationserfahrung verringert. Das Gleichgewicht zwischen den Kanälen wird davon abhängen, ob Marken die technische Servicekapazität parallel zum Online-Verkaufswachstum ausbauen.
Geografische Analyse
Ostchina, einschließlich Shanghai, Jiangsu, Zhejiang und Shandong, kombiniert hochwertige Wohnungsnachfrage mit einer gut entwickelten Robotik-Lieferkette. Die Region umfasst viele Villengemeinschaften und Verbraucher, die mit Smart-Home-Produkten vertraut sind. ECOVACS ist in Suzhou ansässig, während Komponentenlieferanten in Shanghai und Zhejiang die regionale Fertigungsbasis unterstützen. China exportierte in den ersten sieben Monaten des Jahres 2025 Roboter-Rasenmäher im Wert von 13,2 Milliarden CNY (1,8 Milliarden USD). Die exportorientierte Fertigung kann dazu beitragen, die Stückkosten für lokale Kunden zu senken. Ostchina bleibt ein wichtiges Zentrum für Konsum und Produktion in diesem Markt.
Südchina profitiert von der Wohnbebauung im Großraum Bay Area und der Elektronikindustriebasis im Perlfluss-Delta. Küstenvillengemeinschaften haben eine höhere Häufigkeit geeigneter privater Rasenflächen als dicht besiedelte Binnenstädte. Segway-Ninebots Entwicklungszentrum in Shenzhen und Mammotions Lieferkettenbeziehungen unterstützen die lokale Produktentwicklung. Nord- und Zentralchina stehen vor schwierigeren Bedingungen aufgrund dichterer Wohnbebauung in Mehrfamilienhäusern und einer geringeren Verbreitung privater Villen. Peking bietet dennoch Möglichkeiten durch Parks, Sportanlagen und von der Regierung verwaltete Grünflächen. Kress stellte den gewerblichen Voyager-Rasenmäher für routenbasierte Wartungsteams vor. Größere gewerbliche Plattformen könnten in diesen Regionen besser geeignet sein als Verbrauchermodelle.
Südwest- und Nordwestchina haben kleinere installierte Basen und dünnere Händlernetzwerke. Resort-, Hotel- und Tourismusobjekte in Yunnan und Sichuan können lokalisierte gewerbliche Nachfrage erzeugen. Nordostchina hat eine kürzere Rasenwachstumssaison und eine geringere Kaufkraft als Küstengebiete, was die Nachfrage nach Haushaltsgeräten begrenzt. Nationale Sicherheitsvorschriften für autonome Außengeräte könnten strukturiertere Serviceinvestitionen fördern, sobald die Zertifizierung abgeschlossen ist. Die Nachfrage konzentriert sich derzeit auf Küstengebiete, könnte sich aber ins Landesinnere ausweiten, wenn die gewerbliche Nutzung zunimmt. Niedrigere Stückpreise, der Ausbau von Händlernetzwerken und klarere Servicemodelle werden diese Entwicklung prägen.
Wettbewerbslandschaft
Marktkonzentration
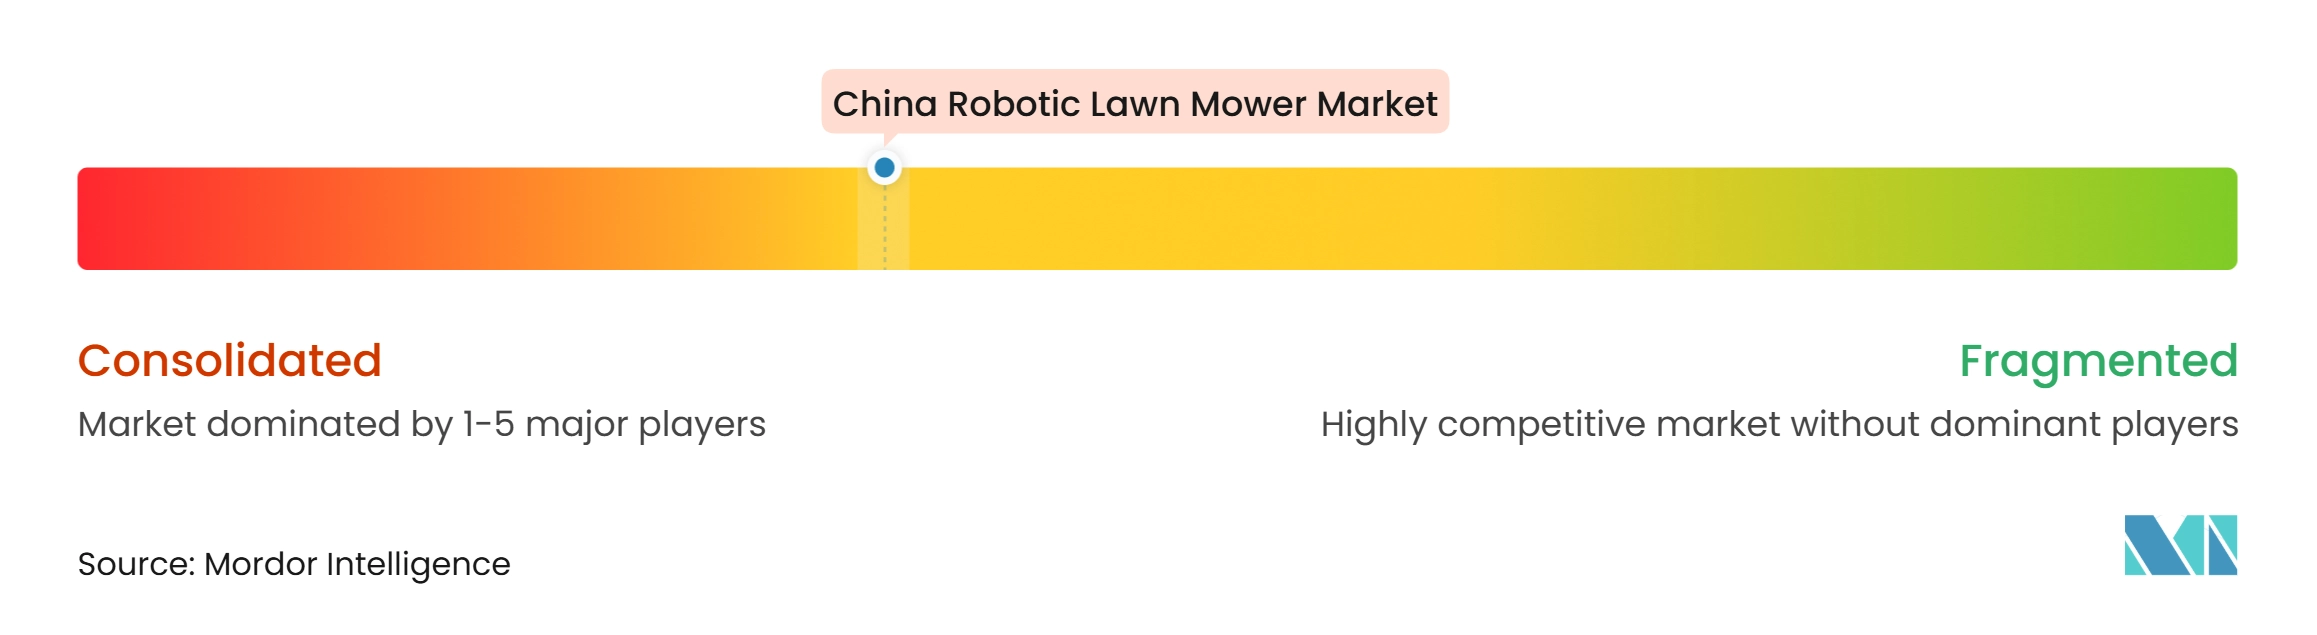
Der chinesische Markt für Roboter-Rasenmäher ist 2025 mäßig konzentriert. Die fünf führenden Unternehmen, darunter Navimow (Segway-Ninebot), Mammotion, ECOVACS, Dreame und Positec, konkurrieren bei Navigationsfähigkeiten, Produkteinführungen und Online-Reichweite. Husqvarna, STIGA, Honda und STIHL konkurrieren durch etablierte Marken, Händlernetzwerke und Produktentwicklung. Husqvarna kündigte für 2026 7 Roboter-Rasenmäher-Modelle mit KI-Vision an. STIGA stellte im März 2026 9 Vista-Technology-Modelle vor. Honda brachte 2026 die drahtlosen Miimo 1500i und Miimo 2200i auf den Markt. Diese Einführungen zeigen, dass internationale Anbieter weiterhin in drahtlose Technologie investieren.
Chinesische Marken erweitern auch ihre Produktpaletten und Sensorsysteme. Segway Navimow stellte auf der CES 2026 5 Produktlinien vor, die Wohn- und Berufsanwendungen abdecken. Mammotion stellte auf der IFA 2026 den LUBA 4 AWD vor, der mit Quad-Vision, 360°-LiDAR, NetRTK-Positionierung, unabhängiger Vorderradlenkung und bidirektionalem Fahren ausgestattet ist. Positec stellte auf der CES 2026 den Worx Landroid Vision Cloud mit KI-Vision und RTK-Cloud-Positionierung vor. Die Produktentwicklung bewegt sich hin zu Systemen, die unter verschiedenen Standortbedingungen betrieben werden können. Das gewerbliche Flottenmanagement bleibt eine Lücke, da nur wenige Anbieter eine integrierte großmaßstäbliche Hardware- und Softwarelösung in China anbieten. Dies ist zu einem Wettbewerbsbereich geworden, da Mehrstandort-Mähprojekte zunehmen.
Die Handelspolitik beeinflusst die Fertigungsstrategien exportorientierter chinesischer Anbieter. Die Europäische Kommission eröffnete im November 2025 die Antidumping-Untersuchung C/2025/6235, und die Registrierungsanforderungen für chinesische Importe traten ab dem 22. Januar 2026 in Kraft. Segway-Ninebot schloss seine Produktionslinie in Malaysia 2026 ab und nahm den Betrieb auf. Zhejiang Daye erwarb AL-KO Geräte GmbH und fügte damit eine österreichische Fertigungsbasis hinzu. Diese Schritte verringern die Abhängigkeit von einem einzigen Fertigungsstandort und könnten die Lücke zwischen gut finanzierten etablierten Marken und kleineren Anbietern vergrößern.
Marktführer in der chinesischen Roboter-Rasenmäher-Branche
-
Navimow (Segway-Ninebot)
-
Mammotion
-
ECOVACS
-
Dreame Global
-
Positec
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert
Chinesischer Markt für Roboter-Rasenmäher Unternehmen in diesem Bericht
- Navimow (Segway-Ninebot)
- Shenzhen Mammotion Technologies Co., Ltd.
- ECOVACS Robotics Co., Ltd.
- Dreame Technology
- Positec Technology Co., Ltd.
- Chervon Holdings Limited
- Zhejiang Daye Co., Ltd.
- EcoFlow Technology Inc.
- Hangzhou Favor Robot Technology Co., Ltd.
- Kress Robotik GmbH
- Husqvarna AB
- Honda Motor Co., Ltd.
- Deere and Company
- STIGA S.p.A.
- The Toro Company
- Yamabiko Corporation
Neueste Industrielle Entwicklungen in Chinesischer Markt für Roboter-Rasenmäher
- September 2026: Navimow stellte auf der IFA 2026 den H5 Pro mit EdgeMaestro vor. Das Modell verwendet LiDAR, NRTK und 3 Vision-Kameras und verfügt über einen mechanischen Arm, der die Schneidscheibe für das Kantenmähen ausfährt.
- September 2026: Mammotion stellte auf der IFA 2026 den LUBA 4 AWD vor. Der Rasenmäher umfasst Quad-Vision, 360°-LiDAR, NetRTK-Positionierung, unabhängige Vorderradlenkung und bidirektionales Fahren.
- Juli 2026: Kress stellte autonome EyePilot-Rasenmäher mit V-SLAM und RTK-Vision-KI vor. Die Modelle benötigen keinen Begrenzungsdraht, keine Antenne auf dem Grundstück und keine uneingeschränkte Sicht auf den Himmel.
Berichtsumfang des chinesischen Marktes für Roboter-Rasenmäher
Ein Roboter-Rasenmäher ist eine autonome, akkubetriebene Maschine, die dazu konzipiert ist, Gras mit minimalem menschlichen Eingriff zu mähen und zu pflegen. Er verwendet Sensoren, Navigationssysteme und intelligente Steuerungen, um innerhalb eines definierten Rasenbereichs zu arbeiten, Hindernisse zu vermeiden, die gewünschte Grashöhe beizubehalten und sich bei Bedarf automatisch aufzuladen.
Der chinesische Markt für Roboter-Rasenmäher ist segmentiert nach Reichweite (niedrig, mittel und hoch), Navigationstechnologie (Begrenzungsdraht, Vision und Kamera sowie GNSS- und RTK-GPS-Systeme), Endnutzer (Privatkunden und Gewerbekunden) und Vertriebskanal (Online-Kanäle und Offline-Kanäle). Die Marktprognosen werden in Wertangaben in USD ausgedrückt.
Segmentierungsübersicht
| Niedrig (weniger als 500 m²) |
| Mittel (501–2.000 m²) |
| Hoch (mehr als 2.000 m²) |
| Begrenzungsdraht |
| Vision / Kamera |
| GNSS / RTK-GPS |
| Privat |
| Gewerblich |
| Online (Direktvertrieb, Marktplätze) |
| Offline (Baumärkte, Fachhändler) |
| Nach Reichweite | Niedrig (weniger als 500 m²) |
| Mittel (501–2.000 m²) | |
| Hoch (mehr als 2.000 m²) | |
| Nach Navigationstechnologie | Begrenzungsdraht |
| Vision / Kamera | |
| GNSS / RTK-GPS | |
| Nach Endnutzer | Privat |
| Gewerblich | |
| Nach Vertriebskanal | Online (Direktvertrieb, Marktplätze) |
| Offline (Baumärkte, Fachhändler) |
Im Bericht beantwortete Schlüsselfragen
Wie hoch ist die prognostizierte Wachstumsrate für Roboter-Rasenmäher in China?
Der chinesische Markt für Roboter-Rasenmäher soll von 2026 bis 2031 mit einer CAGR von 7,9 % wachsen und bis 2031 einen Wert von 801,2 Millionen USD erreichen.
Welche Reichweitenkategorie führt die Nachfrage nach Roboter-Rasenmähern in China an?
Niedrigreichweitenprodukte für Rasenflächen unter 500 m² führten die Nachfrage 2025 mit einem Anteil von 54,3 % an.
Welche Navigationstechnologie wächst in China am schnellsten?
Vision- und Kamerasysteme sollen bis 2031 mit einer CAGR von 15,8 % wachsen, da drahtlose Produkte zunehmend akzeptiert werden.
Warum wachsen gewerbliche Anwendungen für Roboter-Rasenmäher in China?
Gewerbestandorte wie Sportplätze, Parks, Golfplätze, Hotels und große Anwesen benötigen Geräte für wiederkehrende Wartungsaufgaben und haben höhere durchschnittliche Transaktionswerte.
Welche Rolle spielen Online-Kanäle beim Verkauf von Roboter-Rasenmähern?
Online-Kanäle hatten 2025 einen Anteil von 52 % am Vertriebswert und sollen bis 2031 mit einer CAGR von 10,5 % wachsen.