
中国ペットグルーミングサービス市場規模・シェア
市場概要
| 調査期間 | 2032 - 2032 |
|---|---|
| 予測データ期間 | 2027 - 2032 |
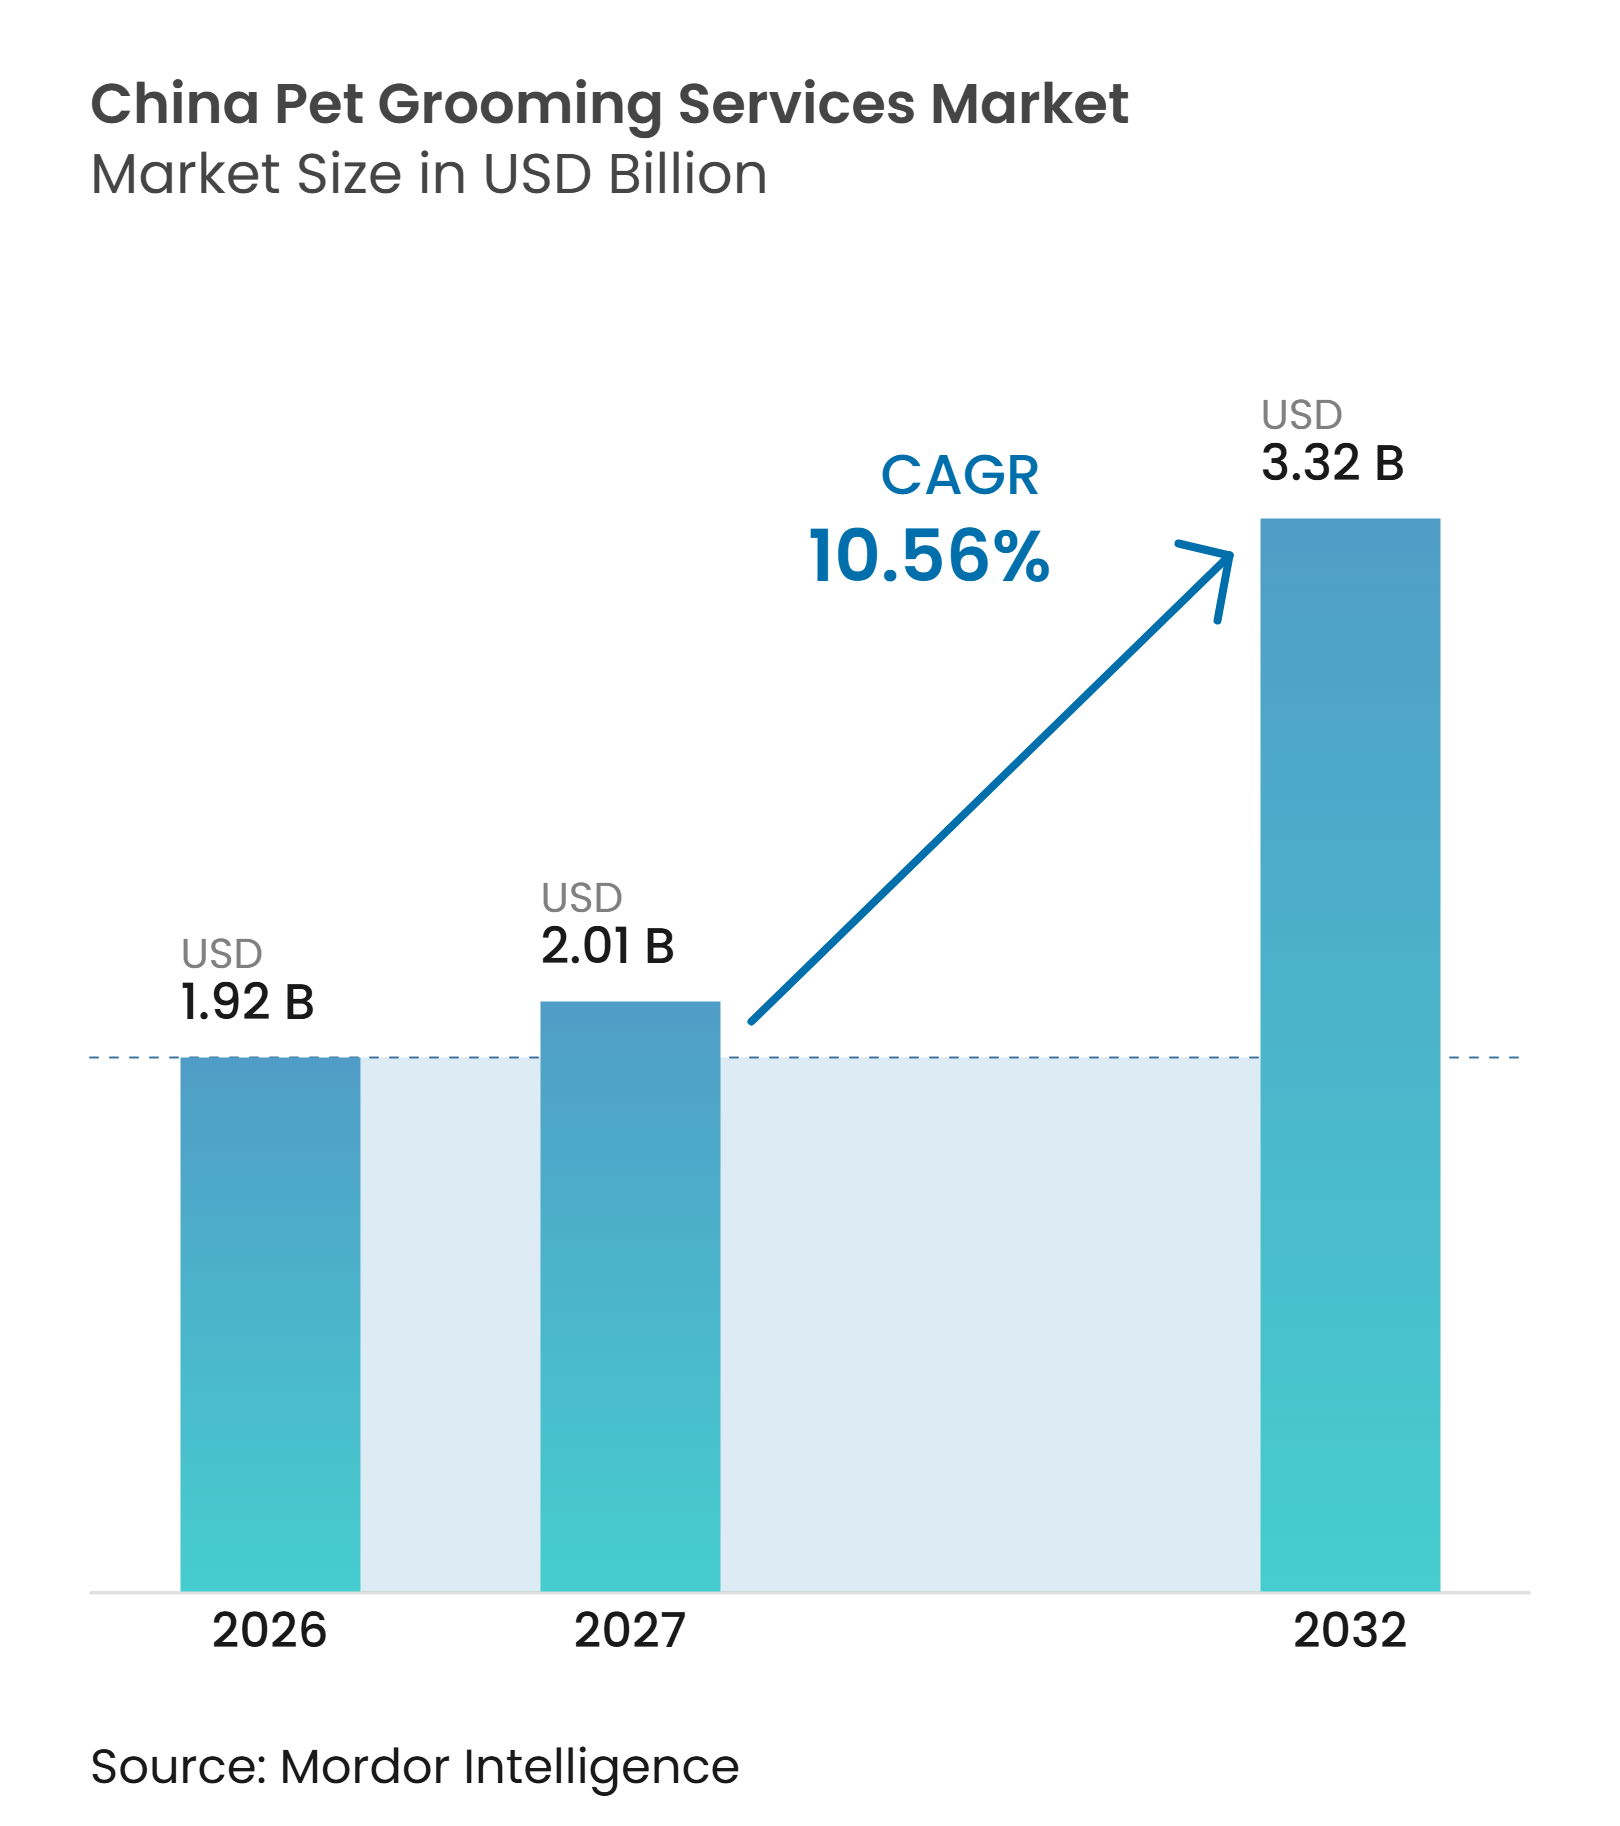
| 基準年の市場規模 (2026) | 1.92 十億米ドル |
| 市場規模 (2027) | 2.01 十億米ドル |
| 市場規模 (2032) | 3.32 十億米ドル |
| 成長率 (2027 - 2032) | 10.56 % |
| 市場集中度 | 低 |
主要プレーヤー 注:主要企業の掲載順は順位を示すものではありません。 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
Mordor Intelligenceによる中国ペットグルーミングサービス市場分析
中国ペットグルーミングサービス市場規模は2026年に1.92 ビリオン 米ドルと評価され、2027年の2.01 ビリオン 米ドルから2032年には3.32 ビリオン 米ドルに達すると推定され、予測期間(2027年~2032年)においてCAGR 10.56%で成長する見込みです。中国ペットグルーミングサービス市場は、都市部のオーナーがケア、利便性、サービス品質により多くを支出するようになるにつれ、単なる衛生管理のための訪問を超えた段階へと移行しています。中国では2025年に都市部の犬と猫が合計1億2,600万頭に達し、都市部のペット消費額は3,126億人民元(44.65 ビリオン 米ドル)に達し、定期的なサービスの対象となる顧客基盤が拡大しました。ペット数の増加は2025年に1.8%まで鈍化したものの、犬1頭当たりの支出は3,006人民元(429.33米ドル)、猫1頭当たりの支出は2,085人民元(297.79米ドル)に達し、飼育が成熟するにつれて価値成長を支えています[1]。沿岸部の高密度都市における高付加価値ケアサービスと、発展途上の都市における低コストのモバイル形式が市場を階層化しています。競争は、地域密着型のサービス提供、熟練労働者の不足、および事業者間での標準化された手順の欠如により、依然として断片化した状態にあります。
レポートの主要ポイント
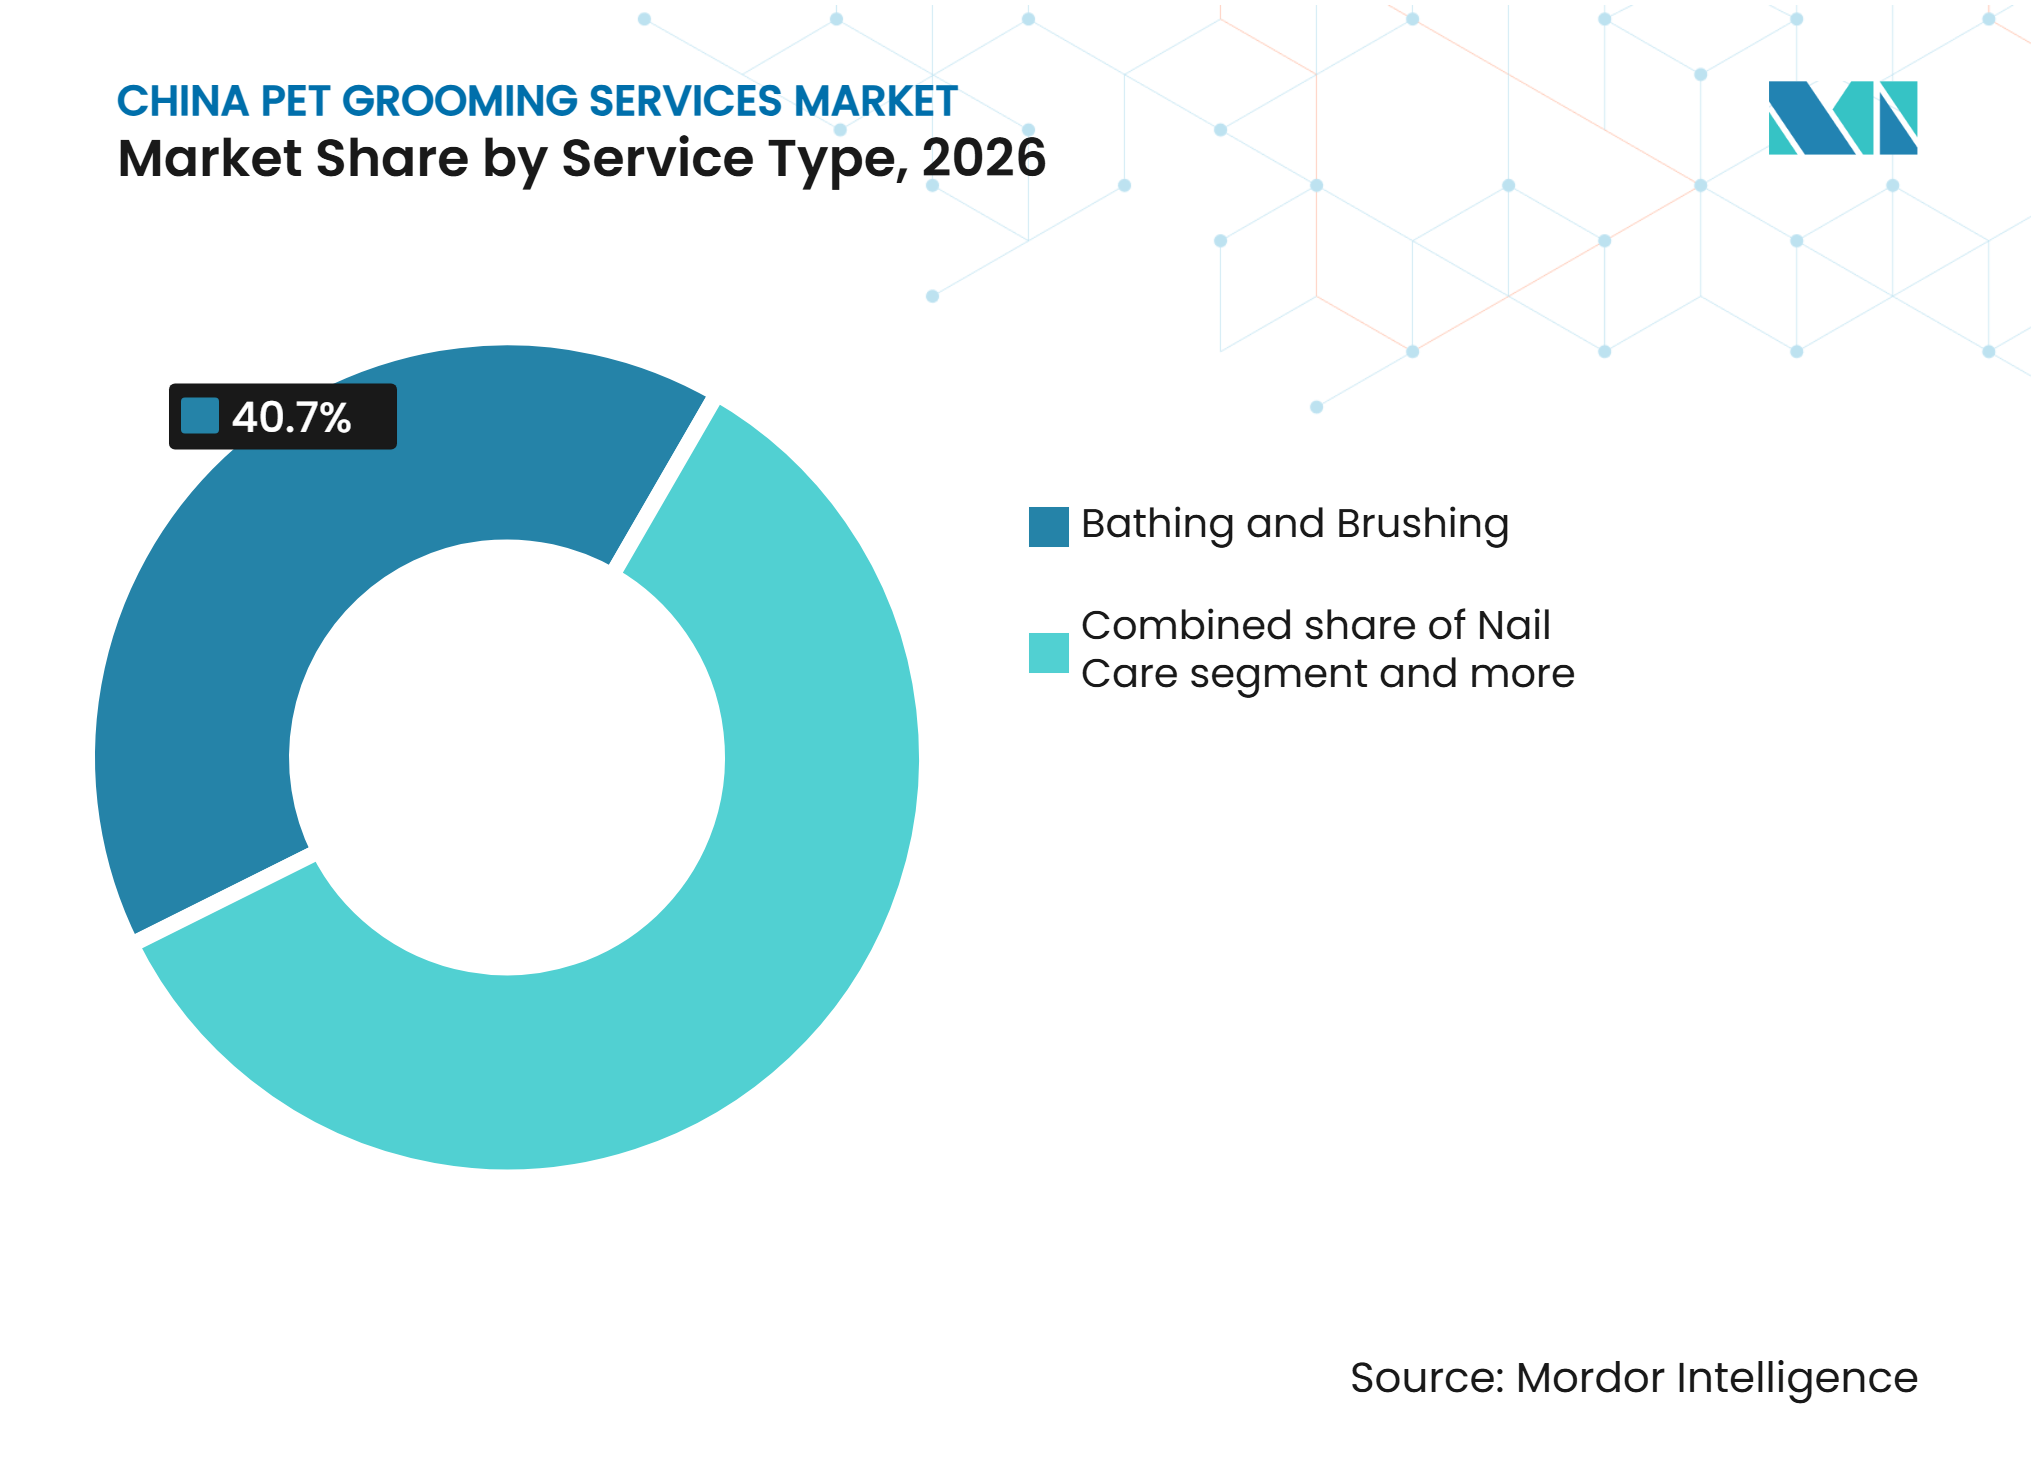
- サービスタイプ別では、入浴・ブラッシングが2026年の中国ペットグルーミングサービス市場収益の40.70%を占め、専門的な皮膚・被毛・スパトリートメントは2032年までCAGR 10.92%で成長すると予測されています。
- ペットタイプ別では、犬が2026年の中国ペットグルーミングサービス市場収益の81.40%を占め、猫は2032年までCAGR 10.84%で成長すると予測されています。
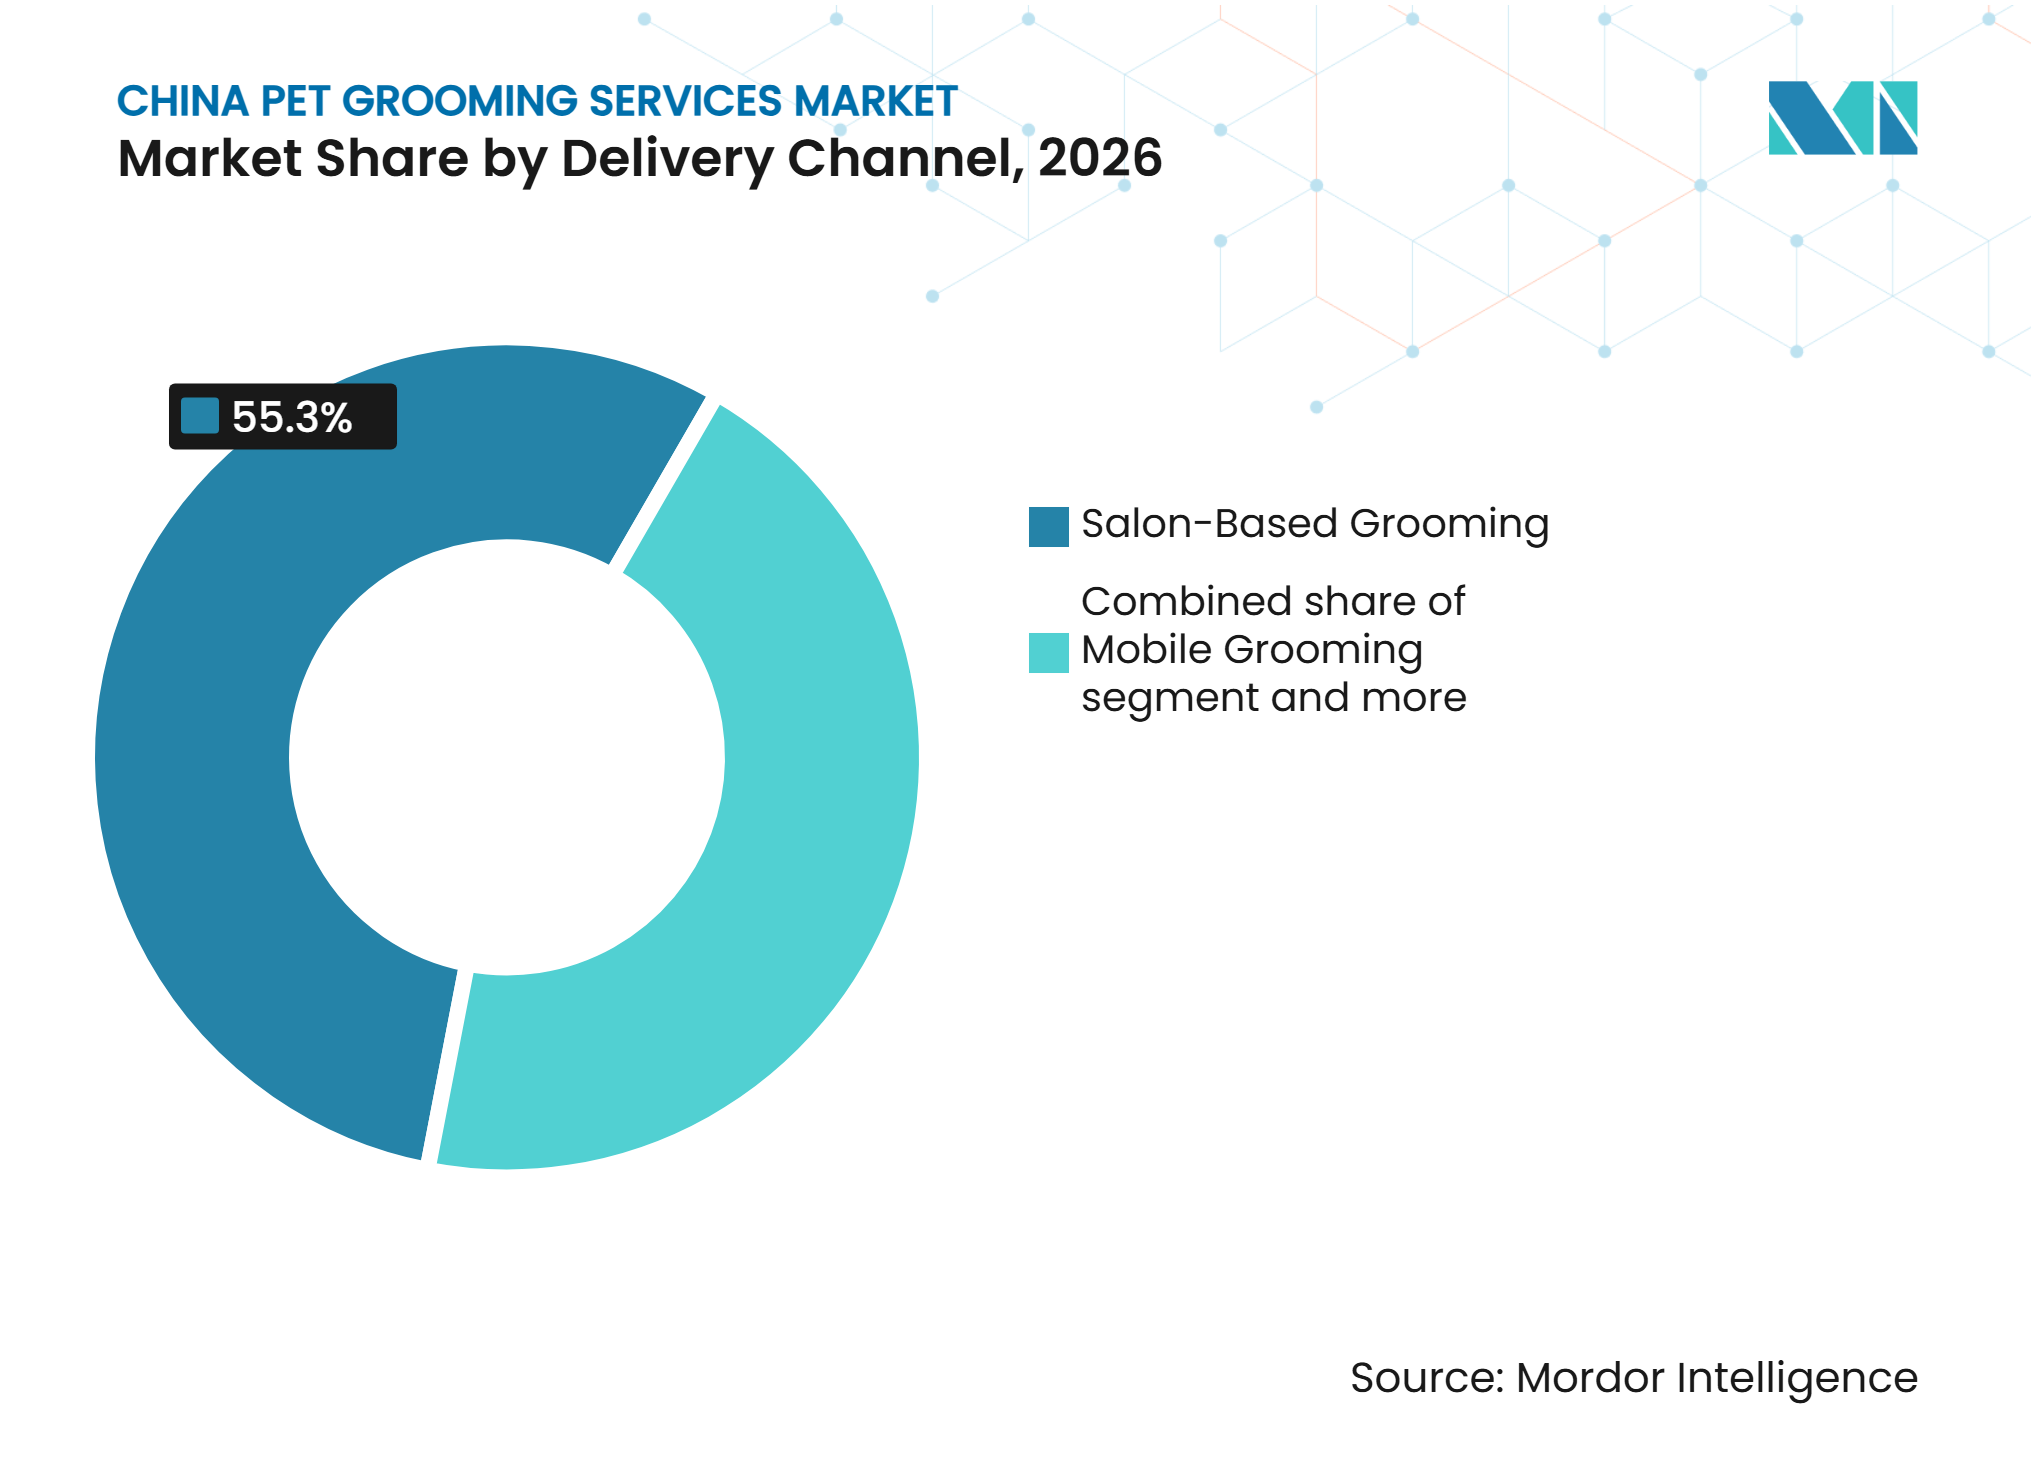
- 提供チャネル別では、サロンベースサービスが2026年の中国ペットグルーミングサービス市場収益の55.30%を占め、自宅グルーミングは2032年までCAGR 11.20%で成長すると予測されています。
- 地域別では、中国東部が2026年の中国ペットグルーミングサービス市場収益の39.10%を占め、中国北西部は2032年までCAGR 11.14%で成長すると予測されています。
注:本レポートの市場数値は、基準年2026年における9か月間の実績データと第4四半期の予測を組み合わせたMordor Intelligence独自の推定フレームワークに基づいています。
市場動向とインサイト
ドライバーの影響分析*
| ドライバー | (~)CAGRへの影響(%) | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| 都市部におけるペット飼育数の増加とペットオーナー層の拡大 | +2.0% | 全国的、特に第1層都市および新興の第2層ハブで最も強い需要 | 短期(2年以内) |
| ペットの家族化とペット1頭当たりの支出増加 | +2.3% | 全国的、長江デルタおよび珠江デルタで最も強い | 中期(2~4年) |
| 衛生・皮膚の健康・予防ケアに対する意識の高まり | +1.8% | 全国的、中国東部および南部が主導 | 短期(2年以内) |
| 猫のグルーミング需要と猫専用サービス | +1.5% | 全国的、中国東部および南部に集中 | 中期(2~4年) |
| モバイル・自宅・予約制グルーミングの拡大 | +1.6% | 全国的、第1層都市での採用率が高い | 中期(2~4年) |
| デジタルによる発見・予約・レビューおよサービス標準化 | +1.2% | 全国的、沿岸部およびテクノロジー志向の都市で最も強い | 中期(2~4年) |
| 情報源: Mordor Intelligence | |||
都市部におけるペット飼育数の増加とペットオーナー層の拡大
中国の都市部における犬と猫の総数は2025年に1億2,600万頭に達し、犬5,343万頭、猫7,289万頭が含まれます。都市部のペット消費市場は3,126億人民元(44.65 ビリオン 米ドル)に達し、前年比4.1%増となり、コンパニオンアニマルへの継続的な支出を反映しています。ペットショップはグルーミングおよび洗浄サービスの主要チャネルであり、ペットオーナーの78.4%が利用しています。入浴、トリミング、被毛メンテナンス、衛生サービスへの需要は、事業者がサービス内容と顧客リーチを拡大する機会を生み出しました。グルーミングビジネスは、特に専門的なサービスネットワークが未発達な都市部の未開拓地区や新興都市市場において、フランチャイズサロン、独立店舗、モバイルグルーミングチームを通じてこの需要に対応できます。
ペットの家族化とペット1頭当たりの支出増加
ペットオーナーの専門的なサービス品質へのこだわりが、中国における熟練グルーミングサービスへの需要を支えています。サービス品質はグルーミング店舗の選択に影響を与えており、回答者の63.3%が重要な考慮事項として挙げています。国家職業標準はペットグルーマーに5段階のスキルレベルを設定し、専門的な能力を評価するための枠組みを提供しています[2]。これらの標準は、グルーマーの専門性に対する消費者の信頼を強化し、サービス提供者間の差別化を支援できます。専門的なスタイリング、被毛ケア、衛生トリートメント、パーソナライズされたサービスパッケージへの需要は、サロンが定期的な予約を通じて顧客維持を向上させる機会を生み出しています。グルーミング事業者は、差別化されたサービスを提供し、アクセスしやすいサロンネットワークを構築することで、未開拓の都市市場に進出できます。
衛生・皮膚の健康・予防ケアに対する意識の高まり
中国のペットグルーミングサービス市場は、衛生、皮膚の健康、専門的なケアをますます重視するようになっています。2025年には、ペットオーナーの78.4%がグルーミングおよび洗浄サービスの優先チャネルとしてペットショップを選択しました。清潔で快適な環境は、調査対象オーナーの54.6%のサロン選択に影響を与え、32.1%はコストパフォーマンスを優先しました。中国農業大学の2025年ペットグルーマー研修プログラムは、衛生基準、皮膚・被毛ケア、安全な道具の使用、および一般的な皮膚疾患の識別を網羅しました[3]。これらの要因は、衛生手順、訓練されたスタッフ、および一貫したサービスプロトコルの必要性を強調しています。グルーミング事業者は、文書化されたケア実践、専門的な被毛トリートメント、および疑われる皮膚疾患に対する適切な獣医師への紹介を通じて差別化を図ることができます。
猫のグルーミング需要と猫専用サービスの開発
猫に対する消費者支出は2025年に5.2%増加し、犬の3.2%増と比較して、猫を飼うご家庭における支出の勢いがより強いことを示しています。猫は輸送中や共有サロン環境でストレスが増加する場合があります。これにより、より静かな環境、専用グルーミングルーム、専任技術者、および待ち時間の短縮への需要が生まれています。サービス提供者は、猫特有のハンドリングとケア要件に対応するために、標準的なグルーミング業務を適応させる必要があるかもしれません。中国ペットグルーミングサービス市場は、猫専用プロトコルと自宅グルーミングサービスを拡大する事業者に機会を提供しています。
制約要因の影響分析*
| 制約要因 | (~)CAGRへの影響(%) | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| 熟練グルーマーの供給不足と資格認定の不均一なカバレッジ | -1.2% | 全国的、特に第3層都市および中国北西部 | 中期(2~4年) |
| 業界標準化の低さとサービス品質のばらつき | -0.9% | 全国的、下位層および農村隣接市場でより顕著 | 長期(4年以上) |
| グルーミング中のペットのストレス、安全事故、および賠償責任リスク | -0.7% | 全国的、特に高密度の都市部サロン市場 | 中期(2~4年) |
| 地域需要の不均一性、賃料圧力、および小規模店舗の経済性 | -0.8% | 中国北西部、中国東北部、第3層都市、および第1層商業地区 | 長期(4年以上) |
| 情報源: Mordor Intelligence | |||
熟練グルーマーの供給不足と資格認定の不均一なカバレッジ
中国のペットグルーミングサービス市場は、ペット業界全体における熟練労働者不足により、専門的なサービスの拡大において課題に直面する可能性があります。2023年国家職業標準は、ペットグルーマーに5段階のスキルレベルを設定し、レベル5(入門レベル)には少なくとも180標準時間、レベル4には150時間、レベル3には120時間、レベル2および1(それぞれ技術者および上級技術者)にはそれぞれ90時間を要求しています。中国農業大学の2025年6月の研修プログラムは約40名の参加者を受け入れ、衛生、犬種別グルーミング、皮膚・被毛ケア、および安全な機器の使用を網羅しました。実践的な研修と専門能力開発の拡充は、サロンが成長に伴って一貫したサービス水準を維持するのに役立ちます。熟練した人材は、慎重な動物のハンドリング、専門的なスタイリング、および安全なグルーミング手順を必要とするサービスにとって引き続き重要です。
業界標準化の低さとサービス品質のばらつき
サービス水準の不均一性は依然として制約要因であり、ペットオーナーは予約前にグルーミングの品質と衛生状態を常に評価できるわけではありません。中国にはペット事業施設の環境清掃・消毒に関する国家標準が存在するものの、これらのガイドラインはすべてのグルーミング事業者に対して包括的または均一に施行される運営要件を確立するものではありません。2025年9月に北京で開催された業界会議では、ペット産業の標準化におけるギャップが特定され、ペットフード、製品、サービスをカバーする20件以上の国家標準改訂・開発案について予備的な合意が得られました[4]。2025年10月に発表された浙江省のペット経済政策も、グルーミング、ペットホテル、その他のペットサービスの標準化強化と、衛生・安全管理の改善を求めています。事業者がサービス手順と品質管理をより一貫して適用するまでは、訓練されたスタッフ、衛生管理、顧客記録に投資する事業者は、低価格の競合他社との差別化に苦労する可能性があります。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
消費者の嗜好と支出パターン
2026年中国ペット産業白書によると、オーナーの78.4%がグルーミングにペットショップを好み、自宅グルーミングを選択したのは3.2%で、2024年から増加しました。専門的なサービス品質は店舗選択の63.3%に影響を与え、清潔で快適な環境を優先したのは54.6%でした。既存のサロンは中心的な存在であり続け、自宅訪問は利便性や移動ストレスの軽減を求める顧客にサービスを提供しました。事業者は、近接性よりも猫専用のハンドリング、予約制サービス、衛生管理を通じて差別化を図ることができます。
中国の都市部には2025年に7,289万頭のペット猫がおり、5,343万頭の犬と比較されます。猫の数は前年比1.9%増加し、犬の1.6%増を上回りました。シャンプーとコンディショナーの購入は猫オーナーの49.8%に達し、4.7ポイント増加しました。一方、犬オーナーでは62.3%で1.7ポイント増加しました。猫ケア製品の採用の急速な成長は、猫グルーミングサービスの機会を示しましたが、製品購入はサロン需要を直接確立するものではありません。猫に優しい施設と訓練されたハンドラーが、リピート予約を支援できます。
サービス市場パフォーマンスインテリジェンス
深センの2025年春節ピーク期間中、New Ruipengは入浴に20人民元(2.86米ドル)、スタイリングに50人民元(7.14米ドル)を追加し、別のサロンは休日の時期に応じてグルーミング料金を30~80%引き上げました。猫2頭の入浴訪問は約340人民元(48.56米ドル)かかり、グルーミングにはペット1頭当たりほぼ3時間を要します。季節的な追加料金は労働力の制約と集中した需要を反映しており、サロンが年間を通じた値上げに頼ることなく、事前予約と透明なピーク期間価格設定を導入する機会を生み出しています。
2024年には、調査対象の中国ペットオーナーの73.5%がショート動画プラットフォームを利用し、66.1%が小紅書(Xiaohongshu)を利用し、80%以上がペット製品のライブストリーミングにDouyinを好みました。グルーミングサロンはこれらのチャネルを、施術前後のデモンストレーション、サービス説明、地域予約リンクに活用できます。ビジュアルコンテンツにより、購入前にグルーミング品質を評価しやすくなり、サロンが信頼を構築し地域からの問い合わせを生み出すのに役立ちます。ただし、より広範なペットコンテンツへのエンゲージメントは、グルーミング特有のコンバージョン率や獲得コストを確立するものではありません。
セグメント分析
サービスタイプ別:
入浴・ブラッシングが数量をリードし、専門ケアが価値を構築入浴・ブラッシングは2026年の中国ペットグルーミングサービス市場の40.70%を占めました。オーナーは定期的な清潔さ、被毛メンテナンス、衛生管理の必要性を認識しており、犬の定期的な入浴訪問とストレスを感じる猫への専門的なケアを支えていす。カット・スタイリングは定期的な被毛管理を必要とする犬種に対応しています。サロンは基本的な訪問に爪、耳、目、口腔ケアをバンドルすることが多いです。中国ケネルユニオンの犬種標準は、認定センターでの犬種別スタイリングを指導しています。基本的な衛生パッケージは、価値と価格の透明性が重要な第2層・第3層都市でのアクセシビリティを支援します。このカテゴリーは定期的な需要を生み出し、必要に応じて専門的なケアを導入します。
専門的な皮膚・被毛・スパトリートメントは最も成長の速いサービスタイプとなる見込みで、2032年までCAGR 10.92%で拡大します。需要は、コンディショニング、抜け毛ケア、被毛メンテナンス、ウェルネスサービスを含む状態ベースのケアへのシフトを反映しています。訓練されたスタッフは、グルーミングと獣医師の診断・紹介を必要とする状態を区別しなければなりません。統合型事業者はグルーミングの懸念を臨床ケアに結びつけることができ、独立サロンは衛生手順、製品記録、獣医師との紹介関係を通じて競争できます。サービスは適切で透明であり、スタッフの知識に裏付けられている必要があります。



ペットタイプ別:
犬が収益をリードし、猫が提供要件を変える犬は2026年の中国ペットグルーミングサービス市場の81.40%を占めました。そのシェアは、より高いグルーミング頻度、目に見える被毛メンテナンスの必要性、およびより多くのスタイリングオプションを反映しています。中国には2025年に5,343万頭の都市部ペット犬がおり、定期的な入浴・トリミング予約を支えています。小型コンパニオン犬種は高密度マンション都市に適しており、大型犬のグルーミングはより高い客単価をもたらしますが、より多くのスペース、機器、技術者の専門知識を必要とします。
猫は最も成長の速いセグメントであり、サービスは2032年までCAGR 10.84%で成長すると予測されています。中国には2025年に7,289万頭の都市部猫がいました。需要には、入浴、抜け毛ケア、爪ケア、被毛管理に焦点を当てた自宅グルーミング、固定予約、低ストレス環境が含まれます。猫専用のトレーニングが事業者を差別化します。その他のペットカテゴリーは選択的な機会を提供しますが、犬と猫はその大きな個体数と確立されたサービスルーティンにより、商業的な焦点であり続けます。
提供チャネル別:
サロンが現在をリードし、自宅ケアが重要性を増すサロンベースサービスは2026年の中国ペットグルーミングサービス市場収益の55.30%を占めました。ペットショップは利便性と親しみやすさから主要なグルーミング会場であり続けました。サロンはグルーミング、用品、基本ケアを組み合わせることで、リピート訪問と小売クロスセルを支援します。サロンは変動する需要の中で衛生管理、訓練されたスタッフ、落ち着いた境を維持しなければなりません。独立系ブティックは専門的なスキルとサービスで競争し、統合型施設は獣医師相談、ペットホテル、小売を追加します。New Ruipengの病院ネットワークは統合ケアの規模を示しています。事業者は地域のニーズに合わせて運営モデルを適応させるべきです。
自宅グルーミングは2032年までCAGR 11.20%で成長すると予測されており、利便性とストレスに敏感なペットへの需要に支えられています。高い商業賃料もこのモデルを支援します。ただし、技術者の確保、移動時間、安全性、サービスの一貫性が拡大を制約します。正式なスキル標準が品質を支援しますが、監督と顧客の信頼が引き続き不可欠です。モバイルグルーミングは関連するオプションを提供します。両モデルとも効果的なスケジューリングと明確な価格設定が必要です。サロンは最大のチャネルであり続けると予想され、自宅およびモバイルサービスがシェアを拡大します。

地域分析
中国東部は2026年の中国ペットグルーミングサービス収益の39.10%を占めました。上海は182万世帯のペット飼育世帯を有する主要な需要センターです。上海、蘇州、杭州、南京、寧波を含む長江デルタは、サロン、ブティック、統合ケア施設を支援しています。高い収入とデジタルエンゲージメントが、頻繁なグルーミング訪問と高度なトリートメントの採用を促進しています。浙江省の政策は標準化されたペット洗浄、グルーミング、ケアサービスを重視し、品質重視の拡大を支援しています。中国東部の発展したサービス基盤は差別化の必要性を高めています。事業者は衛生基準、スタッフの能力、透明な価格設定、リピート訪問を促すサービスプランを通じて競争します。クリニックとブティックグルーマーは専門的な専門知識を通じて拡大でき、地域サロンは信頼性の高い日常サービスを通じて競争できます。
中国北西部は最も成長の速い地域セグメントであり、2032年までCAGR 11.14%を記録します。西安、ウルムチ、蘭州、銀川は、若い消費者の間での都市部ペット採用から恩恵を受けています。限られたグルーミングインフラは、モバイルチーム、フランチャイズサロン、研修主導の拡大に機会を生み出しています。ただし、熟練グルーマーの採用は依然として課題です。事業者は高度なトリートメントを追加する前に基本的なサービスから始めることができます。予約制モデルは不均一な需要を管理し、固定費を抑制できます。拡大は正式な研修プログラムに支えられた地域の顧客密度を反映すべきです。中国南部と北部は大きな都市中心部と政策的な注目を組み合わせています。広東省はペットサービスの品質に注力し、北京はペットサービス標準の策定を進めています。成長は地域の収入、人材の確保、消費者の嗜好、規制上の期待に依存します。
サービス提供者ネットワークと拡大インテリジェンス
中国のオフライングルーミングネットワークは、広範なペットショップ基盤から恩恵を受けています。2024年上半期、中国には81,534店のペットショップがあり、前年比1.6%増加しました。第1層都市が店舗の13%を占め、15の新第1層都市が24%、第2層が21%を占めました。2026年中国ペット産業白書によると、オーナーの78.4%がグルーミングにペットショップを好み、サービス品質(63.3%)と清潔で快適な環境(54.6%)が事業者選択に影響を与えました。既存の店舗は熟練したスタッフと一貫したサービスプロトコルを通じて差別化を図ることができます。
正式な研修と省レベルの政策がサービスネットワークの発展を支援しています。2025年6月、中国農業大学は1コホート当たり約40名の参加者を対象とした7日間のグルーミングスキルコースを発表し、4日間の理論指導と1日のフィールドビジットを含みます。浙江省の2025年10月の政策は、2027年までに300億人民元(42.8億米ドル)、2030年までに500億人民元(71.4億米ドル)を超えるペット関連消費を目標とし、標準化されたグルーミング、ペットホテル、研修サービスを奨励しています。
競合環境
市場集中度
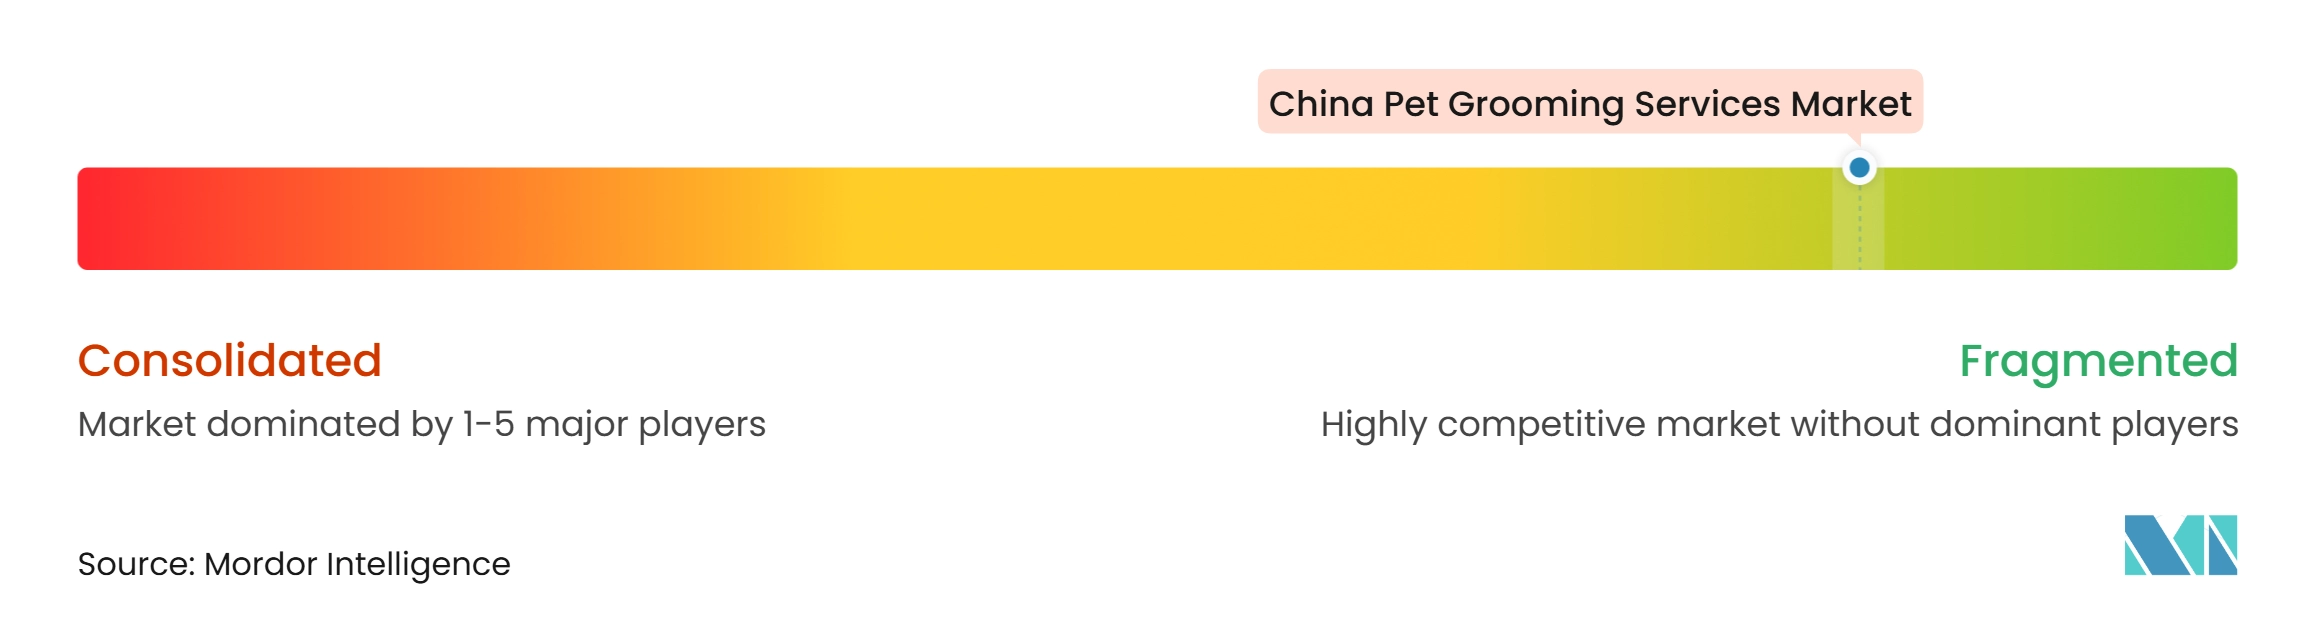
中国ペットグルーミングサービス市場は依然として高度に断片化しており、全国チェーン、獣医ネットワーク、地域複数都市事業者、独立サロンが競合しています。Pet'em、New Ruipeng Pet Healthcare Group、Pai Duo Ge Pet、ICVSはサロンベース、統合ケア、地域密着型サービスモデルを通じて運営しています。この構造は地域統合者に機会をもたらしますが、一貫した全国サービス標準の確立への取り組みに課題をもたらします。
New Ruipengは獣医病院ネットワークと獣医ケアとグルーミング隣接サービスの統合を通じて差別化しています。全国でRuipeng、Babatang、Meilian Zhongheネットワークの下、1,400以上の獣医病院を運営しています。2025年11月、北京の3つの病院がアメリカ動物病院協会(AAHA)認定を取得し、認定施設の合計は10以上となりました。その戦略は品質認証、統合サービス、インフラを重視しています。病院ベースのケアは、従来のサロンよりも高い資本投資とより資格のあるスタッフを必要とします。
Boqii Holding Limitedは、オフラインペットショップとの関連にもかかわらず、主にeコマースおよびソフトウェアプラットフォームとして運営しています。地域サロン、地域事業者、獣医ケアネットワーク、直営グルーミングチェーンがコアの競合環境を形成しています。熟練したスタッフ、透明な価格設定、衛生管理、便利なアクセスを組み合わせた事業者が恩恵を受ける可能性が高いです。
中国ペットグルーミングサービス業界リーダー
-
Pet'em (Beijing Haotang Technology Co., Ltd.)
-
New Ruipeng Pet Healthcare Group
-
Pai Duo Ge Pet
-
Boqii Holding Limited
-
International Center for Veterinary Services (ICVS)
- 注:主要企業の掲載順は順位を示すものではありません。
中国ペットグルーミングサービス市場 このレポートでカバーされる企業
- New Ruipeng Pet Healthcare Group
- Pet'em (Beijing Haotang Technology Co., Ltd.)
- Pai Duo Ge Pet
- Boqii Holding Limited
- PetLove365
- Yangchongbang
- CHIPET (Xinchong)
- PUPPYWALKER
- Bailiorda
- PetDog
- ZhuaZhua
- Ringpai Pet
- International Center for Veterinary Services (ICVS)
- BuddyDog
- Kung Fu Pet
- Xiaopei Pet
- Babang Shushu Pet
- Ji Duo Pet Lifestyle Hall
- Beijing Aisi Pet Grooming Center
- Huaying Pet Lifestyle Center
最近の産業開発事情 中国ペットグルーミングサービス市場
- 2026年10月:PetLove365は上海のコミュニティペットフレンドリーカーニバルを主催し、8,000世帯以上のペット飼育世帯と32の潜在的なブランドパートナーを集めました。このイベントはコミュニティエンゲージメントとペットサービスの認知度を高めました。
- 2026年5月:New RuipengはJD.comと提携し、中国100都市以上にわたる1,000以上の獣医病院ネットワークを通じて、オンライン相談、ペット保険、自宅検査、小売サービスを統合しました。
- 2025年10月:浙江省の6つの省庁が2025年10月20日に政策を発表し、2027年までに300億人民元(42.8億米ドル)、2030年までに500億人民元(71.4億米ドル)を超えるペット消費市場価値を目標としました。この政策は標準化されたペットグルーミング、ペットホテル、ケアサービスを促進しています。
- 2025年6月:中国農業大学は2025年6月に専門ペットグルーマー研修プログラムを発表しました。7日間のコースは1コホート当たり約40名の参加者を受け入れました。
中国ペットグルーミングサービス市場レポートの範囲
中国ペットグルーミングサービス市場レポートは、中国全土のペット向け専門グルーミングサービスを分析しています。市場はサービスタイプ、ペットタイプ、提供チャネル、地域別にセグメント化されています。本調査は、都市部のペット飼育数の増加、ペットの家族化、ペット1頭当たりの支出増加、衛生・被毛の健康に対する意識の高まり、猫グルーミング需要の増加、モバイル・自宅サービスの拡大、デジタル予約の採用などの主要ドライバーを検討しています。また、熟練グルーマーの供給不足、サービス標準化の不均一性、ペットの安全上の懸念、地域需要の格差、運営コストなどの制約要因も評価しています。レポートはサービス提供者ネットワーク、地理的拡大、価格設定、顧客獲得、消費者の嗜好、支出パターン、地域サービスの可用性を評価しています。市場規模と成長予測、競合環境分析、市場シェア評価、戦略的動向、および主要グルーミングサービス提供者のプロファイルを提供しています。また、プレミアムおよび犬種別グルーミング、猫向けサービス、モバイルグルーミング、統合ペットケア施設における機会も探っています。市場の推定と予測は、カバーされるすべてのセグメントにわたって金額(米ドル)で提示されています。
セグメンテーション概要
レポートで回答される主要な質問
中国ペットグルーミングサービス市場の予測規模はどのくらいですか?
中国ペットグルーミングサービス市場は、2027年の20.1億米ドルから、CAGR 10.56%で2032年までに33.2億米ドルに達すると予測されています。
中国でグルーミング収益の最大シェアを生み出すサービスカテゴリーはどれですか?
入浴・ブラッシングは2026年に40.70%の収益シェアをリードしており、最も一般的な定期的な専門サービスであるためです。
中国で猫向けグルーミングサービスが成長している理由は何ですか?
2025年の都市部中国には7,289万頭の猫がおり、そのオーナーはますます低ストレス、予約制、自宅ケアオプションを求めています。
ペットグルーミングサービスで最も急速に拡大している提供チャネルはどれですか?
自宅グルーミングは2032年までCAGR 11.20%で成長すると予測されており、利便性と低ストレスのサービス環境への需要に牽引されています。
中国でペットグルーミングサービスの需要をリードしている地域はどこですか?
中国東部は2026年に39.10%の収益シェアをリードしており、上海と広大な長江デルタサービスエコシステムに支えられています。
中国のペットグルーミング事業者の拡大を制限しているものは何ですか?
主な制約は、訓練されたグルーマーの供給不足、不均一なサービス標準、安全上の懸念、および都市レベルの運営経済の違いです。