
Marktgröße und Marktanteile für Haustierpflegedienste in China
Marktübersicht
| Studienzeitraum | 2032 - 2032 |
|---|---|
| Prognosedatenzeitraum | 2027 - 2032 |
| Marktgröße im Basisjahr (2026) | 1.92 Milliarden US-Dollar |
| Marktgröße (2027) | 2.01 Milliarden US-Dollar |
| Marktgröße (2032) | 3.32 Milliarden US-Dollar |
| Wachstumsrate (2027 - 2032) | 10.56 % |
| Marktkonzentration | Niedrig |
Hauptakteure *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. | |
Marktanalyse für Haustierpflegedienste in China von Mordor Intelligence
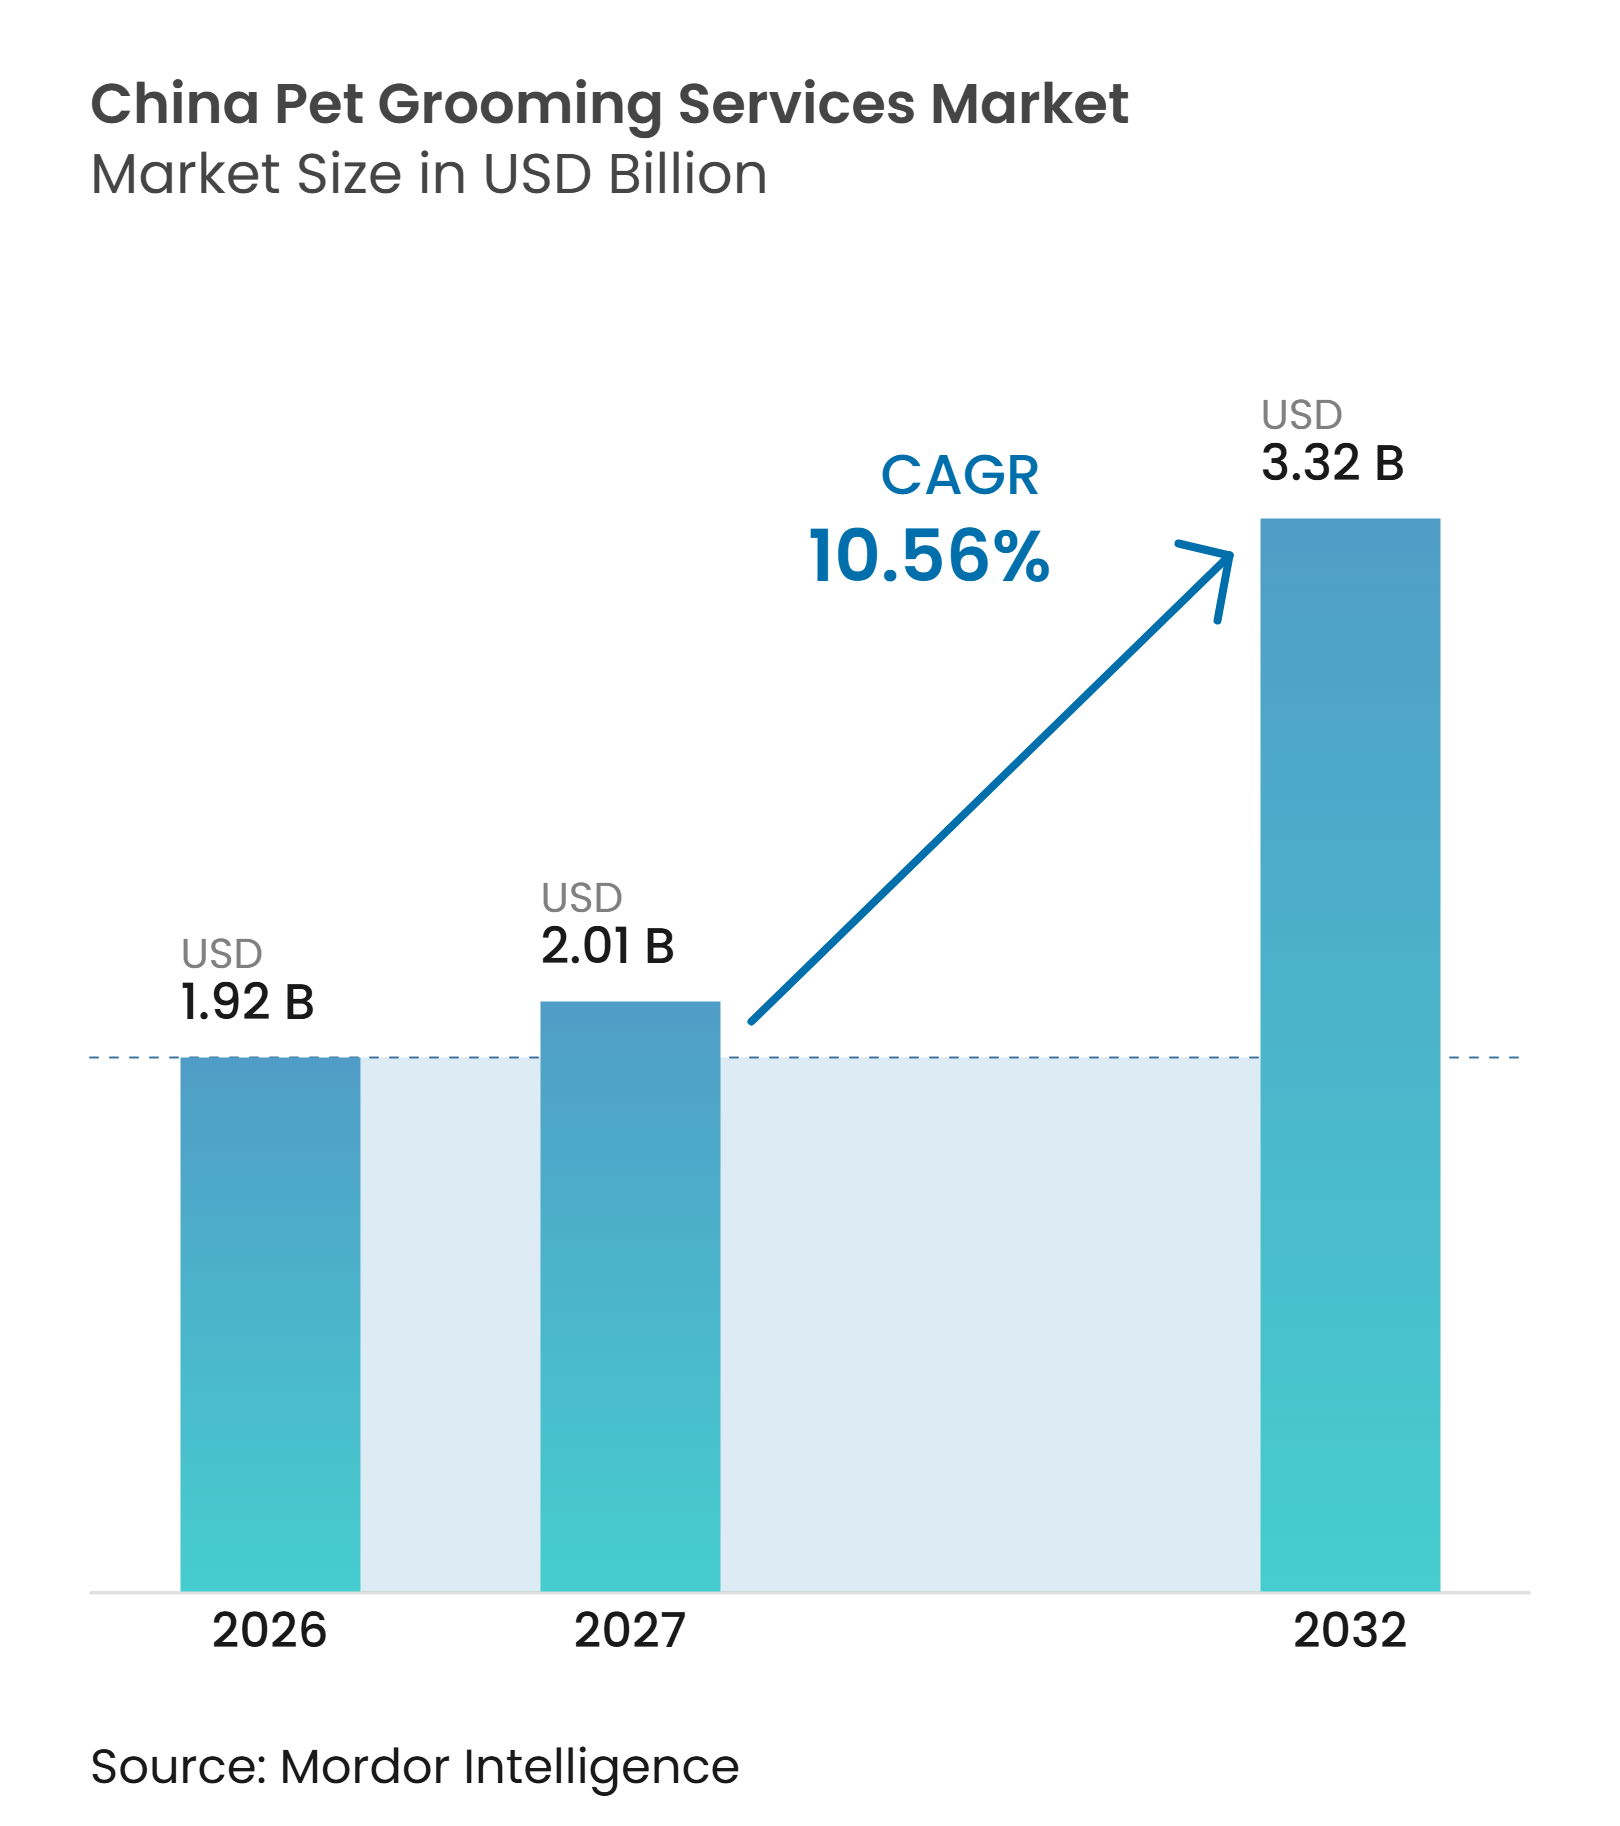
Die Marktgröße für Haustierpflegedienste in China wurde im Jahr 2026 auf 1,92 Milliarden USD geschätzt und wird voraussichtlich von 2,01 Milliarden USD im Jahr 2027 auf 3,32 Milliarden USD bis 2032 wachsen, bei einem CAGR von 10,56 % während des Prognosezeitraums (2027–2032). Der Markt für Haustierpflegedienste in China entwickelt sich über gelegentliche Hygienetermine hinaus, da städtische Besitzer mehr für Pflege, Komfort und Servicequalität ausgeben. China hatte im Jahr 2025 126 Millionen städtische Hunde und Katzen, während der städtische Haustierkonsum CNY 312,6 Milliarden (44,65 Milliarden USD) erreichte und damit die adressierbare Basis für wiederkehrende Dienstleistungen erweiterte. Obwohl das Wachstum der Haustierpopulation im Jahr 2025 auf 1,8 % verlangsamte, erreichten die Ausgaben pro Hund CNY 3.006 (429,33 USD) und die Ausgaben pro Katze CNY 2.085 (297,79 USD), was das Wertwachstum bei zunehmender Reife der Haustierhaltung unterstützt[1]. Hochwertige Pflegedienstleistungen in dicht besiedelten Küstenstädten und kostengünstigere mobile Formate in weniger entwickelten Städten gliedern den Markt. Der Wettbewerb bleibt aufgrund lokalisierter Leistungserbringung, knapper Fachkräfte und begrenzter standardisierter Verfahren unter den Anbietern fragmentiert.
Wichtigste Erkenntnisse des Berichts
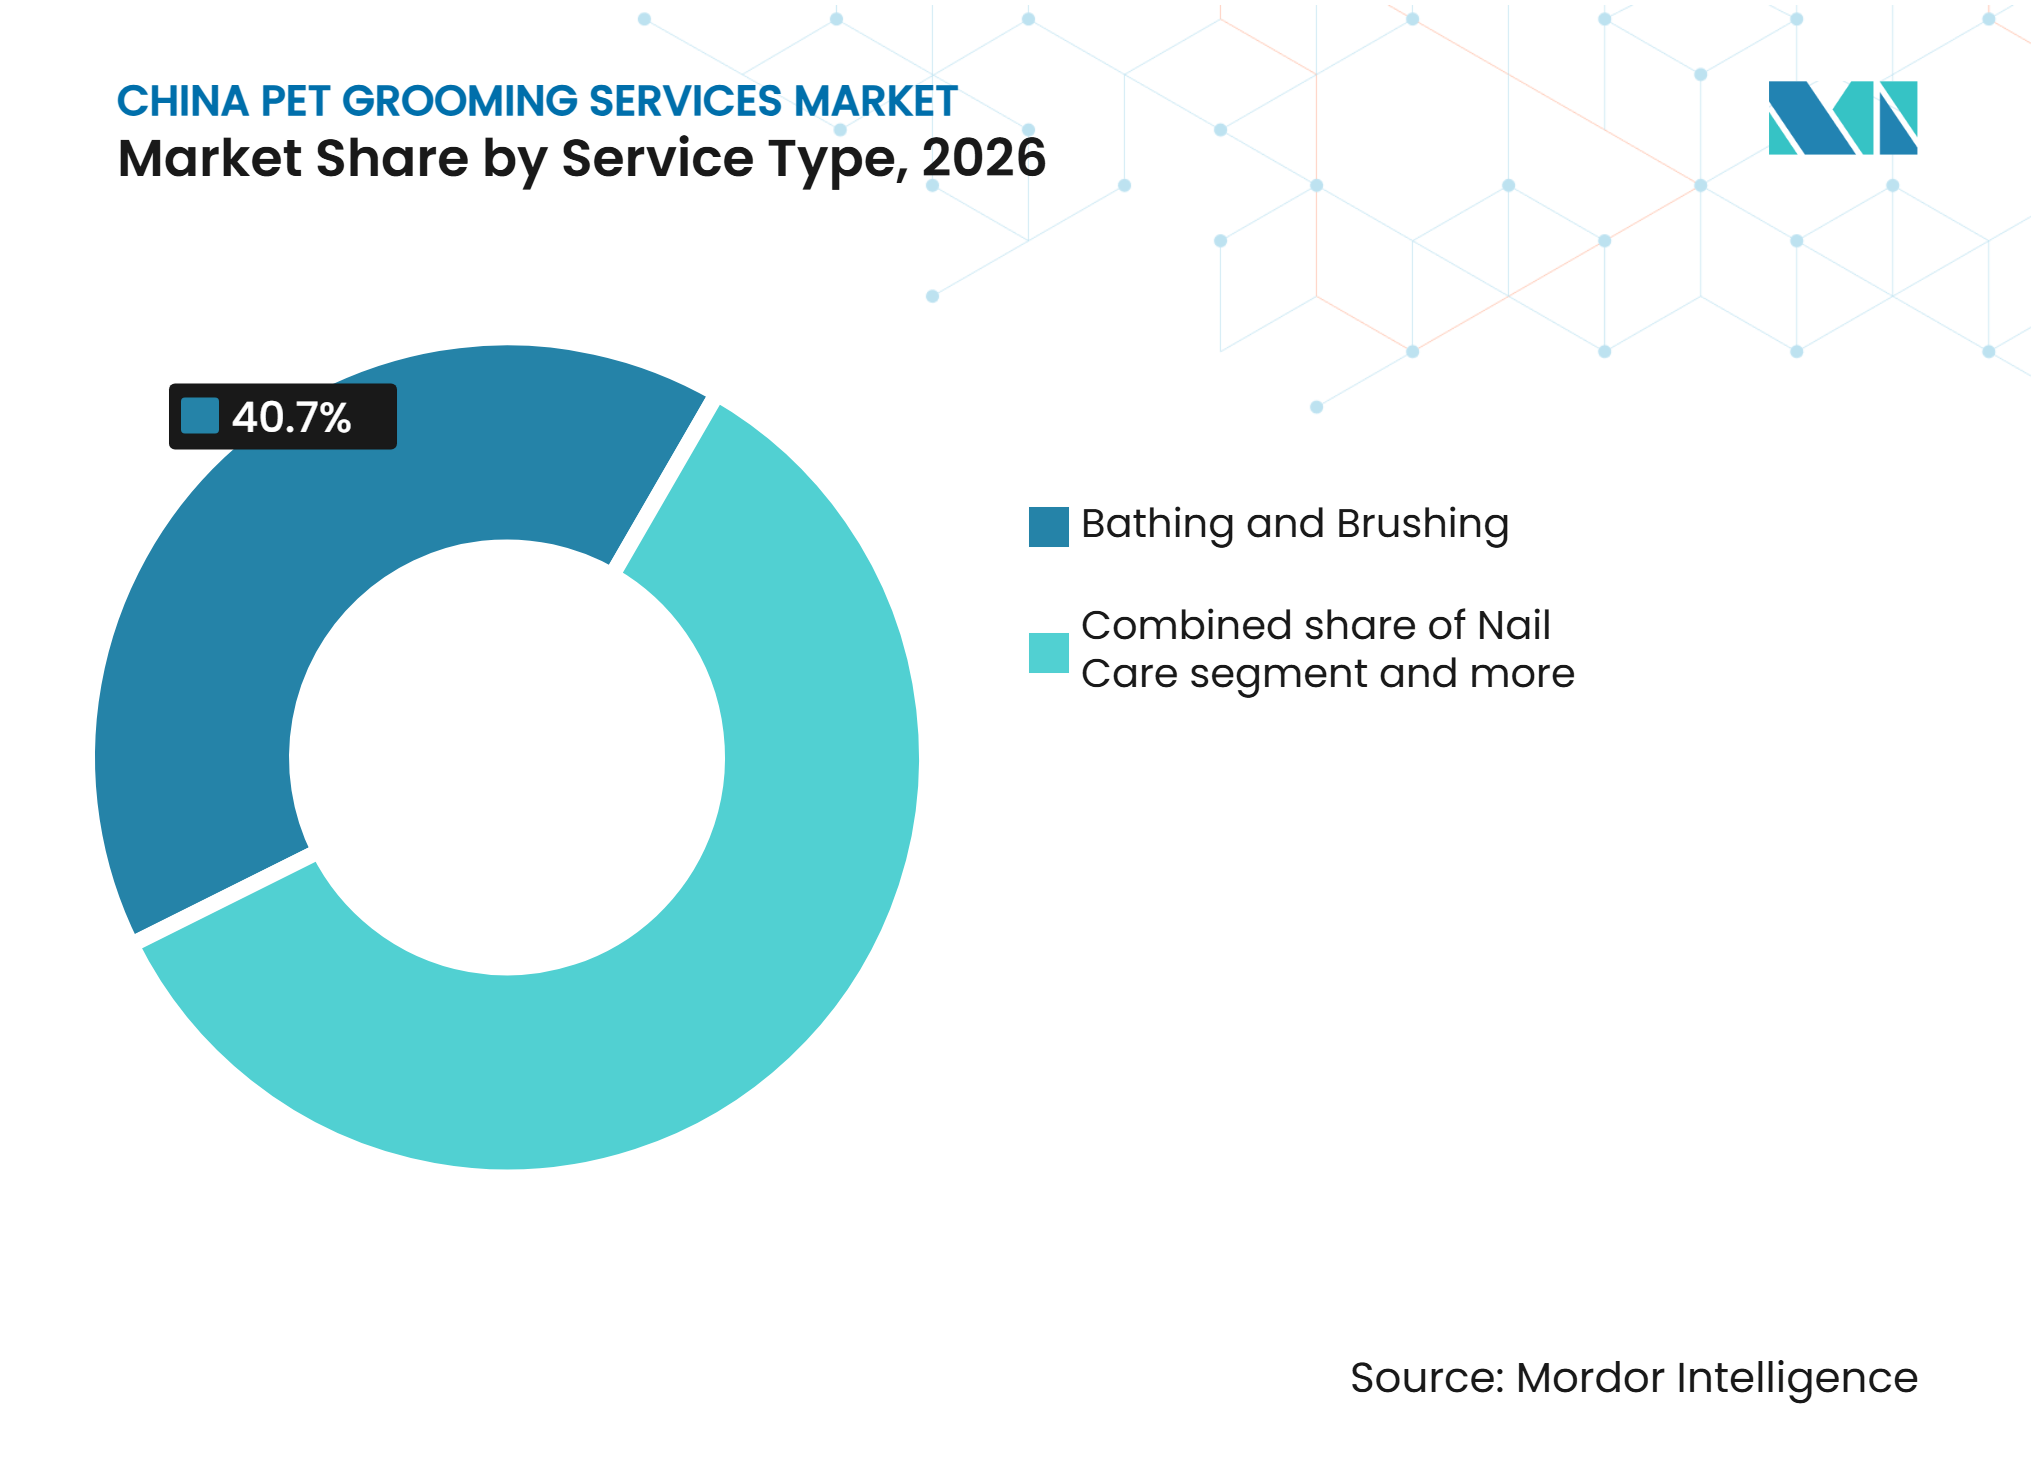
- Nach Dienstleistungsart entfiel auf Baden und Bürsten im Jahr 2026 ein Anteil von 40,70 % am Umsatz des Marktes für Haustierpflegedienste in China, und Spezialisierte Haut-, Fell- und Spa-Behandlungen werden voraussichtlich bis 2032 mit einem CAGR von 10,92 % wachsen.
- Nach Tierart entfiel auf Hunde im Jahr 2026 ein Anteil von 81,40 % am Umsatz des Marktes für Haustierpflegedienste in China, und Katzen werden voraussichtlich bis 2032 mit einem CAGR von 10,84 % wachsen.
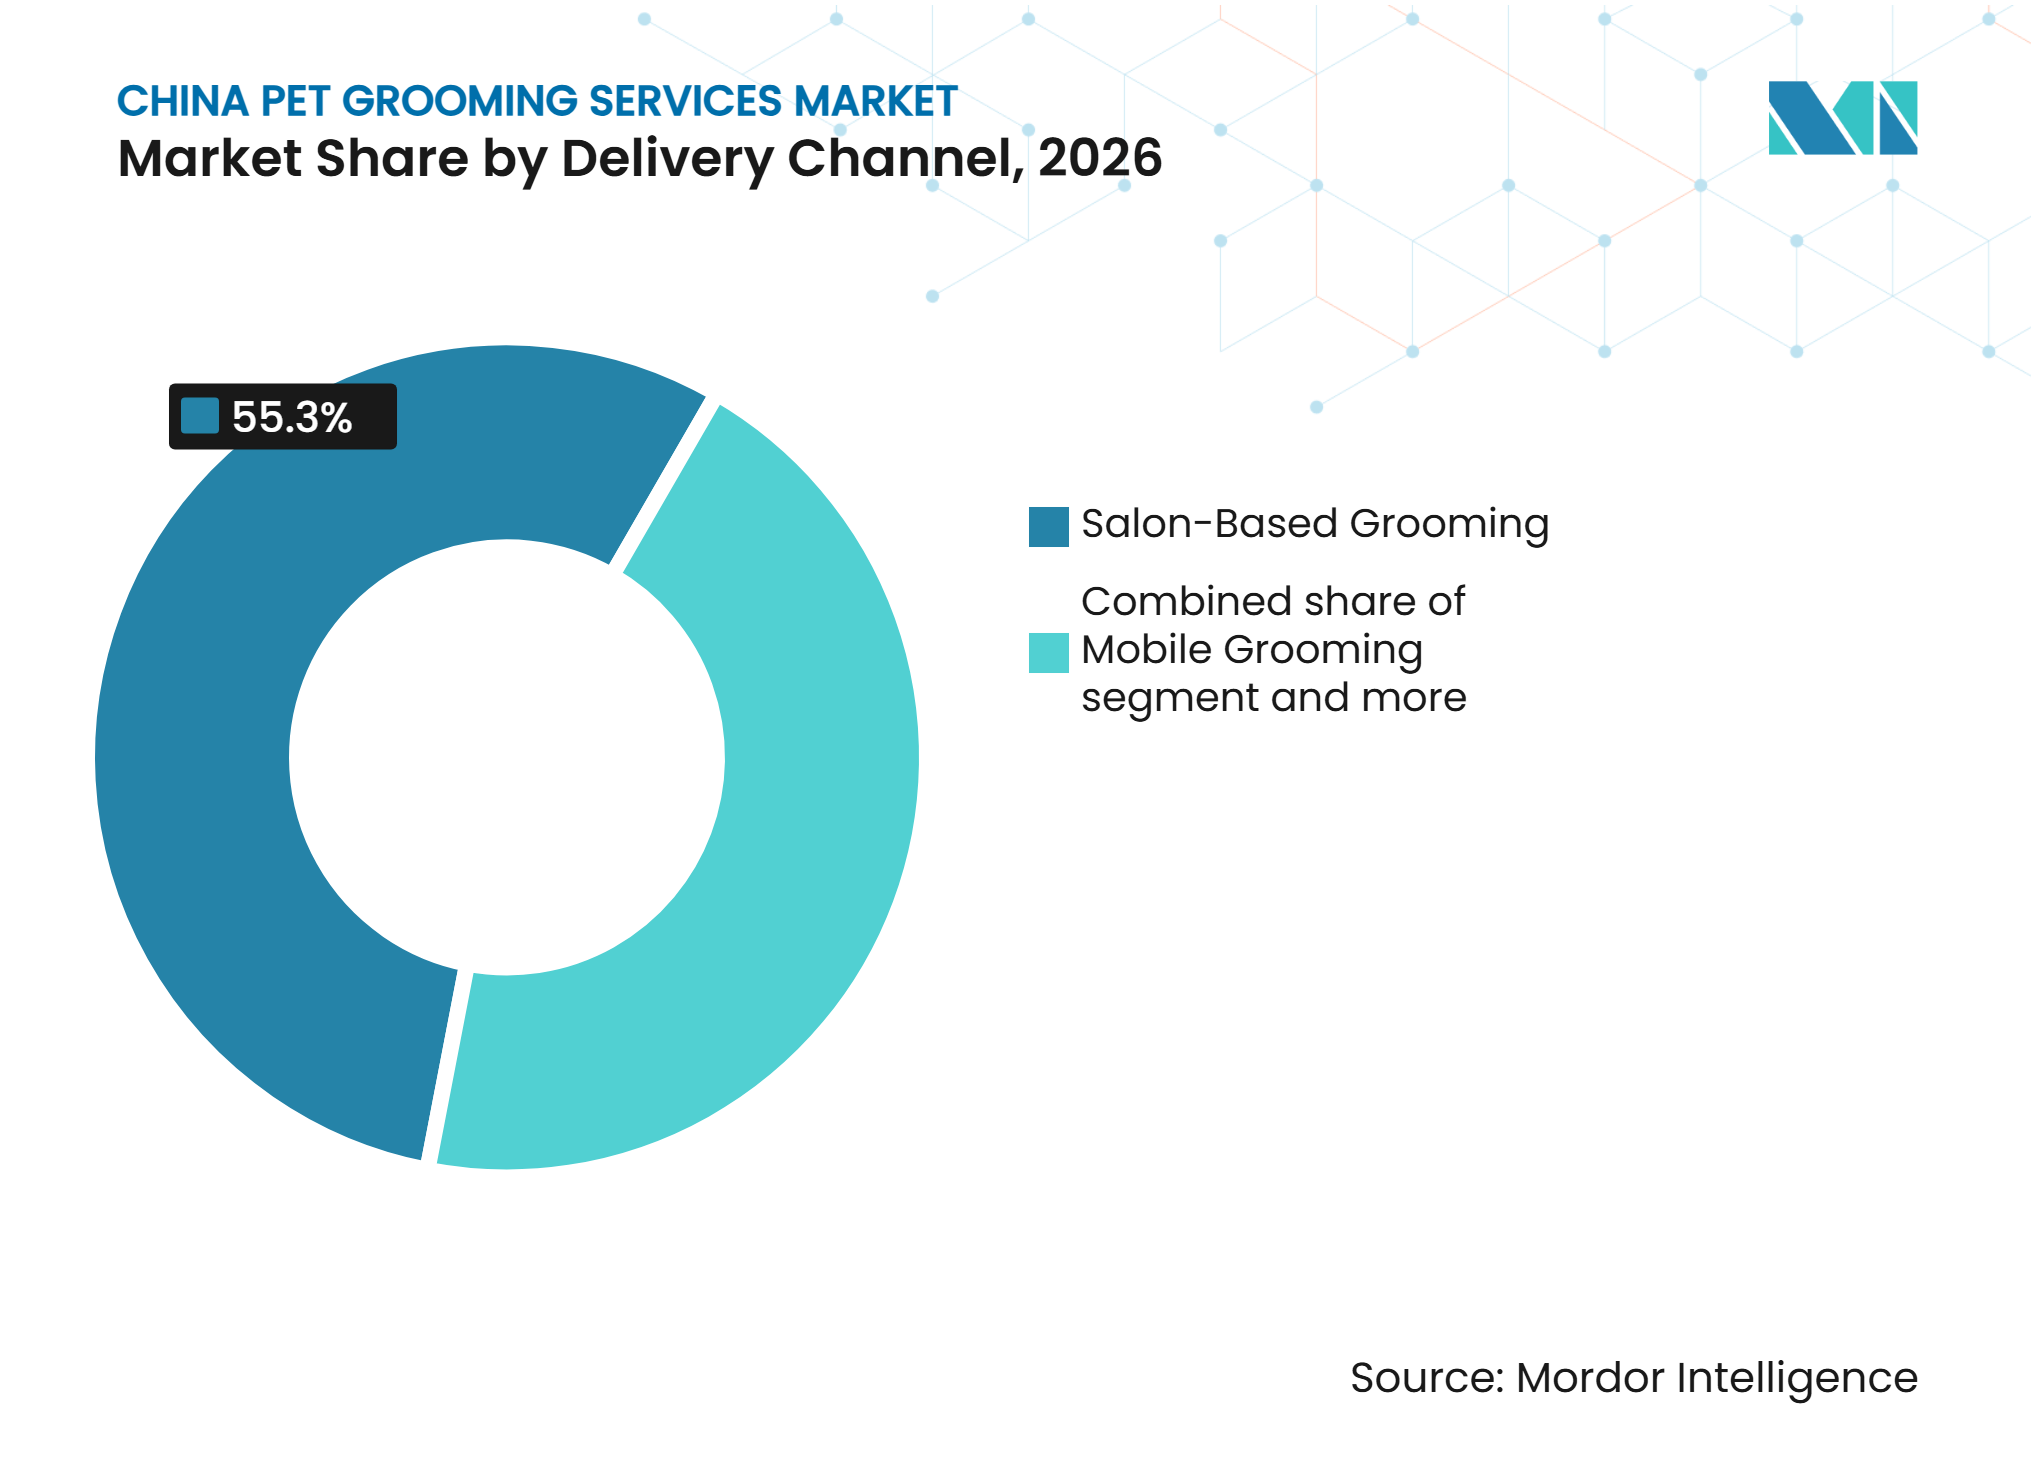
- Nach Lieferkanal entfiel auf Salonbasierte Dienstleistungen im Jahr 2026 ein Anteil von 55,30 % am Umsatz des Marktes für Haustierpflegedienste in China, und Haustierpflege zu Hause wird voraussichtlich bis 2032 mit einem CAGR von 11,20 % wachsen.
- Nach Region entfiel auf Ostchina im Jahr 2026 ein Anteil von 39,10 % am Umsatz des Marktes für Haustierpflegedienste in China, und Nordwestchina wird voraussichtlich bis 2032 mit einem CAGR von 11,14 % wachsen.
Hinweis: Die in diesem Bericht angegebenen Marktzahlen basieren auf dem proprietären Schätzrahmen von Mordor Intelligence, der neun Monate an Ist-Daten mit den Prognosen für das vierte Quartal des Basisjahres 2026 kombiniert.
Markttrends und Einblicke
Analyse der Treiberwirkung*
| Treiber | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Steigender städtischer Haustierhaltungsanteil und wachsende Basis an Haustierbesitzern | +2.0% | National, mit der stärksten Nachfrage in Städten der ersten Kategorie und aufstrebenden Zentren der zweiten Kategorie | Kurzfristig (≤ 2 Jahre) |
| Humanisierung von Haustieren und höhere Ausgaben pro Haustier | +2.3% | National, am stärksten im Jangtse-Flussdelta und im Perlflussdelta | Mittelfristig (2–4 Jahre) |
| Wachsendes Bewusstsein für Hygiene, Hautgesundheit und präventive Pflege | +1.8% | National, angeführt von Ost- und Südchina | Kurzfristig (≤ 2 Jahre) |
| Nachfrage nach Katzenpflege und katzenspezifischen Dienstleistungen | +1.5% | National, konzentriert in Ost- und Südchina | Mittelfristig (2–4 Jahre) |
| Ausweitung mobiler, häuslicher und terminbasierter Pflegedienstleistungen | +1.6% | National, mit höherer Akzeptanz in Städten der ersten Kategorie | Mittelfristig (2–4 Jahre) |
| Digitale Entdeckung, Buchung, Bewertungen und Standardisierung | +1.2% | National, am stärksten in Küsten- und technologieorientierten Städten | Mittelfristig (2–4 Jahre) |
| Quelle: Mordor Intelligence | |||
Steigender städtischer Haustierhaltungsanteil und wachsende Basis an Haustierbesitzern
Chinas städtische Hunde- und Katzenpopulation belief sich im Jahr 2025 auf insgesamt 126 Millionen, darunter 53,43 Millionen Hunde und 72,89 Millionen Katzen. Der städtische Haustierkonsum erreichte CNY 312,6 Milliarden (44,65 Milliarden USD), ein Anstieg von 4,1 % gegenüber dem Vorjahr, was auf anhaltende Ausgaben für Begleittiere hindeutet. Tierhandlungen waren der primäre Kanal für Pflege- und Waschdienstleistungen, der von 78,4 % der Haustierbesitzer genutzt wurde. Die Nachfrage nach Bade-, Trimm-, Fellpflege- und Hygienedienstleistungen schuf Möglichkeiten für Anbieter, ihr Dienstleistungsangebot und ihre Kundenbasis zu erweitern. Pflegebetriebe können diese Nachfrage durch Franchise-Salons, unabhängige Filialen und mobile Pflegeteams bedienen, insbesondere in unterversorgten städtischen Bezirken und aufstrebenden Stadtmärkten mit weniger entwickelten professionellen Servicenetzwerken.
Humanisierung von Haustieren und höhere Ausgaben pro Haustier
Die Betonung professioneller Servicequalität durch Haustierbesitzer unterstützt die Nachfrage nach qualifizierten Pflegedienstleistungen in China. Die Servicequalität beeinflusst die Wahl des Pflegesalons, wobei 63,3 % der Befragten sie als wichtiges Kriterium nannten. Der nationale Berufsstandard legt fünf Qualifikationsstufen für Haustierpfleger fest und bietet einen Rahmen zur Beurteilung professioneller Kompetenzen[2]. Diese Standards können das Vertrauen der Verbraucher in die Fachkompetenz der Pfleger stärken und die Differenzierung unter den Dienstleistern unterstützen. Die Nachfrage nach spezialisiertem Styling, Fellpflege, Hygienebehandlungen und personalisierten Servicepaketen schafft Möglichkeiten für Salons, die Kundenbindung durch wiederkehrende Termine zu verbessern. Pflegeanbieter können in unterversorgte städtische Märkte expandieren, indem sie differenzierte Dienstleistungen anbieten und zugängliche Salonnetzwerke aufbauen.
Wachsendes Bewusstsein für Hygiene, Hautgesundheit und präventive Pflege
Der Markt für Haustierpflegedienste in China legt zunehmend Wert auf Hygiene, Hautgesundheit und professionelle Pflege. Im Jahr 2025 waren Tierhandlungen der bevorzugte Kanal für Pflege- und Waschdienstleistungen bei 78,4 % der Haustierbesitzer. Eine saubere und komfortable Umgebung beeinflusste die Salonwahl bei 54,6 % der befragten Besitzer, während 32,1 % das Preis-Leistungs-Verhältnis priorisierten. Das Ausbildungsprogramm für Haustierpfleger der Chinesischen Agraruniversität aus dem Jahr 2025 umfasste Hygienestandards, Haut- und Fellpflege, sicheren Werkzeuggebrauch und die Erkennung häufiger Hauterkrankungen[3]. Diese Faktoren unterstreichen den Bedarf an Hygieneverfahren, geschultem Personal und einheitlichen Serviceprotokollen. Pflegeanbieter können sich durch dokumentierte Pflegepraktiken, spezialisierte Fellbehandlungen und geeignete tierärztliche Überweisungen bei vermuteten Hauterkrankungen differenzieren.
Nachfrage nach Katzenpflege und Entwicklung katzenspezifischer Dienstleistungen
Die Verbraucherausgaben für Katzen stiegen im Jahr 2025 um 5,2 %, verglichen mit 3,2 % für Hunde, was auf eine stärkere Ausgabendynamik bei Katzenbesitzerhaushalten hindeutet. Katzen können während des Transports und in gemeinsam genutzten Salonumgebungen erhöhtem Stress ausgesetzt sein. Dies schafft Nachfrage nach ruhigeren Umgebungen, separaten Pflegeräumen, dedizierten Technikern und kürzeren Wartezeiten. Dienstleister müssen möglicherweise standardmäßige Pflegeabläufe anpassen, um katzenspezifische Handhabungs- und Pflegeanforderungen zu erfüllen. Der Markt für Haustierpflegedienste in China bietet Möglichkeiten für Anbieter, die katzenspezifische Protokolle und häusliche Pflegedienstleistungen ausbauen.
Analyse der Hemmnisse*
| Hemmnis | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Begrenztes Angebot an qualifizierten Pflegern und ungleichmäßige Zertifizierungsabdeckung | -1.2% | National, insbesondere Städte der dritten Kategorie und Nordwestchina | Mittelfristig (2–4 Jahre) |
| Geringe Branchenstandardisierung und variable Servicequalität | -0.9% | National, ausgeprägter in Märkten niedrigerer Kategorien und ländlich angrenzenden Märkten | Langfristig (≥ 4 Jahre) |
| Tierstress, Sicherheitsvorfälle und Haftungsrisiken | -0.7% | National, insbesondere dichte städtische Salonmärkte | Mittelfristig (2–4 Jahre) |
| Ungleichmäßige regionale Nachfrage, Mietdruck und Kleinbetriebswirtschaft | -0.8% | Nordwestchina, Nordostchina, Städte der dritten Kategorie und Gewerbegebiete der ersten Kategorie | Langfristig (≥ 4 Jahre) |
| Quelle: Mordor Intelligence | |||
Begrenztes Angebot an qualifizierten Pflegern und ungleichmäßige Zertifizierungsabdeckung
Der Markt für Haustierpflegedienste in China könnte aufgrund von Fachkräftemangel in der gesamten Haustierbranche Schwierigkeiten haben, professionelle Dienstleistungen zu skalieren. Der Nationale Berufsstandard 2023 legte fünf Qualifikationsstufen für Haustierpfleger fest und verlangt mindestens 180 Standardstunden für Stufe 5 (Einstiegsniveau), 150 Stunden für Stufe 4, 120 Stunden für Stufe 3 und jeweils 90 Stunden für Stufen 2 und 1 (Techniker bzw. leitender Techniker). Das Ausbildungsprogramm der Chinesischen Agraruniversität vom Juni 2025 umfasste etwa 40 Teilnehmer und behandelte Hygiene, rassenspezifische Pflege, Haut- und Fellpflege sowie sicheren Geräteeinsatz. Die Ausweitung praktischer Ausbildung und beruflicher Weiterentwicklung kann Salons dabei helfen, einheitliche Servicestandards aufrechtzuerhalten, während sie wachsen. Qualifiziertes Personal bleibt wichtig für Dienstleistungen, die sorgfältigen Umgang mit Tieren, spezialisiertes Styling und sichere Pflegeverfahren erfordern.
Geringe Branchenstandardisierung und variable Servicequalität
Uneinheitliche Servicestandards bleiben ein Hemmnis, da Haustierbesitzer die Pflegequalität und Hygiene vor der Buchung eines Termins nicht immer beurteilen können. Obwohl China nationale Standards für die Umweltreinigung und Desinfektion in Haustierbetrieben hat, legen diese Leitlinien keine umfassenden oder einheitlich durchgesetzten Betriebsanforderungen für alle Pflegeanbieter fest. Ein von Peking geleitetes Branchentreffen im September 2025 identifizierte Lücken in der Standardisierung der Haustierbranche und erzielte vorläufige Einigungen über mehr als 20 vorgeschlagene Revisionen und Entwicklungen nationaler Standards für Haustierfutter, -produkte und -dienstleistungen[4]. Zhejiang's Haustierwirtschaftspolitik, die im Oktober 2025 herausgegeben wurde, forderte ebenfalls eine stärkere Standardisierung von Pflege-, Unterkunfts- und anderen Haustierdienstleistungen sowie verbesserte Hygiene- und Sicherheitskontrollen. Solange Anbieter Serviceverfahren und Qualitätskontrollen nicht einheitlicher anwenden, könnten diejenigen, die in geschultes Personal, Hygiene und Kundendokumentation investieren, Schwierigkeiten haben, sich von günstigeren Wettbewerbern abzuheben.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Verbraucherpräferenzen und Ausgabenmuster
Das China Pet Industry White Paper 2026 berichtete, dass 78,4 % der Besitzer Tierhandlungen für die Pflege bevorzugten, während 3,2 % häusliche Pflege wählten, ein Anstieg gegenüber 2024. Professionelle Servicequalität beeinflusste 63,3 % der Geschäftswahl, verglichen mit 54,6 %, die eine saubere, komfortable Umgebung priorisierten. Etablierte Salons blieben zentral, während Hausbesuche Kunden bedienten, die Komfort oder reduzierten Reisestress suchten. Anbieter könnten sich durch katzenspezifische Handhabung, terminbasierte Dienstleistungen und Hygienepraktiken statt durch Nähe differenzieren.
China hatte im Jahr 2025 72,89 Millionen städtische Hauskatzen, verglichen mit 53,43 Millionen Hunden. Die Katzenzahl wuchs um 1,9 % gegenüber dem Vorjahr, gegenüber 1,6 % bei Hunden. Shampoo- und Conditionerkäufe erreichten 49,8 % bei Katzenbesitzern, ein Anstieg um 4,7 Prozentpunkte, verglichen mit 62,3 % bei Hundebesitzern, ein Anstieg um 1,7 Prozentpunkte. Das schnellere Wachstum bei der Übernahme von Katzenpflegeprodukten deutete auf eine Chance für Katzenpflegedienstleistungen hin, obwohl Produktkäufe die Salonnachfrage nicht direkt begründeten. Katzenfreundliche Einrichtungen und geschulte Betreuer könnten Wiederholungsbuchungen unterstützen.
Marktleistungsinformationen für Dienstleistungen
Während des Frühlingsfest-Höhepunkts 2025 in Shenzhen erhöhte Ruipeng den Preis für Baden um CNY 20 (2,86 USD) und für Styling um CNY 50 (7,14 USD), während ein anderer Salon die Pflegegebühren je nach Feiertagszeitraum um 30–80 % anhob. Ein Badebesuch für zwei Katzen kostet etwa CNY 340 (48,56 USD), wobei die Pflege fast drei Stunden pro Tier dauert. Saisonale Aufschläge spiegeln Arbeitskräfteengpässe und konzentrierte Nachfrage wider und schaffen Möglichkeiten für Salons, Vorabreservierungen und transparente Spitzenzeitpreise einzuführen, ohne auf ganzjährige Preiserhöhungen angewiesen zu sein.
Im Jahr 2024 nutzten 73,5 % der befragten chinesischen Haustierbesitzer Kurzvideoplatformen, während 66,1 % Xiaohongshu nutzten und mehr als 80 % Douyin für Livestreaming von Haustierprodukten bevorzugten. Pflegesalons können diese Kanäle für Vorher-Nachher-Demonstrationen, Serviceerklärungen und lokale Buchungslinks nutzen. Visuelle Inhalte können die Beurteilung der Pflegequalität vor dem Kauf erleichtern und Salons dabei helfen, Vertrauen aufzubauen und lokale Anfragen zu generieren; breiteres Engagement mit Haustierinhalten begründet jedoch keine pflegespezifischen Konversionsraten oder Akquisitionskosten.
Segmentanalyse
Nach Dienstleistungsart:
Baden und Bürsten behält das Volumen, während Spezialpflege an Wert gewinntBaden und Bürsten machten im Jahr 2026 einen Anteil von 40,70 % am Markt für Haustierpflegedienste in China aus. Besitzer erkennen den Bedarf an regelmäßiger Reinigung, Fellpflege und Hygiene, was wiederkehrende Hundebadebesuche und professionelle Pflege für gestresste Katzen unterstützt. Haarschneiden und Styling bedient Rassen, die regelmäßige Fellpflege benötigen. Salons bündeln häufig Nagel-, Ohren-, Augen- und Mundpflege mit Basisbesuchen. Die Rassestandards des China Kennel Union leiten rassenspezifisches Styling in lizenzierten Zentren. Grundlegende Hygienepakete unterstützen die Zugänglichkeit in Städten der zweiten und dritten Kategorie, wo Preis-Leistungs-Verhältnis und Preistransparenz wichtig sind. Diese Kategorie erzeugt wiederkehrende Nachfrage und führt bei Bedarf spezialisierte Pflege ein.
Spezialisierte Haut-, Fell- und Spa-Behandlungen werden voraussichtlich die am schnellsten wachsende Dienstleistungsart sein und bis 2032 mit einem CAGR von 10,92 % expandieren. Die Nachfrage spiegelt eine Verlagerung hin zu zustandsbasierter Pflege wider, einschließlich Konditionierung, Entfernung von totem Fell, Fellpflege und Wellnessdienstleistungen. Geschultes Personal muss zwischen Pflegeleistungen und Zuständen unterscheiden, die eine tierärztliche Diagnose und Überweisung erfordern. Integrierte Anbieter können Pflegebedenken mit klinischer Versorgung verknüpfen, während unabhängige Salons durch Hygieneverfahren, Produktdokumentation und tierärztliche Überweisungsbeziehungen konkurrieren können. Dienstleistungen müssen angemessen, transparent und durch Mitarbeiterwissen unterstützt sein.



Nach Tierart:
Hunde behalten die Umsatzführerschaft, während Katzen die Lieferanforderungen verändernHunde machten im Jahr 2026 einen Anteil von 81,40 % am Markt für Haustierpflegedienste in China aus. Ihr Anteil spiegelt höhere Pflegehäufigkeit, sichtbaren Fellpflegebedarf und mehr Styling-Optionen wider. China hatte im Jahr 2025 53,43 Millionen städtische Haushunde, was wiederkehrende Bade- und Trimmtermine unterstützt. Kleine Begleithunderassen eignen sich für dicht besiedelte Apartmentstädte, während die Pflege großer Rassen höhere Ticketwerte generiert, aber mehr Platz, Ausrüstung und Technikerkompetenz erfordert.
Katzen sind das am schnellsten wachsende Segment, mit Dienstleistungen, die voraussichtlich bis 2032 mit einem CAGR von 10,84 % wachsen werden. China hatte im Jahr 2025 72,89 Millionen städtische Katzen. Die Nachfrage umfasst häusliche Pflege, feste Termine und stressarme Umgebungen, mit Schwerpunkt auf Baden, Entfernung von totem Fell, Nagelpflege und Fellpflege. Katzenspezifische Ausbildung differenziert Anbieter. Andere Haustierkategorien bieten selektive Möglichkeiten, aber Hunde und Katzen bleiben aufgrund ihrer größeren Populationen und etablierten Serviceroutinen der kommerzielle Schwerpunkt.
Nach Lieferkanal:
Salons führen heute, während häusliche Pflege an Relevanz gewinntSalonbasierte Dienstleistungen machten im Jahr 2026 einen Anteil von 55,30 % am Umsatz des Marktes für Haustierpflegedienste in China aus. Tierhandlungen blieben aufgrund von Komfort und Vertrautheit der primäre Pflegeort. Salons unterstützen Wiederholungsbesuche und den Einzelhandelsverkauf durch die Kombination von Pflege, Zubehör und Grundversorgung. Sie müssen Hygiene, geschultes Personal und ruhige Umgebungen bei schwankender Nachfrage aufrechterhalten. Eigenständige Boutiquen konkurrieren durch spezialisierte Fähigkeiten und Dienstleistungen, während integrierte Einrichtungen tierärztliche Beratungen, Unterkunft und Einzelhandel hinzufügen. Das Krankenhausnetzwerk von New Ruipeng demonstriert das Ausmaß integrierter Versorgung. Anbieter sollten Betriebsmodelle an die Bedürfnisse der Nachbarschaft anpassen.
Häusliche Pflege wird voraussichtlich bis 2032 mit einem CAGR von 11,20 % wachsen, unterstützt durch Komfort und Nachfrage von stresssensiblen Haustieren. Hohe Gewerbemieten unterstützen das Modell ebenfalls. Allerdings schränken Technikerverfügbarkeit, Reisezeit, Sicherheit und Servicekonsistenz die Expansion ein. Formale Qualifikationsstandards unterstützen die Qualität, aber Aufsicht und Kundenvertrauen bleiben wesentlich. Mobile Pflege bietet eine verwandte Option. Beide Modelle erfordern effektive Terminplanung und klare Preisgestaltung. Salons werden voraussichtlich der größte Kanal bleiben, während häusliche und mobile Dienstleistungen Marktanteile gewinnen.

Geografische Analyse
Ostchina machte im Jahr 2026 einen Anteil von 39,10 % am Umsatz für Haustierpflegedienste in China aus. Shanghai mit 1,82 Millionen Haushalten mit Haustieren ist ein wichtiges Nachfragezentrum. Das Jangtse-Flussdelta, einschließlich Shanghai, Suzhou, Hangzhou, Nanjing und Ningbo, unterstützt Salons, Boutiquen und integrierte Pflegeeinrichtungen. Höhere Einkommen und digitales Engagement fördern häufige Pflegebesuche und die Übernahme fortschrittlicher Behandlungen. Zhejiang's Politik betont standardisierte Haustierwäsche, Pflege und Pflegedienstleistungen und unterstützt qualitätsorientierte Expansion. Die entwickelte Dienstleistungsbasis Ostchinas erhöht den Bedarf an Differenzierung. Betreiber konkurrieren durch Hygienestandards, Mitarbeiterfähigkeiten, transparente Preisgestaltung und Servicepläne, die Wiederholungsbesuche fördern. Kliniken und Boutique-Pfleger können durch spezialisiertes Fachwissen expandieren, während Nachbarschaftssalons durch zuverlässige Alltagsdienstleistungen konkurrieren können.
Nordwestchina ist das am schnellsten wachsende regionale Segment mit einem CAGR von 11,14 % bis 2032. Xi'an, Ürümqi, Lanzhou und Yinchuan profitieren von der städtischen Haustierhaltung unter jüngeren Verbrauchern. Begrenzte Pflegeinfrastruktur schafft Möglichkeiten für mobile Teams, Franchise-Salons und ausbildungsgeführte Expansion. Die Rekrutierung qualifizierter Pfleger bleibt jedoch eine Herausforderung. Betreiber können mit Basisdienstleistungen beginnen, bevor sie fortschrittliche Behandlungen hinzufügen. Terminbasierte Modelle können ungleichmäßige Nachfrage bewältigen und Fixkosten begrenzen. Die Expansion sollte die lokale Kundendichte widerspiegeln, unterstützt durch formale Ausbildungsprogramme. Süd- und Nordchina kombinieren große städtische Zentren mit politischer Aufmerksamkeit. Guangdong konzentriert sich auf die Qualität von Haustierdienstleistungen, während Peking Haustierdienstleistungsstandards entwickelt. Das Wachstum hängt von lokalem Einkommen, Talentangebot, Verbraucherpräferenzen und regulatorischen Erwartungen ab.
Informationen zum Dienstleisternetzwerk und zur Expansion
Chinas Offline-Pflegenetzwerk profitiert von einer breiten Basis an Tierhandlungen. Im ersten Halbjahr 2024 hatte China 81.534 Tierhandlungen, ein Anstieg von 1,6 % gegenüber dem Vorjahr. Städte der ersten Kategorie machten 13 % der Filialen aus, gegenüber 24 % in 15 neuen Städten der ersten Kategorie und 21 % in der zweiten Kategorie. Das China Pet Industry White Paper 2026 stellte fest, dass 78,4 % der Besitzer Tierhandlungen für die Pflege bevorzugten, während Servicequalität (63,3 %) und saubere, komfortable Umgebungen (54,6 %) die Anbieterwahl beeinflussten. Bestehende Filialen können sich durch qualifiziertes Personal und einheitliche Serviceprotokolle differenzieren.
Formale Ausbildung und Provinzpolitik unterstützen die Entwicklung von Dienstleisternetzwerken. Im Juni 2025 kündigte die Chinesische Agraruniversität einen siebentägigen Pflegefähigkeitskurs für etwa 40 Teilnehmer pro Kohorte an, einschließlich vier Tagen theoretischen Unterrichts und einem Tag Feldbesuche. Zhejiang's Politik vom Oktober 2025 zielt auf haustierrelevante Konsumausgaben von mehr als CNY 30 Milliarden (4,28 Milliarden USD) bis 2027 und CNY 50 Milliarden (7,14 Milliarden USD) bis 2030 und fördert standardisierte Pflege-, Unterkunfts- und Ausbildungsdienstleistungen.
Wettbewerbslandschaft
Marktkonzentration
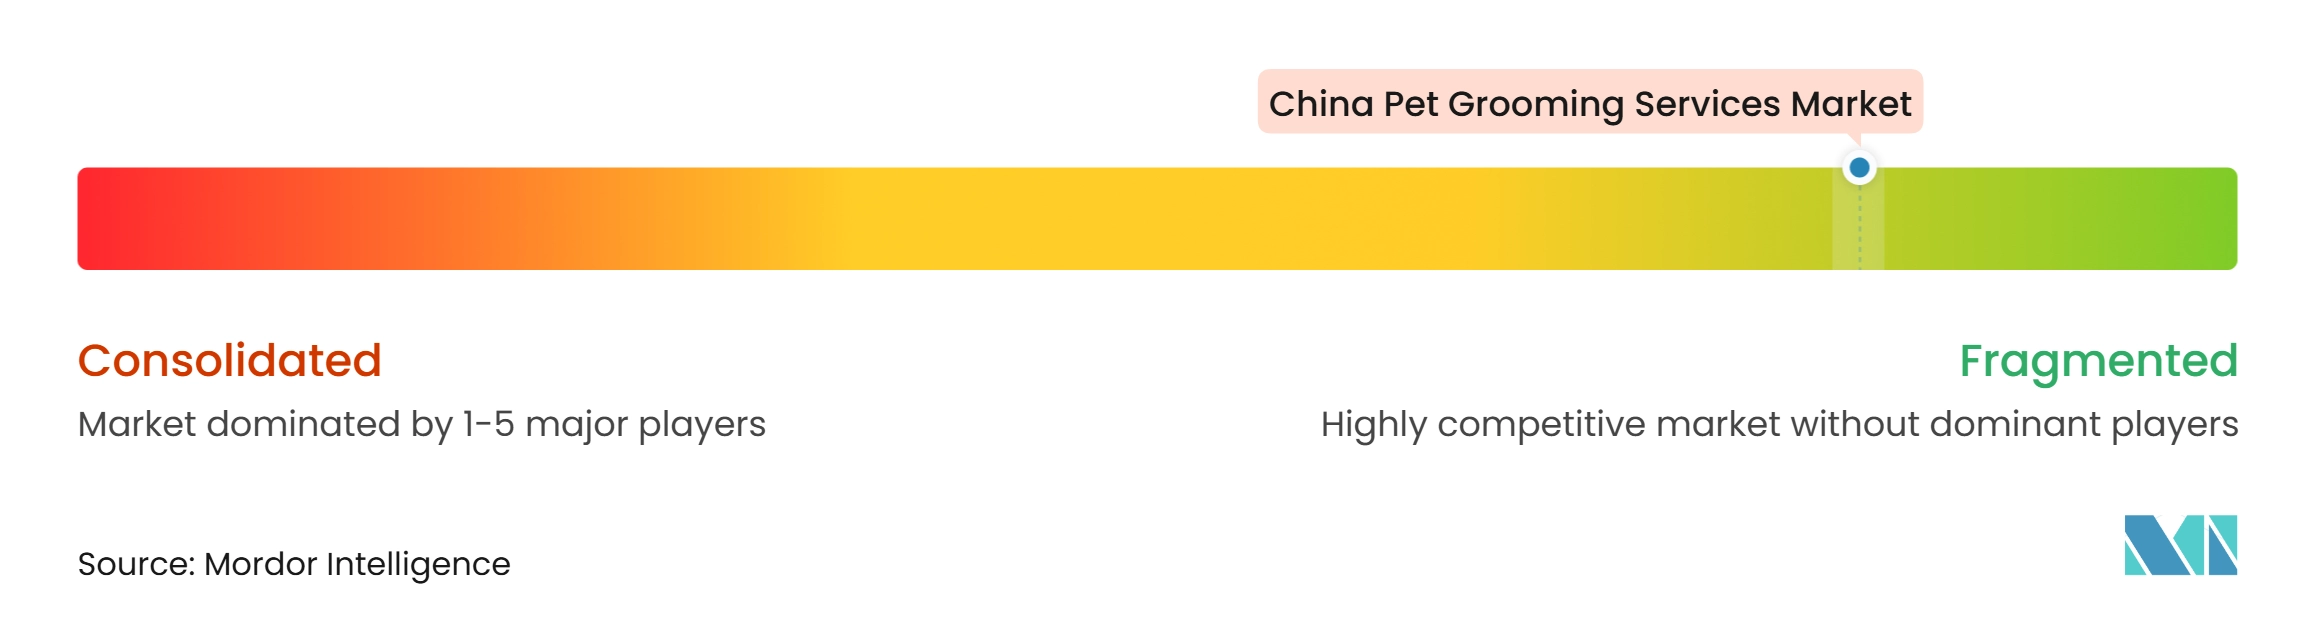
Der Markt für Haustierpflegedienste in China bleibt stark fragmentiert, mit Wettbewerbern wie nationalen Ketten, Tierarztnetzwerken, regionalen Mehrstadt-Anbietern und unabhängigen Salons. Pet'em, New Ruipeng Pet Healthcare Group, Pai Duo Ge Pet und ICVS operieren durch salonbasierte, integrierte Pflege- und lokalisierte Servicemodelle. Diese Struktur schafft Möglichkeiten für lokale Konsolidatoren, erschwert jedoch Bemühungen, einheitliche nationale Servicestandards zu etablieren.
New Ruipeng differenziert sich durch sein Tierarztkrankenhausnetzwerk und die Integration tierärztlicher Versorgung mit pflegenahen Dienstleistungen. Es betreibt mehr als 1.400 Tierkliniken landesweit unter den Netzwerken Ruipeng, Babatang und Meilian Zhonghe. Im November 2025 erhielten drei Pekinger Krankenhäuser die Zertifizierung der American Animal Hospital Association (AAHA), womit die Gesamtzahl der zertifizierten Standorte auf mehr als 10 stieg. Seine Strategie betont Qualitätsnachweise, integrierte Dienstleistungen und Infrastruktur. Krankenhausbasierte Versorgung erfordert höhere Kapitalinvestitionen und qualifizierteres Personal als herkömmliche Salons.
Boqii Holding Limited operiert trotz Verbindungen zu Offline-Tierhandlungen hauptsächlich als E-Commerce- und Softwareplattform. Lokale Salons, regionale Anbieter, Tierarztnetzwerke und direkt verwaltete Pflegeketten bilden die Kernwettbewerbslandschaft. Anbieter, die qualifiziertes Personal, transparente Preisgestaltung, Hygienekontrollen und bequemen Zugang kombinieren, werden voraussichtlich profitieren.
Marktführer für Haustierpflegedienste in China
-
Pet'em (Beijing Haotang Technology Co., Ltd.)
-
New Ruipeng Pet Healthcare Group
-
Pai Duo Ge Pet
-
Boqii Holding Limited
-
International Center for Veterinary Services (ICVS)
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert
Markt für Haustierpflegedienste in China Unternehmen in diesem Bericht
- New Ruipeng Pet Healthcare Group
- Pet'em (Beijing Haotang Technology Co., Ltd.)
- Pai Duo Ge Pet
- Boqii Holding Limited
- PetLove365
- Yangchongbang
- CHIPET (Xinchong)
- PUPPYWALKER
- Bailiorda
- PetDog
- ZhuaZhua
- Ringpai Pet
- International Center for Veterinary Services (ICVS)
- BuddyDog
- Kung Fu Pet
- Xiaopei Pet
- Babang Shushu Pet
- Ji Duo Pet Lifestyle Hall
- Beijing Aisi Pet Grooming Center
- Huaying Pet Lifestyle Center
Neueste Industrielle Entwicklungen in Markt für Haustierpflegedienste in China
- Oktober 2026: PetLove365 veranstaltete Shanghais gemeinschaftliches haustierfreundliches Karneval, das mehr als 8.000 Haushalte mit Haustieren und 32 potenzielle Markenpartner anzog. Die Veranstaltung steigerte das Gemeinschaftsengagement und das Bewusstsein für Haustierdienstleistungen.
- Mai 2026: New Ruipeng ging eine Partnerschaft mit JD.com ein, um Online-Beratungen, Haustierversicherungen, häusliche Tests und Einzelhandelsdienstleistungen über sein Netzwerk von mehr als 1.000 Tierkliniken in über 100 Städten in China zu integrieren.
- Oktober 2025: Sechs Abteilungen der Provinz Zhejiang erließen am 20. Oktober 2025 eine Politik, die einen Haustierkonsum-Marktwert von über CNY 30 Milliarden (4,28 Milliarden USD) bis 2027 und CNY 50 Milliarden (7,14 Milliarden USD) bis 2030 anstrebt. Die Politik fördert standardisierte Haustierpflege, Unterkunft und Pflegedienstleistungen.
- Juni 2025: Die Chinesische Agraruniversität kündigte im Juni 2025 ein professionelles Ausbildungsprogramm für Haustierpfleger an. Der siebentägige Kurs umfasste etwa 40 Teilnehmer pro Kohorte.
Berichtsumfang für den Markt für Haustierpflegedienste in China
Der Bericht über den Markt für Haustierpflegedienste in China analysiert professionelle Pflegedienstleistungen für Haustiere in ganz China. Der Markt ist nach Dienstleistungsart, Tierart, Lieferkanal und Region segmentiert. Die Studie untersucht wichtige Treiber, darunter steigende städtische Haustierhaltung, Humanisierung von Haustieren, höhere Ausgaben pro Haustier, wachsendes Bewusstsein für Hygiene und Fellgesundheit, steigende Nachfrage nach Katzenpflege, Ausweitung mobiler und häuslicher Dienstleistungen sowie die Übernahme digitaler Buchung. Sie bewertet auch Hemmnisse wie begrenztes Angebot an qualifizierten Pflegern, uneinheitliche Servicestandardisierung, Tiersicherheitsbedenken, regionale Nachfragedisparitäten und Betriebskosten. Der Bericht bewertet Dienstleisternetzwerke, geografische Expansion, Preisgestaltung, Kundengewinnung, Verbraucherpräferenzen, Ausgabenmuster und regionale Serviceverfügbarkeit. Er liefert Marktgrößen- und Wachstumsprognosen, Wettbewerbslandschaftsanalysen, Marktanteilsbewertungen, strategische Entwicklungen und Profile führender Pflegedienstleister. Er untersucht auch Möglichkeiten in Premium- und rassenspezifischer Pflege, katzenorientierten Dienstleistungen, mobiler Pflege und integrierten Haustierpflegeeinrichtungen. Marktschätzungen und Prognosen werden in Wert (USD) für alle abgedeckten Segmente dargestellt.
Segmentierungsübersicht
Im Bericht beantwortete Schlüsselfragen
Wie groß ist die prognostizierte Größe des Marktes für Haustierpflegedienste in China?
Der Markt für Haustierpflegedienste in China wird voraussichtlich bis 2032 3,32 Milliarden USD erreichen, ausgehend von 2,01 Milliarden USD im Jahr 2027, bei einem CAGR von 10,56 %.
Welche Dienstleistungskategorie generiert den größten Anteil am Pflegeumsatz in China?
Baden und Bürsten führt mit einem Umsatzanteil von 40,70 % im Jahr 2026, da es sich um die häufigsten wiederkehrenden professionellen Dienstleistungen handelt.
Warum wachsen katzenorientierte Pflegedienstleistungen in China?
Im Jahr 2025 gab es 72,89 Millionen Katzen in städtischen Gebieten Chinas, und ihre Besitzer suchen zunehmend nach stressarmen, terminbasierten und häuslichen Pflegeoptionen.
Welcher Lieferkanal expandiert am schnellsten für Haustierpflegedienstleistungen?
Häusliche Pflege wird voraussichtlich bis 2032 mit einem CAGR von 11,20 % wachsen, angetrieben durch Komfort und Nachfrage nach stressärmeren Serviceumgebungen.
Welche Region führt die Nachfrage nach Haustierpflegedienstleistungen in China an?
Ostchina führt mit einem Umsatzanteil von 39,10 % im Jahr 2026, unterstützt durch Shanghai und das breitere Dienstleistungsökosystem des Jangtse-Flussdeltas.
Was begrenzt die Expansion für Haustierpflegeanbieter in China?
Die Hauptbeschränkungen sind ein begrenztes Angebot an ausgebildeten Pflegern, uneinheitliche Servicestandards, Sicherheitsbedenken und unterschiedliche städtische Betriebswirtschaft.