
中国電気自動車CNCターニングセンター市場規模およびシェア
市場概要
| 調査期間 | 2020 - 2031 |
|---|---|
| 予測データ期間 | 2026 - 2031 |
| 基準年の市場規模 (2025) | 417 百万米ドル |
| 市場規模 (2026) | 478 百万米ドル |
| 市場規模 (2031) | 873 百万米ドル |
| Growth Rate (2026 - 2031) | 12.80 % |
| 市場集中度 | 中 |
主要プレーヤー *免責事項:主要選手の並び順不同 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
Mordor Intelligenceによる中国電気自動車CNCターニングセンター市場分析
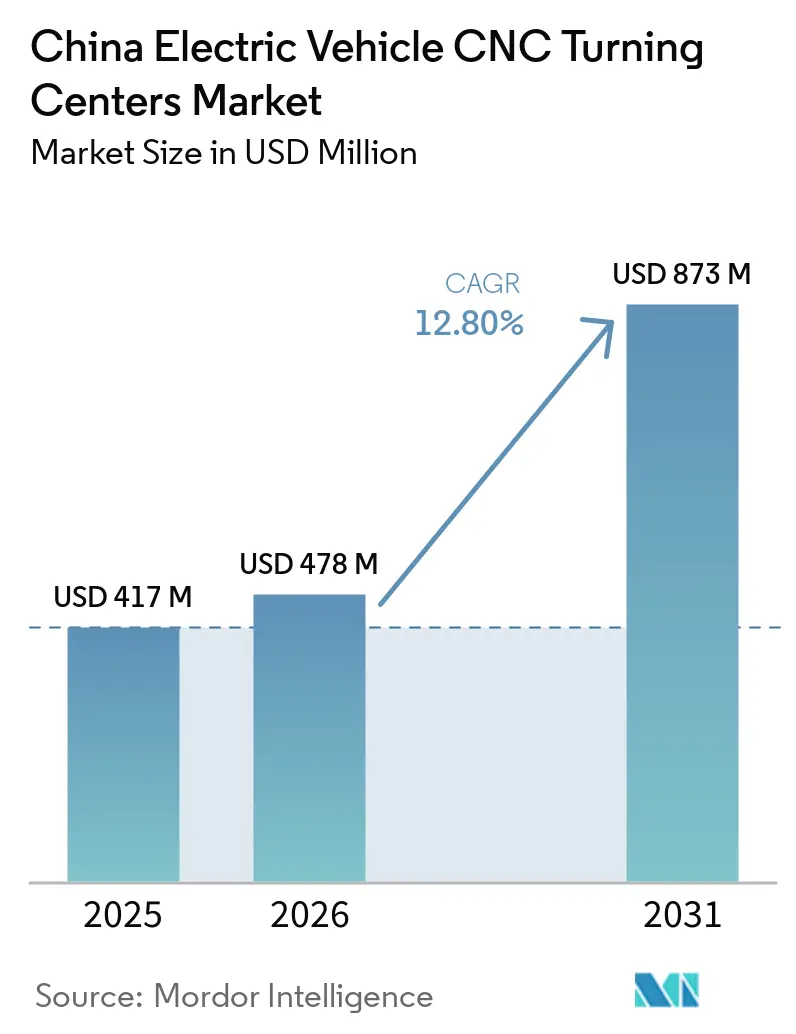
中国電気自動車CNCターニングセンター市場規模は、2025年の417 ミリオン 米ドルから2026年には478 ミリオン 米ドルに成長し、2026年から2031年にかけてCAGR 12.80%で2031年までに873 ミリオン 米ドルに達すると予測されています。
中国の拡大するNEV生産基盤は、車両・部品工場における精密加工設備への設備投資を支えており、特に車両性能を左右するモーター、eアクスル、バッテリー関連部品において顕著です。この効果は最大規模の組立工場から、シャフト、ハウジング、軸受関連部品、小型電子エンクロージャーを供給する専門加工企業にまで及んでいます。車両の輸出もまた、海外プログラムに供給される部品における一貫した寸法管理の必要性を高めており、メーカーは繰り返し可能な品質を実証しなければなりません。国内工作機械政策および国内調達優遇措置は、より高い精度要件を満たし、地元顧客に迅速に対応できる設備サプライヤーを支援しています。自動化は購買意思決定を変えつつあり、OEMはマテリアルハンドリング、検査、ソフトウェア接続を含む統合生産セルの一部として機械をますます評価するようになっています。高い設備コスト、技能不足、および輸入高級コントローラーへの依存が、中小サプライヤーのアップグレード速度を制限しています。
レポートの主要ポイント
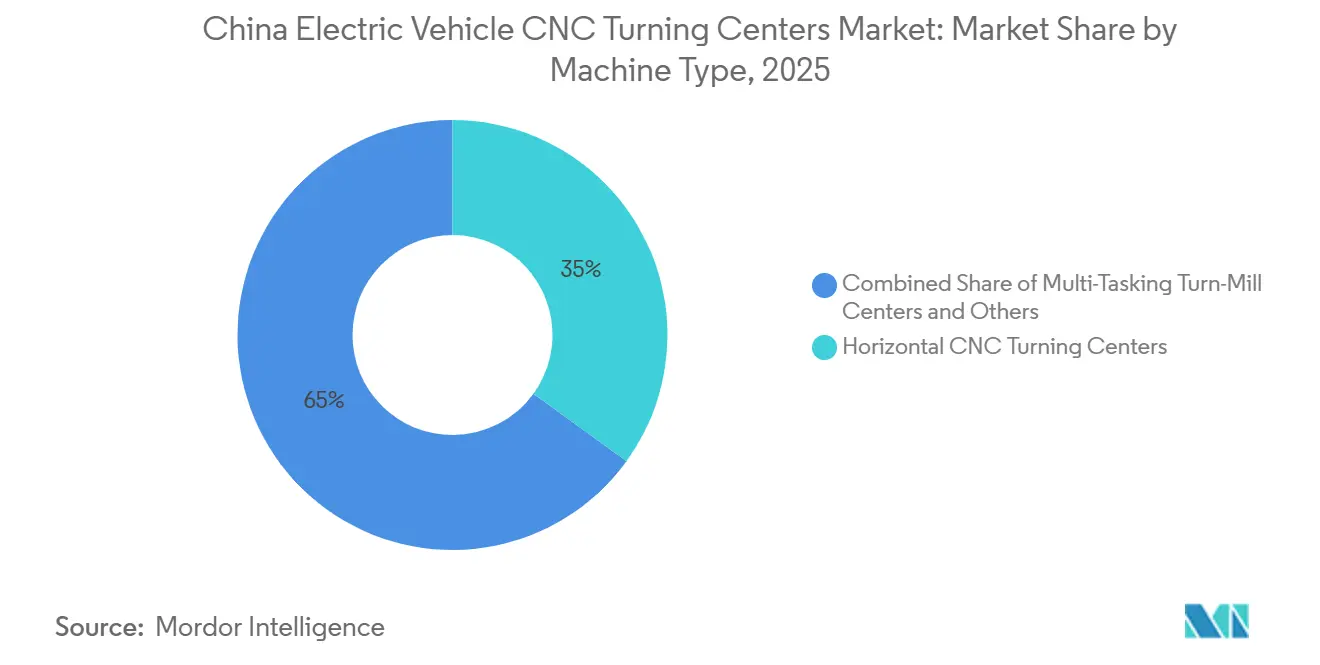
- 機械タイプ別では、横型CNCターニングセンターが2025年の中国電気自動車CNCターニングセンター市場シェアの35%を占め、一方で複合ターンミルセンターは2031年にかけて16.1%という最高の予測CAGRを記録しました。
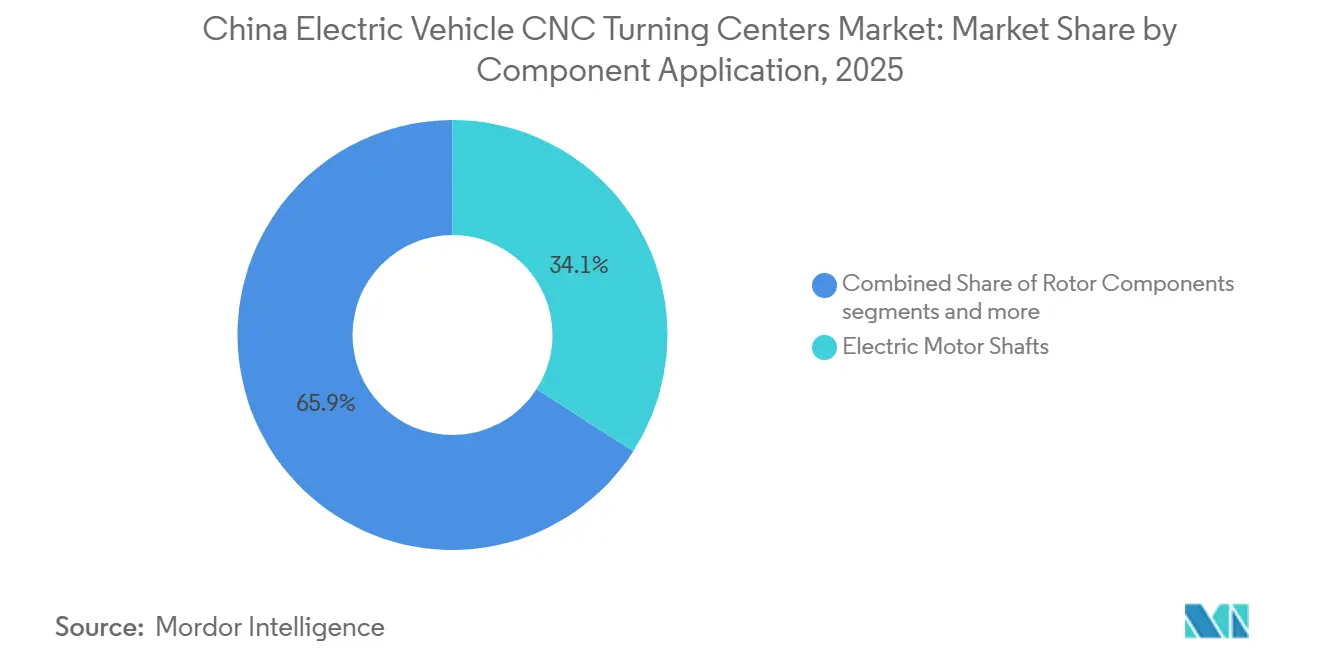
- コンポーネント用途別では、電動モーター部品が2025年の収益の34.1%を占め、一方でバッテリーシステム部品は2031年にかけてCAGR 14.6%で拡大すると予測されています。
- エンドユーザー別では、EV OEM製造工場が2025年の中国電気自動車CNCターニングセンター市場規模の47%を占め、一方でティア2部品メーカーは2031年にかけてCAGR 14.3%という最高の予測成長率を記録しました。
注:本レポートの市場規模および予測数値は、Mordor Intelligence 独自の推定フレームワークを使用して作成されており、2026年1月時点の最新の利用可能なデータとインサイトで更新されています。
中国電気自動車CNCターニングセンター市場のトレンドとインサイト
ドライバーの影響分析*
| ドライバー | (~)CAGR予測への影響(%) | 地理的関連性 | 影響タイムライン |
|---|---|---|---|
| EV生産の加速と精密加工需要 | +4.2% | 長江デルタおよび珠江デルタ製造クラスターに最も集中した全国規模 | 短期(2年以内) |
| EV部品の国産化とCNC投資 | +2.8% | 江蘇省、浙江省、広東省、重慶市を優先ゾーンとした全国規模 | 中期(2〜4年) |
| 高精度eアクスル、モーター、バッテリー要件 | +1.8% | 中国東部の輸出志向型製造回廊を中心としたグローバル需要牽引 | 中期(2〜4年) |
| スマート工場、自動化、多軸採用 | +1.5% | 深圳、上海、合肥、西安での早期成果を伴う全国規模 | 長期(4年以上) |
| 国内工作機械能力と産業政策支援 | +1.2% | MIIT 2026〜2030年アクションプランおよび専門中小企業フレームワークに沿った全国規模 | 長期(4年以上) |
| 製造生産性向のための多軸ターニング | +0.8% | EV OEMハブ近傍のティア1サプライヤークラスターでより高い普及率を示す全国規模 | 中期(2〜4年) |
| 情報源: Mordor Intelligence | |||
電気自動車生産の加速が精密加工需要を拡大
中国は2025年に1,663万台のNEVを生産し、2024年比で29%増加しました。NEV販売台数は2026年に1,900万台に達すると予測されています。2026年上半期のNEV生産台数は743万台に達し、6月の普及率は新車販売の58.5%に達しました[1]出典:中国汽車工業協会、「中国の新エネルギー車の生産・販売台数が上半期にともに700万台超」、新華社通信、english.news.cn。。この生産量は、ターニングおよび関連精密加工を必要とするモーターシャフト、ローターハウジング、eアクスルケーシング、バッテリートレイ構造への継続的な需要を生み出しており、追加される各生産プログラムが複数の部品サプライヤーを必要とします。需要は最終組立に限定されず、部品メーカーは車両工場が生産立ち上げを完了する前に能力を増強しなければなりません。OEMが車両アーキテクチャをより頻繁に刷新するにつれ、中国電気自動車CNCターニングセンター市場は恩恵を受けます。サプライヤーは安定した生産を維持しながら、工具、プログラミング、生産能力を適応させなければならないからです。調達はますます、孤立した機械購入として処理されるのではなく、より広範な工場エンジニアリングプログラムと結びつくようになっており、機械選定がライン設計および自動化計画に近づいています。この慣行は、複数の加工セルにわたって仕様策定、試運転、プロセス検証、オペレーター訓練、生産立ち上げを支援できるサプライヤーを優遇します。
EV部品製造の国産化がCNC機械投資を強化
eモーターアセンブリ、統合eアクスル、バッテリー管理ハウジングの国産化生産は、加工設備に対する新規サイトおよびアップグレード需要の両方を生み出しています。MIITの2026〜2030年工作機械開発計画は、2027年までに主要機能部品の75%以上の自給自足を目標として設定し、共同研究開発への支援を確立しました。この政策方向性は、特にサービスチームが部品メーカーと緊密に連携できる場合に、中級および高仕様用途に対応できる中国設備サプライヤーの立場を強化します。また、標準設備のみを提供するのではなく、特定の部品ファミリーに合わせた機械構成をカスタマイズできるサプライヤーの価値をより高めます。国内調達要件も設備選定に影響を与える可能性があり、サプライヤーはOEMサプライチェーン内での優遇地位を求め、国産化目標との整合性を示す必要があります。したがって、中国電気自動車CNCターニングセンター市場には、許容できる精度と迅速な地元サービス、用途アドバイス、スペアパーツ供給を組み合わせた国内メーカーの余地があります。この環境は、特に複雑な加工、制御性能、または検証要件が依然として高く、購買者がグローバル生産標準を確立している場合において、外国設備への需要を排除するものではありません。
eアクスル、モーターシャフト、バッテリー部品に対する高精度要件
EVパワートレイン部品は、多くの従来型ドライブトレイン部品よりも幾何学的形状と表面品質の厳密な管理を必要とします。ローターシャフトの振れは3マイクロメートル以内に保持でき、eアクスル出力シャフト軸受ジャーナルは5マイクロメートル以下の真円筒度を必要とする場合があります。これらの要件は、インプロセス計測、信頼性の高い熱的挙動、長時間生産稼働中の安定したワーク搬送を備えた自動ターニングシステムの使用を支持します。電動モーターは高性能構成において毎分20,000回転を超える速度で動作する可能性があり、シャフト形状、疲労性能、信頼性の高い表面仕上げの重要性を強調しています。バッテリートレイおよびセルハウジングの加工は薄肉加工を必要とし、肉厚1.5mm、平面度0.02mm以内であり、歪み制御が重要となります。したがって、中国電気自動車CNCターニングセンター市場は、能力を文書化し、自動車品質管理要件を支援し、繰り返しサイクルにわたって精度を維持できる設備へとシフトしています。
スマート工場と自動化が設備選定を再形成
自動車工場はEV製造プログラムの一環として、ロボット、ビジョンシステム、自動化機械セルを追加しています。長安汽車のAvatr 07向けスマートEV工場は、自動化された組立フロアに約1,000台のロボットを使用しており、HCNCロボットの大規模展開を含んでいます[2]出典:華中数控、「HCNCロボットが長安汽車のスマート工場を支える」、華中CNC、en.huazhongcnc.com。。その結果、ターニングセンターは、持続的な稼働率を支援するハンドリングシステム、セル制御、検査リンク、サービス手配とともに購入されることが多くなっています。統合セルは各プロジェクトの価値を高める一方で、システム互換性、プログラミング規律、保守計画を購買者にとってより重要にします。機械インターフェースが工場のデジタル生産アーキテクチャに組み込まれると、サプライヤーの変更はより広範なセル再設計と新たなプロセステストを必要とする場合があります。したがって、中国電気自動車CNCターニングセンター市場は、信頼性の高い自動化インターフェース、実用的なライフサイクルサポート、OEMの生産エンジニアリングチームと協力する能力を提供するベンダーを優遇します。
制約の影響分析*
| 制約 | (~)CAGR予測への影響(%) | 地理的関連性 | 影響タイムライン |
|---|---|---|---|
| 高度ターニングセンターへの高い設備投資 | -1.8% | 設備融資が限られたティア2部品メーカーに最も深刻な全国規模 | 中期(2〜4年) |
| 輸入高級コントローラーおよびコア部品への依存 | -1.5% | 東部輸出志向型精密製造における集中リスクを伴う全国規模 | 長期(4年以上) |
| 熟練CNCプログラマーおよび精密技術者の不足 | -0.9% | EV関連精密製造に参入する内陸省で最も深刻な全国規模 | 中期(2〜4年) |
| 低コスト設備競争とマージン圧力 | -0.7% | 中級横型ターニングセンターで最も強い圧力を伴う全国規模 | 短期(2年以内) |
| 情報源: Mordor Intelligence | |||
高い設備コストと技能制約がアップグレードを遅らせる
EV公差要件を満たすことができる高度な多軸ターニングセンターのコストは、80万元から500万元超(112,000米ドルから700,000米ドル)の範囲です。中小部品メーカーは、特に車両モデルの移行に伴って受注が変動する場合や、新しいセルを完全に稼働させるのに十分な生産量がまだない場合に、複数年の回収期間に直面する可能性がります。融資は多くの場合、実物資産担保に依存しており、固定資産が限られた精密加工企業を不利にし、技術主導の生産性向上に資金を充てたい企業の選択肢を狭める可能性があります。ICE中心のラインからの必要な転換には、ワーク保持具、アルミニウム対応切削工具、改訂されたプログラム、検査方法、および異なる部品と材料に対する従業員訓練も含まれます。これらの変更は、機械価格を超えた実質取得コストに15%〜20%を追加し、サプライヤーが安定した生産を得るまでの時間を延長する可能性があります。経験豊富なCNCプログラマーおよび精密技術者の不足は、サプライヤーが新しい能力を安定した生産に移行し、能力を検証し、顧客のスケジュール変更に対応できる速度をさらに制限します。
輸入コントローラー依存と価格競争が収益を制約
中国メーカーは中級用途向けの国内CNC能力を拡大してきましたが、高級EV加工は依然として海外の制御システムおよび関連部品に大きく依存しています。米中経済安全保障審査委員会は、中国CNC企業が外国部品、オペレーティングハードウェア、ソフトウェアへの依存を維持していると報告しました。この依存は、特に制御性能が繰り返し精度に直接影響する高度な構成において、中国電気自動車CNCターニングセンター市場をサプライチェーンおよび技術アクセスリスクにさらします。また、ローカルシステムの継続的な進歩にもかかわらず、国内メーカーが要求の厳しい同時多軸加工において外国システムに匹敵することを困難にします。同時に、低コスト設備競争は中級横型セグメントのマージンを低下させ、開発コストの回収を困難にします。ベンダーは、顧客が設置後に必要とするサービス、自動化、精度改善、技術サポートへの投資と価格規律のバランスを取らなければなりません。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
機械タイプ別:横型が規模をリードし複合加工需要に対応
横型CNCターニングセンターは2025年収益の35%を占めました。これらはローターシャフト、モータースピンドル、デファレンシャルハウジングを含む棒材およびシャフトファミリー部品に広く使用されています。連続サイクル生産および段取り変更の少なさへの適合性が、OEMおよびティア1加工ラインでの採用を支えてきました。設置済みベースもまた、工場が工具、制御、能力を改訂するにつれて、交換およびアップグレード需要を生み出します。縦型CNCターニングセンターは、軸受リング、モーターエンドプレート、ブレーキローターなどの大径・低高さ部品に適しています。切粉排出またはワーク搬送が横型レイアウトを不適切にする場合に引き続き関連性があります。
複合ターンミルセンターは2026年から2031年にかけてCAGR 16.1%で成長すると予測されています。この設備は、複雑なeアクスル部品に対して1回の段取りでターニング、ミリング、ドリリング、ねじ切りを組み合わせます。これにより機械間の移送時間が短縮され、多面部品の生産を簡素化できます。EMAGはEMO 2025において、自動車部品向けのコンパクトな自動化ツインスピンドルターニングシステムであるMSC 5 DUOを発表しました。OkumaはMULTUS U1000およびMULTUS U2000を2026年に発表し、5軸同時加工と8.2平方メートルのフットプリントを提供しています。中国電気自動車CNCターニングセンター産業は、工場がスペース利用率、労働効率、プロセス統合を優先するこれらのシステムへと移行しています。
注記: 全個別セグメントのセグメントシェアはレポート購入時に入手可能


コンポーネント用途別:モーターシャフトが数量を支え、バッテリー加工が加速
電動モーター部品は2025年収益の34.1%を占めました。すべてのバッテリー電気自動車は少なくとも1基のトラクションモーターを必要とし、一部の高性能モデルは2基または4基のモーターを使用します。モーターシャフトおよびハウジングの加工は各パワートレイン構成の中心です。ローターシャフト加工は、精密な振れおよび動的バランス制御を必要とするため、より要求の厳しい用途の一つです。統合eアクスルハウジングは、モーター、ギアボックス、インバーター機能を組み合わせるため、複雑な加工への需要を追加します。これらの部品は、一貫したワーク位置決めを維持しながら複数の工程を実行できる機械の使用を支持します。
バッテリーシステム部品は2031年にかけてCAGR 14.6%で成長すると予測されています。中国の設置済みバッテリー製造能力は2025年に800GWhを超え、セル、モジュール、パック生産全体にわたる下流投資を支えています。バッテリートレイ加工は、歪みを防ぐために制御された薄肉加工と安定した形状を必要とします。これらのニーズは、アクティブ補正を備えた熱的に安定したターニングセンターへの需要を生み出します。中国電気自動車CNCターニングセンター市場は、より高精度なセルハウジング部品へのシフトからも恩恵を受けることができます。アルミニウム加工、検査、繰り返し精度の管理を顧客が行えるよう支援できる設備サプライヤーは、この用途に対応するうえでより有利な立場にあります。
注記: 全個別セグメントのセグメントシェアはレポート購入時に入手可能
エンドユーザー別:OEMプログラムが需要を支え、ティア2サプライヤーが最速成長
EV OEM製造工場は2025年の中国電気自動車CNCターニングセンター市場規模の47%を占めました。グリーンフィールドEV工場は多くの場合、より大規模なエンジニアリング契約を通じて自動化ターニングセルを調達します。深圳、上海、合肥、武漢、西安の主要能力ハブは、したがって集中した購買イベントを生み出します。ティア1自動車サプライヤーは、eアクスルアセンブリおよび統合モーターハウジングを加工するため、次の主要購買グループを形成します。彼らの自動車品質要件は、熱的に安定した高精度設備への投資を促進しますOEMプログラムの量は年間設備需要を不均一にする可能性がありますが、確立されたベンダーに大きな機会を提供します。
ティア2部品メーカーは2031年にかけてCAGR 14.3%で拡大すると予測されています。これらのサプライヤーは、コネクターハウジング、軸受スリーブ、センサーブラケット、モーターサブコンポーネントなどの専門部品を生産します。彼らの成長は、EV関連加工需要を最大規模の統合工場を超えて広げます。Shenyang Machine Tool Co., Ltd.は2026年7月に蘇州緑控伝動科技有限公司に1,000番目の複合生産ラインを納入し、電動駆動部品向けの柔軟な自動化アプローチを実証しました[3]出典:通用技術集団瀋陽機床、「1,000番目の複合生産ラインを蘇州緑控伝動科技に納入」、新浪財経、finance.sina.com.cn。。精密受託加工メーカーも、国内プログラムおよび輸出志向型サプライチェーンに対応するために多軸能力を必要としています。中国電気自動車CNCターニングセンター産業は、大規模なOEM型生産システムを展開できない購買者にスケーラブルなセル設計を提供する機会があります。
地理的分析
長江デルタは2026年における中国電気自動車CNCターニングセンター市場の最も集中した需要エリアです。江蘇省、浙江省、上海は主要EV OEMおよびティア1クラスターと確立された精密加工ネットワークを組み合わせています。この地域は、新規部品施設と既存サプライヤーのアップグレードの両方からの設備需要を支えています。この回廊のメーカーはますます、価格だけでなく品質と国際標準能力で競争しています。中国電気自動車CNCターニングセンター市場は、このクラスター内の車両工場、部品メーカー、設備ベンダー、エンジニアリングサービスプロバイダー間の短い距離から恩恵を受けています。軽量構造、ステアリング部品、EV車台部品への投資は関連する加工ニーズを支えています。
珠江デルタは2026年においてEV精密加工設備の最も急成長している地域エリアです。深圳、広州、東莞はBYDの存在と電子・パワーエレクトロニクスサプライヤーの大規模なエコシステムから恩恵を受けています。国内OEMプログラムおよび輸出向け受託製造が地域需要を支えています。メーカーはバッテリーエンクロージャーおよびその他の精密部品への需要を満たすために高度な加工能力を追加しており、この地域の物流能力と密なサプライヤーベースが迅速な設備試運転と部品納入を支援しています。
瀋陽を中心とする中国東北部は、中国電気自動車CNCターニングセンター市場向けの工作機械生産基地および統合加工ソリューションの供給源として引き続き重要です。Shenyang Machine Tool Co., Ltd.の0.01mm以下の精度能力と1,000生産ラインのマイルストーンは、この地域の高付加価値設備、自動化、および複数の機械を単一の制御された生産フローに連結する能力への注力を示しています。この地域はまた、長年の製造専門知識から恩恵を受けており、サプライヤーが従来のパワートレイン作業から離れるにつれて、新しい電動駆動部品向けの工作機械の適応を支援できます。重慶、四川、湖北はEV製造拡大の次のフェーズとして台頭しており、低い土地・労働コスト、省のインセンティブ、新規部品投資が地域の加工能力を支援できます。この地理的な広がりは、沿岸クラスター外の顧客が新しい精密生産ラインを構築するにあたって試運転、保守、プロセスアドバイス、交換部品への迅速なアクセスを必要とするため、設備サプライヤーに対してより広範なサービスおよびアプリケーションサポート要件を生み出します。
競合環境
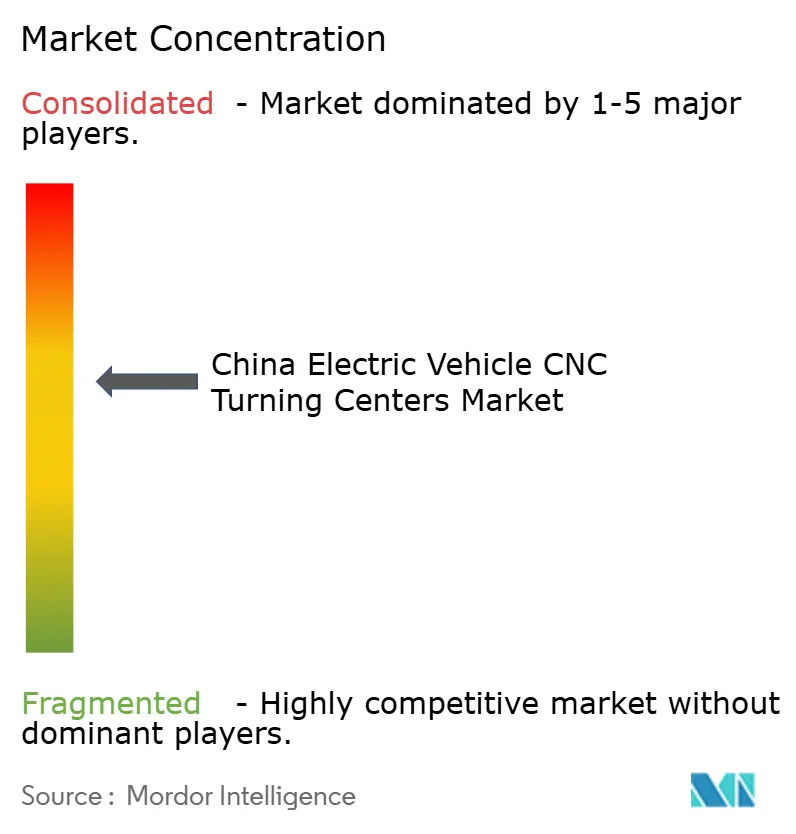
中国電気自動車CNCターニングセンター市場は適度に集約されています。DMG MORI、Mazak、Okuma、EMAG、DN SolutionsはOEM工場およびティア1サプライヤーが使用する高付加価値設備の確立されたサプライヤーです。Shenyang Machine Tool Co., Ltd.、Haitian Precision、Qinchuan Machine Tool & Tool Group Co., Ltd.は中級および高仕様セグメントにおける国内市場プレゼンスを拡大しています。外国ベンダーは、購買者が高度な制御、高度な加工能力、確立された検証プロセスを必要とする場合に引き続き重要です。国内ベンダーは総所有コスト、地元サポート、顧客要件への迅速な適応を通じて競争しています。中国電気自動車CNCターニングセンター市場には主要サプライヤーの開示された合算シェアがないため、検証済みのトッププレイヤーシェア数値に基づいた集中度の結論を導くことはできません。
デジタル生産統合は中国電気自動車CNCターニングセンター市場において重要な競争要因になりつつあります。DMG MORIは2026年4月に東京大学と加工変革研究センターを設立し、製造効率、省エネルギー、労働代替を追求しました[4]出典:DMG MORI Co., Ltd.、「DMG MORIと東京大学がMXを通じたイノベーションとサステナビリティ推進のための加工変革研究センターを設立」、DMG MORI、dmgmori.co.jp。。このイニシアチブは同社の自動化およびデジタル製造能力への広範な注力を支援します。OkumaのMULTUS U1000およびU2000は、ロボットの近接配置を意図した設計でコンパクトな複合加工オプションを提供します。EMAGのMSC 5 DUOは、自動車部品の自動化生産向けにコンパクトなツインスピンドル構成を提供します。これらの製品戦略は、機械選定をより広範なセル設計から切り離すことなく、工場スペース、自動化、労働制約に対応します。
国内サプライヤーは、回収期間とサービスアクセスが設備決定に影響を与えることが多いティア2購買において実際的な機会を持っています。中国電気自動車CNCターニングセンター市場はまた、繰り返し発生するEV部品用途向けに事前設計されたセルを提供するベンダーを優遇する可能性が高いです。そのような提供物は購買者の統合作業を削減し、設置前のパフォーマンス期待をより明確にすることができます。Haitian Precisionは複雑部品、量産、精密曲面加工向けに3台の5軸加工センターをCCMT 2026で発表しました。DMG MORIの2025年NLX 2500|1250第2世代ターニングセンターは、ツインスピンドルおよび回転工具能力でEVモーターおよびドライブトレイン用途に対応します。競争は機械精度、自動化対応性、ライフサイクルサービス、およびますます要求が高まるEV部品要件を満たす能力を中心に展開し続けるでしょう。
中国電気自動車CNCターニングセンター産業リーダー
DMG MORI Co., Ltd.
Yamazaki Mazak Corporation
Okuma Corporation
DN Solutions
EMAG GmbH & Co. KG
- *免責事項:主要選手の並び順不同

最近の産業動向
- 2026年4月:DMG MORIと東京大学は2026年4月1日に東京大学大学院工学系研究科内に加工変革研究センター(MXセンター)を正式に設立し、製造における効率、省エネルギー、労働代替の推進に専念し、EV、航空宇宙、半導体セクターが2050年の研究ホライズン内の優先応用領域として特定されました。
- 2026年4月:Haitian PrecisionはCCMT 2026において3台の新しい5軸加工センターを発表し、それぞれが中〜大型複雑部品、高効率量産、高精度大型曲面加工という異なるシナリオに対応し、EVパワートレインおよび先進自動車製造顧客をターゲットとしています。
- 2026年4月:OkumaはMULTUS U1000およびMULTUS U2000コンパクト複合加工機を発表し、8.2平方メートルのフットプリント内で5軸同時加工、最大180工具にアップグレード可能な標準80工具マガジン、ロボットの近接配置に最適化されたフラットフロント設計を提供し、ハイミックスEV部品生産環境をターゲットとしています。
- 2025年9月:DMG MORIはEMOハノーバー2025においてNLX 2500|1250第2世代ターニングセンターを発表し、EV、航空宇宙、半導体用途を明示的にターゲットとし、左右スピンドル、回転工具タレット、±60mmの拡張Yアクスル、最大1,258mm長のワーク能力を特徴とし、EVモーターおよびドライブトレインの長軸生産に直接適しています。


中国電気自動車CNCターニングセンター市場レポートスコープ
中国電気自動車CNCターニングセンターレポートは、機械タイプ別(横型CNCターニングセンター、その他)、自動化レベル別(スタンドアロンCNCターニングセンター、その他)、コンポーネント用途別(電動モーターシャフト、その他)、エンドユーザー別(EV OEM製造工場、その他)、EVタイプ別(バッテリー電気自動車(BEV)、その他)にセグメント化されています。市場予測は金額(米ドル)および数量(台)ベースで提供されます。
| 横型CNCターニングセンター |
| 縦型CNCターニングセンター |
| 複合ターンミルセンター |
| スイスタイプCNCターニングセンター |
| その他 |
| 電動モーター部品 |
| eアクスルおよびトランスミッション部品 |
| バッテリーシステム部品 |
| その他 |
| EV OEM製造工場 |
| ティア1自動車サプライヤー |
| ティア2部品メーカー |
| 精密受託加工メーカー |
| 機械タイプ別 | 横型CNCターニングセンター |
| 縦型CNCターニングセンター | |
| 複合ターンミルセンター | |
| スイスタイプCNCターニングセンター | |
| その他 | |
| コンポーネント用途別 | 電動モーター部品 |
| eアクスルおよびトランスミッション部品 | |
| バッテリーシステム部品 | |
| その他 | |
| エンドユーザー別 | EV OEM製造工場 |
| ティア1自動車サプライヤー | |
| ティア2部品メーカー | |
| 精密受託加工メーカー |


レポートで回答される主要な質問
2031年にかけての中国EV CNCターニングセンターの成長見通しはどのようなものですか?
このセクターは、EVドライブトレインおよびバッテリー製造の継続的な拡大に支えられ、2026年の478 ミリオン 米ドルから2031年までに873 ミリオン 米ドルへとCAGR 12.8%で成長すると予測されています。
バッテリー電気自動車プログラムが旧来のパワートレインラインよりも多くの加工需要を生み出す理由は何ですか?
BEVプラットフォームは精密モーターシャフト、ローター部品、eアクスル部品に大きく依存しており、多くの従来型ICE加工ラインよりも厳しい公差とより安定したプロセス制御を必要とします。
中国のEVターニングセンター分野で現在の需要をリードしている機械タイプはどれですか?
横型CNCターニングセンターは2025年に35.0%のシェアでリードしました。これは大規模なサプライヤープログラム全体にわたる大量シャフト加工および自動ローディング要件を満たすためです。
高度なCNCターニングセンターのより広範な採用を制限するものは何ですか?
設備コスト、熟練プログラマーの確保、輸入コントローラーへの依存、低コスト設備からの圧力がアップグレードを遅らせています。中小サプライヤーはまた、ワーク保持具、切削工具、プログラム変更、テスト、および繰り返し可能なプロセスを確立するために必要な時間に対する追加コストを負担します。これらの制約は、融資が限られており、購買者が長期的な生産試験、顧客承認の遅延、または生産スケジュールの調整に余裕がない場合に最も重大です。
EV生産向けCNCターニング能力に最も多く支出しているエンドユーザーはどこですか?
EV OEM製造工場は2025年の需要の47.0%を占め、サプライヤー認定基準が厳格化するにつれてティア2部品メーカーが最速成長を記録すると予想されています。
中国におけるEV特化CNCターニングシステムのサプライヤー間の主な競争上の分断は何ですか?
グローバルブランドはプレミアム多軸および統合セル用途でより強い地位を維持しており、国内メーカーは中級横型ターニングおよび低コスト自動化ソリューションで地位を獲得しています。
最終更新日:



