
Taille et part du marché des centres de tournage CNC pour véhicules électriques en Chine
VUE D’ENSEMBLE DU MARCHÉ
| Période d'étude | 2020 - 2031 |
|---|---|
| Période de Données Prévisionnelles | 2026 - 2031 |
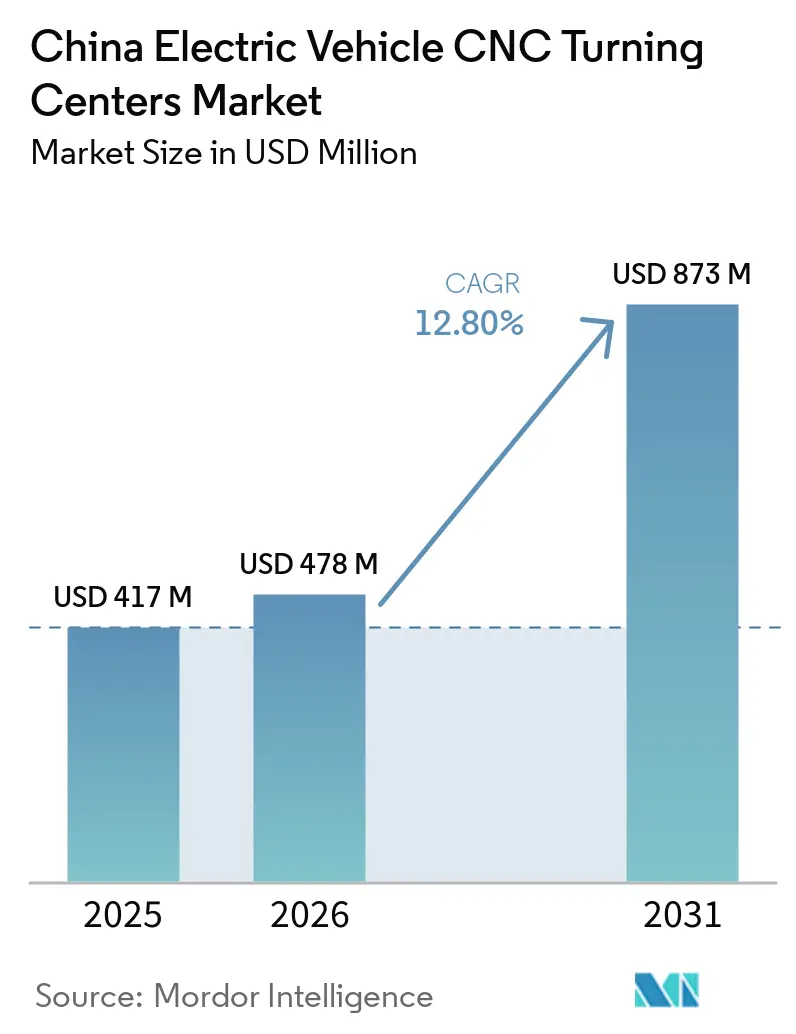
| Taille du marché de l'année de base (2025) | 417 Millions de dollars américains |
| Taille du Marché (2026) | 478 Millions de dollars américains |
| Taille du Marché (2031) | 873 Millions de dollars américains |
| Growth Rate (2026 - 2031) | 12.80 % |
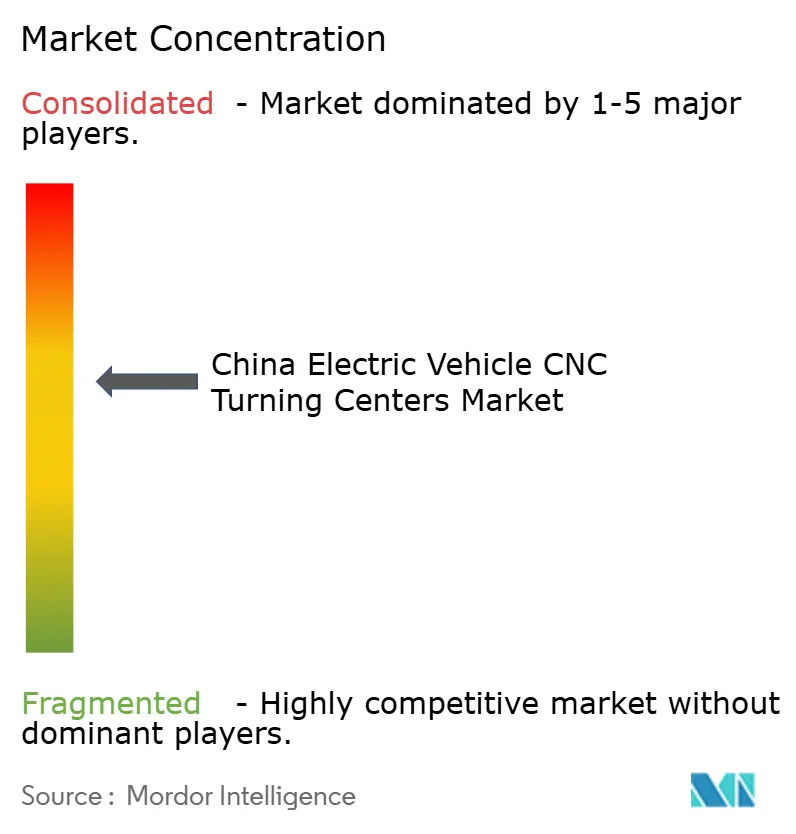
| Concentration du Marché | Moyen |
Acteurs majeurs *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier Image © Mordor Intelligence. La réutilisation nécessite une attribution sous CC BY 4.0. | |
Analyse du marché des centres de tournage CNC pour véhicules électriques en Chine par Mordor Intelligence
La taille du marché des centres de tournage CNC pour véhicules électriques en Chine devrait passer de 417 millions USD en 2025 à 478 millions USD en 2026 et atteindre 873 millions USD d'ici 2031, à un CAGR de 12,80 % sur la période 2026-2031.
L'expansion de la base de production de véhicules électriques neufs (VEN) en Chine soutient les dépenses d'investissement en équipements d'usinage de précision dans les usines de véhicules et de composants, notamment pour les pièces liées au moteur, à l'essieu électrique et à la batterie qui déterminent les performances du véhicule. Cet effet s'étend des plus grandes usines d'assemblage aux entreprises d'usinage spécialisées qui fournissent des arbres, des boîtiers, des pièces liées aux roulements et de petits boîtiers électroniques. Les exportations de véhicules accroissent également la nécessité d'un contrôle dimensionnel cohérent dans les composants fournis aux programmes étrangers, où les fabricants doivent démontrer une qualité reproductible. La politique nationale en matière de machines-outils et les préférences d'approvisionnement local soutiennent les fournisseurs d'équipements capables de répondre à des exigences de précision plus élevées et de réagir rapidement aux clients locaux. L'automatisation modifie les décisions d'achat, car les équipementiers évaluent de plus en plus les machines dans le cadre d'une cellule de production intégrée comprenant la manutention des matériaux, l'inspection et les connexions logicielles. Les coûts élevés des équipements, la pénurie de compétences et la dépendance à l'égard des commandes haut de gamme importées limitent la vitesse à laquelle les fournisseurs de plus petite taille peuvent se moderniser.
Points clés du rapport
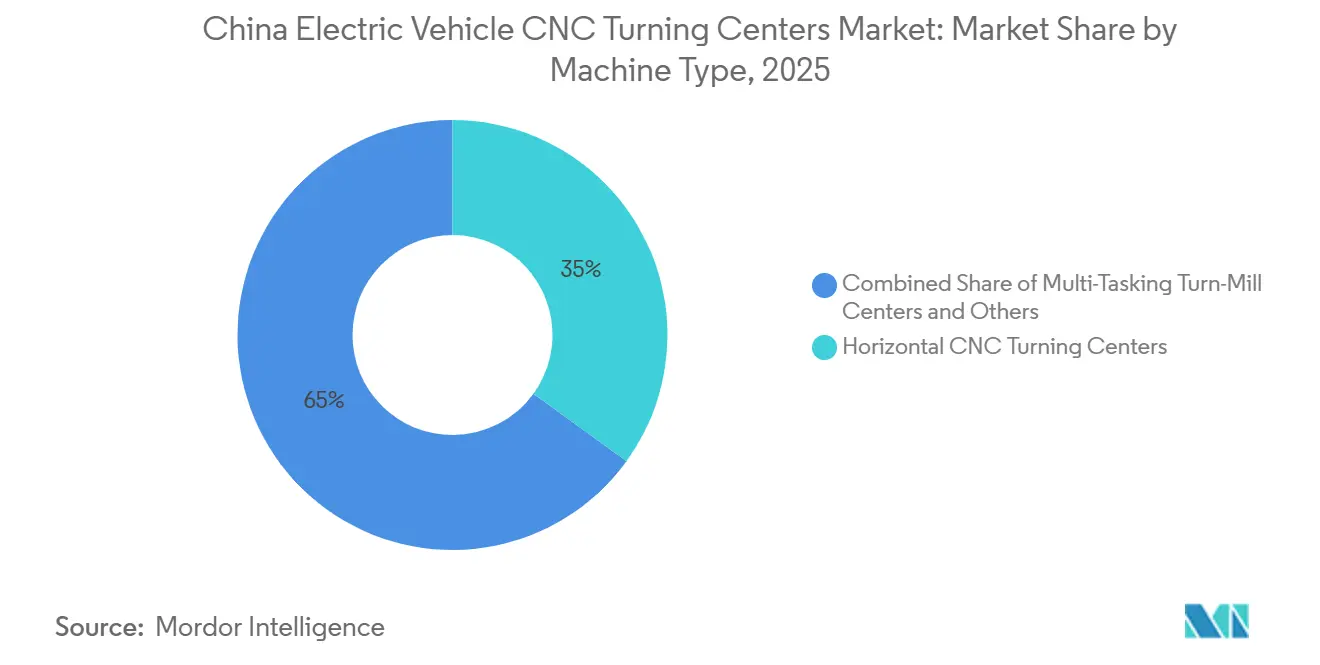
- Par type de machine, les centres de tournage CNC horizontaux représentaient 35 % de la part du marché des centres de tournage CNC pour véhicules électriques en Chine en 2025, tandis que les centres de tournage-fraisage multifonctions enregistraient le CAGR projeté le plus élevé à 16,1 % jusqu'en 2031.
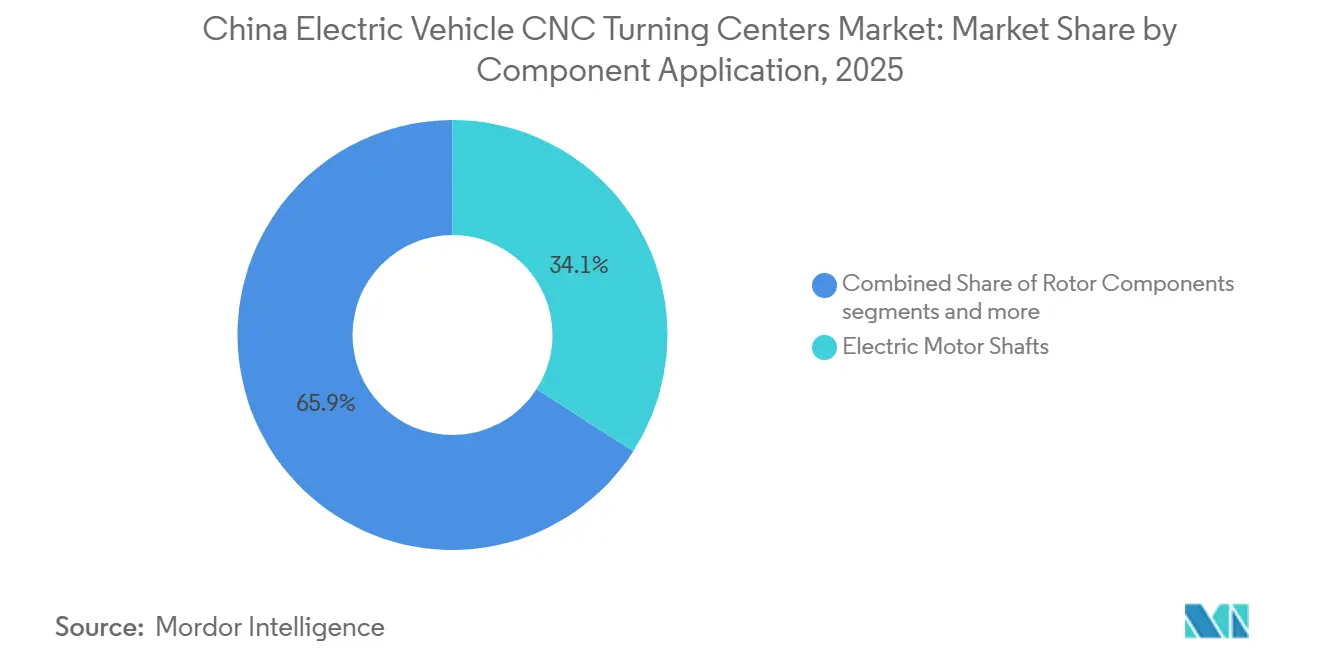
- Par application de composants, les composants de moteurs électriques représentaient 34,1 % du chiffre d'affaires en 2025, tandis que les composants de systèmes de batteries devraient se développer à un CAGR de 14,6 % jusqu'en 2031.
- Par utilisateur final, les usines de fabrication OEM de VE représentaient 47 % de la taille du marché des centres de tournage CNC pour véhicules électriques en Chine en 2025, tandis que les fabricants de composants de rang 2 enregistraient le CAGR projeté le plus élevé à 14,3 % jusqu'en 2031
Note : La taille du marché et les prévisions figurant dans ce rapport sont générées à l'aide du cadre d'estimation exclusif de Mordor Intelligence, mis à jour avec les dernières données et informations disponibles en janvier 2026.
Tendances et perspectives du marché des centres de tournage CNC pour véhicules électriques en Chine
Analyse de l'impact des moteurs*
| Moteur | Impact (~) % sur les prévisions de CAGR | Pertinence géographique | Horizon temporel de l'impact |
|---|---|---|---|
| Accélération de la production de VE et demande d'usinage de précision | +4.2% | National, avec la plus forte concentration dans les clusters manufacturiers du delta du fleuve Yangtze et du delta de la rivière des Perles | Court terme (≤ 2 ans) |
| Production localisée de composants VE et investissement en machines CNC | +2.8% | National, avec des zones prioritaires au Jiangsu, Zhejiang, Guangdong et Chongqing | Moyen terme (2-4 ans) |
| Exigences de haute précision pour les essieux électriques, les moteurs et les batteries | +1.8% | Demande mondiale tirée par les corridors manufacturiers orientés à l'exportation de l'est de la Chine | Moyen terme (2-4 ans) |
| Usines intelligentes, automatisation et adoption multi-axes | +1.5% | National, avec des gains précoces à Shenzhen, Shanghai, Hefei et Xi'an | Long terme (≥ 4 ans) |
| Capacités nationales en machines-outils et soutien de la politique industrielle | +1.2% | National, aligné sur le plan d'action MIIT 2026-2030 et les cadres PME spécialisés | Long terme (≥ 4 ans) |
| Tournage multi-axes pour une productivité de fabrication accrue | +0.8% | National, avec une adoption plus forte dans les clusters de fournisseurs de rang 1 proches des hubs OEM de VE | Moyen terme (2-4 ans) |
| Source: Mordor Intelligence | |||
L'accélération de la production de véhicules électriques élargit la demande d'usinage de précision
La Chine a produit 16,63 millions de VEN en 2025, soit une augmentation de 29 % par rapport à 2024, et les ventes de VEN devraient atteindre 19 millions d'unités en 2026. La production de VEN a totalisé 7,43 millions d'unités au premier semestre 2026, tandis que le taux de pénétration en juin a atteint 58,5 % des ventes de nouvelles voitures[1]Source : Association chinoise des constructeurs automobiles, « La production et les ventes de véhicules à nouvelle énergie en Chine dépassent toutes deux les 7 millions au premier semestre », Agence de presse Xinhua, english.news.cn.. Ce volume crée une demande continue pour les arbres de moteurs, les boîtiers de rotors, les carters d'essieux électriques et les structures de plateaux de batteries qui nécessitent un tournage et un usinage de précision connexe, chaque programme de production supplémentaire faisant appel à plusieurs fournisseurs de composants. La demande ne se limite pas à l'assemblage final, car les fabricants de composants doivent augmenter leur capacité avant que les usines de véhicules puissent achever leurs montées en cadence de production. Le marché des centres de tournage CNC pour véhicules électriques en Chine bénéficie lorsque les équipementiers renouvellent plus fréquemment les architectures de véhicules, car les fournisseurs doivent adapter l'outillage, la programmation et la capacité de production tout en maintenant une production stable. Les achats sont de plus en plus liés à des programmes d'ingénierie d'usine plus larges plutôt qu'à des achats de machines isolés, rapprochant la sélection des machines de la conception des lignes et de la planification de l'automatisation. Cette pratique favorise les fournisseurs capables d'assurer les spécifications, la mise en service, la validation des procédés, la formation des opérateurs et la montée en cadence de la production sur plusieurs cellules d'usinage.
La localisation de la fabrication de composants VE renforce les investissements en machines CNC
La production localisée d'ensembles de moteurs électriques, d'essieux électriques intégrés et de boîtiers de gestion de batteries crée une demande d'équipements d'usinage pour les nouveaux sites et pour les mises à niveau. Le plan de développement des machines-outils 2026-2030 du MIIT a fixé un objectif de plus de 75 % d'autosuffisance dans les composants fonctionnels clés d'ici 2027 et a établi un soutien à la recherche et au développement conjoints. L'orientation politique renforce la position des fournisseurs d'équipements chinois capables de servir des applications de gamme intermédiaire et à spécifications plus élevées, notamment lorsque leurs équipes de service peuvent travailler en étroite collaboration avec les fabricants de composants. Elle accorde également une plus grande valeur aux fournisseurs capables d'adapter une configuration de machine à une famille de pièces spécifique plutôt que de fournir uniquement des équipements standard. Les exigences d'approvisionnement local peuvent également influencer la sélection des équipements, car les fournisseurs cherchent à obtenir un statut préférentiel au sein des chaînes d'approvisionnement des équipementiers et doivent démontrer leur alignement sur les objectifs de localisation. Le marché des centres de tournage CNC pour véhicules électriques en Chine offre donc des opportunités aux fabricants nationaux qui combinent une précision acceptable avec un service local réactif, des conseils d'application et une disponibilité des pièces de rechange. Cet environnement n'élimine pas la demande d'équipements étrangers, notamment lorsque les exigences d'usinage complexe, de performance des commandes ou de validation restent élevées et que les acheteurs ont établi des normes de production mondiales.
Exigences de haute précision pour les essieux électriques, les arbres de moteurs et les composants de batteries
Les pièces de groupe motopropulseur de VE nécessitent un contrôle plus strict de la géométrie et de la qualité de surface que de nombreux composants de transmission conventionnels. Le faux-rond de l'arbre de rotor peut être maintenu dans une limite de 3 micromètres, tandis que les portées de roulements de l'arbre de sortie d'essieu électrique peuvent nécessiter une cylindricité inférieure à 5 micromètres. Ces exigences soutiennent l'utilisation de systèmes de tournage automatisés avec mesure en cours de processus, un comportement thermique fiable et une manipulation stable des pièces lors de longues séries de production. Les moteurs électriques peuvent fonctionner à des vitesses supérieures à 20 000 tr/min dans des configurations haute performance, soulignant l'importance de la géométrie de l'arbre, de la résistance à la fatigue et d'une finition de surface fiable. L'usinage des plateaux de batteries et des boîtiers de cellules nécessite un usinage à paroi mince, avec des épaisseurs de paroi de 1,5 mm et une planéité dans les 0,02 mm, rendant le contrôle de la distorsion important. Le marché des centres de tournage CNC pour véhicules électriques en Chine évolue donc vers des équipements capables de documenter les capacités, de répondre aux exigences de gestion de la qualité automobile et de maintenir la précision sur des cycles répétés.
Les usines intelligentes et l'automatisation redéfinissent la sélection des équipements
Les usines automobiles ajoutent des robots, des systèmes de vision et des cellules de machines automatisées dans le cadre de leurs programmes de fabrication de VE. L'usine intelligente de VE de Changan pour l'Avatr 07 utilise près de 1 000 robots sur son plancher d'assemblage automatisé, dont un déploiement à grande échelle de robots HCNC[2]Source : Huazhong Numerical Control, « Les robots HCNC alimentent l'usine intelligente de Changan », Huazhong CNC, en.huazhongcnc.com.. Les centres de tournage sont par conséquent plus souvent achetés avec des systèmes de manutention, des commandes de cellules, des liaisons d'inspection et des arrangements de service qui soutiennent une disponibilité soutenue. Les cellules intégrées peuvent augmenter la valeur de chaque projet tout en rendant la compatibilité des systèmes, la discipline de programmation et la planification de la maintenance plus importantes pour les acheteurs. Une fois qu'une interface de machine est intégrée dans l'architecture de production numérique d'une usine, un changement de fournisseur peut nécessiter une reconception plus large de la cellule et de nouveaux tests de processus. Le marché des centres de tournage CNC pour véhicules électriques en Chine récompense par conséquent les fournisseurs qui offrent des interfaces d'automatisation fiables, un support pratique sur le cycle de vie et la capacité de travailler avec l'équipe d'ingénierie de production d'un équipementier.
Analyse de l'impact des freins*
| Frein | Impact (~) % sur les prévisions de CAGR | Pertinence géographique | Horizon temporel de l'impact |
|---|---|---|---|
| Investissement en capital élevé pour les centres de tournage avancés | -1.8% | National, le plus aigu pour les fabricants de composants de rang 2 avec un financement d'équipement limité | Moyen terme (2-4 ans) |
| Dépendance à l'égard des contrôleurs haut de gamme et des composants essentiels importés | -1.5% | National, avec un risque de concentration dans l'usinage de précision orienté à l'exportation de l'est de la Chine | Long terme (≥ 4 ans) |
| Pénurie de programmeurs CNC qualifiés et de techniciens en précision | -0.9% | National, le plus sévère dans les provinces intérieures entrant dans la fabrication de précision liée aux VE | Moyen terme (2-4 ans) |
| Concurrence des équipements à bas coût et pression sur les marges | -0.7% | National, avec la pression la plus forte dans les centres de tournage horizontaux de gamme intermédiaire | Court terme (≤ 2 ans) |
| Source: Mordor Intelligence | |||
Les coûts en capital élevés et les contraintes de compétences ralentissent les mises à niveau
Les centres de tournage multi-axes avancés capables de répondre aux exigences de tolérance des VE coûtent entre 800 000 CNY et plus de 5 millions CNY (112 000 USD et 700 000 USD). Les producteurs de composants de plus petite taille peuvent faire face à des périodes de retour sur investissement de plusieurs années, notamment lorsque leurs commandes évoluent avec les transitions de modèles de véhicules ou lorsque leurs volumes de production ne sont pas encore suffisants pour maintenir une nouvelle cellule pleinement utilisée. Le financement dépend souvent de garanties sur actifs réels, ce qui peut désavantager les entreprises d'usinage de précision disposant d'actifs fixes limités et réduire les options disponibles pour les entreprises souhaitant financer des gains de productivité axés sur la technologie. La conversion requise depuis les lignes axées sur les moteurs à combustion interne comprend également les dispositifs de maintien des pièces, les outils de coupe adaptés à l'aluminium, les programmes révisés, les méthodes d'inspection et la formation des employés pour différentes pièces et matériaux. Ces changements peuvent ajouter 15 % à 20 % au coût d'acquisition effectif au-delà du prix de la machine et peuvent allonger le délai avant qu'un fournisseur obtienne une production stable. La pénurie de programmeurs CNC expérimentés et de techniciens en précision limite davantage la vitesse à laquelle les fournisseurs peuvent mettre en production stable de nouvelles capacités, vérifier les aptitudes et répondre aux changements de calendrier des clients.
La dépendance aux commandes importées et la concurrence par les prix contraignent les rendements
Les fabricants chinois ont élargi leurs capacités CNC nationales pour les applications de gamme intermédiaire, mais l'usinage de VE haut de gamme reste fortement tributaire des systèmes de commande étrangers et des composants associés. La Commission d'examen économique et de sécurité États-Unis-Chine a signalé que les entreprises CNC chinoises restaient dépendantes des composants étrangers, du matériel d'exploitation et des logiciels. Cette dépendance expose le marché des centres de tournage CNC pour véhicules électriques en Chine à des risques liés à la chaîne d'approvisionnement et à l'accès aux technologies dans les configurations avancées, notamment lorsque les performances des commandes affectent directement la répétabilité. Elle rend également plus difficile pour les producteurs nationaux de rivaliser avec les systèmes étrangers dans les travaux multi-axes simultanés exigeants, malgré les progrès continus des systèmes locaux. Parallèlement, la concurrence des équipements à bas coût réduit les marges dans le segment horizontal de gamme intermédiaire et rend plus difficile le recouvrement des coûts de développement. Les fournisseurs doivent équilibrer la discipline tarifaire avec l'investissement dans le service, l'automatisation, les améliorations de précision et le support technique dont les clients ont besoin après l'installation.
*Nos prévisions considèrent les impacts des moteurs et des contraintes comme directionnels et non additifs. Les prévisions d'impact reflètent la croissance de référence, les effets de composition et les interactions entre variables.
Analyse des segments
Par type de machine : l'échelle horizontale répond à la demande multifonctions
Les centres de tournage CNC horizontaux représentaient 35 % du chiffre d'affaires 2025. Ils sont largement utilisés pour les pièces en barre et les familles d'arbres, notamment les arbres de rotors, les broches de moteurs et les boîtiers de différentiels. Leur aptitude à la production en cycle continu et aux changements de réglage limités a soutenu leur adoption dans les lignes d'usinage des équipementiers et des fournisseurs de rang 1. La base installée crée également une demande de remplacement et de mise à niveau à mesure que les usines révisent l'outillage, les commandes et les capacités. Les centres de tournage CNC verticaux sont bien adaptés aux pièces de plus grand diamètre et de faible hauteur, telles que les bagues de roulements, les flasques de moteurs et les rotors de freins. Ils restent pertinents lorsque l'évacuation des copeaux ou la manutention des pièces rend une disposition horizontale moins adaptée.
Les centres de tournage-fraisage multifonctions devraient croître à un CAGR de 16,1 % de 2026 à 2031. L'équipement combine le tournage, le fraisage, le perçage et le filetage en une seule mise en place pour les composants complexes d'essieux électriques. Cela réduit le temps de transfert entre les machines et peut simplifier la production de pièces multi-faces. EMAG a présenté le MSC 5 DUO à l'EMO 2025, un système de tournage compact à double broche automatisé pour les composants automobiles. Okuma a lancé le MULTUS U1000 et le MULTUS U2000 en 2026, avec un usinage simultané à 5 axes et une empreinte de 8,2 m². Le secteur des centres de tournage CNC pour véhicules électriques en Chine évolue vers ces systèmes, dans lesquels les usines privilégient l'utilisation de l'espace, l'efficacité de la main-d'œuvre et la consolidation des processus.


Par application de composants : les arbres de moteurs ancrent le volume tandis que l'usinage de batteries s'accélère
Les composants de moteurs électriques représentaient 34,1 % du chiffre d'affaires 2025. Chaque véhicule électrique à batterie nécessite au moins 1 moteur de traction, tandis que certains modèles haute performance en utilisent 2 ou 4. L'usinage des arbres et des boîtiers de moteurs est au cœur de chaque configuration de groupe motopropulseur. L'usinage des arbres de rotors est l'une des applications les plus exigeantes car il nécessite un contrôle précis du faux-rond et de l'équilibrage dynamique. Les boîtiers d'essieux électriques intégrés ajoutent une demande d'usinage complexe car ils combinent les fonctions de moteur, de boîte de vitesses et d'onduleur. Ces pièces soutiennent l'utilisation de machines capables d'effectuer plusieurs opérations tout en maintenant un positionnement cohérent des pièces.
Les composants de systèmes de batteries devraient croître à un CAGR de 14,6 % jusqu'en 2031. La capacité de fabrication de batteries installée en Chine a dépassé 800 GWh en 2025, soutenant les investissements en aval dans la production de cellules, de modules et de packs. L'usinage des plateaux de batteries nécessite un traitement contrôlé à paroi mince et une géométrie stable pour éviter la distorsion. Ces besoins créent une demande de centres de tournage thermiquement stables avec compensation active. Le marché des centres de tournage CNC pour véhicules électriques en Chine peut également bénéficier de l'évolution vers des composants de boîtiers de cellules à plus haute précision. Les fournisseurs d'équipements capables d'aider les clients à gérer l'usinage de l'aluminium, l'inspection et la répétabilité sont mieux placés pour répondre à cette application.
Par utilisateur final : les programmes OEM ancrent la demande et les fournisseurs de rang 2 connaissent la croissance la plus rapide
Les usines de fabrication OEM de VE représentaient 47 % de la taille du marché des centres de tournage CNC pour véhicules électriques en Chine en 2025. Les usines de VE construites sur de nouveaux sites procèdent souvent à l'achat de cellules de tournage automatisées dans le cadre de contrats d'ingénierie plus larges. Les principaux hubs de capacité à Shenzhen, Shanghai, Hefei, Wuhan et Xi'an créent donc des événements d'achat concentrés. Les fournisseurs automobiles de rang 1 constituent le prochain groupe d'acheteurs majeurs car ils usinent des ensembles d'essieux électriques et des boîtiers de moteurs intégrés. Leurs exigences de qualité automobile encouragent l'investissement dans des équipements thermiquement stables et de haute précision. Le volume des programmes OEM peut rendre la demande annuelle d'équipements irrégulière, mais il offre de grandes opportunités aux fournisseurs établis.
Les fabricants de composants de rang 2 devraient se développer à un CAGR de 14,3 % jusqu'en 2031. Ces fournisseurs produisent des composants spécialisés tels que des boîtiers de connecteurs, des manchons de roulements, des supports de capteurs et des sous-composants de moteurs. Leur croissance étend la demande d'usinage liée aux VE au-delà des plus grandes usines intégrées. Shenyang Machine Tool a livré sa 1 000e ligne de production combinée à Suzhou Lvkong Transmission Technology en juillet 2026, démontrant une approche d'automatisation flexible pour les composants d'entraînement électrique[3]Source : General Technology Group Shenyang Machine Tool, « 1 000e ligne de production combinée livrée à Suzhou Lvkong Transmission Technology », Sina Finance, finance.sina.com.cn.. Les fabricants sous contrat de précision ont également besoin d'une capacité multi-axes pour servir les programmes nationaux et les chaînes d'approvisionnement orientées à l'exportation. Le secteur des centres de tournage CNC pour véhicules électriques en Chine a l'opportunité de proposer des conceptions de cellules évolutives aux acheteurs qui ne peuvent pas déployer de grands systèmes de production de type OEM.
Analyse géographique
Le delta du fleuve Yangtze est la zone de demande la plus concentrée pour le marché des centres de tournage CNC pour véhicules électriques en Chine en 2026. Le Jiangsu, le Zhejiang et Shanghai combinent d'importants clusters d'équipementiers et de fournisseurs de rang 1 de VE avec des réseaux d'usinage de précision établis. La région soutient la demande d'équipements provenant à la fois de nouvelles installations de composants et de mises à niveau chez les fournisseurs existants. Les fabricants de ce corridor sont de plus en plus en concurrence sur la qualité et les capacités aux normes internationales plutôt que uniquement sur le prix. Le marché des centres de tournage CNC pour véhicules électriques en Chine bénéficie des courtes distances entre les usines de véhicules, les producteurs de composants, les fournisseurs d'équipements et les prestataires de services d'ingénierie dans ce cluster. L'investissement dans les structures légères, les pièces de direction et les composants de châssis de VE soutient les besoins d'usinage connexes.
Le delta de la rivière des Perles est la zone régionale à la croissance la plus rapide pour les équipements d'usinage de précision de VE en 2026. Shenzhen, Guangzhou et Dongguan bénéficient de la présence de BYD et d'un large écosystème de fournisseurs d'électronique et d'électronique de puissance. Les programmes OEM nationaux et la fabrication sous contrat orientée à l'exportation soutiennent la demande régionale. Les fabricants ajoutent des capacités d'usinage avancées pour répondre à la demande de boîtiers de batteries et d'autres composants de précision ; la capacité logistique et la base dense de fournisseurs de la région soutiennent une mise en service rapide des équipements et la livraison des composants.
Le nord-est de la Chine, centré sur Shenyang, reste important en tant que base de production de machines-outils et source de solutions d'usinage intégrées pour le marché des centres de tournage CNC pour véhicules électriques en Chine. La capacité de précision inférieure à 0,01 mm de Shenyang Machine Tool et son jalon de 1 000 lignes de production montrent l'accent mis par la région sur les équipements à plus haute valeur ajoutée, l'automatisation et la capacité à relier plusieurs machines en un seul flux de production contrôlé. La région bénéficie également d'une expertise manufacturière de longue date, qui peut soutenir l'adaptation des machines-outils aux nouveaux composants d'entraînement électrique à mesure que les fournisseurs s'éloignent des travaux de groupe motopropulseur conventionnel. Chongqing, le Sichuan et le Hubei émergent comme la prochaine phase d'expansion de la fabrication de VE, où des coûts fonciers et de main-d'œuvre plus bas, des incitations provinciales et de nouveaux investissements dans les composants peuvent soutenir la capacité d'usinage locale. Cette dispersion géographique crée une exigence plus large de service et de support applicatif pour les fournisseurs d'équipements, car les clients en dehors des clusters côtiers ont besoin de mise en service, de maintenance, de conseils sur les processus et d'un accès rapide aux pièces de rechange lorsqu'ils construisent de nouvelles lignes de production de précision.
Paysage concurrentiel
Le marché des centres de tournage CNC pour véhicules électriques en Chine est modérément consolidé. DMG MORI, Mazak, Okuma, EMAG et DN Solutions sont des fournisseurs établis dans les équipements à haute valeur ajoutée utilisés par les usines OEM et les fournisseurs de rang 1. Shenyang Machine Tool, Haitian Precision et Qinchuan Machine Tool élargissent leur présence sur le marché national dans les segments de gamme intermédiaire et à spécifications plus élevées. Les fournisseurs étrangers restent importants lorsque les acheteurs exigent des commandes avancées, des capacités d'usinage avancées et des processus de validation établis. Les fournisseurs nationaux se distinguent par le coût total de possession, le support local et une adaptation plus rapide aux exigences des clients. Le marché des centres de tournage CNC pour véhicules électriques en Chine ne dispose d'aucune part combinée divulguée pour les principaux fournisseurs, de sorte qu'une conclusion sur la concentration ne peut pas être fondée sur une part vérifiée des principaux acteurs.
L'intégration de la production numérique devient un facteur concurrentiel important sur le marché des centres de tournage CNC pour véhicules électriques en Chine. DMG MORI a créé le Centre de recherche sur la transformation de l'usinage avec l'Université de Tokyo en avril 2026 pour poursuivre l'efficacité de fabrication, les économies d'énergie et la substitution de la main-d'œuvre[4]Source : DMG MORI Co., Ltd., « DMG MORI et l'Université de Tokyo créent le Centre de recherche sur la transformation de l'usinage pour promouvoir l'innovation et la durabilité grâce à MX », DMG MORI, dmgmori.co.jp.. L'initiative soutient l'orientation plus large de l'entreprise vers l'automatisation et les capacités de fabrication numérique. Le MULTUS U1000 et le U2000 d'Okuma offrent des options multifonctions compactes avec une conception prévue pour un placement rapproché des robots. Le MSC 5 DUO d'EMAG propose une configuration compacte à double broche pour la production automatisée de composants automobiles. Ces stratégies produits répondent aux contraintes d'espace en usine, d'automatisation et de main-d'œuvre sans dissocier la sélection des machines de la conception globale des cellules.
Les fournisseurs nationaux ont une ouverture pratique dans les achats de rang 2, où les périodes de retour sur investissement et l'accès au service influencent souvent les décisions d'équipement. Le marché des centres de tournage CNC pour véhicules électriques en Chine devrait également favoriser les fournisseurs qui proposent des cellules pré-conçues pour les applications récurrentes de composants VE. De telles offres peuvent réduire le travail d'intégration pour les acheteurs et clarifier les attentes de performance avant l'installation. Haitian Precision a lancé 3 centres d'usinage à cinq axes au CCMT 2026 pour les pièces complexes, la production en volume et le traitement de surfaces courbes de précision. Le centre de tournage NLX 2500|1250 2e génération 2025 de DMG MORI répond aux applications de moteurs VE et de transmission avec une capacité à double broche et à outil entraîné. La concurrence restera centrée sur la précision des machines, la disponibilité à l'automatisation, le service sur le cycle de vie et la capacité à répondre aux exigences de plus en plus exigeantes des composants VE.
Leaders du secteur des centres de tournage CNC pour véhicules électriques en Chine
DMG MORI Co., Ltd.
Yamazaki Mazak Corporation
Okuma Corporation
DN Solutions
EMAG GmbH & Co. KG
- *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier

Développements récents du secteur
- Avril 2026 : DMG MORI et l'Université de Tokyo ont officiellement créé le Centre de recherche sur la transformation de l'usinage (Centre MX) le 1er avril 2026, au sein de l'École supérieure d'ingénierie de l'Université de Tokyo, dédié à l'amélioration de l'efficacité, aux économies d'énergie et à la substitution de la main-d'œuvre dans la fabrication, avec les secteurs des VE, de l'aérospatiale et des semi-conducteurs identifiés comme domaines d'application prioritaires dans l'horizon de recherche 2050.
- Avril 2026 : Haitian Precision a lancé 3 nouveaux centres d'usinage à cinq axes au CCMT 2026, chacun répondant à des scénarios distincts : pièces complexes de taille moyenne à grande, production en masse à haute efficacité et traitement de grandes surfaces courbes de haute précision, ciblant les clients de la fabrication de groupes motopropulseurs de VE et de l'automobile avancée.
- Avril 2026 : Okuma a lancé les machines multifonctions compactes MULTUS U1000 et MULTUS U2000, offrant un usinage simultané à 5 axes dans une empreinte de 8,2 mètres carrés, un magasin standard de 80 outils pouvant être mis à niveau à 180 outils et une conception à façade plate optimisée pour le placement rapproché des robots, ciblant les environnements de production de composants VE à haute diversité.
- Septembre 2025 : DMG MORI a lancé le centre de tournage NLX 2500|1250 2e génération à l'EMO Hanovre 2025, ciblant explicitement les applications VE, aérospatiales et semi-conductrices, avec des broches gauche et droite, un tourteau à outils entraînés, un axe Y étendu de ±60 mm et une capacité de pièces jusqu'à 1 258 mm de longueur, directement adapté à la production d'arbres longs pour moteurs VE et transmissions.


Périmètre du rapport sur le marché des centres de tournage CNC pour véhicules électriques en Chine
Le rapport sur les centres de tournage CNC pour véhicules électriques en Chine est segmenté par type de machine (centres de tournage CNC horizontaux et plus), par niveau d'automatisation (centres de tournage CNC autonomes et plus), par application de composants (arbres de moteurs électriques et plus), par utilisateur final (usines de fabrication OEM de VE et plus), par type de VE (véhicules électriques à batterie (BEV) et plus). Les prévisions du marché sont fournies en termes de valeur (USD) et de volume (unités).
| Centres de tournage CNC horizontaux |
| Centres de tournage CNC verticaux |
| Centres de tournage-fraisage multifonctions |
| Centres de tournage CNC de type suisse |
| Autres |
| Composants de moteurs électriques |
| Essieux électriques et composants de transmission |
| Composants de systèmes de batteries |
| Autres |
| Usines de fabrication OEM de VE |
| Fournisseurs automobiles de rang 1 |
| Fabricants de composants de rang 2 |
| Fabricants sous contrat de précision |
| Par type de machine | Centres de tournage CNC horizontaux |
| Centres de tournage CNC verticaux | |
| Centres de tournage-fraisage multifonctions | |
| Centres de tournage CNC de type suisse | |
| Autres | |
| Par application de composants | Composants de moteurs électriques |
| Essieux électriques et composants de transmission | |
| Composants de systèmes de batteries | |
| Autres | |
| Par utilisateur final | Usines de fabrication OEM de VE |
| Fournisseurs automobiles de rang 1 | |
| Fabricants de composants de rang 2 | |
| Fabricants sous contrat de précision |


Questions clés auxquelles répond le rapport
Quelles sont les perspectives de croissance attendues pour les centres de tournage CNC de VE en Chine jusqu'en 2031 ?
Le secteur devrait passer de 478 millions USD en 2026 à 873 millions USD d'ici 2031, à un CAGR de 12,8 %, soutenu par l'expansion continue de la fabrication de transmissions et de batteries pour VE.
Pourquoi les programmes de véhicules électriques à batterie créent-ils plus de demande d'usinage que les anciennes lignes de groupe motopropulseur ?
Les plateformes BEV reposent fortement sur des arbres de moteurs de précision, des composants de rotors et des pièces d'essieux électriques, qui nécessitent des tolérances plus strictes et un contrôle de processus plus stable que de nombreuses lignes d'usinage de moteurs à combustion interne existantes.
Quel type de machine est en tête de la demande actuelle dans le domaine des centres de tournage VE en Chine ?
Les centres de tournage CNC horizontaux ont dominé avec une part de 35,0 % en 2025, car ils répondent aux exigences d'usinage d'arbres en grande série et de chargement automatisé dans les grands programmes de fournisseurs.
Qu'est-ce qui limite l'adoption plus large des centres de tournage CNC avancés ?
Les coûts en capital, la disponibilité de programmeurs qualifiés, la dépendance aux commandes importées et la pression des équipements à moindre coût ralentissent les mises à niveau. Les fournisseurs de plus petite taille engagent également des coûts supplémentaires pour les dispositifs de maintien des pièces, les outils de coupe, les modifications de programmation, les tests et le temps nécessaire pour établir un processus reproductible. Ces contraintes sont les plus significatives lorsque le financement est limité et qu'un acheteur dispose de peu de marge pour des essais de production prolongés, des approbations clients retardées ou des ajustements aux calendriers de production.
Quels utilisateurs finaux dépensent le plus en capacité de tournage CNC pour la production de VE ?
Les usines de fabrication OEM de VE représentaient 47,0 % de la demande en 2025, tandis que les fabricants de composants de rang 2 devraient afficher la croissance la plus rapide à mesure que les normes de qualification des fournisseurs se resserrent.
Quelle est la principale ligne de partage concurrentielle entre les fournisseurs de systèmes de tournage CNC axés sur les VE en Chine ?
Les marques mondiales restent plus fortes dans les applications multi-axes premium et de cellules intégrées, tandis que les fabricants nationaux gagnent du terrain dans le tournage horizontal de gamme intermédiaire et les solutions automatisées à moindre coût.
Dernière mise à jour de la page le:



