
Marktgröße und Marktanteil der CNC-Drehzentren für Elektrofahrzeuge in China
Marktübersicht
| Studienzeitraum | 2020 - 2031 |
|---|---|
| Prognosedatenzeitraum | 2026 - 2031 |
| Marktgröße im Basisjahr (2025) | 417 Millionen US-Dollar |
| Marktgröße (2026) | 478 Millionen US-Dollar |
| Marktgröße (2031) | 873 Millionen US-Dollar |
| Growth Rate (2026 - 2031) | 12.80 % |
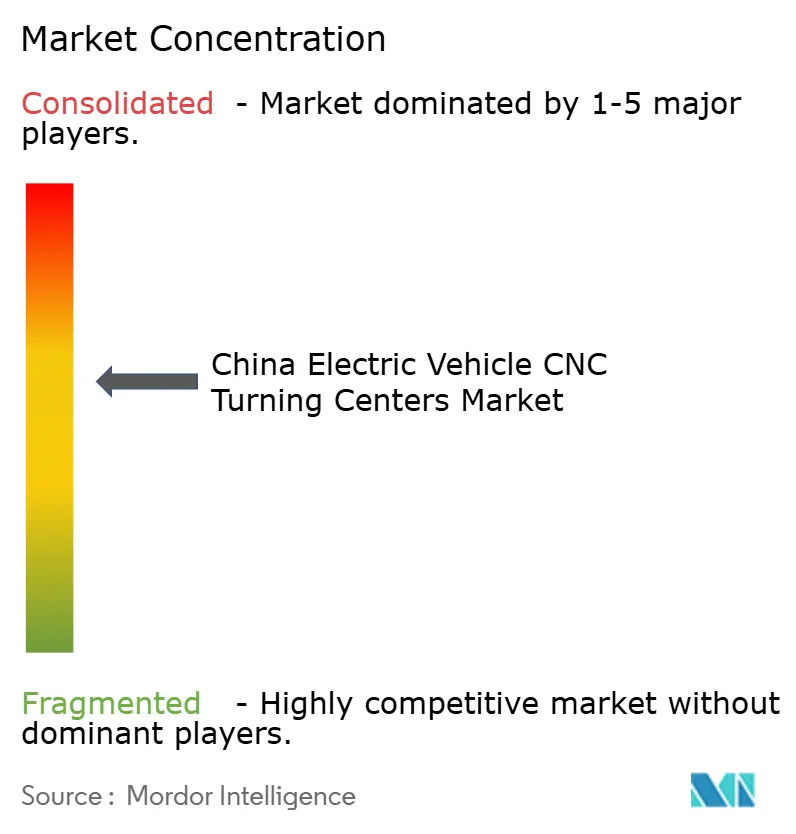
| Marktkonzentration | Mittel |
Hauptakteure *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. | |
Marktanalyse für CNC-Drehzentren für Elektrofahrzeuge in China von Mordor Intelligence
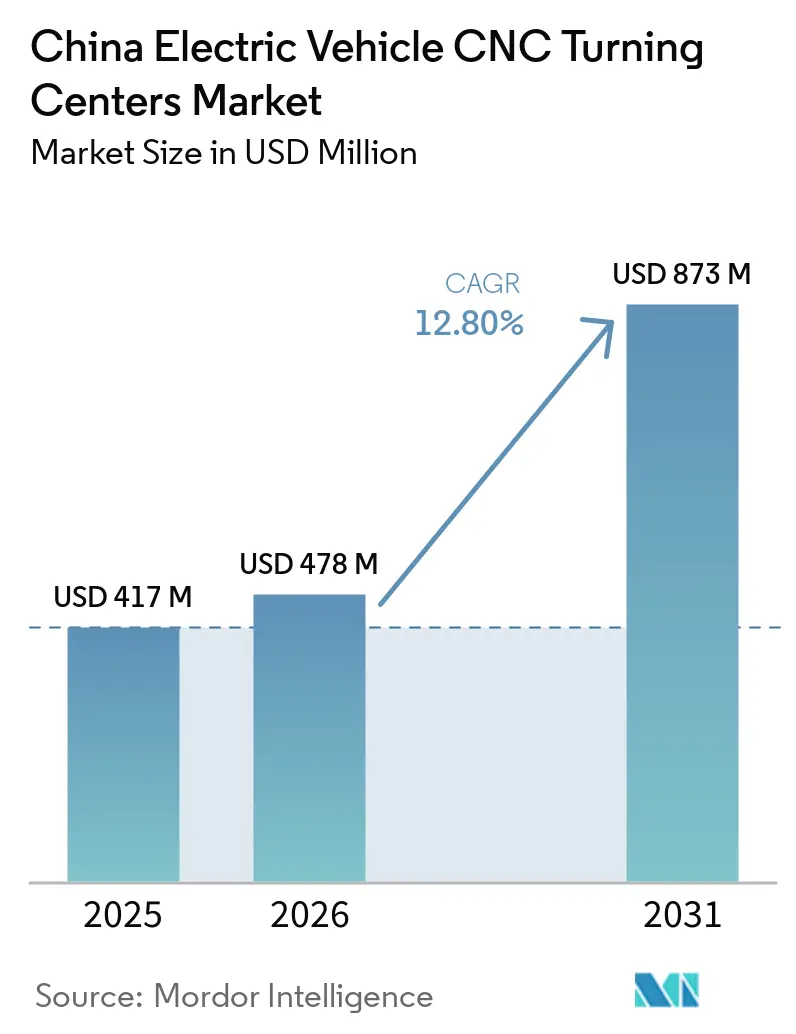
Die Marktgröße der CNC-Drehzentren für Elektrofahrzeuge in China soll von 417 Millionen USD im Jahr 2025 auf 478 Millionen USD im Jahr 2026 wachsen und bis 2031 bei einem CAGR von 12,80 % über 2026–2031 einen Wert von 873 Millionen USD erreichen.
Chinas wachsende NEV-Produktionsbasis unterstützt Kapitalausgaben für Präzisionsbearbeitungsanlagen in Fahrzeug- und Komponentenwerken, insbesondere für Motor-, E-Achsen- und batteriebezogene Teile, die die Fahrzeugleistung bestimmen. Dieser Effekt erstreckt sich von den größten Montagewerken bis hin zu spezialisierten Bearbeitungsunternehmen, die Wellen, Gehäuse, lagerungsbezogene Teile und kleinere Elektronikgehäuse liefern. Fahrzeugexporte erhöhen auch den Bedarf an konsistenter Maßkontrolle bei Komponenten, die für Auslandsprogramme geliefert werden, wo Hersteller wiederholbare Qualität nachweisen müssen. Die inländische Werkzeugmaschinenpolitik und lokale Beschaffungspräferenzen unterstützen Anlagenlieferanten, die in der Lage sind, höhere Genauigkeitsanforderungen zu erfüllen und schnell auf lokale Kunden zu reagieren. Automatisierung verändert Kaufentscheidungen, da OEMs Maschinen zunehmend als Teil einer integrierten Produktionszelle bewerten, die Materialhandhabung, Inspektion und Softwareverbindungen umfasst. Hohe Anlagenkosten, Fachkräftemangel und die Abhängigkeit von importierten Hochleistungssteuerungen begrenzen das Tempo, mit dem kleinere Zulieferer aufrüsten können.
Wichtigste Erkenntnisse des Berichts
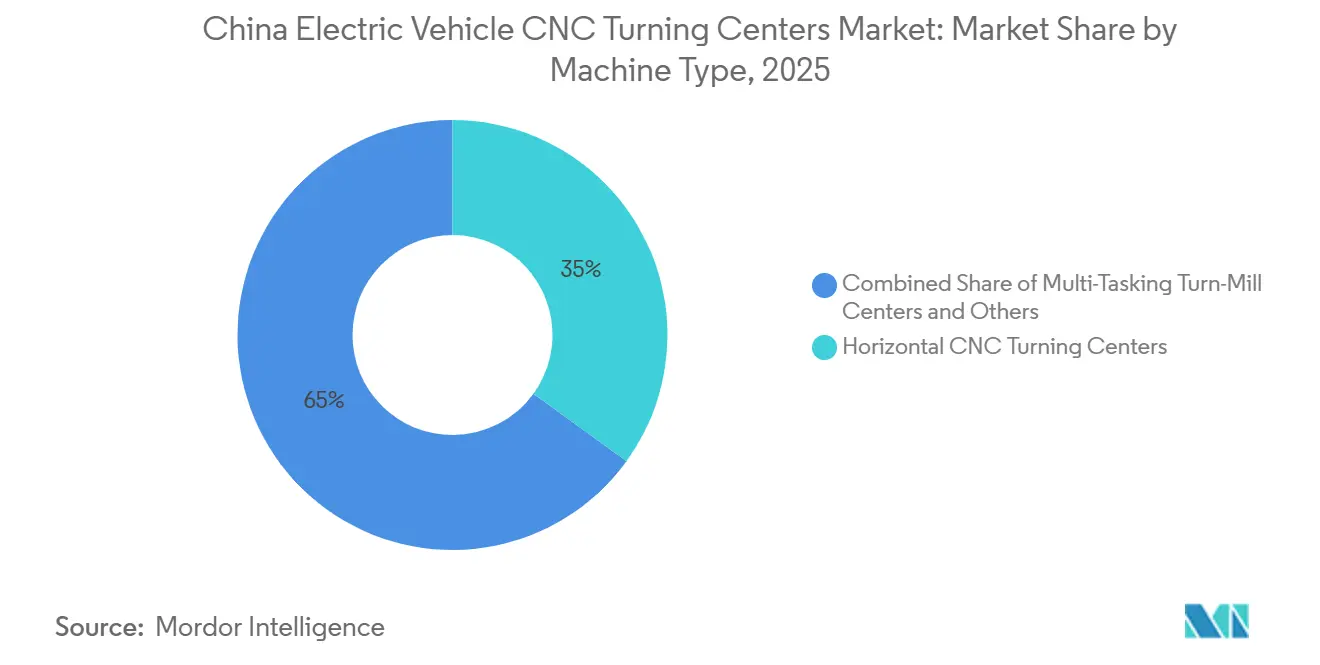
- Nach Maschinentyp entfielen horizontale CNC-Drehzentren im Jahr 2025 auf 35 % des Marktanteils der CNC-Drehzentren für Elektrofahrzeuge in China, während Multitasking-Dreh-Fräszentren den höchsten prognostizierten CAGR von 16,1 % bis 2031 verzeichneten.
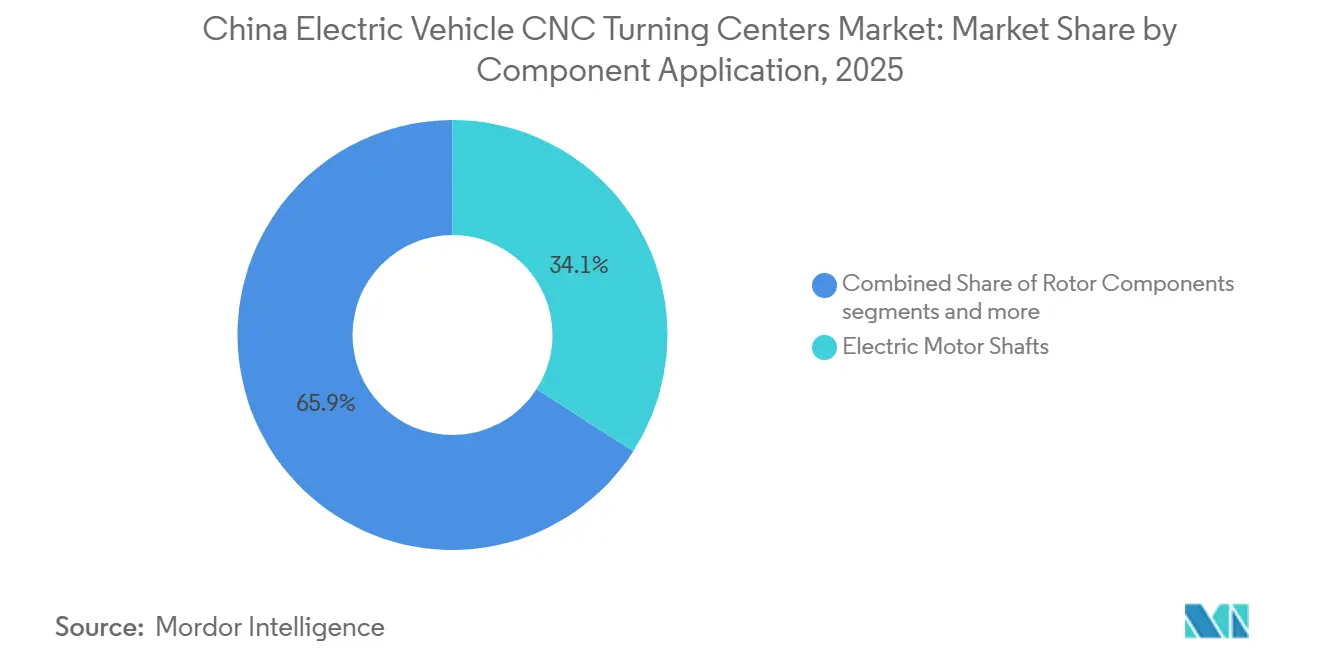
- Nach Komponentenanwendung entfielen Elektromotorkomponenten im Jahr 2025 auf 34,1 % des Umsatzes, während Batteriesystemkomponenten bis 2031 voraussichtlich mit einem CAGR von 14,6 % wachsen werden.
- Nach Endnutzer entfielen EV-OEM-Fertigungswerke im Jahr 2025 auf 47 % der Marktgröße der CNC-Drehzentren für Elektrofahrzeuge in China, während Tier-2-Komponentenhersteller den höchsten prognostizierten CAGR von 14,3 % bis 2031 verzeichneten.
Hinweis: Die Marktgröße und Prognosezahlen in diesem Bericht werden mithilfe des proprietären Schätzungsrahmens von Mordor Intelligence erstellt und mit den neuesten verfügbaren Daten und Erkenntnissen vom Januar 2026 aktualisiert.
Markttrends und Erkenntnisse für CNC-Drehzentren für Elektrofahrzeuge in China
Analyse der Treiberwirkung*
| Treiber | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Beschleunigung der EV-Produktion und Nachfrage nach Präzisionsbearbeitung | +4.2% | National, mit der größten Konzentration in den Fertigungsclustern des Jangtse-Flussdeltas und des Perlflussdelta | Kurzfristig (≤ 2 Jahre) |
| Lokalisierte EV-Komponentenproduktion und CNC-Investitionen | +2.8% | National, mit Prioritätszonen in Jiangsu, Zhejiang, Guangdong und Chongqing | Mittelfristig (2–4 Jahre) |
| Hochpräzisionsanforderungen für E-Achsen, Motoren und Batterien | +1.8% | Globaler Nachfragesog, konzentriert in den exportorientierten Fertigungskorridoren Ostchinas | Mittelfristig (2–4 Jahre) |
| Intelligente Fabriken, Automatisierung und Mehrachseneinsatz | +1.5% | National, mit frühen Gewinnen in Shenzhen, Shanghai, Hefei und Xi'an | Langfristig (≥ 4 Jahre) |
| Inländische Werkzeugmaschinenkapazität und industriepolitische Unterstützung | +1.2% | National, ausgerichtet am MIIT-Aktionsplan 2026–2030 und spezialisierten KMU-Rahmenprogrammen | Langfristig (≥ 4 Jahre) |
| Mehrachsiges Drehen für höhere Fertigungsproduktivität | +0.8% | National, mit stärkerer Akzeptanz in Tier-1-Zuliefererclustern in der Nähe von EV-OEM-Hubs | Mittelfristig (2–4 Jahre) |
| Quelle: Mordor Intelligence | |||
Beschleunigte Elektrofahrzeugproduktion erweitert die Nachfrage nach Präzisionsbearbeitung
China produzierte 2025 16,63 Millionen NEVs, ein Anstieg von 29 % gegenüber 2024, und die NEV-Verkäufe sollen 2026 19 Millionen Einheiten erreichen. Die NEV-Produktion belief sich im ersten Halbjahr 2026 auf 7,43 Millionen Einheiten, während die Durchdringungsrate im Juni 58,5 % der Neuwagenkäufe erreichte[1]Quelle: China Association of Automobile Manufacturers, „Chinas Produktion und Verkauf von Fahrzeugen mit neuer Energie überschreiten im ersten Halbjahr jeweils 7 Millionen”, Xinhua News Agency, english.news.cn.. Dieses Volumen schafft eine anhaltende Nachfrage nach Motorwellen, Rotorgehäusen, E-Achsengehäusen und Batterietragstrukturen, die Dreh- und verwandte Präzisionsbearbeitung erfordern, wobei jedes zusätzliche Produktionsprogramm auf mehrere Komponentenlieferanten zurückgreift. Die Nachfrage beschränkt sich nicht auf die Endmontage, da Komponentenhersteller Kapazitäten aufbauen müssen, bevor Fahrzeugwerke ihre Produktionshochläufe abschließen können. Der Markt für CNC-Drehzentren für Elektrofahrzeuge in China profitiert, wenn OEMs Fahrzeugarchitekturen häufiger erneuern, da Zulieferer Werkzeuge, Programmierung und Produktionskapazität anpassen müssen, während sie eine stabile Produktion aufrechterhalten. Die Beschaffung ist zunehmend an umfassendere Werksengineering-Programme gebunden, anstatt als isolierter Maschinenkauf abgewickelt zu werden, wodurch die Maschinenauswahl näher an Liniendesign und Automatisierungsplanung heranrückt. Diese Praxis begünstigt Lieferanten, die Spezifikation, Inbetriebnahme, Prozessvalidierung, Bedienerschulung und Produktionshochlauf über mehrere Bearbeitungszellen hinweg unterstützen können.
Lokalisierung der EV-Komponentenfertigung stärkt CNC-Maschineninvestitionen
Die lokalisierte Produktion von E-Motor-Baugruppen, integrierten E-Achsen und Batteriemanagementgehäusen schafft sowohl Neubau- als auch Nachrüstungsbedarf für Bearbeitungsanlagen. Der MIIT-Werkzeugmaschinenentwicklungsplan 2026–2030 setzte ein Ziel von mehr als 75 % Eigenversorgung bei wichtigen Funktionskomponenten bis 2027 und etablierte Unterstützung für gemeinsame Forschung und Entwicklung. Die politische Ausrichtung stärkt die Position chinesischer Anlagenlieferanten, die in der Lage sind, mittlere und höhere Spezifikationsanwendungen zu bedienen, insbesondere wenn ihre Serviceteams eng mit Komponentenherstellern zusammenarbeiten können. Sie legt auch größeren Wert auf Lieferanten, die eine Maschinenkonfiguration auf eine bestimmte Teilefamilie zuschneiden können, anstatt nur Standardanlagen bereitzustellen. Lokale Beschaffungsanforderungen können auch die Anlagenauswahl beeinflussen, da Lieferanten einen bevorzugten Status in OEM-Lieferketten anstreben und die Ausrichtung auf Lokalisierungsziele nachweisen müssen. Der Markt für CNC-Drehzentren für Elektrofahrzeuge in China hat daher Raum für inländische Hersteller, die akzeptable Genauigkeit mit reaktionsschnellem lokalem Service, Anwendungsberatung und Ersatzteilverfügbarkeit verbinden. Dieses Umfeld eliminiert nicht die Nachfrage nach ausländischen Anlagen, insbesondere dort, wo komplexe Bearbeitung, Steuerungsleistung oder Validierungsanforderungen hoch bleiben und Käufer etablierte globale Produktionsstandards haben.
Hochpräzisionsanforderungen für E-Achsen, Motorwellen und Batteriekomponenten
EV-Antriebsstrangteile erfordern eine engere Kontrolle von Geometrie und Oberflächenqualität als viele konventionelle Antriebsstrangkomponenten. Der Rotorwellenschlag kann innerhalb von 3 Mikrometern gehalten werden, während E-Achsen-Abtriebswellen-Lagerzapfen eine Zylinderform unter 5 Mikrometern erfordern können. Diese Anforderungen unterstützen den Einsatz automatisierter Drehanlagen mit Prozessmessung, zuverlässigem Thermoverhalten und stabiler Teilehandhabung bei langen Produktionsläufen. Elektromotoren können in Hochleistungskonfigurationen mit Drehzahlen über 20.000 U/min betrieben werden, was die Bedeutung von Wellengeometrie, Ermüdungsleistung und zuverlässiger Oberflächenbearbeitung unterstreicht. Batterietablett- und Zellengehäusearbeiten erfordern Dünnwandbearbeitung mit Wandstärken von 1,5 mm und einer Ebenheit von 0,02 mm, was die Verformungskontrolle wichtig macht. Der Markt für CNC-Drehzentren für Elektrofahrzeuge in China verlagert sich daher hin zu Anlagen, die Fähigkeiten dokumentieren, Qualitätsmanagementsanforderungen der Automobilindustrie unterstützen und die Präzision über wiederholte Zyklen hinweg aufrechterhalten können.
Intelligente Fabriken und Automatisierung gestalten die Anlagenauswahl neu
Automobilwerke fügen Roboter, Bildverarbeitungssysteme und automatisierte Maschinenzellen als Teil ihrer EV-Fertigungsprogramme hinzu. Changangs intelligente EV-Fabrik für den Avatr 07 setzt auf seinem automatisierten Montageband fast 1.000 Roboter ein, darunter einen großflächigen Einsatz von HCNC-Robotern[2]Quelle: Huazhong Numerical Control, „HCNC-Roboter treiben Changangs intelligente Fabrik an”, Huazhong CNC, en.huazhongcnc.com.. Drehzentren werden daher häufiger mit Handhabungssystemen, Zellensteuerungen, Inspektionsverbindungen und Servicevereinbarungen erworben, die eine nachhaltige Verfügbarkeit unterstützen. Integrierte Zellen können den Wert jedes Projekts steigern, während Systemkompatibilität, Programmierdisziplin und Wartungsplanung für Käufer wichtiger werden. Sobald eine Maschinenschnittstelle in die digitale Produktionsarchitektur einer Fabrik eingebettet ist, kann ein Lieferantenwechsel ein umfassenderes Zellenneuentwurf und erneute Prozesstests erfordern. Der Markt für CNC-Drehzentren für Elektrofahrzeuge in China belohnt daher Anbieter, die zuverlässige Automatisierungsschnittstellen, praktischen Lebenszyklusservice und die Fähigkeit bieten, mit dem Produktionsingenieurteam eines OEM zusammenzuarbeiten.
Analyse der Hemmnisse*
| Hemmnis | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Hohe Kapitalinvestitionen für fortschrittliche Drehzentren | -1.8% | National, am stärksten ausgeprägt bei Tier-2-Komponentenherstellern mit begrenzter Anlagenfinanzierung | Mittelfristig (2–4 Jahre) |
| Abhängigkeit von importierten Hochleistungssteuerungen und Kernkomponenten | -1.5% | National, mit Konzentrationsrisiko in der exportorientierten Präzisionsfertigung im Osten | Langfristig (≥ 4 Jahre) |
| Mangel an qualifizierten CNC-Programmierern und Präzisionstechnikern | -0.9% | National, am stärksten in Binnenprovinzen, die in die EV-bezogene Präzisionsfertigung eintreten | Mittelfristig (2–4 Jahre) |
| Wettbewerb durch Niedrigpreisanlagen und Margendruck | -0.7% | National, mit dem stärksten Druck im mittleren Segment horizontaler Drehzentren | Kurzfristig (≤ 2 Jahre) |
| Quelle: Mordor Intelligence | |||
Hohe Kapitalkosten und Qualifikationsengpässe verlangsamen Aufrüstungen
Fortschrittliche Mehrachsen-Drehzentren, die EV-Toleranzanforderungen erfüllen können, kosten zwischen 800.000 CNY und mehr als 5 Millionen CNY (112.000 USD und 700.000 USD). Kleinere Komponentenhersteller können mit mehrjährigen Amortisationszeiten konfrontiert sein, insbesondere wenn sich ihre Aufträge mit Fahrzeugmodellwechseln ändern oder wenn ihre Produktionsvolumina noch nicht ausreichen, um eine neue Zelle vollständig auszulasten. Die Finanzierung hängt häufig von Sachsicherheiten ab, was Präzisionsbearbeitungsunternehmen mit begrenztem Anlagevermögen benachteiligen und die Optionen für Unternehmen einschränken kann, die technologiegetriebene Produktivitätssteigerungen finanzieren möchten. Die erforderliche Umstellung von ICE-fokussierten Linien umfasst auch Werkstückspannung, aluminiumgeeignete Schneidwerkzeuge, überarbeitete Programme, Inspektionsmethoden und Mitarbeiterschulungen für andere Teile und Materialien. Diese Änderungen können 15 % bis 20 % zu den effektiven Anschaffungskosten über den Maschinenpreis hinaus hinzufügen und die Zeit verlängern, bevor ein Lieferant eine stabile Produktion erreicht. Ein Mangel an erfahrenen CNC-Programmierern und Präzisionstechnikern begrenzt zusätzlich die Geschwindigkeit, mit der Lieferanten neue Kapazitäten in eine stabile Produktion überführen, Fähigkeiten verifizieren und auf Kundenterminänderungen reagieren können.
Abhängigkeit von importierten Steuerungen und Preiswettbewerb schränken Renditen ein
Chinesische Hersteller haben inländische CNC-Fähigkeiten für mittlere Anwendungen ausgebaut, aber die hochwertige EV-Bearbeitung ist nach wie vor stark auf ausländische Steuerungssysteme und verwandte Komponenten angewiesen. Die United States-China Economic and Security Review Commission berichtete, dass chinesische CNC-Unternehmen weiterhin von ausländischen Komponenten, Betriebshardware und Software abhängig waren. Diese Abhängigkeit setzt den Markt für CNC-Drehzentren für Elektrofahrzeuge in China Lieferketten- und Technologiezugangsrisiken bei fortschrittlichen Konfigurationen aus, insbesondere dort, wo die Steuerungsleistung die Wiederholbarkeit direkt beeinflusst. Sie erschwert es inländischen Herstellern auch, ausländische Systeme bei anspruchsvollen simultanen Mehrachsenarbeiten zu übertreffen, trotz anhaltender Fortschritte bei lokalen Systemen. Gleichzeitig reduziert der Wettbewerb durch Niedrigpreisanlagen die Margen im mittleren horizontalen Segment und erschwert die Amortisation von Entwicklungskosten. Anbieter müssen Preisdisziplin mit Investitionen in Service, Automatisierung, Genauigkeitsverbesserungen und den technischen Support in Einklang bringen, den Kunden nach der Installation benötigen.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Maschinentyp: Horizontale Skalierung trifft auf Multitasking-Nachfrage
Horizontale CNC-Drehzentren entfielen 2025 auf 35 % des Umsatzes. Sie werden häufig für Stangenmaterial- und Wellenteile verwendet, darunter Rotorwellen, Motorspindeln und Differentialgehäuse. Ihre Eignung für die kontinuierliche Zyklusproduktion und begrenzte Rüstwechsel hat die Akzeptanz in OEM- und Tier-1-Bearbeitungslinien unterstützt. Die installierte Basis schafft auch Ersatz- und Aufrüstungsbedarf, wenn Werke Werkzeuge, Steuerungen und Kapazitäten überarbeiten. Vertikale CNC-Drehzentren eignen sich gut für Teile mit größerem Durchmesser und geringerer Höhe, wie Lagerringe, Motorendplatten und Bremsscheiben. Sie bleiben relevant, wo Spanabfuhr oder Werkstückhandhabung ein horizontales Layout weniger geeignet macht.
Multitasking-Dreh-Fräszentren sollen von 2026 bis 2031 mit einem CAGR von 16,1 % wachsen. Die Anlage kombiniert Drehen, Fräsen, Bohren und Gewindeschneiden in einem Aufspann für komplexe E-Achsenkomponenten. Dies reduziert die Transferzeit zwischen Maschinen und kann die Produktion von Mehrflächenteilen vereinfachen. EMAG stellte auf der EMO 2025 das MSC 5 DUO vor, ein kompaktes, automatisiertes Doppelspindel-Drehanlagensystem für Automobilkomponenten. Okuma stellte 2026 das MULTUS U1000 und MULTUS U2000 vor, mit 5-Achsen-Simultanbearbeitung und einem Stellflächenbedarf von 8,2 m². Der Markt für CNC-Drehzentren für Elektrofahrzeuge in China bewegt sich auf diese Systeme zu, bei denen Fabriken Flächennutzung, Arbeitseffizienz und Prozesskonsolidierung priorisieren.
Notiz: Segmentanteile aller einzelnen Segmente sind nach dem Berichtskauf verfügbar


Nach Komponentenanwendung: Motorwellen sichern das Volumen, während die Batteriebearbeitung beschleunigt
Elektromotorkomponenten hielten 2025 34,1 % des Umsatzes. Jedes Batterieelektrofahrzeug benötigt mindestens 1 Traktionsmotor, während einige Hochleistungsmodelle 2 oder 4 Motoren verwenden. Motorwellen- und Gehäusebearbeitung sind für jede Antriebsstrangkonfiguration zentral. Rotorwellenarbeiten gehören zu den anspruchsvolleren Anwendungen, da sie präzise Schlag- und dynamische Auswuchtkontrolle erfordern. Integrierte E-Achsengehäuse erhöhen den Bedarf an komplexer Bearbeitung, da sie Motor-, Getriebe- und Wechselrichterfunktionen kombinieren. Diese Teile unterstützen den Einsatz von Maschinen, die mehrere Operationen durchführen können, während eine konsistente Teilepositionierung beibehalten wird.
Batteriesystemkomponenten sollen bis 2031 mit einem CAGR von 14,6 % wachsen. Chinas installierte Batterieherstellungskapazität überstieg 2025 800 GWh und unterstützt nachgelagerte Investitionen in der Zell-, Modul- und Packproduktion. Die Batterietablett-Bearbeitung erfordert kontrollierte Dünnwandverarbeitung und stabile Geometrie zur Verhinderung von Verformungen. Diese Anforderungen schaffen Nachfrage nach thermisch stabilen Drehzentren mit aktiver Kompensation. Der Markt für CNC-Drehzentren für Elektrofahrzeuge in China kann auch von der Verlagerung hin zu hochpräziseren Zellengehäusekomponenten profitieren. Anlagenlieferanten, die Kunden bei der Aluminiumbearbeitung, Inspektion und Wiederholbarkeit unterstützen können, sind besser positioniert, um diese Anwendung zu bedienen.
Notiz: Segmentanteile aller einzelnen Segmente sind nach dem Berichtskauf verfügbar
Nach Endnutzer: OEM-Programme sichern die Nachfrage und Tier-2-Zulieferer wachsen am schnellsten
EV-OEM-Fertigungswerke entfielen 2025 auf 47 % der Marktgröße der CNC-Drehzentren für Elektrofahrzeuge in China. Neue EV-Werke beschaffen häufig automatisierte Drehzellen über größere Engineeringverträge. Wichtige Kapazitätszentren in Shenzhen, Shanghai, Hefei, Wuhan und Xi'an schaffen daher konzentrierte Beschaffungsereignisse. Tier-1-Automobilzulieferer bilden die nächste wichtige Käufergruppe, da sie E-Achsenbaugruppen und integrierte Motorgehäuse bearbeiten. Ihre Qualitätsanforderungen in der Automobilindustrie fördern Investitionen in thermisch stabile und hochgenaue Anlagen. Das Volumen der OEM-Programme kann die jährliche Anlagennachfrage ungleichmäßig gestalten, bietet aber große Chancen für etablierte Anbieter.
Tier-2-Komponentenhersteller sollen bis 2031 mit einem CAGR von 14,3 % wachsen. Diese Zulieferer produzieren spezialisierte Komponenten wie Steckergehäuse, Lagerhülsen, Sensorhalterungen und Motorunterkomponenten. Ihr Wachstum verteilt die EV-bezogene Bearbeitungsnachfrage über die größten integrierten Werke hinaus. Shenyang Machine Tool Co., Ltd. lieferte im Juli 2026 seine 1.000. kombinierte Produktionslinie an Suzhou Lvkong Transmission Technology und demonstrierte damit einen flexiblen Automatisierungsansatz für elektrische Antriebskomponenten[3]Quelle: General Technology Group Shenyang Machine Tool, „1.000. kombinierte Produktionslinie an Suzhou Lvkong Transmission Technology geliefert”, Sina Finance, finance.sina.com.cn.. Präzisionsauftragshersteller benötigen auch Mehrachsenkapazität, um inländische Programme und exportorientierte Lieferketten zu bedienen. Die Branche der CNC-Drehzentren für Elektrofahrzeuge in China hat die Möglichkeit, skalierbare Zellendesigns für Käufer anzubieten, die keine großen OEM-ähnlichen Produktionssysteme einsetzen können.
Geografische Analyse
Das Jangtse-Flussdelta ist 2026 das konzentrierteste Nachfragegebiet für den Markt für CNC-Drehzentren für Elektrofahrzeuge in China. Jiangsu, Zhejiang und Shanghai kombinieren wichtige EV-OEM- und Tier-1-Cluster mit etablierten Präzisionsbearbeitungsnetzwerken. Die Region unterstützt die Nachfrage nach Anlagen sowohl aus neuen Komponentenanlagen als auch aus Aufrüstungen bei bestehenden Zulieferern. Hersteller in diesem Korridor konkurrieren zunehmend auf Qualität und Fähigkeiten nach internationalem Standard, anstatt ausschließlich auf den Preis. Der Markt für CNC-Drehzentren für Elektrofahrzeuge in China profitiert von den kurzen Entfernungen zwischen Fahrzeugwerken, Komponentenherstellern, Anlagenlieferanten und Engineeringdienstleistern in diesem Cluster. Investitionen in Leichtbaustrukturen, Lenkungsteile und EV-Fahrgestellkomponenten unterstützen verwandte Bearbeitungsanforderungen.
Das Perlflussdelta ist 2026 das am schnellsten wachsende regionale Gebiet für EV-Präzisionsbearbeitungsanlagen. Shenzhen, Guangzhou und Dongguan profitieren von der Präsenz von BYD und einem großen Ökosystem von Elektronik- und Leistungselektronikzulieferern. Inländische OEM-Programme und exportorientierte Auftragsfertigung unterstützen die regionale Nachfrage. Hersteller bauen fortschrittliche Bearbeitungskapazitäten auf, um die Nachfrage nach Batteriegehäusen und anderen Präzisionskomponenten zu decken. Die Logistikkapazität und die dichte Zuliefererbasis der Region unterstützen eine schnelle Anlageninbetriebnahme und Komponentenlieferung.
Nordostchina, mit Shenyang als Zentrum, bleibt als Werkzeugmaschinenproduktionsbasis und Quelle integrierter Bearbeitungslösungen für den Markt für CNC-Drehzentren für Elektrofahrzeuge in China wichtig. Die Präzisionsfähigkeit von Shenyang Machine Tool Co., Ltd. unter 0,01 mm und ihr Meilenstein von 1.000 Produktionslinien zeigen den Fokus der Region auf höherwertige Anlagen, Automatisierung und die Fähigkeit, mehrere Maschinen in einen einzigen kontrollierten Produktionsfluss zu verknüpfen. Die Region profitiert auch von langjähriger Fertigungskompetenz, die die Anpassung von Werkzeugmaschinen für neue elektrische Antriebskomponenten unterstützen kann, wenn Zulieferer sich von konventionellen Antriebsstrangarbeiten abwenden. Chongqing, Sichuan und Hubei entwickeln sich zur nächsten Phase der EV-Fertigungsexpansion, wo niedrigere Grund- und Arbeitskosten, Provinzanreize und neue Komponenteninvestitionen lokale Bearbeitungskapazitäten unterstützen können. Diese geografische Streuung schafft einen breiteren Service- und Anwendungssupportbedarf für Anlagenlieferanten, da Kunden außerhalb der Küstencluster Inbetriebnahme, Wartung, Prozessberatung und schnellen Zugang zu Ersatzteilen benötigen, wenn sie neue Präzisionsproduktionslinien aufbauen.
Wettbewerbslandschaft
Der Markt für CNC-Drehzentren für Elektrofahrzeuge in China ist mäßig konsolidiert. DMG MORI, Mazak, Okuma, EMAG und DN Solutions sind etablierte Lieferanten bei hochwertigen Anlagen, die von OEM-Werken und Tier-1-Zulieferern eingesetzt werden. Shenyang Machine Tool Co., Ltd., Haitian Precision und Qinchuan Machine Tool & Tool Group Co., Ltd. bauen ihre inländische Marktpräsenz im mittleren und höheren Spezifikationssegment aus. Ausländische Anbieter bleiben wichtig, wenn Käufer fortschrittliche Steuerungen, fortschrittliche Bearbeitungsfähigkeiten und etablierte Validierungsprozesse benötigen. Inländische Anbieter konkurrieren durch Gesamtbetriebskosten, lokalen Support und schnellere Anpassung an Kundenanforderungen. Der Markt für CNC-Drehzentren für Elektrofahrzeuge in China hat keinen offengelegten kombinierten Anteil für führende Lieferanten, sodass eine Konzentrationsschlussfolgerung nicht auf einer verifizierten Top-Anbieter-Anteilszahl basieren kann.
Die digitale Produktionsintegration wird zu einem wichtigen Wettbewerbsfaktor im Markt für CNC-Drehzentren für Elektrofahrzeuge in China. DMG MORI gründete im April 2026 das Machining Transformation Research Center gemeinsam mit der Universität Tokio, um Fertigungseffizienz, Energieeinsparungen und Arbeitssubstitution voranzutreiben[4]Quelle: DMG MORI Co., Ltd., „DMG MORI und die Universität Tokio gründen das Machining Transformation Research Center zur Förderung von Innovation und Nachhaltigkeit durch MX”, DMG MORI, dmgmori.co.jp.. Die Initiative unterstützt den breiteren Fokus des Unternehmens auf Automatisierungs- und digitale Fertigungsfähigkeiten. Okumas MULTUS U1000 und U2000 bieten kompakte Multitasking-Optionen mit einem Design, das für eine enge Roboterplatzierung ausgelegt ist. EMAGs MSC 5 DUO bietet eine kompakte Doppelspindelkonfiguration für die automatisierte Produktion von Automobilkomponenten. Diese Produktstrategien adressieren Fabrikfläche, Automatisierung und Arbeitsbeschränkungen, ohne die Maschinenauswahl vom breiteren Zellendesign zu trennen.
Inländische Lieferanten haben eine praktische Öffnung im Tier-2-Einkauf, wo Amortisationszeiten und Servicezugang häufig Anlagenentscheidungen beeinflussen. Der Markt für CNC-Drehzentren für Elektrofahrzeuge in China wird wahrscheinlich auch Anbieter bevorzugen, die vorkonfigurierte Zellen für wiederkehrende EV-Komponentenanwendungen anbieten. Solche Angebote können den Integrationsaufwand für Käufer reduzieren und Leistungserwartungen vor der Installation klarer machen. Haitian Precision stellte auf der CCMT 2026 3 Fünfachsen-Bearbeitungszentren für komplexe Teile, Serienproduktion und Präzisionskurvenflächenbearbeitung vor. DMG MORIs NLX 2500|1250 2. Generation Drehzentrum aus 2025 adressiert EV-Motor- und Antriebsstranganwendungen mit Doppelspindel- und angetriebener Werkzeugfähigkeit. Der Wettbewerb wird weiterhin auf Maschinengenauigkeit, Automatisierungsbereitschaft, Lebenszyklusservice und die Fähigkeit ausgerichtet sein, zunehmend anspruchsvolle EV-Komponentenanforderungen zu erfüllen.
Branchenführer im Bereich CNC-Drehzentren für Elektrofahrzeuge in China
DMG MORI Co., Ltd.
Yamazaki Mazak Corporation
Okuma Corporation
DN Solutions
EMAG GmbH & Co. KG
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert

Jüngste Branchenentwicklungen
- April 2026: DMG MORI und die Universität Tokio gründeten am 1. April 2026 offiziell das Machining Transformation Research Center (MX Center) innerhalb der Graduate School of Engineering der Universität Tokio, das der Förderung von Effizienz, Energieeinsparungen und Arbeitssubstitution in der Fertigung gewidmet ist, wobei EV-, Luft- und Raumfahrt- sowie Halbleitersektoren als prioritäre Anwendungsdomänen innerhalb des Forschungshorizonts 2050 identifiziert wurden.
- April 2026: Haitian Precision stellte auf der CCMT 2026 3 neue Fünfachsen-Bearbeitungszentren vor, die jeweils unterschiedliche Szenarien adressieren: mittelgroße bis große komplexe Teile, hocheffiziente Massenproduktion und hochpräzise Großkurvenflächenbearbeitung, mit dem Ziel, Kunden aus der EV-Antriebsstrang- und fortschrittlichen Automobilfertigung anzusprechen.
- April 2026: Okuma stellte die kompakten Multitasking-Maschinen MULTUS U1000 und MULTUS U2000 vor, die 5-Achsen-Simultanbearbeitung auf einem Stellflächenbedarf von 8,2 Quadratmetern bieten, ein Standard-80-Werkzeugmagazin, das auf 180 Werkzeuge aufgerüstet werden kann, und ein flaches Frontdesign, das für eine nahbereichige Roboterplatzierung optimiert ist, mit dem Ziel, Produktionsumgebungen für EV-Komponenten mit hoher Variantenvielfalt anzusprechen.
- September 2025: DMG MORI stellte auf der EMO Hannover 2025 das Drehzentrum NLX 2500|1250 2. Generation vor, das explizit auf EV-, Luft- und Raumfahrt- sowie Halbleiteranwendungen abzielt, mit linker und rechter Spindel, einem angetriebenen Werkzeugrevolver, einem erweiterten Y-Achsenweg von ±60 mm und einer Werkstückkapazität bis zu 1.258 mm Länge, direkt geeignet für die Produktion langer Wellen für EV-Motoren und Antriebsstränge.


Berichtsumfang für CNC-Drehzentren für Elektrofahrzeuge in China
Der Bericht über CNC-Drehzentren für Elektrofahrzeuge in China ist segmentiert nach Maschinentyp (Horizontale CNC-Drehzentren und weitere), nach Automatisierungsgrad (Eigenständige CNC-Drehzentren und weitere), nach Komponentenanwendung (Elektromotorwellen und weitere), nach Endnutzer (EV-OEM-Fertigungswerke und weitere), nach EV-Typ (Batterieelektrofahrzeuge (BEV) und weitere). Die Marktprognosen werden in Wertangaben (USD) und Volumen (Einheiten) bereitgestellt.
| Horizontale CNC-Drehzentren |
| Vertikale CNC-Drehzentren |
| Multitasking-Dreh-Fräszentren |
| Schweizer CNC-Drehzentren |
| Sonstige |
| Elektromotorkomponenten |
| E-Achsen und Getriebekomponenten |
| Batteriesystemkomponenten |
| Sonstige |
| EV-OEM-Fertigungswerke |
| Tier-1-Automobilzulieferer |
| Tier-2-Komponentenhersteller |
| Präzisionsauftragshersteller |
| Nach Maschinentyp | Horizontale CNC-Drehzentren |
| Vertikale CNC-Drehzentren | |
| Multitasking-Dreh-Fräszentren | |
| Schweizer CNC-Drehzentren | |
| Sonstige | |
| Nach Komponentenanwendung | Elektromotorkomponenten |
| E-Achsen und Getriebekomponenten | |
| Batteriesystemkomponenten | |
| Sonstige | |
| Nach Endnutzer | EV-OEM-Fertigungswerke |
| Tier-1-Automobilzulieferer | |
| Tier-2-Komponentenhersteller | |
| Präzisionsauftragshersteller |


Im Bericht beantwortete Schlüsselfragen
Wie ist der erwartete Wachstumsausblick für CNC-Drehzentren für Elektrofahrzeuge in China bis 2031?
Der Sektor soll von 478 Millionen USD im Jahr 2026 auf 873 Millionen USD bis 2031 bei einem CAGR von 12,8 % wachsen, unterstützt durch die anhaltende Expansion der EV-Antriebsstrang- und Batteriefertigung.
Warum schaffen Batterieelektrofahrzeugprogramme mehr Bearbeitungsbedarf als ältere Antriebsstranglinien?
BEV-Plattformen sind stark auf Präzisionsmotorwellen, Rotorkomponenten und E-Achsenteile angewiesen, die engere Toleranzen und eine stabilere Prozesskontrolle erfordern als viele herkömmliche ICE-Bearbeitungslinien.
Welcher Maschinentyp führt die aktuelle Nachfrage im Bereich der EV-Drehzentren in China an?
Horizontale CNC-Drehzentren führten 2025 mit einem Anteil von 35,0 %, da sie die Anforderungen an die Hochvolumen-Wellenbearbeitung und das automatisierte Beladen in großen Zuliefererprogrammen erfüllen.
Was begrenzt die breitere Einführung fortschrittlicher CNC-Drehzentren?
Kapitalkosten, die Verfügbarkeit qualifizierter Programmierer, die Abhängigkeit von importierten Steuerungen und der Druck durch kostengünstigere Anlagen verlangsamen Aufrüstungen. Kleinere Zulieferer entstehen auch zusätzliche Kosten für Werkstückspannung, Schneidwerkzeuge, Programmierungsänderungen, Tests und die Zeit, die erforderlich ist, um einen wiederholbaren Prozess zu etablieren. Diese Einschränkungen sind am bedeutendsten, wenn die Finanzierung begrenzt ist und ein Käufer wenig Spielraum für verlängerte Produktionsversuche, verzögerte Kundengenehmigungen oder Anpassungen an Produktionspläne hat.
Welche Endnutzer geben am meisten für CNC-Drehkapazitäten für die EV-Produktion aus?
EV-OEM-Fertigungswerke hielten 2025 47,0 % der Nachfrage, während Tier-2-Komponentenhersteller voraussichtlich das schnellste Wachstum verzeichnen werden, da sich die Qualifikationsstandards für Zulieferer verschärfen.
Was ist die wichtigste Wettbewerbstrennlinie unter den Lieferanten von EV-fokussierten CNC-Drehanlagen in China?
Globale Marken bleiben bei Premium-Mehrachsen- und integrierten Zellenanwendungen stärker, während inländische Hersteller im mittleren horizontalen Drehanlagensegment und bei kostengünstigeren automatisierten Lösungen an Boden gewinnen.
Seite zuletzt aktualisiert am:



