
セラミック乳白剤市場規模とシェア
市場概要
| 調査期間 | 2021 - 2031 |
|---|---|
| 市場規模 (2026) | 1.93 十億米ドル |
| 市場規模 (2031) | 2.44 十億米ドル |
| Growth Rate (2026 - 2031) | 4.84 % |
| 最も急速に成長している市場 | アジア太平洋地域 |
| 最大市場 | アジア太平洋地域 |
| 市場集中度 | 低 |
主要プレーヤー *免責事項:主要選手の並び順不同 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
Mordor Intelligenceによるセラミック乳白剤市場分析
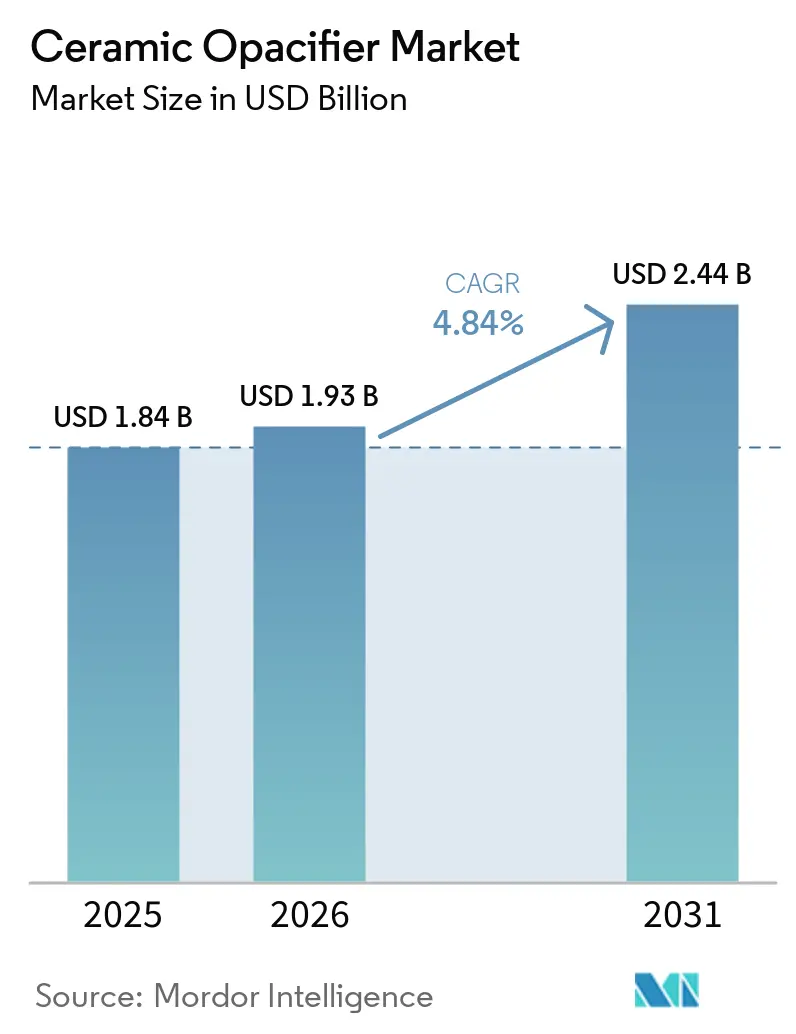
セラミック乳白剤市場規模は2025年に18.4 ビリオン 米ドルと評価され、2026年の19.3 ビリオン 米ドルから2031年には24.4 ビリオン 米ドルに達すと推定されており、予測期間(2026年~2031年)のCAGRは4.84%です。アジアの発展途上製造拠点ではセラミックタイルの生産が拡大しており、高度な表面装飾が白色度と粒子均一性への要求を高めています。デジタル釉薬システムは、従来の生産ラインよりも厳密に管理された乳白剤の投入を必要とします。テクニカルセラミックス部品も、高純度かつ安定した性能を持つグレードへの需要を支えています。競争はジルコン原料へのアクセス、粉砕能力、プレミアム仕様を満たす能力によってますます形成されています。したがって、セラミック乳白剤市場は、成長するタイルおよび衛生陶器の生産拠点に近い場所で一貫した材料を供給できるサプライヤーに機会を提供しています。
レポートの主要ポイント
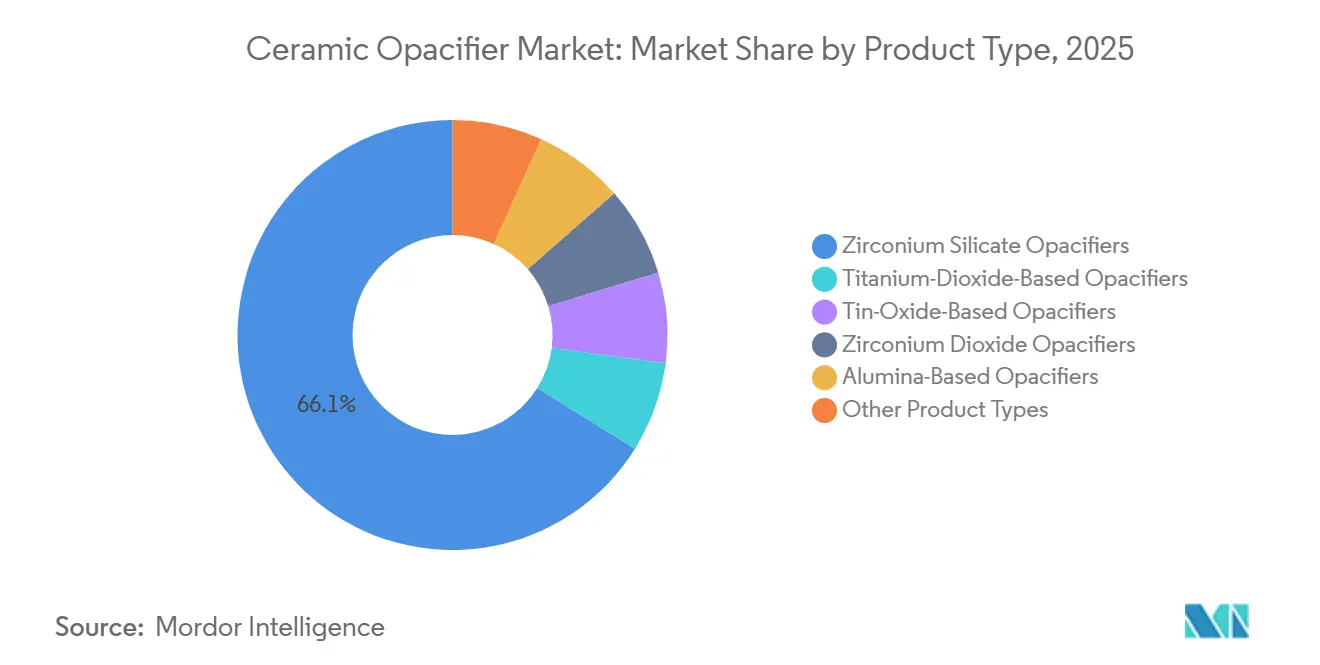
- 製品タイプ別では、ケイ酸ジルコニウム乳白剤が2025年のセラミック乳白剤市場シェアの66.13%を占め、二酸化ジルコニウム乳白剤は2031年にかけてCAGR 5.45%で成長すると予測されています。
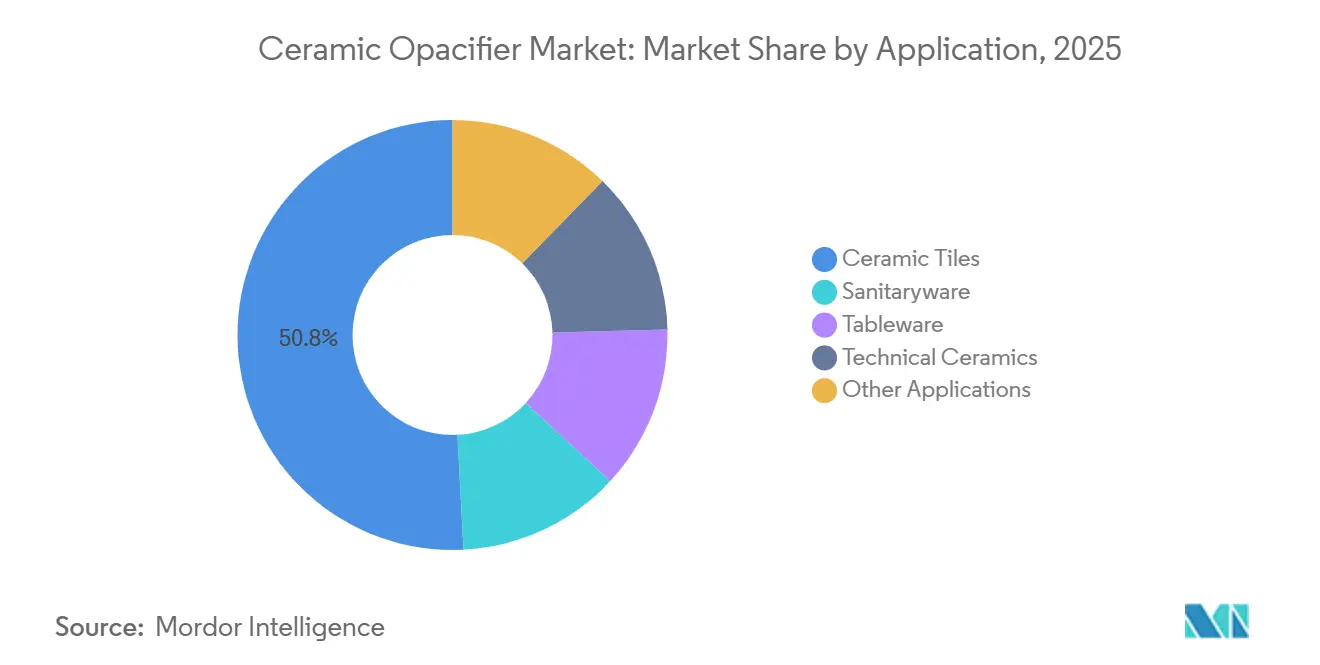
- 用途別では、セラミックタイルが2025年のセラミック乳白剤市場シェアの50.81%を占め、テクニカルセラミックスは2031年にかけてCAGR 5.81%で成長すると予測されています。
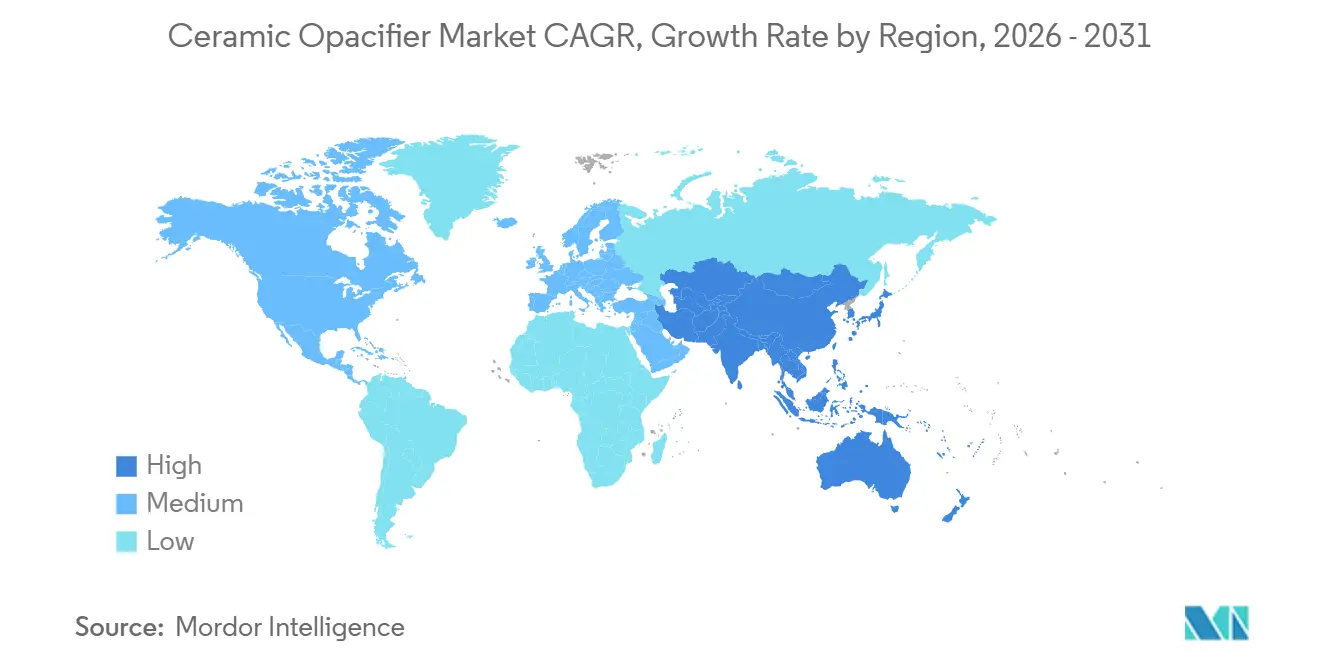
- 地域別では、アジア太平洋が2025年のセラミック乳白剤市場シェアの47.97%を占め、2031年にかけてCAGR 5.77%で成長すると予測されています。
注:本レポートの市場規模および予測数値は、Mordor Intelligence 独自の推定フレームワークを使用して作成されており、2026年1月時点の最新の利用可能なデータとインサイトで更新されています。
世界のセラミック乳白剤市場のトレンドとインサイト
促進要因の影響分析*
| 促進要因 | CAGRへの影響(概算%) | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| セラミックタイルおよび衛生陶器生産の拡大 | +1.5% | インド、ベトナム、インドネシア、中国が牽引するグローバル | 中期(2〜4年) |
| プレミアムホワイトおよび高光沢セラミック表面の成長 | +1.2% | アジア太平洋がコア、欧州および北米への波及 | 中期(2〜4年) |
| デジタルタイル印刷の採用拡大 | +0.9% | グローバル;イタリア、スペイン、中国、インドネシアで最も強い | 短期(2年以内) |
| 高度なテクニカルセラミックス部品への需要 | +0.6% | 東アジア、北米、欧州 | 長期(4年以上) |
| 低乳白剤使用量のためのサブミクロン粒子エンジニアリング | +0.4% | グローバル;広東省、福建省、モルビクラスターで早期の成果 | 長期(4年以上) |
| 情報源: Mordor Intelligence | |||
セラミックタイルおよび衛生陶器生産の拡大
世界のタイル生産量は2023年に159 ビリオン 平方メートルに達し、2028年までに178 ビリオン 平方メートルを超えると予測されています。インドは5年間で8 ビリオン 平方メートル以上の生産量増加が見込まれており、国内需要の成長予測7.78 ビリオン 平方メートルを上回ります。新しい生産ラインは、釉薬バッチにおけるケイ酸ジルコニウムおよびアルミナ系乳白剤への継続的な需要を生み出します。乳白剤の配合量は通常、これらのバッチの重量比で8%〜12%の範囲です。SCGDは2026年の投資として25 ビリオン タイバーツ(約7,400万 米ドル)を割り当て、ベトナムにおける660万平方メートルの施釉磁器タイル生産能力の追加に注力しました[1]SCGD、「SCGDが2026年事業計画を発表、ベトナムおよびASEANでの拡大を加速」、SCGD ニュースチャンネル、scgnewschannel.com。60cm×120cmの大判タイルへの移行も、より広い表面にわたって均一な不透明度を必要とし、管理され釉薬配合への需要を高めています。
プレミアムホワイトおよび高光沢セラミック表面の成長
プレミアム衛生陶器は、釉薬配合における安定した白色度と表面光沢の重要性を高めています。超白色セラミックボディは、焼成後に白色度を低下させる可能性のある鉄分含有量の厳密な管理を必要とします。二酸化ジルコニウムを65%以上含む高純度ケイ酸ジルコニウムグレードは、L*値を少なくとも90に維持しながら、標準グレードと比較して総使用量を20%削減できます。これらのグレードは、より厳密な視覚仕様をサポートするため、30%〜50%の価格プレミアムを要求できます。プレミアムホワイトおよび高光沢セラミック表面は、高グレードの配合が使用される標準タイル量よりも大きな収益牽引力を生み出しています。サブミクロン粒子エンジニアリングも、工業的スループットで製品の一貫性を維持できれば、単位面積あたりの使用量を削減しながら不透明度を維持するのに役立ちます。
デジタルタイル印刷の採用拡大
Xaarによると、2025年にはデジタルプロセスが世界のセラミックタイルの75%を装飾しました。デジタルシステムは、スクリーンベースのワークフローよりもデザイン変更、短納期、より複雑な天然素材効果を可能にします。これらのシステムは、プリントヘッドの性能を保護し、安定したジェッティングをサポートするために、狭い粒度分布を持つ精細な配合を必要とします。デジタル釉薬用途では、D50粒径が3〜5μm以下であることが重要です。この要件は、高度なラインにおける広い分布の汎用ケイ酸ジルコニウムの適合性を制限します。したがって、セラミック乳白剤市場は、様々な釉薬システムや焼成プロファイルに対応する微粉砕および表面処理グレードへとシフトしています。
高度なテクニカルセラミックス部品への需要
積層セラミックコンデンサ、パワーエレクトロニクス用セラミック基板、固体酸化物燃料電池は、耐熱性、電気絶縁性、制御された光学特性を組み合わせた材料を必要とします。エレクトロニクスの小型化、電気自動車のパワートレイン部品、5Gインフラ、半導体装置がこの需要を支えています。二酸化ジルコニウム乳白剤は、いくつかの高度な用途において標準的なケイ酸ジルコニウムよりも厳格な純度と粒度の要件を満たします。Tosoh Corporationは、高度なセラミック用途向けの高純度ジルコニアパウダー開発への投資を維持しています。これらの用途は、電子グレードと標準タイルグレード材料の間の価格差を支えています。セラミック乳白剤市場は、サプライヤーがパワーエレクトロニクス、バッテリー熱管理、固体酸化物電解槽部品の不純物および分布要件を満たせる場合に恩恵を受けます。
抑制要因の影響分析*
| 抑制要因 | CAGRへの影響(概算%) | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| ジルコンサンド価格の変動 | -1.1% | グローバル;主にオーストラリアと南アフリカから調達 | 短期(2年以内) |
| 二酸化チタンおよび酸化スズによる代替 | -0.8% | グローバル;低コストのアジア生産拠点でより顕著 | 中期(2〜4年) |
| 高温粉砕・仮焼能力の制約 | -0.5% | 主に中国以外;欧州および北米が最も影響を受ける | 中期(2〜4年) |
| 情報源: Mordor Intelligence | |||
ジルコンサンド価格の変動
ジルコンの供給状況は、セラミック乳白剤市場における独立系プロセッサーの見通しを制限しています。ILUKA RESOURCES LIMITEDは西オーストラリアのSR2処理施設およびカタビー鉱山での生産を止し、2026年のジルコン生産ガイダンスを18万メトリックトンに設定しました。このガイダンスは2025年に生産された27万メトリックトン超を下回るものでした。ILUKA RESOURCES LIMITEDは2025年9月四半期のジルコン平均実現価格をメトリックトンあたり1,615 米ドルと報告しました[2]Iluka Resources Limited、「2025年9月四半期活動報告書」、Iluka Resources、iluka.com。高温粉砕・仮焼における能力制約は、特に中国以外でプレミアムグレードのリードタイムを延長する可能性があります。供給契約を確保しているか上流統合を持つプロセッサーは、これらの混乱を管理するのに有利な立場にあり、独立系サプライヤーはマージン圧力に直面する可能性があります。
二酸化チタンおよび酸化スズによる代替
二酸化チタンと酸化スズは、特定のセラミック配合においてケイ酸ジルコニウムの代替品として残っています。二酸化チタンは6%〜8%の配合量で不透明度を提供でき、酸化スズは3%〜5%の配合量で提供できます。これに対し、完全白色ケイ酸ジルコニウム配合では10%〜15%が必要です。二酸化チタンは高配合量で不均一なマット表面を生じさせる可能性があり、高光沢磁器および衛生陶器での使用を制限します。酸化スズは広範な使用には依然としてコストが高く、ニッチな食器および芸術釉薬用途により関連性があります。統合型二酸化チタンメーカーは、特に東南アジアのコスト重視の住宅用タイルセグメントで依然として競争できます。これらの代替品は、性能要件がそれほど厳しくない場合に価格を制約しますが、プレミアム用途においてジルコン系グレードを完全に代替するものではありません。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
製品タイプ別:ケイ酸ジルコニウム乳白剤がリードし、二酸化ジルコニウム乳白剤がプレミアム用途での使用を拡大
ケイ酸ジルコニウム乳白剤は2025年のセラミック乳白剤市場収益の66.13%を占めました。その地位は、セラミックタイル、衛生陶器、食器、エンゴーベ用途での広範な使用を反映しています。D50粒径1.2μmの精細グレードケイ酸ジルコニウムは、アルミナ系代替品と比較して重量比で50%〜70%低い配合量で同等の白色度を実現できます。二酸化ジルコニウムを65%以上含むグレードは、L*値を少なくとも90に維持しながら、標準グレードと比較して総使用量を20%削減できます。この製品は、不透明度と熱安定性を組み合わせているため、標準的なタイルおよび衛生陶器の釉薬システムに適しています。セラミック乳白剤産業は、熱安定性、性能、配合経済性のバランスが取れているため、従来の大量釉薬用途にこれらの材料を依存しています。アルミナ系乳白剤は、コスト重視の磁器ボディ白色化用途において引き続き関連性があります。酸化スズ系乳白剤は、温かみのある白色が価値を持つ特殊な食品接触および芸術セラミックスに使用されています。
二酸化ジルコニウム乳白剤は2031年にかけてCAGR 5.45%で成長すると予測されています。その成長は、高純度、狭い粒度分布、制御された光学特性を必要とするエレクトロニクスおよび高度なセラミックスと結びついています。単位使用量あたりの優れた不透明度は、標準的なケイ酸ジルコニウムが必要な許容差を満たせない場合に関連性があります。純度95%〜97%の標準ジルコニアパダーはキログラムあたり2.5〜5.5 米ドルで価格設定されていました。電子セラミックスおよび高輝度光学コーティング向けのプレミアム材料は30%〜50%のプレミアムを持っていました。Tosoh CorporationとTreibacher Industrie AGは、これらの高付加価値用途向けの高純度材料に注力してきました。二酸化チタン系乳白剤は、結晶化ベースの不透明度が許容される低コストタイルおよびエナメルコーティングにおける役割を維持しています。製品タイプ全体で、バイヤーはデジタルインクジェットおよび高度なセラミックス要件を満たすために、より細かい粒径とより高い化学純度へと移行しています。


用途別:セラミックタイルがリードし、テクニカルセラミックスが高付加価値需要を支える
セラミックタイルは2025年のセラミック乳白剤市場規模の50.81%を占めました。このセグメントは、タイル生産の規模と釉薬バッチにおける一貫した乳白剤使用によって支えられています。配合量は一般に、釉薬システムと白色度目標に応じて重量比で8%〜20%の範囲です。メーカーは、目標とする白色度、表面仕上げ、焼成プロファイルに合わせて配合量を調整する必要があります。60cm×120cmの大判フォーマットは、広い表面では視覚的なばらつきが検出しやすいため、不透明度の厳密な管理を必要とします。均一性は、不一致が製品受け入れに影響する可能性があるプレミアムコレクションで特に重要です。デジタルインクジェット塗布は、D50値が3〜5μm以下を含む狭い粒度分布を持つ投入材料をさらに必要とします。これにより、西欧、中国、インドのタイルメーカーの調達基準が高まっています。食器およびその他の用途は、食品接触セラミックスおよび耐火物用途からの安定した需要を提供します。
テクニカルセラミックスは2031年にかけてCAGR 5.81%で成長すると予測されています。電気自動車のパワートレイン部品、パワーエレクトロニクス基板、バッテリー管理システムハウジング、固体酸化物燃料電池は、低汚染レベルのジルコニア系材料を必要とします。これらの用途は、耐熱性、電気絶縁性、制御された光学特性の組み合わせを必要とします。このセグメントは、特定の用途では5μm以下の粒度分布も必要とします。国際電気標準会議規格IEC 62368-1および国際標準化機構規格ISO 13356は、エレクトロニクスおよび外科用ジルコニア用途における関連材料要件を定めています。欧州連合のREACH(化学物質の登録、評価、認可および制限)および有害物質制限規則も、セラミック投入材料における制限物質の使用を制限しています。衛生陶器は、白色度と光沢が重要な購買考慮事項であるアジア、中東、アフリカの住宅建設から恩恵を受けています。セラミック乳白剤市場は、標準的な釉薬生産よりも厳格な材料一貫性を必要とする用途において高付加価値の機会を持っています。この需は、純度と一貫した粒子特性を維持できる材料を優遇します。
地域分析
アジア太平洋は2025年のセラミック乳白剤市場規模の47.97%を占め、2031年にかけてCAGR 5.77%で成長すると予測されています。中国は、集中したタイルおよび衛生陶器の製造基盤により、主要な地域需要センターであり続けています。国内の鉱物処理能力とジルコンサンドの輸入がこの生産基盤を支えています。インド、ベトナム、インドネシア、タイは製造能力を拡大し、加工ジルコン材料への需要を高めています。Kajaria Ceramicsは、3,850 ミリオン インドルピー(約4,600万 米ドル)の投資を背景に、2027年半ばまでにタイル生産能力を8,270万平方メートルから1億400万〜1億500万平方メートルに引き上げる計画を確認しました。ガイルプールおよびスリカラハスティの新ラインは、以前の1万5,000〜1万7,000平方メートルと比較して、1日あたり3万5,000〜3万7,000平方メートルを目標としています。これらの投資は60cm×120cmフォーマットに焦点を当てており、一貫した釉薬カバレッジを必要とします。これらのラインが適切な微粉砕材料への信頼できるアクセスを必要とするため、セラミック乳白剤市場は恩恵を受けます。
ベトナムは、メーカーが施釉磁器の生産能力を追加するにつれて、重要な需要センターになりつつあります。SCGDの2026年プログラムは、同国における660万平方メートルの追加生産能力を目標としています。この投資は、従来のタイルからより高品質な製品への需要の移行に対応しています。東南アジアの一部では輸入乳白剤グレードが引き続き重要であり、地域供給の機会を支えています。この依存関係は、地域のタイル工場に近い安定したグレードを提供できるプロセッサーに範囲を生み出します。韓国と日本は、半導体およびエレクトロニクス用途を通じて高付加価値需要を加えています。欧州は、イタリア、スペイン、ドイツがプレミアムタイル、衛生陶器、高度なセラミックス生産を持つため、重要なセラミック乳白剤市場であり続けています。イタリアの釉薬・フリットメーカーとスペインの輸出業者は、白色度、光沢、釉薬の一貫性のために管理されたケイ酸ジルコニウムおよびジルコニアグレードに依存しています。Wienerbergerは2026年2月にItalcer Groupを買収する契約に署名し、イタリアとスペインで生産される高級セラミックソリューションにおけるポジションを拡大しました。Italcerは収益の75%を国際的に生み出しており、統合後の事業に輸出志向のプレミアムセラミックスへのより広いアクセスを与えています。セラミック乳白剤市場は、精密な表面と一貫性要件を満たす材料への需要によって欧州で支えられています。
北米の需要は、リノベーション活動と防衛、半導体、電気自動車用途に使用される精密セラミックスによって形成されています。これらの用途は、価格プレミアムを要求できる高純度グレードを優遇します。したがって、この地域の産業需要は、従来のイル量よりも性能仕様にさらされています。南米と中東・アフリカは、異なる需要ドライバーを持つより小さな回廊です。ブラジルは2025年第3四半期にセラミックタイルを2,410万平方メートル輸出し、2024年同期比5.1%増となり、国内販売は1億9,730万平方メートルに達しました。主要な乳白剤グレードサプライヤーにはメキシコ、ドイツ、英国、中国、スロバキアが含まれていました。ブラジルの成長するタイル輸出能力は、乳白剤グレードの輸入需要を高めています。サウジアラビアの建設パイプラインと湾岸協力会議のホスピタリティ投資は、タイルおよび衛生陶器の消費を支えています。南アフリカは、Rio TintoのRichards Bay Minerals事業を通じてジルコン供給チェーンにとって引き続き重要です。ウズベキスタンなどの新興生産国は、加工グレードの追加需要ノードを生み出しています。これらの多様な条件は、セラミック乳白剤市場に最大地域以外の複数の需要チャネルを与えています。

競合環境
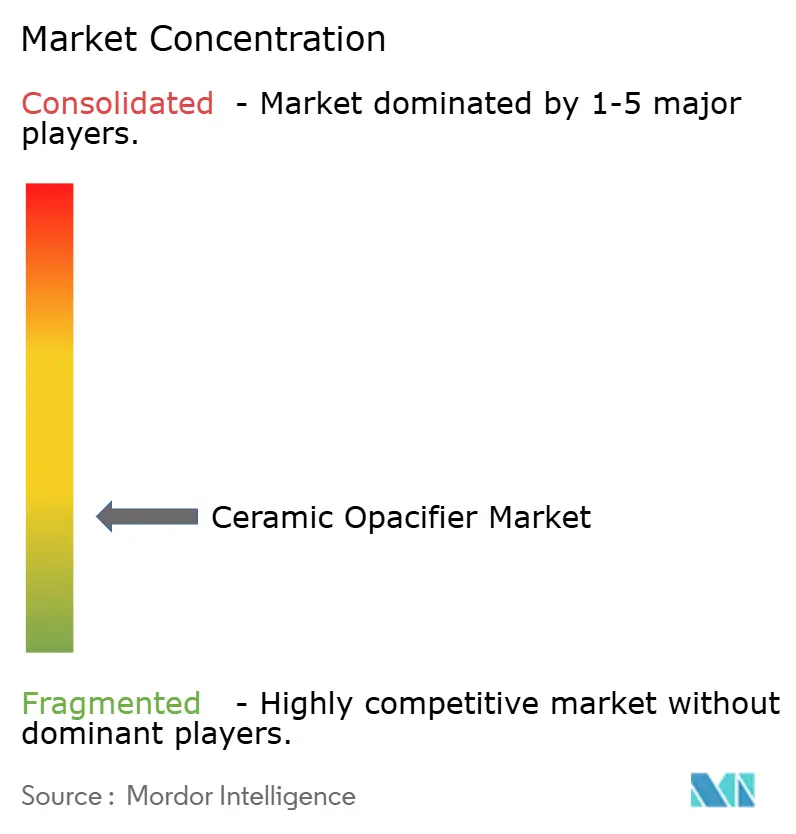
セラミック乳白剤市場は高度に断片化されており、上位5社にはImerys、Sibelco、ILUKA RESOURCES LIMITED、Tronox Holdings Plc、Rio Tintoが含まれます。これらの製品ポートフォリオは、均一な材料挙動と文書化された品質を重視する顧客にサービスを提供しています。セラミックメーカーがデジタル釉薬システムを運用したり、大判表面を生産したりする場合にも、同じ要件が重要です。プレミアムメーカーは、より大きなセラミック表面にわたって安定した白色度を維持する必要があります。また、様々な釉薬組成にわたって一貫した材料も必要です。この要件は、精密な粉砕および分級プロセスの重要性を高める可能性があります。また、要求の厳しいセラミック配合の経験を持つ確立されたサプライヤーを優遇する可能性もあります。Guangdong Orient Zirconic Ind Sci & Tech Co., Ltd.やShandong Golden Sun Zirconium Industry Co., Ltd.を含む中国のメーカーは、量、規模、最大のセラミック消費基盤への近接性によって競争しています。上流アクセスのないサプライヤーは、契約、在庫管理、またはその他の供給手配を通じてエクスポージャーを管理する必要があります。長期供給契約は、供給が逼迫する時期により大きな安定性を提供できます。
標準グレードのメーカーは、主にタイルおよび衛生陶器メーカーへの納入コストと信頼できる供給で競争しています。その顧客は、確立された釉薬レシピで一貫して使用できる製品を必要とします。高付加価値の競争は、エレクトロニクス、セラミックス、プレミアム衛生陶器向けの狭い粒度分布、表面処理、純度認証に集中しています。これらの能力により、サプライヤーは標準材料では不十分な用途に対応できます。性能ギャップは、顧客が欠陥のない光学結果と厳格な不純物管理を必要とする場合に最も顕著です。これらの顧客はまた、繰り返しの生産ランにわたって一貫した結果を維持するようサプライヤーに求めます。Sibelcoは2025年6月にZircon Mineralsの買収を完了し、ジルコン原料ポートフォリオを拡大しました。この動きにより、ジルコンの入手可能性が逼迫している間の原料へのアクセスが改善されました。セラミック乳白剤市場はまた、技術仕様を信頼できる供給と一致させることができるプロセッサーを評価します。独立系プロセッサーは、原料コストが上昇したりプレミアム能力が制限されたりすると、より大きなリスクにさらされます。材料の入手可能性が予測しにくくなると、競争上の地位が変化する可能性があります。したがって、セラミック乳白剤産業は、規制能力、一貫した原料アクセス、精密粉砕能力を組み合わせることができる確立されたプロセッサーを優遇します。
セラミック乳白剤産業のリーダー企業
Imerys
Sibelco
ILUKA RESOURCES LIMITED
Tronox Holdings Plc
Rio Tinto
- *免責事項:主要選手の並び順不同

最近の産業動向
- 2026年8月:Kajaria Ceramicsは、主に大判タイルへの需要に対応するため、2027年5月〜7月までにタイル生産能力を8,270万平方メートルから約1億400万〜1億500万平方メートルに増加させる計画を確認しました。この能力拡大は、白色度、不透明度、表面品質を達成するために施釉・ガラス化タイル配合に使用されるセラミック乳白剤のより高い消費を支えます。
- 2026年1月:Tronox Holdings Plcは、国内需要の低迷、高い硫黄コスト、中国の二酸化チタン過剰生産能力を理由に、中国福州にある年産4万6,000メトリックトンの二酸化チタン顔料工場の永久閉鎖を発表しました。二酸化チタン顔料生産能力の削減は、セラミック釉薬に不透明度と白色度を提供するために使用される二酸化チタン系セラミック乳白剤の供給環境に影響を与える可能性があります。


世界のセラミック乳白剤市場レポートの範囲
セラミック乳白剤は、透明度を低下させ、白色、不透明、または光拡散外観を生み出すためにセラミック配合に添加される材料です。セラミック製品の視覚的特性と表面仕上げを改善しながら、一貫した着色とカバレッジをサポートします。
セラミック乳白剤市場は、製品タイプ、用途、地域別にセグメント化されています。製品タイプ別では、市場はケイ酸ジルコニウム乳白剤、二酸化ジルコニウム乳白剤、アルミナ系乳白剤、二酸化チタン系乳白剤、酸化スズ系乳白剤、その他の製品タイプにセグメント化されています。用途別では、市場はセラミックタイル、衛生陶器、食器、テクニカルセラミックス、その他の用途にセグメント化されています。レポートはまた、主要地域の15カ国におけるセラミック乳白剤の市場規模と予測もカバーしています。各セグメントについて、市場規模と予測は金額ベース(米ドル)で行われています。
| ケイ酸ジルコニウム乳白剤 |
| 二酸化ジルコニウム乳白剤 |
| アルミナ系乳白剤 |
| 二酸化チタン系乳白剤 |
| 酸化スズ系乳白剤 |
| その他の製品タイプ |
| セラミックタイル |
| 衛生陶器 |
| 食器 |
| テクニカルセラミックス |
| その他の用途 |
| アジア太平洋 | 中国 |
| インド | |
| 日本 | |
| 韓国 | |
| ASEAN諸国 | |
| その他のアジア太平洋 | |
| 北米 | 米国 |
| カナダ | |
| メキシコ | |
| 欧州 | ドイツ |
| 英国 | |
| フランス | |
| イタリア | |
| 北欧諸国 | |
| その他の欧州 | |
| 南米 | ブラジル |
| アルゼンチン | |
| その他の南米 | |
| 中東・アフリカ | サウジアラビア |
| 南アフリカ | |
| その他の中東・アフリカ |
| 製品タイプ別 | ケイ酸ジルコニウム乳白剤 | |
| 二酸化ジルコニウム乳白剤 | ||
| アルミナ系乳白剤 | ||
| 二酸化チタン系乳白剤 | ||
| 酸化スズ系乳白剤 | ||
| その他の製品タイプ | ||
| 用途別 | セラミックタイル | |
| 衛生陶器 | ||
| 食器 | ||
| テクニカルセラミックス | ||
| その他の用途 | ||
| 地域別 | アジア太平洋 | 中国 |
| インド | ||
| 日本 | ||
| 韓国 | ||
| ASEAN諸国 | ||
| その他のアジア太平洋 | ||
| 北米 | 米国 | |
| カナダ | ||
| メキシコ | ||
| 欧州 | ドイツ | |
| 英国 | ||
| フランス | ||
| イタリア | ||
| 北欧諸国 | ||
| その他の欧州 | ||
| 南米 | ブラジル | |
| アルゼンチン | ||
| その他の南米 | ||
| 中東・アフリカ | サウジアラビア | |
| 南アフリカ | ||
| その他の中東・アフリカ | ||


レポートで回答される主要な質問
セラミック乳白剤市場の規模はどのくらいですか?
セラミック乳白剤市場は2026年に19.3 ビリオン 米ドルであり、2031年までに24.4 ビリオン 米ドルに達すると予測されています。
セラミック乳白剤への需要を促進しているものは何ですか?
タイルおよび衛生陶器の生産能力拡大、プレミアムホワイト仕上げ、デジタル装飾、テクニカルセラミックスが需要を支えています。
2025年に収益シェアをリードした製品タイプはどれですか?
ケイ酸ジルコニウム乳白剤は、タイルおよび衛生陶器釉薬での広範な使用により、2025年に66.13%の収益シェアでリードしました。
2031年にかけて最も速く成長すると予想される用途はどれですか?
テクニカルセラミックスは、エレクトロニクスおよび電気自動車部品のニーズに支えられ、2031年にかけてCAGR 5.81%で成長すると予測されています。
最終更新日:



