
Tamaño y Participación del Mercado de Opacificantes Cerámicos
Visión General del Mercado
| Período de Estudio | 2021 - 2031 |
|---|---|
| Tamaño del Mercado (2026) | 1.93 Mil millones de dólares |
| Tamaño del Mercado (2031) | 2.44 Mil millones de dólares |
| Growth Rate (2026 - 2031) | 4.84 % |
| Mercado de Crecimiento Más Rápido | Asia-Pacífico |
| Mercado Más Grande | Asia-Pacífico |
| Concentración del Mercado | Bajo |
Jugadores principales *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial Imagen © Mordor Intelligence. El uso requiere atribución según CC BY 4.0. | |
Análisis del Mercado de Opacificantes Cerámicos por Mordor Intelligence
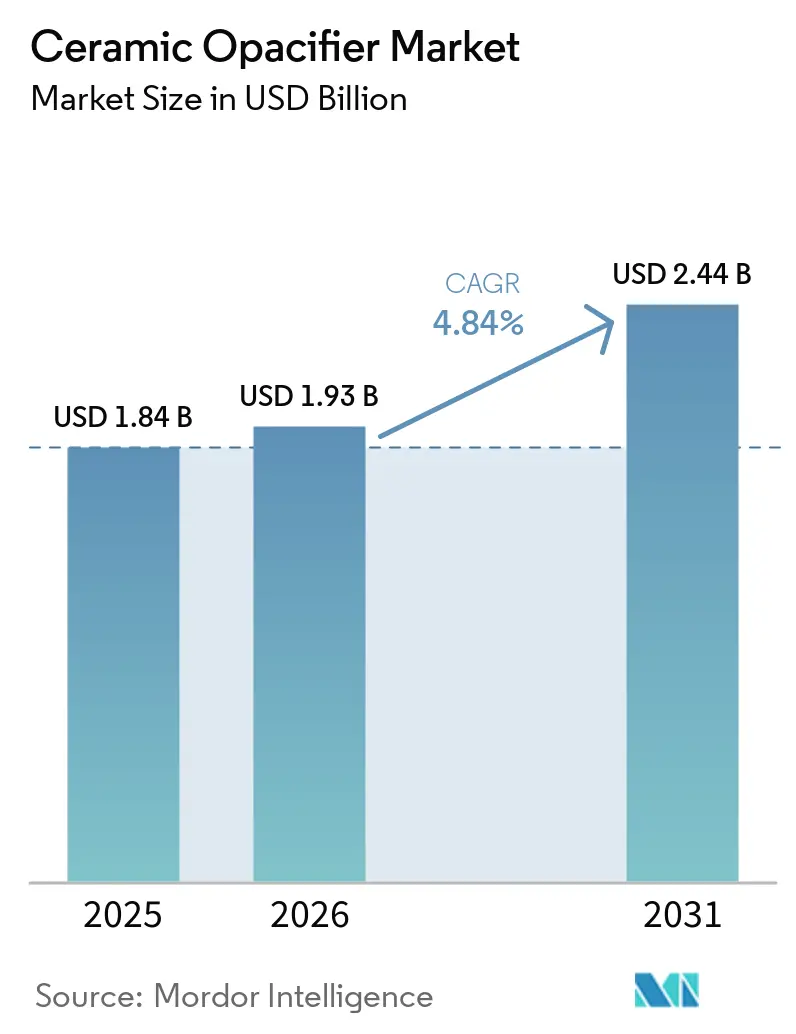
El tamaño del Mercado de Opacificantes Cerámicos fue valorado en 1,84 mil millones de USD en 2025 y se estima que crecerá desde 1,93 mil millones de USD en 2026 hasta alcanzar los 2,44 mil millones de USD en 2031, a una CAGR del 4,84% durante el período de pronóstico (2026-2031). La producción de baldosas cerámicas se está expandiendo en los centros de fabricación asiáticos en desarrollo, mientras que la decoración avanzada de superficies está elevando los requisitos de blancura y consistencia de partículas. Los sistemas de esmalte digital requieren insumos de opacificantes con mayor control que las líneas de producción convencionales. Los componentes cerámicos técnicos también están impulsando la demanda de grados con alta pureza y rendimiento estable. La competencia está siendo moldeada cada vez más por el acceso a materias primas de zircón, la capacidad de molienda y la capacidad de cumplir con especificaciones premium. El mercado de opacificantes cerámicos, por lo tanto, ofrece oportunidades para los proveedores que pueden suministrar materiales consistentes cerca de los centros de producción de baldosas y artículos sanitarios en crecimiento.
Conclusiones Clave del Informe
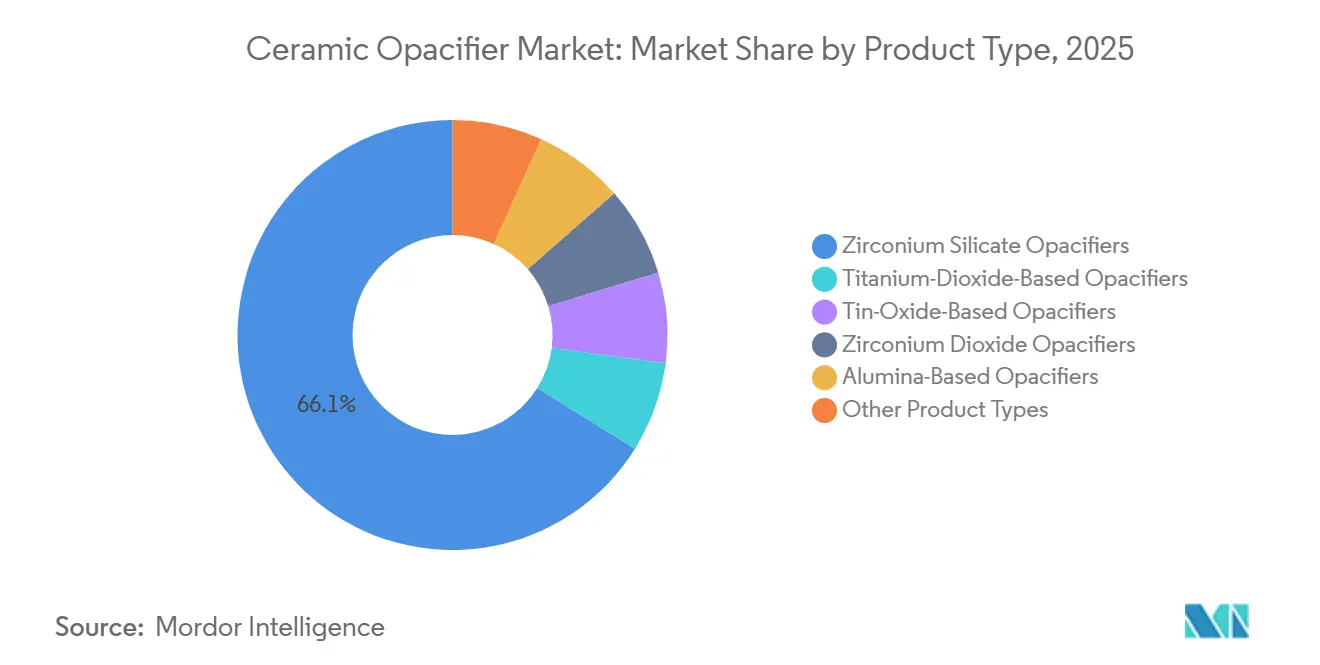
- Por tipo de producto, los opacificantes de silicato de zirconio representaron el 66,13% de la participación del mercado de opacificantes cerámicos en 2025, mientras que se proyecta que los opacificantes de dióxido de zirconio avancen a una CAGR del 5,45% hasta 2031.
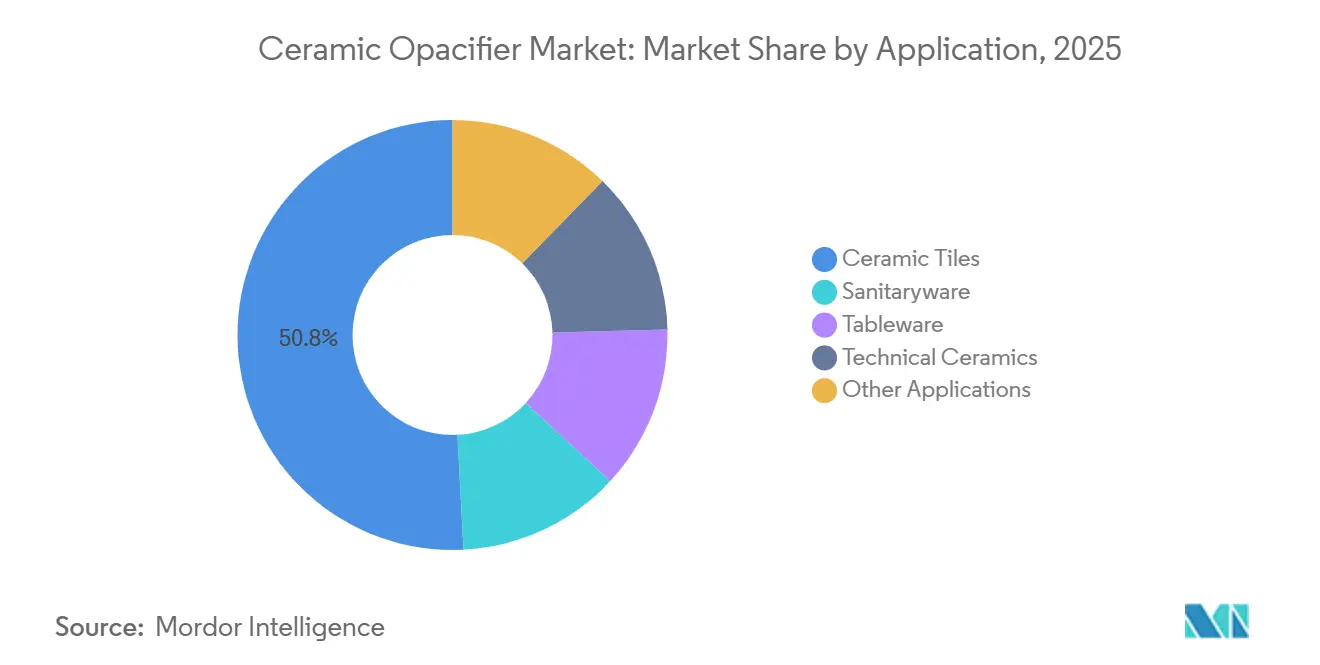
- Por aplicación, las baldosas cerámicas representaron el 50,81% de la participación del mercado de opacificantes cerámicos en 2025, mientras que se proyecta que las cerámicas técnicas avancen a una CAGR del 5,81% hasta 2031.
- Por geografía, Asia-Pacífico representó el 47,97% de la participación del mercado de opacificantes cerámicos en 2025 y se proyecta que avance a una CAGR del 5,77% hasta 2031.
Nota: Las cifras del tamaño del mercado y los pronósticos de este informe se generan utilizando el marco de estimación patentado de Mordor Intelligence, actualizado con los datos y conocimientos más recientes disponibles a partir de enero de 2026.
Tendencias e Información del Mercado Global de Opacificantes Cerámicos
Análisis del Impacto de los Impulsores*
| Impulsor | (~) % de Impacto en el Pronóstico de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Expansión de la Producción de Baldosas Cerámicas y Artículos Sanitarios | +1.5% | Global, liderado por India, Vietnam, Indonesia y China | Mediano plazo (2-4 años) |
| Crecimiento en Superficies Cerámicas Blancas Premium y de Alto Brillo | +1.2% | Núcleo de APAC, con expansión hacia Europa y América del Norte | Mediano plazo (2-4 años) |
| Adopción Creciente de la Impresión Digital de Baldosas | +0.9% | Global; más fuerte en Italia, España, China e Indonesia | Corto plazo (≤ 2 años) |
| Demanda de Componentes Cerámicos Técnicos Avanzados | +0.6% | Asia Oriental, América del Norte y Europa | Largo plazo (≥ 4 años) |
| Ingeniería de Partículas Submicrónicas para Menor Dosificación de Opacificantes | +0.4% | Global; primeras ganancias en los clústeres de Guangdong, Fujian y Morbi | Largo plazo (≥ 4 años) |
| Fuente: Mordor Intelligence | |||
Expansión de la Producción de Baldosas Cerámicas y Artículos Sanitarios
La producción mundial de baldosas totalizó 15.900 millones de metros cuadrados en 2023 y se prevé que supere los 17.800 millones de metros cuadrados en 2028. Se prevé que India añada más de 800 millones de metros cuadrados de producción en 5 años, frente a un crecimiento proyectado de la demanda interna de 778 millones de metros cuadrados. Las nuevas líneas de producción crean una demanda recurrente de opacificantes de silicato de zirconio y a base de alúmina en lotes de esmalte. La carga de opacificantes generalmente oscila entre el 8% y el 12% en peso en estos lotes. SCGD asignó 2.500 millones de THB (aproximadamente 74 millones de USD) en inversión para 2026 y se centró en añadir 6,6 millones de metros cuadrados de capacidad de baldosas de porcelana esmaltada en Vietnam[1]SCGD, "SCGD presenta su Plan de Negocios 2026, acelerando la expansión en Vietnam y la ASEAN," Canal de Noticias SCGD, scgnewschannel.com. La tendencia hacia baldosas más grandes de 60 cm×120 cm también requiere una opacidad más uniforme en una superficie más amplia, lo que aumenta la necesidad de formulaciones de esmalte controladas.
Crecimiento en Superficies Cerámicas Blancas Premium y de Alto Brillo
Los artículos sanitarios premium están aumentando la importancia de la blancura estable y el brillo superficial en las formulaciones de esmalte. Los cuerpos cerámicos ultrablancas requieren un control estricto del contenido de hierro porque el hierro puede reducir la blancura tras la cocción. Los grados de silicato de zirconio de alta pureza con más del 65% de dióxido de zirconio pueden reducir la dosificación total en un 20% en comparación con los grados estándar, manteniendo valores L* de al menos 90. Estos grados pueden alcanzar una prima de precio del 30% al 50% porque admiten especificaciones visuales más estrictas. Las superficies cerámicas blancas premium y de alto brillo están generando una mayor atracción de ingresos que los volúmenes de baldosas estándar donde se utilizan formulaciones de mayor calidad. La ingeniería de partículas submicrónicas también ayuda a los productores a reducir la dosificación por unidad de área manteniendo la opacidad, si pueden mantener la consistencia del producto a escala industrial.
Adopción Creciente de la Impresión Digital de Baldosas
Los procesos digitales decoraron el 75% de las baldosas cerámicas a nivel mundial en 2025, según Xaar. Los sistemas digitales permiten cambios de diseño, tiradas más cortas y efectos de materiales naturales más complejos que los flujos de trabajo basados en serigrafía. Estos sistemas requieren formulaciones finas con distribuciones de tamaño de partícula estrechas para proteger el rendimiento del cabezal de impresión y apoyar una inyección estable. Los tamaños de partícula D50 por debajo de 3 a 5 μm son importantes para las aplicaciones de esmalte digital. Este requisito limita la idoneidad del silicato de zirconio de distribución amplia en líneas avanzadas. El mercado de opacificantes cerámicos está, en consecuencia, evolucionando hacia grados micronizados y tratados superficialmente que funcionan con sistemas de esmalte variados y perfiles de cocción.
Demanda de Componentes Cerámicos Técnicos Avanzados
Los condensadores cerámicos multicapa, los sustratos cerámicos para electrónica de potencia y las celdas de combustible de óxido sólido requieren materiales que combinen resistencia térmica, aislamiento eléctrico y rendimiento óptico controlado. La miniaturización de la electrónica, los componentes del tren de potencia de vehículos eléctricos, la infraestructura 5G y los equipos de semiconductores están apoyando este requisito. Los opacificantes de dióxido de zirconio satisfacen necesidades más estrictas de pureza y tamaño de partícula que el silicato de zirconio estándar en varias aplicaciones avanzadas. Tosoh Corporation ha mantenido la inversión en el desarrollo de polvo de zirconia de alta pureza para usos cerámicos avanzados. Estas aplicaciones respaldan una diferencia de precios entre los materiales de grado electrónico y los materiales de grado estándar para baldosas. El mercado de opacificantes cerámicos se beneficia cuando los proveedores pueden cumplir con los requisitos de impurezas y distribución de la electrónica de potencia, la gestión térmica de baterías y los componentes de electrolizadores de óxido sólido.
Análisis del Impacto de las Restricciones*
| Restricción | (~) % de Impacto en el Pronóstico de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Volatilidad del Precio de la Arena de Zircón | -1.1% | Global; procedente principalmente de Australia y Sudáfrica | Corto plazo (≤ 2 años) |
| Sustitución por Dióxido de Titanio y Óxido de Estaño | -0.8% | Global; más pronunciado en los centros de producción asiáticos de bajo costo | Mediano plazo (2-4 años) |
| Restricciones de Capacidad en Molienda a Alta Temperatura y Calcinación | -0.5% | Principalmente fuera de China; Europa y América del Norte son las más expuestas | Mediano plazo (2-4 años) |
| Fuente: Mordor Intelligence | |||
Volatilidad del Precio de la Arena de Zircón
Las condiciones de suministro de zircón están limitando la visibilidad para los procesadores independientes en el mercado de opacificantes cerámicos. ILUKA RESOURCES LIMITED suspendió la producción en su instalación de procesamiento SR2 y en la mina Cataby en Australia Occidental y estableció una guía de producción de zircón para 2026 de 180.000 toneladas métricas. La guía fue inferior a las más de 270.000 toneladas métricas producidas en 2025. ILUKA RESOURCES LIMITED reportó un precio promedio realizado de zircón de 1.615 USD por tonelada métrica en el trimestre de septiembre de 2025[2]Iluka Resources Limited, "Informe de Actividades del Trimestre de Septiembre de 2025," Iluka Resources, iluka.com. Las restricciones de capacidad en molienda a alta temperatura y calcinación pueden extender los plazos de entrega para los grados premium, particularmente fuera de China. Los procesadores con contratos de suministro asegurados o integración aguas arriba están mejor posicionados para gestionar estas interrupciones, mientras que los proveedores independientes pueden enfrentar presión sobre los márgenes.
Sustitución por Dióxido de Titanio y Óxido de Estaño
El dióxido de titanio y el óxido de estaño siguen siendo alternativas al silicato de zirconio en determinadas formulaciones cerámicas. El dióxido de titanio puede proporcionar opacidad con una carga del 6% al 8%, mientras que el óxido de estaño puede proporcionarla con una carga del 3% al 5%, en comparación con el 10% al 15% para las formulaciones de silicato de zirconio de blanco total. El dióxido de titanio puede crear superficies mate inconsistentes a cargas más altas, lo que limita su uso en porcelana de alto brillo y artículos sanitarios. El óxido de estaño sigue siendo costoso para un uso amplio y es más relevante para aplicaciones de nicho en vajillas y esmaltes artísticos. Los productores integrados de dióxido de titanio aún pueden competir en segmentos de baldosas residenciales sensibles al costo, especialmente en el Sudeste Asiático. Estas alternativas limitan los precios donde los requisitos de rendimiento son menos exigentes, pero no reemplazan completamente los grados a base de zircón en aplicaciones premium.
*Nuestras previsiones consideran los impactos de impulsores y restricciones como direccionales, no aditivos. Las previsiones de impacto reflejan el crecimiento base, los efectos de mezcla y las interacciones entre variables.
Análisis de Segmentos
Por Tipo de Producto: Los Opacificantes de Silicato de Zirconio Lideran Mientras los Opacificantes de Dióxido de Zirconio Ganan Uso en Aplicaciones Premium
Los opacificantes de silicato de zirconio representaron el 66,13% de los ingresos del mercado de opacificantes cerámicos en 2025. Su posición reflejó un uso amplio en baldosas cerámicas, artículos sanitarios, vajillas y aplicaciones de engobe. El silicato de zirconio de grado fino con un tamaño de partícula D50 de 1,2 μm puede ofrecer una blancura comparable con una carga entre un 50% y un 70% menor en peso que las alternativas a base de alúmina. Los grados que contienen más del 65% de dióxido de zirconio pueden reducir la dosificación total en un 20% respecto a los grados estándar, manteniendo valores L* de al menos 90. El producto sigue siendo adecuado para sistemas de esmalte estándar de baldosas y artículos sanitarios porque combina opacidad con estabilidad térmica. La industria de opacificantes cerámicos depende de estos materiales para aplicaciones de esmalte convencionales de alto volumen porque equilibran la estabilidad térmica, el rendimiento y la economía de formulación. Los opacificantes a base de alúmina siguen siendo relevantes en aplicaciones de blanqueamiento de cuerpos de porcelana sensibles al costo. Los opacificantes a base de óxido de estaño se utilizan en cerámicas especiales de contacto con alimentos y cerámicas artísticas donde la blancura de tono cálido tiene valor.
Se proyecta que los opacificantes de dióxido de zirconio avancen a una CAGR del 5,45% hasta 2031. Su crecimiento está vinculado a la electrónica y las cerámicas avanzadas que necesitan alta pureza, distribuciones de partículas estrechas y comportamiento óptico controlado. Su opacidad superior por unidad de dosificación es relevante donde el silicato de zirconio estándar no puede cumplir con las tolerancias requeridas. Los polvos de zirconia estándar con una pureza de dióxido de zirconio del 95% al 97% tenían un precio de entre 2,5 y 5,5 USD por kilogramo. Los materiales premium para cerámicas electrónicas y recubrimientos ópticos de alto brillo tenían primas del 30% al 50%. Tosoh Corporation y Treibacher Industrie AG se han centrado en materiales de alta pureza para estos usos de mayor valor. Los opacificantes a base de dióxido de titanio conservan un papel en baldosas de bajo costo y recubrimientos de esmalte donde la opacidad basada en cristalización es aceptable. En todos los tipos de productos, los compradores están evolucionando hacia tamaños de partícula más finos y mayor pureza química para cumplir con los requisitos de inyección de tinta digital y cerámicas avanzadas.
Nota: Las participaciones de todos los segmentos individuales están disponibles con la compra del informe


Por Aplicación: Las Baldosas Cerámicas Lideran Mientras las Cerámicas Técnicas Apoyan la Demanda de Mayor Valor
Las baldosas cerámicas representaron el 50,81% del tamaño del mercado de opacificantes cerámicos en 2025. El segmento está respaldado por la escala de producción de baldosas y el uso consistente de opacificantes en lotes de esmalte. La carga generalmente oscila entre el 8% y el 20% en peso, dependiendo del sistema de esmalte y el objetivo de blancura. Los productores deben ajustar la carga a la blancura deseada, el acabado superficial y el perfil de cocción. Los formatos más grandes de 60 cm×120 cm requieren un control estricto de la opacidad porque la variación visual es más fácil de detectar en superficies amplias. La uniformidad es especialmente importante en colecciones premium donde una discrepancia puede afectar la aceptación del producto. La deposición por inyección de tinta digital requiere además insumos con distribuciones de tamaño de partícula estrechas, incluidos valores D50 por debajo de 3 a 5 μm. Esto eleva los estándares de adquisición entre los productores de baldosas en Europa Occidental, China e India. Las vajillas y otras aplicaciones proporcionan una demanda estable de cerámicas de contacto con alimentos y usos refractarios.
Se proyecta que las cerámicas técnicas avancen a una CAGR del 5,81% hasta 2031. Los componentes del tren de potencia de vehículos eléctricos, los sustratos electrónicos de potencia, las carcasas de sistemas de gestión de baterías y las celdas de combustible de óxido sólido requieren materiales a base de zirconia con bajos niveles de contaminación. Estas aplicaciones necesitan una combinación de resistencia térmica, aislamiento eléctrico y comportamiento óptico controlado. El segmento también requiere distribuciones de tamaño de partícula por debajo de 5 μm para aplicaciones seleccionadas. La norma IEC 62368-1 de la Comisión Electrotécnica Internacional y la norma ISO 13356 de la Organización Internacional de Normalización establecen los requisitos de material relevantes en aplicaciones de zirconia electrónica y quirúrgica. Las normas de Registro, Evaluación, Autorización y Restricción de Sustancias Químicas (REACH) de la Unión Europea y las normas de Restricción de Sustancias Peligrosas también limitan el uso de sustancias restringidas en los insumos cerámicos. Los artículos sanitarios se están beneficiando de la construcción residencial en Asia, Oriente Medio y África, donde la blancura y el brillo son consideraciones de compra importantes. El mercado de opacificantes cerámicos tiene una oportunidad de mayor valor en aplicaciones que requieren una consistencia de material más rigurosa que la producción de esmalte estándar. Esta demanda favorece los materiales que pueden mantener la pureza y las características de partículas consistentes.
Nota: Las participaciones de todos los segmentos individuales están disponibles con la compra del informe
Análisis Geográfico
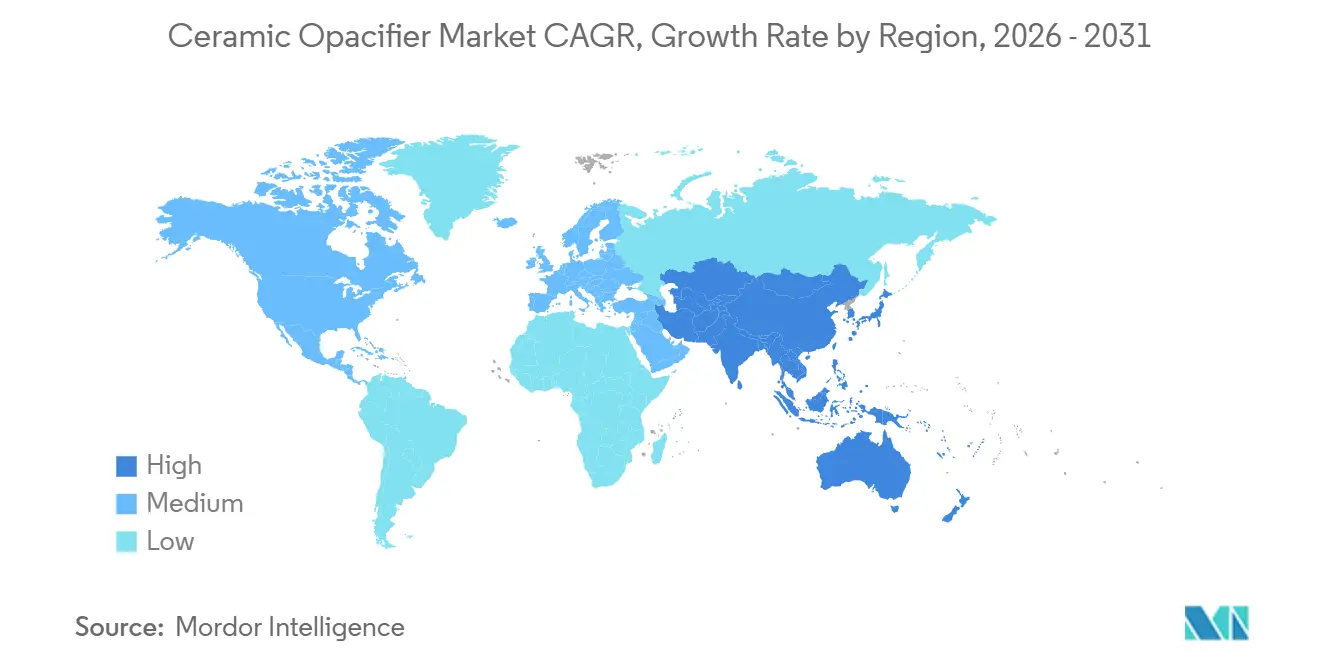
Asia-Pacífico representó el 47,97% del tamaño del mercado de opacificantes cerámicos en 2025 y se proyecta que avance a una CAGR del 5,77% hasta 2031. China sigue siendo el principal centro de demanda regional debido a su concentrada base de fabricación de baldosas y artículos sanitarios. Su capacidad de procesamiento mineral doméstico y las importaciones de arena de zircón respaldan esta base de producción. India, Vietnam, Indonesia y Tailandia están expandiendo la capacidad de fabricación y aumentando la demanda de materiales de zircón procesado. Kajaria Ceramics confirmó planes para aumentar su capacidad de producción de baldosas de 82,70 millones de metros cuadrados a 104-105 millones de metros cuadrados para mediados de 2027, respaldada por una inversión de 385 millones de INR (aproximadamente 46 millones de USD). Las nuevas líneas en Gailpur y Srikalahasti están diseñadas para 35.000 a 37.000 metros cuadrados por día, en comparación con los 15.000 a 17.000 metros cuadrados anteriores. Estas inversiones están enfocadas en formatos de 60 cm×120 cm, que requieren una cobertura de esmalte consistente. El mercado de opacificantes cerámicos se beneficia a medida que estas líneas requieren un acceso confiable a materiales micronizados adecuados.
Vietnam se está convirtiendo en un importante centro de demanda a medida que los productores añaden capacidad de porcelana esmaltada. El programa 2026 de SCGD tiene como objetivo 6,6 millones de metros cuadrados de capacidad adicional en el país. La inversión responde a la demanda, que está evolucionando desde las baldosas convencionales hacia productos de mayor calidad. Los grados de opacificantes importados siguen siendo importantes en partes del Sudeste Asiático, lo que respalda las oportunidades de suministro local. Esta dependencia crea margen para los procesadores que pueden proporcionar grados estables más cerca de las plantas de baldosas regionales. Corea del Sur y Japón añaden demanda de alto valor a través de aplicaciones de semiconductores y electrónica. Europa sigue siendo un importante mercado de opacificantes cerámicos porque Italia, España y Alemania tienen producción premium de baldosas, artículos sanitarios y cerámicas avanzadas. Los productores italianos de esmaltes y fritas y los exportadores españoles dependen de grados controlados de silicato de zirconio y zirconia para la blancura, el brillo y la consistencia del esmalte. Wienerberger firmó un acuerdo para adquirir Italcer Group en febrero de 2026, ampliando su posición en soluciones cerámicas de alta gama producidas en Italia y España. Italcer generó el 75% de sus ingresos a nivel internacional, lo que otorga al negocio combinado un acceso más amplio a cerámicas premium orientadas a la exportación. El mercado de opacificantes cerámicos está respaldado en Europa por la demanda de materiales que cumplen con requisitos precisos de superficie y consistencia.
La demanda en América del Norte está determinada por la actividad de renovación y las cerámicas de precisión utilizadas en aplicaciones de defensa, semiconductores y vehículos eléctricos. Estos usos favorecen los grados de alta pureza que pueden alcanzar primas de precio. La demanda industrial de la región está, por lo tanto, más expuesta a las especificaciones de rendimiento que a los volúmenes convencionales de baldosas. América del Sur y Oriente Medio y África son corredores más pequeños con diferentes impulsores de demanda. Brasil exportó 24,1 millones de metros cuadrados de baldosas cerámicas en el tercer trimestre de 2025, un 5,1% más que en el mismo período de 2024, mientras que las ventas domésticas alcanzaron los 197,3 millones de metros cuadrados. Sus principales proveedores de grados de opacificantes incluyeron México, Alemania, el Reino Unido, China y Eslovaquia. La creciente capacidad exportadora de baldosas de Brasil está aumentando la demanda de importación de grados de opacificantes. El programa de construcción de Arabia Saudita y la inversión en hostelería del Consejo de Cooperación del Golfo están apoyando el consumo de baldosas y artículos sanitarios. Sudáfrica sigue siendo importante para la cadena de suministro de zircón a través de las operaciones de Richards Bay Minerals de Rio Tinto. Los productores emergentes como Uzbekistán están creando nodos de demanda adicionales para grados procesados. Estas condiciones variadas otorgan al mercado de opacificantes cerámicos múltiples canales de demanda fuera de sus regiones más grandes.

Panorama Competitivo
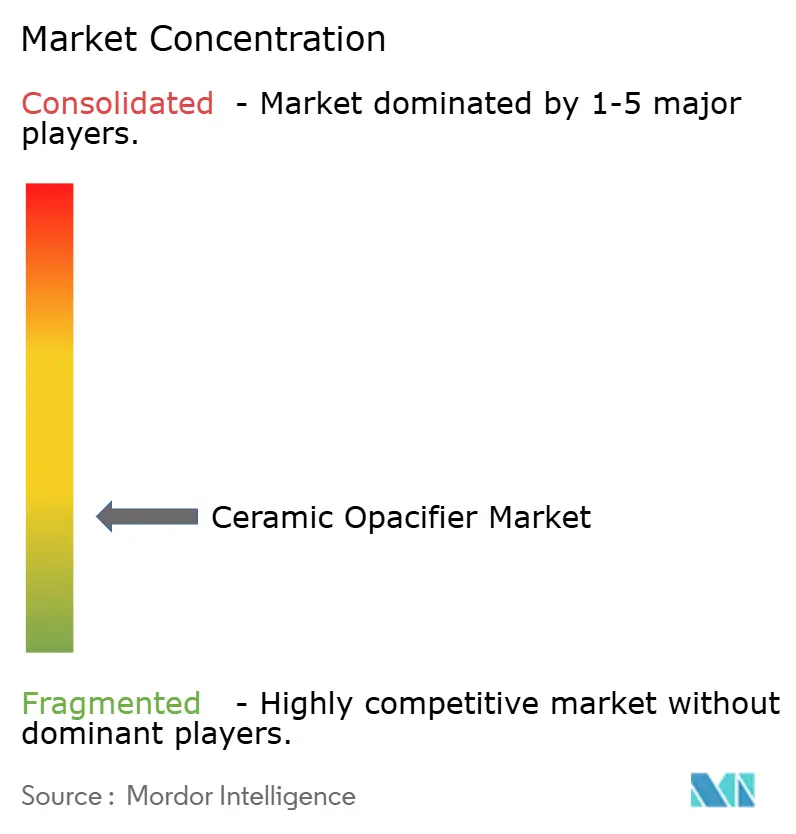
El mercado de opacificantes cerámicos está muy fragmentado, con los cinco principales actores que incluyen Imerys, Sibelco, ILUKA RESOURCES LIMITED, Tronox Holdings Plc y Rio Tinto. Sus carteras de productos sirven a clientes que valoran el comportamiento uniforme del material y la calidad documentada. Los mismos requisitos son importantes cuando los fabricantes de cerámica operan sistemas de esmalte digital o producen superficies de gran formato. Los productores premium deben mantener una blancura estable en superficies cerámicas más grandes. También necesitan materiales que permanezcan consistentes en diversas composiciones de esmalte. Este requisito puede aumentar la importancia de los procesos precisos de molienda y clasificación. También puede favorecer a los proveedores establecidos con experiencia en formulaciones cerámicas exigentes. Los productores chinos, incluidos Guangdong Orient Zirconic Ind Sci & Tech Co., Ltd. y Shandong Golden Sun Zirconium Industry Co., Ltd., compiten a través del volumen, la escala y la proximidad a la mayor base de consumo cerámico. Los proveedores sin acceso aguas arriba deben gestionar la exposición mediante contratos, disciplina de inventario u otros acuerdos de suministro. Los acuerdos de suministro a largo plazo pueden proporcionar mayor estabilidad durante los períodos de escasez de disponibilidad.
Los productores de grados estándar compiten principalmente en costo de entrega y suministro confiable a los fabricantes de baldosas y artículos sanitarios. Sus clientes requieren productos que puedan utilizarse de manera consistente en recetas de esmalte establecidas. La competencia de mayor valor se centra en distribuciones de partículas estrechas, tratamiento superficial y certificación de pureza para electrónica, cerámicas y artículos sanitarios premium. Estas capacidades permiten a los proveedores abordar aplicaciones donde los materiales estándar no son suficientes. La brecha de rendimiento es más visible donde los clientes necesitan resultados ópticos sin defectos y un control estricto de impurezas. Estos clientes también requieren que los proveedores mantengan resultados consistentes en repetidas series de producción. Sibelco completó la adquisición de Zircon Minerals en junio de 2025, lo que amplió su cartera de materias primas de zircón. Este movimiento mejoró su acceso a materias primas mientras la disponibilidad de zircón se estaba reduciendo. El mercado de opacificantes cerámicos también recompensa a los procesadores que pueden alinear las especificaciones técnicas con un suministro confiable. Los procesadores independientes están más expuestos cuando los costos de materias primas aumentan o la capacidad premium es limitada. Su posición competitiva puede cambiar cuando la disponibilidad de materiales se vuelve menos predecible. La industria de opacificantes cerámicos, por lo tanto, favorece a los procesadores establecidos que pueden combinar capacidad regulatoria, acceso consistente a materias primas y capacidad de molienda de precisión.
Líderes de la Industria de Opacificantes Cerámicos
Imerys
Sibelco
ILUKA RESOURCES LIMITED
Tronox Holdings Plc
Rio Tinto
- *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial

Desarrollos Recientes de la Industria
- Agosto de 2026: Kajaria Ceramics confirmó planes para aumentar su capacidad de producción de baldosas de 82,70 millones de metros cuadrados a aproximadamente 104-105 millones de metros cuadrados para mayo-julio de 2027, principalmente para atender la demanda de baldosas de gran formato. La expansión de capacidad respalda un mayor consumo de opacificantes cerámicos utilizados en formulaciones de baldosas esmaltadas y vitrificadas para lograr blancura, opacidad y calidad superficial.
- Enero de 2026: Tronox Holdings Plc anunció el cierre permanente de su planta de pigmento de dióxido de titanio de 46.000 toneladas métricas por año en Fuzhou, China, citando la débil demanda interna, los altos costos de azufre y el exceso de capacidad china de dióxido de titanio. La reducción en la capacidad de pigmento de dióxido de titanio puede influir en el panorama de suministro de opacificantes cerámicos a base de dióxido de titanio, que se utilizan para proporcionar opacidad y blancura en esmaltes cerámicos.


Alcance del Informe Global del Mercado de Opacificantes Cerámicos
Los opacificantes cerámicos son materiales añadidos a las formulaciones cerámicas para reducir la transparencia y producir una apariencia blanca, opaca o difusora de luz. Mejoran las características visuales y el acabado superficial de los productos cerámicos, al tiempo que apoyan una coloración y cobertura consistentes.
El Mercado de Opacificantes Cerámicos está segmentado por tipo de producto, aplicación y geografía. Por tipo de producto, el mercado está segmentado en opacificantes de silicato de zirconio, opacificantes de dióxido de zirconio, opacificantes a base de alúmina, opacificantes a base de dióxido de titanio, opacificantes a base de óxido de estaño y otros tipos de productos. Por aplicación, el mercado está segmentado en baldosas cerámicas, artículos sanitarios, vajillas, cerámicas técnicas y otras aplicaciones. El informe también cubre el tamaño del mercado y los pronósticos de opacificantes cerámicos en 15 países de las principales regiones. Para cada segmento, el dimensionamiento y los pronósticos del mercado se han realizado sobre la base del valor (USD).
| Opacificantes de Silicato de Zirconio |
| Opacificantes de Dióxido de Zirconio |
| Opacificantes a Base de Alúmina |
| Opacificantes a Base de Dióxido de Titanio |
| Opacificantes a Base de Óxido de Estaño |
| Otros Tipos de Productos |
| Baldosas Cerámicas |
| Artículos Sanitarios |
| Vajillas |
| Cerámicas Técnicas |
| Otras Aplicaciones |
| Asia-Pacífico | China |
| India | |
| Japón | |
| Corea del Sur | |
| Países de la ASEAN | |
| Resto de Asia-Pacífico | |
| América del Norte | Estados Unidos |
| Canadá | |
| México | |
| Europa | Alemania |
| Reino Unido | |
| Francia | |
| Italia | |
| Países Nórdicos | |
| Resto de Europa | |
| América del Sur | Brasil |
| Argentina | |
| Resto de América del Sur | |
| Oriente Medio y África | Arabia Saudita |
| Sudáfrica | |
| Resto de Oriente Medio y África |
| Por Tipo de Producto | Opacificantes de Silicato de Zirconio | |
| Opacificantes de Dióxido de Zirconio | ||
| Opacificantes a Base de Alúmina | ||
| Opacificantes a Base de Dióxido de Titanio | ||
| Opacificantes a Base de Óxido de Estaño | ||
| Otros Tipos de Productos | ||
| Por Aplicación | Baldosas Cerámicas | |
| Artículos Sanitarios | ||
| Vajillas | ||
| Cerámicas Técnicas | ||
| Otras Aplicaciones | ||
| Por Geografía | Asia-Pacífico | China |
| India | ||
| Japón | ||
| Corea del Sur | ||
| Países de la ASEAN | ||
| Resto de Asia-Pacífico | ||
| América del Norte | Estados Unidos | |
| Canadá | ||
| México | ||
| Europa | Alemania | |
| Reino Unido | ||
| Francia | ||
| Italia | ||
| Países Nórdicos | ||
| Resto de Europa | ||
| América del Sur | Brasil | |
| Argentina | ||
| Resto de América del Sur | ||
| Oriente Medio y África | Arabia Saudita | |
| Sudáfrica | ||
| Resto de Oriente Medio y África | ||


Preguntas Clave Respondidas en el Informe
¿Cuál es el tamaño del mercado de opacificantes cerámicos?
El mercado de opacificantes cerámicos se sitúa en 1,93 mil millones de USD en 2026 y se proyecta que alcance los 2,44 mil millones de USD en 2031.
¿Qué está impulsando la demanda de opacificantes cerámicos?
La expansión de la capacidad de baldosas y artículos sanitarios, los acabados blancos premium, la decoración digital y las cerámicas técnicas están apoyando la demanda.
¿Qué tipo de producto lideró la participación de ingresos en 2025?
Los opacificantes de silicato de zirconio lideraron con una participación de ingresos del 66,13% en 2025 debido a su amplio uso en esmaltes de baldosas y artículos sanitarios.
¿Qué aplicación se espera que crezca más rápido hasta 2031?
Se proyecta que las cerámicas técnicas avancen a una CAGR del 5,81% hasta 2031, respaldadas por las necesidades de componentes de electrónica y vehículos eléctricos.
Última actualización de la página el:



