
Taille et part du marché des opacifiants céramiques
VUE D’ENSEMBLE DU MARCHÉ
| Période d'étude | 2021 - 2031 |
|---|---|
| Taille du Marché (2026) | 1.93 Milliards de dollars |
| Taille du Marché (2031) | 2.44 Milliards de dollars |
| Growth Rate (2026 - 2031) | 4.84 % |
| Marché à la Croissance la Plus Rapide | Asie-Pacifique |
| Plus Grand Marché | Asie-Pacifique |
| Concentration du Marché | Faible |
Acteurs majeurs *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier Image © Mordor Intelligence. La réutilisation nécessite une attribution sous CC BY 4.0. | |
Analyse du marché des opacifiants céramiques par Mordor Intelligence
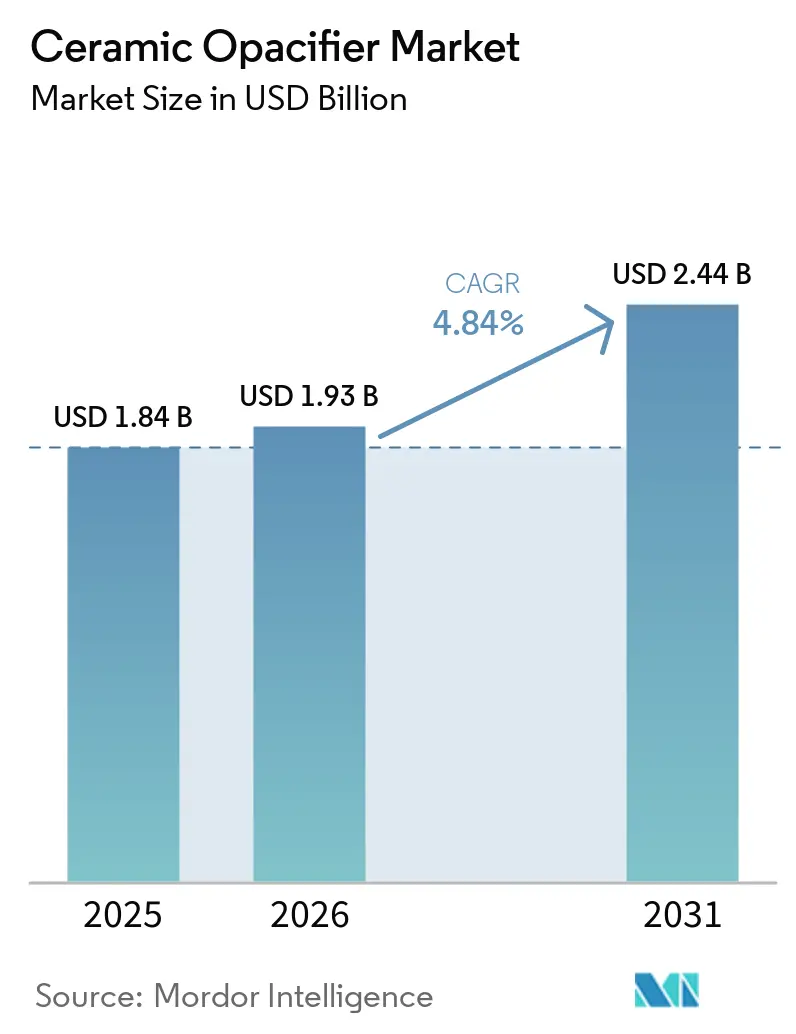
La taille du marché des opacifiants céramiques était évaluée à 1,84 milliard USD en 2025 et devrait croître de 1,93 milliard USD en 2026 pour atteindre 2,44 milliards USD d'ici 2031, à un CAGR de 4,84 % durant la période de prévision (2026-2031). La production de carreaux céramiques se développe dans les centres de fabrication asiatiques en développement, tandis que la décoration de surface avancée accroît les exigences en matière de blancheur et d'homogénéité des particules. Les systèmes de glaçure numérique nécessitent des intrants d'opacifiants plus rigoureusement contrôlés que les lignes de production conventionnelles. Les composants en céramique technique soutiennent également la demande de grades à haute pureté et aux performances stables. La concurrence est de plus en plus déterminée par l'accès aux matières premières de zircon, la capacité de broyage et l'aptitude à satisfaire des spécifications haut de gamme. Le marché des opacifiants céramiques offre donc des opportunités aux fournisseurs capables de proposer des matériaux homogènes à proximité des pôles de production de carreaux et de sanitaires en pleine croissance.
Points clés du rapport
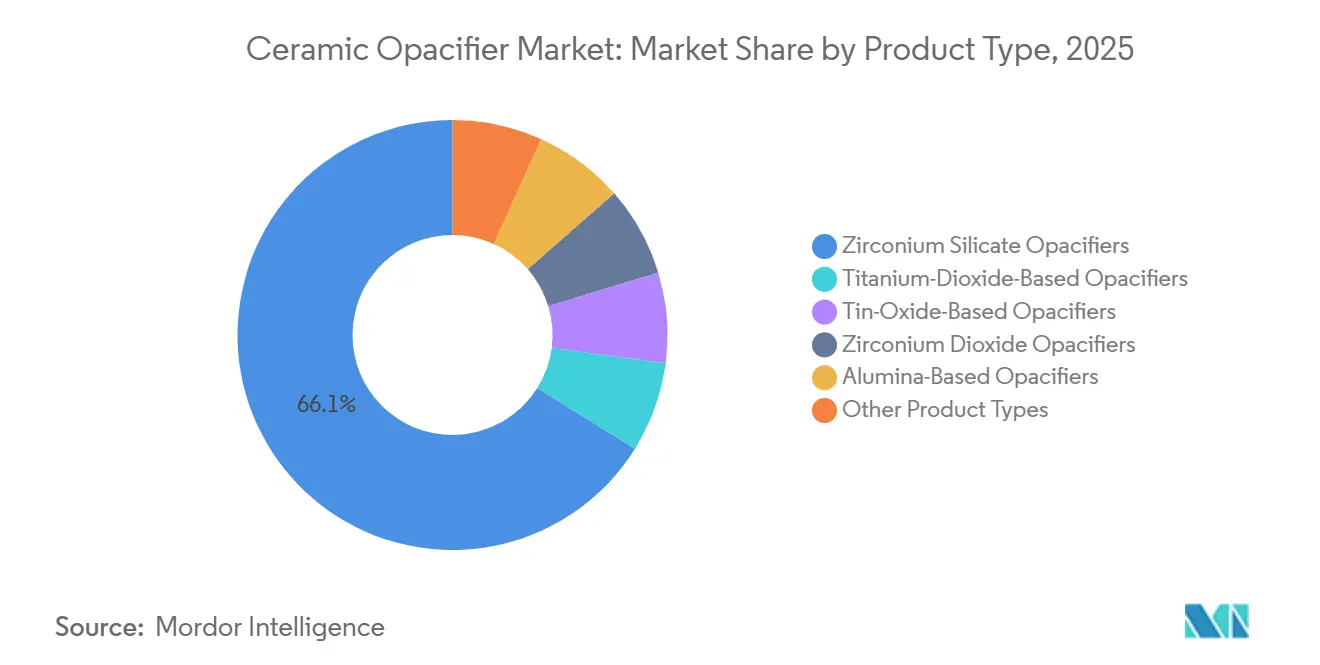
- Par type de produit, les opacifiants à base de silicate de zirconium détenaient 66,13 % de la part du marché des opacifiants céramiques en 2025, tandis que les opacifiants à base de dioxyde de zirconium devraient progresser à un CAGR de 5,45 % jusqu'en 2031.
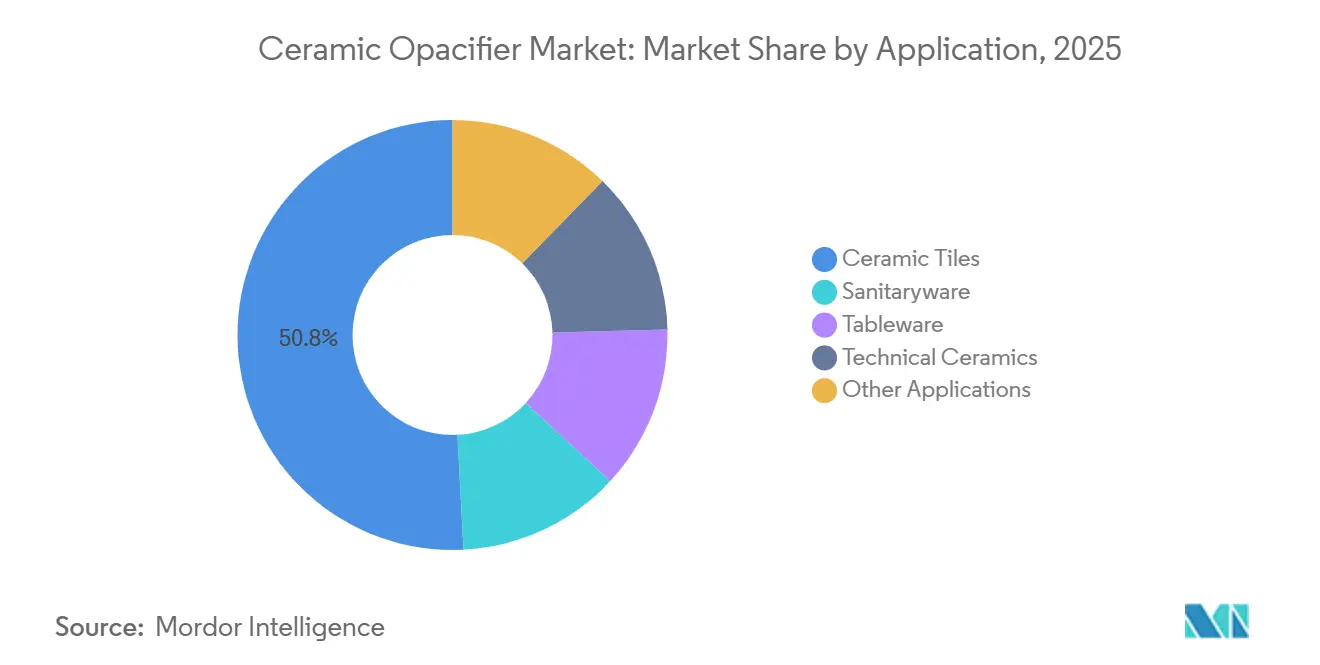
- Par application, les carreaux céramiques détenaient 50,81 % de la part du marché des opacifiants céramiques en 2025, tandis que les céramiques techniques devraient progresser à un CAGR de 5,81 % jusqu'en 2031.
- Par géographie, l'Asie-Pacifique détenait 47,97 % de la part du marché des opacifiants céramiques en 2025 et devrait progresser à un CAGR de 5,77 % jusqu'en 2031.
Note : La taille du marché et les prévisions figurant dans ce rapport sont générées à l'aide du cadre d'estimation exclusif de Mordor Intelligence, mis à jour avec les dernières données et informations disponibles en janvier 2026.
Tendances et perspectives du marché mondial des opacifiants céramiques
Analyse de l'impact des moteurs*
| Moteur | Impact (~) % sur les prévisions de CAGR | Pertinence géographique | Horizon temporel de l'impact |
|---|---|---|---|
| Expansion de la production de carreaux céramiques et de sanitaires | +1.5% | Mondial, porté par l'Inde, le Vietnam, l'Indonésie et la Chine | Moyen terme (2-4 ans) |
| Croissance des surfaces céramiques blanches premium et haute brillance | +1.2% | Cœur Asie-Pacifique, avec répercussions en Europe et en Amérique du Nord | Moyen terme (2-4 ans) |
| Adoption croissante de l'impression numérique sur carreaux | +0.9% | Mondial ; plus forte en Italie, en Espagne, en Chine et en Indonésie | Court terme (≤ 2 ans) |
| Demande de composants en céramique technique avancée | +0.6% | Asie de l'Est, Amérique du Nord et Europe | Long terme (≥ 4 ans) |
| Ingénierie des particules submicroniques pour réduire le dosage en opacifiants | +0.4% | Mondial ; gains précoces dans les clusters de Guangdong, du Fujian et de Morbi | Long terme (≥ 4 ans) |
| Source: Mordor Intelligence | |||
Expansion de la production de carreaux céramiques et de sanitaires
La production mondiale de carreaux s'est élevée à 15,9 milliards de mètres carrés en 2023 et devrait dépasser 17,8 milliards de mètres carrés d'ici 2028. L'Inde devrait ajouter plus de 800 millions de mètres carrés de production sur 5 ans, contre une croissance projetée de la demande intérieure de 778 millions de mètres carrés. Les nouvelles lignes de production créent une demande récurrente en opacifiants à base de silicate de zirconium et d'alumine dans les lots de glaçure. La charge en opacifiants se situe généralement entre 8 % et 12 % en poids dans ces lots. SCGD a alloué 2,5 milliards THB (environ 74 millions USD) d'investissement pour 2026 et s'est concentré sur l'ajout de 6,6 millions de mètres carrés de capacité de carreaux en porcelaine émaillée au Vietnam[1]SCGD, "SCGD Unveils Its 2026 Business Plan, Accelerating Expansion in Vietnam and ASEAN," SCGD News Channel, scgnewschannel.com. L'évolution vers des carreaux de plus grand format 60 cm×120 cm exige également une opacité plus uniforme sur une surface plus large, ce qui accroît le besoin de formulations de glaçure contrôlées.
Croissance des surfaces céramiques blanches premium et haute brillance
Les sanitaires haut de gamme renforcent l'importance d'une blancheur stable et d'un brillant de surface dans les formulations de glaçure. Les corps céramiques ultra-blancs nécessitent un contrôle étroit de la teneur en fer, car le fer peut réduire la blancheur après cuisson. Les grades de silicate de zirconium haute pureté contenant plus de 65 % de dioxyde de zirconium peuvent réduire le dosage total de 20 % par rapport aux grades standard tout en maintenant des valeurs L* d'au moins 90. Ces grades peuvent commander une prime de prix de 30 % à 50 % car ils permettent de respecter des spécifications visuelles plus strictes. Les surfaces céramiques blanches premium et haute brillance génèrent une traction de revenus plus importante que les volumes de carreaux standard lorsque des formulations de grade supérieur sont utilisées. L'ingénierie des particules submicroniques aide également les producteurs à réduire le dosage par unité de surface tout en maintenant l'opacité, s'ils peuvent assurer la cohérence du produit à un débit industriel.
Adoption croissante de l'impression numérique sur carreaux
Les procédés numériques ont décoré 75 % des carreaux céramiques dans le monde en 2025, selon Xaar. Les systèmes numériques permettent des changements de design, des séries plus courtes et des effets de matériaux naturels plus complexes que les procédés sérigraphiques. Ces systèmes nécessitent des formulations fines avec des distributions granulométriques étroites pour protéger les performances des têtes d'impression et assurer un jetting stable. Des tailles de particules D50 inférieures à 3 à 5 μm sont importantes pour les applications de glaçure numérique. Cette exigence limite l'adéquation du silicate de zirconium de commodité à large distribution dans les lignes avancées. Le marché des opacifiants céramiques évolue par conséquent vers des grades micronisés et traités en surface qui fonctionnent avec des systèmes de glaçure variés et des profils de cuisson diversifiés.
Demande de composants en céramique technique avancée
Les condensateurs céramiques multicouches, les substrats céramiques pour l'électronique de puissance et les piles à combustible à oxyde solide nécessitent des matériaux combinant résistance thermique, isolation électrique et performances optiques contrôlées. La miniaturisation de l'électronique, les composants de groupe motopropulseur pour véhicules électriques, l'infrastructure 5G et les équipements pour semi-conducteurs soutiennent cette exigence. Les opacifiants à base de dioxyde de zirconium répondent à des besoins de pureté et de granulométrie plus stricts que le silicate de zirconium standard dans plusieurs applications avancées. Tosoh Corporation a maintenu ses investissements dans le développement de poudres de zircone haute pureté pour les utilisations en céramique avancée. Ces applications soutiennent une différence de prix entre les matériaux de grade électronique et les matériaux de grade standard pour carreaux. Le marché des opacifiants céramiques bénéficie de la capacité des fournisseurs à satisfaire les exigences en matière d'impuretés et de distribution pour l'électronique de puissance, la gestion thermique des batteries et les composants d'électrolyseurs à oxyde solide.
Analyse de l'impact des freins*
| Frein | Impact (~) % sur les prévisions de CAGR | Pertinence géographique | Horizon temporel de l'impact |
|---|---|---|---|
| Volatilité du prix du sable de zircon | -1.1% | Mondial ; provenant principalement d'Australie et d'Afrique du Sud | Court terme (≤ 2 ans) |
| Substitution par le dioxyde de titane et l'oxyde d'étain | -0.8% | Mondial ; plus prononcé dans les centres de production asiatiques à faible coût | Moyen terme (2-4 ans) |
| Contraintes de capacité de broyage à haute température et de calcination | -0.5% | Principalement hors de Chine ; Europe et Amérique du Nord les plus exposées | Moyen terme (2-4 ans) |
| Source: Mordor Intelligence | |||
Volatilité du prix du sable de zircon
Les conditions d'approvisionnement en zircon limitent la visibilité des transformateurs indépendants sur le marché des opacifiants céramiques. ILUKA RESOURCES LIMITED a suspendu la production à son installation de traitement SR2 et à sa mine de Cataby en Australie-Occidentale et a fixé ses prévisions de production de zircon pour 2026 à 180 000 tonnes métriques. Ces prévisions étaient inférieures aux plus de 270 000 tonnes métriques produites en 2025. ILUKA RESOURCES LIMITED a déclaré un prix moyen réalisé du zircon de 1 615 USD par tonne métrique au troisième trimestre 2025[2]Iluka Resources Limited, "September 2025 Quarter Activities Report," Iluka Resources, iluka.com. Les contraintes de capacité dans le broyage à haute température et la calcination peuvent allonger les délais de livraison pour les grades premium, notamment hors de Chine. Les transformateurs disposant de contrats d'approvisionnement sécurisés ou d'une intégration en amont sont mieux placés pour gérer ces perturbations, tandis que les fournisseurs indépendants peuvent subir une pression sur leurs marges.
Substitution par le dioxyde de titane et l'oxyde d'étain
Le dioxyde de titane et l'oxyde d'étain restent des alternatives au silicate de zirconium dans certaines formulations céramiques. Le dioxyde de titane peut fournir de l'opacité à une charge de 6 % à 8 %, tandis que l'oxyde d'étain peut en fournir à 3 % à 5 %, contre 10 % à 15 % pour les formulations de silicate de zirconium blanc intégral. Le dioxyde de titane peut créer des surfaces mates irrégulières à des charges plus élevées, ce qui limite son utilisation dans la porcelaine haute brillance et les sanitaires. L'oxyde d'étain reste coûteux pour une utilisation large et est plus pertinent pour les applications de niche en vaisselle et en glaçures artistiques. Les producteurs intégrés de dioxyde de titane peuvent néanmoins concurrencer dans les segments de carreaux résidentiels sensibles aux coûts, notamment en Asie du Sud-Est. Ces alternatives contraignent la tarification là où les exigences de performance sont moins élevées, mais elles ne remplacent pas entièrement les grades à base de zircon dans les applications premium.
*Nos prévisions considèrent les impacts des moteurs et des contraintes comme directionnels et non additifs. Les prévisions d'impact reflètent la croissance de référence, les effets de composition et les interactions entre variables.
Analyse des segments
Par type de produit : les opacifiants à base de silicate de zirconium dominent tandis que les opacifiants à base de dioxyde de zirconium gagnent du terrain dans les applications premium
Les opacifiants à base de silicate de zirconium détenaient 66,13 % du chiffre d'affaires du marché des opacifiants céramiques en 2025. Leur position reflétait une utilisation large dans les carreaux céramiques, les sanitaires, la vaisselle et les applications d'engobe. Le silicate de zirconium de grade fin avec une taille de particule D50 de 1,2 μm peut offrir une blancheur comparable avec une charge inférieure de 50 % à 70 % en poids par rapport aux alternatives à base d'alumine. Les grades contenant plus de 65 % de dioxyde de zirconium peuvent réduire le dosage total de 20 % par rapport aux grades standard tout en maintenant des valeurs L* d'au moins 90. Le produit reste adapté aux systèmes de glaçure standard pour carreaux et sanitaires car il combine opacité et stabilité thermique. Le secteur des opacifiants céramiques s'appuie sur ces matériaux pour les applications de glaçure conventionnelles à grand volume car ils équilibrent stabilité thermique, performance et économie de formulation. Les opacifiants à base d'alumine restent pertinents dans les applications de blanchiment de corps en porcelaine sensibles aux coûts. Les opacifiants à base d'oxyde d'étain sont utilisés dans les céramiques spéciales en contact alimentaire et les céramiques artistiques où la blancheur aux tons chauds a de la valeur.
Les opacifiants à base de dioxyde de zirconium devraient progresser à un CAGR de 5,45 % jusqu'en 2031. Leur croissance est liée à l'électronique et aux céramiques avancées qui nécessitent une haute pureté, des distributions granulométriques étroites et un comportement optique contrôlé. Leur opacité supérieure par unité de dosage est pertinente là où le silicate de zirconium standard ne peut pas satisfaire les tolérances requises. Les poudres de zircone standard avec une pureté en dioxyde de zirconium de 95 % à 97 % étaient tarifées entre 2,5 et 5,5 USD par kilogramme. Les matériaux premium pour les céramiques électroniques et les revêtements optiques haute brillance affichaient des primes de 30 % à 50 %. Tosoh Corporation et Treibacher Industrie AG se sont concentrés sur les matériaux haute pureté pour ces utilisations à plus haute valeur ajoutée. Les opacifiants à base de dioxyde de titane conservent un rôle dans les carreaux bas de gamme et les revêtements en émail où l'opacité par cristallisation est acceptable. Dans l'ensemble des types de produits, les acheteurs se tournent vers des granulométries plus fines et une pureté chimique plus élevée pour répondre aux exigences de l'impression à jet d'encre numérique et des céramiques avancées.


Par application : les carreaux céramiques dominent tandis que les céramiques techniques soutiennent une demande à plus haute valeur ajoutée
Les carreaux céramiques détenaient 50,81 % de la taille du marché des opacifiants céramiques en 2025. Le segment est soutenu par l'ampleur de la production de carreaux et l'utilisation constante d'opacifiants dans les lots de glaçure. La charge se situe généralement entre 8 % et 20 % en poids, selon le système de glaçure et l'objectif de blancheur. Les producteurs doivent ajuster la charge en fonction de la blancheur souhaitée, de la finition de surface et du profil de cuisson. Les grands formats 60 cm×120 cm nécessitent un contrôle étroit de l'opacité car les variations visuelles sont plus faciles à détecter sur de grandes surfaces. L'uniformité est particulièrement importante dans les collections premium où un écart peut affecter l'acceptation du produit. Le dépôt par jet d'encre numérique exige en outre des intrants avec des distributions granulométriques étroites, notamment des valeurs D50 inférieures à 3 à 5 μm. Cela relève les normes d'approvisionnement parmi les producteurs de carreaux en Europe occidentale, en Chine et en Inde. La vaisselle et les autres applications fournissent une demande stable provenant des céramiques en contact alimentaire et des utilisations réfractaires.
Les céramiques techniques devraient progresser à un CAGR de 5,81 % jusqu'en 2031. Les composants de groupe motopropulseur pour véhicules électriques, les substrats pour l'électronique de puissance, les boîtiers de systèmes de gestion de batterie et les piles à combustible à oxyde solide nécessitent des matériaux à base de zircone avec de faibles niveaux de contamination. Ces applications nécessitent une combinaison de résistance thermique, d'isolation électrique et de comportement optique contrôlé. Le segment exige également des distributions granulométriques inférieures à 5 μm pour certaines applications. La norme de la Commission Électrotechnique Internationale IEC 62368-1 et la norme de l'Organisation Internationale de Normalisation ISO 13356 établissent les exigences matérielles pertinentes dans les applications électroniques et de zircone chirurgicale. Les règles de l'Union Européenne relatives à l'enregistrement, l'évaluation, l'autorisation et la restriction des substances chimiques (REACH) et à la restriction des substances dangereuses limitent également l'utilisation de substances restreintes dans les intrants céramiques. Les sanitaires bénéficient de la construction résidentielle en Asie, au Moyen-Orient et en Afrique, où la blancheur et le brillant sont des critères d'achat importants. Le marché des opacifiants céramiques offre une opportunité à plus haute valeur ajoutée dans les applications qui exigent une cohérence matérielle plus rigoureuse que la production de glaçure standard. Cette demande favorise les matériaux capables de maintenir la pureté et des caractéristiques de particules constantes.
Analyse géographique
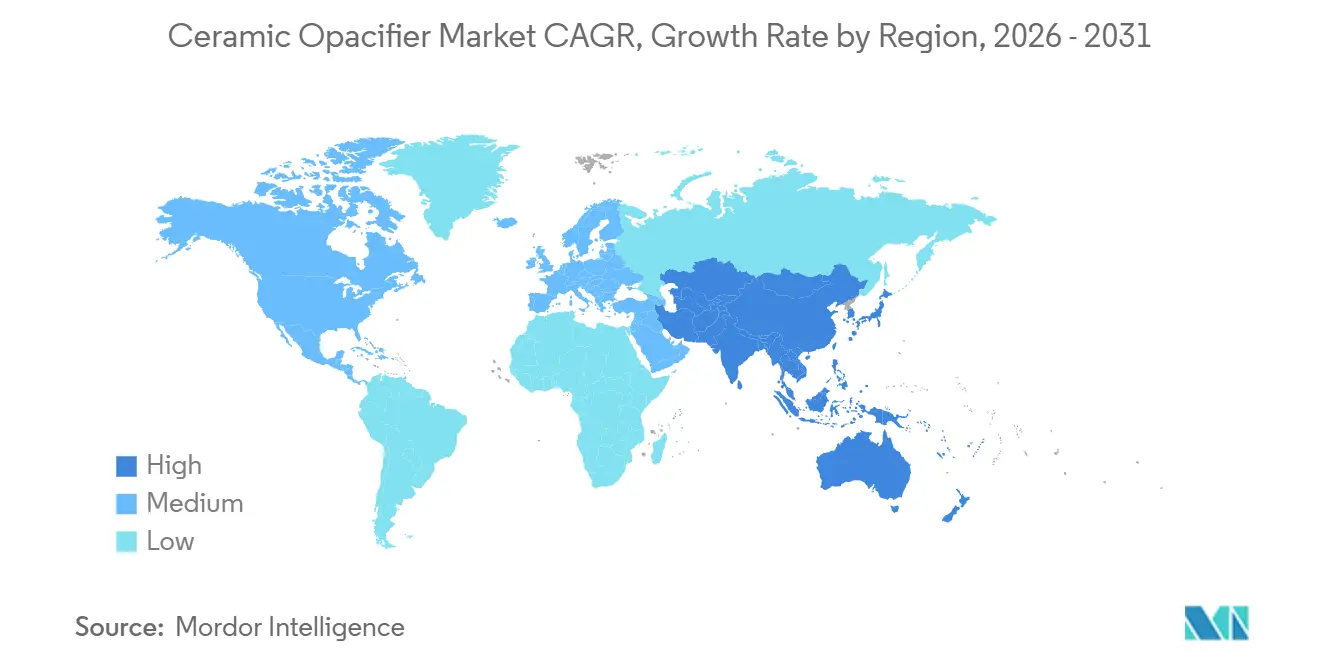
L'Asie-Pacifique détenait 47,97 % de la taille du marché des opacifiants céramiques en 2025 et devrait progresser à un CAGR de 5,77 % jusqu'en 2031. La Chine reste le principal centre de demande régional en raison de sa base de fabrication concentrée de carreaux et de sanitaires. Sa capacité de traitement minéral intérieure et ses importations de sable de zircon soutiennent cette base de production. L'Inde, le Vietnam, l'Indonésie et la Thaïlande développent leurs capacités de fabrication et augmentent leur demande en matériaux de zircon transformés. Kajaria Ceramics a confirmé des plans pour porter sa capacité de production de carreaux de 82,70 millions de mètres carrés à 104-105 millions de mètres carrés d'ici mi-2027, soutenu par un investissement de 385 crores INR (environ 46 millions USD). Les nouvelles lignes à Gailpur et Srikalahasti sont conçues pour 35 000 à 37 000 mètres carrés par jour, contre 15 000 à 17 000 mètres carrés précédemment. Ces investissements sont axés sur les formats 60 cm×120 cm, qui nécessitent une couverture de glaçure homogène. Le marché des opacifiants céramiques en bénéficie car ces lignes nécessitent un accès fiable à des matériaux micronisés adaptés.
Le Vietnam devient un centre de demande important à mesure que les producteurs ajoutent des capacités de porcelaine émaillée. Le programme 2026 de SCGD vise 6,6 millions de mètres carrés de capacité supplémentaire dans le pays. L'investissement répond à une demande qui évolue des carreaux conventionnels vers des produits de meilleure qualité. Les grades d'opacifiants importés restent importants dans certaines parties de l'Asie du Sud-Est, ce qui soutient les opportunités d'approvisionnement local. Cette dépendance crée des perspectives pour les transformateurs capables de fournir des grades stables à proximité des usines de carreaux régionales. La Corée du Sud et le Japon ajoutent une demande à haute valeur ajoutée via les applications dans les semi-conducteurs et l'électronique. L'Europe reste un marché important pour les opacifiants céramiques car l'Italie, l'Espagne et l'Allemagne disposent d'une production premium de carreaux, de sanitaires et de céramiques avancées. Les producteurs italiens de glaçures et de frittes et les exportateurs espagnols dépendent de grades contrôlés de silicate de zirconium et de zircone pour la blancheur, le brillant et la cohérence de la glaçure. Wienerberger a signé un accord pour acquérir Italcer Group en février 2026, renforçant sa position dans les solutions céramiques haut de gamme produites en Italie et en Espagne. Italcer a généré 75 % de son chiffre d'affaires à l'international, ce qui donne à l'entité combinée un accès plus large aux céramiques premium orientées à l'exportation. Le marché des opacifiants céramiques est soutenu en Europe par la demande de matériaux répondant à des exigences précises de surface et de cohérence.
La demande nord-américaine est façonnée par l'activité de rénovation et les céramiques de précision utilisées dans les applications de défense, de semi-conducteurs et de véhicules électriques. Ces utilisations favorisent les grades haute pureté qui peuvent commander des primes de prix. La demande industrielle de la région est donc plus exposée aux spécifications de performance qu'aux volumes conventionnels de carreaux. L'Amérique du Sud et le Moyen-Orient et l'Afrique sont des corridors plus petits avec des moteurs de demande différents. Le Brésil a exporté 24,1 millions de mètres carrés de carreaux céramiques au troisième trimestre 2025, en hausse de 5,1 % par rapport à la même période de 2024, tandis que les ventes intérieures ont atteint 197,3 millions de mètres carrés. Ses principaux fournisseurs de grades d'opacifiants comprenaient le Mexique, l'Allemagne, le Royaume-Uni, la Chine et la Slovaquie. La capacité croissante d'exportation de carreaux du Brésil accroît la demande d'importation de grades d'opacifiants. Le pipeline de construction de l'Arabie Saoudite et les investissements hôteliers du Conseil de Coopération du Golfe soutiennent la consommation de carreaux et de sanitaires. L'Afrique du Sud reste importante pour la chaîne d'approvisionnement en zircon grâce aux opérations de Richards Bay Minerals de Rio Tinto. Les producteurs émergents tels que l'Ouzbékistan créent des nœuds de demande supplémentaires pour les grades transformés. Ces conditions variées offrent au marché des opacifiants céramiques de multiples canaux de demande en dehors de ses plus grandes régions.

Paysage concurrentiel
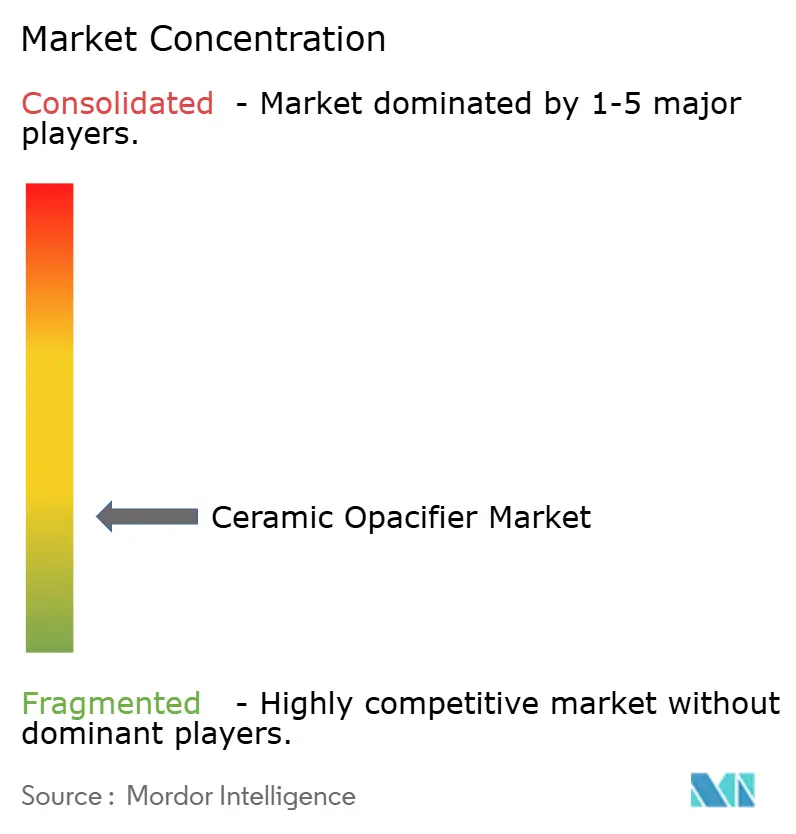
Le marché des opacifiants céramiques est très fragmenté, avec les cinq premiers acteurs comprenant Imerys, Sibelco, ILUKA RESOURCES LIMITED, Tronox Holdings Plc et Rio Tinto. Leurs portefeuilles de produits servent des clients qui valorisent un comportement matériel uniforme et une qualité documentée. Ces mêmes exigences sont importantes lorsque les fabricants de céramiques exploitent des systèmes de glaçure numérique ou produisent des surfaces grand format. Les producteurs premium doivent maintenir une blancheur stable sur de plus grandes surfaces céramiques. Ils ont également besoin de matériaux qui restent cohérents dans des compositions de glaçure variées. Cette exigence peut accroître l'importance de processus de broyage et de classification précis. Elle peut également favoriser les fournisseurs établis ayant de l'expérience dans les formulations céramiques exigeantes. Les producteurs chinois, notamment Guangdong Orient Zirconic Ind Sci & Tech Co., Ltd. et Shandong Golden Sun Zirconium Industry Co., Ltd., se concurrencent par le volume, l'échelle et la proximité avec la plus grande base de consommation céramique. Les fournisseurs sans accès en amont doivent gérer leur exposition par des contrats, une discipline de stocks ou d'autres arrangements d'approvisionnement. Les accords d'approvisionnement à long terme peuvent offrir une plus grande stabilité durant les périodes de resserrement de la disponibilité.
Les producteurs de grades standard se concurrencent principalement sur le coût livré et la fiabilité de l'approvisionnement auprès des fabricants de carreaux et de sanitaires. Leurs clients exigent des produits pouvant être utilisés de manière constante dans des recettes de glaçure établies. La concurrence à plus haute valeur ajoutée se concentre sur les distributions granulométriques étroites, le traitement de surface et la certification de pureté pour l'électronique, les céramiques et les sanitaires premium. Ces capacités permettent aux fournisseurs de répondre aux applications où les matériaux standard ne sont pas suffisants. L'écart de performance est le plus visible là où les clients ont besoin de résultats optiques sans défaut et d'un contrôle strict des impuretés. Ces clients exigent également que les fournisseurs maintiennent des résultats cohérents sur des cycles de production répétés. Sibelco a finalisé l'acquisition de Zircon Minerals en juin 2025, ce qui a élargi son portefeuille de matières premières de zircon. Cette opération a amélioré son accès aux matières premières alors que la disponibilité du zircon se resserrait. Le marché des opacifiants céramiques récompense également les transformateurs capables d'aligner les spécifications techniques sur un approvisionnement fiable. Les transformateurs indépendants sont plus exposés lorsque les coûts des matières premières augmentent ou que la capacité premium est limitée. Leur position concurrentielle peut évoluer lorsque la disponibilité des matériaux devient moins prévisible. Le secteur des opacifiants céramiques favorise donc les transformateurs établis capables de combiner capacité réglementaire, accès constant aux matières premières et capacité de broyage de précision.
Leaders du secteur des opacifiants céramiques
Imerys
Sibelco
ILUKA RESOURCES LIMITED
Tronox Holdings Plc
Rio Tinto
- *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier

Développements récents du secteur
- Août 2026 : Kajaria Ceramics a confirmé des plans pour augmenter sa capacité de production de carreaux de 82,70 millions de mètres carrés à environ 104-105 millions de mètres carrés d'ici mai-juillet 2027, principalement pour répondre à la demande de carreaux grand format. L'expansion de capacité soutient une consommation accrue d'opacifiants céramiques utilisés dans les formulations de carreaux émaillés et vitrifiés pour atteindre la blancheur, l'opacité et la qualité de surface.
- Janvier 2026 : Tronox Holdings Plc a annoncé la fermeture définitive de son usine de pigment de dioxyde de titane de 46 000 tonnes métriques par an à Fuzhou, en Chine, invoquant une faible demande intérieure, des coûts de soufre élevés et un excès de capacité chinoise en dioxyde de titane. La réduction de la capacité de pigment de dioxyde de titane pourrait influencer le paysage de l'offre pour les opacifiants céramiques à base de dioxyde de titane, utilisés pour fournir opacité et blancheur dans les glaçures céramiques.


Périmètre du rapport mondial sur le marché des opacifiants céramiques
Les opacifiants céramiques sont des matériaux ajoutés aux formulations céramiques pour réduire la transparence et produire une apparence blanche, opaque ou diffusant la lumière. Ils améliorent les caractéristiques visuelles et la finition de surface des produits céramiques tout en favorisant une coloration et une couverture homogènes.
Le marché des opacifiants céramiques est segmenté par type de produit, application et géographie. Par type de produit, le marché est segmenté en opacifiants à base de silicate de zirconium, opacifiants à base de dioxyde de zirconium, opacifiants à base d'alumine, opacifiants à base de dioxyde de titane, opacifiants à base d'oxyde d'étain et autres types de produits. Par application, le marché est segmenté en carreaux céramiques, sanitaires, vaisselle, céramiques techniques et autres applications. Le rapport couvre également la taille du marché et les prévisions pour les opacifiants céramiques dans 15 pays à travers les principales régions. Pour chaque segment, le dimensionnement et les prévisions du marché ont été réalisés sur la base de la valeur (USD).
| Opacifiants à base de silicate de zirconium |
| Opacifiants à base de dioxyde de zirconium |
| Opacifiants à base d'alumine |
| Opacifiants à base de dioxyde de titane |
| Opacifiants à base d'oxyde d'étain |
| Autres types de produits |
| Carreaux céramiques |
| Sanitaires |
| Vaisselle |
| Céramiques techniques |
| Autres applications |
| Asie-Pacifique | Chine |
| Inde | |
| Japon | |
| Corée du Sud | |
| Pays de l'ASEAN | |
| Reste de l'Asie-Pacifique | |
| Amérique du Nord | États-Unis |
| Canada | |
| Mexique | |
| Europe | Allemagne |
| Royaume-Uni | |
| France | |
| Italie | |
| Pays nordiques | |
| Reste de l'Europe | |
| Amérique du Sud | Brésil |
| Argentine | |
| Reste de l'Amérique du Sud | |
| Moyen-Orient et Afrique | Arabie Saoudite |
| Afrique du Sud | |
| Reste du Moyen-Orient et de l'Afrique |
| Par type de produit | Opacifiants à base de silicate de zirconium | |
| Opacifiants à base de dioxyde de zirconium | ||
| Opacifiants à base d'alumine | ||
| Opacifiants à base de dioxyde de titane | ||
| Opacifiants à base d'oxyde d'étain | ||
| Autres types de produits | ||
| Par application | Carreaux céramiques | |
| Sanitaires | ||
| Vaisselle | ||
| Céramiques techniques | ||
| Autres applications | ||
| Par géographie | Asie-Pacifique | Chine |
| Inde | ||
| Japon | ||
| Corée du Sud | ||
| Pays de l'ASEAN | ||
| Reste de l'Asie-Pacifique | ||
| Amérique du Nord | États-Unis | |
| Canada | ||
| Mexique | ||
| Europe | Allemagne | |
| Royaume-Uni | ||
| France | ||
| Italie | ||
| Pays nordiques | ||
| Reste de l'Europe | ||
| Amérique du Sud | Brésil | |
| Argentine | ||
| Reste de l'Amérique du Sud | ||
| Moyen-Orient et Afrique | Arabie Saoudite | |
| Afrique du Sud | ||
| Reste du Moyen-Orient et de l'Afrique | ||


Questions clés auxquelles le rapport répond
Quelle est la taille du marché des opacifiants céramiques ?
Le marché des opacifiants céramiques s'élève à 1,93 milliard USD en 2026 et devrait atteindre 2,44 milliards USD d'ici 2031.
Qu'est-ce qui stimule la demande d'opacifiants céramiques ?
L'expansion des capacités de production de carreaux et de sanitaires, les finitions blanches premium, la décoration numérique et les céramiques techniques soutiennent la demande.
Quel type de produit a dominé la part de revenus en 2025 ?
Les opacifiants à base de silicate de zirconium ont dominé avec une part de revenus de 66,13 % en 2025 en raison de leur large utilisation dans les glaçures pour carreaux et sanitaires.
Quelle application devrait connaître la croissance la plus rapide jusqu'en 2031 ?
Les céramiques techniques devraient progresser à un CAGR de 5,81 % jusqu'en 2031, soutenues par les besoins en composants électroniques et pour véhicules électriques.
Dernière mise à jour de la page le:



