
牛用飼料添加物市場規模とシェア
市場概要
| 調査期間 | 2021 - 2031 |
|---|---|
| 市場規模 (2026) | 15.80 十億米ドル |
| 市場規模 (2031) | 20.07 十億米ドル |
| 成長率 (2026 - 2031) | 4.90 % |
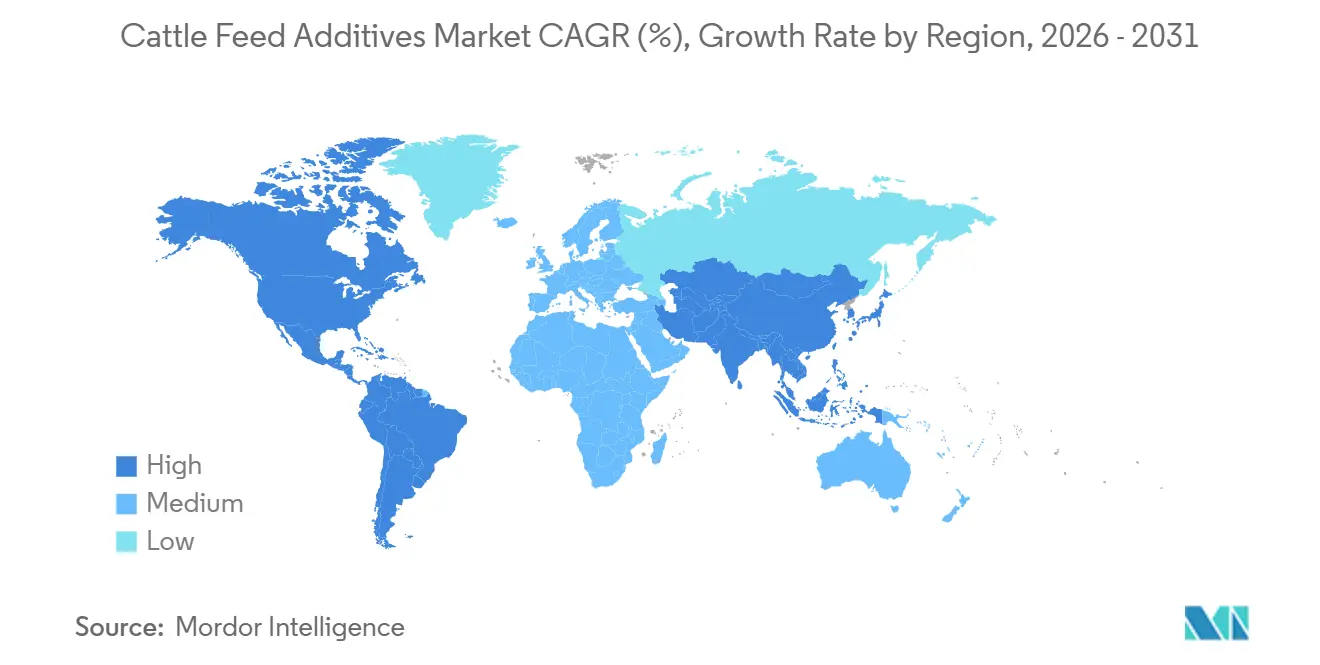
| 最も急速に成長している市場 | アジア太平洋地域 |
| 最大市場 | 北米 |
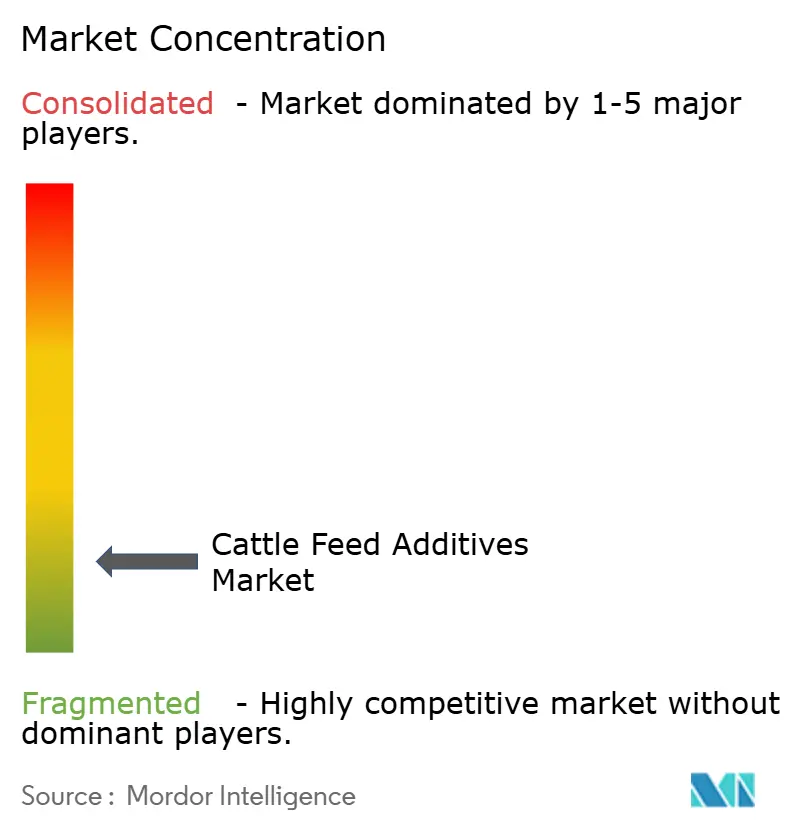
| 市場集中度 | 低 |
主要プレーヤー 注:主要企業の掲載順は順位を示すものではありません。 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
Mordor Intelligenceによる牛用飼料添加物市場分析
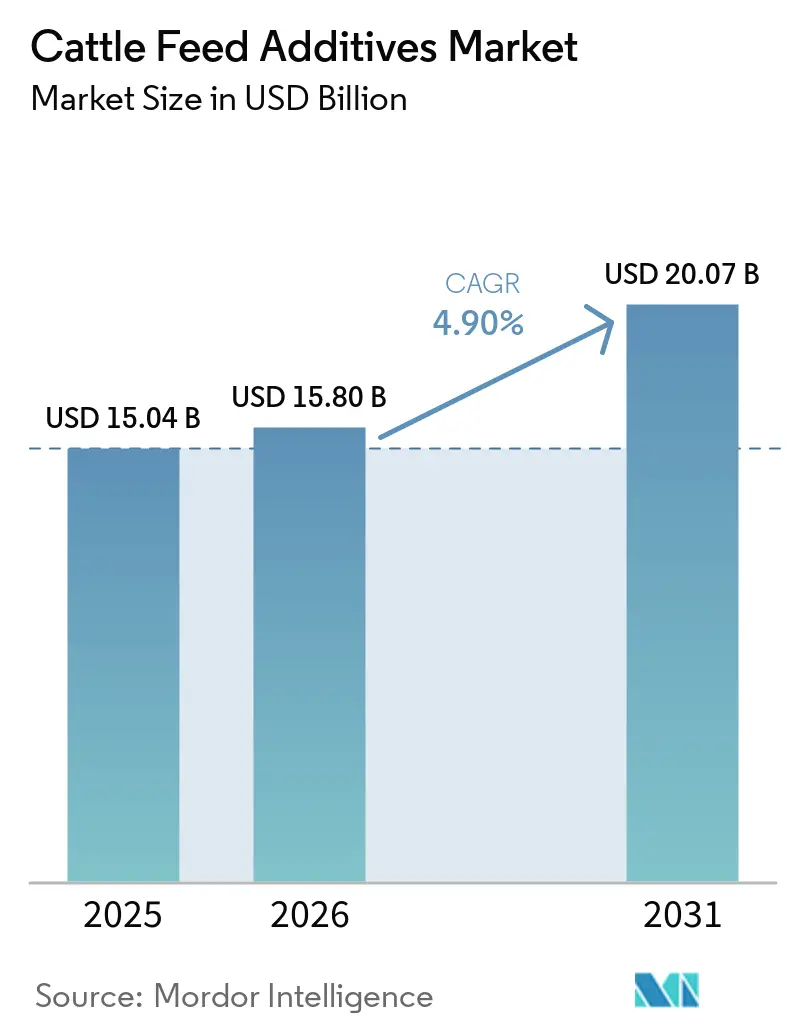
牛用飼料添加物市場規模は2025年に15.04 ビリオン 米ドルと評価され、2026年の15.80 ビリオン 米ドルから2031年には20.07 ビリオン 米ドルに達すると予測されており、予測期間(2026年~2031年)のCAGRは4.90%です。抗生物質成長促進剤に対する規制強化により、明確な機能的役割を持つプロバイオティクス、植物性添加物、有機酸、酵素への需要がシフトしています。南米およびアジア太平洋地域における集約的なフィードロットおよび酪農経営の拡大も、生産者がより管理された飼料を採用するにつれて、1頭当たりの添加物使用量を増加させています。メタン削減イニシアチブは、検証された排出削減がカーボンクレジット申請を支援できることから、付加価値創出の追加的な手段を生み出しています。サプライヤーは、飼料配合アドバイス、飼料データ、群管理サポートと製品を統合することで対応しており、購買決定における性能エビデンスの重要性を高めています。ただし、市場は放牧ベースのシステムにおける採用の遅れという課題に直面しており、不安定な投与量と収益検証の困難さが普及を制約しています。
レポートの主要ポイント
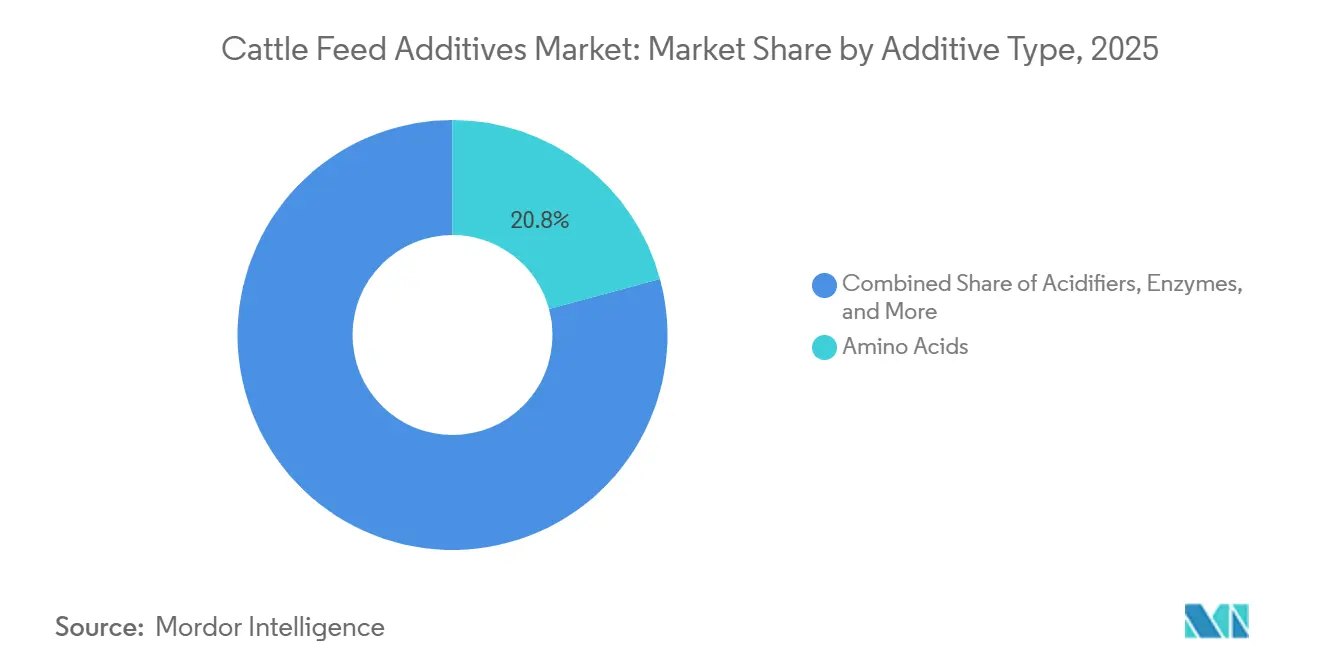
- 添加物タイプ別では、アミノ酸が2025年の牛用飼料添加物市場シェアの20.8%を占め、プロバイオティクスは2026年から2031年にかけて最高のCAGR9.1%で成長すると予測されています。
- 形態別では、乾燥添加物が2025年の牛用飼料添加物市場規模の56.3%を占め、液体添加物は2026年から2031年にかけてCAGR6.2%で成長すると予測されています。
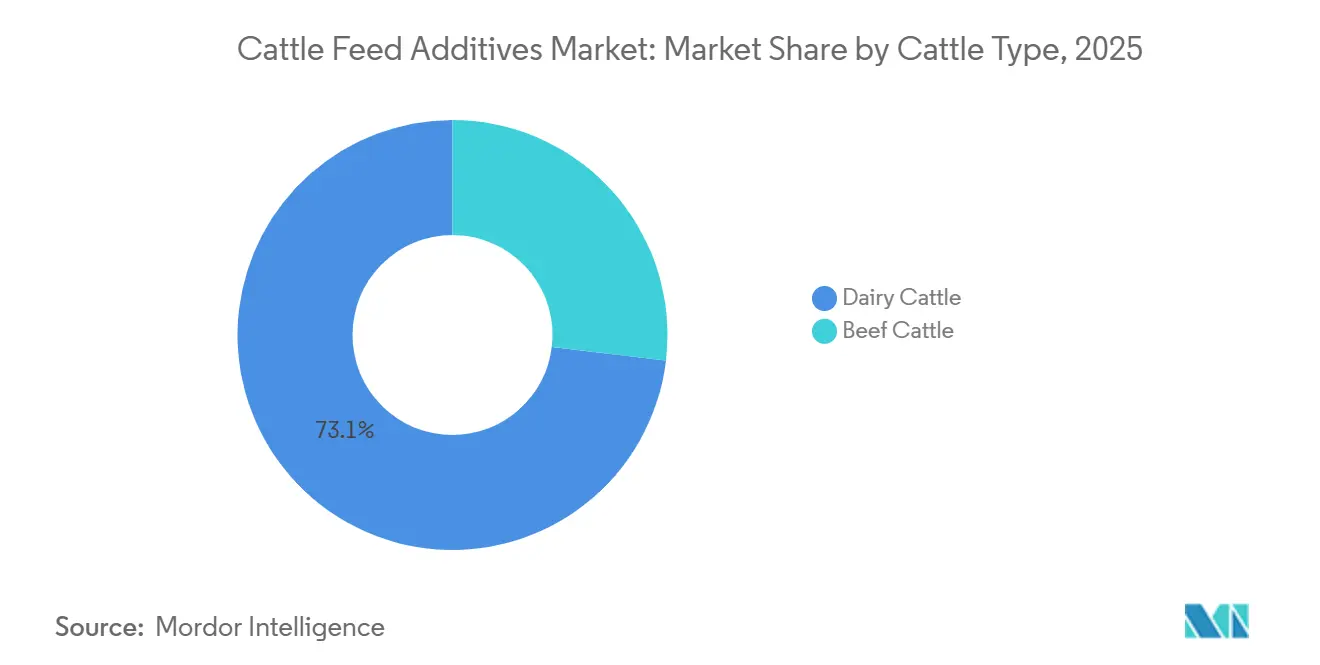
- 牛タイプ別では、乳牛が2025年の市場シェアの73.1%を占め、肉牛は2026年から2031年にかけてCAGR5.1%で成長すると予測されています。
- 地域別では、北米が2025年の市場シェアの48.5%を占め、アジア太平洋地域は2026年から2031年にかけてCAGR6.2%で成長すると予測されています。
注:本レポートの市場規模および予測数値は、Mordor Intelligence 独自の推定フレームワークを使用して作成されており、2026年1月時点の最新の利用可能なデータとインサイトで更新されています。
市場動向とインサイト
ドライバーの影響分析*
| ドライバー | (~)CAGR予測への影響(%) | 地理的関連性 | 影響のタイムライン |
|---|---|---|---|
| 抗生物質成長促進剤の 削減 | +0.8% | 欧州および北米で早期施行、アジア太平洋地域でも 関連性が高まっているグローバル市場 | 短期(2年以内) |
| より高い乳量および 飼料変換目標 | +0.7% | 北米、欧州、南米の商業システムで 最も関連性が高いグローバル市場 | 中期(2~4年) |
| メタン削減の経済性 とカーボンクレジット申請 | +0.7% | 北米および欧州、日本、ブラジル、 オーストラリアで早期活動あり | 長期(4年以上) |
| ルーメン微生物叢の 精密栄養 | +0.5% | 北米、欧州、アジア太平洋地域 | 長期(4年以上) |
| 添加物ROIの 商業的検証 | +0.6% | 北米および欧州で最も関連性が 高いグローバル市場 | 中期(2~4年) |
| マイコトキシンおよび粗飼料品質 リスク管理 | +0.6% | アジア太平洋地域、中東、 アフリカ、南米および北米でも関連性あり | 中期(2~4年) |
| 情報源: Mordor Intelligence | |||
抗生物質成長促進剤の削減
牛用飼料添加物市場は、成長促進を目的とした日常的な抗菌薬使用からの持続的なシフトを経験しています。2026年6月に公布された欧州委員会施行規則(EU)2026/1189は、特定の抗菌性医薬品の使用制限に関して、第三国からの特定の動物および動物由来製品の輸入に関する欧州連合の要件を更新しています[1]。この措置は、国際的な畜産サプライチェーン全体における抗菌薬使用要件への準拠の重要性を高めています。その結果、生産者および飼料メーカーは、より広範な群健康および飼料効率プログラムの一環として、プロバイオティクス、有機酸、植物性添加物、酵素を評価しています。サプライヤーは、非抗生物質ソリューションを拡充し、添加物製品と配合ガイダンスおよび技術サポートを組み合わせることで対応しています。このシフトは、進化する抗菌薬使用要件を満たしながら動物のパフォーマンスをサポートできる機能性添加物に追加的な機会を生み出しています。
より高い乳量と飼料変換目標
商業的な酪農および肉牛経営は、管理された給餌プログラムから乳量、飼料効率、動物パフォーマンスの改善にますます注力しています。Animal Feed Science and Technology誌に掲載された2025年の研究では、酵母培養物の補給がホルスタイン種の乳牛の乳生産量を増加させ、ルーメン微生物叢の組成、抗酸化能、免疫を改善したことが報告されています[2]。商業市場も、生産性と動物健康上の利点を組み合わせた製品で対応しています。2026年4月、Novonesis社は欧州の泌乳期乳牛向けに飼料安定性のあるバチルス属プロバイオティクスであるBovacillusを発売し、健康と生産性の向上を図りながら、より効率的な栄養の必要性に対応することを目指しています。ブラジルでは、管理された高エネルギー給餌システムの使用を拡大し、繋養牛の頭数が2024年の796万頭から2025年には925万頭に増加しました[3]。これらの動向は、生産者が乳量、飼料変換、動物健康、生産性などの測定可能な成果に基づいて添加物をますます評価していることを示しており、パフォーマンス志向の飼料添加物ソリューションへの需要を支えています。
メタン削減の経済性とカーボンクレジット申請
カーボンクレジットの枠組みは、飼料効率だけにとどまらず、腸内メタン添加物の商業的根拠を拡大しています。Frontiers in Animal Science誌に掲載された2025年のメタ分析では、3-ニトロオキシプロパノール(3-NOP)の補給が、乾物摂取量1キログラム当たり60mgの3-NOPという推奨用量において、肉牛のメタン収量を25.9%、乳牛では26.4%削減したことが明らかになりました。同分析では、摂取量、飼料組成、投与の一貫性の違いにより、処理間で結果が異なることも指摘されています。日本は2026年2月に、畜産農家が適格なメタン削減実践を通じて取引可能なJクレジットを生成できる方法論を承認しました。サプライヤーがカーボンプログラムに受け入れられる形式で削減量を文書化できる場合、牛用飼料添加物市場はその恩恵を受ける立場にあります。このような文書化は、効率改善だけでは追加コストを相殺できない場合に、農場レベルの価値提案を強化できます。
ルーメン微生物叢の精密栄養
ルーメン微生物叢に関する研究は、製品開発者が広範な微生物ブレンドと菌株特異的製剤を区別するのに役立っています。Frontiers in Veterinary Science誌に掲載された2025年の研究では、乳酸菌ベースの直接給与微生物(DFM)の補給が、乳牛のルーメン微生物叢の組成と多様性を経時的に有意に変化させたことが明らかになりました。Microbiome誌に掲載された別の2025年の研究では、プロバイオティクス発酵蒸留粕の給与が、ルーメン微生物叢を調節することにより、肥育牛のルーメン酵素活性とグリセロリン脂質レベルを増加させたことが示されました。これらの知見は、定義された有効性指標を用いた微生物および発酵ベース製品の継続的な開発と評価を支持しています。牛用飼料添加物市場は、成分の同一性のみに基づく一般的な主張よりも、再現性があり農場に関連した結果によって裏付けられた製品を優先する可能性が高いです。
抑制要因の影響分析*
| 抑制要因 | (~)CAGR予測への影響(%) | 地理的関連性 | 影響のタイムライン |
|---|---|---|---|
| 承認、残留物、および 機能的主張の負担 | -0.7% | 北米および欧州は厳格な要件を持ち、 アジア太平洋地域の枠組みは引き続き発展中 | 長期(4年以上) |
| 発酵および ビタミン原料の変動性 | -0.5% | 中国の発酵輸出に依存する国で より大きなエクスポージャーを持つグローバル市場 | 短期(2年以内) |
| 高度な添加物に対する 放牧システムへの適合性の限界 | -0.4% | 南米、サハラ以南の アフリカ、オセアニア | 中期(2~4年) |
| 断片化した農場データと 弱い回収測定 | -0.5% | アジア太平洋地域、中東・ アフリカ、南米の小規模農家システム | 長期(4年以上) |
| 情報源: Mordor Intelligence | |||
承認、残留物、および機能的主張の負担
新しいメタン阻害剤、健康主張を持つプロバイオティクス菌株、合成アミノ酸アナログは、厳しい承認プロセスに直面しています。欧州連合では、飼料添加物は特定の用途への承認前に安全性および有効性評価を受ける必要があり、評価は対象動物、消費者、使用者、環境をカバーしています。残留物評価および提案された機能的主張の実証は、特に新しい作用機序を持つ製品において、規制上の経路をさらに延長する可能性があります。これらの要件は開発コストを増加させ、製品開発から商業的発売までの期間を延長し、新規牛用飼料添加物が市場に到達するペースを制限しています。したがって、メーカーはより明確な規制経路を持つ確立された添加物カテゴリーを優先する可能性があり、一方で小規模サプライヤーは必要な技術データおよび安全性データの生成コストを吸収することがより困難になる場合があります。
発酵およびビタミン原料の変動性
特定のアミノ酸やビタミンを含む飼料添加物の発酵ベースの生産は、原料の入手可能性、エネルギーコスト、生産能力、プロセスの中断に対して敏感です。集中した発酵能力は、プラントの停止、メンテナンス期間、稼働率の変化に対してグローバルな供給を脆弱にし、下流の飼料添加物メーカーの原料コストを増加させる可能性があります。ビタミン供給も価格変動に直面しており、生産は専門メーカーに集中しており、原料とエネルギーへの安定したアクセスに依存しています。これらの圧力は、特にメーカーがより高い原料コストをサプライチェーンに転嫁する場合に、ビタミンプレミックスやその他の発酵由来添加物のコストを増加させる可能性があります。厳しいコストマージンで運営する牛用飼料生産者にとって、添加物コストの持続的な増加は、配合の見直し、在庫管理の厳格化、またはプレミアム製剤の採用遅延を促す可能性があります。サプライヤーの多様化、地域調達、戦略的在庫、上流統合はエクスポージャーを低減できますが、発酵能力とビタミン供給の変動性は牛用飼料添加物市場のコスト安定性に対する制約として残っています。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
添加物タイプ別:
アミノ酸がリードし、プロバイオティクスがより速く成長アミノ酸は2025年の牛用飼料添加物市場シェアの20.8%を占め、金額ベースで最大の添加物タイプとなっています。この地位は、商業的な酪農および肉牛生産全体にわたるタンパク質効率、赤身組織の発達、窒素利用管理における確立された使用を反映しています。保護メチオニンおよびリジンは、高産乳量の酪農飼料において特に重要であり、アミノ酸供給のバランスを取ることで乳タンパク質合成をサポートしながら、栄養士が食事タンパク質の利用を最適化するのに役立ちます。需要は、生産者が粗タンパク質レベルを不必要に増加させることなく動物の要件を満たそうとする中で、精密飼料配合の使用増加によってさらに支えられています。酸性化剤、酵素、その他の機能性添加物は、飼料衛生、栄養素の利用可能性、繊維質または副産物ベースの飼料の利用をサポートすることで、アミノ酸プログラムを補完しています。
プロバイオティクスは2026年から2031年にかけてCAGR9.1%で成長すると予測されており、添加物タイプの中で最高の成長率です。成長は、酪農および肉牛システムにおける腸内健康管理、飼料効率、抗生物質成長促進剤の代替への関心の高まりによって支えられています。Animals誌に掲載された2025年の研究では、肥育肉牛への酵母培養物補給後に、抗酸化能と繊維消化率の改善、およびメタン生産量の低下が報告されています。プロバイオティクスの需要は、生産者が飼料移行、熱ストレス、高産乳期におけるルーメンの安定性維持により重点を置くにつれて拡大しています。マイコトキシン解毒剤と植物性添加物は、飼料安全性と抗生物質フリー生産要件に対応することで機能性添加物のミックスをさらに広げ、一方で抗酸化剤は飼料の保管と輸送が酸化リスクを高める可能性がある高エネルギー飼料において引きき重要です。確立されたアミノ酸需要と機能性添加物のより速い採用の組み合わせが、牛用飼料添加物市場全体の価値プールを拡大しています。

形態別:
乾燥添加物が規模を維持し、液体デリバリーの使用が拡大乾燥添加物は2025年の牛用飼料添加物市場の56.3%を占めました。その支配的な地位は、確立されたプレミックス慣行、バッチ混合との適合性、輸送の容易さ、比較的簡単な保管と取り扱いを反映しています。乾燥形態は、標準化された配合と自動または半自動バッチングシステムを使用する飼料工場や大規模商業経営に特に適しています。安定した保存期間と管理された投与量は、ビタミン、ミネラル、アミノ酸、酵素、微生物製品の配合飼料および全混合飼料への一貫した配合をサポートします。これらの確立された配合および流通システムは、牛用飼料添加物市場全体における乾燥添加物の継続的な規模を支えています。
液体添加物は2026年から2031年にかけてCAGR6.2%で成長すると予測されており、最も成長の速い形態となっています。液体デリバリーは粉塵を低減し、投与の一貫性を改善し、飼料または飲料水システムを通じた自動化された適用を容易にすることができ、高度な設備を持つ大規模畜産経営にとってますます関連性が高まっています。サプライヤーも酪農および肉牛生産者向けの多機能添加物ソリューションを拡充しています。2025年10月、Lallemand Animal Nutritionは、牛の消化器および免疫サポートのための3つの技術を組み合わせた微生物飼料サプリメントであるLEVUCELL Trivantageを発売しました。このタイプの多機能製剤は、添加物プログラムを簡素化し、商業農場でのより標的を絞った栄養管理をサポートできます。自動給餌および精密栄養システムが拡大するにつれて、管理された適用のためのインフラを持つ農場では液体デリバリーがさらに採用される可能性がありますが、乾燥製品は従来の飼料製造および流通チャネル全体でその規模の優位性を維持する可能性が高いです。
牛タイプ別:
乳牛が価値を支え、肉牛が拡大乳牛は2025年の市場価値の73.1%を占めました。このシェアは、商業的な乳生産において必要とされる集約的な栄養管理を反映しており、生産者は乳量、乳成分、ルーメン機能、ミネラルバランス、飼料効率をサポートするために添加物を使用しています。高産乳量の乳牛は毎日大量の乾物を消費し、飼料に配合される栄養素と機能性添加物の量を増加させています。メチオニンなどのアミノ酸は、バッファー、酵母製品、ミネラル、その他のルーメンサポート添加物とともに、酪農給餌プログラムに広く配合されています。移行期、熱ストレス、その他の栄養上の課題における生産性維持への注目の高まりは、特殊添加物への継続的な需要をさらに支えています。酪農生産者が飼料配合を生産性および群健康の成果と結びつけるようになるにつれて、乳牛は牛用飼料添加物の主要な需要基盤であり続けると予想されます
肉牛セグメントは2026年から2031年にかけてCAGR5.1%で成長すると予測されています。集約的な肥育および商業的フィードロットシステムの拡大が、パフォーマンス、飼料効率、腸内健康、メタン削減添加物への需要を牽引しています。ブラジルでは、繋養牛の頭数が2024年の796万頭から2025年には925万頭へと16%増加し、同期間に肉牛飼料生産量が7%増加しました。集約的システムにおける管理された高エネルギー飼料のより多くの使用は、飼料変換、ルーメンの安定性、動物パフォーマンス、飼料安全性をサポートする添加物の必要性を高めています。より集約的な肉牛生産へのこのシフトは、特に生産者が飼料効率と生産性の測定可能な改善を求める場合に、特殊添加物に追加的な機会を生み出しています。商業的な肥育システムが拡大するにつれて、肉牛セグメントは追加的な需要成長の源泉を提供すると予想され、一方で乳牛は引き続き市場価値のより大きなシェアを占めます。
地域分析
南北アメリカの牛用飼料添加物市場
北米は2025年の牛用飼料添加物市場規模の48.5%を占めた。同地域は密集したフィードロット活動、1頭当たりの高い添加物使用量、および確立された技術サービスネットワークの恩恵を受けている。米国は規制審査を経てメタン削減添加物の商業化を支援ており、従来のパフォーマンス製品および栄養製品を超えた新たな用途分野を創出している。カナダは輸出市場に連動した品質保証要件を伴う集約的なホルスタイン酪農経営を有しており、一貫した飼料品質と動物衛生ソリューションへの需要を支えている。南米はブラジルのフィードロット拡大およびアルゼンチンの商業的な酪農・肉牛部門に支えられている。全国動物飼料産業組合によると、ブラジルの動物飼料生産量は2025年に約9,400万メトリックトンに達し、同国の商業的な畜産および飼料製造基盤の規模を反映している。閉鎖型牛生産の拡大により、飼料転換率、ルーメン安定性、および動物パフォーマンスを支援する管理された高エネルギー飼料および添加物への需要が高まっており、同地域における専門的な添加物採用の需要を牽引している。
ヨーロッパおよびアジア太平洋の牛用飼料添加物市場
アジア太平洋地域は、中国のフィードロット近代化、インドの組織化された酪農協同組合、および中国における承認済みパフォーマンス添加物の拡大に支えられ、2026年から2031年にかけてCAGR 6.2%で成長すると予測されている。畜産生産の商業化の進展により、飼料効率、腸内健康、および動物生産性を向上させる製品への需要が高まっており、より組織化された給餌システムが精密栄養および機能性添加物の機会を創出している。ヨーロッパはドイツ、フランス、オランダ、および英国における特殊栄養への需要に支えられている。確立された酪農および肉牛産業は、飼料効率、動物衛生、持続可能性、および飼料安全要件にますます注力しており、プロバイオティクス、酵素、植物性添加物、およびその他の専門的添加物への需要を支えている。同時に、厳格な承認要件により新規製品の商業化タイムラインが延長される可能性があり、より明確な規制経路を持つ確立された添加物カテゴリーが有利となっている。
中東・アフリカの牛用飼料添加物市場
中東は、熱ストレス管理および保管・輸送中の安定した飼料を必要とする閉鎖型酪農場からの需要に牽引されている。高温環境は飼料摂取量、ルーメン機能、および動物パフォーマンスを支援する添加物の重要性を高めており、集約的な酪農生産への投資増加が専門的な栄養ソリューションへの需要を拡大させる可能性がある。アフリカは南アフリカ、ケニア、およびエジプトに集中した需要に支えられており、マイコトキシン管理および酪農協同組合プログラムがこれらの市場における主要な牽引要因となっている。商業的な酪農生産の拡大により、ミネラル補給、ルーメンサポート製品、および飼料安全ソリューションへの需要が高まっているが、断片化した畜産生産および飼料製造インフラの差異が採用を制限する可能性がある。全体として、畜産の集約化の進展およびより管理された給餌システムへの移行が、新興地域市場全体でより高付加価値の牛用飼料添加物の機会を創出している。
競合環境
牛用飼料添加物市場は断片化しており、Cargill, Incorporated、DSM-Firmenich AG、Archer Daniels Midland Company、Nutreco N.V.、Alltech, Inc.が主要参加者の中に含まれています。地域サプライヤーは、検証済みの菌株、地域の配合知識、または直接的な技術サポートを持つ場合に効果的に競争できます。この構造は、製品の幅と用途特有の専門知識の両方にわたる競争を生み出しており、サプライヤーは配合サポート、技術サービス、顧客関係を通じて差別化を図っています。サプライヤーは、商業的な畜産経営全体での地位を強化するために、飼料データ、飼料配合アドバイザリーサービス、群管理ツールと原料を組み合わせることをますます進めています。
2026年、DSM-Firmenich AGは、最大5億ユーロ(6億米ドル)のアーンアウトを含む22億ユーロ(24億米ドル)でCVCキャピタルパートナーズに動物栄養・健康事業を売却することに合意し、20%の株式持分を保持しました。この取引は特殊添加物ポートフォリオを独立した事業会社に分離するものであり、動物栄養セクターの競争構造における重要な変化を表しています。DSM-Firmenich AGはまた、2025年8月にインドのジャドチェルラにMycofix製造工場を開設し、マイコトキシン管理製品の地域製造拠点を強化しました。このような投資は、サプライヤーが地域の可用性を改善し、サプライチェーンを短縮し、アジア太平洋地域全体の需要により密接に対応するのに役立ちます。
メタン削減技術は、製品使用を動物パフォーマンスと排出成果の測定可能な改善に結びつけることができる企業に機会を生み出しています。腸内メタンを標的とするソリューションの拡大は、従来の飼料効率、腸内健康、栄養補給カテゴリーを超えた競争を広げています。大手サプライヤーはまた、飼料分析、乳量記録、ルーメンpHセンサー、投与システムをサービス提供に統合しており、添加物製品を農場レベルのデータおよび技術サポートと組み合わせることを可能にしています。統合された栄養・モニタリングソリューションへのこのシフトは、礎となる添加物ポートフォリオと並んで、用途の専門知識と測定可能な成果の重要性を高めています。
牛用飼料添加物業界リーダー
-
Cargill, Incorporated
-
DSM-Firmenich AG
-
Archer Daniels Midland Company
-
Nutreco N.V.
-
Alltech, Inc.
- 注:主要企業の掲載順は順位を示すものではありません。
牛用飼料添加物市場 このレポートでカバーされる企業
- Cargill, Incorporated
- Archer Daniels Midland Company
- Nutreco N.V. (SHV Holdings N.V.)
- DSM-Firmenich AG
- Alltech, Inc.
- BASF SE
- Evonik Industries AG
- Kemin Industries, Inc.
- Novus International, Inc.
- Adisseo France SAS
- Novonesis A/S
- Lallemand Inc.
- Zinpro Corporation
- Phibro Animal Health Corporation (B&D Holding, Inc)
最近の産業開発事情 牛用飼料添加物市場
- 2026年2月:カネマツ株式会社、敷島ファーム株式会社、DSM-Firmenich AGが日本の黒毛和牛へのBovaerの商業的導入を開始しました。このイニシアチブは、最適な給餌条件を評価し、メタン削減からのJクレジット発行に必要な文書を確立することを目的としており、日本の牛セクターにおけるメタン削減飼料添加物の採用を支援しています。
- 2025年8月:DSM-Firmenich Animal Nutrition & Healthがインドのハイデラバード、ジャドチェルラに新しい11,200平方メートルの飼料添加物工場を開設しました。この施設はMycofix マイコトキシンリスク管理ソリューションを生産しており、インドおよびアジア太平洋地域全体での飼料添加物の地域生産と供給を強化することを目的としています。
- 2025年6月:Novonesis社がdsm-firmenichの飼料酵素アライアンスの持分を15億ユーロで取得する買収を完了しました。この取引により、アライアンスの飼料酵素の販売および流通活動がNovonesis社の管理下に置かれ、飼料酵素セグメントにおける同社の地位を強化し、動物バイオソリューションポートフォリオを拡大しました。
世界の牛用飼料添加物市場レポートの調査範囲
牛用飼料添加物市場には、動物の健康、飼料利用、成長、生産性を改善するために牛用飼料に配合される添加物が含まれます。
牛用飼料添加物市場レポートは、添加物タイプ別(酸性化剤、抗生物質、抗酸化剤、アミノ酸、結合剤、酵素、フレーバー・甘味料、ミネラル、マイコトキシン解毒剤、植物性添加物、色素、プレバイオティクス、プロバイオティクス、ビタミン、酵母)、形態別(乾燥および液体)、牛タイプ別(乳牛および肉牛)、地域別(北米、南米、欧州、アジア太平洋、中東、アフリカ)に区分されています。市場予測は金額ベースで提供されています。
セグメンテーション概要
| 酸性化剤 | 乳酸 |
| プロピオン酸 | |
| フマル酸 | |
| その他の酸性化剤 | |
| 抗生物質 | テトラサイクリン系 |
| ペニシリン系 | |
| タイロシン | |
| バシトラシン | |
| その他の抗生物質 | |
| 抗酸化剤 | ブチル化ヒドロキシアニソール(BHA) |
| ブチル化ヒドロキシトルエン(BHT) | |
| エトキシキン | |
| 没食子酸プロピル | |
| トコフェロール | |
| クエン酸 | |
| その他の抗酸化剤 | |
| アミノ酸 | リジン |
| トリプトファン | |
| メチオニン | |
| スレオニン | |
| その他のアミノ酸 | |
| 結合剤 | 天然結合剤 |
| 合成結合剤 | |
| 酵素 | 炭水化物分解酵素 |
| フィターゼ | |
| その他の酵素 | |
| フレーバーと甘味料 | フレーバー |
| 甘味料 | |
| ミネラル | 多量ミネラル |
| 微量ミネラル | |
| マイコトキシン解毒剤 | 結合剤 |
| 生体変換剤 | |
| 植物性添加物 | ハーブ・スパイス |
| 精油 | |
| その他の植物性添加物 | |
| 色素 | カロテノイド |
| クルクミンおよびスピルリナ | |
| プレバイオティクス | イヌリン |
| フルクトオリゴ糖 | |
| ガラクトオリゴ糖 | |
| キシロオリゴ糖 | |
| ラクツロース | |
| マンナンオリゴ糖 | |
| その他のプレバイオティクス | |
| プロバイオティクス | 乳酸菌 |
| ビフィズス菌 | |
| 連鎖球菌 | |
| ペディオコッカス | |
| 腸球菌 | |
| その他のプロバイオティクス | |
| ビタミン | ビタミンA |
| ビタミンB | |
| ビタミンC | |
| ビタミンE | |
| その他のビタミン | |
| 酵母 | 生酵母 |
| 使用済み酵母 | |
| トルラ乾燥酵母 | |
| セレン酵母 | |
| ホエイ酵母 | |
| 酵母誘導体 |
| 乾燥 |
| 液体 |
| 乳牛 |
| 肉牛 |
| 北米 | 米国 |
| カナダ | |
| メキシコ | |
| 北米その他 | |
| 南米 | ブラジル |
| アルゼンチン | |
| チリ | |
| 南米その他 | |
| 欧州 | ドイツ |
| フランス | |
| イタリア | |
| オランダ | |
| スペイン | |
| ロシア | |
| 英国 | |
| 欧州その他 | |
| アジア太平洋 | 中国 |
| インド | |
| オーストラリア | |
| 日本 | |
| アジア太平洋その他 | |
| 中東 | サウジアラビア |
| トルコ | |
| イラン | |
| 中東その他 | |
| アフリカ | 南アフリカ |
| エジプト | |
| ケニア | |
| アフリカその他 |
| 添加物別 | 酸性化剤 | 乳酸 |
| プロピオン酸 | ||
| フマル酸 | ||
| その他の酸性化剤 | ||
| 抗生物質 | テトラサイクリン系 | |
| ペニシリン系 | ||
| タイロシン | ||
| バシトラシン | ||
| その他の抗生物質 | ||
| 抗酸化剤 | ブチル化ヒドロキシアニソール(BHA) | |
| ブチル化ヒドロキシトルエン(BHT) | ||
| エトキシキン | ||
| 没食子酸プロピル | ||
| トコフェロール | ||
| クエン酸 | ||
| その他の抗酸化剤 | ||
| アミノ酸 | リジン | |
| トリプトファン | ||
| メチオニン | ||
| スレオニン | ||
| その他のアミノ酸 | ||
| 結合剤 | 天然結合剤 | |
| 合成結合剤 | ||
| 酵素 | 炭水化物分解酵素 | |
| フィターゼ | ||
| その他の酵素 | ||
| フレーバーと甘味料 | フレーバー | |
| 甘味料 | ||
| ミネラル | 多量ミネラル | |
| 微量ミネラル | ||
| マイコトキシン解毒剤 | 結合剤 | |
| 生体変換剤 | ||
| 植物性添加物 | ハーブ・スパイス | |
| 精油 | ||
| その他の植物性添加物 | ||
| 色素 | カロテノイド | |
| クルクミンおよびスピルリナ | ||
| プレバイオティクス | イヌリン | |
| フルクトオリゴ糖 | ||
| ガラクトオリゴ糖 | ||
| キシロオリゴ糖 | ||
| ラクツロース | ||
| マンナンオリゴ糖 | ||
| その他のプレバイオティクス | ||
| プロバイオティクス | 乳酸菌 | |
| ビフィズス菌 | ||
| 連鎖球菌 | ||
| ペディオコッカス | ||
| 腸球菌 | ||
| その他のプロバイオティクス | ||
| ビタミン | ビタミンA | |
| ビタミンB | ||
| ビタミンC | ||
| ビタミンE | ||
| その他のビタミン | ||
| 酵母 | 生酵母 | |
| 使用済み酵母 | ||
| トルラ乾燥酵母 | ||
| セレン酵母 | ||
| ホエイ酵母 | ||
| 酵母誘導体 | ||
| 形態別 | 乾燥 | |
| 液体 | ||
| 牛タイプ別 | 乳牛 | |
| 肉牛 | ||
| 地域別 | 北米 | 米国 |
| カナダ | ||
| メキシコ | ||
| 北米その他 | ||
| 南米 | ブラジル | |
| アルゼンチン | ||
| チリ | ||
| 南米その他 | ||
| 欧州 | ドイツ | |
| フランス | ||
| イタリア | ||
| オランダ | ||
| スペイン | ||
| ロシア | ||
| 英国 | ||
| 欧州その他 | ||
| アジア太平洋 | 中国 | |
| インド | ||
| オーストラリア | ||
| 日本 | ||
| アジア太平洋その他 | ||
| 中東 | サウジアラビア | |
| トルコ | ||
| イラン | ||
| 中東その他 | ||
| アフリカ | 南アフリカ | |
| エジプト | ||
| ケニア | ||
| アフリカその他 | ||
レポートで回答される主要な質問
牛用飼料添加物市場の規模はどのくらいですか?
牛用飼料添加物市場は2026年に15.80 ビリオン 米ドル、2031年までに20.07 ビリオン 米ドルに達すると予測されており、2026年から2031年にかけてCAGR4.90%で成長します。
最も速く成長している牛用飼料添加物カテゴリーはどれですか?
プロバイオティクスは2026年から2031年にかけてCAGR9.1%で成長すると予測されており、抗生物質成長促進剤の微生物代替品への需要によって支えられています。
最も速く拡大している牛セグメントはどれですか?
肉牛はブラジルと中国でフィードロットが拡大する中、2026年から2031年にかけてCAGR5.1%で成長すると予測されています。
牛用飼料添加物需要をリードしている地域はどこですか?
北米が2025年のシェアの48.5%を占め、アジア太平洋地域は2026年から2031年にかけてCAGR6.2%で成長すると予測されています。
高度な牛用飼料添加物のより広い使用を制限しているものは何ですか?
長期にわたる承認プロセス、原料コストの変動性、放牧システムでの不安定なデリバリー、農場データの不足が採用を遅らせる可能性があります。