Taille et part du marché des additifs pour l'alimentation bovine
VUE D’ENSEMBLE DU MARCHÉ
| Période d'étude | 2021 - 2031 |
|---|---|
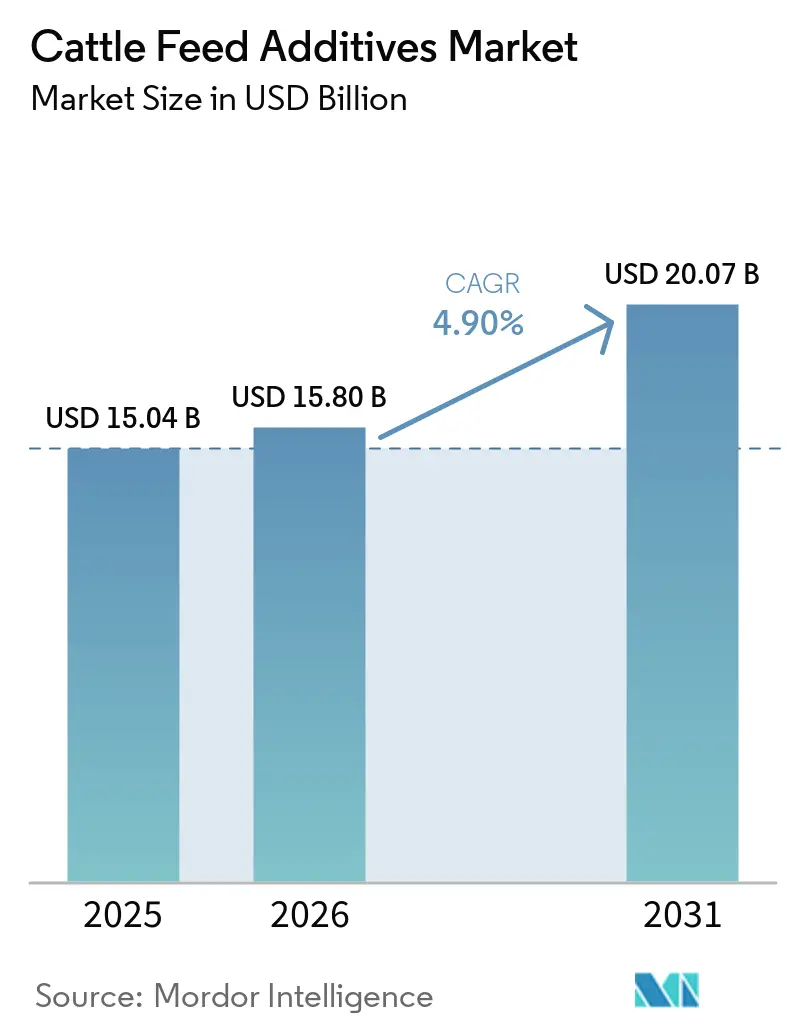
| Taille du Marché (2026) | 15.80 Milliards de dollars |
| Taille du Marché (2031) | 20.07 Milliards de dollars |
| Taux de croissance (2026 - 2031) | 4.90 % |
| Marché à la Croissance la Plus Rapide | Asie-Pacifique |
| Plus Grand Marché | Amérique du Nord |
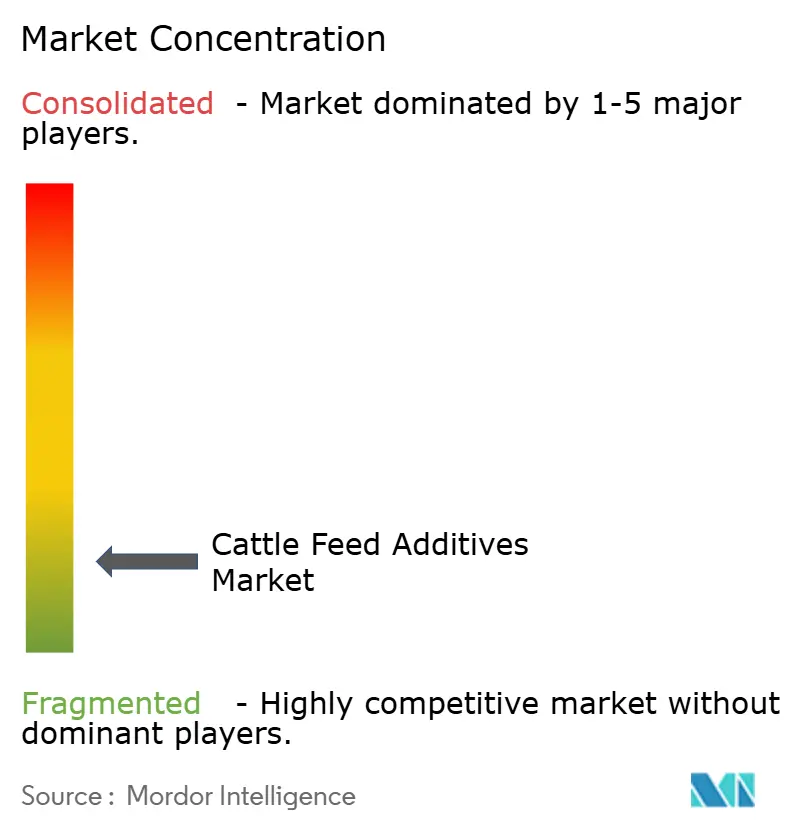
| Concentration du Marché | Faible |
Acteurs majeurs *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier Image © Mordor Intelligence. La réutilisation nécessite une attribution sous CC BY 4.0. | |
Analyse du marché des additifs pour l'alimentation bovine par Mordor Intelligence
La taille du marché des additifs pour l'alimentation bovine était évaluée à 15,04 milliards USD en 2025 et devrait croître de 15,80 milliards USD en 2026 pour atteindre 20,07 milliards USD d'ici 2031, à un CAGR de 4,90 % durant la période de prévision (2026-2031). Les restrictions sur les promoteurs de croissance antibiotiques orientent la demande vers les probiotiques, les phytogéniques, les acides organiques et les enzymes aux rôles fonctionnels définis. L'intensification croissante des parcs d'engraissement et des exploitations laitières en Amérique du Sud et en Asie-Pacifique augmente également l'utilisation des additifs par animal, à mesure que les producteurs adoptent des régimes alimentaires plus contrôlés. Les initiatives de réduction du méthane créent une voie supplémentaire de création de valeur, car les réductions d'émissions vérifiées peuvent soutenir les demandes de crédits carbone. Les fournisseurs répondent en intégrant leurs produits à des conseils en formulation de rations, des données d'alimentation et un soutien à la gestion des troupeaux, augmentant ainsi l'importance des preuves de performance dans les décisions d'achat. Cependant, le marché fait face à une adoption plus lente dans les systèmes basés sur le pâturage, où le dosage inconsistant et les difficultés à vérifier les retours contraignent l'adoption.
Points clés du rapport
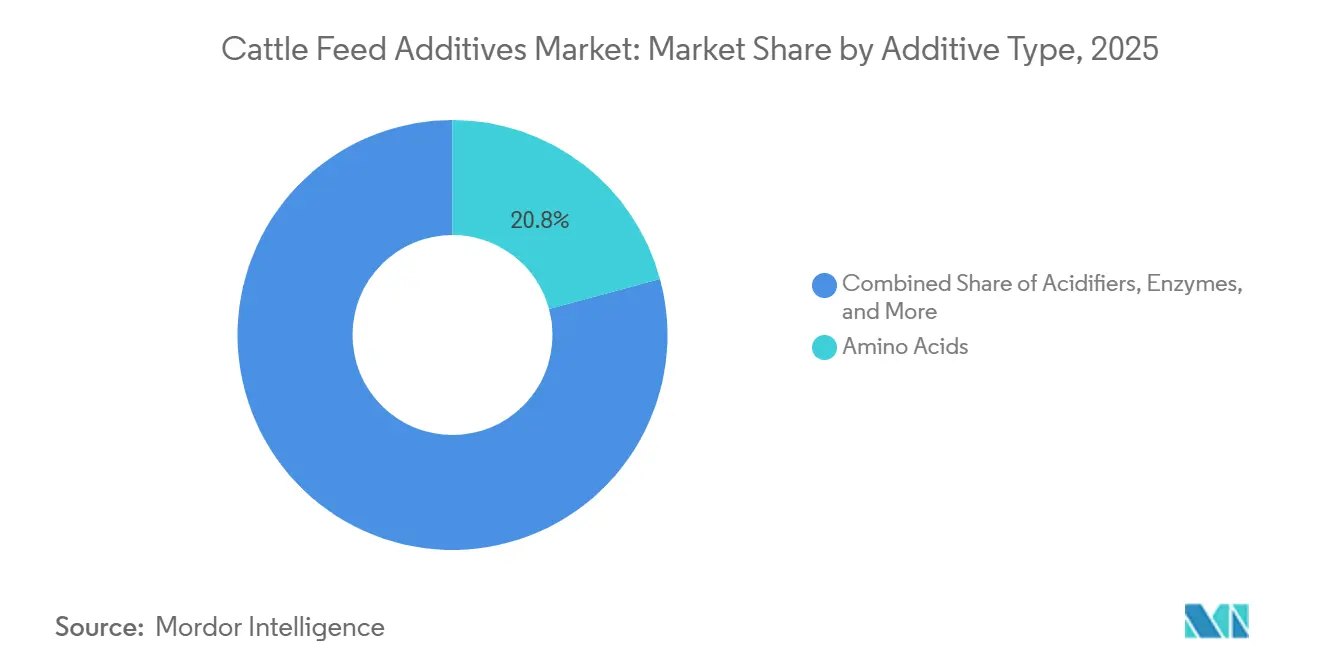
- Par type d'additif, les acides aminés représentaient 20,8 % de la part du marché des additifs pour l'alimentation bovine en 2025, tandis que les probiotiques devraient croître au CAGR le plus élevé de 9,1 % de 2026 à 2031.
- Par forme, les additifs secs représentaient 56,3 % de la taille du marché des additifs pour l'alimentation bovine en 2025, tandis que les additifs liquides devraient croître à un CAGR de 6,2 % de 2026 à 2031.
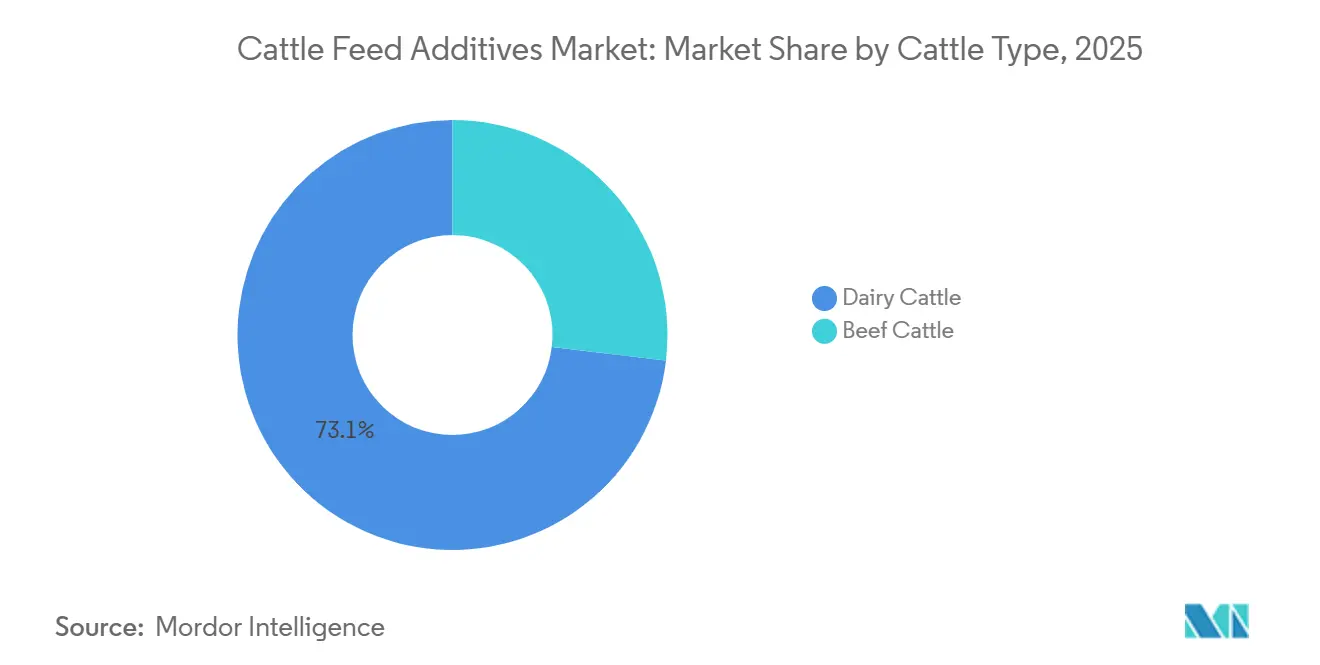
- Par type de bovin, les bovins laitiers représentaient 73,1 % de la part de marché en 2025, tandis que les bovins à viande devraient croître à un CAGR de 5,1 % de 2026 à 2031.
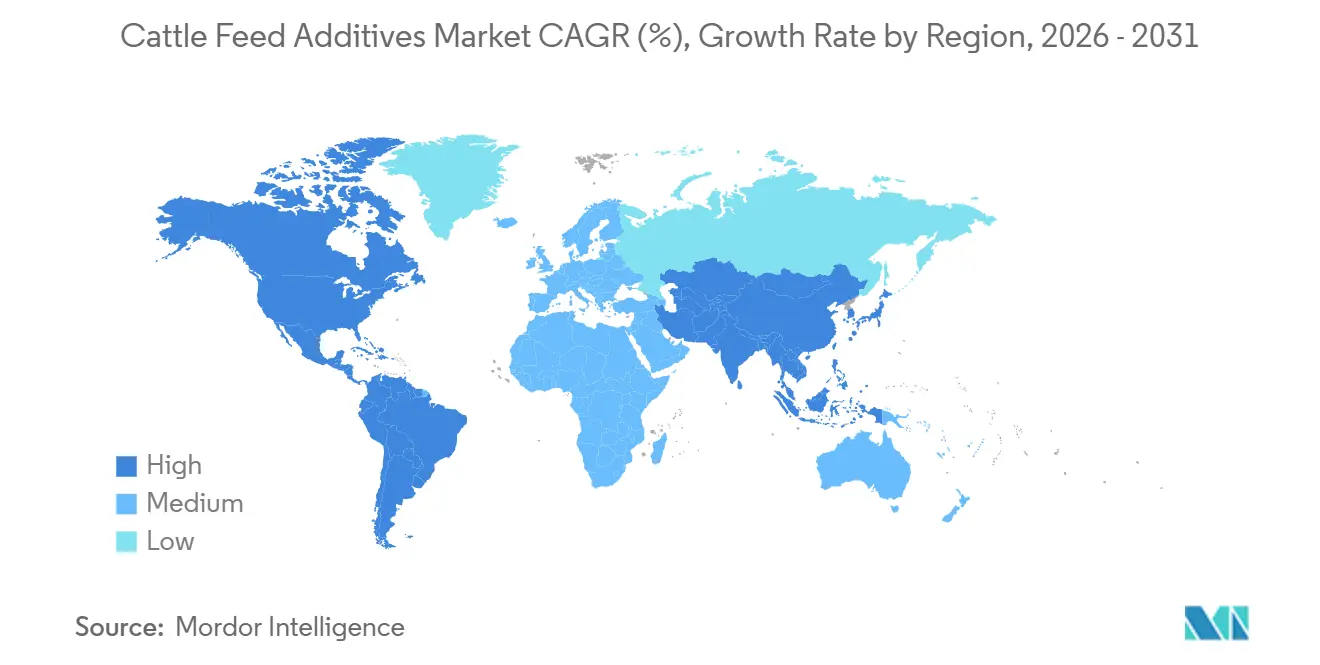
- Par géographie, l'Amérique du Nord représentait 48,5 % de la part de marché en 2025, tandis que l'Asie-Pacifique devrait croître à un CAGR de 6,2 % de 2026 à 2031.
Note : La taille du marché et les prévisions figurant dans ce rapport sont générées à l'aide du cadre d'estimation exclusif de Mordor Intelligence, mis à jour avec les dernières données et informations disponibles en janvier 2026.
Tendances et perspectives du marché mondial des additifs pour l'alimentation bovine
Analyse de l'impact des moteurs*
| Moteur | (~) % d'impact sur les prévisions de CAGR | Pertinence géographique | Horizon temporel de l'impact |
|---|---|---|---|
| Réduction des promoteurs de croissance antibiotiques | +0.8% | Mondial, avec une application précoce en Europe et en Amérique du Nord et une pertinence croissante en Asie-Pacifique | Court terme (≤ 2 ans) |
| Objectifs de rendement laitier et de conversion alimentaire plus élevés | +0.7% | Mondial, avec la plus forte pertinence dans les systèmes commerciaux en Amérique du Nord, en Europe et en Amérique du Sud | Moyen terme (2-4 ans) |
| Économie de la réduction du méthane et crédits carbone | +0.7% | Amérique du Nord et Europe, avec une activité précoce au Japon, au Brésil et en Australie | Long terme (≥ 4 ans) |
| Nutrition de précision du microbiome ruminal | +0.5% | Amérique du Nord, Europe et Asie-Pacifique | Long terme (≥ 4 ans) |
| Validation commerciale du retour sur investissement des additifs | +0.6% | Mondial, avec la plus forte pertinence en Amérique du Nord et en Europe | Moyen terme (2-4 ans) |
| Gestion des risques liés aux mycotoxines et à la qualité des fourrages | +0.6% | Asie-Pacifique, Moyen-Orient et Afrique, avec une pertinence en Amérique du Sud et en Amérique du Nord | Moyen terme (2-4 ans) |
| Source: Mordor Intelligence | |||
Réduction des promoteurs de croissance antibiotiques
Le marché des additifs pour l'alimentation bovine connaît un glissement soutenu vers l'abandon de l'utilisation systématique d'antimicrobiens à des fins de promotion de la croissance. Le règlement d'exécution (UE) 2026/1189 de la Commission, publié en juin 2026, met à jour les exigences de l'Union européenne pour les importations de certains animaux et produits d'origine animale en provenance de pays tiers concernant les restrictions sur l'utilisation de certains médicaments antimicrobiens[1]. Cette mesure renforce l'importance du respect des exigences en matière d'utilisation des antimicrobiens dans les chaînes d'approvisionnement internationales de l'élevage. En conséquence, les producteurs et les fabricants d'aliments évaluent les probiotiques, les acides organiques, les phytogéniques et les enzymes dans le cadre de programmes plus larges de santé des troupeaux et d'efficacité alimentaire. Les fournisseurs répondent en développant des solutions non antibiotiques et en combinant des produits additifs avec des conseils en formulation et un soutien technique. Ce changement crée des opportunités supplémentaires pour les additifs fonctionnels capables de soutenir les performances animales tout en répondant aux exigences évolutives en matière d'utilisation des antimicrobiens.
Objectifs de rendement laitier et de conversion alimentaire plus élevés
Les exploitations laitières et d'élevage à viande commerciales se concentrent de plus en plus sur l'amélioration du rendement laitier, de l'efficacité alimentaire et des performances animales grâce à des programmes d'alimentation contrôlés. Une étude de 2025 publiée dans Animal Feed Science and Technology a rapporté que la supplémentation en culture de levure augmentait la production laitière chez les vaches Holstein et améliorait la composition du microbiote ruminal, la capacité antioxydante et l'immunité[2]. Le marché commercial répond également avec des produits conçus pour combiner productivité et bénéfices pour la santé animale. En avril 2026, Novonesis a lancé Bovacillus, un probiotique à base de Bacillus stable dans les aliments pour les vaches laitières en lactation en Europe, visant à améliorer la santé et la productivité tout en répondant au besoin d'une nutrition plus efficace. Au Brésil, le nombre de bovins confinés est passé de 7,96 millions de têtes en 2024 à 9,25 millions de têtes en 2025, élargissant l'utilisation de systèmes d'alimentation contrôlés à haute énergie[3]. Ces développements indiquent que les producteurs évaluent de plus en plus les additifs sur la base de résultats mesurables tels que le rendement laitier, la conversion alimentaire, la santé animale et la productivité, soutenant la demande de solutions d'additifs alimentaires axées sur la performance.
Économie de la réduction du méthane et crédits carbone
Les cadres de crédits carbone élargissent l'argumentaire commercial des additifs entériques de réduction du méthane au-delà de la seule efficacité alimentaire. Une méta-analyse de 2025 publiée dans Frontiers in Animal Science a révélé que la supplémentation en 3-nitrooxypropanol (3-NOP) réduisait le rendement en méthane de 25,9 % chez les bovins à viande et de 26,4 % chez les bovins laitiers à la dose recommandée de 60 mg de 3-NOP par kilogramme d'ingestion de matière sèche. La même analyse a noté que les résultats variaient selon les traitements en raison de différences dans l'ingestion, la composition du régime alimentaire et la cohérence du dosage. Le Japon a approuvé une méthodologie en février 2026 permettant aux producteurs d'élevage de générer des J-Credits négociables grâce à des pratiques qualifiées de réduction du méthane. Le marché des additifs pour l'alimentation bovine est susceptible d'en bénéficier lorsque les fournisseurs peuvent documenter les réductions dans un format accepté par les programmes carbone, car une telle documentation peut renforcer la proposition de valeur au niveau de l'exploitation dans les cas où les gains d'efficacité seuls ne compensent pas le coût supplémentaire.
Nutrition de précision du microbiome ruminal
La recherche sur le microbiote ruminal aide les développeurs de produits à différencier les mélanges microbiens généraux des formulations spécifiques à des souches. Une étude de 2025 publiée dans Frontiers in Veterinary Science a révélé que la supplémentation en microorganismes vivants (DFM) à base de lactobacilles modifiait significativement la composition et la diversité du microbiote ruminal au fil du temps chez les vaches laitières. Une autre étude de 2025 publiée dans Microbiome a révélé que l'alimentation avec des drêches de distillerie fermentées aux probiotiques augmentait les activités enzymatiques ruminales et les niveaux de glycérophospholipides chez les bovins en finition en modulant le microbiote ruminal. Ces résultats soutiennent le développement et l'évaluation continus de produits microbiens et à base de fermentation utilisant des mesures d'efficacité définies. Le marché des additifs pour l'alimentation bovine est susceptible de favoriser les produits soutenus par des résultats reproductibles et pertinents pour l'exploitation plutôt que des affirmations générales basées uniquement sur l'identité des ingrédients.
Analyse de l'impact des freins*
| Frein | (~) % d'impact sur les prévisions de CAGR | Pertinence géographique | Horizon temporel de l'impact |
|---|---|---|---|
| Charge liée aux autorisations, aux résidus et aux allégations fonctionnelles | -0.7% | L'Amérique du Nord et l'Europe ont des exigences strictes, tandis que les cadres réglementaires de l'Asie-Pacifique continuent de se développer | Long terme (≥ 4 ans) |
| Volatilité des intrants de fermentation et de vitamines | -0.5% | Mondial, avec une plus grande exposition dans les pays dépendants des exportations de fermentation chinoises | Court terme (≤ 2 ans) |
| Inadaptation des additifs avancés aux systèmes de pâturage | -0.4% | Amérique du Sud, Afrique subsaharienne et Océanie | Moyen terme (2-4 ans) |
| Données agricoles fragmentées et mesure insuffisante du retour sur investissement | -0.5% | Asie-Pacifique, Moyen-Orient, Afrique et systèmes de petits exploitants en Amérique du Sud | Long terme (≥ 4 ans) |
| Source: Mordor Intelligence | |||
Charge liée aux autorisations, aux résidus et aux allégations fonctionnelles
Les nouveaux inhibiteurs de méthane, les souches probiotiques avec allégations de santé et les analogues synthétiques d'acides aminés font face à des processus d'approbation exigeants. Dans l'Union européenne, les additifs alimentaires doivent faire l'objet d'évaluations de sécurité et d'efficacité avant d'être autorisés pour un usage spécifique, avec des évaluations couvrant l'animal cible, les consommateurs, les utilisateurs et l'environnement. L'évaluation des résidus et la justification des allégations fonctionnelles proposées peuvent prolonger davantage le parcours réglementaire, en particulier pour les produits ayant de nouveaux modes d'action. Ces exigences augmentent les coûts de développement et allongent le délai entre le développement du produit et le lancement commercial, limitant le rythme auquel les nouveaux additifs pour l'alimentation bovine atteignent le marché. Les fabricants peuvent donc privilégier les catégories d'additifs établies avec des voies réglementaires plus claires, tandis que les fournisseurs plus petits peuvent avoir plus de difficultés à absorber le coût de la génération des données techniques et de sécurité requises.
Volatilité des intrants de fermentation et de vitamines
La production par fermentation d'additifs alimentaires, y compris certains acides aminés et vitamines, est sensible à la disponibilité des matières premières, aux coûts énergétiques, à la capacité de production et aux perturbations des processus. La concentration des capacités de fermentation rend l'approvisionnement mondial vulnérable aux arrêts d'usines, aux périodes de maintenance et aux changements de taux d'exploitation, pouvant augmenter les coûts des intrants pour les fabricants d'additifs alimentaires en aval. L'approvisionnement en vitamines est également soumis à une volatilité des prix, car la production est concentrée parmi des fabricants spécialisés et dépend d'un accès stable aux matières premières et à l'énergie. Ces pressions peuvent augmenter le coût des prémix vitaminiques et d'autres additifs dérivés de la fermentation, en particulier lorsque les fabricants répercutent les coûts d'intrants plus élevés dans la chaîne d'approvisionnement. Pour les producteurs d'aliments pour bovins opérant avec des marges de coûts serrées, des augmentations soutenues des coûts des additifs peuvent encourager la reformulation, une gestion plus stricte des stocks ou un retard dans l'adoption de formulations premium. La diversification des fournisseurs, l'approvisionnement régional, les stocks stratégiques et l'intégration en amont peuvent réduire l'exposition, mais la volatilité de la capacité de fermentation et de l'approvisionnement en vitamines reste une contrainte sur la stabilité des coûts dans le marché des additifs pour l'alimentation bovine.
*Nos prévisions considèrent les impacts des moteurs et des contraintes comme directionnels et non additifs. Les prévisions d'impact reflètent la croissance de référence, les effets de composition et les interactions entre variables.
Analyse des segments
Par type d'additif : les acides aminés en tête tandis que les probiotiques croissent plus vite
Les acides aminés détenaient 20,8 % de la part du marché des additifs pour l'alimentation bovine en 2025, ce qui en fait le plus grand type d'additif en valeur. Cette position reflète leur utilisation établie dans l'efficacité protéique, le développement des tissus maigres et la gestion de l'utilisation de l'azote dans la production laitière et bovine commerciale. La méthionine et la lysine protégées sont particulièrement pertinentes dans les rations laitières à haute production, où l'équilibre de l'apport en acides aminés soutient la synthèse des protéines du lait tout en aidant les nutritionnistes à optimiser l'utilisation des protéines alimentaires. La demande est également soutenue par l'utilisation croissante de la formulation de rations de précision, les producteurs cherchant à répondre aux besoins des animaux sans augmenter inutilement les niveaux de protéines brutes. Les acidifiants, les enzymes et d'autres additifs fonctionnels complètent les programmes d'acides aminés en soutenant l'hygiène des aliments, la disponibilité des nutriments et l'utilisation des régimes riches en fibres ou à base de sous-produits.
Les probiotiques devraient croître à un CAGR de 9,1 % de 2026 à 2031, le taux le plus élevé parmi les types d'additifs. La croissance est soutenue par un intérêt croissant pour la gestion de la santé intestinale, l'efficacité alimentaire et les alternatives aux promoteurs de croissance antibiotiques dans les systèmes laitiers et bovins. Une étude de 2025 publiée dans Animals a rapporté des améliorations de la capacité antioxydante et de la digestibilité des fibres, ainsi qu'une production de méthane plus faible, suite à une supplémentation en culture de levure chez des bovins à viande en finition. La demande de probiotiques s'élargit également à mesure que les producteurs accordent une plus grande importance au maintien de la stabilité ruminale lors des transitions alimentaires, du stress thermique et des phases de haute production. Les détoxifiants des mycotoxines et les phytogéniques élargissent davantage le mélange d'additifs fonctionnels en répondant aux exigences de sécurité alimentaire et de production sans antibiotiques, tandis que les antioxydants restent pertinents dans les rations à haute énergie où le stockage et le transport des aliments peuvent augmenter le risque d'oxydation. La combinaison d'une demande établie en acides aminés et d'une adoption plus rapide des additifs fonctionnels élargit le pool de valeur dans l'ensemble du marché des additifs pour l'alimentation bovine.


Par forme : les additifs secs maintiennent leur échelle tandis que la livraison liquide gagne du terrain
Les additifs secs représentaient 56,3 % du marché des additifs pour l'alimentation bovine en 2025. Leur position dominante reflète les pratiques établies de prémix, la compatibilité avec le mélange par lots, la facilité de transport et la relative simplicité du stockage et de la manutention. Les formats secs sont particulièrement adaptés aux usines d'aliments et aux grandes exploitations commerciales qui utilisent des formulations standardisées et des systèmes de dosage automatisés ou semi-automatisés. Leur durée de conservation stable et leur dosage contrôlé soutiennent l'incorporation cohérente de vitamines, minéraux, acides aminés, enzymes et produits microbiens dans les aliments composés et les rations totales mélangées. Ces systèmes établis de formulation et de distribution soutiennent l'échelle continue des additifs secs dans le marché des additifs pour l'alimentation bovine.
Les additifs liquides devraient croître à un CAGR de 6,2 % de 2026 à 2031, ce qui en fait le format à la croissance la plus rapide. La livraison liquide peut réduire la poussière, améliorer la cohérence du dosage et faciliter l'application automatisée via des systèmes d'alimentation ou d'eau potable, rendant le format de plus en plus pertinent pour les grandes exploitations d'élevage dotées d'équipements avancés. Les fournisseurs développent également des solutions d'additifs multifonctionnels pour les producteurs laitiers et bovins. En octobre 2025, Lallemand Animal Nutrition a lancé LEVUCELL Trivantage, un complément alimentaire microbien combinant trois technologies pour le soutien digestif et immunitaire chez les bovins. Ce type de formulation multifonctionnelle peut simplifier les programmes d'additifs et soutenir une gestion nutritionnelle plus ciblée dans les exploitations commerciales. À mesure que les systèmes d'alimentation automatisés et de nutrition de précision se développent, la livraison liquide peut gagner davantage d'adoption là où les exploitations disposent de l'infrastructure nécessaire à une application contrôlée, bien que les produits secs soient susceptibles de conserver leur avantage d'échelle dans les canaux conventionnels de fabrication et de distribution d'aliments.
Par type de bovin : les bovins laitiers ancrent la valeur, tandis que les bovins à viande se développent
Les bovins laitiers représentaient 73,1 % de la valeur du marché en 2025. Cette part reflète la gestion nutritionnelle intensive requise dans la production laitière commerciale, où les producteurs utilisent des additifs pour soutenir le rendement laitier, les composants du lait, la fonction ruminale, l'équilibre minéral et l'efficacité alimentaire. Les vaches à haute production consomment des quantités substantielles de matière sèche chaque jour, augmentant le volume de nutriments et d'additifs fonctionnels incorporés dans leurs rations. Des acides aminés tels que la méthionine, ainsi que des tampons, des produits à base de levure, des minéraux et d'autres additifs de soutien ruminal, sont largement incorporés dans les programmes d'alimentation laitière. L'accent croissant mis sur le maintien de la productivité pendant les périodes de transition, le stress thermique et d'autres défis nutritionnels soutient davantage la demande récurrente d'additifs spécialisés. À mesure que les producteurs laitiers lient de plus en plus la formulation des aliments aux résultats de productivité et de santé du troupeau, les bovins laitiers devraient rester la principale base de demande pour les additifs pour l'alimentation bovine.
Le segment des bovins à viande devrait croître à un CAGR de 5,1 % de 2026 à 2031. L'expansion des systèmes intensifs de finition et des parcs d'engraissement commerciaux stimule la demande d'additifs de performance, d'efficacité alimentaire, de santé intestinale et de réduction du méthane. Au Brésil, la population de bovins confinés a augmenté de 16 % de 7,96 millions de têtes en 2024 à 9,25 millions de têtes en 2025, tandis que la production d'aliments pour bovins à viande a augmenté de 7 % au cours de la même période. L'utilisation accrue de rations contrôlées à haute énergie dans les systèmes intensifs augmente le besoin d'additifs qui soutiennent la conversion alimentaire, la stabilité ruminale, les performances animales et la sécurité alimentaire. Ce glissement vers une production bovine plus intensive crée des opportunités supplémentaires pour les additifs spécialisés, en particulier lorsque les producteurs recherchent des améliorations mesurables de l'efficacité alimentaire et de la productivité. À mesure que les systèmes de finition commerciale se développent, le segment des bovins à viande devrait fournir une source supplémentaire de croissance de la demande, tandis que les bovins laitiers continuent de représenter la plus grande part de la valeur du marché.
Analyse géographique
L'Amérique du Nord représentait 48,5 % de la taille du marché des additifs pour l'alimentation bovine en 2025. La région bénéficie d'une activité dense de parcs d'engraissement, d'une utilisation élevée d'additifs par animal et de réseaux de services techniques établis. Les États-Unis soutiennent la commercialisation des additifs de réduction du méthane après examen réglementaire, créant un domaine d'application supplémentaire au-delà des produits conventionnels de performance et de nutrition. Le Canada dispose d'exploitations laitières Holstein intensives avec des exigences d'assurance qualité liées aux marchés d'exportation, soutenant la demande de qualité alimentaire constante et de solutions de santé animale. L'Amérique du Sud est soutenue par l'expansion des parcs d'engraissement au Brésil et les secteurs laitiers et bovins commerciaux en Argentine. La production d'aliments pour animaux au Brésil a atteint environ 94 millions de tonnes métriques en 2025, selon le Syndicat national des industries d'aliments pour animaux, reflétant l'ampleur de la base commerciale d'élevage et de fabrication d'aliments du pays. L'expansion de la production bovine confinée augmente la demande de rations contrôlées à haute énergie et d'additifs qui soutiennent la conversion alimentaire, la stabilité ruminale et les performances animales, stimulant la demande d'adoption d'additifs spécialisés dans la région.
L'Asie-Pacifique devrait croître à un CAGR de 6,2 % de 2026 à 2031, soutenue par la modernisation des parcs d'engraissement en Chine, les coopératives laitières organisées en Inde et l'expansion des additifs de performance approuvés en Chine. La commercialisation croissante de la production animale augmente la demande de produits améliorant l'efficacité alimentaire, la santé intestinale et la productivité animale, tandis que des systèmes d'alimentation plus organisés créent des opportunités pour la nutrition de précision et les additifs fonctionnels. L'Europe est soutenue par la demande de nutrition spécialisée en Allemagne, en France, aux Pays-Bas et au Royaume-Uni. Les industries laitières et bovines établies se concentrent de plus en plus sur l'efficacité alimentaire, la santé animale, la durabilité et les exigences de sécurité alimentaire, soutenant la demande de probiotiques, d'enzymes, de phytogéniques et d'autres additifs spécialisés. Dans le même temps, des exigences d'approbation strictes peuvent prolonger le calendrier de commercialisation des nouveaux produits, favorisant les catégories d'additifs établies avec des voies réglementaires plus claires.
Le Moyen-Orient est porté par la demande des exploitations laitières confinées nécessitant une gestion du stress thermique et des aliments stables pendant le stockage et le transit. Les températures élevées augmentent l'importance des additifs qui soutiennent l'ingestion alimentaire, la fonction ruminale et les performances animales, tandis que l'investissement croissant dans la production laitière intensive peut élargir la demande de solutions nutritionnelles spécialisées. L'Afrique est soutenue par une demande concentrée en Afrique du Sud, au Kenya et en Égypte, avec le contrôle des mycotoxines et les programmes de coopératives laitières servant de moteurs clés dans ces marchés. La croissance de la production laitière commerciale augmente le besoin de supplémentation minérale, de produits de soutien ruminal et de solutions de sécurité alimentaire, bien que la production animale fragmentée et les différences dans l'infrastructure de fabrication d'aliments puissent limiter l'adoption. Dans l'ensemble, l'intensification croissante de l'élevage et le glissement vers des systèmes d'alimentation plus contrôlés créent des opportunités pour des additifs pour l'alimentation bovine à plus haute valeur ajoutée dans les marchés régionaux émergents.
Paysage concurrentiel
Le marché des additifs pour l'alimentation bovine est fragmenté, avec Cargill, Incorporated, DSM-Firmenich AG, Archer Daniels Midland Company, Nutreco N.V. et Alltech, Inc. parmi les principaux participants. Les fournisseurs régionaux peuvent concurrencer efficacement lorsqu'ils disposent de souches validées, d'une connaissance locale de la formulation ou d'un soutien technique direct. Cette structure crée une concurrence à la fois sur l'étendue des produits et l'expertise spécifique aux applications, les fournisseurs se différenciant par le soutien à la formulation, les services techniques et les relations avec les clients. Les fournisseurs associent de plus en plus les ingrédients à des données d'alimentation, des services de conseil en rations et des outils de gestion des troupeaux pour renforcer leur position dans les exploitations d'élevage commerciales.
En 2026, DSM-Firmenich AG a accepté de céder son activité Nutrition et Santé Animale à CVC Capital Partners pour 2,2 milliards EUR (2,4 milliards USD), incluant un complément de prix pouvant atteindre 0,5 milliard EUR (0,6 milliard USD), tout en conservant une participation de 20 % au capital. La transaction sépare le portefeuille d'additifs spécialisés en une entreprise opérationnelle indépendante et représente un changement significatif dans la structure concurrentielle du secteur de la nutrition animale. DSM-Firmenich AG a également inauguré une usine de production Mycofix à Jadcherla, en Inde, en août 2025, renforçant sa présence manufacturière locale pour les produits de gestion des mycotoxines. De tels investissements peuvent aider les fournisseurs à améliorer la disponibilité régionale, à raccourcir les chaînes d'approvisionnement et à répondre plus étroitement à la demande en Asie-Pacifique.
La technologie de réduction du méthane crée des opportunités pour les entreprises capables de relier l'utilisation des produits à des améliorations mesurables des performances animales et des résultats en matière d'émissions. L'expansion des solutions ciblant le méthane entérique élargit la concurrence au-delà des catégories traditionnelles d'efficacité alimentaire, de santé intestinale et de supplémentation nutritionnelle. Les grands fournisseurs intègrent également l'analyse des aliments, l'enregistrement du lait, les capteurs de pH ruminal et les systèmes de dosage dans leurs offres de services, leur permettant de combiner des produits additifs avec des données au niveau de l'exploitation et un soutien technique. Ce glissement vers des solutions intégrées de nutrition et de surveillance augmente l'importance de l'expertise applicative et des résultats mesurables aux côtés du portefeuille d'additifs sous-jacent.
Leaders du secteur des additifs pour l'alimentation bovine
-
Cargill, Incorporated
-
DSM-Firmenich AG
-
Archer Daniels Midland Company
-
Nutreco N.V.
-
Alltech, Inc.
- *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier
Développements récents du secteur
- Février 2026 : Kanematsu Corporation, Shikishima Farm Co., Ltd. et DSM-Firmenich AG ont lancé une mise en œuvre commerciale de Bovaer sur des bovins Japanese Black au Japon. L'initiative vise à évaluer les conditions d'alimentation optimales et à établir la documentation requise pour l'émission de J-Credits à partir des réductions de méthane, soutenant l'adoption des additifs alimentaires de réduction du méthane dans le secteur bovin japonais.
- Août 2025 : DSM-Firmenich Animal Nutrition & Health a inauguré une nouvelle usine d'additifs alimentaires de 11 200 mètres carrés à Jadcherla, Hyderabad, en Inde. L'installation produit des solutions de gestion des risques liés aux mycotoxines Mycofix et est destinée à renforcer la production et l'approvisionnement locaux en additifs alimentaires en Inde et dans la région Asie-Pacifique.
- Juin 2025 : Novonesis a finalisé l'acquisition de la participation de dsm-firmenich dans la Feed Enzyme Alliance pour 1,5 milliard EUR. La transaction a placé les activités de vente et de distribution d'enzymes alimentaires de l'alliance sous Novonesis, renforçant sa position dans le segment des enzymes alimentaires et élargissant son portefeuille de biosolutions animales.

Portée du rapport mondial sur le marché des additifs pour l'alimentation bovine
Le marché des additifs pour l'alimentation bovine comprend les additifs incorporés dans les aliments pour bovins afin d'améliorer la santé animale, l'utilisation des aliments, la croissance et la productivité.
Le rapport sur le marché des additifs pour l'alimentation bovine est segmenté par type d'additif (acidifiants, antibiotiques, antioxydants, acides aminés, liants, enzymes, arômes et édulcorants, minéraux, détoxifiants des mycotoxines, phytogéniques, pigments, prébiotiques, probiotiques, vitamines et levures), par forme (sec et liquide), par type de bovin (laitier et à viande), et par géographie (Amérique du Nord, Amérique du Sud, Europe, Asie-Pacifique, Moyen-Orient et Afrique). Les prévisions du marché sont fournies en termes de valeur.
| Acidifiants | Acide lactique |
| Acide propionique | |
| Acide fumarique | |
| Autres acidifiants | |
| Antibiotiques | Tétracyclines |
| Pénicillines | |
| Tylosine | |
| Bacitracine | |
| Autres antibiotiques | |
| Antioxydants | Hydroxyanisole butylé (BHA) |
| Hydroxytoluène butylé (BHT) | |
| Éthoxyquine | |
| Gallate de propyle | |
| Tocophérols | |
| Acide citrique | |
| Autres antioxydants | |
| Acides aminés | Lysine |
| Tryptophane | |
| Méthionine | |
| Thréonine | |
| Autres acides aminés | |
| Liants | Liants naturels |
| Liants synthétiques | |
| Enzymes | Carbohydrases |
| Phytases | |
| Autres enzymes | |
| Arômes et édulcorants | Arômes |
| Édulcorants | |
| Minéraux | Macroéléments |
| Microéléments | |
| Détoxifiants des mycotoxines | Liants |
| Biotransformateurs | |
| Phytogéniques | Herbes et épices |
| Huile essentielle | |
| Autres phytogéniques | |
| Pigments | Caroténoïdes |
| Curcumine et spiruline | |
| Prébiotiques | Inuline |
| Fructo-oligosaccharides | |
| Galacto-oligosaccharides | |
| Xylo-oligosaccharides | |
| Lactulose | |
| Mannan-oligosaccharides | |
| Autres prébiotiques | |
| Probiotiques | Lactobacilles |
| Bifidobactéries | |
| Streptococcus | |
| Pediococcus | |
| Enterococcus | |
| Autres probiotiques | |
| Vitamines | Vitamine A |
| Vitamine B | |
| Vitamine C | |
| Vitamine E | |
| Autres vitamines | |
| Levures | Levure vivante |
| Levure épuisée | |
| Levure torula séchée | |
| Levure au sélénium | |
| Levure de lactosérum | |
| Dérivés de levure |
| Sec |
| Liquide |
| Bovins laitiers |
| Bovins à viande |
| Amérique du Nord | États-Unis |
| Canada | |
| Mexique | |
| Reste de l'Amérique du Nord | |
| Amérique du Sud | Brésil |
| Argentine | |
| Chili | |
| Reste de l'Amérique du Sud | |
| Europe | Allemagne |
| France | |
| Italie | |
| Pays-Bas | |
| Espagne | |
| Russie | |
| Royaume-Uni | |
| Reste de l'Europe | |
| Asie-Pacifique | Chine |
| Inde | |
| Australie | |
| Japon | |
| Reste de l'Asie-Pacifique | |
| Moyen-Orient | Arabie saoudite |
| Turquie | |
| Iran | |
| Reste du Moyen-Orient | |
| Afrique | Afrique du Sud |
| Égypte | |
| Kenya | |
| Reste de l'Afrique |
| Par additif | Acidifiants | Acide lactique |
| Acide propionique | ||
| Acide fumarique | ||
| Autres acidifiants | ||
| Antibiotiques | Tétracyclines | |
| Pénicillines | ||
| Tylosine | ||
| Bacitracine | ||
| Autres antibiotiques | ||
| Antioxydants | Hydroxyanisole butylé (BHA) | |
| Hydroxytoluène butylé (BHT) | ||
| Éthoxyquine | ||
| Gallate de propyle | ||
| Tocophérols | ||
| Acide citrique | ||
| Autres antioxydants | ||
| Acides aminés | Lysine | |
| Tryptophane | ||
| Méthionine | ||
| Thréonine | ||
| Autres acides aminés | ||
| Liants | Liants naturels | |
| Liants synthétiques | ||
| Enzymes | Carbohydrases | |
| Phytases | ||
| Autres enzymes | ||
| Arômes et édulcorants | Arômes | |
| Édulcorants | ||
| Minéraux | Macroéléments | |
| Microéléments | ||
| Détoxifiants des mycotoxines | Liants | |
| Biotransformateurs | ||
| Phytogéniques | Herbes et épices | |
| Huile essentielle | ||
| Autres phytogéniques | ||
| Pigments | Caroténoïdes | |
| Curcumine et spiruline | ||
| Prébiotiques | Inuline | |
| Fructo-oligosaccharides | ||
| Galacto-oligosaccharides | ||
| Xylo-oligosaccharides | ||
| Lactulose | ||
| Mannan-oligosaccharides | ||
| Autres prébiotiques | ||
| Probiotiques | Lactobacilles | |
| Bifidobactéries | ||
| Streptococcus | ||
| Pediococcus | ||
| Enterococcus | ||
| Autres probiotiques | ||
| Vitamines | Vitamine A | |
| Vitamine B | ||
| Vitamine C | ||
| Vitamine E | ||
| Autres vitamines | ||
| Levures | Levure vivante | |
| Levure épuisée | ||
| Levure torula séchée | ||
| Levure au sélénium | ||
| Levure de lactosérum | ||
| Dérivés de levure | ||
| Par forme | Sec | |
| Liquide | ||
| Par type de bovin | Bovins laitiers | |
| Bovins à viande | ||
| Par géographie | Amérique du Nord | États-Unis |
| Canada | ||
| Mexique | ||
| Reste de l'Amérique du Nord | ||
| Amérique du Sud | Brésil | |
| Argentine | ||
| Chili | ||
| Reste de l'Amérique du Sud | ||
| Europe | Allemagne | |
| France | ||
| Italie | ||
| Pays-Bas | ||
| Espagne | ||
| Russie | ||
| Royaume-Uni | ||
| Reste de l'Europe | ||
| Asie-Pacifique | Chine | |
| Inde | ||
| Australie | ||
| Japon | ||
| Reste de l'Asie-Pacifique | ||
| Moyen-Orient | Arabie saoudite | |
| Turquie | ||
| Iran | ||
| Reste du Moyen-Orient | ||
| Afrique | Afrique du Sud | |
| Égypte | ||
| Kenya | ||
| Reste de l'Afrique | ||

Questions clés auxquelles le rapport répond
Quelle est la taille du marché des additifs pour l'alimentation bovine ?
Le marché des additifs pour l'alimentation bovine devrait atteindre 15,80 milliards USD en 2026 et 20,07 milliards USD d'ici 2031, avec un CAGR de 4,90 % de 2026 à 2031.
Quelle catégorie d'additifs pour l'alimentation bovine connaît la croissance la plus rapide ?
Les probiotiques devraient croître à un CAGR de 9,1 % de 2026 à 2031, soutenus par la demande d'alternatives microbiennes aux promoteurs de croissance antibiotiques.
Quel segment bovin se développe le plus rapidement ?
Les bovins à viande devraient croître à un CAGR de 5,1 % de 2026 à 2031, à mesure que les parcs d'engraissement se développent au Brésil et en Chine.
Quelle région est en tête de la demande d'additifs pour l'alimentation bovine ?
L'Amérique du Nord représentait 48,5 % de la part en 2025, tandis que l'Asie-Pacifique devrait croître à un CAGR de 6,2 % de 2026 à 2031.
Qu'est-ce qui limite l'utilisation plus large des additifs avancés pour l'alimentation bovine ?
Des approbations longues, la volatilité des coûts des intrants, une livraison inconsistante dans les systèmes de pâturage et des données agricoles limitées peuvent retarder l'adoption.
 Vos données sont sécurisées et ne sont jamais vendues ni partagées.