
Marktgröße und Marktanteile für Rinderfutteradditive
Marktübersicht
| Studienzeitraum | 2021 - 2031 |
|---|---|
| Marktgröße (2026) | 15.80 Milliarden US-Dollar |
| Marktgröße (2031) | 20.07 Milliarden US-Dollar |
| Wachstumsrate (2026 - 2031) | 4.90 % |
| Schnellstwachsender Markt | Asien-Pazifik |
| Größter Markt | Nordamerika |
| Marktkonzentration | Niedrig |
Hauptakteure *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. | |
Marktanalyse für Rinderfutteradditive von Mordor Intelligence
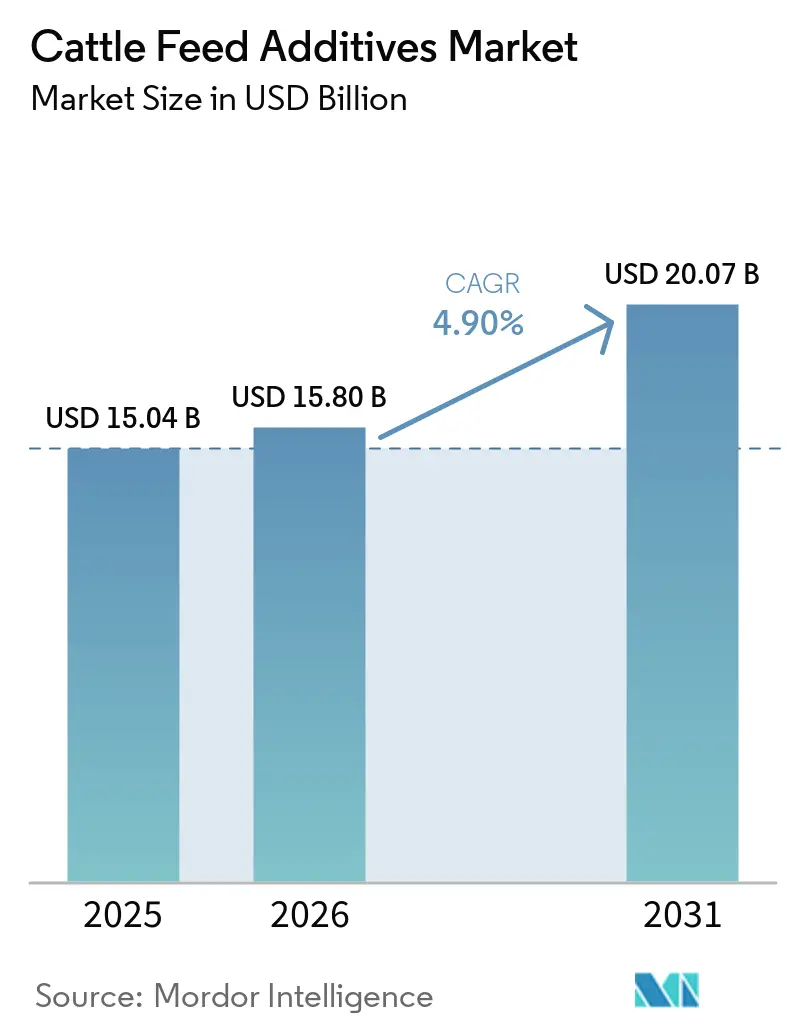
Die Marktgröße für Rinderfutteradditive wurde im Jahr 2025 auf 15,04 Milliarden USD geschätzt und soll von 15,80 Milliarden USD im Jahr 2026 auf 20,07 Milliarden USD bis 2031 wachsen, bei einer CAGR von 4,90 % während des Prognosezeitraums (2026–2031). Einschränkungen bei antibiotischen Wachstumsförderern verlagern die Nachfrage hin zu Probiotika, Phytogenen, organischen Säuren und Enzymen mit definierten funktionellen Rollen. Zunehmend intensive Feedlot- und Milchwirtschaftsbetriebe in Südamerika und dem Asien-Pazifik-Raum erhöhen ebenfalls den Additivverbrauch pro Tier, da die Erzeuger kontrolliertere Diäten einführen. Methanemissionsreduktionsinitiativen schaffen eine zusätzliche Möglichkeit zur Wertschöpfung, da verifizierte Emissionsreduktionen Kohlenstoffgutschriftansprüche unterstützen können. Lieferanten reagieren darauf, indem sie Produkte mit Rationsformulierungsberatung, Futterdaten und Herdenmanagementunterstützung integrieren und damit die Bedeutung von Leistungsnachweisen bei Kaufentscheidungen erhöhen. Der Markt sieht sich jedoch einer langsameren Akzeptanz in weidewirtschaftlichen Systemen gegenüber, wo inkonsistente Dosierung und Schwierigkeiten bei der Überprüfung von Erträgen die Einführung einschränken.
Wichtigste Erkenntnisse des Berichts
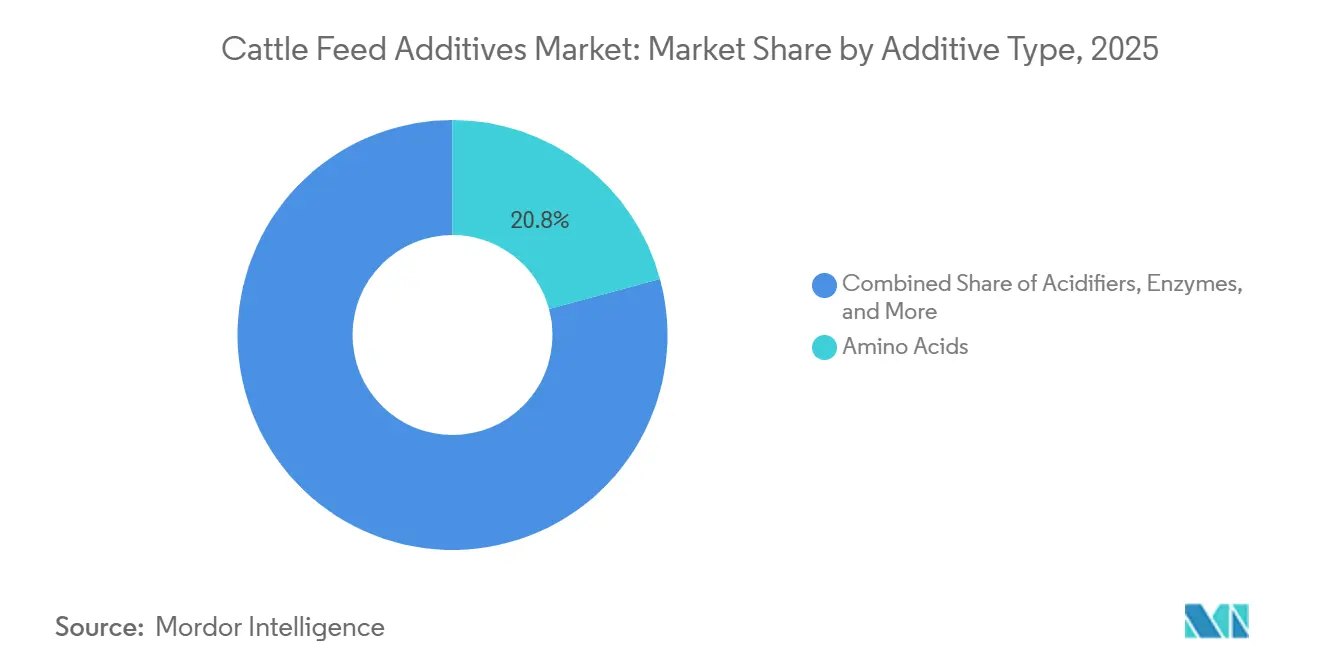
- Nach Additivtyp entfielen Aminosäuren im Jahr 2025 auf 20,8 % des Marktanteils für Rinderfutteradditive, während Probiotika von 2026 bis 2031 mit der höchsten CAGR von 9,1 % wachsen sollen.
- Nach Form entfielen Trockenadditiv auf 56,3 % der Marktgröße für Rinderfutteradditive im Jahr 2025, während flüssige Additive von 2026 bis 2031 mit einer CAGR von 6,2 % wachsen sollen.
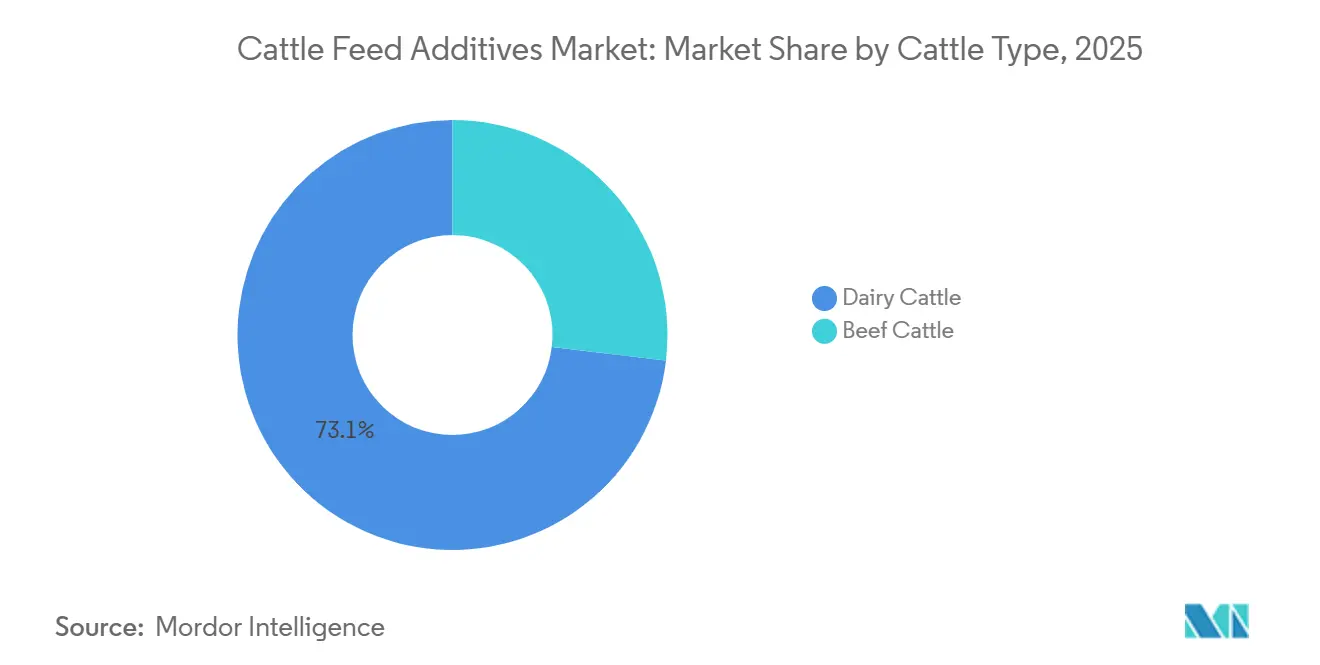
- Nach Rindertyp entfielen Milchrinder im Jahr 2025 auf 73,1 % des Marktanteils, während Fleischrinder von 2026 bis 2031 mit einer CAGR von 5,1 % wachsen sollen.
- Nach Geografie entfiel Nordamerika im Jahr 2025 auf 48,5 % des Marktanteils, während der Asien-Pazifik-Raum von 2026 bis 2031 mit einer CAGR von 6,2 % wachsen soll.
Hinweis: Die Marktgröße und Prognosezahlen in diesem Bericht werden mithilfe des proprietären Schätzungsrahmens von Mordor Intelligence erstellt und mit den neuesten verfügbaren Daten und Erkenntnissen vom Januar 2026 aktualisiert.
Markttrends und Einblicke
Analyse der Auswirkungen von Treibern*
| Treiber | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Reduzierung antibiotischer Wachstumsförderer | +0.8% | Global, mit früher Durchsetzung in Europa und Nordamerika und wachsender Relevanz im Asien-Pazifik-Raum | Kurzfristig (≤ 2 Jahre) |
| Höhere Milchleistung und Futterverwertungsziele | +0.7% | Global, mit stärkster Relevanz in kommerziellen Systemen in Nordamerika, Europa und Südamerika | Mittelfristig (2–4 Jahre) |
| Methanemissionsreduktionsökonomie und Kohlenstoffgutschriften | +0.7% | Nordamerika und Europa, mit früher Aktivität in Japan, Brasilien und Australien | Langfristig (≥ 4 Jahre) |
| Präzisionsernährung des Pansenmikrobioms | +0.5% | Nordamerika, Europa und der Asien-Pazifik-Raum | Langfristig (≥ 4 Jahre) |
| Kommerzielle Validierung des Additiv-ROI | +0.6% | Global, mit stärkster Relevanz in Nordamerika und Europa | Mittelfristig (2–4 Jahre) |
| Mykotoxin- und Futterqualitätsrisikomanagement | +0.6% | Asien-Pazifik, Naher Osten und Afrika, mit Relevanz in Südamerika und Nordamerika | Mittelfristig (2–4 Jahre) |
| Quelle: Mordor Intelligence | |||
Reduzierung antibiotischer Wachstumsförderer
Der Markt für Rinderfutteradditive erlebt eine anhaltende Abkehr vom routinemäßigen Einsatz antimikrobieller Mittel zur Wachstumsförderung. Die Durchführungsverordnung (EU) 2026/1189 der Kommission, veröffentlicht im Juni 2026, aktualisiert die Anforderungen der Europäischen Union für die Einfuhr bestimmter Tiere und tierischer Erzeugnisse aus Drittländern hinsichtlich der Einschränkungen bei der Verwendung bestimmter antimikrobieller Arzneimittel[1]. Die Maßnahme erhöht die Bedeutung der Einhaltung der Anforderungen an den Einsatz antimikrobieller Mittel in internationalen Nutztierlieferketten. Infolgedessen bewerten Erzeuger und Futtermittelhersteller Probiotika, organische Säuren, Phytogene und Enzyme als Teil umfassenderer Herdengesundheits- und Futterverwertungsprogramme. Lieferanten reagieren darauf, indem sie Nicht-Antibiotika-Lösungen ausbauen und Additivprodukte mit Formulierungsberatung und technischem Support kombinieren. Dieser Wandel schafft zusätzliche Möglichkeiten für funktionelle Additive, die die Tierleistung unterstützen und gleichzeitig den sich entwickelnden Anforderungen an den Einsatz antimikrobieller Mittel gerecht werden können.
Höhere Milchleistung und Futterverwertungsziele
Kommerzielle Milch- und Fleischrindbetriebe konzentrieren sich zunehmend auf die Verbesserung der Milchleistung, der Futterverwertung und der Tierleistung aus kontrollierten Fütterungsprogrammen. Eine 2025 in Animal Feed Science and Technology veröffentlichte Studie berichtete, dass die Supplementierung mit Hefekultur die Milchproduktion bei Holstein-Kühen erhöhte und die Zusammensetzung der Pansenmikrobiota, die antioxidative Kapazität und die Immunität verbesserte[2]. Der kommerzielle Markt reagiert auch mit Produkten, die Produktivitäts- und Tiergesundheitsvorteile kombinieren sollen. Im April 2026 brachte Novonesis Bovacillus auf den Markt, ein futterstabiles Bacillus-Probiotikum für laktierende Milchkühe in Europa, das darauf abzielt, Gesundheit und Produktivität zu verbessern und gleichzeitig den Bedarf an effizienterer Ernährung zu decken. In Brasilien stieg die Anzahl der eingestallten Rinder von 7,96 Millionen Tieren im Jahr 2024 auf 9,25 Millionen Tiere im Jahr 2025, was die Nutzung kontrollierter, energiereicher Fütterungssysteme ausweitet[3]. Diese Entwicklungen zeigen, dass Erzeuger Additive zunehmend anhand messbarer Ergebnisse wie Milchleistung, Futterverwertung, Tiergesundheit und Produktivität bewerten, was die Nachfrage nach leistungsorientierten Futteradditivlösungen unterstützt.
Methanemissionsreduktionsökonomie und Kohlenstoffgutschriften
Kohlenstoffgutschrift-Rahmenwerke erweitern den kommerziellen Nutzen von enterischen Methanadditiven über die Futterverwertung hinaus. Eine 2025 in Frontiers in Animal Science veröffentlichte Meta-Analyse ergab, dass die Supplementierung mit 3-Nitrooxypropanol (3-NOP) den Methanertrag bei Fleischrindern um 25,9 % und bei Milchrindern um 26,4 % bei der empfohlenen Dosis von 60 mg 3-NOP pro Kilogramm Trockenmasseaufnahme reduzierte. Dieselbe Analyse stellte fest, dass die Ergebnisse je nach Behandlung aufgrund von Unterschieden in der Aufnahme, der Diätzusammensetzung und der Dosierungskonsistenz variierten. Japan genehmigte im Februar 2026 eine Methodik, die es Nutztiererzeugern ermöglicht, handelbare J-Credits durch qualifizierende Methanemissionsreduktionspraktiken zu generieren. Der Markt für Rinderfutteradditive kann davon profitieren, wenn Lieferanten Reduktionen in einem von Kohlenstoffprogrammen akzeptierten Format dokumentieren können, da eine solche Dokumentation den Mehrwert auf Betriebsebene in Fällen stärken kann, in denen Effizienzgewinne allein die zusätzlichen Kosten nicht ausgleichen.
Präzisionsernährung des Pansenmikrobioms
Forschungen zum Pansenmikrobiom helfen Produktentwicklern, zwischen breiten mikrobiellen Mischungen und stammspezifischen Formulierungen zu unterscheiden. Eine 2025 in Frontiers in Veterinary Science veröffentlichte Studie ergab, dass die Supplementierung mit Lactobacillus-basierten direkt verfütterten Mikroorganismen (DFM) die Zusammensetzung und Vielfalt der Pansenmikrobiota bei Milchkühen im Laufe der Zeit signifikant veränderte. Eine weitere 2025 in Microbiome veröffentlichte Studie ergab, dass die Fütterung von probiotisch fermentierten Destillationsrückständen die Pansenenzymaktivitäten und Glycerophospholipidspiegel bei Mastrindern durch Modulation der Pansenmikrobiota erhöhte. Diese Erkenntnisse unterstützen die weitere Entwicklung und Bewertung von mikrobiellen und fermentationsbasierten Produkten anhand definierter Wirksamkeitsmaßnahmen. Der Markt für Rinderfutteradditive wird wahrscheinlich Produkte bevorzugen, die durch wiederholbare, betriebsrelevante Ergebnisse unterstützt werden, gegenüber allgemeinen Behauptungen, die ausschließlich auf der Identität der Inhaltsstoffe basieren.
Analyse der Auswirkungen von Hemmnissen*
| Hemmnis | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Zulassungs-, Rückstands- und Funktionsanspruchsbelastung | -0.7% | Nordamerika und Europa haben strenge Anforderungen, während sich die Rahmenwerke im Asien-Pazifik-Raum weiterentwickeln | Langfristig (≥ 4 Jahre) |
| Volatilität bei Fermentations- und Vitamineinsatzstoffen | -0.5% | Global, mit stärkerer Exposition in Ländern, die von chinesischen Fermentationsexporten abhängig sind | Kurzfristig (≤ 2 Jahre) |
| Begrenzte Eignung fortschrittlicher Additive für Weidesysteme | -0.4% | Südamerika, Afrika südlich der Sahara und Ozeanien | Mittelfristig (2–4 Jahre) |
| Fragmentierte Betriebsdaten und schwache Amortisationsmessung | -0.5% | Asien-Pazifik, Naher Osten und Afrika sowie südamerikanische Kleinbauern-Systeme | Langfristig (≥ 4 Jahre) |
| Quelle: Mordor Intelligence | |||
Zulassungs-, Rückstands- und Funktionsanspruchsbelastung
Neue Methaninhibitoren, Probiotikastämme mit Gesundheitsansprüchen und synthetische Aminosäureanaloga sehen sich anspruchsvollen Zulassungsverfahren gegenüber. In der Europäischen Union müssen Futteradditive vor der Zulassung für eine bestimmte Verwendung Sicherheits- und Wirksamkeitsbewertungen durchlaufen, wobei die Bewertungen das Zieltier, die Verbraucher, die Anwender und die Umwelt abdecken. Die Rückstandsbewertung und die Begründung der vorgeschlagenen Funktionsansprüche können den Regulierungsweg weiter verlängern, insbesondere für Produkte mit neuen Wirkmechanismen. Diese Anforderungen erhöhen die Entwicklungskosten und verlängern die Zeit zwischen der Produktentwicklung und der kommerziellen Markteinführung, was das Tempo begrenzt, mit dem neuartige Rinderfutteradditive auf den Markt kommen. Hersteller können daher etablierte Additivkategorien mit klareren Regulierungswegen priorisieren, während kleinere Lieferanten möglicherweise größere Schwierigkeiten haben, die Kosten für die Generierung der erforderlichen technischen und Sicherheitsdaten zu tragen.
Volatilität bei Fermentations- und Vitamineinsatzstoffen
Die fermentationsbasierte Produktion von Futteradditiven, einschließlich bestimmter Aminosäuren und Vitamine, ist empfindlich gegenüber der Verfügbarkeit von Rohstoffen, Energiekosten, Produktionskapazität und Prozessstörungen. Konzentrierte Fermentationskapazität macht die globale Versorgung anfällig für Anlagenstillstände, Wartungsperioden und Änderungen der Betriebsraten, was die Einsatzkosten für nachgelagerte Futteradditivhersteller potenziell erhöht. Die Vitaminversorgung ist ebenfalls Preisvolatilität ausgesetzt, da die Produktion auf spezialisierte Hersteller konzentriert ist und von einem stabilen Zugang zu Rohstoffen und Energie abhängt. Diese Belastungen können die Kosten für Vitaminvormischungen und andere fermentationsbasierte Additive erhöhen, insbesondere wenn Hersteller höhere Einsatzkosten durch die Lieferkette weitergeben. Für Rinderfutterhersteller, die unter engen Kostenmargen arbeiten, können anhaltende Erhöhungen der Additivkosten zu Neuformulierungen, strafferer Bestandsverwaltung oder verzögerter Einführung von Premium-Formulierungen führen. Lieferantendiversifizierung, regionale Beschaffung, strategische Lagerbestände und vorgelagerte Integration können die Exposition verringern, aber die Volatilität bei Fermentationskapazität und Vitaminversorgung bleibt eine Einschränkung der Kostenstabilität im Markt für Rinderfutteradditive.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Additivtyp:
Aminosäuren führen, während Probiotika schneller wachsenAminosäuren hielten im Jahr 2025 einen Marktanteil von 20,8 % am Markt für Rinderfutteradditive und waren damit der größte Additivtyp nach Wert. Diese Position spiegelt ihren etablierten Einsatz bei der Proteineffizienz, der Entwicklung von magerem Gewebe und dem Stickstoffmanagement in der kommerziellen Milch- und Fleischrinderproduktion wider. Geschütztes Methionin und Lysin sind besonders relevant in Hochleistungs-Milchrationen, wo die Ausgewogenheit der Aminosäureversorgung die Milchproteinsynthese unterstützt und Ernährungsberatern hilft, die Nutzung von Nahrungsprotein zu optimieren. Die Nachfrage wird weiter durch den zunehmenden Einsatz von Präzisionsrationsformulierung unterstützt, da Erzeuger die Tieranforderungen erfüllen wollen, ohne den Rohproteingehalt unnötig zu erhöhen. Säuerungsmittel, Enzyme und andere funktionelle Additive ergänzen Aminosäureprogramme, indem sie Futterhygiene, Nährstoffverfügbarkeit und die Verwertung von faserreichen oder nebenproduktbasierten Diäten unterstützen.
Probiotika sollen von 2026 bis 2031 mit einer CAGR von 9,1 % wachsen, der höchsten Rate unter den Additivtypen. Das Wachstum wird durch zunehmendes Interesse an Darmgesundheitsmanagement, Futterverwertung und Alternativen zu antibiotischen Wachstumsförderern in Milch- und Fleischrindsystemen unterstützt. Eine 2025 in Animals veröffentlichte Studie berichtete von Verbesserungen der antioxidativen Kapazität und der Faserverdaulichkeit sowie einer geringeren Methanproduktion nach der Supplementierung mit Hefekultur bei Mastrindern. Die Nachfrage nach Probiotika wächst auch, da Erzeuger größeren Wert auf die Aufrechterhaltung der Pansenstabilität während Futterübergängen, Hitzestress und Hochleistungsphasen legen. Mykotoxin-Detoxifizierer und Phytogene erweitern die funktionelle Additivmischung weiter, indem sie Futtermittelsicherheit und antibiotikafreie Produktionsanforderungen ansprechen, während Antioxidantien in energiereichen Rationen relevant bleiben, wo Futterlagerung und -transport das Oxidationsrisiko erhöhen können. Die Kombination aus etablierter Aminosäurenachfrage und schnellerer Einführung funktioneller Additive verbreitert den Wertpool im gesamten Markt für Rinderfutteradditive.

Nach Form:
Trockenadditiv behalten ihre Größe, während die Flüssigverabreichung an Bedeutung gewinntTrockenadditiv machten im Jahr 2025 56,3 % des Marktes für Rinderfutteradditive aus. Ihre dominante Position spiegelt etablierte Vormischpraktiken, Kompatibilität mit der Chargenmischung, einfachen Transport sowie relativ unkomplizierte Lagerung und Handhabung wider. Trockenformate sind besonders geeignet für Futtermühlen und große kommerzielle Betriebe, die standardisierte Formulierungen und automatisierte oder halbautomatisierte Chargensysteme verwenden. Ihre stabile Haltbarkeit und kontrollierte Dosierung unterstützen die konsistente Einarbeitung von Vitaminen, Mineralien, Aminosäuren, Enzymen und mikrobiellen Produkten in Mischfutter und Totalmischrationen. Diese etablierten Formulierungs- und Vertriebssysteme unterstützen die anhaltende Größe von Trockenaditiven im gesamten Markt für Rinderfutteradditive.
Flüssige Additive sollen von 2026 bis 2031 mit einer CAGR von 6,2 % wachsen und sind damit das am schnellsten wachsende Format. Die Flüssigverabreichung kann Staub reduzieren, die Dosierungskonsistenz verbessern und die automatisierte Anwendung über Futter- oder Tränkwassersysteme erleichtern, was das Format für größere Nutztierbetriebe mit fortschrittlicher Ausrüstung zunehmend relevant macht. Lieferanten erweitern auch multifunktionale Additivlösungen für Milch- und Fleischrindererzeuger. Im Oktober 2025 brachte Lallemand Animal Nutrition LEVUCELL Trivantage auf den Markt, ein mikrobielles Futtermittelergänzungsmittel, das drei Technologien für die Verdauungs- und Immununterstützung bei Rindern kombiniert. Diese Art von multifunktionaler Formulierung kann Additivprogramme vereinfachen und eine gezieltere Ernährungsverwaltung auf kommerziellen Betrieben unterstützen. Da automatisierte Fütterungs- und Präzisionsernährungssysteme expandieren, kann die Flüssigverabreichung in Betrieben mit der Infrastruktur für eine kontrollierte Anwendung weitere Akzeptanz gewinnen, obwohl Trockenprodukte wahrscheinlich ihren Größenvorteil in der konventionellen Futtermittelherstellung und den Vertriebskanälen behalten werden.
Nach Rindertyp:
Milchrinder verankern den Wert, während Fleischrinder expandierenMilchrinder repräsentierten im Jahr 2025 73,1 % des Marktwerts. Dieser Anteil spiegelt das intensive Ernährungsmanagement wider, das in der kommerziellen Milchproduktion erforderlich ist, wo Erzeuger Additive einsetzen, um Milchleistung, Milchinhaltsstoffe, Pansenfunktion, Mineralstoffhaushalt und Futterverwertung zu unterstützen. Hochleistungskühe verbrauchen täglich erhebliche Mengen an Trockenmasse, was das Volumen der in ihre Rationen eingearbeiteten Nährstoffe und funktionellen Additive erhöht. Aminosäuren wie Methionin sowie Puffer, Hefeprodukte, Mineralien und andere Pansenunterstützungsadditive werden weitgehend in Milchfütterungsprogramme integriert. Der wachsende Fokus auf die Aufrechterhaltung der Produktivität während Übergangsphasen, Hitzestress und anderen ernährungsbedingten Herausforderungen unterstützt die wiederkehrende Nachfrage nach spezialisierten Additiven. Da Milcherzeuger die Futterformulierung zunehmend mit Produktivitäts- und Herdengesundheitsergebnissen verknüpfen, werden Milchrinder voraussichtlich die wichtigste Nachfragebasis für Rinderfutteradditive bleiben.
Das Fleischrindsegment soll von 2026 bis 2031 mit einer CAGR von 5,1 % wachsen. Die Expansion intensiver Endmast- und kommerzieller Feedlot-Systeme treibt die Nachfrage nach Leistungs-, Futterverwertungs-, Darmgesundheits- und Methanemissionsreduktionsadditiven an. In Brasilien stieg die eingestallte Rinderpopulation von 7,96 Millionen Tieren im Jahr 2024 um 16 % auf 9,25 Millionen Tiere im Jahr 2025, während die Fleischrindfutterproduktion im gleichen Zeitraum um 7 % zunahm. Der verstärkte Einsatz kontrollierter, energiereicher Rationen in intensiven Systemen erhöht den Bedarf an Additiven, die Futterverwertung, Pansenstabilität, Tierleistung und Futtermittelsicherheit unterstützen. Dieser Wandel hin zu einer intensiveren Fleischrinderproduktion schafft zusätzliche Möglichkeiten für spezialisierte Additive, insbesondere wenn Erzeuger messbare Verbesserungen bei der Futterverwertung und Produktivität anstreben. Da kommerzielle Endmastsysteme expandieren, wird das Fleischrindsegment voraussichtlich eine zusätzliche Quelle des Nachfragewachstums darstellen, während Milchrinder weiterhin den größeren Anteil am Marktwert ausmachen.
Geografische Analyse
Markt für Rindfutter-Zusatzstoffe in Amerika
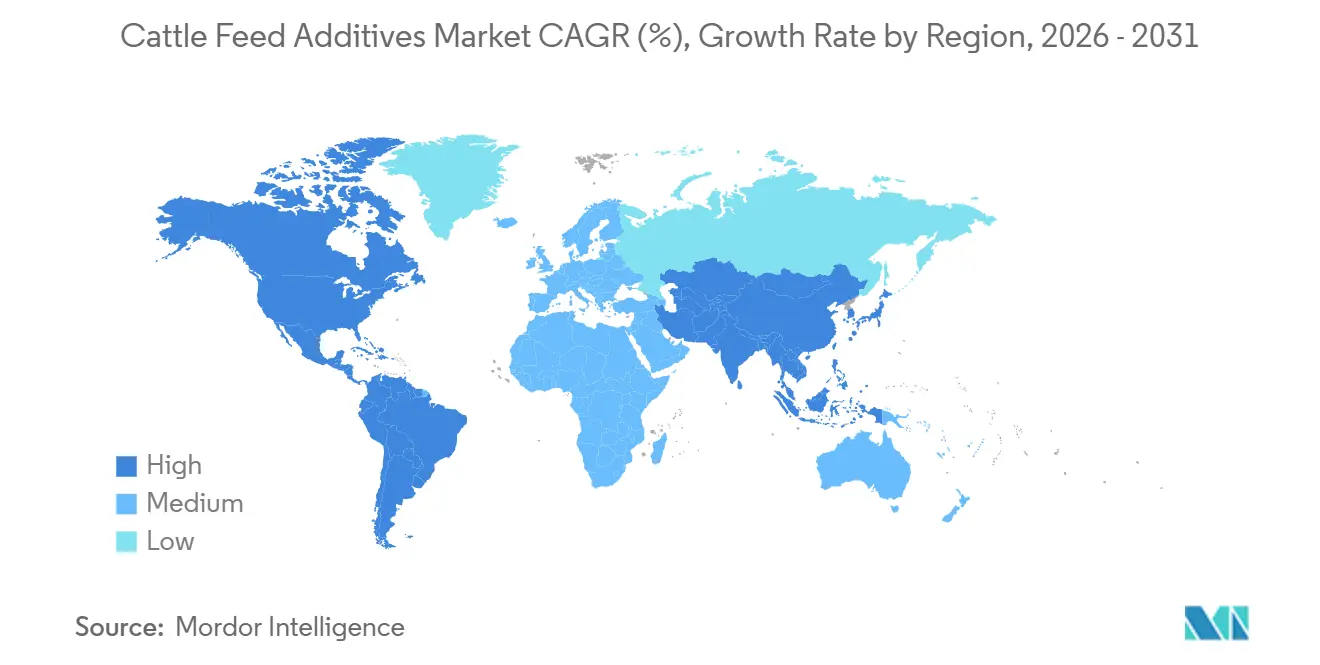
Nordamerika hatte im Jahr 2025 einen Anteil von 48,5 % am Markt für Rindfutter-Zusatzstoffe. Die Region profitiert von einer dichten Feedlot-Aktivität, einem hohen Zusatzstoffeinsatz pro Tier und etablierten technischen Servicenetzwerken. Die Vereinigten Staaten unterstützen die Vermarktung von Methanemissions-reduzierenden Zusatzstoffen nach einer behördlichen Prüfung, wodurch ein zusätzlicher Anwendungsbereich jenseits konventioneller Leistungs- und Ernährungsprodukte entsteht. Kanada verfügt über intensive Holstein-Milchwirtschaftsbetriebe mit Qualitätssicherungsanforderungen, die mit Exportmärkten verknüpft sind, was die Nachfrage nach gleichbleibender Futterqualität und Tiergesundheitslösungen stützt. Südamerika wird durch die Feedlot-Expansion Brasiliens sowie die kommerziellen Milch- und Rindersektoren Argentiniens unterstützt. Die brasilianische Tierfutterproduktion erreichte laut dem Nationalen Verband der Tierfutterindustrien im Jahr 2025 rund 94 Millionen Tonnen, was den Umfang der kommerziellen Viehwirtschaft und der Futtermittelherstellung des Landes widerspiegelt. Die Ausweitung der Stallhaltung von Rindern erhöht die Nachfrage nach kontrollierten, energiereichen Rationen und Zusatzstoffen, die die Futterkonversion, die Pansenbeständigkeit und die Tierleistung unterstützen, und treibt damit die Nachfrage nach spezialisierten Zusatzstoffen in der Region an.
Markt für Rindfutter-Zusatzstoffe in Europa und im asiatisch-pazifischen Raum
Der asiatisch-pazifische Raum wird voraussichtlich von 2026 bis 2031 mit einer CAGR von 6,2 % wachsen, unterstützt durch die Modernisierung von Feedlots in China, die organisierten Molkereigenossenschaften Indiens und die Ausweitung zugelassener Leistungszusatzstoffe in China. Die zunehmende Kommerzialisierung der Viehwirtschaft steigert die Nachfrage nach Produkten, die die Futtereffizienz, die Darmgesundheit und die Tierproduktivität verbessern, während stärker organisierte Fütterungssysteme Möglichkeiten für Präzisionsernährung und funktionelle Zusatzstoffe schaffen. Europa wird durch die Nachfrage nach Spezialernährung in Deutschland, Frankreich, den Niederlanden und dem Vereinigten Königreich gestützt. Etablierte Milch- und Rinderwirtschaftsbranchen konzentrieren sich zunehmend auf Futtereffizienz, Tiergesundheit, Nachhaltigkeit und Futtermittelsicherheitsanforderungen, was die Nachfrage nach Probiotika, Enzymen, Phytogenika und anderen spezialisierten Zusatzstoffen stützt. Gleichzeitig können strenge Zulassungsanforderungen den Vermarktungszeitraum für neuartige Produkte verlängern, was etablierten Zusatzstoffkategorien mit klareren regulatorischen Wegen zugute kommt.
Markt für Rindfutter-Zusatzstoffe im Nahen Osten und in Afrika
Der Nahe Osten wird durch die Nachfrage von Stallmilchbetrieben angetrieben, die Hitzestressmanagement und stabile Futtermittel während Lagerung und Transport benötigen. Hohe Temperaturen erhöhen die Bedeutung von Zusatzstoffen, die die Futteraufnahme, die Pansenfunktion und die Tierleistung unterstützen, während zunehmende Investitionen in die intensive Milchwirtschaft die Nachfrage nach spezialisierten Ernährungslösungen ausweiten können. Afrika wird durch eine auf Südafrika, Kenia und Ägypten konzentrierte Nachfrage gestützt, wobei Mykotoxinkontrolle und Molkereigenossenschaftsprogramme als wesentliche Treiber in diesen Märkten fungieren. Die wachsende kommerzielle Milchwirtschaft erhöht den Bedarf an Mineralstoffergänzung, Pansenunterstützungsprodukten und Futtermittelsicherheitslösungen, obwohl eine fragmentierte Viehwirtschaft und Unterschiede in der Futtermittelherstellungsinfrastruktur die Einführung einschränken können. Insgesamt schaffen die zunehmende Intensivierung der Viehwirtschaft und der Übergang zu stärker kontrollierten Fütterungssystemen Möglichkeiten für höherwertige Rindfutter-Zusatzstoffe in aufstrebenden regionalen Märkten.
Wettbewerbslandschaft
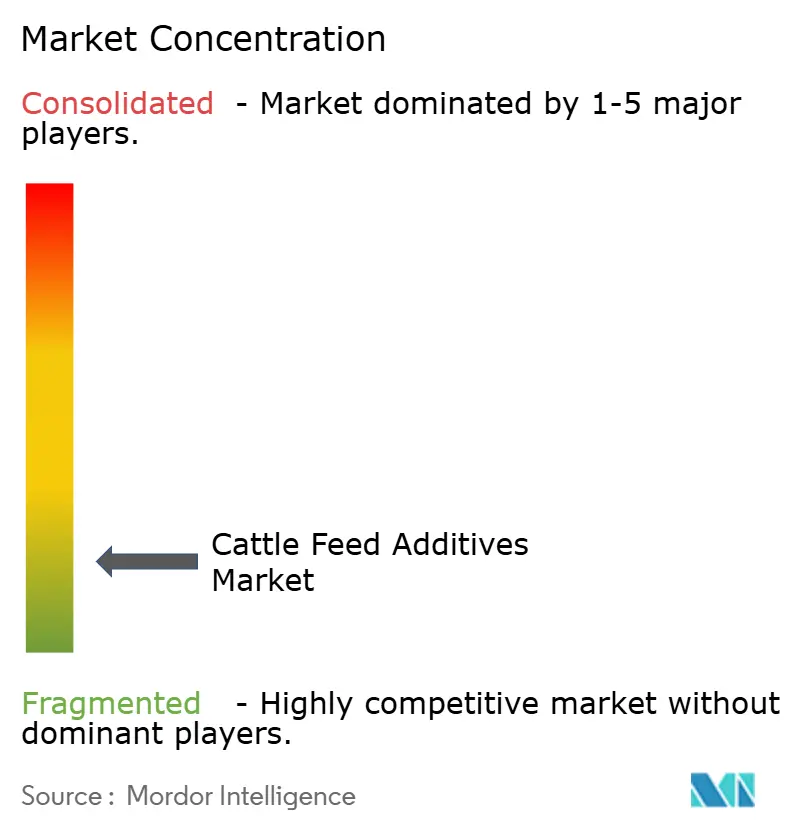
Der Markt für Rinderfutteradditive ist fragmentiert, wobei Cargill, Incorporated, DSM-Firmenich AG, Archer Daniels Midland Company, Nutreco N.V. und Alltech, Inc. zu den führenden Teilnehmern gehören. Regionale Lieferanten können effektiv konkurrieren, wenn sie über validierte Stämme, lokales Formulierungswissen oder direkten technischen Support verfügen. Diese Struktur schafft Wettbewerb sowohl in der Produktbreite als auch in der anwendungsspezifischen Expertise, wobei sich Lieferanten durch Formulierungsunterstützung, technische Dienstleistungen und Kundenbeziehungen differenzieren. Lieferanten kombinieren Inhaltsstoffe zunehmend mit Futterdaten, Rationsberatungsdienstleistungen und Herdenmanagement-Tools, um ihre Position in kommerziellen Nutztierbetrieben zu stärken.
Im Jahr 2026 stimmte DSM-Firmenich AG zu, sein Geschäft mit Tierernährung und -gesundheit für 2,2 Milliarden EUR (2,4 Milliarden USD) an CVC Capital Partners zu veräußern, einschließlich eines Earnouts von bis zu 0,5 Milliarden EUR (0,6 Milliarden USD), während ein Eigenkapitalanteil von 20 % behalten wird. Die Transaktion trennt das Spezialadditivportfolio in ein unabhängiges Betriebsunternehmen und stellt eine bedeutende Veränderung in der Wettbewerbsstruktur des Tierernährungssektors dar. DSM-Firmenich AG eröffnete im August 2025 auch eine Mycofix-Produktionsanlage in Jadcherla, Indien, und stärkte damit seine lokale Fertigungspräsenz für Mykotoxin-Management-Produkte. Solche Investitionen können Lieferanten helfen, die regionale Verfügbarkeit zu verbessern, Lieferketten zu verkürzen und enger auf die Nachfrage im Asien-Pazifik-Raum zu reagieren.
Methanemissionsreduktionstechnologie schafft Möglichkeiten für Unternehmen, die den Produkteinsatz mit messbaren Verbesserungen der Tierleistung und der Emissionsergebnisse verbinden können. Die Expansion von Lösungen, die auf enterisches Methan abzielen, verbreitert den Wettbewerb über traditionelle Futterverwertungs-, Darmgesundheits- und Ernährungssupplementierungskategorien hinaus. Größere Lieferanten integrieren auch Futteranalyse, Milchaufzeichnung, Pansen-pH-Sensoren und Dosiersysteme in ihre Serviceangebote, sodass sie Additivprodukte mit betrieblichen Daten und technischem Support kombinieren können. Dieser Wandel hin zu integrierten Ernährungs- und Überwachungslösungen erhöht die Bedeutung von Anwendungsexpertise und messbaren Ergebnissen neben dem zugrunde liegenden Additivportfolio.
Branchenführer im Markt für Rinderfutteradditive
-
Cargill, Incorporated
-
DSM-Firmenich AG
-
Archer Daniels Midland Company
-
Nutreco N.V.
-
Alltech, Inc.
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert
Markt für Rindfutter-Zusatzstoffe Unternehmen in diesem Bericht
- Cargill, Incorporated
- Archer Daniels Midland Company
- Nutreco N.V. (SHV Holdings N.V.)
- DSM-Firmenich AG
- Alltech, Inc.
- BASF SE
- Evonik Industries AG
- Kemin Industries, Inc.
- Novus International, Inc.
- Adisseo France SAS
- Novonesis A/S
- Lallemand Inc.
- Zinpro Corporation
- Phibro Animal Health Corporation (B&D Holding, Inc)
Neueste Industrielle Entwicklungen in Markt für Rindfutter-Zusatzstoffe
- Februar 2026: Kanematsu Corporation, Shikishima Farm Co., Ltd. und DSM-Firmenich AG starteten eine kommerzielle Implementierung von Bovaer bei japanischen Schwarzrindern in Japan. Die Initiative zielt darauf ab, optimale Fütterungsbedingungen zu bewerten und die für die J-Credit-Ausstellung aus Methanemissionsreduktionen erforderliche Dokumentation zu erstellen, was die Einführung von Methanemissionsreduktions-Futteradditiven im japanischen Rindsektor unterstützt.
- August 2025: DSM-Firmenich Animal Nutrition & Health eröffnete eine neue 11.200 Quadratmeter große Futteradditivanlage in Jadcherla, Hyderabad, Indien. Die Anlage produziert Mycofix-Mykotoxin-Risikomanagementlösungen und soll die lokale Produktion und Versorgung mit Futteradditiven in Indien und der Asien-Pazifik-Region stärken.
- Juni 2025: Novonesis schloss die Übernahme des Anteils von dsm-firmenich an der Feed Enzyme Alliance für 1,5 Milliarden EUR ab. Die Transaktion brachte die Futterenzymverkaufs- und -vertriebsaktivitäten der Allianz unter Novonesis und stärkte damit seine Position im Futterenzym-Segment und erweiterte sein Portfolio an tierischen Biosolutions.
Globaler Berichtsumfang für den Markt für Rinderfutteradditive
Der Markt für Rinderfutteradditive umfasst Additive, die in Rinderfutter eingearbeitet werden, um Tiergesundheit, Futterverwertung, Wachstum und Produktivität zu verbessern.
Der Marktbericht für Rinderfutteradditive ist segmentiert nach Additivtyp (Säuerungsmittel, Antibiotika, Antioxidantien, Aminosäuren, Bindemittel, Enzyme, Aromen und Süßungsmittel, Mineralien, Mykotoxin-Detoxifizierer, Phytogene, Pigmente, Präbiotika, Probiotika, Vitamine und Hefe), nach Form (Trocken und Flüssig), nach Rindertyp (Milch- und Fleischrinder) sowie nach Geografie (Nordamerika, Südamerika, Europa, Asien-Pazifik, Naher Osten und Afrika). Die Marktprognosen werden in Wertangaben bereitgestellt.
Segmentierungsübersicht
| Säuerungsmittel | Milchsäure |
| Propionsäure | |
| Fumarsäure | |
| Sonstige Säuerungsmittel | |
| Antibiotika | Tetracycline |
| Penicilline | |
| Tylosin | |
| Bacitracin | |
| Sonstige Antibiotika | |
| Antioxidantien | Butylhydroxyanisol (BHA) |
| Butylhydroxytoluol (BHT) | |
| Ethoxyquin | |
| Propylgallat | |
| Tocopherole | |
| Zitronensäure | |
| Sonstige Antioxidantien | |
| Aminosäuren | Lysin |
| Tryptophan | |
| Methionin | |
| Threonin | |
| Sonstige Aminosäuren | |
| Bindemittel | Natürliche Bindemittel |
| Synthetische Bindemittel | |
| Enzyme | Kohlenhydrasen |
| Phytasen | |
| Sonstige Enzyme | |
| Aromen und Süßungsmittel | Aromen |
| Süßungsmittel | |
| Mineralien | Makromineralien |
| Mikromineralien | |
| Mykotoxin-Detoxifizierer | Bindemittel |
| Biotransformatoren | |
| Phytogene | Kräuter und Gewürze |
| Ätherische Öle | |
| Sonstige Phytogene | |
| Pigmente | Carotinoide |
| Curcumin und Spirulina | |
| Präbiotika | Inulin |
| Fructooligosaccharide | |
| Galactooligosaccharide | |
| Xylooligosaccharide | |
| Lactulose | |
| Mannanoligosaccharide | |
| Sonstige Präbiotika | |
| Probiotika | Laktobazillen |
| Bifidobakterien | |
| Streptococcus | |
| Pediococcus | |
| Enterococcus | |
| Sonstige Probiotika | |
| Vitamine | Vitamin A |
| Vitamin B | |
| Vitamin C | |
| Vitamin E | |
| Sonstige Vitamine | |
| Hefe | Lebende Hefe |
| Verbrauchte Hefe | |
| Getrocknete Torula-Hefe | |
| Selen-Hefe | |
| Molkenhefe | |
| Hefederivate |
| Trocken |
| Flüssig |
| Milchrinder |
| Fleischrinder |
| Nordamerika | Vereinigte Staaten |
| Kanada | |
| Mexiko | |
| Übriges Nordamerika | |
| Südamerika | Brasilien |
| Argentinien | |
| Chile | |
| Übriges Südamerika | |
| Europa | Deutschland |
| Frankreich | |
| Italien | |
| Niederlande | |
| Spanien | |
| Russland | |
| Vereinigtes Königreich | |
| Übriges Europa | |
| Asien-Pazifik | China |
| Indien | |
| Australien | |
| Japan | |
| Übriger Asien-Pazifik-Raum | |
| Naher Osten | Saudi-Arabien |
| Türkei | |
| Iran | |
| Übriger Naher Osten | |
| Afrika | Südafrika |
| Ägypten | |
| Kenia | |
| Übriges Afrika |
| Nach Additiv | Säuerungsmittel | Milchsäure |
| Propionsäure | ||
| Fumarsäure | ||
| Sonstige Säuerungsmittel | ||
| Antibiotika | Tetracycline | |
| Penicilline | ||
| Tylosin | ||
| Bacitracin | ||
| Sonstige Antibiotika | ||
| Antioxidantien | Butylhydroxyanisol (BHA) | |
| Butylhydroxytoluol (BHT) | ||
| Ethoxyquin | ||
| Propylgallat | ||
| Tocopherole | ||
| Zitronensäure | ||
| Sonstige Antioxidantien | ||
| Aminosäuren | Lysin | |
| Tryptophan | ||
| Methionin | ||
| Threonin | ||
| Sonstige Aminosäuren | ||
| Bindemittel | Natürliche Bindemittel | |
| Synthetische Bindemittel | ||
| Enzyme | Kohlenhydrasen | |
| Phytasen | ||
| Sonstige Enzyme | ||
| Aromen und Süßungsmittel | Aromen | |
| Süßungsmittel | ||
| Mineralien | Makromineralien | |
| Mikromineralien | ||
| Mykotoxin-Detoxifizierer | Bindemittel | |
| Biotransformatoren | ||
| Phytogene | Kräuter und Gewürze | |
| Ätherische Öle | ||
| Sonstige Phytogene | ||
| Pigmente | Carotinoide | |
| Curcumin und Spirulina | ||
| Präbiotika | Inulin | |
| Fructooligosaccharide | ||
| Galactooligosaccharide | ||
| Xylooligosaccharide | ||
| Lactulose | ||
| Mannanoligosaccharide | ||
| Sonstige Präbiotika | ||
| Probiotika | Laktobazillen | |
| Bifidobakterien | ||
| Streptococcus | ||
| Pediococcus | ||
| Enterococcus | ||
| Sonstige Probiotika | ||
| Vitamine | Vitamin A | |
| Vitamin B | ||
| Vitamin C | ||
| Vitamin E | ||
| Sonstige Vitamine | ||
| Hefe | Lebende Hefe | |
| Verbrauchte Hefe | ||
| Getrocknete Torula-Hefe | ||
| Selen-Hefe | ||
| Molkenhefe | ||
| Hefederivate | ||
| Nach Form | Trocken | |
| Flüssig | ||
| Nach Rindertyp | Milchrinder | |
| Fleischrinder | ||
| Nach Geografie | Nordamerika | Vereinigte Staaten |
| Kanada | ||
| Mexiko | ||
| Übriges Nordamerika | ||
| Südamerika | Brasilien | |
| Argentinien | ||
| Chile | ||
| Übriges Südamerika | ||
| Europa | Deutschland | |
| Frankreich | ||
| Italien | ||
| Niederlande | ||
| Spanien | ||
| Russland | ||
| Vereinigtes Königreich | ||
| Übriges Europa | ||
| Asien-Pazifik | China | |
| Indien | ||
| Australien | ||
| Japan | ||
| Übriger Asien-Pazifik-Raum | ||
| Naher Osten | Saudi-Arabien | |
| Türkei | ||
| Iran | ||
| Übriger Naher Osten | ||
| Afrika | Südafrika | |
| Ägypten | ||
| Kenia | ||
| Übriges Afrika | ||
Im Bericht beantwortete Schlüsselfragen
Wie groß ist der Markt für Rinderfutteradditive?
Der Markt für Rinderfutteradditive soll im Jahr 2026 einen Wert von 15,80 Milliarden USD und bis 2031 einen Wert von 20,07 Milliarden USD erreichen, mit einer CAGR von 4,90 % von 2026 bis 2031.
Welche Kategorie von Rinderfutteradditiven wächst am schnellsten?
Probiotika sollen von 2026 bis 2031 mit einer CAGR von 9,1 % wachsen, unterstützt durch die Nachfrage nach mikrobiellen Alternativen zu antibiotischen Wachstumsförderern.
Welches Rindersegment expandiert am schnellsten?
Fleischrinder sollen von 2026 bis 2031 mit einer CAGR von 5,1 % wachsen, da Feedlots in Brasilien und China expandieren.
Welche Region führt die Nachfrage nach Rinderfutteradditiven an?
Nordamerika entfiel im Jahr 2025 auf 48,5 % des Anteils, während der Asien-Pazifik-Raum von 2026 bis 2031 mit einer CAGR von 6,2 % wachsen soll.
Was schränkt den weiteren Einsatz fortschrittlicher Rinderfutteradditive ein?
Langwierige Zulassungsverfahren, Volatilität der Einsatzkosten, inkonsistente Verabreichung in Weidesystemen und begrenzte Betriebsdaten können die Einführung verzögern.