
カプリル酸市場規模とシェア
市場概要
| 調査期間 | 2022 - 2032 |
|---|---|
| 市場規模 (2027) | 6.99 百万米ドル |
| 市場規模 (2032) | 10.92 百万米ドル |
| 成長率 (2027 - 2032) | 9.34 % |
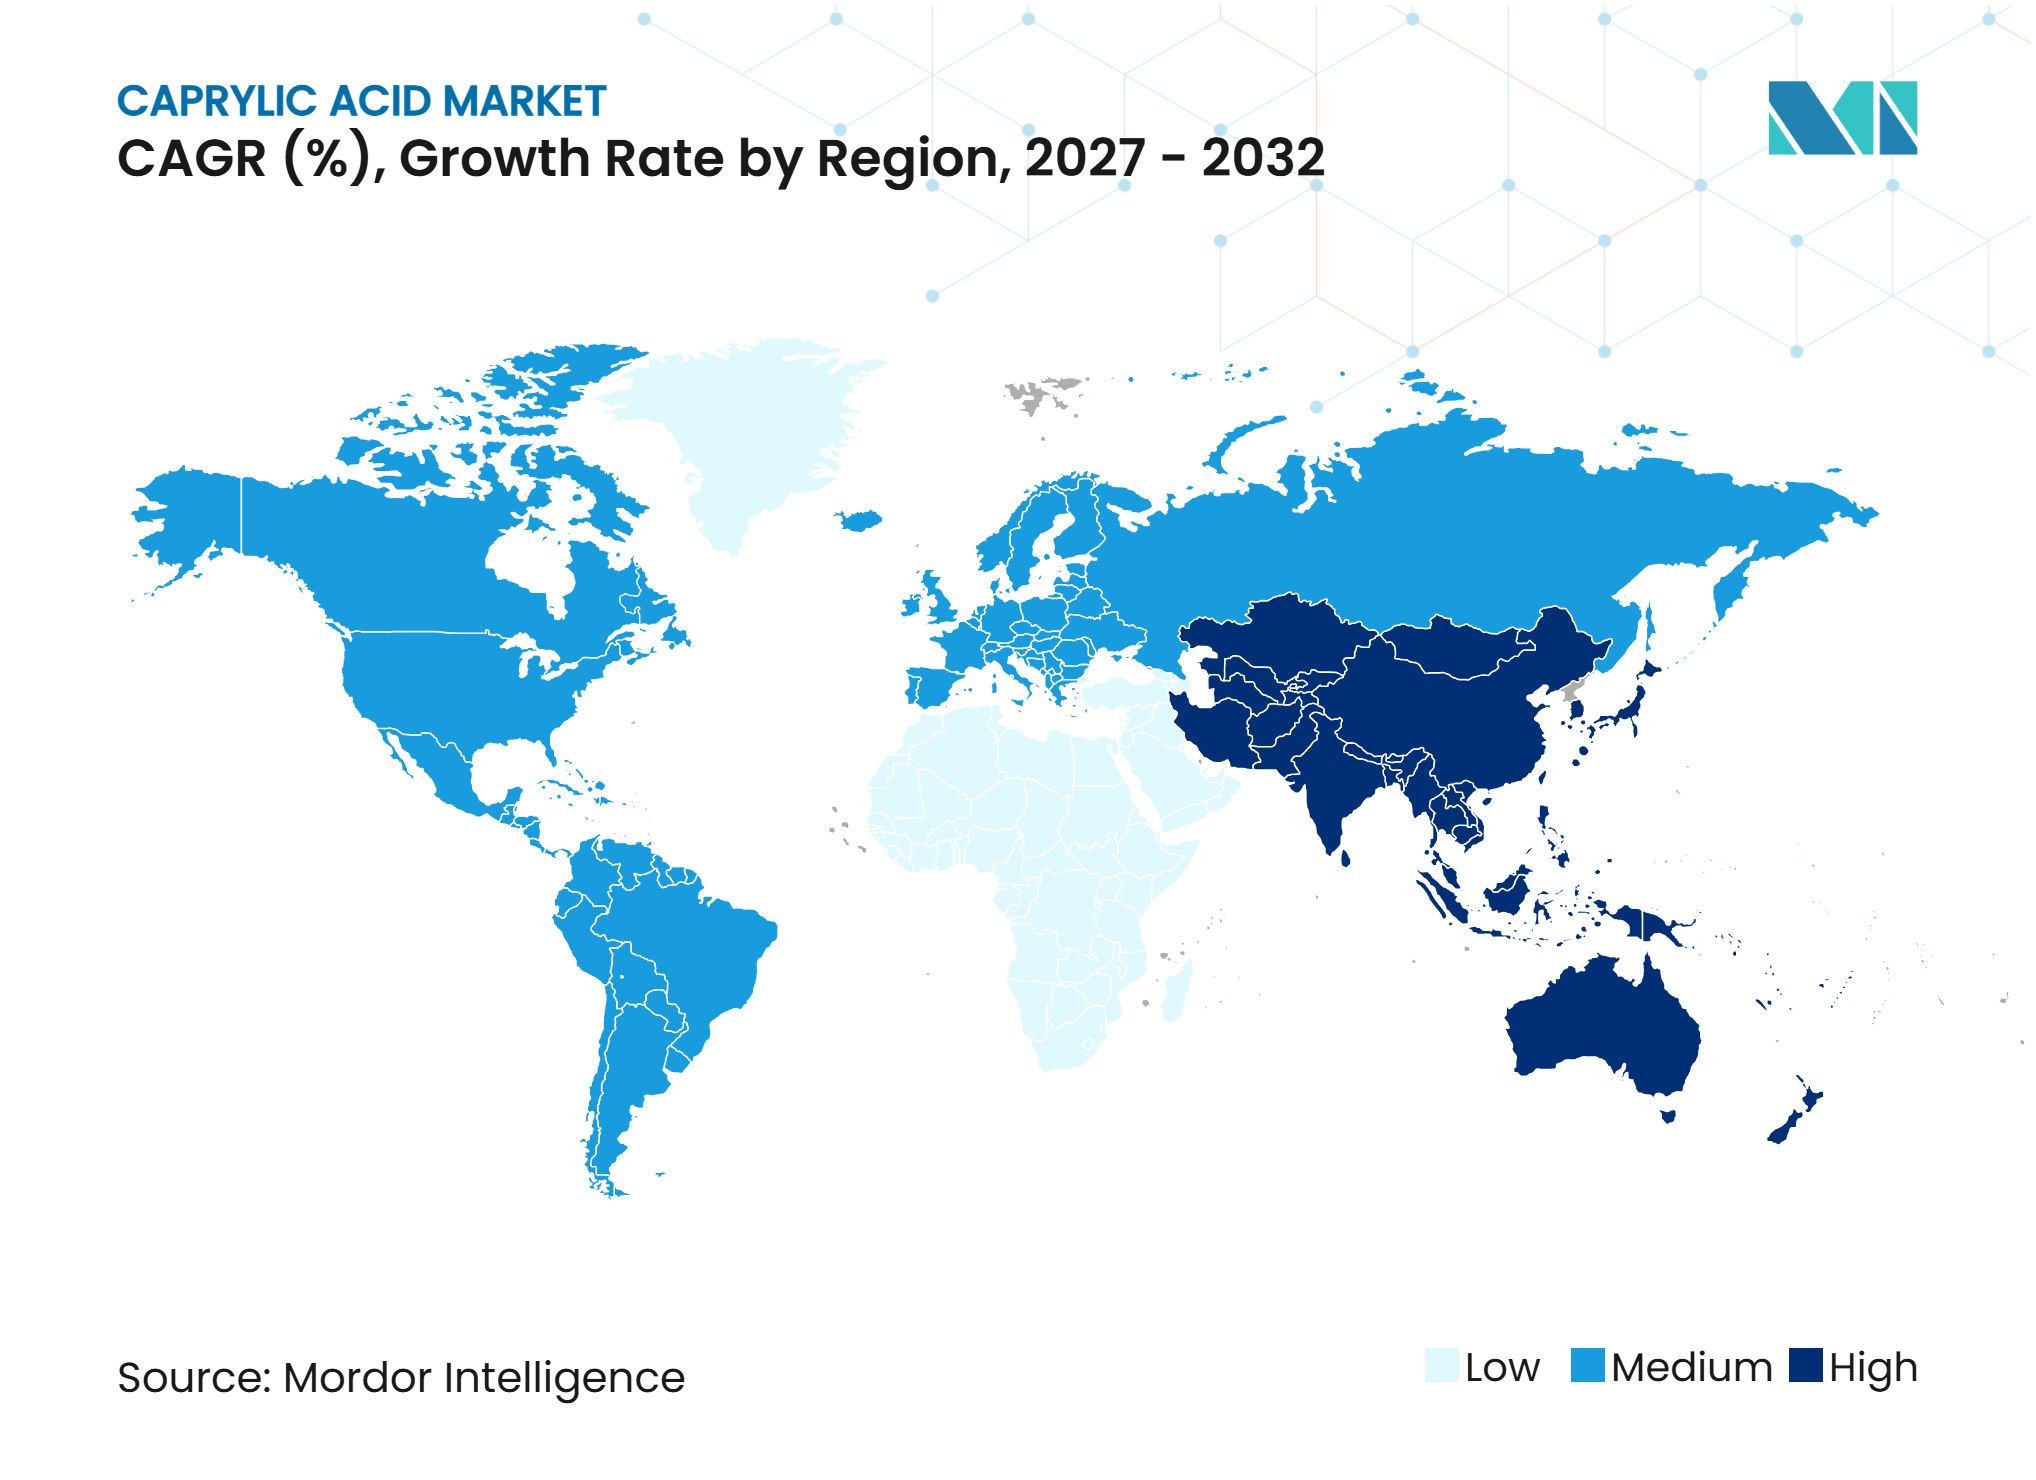
| 最も急速に成長している市場 | アジア太平洋地域 |
| 最大市場 | 北米 |
| 市場集中度 | 中 |
主要プレーヤー 注:主要企業の掲載順は順位を示すものではありません。 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
Mordor Intelligenceによるカプリル酸市場分析
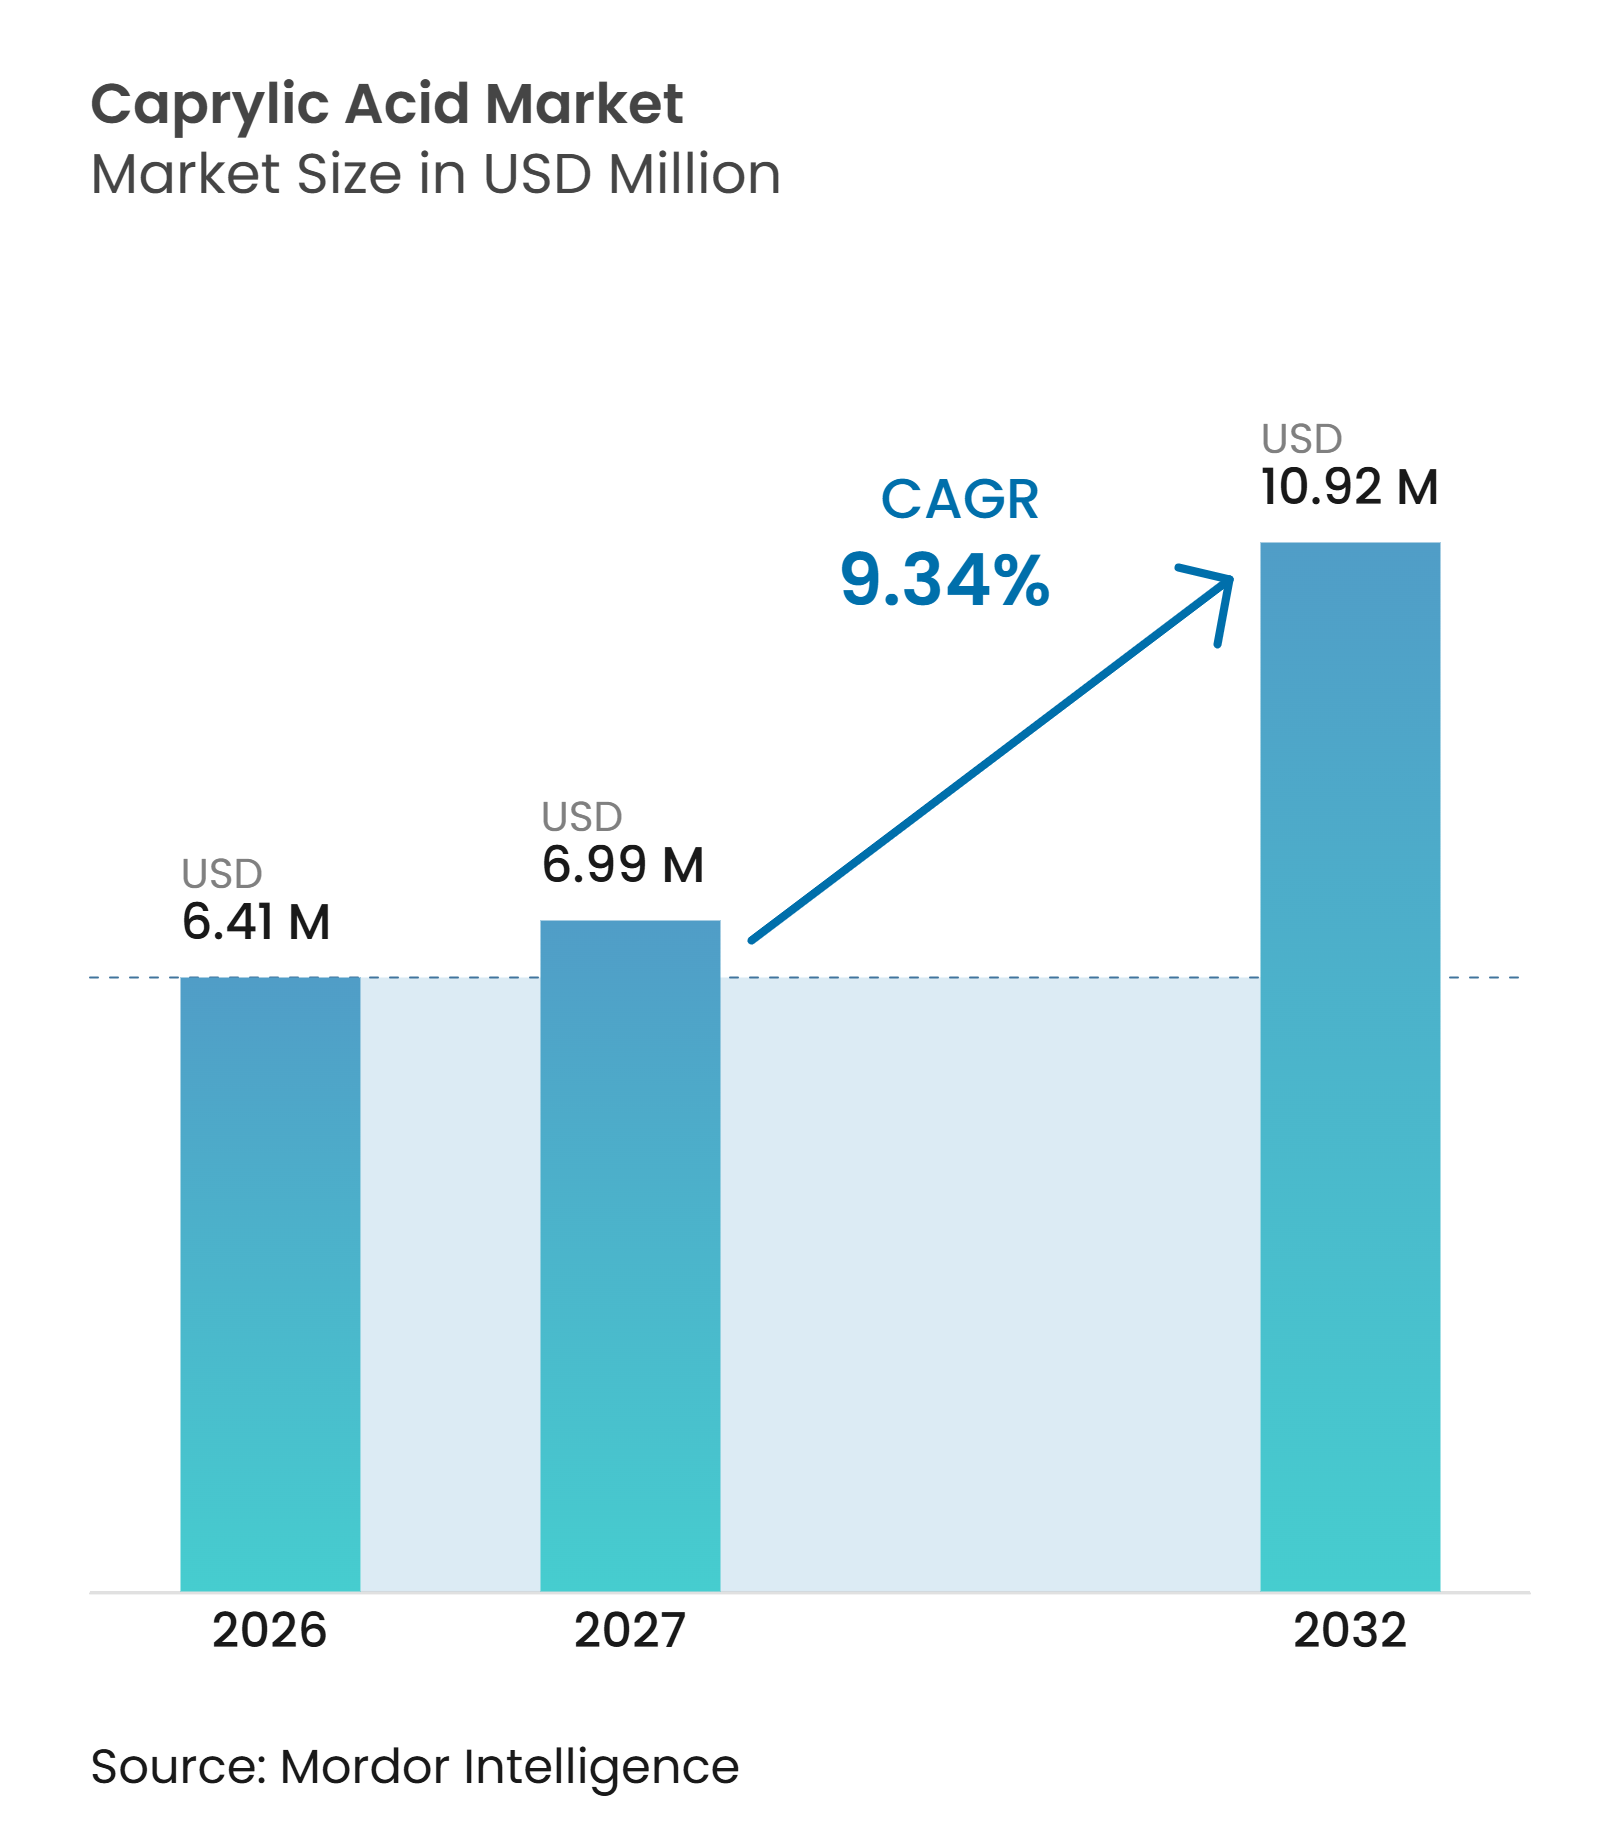
カプリル酸市場規模は2026年に641万米ドルと評価され、2027年の699万米ドルから2032年には1,092万米ドルへと成長し、予測期間(2027年~2032年)のCAGRは9.34%と推定されます。カプリル酸市場は、食品、パーソナルケア、医薬品、栄養製品における追跡可能な植物由来原料への需要に支えられています。カプリル酸はヤシ油おびパーム核油に天然に含まれており、米国食品医薬品局(FDA)は21 CFR 184.1025に基づき食品への直接使用を認めています。この規制上の位置付けは確立された用途を支えていますが、米国保健福祉省(HHS)が2025年3月にFDAに対して自己確認型一般的に安全と認められる(GRAS)手続きの変更を検討するよう指示したことを受け、原料開発者は誘導体や新しいデリバリーシステムに対してより厳しい審査に直面する可能性があります。市場はまた、認証とトレーサビリティがプレミアム用途へのアクセスに影響を与えることから、検証済みの再生可能オレオケミカルへのシフトによっても形成されています。原料コストの上昇と一貫性のないトレーサビリティは、特に認証済みパーム核油を必要とするバイヤーにとって、依然として重大な制約となっています。
主要レポートのポイント
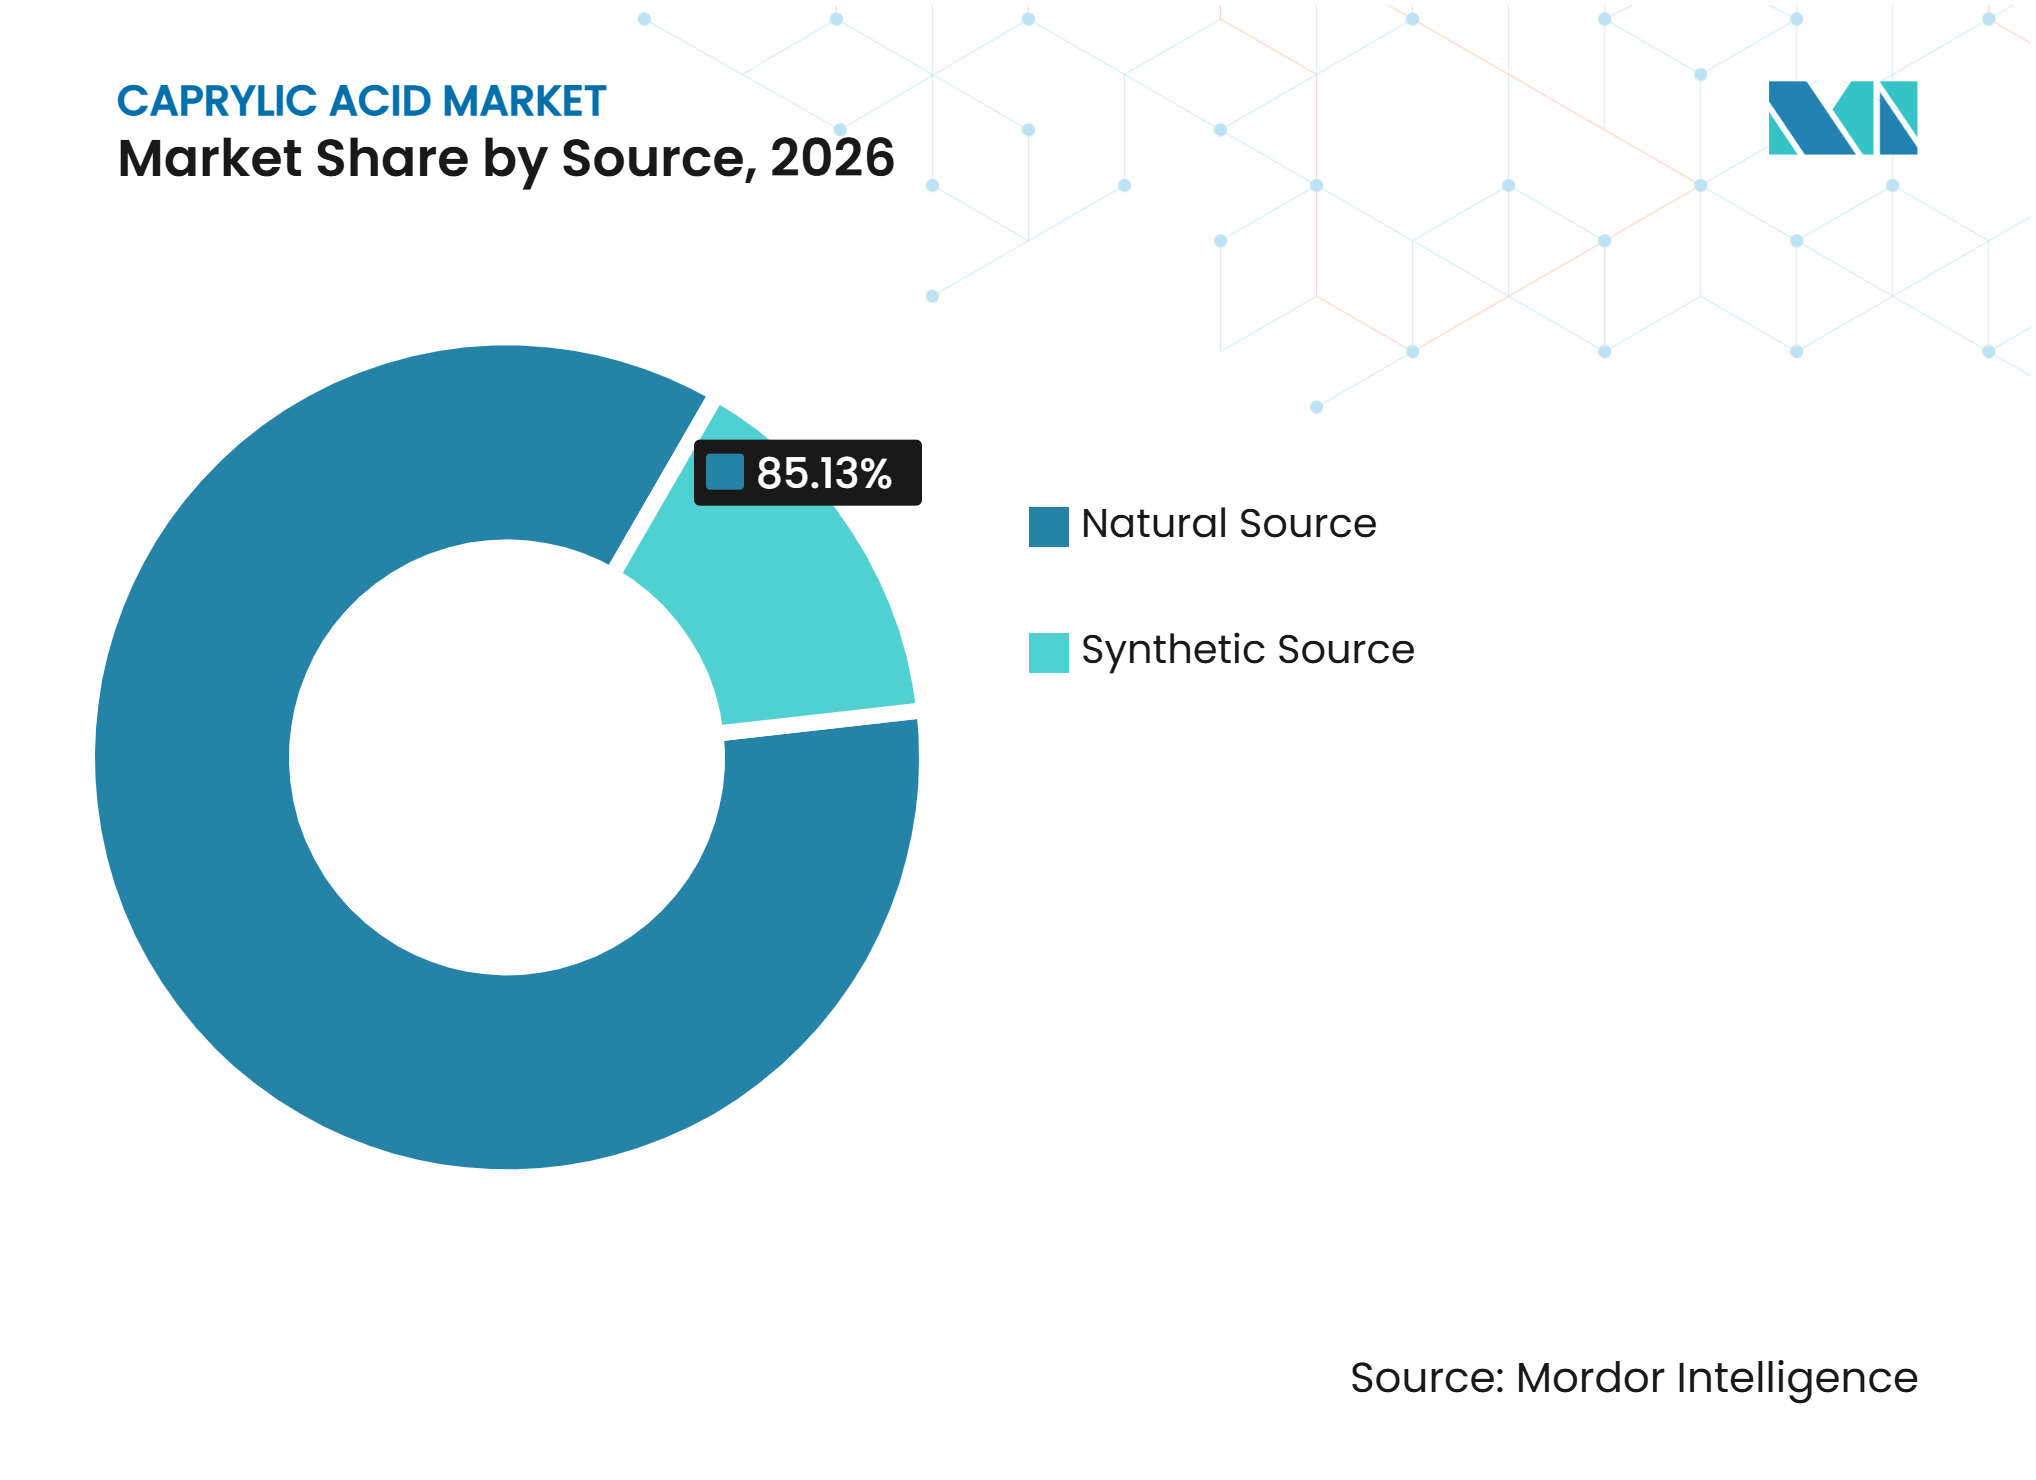
- 原料別では、天然カプリル酸が2026年のカプリル酸市場シェアの85.13%を占め、2032年までに10.05%のCAGRで拡大すると予測されています。
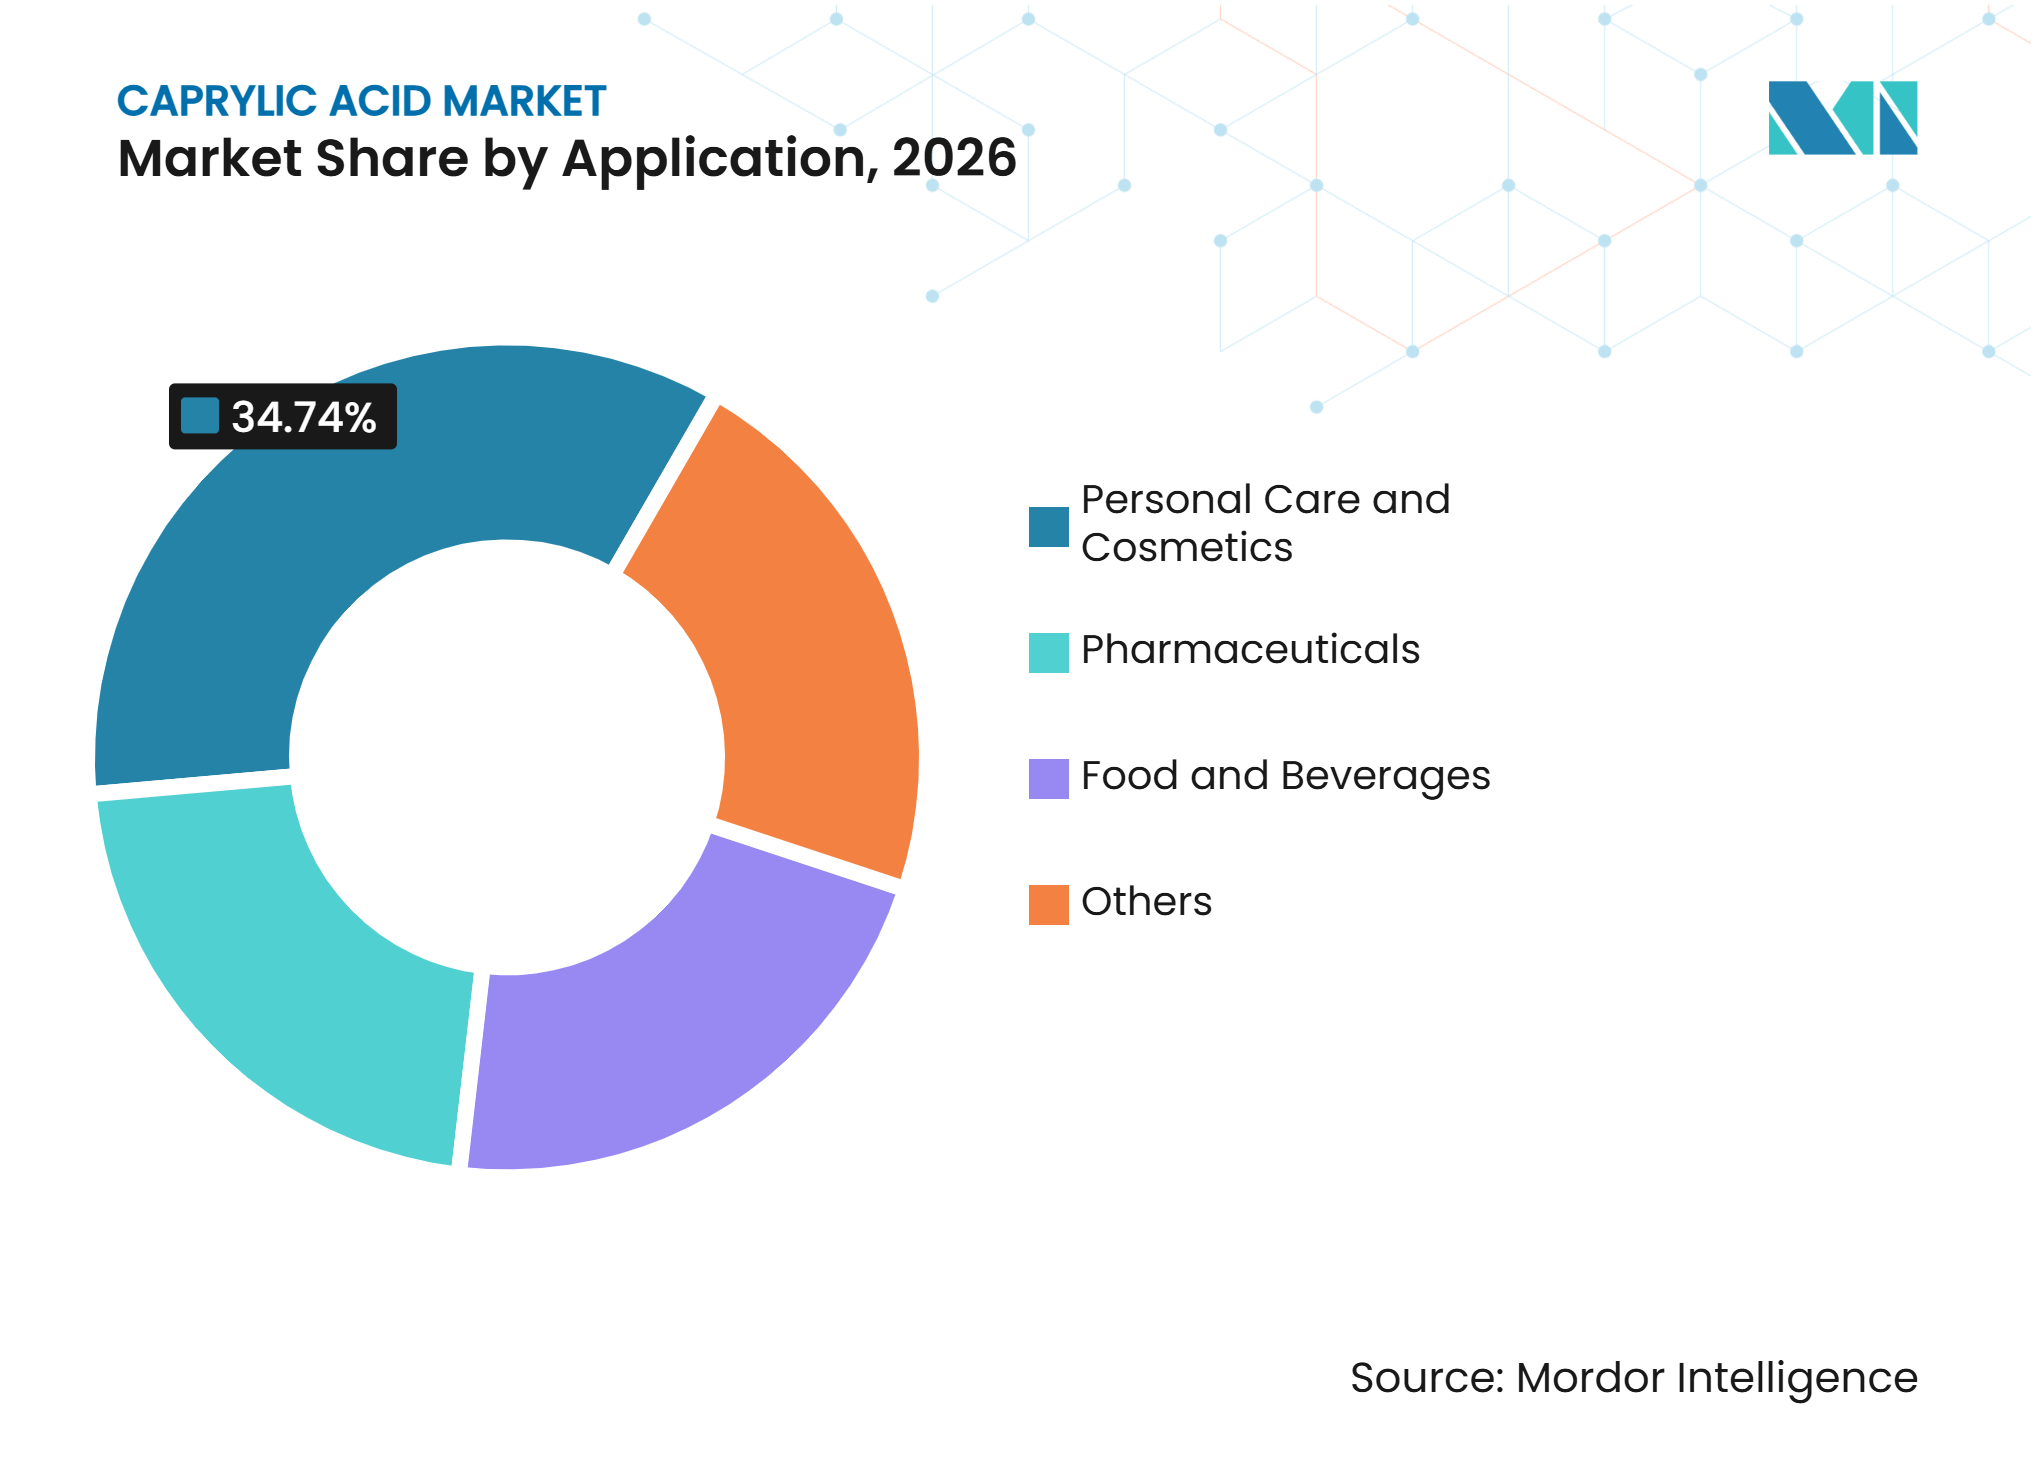
- 用途別では、パーソナルケア・化粧品が2026年のカプリル酸市場規模の34.74%を占め、食品・飲料は2032年までに10.41%のCAGRで成長すると予測されています。
- 地域別では、北米が2026年の売上高の36.48%を占め、アジア太平洋は2032年までに10.33%のCAGRを記録すると予測されています。
注:本レポートの市場数値は、基準年2026年における9か月間の実績データと第4四半期の予測を組み合わせたMordor Intelligence独自の推定フレームワークに基づいています。
市場動向とインサイト
促進要因の影響分析*
| 促進要因 | (~)% CAGRへの影響 | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| 天然由来およびクリーンラベル原料への需要 | +2.3% | 世界全体、特に北米および西欧で顕著 | 短期(2年以内) |
| 機能性栄養および中鎖脂肪酸トリグリセリド(MCT)用途の拡大 | +2.0% | 北米、アジア太平洋 | 中期(2~4年) |
| パーソナルケアおよび化粧品処方の成長 | +1.8% | 世界全体、アジア太平洋が加速する成長エリアとして台頭 | 短期(2年以内)から中期(2~4年) |
| 医薬品および栄養補助食品処方における使用増加 | +1.4% | 北米、欧州、新興アジア太平洋医薬品ハブ | 中期(2~4年)から長期(4年以上) |
| 検証済みの再生可能かつ追跡可能なオレオケミカルへの需要 | +0.9% | 欧州連合主導、北米およびASEANへの波効果あり | 中期(2~4年) |
| 情報源: Mordor Intelligence | |||
天然由来およびクリーンラベル原料への需要
植物由来かつ最小限の加工を施した原料への需要が、パーソナルケア、食品、栄養補助食品の仕様に影響を与えています。カプリル酸市場はこのトレンドの恩恵を受けており、同原料はヤシ油およびパーム核油から得られ、食品への直接使用についてFDAの正式な承認を受けています。バイヤーは原料そのものと並行して原料調達経路を評価するようになっており、ドキュメンテーションが天然原料の主張における重要な要素となっています。持続可能なパーム油のための円卓会議(RSPO)の2024年原則・基準は2025年11月に発効し、更新されたサプライチェーン認証基準V4.0は2026年5月に発効しました。これらの要件により、川下のオレオケミカルバイヤーに対するトレーサビリティ開示の重要性が高まっています。認証済みの文書化された原料を大規模に供給できる生産者は、天然性および持続可能性の要件を持つバイヤーへの対応においてより有利な立場にあります。
機能性栄養およびMCT用途の拡大
カプリル酸はC8とも呼ば、中鎖脂肪酸トリグリセリド(MCT)製品に使用されるコア脂肪酸です。2025年のレビューでは、食事性中鎖トリアシルグリセロールがグルコース恒常性、エネルギー消費、および体重アウトカムに影響を与えることが報告されました[1]。このエビデンスは、ケトジェニック製品や臨床栄養を含む機能性栄養におけるMCT原料の使用を支持しています。純粋なC8は、より広範なC8-C10ブレンドに依存する処方ではなく、ケトン産生を優先する処方において独自の役割を果たします。カプリル酸市場は、機能性飲料、ケトジェニックサプリメント、スポーツ栄養、経腸栄養向けの高純度原料において機会を有しています。明確に規定されたC8含有量への選好は、サプライヤーが原料調達の可用性だけでなく、純度、一貫性、および用途サポートで競争する理由にもなっています。
パーソナルケアおよび化粧品処方の成長
カプリル酸は化粧品処方においてエモリエント剤、安定剤、浸透促進剤、および抗菌サポート原料として機能します。2025年の研究では、カプリル酸ベースの天然共融溶媒がCOSMOS準拠のクリーム処方においてピックアップ性と塗り広げ性を改善しつつ、加速劣化試験中に満足のいく安定性を維持することが明らかになりました。これにより、従来の担体としての役割から多機能処方成分へとその役割が広がります。C8およびC10誘導体を用いた製品開発は、これらの脂肪酸がプレミアム化粧品機能と基本的なエモリエント用途の両方を支援できることを示しています。カプリル酸市場はこのような製品開発の恩恵を受けており、プレミアム化粧品ブランドは製品設計を簡素化できる原料を必要としています。天然処方基準と小売業者の期待は、クリーンビューティー製品において合成代替品よりも文書化された原料を引き続き優先させています。
医薬品および栄養補助品処方における使用増加
カプリル酸は医薬品グレードのMCT賦形剤における担体および可溶化剤として使用されています。研究者が直接的な抗菌・抗炎症用途を検討するにつれ、その役割は拡大する可能性があります。2025年のレビューでは、ヘリコバクター・ピロリ感染および胃疾患の予防・治療におけるカプリル酸の可能性が検討されました。別の2025年の創傷モデル研究では、ポリガラクツロン酸とカプリル酸の軟膏が複数の菌種に対してカンジダバイオフィルムを5 log10以上除去したことが報告されました。これらの知見は賦形剤としての確立された役割を超えたカプリル酸のさらなる研究を支持していますが、広範な臨床使用を確立するものではありません。IOI Oleo GmbHのスピンオフであるKetoLipix Therapeuticsは、C8化学に基づく治療薬への商業的関心を示しています。医薬品および栄養補助食品の顧客は、これらの用途が発展するにつれて純度、ドキュメンテーション、および処方性能をより重視するようになると考えられます。
抑制要因の影響分析*
| 抑制要因 | (~)% CAGRへの影響 | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| ヤシ油およびパーム核油の価格変動 | -0.8% | 世界全体、アジア太平洋の調達基盤で最も深刻 | 短期(2年以内) |
| 規制および品質コンプライアンスコスト | -0.4% | 北米および欧州連合が主要なコンプライアンスセンター | 中期(2~4年) |
| 小規模農家サプライチェーンにおける原料トレーサビリティのギャップ | -0.3% | 東南アジア諸国連合(ASEAN)のサプライベース、EU森林破壊規制(EUDR)に基づく欧州連合バイヤーへの影響 | 中期(2~4年) |
| 情報源: Mordor Intelligence | |||
ヤシ油およびパーム核油の価格変動
カプリル酸はこれらの原料から得られる脂肪酸から生産されるため、カプリル酸市場はヤシ油およびパーム核油の価格変動にさらされています。パーム核油は2025年に平均2,093米ドル/メトリックトンで推移し、2026年8月には2,264米ドル/メトリックトンに達しました。ヤシ油は供給逼迫の状況下で2025年7月に2,841米ドル/メトリックトンに達しました。このようなコスト変動は、固定価格または原価加算契約で操業する生産者のマージンを圧迫する可能性があります。パーソナルケアおよび食品の顧客は、完成品価格への高い原料コストの転嫁に抵抗する場合があります。統合された認証済みサプライヤーとの固定数量供給契約はこのリスクを軽減できますが、完全に認証されたパーム核油は依然として供給が限られています。
規制および品質コンプライアンスコスト
規制および品質要件は、食品、医薬品、化粧品用途に対応する生産者に時間とコストを追加しす。カプリル酸は食品への直接使用について食品医薬品局(FDA)の確認を受けていますが、これは誘導体原料や新しい製品形態の評価の必要性を排除するものではありません。2025年3月の保健福祉省(HHS)による自己確認型一般的に安全と認められる(GRAS)手続きに関する指示は、そのパスウェイに依存する製品の開発者に不確実性をもたらしています。医薬品用途にはより堅牢な品質システムと裏付けドキュメンテーションが必要です。カプリル酸市場は、関連する誘導体について欧州薬局方および米国薬局方の基準を満たすことができるサプライヤーを優遇する可能性があります。小規模サプライヤーは、バイヤーが規制ファイル、製品トレーサビリティ、および正式な品質管理を要求する場合、より高いコンプライアンス負担に直面します。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
原料別:
天然原料が需要をリードし、一貫した純度の必要性を高める天然カプリル酸は2026年のカプリル酸市場シェアの85.13%を占め、2032年までに10.05%のCAGRを記録すると予測されています。主にヤシ油およびパーム核油から、けん化、分蒸留、エステル化などのプロセスを通じて生産されます。その地位は、食品、化粧品、医薬品用途にわたる植物由来原料への需要を反映しています。天然由来はまた、米国における正式な食品使用認定とも一致しています。合成カプリル酸は、バイオベースの主張が要件でない工業用途において引き続き関連性を持ちます。ただし、原料の起源がバイヤーの意思決定に影響するクリーンラベル食品、化粧品、医薬品用途へのアクセスは限られています。
純度基準は天然原料生産においてより重要になっています。RSC Sustainabilityの2025年の研究では、渦流体デバイス技術がPalmester油から96%純度で中鎖遊離脂肪酸の95%収率を達成したことが報告されました。同研究では、従来の水浴けん化に対して1.44倍の改善も報告されました。このような加工技術の革新は、生産者がより高付加価値の医薬品および化粧品用途を目指すのに役立ちます。また、原料の起源だけでなく性能面で天然原料を差別化する経路も提供します。生産の選択は、原料が規制対象の顧客に届く前に必要な試験レベルに影響を与える可能性があります。一貫した仕様はまた、複数の認定サプライヤーから購入する際に顧客が安定した処方を維持するのにも役立ちます。カプリル酸市場にとって、生産の一貫性は商業的ポジショニングと技術的品質の両方に関連しています。管理されたプロセスを持つサプライヤーは、繰り返し可能な官能、安定性、純度の結果を必要とする顧客をより良くサポートできます。カプリル酸市場は、天然調達と再現可能な品質および文書化されたプロセス管理を組み合わせるサプライヤーを優遇する可能性が高いです。


注記: 全セグメントのセグメントシェアはレポート購入時に入手可能
用途別:
パーソナルケアが最大、食品・飲料が最速成長パーソナルケア・化粧品は2026年のカプリル酸市場規模の34.74%を占め、食品・飲料は2032年までに10.41%のCAGRで拡大すると予測されています。化粧品処方者はカプリル酸をエモリエント担体、浸透促進剤、安定剤、および防腐サポート原料として使用します。この多用途プロファイルにより、処方者は製品中の原料総数を削減できる可能性があります。カプリル酸ベースの天然共融溶媒に関する最近の研究は、COSMOS準拠(COSMetic Organic Standard)のクリームシステムへの使用を支持しています。このセグメントはまた、ブランドが合成シリコーンベース原料の代替品を求める際にも恩恵を受けます。天然処方要件とクリーンラベルの主張は、トレーサビリティと適切な認証への注目を維持しています。
食品・飲料の成長は、ケトジェニック飲料、サプリメント、スポーツ栄養、臨床栄養などの製品における機能性栄養および中鎖脂肪酸トリグリセリド(MCT)原料の使用と関連しています。C8は処方が急速なケトン産生を目指す場合に特に関連性があります。食事性中鎖トリアシルグリセロールに関する研究は、この分野での継続的な製品開発の科学的根拠を提供しています。カプリル酸市場は、川下ブランドが未分化のMCTブレンドを購入するのではなくC8含有量を指定する場合に恩恵を受けることができます。品開発者は、完成処方に利用可能なエビデンスと原料の主張のバランスを取りながら、飲料や栄養製品中の他の栄養素との信頼性の高い官能性能と適合性を確保する必要があります。医薬品用途は引き続き重要であり、賦形剤グレードおよびアクティブグレードの原料はより高い価値を要求できます。抗菌・抗真菌用途の研究は、さらなる検証を条件として医薬品製品コンセプトの範囲を広げる可能性があります。その他の用途には、食品加工環境における抗菌表面処理や特殊潤滑剤の合成が含まれ、食品接触要件が材料選択に影響を与える可能性があります。これらの多様な用途は単一の顧客カテゴリーへの依存を軽減し、用途固有のドキュメンテーションを重視します。

注記: 全セグメントのセグメントシェアはレポート購入時に入手可能
地域分析
北米
北米は2026年のカプリル酸市場シェアの36.48%を占めました。米国が地域需要の中心であり、FDAは21連邦規則集(CFR)184.1025に基づきカプリル酸の食品への直接使用を正式に確認しています。この規制上の明確性は、食品、飲料、サプリメント処方への使用を支えています。ケトジェニック栄養におけるMCTオイルの採用により、C8は専門小売および直接消費者向け製品として確立されています。北米のカプリル酸市場はさらに、製品の主張を支持するために文書化された天然原料を必要とするパーソナルケアブランドの恩恵を受けています。バイヤーは単一用途の原料として扱うのではなく、複数の完成品カテゴリーにわたって原料を評価できるため、安定した原料ポートフォリオを求めるブランドからの需要を支えています。カナダとメキシコは連携したパーソナルケアおよび食品サプライチェーンを通じて貢献していますが、米国が主要な需要センターであり続けています。地域は汎用MCT製品から医薬品グレードの仕様へとシフトしています。2025年10月、IOI Oleo GmbHとChemPointは、より強力な規制ドキュメンテーションと医薬品グレードの品質への需要を反映して、高純度医薬品賦形剤MIGLYOLおよびIMWITORの北米流通パートナーシップを発表しました。
アジア太平洋
アジア太平洋は2027年から2032年にかけて10.33%のCAGRで拡大すると予測されています。マレーシアとインドネシアは、地域生産を支える統合されたパーム核油およびオレオケミカル基盤を提供しています。この供給上の地位は地域にカプリル酸市場における重要な役割を与えていますが、サプライヤーを原料価格の動向とトレーサビリティ要件に密接に結びつけてもいます。インドネシアは年間2,300万トン以上のオレオケミカル生産能力を有し、マレーシアは年間260万トンの生産能力を有しています。地域の加工能力は原料生産者と誘導体メーカーの間のサプライルートを短縮でき、また加工業者が関連原料から幅広い脂肪酸および誘導体製品を供給することも可能にします。中国、日本、韓国、およびASEAN経済圏でのクリーンビューティーの採用は天然誘導体への需要を支え、日本は医薬品および栄養補助食品向けC8製品への需要も生み出しています。アジア太平洋のカリル酸市場は、輸出バイヤーのトレーサビリティと認証への期待に応える必要があり、持続可能なパーム油のための円卓会議(RSPO)認証要件とEUDR関連のコンプライアンス要因が輸出市場に対応する地域サプライヤーに対してますます影響を与えています。
欧州、南米、中東、アフリカ
欧州は医薬品グレードおよび特殊誘導体において役割を果たしており、ドイツ、英国、フランス、イタリアが高純度賦形剤およびパーソナルケア原料への需要を牽引しています。欧州のコンプライアンス要件は、追跡可能なサプライチェーンと製品ドキュメンテーションへの需要を生み出しています。欧州のカプリル酸市場は、原料の起源、認証状況、および適切な品質記録を証明できるサプライヤーを優遇しています。これらの要件は付加価値製品を支援しますが、新規サプライヤーの認定作業を増加させる可能性があります。2025年5月、OleonはA. Azevedo Óleosの名称をOleon Brasil S.A.に変更し、ブラジルにおける地域プレゼンスを拡大しました。同社はまた、テキサス州コンローにエステル化プラントを開発し、2026年初頭に操業を開始しました。南米の需要は医薬品製造およびRSPO準拠原料を求める国際化粧品ブランドの間で成長しています。中東・アフリカの需要はまだ初期段階にあり、サウジアラビアの川下産業の野望と南アフリカのパーソナルケア製造が潜在的な需要ドライバーとなっています。これらの地域は主にアジア太平洋および欧州の生産者から供給されており、その成長は地域の消費者所得と川下製造の発展に依存しています。
競合環境
市場集中度
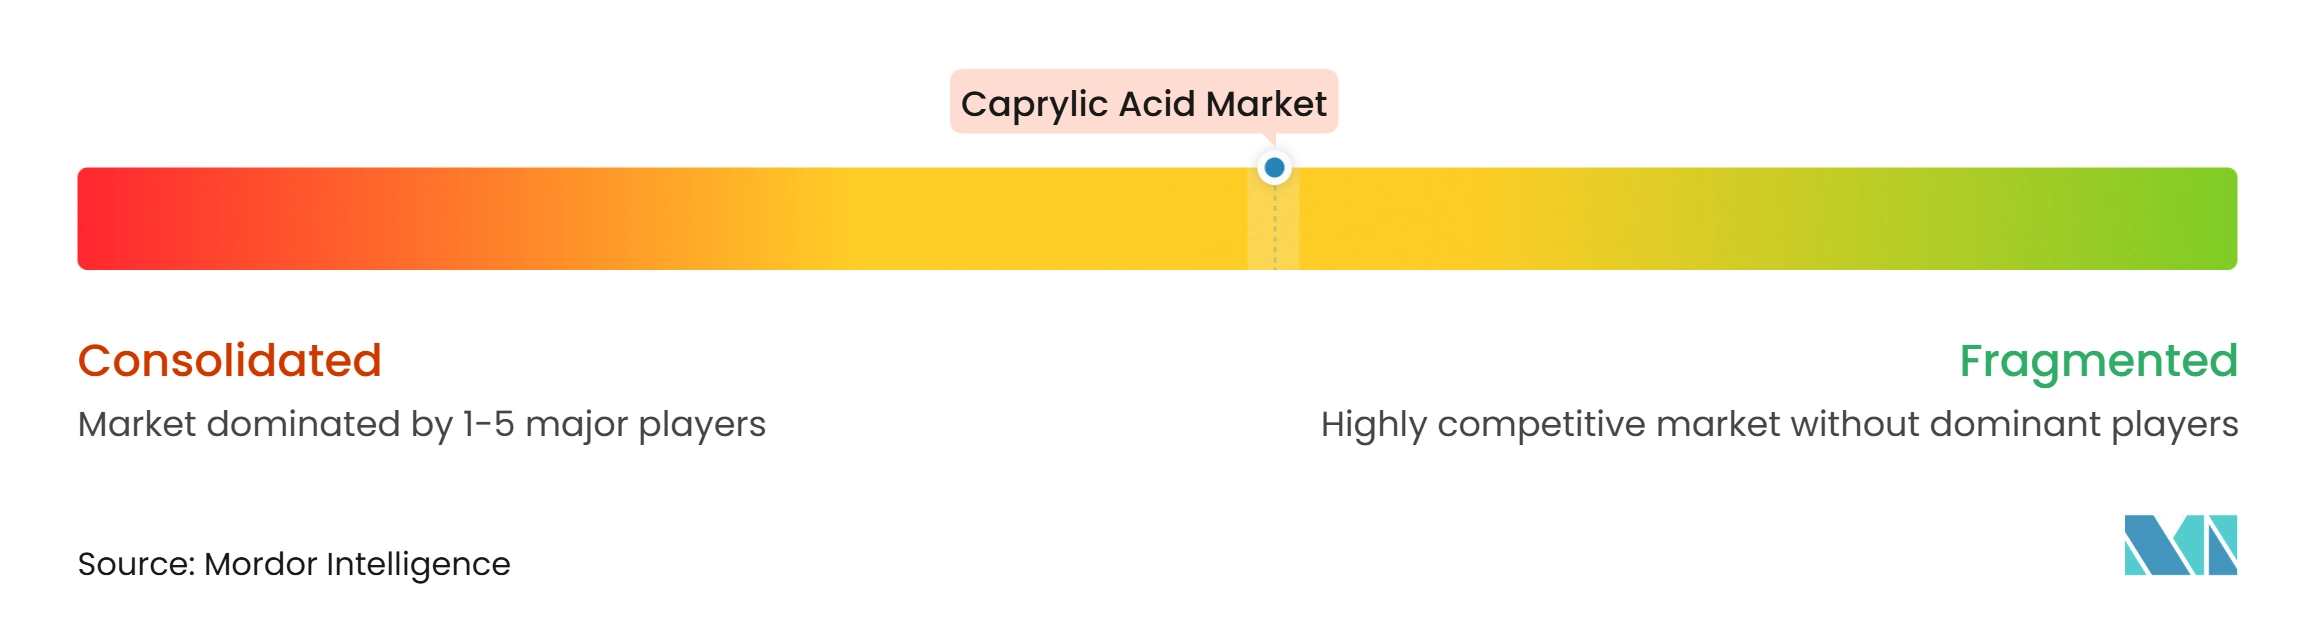
カプリル酸市場は中程度に分散しています。KLK OLEO、IOI Oleo GmbH、Musim Mas、Wilmar International、Pacific Oleochemicalsを含む統合生産者は、原料規模とコスト上の優位性を持っています。Oleon NVとCroda Internationalは処方の専門知識、規制ドキュメンテーション、および持続可能性の実績を通じて競争しています。VVF IndiaとEmery Oleochemicalsはインドおよびアメリカ大陸における地域的な供給強みを提供しています。市場はまた、専門生産者と小規模処方顧客を結ぶ流通業者にも依存しています。顧客が技術的なガイダンス、地域在庫、または規制情報を必要とする場合、その役割は重要です。医薬品グレード製品はより高い参入障壁を示しており、顧客は欧州薬局方および米国薬局方に準拠した品質システムを期待しています。この構造は、専門生産者と処方顧客を結ぶAcme-HardestyやCremer Oleo GmbHなどの流通業者の役割を支えています。
競争上の差別化は顧客との共同開発と用途知識へとシフトしています。IOI Oleo GmbHはドイツにCAREスタジオを運営し、ペナンにもスタジオを計画しており、原料供給から処方パートナーシップへの移行を支援しています。同社は9年間で26件の特許を出願しています。このアプローチは、バイヤーが原料とともに技術サポートを受けるため、直接的な価格競争へのエクスポージャーを低減できます。また、製品が商業規模に達する前に実際の処方上の制約についてのサプライヤーの理解を深めることもできます。C8およびC10誘導体の開発は、サプライヤーがプレミアム化粧品用途に参入するのに役立ちます。この市場では、特定の官能、安定性、またはコンプライアンスの結果を必要とする顧客にとって、処方サポートは基本的な原料調達の可用性と同様に重要である場合があります。Musim Masはフィリピンのバタンガス界面活性剤施設イニシアチブを通じて川下加工を拡大しました。
医薬品グレードのカプリル酸およびパームフリーの生合成材料は、競争上の関心領域であり続けています。IOI Oleo GmbHのKetoLipix Therapeuticsスピンオフは、C8化学に基づくケトンエステル治療薬の研究を代表しています。2025年3月、Kao CorporationはFuture Originsとパーム油代替品の将来的な購入に関する契約を締結し、オレオケミカル用途の生合成原料への関心を示しました。同様のアプローチが最終的にC8調達に影響を与える可能性がありますが、現在商業的に確立されたC8代替品は存在しません。認証は欧州バイヤーに対応するサプライヤーにとって確立された参入要件です。文書化された原料を優先するバイヤーは、生産規模のみに注力する企業よりも確立された調達管理を持つ企業を優遇します。市場は商品規模の生産能力と追跡可能な原料記録を持つ特殊誘導体供給を区別しています。製粉所レベルの直接的な関係を持たない企業は、RSPO・EUDR準拠の調達を求める顧客へのアクセスが弱くなります。市場は今後も商品供給能力と特殊化・文書化された誘導体提供を区別し続けるでしょう。
カプリル酸産業リーダー
-
Wilmar International Limited
-
KLK OLEO
-
Oleon NV
-
Emery Oleochemicals
-
Procter & Gamble
- 注:主要企業の掲載順は順位を示すものではありません。
カプリル酸市場 このレポートでカバーされる企業
- Acme-Hardesty Co.
- BASF
- Cremer Oleo GmbH and Co. KG
- Croda International Plc
- Emery Oleochemicals
- IOI Oleo GmbH
- Kao Corporation
- KLK OLEO
- KLK Temix SpA
- Musim Mas Group
- Oleon NV
- Pacific Oleochemicals Sdn. Bhd.
- Procter & Gamble
- VVF L.L.C.
- Wilmar International Limited
最近の産業開発事情 カプリル酸市場
- 2025年9月:Musim MasはバタンガスのサーファクタントMAS製造施設をフィリピン経済区庁(PEZA)に登録しました。Musim Masの子会社であるMasurf Inc.は、2025年5月の買収合意に続き、35,058 m²のバタンガス施設を登録し、商業操業は2025年11月を目標としています。同施設は繊維柔軟剤用エステルクアットおよびその他のオレオケミカル界面活性剤を生産しています。
- 2025年9月:IOI Oleo GmbHはSOFTISAN 650を発売しました。これはカプリル酸、カプリン酸、および天然アゼライン酸から誘導された100%天然クロスポリマー(ポリグリセリル-3 アゼレート/カプレート/カプリレート/ステアレートクロスポリマー)です。この製品はアムステルダムで開催されたIn-Cosmetics Global 2025において機能性原料のイノベーション賞を受賞し、化粧品のフィルム形成用途向け初の100%天然クロスポリマーとりました。
世界のカプリル酸市場レポートの範囲
カプリル酸は8炭素鎖を持つ飽和中鎖脂肪酸(MCFA)です。ヤシ油、パーム核油、および牛やヤギを含む特定の哺乳類の乳に天然に含まれています。この酸は、長鎖脂肪酸と比較して比較的低い分子量と急速な代謝吸収を特徴としています。これらの特性により、食品・飲料、医薬品、パーソナルケア、動物栄養を含む複数の産業に適用可能です。
カプリル酸市場は原料、用途、地域別にセグメント化されています。原料別では、市場は天然原料と合成原料にセグメント化されています。用途別では、市場はパーソナルケア・化粧品、医薬品、食品・飲料、その他にセグメント化されています。レポートはまた、主要地域の15カ国にわたるカプリル酸の市場規模と予測もカバーしています。市場規模と予測は金額ベース(米ドル)で提供されます。
セグメンテーション概要
| 天然原料 |
| 合成原料 |
| パーソナルケア・化粧品 |
| 医薬品 |
| 食品・飲料 |
| その他 |
| アジア太平洋 | 中国 |
| インド | |
| 日本 | |
| 韓国 | |
| ASEAN諸国 | |
| アジア太平洋その他 | |
| 北米 | 米国 |
| カナダ | |
| メキシコ | |
| 欧州 | ドイツ |
| 英国 | |
| フランス | |
| イタリア | |
| 北欧諸国 | |
| 欧州その他 | |
| 南米 | ブラジル |
| アルゼンチン | |
| 南米その他 | |
| 中東・アフリカ | サウジアラビア |
| 南アフリカ | |
| 中東・アフリカその他 |
| 原料別 | 天然原料 | |
| 合成原料 | ||
| 用途別 | パーソナルケア・化粧品 | |
| 医薬品 | ||
| 食品・飲料 | ||
| その他 | ||
| 地域別 | アジア太平洋 | 中国 |
| インド | ||
| 日本 | ||
| 韓国 | ||
| ASEAN諸国 | ||
| アジア太平洋その他 | ||
| 北米 | 米国 | |
| カナダ | ||
| メキシコ | ||
| 欧州 | ドイツ | |
| 英国 | ||
| フランス | ||
| イタリア | ||
| 北欧諸国 | ||
| 欧州その他 | ||
| 南米 | ブラジル | |
| アルゼンチン | ||
| 南米その他 | ||
| 中東・アフリカ | サウジアラビア | |
| 南アフリカ | ||
| 中東・アフリカその他 | ||
レポートで回答される主要な質問
カプリル酸市場の現在の市場規模は?
カプリル酸市場規模は2026年に641万米ドルと評価され、2027年の699万米ドルから2032年には1,092万米ドルへと成長し、予測期間(2027年~2032年)のCAGRは9.34%と推定されます。
カプリル酸を供給する原料タイプは何ですか?
天然原料が2026年に85.13%のシェアでリードしており、2032年までに10.05%のCAGRで成長すると予測されています。ヤシ油とパーム核油が主要な天然原料であり、高純度用途にはプロセスの一貫性が不可欠です。
カプリル酸において最も強い成長見通しを持つ用途はどれですか?
食品・飲料が2032年までに10.41%のCAGRで最も速い成長を見込んでいます。機能性栄養、ケトジェニック製品、スポーツ栄養、臨床栄養がこの見通しを支えており、中鎖脂肪酸トリグリセリド(MCT)に関する研究が継続的な処方活動を支持しています。
カプリル酸の需要が最も高い地域はどこですか?
北米が2026年に36.48%のシェアでリードしており、食品使用に関する規制上の明確性と確立されたサプリメント基盤に支えられています。地域はまた、より強力なドキュメンテーション要件を持つ高純度医薬品賦形剤へとシフトしています。