
Caprylsäure-Marktgröße und Marktanteil
Marktübersicht
| Studienzeitraum | 2022 - 2032 |
|---|---|
| Marktgröße (2027) | 6.99 Millionen US-Dollar |
| Marktgröße (2032) | 10.92 Millionen US-Dollar |
| Wachstumsrate (2027 - 2032) | 9.34 % |
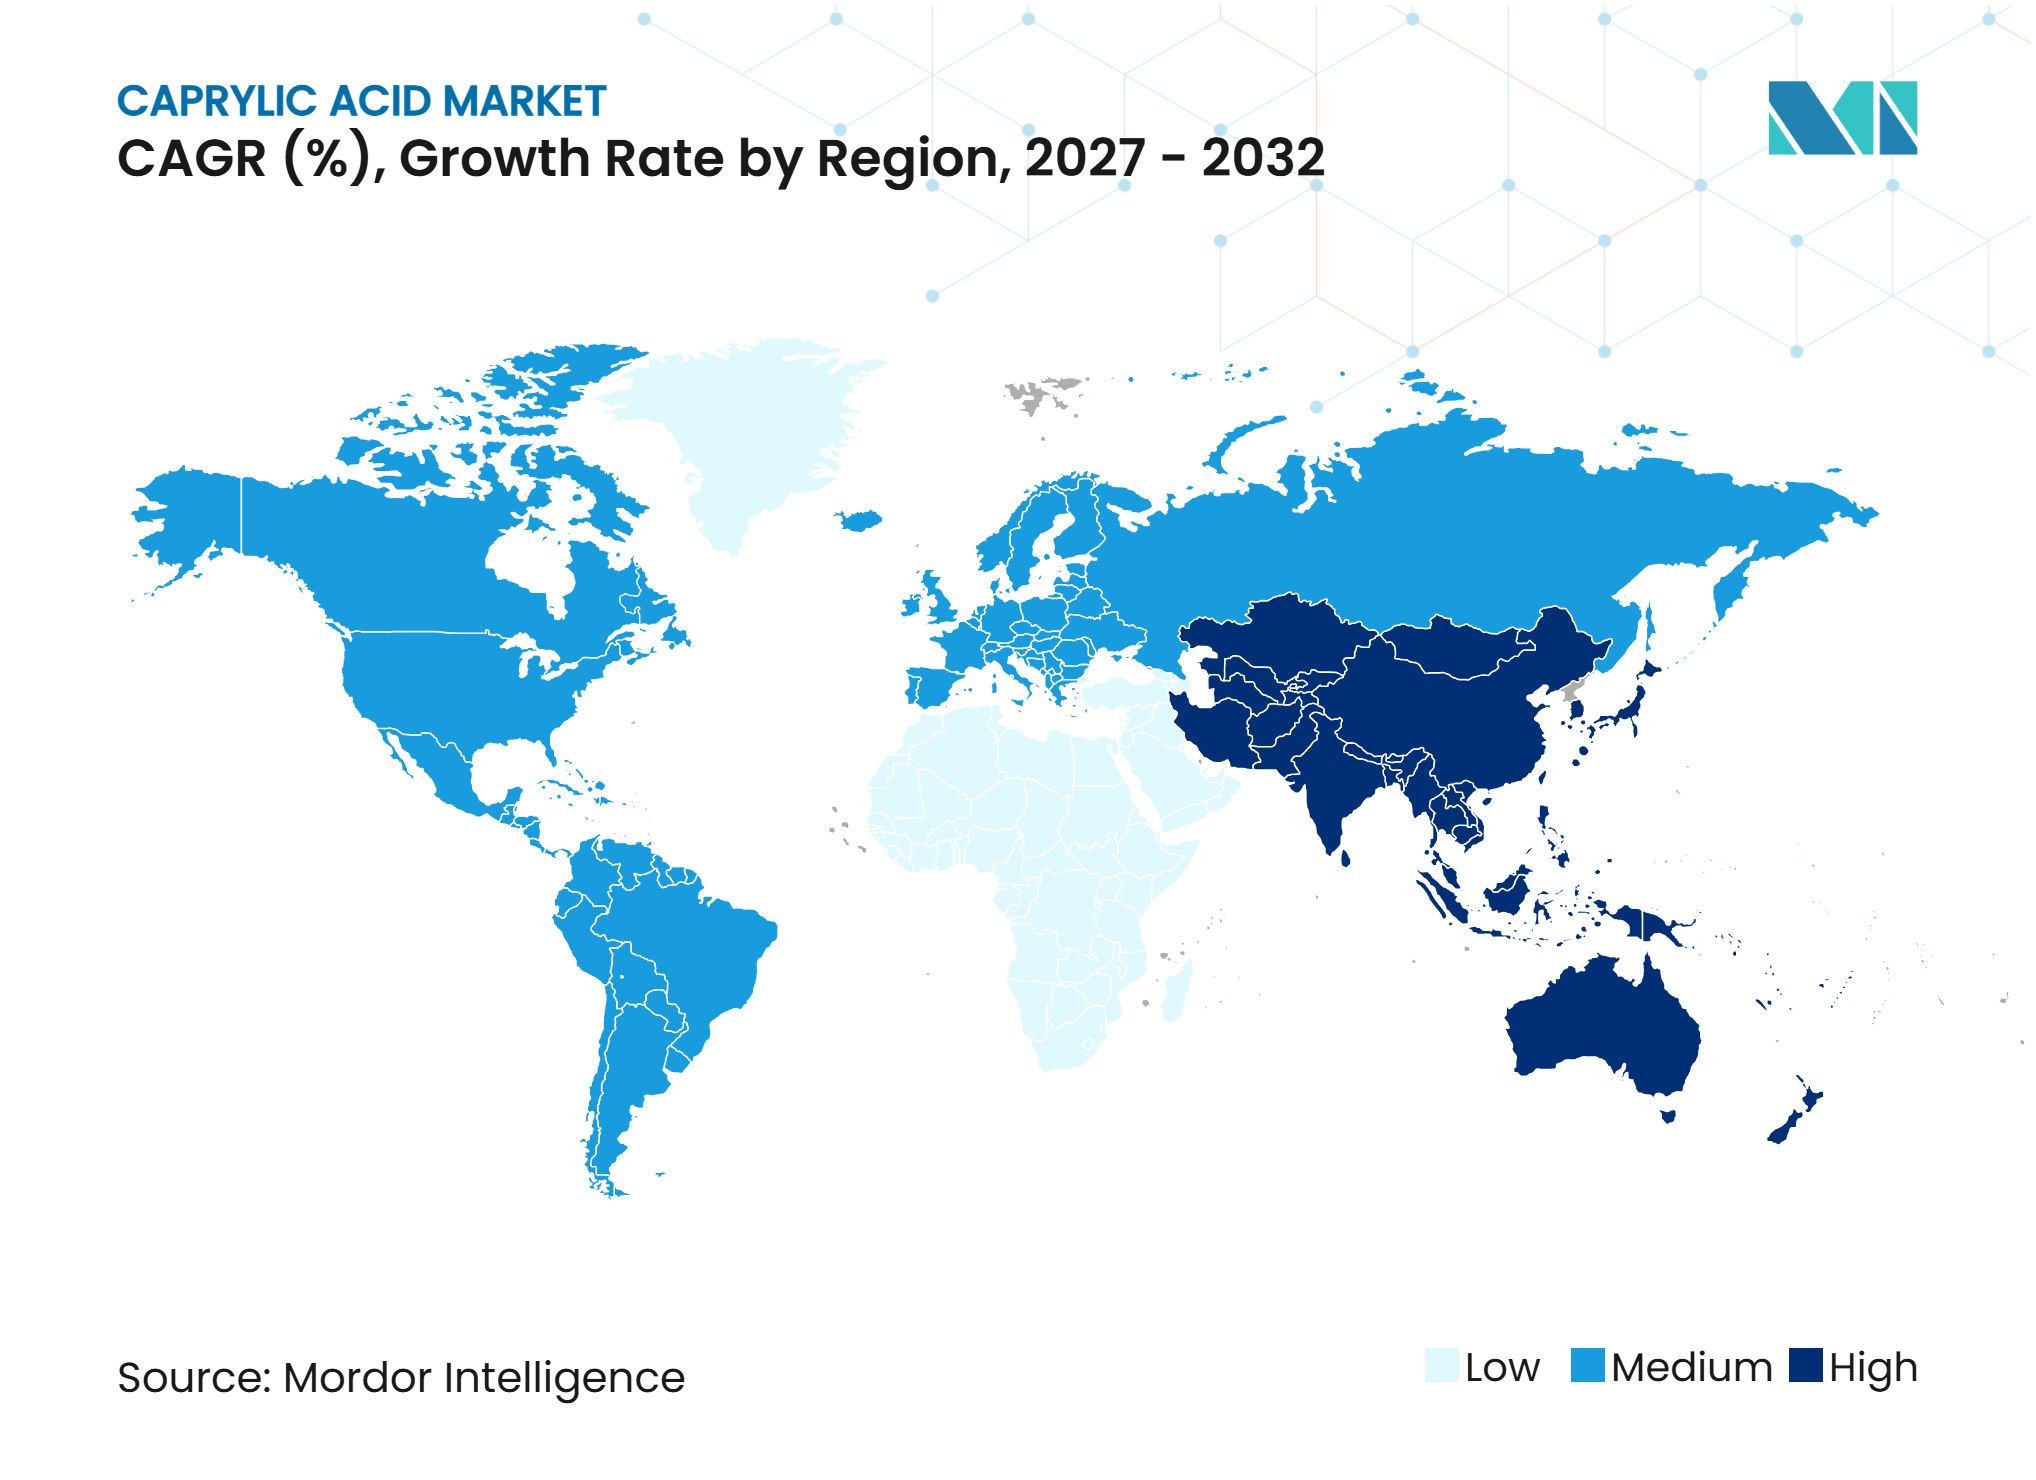
| Schnellstwachsender Markt | Asien-Pazifik |
| Größter Markt | Nordamerika |
| Marktkonzentration | Mittel |
Hauptakteure *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. | |
Caprylsäure-Marktanalyse von Mordor Intelligence
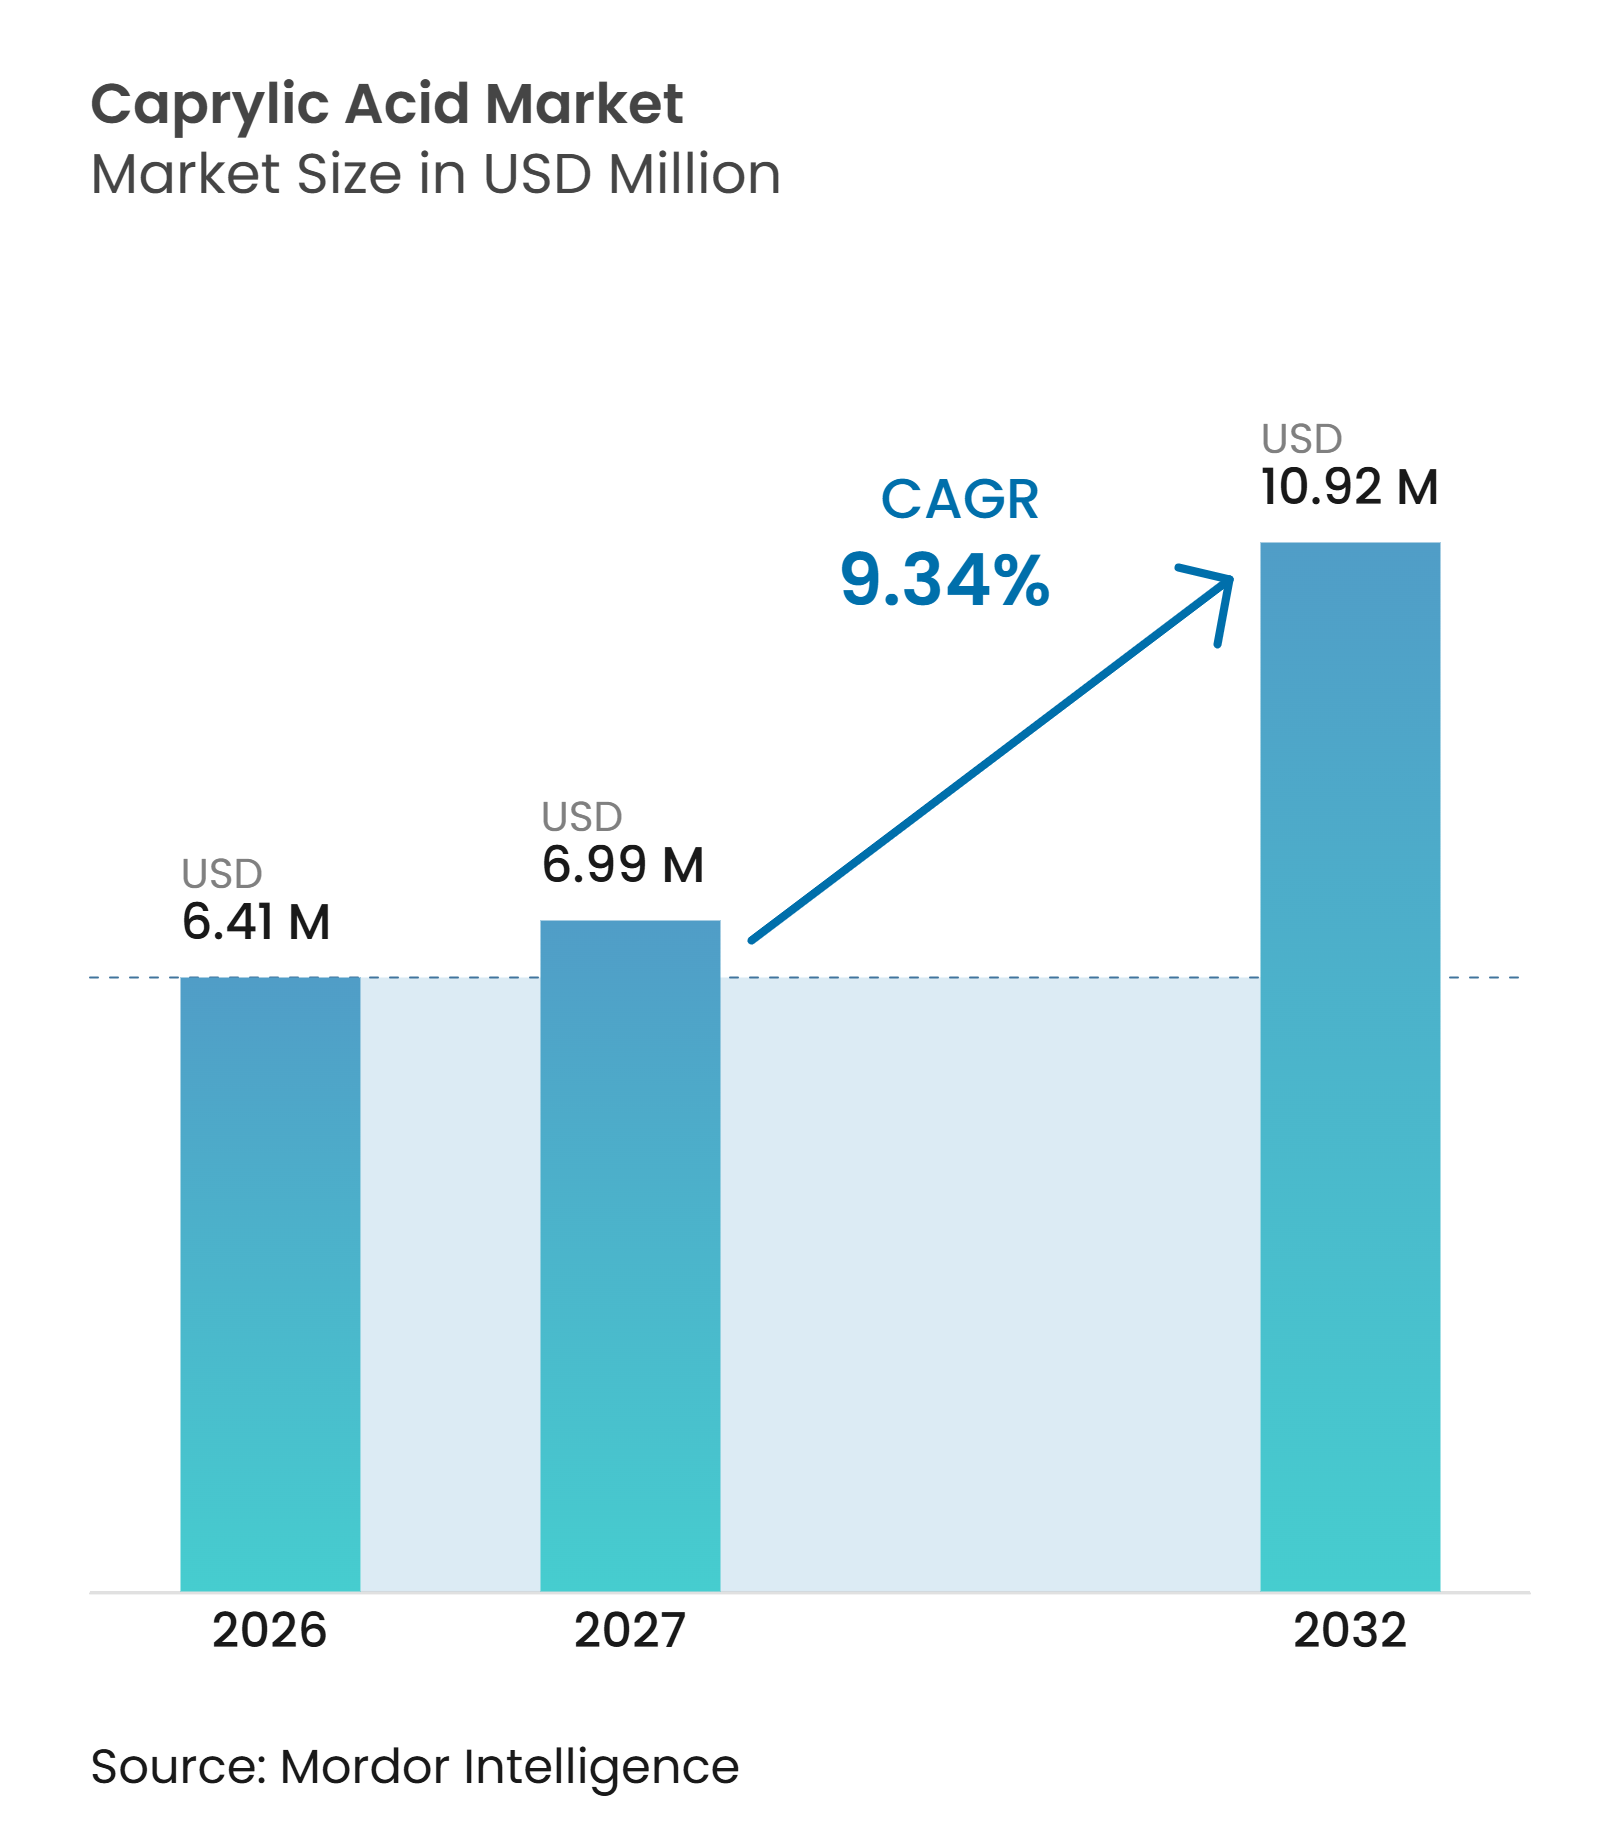
Die Caprylsäure-Marktgröße wurde im Jahr 2026 auf 6,41 Millionen USD geschätzt und soll von 6,99 Millionen USD im Jahr 2027 auf 10,92 Millionen USD bis 2032 wachsen, bei einem CAGR von 9,34 % während des Prognosezeitraums (2027–2032). Der Caprylsäure-Markt wird durch die Nachfrage nach rückverfolgbaren, pflanzlichen Zutaten in Lebensmitteln, Körperpflege, Pharmazeutika und Ernährungsprodukten gestützt. Caprylsäure kommt natürlich in Kokos- und Palmkernölen vor, und die US-amerikanische Lebensmittel- und Arzneimittelbehörde (FDA) erkennt sie für den direkten Lebensmitteleinsatz gemäß 21 CFR 184.1025 an. Diese regulatorische Stellung unterstützt etablierte Anwendungen, obwohl Zutatenhersteller nach der Direktive des US-Ministeriums für Gesundheit und Soziale Dienste vom März 2025 an die FDA zur Prüfung von Änderungen der selbst bestätigten Verfahren für allgemein als sicher anerkannte Stoffe (GRAS) einer stärkeren Prüfung von Derivaten und neuen Verabreichungssystemen ausgesetzt sein könnten. Der Markt wird auch durch einen Wandel hin zu verifizierten erneuerbaren Oleochemikalien geprägt, da Zertifizierung und Rückverfolgbarkeit den Zugang zu Premium-Anwendungen beeinflussen. Höhere Rohstoffkosten und eine uneinheitliche Rückverfolgbarkeit bleiben wesentliche Einschränkungen, insbesondere für Käufer, die zertifiziertes Palmkernöl benötigen.
Wichtigste Erkenntnisse des Berichts
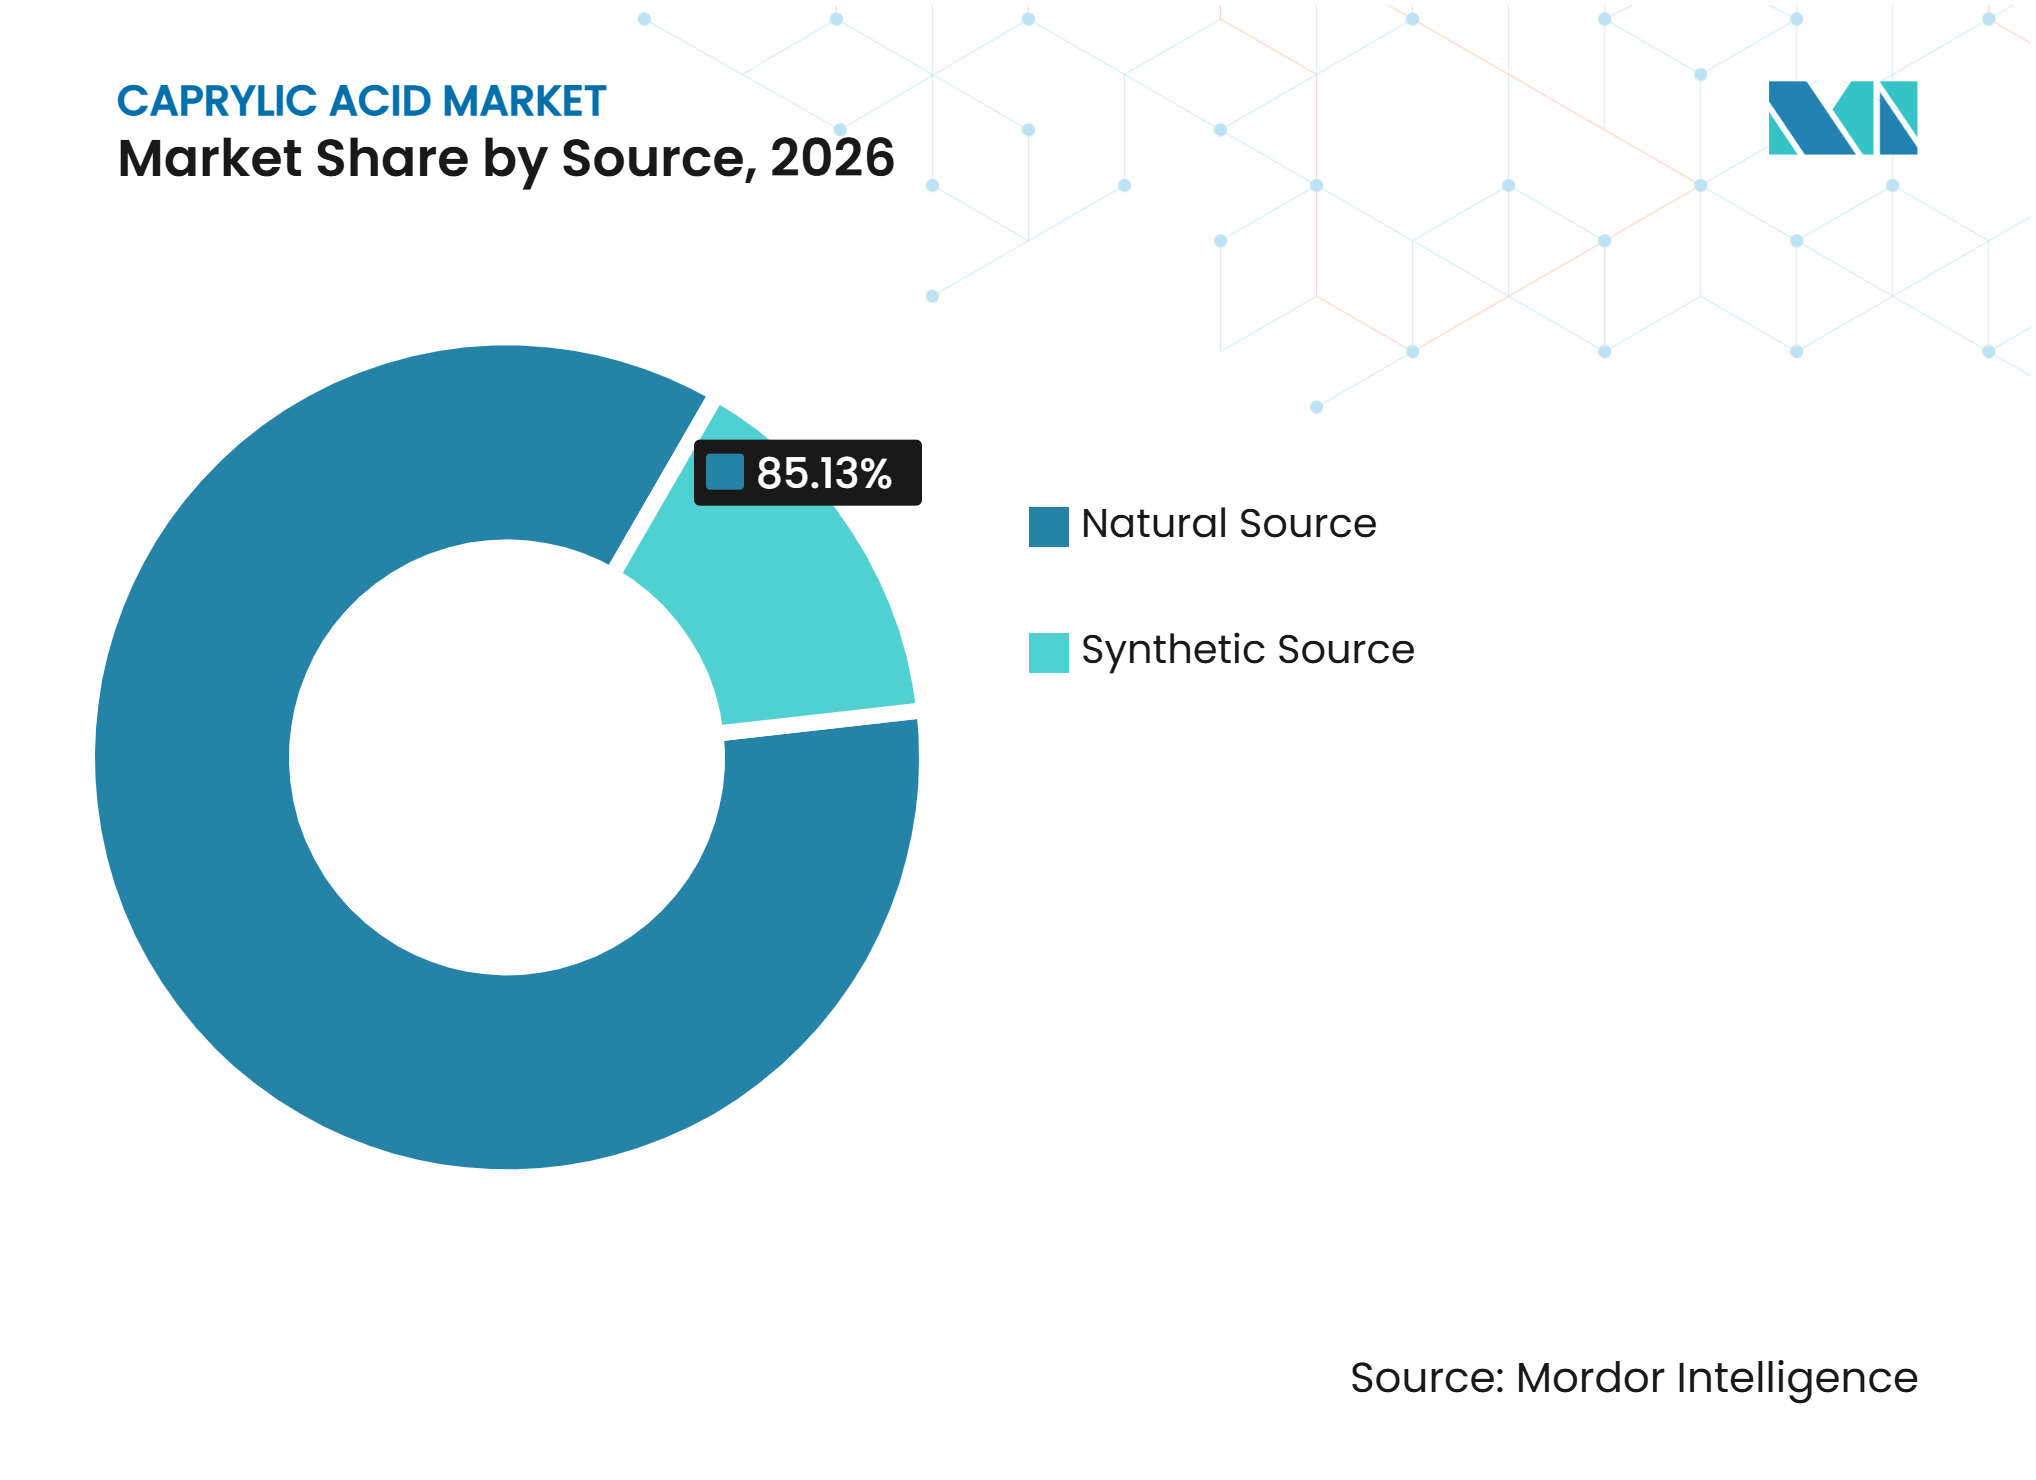
- Nach Quelle hielt natürliche Caprylsäure im Jahr 2026 einen Marktanteil von 85,13 % am Caprylsäure-Markt und soll bis 2032 mit einem CAGR von 10,05 % wachsen.
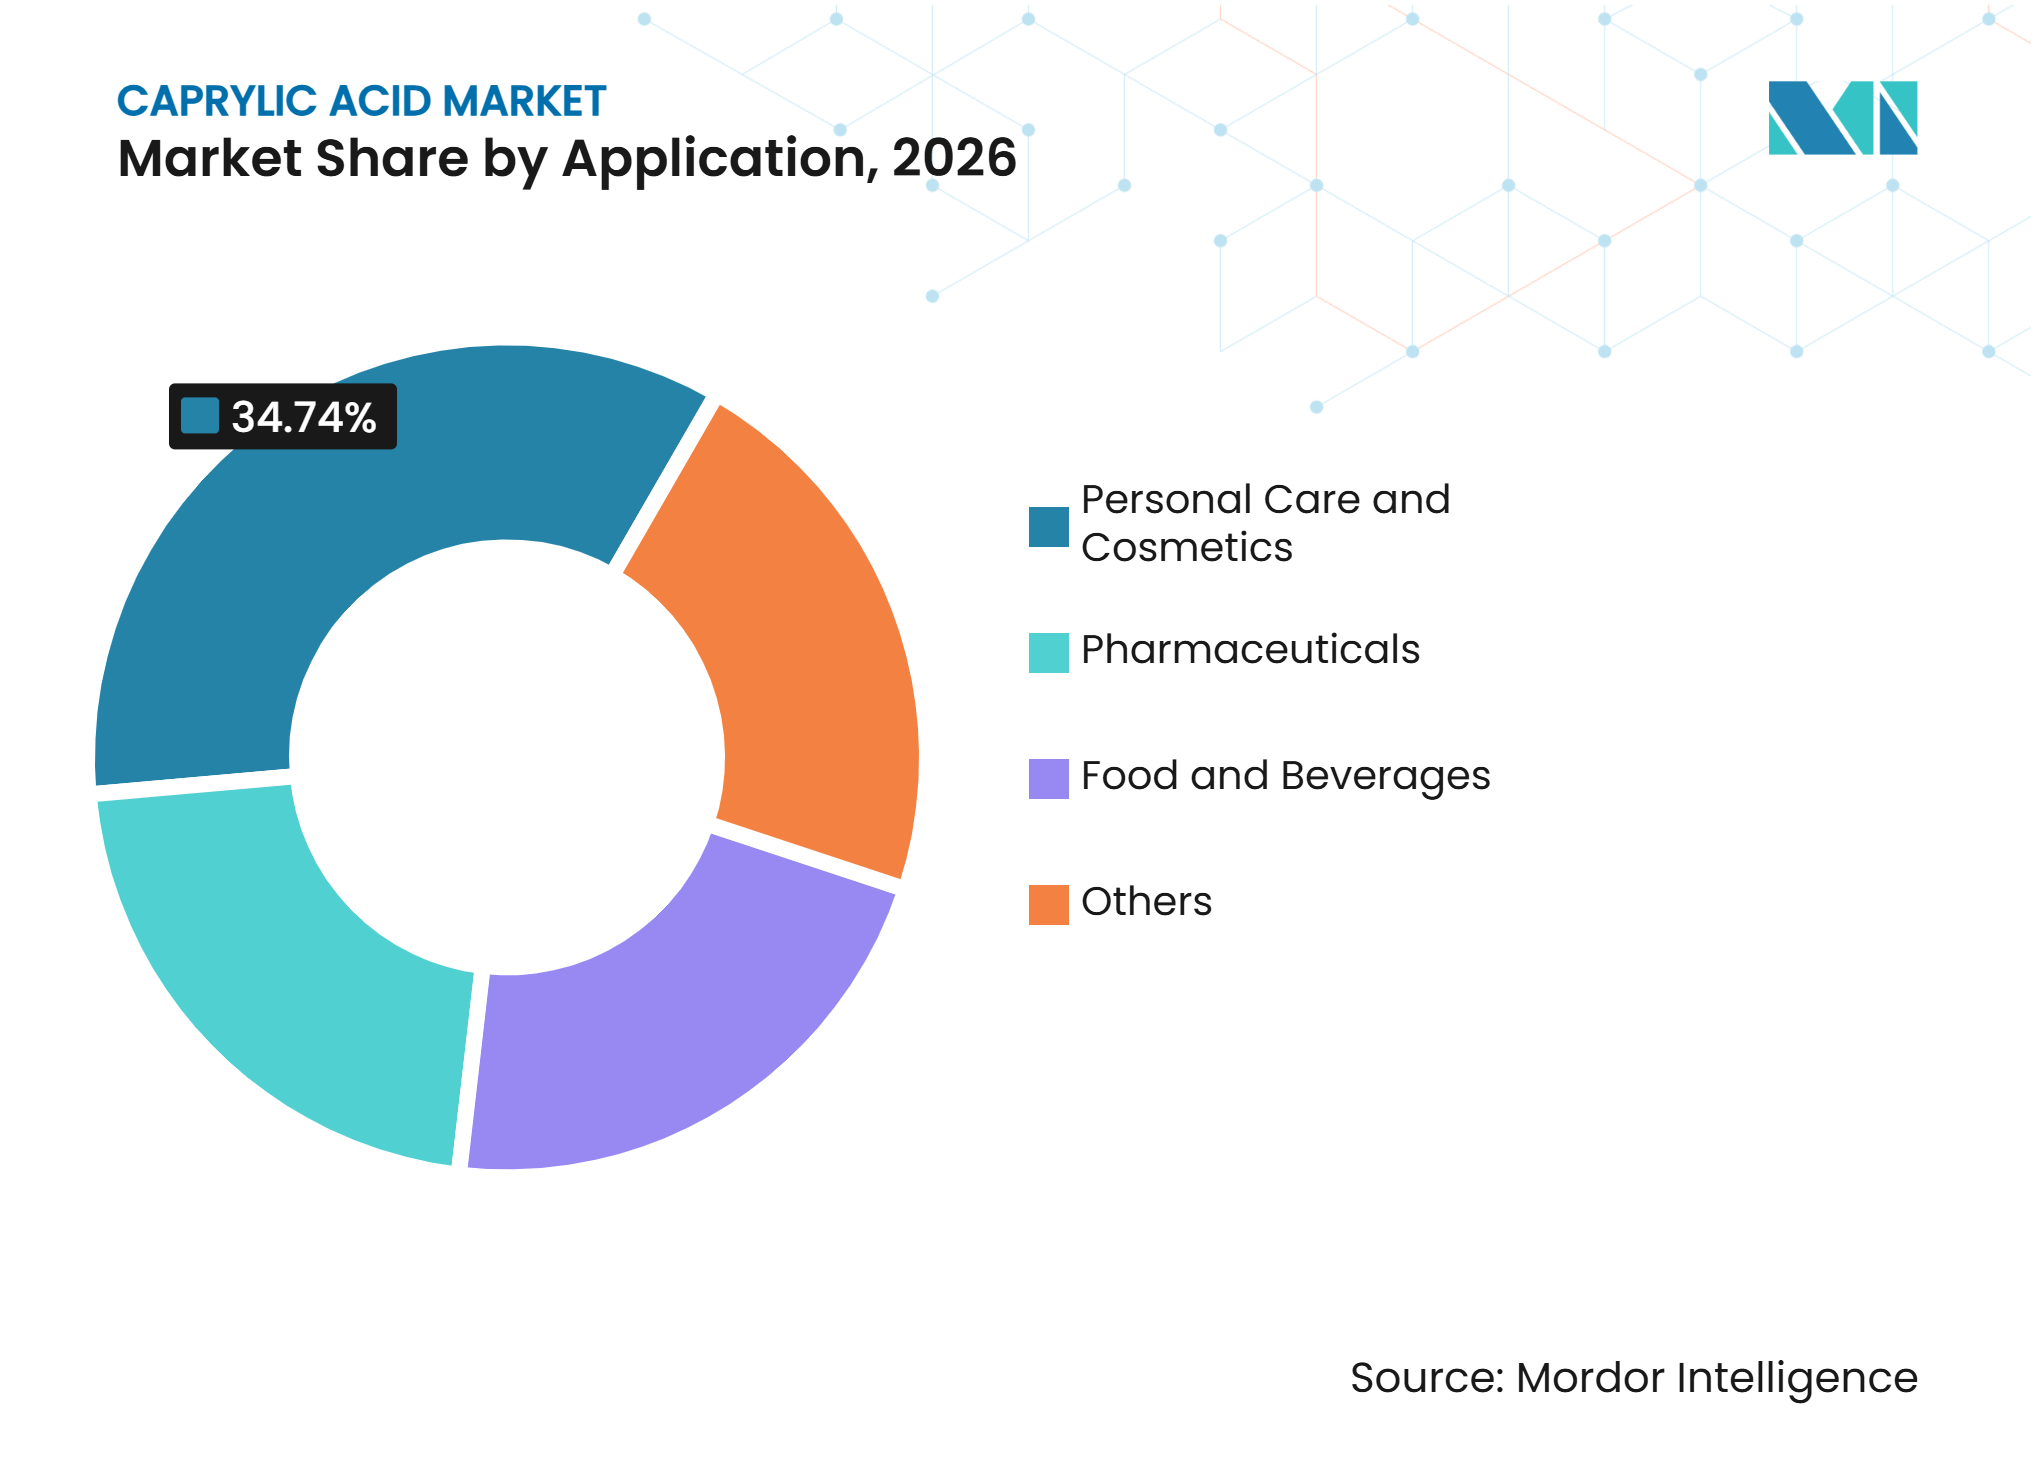
- Nach Anwendung entfiel auf Körperpflege und Kosmetik im Jahr 2026 ein Anteil von 34,74 % an der Caprylsäure-Marktgröße, während Lebensmittel und Getränke bis 2032 mit einem CAGR von 10,41 % wachsen sollen.
- Nach Geografie hielt Nordamerika im Jahr 2026 einen Umsatzanteil von 36,48 %, während für Asien-Pazifik bis 2032 ein CAGR von 10,33 % prognostiziert wird.
Hinweis: Die in diesem Bericht angegebenen Marktzahlen basieren auf dem proprietären Schätzrahmen von Mordor Intelligence, der neun Monate an Ist-Daten mit den Prognosen für das vierte Quartal des Basisjahres 2026 kombiniert.
Markttrends und Einblicke
Analyse der Treiberwirkung*
| Treiber | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Nachfrage nach natürlich gewonnenen und Clean-Label-Zutaten | +2.3% | Global, am ausgeprägtesten in Nordamerika und Westeuropa | Kurzfristig (≤ 2 Jahre) |
| Ausweitung von Anwendungen in der funktionellen Ernährung und bei Mittelkettigen Triglyceriden (MCT) | +2.0% | Nordamerika, Asien-Pazifik | Mittelfristig (2–4 Jahre) |
| Wachstum bei Körperpflege- und Kosmetikformulierungen | +1.8% | Global, mit Asien-Pazifik als beschleunigendem Wachstumsbereich | Kurzfristig (≤ 2 Jahre) bis mittelfristig (2–4 Jahre) |
| Zunehmende Verwendung in pharmazeutischen und nutrazeutischen Formulierungen | +1.4% | Nordamerika, Europa, aufstrebende pharmazeutische Zentren in Asien-Pazifik | Mittelfristig (2–4 Jahre) bis langfristig (≥ 4 Jahre) |
| Nachfrage nach verifizierten erneuerbaren und rückverfolgbaren Oleochemikalien | +0.9% | Von der Europäischen Union getrieben, mit Auswirkungen in Nordamerika und ASEAN | Mittelfristig (2–4 Jahre) |
| Quelle: Mordor Intelligence | |||
Nachfrage nach natürlich gewonnenen und Clean-Label-Zutaten
Die Nachfrage nach pflanzlichen und minimal verarbeiteten Zutaten beeinflusst die Spezifikationen für Körperpflege-, Lebensmittel- und Nutrazeutikaprodukte. Der Caprylsäure-Markt profitiert von diesem Trend, da die Zutat aus Kokos- und Palmkernölen gewonnen wird und eine formelle FDA-Zulassung für den direkten Lebensmitteleinsatz besitzt. Käufer bewerten zunehmend den Rohstoffweg neben der Zutat selbst, wodurch die Dokumentation zu einem wesentlichen Bestandteil von Ansprüchen auf natürliche Zutaten wird. Die Grundsätze und Kriterien 2024 des Runden Tisches für nachhaltiges Palmöl traten im November 2025 in Kraft, und der aktualisierte Lieferketten-Zertifizierungsstandard V4.0 trat im Mai 2026 in Kraft. Diese Anforderungen erhöhen die Bedeutung von Rückverfolgbarkeitsangaben für nachgelagerte Oleochemikalienkäufer. Hersteller, die zertifiziertes, dokumentiertes Material in großem Maßstab liefern können, sind besser positioniert, um Käufer mit natürlichen und Nachhaltigkeitsanforderungen zu bedienen.
Ausweitung von Anwendungen in der funktionellen Ernährung und bei MCT
Caprylsäure, auch als C8 bezeichnet, ist eine zentrale Fettsäure, die in Produkten mit mittelkettigen Triglyceriden (MCT) verwendet wird. Eine Übersichtsarbeit aus dem Jahr 2025 berichtete, dass diätetische mittelkettige Triacylglycerine die Glukosehomöostase, den Energieverbrauch und das Körpergewicht beeinflussen[1]. Diese Erkenntnisse unterstützen den Einsatz von MCT-Zutaten in der funktionellen Ernährung, einschließlich ketogener Produkte und klinischer Ernährung. Reines C8 spielt eine besondere Rolle in Formulierungen, die die Ketonproduktion priorisieren, im Gegensatz zu solchen, die auf breiteren C8-C10-Mischungen basieren. Der Caprylsäure-Markt bietet Chancen bei hochreinen Einsatzstoffen für funktionelle Getränke, ketogene Nahrungsergänzungsmittel, Sporternährung und enterale Ernährung. Die Präferenz für klar spezifizierte C8-Gehalte gibt Lieferanten auch Anlass, bei Reinheit, Konsistenz und Anwendungsunterstützung zu konkurrieren, anstatt sich allein auf die Rohstoffverfügbarkeit zu stützen.
Wachstum bei Körperpflege- und Kosmetikformulierungen
Caprylsäure kann in kosmetischen Formulierungen als Emolliens, Stabilisator, Penetrationsverstärker und antimikrobieller Hilfsstoff fungieren. Eine Studie aus dem Jahr 2025 ergab, dass natürliche eutektische Lösungsmittel auf Caprylsäurebasis die Aufnahme und Verteilbarkeit in COSMOS-konformen Cremezubereitungen verbesserten und dabei eine zufriedenstellende Stabilität bei beschleunigter Alterung beibehielten. Dies erweitert ihre Rolle von einem herkömmlichen Träger zu einem multifunktionalen Formulierungsbestandteil. Die Produktentwicklung mit C8- und C10-Derivaten zeigt, dass diese Fettsäuren sowohl Premium-Kosmetikfunktionen als auch grundlegende Emolliensanwendungen unterstützen können. Der Caprylsäure-Markt profitiert von dieser Art der Produktentwicklung, da Premium-Kosmetikmarken Zutaten benötigen, die das Produktdesign vereinfachen können. Natürliche Formulierungsstandards und Einzelhändlererwartungen begünstigen in Clean-Beauty-Produkten weiterhin dokumentierte Zutaten gegenüber synthetischen Alternativen.
Zunehmende Verwendung in pharmazeutischen und nutrazeutischen Formulierungen
Caprylsäure wird als Träger- und Lösungsvermittler in pharmazeutischen MCT-Hilfsstoffen verwendet. Ihre Rolle könnte sich ausweiten, da Forscher direkte antimikrobielle und entzündungshemmende Anwendungen untersuchen. Eine Übersichtsarbeit aus dem Jahr 2025 untersuchte Caprylsäure zur Prävention und Behandlung von Helicobacter-pylori-Infektionen und Magenerkrankungen. Eine separate Wundmodellstudie aus dem Jahr 2025 berichtete, dass eine Salbe aus Polygalacturonsäure und Caprylsäure Candida-Biofilme bei mehreren Spezies um mehr als 5 log10 eliminierte. Diese Erkenntnisse unterstützen weitere Forschungen zu Caprylsäure über ihre etablierte Rolle als Hilfsstoff hinaus, begründen jedoch keine breite klinische Anwendung. Der Spin-off von IOI Oleo, KetoLipix Therapeutics, veranschaulicht das kommerzielle Interesse an Therapeutika auf Basis der C8-Chemie. Pharmazeutische und nutrazeutische Kunden werden bei der Weiterentwicklung dieser Anwendungen voraussichtlich größeren Wert auf Reinheit, Dokumentation und Formulierungsleistung legen.
Analyse der Hemmnisse*
| Hemmnisse | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Preisvolatilität bei Kokos- und Palmkernöl | -0.8% | Global, am stärksten in der Beschaffungsbasis Asien-Pazifik | Kurzfristig (≤ 2 Jahre) |
| Kosten für regulatorische und qualitätsbezogene Compliance | -0.4% | Nordamerika und die Europäische Union als primäre Compliance-Zentren | Mittelfristig (2–4 Jahre) |
| Lücken bei der Rohstoffrückverfolgbarkeit in Kleinbauern-Lieferketten | -0.3% | Lieferbasis des Verbands Südostasiatischer Nationen (ASEAN), mit Auswirkungen auf Käufer in der Europäischen Union im Rahmen der EU-Entwaldungsverordnung (EUDR) | Mittelfristig (2–4 Jahre) |
| Quelle: Mordor Intelligence | |||
Preisvolatilität bei Kokos- und Palmkernöl
Der Caprylsäure-Markt ist Preisschwankungen bei Kokos- und Palmkernöl ausgesetzt, da Caprylsäure aus Fettsäuren hergestellt wird, die aus diesen Rohstoffen gewonnen werden. Palmkernöl kostete im Jahr 2025 durchschnittlich 2.093 USD pro Tonne und erreichte im August 2026 2.264 USD pro Tonne. Kokosöl erreichte im Juli 2025 unter engen Versorgungsbedingungen 2.841 USD pro Tonne. Solche Kostenveränderungen können die Margen von Herstellern, die unter Festpreis- oder Kostenaufschlagsverträgen arbeiten, belasten. Kunden aus dem Bereich Körperpflege und Lebensmittel könnten sich dagegen sperren, höhere Einsatzkosten in die Preisgestaltung von Fertigprodukten einfließen zu lassen. Mengenmäßig fixierte Liefervereinbarungen mit integrierten, zertifizierten Lieferanten können dieses Risiko reduzieren; vollständig zertifiziertes Palmkernöl ist jedoch weiterhin nur begrenzt verfügbar.
Kosten für regulatorische und qualitätsbezogene Compliance
Regulatorische und qualitätsbezogene Anforderungen erhöhen den Zeit- und Kostenaufwand für Hersteller, die Lebensmittel-, Pharma- und Kosmetikanwendungen bedienen. Caprylsäure verfügt über eine Bestätigung der Lebensmittel- und Arzneimittelbehörde (FDA) für den direkten Lebensmitteleinsatz, was jedoch nicht die Notwendigkeit beseitigt, Derivatzutaten und neue Produktformate zu bewerten. Die Direktive des Ministeriums für Gesundheit und Soziale Dienste (HHS) vom März 2025 zu selbst bestätigten GRAS-Verfahren hat für Entwickler, deren Produkte auf diesem Weg beruhen, Unsicherheit geschaffen. Pharmazeutische Anwendungen erfordern robustere Qualitätssysteme und unterstützende Dokumentation. Der Caprylsäure-Markt könnte daher Lieferanten bevorzugen, die Europäisches Arzneibuch- und US-amerikanisches Arzneibuch-Standards für relevante Derivate erfüllen können. Kleinere Lieferanten tragen eine höhere Compliance-Last, wenn Käufer regulatorische Unterlagen, Produktrückverfolgbarkeit und formelle Qualitätskontrollen verlangen.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Quelle:
Natürliches Material führt die Nachfrage an und erhöht den Bedarf an gleichbleibender ReinheitNatürliche Caprylsäure hielt im Jahr 2026 einen Marktanteil von 85,13 % am Caprylsäure-Markt und soll bis 2032 einen CAGR von 10,05 % verzeichnen. Sie wird hauptsächlich aus Kokos- und Palmkernölen durch Verfahren wie Verseifung, fraktionierte Destillation und Veresterung hergestellt. Ihre Stellung spiegelt die Nachfrage nach pflanzlichem Material in Lebensmittel-, Kosmetik- und Pharmaanwendungen wider. Die natürliche Herkunft entspricht auch der formellen Lebensmittelanerkennnung in den Vereinigten Staaten. Synthetische Caprylsäure bleibt in industriellen Anwendungen relevant, bei denen ein biobasierter Anspruch keine Voraussetzung ist. Sie hat jedoch begrenzten Zugang zu Clean-Label-Lebensmittel-, Kosmetik- und Pharmaanwendungen, bei denen der Zutatenursprung die Kaufentscheidungen beeinflusst.
Reinheitsstandards gewinnen innerhalb der Produktion aus natürlichen Quellen zunehmend an Bedeutung. Eine Studie aus dem Jahr 2025 in RSC Sustainability berichtete, dass die Vortex Fluidic Device-Technologie eine 95%ige Ausbeute an mittelkettigen freien Fettsäuren aus Palmester-Öl bei 96%iger Reinheit erzielte. Die Studie berichtete auch von einer 1,44-fachen Verbesserung gegenüber der herkömmlichen Wasserbad-Verseifung. Diese Art von Verarbeitungsinnovation kann Herstellern helfen, hochwertigere pharmazeutische und kosmetische Anwendungen anzuvisieren. Sie bietet auch einen Weg, natürliche Zutaten nach Leistung statt allein nach Rohstoffherkunft zu differenzieren. Produktionsentscheidungen können den Umfang der erforderlichen Tests beeinflussen, bevor eine Zutat einen regulierten Kunden erreicht. Konsistente Spezifikationen helfen Kunden auch dabei, stabile Formulierungen aufrechtzuerhalten, wenn sie von mehreren qualifizierten Lieferanten beziehen. Für den Caprylsäure-Markt ist die Produktionskonsistenz daher sowohl für die kommerzielle Positionierung als auch für die technische Qualität relevant. Lieferanten mit kontrollierten Prozessen können Kunden, die reproduzierbare sensorische, Stabilitäts- und Reinheitsergebnisse benötigen, besser unterstützen. Der Caprylsäure-Markt wird voraussichtlich Lieferanten belohnen, die natürliche Beschaffung mit reproduzierbarer Qualität und dokumentierten Prozesskontrollen verbinden.



Nach Anwendung:
Körperpflege ist das größte Segment, während Lebensmittel und Getränke das schnellste Wachstum verzeichnenKörperpflege und Kosmetik entfielen im Jahr 2026 auf 34,74 % der Caprylsäure-Marktgröße, während Lebensmittel und Getränke bis 2032 voraussichtlich mit einem CAGR von 10,41 % wachsen werden. Kosmetikformulierungsentwickler verwenden Caprylsäure, da sie als Emolliens-Träger, Penetrationsverstärker, Stabilisator und Konservierungshilfsstoff wirken kann. Dieses Mehrfachnutzungsprofil kann Formulierungsentwicklern ermöglichen, die Gesamtzahl der Zutaten in einem Produkt zu reduzieren. Aktuelle Forschungen zu natürlichen eutektischen Lösungsmitteln auf Caprylsäurebasis unterstützen deren Einsatz in COSMOS-konformen (COSMetic Organic Standard) Cremesystemen. Das Segment profitiert auch, wenn Marken Alternativen zu synthetischen silikonbasierten Zutaten suchen. Natürliche Formulierungsanforderungen und Clean-Label-Ansprüche lenken den Fokus weiterhin auf Rückverfolgbarkeit und geeignete Zertifizierung.
Das Wachstum im Bereich Lebensmittel und Getränke ist mit der funktionellen Ernährung und dem Einsatz von Mittelkettigen Triglyceriden (MCT) in Produkten wie ketogenen Getränken, Nahrungsergänzungsmitteln, Sporternährung und klinischer Ernährung verbunden. C8 ist besonders relevant, wenn eine Formulierung auf eine schnelle Ketonproduktion abzielt. Forschungen zu diätetischen mittelkettigen Triacylglycerinen liefern eine wissenschaftliche Grundlage für die weitere Produktentwicklung in diesem Bereich. Der Caprylsäure-Markt kann profitieren, wenn nachgelagerte Marken C8-Gehalte spezifizieren, anstatt undifferenzierte MCT-Mischungen zu kaufen. Produktentwickler müssen weiterhin Zutatenansprüche mit den verfügbaren Belegen für ihre Fertigformulierungen in Einklang bringen und dabei auch eine zuverlässige sensorische Leistung und Verträglichkeit mit anderen Nährstoffen in Getränken und Ernährungsprodukten sicherstellen. Pharmazeutische Anwendungen bleiben wichtig, da Hilfsstoff- und Wirkstoffqualitätsmaterial höhere Werte erzielen kann. Forschungen zu antimikrobiellen und antimykotischen Anwendungen könnten die Bandbreite pharmazeutischer Produktkonzepte erweitern, vorbehaltlich weiterer Validierung. Weitere Anwendungen umfassen antimikrobielle Oberflächenbehandlungen in lebensmittelverarbeitenden Umgebungen und die Synthese von Spezialschmierstoffen, bei denen Anforderungen an den Lebensmittelkontakt die Materialauswahl beeinflussen können. Diese vielfältigen Anwendungen verringern die Abhängigkeit von einer einzelnen Kundenkategorie und betonen die anwendungsspezifische Dokumentation.

Geografische Analyse
Nordamerika
Nordamerika hielt im Jahr 2026 einen Marktanteil von 36,48 % am Caprylsäure-Markt. Die Vereinigten Staaten verankern die regionale Nachfrage, da die FDA Caprylsäure für den direkten Lebensmitteleinsatz gemäß 21 Code of Federal Regulations (CFR) 184.1025 formell bestätigt. Diese regulatorische Klarheit unterstützt ihren Einsatz in Lebensmittel-, Getränke- und Nahrungsergänzungsformulierungen. Die Einführung von MCT-Öl in der ketogenen Ernährung hat C8 als Spezialprodukt im Einzel- und Direktvertrieb an Verbraucher etabliert. Der nordamerikanische Caprylsäure-Markt profitiert zusätzlich von Körperpflegemarken, die dokumentierte natürliche Zutaten zur Unterstützung ihrer Produktansprüche benötigen. Käufer können die Zutat über mehrere Fertigprodukt-Kategorien hinweg bewerten, anstatt sie als Einzelzweck-Einsatzstoff zu behandeln, was die Nachfrage von Marken unterstützt, die stabile Zutatenportfolios anstreben. Kanada und Mexiko tragen durch verknüpfte Körperpflege- und Lebensmittellieferketten bei, obwohl die Vereinigten Staaten das wichtigste Nachfragezentrum bleiben. Die Region verlagert sich von generischen MCT-Produkten hin zu pharmazeutischen Spezifikationen. Im Oktober 2025 gaben IOI Oleo und ChemPoint eine nordamerikanische Vertriebspartnerschaft für die hochreinen pharmazeutischen Hilfsstoffe MIGLYOL und IMWITOR bekannt, was die Nachfrage nach Produkten mit stärkerer regulatorischer Dokumentation und pharmazeutischer Qualität widerspiegelt.
Asien-Pazifik
Für Asien-Pazifik wird von 2027 bis 2032 ein CAGR von 10,33 % prognostiziert. Malaysia und Indonesien verfügen über eine integrierte Palmkernöl- und Oleochemikalienbasis, die die regionale Produktion unterstützt. Diese Versorgungsposition gibt der Region eine wichtige Rolle im Caprylsäure-Markt, verknüpft Lieferanten jedoch auch eng mit Rohstoffpreisbewegungen und Rückverfolgbarkeitsanforderungen. Indonesien verfügt über eine Oleochemikalienproduktionskapazität von über 23 Millionen Tonnen pro Jahr, während Malaysia 2,6 Millionen Tonnen pro Jahr aufweist. Lokale Verarbeitungskapazitäten können Lieferwege zwischen Rohstoffproduzenten und Derivatherstellern verkürzen und ermöglichen es Verarbeitern auch, eine Reihe von Fettsäure- und Derivatprodukten aus verwandten Rohstoffen zu liefern. Die Einführung von Clean-Beauty in China, Japan, Südkorea und ASEAN-Volkswirtschaften unterstützt die Nachfrage nach natürlichen Derivaten, während Japan auch Nachfrage nach pharmazeutischen und nutrazeutischen C8-Produkten generiert. Der Caprylsäure-Markt in Asien-Pazifik muss auf die Erwartungen der Exportkäufer hinsichtlich Rückverfolgbarkeit und Zertifizierung reagieren, wobei die Zertifizierungsanforderungen des Runden Tisches für nachhaltiges Palmöl (RSPO) und EUDR-bezogene Compliance-Faktoren die regionalen Lieferanten, die Exportmärkte bedienen, zunehmend beeinflussen.
Europa, Südamerika, Naher Osten und Afrika
Europa spielt eine Rolle bei pharmazeutischen und Spezialderivaten, wobei Deutschland, das Vereinigte Königreich, Frankreich und Italien die Nachfrage nach hochreinen Hilfsstoffen und Körperpflegezutaten antreiben. Europäische Compliance-Anforderungen schaffen Nachfrage nach rückverfolgbaren Lieferketten und Produktdokumentation. Der europäische Caprylsäure-Markt bevorzugt daher Lieferanten, die Rohstoffherkunft, Zertifizierungsstatus und geeignete Qualitätsnachweise nachweisen können. Diese Anforderungen unterstützen Mehrwertprodukte, können jedoch den Qualifizierungsaufwand für neue Lieferanten erhöhen. Im Mai 2025 benannte Oleon A. Azevedo Óleos in Oleon Brasil S.A. um und erweiterte damit seine regionale Präsenz in Brasilien. Das Unternehmen entwickelte auch eine Veresterungsanlage in Conroe, Texas, die Anfang 2026 den Betrieb aufnahm. Die südamerikanische Nachfrage wächst in der pharmazeutischen Fertigung und bei internationalen Kosmetikmarken, die RSPO-konforme Zutaten suchen. Die Nachfrage im Nahen Osten und in Afrika befindet sich noch in einem frühen Stadium, wobei saudische nachgelagerte Ambitionen und die südafrikanische Körperpflegeproduktion als potenzielle Nachfragetreiber gelten. Diese Regionen werden hauptsächlich von Herstellern in Asien-Pazifik und Europa beliefert, und ihr Wachstum hängt von den lokalen Verbrauchereinkommen und der Entwicklung der nachgelagerten Fertigung ab.
Wettbewerbslandschaft
Marktkonzentration
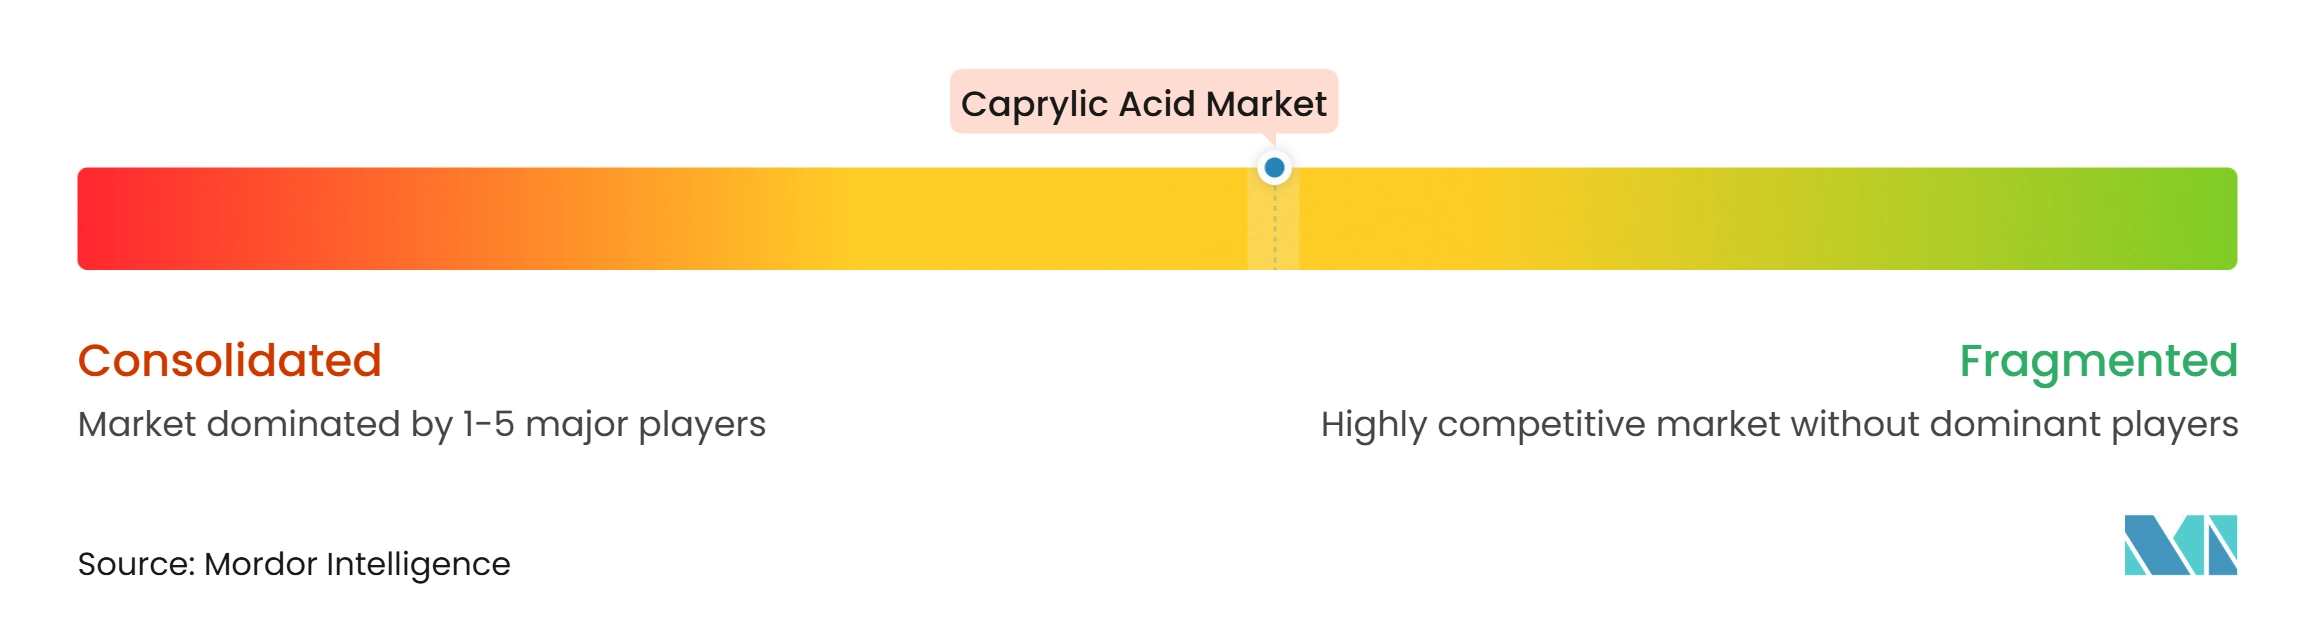
Der Caprylsäure-Markt ist mäßig fragmentiert. Integrierte Hersteller, darunter KLK OLEO, IOI Oleo GmbH, Musim Mas, Wilmar International und Pacific Oleochemicals, verfügen über Rohstoffmengen- und Kostenvorteile. Oleon NV und Croda International konkurrieren durch Formulierungsexpertise, regulatorische Dokumentation und Nachhaltigkeitsnachweise. VVF India und Emery Oleochemicals tragen regionale Versorgungsstärken in Indien und Amerika bei. Der Markt ist auch auf Distributoren angewiesen, die spezialisierte Hersteller mit kleineren Formulierungskunden verbinden. Ihre Rolle ist bedeutsam, wenn Kunden technische Beratung, lokale Lagerbestände oder regulatorische Informationen benötigen. Pharmazeutische Produkte stellen höhere Eintrittsbarrieren dar, da Kunden Qualitätssysteme erwarten, die dem Europäischen Arzneibuch und dem US-amerikanischen Arzneibuch entsprechen. Diese Struktur unterstützt eine Rolle für Distributoren wie Acme-Hardesty und Cremer Oleo GmbH, die Spezialitätenhersteller mit Formulierungskunden verbinden.
Die Wettbewerbsdifferenzierung verlagert sich hin zu gemeinsamer Kundenentwicklung und Anwendungswissen. IOI Oleo betreibt ein CARE-Studio in Deutschland und hat ein Studio in Penang geplant, was einen Übergang von der Zutatenlieferung zu Formulierungspartnerschaften unterstützt. Das Unternehmen hat in neun Jahren 26 Patente angemeldet. Dieser Ansatz kann die Anfälligkeit für direkten Preiswettbewerb verringern, da Käufer technische Unterstützung neben der Zutat erhalten. Er kann auch das Verständnis des Lieferanten für praktische Formulierungseinschränkungen verbessern, bevor ein Produkt den kommerziellen Maßstab erreicht. Die Entwicklung von C8- und C10-Derivaten kann Lieferanten helfen, in Premium-Kosmetikanwendungen einzutreten. In diesem Markt kann die Formulierungsunterstützung für Kunden, die spezifische sensorische, Stabilitäts- oder Compliance-Ergebnisse benötigen, ebenso wichtig sein wie die grundlegende Rohstoffverfügbarkeit. Musim Mas erweiterte die nachgelagerte Verarbeitung durch seine Initiative für eine Tensidanlage in Batangas auf den Philippinen.
Pharmazeutische Caprylsäure und palmfreie biosynthetische Materialien bleiben Bereiche von wettbewerblichem Interesse. Der Spin-off von IOI Oleo, KetoLipix Therapeutics, repräsentiert Arbeiten an Ketonester-Therapeutika auf Basis der C8-Chemie. Im März 2025 schloss Kao eine Vereinbarung mit Future Origins über zukünftige Käufe einer Palmöl-Alternative ab, was das Interesse an biosynthetischen Rohstoffen für oleochemische Verwendungen signalisiert. Ein vergleichbarer Ansatz könnte letztendlich die C8-Beschaffung beeinflussen, obwohl derzeit keine kommerzielle C8-Alternative etabliert ist. Die Zertifizierung ist eine etablierte Eintrittsvoraussetzung für Lieferanten, die europäische Käufer bedienen. Käufer, die dokumentierte Materialien priorisieren, bevorzugen Unternehmen mit etablierten Beschaffungskontrollen gegenüber solchen, die sich ausschließlich auf den Produktionsmaßstab konzentrieren. Der Markt unterscheidet zwischen Kapazitäten im Commodity-Maßstab und spezialisierter Derivatlieferung mit rückverfolgbaren Einsatzstoffnachweisen. Unternehmen ohne direkte Beziehungen auf Mühlenebene haben einen schwächeren Zugang zu Kunden, die RSPO- und EUDR-konforme Beschaffung anstreben. Der Markt wird daher weiterhin zwischen Commodity-Lieferfähigkeiten und spezialisierten, dokumentierten Derivatangeboten differenzieren.
Caprylsäure-Branchenführer
-
Wilmar International Limited
-
KLK OLEO
-
Oleon NV
-
Emery Oleochemicals
-
Procter & Gamble
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert
Caprylsäure-Markt Unternehmen in diesem Bericht
- Acme-Hardesty Co.
- BASF
- Cremer Oleo GmbH and Co. KG
- Croda International Plc
- Emery Oleochemicals
- IOI Oleo GmbH
- Kao Corporation
- KLK OLEO
- KLK Temix SpA
- Musim Mas Group
- Oleon NV
- Pacific Oleochemicals Sdn. Bhd.
- Procter & Gamble
- VVF L.L.C.
- Wilmar International Limited
Neueste Industrielle Entwicklungen in Caprylsäure-Markt
- September 2025: Musim Mas registrierte seine Tensidproduktionsanlage in Batangas bei der Philippinischen Wirtschaftszonenbehörde (PEZA). Masurf Inc., eine Tochtergesellschaft von Musim Mas, registrierte ihre 35.058 m² große Anlage in Batangas nach der Akquisitionsvereinbarung vom Mai 2025, mit geplantem Produktionsbeginn im November 2025. Die Anlage produziert Esterquat für Weichspüler und andere oleochemische Tenside.
- September 2025: IOI Oleo brachte SOFTISAN 650 auf den Markt, ein 100 % natürliches Quervernetzungspolymer (Polyglyceryl-3 Azelat/Caprat/Caprylat/Stearat-Quervernetzungspolymer), das aus Caprylsäure, Caprinsäure und natürlicher Azelainsäure gewonnen wird. Das Produkt erhielt den Innovationspreis für funktionelle Zutaten auf der In-Cosmetics Global 2025 in Amsterdam und war das erste 100 % natürliche Quervernetzungspolymer für filmbildende Anwendungen in der Kosmetik.
Globaler Caprylsäure-Marktbericht Umfang
Caprylsäure ist eine gesättigte mittelkettige Fettsäure (MCFA) mit einer Acht-Kohlenstoff-Kette. Sie kommt natürlich in Kokosöl, Palmkernöl und der Milch bestimmter Säugetiere, einschließlich Kühen und Ziegen, vor. Die Säure zeichnet sich durch ihr relativ geringes Molekulargewicht und eine schnelle Stoffwechselabsorption im Vergleich zu langkettigen Fettsäuren aus. Diese Eigenschaften machen sie in mehreren Branchen anwendbar, darunter Lebensmittel und Getränke, Pharmazeutika, Körperpflege und Tierernährung.
Der Caprylsäure-Markt ist nach Quelle, Anwendung und Geografie segmentiert. Nach Quelle ist der Markt in natürliche Quelle und synthetische Quelle unterteilt. Nach Anwendung ist der Markt in Körperpflege und Kosmetik, Pharmazeutika, Lebensmittel und Getränke sowie Sonstiges unterteilt. Der Bericht umfasst auch Marktgrößen und Prognosen für Caprylsäure in 15 Ländern in den wichtigsten Regionen. Die Marktgrößen und Prognosen werden in Wertangaben (USD) bereitgestellt.
Segmentierungsübersicht
| Natürliche Quelle |
| Synthetische Quelle |
| Körperpflege und Kosmetik |
| Pharmazeutika |
| Lebensmittel und Getränke |
| Sonstiges |
| Asien-Pazifik | China |
| Indien | |
| Japan | |
| Südkorea | |
| ASEAN-Länder | |
| Übriges Asien-Pazifik | |
| Nordamerika | Vereinigte Staaten |
| Kanada | |
| Mexiko | |
| Europa | Deutschland |
| Vereinigtes Königreich | |
| Frankreich | |
| Italien | |
| Nordische Länder | |
| Übriges Europa | |
| Südamerika | Brasilien |
| Argentinien | |
| Übriges Südamerika | |
| Naher Osten und Afrika | Saudi-Arabien |
| Südafrika | |
| Übriger Naher Osten und Afrika |
| Nach Quelle | Natürliche Quelle | |
| Synthetische Quelle | ||
| Nach Anwendung | Körperpflege und Kosmetik | |
| Pharmazeutika | ||
| Lebensmittel und Getränke | ||
| Sonstiges | ||
| Nach Geografie | Asien-Pazifik | China |
| Indien | ||
| Japan | ||
| Südkorea | ||
| ASEAN-Länder | ||
| Übriges Asien-Pazifik | ||
| Nordamerika | Vereinigte Staaten | |
| Kanada | ||
| Mexiko | ||
| Europa | Deutschland | |
| Vereinigtes Königreich | ||
| Frankreich | ||
| Italien | ||
| Nordische Länder | ||
| Übriges Europa | ||
| Südamerika | Brasilien | |
| Argentinien | ||
| Übriges Südamerika | ||
| Naher Osten und Afrika | Saudi-Arabien | |
| Südafrika | ||
| Übriger Naher Osten und Afrika | ||
Im Bericht beantwortete Schlüsselfragen
Wie groß ist die aktuelle Marktgröße des Caprylsäure-Markts?
Die Caprylsäure-Marktgröße wurde im Jahr 2026 auf 6,41 Millionen USD geschätzt und soll von 6,99 Millionen USD im Jahr 2027 auf 10,92 Millionen USD bis 2032 wachsen, bei einem CAGR von 9,34 % während des Prognosezeitraums (2027–2032).
Welcher Quellentyp liefert Caprylsäure?
Natürliches Material führt mit einem Anteil von 85,13 % im Jahr 2026 und soll bis 2032 mit einem CAGR von 10,05 % wachsen. Kokosöl und Palmkernöl sind die wichtigsten natürlichen Rohstoffe, und die Prozesskonsistenz ist für hochreine Anwendungen entscheidend.
Welche Anwendung hat die stärksten Wachstumsaussichten für Caprylsäure?
Lebensmittel und Getränke verzeichnen das schnellste prognostizierte Wachstum mit einem CAGR von 10,41 % bis 2032. Funktionelle Ernährung, ketogene Produkte, Sporternährung und klinische Ernährung unterstützen diesen Ausblick, während Forschungen zu Mittelkettigen Triglyceriden (MCT) die weitere Formulierungsaktivität unterstützen.
Welche Region hat die höchste Caprylsäure-Nachfrage?
Nordamerika führt mit einem Anteil von 36,48 % im Jahr 2026, unterstützt durch regulatorische Klarheit für den Lebensmitteleinsatz und eine etablierte Nahrungsergänzungsmittelbasis. Die Region verlagert sich auch hin zu hochreinen pharmazeutischen Hilfsstoffen mit stärkeren Dokumentationsanforderungen.