
Taille et part du marché de l'acide caprylique
VUE D’ENSEMBLE DU MARCHÉ
| Période d'étude | 2022 - 2032 |
|---|---|
| Taille du Marché (2027) | 6.99 Millions de dollars américains |
| Taille du Marché (2032) | 10.92 Millions de dollars américains |
| Taux de croissance (2027 - 2032) | 9.34 % |
| Marché à la Croissance la Plus Rapide | Asie-Pacifique |
| Plus Grand Marché | Amérique du Nord |
| Concentration du Marché | Moyen |
Acteurs majeurs *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier Image © Mordor Intelligence. La réutilisation nécessite une attribution sous CC BY 4.0. | |
Analyse du marché de l'acide caprylique par Mordor Intelligence
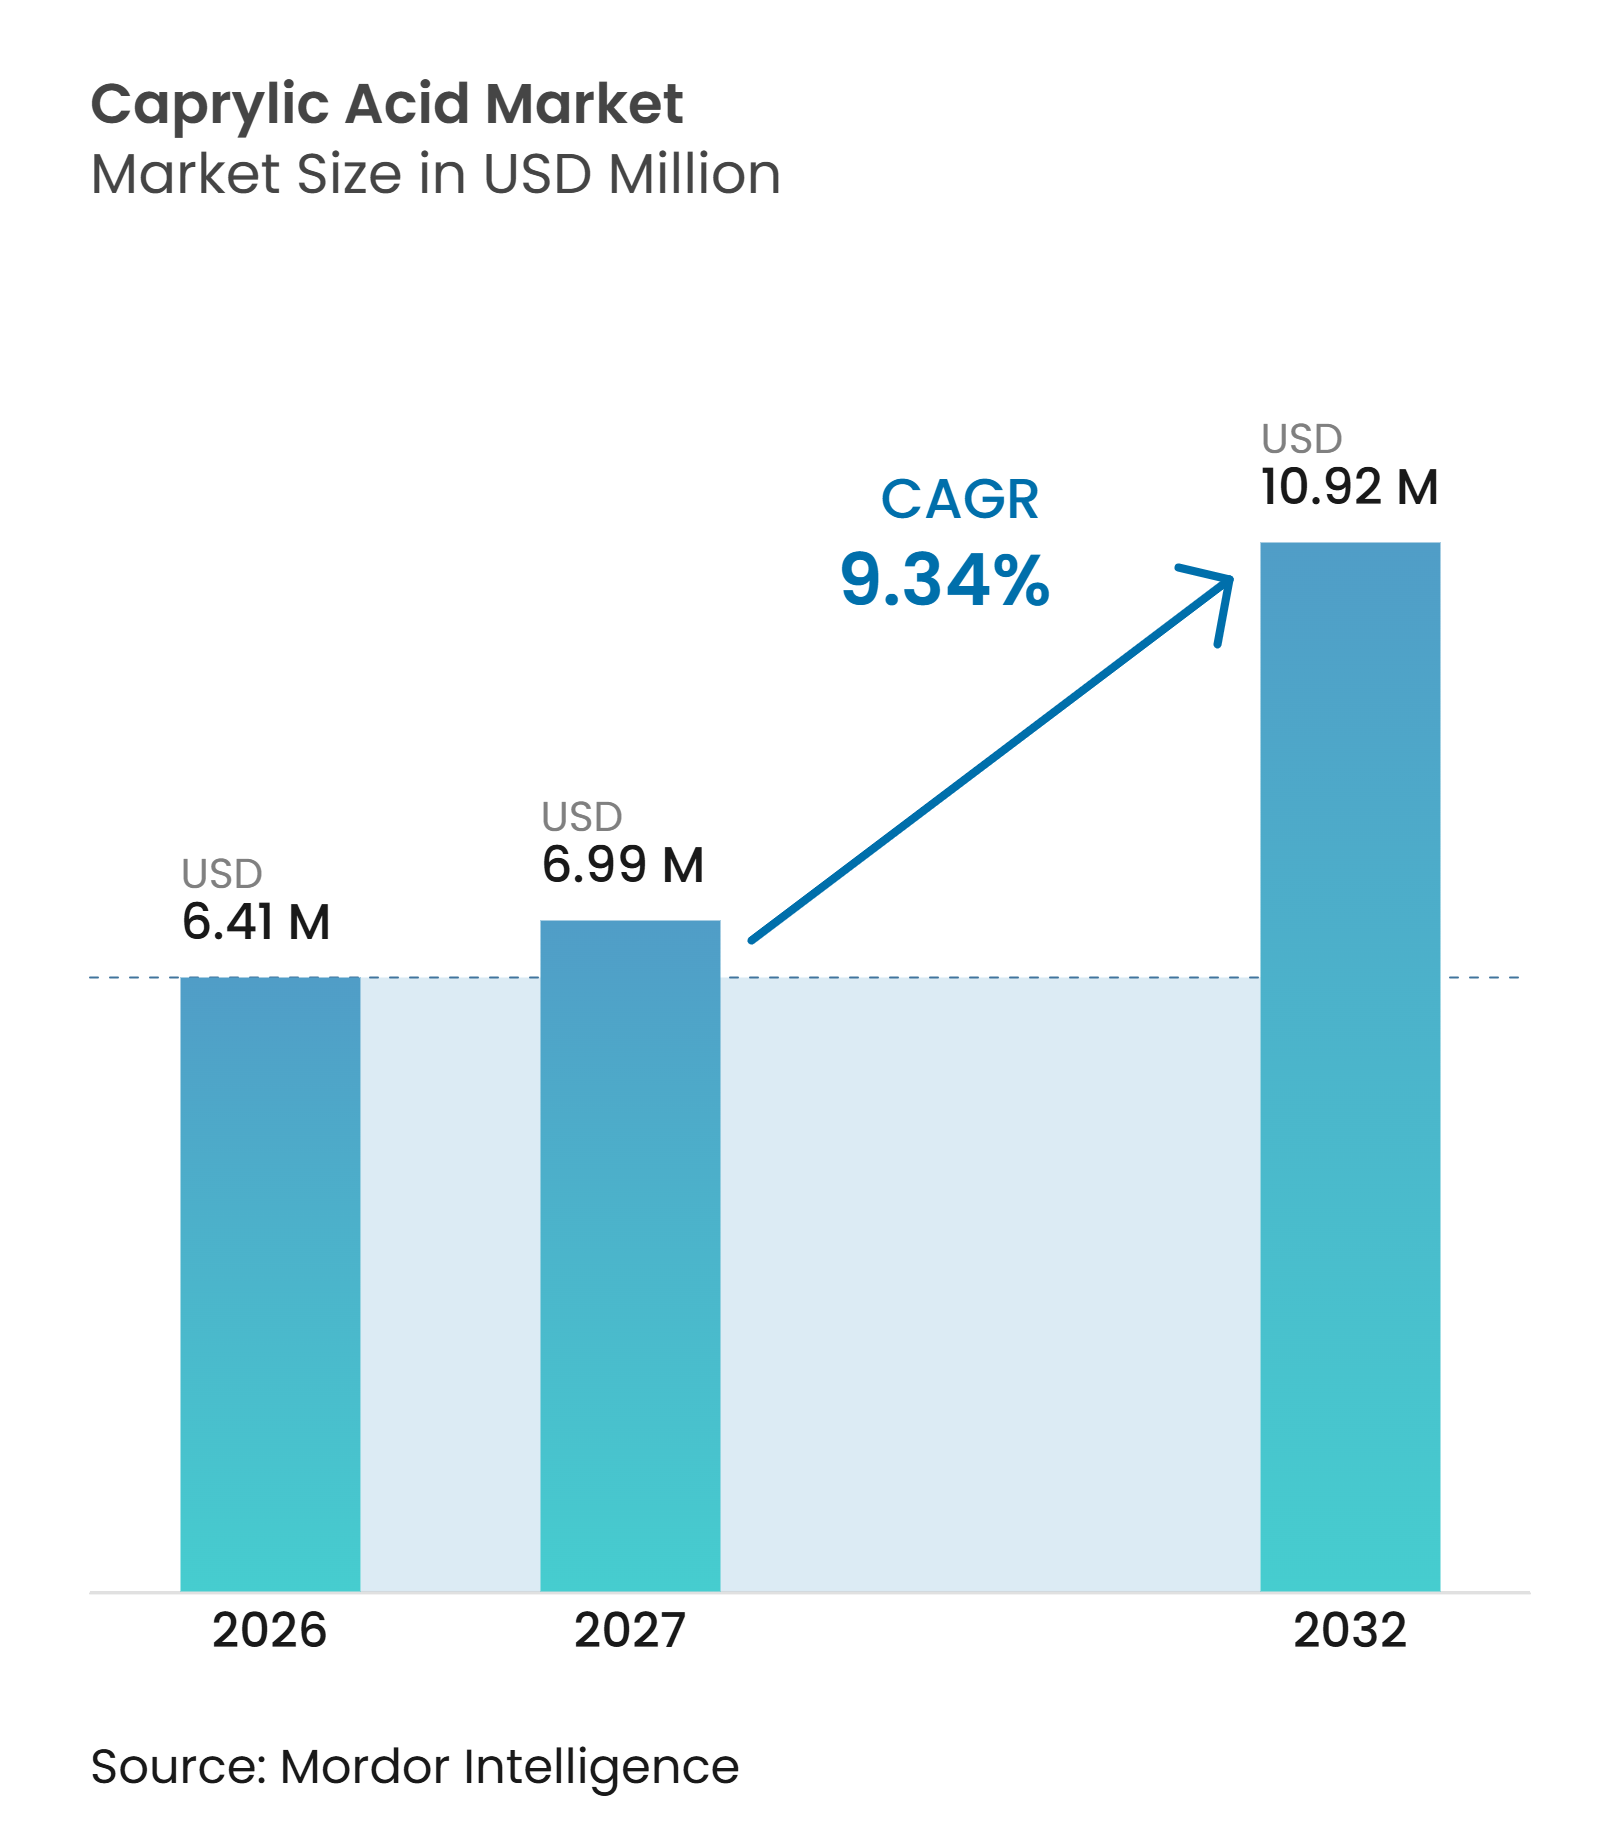
La taille du marché de l'acide caprylique était évaluée à 6,41 millions USD en 2026 et devrait croître de 6,99 millions USD en 2027 à 10,92 millions USD d'ici 2032, à un CAGR de 9,34 % pendant la période de prévision (2027-2032). Le marché de l'acide caprylique est soutenu par la demande d'ingrédients d'origine végétale traçables dans les produits alimentaires, les soins personnels, les produits pharmaceutiques et les produits nutritionnels. L'acide caprylique est présent naturellement dans les huiles de noix de coco et de palmiste, et la Food and Drug Administration (FDA) des États-Unis le reconnaît pour une utilisation directe dans les aliments en vertu du 21 CFR 184.1025. Cette position réglementaire soutient les applications établies, bien que les développeurs d'ingrédients puissent faire face à un examen plus approfondi des dérivés et des nouveaux systèmes de livraison à la suite de la directive de mars 2025 du Département américain de la Santé et des Services sociaux (HHS) demandant à la FDA d'explorer des modifications aux procédures d'auto-affirmation du statut Généralement Reconnu comme Sûr (GRAS). Le marché est également façonné par une évolution vers des oléochimiques renouvelables vérifiés, car la certification et la traçabilité influencent l'accès aux applications premium. Des coûts de matières premières plus élevés et une traçabilité incohérente demeurent des contraintes importantes, en particulier pour les acheteurs exigeant de l'huile de palmiste certifiée.
Points clés du rapport
- Par source, l'acide caprylique naturel détenait 85,13 % de la part du marché de l'acide caprylique en 2026 et devrait se développer à un CAGR de 10,05 % jusqu'en 2032.
- Par application, les soins personnels et cosmétiques représentaient 34,74 % de la taille du marché de l'acide caprylique en 2026, tandis que l'alimentation et les boissons devraient croître à un CAGR de 10,41 % jusqu'en 2032.
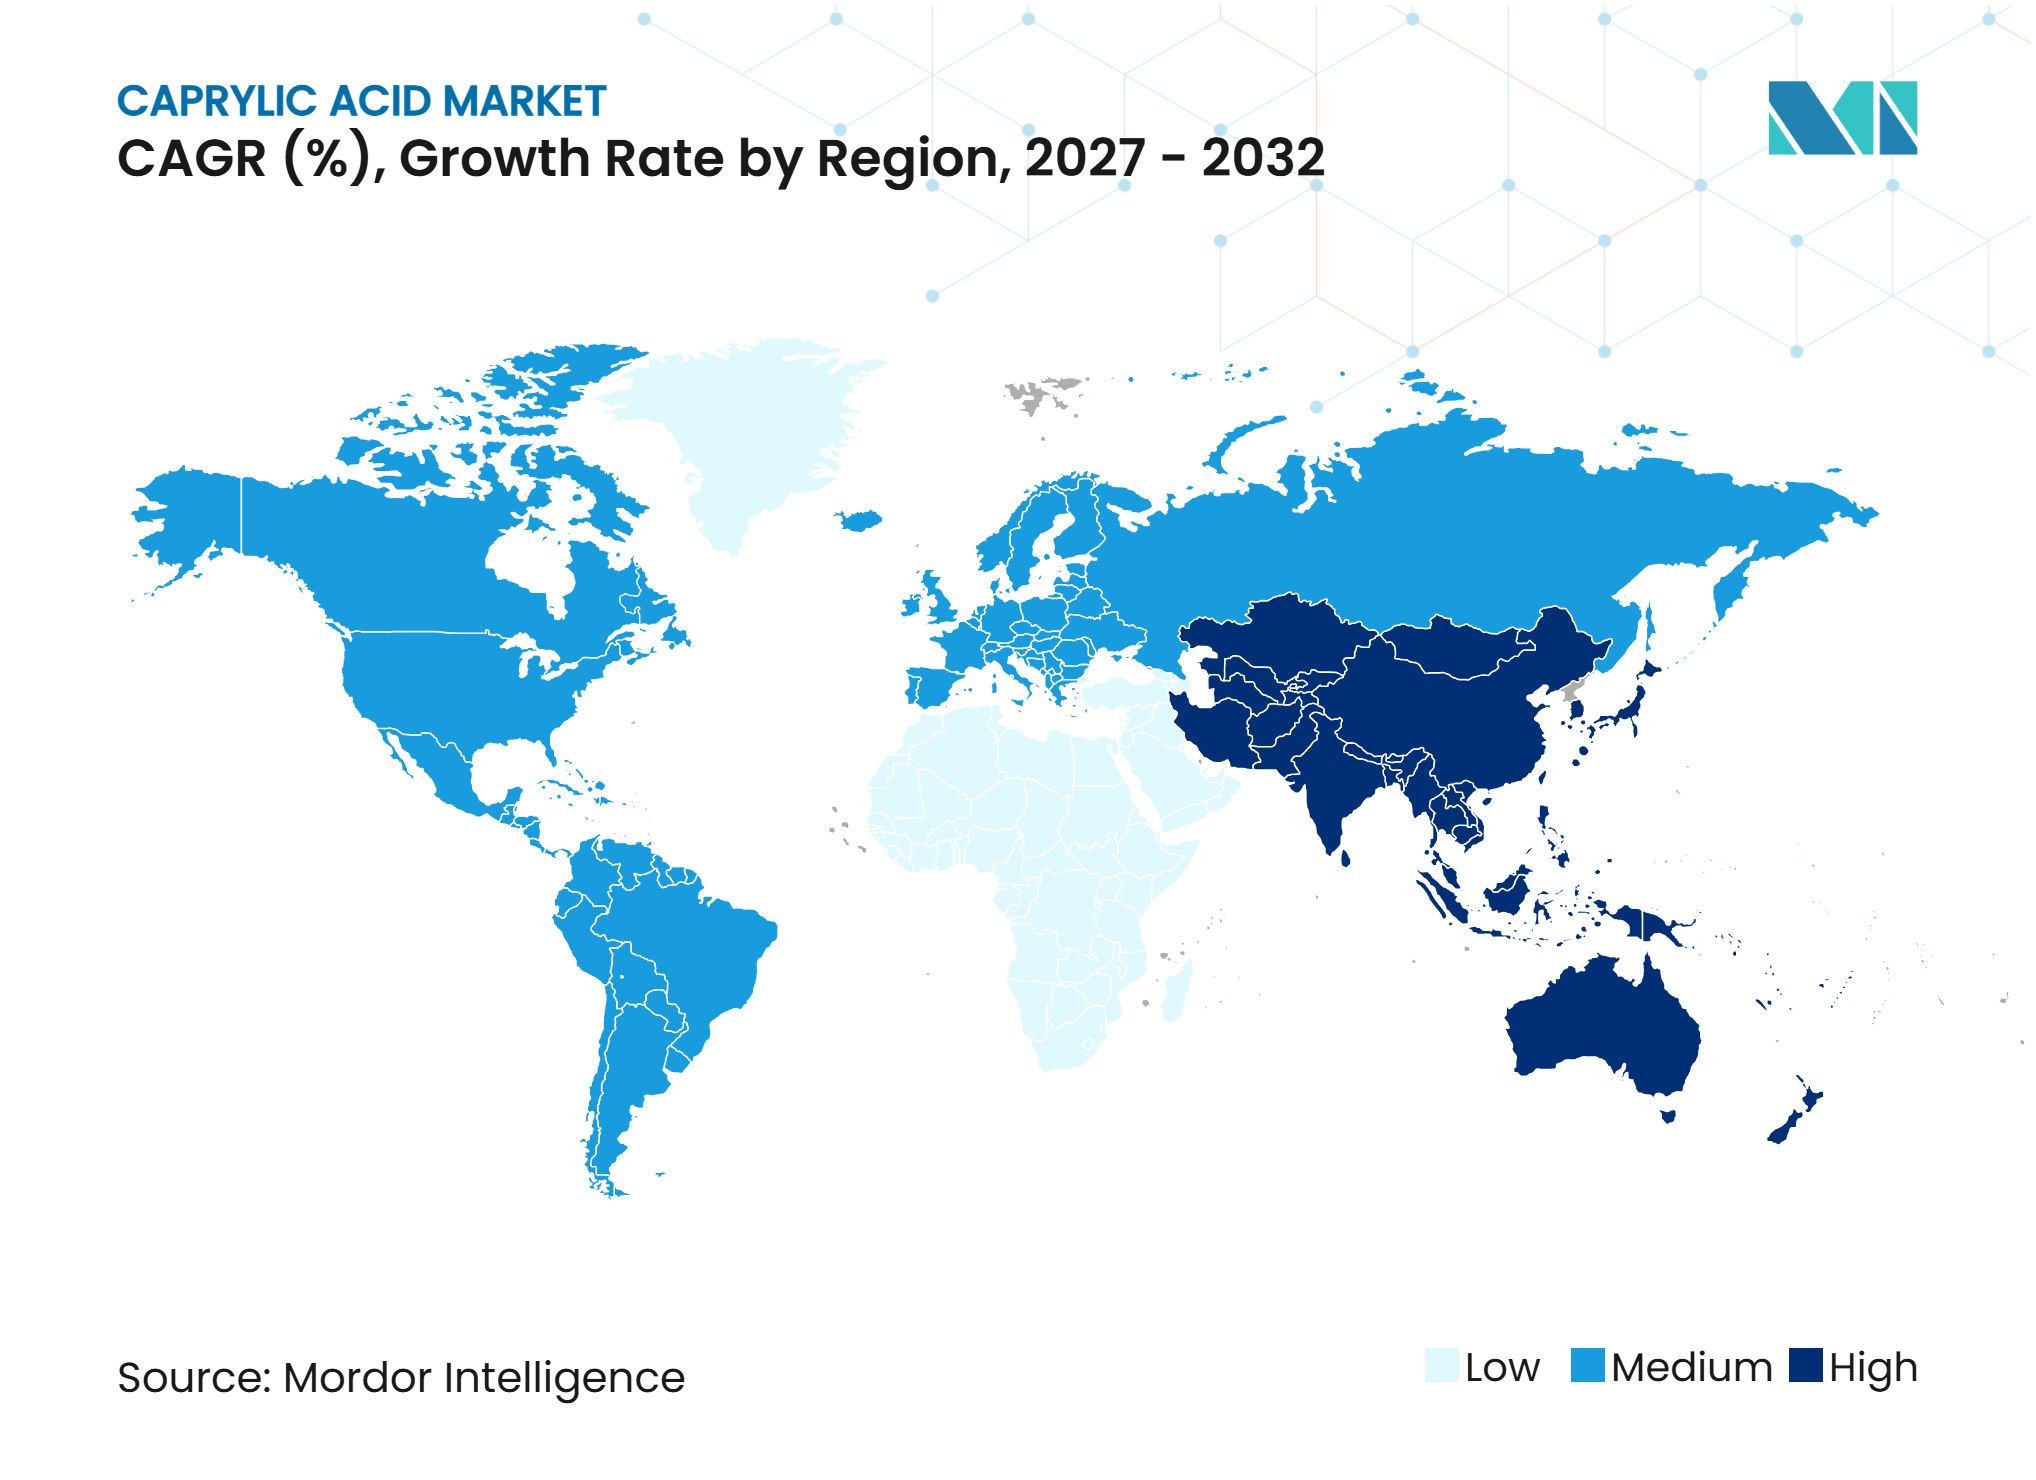
- Par géographie, l'Amérique du Nord détenait 36,48 % des revenus en 2026, tandis que l'Asie-Pacifique devrait enregistrer un CAGR de 10,33 % jusqu'en 2032.
Remarque : Les chiffres du marché présentés dans ce rapport reposent sur le cadre d'estimation exclusif de Mordor Intelligence, qui combine neuf mois de données réelles avec les projections du quatrième trimestre pour l'année de référence 2026.
Tendances et Analyses du Marché
Analyse de l'impact des moteurs*
| Moteurs | (~) % d'impact sur les prévisions de CAGR | Pertinence géographique | Horizon temporel de l'impact |
|---|---|---|---|
| Demande d'ingrédients d'origine naturelle et à étiquette propre | +2.3% | Mondial, plus prononcé en Amérique du Nord et en Europe occidentale | Court terme (≤ 2 ans) |
| Expansion des applications en nutrition fonctionnelle et en triglycérides à chaîne moyenne (MCT) | +2.0% | Amérique du Nord, Asie-Pacifique | Moyen terme (2-4 ans) |
| Croissance dans les formulations de soins personnels et cosmétiques | +1.8% | Mondial, avec l'Asie-Pacifique comme zone de croissance accélérée | Court terme (≤ 2 ans) à moyen terme (2-4 ans) |
| Utilisation croissante dans les formulations pharmaceutiques et nutraceutiques | +1.4% | Amérique du Nord, Europe, pôles pharmaceutiques émergents en Asie-Pacifique | Moyen terme (2-4 ans) à long terme (≥ 4 ans) |
| Demande d'oléochimiques renouvelables vérifiés et traçables | +0.9% | Porté par l'Union européenne, avec des effets en Amérique du Nord et en ASEAN | Moyen terme (2-4 ans) |
| Source: Mordor Intelligence | |||
Demande d'ingrédients d'origine naturelle et à étiquette propre
La demande d'ingrédients d'origine végétale et peu transformés influence les spécifications des produits de soins personnels, alimentaires et nutraceutiques. Le marché de l'acide caprylique bénéficie de cette tendance, car l'ingrédient est dérivé des huiles de noix de coco et de palmiste et bénéficie d'une approbation formelle de la FDA pour une utilisation directe dans les aliments. Les acheteurs évaluent de plus en plus la filière des matières premières en parallèle de l'ingrédient lui-même, faisant de la documentation un élment clé des allégations d'ingrédients naturels. Les Principes et Critères 2024 de la Table ronde sur l'huile de palme durable (RSPO) sont entrés en vigueur en novembre 2025, et sa norme de certification de la chaîne d'approvisionnement V4.0 mise à jour est entrée en vigueur en mai 2026. Ces exigences accroissent l'importance des divulgations de traçabilité pour les acheteurs d'oléochimiques en aval. Les producteurs capables de fournir des matières certifiées et documentées à grande échelle sont mieux positionnés pour servir les acheteurs ayant des exigences en matière de naturalité et de durabilité.
Expansion des applications en nutrition fonctionnelle et en MCT
L'acide caprylique, également désigné sous le nom de C8, est un acide gras essentiel utilisé dans les produits à base de triglycérides à chaîne moyenne (MCT). Une revue de 2025 a rapporté que les triacylglycérols alimentaires à chaîne moyenne affectent l'homéostasie du glucose, la dépense énergétique et les résultats sur le poids corporel[1]. Ces données soutiennent l'utilisation d'ingrédients MCT en nutrition fonctionnelle, notamment dans les produits cétogènes et la nutrition clinique. Le C8 pur joue un rôle distinct dans les formulations qui privilégient la production de cétones, plutôt que dans celles qui reposent sur des mélanges C8-C10 plus larges. Le marché de l'acide caprylique a une opportunité dans les intrants de haute pureté pour les boissons fonctionnelles, les compléments cétogènes, la nutrition sportive et l'alimentation entérale. La préférence pour une teneur en C8 clairement spécifiée donne également aux fournisseurs des raisons de se différencier sur la pureté, la cohérence et le soutien applicatif plutôt que sur la seule disponibilité des matières premières.
Croissance dans les formulations de soins personnels et cosmétiques
L'acide caprylique peut fonctionner comme émollient, stabilisant, activateur de pénétration et ingrédient de soutien antimicrobien dans les formulations cosmétiques. Une étude de 2025 a révélé que les solvants eutectiques naturels à base d'acide caprylique amélioraient la prise en main et l'étalement dans les formulations de crèmes conformes à la norme COSMOS tout en conservant une stabilité satisfaisante lors du vieillissement accéléré. Cela élargit son rôle d'agent vecteur conventionnel à celui de composant de formulation multifonctionnel. Le développement de produits avec des dérivés C8 et C10 indique que ces acides gras peuvent soutenir à la fois des fonctions cosmétiques premium et des utilisations émollientes de base. Le marché de l'acide caprylique bénéficie de ce type de développement de produits, car les marques cosmétiques premium exigent des ingrédients capables de simplifier la conception des produits. Les normes de formulation naturelle et les attentes des détaillants favorisent davantage les ingrédients documentés par rapport aux alternatives synthétiques dans les produits de beauté propre.
Utilisation croissante dans les formulations pharmaceutiques et nutraceutiques
L'acide caprylique est utilisé comme agent vecteur et solubilisant dans les excipients MCT de qualité pharmaceutique. Son rôle pourrait s'élargir à mesure que les chercheurs examinent des applications antimicrobiennes et anti-inflammatoires directes. Une revue de 2025 a examiné l'acide caprylique pour la prévention et le traitement de l'infection à Helicobacter pylori et des maladies gastriques. Une étude distincte sur un modèle de plaie en 2025 a rapporté qu'une pommade à base d'acide polygalacturonique et d'acide caprylique a éradiqué les biofilms de Candida de plus de 5 log10 pour plusieurs espèces. Ces résultats soutiennent des recherches supplémentaires sur l'acide caprylique au-delà de son rôle établi d'excipient, bien qu'ils n'établissent pas une utilisation clinique large. La filiale d'IOI Oleo, KetoLipix Therapeutics, illustre l'intérêt commercial pour les thérapeutiques basées sur la chimie du C8. Les clients pharmaceutiques et nutraceutiques sont susceptibles d'accorder une plus grande importance à la pureté, à la documentation et aux performances de formulation à mesure que ces applications se développent.
Analyse de l'impact des freins*
| Freins | (~) % d'impact sur les prévisions de CAGR | Pertinence géographique | Horizon temporel de l'impact |
|---|---|---|---|
| Volatilité des prix de l'huile de noix de coco et de l'huile de palmiste | -0.8% | Mondial, plus aigu dans la base d'approvisionnement Asie-Pacifique | Court terme (≤ 2 ans) |
| Coûts de conformité réglementaire et de qualité | -0.4% | Amérique du Nord et Union européenne comme principaux centres de conformité | Moyen terme (2-4 ans) |
| Lacunes de traçabilité des matières premières dans les chaînes d'approvisionnement des petits exploitants | -0.3% | Base d'approvisionnement de l'Association des nations de l'Asie du Sud-Est (ASEAN), avec des effets sur les acheteurs de l'Union européenne dans le cadre du règlement de l'UE sur la déforestation (EUDR) | Moyen terme (2-4 ans) |
| Source: Mordor Intelligence | |||
Volatilité des prix de l'huile de noix de coco et de l'huile de palmiste
Le marché de l'acide caprylique est exposé aux fluctuations des prix de l'huile de noix de coco et de l'huile de palmiste, car l'acide caprylique est produit à partir d'acides gras dérivés de ces matières premières. L'huile de palmiste a atteint en moyenne 2 093 USD par tonne métrique en 2025 et a atteint 2 264 USD par tonne métrique en août 2026. L'huile de noix de coco a atteint 2 841 USD par tonne métrique en juillet 2025 dans des conditions d'approvisionnement tendues. De telles variations de coûts peuvent comprimer les marges des producteurs opérant dans le cadre de contrats à prix fixe ou à coût majoré. Les clients des secteurs des soins personnels et de l'alimentation peuvent résister à l'absorption de coûts d'intrants plus élevés dans la tarification des produits finis. Des arrangements d'approvisionnement à quantité fixe avec des fournisseurs intégrés et certifiés peuvent réduire cette exposition ; cependant, l'huile de palmiste entièrement certifiée reste en approvisionnement limité.
Coûts de conformité réglementaire et de qualité
Les exigences réglementaires et de qualité ajoutent du temps et des coûts pour les producteurs desservant les applications alimentaires, pharmaceutiques et cosmétiques. L'acide caprylique bénéficie d'une confirmation de la Food and Drug Administration (FDA) pour une utilisation directe dans les aliments, mais cela n'élimine pas la nécessité d'évaluer les ingrédients dérivés et les nouveaux formats de produits. La directive de mars 2025 du Département de la Santé et des Services sociaux (HHS) sur les procédures d'auto-affirmation du statut Généralement Reconnu comme Sûr (GRAS) a introduit une incertitude pour les développeurs dont les produits reposent sur cette voie. Les applications pharmaceutiques nécessitent des systèmes de qualité plus robustes et une documentation de soutien. Le marché de l'acide caprylique pourrait donc favoriser les fournisseurs capables de répondre aux normes de la Pharmacopée européenne et de la Pharmacopée des États-Unis pour les dérivés concernés. Les petits fournisseurs font face à une charge de conformité plus élevée lorsque les acheteurs exigent des dossiers réglementaires, la traçabilité des produits et des contrôles de qualité formels.
*Nos prévisions considèrent les impacts des moteurs et des contraintes comme directionnels et non additifs. Les prévisions d'impact reflètent la croissance de référence, les effets de composition et les interactions entre variables.
Analyse des segments
Par source :
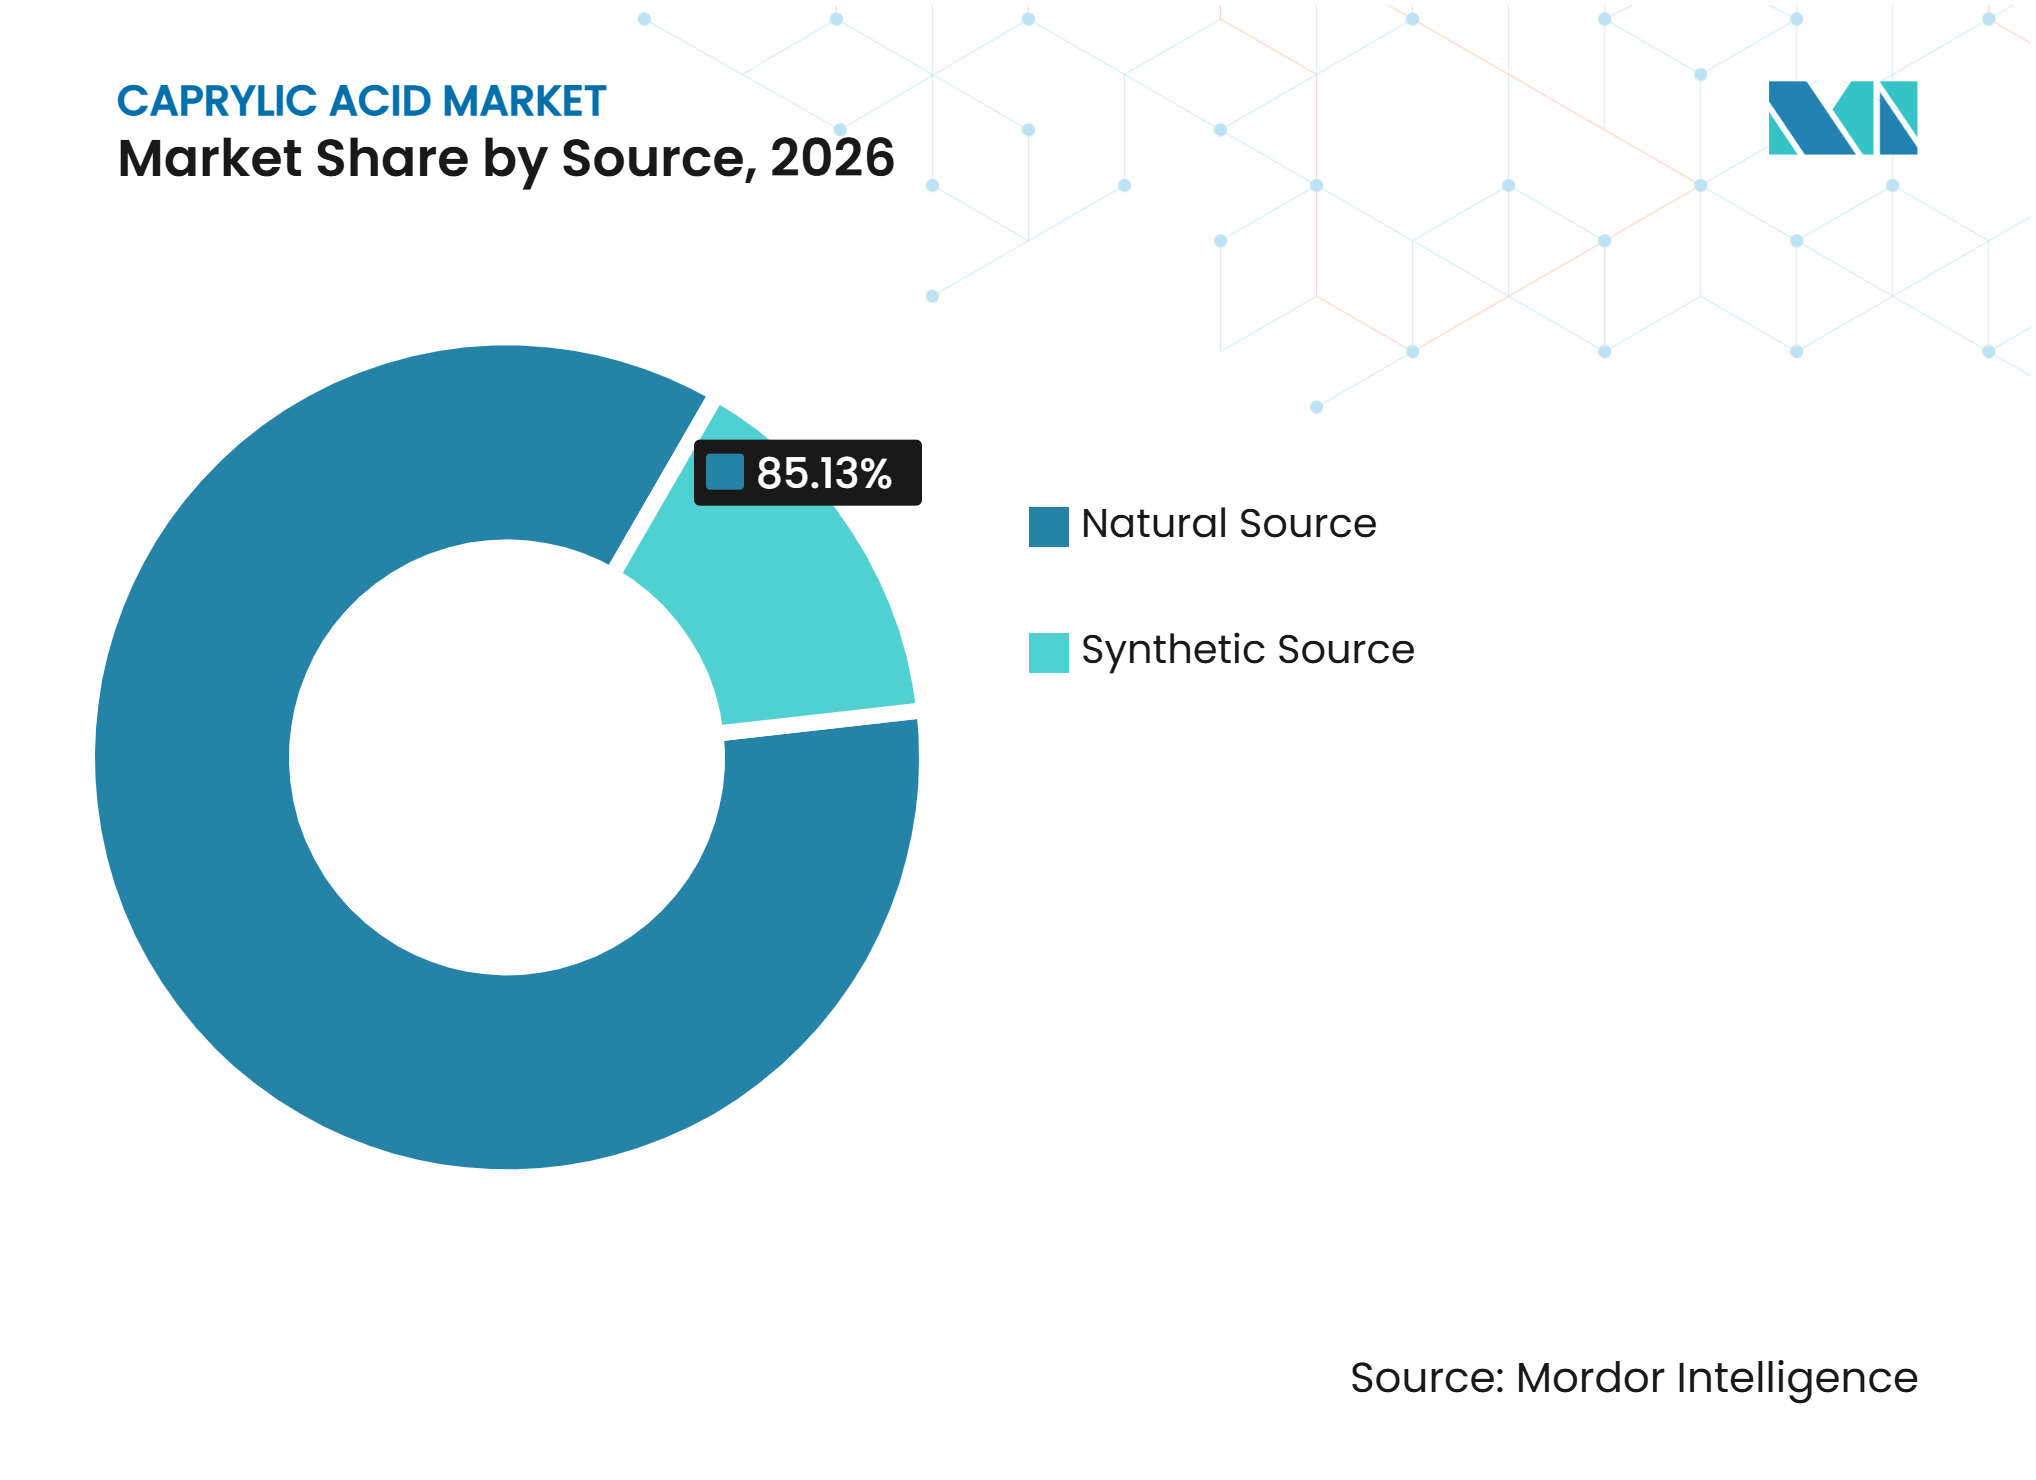
les matières naturelles dominent la demande et soulèvent la nécessité d'une pureté constanteL'acide caprylique naturel détenait 85,13 % de la part du marché de l'acide caprylique en 2026 et devrait enregistrer un CAGR de 10,05 % jusqu'en 2032. Il est principalement produit à partir des huiles de noix de coco et de palmiste par des procédés comprenant la saponification, la distillation fractionnée et l'estérification. Sa position reflète la demande de matières d'origine végétale dans les applications alimentaires, cosmétiques et pharmaceutiques. La provenance naturelle s'aligne également sur la reconnaissance formelle de l'utilisation alimentaire aux États-Unis. L'acide caprylique synthétique reste pertinent dans les applications industrielles où une allégation biosourcée n'est pas une exigence. Cependant, il a un accès limité aux applications alimentaires à étiquette propre, cosmétiques et pharmaceutiques où l'origine de l'ingrédient influence les décisions des acheteurs.
Les normes de pureté deviennent de plus en plus importantes dans la production à partir de sources naturelles. Une étude de 2025 publiée dans RSC Sustainability a rapporté que la technologie du dispositif fluidique à vortex (Vortex Fluidic Device) a atteint un rendement de 95 % d'acides gras libres à chaîne moyenne à partir de l'huile Palmester à une pureté de 96 %. L'étude a également rapporté une amélioration de 1,44 fois par rapport à la saponification conventionnelle au bain-marie. Ce type d'innovation de traitement peut aider les producteurs à cibler des applications pharmaceutiques et cosmétiques à plus haute valeur ajoutée. Il offre également une voie pour différencier les ingrédients naturels sur la performance plutôt que sur la seule origine des matières premières. Les choix de production peuvent affecter le niveau de tests requis avant qu'un ingrédient n'atteigne un client réglementé. Des spécifications cohérentes aident également les clients à maintenir des formulations stables lors d'achats auprès de plusieurs fournisseurs qualifiés. Pour le marché de l'acide caprylique, la cohérence de la production est donc pertinente à la fois pour le positionnement commercial et la qualité technique. Les fournisseurs disposant de processus contrôlés peuvent mieux soutenir les clients qui exigent des résultats sensoriels, de stabilité et de pureté reproductibles. Le marché de l'acide caprylique est susceptible de récompenser les fournisseurs qui combinent un approvisionnement naturel avec une qualité reproductible et des contrôles de processus documentés.



Par application :
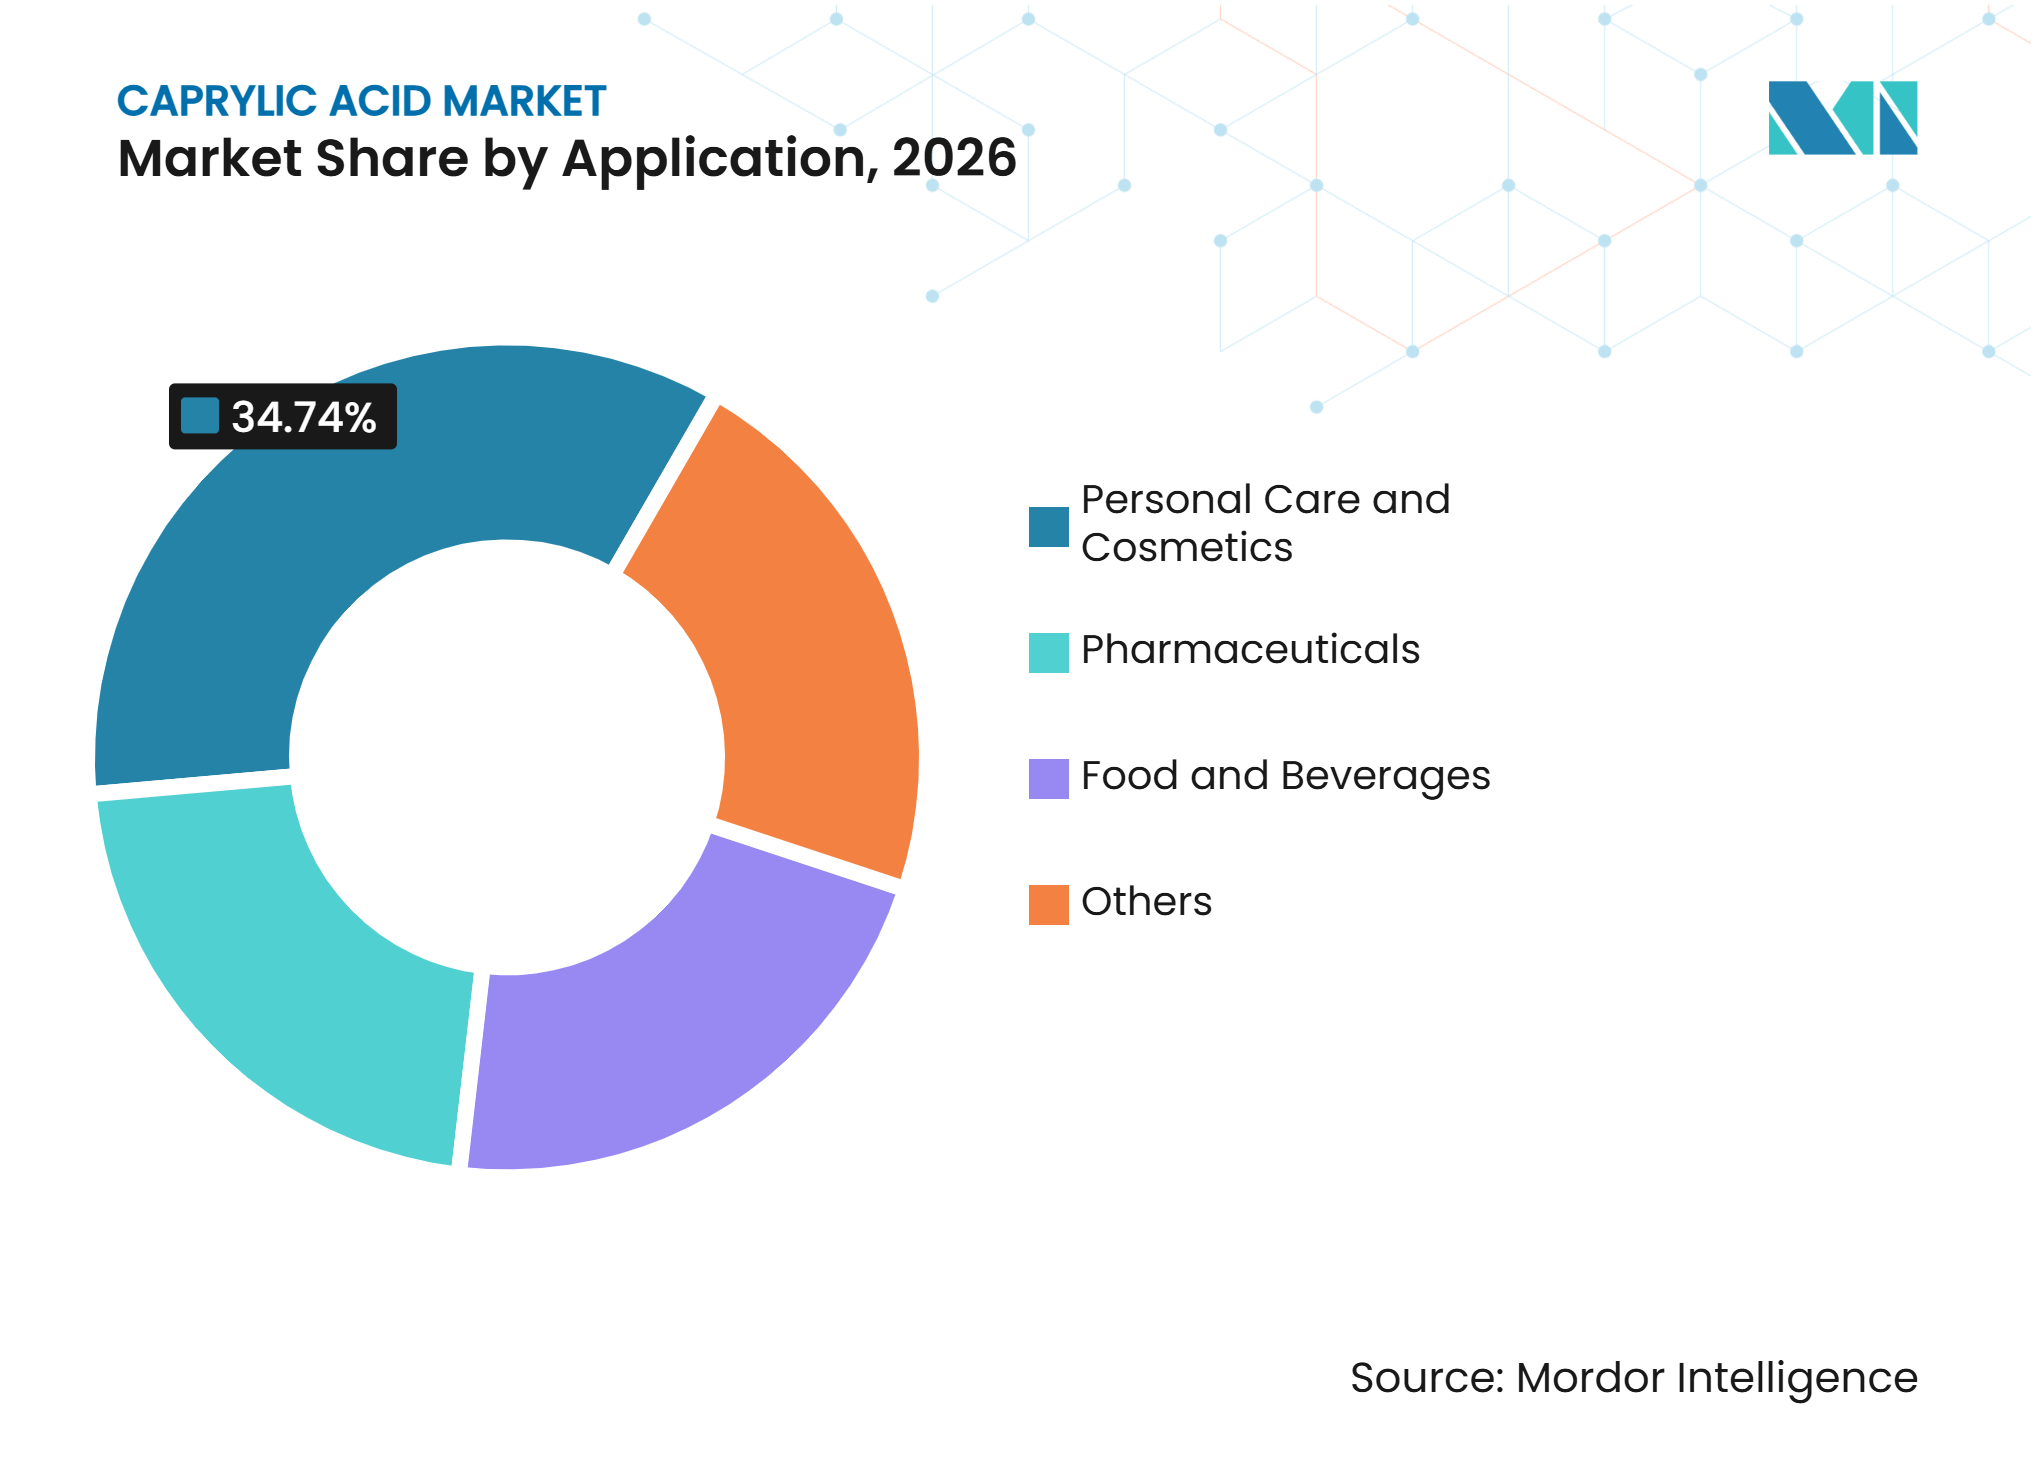
les soins personnels sont le segment le plus important tandis que l'alimentation et les boissons affichent la croissance la plus rapideLes soins personnels et cosmétiques représentaient 34,74 % de la taille du marché de l'acide caprylique en 2026, tandis que l'alimentation et les boissons devraient se développer à un CAGR de 10,41 % jusqu'en 2032. Les formulateurs cosmétiques utilisent l'acide caprylique car il peut agir comme émollient vecteur, activateur de pénétration, stabilisant et ingrédient de soutien à la conservation. Ce profil polyvalent peut permettre aux formulateurs de réduire le nombre total d'ingrédients dans un produit. Des recherches récentes sur les solvants eutectiques naturels à base d'acide caprylique soutiennent leur utilisation dans les systèmes de crèmes conformes à la norme COSMOS (COSMetic Organic Standard). Le segment bénéficie également lorsque les marques recherchent des alternatives aux ingrédients synthétiques à base de silicone. Les exigences de formulation naturelle et les allégations à étiquette propre maintiennent l'accent sur la traçabilité et la certification appropriée.
La croissance dans l'alimentation et les boissons est liée à la nutrition fonctionnelle et à l'utilisation d'ingrédients à base de triglycérides à chaîne moyenne (MCT) dans des produits tels que les boissons cétogènes, les compléments alimentaires, la nutrition sportive et la nutrition clinique. Le C8 est particulièrement pertinent lorsqu'une formulation vise à obtenir une production rapide de cétones. La recherche sur les triacylglycérols alimentaires à chaîne moyenne fournit une base scientifique pour le développement continu de produits dans ce domaine. Le marché de l'acide caprylique peut bénéficier lorsque les marques en aval spécifient la teneur en C8 plutôt que d'acheter des mélanges MCT non différenciés. Les développeurs de produits doivent encore équilibrer les allégations d'ingrédients avec les preuves disponibles pour leurs formulations finies, tout en assurant des performances sensorielles fiables et la compatibilité avec d'autres nutriments dans les boissons et les produits nutritionnels. Les applications pharmaceutiques restent importantes, car les matières de qualité excipient et de qualité active peuvent atteindre une valeur plus élevée. La recherche sur les utilisations antimicrobiennes et antifongiques pourrait élargir la gamme de concepts de produits pharmaceutiques, sous réserve d'une validation supplémentaire. D'autres applications comprennent les traitements de surface antimicrobiens dans les environnements de transformation alimentaire et la synthèse de lubrifiants spéciaux, où les exigences de contact alimentaire peuvent influencer la sélection des matériaux. Ces applications variées réduisent la dépendance à une seule catégorie de clients et mettent l'accent sur la documentation spécifique à l'application.

Analyse géographique
Amérique du Nord
L'Amérique du Nord détenait 36,48 % de la part du marché de l'acide caprylique en 2026. Les États-Unis ancrent la demande régionale, car la FDA confirme formellement l'acide caprylique pour une utilisation directe dans les aliments en vertu du 21 Code of Federal Regulations (CFR) 184.1025. Cette clarté réglementaire soutient son utilisation dans les formulations alimentaires, de boissons et de compléments. L'adoption de l'huile MCT dans la nutrition cétogène a établi le C8 comme un produit de vente au détail spécialisé et de vente directe aux consommateurs. Le marché nord-américain de l'acide caprylique bénéficie en outre des marques de soins personnels qui exigent des ingrédients naturels documentés pour soutenir leurs allégations de produits. Les acheteurs peuvent évaluer l'ingrédient dans plusieurs catégories de produits finis plutôt que de le traiter comme un intrant à usage unique, ce qui soutient la demande des marques cherchant des portefeuilles d'ingrédients stables. Le Canada et le Mexique contribuent par le biais de chaînes d'approvisionnement liées dans les soins personnels et l'alimentation, bien que les États-Unis restent le principal centre de demande. La région évolue des produits MCT génériques vers des spécifications de qualité pharmaceutique. En octobre 2025, IOI Oleo et ChemPoint ont annoncé un partenariat de distribution en Amérique du Nord pour les excipients pharmaceutiques de haute pureté MIGLYOL et IMWITOR, reflétant la demande de produits avec une documentation réglementaire plus solide et une qualité pharmaceutique.
Asie-Pacifique
L'Asie-Pacifique devrait se développer à un CAGR de 10,33 % de 2027 à 2032. La Malaisie et l'Indonésie fournissent une base intégrée d'huile de palmiste et d'oléochimiques qui soutient la production régionale. Cette position d'approvisionnement donne à la région un rôle important dans le marché de l'acide caprylique, mais elle lie également étroitement les fournisseurs aux mouvements de prix des matières premières et aux exigences de traçabilité. L'Indonésie dispose d'une capacité de production oléochimique de plus de 23 millions de tonnes par an, tandis que la Malaisie dispose de 2,6 millions de tonnes par an. La capacité de traitement locale peut raccourcir les voies d'approvisionnement entre les producteurs de matières premières et les fabricants de dérivés, et permet également aux transformateurs de fournir une gamme d'acides gras et de produits dérivés à partir de matières premières connexes. L'adoption de la beauté propre en Chine, au Japon, en Corée du Sud et dans les économies de l'ASEAN soutient la demande de dérivés naturels, tandis que le Japon génère également une demande de produits C8 pharmaceutiques et nutraceutiques. Le marché de l'acide caprylique en Asie-Pacifique doit répondre aux attentes des acheteurs à l'exportation en matière de traçabilité et de certification, les exigences de certification de la Table ronde sur l'huile de palme durable (RSPO) et les facteurs de conformité liés à l'EUDR influençant de plus en plus les fournisseurs régionaux desservant les marchés d'exportation.
Europe, Amérique du Sud, Moyen-Orient et Afrique
L'Europe joue un rôle dans les dérivés pharmaceutiques de qualité et spéciaux, l'Allemagne, le Royaume-Uni, la France et l'Italie stimulant la demande d'excipients de haute pureté et d'ingrédients de soins personnels. Les exigences de conformité européennes créent une demande de chaînes d'approvisionnement traçables et de documentation des produits. Le marché européen de l'acide caprylique favorise donc les fournisseurs capables de démontrer l'origine des matières premières, le statut de certification et les dossiers de qualité appropriés. Ces exigences soutiennent les produits à valeur ajoutée mais peuvent augmenter le travail de qualification pour les nouveaux fournisseurs. En mai 2025, Oleon a renommé A. Azevedo Óleos en Oleon Brasil S.A., étendant ainsi sa présence régionale au Brésil. La société a également développé une usine d'estérification à Conroe, au Texas, qui a commencé ses opérations début 2026. La demande en Amérique du Sud est en croissance dans la fabrication pharmaceutique et parmi les marques cosmétiques internationales recherchant des ingrédients conformes à la norme RSPO. La demande au Moyen-Orient et en Afrique en est encore à ses débuts, avec les ambitions saoudiennes en aval et la fabrication de soins personnels en Afrique du Sud comme moteurs potentiels de la demande. Ces régions sont principalement approvisionnées par des producteurs en Asie-Pacifique et en Europe, et leur croissance dépend des revenus des consommateurs locaux et du développement de la fabrication en aval.
Paysage concurrentiel
Concentration du Marché
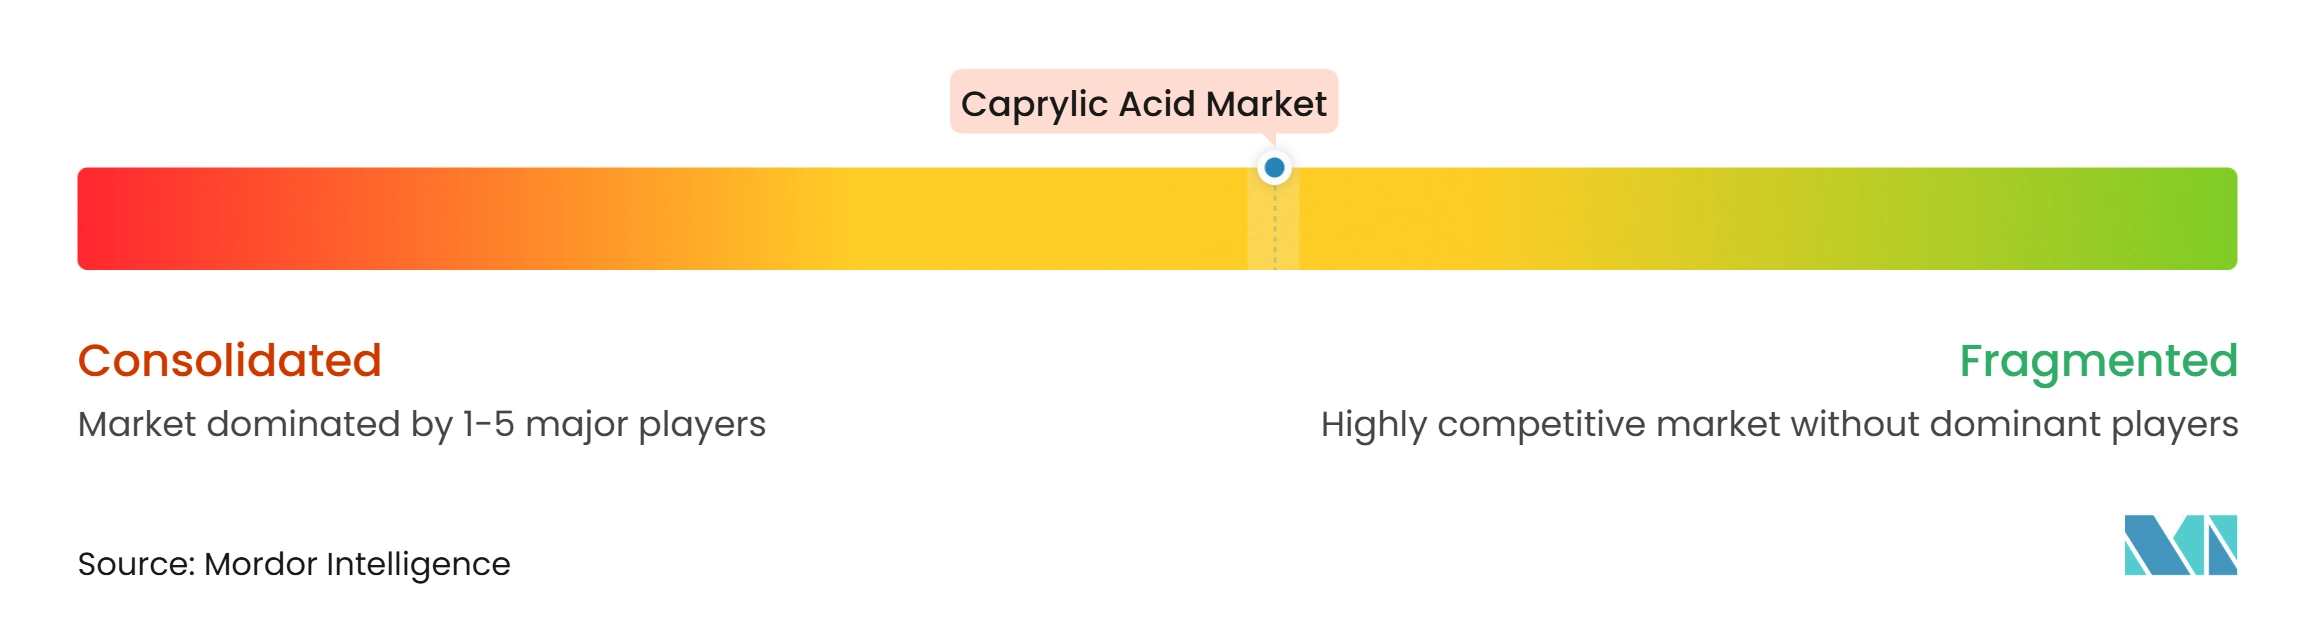
Le marché de l'acide caprylique est modérément fragmenté. Les producteurs intégrés, notamment KLK OLEO, IOI Oleo GmbH, Musim Mas, Wilmar International et Pacific Oleochemicals, détiennent des avantages en termes d'échelle de matières premières et de coûts. Oleon NV et Croda International se différencient par leur expertise en formulation, leur documentation réglementaire et leurs références en matière de durabilité. VVF India et Emery Oleochemicals apportent des forces d'approvisionnement régionales en Inde et dans les Amériques. Le marché dépend également de distributeurs qui connectent les producteurs spécialisés avec les clients de formulation plus petits. Leur rôle est significatif là où les clients ont besoin de conseils techniques, de stocks locaux ou d'informations réglementaires. Les produits de qualité pharmaceutique présentent des barrières plus élevées, car les clients attendent des systèmes de qualité alignés sur la Pharmacopée européenne et la Pharmacopée des États-Unis. Cette structure soutient un rôle pour les distributeurs tels qu'Acme-Hardesty et Cremer Oleo GmbH, qui connectent les producteurs spécialisés avec les clients de formulation.
La différenciation concurrentielle évolue vers le co-développement avec les clients et la connaissance des applications. IOI Oleo exploite un studio CARE en Allemagne et a prévu un studio à Penang, soutenant une transition de la fourniture d'ingrédients vers des partenariats de formulation. La société a déposé 26 brevets sur neuf ans. Cette approche peut réduire l'exposition à la concurrence directe par les prix, car les acheteurs reçoivent un soutien technique en plus de l'ingrédient. Elle peut également améliorer la compréhension du fournisseur des contraintes pratiques de formulation avant qu'un produit n'atteigne l'échelle commerciale. Le développement de dérivés C8 et C10 peut aider les fournisseurs à accéder aux applications cosmétiques premium. Dans ce marché, le soutien à la formulation peut être aussi important que la disponibilité de base des matières premières pour les clients nécessitant des résultats sensoriels, de stabilité ou de conformité spécifiques. Musim Mas a élargi le traitement en aval grâce à son initiative d'installation de tensioactifs à Batangas aux Philippines.
L'acide caprylique de qualité pharmaceutique et les matières biosynthétiques sans huile de palme restent des domaines d'intérêt concurrentiel. La filiale KetoLipix Therapeutics d'IOI Oleo représente des travaux sur les thérapeutiques à base d'esters de cétones fondées sur la chimie du C8. En mars 2025, Kao a conclu un accord avec Future Origins pour des achats futurs d'un substitut à l'huile de palme, indiquant un intérêt pour les matières premières biosynthétiques destinées aux utilisations oléochimiques. Une approche comparable pourrait éventuellement affecter l'approvisionnement en C8, bien qu'aucune alternative commerciale actuelle au C8 n'ait été établie. La certification est une exigence d'entrée établie pour les fournisseurs desservant les acheteurs européens. Les acheteurs qui privilégient les matières documentées favorisent les entreprises disposant de contrôles d'approvisionnement établis par rapport à celles axées uniquement sur l'échelle de production. Le marché distingue entre la capacité à l'échelle des produits de base et la fourniture de dérivés spécialisés avec des dossiers d'intrants traçables. Les entreprises sans relations directes au niveau des moulins ont un accès plus faible aux clients recherchant un approvisionnement aligné sur la RSPO et l'EUDR. Le marché continuera donc à différencier entre les capacités d'approvisionnement en produits de base et les offres de dérivés spécialisés et documentés.
Leaders du secteur de l'acide caprylique
-
Wilmar International Limited
-
KLK OLEO
-
Oleon NV
-
Emery Oleochemicals
-
Procter & Gamble
- *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier
Marché de l'acide caprylique Entreprises couvertes dans ce rapport
- Acme-Hardesty Co.
- BASF
- Cremer Oleo GmbH and Co. KG
- Croda International Plc
- Emery Oleochemicals
- IOI Oleo GmbH
- Kao Corporation
- KLK OLEO
- KLK Temix SpA
- Musim Mas Group
- Oleon NV
- Pacific Oleochemicals Sdn. Bhd.
- Procter & Gamble
- VVF L.L.C.
- Wilmar International Limited
Développements industriels récents dans Marché de l'acide caprylique
- Septembre 2025 : Musim Mas a enregistré son installation de fabrication de tensioactifs à Batangas auprès de l'Autorité de la zone économique des Philippines (PEZA). Masurf Inc., une filiale de Musim Mas, a enregistré son installation de 35 058 m² à Batangas à la suite de l'accord d'acquisition de mai 2025, avec des opérations commerciales prévues pour novembre 2025. L'installation produit de l'esterquat pour les adoucissants textiles et d'autres tensioactifs oléochimiques.
- Septembre 2025 : IOI Oleo a lancé SOFTISAN 650, un réticulant 100 % naturel (Polyglyceryl-3 Azelate/Caprate/Caprylate/Stearate Crosspolymer) dérivé de l'acide caprylique, de l'acide caprique et de l'acide azélaïque naturel. Le produit a reçu le prix de l'innovation pour les ingrédients fonctionnels à In-Cosmetics Global 2025 à Amsterdam et était le premier réticulant 100 % naturel pour les applications filmogènes en cosmétique.
Portée du rapport mondial sur le marché de l'acide caprylique
L'acide caprylique est un acide gras saturé à chaîne moyenne (AGCM) avec une chaîne de huit carbones. Il est présent naturellement dans l'huile de noix de coco, l'huile de palmiste et le lait de certains mammifères, notamment les vaches et les chèvres. L'acide se caractérise par son poids moléculaire relativement faible et son absorption métabolique rapide par rapport aux acides gras à longue chaîne. Ces propriétés le rendent applicable dans de multiples secteurs, notamment l'alimentation et les boissons, les produits pharmaceutiques, les soins personnels et la nutrition animale.
Le marché de l'acide caprylique est segmenté par source, application et géographie. Par source, le marché est segmenté en source naturelle et source synthétique. Par application, le marché est segmenté en soins personnels et cosmétiques, produits pharmaceutiques, alimentation et boissons, et autres. Le rapport couvre également les tailles de marché et les prévisions pour l'acide caprylique dans 15 pays des principales régions. Les tailles de marché et les prévisions sont fournies en termes de valeur (USD).
Aperçu de la segmentation
| Source naturelle |
| Source synthétique |
| Soins personnels et cosmétiques |
| Produits pharmaceutiques |
| Alimentation et boissons |
| Autres |
| Asie-Pacifique | Chine |
| Inde | |
| Japon | |
| Corée du Sud | |
| Pays de l'ASEAN | |
| Reste de l'Asie-Pacifique | |
| Amérique du Nord | États-Unis |
| Canada | |
| Mexique | |
| Europe | Allemagne |
| Royaume-Uni | |
| France | |
| Italie | |
| Pays nordiques | |
| Reste de l'Europe | |
| Amérique du Sud | Brésil |
| Argentine | |
| Reste de l'Amérique du Sud | |
| Moyen-Orient et Afrique | Arabie saoudite |
| Afrique du Sud | |
| Reste du Moyen-Orient et de l'Afrique |
| Par source | Source naturelle | |
| Source synthétique | ||
| Par application | Soins personnels et cosmétiques | |
| Produits pharmaceutiques | ||
| Alimentation et boissons | ||
| Autres | ||
| Par géographie | Asie-Pacifique | Chine |
| Inde | ||
| Japon | ||
| Corée du Sud | ||
| Pays de l'ASEAN | ||
| Reste de l'Asie-Pacifique | ||
| Amérique du Nord | États-Unis | |
| Canada | ||
| Mexique | ||
| Europe | Allemagne | |
| Royaume-Uni | ||
| France | ||
| Italie | ||
| Pays nordiques | ||
| Reste de l'Europe | ||
| Amérique du Sud | Brésil | |
| Argentine | ||
| Reste de l'Amérique du Sud | ||
| Moyen-Orient et Afrique | Arabie saoudite | |
| Afrique du Sud | ||
| Reste du Moyen-Orient et de l'Afrique | ||
Questions clés auxquelles le rapport répond
Quelle est la taille actuelle du marché de l'acide caprylique ?
La taille du marché de l'acide caprylique était évaluée à 6,41 millions USD en 2026 et devrait croître de 6,99 millions USD en 2027 à 10,92 millions USD d'ici 2032, à un CAGR de 9,34 % pendant la période de prévision (2027-2032).
Quel type de source fournit l'acide caprylique ?
Les matières naturelles dominent avec une part de 85,13 % en 2026 et devraient croître à un CAGR de 10,05 % jusqu'en 2032. L'huile de noix de coco et l'huile de palmiste sont les principales matières premières naturelles, et la cohérence des procédés est essentielle pour les applications à haute pureté.
Quelle application présente les meilleures perspectives de croissance pour l'acide caprylique ?
L'alimentation et les boissons affichent la croissance projetée la plus rapide à un CAGR de 10,41 % jusqu'en 2032. La nutrition fonctionnelle, les produits cétogènes, la nutrition sportive et l'alimentation clinique soutiennent ces perspectives, tandis que la recherche sur les triglycérides à chaîne moyenne (MCT) soutient une activité de formulation continue.
Quelle région présente la demande la plus élevée en acide caprylique ?
L'Amérique du Nord est en tête avec une part de 36,48 % en 2026, soutenue par la clarté réglementaire pour l'utilisation alimentaire et une base de compléments établie. La région évolue également vers des excipients pharmaceutiques de plus haute pureté avec des exigences de documentation plus strictes.