
カナダ自律走行芝刈り機市場規模とシェア
市場概要
| 調査期間 | 2021 - 2031 |
|---|---|
| 予測データ期間 | 2026 - 2031 |
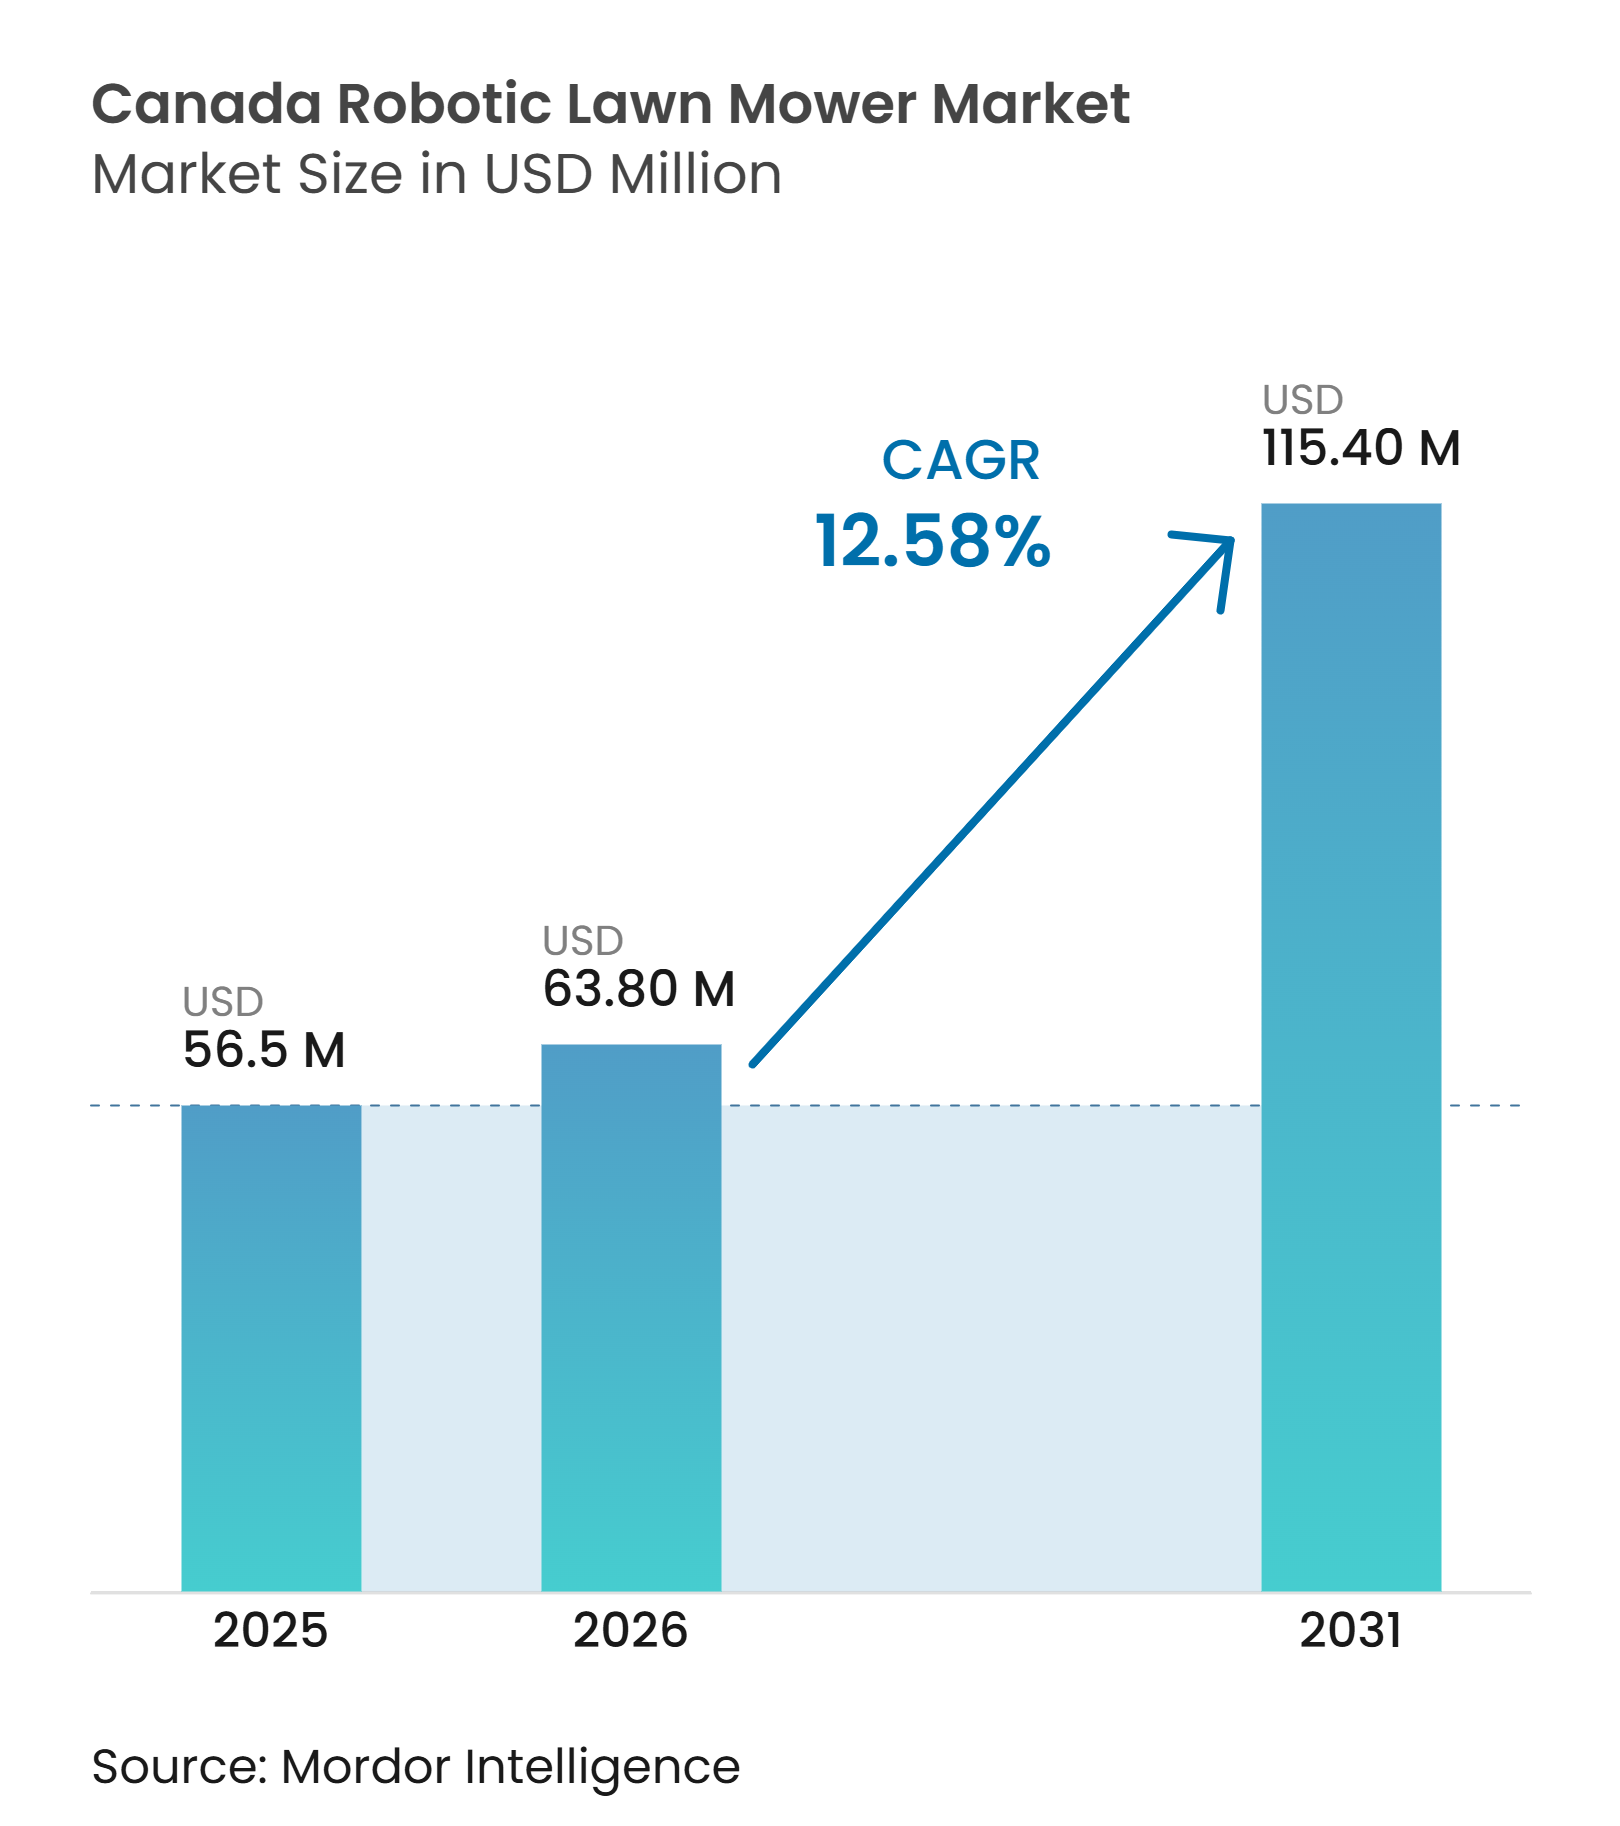
| 基準年の市場規模 (2025) | 56.5 百万米ドル |
| 市場規模 (2026) | 63.80 百万米ドル |
| 市場規模 (2031) | 115.40 百万米ドル |
| 成長率 (2026 - 2031) | 12.58 % |
| 市場集中度 | 中 |
主要プレーヤー 注:主要企業の掲載順は順位を示すものではありません。 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
Mordor Intelligenceによるカナダ自律走行芝刈り機市場分析
カナダ自律走行芝刈り機市場規模は、2025年の56.5 ミリオン 米ドルおよび2026年の63.8 ミリオン 米ドルから、2031年までに115.4 ミリオン 米ドルへと拡大する見込みであり、2026年から2031年にかけてCAGR 12.6%で成長すると予測されています。カナダ自律走行芝刈り機市場は、労働力不足、賃金上昇圧力、およびバッテリー駆動の芝生管理への関心の高まりに支えられています。設置作業を削減し、変化する芝生レイアウトに対応できるユニットへの需要が高まっています。商業ユーザーは、ゴルフコース、公園、スポーツグラウンド、および管理物件向けのフリートを評価しており、スケジュール運転によって季節的な作業員への依存を低減できます。製品サプライヤーは、接続機能、遠隔監視、およびワイヤーフリーナビゲーションで対応しており、これらは各販売の価値を高める可能性があります。カナダの気候は稼働月数を制限するため、気象対応設定、保護された充電機能、および保管サポートを備えたモデルの価値が高まります。
レポートの主要ポイント
- レンジ別では、ミディアムレンジ製品が2025年のカナダ自律走行芝刈り機市場シェアの48%を占め最のポジションを保持しており、ハイレンジ製品の市場規模は2026年から2031年にかけてCAGR 15.5%で成長すると予測されています。
- バッテリー容量別では、20〜30Vのユニットが2025年の収益の52%を占め最大のポジションを保持しており、30V超のユニットは2026年から2031年にかけてCAGR 16.5%で成長すると予測されています。
- 販売チャネル別では、専門店が2025年の販売の44%を占め最大のポジションを保持しており、オンライン販売は2026年から2031年にかけてCAGR 17.5%で成長すると予測されています。
- 用途別では、住宅用途が2025年のカナダ自律走行芝刈り機市場規模の62%を占め最大のポジションを保持しており、商業用途は2026年から2031年にかけてCAGR 16.6%で成長すると予測されています。
- エンドユーザー別では、住宅所有者が2025年の収益の56%を占め最大のポジションを保持しており、自治体は2026年から2031年にかけてCAGR 18.5%で成長すると予測されています。
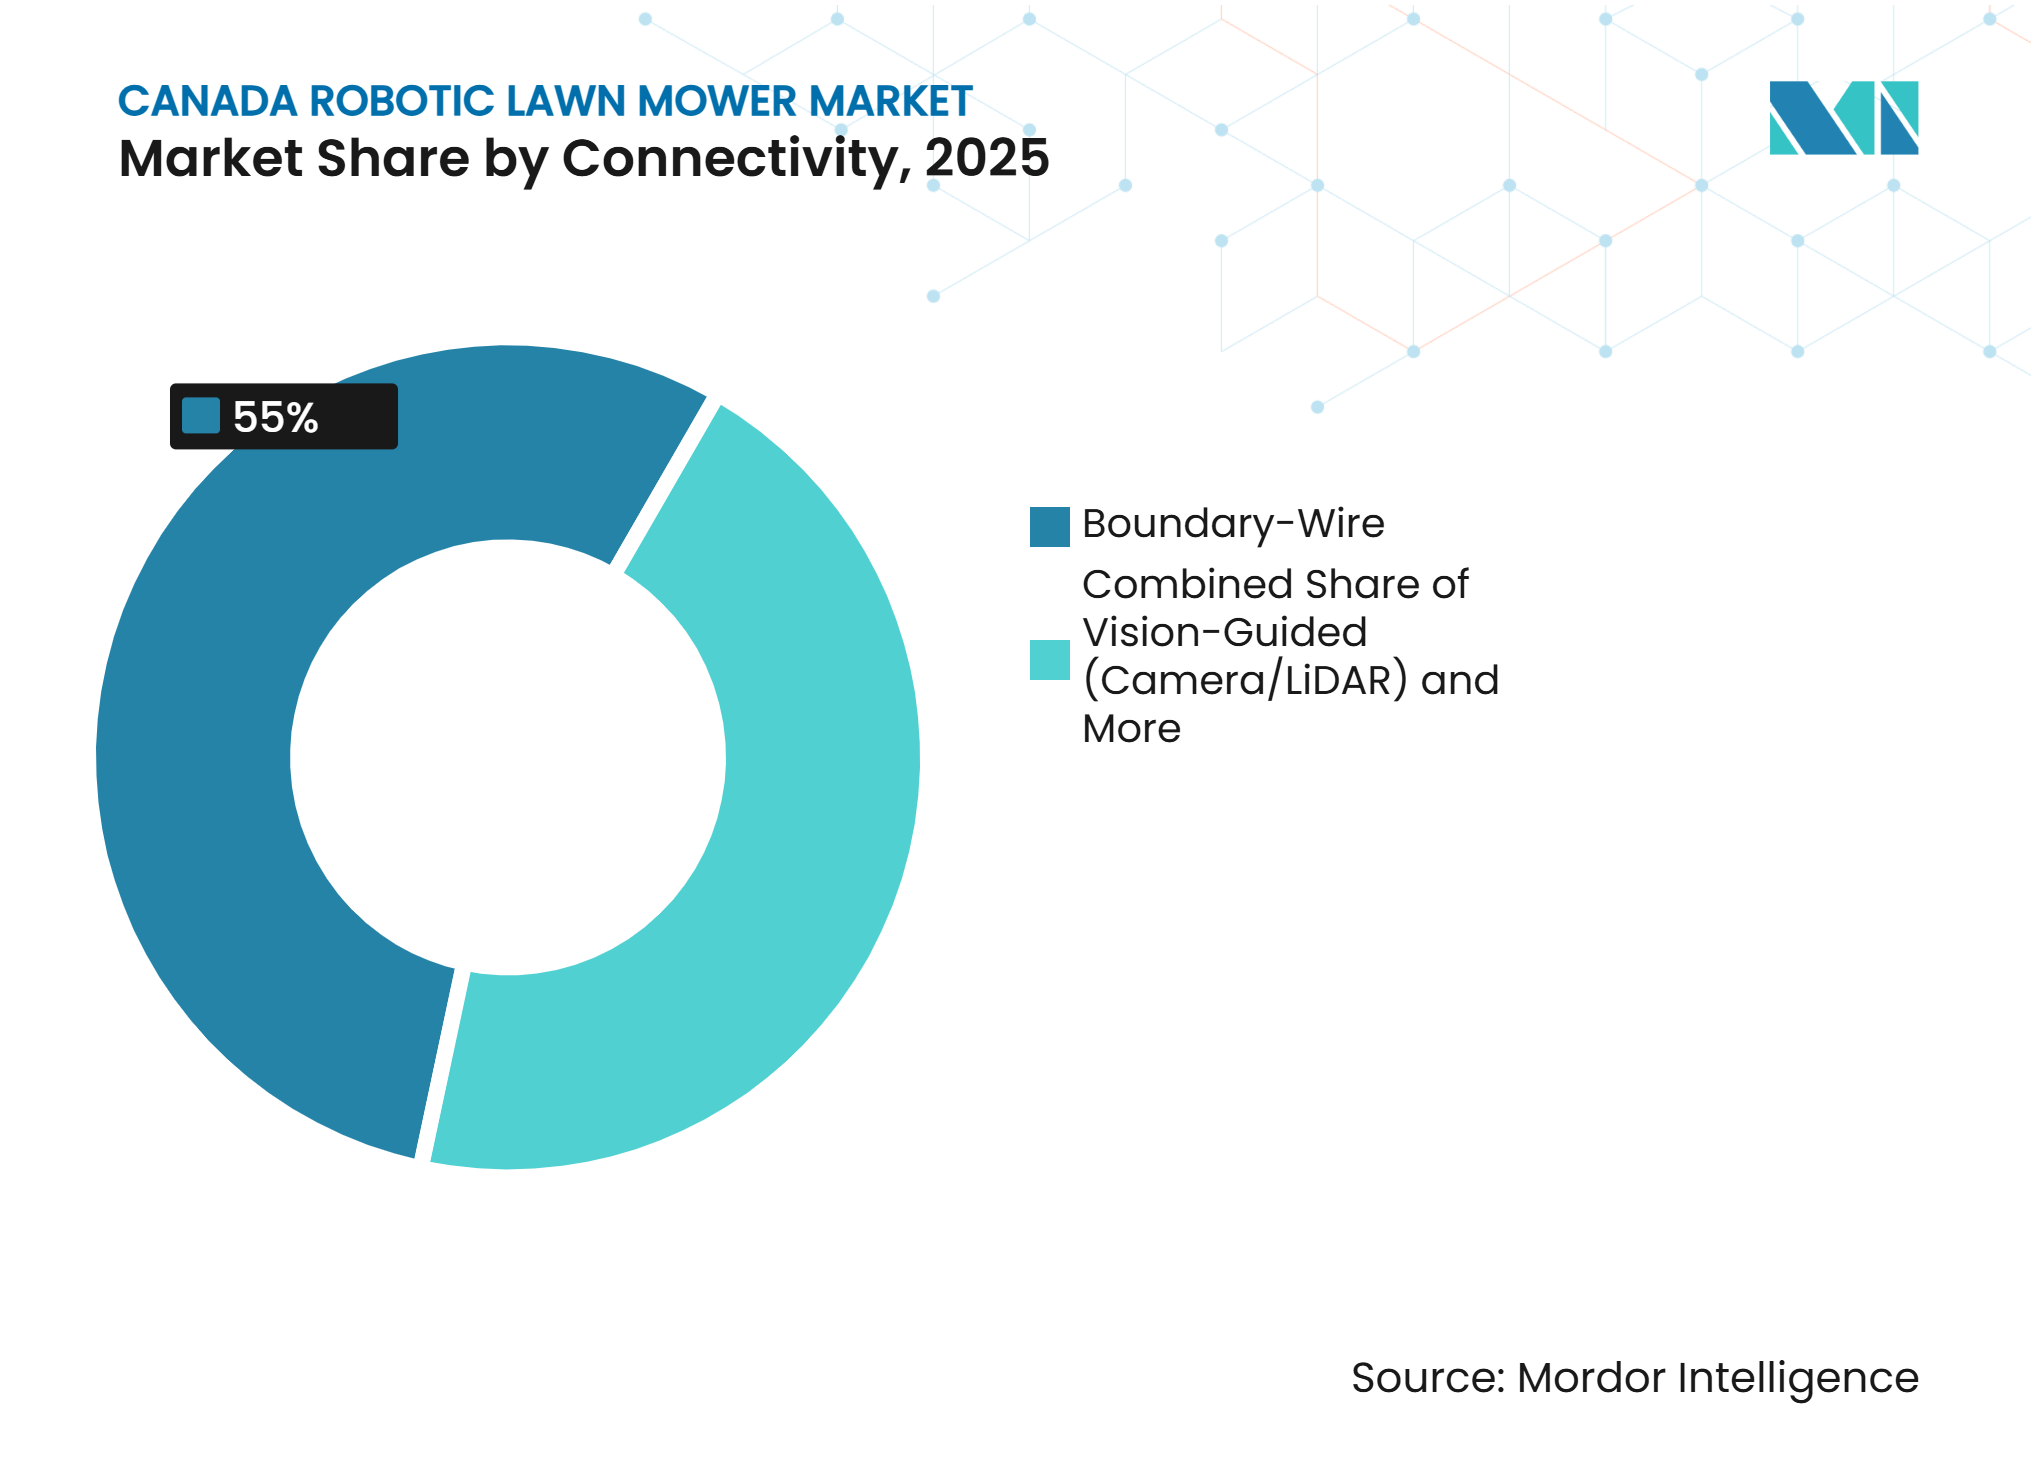
- 接続方式別では、バウンダリーワイヤーシステムが2025年の収益の55%を占め最大のポジションを保持しており、ビジョンガイドシスムは2026年から2031年にかけてCAGR 20%で成長すると予測されています。
注:本レポートの市場規模および予測数値は、Mordor Intelligence 独自の推定フレームワークを使用して作成されており、2026年1月時点の最新の利用可能なデータとインサイトで更新されています。
市場動向とインサイト
促進要因の影響分析*
| 促進要因 | CAGR予測への影響(〜%) | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| 造園業における労働力不足と賃金上昇圧力 | +2.8% | 全国的、特にオンタリオ州、ブリティッシュコロンビア州、アルバータ州に集中 | 短期(2年以内) |
| 便利な住宅用芝生管理への需要 | +2.5% | 全国的、グレータートロント地区、メトロバンクーバー、カルガリーで早期の伸びを示す | 短期(2年以内) |
| 低排出屋外動力機器への移行 | +2.2% | 都市部および郊外、オンタリオ州とブリティッシュコロンビア州で最も強い | 中期(2〜4年) |
| モジュラープラットフォームによる冬季から夏季にかけての機器活用 | +1.9% | 全国的、プレーリー州および大西洋岸州に重点 | 中期(2〜4年) |
| ゴルフコース、スポーツグラウンド、および自治体芝生における商業導入 | +2.5% | 全国的、オンタリオ州南部、ブリティッシュコロンビア州、サスカチュワン州での早期導入 | 短期(2年以内) |
| 冬季対応スケジーリングと霜管理がよりスマートな接続モデルへの需要を創出 | +2.5% | 全国的、気候帯全体に関連性あり | 中期(2〜4年) |
| 情報源: Mordor Intelligence | |||
造園業における労働力不足と賃金上昇圧力
労働力の確保は、季節的な現場作業員に依存する芝生管理業者にとって直接的な制約となっています。アルバータ州では、造園・グラウンド管理業の雇用主の56.1%が2025年に採用困難を報告しており、12%は4ヶ月以上空席が続いていました[1]。カナダ苗木・造園協会は、2024年の賃金調査において、管理職・監督職を含め2018年以降の継続的な賃金上昇を報告しています。自律走行芝刈りにより、オペレーターは少ない作業員時間で定常的な芝生管理作業をカバーする方法を得られます。カナダ自律走行芝刈り機市場全体で採用・定が引き続き困難な状況では、このような運営モデルがより魅力的になり得ます。作業員を反復的な芝刈りから現場判断を要する業務へ移行できる場合に、その効果は最大となります。
便利な住宅用芝生管理への需要
住宅所有者は、定期的な手作業と燃料使用を削減できる場合に自律走行芝刈りを検討しています。時間的制約のある郊外の世帯は、バッテリー駆動および自律走行芝生管理の中心的なターゲット層です。複雑さの低い製品は、小規模な郊外物件での自律走行芝刈りをより身近なものにします。購入者の関心は利便性だけにとどまらず、身体的な制限や季節的な時間的制約も自動化の魅力に影響する場合があります。明確なセットアップ手順と信頼性の高いローカルサポートは、初回購入時に引き続き重要です。この住宅需要は、カナダ自律走行芝刈り機市場のより大きな設置ベースを支えています。
低排出屋外動力機器への移行
公共政策とユーザーの好みが、バッテリー駆動の屋外機器への注目を高めています。トロント市は2025年4月のスタッフレポートで、ゼロエミッショ屋外動力機器への移行を推奨し、2030年1月1日までに2ストロークエンジン機器を段階的に廃止することを提案しました。自律走行芝刈り機はガソリンエンジンではなく充電式バッテリーを使用するため、この移行に適合しています。この移行によってバッテリー保管、充電アクセス、および責任ある使用済み製品管理の必要性がなくなるわけではありません。それでも、製品サプライヤーに対し、低排出グラウンド管理の中で自律走行芝刈り機を位置づける実践的な根拠を提供します。
ゴルフコース、スポーツグラウンド、および自治体芝生における商業導入
商業施設では、自律走行機器を使用して定義された芝生エリアを繰り返しスケジュールで維持管理できます。全米ゴルフ協会はゴルフコースでの自律走行芝刈り機の使用を記録し、労働力の節約と夜間稼働を潜在的な運営上のメリットとして特定しました。このユースケースは、短い芝刈りシーズンを有効活用する必要があるカナダのオペレーターにも関連します。フリートは、スケジュールされた労働力、機器、燃料、および定常的な芝刈りの一貫性に対して評価できます。自治体やコースのパイロット導入は、オペレーターが信頼性とサービス体制を検証した後にのみ、より大規模な調達につながる可能性があります。したがって、商業導入はカナダ自律走行芝刈り機市場に高付加価値ユニット販売への経路を提供します。
抑制要因の影響分析*
| 抑制要因 | CAGR予測への影響(〜%) | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| 高い初期購入・設置コスト | -1.80% | 全国的、農村部および小規模都市で最も強い摩擦 | 短期(2年以内) |
| 芝生レイアウト、境界線、および設置上の制約 | -1.60% | 全国的、密集した造園が施された郊外物件を含む | 短期(2年以内) |
| 寒冷時のバッテリーおよび充電の制限 | -1.60% | 全国的、プレーリー州および大西洋岸州で最も深刻 | 中期(2〜4年) |
| 短い有効芝刈りシーズンと季節的な収益集中 | -1.60% | 全国的、北部および内陸部で最も大きな影響 | 長期(4年以上) |
| 情報源: Mordor Intelligence | |||
高い初期購入・設置コスト
初期購入コストは、価格に敏感な世帯や小規模造園会社にとって依然として障壁となっています。ワイヤーフリーの住宅用モデルには、複数シーズンにわたる所有コスト評価を必要とするハードウェア、設置、接続、およびサービスコストが伴う場合があります。購入者はこれらのコストを複数シーズンの労働力・燃料節約と比較する必要があり、初回導入が遅れる可能性があります。この問題は、節約できる時間が限られる小規模物件でより深刻です。自治体やゴルフコースの購入者は、より長いメンテナンスサイクルとより広い管理エリアにわたって機器を評価できます。したがって、カナダ自律走行芝刈り機市場は、初期価格を重視する購入者に対して、より明確な所有コスト情報とサービスオプションを提供する必要があります。
寒冷時のバッテリーおよび充電の制限
寒冷な条件は、バッテリー駆動の自律走行芝刈り機の実際の稼働時間を短縮します。温が低下すると、ユーザーはランタイムの短縮、保管ニーズの増加、および充電制限を経験する場合があります。オタワの騒音条例2017-255は、屋外動力機器の稼働を平日の午前7時から午後10時に制限しており、都市部での使用可能な稼働時間をさらに狭める可能性があります。この制約はオタワに限らず、天候と地域の稼働規則がカナダの都市全体のスケジューリングに影響を与える可能性があります。霜感知、バッテリー管理、および自動季節保管ルーティンを備えたモデルは、購入者の不確実性を一部軽減できます。これらの条件により、信頼性の高い寒冷時ガイダンスが製品サポートの必要な要素となっています。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
レンジ別:
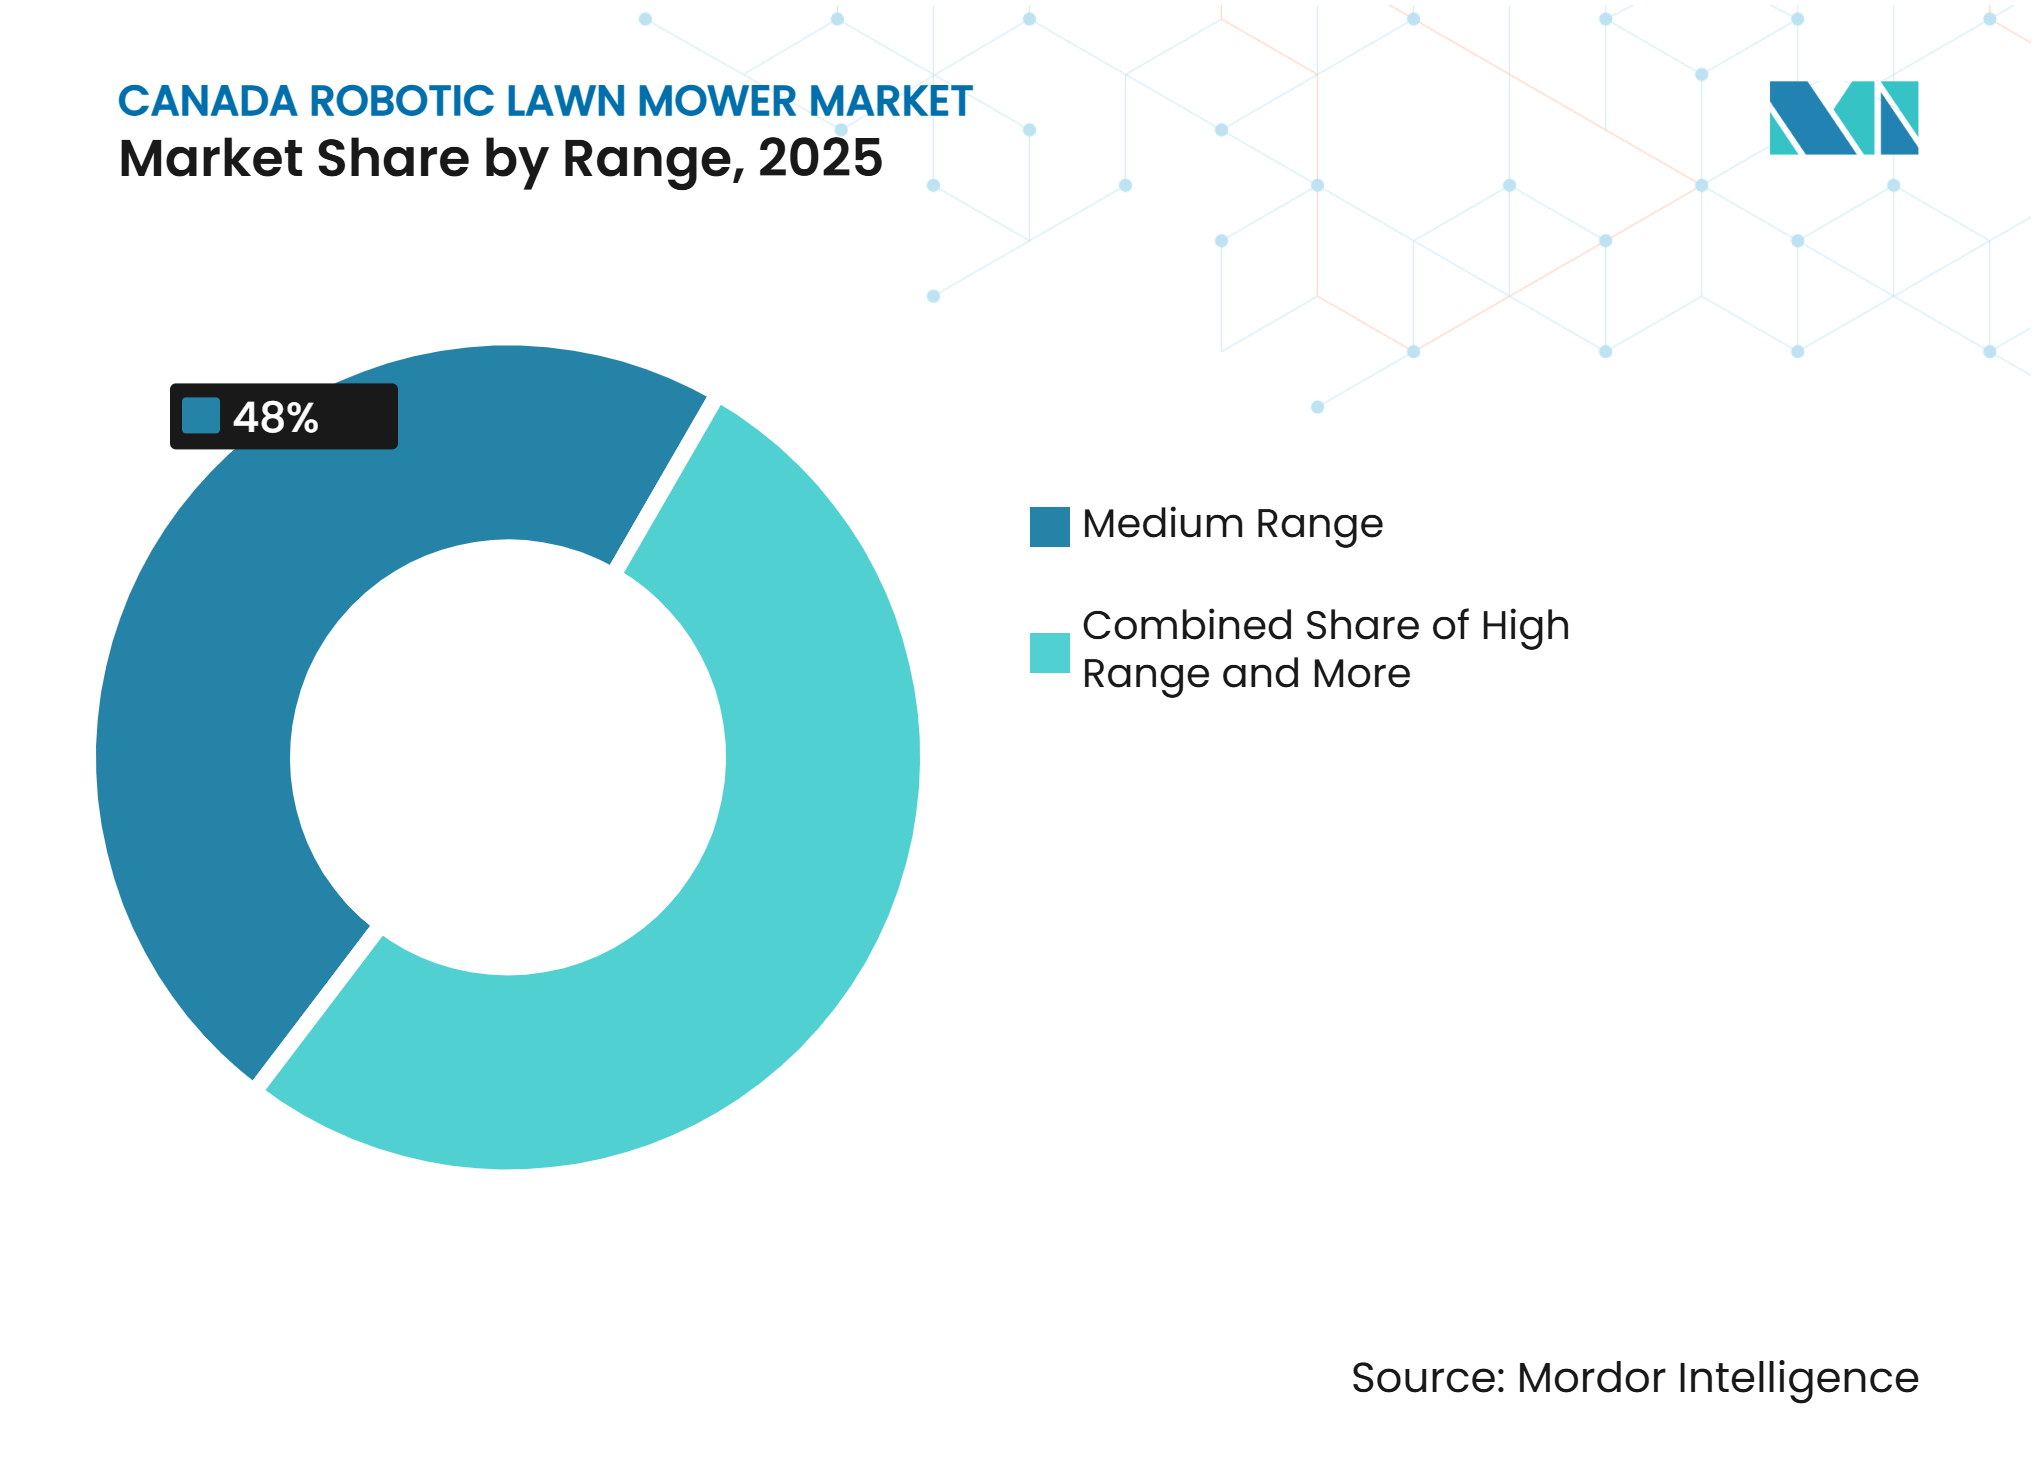
ミッドマーケット製品が幅広い住宅需要を支えるミディアムレンジ製品は2025年の収益の48%を占め、カナダ自律走行芝刈り機市場において最大のレンジカテゴリーを形成しました。これらのモデルは典型的な郊外の敷地に対応し、刈り取り能力、バッテリーランタイム、および購入コストのバランスを取っています。ローレンジモデルは、小規模な都市の芝生や初めて自律走行芝刈りを試す世帯に引き続き関連性があります。その役割は、大規模物件でより高容量のモデルを置き換えるのではなく、参入障壁を下げることです。自律走行操作に自信を持った購入者がアップグレードする可能性があるため、製品ラインナップの幅が重要です。
ハイレンジモデルは2026年から2031年にかけてCAGR 15.5%で成長すると予測されています。このティアは、マルチゾーンサイト、より広い住宅物件、およびより広いエリアカバレッジを必要とする商業グラウンドに適しています。MAMMOTIONは2026年にカナダ向けLUBA mini AWDをリストアップしており、ワイヤーフリーナビゲーションが低価格帯に移行していることを示しています。Navimowは2026年にカナダでi2 AWDシリーズをリストアップしています[2]。したがって、ハイレンジサプライヤーはエリアカバレッジ、傾斜対応、マルチゾーン制御、およびサービスサポートによって差別化を図る必要があります。


注記: 全セグメントのセグメントシェアはレポート購入時に入手可能
バッテリー容量別:
高電圧モデルが商業運用ニーズに対応20〜30Vカテゴリーは2025年の収益の52%を占め、最大のバッテリー容量セグメントでした。一般的な芝生サイズに適した容量を持つ住宅用自律走行芝刈り機の実質的な設置ベースを含んでいます。STIHLのiMOW EVOレンジは2026年にカナダで最大5,000平方メートルの芝生向けにリストアップされています。20V未満の製品はエントリーレベルの住宅用途での役割を維持しています。より長いランタイムの製品が同様の価格で提供される場合、競争圧力に直面します。
30V超の製品は2026年ら2031年にかけてCAGR 16.5%で成長すると予測されています。より長いランタイムにより、充電中断を減らし、管理された商業サイトに必要なユニット数を削減できます。MAMMOTIONは、2026年のLUBA 3 AWDが15Ahバッテリー、1回の充電で最大215分のランタイム、および1時間あたり501.7平方メートルのカバレッジを持つと述べています。これらの公称仕様は、高容量機器が家庭用の利便性としてだけでなく商業ツールとして評価される理由を示しています。バッテリー性能、充電アクセス、および寒冷時管理が、カナダの条件でその価値がどれだけ一貫して実現されるかを決定します。
販売チャネル別:
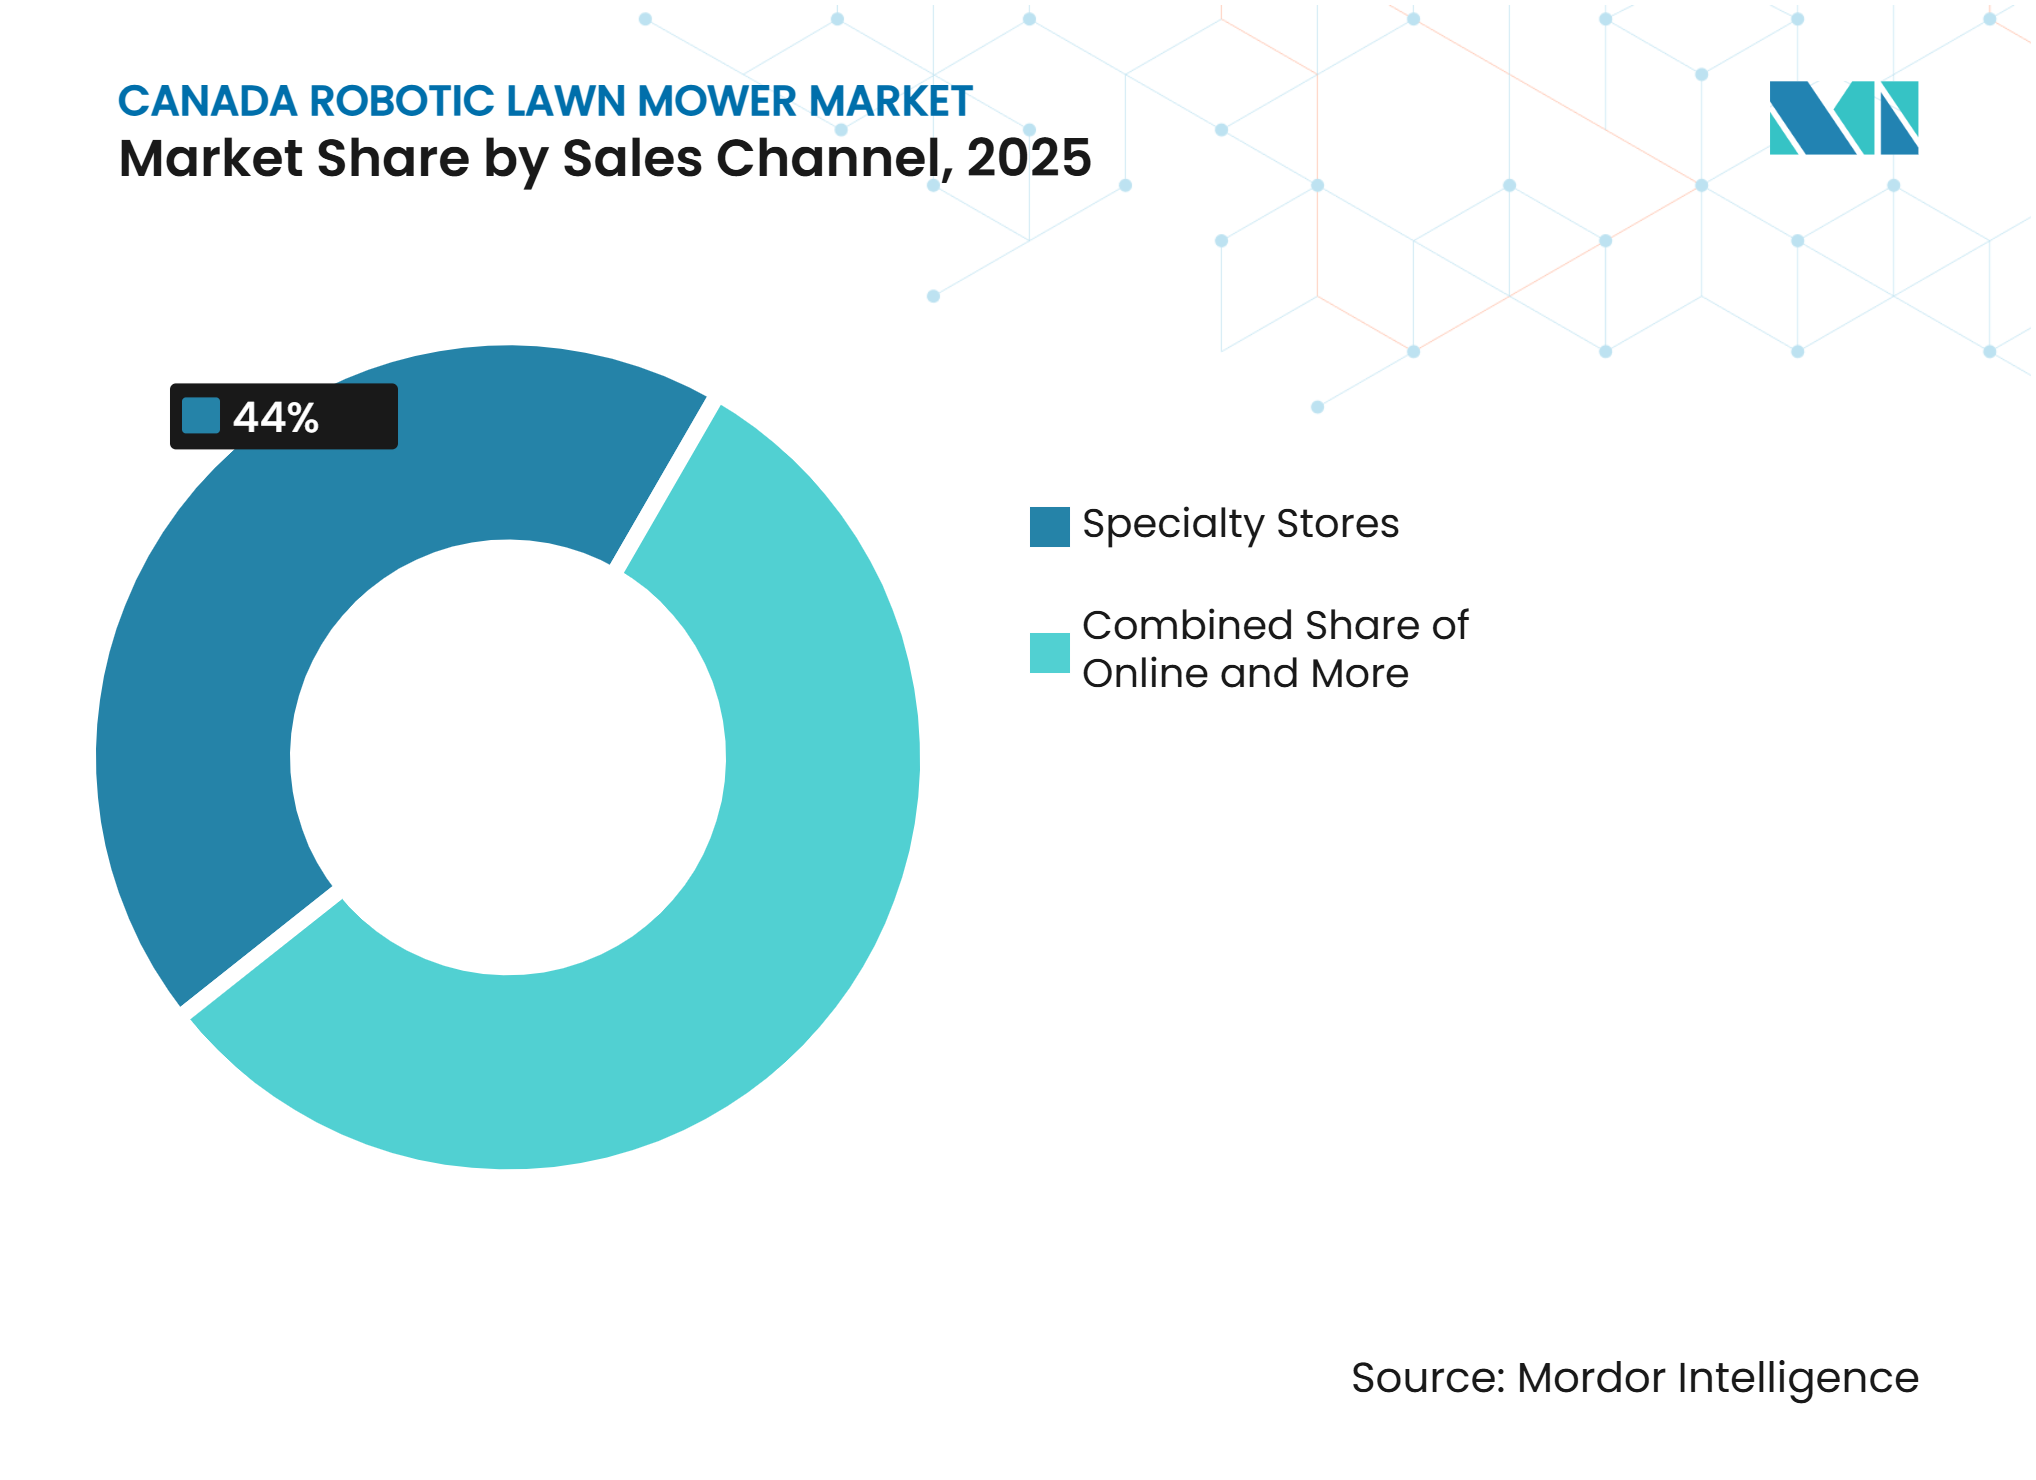
デジタル販売が購入者アクセスを拡大専門店は2025年の販売の44%を占め、最大の販売チャネルでした。ディーラーネットワークは従来、バウンダリーワイヤーのセットアップを必要とする機器のデモンストレーション、設置支援、および販売後サービスを提供してきました。小売業者は、マスマーケットの販売店を通じて製品を確認したい消費者への別の経路を提供します。専門店は2025年のカナダ自律走行芝刈り機市場規模の重要な部分を占めており、設置サポートへの購入者需要が継続していることを反映しています。チャネルの選択は、製品価格と同様に購入者の信頼に影響を与える可能性があります。
オンライン販売は2026年から2031年にかけてCAGR 17.5%で成長すると予測されています。ワイヤーフリーシステムが設置作業を削減し、ユーザーが設定できる場合、ダイレクト・トゥ・コンシューマー販売者が恩恵を受けます。WORXは2026年にカナダで自社オンラインチャネルを通じてLandroid Vision Cloudをリストアップし、消費者にクラウド対応のワイヤーフリーオプションを提供しています。オンライン購入者は依然として迅速なソフトウェアサポート、ファームウェアアップデート、交換部品、および明確な保証プロセスを必要としています。デジタル販売と信頼性の高いローカルサービスを組み合わせたブランドは、従来のディーラーが長年保持してきた優位性を低減できます。

注記: 全セグメントのセグメントシェアはレポート購入時に入手可能
用途別:
大規模な住宅ベースを背景に商業用途が拡大住宅用途は2025年の収益の62%を占め、最大の用途セグメントでした。このセグメントは、持ち家の郊外住宅の広いベースとバウンダリーワイヤーユニットの早期導入から恩恵を受けています。住宅ユーザーは通常、個人の時間、季節的な芝生管理作業、およびセットアップに必要な労力に対して製品を評価します。購入決定では、使いやすさとローカルサポートが高く重視されることが多いです。この設置ベースは、カナダ自律走行芝刈り機市場の中心的な販売量の基盤を引き続き提供しています。
商業用途は2026年から2031年にかけてCAGR 16.6%で成長すると予測されています。ゴルフコース、自治体、スポーツグラウンド、および造園会社は、フリート管理を使用してより広い芝生エリアにわたる繰り返しの芝刈りを整理できますLandscape Ontarioは、造園業者の業界調査において、自律走行芝刈り機を2025年の主要トレンドとして特定しました。商業購入者は、信頼性の高いエリアカバレッジ、サービス対応、および限られた季節稼働時間に合ったスケジューリングを必要としています。試験ユニットからフリート調達への移行は、各アカウントの価値を大幅に高める可能性があります。
エンドユーザー別:
自治体購入者が最も速い成長見通しを持つ住宅所有者は2025年のエンドユーザー収益の56%を占め、最大の購入者グループでした。専門店、オンライン販売店、および量販店は、世帯が自律走行芝刈り機を購入するための複数の経路を提供しています。住宅用モデルの幅広いラインナップは郊外の庭の選択肢を広げますが、購入者は依然としてサイト準備と季節保管を考慮します。住宅所有者の需要は、直感的な操作、柔軟なゾーニング、および明確なメンテナンスガイダンスを好みます。このセグメントは、カナダ自律走行芝刈り機産業を消費者向け芝生管理購買パターンと結びつけ続けています。
自治体は2026年から2031年にかけてCAGR 18.5%で成長すると予測されています。自治体での使用は、調達チームがより多くの公園や施設の仕様を確立する前に、管理されたトライアルから始まる場合があります。初期の自治体テストは、1稼働シーズン以上にわたって機器を評価することの価値を示しています。公共購入者はまた、騒音、公共安全、稼働信頼性、および訓練されたサービスサポートの利用可能性を考慮します。成功したパイロット導入は、機器を一度限りの技術テストではなく、定期的な資本項目にする可能性があります。
接続方式別:
ビジョンガイドナビゲーションが設置経済性を変えるバウンダリーワイヤーシステムは2025年の収益の55%を占め、最大の接続方式カテゴリーでした。その地位は、物理的な境界線を使用して芝刈りエリアを定義する初期モデルの設置ベースを反映しています。このアプローチは、所有者が初期設置プロセスを受け入れる安定した芝生に引き続き有用です。スマートGPSおよびWi-Fiシステムは、接続制御と衛星ベースの測位を備えた中間オプションを提供します。接続方式の選択は、芝刈り機の刈り取り機能と同様に設置体験を形成するようになっています。
ビジョンガイドシステムは2026年から2031年にかけてCAGR 20%で成長すると予測されています。カメラ、光検出・測距(LiDAR)、および測位入力により、物理的なバウンダリーワイヤーなしでモデルが稼働できるようになります。Dreameは2026年にカナダでセンサー主導のナビゲーションオプションを備えた自律走行芝刈り機をリストアップしています。MAMMOTIONも2026年にカナダでワイヤーフリーの自律走行芝刈り機を販売しています。購入者は造園変更後にワイヤーを再設置することなく芝刈りゾーンを修正できる機能を評価する場合がありますが、日陰、複雑、および霜の影響を受けたサイトでのパフォーマンスは引き続き重要です。
注記: 全セグメントのセグメントシェアはレポート購入時に入手可能
地域分析
オンタリオ州は2025年のカナダ自律走行芝刈り機市場において主要な需要センターであり、密集した郊外住宅と確立された専門店ネットワークに支えられています。グレータートロント地区は、定期的な芝生管理を必要とする商業物件と大規模な住宅ベースを組み合わせています。トロント市の2025年4月のゼロエミッション屋外動力機器に関するスタッフレポートは、バッテリー駆動製品を支持する政策シグナルを発しています。ブリティッシュコロンビア州も主要センターであり、メトロバンクーバーの温暖な気候は国内の多くの地域よりも長い芝刈りシーズンを提供できます。アルバータ州もカルガリーとエドモントンの郊外市場と商業造園活動を通じて需要を支えています。
ケベック州は実質的な住宅ベースを持っていますが、購入者は冬季保管、霜のタイミング、コンセントアクセス、およびフランス語サポートを特に重視します。これらの要因により、稼働シーズンが長い州よりも販売プロセスが複雑になる場合があります。地域の稼働条件に対応した製品ドキュメントとカスタマーサービスは、購入信頼性を向上させることができます。サスカチュワン州とマニトバ州は依然として初期段階の地域であり、自治体での使用が実際のパフォーマンスを実証できます。シーズンが短く専門ディーラーが少ないことが、これらの州での住宅導入を制限する可能性があります。
大西洋岸カナダと北部準州は、低い稼働率と厳しい天候のため、2025年の近期ボリュームは限定的でした。複数の屋外タスクをサポートする機器は、低稼働エリアでの所有ケースを改善する可能性があります。Yarboは芝刈りと除雪アタッチメントのためのモジュラープラットフォームをカナダで展開しており、これはより広い季節利用のニーズに合致しています[3]。地域の条件は独立した市場セグメントを形成するわけではありませんが、製品選択、充電体制、およびサービス要件に影響を与えます。
市場ランドスケープ
市場集中度
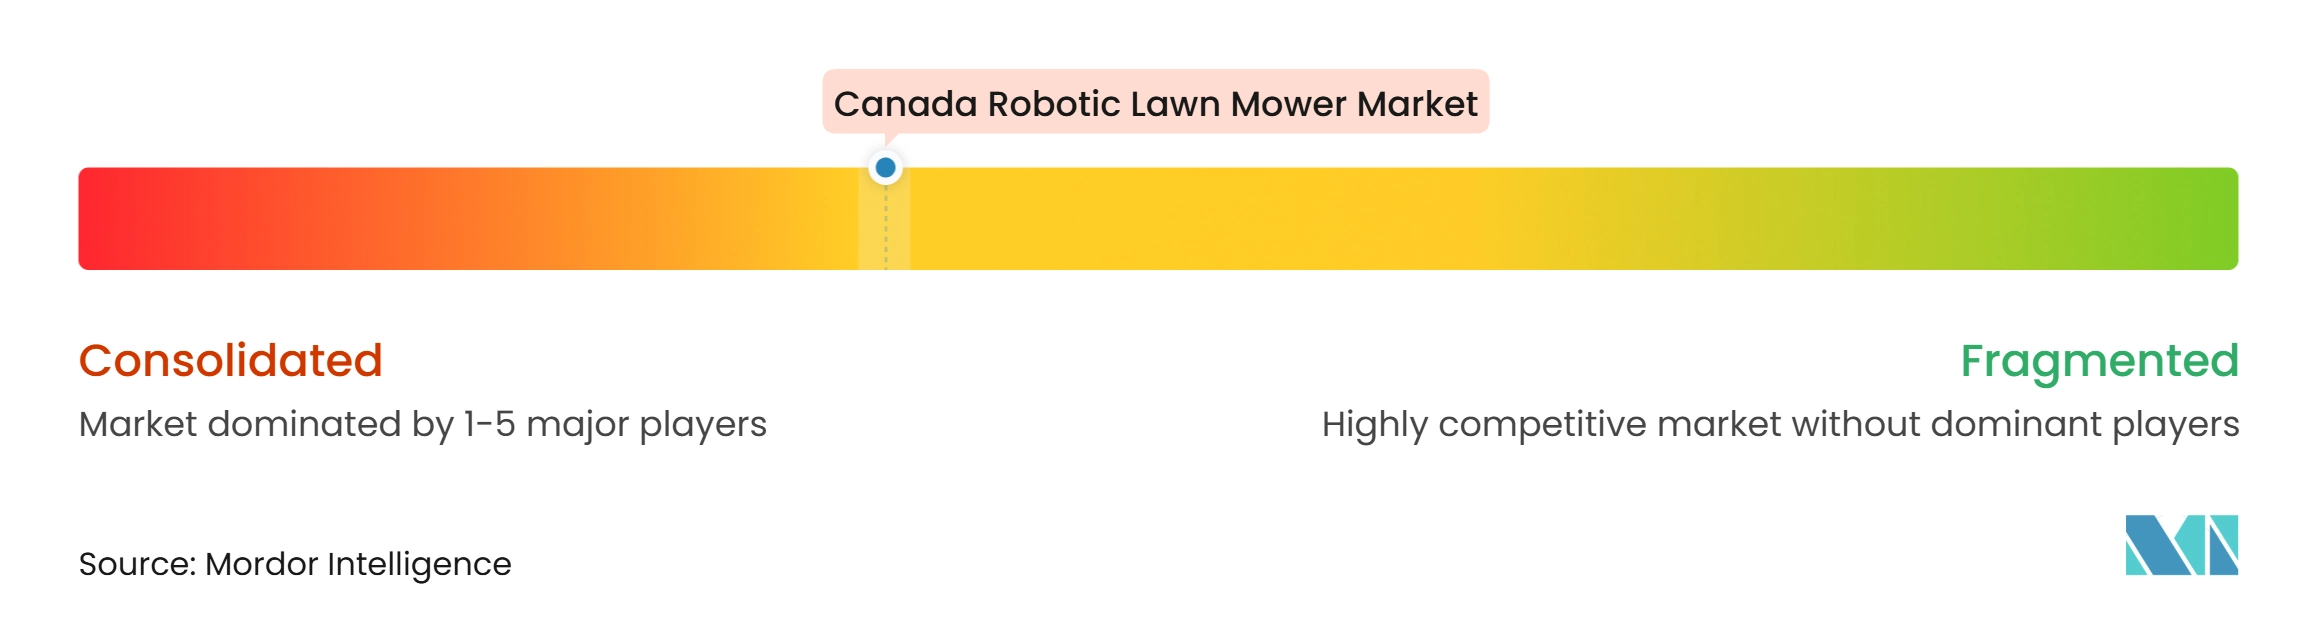
カナダ自律走行芝刈り機市場は中程度に集中しており、確立されたディーラーと新興のダイレクト販売業者がそれぞれ異なる購入者ニーズに対応しています。Husqvarnaは幅広いブランド認知度とカナダにおける深いディーラーネットワークを持っています。2025年、Husqvarnaはこのタイプとして最大の発売となる13台の新しいバウンダリーワイヤーフリー自律走行芝刈り機を発表しました。STIHLはカナダのディーラーネットワークを通じてiMOW EVO製品を販売しています。PositecのWORXレンジは、接続型自律走行芝刈り機の提供に全国小売およびオンラインアクセスを活用しています。
製品戦略はワイヤーフリーナビゲーション、遠隔制御、およびより簡単な購入者セットアップへと移行しています。2025年3月、HusqvarnaはHusqvarna Cloudネットワークのサポートを受けてカナダで4つのAutomower iQシリーズモデルを発売しました。2025年6月、STIGA S.p.A.はA4およびA8自律走行ロボット芝刈り機を発表し、それぞれ最大400平方メートルおよび800平方メートルの庭向けにリアルタイムキネマティック自誘導システム技術を搭載しています。MAMMOTION、Navimow、Dreame、ECOVACS、およびAnker Innovationsは、ワイヤーフリーモデルとオンライン主導の販売を通じて消費者の選択肢を拡大しました。競争上の差別化は、複雑な芝生でのパフォーマンス、サービスの利用可能性、およびデジタルサポートの品質にますます依存しています。
プロフェッショナルサプライヤーも、消費者の利便性よりもエリアカバレッジとフリート管理が重要な分野で競争しています。2024年10月、Husqvarnaはスポーツフィールド、ゴルフコース、および大規模施設メンテナンス向けに4つのプロフェッショナルバウンダリーワイヤーフリーモデルを発表し、2025年3月からグローバルに提供されています。YAMABIKO CorporationのBelroboticsとZucchetti Centro SistemiのAmbrogio Robotはプロフェッショナルおよび大規模エリアのユースケースに対応しています。Yarboはカナダの条件での芝刈りと除雪をサポートするモジュラーアプローチによって差別化を図っています。競争環境は、サプライヤーがダイレクト販売、ディーラーサポート、製品信頼性、および商業フリート能力のバランスを取る中で活発であり続けるでしょう。
カナダ自律走行芝刈り機産業リーダー
-
Husqvarna AB
-
STIHL Pty Ltd
-
Navimow
-
Positec Group Ltd.
-
Greenworks Tools Canada Inc.
- 注:主要企業の掲載順は順位を示すものではありません。
カナダ自律走行芝刈り機市場 このレポートでカバーされる企業
- Husqvarna AB
- STIHL Pty Ltd
- Navimow
- Positec Group Ltd.
- Greenworks Tools Canada Inc
- MAMMOTION
- ECOVACS
- Dreame Global
- Yarbo CA
- Anker Innovations Canada Co., Ltd
- YAMABIKO Corporation (Belrobotics)
- Zucchetti Centro Sistemi S.p.a. (Ambrogio Robot )
- Reliable Robots
- Cleva Canada
- STIGA S.p.A.
最近の産業開発事情 カナダ自律走行芝刈り機市場
- 2026年7月:MAMMOTIONはカナダ全土でiNaviサービスを開始し、ネットワークベースの補正サービスを通じてセンチメートルレベルの測位を提供することで、現地でのリアルタイムキネマティック(RTK)アンテナ設置の必要性を排除しました。
- 2026年2月:ECOVACSはGOAT A3000 LiDAR PROを発売し、HoloScope 360デュアルLiDARナビゲーションと統合TruEdgeトリマーを搭載しています。
- 2025年6月:STIGA S.p.A.はA4およびA8自律走行ロボット芝刈り機を発表しました。これらはワイヤーフリーモデルで、それぞれ最大400平方メートルおよび800平方メートルの庭向けに特許取得済みのRTK AGS技術を使用しています。
カナダ自律走行芝刈り機市場レポートの範囲
自律走行芝刈り機は、人間の介入なしに草刈り作業を実行するためのセンサーとプログラミングを備えた自律走行デバイスです。住宅所有者、アパートオーナー、公園・遊び場、およびその他の場所で住宅用および商業用に使用されています。
カナダ自律走行芝刈り機市場レポートは、レンジ別(ローレンジ、ミディアムレンジ、ハイレンジ)、バッテリー容量別(20V未満、20〜30V、30V超)、販売チャネル別(小売業者、専門店、オンライン)、用途別(住宅用および商業用)、エンドユーザー別(住宅所有者、造園会社、スポーツグラウンドおよび公園、自治体、ゴルフコース、その他)、および接続方式別(バウンダリーワイヤー、スマートGPS/Wi-Fi、ビジョンガイド)にセグメント化されています。市場予測は金額ベース(米ドル)で提供されます。
セグメンテーション概要
| ローレンジ |
| ミディアムレンジ |
| ハイレンジ |
| 20V未満 |
| 20〜30V |
| 30V超 |
| 小売業者 |
| 専門店 |
| オンライン |
| 住宅用 |
| 商業用 |
| 住宅所有者 |
| 造園会社 |
| スポーツグラウンドおよび公園 |
| 自治体 |
| ゴルフコース |
| その他 |
| バウンダリーワイヤー |
| スマートGPS/Wi-Fi |
| ビジョンガイド(カメラ/LiDAR) |
| レンジ別 | ローレンジ |
| ミディアムレンジ | |
| ハイレンジ | |
| バッテリー容量別 | 20V未満 |
| 20〜30V | |
| 30V超 | |
| 販売チャネル別 | 小売業者 |
| 専門店 | |
| オンライン | |
| 用途別 | 住宅用 |
| 商業用 | |
| エンドユーザー別 | 住宅所有者 |
| 造園会社 | |
| スポーツグラウンドおよび公園 | |
| 自治体 | |
| ゴルフコース | |
| その他 | |
| 接続方式別 | バウンダリーワイヤー |
| スマートGPS/Wi-Fi | |
| ビジョンガイド(カメラ/LiDAR) |
レポートで回答される主要な質問
2031年までのカナダにおける自律走行芝刈り機販売の予測値は?
カナダ自律走行芝刈り機市場規模は、2026年の63.8 ミリオン 米ドルから2031年までに115.4 ミリオン 米ドルに達すると予測されています。
カナダにおける自律走行芝刈り機の導入を促進しているものは何ですか?
労働力不足、手作業による芝生管理の削減への需要、および低排出機器への関心が主要な需要要因です。
カナダで最も急速に拡大している用途はどれですか?
商業用途は2026年から2031年にかけてCAGR 16.6%で成長すると予測されており、ゴルフコース、公園、および造園業務に支えられています。
カナダにおける自律走行芝刈り機の使用を制限する要因は何ですか?
初期コスト、複雑な芝生レイアウト、寒冷時のバッテリー性能、および短い芝刈りシーズンが導入を遅らせる可能性があります。