
Marktgröße und Marktanteil des kanadischen Marktes für Rasenroboter
Marktübersicht
| Studienzeitraum | 2021 - 2031 |
|---|---|
| Prognosedatenzeitraum | 2026 - 2031 |
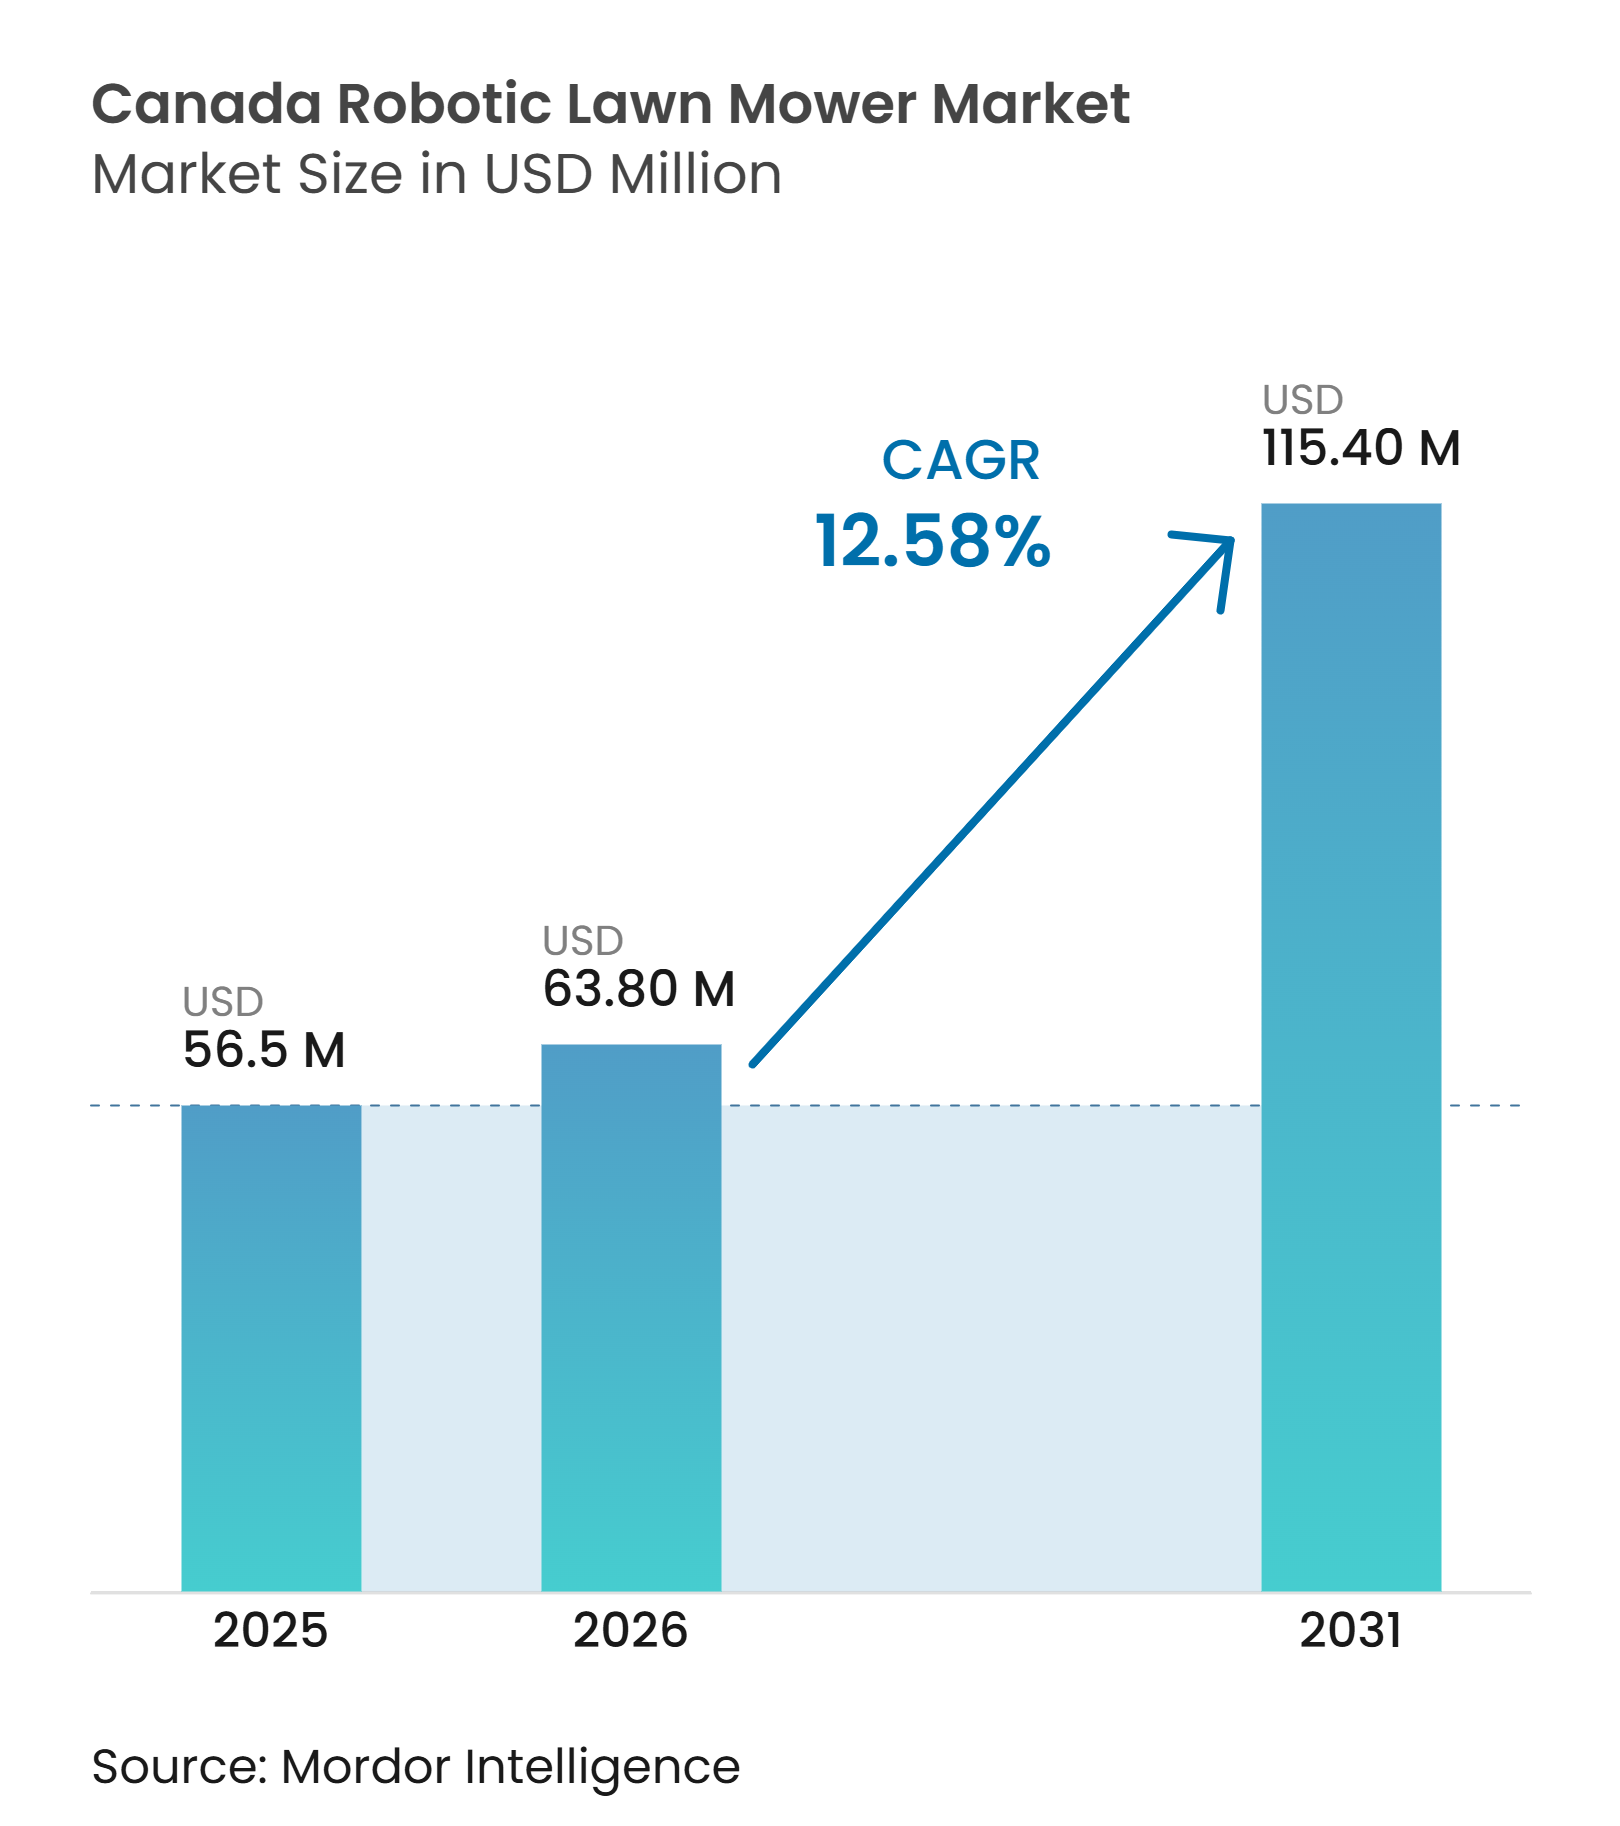
| Marktgröße im Basisjahr (2025) | 56.5 Millionen US-Dollar |
| Marktgröße (2026) | 63.80 Millionen US-Dollar |
| Marktgröße (2031) | 115.40 Millionen US-Dollar |
| Wachstumsrate (2026 - 2031) | 12.58 % |
| Marktkonzentration | Mittel |
Hauptakteure *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. | |
Marktanalyse des kanadischen Marktes für Rasenroboter von Mordor Intelligence
Die Marktgröße des kanadischen Marktes für Rasenroboter wird voraussichtlich von 56,5 Millionen USD im Jahr 2025 und 63,8 Millionen USD im Jahr 2026 auf 115,4 Millionen USD bis 2031 anwachsen und soll von 2026 bis 2031 mit einem CAGR von 12,6 % wachsen. Der kanadische Markt für Rasenroboter wird durch Arbeitskräftemangel, steigenden Lohndruck und wachsendes Interesse an akkubetriebener Rasenpflege gestützt. Die Nachfrage verlagert sich hin zu Geräten, die den Installationsaufwand reduzieren und sich an veränderte Rasenlayouts anpassen können. Gewerbliche Nutzer prüfen Flotten für Golfplätze, Parks, Sportanlagen und verwaltete Liegenschaften, wo ein geplanter Betrieb die Abhängigkeit von Saisonkräften verringern kann. Produktanbieter reagieren mit vernetzten Funktionen, Fernüberwachung und drahtloser Navigation, die den Wert jedes Verkaufs steigern können. Das kanadische Klima begrenzt die Betriebsmonate und erhöht den Wert von Modellen mit wetterabhängigen Einstellungen, geschütztem Laden und Lagerungsunterstützung.
Wichtigste Erkenntnisse des Berichts
- Nach Reichweite hielten Produkte im mittleren Preissegment im Jahr 2025 mit 48 % den größten Anteil am kanadischen Markt für Rasenroboter, während die Marktgröße für Produkte im hohen Preissegment von 2026 bis 2031 voraussichtlich mit einem CAGR von 15,5 % wachsen wird.
- Nach Batteriekapazität hielten Geräte mit 20 bis 30 V im Jahr 2025 mit 52 % des Umsatzes die größte Position, während Geräte mit mehr als 30 V von 2026 bis 2031 voraussichtlich mit einem CAGR von 16,5 % wachsen werden.
- Nach Vertriebskanal hielten Fachgeschäfte im Jahr 2025 mit 44 % des Umsatzes die größte Position, während der Online-Umsatz von 2026 bis 2031 voraussichtlich mit einem CAGR von 17,5 % wachsen wird.
- Nach Anwendung hielt der Wohnbereich im Jahr 2025 mit 62 % der Marktgröße des kanadischen Marktes für Rasenroboter die größte Position, während der gewerbliche Bereich von 2026 bis 2031 voraussichtlich mit einem CAGR von 16,6 % wachsen wird.
- Nach Endnutzer hielten Hausbesitzer im Jahr 2025 mit 56 % des Umsatzes die größte Position, während Kommunen von 2026 bis 2031 voraussichtlich mit einem CAGR von 18,5 % wachsen werden.
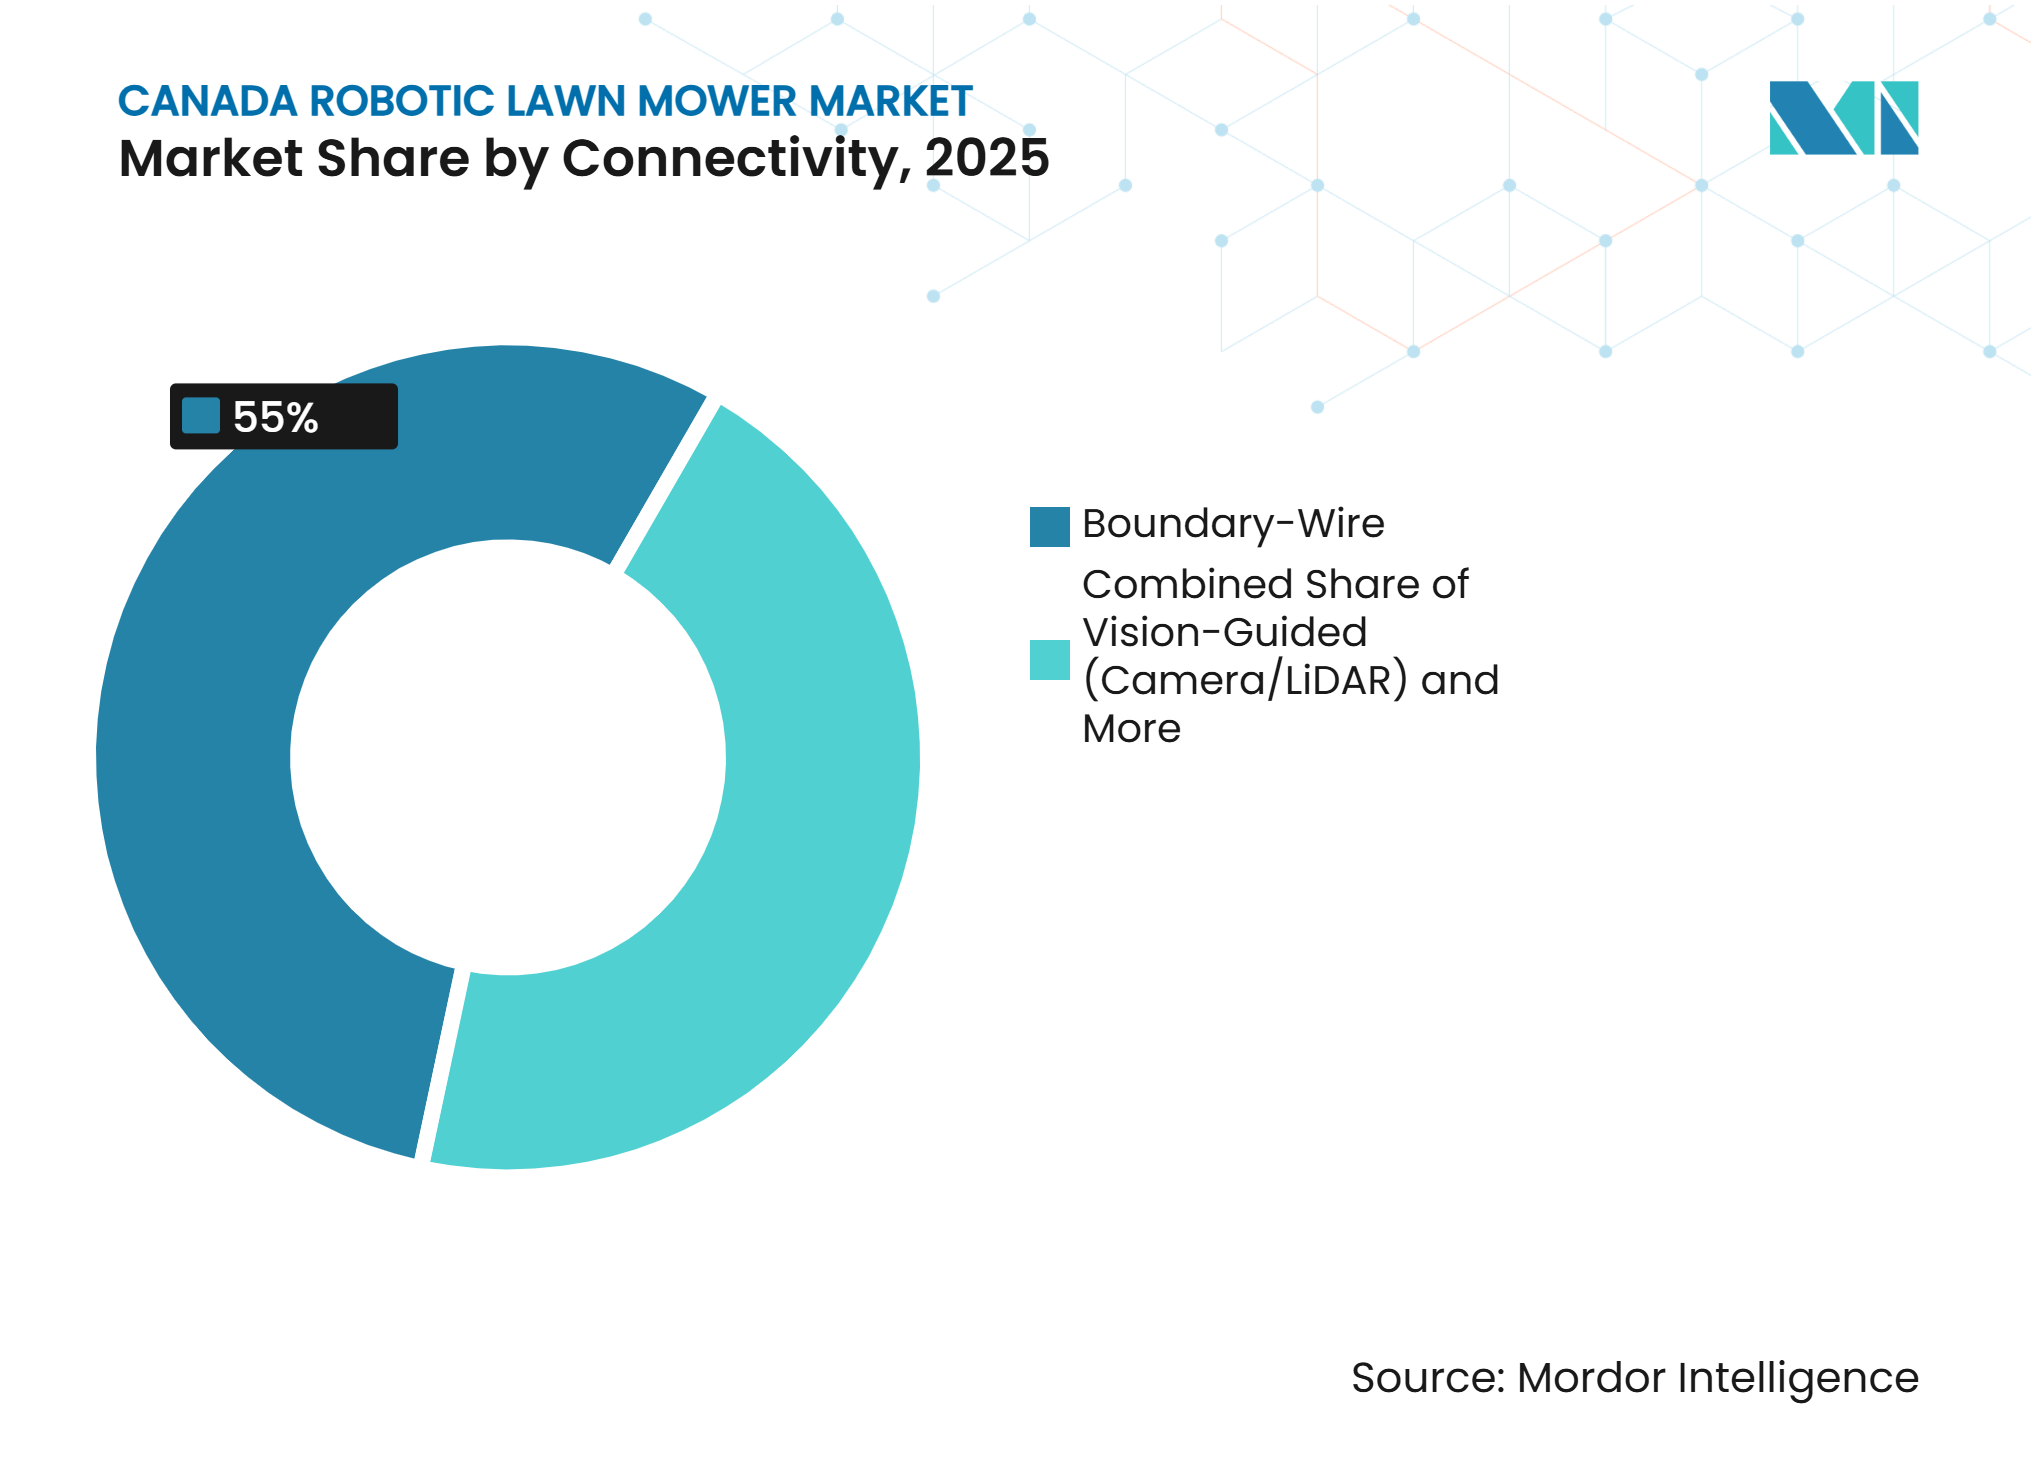
- Nach Konnektivität hielten Begrenzungsdrahtsysteme im Jahr 2025 mit 55 % des Umsatzes die größte Position, während kameragesteuerte Systeme von 2026 bis 2031 voraussichtlich mit einem CAGR von 20 % wachsen werden.
Hinweis: Die Marktgröße und Prognosezahlen in diesem Bericht werden mithilfe des proprietären Schätzungsrahmens von Mordor Intelligence erstellt und mit den neuesten verfügbaren Daten und Erkenntnissen vom Januar 2026 aktualisiert.
Markttrends und Einblicke
Analyse der Treiberwirkung*
| Treiber | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Arbeitskräftemangel in der Landschaftspflege und Lohndruck | +2.8% | National, konzentriert in Ontario, British Columbia und Alberta | Kurzfristig (≤ 2 Jahre) |
| Nachfrage nach bequemer Rasenpflege im Wohnbereich | +2.5% | National, mit frühen Gewinnen in der Greater Toronto Area, Metro Vancouver und Calgary | Kurzfristig (≤ 2 Jahre) |
| Übergang zu emissionsärmeren Outdoor-Motorgeräten | +2.2% | Städtische und vorstädtische Zentren, am stärksten in Ontario und British Columbia | Mittelfristig (2–4 Jahre) |
| Geräteauslastung von Winter bis Sommer durch modulare Plattformen | +1.9% | National, mit Schwerpunkt auf den Prärie- und Atlantikprovinzen | Mittelfristig (2–4 Jahre) |
| Gewerbliche Einführung auf Golfplätzen, Sportanlagen und kommunalen Rasenflächen | +2.5% | National, mit früher Einführung in Süd-Ontario, British Columbia und Saskatchewan | Kurzfristig (≤ 2 Jahre) |
| Wintergerechte Planung und Frostmanagement schaffen Nachfrage nach intelligenteren vernetzten Modellen | +2.5% | National, mit Relevanz in allen Klimazonen | Mittelfristig (2–4 Jahre) |
| Quelle: Mordor Intelligence | |||
Arbeitskräftemangel in der Landschaftspflege und Lohndruck
Die Verfügbarkeit von Arbeitskräften ist eine direkte Einschränkung für Rasenpflegebetriebe, die auf saisonale Außendienstteams angewiesen sind. In Alberta meldeten 56,1 % der Arbeitgeber in der Landschafts- und Grünflächenpflege im Jahr 2025 Schwierigkeiten bei der Einstellung, und 12 % hatten Stellen, die länger als 4 Monate offen waren[1]. Die Canadian Nursery and Landscape Association berichtete in ihrer Lohnerhebung 2024 von einer anhaltenden Lohnsteigerung seit 2018, auch für Management- und Aufsichtspositionen. Autonomes Mähen gibt einem Betreiber die Möglichkeit, routinemäßige Rasenpflegearbeiten mit weniger Mannstunden zu erledigen. Dieses Betriebsmodell kann attraktiver sein, wenn Rekrutierung und Mitarbeiterbindung im kanadischen Markt für Rasenroboter weiterhin schwierig bleiben. Der Nutzen ist am größten, wenn ein Unternehmen Mitarbeiter von repetitivem Mähen auf Aufgaben verlagern kann, die Urteilsvermögen vor Ort erfordern.
Nachfrage nach bequemer Rasenpflege im Wohnbereich
Hausbesitzer ziehen Rasenroboter in Betracht, wenn diese wiederkehrende manuelle Arbeit und den Kraftstoffverbrauch reduzieren. Zeitlich eingeschränkte Vorstadthaushalte sind eine zentrale Zielgruppe für akkubetriebene und robotergestützte Rasenpflege. Weniger komplexe Produkte können das robotergestützte Mähen für kleinere Vorstadtgrundstücke zugänglicher machen. Das Käuferinteresse beschränkt sich nicht nur auf Bequemlichkeit, da körperliche Einschränkungen und saisonale Zeitbeschränkungen ebenfalls die Attraktivität der Automatisierung beeinflussen können. Klare Einrichtungsanleitungen und zuverlässiger lokaler Support bleiben beim Erstkauf wichtig. Diese Wohnbereichsnachfrage unterstützt eine größere installierte Basis für den kanadischen Markt für Rasenroboter.
Übergang zu emissionsärmeren Outdoor-Motorgeräten
Öffentliche Politik und Nutzerpräferenzen lenken zunehmend Aufmerksamkeit auf akkubetriebene Outdoor-Geräte. Die Stadt Toronto empfahl in einem Mitarbeiterbericht vom April 2025 einen Übergang zu emissionsfreien Outdoor-Motorgeräten und schlug vor, Geräte mit 2-Takt-Motoren bis zum 1. Januar 2030 schrittweise abzuschaffen. Rasenroboter passen zu diesem Wandel, da sie wiederaufladbare Akkus anstelle von Benzinmotoren verwenden. Der Übergang beseitigt nicht den Bedarf an Akkuspeicherung, Lademöglichkeiten und verantwortungsvollem Lebenszyklusmanagement. Er gibt Produktanbietern dennoch eine praktische Grundlage, um Rasenroboter im Rahmen emissionsärmerer Grünflächenpflege zu positionieren.
Gewerbliche Einführung auf Golfplätzen, Sportanlagen und kommunalen Rasenflächen
Gewerbliche Standorte können autonome Geräte einsetzen, um definierte Rasenflächen nach wiederholbaren Zeitplänen zu pflegen. Die United States Golf Association dokumentierte den Einsatz autonomer Mäher auf Golfplätzen und identifizierte Arbeitseinsparungen und Nachtbetrieb als potenzielle Betriebsvorteile. Dieser Anwendungsfall ist für kanadische Betreiber relevant, die eine kurze Mähsaison produktiv nutzen müssen. Eine Flotte kann anhand von geplanten Arbeitskräften, Ausrüstung, Kraftstoff und der Konsistenz des routinemäßigen Mähens bewertet werden. Kommunale oder Platz-Pilotprojekte können erst dann zu größeren Beschaffungen führen, wenn Betreiber Zuverlässigkeit und Servicevereinbarungen validiert haben. Die gewerbliche Einführung gibt dem kanadischen Markt für Rasenroboter daher einen Weg zu höherwertigen Einzelverkäufen.
Analyse der Hemmnisse*
| Hemmnis | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Hohe Anschaffungs- und Installationskosten | -1.80% | National, mit stärkstem Widerstand in ländlichen Gebieten und Kleinstädten | Kurzfristig (≤ 2 Jahre) |
| Einschränkungen durch Rasenlayout, Begrenzung und Installation | -1.60% | National, einschließlich dicht bepflanzter Vorstadtgrundstücke | Kurzfristig (≤ 2 Jahre) |
| Akku- und Ladeeinschränkungen bei Kälte | -1.60% | National, am stärksten in den Prärie- und Atlantikprovinzen | Mittelfristig (2–4 Jahre) |
| Kurze effektive Mähsaison und saisonale Umsatzkonzentration | -1.60% | National, mit größter Auswirkung in nördlichen und Binnengebieten | Langfristig (≥ 4 Jahre) |
| Quelle: Mordor Intelligence | |||
Hohe Anschaffungs- und Installationskosten
Die anfänglichen Anschaffungskosten bleiben eine Hürde für preissensible Haushalte und kleinere Landschaftspflegebetriebe. Drahtlose Wohnbereichsmodelle können Hardware-, Installations-, Konnektivitäts- und Servicekosten beinhalten, die eine Bewertung über mehrere Saisons erfordern. Käufer müssen diese Kosten mit mehreren Saisons an Arbeits- und Kraftstoffeinsparungen vergleichen, was die Ersteinführung verzögern kann. Das Problem ist bei kleinen Grundstücken, wo die eingesparte Zeit begrenzt ist, akuter. Kommunale und Golfplatzkäufer können Geräte über längere Wartungszyklen und größere verwaltete Flächen bewerten. Der kanadische Markt für Rasenroboter muss daher klarere Informationen zu Gesamtbetriebskosten und Serviceoptionen für Käufer anbieten, die sich auf den Anfangspreis konzentrieren.
Akku- und Ladeeinschränkungen bei Kälte
Kalte Bedingungen reduzieren das praktische Betriebsfenster für akkubetriebene Rasenroboter. Nutzer können bei sinkenden Temperaturen kürzere Laufzeiten, erhöhten Speicherbedarf und Ladeeinschränkungen erleben. Ottawas Lärmverordnung 2017-255 schränkt den Betrieb von Outdoor-Motorgeräten auf Wochentagen auf 7:00 bis 22:00 Uhr ein, was die nutzbaren Betriebsstunden in einem städtischen Umfeld weiter einschränken kann. Die Einschränkung ist über Ottawa hinaus relevant, da Wetter und lokale Betriebsvorschriften die Planung in kanadischen Städten beeinflussen können. Modelle mit Frostsensoren, Akkumanagement und automatisierten saisonalen Lagerroutinen können einige Unsicherheiten für Käufer reduzieren. Diese Bedingungen machen zuverlässige Kältewetteranleitungen zu einem notwendigen Bestandteil des Produktsupports.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Reichweite:
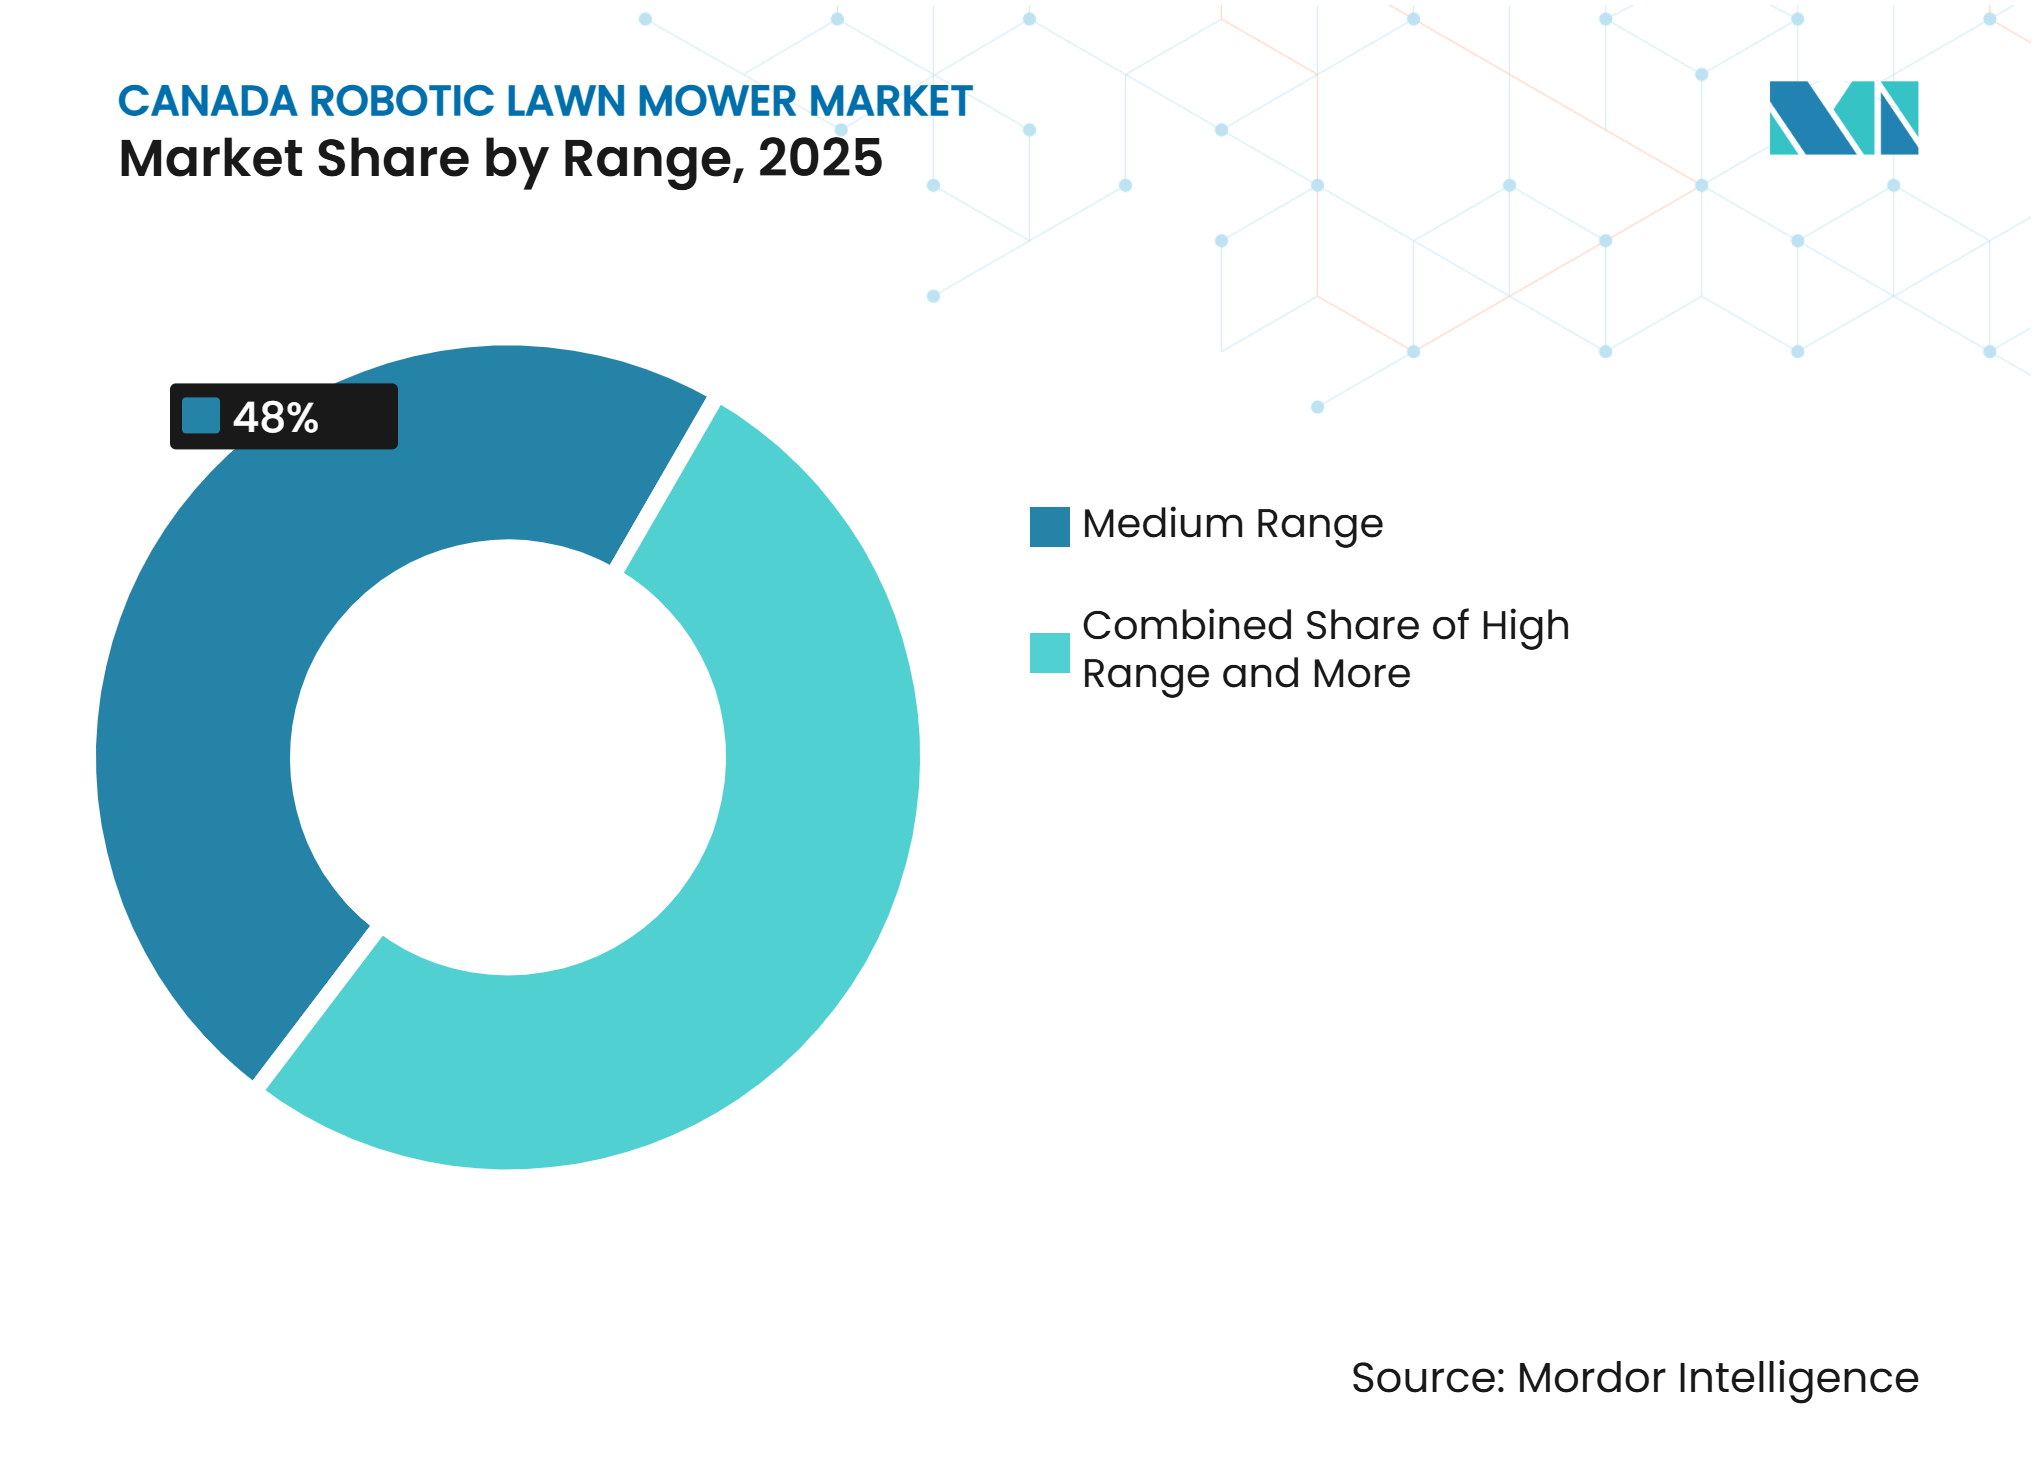
Produkte im mittleren Preissegment unterstützen die breite WohnbereichsnachfrageProdukte im mittleren Preissegment hielten 48 % des Umsatzes 2025 und bildeten die größte Reichweitenkategorie im kanadischen Markt für Rasenroboter. Diese Modelle eignen sich für typische Vorstadtgrundstücke und bieten eine ausgewogene Mähkapazität, Akkulaufzeit und Anschaffungskosten. Modelle im niedrigen Preissegment bleiben für kleinere städtische Rasenflächen und für Haushalte relevant, die das automatisierte Mähen zum ersten Mal ausprobieren. Ihre Rolle besteht darin, die Einstiegshürde zu senken, anstatt leistungsstärkere Modelle auf größeren Grundstücken zu ersetzen. Die Breite des Portfolios ist wichtig, da ein Käufer nach dem Gewinn von Vertrauen in den autonomen Betrieb möglicherweise aufrüstet.
Modelle im hohen Preissegment werden von 2026 bis 2031 voraussichtlich mit einem CAGR von 15,5 % wachsen. Dieses Segment eignet sich für Mehrzonenstandorte, größere Wohngrundstücke und gewerbliche Flächen, die eine größere Flächenabdeckung erfordern. MAMMOTION listet seinen LUBA mini AWD für Kanada im Jahr 2026 auf, was darauf hindeutet, dass drahtlose Navigation in niedrigere Preissegmente vordringt. Navimow listet die i2 AWD-Serie in Kanada im Jahr 2026[2]. Anbieter im hohen Preissegment müssen sich daher durch Flächenkapazität, Hangbewältigung, Mehrzonensteuerung und Servicesupport differenzieren.


Notiz: Segmentanteile aller einzelnen Segmente sind beim Berichtskauf erhältlich
Nach Batteriekapazität:
Hochvoltmodelle erfüllen gewerbliche BetriebsanforderungenDie Kategorie 20 bis 30 V hielt 52 % des Umsatzes 2025 und war das größte Batteriekapazitätssegment. Sie umfasst eine erhebliche installierte Basis von Rasenrobotern für den Wohnbereich mit einer Kapazität, die für gängige Rasenflächen geeignet ist. STIHLs iMOW EVO-Reihe ist in Kanada im Jahr 2026 für Rasenflächen bis zu 5.000 Quadratmeter gelistet. Produkte mit weniger als 20 V behalten eine Rolle im Einstiegsbereich für den Wohnbereich. Sie stehen unter Druck, wenn Produkte mit längerer Laufzeit zu ähnlichen Preisen angeboten werden.
Produkte mit mehr als 30 V werden von 2026 bis 2031 voraussichtlich mit einem CAGR von 16,5 % wachsen. Längere Laufzeiten können Ladeunterbrechungen und die Anzahl der für einen verwalteten gewerblichen Standort benötigten Geräte reduzieren. MAMMOTION gibt an, dass sein LUBA 3 AWD im Jahr 2026 einen 15-Ah-Akku, bis zu 215 Minuten Laufzeit pro Ladung und eine Flächenleistung von 501,7 Quadratmetern pro Stunde hat. Diese angegebenen Spezifikationen zeigen, warum leistungsstärkere Geräte als gewerbliches Werkzeug und nicht nur als Haushaltsbequemlichkeit bewertet werden können. Akkuleistung, Lademöglichkeiten und Kältewettermanagement werden bestimmen, wie konsistent dieser Wert unter kanadischen Bedingungen realisiert wird.
Nach Vertriebskanal:
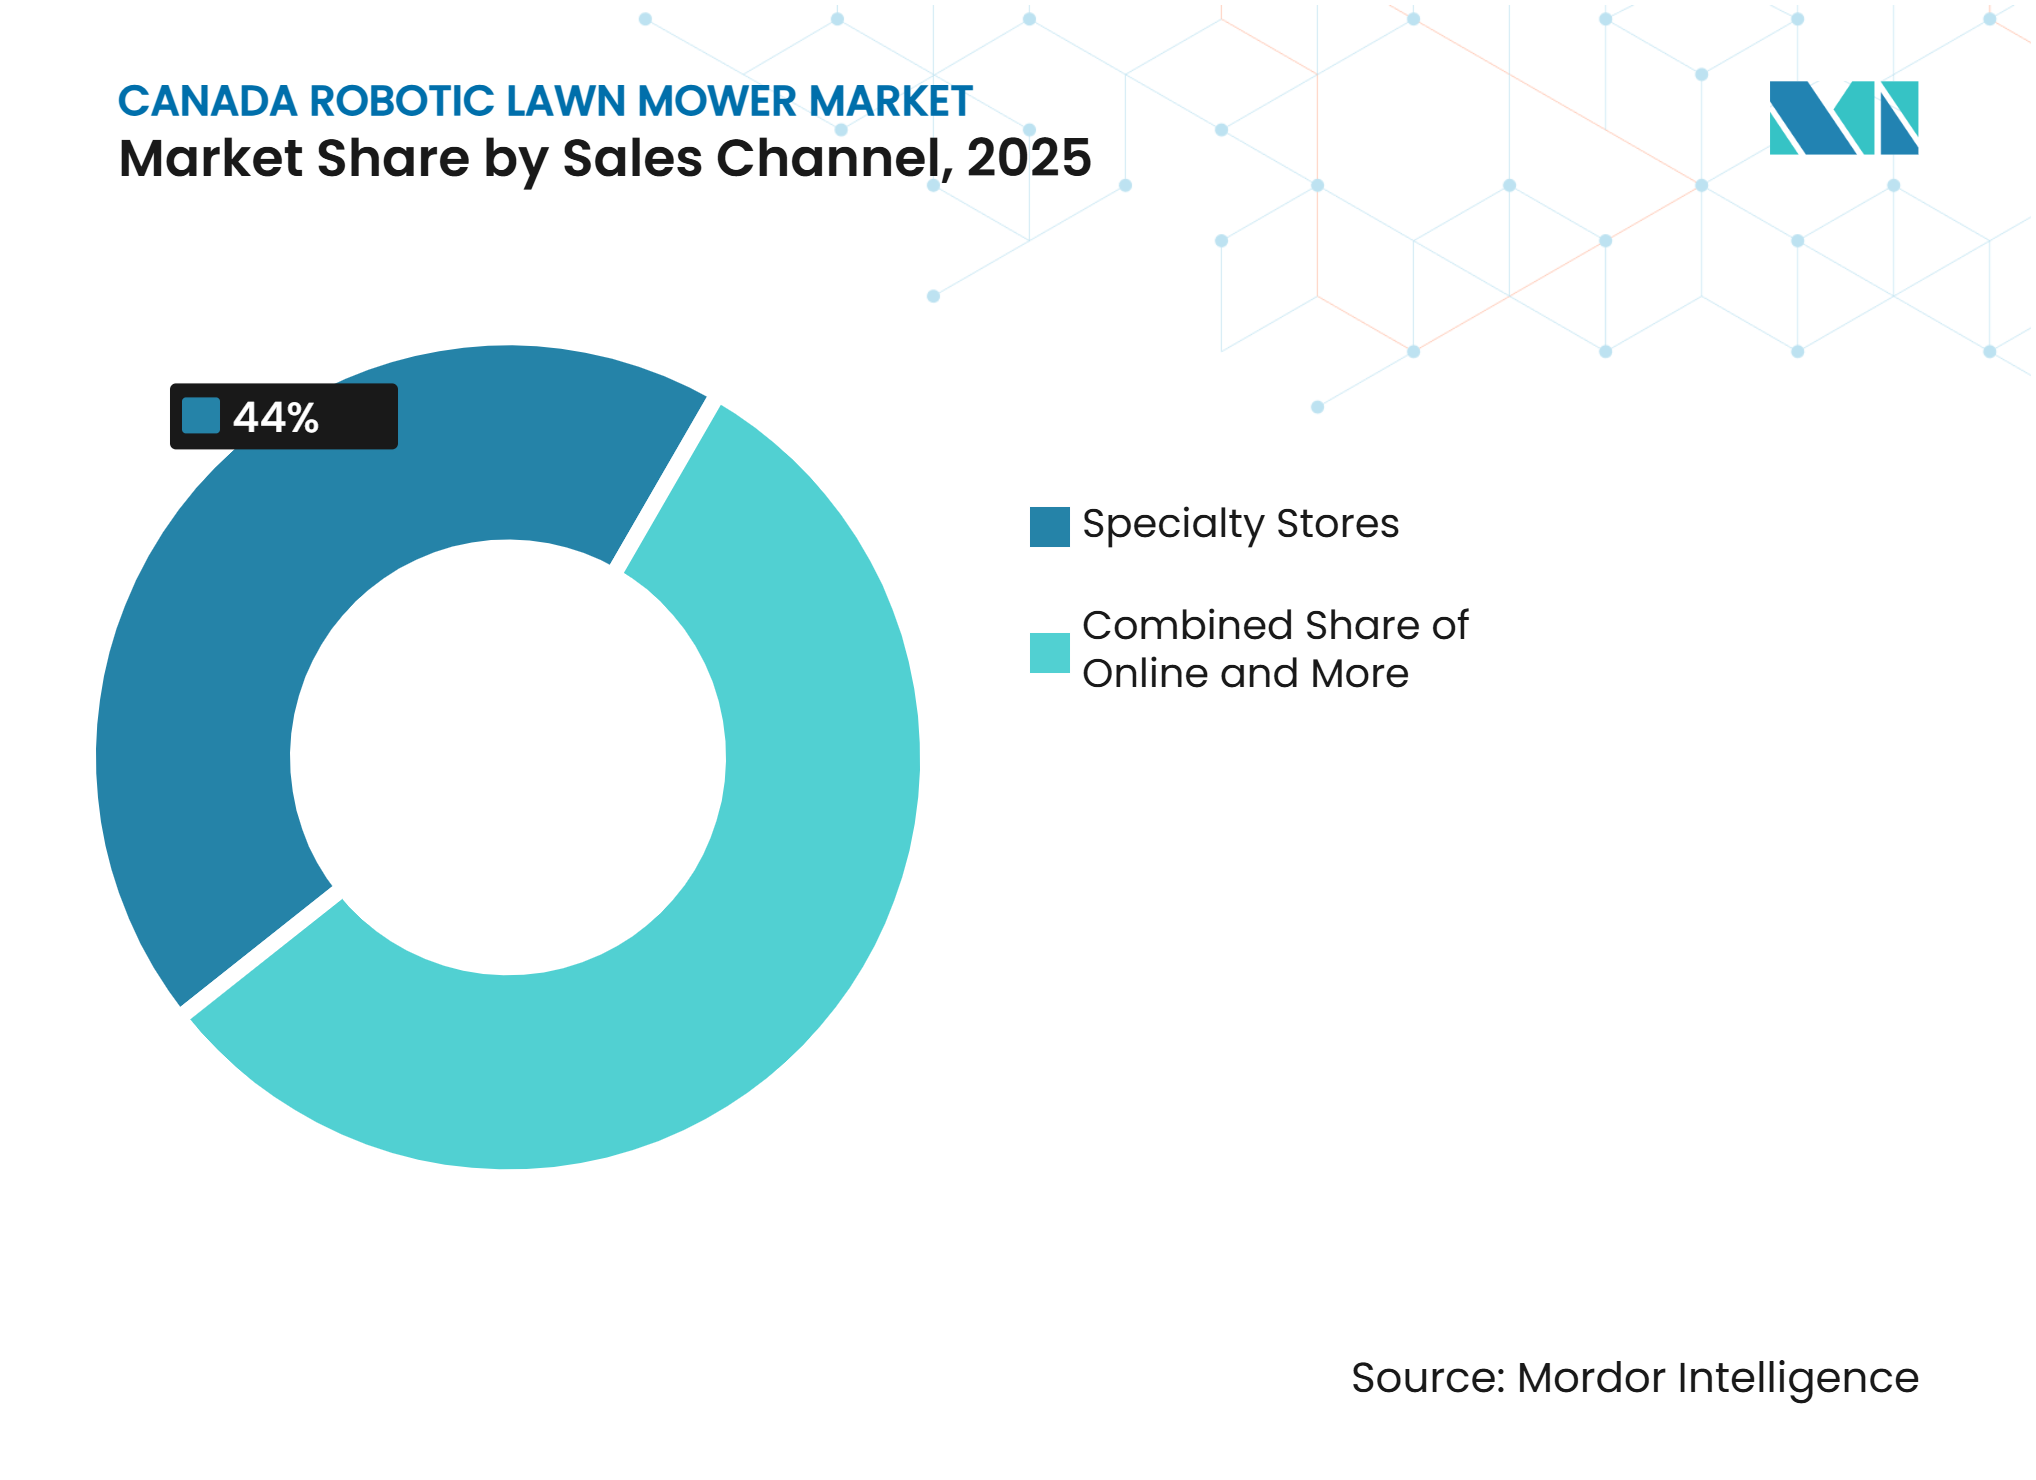
Digitaler Verkauf erweitert den KäuferzugangFachgeschäfte hielten 44 % des Umsatzes 2025 und waren der größte Vertriebskanal. Händlernetzwerke haben traditionell Vorführungen, Installationshilfe und Kundendienst nach dem Kauf für Geräte bereitgestellt, die eine Begrenzungsdrahtinstallation erforderten. Einzelhändler bieten einen weiteren Weg zu Verbrauchern, die Produkte über Massenmarktkanäle sehen möchten. Fachgeschäfte machten im Jahr 2025 einen wesentlichen Teil der Marktgröße des kanadischen Marktes für Rasenroboter aus, was die anhaltende Käufernachfrage nach Installationssupport widerspiegelt. Die Wahl des Vertriebskanals kann das Käufervertrauen genauso stark beeinflussen wie der Produktpreis.
Der Online-Umsatz wird von 2026 bis 2031 voraussichtlich mit einem CAGR von 17,5 % wachsen. Direktverkäufer an Verbraucher profitieren, wenn drahtlose Systeme den Installationsaufwand reduzieren und vom Nutzer konfiguriert werden können. WORX listet seinen Landroid Vision Cloud in Kanada im Jahr 2026 über seinen eigenen Online-Kanal und präsentiert Verbrauchern eine cloudbasierte drahtlose Option. Online-Käufer benötigen weiterhin prompten Software-Support, Firmware-Updates, Ersatzteile und klare Garantieprozesse. Marken, die digitalen Verkauf mit zuverlässigem lokalem Service kombinieren, können den Vorteil verringern, den traditionelle Händler lange gehalten haben.

Notiz: Segmentanteile aller einzelnen Segmente sind beim Berichtskauf erhältlich
Nach Anwendung:
Gewerbliche Nutzung gewinnt gegenüber einer großen WohnbereichsbasisWohnbereichsanwendungen hielten 62 % des Umsatzes 2025 und waren das größte Anwendungssegment. Das Segment profitiert von der breiten Basis an selbstgenutzten Vorstadthäusern und der früheren Einführung von Begrenzungsdrahtgeräten. Wohnbereichsnutzer bewerten ein Produkt in der Regel anhand ihrer persönlichen Zeit, der saisonalen Rasenpflegearbeit und des für die Einrichtung erforderlichen Aufwands. Ihre Kaufentscheidungen legen oft großen Wert auf Benutzerfreundlichkeit und lokalen Support. Diese installierte Basis bildet weiterhin das zentrale Volumengerüst für den kanadischen Markt für Rasenroboter.
Gewerbliche Anwendungen werden von 2026 bis 2031 voraussichtlich mit einem CAGR von 16,6 % wachsen. Golfplätze, Kommunen, Sportanlagen und Landschaftspflegebetriebe können Flottenmanagement nutzen, um wiederholtes Mähen auf größeren Rasenflächen zu organisieren. Landscape Ontario identifizierte autonome Mäher als führenden Trend für 2025 in seiner Branchenumfrage unter Landschaftspflegebetrieben. Gewerbliche Käufer benötigen zuverlässige Flächenabdeckung, Servicereaktionsfähigkeit und eine Planung, die in die begrenzte saisonale Betriebszeit passt. Ihr Übergang von Testgeräten zur Flottenbestellung kann den Wert jedes Kontos erheblich steigern.
Nach Endnutzer:
Kommunale Käufer haben die schnellste WachstumsaussichtHausbesitzer hielten 56 % des Endnutzerumsatzes 2025 und waren die größte Käufergruppe. Fachgeschäfte, Online-Kanäle und Masseneinzelhändler bieten Haushalten mehrere Wege zum Erwerb eines Rasenroboters. Eine breitere Palette von Wohnbereichsmodellen erweitert die Auswahl für Vorstadtgärten, obwohl Käufer weiterhin Standortvorbereitung und saisonale Lagerung berücksichtigen. Die Nachfrage von Hausbesitzern bevorzugt intuitive Steuerung, flexible Zoneneinteilung und klare Wartungsanleitungen. Dieses Segment hält die kanadische Rasenroboterbranche mit den Kaufmustern für Verbraucher-Rasenpflege verbunden.
Kommunen werden von 2026 bis 2031 voraussichtlich mit einem CAGR von 18,5 % wachsen. Die kommunale Nutzung kann mit kontrollierten Pilotprojekten beginnen, bevor Beschaffungsteams Spezifikationen für weitere Parks oder Einrichtungen festlegen. Frühe kommunale Tests zeigen den Wert der Bewertung von Geräten über mehr als 1 Betriebssaison. Ein öffentlicher Käufer berücksichtigt auch Lärm, öffentliche Sicherheit, Betriebszuverlässigkeit und die Verfügbarkeit von geschultem Servicesupport. Erfolgreiche Pilotprojekte können das Gerät zu einem wiederkehrenden Investitionsgut machen, anstatt zu einem einmaligen Technologietest.
Nach Konnektivität:
Kameragesteuerte Navigation verändert die InstallationswirtschaftBegrenzungsdrahtsysteme hielten 55 % des Umsatzes 2025 und waren die größte Konnektivitätskategorie. Ihre Position spiegelt die installierte Basis älterer Modelle wider, die einen physischen Perimeter zur Definition des Mähbereichs verwenden. Der Ansatz bleibt für stabile Rasenflächen nützlich, bei denen der Eigentümer den anfänglichen Installationsprozess akzeptiert. Intelligente GPS- und WLAN-Systeme bieten eine mittlere Option mit vernetzter Steuerung und satellitenbasierter Positionierung. Konnektivitätsentscheidungen prägen das Installationserlebnis mittlerweile genauso stark wie die Mähfunktion des Mähers.
Kameragesteuerte Systeme werden von 2026 bis 2031 voraussichtlich mit einem CAGR von 20 % wachsen. Kamera-, LiDAR- und Positionierungseingaben können es Modellen ermöglichen, ohne einen physischen Begrenzungsdraht zu arbeiten. Dreame listet Rasenroboter in Kanada im Jahr 2026 mit sensorgesteuerten Navigationsoptionen. MAMMOTION verkauft ebenfalls drahtlose Rasenroboter in Kanada im Jahr 2026. Käufer können die Möglichkeit schätzen, Mähzonen nach Landschaftsänderungen ohne Neuinstallation des Drahtes zu überarbeiten, aber die Leistung auf schattigen, komplexen und frostbetroffenen Standorten bleibt wichtig.
Notiz: Segmentanteile aller einzelnen Segmente sind beim Berichtskauf erhältlich
Geografische Analyse
Ontario war im Jahr 2025 das führende Nachfragezentrum für den kanadischen Markt für Rasenroboter, gestützt durch dichte Vorstadtbebauung und etablierte Fachgeschäftsnetzwerke. Die Greater Toronto Area kombiniert eine große Wohnbevölkerung mit gewerblichen Liegenschaften, die regelmäßige Rasenpflege erfordern. Torontos Mitarbeiterbericht vom April 2025 zu emissionsfreien Outdoor-Motorgeräten sendet ein politisches Signal zugunsten akkubetriebener Produkte. British Columbia ist ein weiteres wichtiges Zentrum, wo das mildere Klima der Metro Vancouver eine längere Mähsaison als in weiten Teilen des Landes ermöglichen kann. Alberta unterstützt ebenfalls die Nachfrage durch seine Vorstadtmärkte und gewerbliche Landschaftspflegeaktivitäten in Calgary und Edmonton.
Quebec hat eine erhebliche Wohnbevölkerung, aber Käufer legen besonderen Wert auf Winterlagerung, Frostzeitpunkt, Steckdosenzugang und französischsprachigen Support. Diese Faktoren können den Verkaufsprozess komplexer machen als in Provinzen mit längeren Betriebssaisons. Produktdokumentation und Kundendienst, die lokale Betriebsbedingungen berücksichtigen, können das Kaufvertrauen verbessern. Saskatchewan und Manitoba sind noch frühere Standorte, wo kommunale Nutzung praktische Leistung demonstrieren kann. Kürzere Saisons und weniger spezialisierte Händler können die Wohnbereichseinführung in diesen Provinzen einschränken.
Atlantik-Kanada und die nördlichen Territorien repräsentierten im Jahr 2025 ein begrenztes kurzfristiges Volumen aufgrund geringerer Auslastung und herausfordernder Wetterbedingungen. Geräte, die mehr als eine Outdoor-Aufgabe unterstützen, können den Besitzfall in Gebieten mit geringer Auslastung verbessern. Yarbo positioniert seine modulare Plattform in Kanada für Mäh- und Schneeräumungsaufsätze, was diesem Bedarf nach breiterem saisonalen Einsatz entspricht[3]. Regionale Bedingungen schaffen keine separaten Marktsegmente, beeinflussen aber die Produktauswahl, Ladevereinbarungen und Serviceanforderungen.
Wettbewerbslandschaft
Marktkonzentration
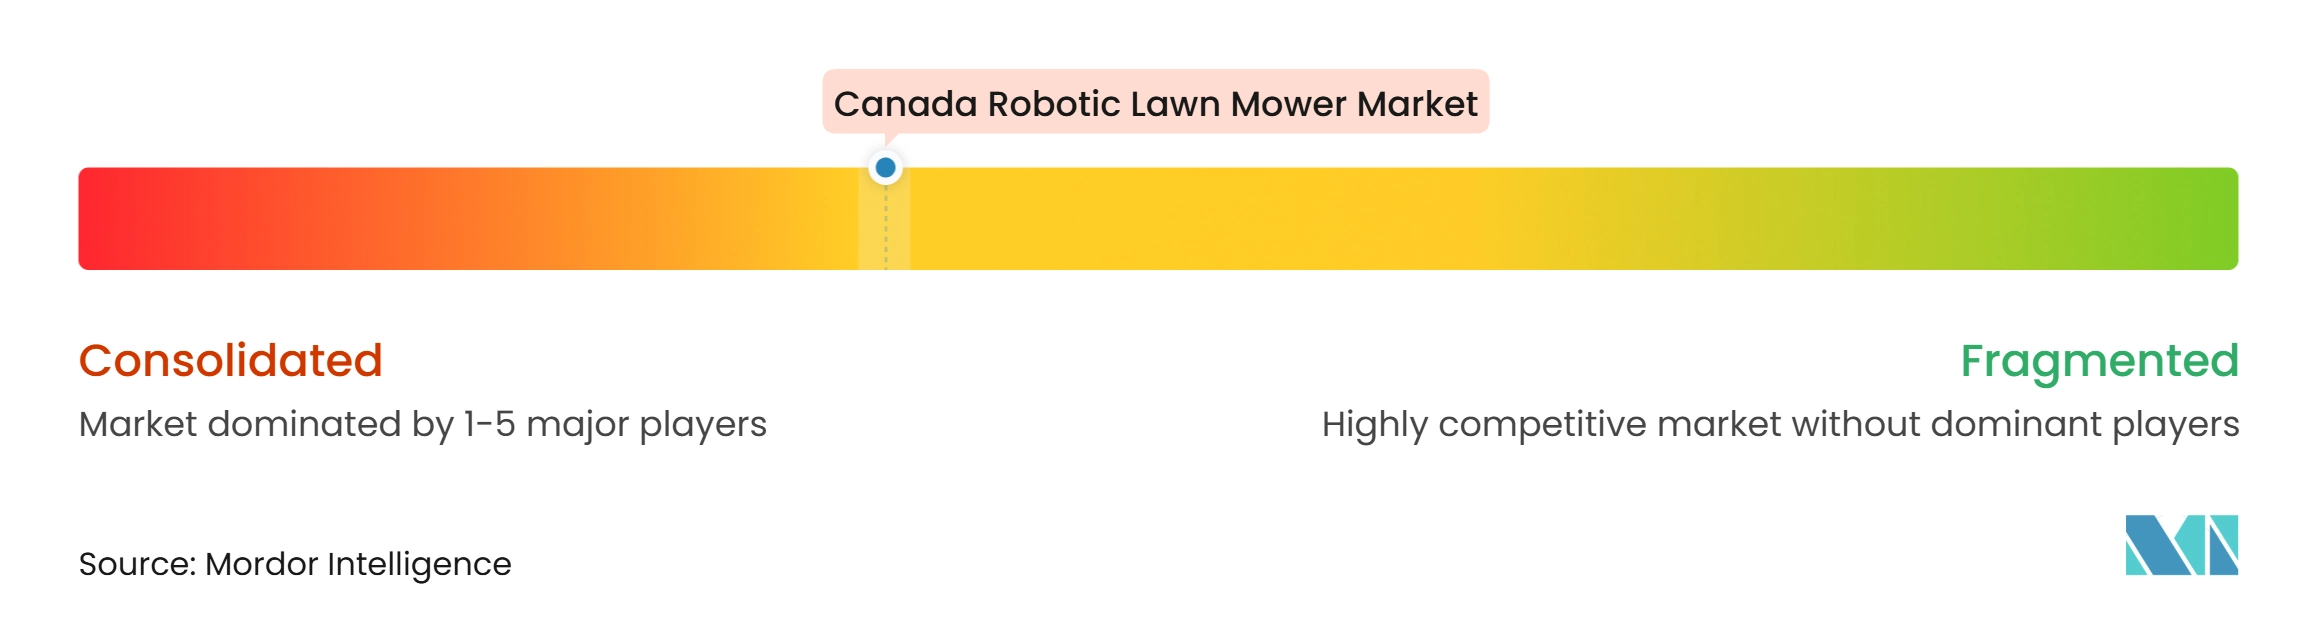
Der kanadische Markt für Rasenroboter ist mäßig konzentriert, wobei etablierte Händler und neuere Direktverkäufer unterschiedliche Käuferbedürfnisse bedienen. Husqvarna verfügt über breite Markenbekanntheit und eine starke kanadische Händlerpräsenz. Im Jahr 2025 führte Husqvarna 13 neue begrenzungsdrahtfreie Rasenroboter ein, sein größter Launch dieser Art. STIHL verkauft seine iMOW EVO-Produkte über sein kanadisches Händlernetzwerk. Positecs WORX-Reihe nutzt nationalen Einzel- und Online-Zugang für sein vernetztes Rasenroboter-Angebot.
Die Produktstrategie entwickelt sich hin zu drahtloser Navigation, Fernsteuerung und einfacherer Käufereinrichtung. Im März 2025 führte Husqvarna 4 Automower iQ Series-Modelle in Kanada mit Unterstützung seines Husqvarna Cloud-Netzwerks ein. Im Juni 2025 stellte STIGA die autonomen Mäher A4 und A8 vor, die Echtzeit-Kinematik-Autonomes-Führungssystem-Technologie für Gärten bis zu 400 bzw. 800 Quadratmeter bieten. MAMMOTION, Navimow, Dreame, ECOVACS und Anker Innovations haben die Verbraucherwahl durch drahtlose Modelle und online-geführten Verkauf erweitert. Die Wettbewerbsdifferenzierung hängt zunehmend von der Leistung in komplexen Rasenflächen, der Serviceverfügbarkeit und der Qualität des digitalen Supports ab.
Professionelle Anbieter konkurrieren auch dort, wo Flächenabdeckung und Flottenmanagement wichtiger sind als Verbraucherbequemlichkeit. Im Oktober 2024 präsentierte Husqvarna 4 professionelle begrenzungsdrahtfreie Modelle für Sportfelder, Golfplätze und große Anlagenwartung, mit globaler Verfügbarkeit ab März 2025. YAMABIKO Corporations Belrobotics und Zucchetti Centro Sistemis Ambrogio Robot adressieren professionelle und großflächige Anwendungsfälle. Yarbo differenziert sich durch einen modularen Ansatz, der Mähen und Schneeräumen unter kanadischen Bedingungen unterstützen soll. Das Wettbewerbsfeld wird aktiv bleiben, da Anbieter Direktverkauf, Händlersupport, Produktzuverlässigkeit und gewerbliche Flottenkapazitäten ausbalancieren.
Marktführer der kanadischen Rasenroboterbranche
-
Husqvarna AB
-
STIHL Pty Ltd
-
Navimow
-
Positec Group Ltd.
-
Greenworks Tools Canada Inc.
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert
Kanadischer Markt für Rasenroboter Unternehmen in diesem Bericht
- Husqvarna AB
- STIHL Pty Ltd
- Navimow
- Positec Group Ltd.
- Greenworks Tools Canada Inc
- MAMMOTION
- ECOVACS
- Dreame Global
- Yarbo CA
- Anker Innovations Canada Co., Ltd
- YAMABIKO Corporation (Belrobotics)
- Zucchetti Centro Sistemi S.p.a. (Ambrogio Robot )
- Reliable Robots
- Cleva Canada
- STIGA S.p.A.
Neueste Industrielle Entwicklungen in Kanadischer Markt für Rasenroboter
- Juli 2026: MAMMOTION führt den iNavi Service in ganz Kanada ein und eliminiert die Notwendigkeit der Installation einer Echtzeit-Kinematik-Antenne vor Ort, indem eine zentimetergenauе Positionierung über einen netzwerkbasierten Korrekturdienst bereitgestellt wird.
- Februar 2026: ECOVACS führt den GOAT A3000 LiDAR PRO ein, der HoloScope 360 Dual-LiDAR-Navigation und einen integrierten TruEdge-Trimmer bietet.
- Juni 2025: STIGA S.p.A. stellte die autonomen Robotermäher A4 und A8 vor, drahtlose Modelle mit patentierter RTK AGS-Technologie für Gärten bis zu 400 Quadratmeter bzw. 800 Quadratmeter.
Berichtsumfang des kanadischen Marktes für Rasenroboter
Ein Rasenroboter ist ein autonomes Gerät, das mit Sensoren und Programmierung ausgestattet ist, um Rasenmähaufgaben ohne menschliches Eingreifen durchzuführen. Diese werden für Wohn- und Gewerbezwecke von Hausbesitzern, Wohnungseigentümern, in Parks und auf Spielplätzen sowie an anderen Orten eingesetzt.
Der Bericht über den kanadischen Markt für Rasenroboter ist segmentiert nach Reichweite (Niedrige Reichweite, Mittlere Reichweite und Hohe Reichweite), nach Batteriekapazität (Weniger als 20 V, 20 bis 30 V und Mehr als 30 V), nach Vertriebskanal (Einzelhändler, Fachgeschäfte und Online), nach Anwendung (Wohnbereich und Gewerbe), nach Endnutzer (Hausbesitzer, Landschaftspflegeunternehmen, Sportanlagen und Parks, Kommunen, Golfplätze und Sonstige) und nach Konnektivität (Begrenzungsdraht, Smart-GPS / WLAN und Kameragesteuert). Die Marktprognosen werden in Wertangaben (USD) bereitgestellt.
Segmentierungsübersicht
| Niedrige Reichweite |
| Mittlere Reichweite |
| Hohe Reichweite |
| Weniger als 20 V |
| 20 bis 30 V |
| Mehr als 30 V |
| Einzelhändler |
| Fachgeschäfte |
| Online |
| Wohnbereich |
| Gewerbe |
| Hausbesitzer |
| Landschaftspflegeunternehmen |
| Sportanlagen und Parks |
| Kommunen |
| Golfplätze |
| Sonstige |
| Begrenzungsdraht |
| Smart-GPS / WLAN |
| Kameragesteuert (Kamera/LiDAR) |
| Nach Reichweite | Niedrige Reichweite |
| Mittlere Reichweite | |
| Hohe Reichweite | |
| Nach Batteriekapazität | Weniger als 20 V |
| 20 bis 30 V | |
| Mehr als 30 V | |
| Nach Vertriebskanal | Einzelhändler |
| Fachgeschäfte | |
| Online | |
| Nach Anwendung | Wohnbereich |
| Gewerbe | |
| Nach Endnutzer | Hausbesitzer |
| Landschaftspflegeunternehmen | |
| Sportanlagen und Parks | |
| Kommunen | |
| Golfplätze | |
| Sonstige | |
| Nach Konnektivität | Begrenzungsdraht |
| Smart-GPS / WLAN | |
| Kameragesteuert (Kamera/LiDAR) |
Im Bericht beantwortete Schlüsselfragen
Welchen prognostizierten Wert werden die Verkäufe von Rasenrobotern in Kanada bis 2031 erreichen?
Die Marktgröße des kanadischen Marktes für Rasenroboter wird voraussichtlich bis 2031 115,4 Millionen USD erreichen, gegenüber 63,8 Millionen USD im Jahr 2026.
Was treibt die Einführung von Rasenrobotern in Kanada an?
Arbeitskräftemangel, die Nachfrage nach weniger manueller Rasenpflegearbeit und das Interesse an emissionsärmeren Geräten sind wichtige Nachfragefaktoren.
Welche Anwendung wächst in Kanada am schnellsten?
Die gewerbliche Nutzung wird von 2026 bis 2031 voraussichtlich mit einem CAGR von 16,6 % wachsen, unterstützt durch Golfplätze, Parks und Landschaftspflegebetriebe.
Welche Faktoren schränken die Nutzung von Rasenrobotern in Kanada ein?
Anschaffungskosten, komplexe Rasenlayouts, Akkuleistung bei Kälte und eine kurze Mähsaison können die Einführung verzögern.