
Taille et part du marché des tondeuses à gazon robotisées au Canada
VUE D’ENSEMBLE DU MARCHÉ
| Période d'étude | 2021 - 2031 |
|---|---|
| Période de Données Prévisionnelles | 2026 - 2031 |
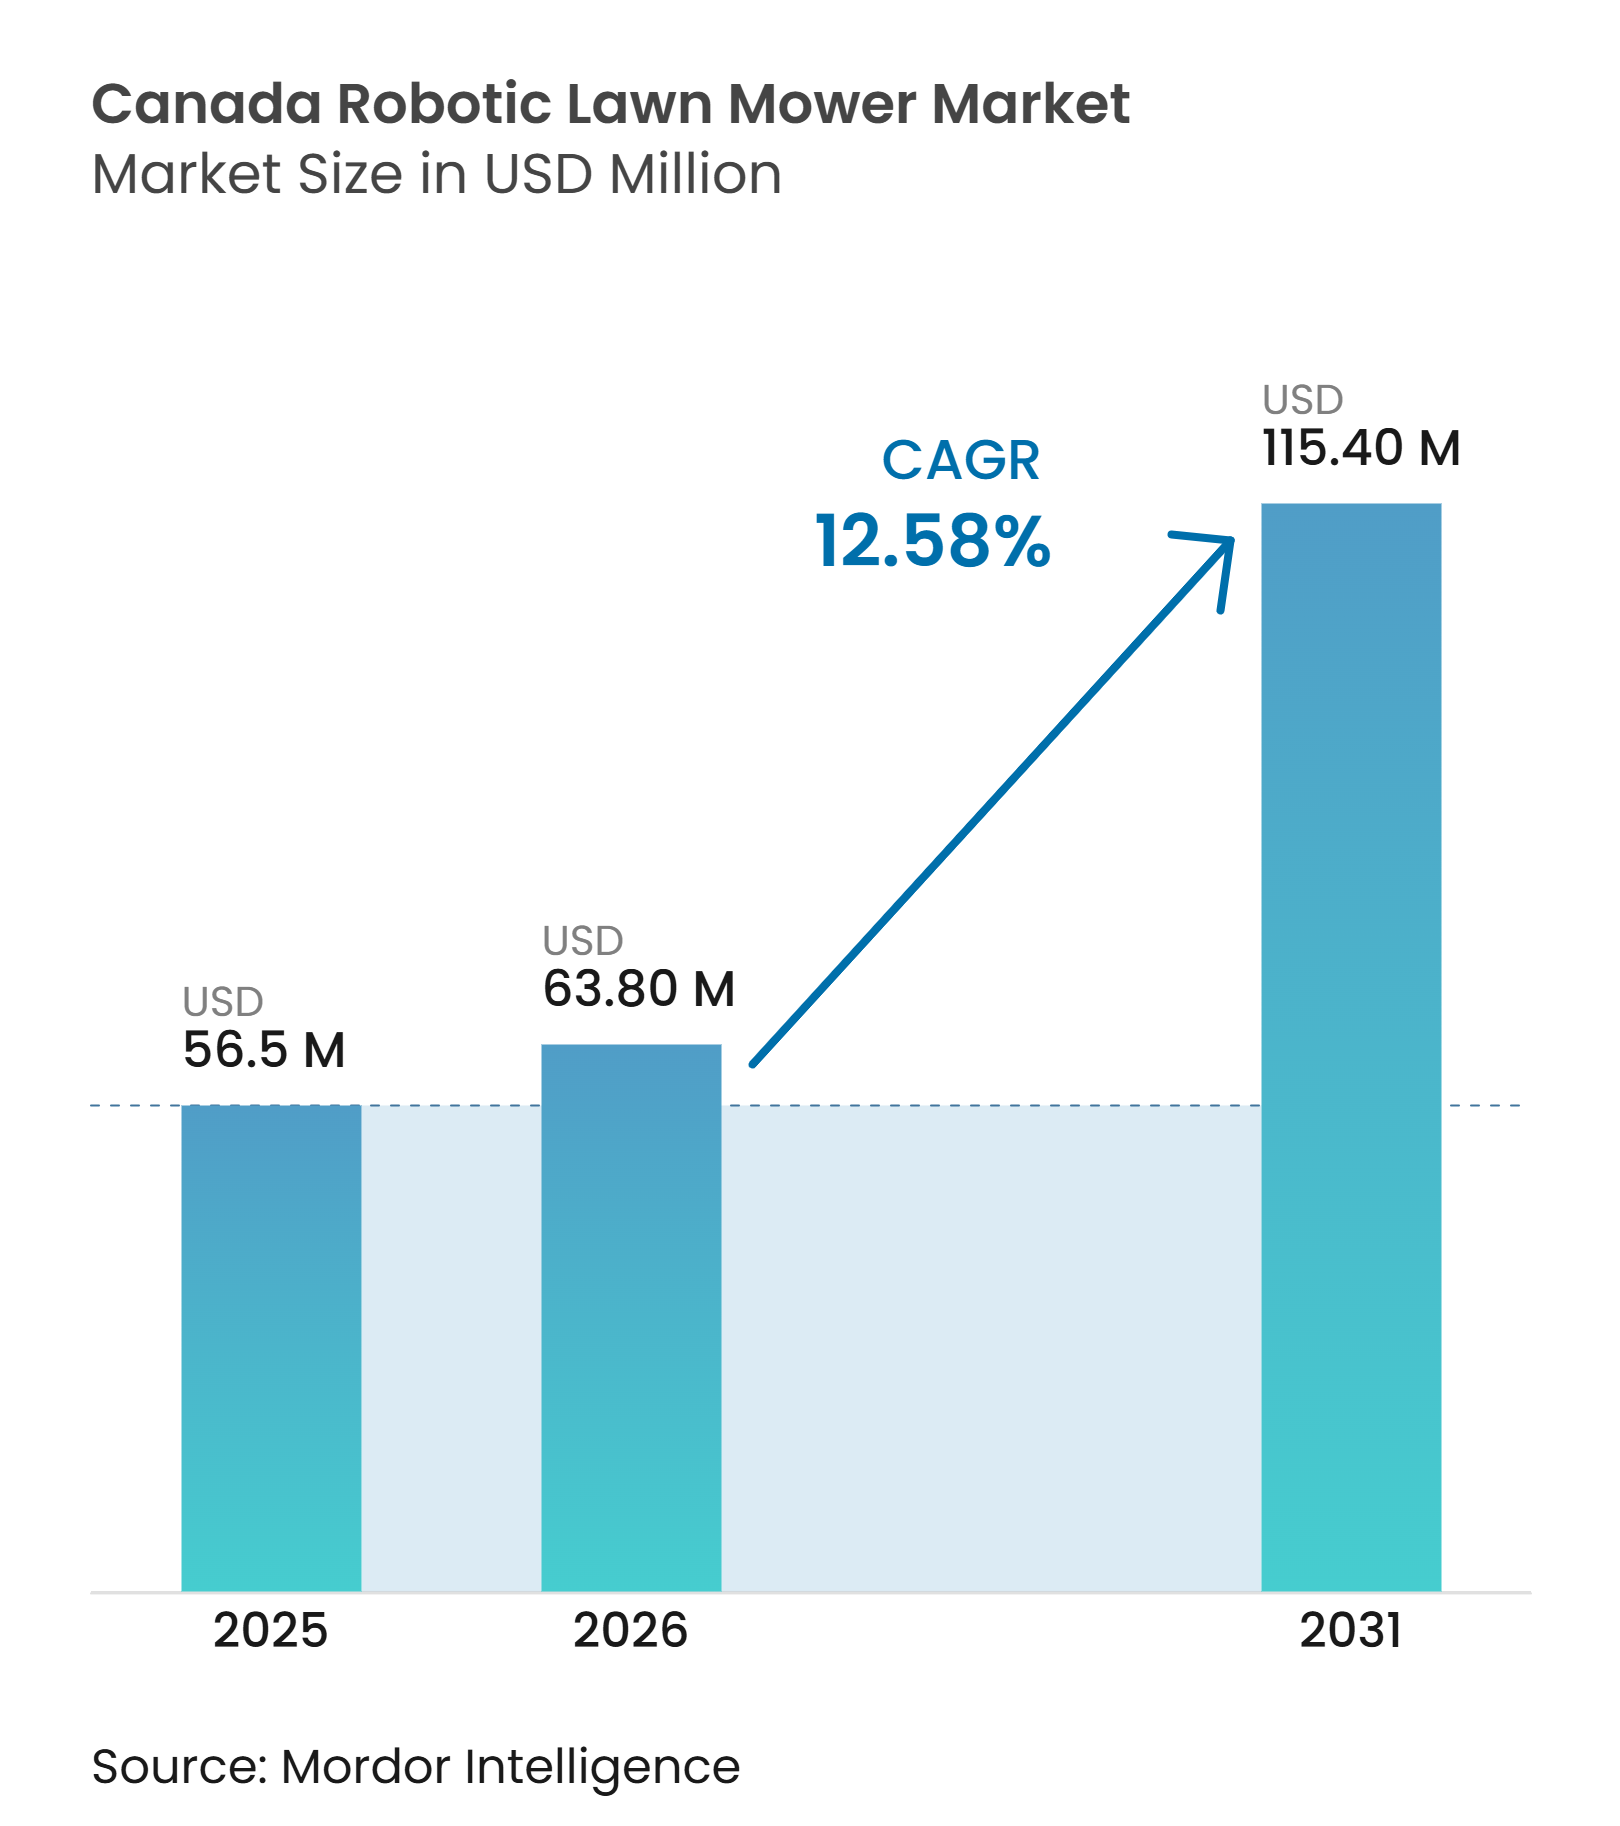
| Taille du marché de l'année de base (2025) | 56.5 Millions de dollars américains |
| Taille du Marché (2026) | 63.80 Millions de dollars américains |
| Taille du Marché (2031) | 115.40 Millions de dollars américains |
| Taux de croissance (2026 - 2031) | 12.58 % |
| Concentration du Marché | Moyen |
Acteurs majeurs *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier Image © Mordor Intelligence. La réutilisation nécessite une attribution sous CC BY 4.0. | |
Analyse du marché des tondeuses à gazon robotisées au Canada par Mordor Intelligence
La taille du marché des tondeuses à gazon robotisées au Canada devrait s'étendre de 56,5 millions USD en 2025 et 63,8 millions USD en 2026 à 115,4 millions USD d'ici 2031, avec une croissance prévue à un CAGR de 12,6 % de 2026 à 2031. Le marché des tondeuses à gazon robotisées au Canada est soutenu par les pénuries de main-d'œuvre, la pression à la hausse des salaires et l'intérêt croissant pour l'entretien des pelouses à batterie. La demande s'oriente vers des appareils qui réduisent les travaux d'installation et peuvent gérer des configurations de pelouse changeantes. Les utilisateurs commerciaux évaluent des flottes pour les terrains de golf, les parcs, les terrains de sport et les propriétés gérées, où une exploitation planifiée peut réduire la dépendance aux équipes saisonnières. Les fournisseurs de produits répondent avec des fonctionnalités connectées, une surveillance à distance et une navigation sans fil, ce qui peut augmenter la valeur de chaque vente. Le climat canadien limite les mois d'exploitation et augmente la valeur des modèles dotés de paramètres sensibles aux conditions météorologiques, d'une recharge protégée et d'un support de stockage.
Points clés du rapport
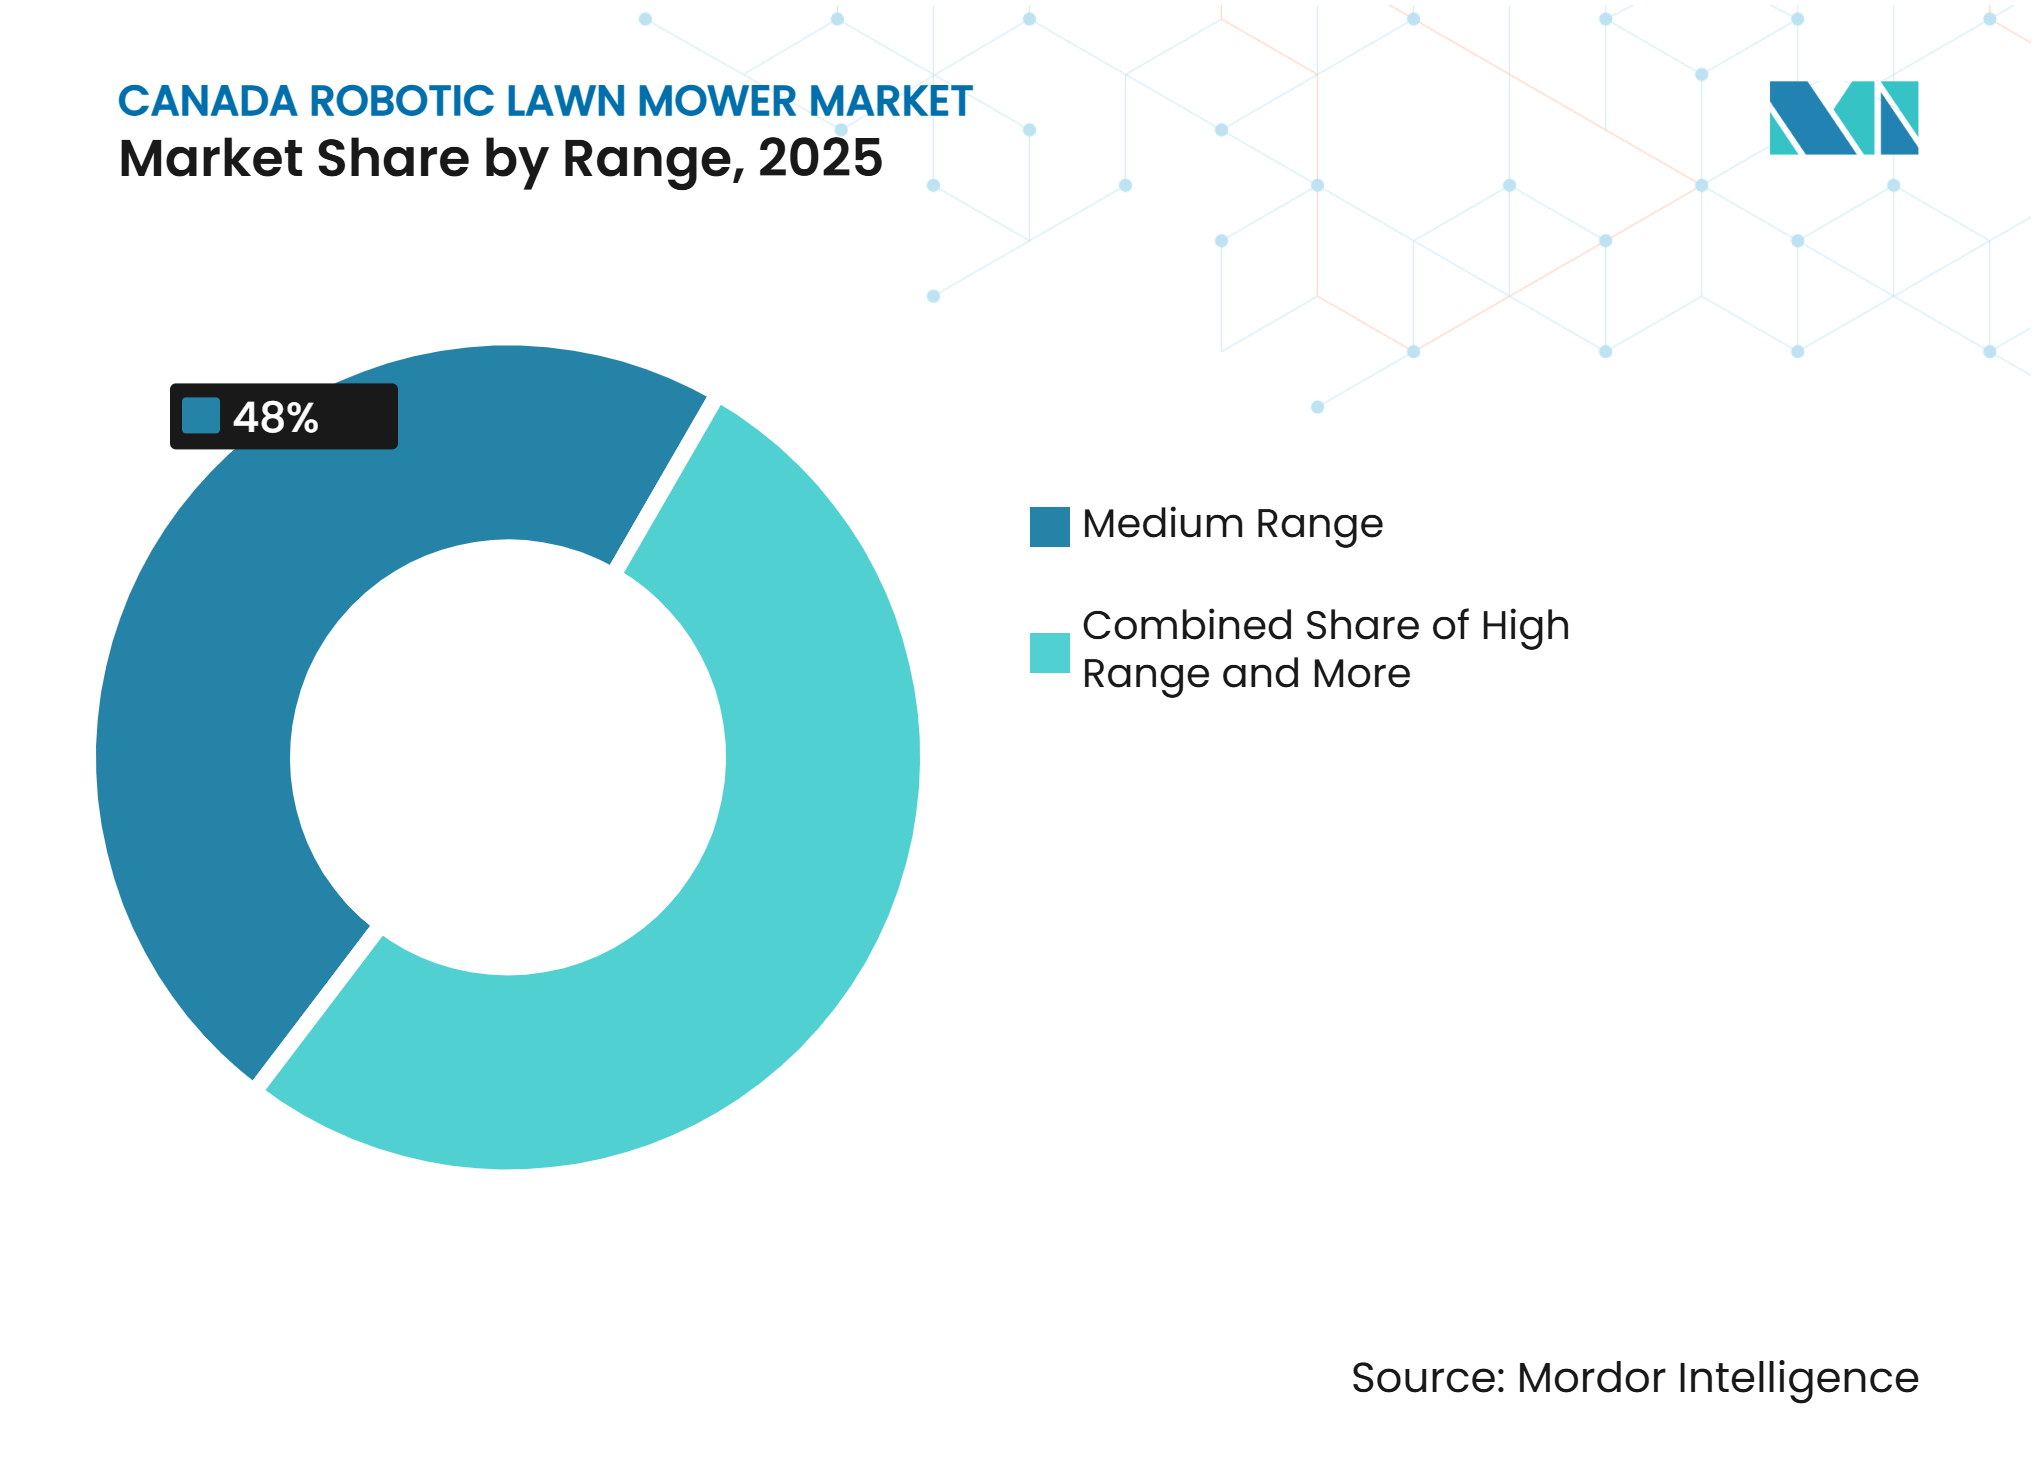
- Par gamme, les produits de gamme moyenne ont occupé la position la plus importante avec 48 % de la part du marché des tondeuses à gazon robotisées au Canada en 2025, tandis que la taille du marché des produits de gamme haute devrait croître à un CAGR de 15,5 % de 2026 à 2031.
- Par capacité de batterie, les appareils de 20 à 30 V ont occupé la position la plus importante avec 52 % du chiffre d'affaires 2025, tandis que les appareils de plus de 30 V devraient croître à un CAGR de 16,5 % de 2026 à 2031.
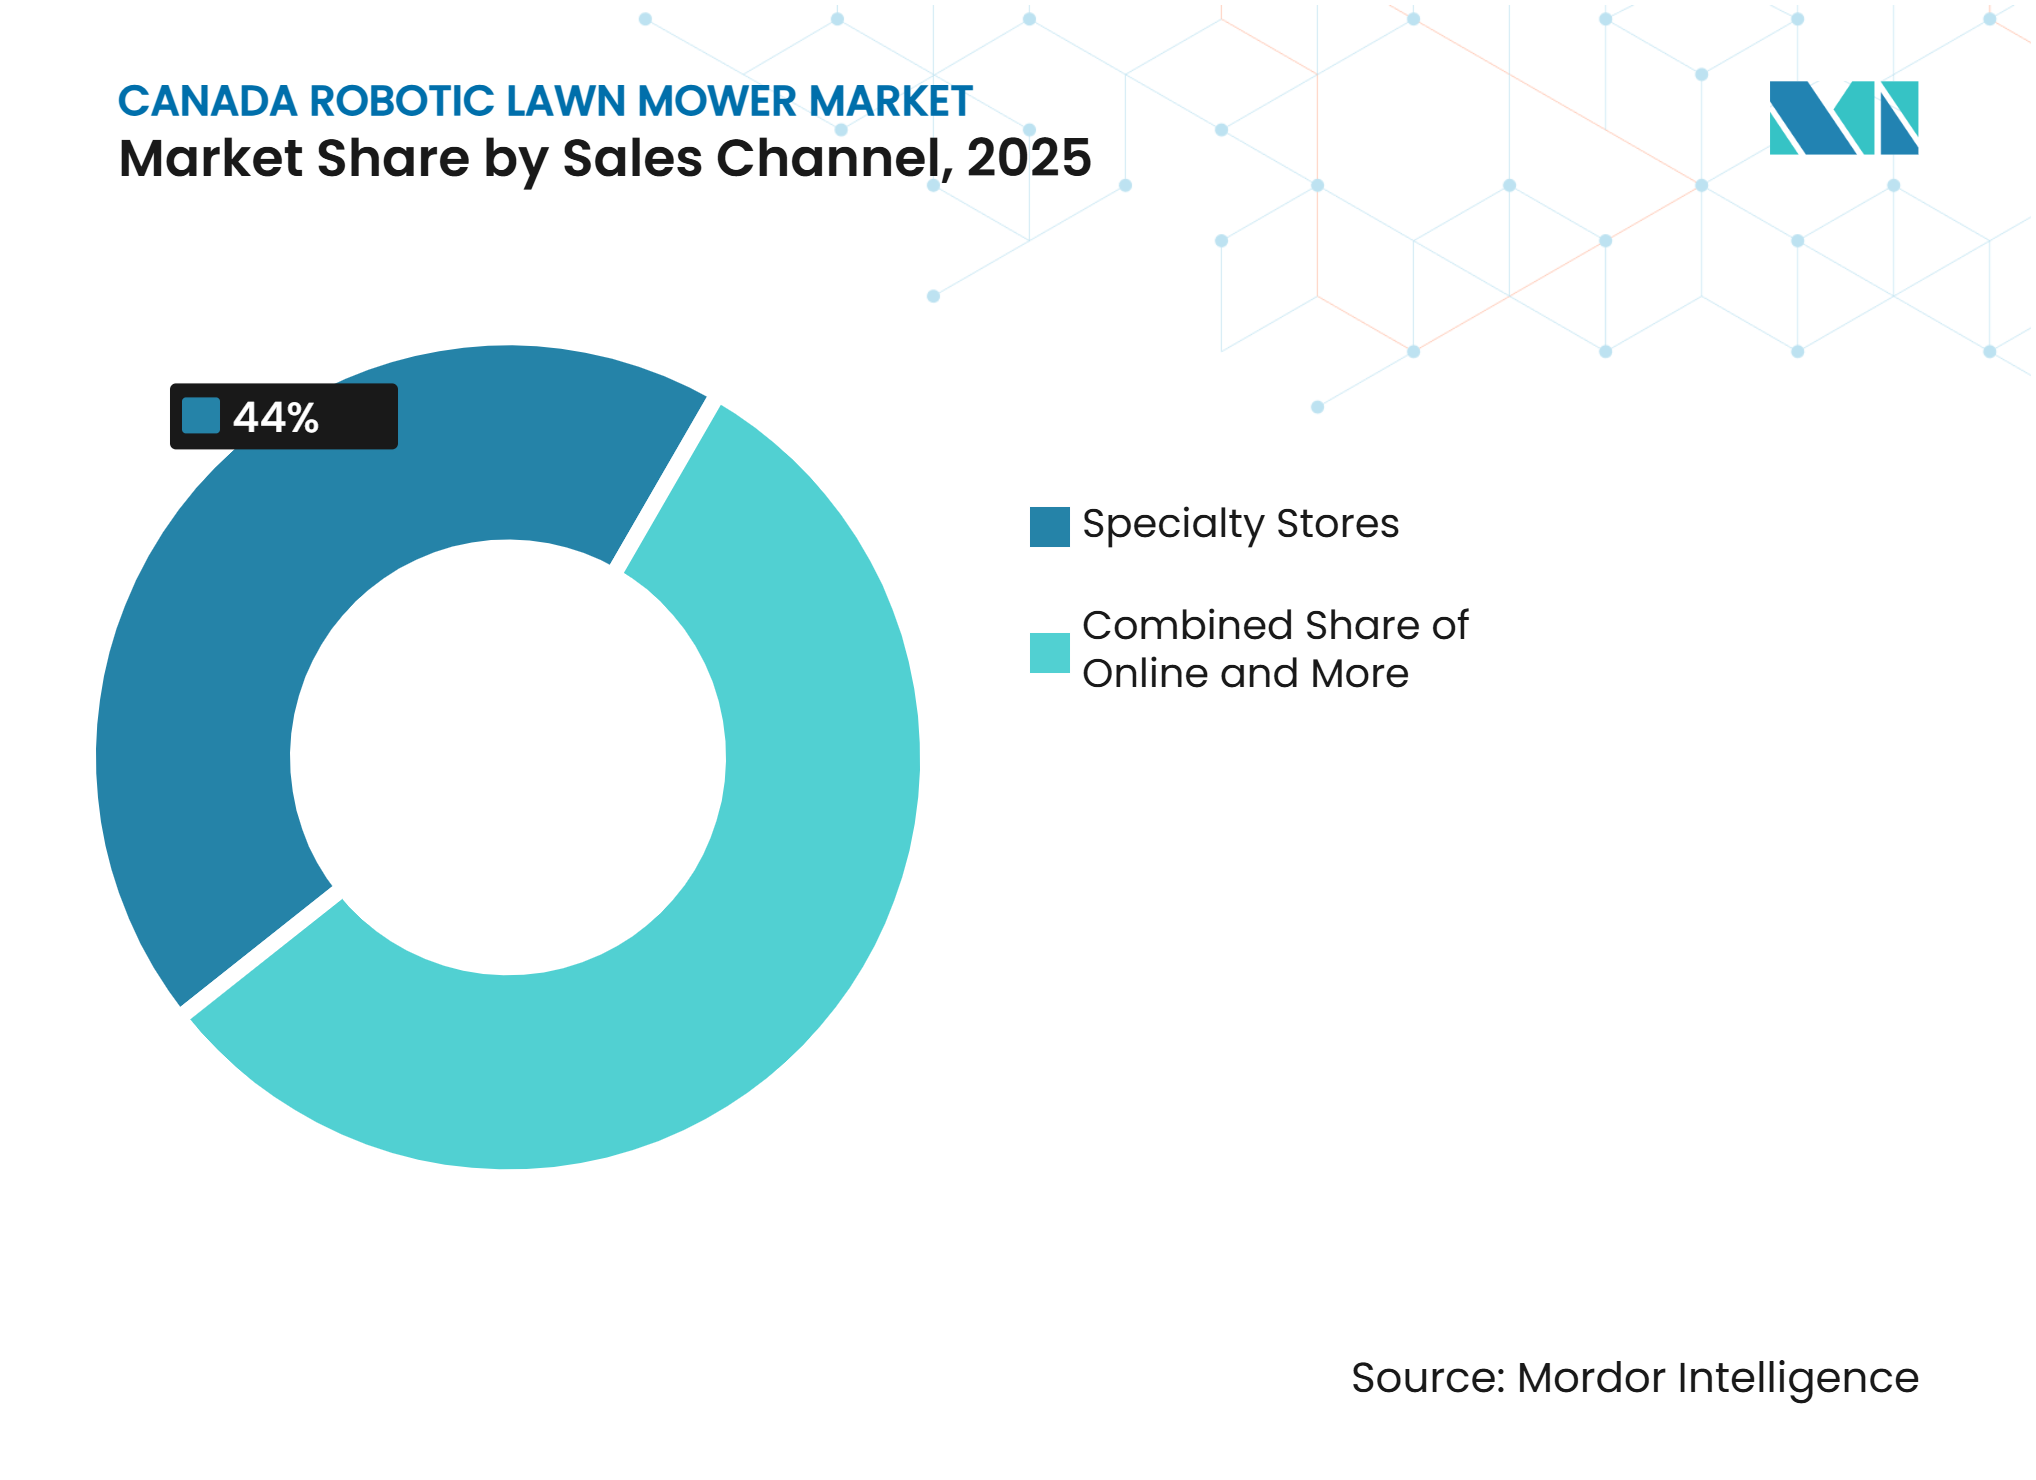
- Par canal de vente, les magasins spécialisés ont occupé la position la plus importante avec 44 % des ventes 2025, tandis que les ventes en ligne devraient croître à un CAGR de 17,5 % de 2026 à 2031.
- Par application, l'usage résidentiel a occupé la position la plus importante avec 62 % de la taille du marché des tondeuses à gazon robotisées au Canada en 2025, tandis que l'usage commercial devrait croître à un CAGR de 16,6 % de 2026 à 2031.
- Par utilisateur final, les propriétaires ont occupé la position la plus importante avec 56 % du chiffre d'affaires 2025, tandis que les municipalités devraient croître à un CAGR de 18,5 % de 2026 à 2031.
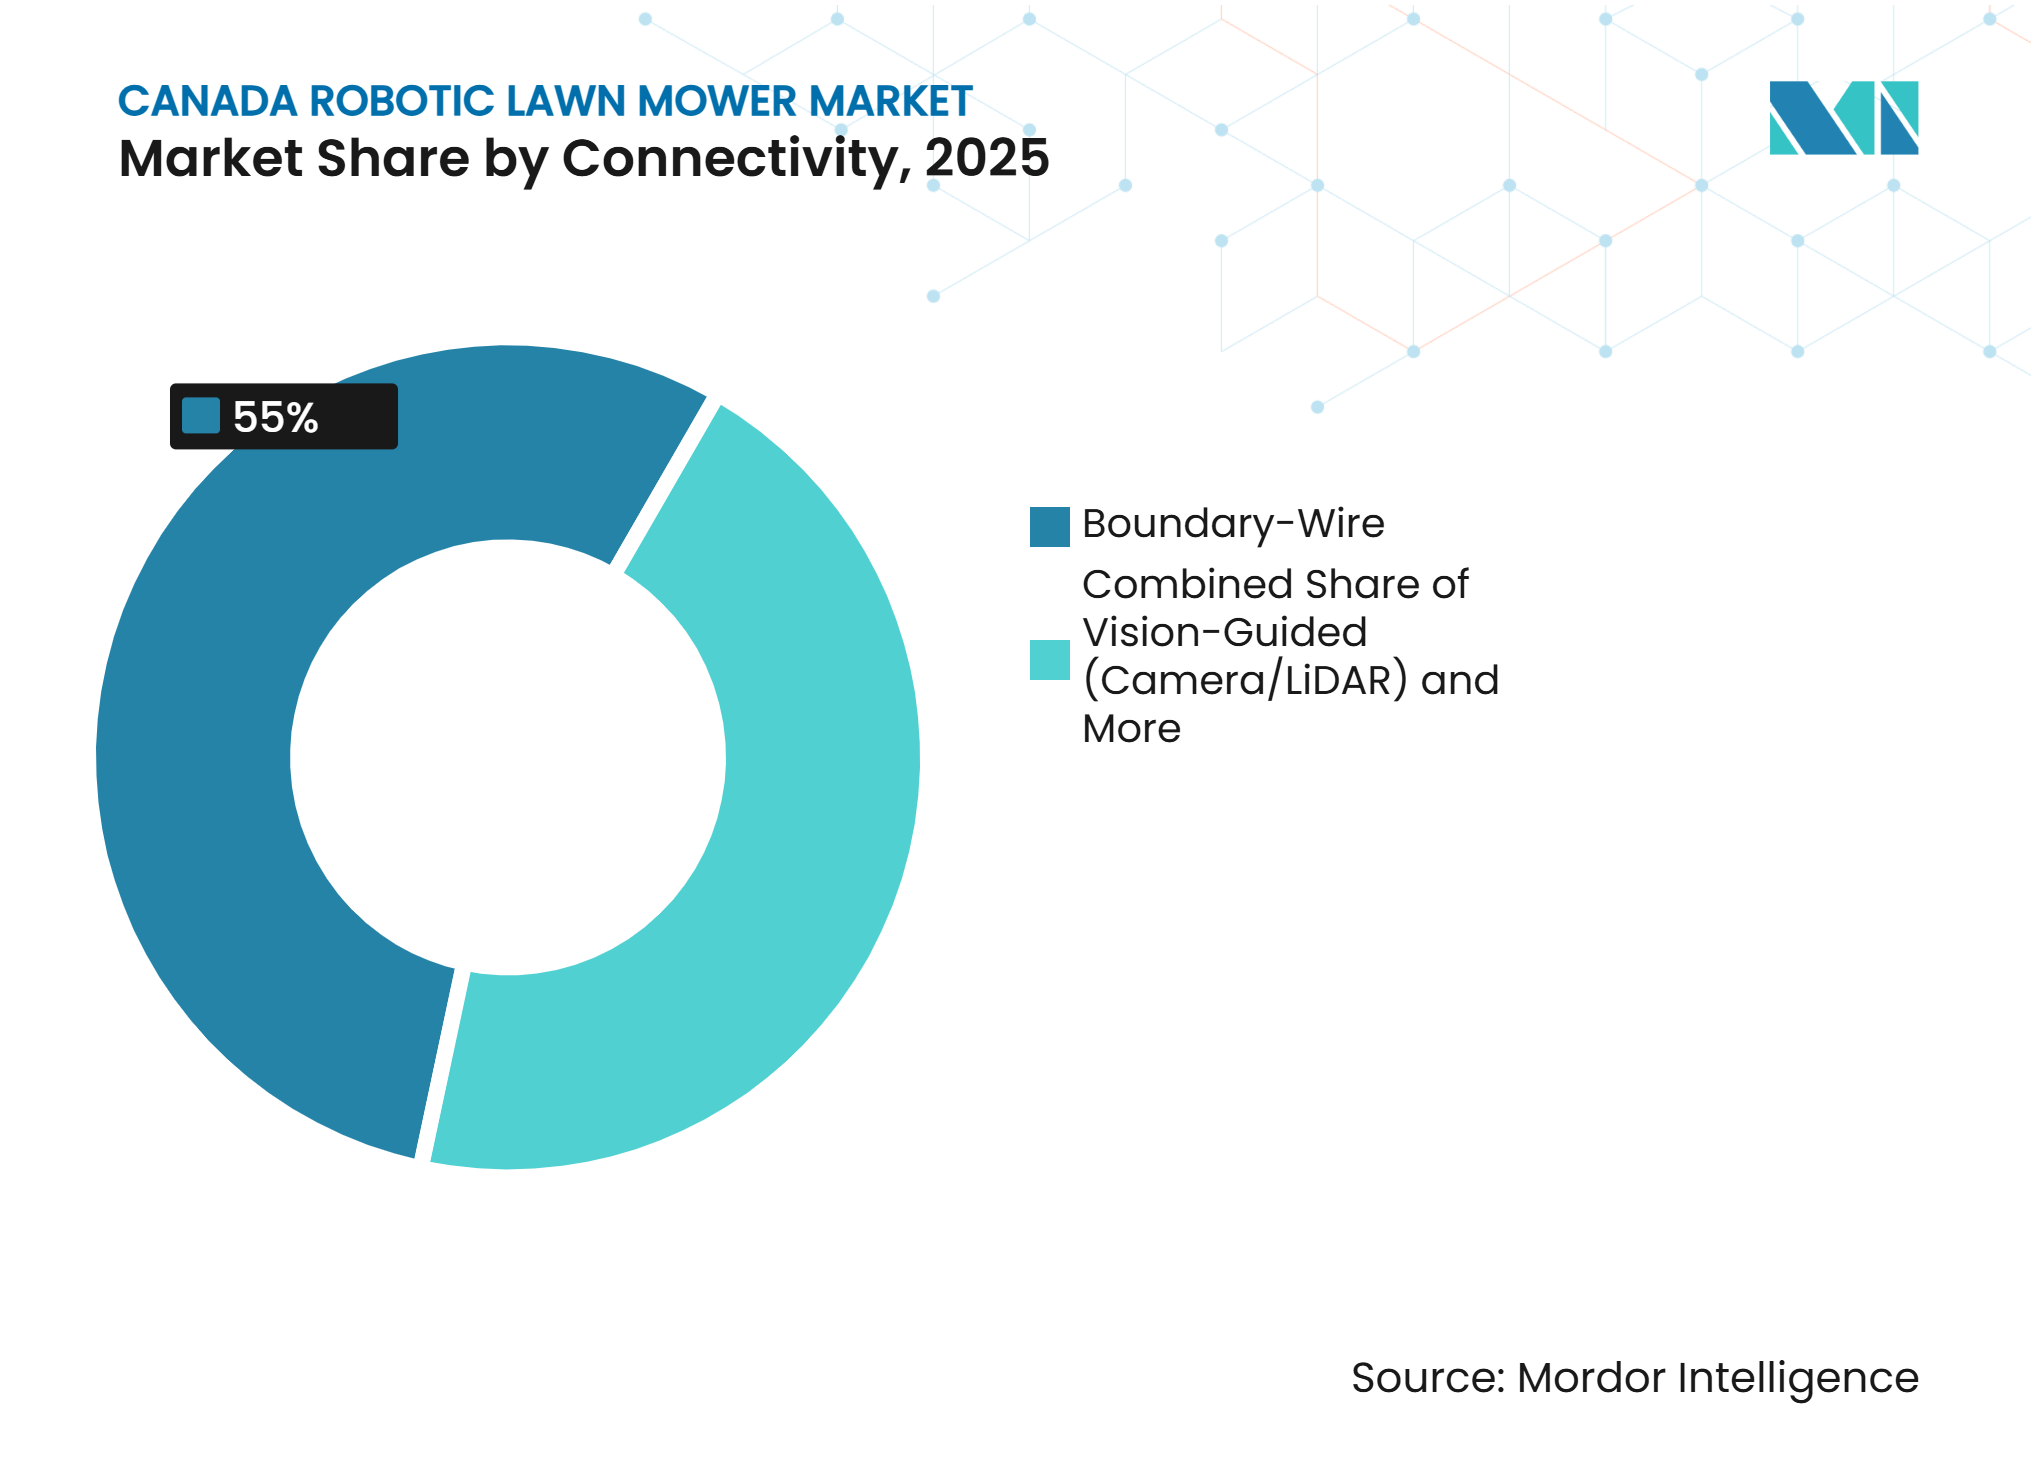
- Par connectivité, les systèmes à fil de délimitation ont occupé la position la plus importante avec 55 % du chiffre d'affaires 2025, tandis que les systèmes à guidage par vision devraient croître à un CAGR de 20 % de 2026 à 2031.
Note : La taille du marché et les prévisions figurant dans ce rapport sont générées à l'aide du cadre d'estimation exclusif de Mordor Intelligence, mis à jour avec les dernières données et informations disponibles en janvier 2026.
Tendances et Analyses du Marché
Analyse de l'impact des facteurs de croissance*
| Facteur de croissance | (~) % d'impact sur les prévisions de CAGR | Pertinence géographique | Horizon temporel de l'impact |
|---|---|---|---|
| Pénuries de main-d'œuvre dans l'aménagement paysager et pression salariale | +2.8% | National, concentré en Ontario, en Colombie-Britannique et en Alberta | Court terme (≤ 2 ans) |
| Demande d'entretien résidentiel pratique des pelouses | +2.5% | National, avec des gains précoces dans la région du Grand Toronto, le Grand Vancouver et Calgary | Court terme (≤ 2 ans) |
| Transition vers des équipements extérieurs à faibles émissions | +2.2% | Centres urbains et suburbains, plus forte en Ontario et en Colombie-Britannique | Moyen terme (2-4 ans) |
| Utilisation des équipements de l'hiver à l'été via des plateformes modulaires | +1.9% | National, avec un accent sur les provinces des Prairies et de l'Atlantique | Moyen terme (2-4 ans) |
| Adoption commerciale sur les terrains de golf, les terrains de sport et les espaces verts municipaux | +2.5% | National, avec une adoption précoce dans le sud de l'Ontario, en Colombie-Britannique et en Saskatchewan | Court terme (≤ 2 ans) |
| La planification adaptée à l'hiver et la gestion du gel créent une demande pour des modèles connectés plus intelligents | +2.5% | National, avec une pertinence dans toutes les zones climatiques | Moyen terme (2-4 ans) |
| Source: Mordor Intelligence | |||
Pénuries de main-d'œuvre dans l'aménagement paysager et pression salariale
La disponibilité de la main-d'œuvre est une contrainte directe pour les entreprises d'entretien des pelouses qui dépendent d'équipes saisonnières sur le terrain. En Alberta, 56,1 % des employeurs dans l'aménagement paysager et l'entretien des espaces verts ont signalé des difficultés de recrutement en 2025, et 12 % avaient des postes vacants depuis plus de 4 mois[1]. L'Association canadienne des pépiniéristes et des paysagistes a signalé une escalade salariale continue depuis 2018 dans son enquête salariale 2024, y compris pour les postes de direction et de supervision. La tonte autonome offre à un opérateur un moyen de couvrir les travaux d'entretien courants des espaces verts avec moins d'heures d'équipe. Ce modèle d'exploitation peut être plus attractif lorsque le recrutement et la fidélisation restent difficiles sur le marché des tondeuses à gazon robotisées au Canada. L'avantage est le plus grand lorsqu'une entreprise peut affecter les travailleurs de la tonte répétitive à des tâches nécessitant un jugement sur site.
Demande d'entretien résidentiel pratique des pelouses
Les propriétaires envisagent la tonte robotisée lorsqu'elle réduit les travaux manuels récurrents et la consommation de carburant. Les ménages suburbains à contraintes de temps constituent un public central pour l'entretien des pelouses à batterie et robotisé. Les produits moins complexes peuvent rendre la tonte robotisée plus accessible pour les petites propriétés suburbaines. L'intérêt des acheteurs ne se limite pas à la commodité, car les limitations physiques et les contraintes de temps saisonnières peuvent également influencer l'attrait de l'automatisation. Des instructions d'installation claires et un support local fiable restent importants lors du premier achat. Cette demande résidentielle soutient une base installée plus large pour le marché des tondeuses à gazon robotisées au Canada.
Transition vers des équipements extérieurs à faibles émissions
Les politiques publiques et les préférences des utilisateurs attirent une attention croissante sur les équipements extérieurs à batterie. La Ville de Toronto a recommandé une transition vers des équipements extérieurs à zéro émission dans un rapport du personnel d'avril 2025 et a proposé l'élimination progressive des appareils à moteur 2 temps d'ici le 1er janvier 2030. Les tondeuses robotisées s'inscrivent dans cette évolution car elles utilisent des batteries rechargeables plutôt que des moteurs à essence. La transition ne supprime pas le besoin de stockage des batteries, d'accès à la recharge et d'une gestion responsable en fin de vie. Elle offre néanmoins aux fournisseurs de produits une base pratique pour positionner les tondeuses robotisées dans le cadre d'un entretien des espaces verts à faibles émissions.
Adoption commerciale sur les terrains de golf, les terrains de sport et les espaces verts municipaux
Les sites commerciaux peuvent utiliser des équipements autonomes pour entretenir des zones de gazon définies selon des calendriers répétables. L'Association de golf des États-Unis a documenté l'utilisation de tondeuses autonomes sur les terrains de golf et a identifié les économies de main-d'œuvre et l'exploitation nocturne comme des avantages opérationnels potentiels. Ce cas d'usage est pertinent pour les opérateurs canadiens qui doivent tirer le meilleur parti d'une courte saison de tonte. Une flotte peut être évaluée par rapport à la main-d'œuvre planifiée, aux équipements, au carburant et à la régularité de la tonte de routine. Les pilotes municipaux ou sur les terrains de golf peuvent conduire à des achats plus importants uniquement après que les opérateurs ont validé la fiabilité et les arrangements de service. L'adoption commerciale offre donc au marché des tondeuses à gazon robotisées au Canada une voie vers des ventes d'unités à plus haute valeur.
Analyse de l'impact des facteurs de frein*
| Facteur de frein | (~) % d'impact sur les prévisions de CAGR | Pertinence géographique | Horizon temporel de l'impact |
|---|---|---|---|
| Coût d'achat et d'installation initial élevé | -1.80% | National, avec la plus forte résistance dans les zones rurales et les petites villes | Court terme (≤ 2 ans) |
| Contraintes liées à la configuration de la pelouse, aux délimitations et à l'installation | -1.60% | National, y compris les propriétés suburbaines densément aménagées | Court terme (≤ 2 ans) |
| Limitations de la batterie et de la recharge par temps froid | -1.60% | National, plus aiguë dans les provinces des Prairies et de l'Atlantique | Moyen terme (2-4 ans) |
| Courte saison de tonte effective et concentration saisonnière des revenus | -1.60% | National, avec le plus grand effet dans les zones nordiques et intérieures | Long terme (≥ 4 ans) |
| Source: Mordor Intelligence | |||
Coût d'achat et d'installation initial élevé
Le coût d'achat initial reste un obstacle pour les ménages sensibles aux prix et les petites entreprises d'aménagement paysager. Les modèles résidentiels sans fil peuvent impliquer des coûts de matériel, d'installation, de connectivité et de service qui nécessitent une évaluation de la propriété sur plusieurs saisons. Les acheteurs doivent comparer ces coûts avec plusieurs saisons d'économies de main-d'œuvre et de carburant, ce qui peut retarder la première adoption. Le problème est plus aigu pour les petites propriétés où le temps économisé est limité. Les acheteurs municipaux et des terrains de golf peuvent évaluer les équipements sur des cycles de maintenance plus longs et des zones gérées plus grandes. Le marché des tondeuses à gazon robotisées au Canada doit donc offrir des informations plus claires sur le coût de possession et des options de service pour les acheteurs qui se concentrent sur le prix initial.
Limitations de la batterie et de la recharge par temps froid
Les conditions froides réduisent la fenêtre d'exploitation pratique des tondeuses robotisées à batterie. Les utilisateurs peuvent constater des durées de fonctionnement plus courtes, des besoins de stockage accrus et des limites de recharge lorsque les températures baissent. Le règlement sur le bruit d'Ottawa 2017-255 restreint l'utilisation des équipements extérieurs à moteur de 7 h 00 à 22 h 00 en semaine, ce qui peut encore réduire les heures d'exploitation utilisables en milieu urbain. La contrainte est pertinente au-delà d'Ottawa car les conditions météorologiques et les règles d'exploitation locales peuvent influencer la planification dans les villes canadiennes. Les modèles dotés de détection du gel, de gestion de la batterie et de routines de stockage saisonnier automatisées peuvent réduire une partie de l'incertitude pour les acheteurs. Ces conditions font de l'orientation fiable par temps froid une partie nécessaire du support produit.
*Nos prévisions considèrent les impacts des moteurs et des contraintes comme directionnels et non additifs. Les prévisions d'impact reflètent la croissance de référence, les effets de composition et les interactions entre variables.
Analyse des segments
Par gamme :
les produits de milieu de gamme soutiennent la demande résidentielle largeLes produits de gamme moyenne ont représenté 48 % du chiffre d'affaires 2025 et ont constitué la plus grande catégorie de gamme sur le marché des tondeuses à gazon robotisées au Canada. Ces modèles s'adressent aux terrains suburbains typiques, en équilibrant la capacité de coupe, l'autonomie de la batterie et le coût d'achat. Les modèles de gamme basse restent pertinents pour les petites pelouses urbaines et pour les ménages qui testent la tonte automatisée pour la première fois. Leur rôle est d'abaisser le seuil d'entrée plutôt que de remplacer les modèles à plus grande capacité sur les grandes propriétés. L'étendue du portefeuille est importante car un acheteur peut passer à un modèle supérieur après avoir acquis de la confiance dans l'exploitation autonome.
Les modèles de gamme haute devraient croître à un CAGR de 15,5 % de 2026 à 2031. Ce segment est adapté aux sites multi-zones, aux grandes propriétés résidentielles et aux espaces verts commerciaux nécessitant une plus grande couverture de surface. MAMMOTION répertorie sa LUBA mini AWD pour le Canada en 2026, indiquant que la navigation sans fil évolue vers des niveaux de prix inférieurs. Navimow répertorie la série i2 AWD au Canada en 2026[2]. Les fournisseurs de gamme haute doivent donc se différencier par la capacité de surface, la gestion des pentes, le contrôle multi-zones et le support de service.



Par capacité de batterie :
les modèles à tension plus élevée répondent aux besoins d'exploitation commercialeLa catégorie 20 à 30 V a représenté 52 % du chiffre d'affaires 2025 et était le plus grand segment de capacité de batterie. Elle comprend une base installée substantielle de tondeuses robotisées résidentielles avec une capacité adaptée aux tailles de pelouse courantes. La gamme iMOW EVO de STIHL est répertoriée au Canada en 2026 pour des pelouses allant jusqu'à 5 000 mètres carrés. Les produits de moins de 20 V conservent un rôle dans l'usage résidentiel d'entrée de gamme. Ils subissent une pression lorsque des produits à plus longue autonomie sont proposés à des prix similaires.
Les produits de plus de 30 V devraient croître à un CAGR de 16,5 % de 2026 à 2031. Une autonomie plus longue peut réduire les interruptions de recharge et le nombre d'unités nécessaires pour un site commercial géré. MAMMOTION indique qu'en 2026, sa LUBA 3 AWD dispose d'une batterie de 15 Ah, d'une autonomie allant jusqu'à 215 minutes par charge et d'une couverture de 501,7 mètres carrés par heure. Ces spécifications annoncées montrent pourquoi les équipements à plus grande capacité peuvent être évalués comme un outil commercial plutôt que comme une simple commodité domestique. Les performances de la batterie, l'accès à la recharge et la gestion par temps froid détermineront la régularité avec laquelle cette valeur est réalisée dans les conditions canadiennes.
Par canal de vente :
la vente numérique élargit l'accès des acheteursLes magasins spécialisés ont représenté 44 % des ventes 2025 et constituaient le plus grand canal de vente. Les réseaux de concessionnaires ont traditionnellement fourni des démonstrations, une assistance à l'installation et un service après-vente pour les équipements nécessitant une installation par fil de délimitation. Les détaillants offrent une autre voie aux consommateurs qui souhaitent voir les produits dans des points de vente grand public. Les magasins spécialisés ont représenté une part importante de la taille du marché des tondeuses à gazon robotisées au Canada en 2025, reflétant la demande continue des acheteurs pour un support à l'installation. Le choix du canal peut influencer la confiance des acheteurs autant que le prix du produit.
Les ventes en ligne devraient croître à un CAGR de 17,5 % de 2026 à 2031. Les vendeurs directs aux consommateurs bénéficient lorsque les systèmes sans fil réduisent les travaux d'installation et peuvent être configurés par l'utilisateur. WORX répertorie son Landroid Vision Cloud au Canada en 2026 via son propre canal en ligne, présentant une option sans fil activée par le cloud aux consommateurs. Les acheteurs en ligne ont toujours besoin d'un support logiciel rapide, de mises à jour du micrologiciel, de pièces de rechange et de processus de garantie clairs. Les marques qui combinent la vente numérique avec un service local fiable peuvent réduire l'avantage longtemps détenu par les concessionnaires traditionnels.

Par application :
l'usage commercial progresse sur une large base résidentielleLes applications résidentielles ont représenté 62 % du chiffre d'affaires 2025 et constituaient le plus grand segment d'application. Le segment bénéficie de la large base de maisons suburbaines occupées par leurs propriétaires et de l'adoption antérieure d'appareils à fil de délimitation. Les utilisateurs résidentiels évaluent généralement un produit en fonction de leur temps personnel, des travaux saisonniers de pelouse et de l'effort requis pour l'installation. Leurs décisions d'achat accordent souvent une grande importance à la facilité d'utilisation et au support local. Cette base installée continue de fournir le fondement central du volume pour le marché des tondeuses à gazon robotisées au Canada.
Les applications commerciales devraient croître à un CAGR de 16,6 % de 2026 à 2031. Les terrains de golf, les municipalités, les terrains de sport et les entreprises d'aménagement paysager peuvent utiliser la gestion de flotte pour organiser la tonte répétée sur de plus grandes surfaces de gazon. Landscape Ontario a identifié les tondeuses autonomes comme une tendance majeure pour 2025 dans son enquête sectorielle auprès des entreprises d'aménagement paysager. Les acheteurs commerciaux ont besoin d'une couverture de surface fiable, d'une réponse de service et d'une planification adaptée à un temps d'exploitation saisonnier limité. Leur transition des unités d'essai à l'achat de flottes peut augmenter considérablement la valeur de chaque compte.
Par utilisateur final :
les acheteurs municipaux affichent les perspectives de croissance les plus rapidesLes propriétaires ont représenté 56 % du chiffre d'affaires des utilisateurs finaux en 2025 et constituaient le plus grand groupe d'acheteurs. Les magasins spécialisés, les points de vente en ligne et les grandes surfaces offrent plusieurs voies aux ménages pour acquérir une tondeuse robotisée. Une gamme plus large de modèles résidentiels élargit le choix pour les jardins suburbains, bien que les acheteurs tiennent toujours compte de la préparation du site et du stockage saisonnier. La demande des propriétaires favorise des commandes intuitives, un zonage flexible et des conseils d'entretien clairs. Ce segment maintient le lien du secteur des tondeuses à gazon robotisées au Canada avec les habitudes d'achat des consommateurs en matière d'entretien des pelouses.
Les municipalités devraient croître à un CAGR de 18,5 % de 2026 à 2031. L'usage municipal peut commencer par des essais contrôlés avant que les équipes d'achat n'établissent des spécifications pour davantage de parcs ou d'installations. Les premiers tests municipaux montrent la valeur d'une évaluation des équipements sur plus d'une saison d'exploitation. Un acheteur public tient également compte du bruit, de la sécurité publique, de la fiabilité d'exploitation et de la disponibilité d'un support de service qualifié. Des pilotes réussis peuvent faire de l'équipement un élément d'investissement récurrent plutôt qu'un test technologique ponctuel.
Par connectivité :
la navigation à guidage par vision modifie l'économie de l'installationLes systèmes à fil de délimitation ont représenté 55 % du chiffre d'affaires 2025 et constituaient la plus grande catégorie de connectivité. Leur position reflète la base installée de modèles antérieurs qui utilisent un périmètre physique pour définir la zone de tonte. L'approche reste utile pour les pelouses stables où le propriétaire accepte le processus d'installation initial. Les systèmes GPS intelligent et Wi-Fi offrent une option intermédiaire avec un contrôle connecté et un positionnement par satellite. Les choix de connectivité façonnent désormais l'expérience d'installation autant que la fonction de coupe de la tondeuse.
Les systèmes à guidage par vision devraient croître à un CAGR de 20 % de 2026 à 2031. Les entrées de caméra, de détection et télémétrie par lumière (LiDAR) et de positionnement peuvent permettre aux modèles de fonctionner sans fil de délimitation physique. Dreame répertorie des tondeuses robotisées au Canada en 2026 avec des options de navigation par capteurs. MAMMOTION vend également des tondeuses robotisées sans fil au Canada en 2026. Les acheteurs peuvent apprécier la possibilité de réviser les zones de tonte après des modifications d'aménagement paysager sans réinstaller le fil, mais les performances sur les sites ombragés, complexes et touchés par le gel restent importantes.
Analyse géographique
L'Ontario était le principal centre de demande pour le marché des tondeuses à gazon robotisées au Canada en 2025, soutenu par un habitat suburbain dense et des réseaux de magasins spécialisés bien établis. La région du Grand Toronto combine une large base résidentielle avec des propriétés commerciales nécessitant un entretien régulier des espaces verts. Le rapport du personnel de Toronto d'avril 2025 sur les équipements extérieurs à zéro émission envoie un signal politique favorable aux produits à batterie. La Colombie-Britannique est un autre centre majeur, où le climat plus doux du Grand Vancouver peut offrir une saison de tonte plus longue que dans la majeure partie du pays. L'Alberta soutient également la demande grâce à ses marchés suburbains et à l'activité d'aménagement paysager commercial à Calgary et Edmonton.
Le Québec dispose d'une base résidentielle substantielle, mais les acheteurs accordent une importance particulière au stockage hivernal, au calendrier des gelées, à l'accès aux prises et au support en langue française. Ces facteurs peuvent rendre le processus de vente plus complexe que dans les provinces avec des saisons d'exploitation plus longues. La documentation produit et le service client qui tiennent compte des conditions d'exploitation locales peuvent améliorer la confiance à l'achat. La Saskatchewan et le Manitoba restent des marchés à un stade plus précoce où l'usage municipal peut démontrer des performances pratiques. Les saisons plus courtes et le nombre moins élevé de concessionnaires spécialisés peuvent limiter l'adoption résidentielle dans ces provinces.
Le Canada atlantique et les territoires du Nord représentaient un volume à court terme limité en 2025 en raison d'une faible utilisation et de conditions météorologiques difficiles. Les équipements qui prennent en charge plus d'une tâche extérieure peuvent améliorer le cas de possession dans les zones à faible utilisation. Yarbo positionne sa plateforme modulaire au Canada pour des accessoires de tonte et de déneigement, ce qui correspond à ce besoin d'un usage saisonnier plus large[3]. Les conditions régionales ne créent pas de segments de marché distincts, mais elles influencent la sélection des produits, les arrangements de recharge et les exigences de service.
Paysage concurrentiel
Concentration du Marché
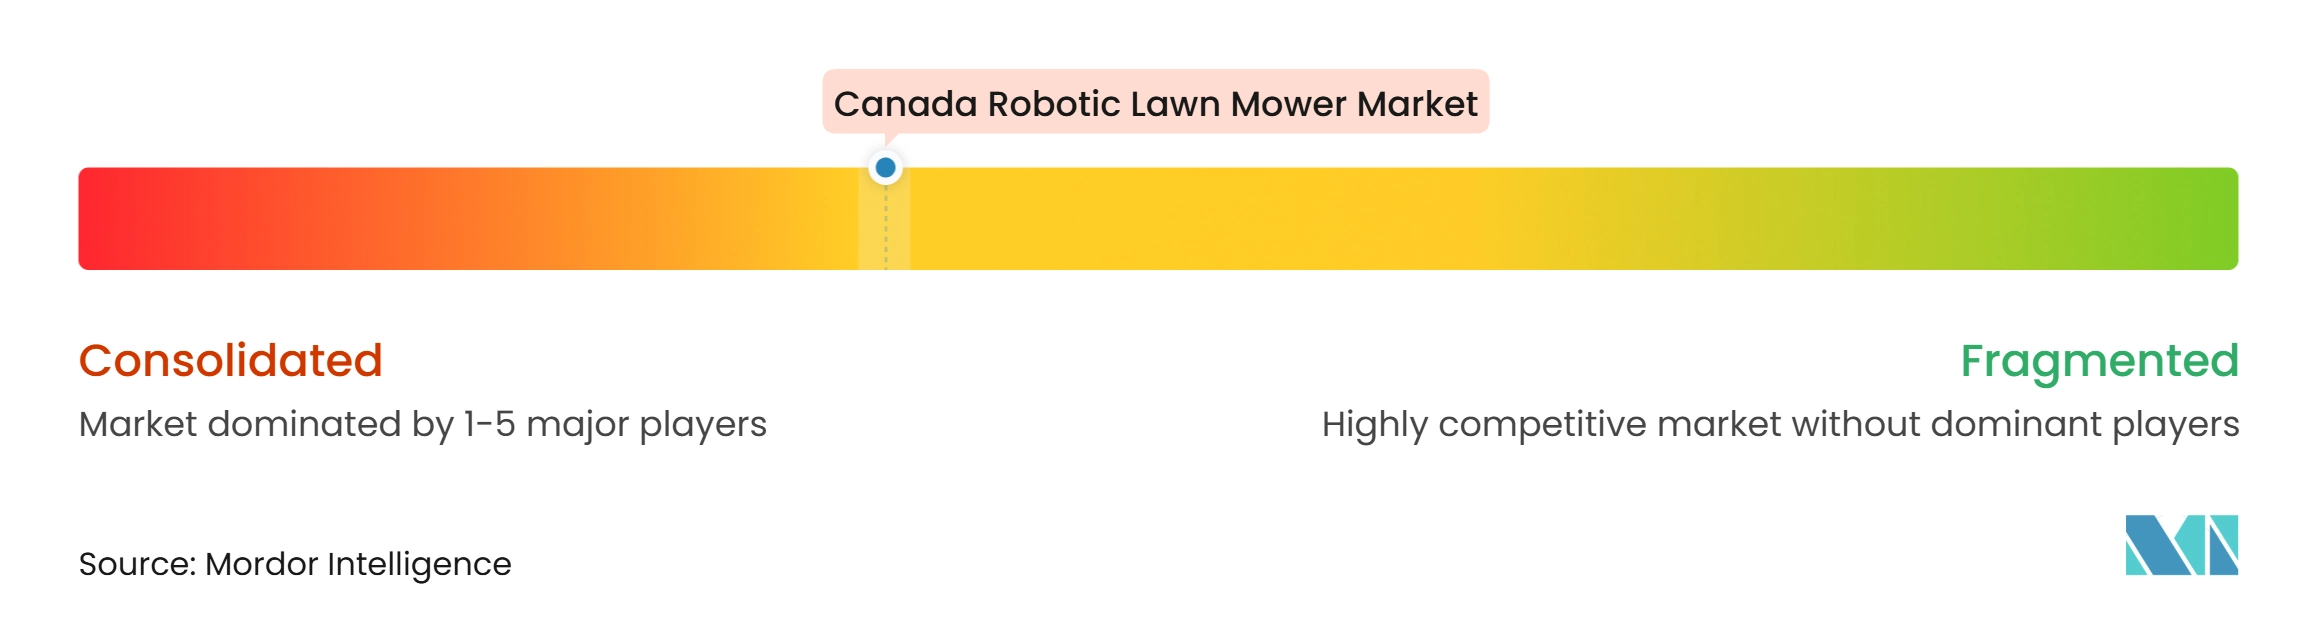
Le marché des tondeuses à gazon robotisées au Canada est modérément concentré, avec des concessionnaires établis et de nouveaux vendeurs directs répondant à différents besoins des acheteurs. Husqvarna bénéficie d'une large notoriété de marque et d'une présence profonde chez les concessionnaires canadiens. En 2025, Husqvarna a lancé 13 nouvelles tondeuses robotisées sans fil de délimitation, son plus grand lancement de ce type. STIHL vend ses produits iMOW EVO via son réseau de concessionnaires canadiens. La gamme WORX de Positec utilise l'accès national aux détaillants et en ligne pour son offre de tondeuses robotisées connectées.
La stratégie produit évolue vers la navigation sans fil, la télécommande et une installation plus simple pour l'acheteur. En mars 2025, Husqvarna a lancé 4 modèles Automower iQ Series au Canada avec le support de son réseau Husqvarna Cloud. En juin 2025, STIGA a dévoilé les tondeuses autonomes A4 et A8, dotées d'une technologie de système de guidage autonome cinématique en temps réel brevetée pour des jardins allant jusqu'à 400 et 800 mètres carrés respectivement. MAMMOTION, Navimow, Dreame, ECOVACS et Anker Innovations ont élargi le choix des consommateurs grâce à des modèles sans fil et à la vente en ligne. La différenciation concurrentielle dépend de plus en plus des performances sur les pelouses complexes, de la disponibilité du service et de la qualité du support numérique.
Les fournisseurs professionnels sont également en concurrence là où la couverture de surface et la gestion de flotte importent davantage que la commodité pour le consommateur. En octobre 2024, Husqvarna a présenté 4 modèles professionnels sans fil de délimitation pour les terrains de sport, les terrains de golf et la maintenance des grandes installations, avec une disponibilité mondiale à partir de mars 2025. Belrobotics de YAMABIKO Corporation et Ambrogio Robot de Zucchetti Centro Sistemi s'adressent aux cas d'usage professionnels et aux grandes surfaces. Yarbo se différencie par une approche modulaire destinée à prendre en charge la tonte et le déneigement dans les conditions canadiennes. Le champ concurrentiel restera actif à mesure que les fournisseurs équilibrent la vente directe, le support des concessionnaires, la fiabilité des produits et les capacités de flotte commerciale.
Leaders du secteur des tondeuses à gazon robotisées au Canada
-
Husqvarna AB
-
STIHL Pty Ltd
-
Navimow
-
Positec Group Ltd.
-
Greenworks Tools Canada Inc.
- *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier
Marché des tondeuses à gazon robotisées au Canada Entreprises couvertes dans ce rapport
- Husqvarna AB
- STIHL Pty Ltd
- Navimow
- Positec Group Ltd.
- Greenworks Tools Canada Inc
- MAMMOTION
- ECOVACS
- Dreame Global
- Yarbo CA
- Anker Innovations Canada Co., Ltd
- YAMABIKO Corporation (Belrobotics)
- Zucchetti Centro Sistemi S.p.a. (Ambrogio Robot )
- Reliable Robots
- Cleva Canada
- STIGA S.p.A.
Développements industriels récents dans Marché des tondeuses à gazon robotisées au Canada
- Juillet 2026 : MAMMOTION lance le service iNavi à travers le Canada, éliminant le besoin d'installation d'antenne cinématique en temps réel (RTK) sur site en fournissant un positionnement au centimètre près via un service de correction basé sur le réseau.
- Février 2026 : ECOVACS lance le GOAT A3000 LiDAR PRO, doté d'une navigation HoloScope à double LiDAR 360° et d'un taille-bordures TruEdge intégré.
- Juin 2025 : STIGA S.p.A. a dévoilé les tondeuses robotisées autonomes A4 et A8, des modèles sans fil utilisant la technologie RTK AGS brevetée pour des jardins allant jusqu'à 400 mètres carrés et 800 mètres carrés respectivement.
Périmètre du rapport sur le marché des tondeuses à gazon robotisées au Canada
Une tondeuse à gazon robotisée est un appareil autonome équipé de capteurs et d'une programmation pour effectuer des tâches de coupe de gazon sans intervention humaine. Elles sont utilisées à des fins résidentielles et commerciales par les propriétaires, les copropriétaires, dans les parcs et les aires de jeux, et dans d'autres endroits.
Le rapport sur le marché des tondeuses à gazon robotisées au Canada est segmenté par gamme (gamme basse, gamme moyenne et gamme haute), par capacité de batterie (moins de 20 V, 20 à 30 V et plus de 30 V), par canal de vente (détaillants, magasins spécialisés et en ligne), par application (résidentiel et commercial), par utilisateur final (propriétaires, entreprises d'aménagement paysager, terrains de sport et parcs, municipalités, terrains de golf et autres) et par connectivité (fil de délimitation, GPS intelligent / Wi-Fi et guidage par vision). Les prévisions du marché sont fournies en termes de valeur (USD).
Aperçu de la segmentation
| Gamme basse |
| Gamme moyenne |
| Gamme haute |
| Moins de 20 V |
| 20 à 30 V |
| Plus de 30 V |
| Détaillants |
| Magasins spécialisés |
| En ligne |
| Résidentiel |
| Commercial |
| Propriétaires |
| Entreprises d'aménagement paysager |
| Terrains de sport et parcs |
| Municipalités |
| Terrains de golf |
| Autres |
| Fil de délimitation |
| GPS intelligent / Wi-Fi |
| Guidage par vision (caméra/LiDAR) |
| Par gamme | Gamme basse |
| Gamme moyenne | |
| Gamme haute | |
| Par capacité de batterie | Moins de 20 V |
| 20 à 30 V | |
| Plus de 30 V | |
| Par canal de vente | Détaillants |
| Magasins spécialisés | |
| En ligne | |
| Par application | Résidentiel |
| Commercial | |
| Par utilisateur final | Propriétaires |
| Entreprises d'aménagement paysager | |
| Terrains de sport et parcs | |
| Municipalités | |
| Terrains de golf | |
| Autres | |
| Par connectivité | Fil de délimitation |
| GPS intelligent / Wi-Fi | |
| Guidage par vision (caméra/LiDAR) |
Questions clés auxquelles le rapport répond
Quelle est la valeur projetée des ventes de tondeuses à gazon robotisées au Canada d'ici 2031 ?
La taille du marché des tondeuses à gazon robotisées au Canada devrait atteindre 115,4 millions USD d'ici 2031, contre 63,8 millions USD en 2026.
Qu'est-ce qui stimule l'adoption des tondeuses à gazon robotisées au Canada ?
Les pénuries de main-d'œuvre, la demande de travaux de pelouse moins manuels et l'intérêt pour les équipements à faibles émissions sont des facteurs clés de la demande.
Quelle application se développe le plus rapidement au Canada ?
L'usage commercial devrait croître à un CAGR de 16,6 % de 2026 à 2031, soutenu par les terrains de golf, les parcs et les opérations d'aménagement paysager.
Quels facteurs limitent l'utilisation des tondeuses robotisées au Canada ?
Le coût initial, les configurations de pelouse complexes, les performances de la batterie par temps froid et une courte saison de tonte peuvent retarder l'adoption.