
気管支痙攣市場規模とシェア
市場概要
| 調査期間 | 2020 - 2031 |
|---|---|
| 市場規模 (2026) | 4.52 十億米ドル |
| 市場規模 (2031) | 6.16 十億米ドル |
| Growth Rate (2026 - 2031) | 6.40 % |
| 最も急速に成長している市場 | アジア太平洋地域 |
| 最大市場 | 北米 |
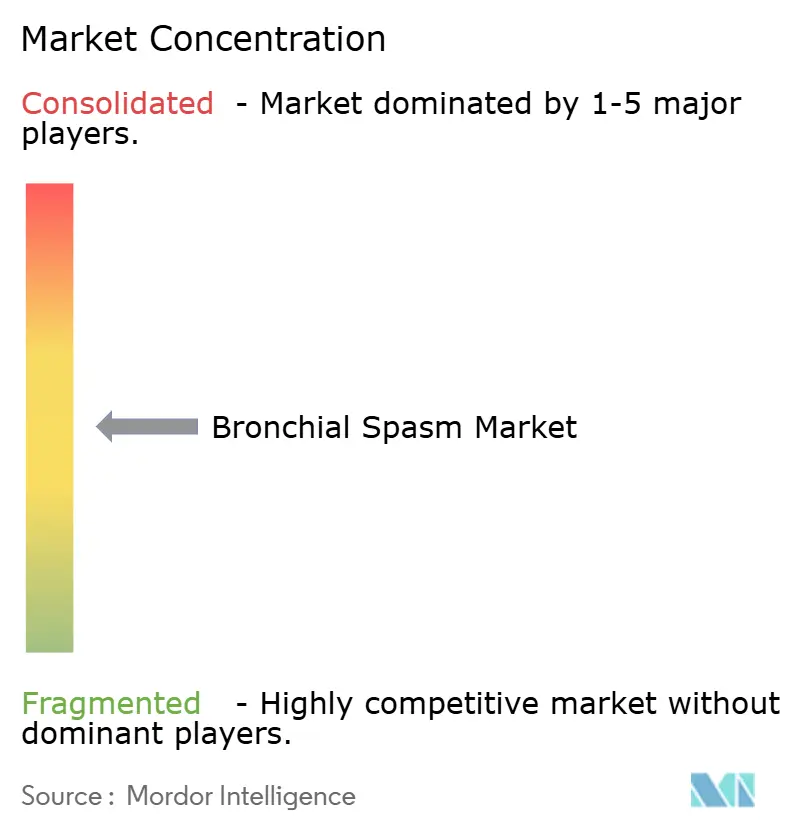
| 市場集中度 | 中 |
主要プレーヤー *免責事項:主要選手の並び順不同 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
Mordor Intelligenceによる気管支痙攣市場分析
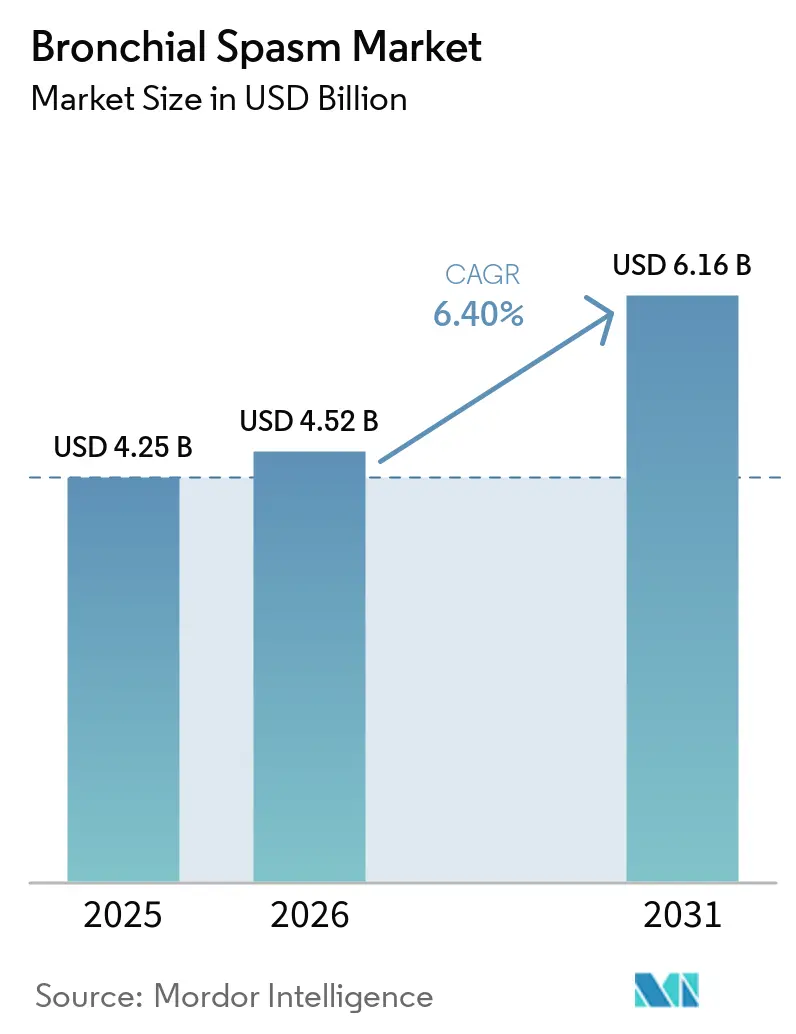
気管支痙攣市場規模は2025年に42.5億米ドルと評価され、2026年の45.2億米ドルから2031年には61.6億米ドルに達すると推定されており、予測期間(2026年~2031年)中のCAGRは6.40%です。
気管支痙攣市場は、喘息および慢性閉塞性肺疾患(COPD)の負担増大によって支えられています。2025年の世界疾病負担研究では、2024年に5億6,920万件の慢性呼吸器疾患症例と420万件の関連死亡が報告されました。世界保健機関は、喘息が世界で2億6,200万人以上に影響を与え、COPDが2024年に340万人の死亡を引き起こしたと報告しています。市場成長は、配合吸入薬、生物学的製剤、低排出デバイス、ジェネリック医薬品の採用、ならびに医療サービスが不十分な市場における診断、償還、治療アクセスの改善によって支えられています。
主要レポートのポイント
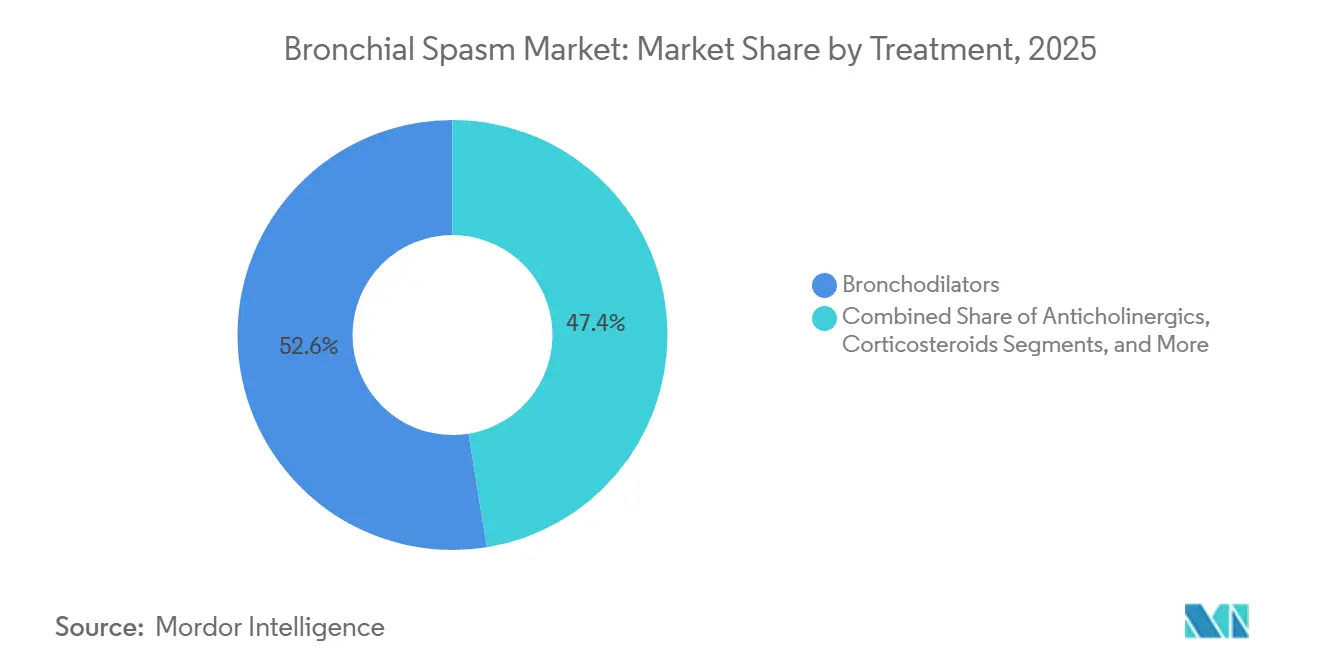
- 治療法別では、気管支拡張薬が2025年の気管支痙攣市場シェアの52.56%を占め、コルチコステロイドは2031年までに9.15%のCAGRで成長すると予測されています。
- 投与経路別では、吸入投与が2025年の気管支痙攣市場シェアの47.76%を占め、経口投与は2031年までに8.80%のCAGRで拡大すると予測されています。
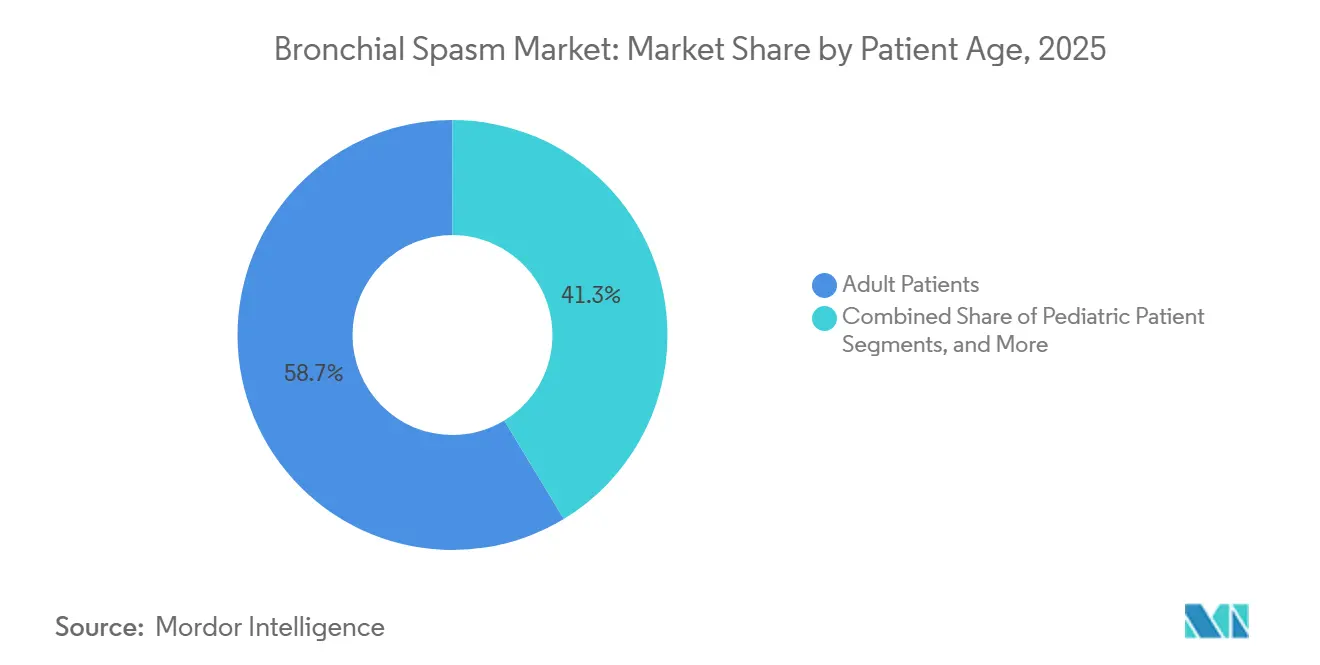
- 患者年齢別では、成人患者が2025年の総治療収益の58.66%を占め、小児患者は2031年までに10.45%のCAGRで成長すると予測されています。
- エンドユーザー別では、病院が2025年の総治療収益の62.88%を占め、在宅ケア施設は2031年までに9.56%のCAGRで成長すると予測されています。
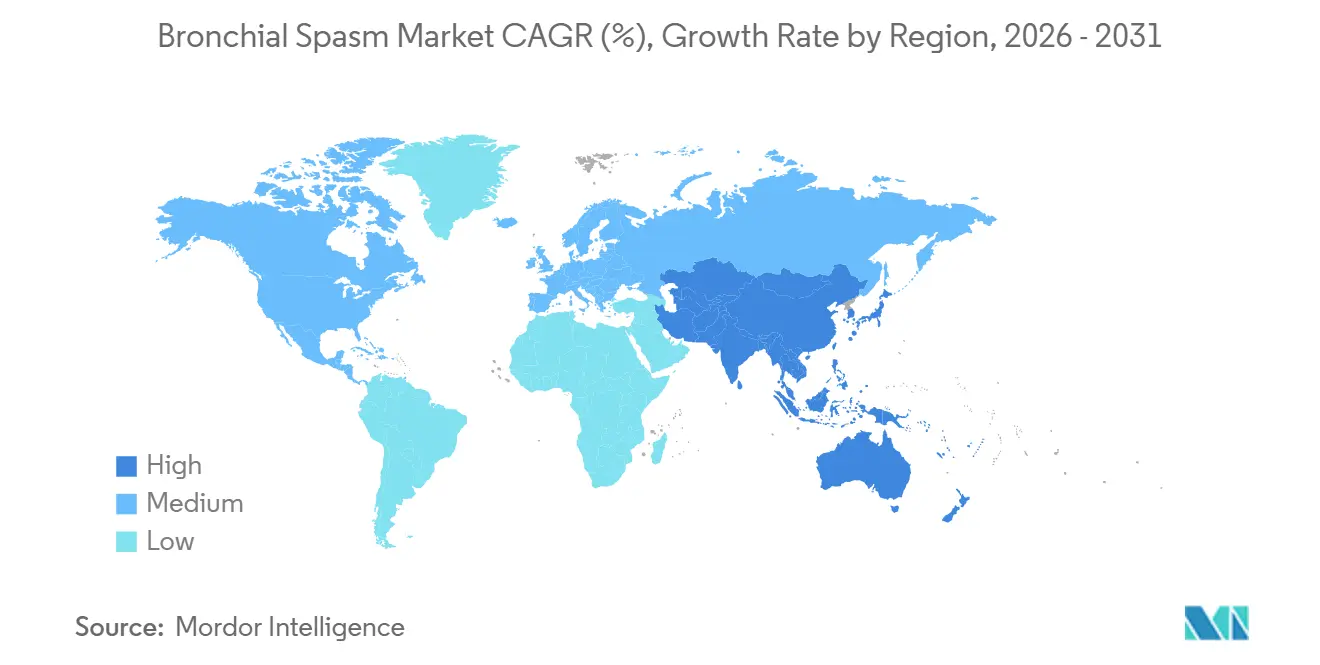
- 地域別では、北米が2025年の総治療収益の42.44%を占め、アジア太平洋は2031年までに10.88%のCAGRで拡大すると予測されています。
注:本レポートの市場規模および予測数値は、Mordor Intelligence 独自の推定フレームワークを使用して作成されており、2026年1月時点の最新の利用可能なデータとインサイトで更新されています。
市場動向とインサイト
ドライバーの影響分析*
| ドライバー | (~)CAGR予測への影響(%) | 地理的関連性 | 影響期間 |
|---|---|---|---|
| 世界的な喘息およびCOPD負担の増大 | +2.1% | 世界 | 長期(4年以上) |
| 大気汚染および職業性刺激物質への曝露 | +1.3% | アジア太平洋、中東・アフリカ、南米、東欧 | 長期(4年以上) |
| 配合薬および長時間作用型気管支拡張薬療法 | +1.4% | 北米、欧州、アジア太平洋 | 中期(2~4年) |
| 手頃な価格のジェネリック吸入薬の供給 | +0.9% | 南アジア、南米、中東・アフリカ | 中期(2~4年) |
| 重症喘息および好酸球性喘息の診断 | +0.8% | 北米、欧州、日本 | 中期(2~4年) |
| コネクテッド吸入器および在宅呼吸ケア | +0.8% | 北米、欧州、オーストラリア | 短期(2年以内) |
| 情報源: Mordor Intelligence | |||
喘息およびCOPD負担の増大が持続的な需要の底上げを創出
気管支痙攣市場は、長期的な呼吸器治療に対する持続的な需要から恩恵を受けています。世界保健機関は2025年に、世界で2億5,000万人以上が喘息を抱えて生活していると述べました。[1]世界保健機関、「慢性閉塞性肺疾患ファクトシート」、世界保健機関、who.int.必須吸入薬は、低・中所得国の薬局および病院の3分の2以上で入手できない状態が続いており、治療アクセスを制限しています。症例発見の改善と疾患登録の整備により治療患者数を拡大できる可能性があり、世界保健機関欧州地域は、世界のCOPD症例数が2020年から2050年の間に23%増加すると予測されると報告しています。
配合薬および長時間作用型気管支拡張薬療法へのシフトが患者一人当たりの平均収益を押し上げ
気管支痙攣市場は、より強力な症状コントロールを必要とする患者に対して配合療法へのシフトが進んでいます。2026年2月に発表されたKALOSおよびLOGOSフェーズ3試験では、ブデソニド、グリコピロニウム、およびホルモテロールが二剤配合ICS-LABA療法と比較してトラフFEV1を76 mL改善し、重症増悪を14%減少させることが示されました。[2]喘息のためのグローバルイニシアチブ、「COPDおよび喘息のための吸入薬へのアクセス拡大」、喘息のためのグローバルイニシアチブ、ginasthma.org.米国胸部医師学会は2026年1月に重症喘息における生物学的製剤管理に関するガイドラインを発表し、体系的な治療切り替えの意思決定を支援しています。これらの進展は、医薬品、デバイス設計、および臨床エビデンスを統合した単一吸入器療法の商業的価値を強化しています。[3]米国胸部医師学会、「成人の重症喘息における生物学的製剤管理」、CHESTジャーナル、chestnet.org.
重症喘息および好酸球性喘息の診断増加が市場の上限を再定義
重症喘息および好酸球性喘息の認識の高まりが、気管支痙攣市場においてより高付加価値の治療機会を創出しています。2025年のCHESTガイドラインでは、重症喘息患者に対する抗IL-5薬およびIL-4受容体拮抗薬の使用が記述されています。バイオマーカー検査により、好酸球、FeNO、またはIgEが上昇している患者で標的療法の適格性を特定できます。これらの療法は対象患者数が少ないものの、患者一人当たりの治療価値を高め、FDA優先審査およびEMA迅速評価経路を通じて患者により迅速にアクセスできます。
コネクテッド吸入器および在宅呼吸ケアの活用拡大がアドヒアランスの経済性を再構築
コネクテッド吸入器および在宅ケアは、慢性呼吸器疾患においてアドヒアランス不良が依然として一般的であることから、気管支痙攣市場において重要性を増しています。2025年9月、Adheriumは同社のiCARE研究が5つのIntermountain Health施設において4,000台のHailie Smartinhaler(スマートインヘラー)を使用した最大2,500人の喘息およびCOPD患者を対象としていると報告しました。結果は高いアドヒアランスと持続的な患者エンゲージメントを示しました。デバイスが生成するデータは、臨床医が薬物使用の変化を早期に特定し、急性エピソードを減少させ、遠隔呼吸管理の支払者評価を支援するのに役立ちます。
抑制要因の影響分析*
| 抑制要因 | (~)CAGR予測への影響(%) | 地理的関連性 | 影響期間 |
|---|---|---|---|
| 吸入器使用エラーおよび治療アドヒアランスのギャップ | -0.9% | 世界、特に低・中所得国 | 長期(4年以上) |
| コルチコステロイドおよび気管支拡張薬に関する安全性の懸念 | -0.7% | 世界 | 中期(2~4年) |
| ジェネリック医薬品および入札ベースの調達による価格圧力 | -0.8% | 欧州、南アジア、南米 | 中期(2~4年) |
| 必須吸入薬の不均等な入手可能性 | -0.7% | 中東・アフリカ、東南アジア、南米 | 長期(4年以上) |
| 情報源: Mordor Intelligence | |||
吸入器使用エラーおよび治療アドヒアランスのギャップが治療成果を抑制
吸入器の使用技術エラーおよびアドヒアランスのギャップは、気管支痙攣市場にとって重大な制約として残っています。2025年のコネクテッド吸入器データのレビューでは、高頻度の救済薬使用がCOPD増悪を予測することが判明しましたが、通常のケアではこれらの指標を見逃すことが多いことが示されました。不適切な使用は、処方が満たされていても、コントローラー薬および救済薬の有効性を低下させ、回避可能な急性ケアの利用につながりました。製造業者および医療提供者は、患者教育、デバイスガイダンス、および適切なフォローアップによって医薬品アクセスを支援する必要があります。
必須吸入薬の不均等な入手可能性が地理的拡大を制限
吸入薬の不均等な入手可能性が、高負担人口における気管支痙攣市場のリーチを制限しました。喘息のためのグローバルイニシアチブは2025年に、必須吸入薬が多くの低・中所得国の環境で入手できない状態が続いていると報告しました。ナイジェリアでは、サルブタモールの先発品ブランドが国際参照価格の11.8倍のコストがかかり、最低価格のジェネリック品でも参照価格の5.3倍のコストがかかりました。インドのJan Aushadhi(ジャン・アウシャディ)プログラムは、政府チャネルが対象患者の吸入気管支拡張薬コストを引き下げたことを示しましたが、供給の中断および地域的なアクセスのギャップが続き、治療需要を疾患負担が示す水準以下に抑えました。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
治療法別:
配合療法が気管支拡張薬優位の基盤の上で存在感を高める気管支拡張薬は2025年の総治療収益の52.56%を占め、急性症状緩和および長期維持における広範な使用によって支えられています。短時間作用型ベータ2作動薬は急性気管支痙攣管理において引き続き重要であり、長時間作用型ベータ2作動薬は維持療法を支援しています。抗コリン薬は、特にCOPD関連気管支痙攣において確立された役割を維持しています。この広範な治療基盤が、プライマリケア、専門家ケア、および急性ケア施設全体にわたる需要を牽引しています。
コルチコステロイドは最も成長の速い治療カテゴリーであり、このセグメントは2031年までに9.15%のCAGRで拡大すると予測されています。成長は、好酸球性喘息およびT2高喘息の認識の高まり、ならびに標的アドオン療法を伴う吸入コルチコステロイドの使用によって支えられています。米国胸部医師学会が発表した2025年のCHESTガイドラインには、重症喘息管理のための抗IL-5療法およびIL-4受容体拮抗薬が含まれています。配合吸入器および生物学的製剤はまた、臨床エビデンス、適格性検査、および償還支援の重要性を高めています。
注記: 全個別セグメントのセグメントシェアはレポート購入時に入手可能


投与経路別:
吸入優位が持続するも全身投与経路が勢いを増す吸入投与は2025年の総治療収益の47.76%を占め、即効性と直接的な肺への送達によって支えられています。加圧定量噴霧式吸入器(MDI)およびドライパウダー吸入器(DPI)が主要なデバイス形式として残っています。GSKは、年間3億本のサルブタモール加圧定量噴霧式吸入器が世界で調剤されていると述べました。製造業者はまた、吸入器噴射剤の環境負荷を低減しています。AstraZenecaは2025年に、現行の噴射剤と比較して地球温暖化係数が99.9%低いHFO-1234ze(E)噴射剤を使用したTrixeo Aerosphereについて英国での承認を取得しました。
経口投与は2031年までに8.80%のCAGRで成長すると予測されており、気管支痙攣市場における投与経路の中で最も速い成長率です。吸入療法では対処できない炎症経路を標的とする全身治療への需要が高まっています。この経路カテゴリーに含まれる注射用生物学的製剤は、重症喘息の治療ミックスを変えています。静脈内投与は救急および病院環境において引き続き重要であり、ネブライザーの性能およびエアロゾル品質基準は病院の購買決定およびデバイス仕様に影響を与え続けています。
患者年齢別:
小児の成長が他のすべての年齢コホートを上回る成人患者は2025年の総治療収益の58.66%を占め、労働年齢および中年成人における高い診断率と医薬品支出を反映しています。高齢者も、肺機能の低下および併存疾患の高い有病率により、相当な治療量に貢献しています。複雑な投薬レジメンは高齢者ケアにおける治療選択肢を制限する可能性があります。したがって、成人は通常の吸入器使用および高度な治療経路全体にわたって最大の価値グループであり続けています。
小児患者は2031年までに10.45%のCAGRで成長すると予測されており、気管支痙攣市場において最も成長の速い年齢グループとなっています。2025年の小児都市部内陸集団におけるFDA承認ProAir Digihalerの使用に関する研究では、デジタルフィードバックが吸入技術を改善したことが示されました。AstraZenecaは2026年4月にBREZTRI Aerosphereについて12歳以の患者への喘息適応拡大のFDA承認を取得しました。ブラジルは2025年1月に、重症好酸球性喘息を有する6~17歳の患者を対象として、ベンラリズマブおよびデュピルマブを公衆衛生システムに組み込みました。
注記: 全個別セグメントのセグメントシェアはレポート購入時に入手可能
エンドユーザー別:
病院が基盤を維持し、在宅ケアが加速病院は2025年の総治療収益の62.88%を占めており、急性エピソードを管理し、生物学的製剤療法を開始することが多いためです。重症増悪には、救急ケア、集中的なモニタリング、または専門家による評価が必要な場合があります。病院はまた、支払者の承認プロセスに必要な治療歴を記録します。専門クリニックはスパイロメトリー、アドヒアランスカウンセリング、および治療計画の調整を支援し、救急部門およびその他の急性ケア施設は救済療法に対する追加需要を生み出しています。
在宅ケア施設は、気管支痙攣市場において2031年までに9.56%のCAGRで拡大すると予測されています。コネクテッド吸入器、遠隔モニタリング、および生物学的製剤の投与頻度の低減により、安定した患者のクリニック受診を減らすことができます。Adheriumの2025年iCARE研究は、5つのIntermountain Health施設にわたる遠隔モニタリングを支援しました。在宅ケアは診察間の薬物使用モニタリングを可能にし、医療提供者および支払者が病院外での長期ケアを支援する場合に重要性が増すでしょう。
地域分析
北米気管支痙攣市場
北米は2025年の総治療収益の42.44%を占め、最大の地域貢献者となった。米国には2,700万人の喘息患者がおり、年間約1,000万件の喘息発作が発生していた。AstraZenecaは2026年4月28日のFDA承認を受け、2026年7月に米国において喘息向けBREZTRI Aerosphereを発売した。ChiesiのTRIMBOWは2026年5月に成人の喘息維持療法として承認された。
欧州気管支痙攣市場
欧州は気管支痙攣市場において第2位の地域であった。欧州の医療制度は呼吸器系治療への幅広いアクセスを提供していたが、入札制度およびジェネリック代替により先発品の価格に圧力がかかっていた。WHOの欧州地域は、30〜74歳の慢性呼吸器疾患患者による生産性損失として207億米ドルを報告した。Chiesiは2026年7月31日に、成人喘息患者向けの単一吸入器トリプル療法NEXThalerについて欧州委員会の承認を取得した。ドイツ、英国、フランス、イタリア、スペインが当地域の治療量の相当な割合を占めた。
アジア太平洋および南米気管支痙攣市場
アジア太平洋地域2031年までにCAGR 10.88%で拡大すると予測されており、気管支痙攣市場において最も高い成長率を示している。中国とインドは、多大な呼吸器疾患負担により、この成長の中心を担っている。GSKのTrelegy Elliptaは2026年1月23日に中国国家薬品監督管理局から成人喘息に対する承認を取得した。GSKは中国に4,600万人の成人喘息患者がいると述べた。インドのジャン・アウシャディ・プログラムは低コスト吸入器へのアクセス拡大を進めており、ブラジルの2025年公的医療制度における決定およびチリの2025年12月のGESに基づくバイオロジクス適用範囲の拡大により、南米でのアクセスが広がった。

競合状況
気管支痙攣市場には、ブランド呼吸器医薬品企業およびジェネリックメーカーが含まれています。AstraZeneca、GSK plc、Boehringer Ingelheim、Chiesi Farmaceutici、およびSanofiは、配合吸入器、生物学的製剤、およびデバイスシステムを通じて競争しました。AstraZenecaは、2025年までに世界で680万人以上の患者がCOPD向けBREZTRIを処方されたと述べました。同社は2026年に米国の喘息維持治療にこの製品を拡大しました。Chiesiは2026年5月の米国でのTRIMBOW承認および2026年7月の欧州でのNEXThaler承認を通じてその地位を強化しました。
GSKはTrelegy ElliptaおよびLow-Emission(低排出)吸入器開発を通じて呼吸器ポートフォリオを強化しました。Trelegy Elliptaは2026年1月に中国で喘息およびCOPDの両方の維持治療に承認された初の単一吸入器三剤配合療法となりました。GSKはまた、2025年10月にHFA-152a噴射剤を使用した低炭素Ventolin加圧定量噴霧式吸入器のフェーズ3陽性エビデンスを報告しました。同社は、承認された場合、この製品が単位当たりの温室効果ガス排出量を92%削減すると予想しました。したがって、競争は臨床的ポジショニング、デバイス技術、および環境製品設計に基づいていました。
Cipla、Dr. Reddy's Laboratories、Lupin、Zydus Lifesciences、Teva、Viatris、Hikma、およびSandozを含むジェネリックサプライヤーは、成熟した医薬品カテゴリーで競争しました。Ciplaは2026年4月にVentolin HFAと同等のAB評価ジェネリック硫酸アルブテロール吸入エアロゾルのFDA承認を取得しました。ジェネリック供給は手頃な価格を改善しましたが、確立された吸入器カテゴリーにおいて継続的な価格圧力を生み出しました。入手可能な資料は主要企業の合計市場シェアを提供していなかったため、記載されたシェアベースの方法を使用して市場集中スコアを割り当てることができませんでした。
気管支痙攣産業のリーダー
Pfizer Inc.
Novartis AG
AstraZeneca PLC
GSK plc
Merck & Co., Inc.
- *免責事項:主要選手の並び順不同
気管支痙攣市場
- Amphastar Pharmaceuticals
- AstraZeneca
- Boehringer Ingelheim
- Chiesi Farmaceutici
- Cipla
- Dr. Reddy’s Laboratories
- GlaxoSmithKline
- Hikma Pharmaceuticals
- Lupin
- Merck
- Nephron Pharmaceuticals Corporation
- Novartis
- Organon
- Pfizer
- Sandoz Group AG
- Sanofi
- Sun Pharmaceuticals Industries
- Teva Pharmaceutical Industries
- Viatris
- Zydus Lifesciences Limited

Recent Industry Developments in 気管支痙攣市場
- 2026年7月:AstraZenecaは、12歳以上の患者の喘息維持治療向けにBREZTRI Aerosphereを米国で発売しました。欧州連合、日本、および中国では規制申請が審査中でした。
- 2026年7月:Chiesi Groupは、欧州連合における成人喘息維持治療のための中強度単一吸入器三剤配合療法NEXThalerについて欧州委員会の承認を取得しました。
- 2026年4月:CiplaはVentolin HFAと同等のジェネリック硫酸アルブテロール吸入エアロゾルのFDA承認を取得し、Amnealが米国でジェネリック版を発売し、低コスト救済治療へのアクセスを拡大しました。
- 2026年1月:中国の国家薬品監督管理局(NMPA)がGSKのTrelegy Elliptaを成人喘息維持治療として承認し、中国で喘息およびCOPDの両方に承認された初の単一吸入器三剤配合療法となりました。
- 2025年10月:Chiesi USAは、喘息向けTRIMBOWの新薬承認申請(NDA)がFDAに受理されたと発表し、2026年5月の承認前の最初の規制マイルストーンとなりました。


世界の気管支痙攣市場レポートの範囲
レポートの範囲によると、気管支痙攣(ブロンコスパズム)とは、肺の気道(気管支)を覆う平滑筋が突然収縮することです。この異常な収縮により気道が狭くなり、気流が著しく制限され、呼吸が困難になります。
気管支痙攣市場は、治療法、投与経路、患者年齢グループ、エンドユーザー、および地域によってセグメント化されています。治療法別では、市場には気管支拡張薬、短時間作用型ベータ2作動薬、長時間作用型ベータ2作動薬、抗コリン薬、コルチコステロイド、配合療法、およびその他が含まれます。投与経路別では、市場は吸入、経口、および静脈内投与にセグメント化されています。患者年齢グループ別では、市場は小児患者、成人患者、および高齢患者に分類されています。エンドユーザー別では、市場は病院、専門クリニック、在宅ケア施設、外来手術センター、およびその他にセグメント化されています。地域別では、市場は北米、欧州、アジア太平洋、中東・アフリカ、および南米にわたって分析されています。レポートはまた、世界の主要地域にわたる17カ国の推定市場規模とトレンドをカバーしています。レポートは上記セグメントの金額(米ドル)での市場規模と予測を提供しています。
| 気管支拡張薬 | 短時間作用型ベータ2作動薬 |
| 長時間作用型ベータ2作動薬 | |
| 抗コリン薬 | |
| コルチコステロイド | |
| 配合療法 | |
| その他 |
| 吸入投与 |
| 経口投与 |
| 静脈内投与 |
| 小児患者 |
| 成人患者 |
| 高齢患者 |
| 病院 |
| 専門クリニック |
| 在宅ケア施設 |
| 外来手術センター |
| その他 |
| 北米 | 米国 |
| カナダ | |
| メキシコ | |
| 欧州 | ドイツ |
| 英国 | |
| フランス | |
| イタリア | |
| スペイン | |
| その他の欧州 | |
| アジア太平洋 | 中国 |
| インド | |
| 日本 | |
| オーストラリア | |
| 韓国 | |
| その他のアジア太平洋 | |
| 中東・アフリカ | GCC |
| 南アフリカ | |
| その他の中東・アフリカ | |
| 南米 | ブラジル |
| アルゼンチン | |
| その他の南米 |
| 治療法別 | 気管支拡張薬 | 短時間作用型ベータ2作動薬 |
| 長時間作用型ベータ2作動薬 | ||
| 抗コリン薬 | ||
| コルチコステロイド | ||
| 配合療法 | ||
| その他 | ||
| 投与経路別 | 吸入投与 | |
| 経口投与 | ||
| 静脈内投与 | ||
| 患者年齢別 | 小児患者 | |
| 成人患者 | ||
| 高齢患者 | ||
| エンドユーザー別 | 病院 | |
| 専門クリニック | ||
| 在宅ケア施設 | ||
| 外来手術センター | ||
| その他 | ||
| 地域別 | 北米 | 米国 |
| カナダ | ||
| メキシコ | ||
| 欧州 | ドイツ | |
| 英国 | ||
| フランス | ||
| イタリア | ||
| スペイン | ||
| その他の欧州 | ||
| アジア太平洋 | 中国 | |
| インド | ||
| 日本 | ||
| オーストラリア | ||
| 韓国 | ||
| その他のアジア太平洋 | ||
| 中東・アフリカ | GCC | |
| 南アフリカ | ||
| その他の中東・アフリカ | ||
| 南米 | ブラジル | |
| アルゼンチン | ||
| その他の南米 | ||


レポートで回答される主要な質問
2031年までの気管支痙攣治療需要の予測値は?
気管支痙攣市場は、2026年の45.2億米ドルから2031年には61.6億米ドルに達すると予測されており、CAGRは6.40%です。
気管支痙攣ケアにおいて最大のシェアを持つ治療カテゴリーはどれですか?
気管支拡張薬は、急性緩和および維持治療に広く使用されているため、2025年の収益の52.56%を占めました。
最も速く成長している気管支痙攣治療セグメントはどれですか?
コルチコステロイドは、重症喘息ケアおよび標的療法に支えられ、2031年までに9.15%のCAGRで最も速い治療成長を記録すると予測されています。
気管支痙攣治療においてリードしている投与経路はどれですか?
吸入投与は、吸入器が肺への直接的かつ迅速な薬物送達を提供するため、2025年に47.76%のシェアでリードしました。
気管支痙攣ケアにおいて最も速く成長する地域はどこですか?
アジア太平洋は、大規模な喘息患者数と治療アクセスの向上に支えられ、2031年までに10.88%のCAGRで拡大すると予測されています。
コネクテッド吸入器が呼吸ケア提供者にとって重要な理由は何ですか?
コネクテッド吸入器は、薬物使用の不良を特定し、アドヒアランスを支援し、医療提供者が病院外で患者を管理するのに役立ちます。
最終更新日:



