
Marktgröße und Marktanteil für Bronchospasmen
Marktübersicht
| Studienzeitraum | 2020 - 2031 |
|---|---|
| Marktgröße (2026) | 4.52 Milliarden US-Dollar |
| Marktgröße (2031) | 6.16 Milliarden US-Dollar |
| Growth Rate (2026 - 2031) | 6.40 % |
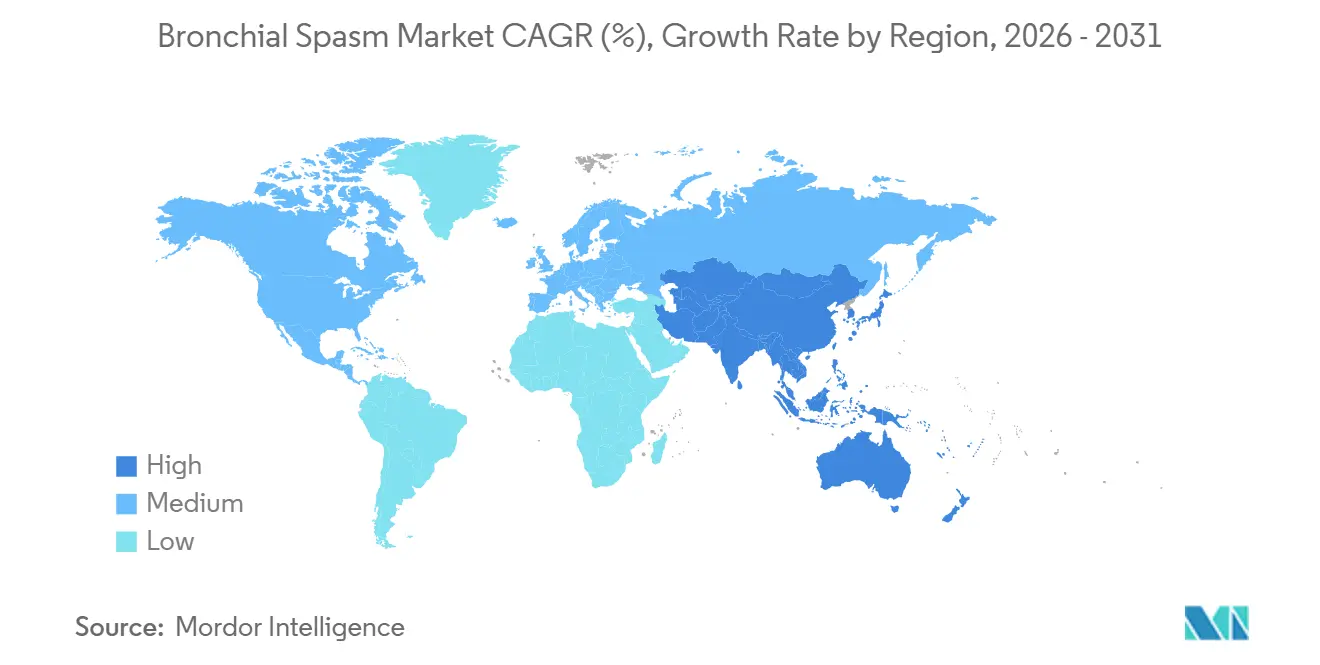
| Schnellstwachsender Markt | Asien-Pazifik |
| Größter Markt | Nordamerika |
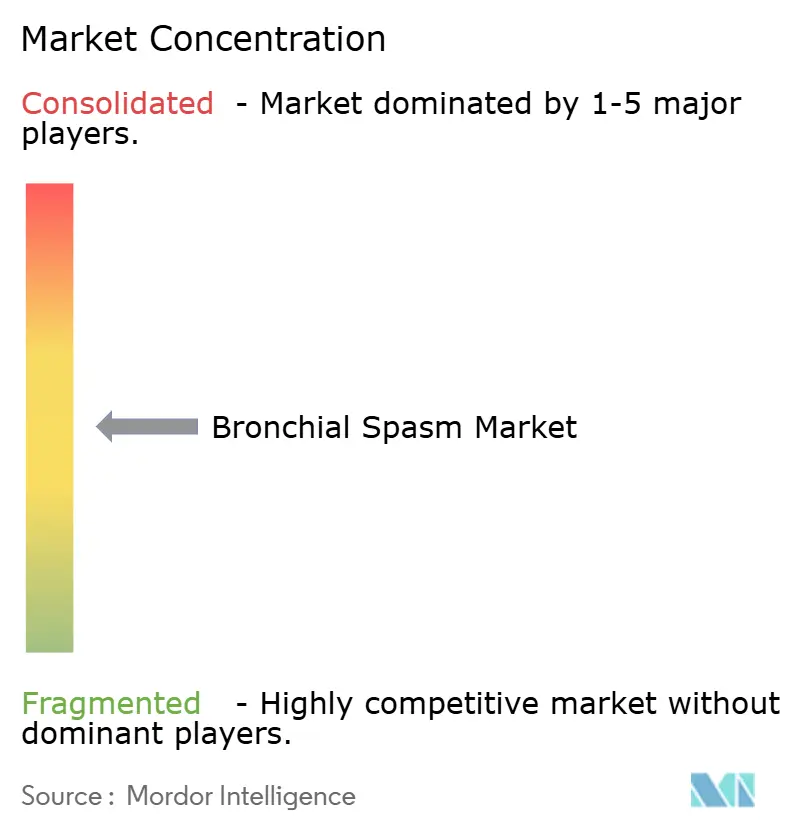
| Marktkonzentration | Mittel |
Hauptakteure *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. | |
Marktanalyse für Bronchospasmen von Mordor Intelligence
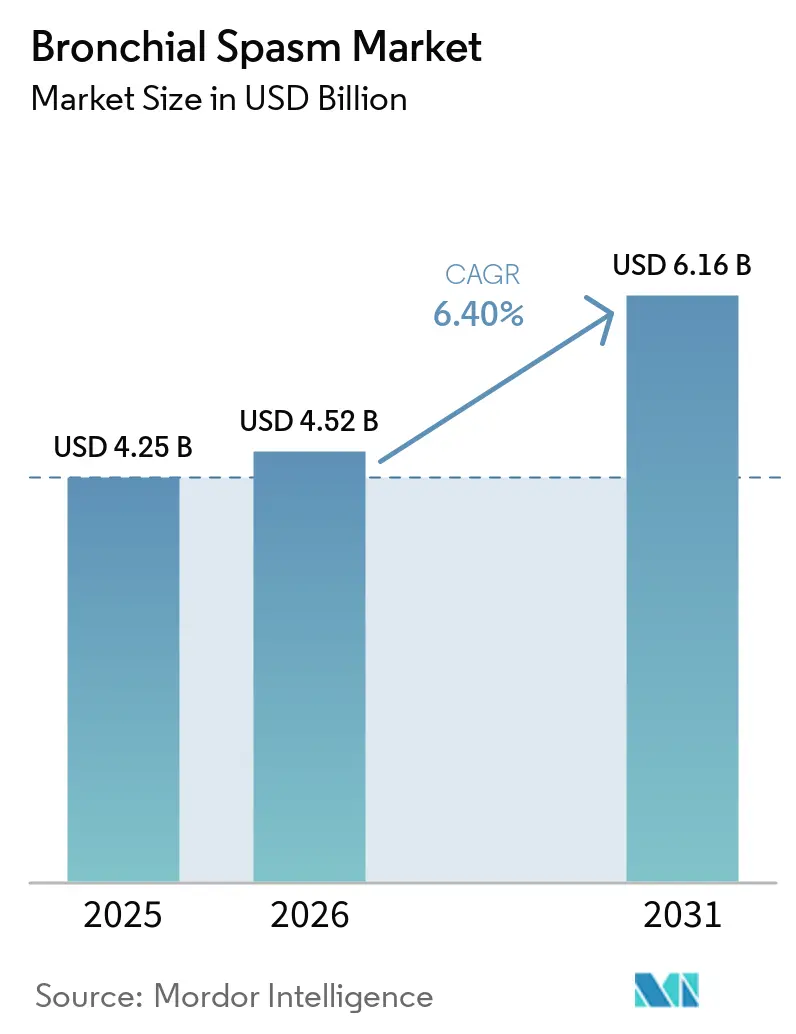
Die Marktgröße für Bronchospasmen wurde im Jahr 2025 auf 4,25 Milliarden USD geschätzt und wird voraussichtlich von 4,52 Milliarden USD im Jahr 2026 auf 6,16 Milliarden USD bis 2031 wachsen, bei einem CAGR von 6,40 % während des Prognosezeitraums (2026–2031).
Der Markt für Bronchospasmen wird durch die wachsende Belastung durch Asthma und chronisch obstruktive Lungenerkrankung (COPD) gestützt. Die Studie zur globalen Krankheitslast 2025 berichtete von 569,2 Millionen Fällen chronischer Atemwegserkrankungen und 4,2 Millionen damit verbundenen Todesfällen im Jahr 2024. Die Weltgesundheitsorganisation berichtete, dass Asthma weltweit mehr als 262 Millionen Menschen betraf und dass COPD im Jahr 2024 3,4 Millionen Todesfälle verursachte. Das Marktwachstum wird durch die Einführung von Kombinationsinhalatoren, Biologika, emissionsärmeren Geräten und Generika unterstützt, begleitet von verbesserter Diagnose, Erstattung und Behandlungszugang in unterversorgten Märkten.
Wichtigste Erkenntnisse des Berichts
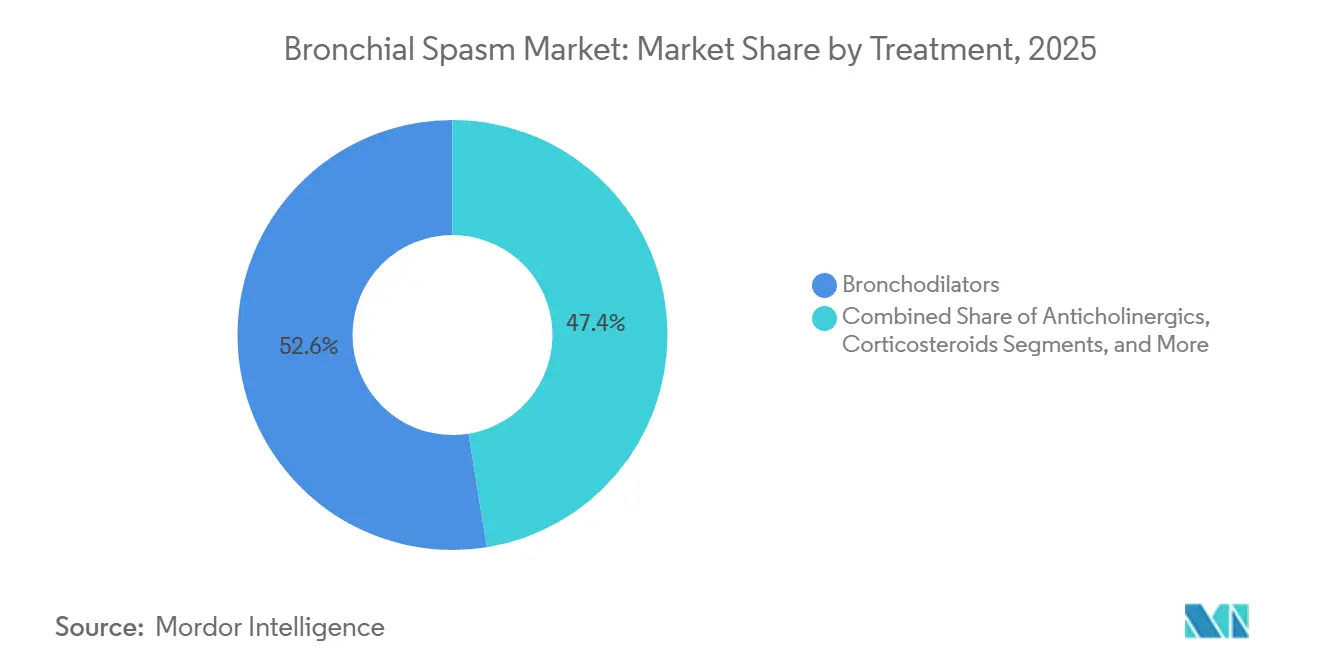
- Nach Behandlung hielten Bronchodilatatoren im Jahr 2025 einen Marktanteil von 52,56 % am Markt für Bronchospasmen, während Kortikosteroide bis 2031 voraussichtlich mit einem CAGR von 9,15 % wachsen werden.
- Nach Verabreichungsweg entfiel auf die inhalative Verabreichung im Jahr 2025 ein Marktanteil von 47,76 % am Markt für Bronchospasmen, während die orale Verabreichung bis 2031 voraussichtlich mit einem CAGR von 8,80 % wachsen wird.
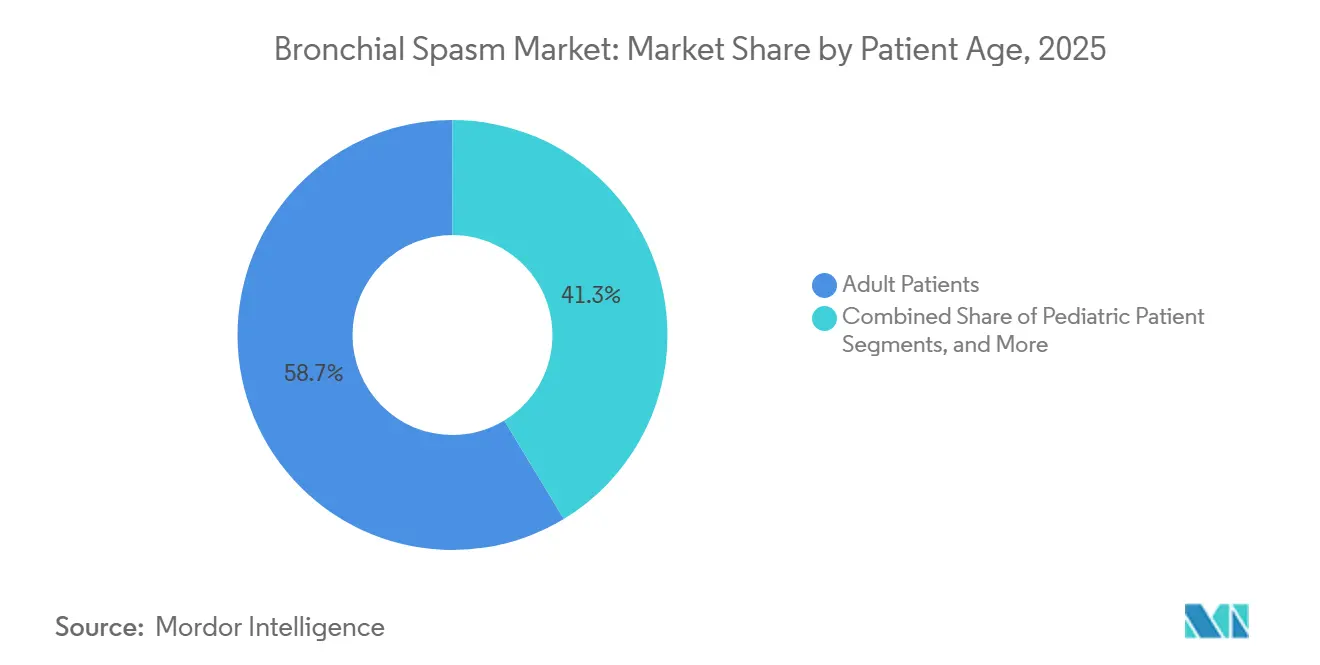
- Nach Patientenalter entfielen auf erwachsene Patienten im Jahr 2025 58,66 % des gesamten Behandlungsumsatzes, während pädiatrische Patienten bis 2031 voraussichtlich mit einem CAGR von 10,45 % wachsen werden.
- Nach Endnutzer hielten Krankenhäuser im Jahr 2025 62,88 % des gesamten Behandlungsumsatzes, während Heimversorgungseinrichtungen bis 2031 voraussichtlich mit einem CAGR von 9,56 % wachsen werden.
- Nach Geografie hielt Nordamerika im Jahr 2025 42,44 % des gesamten Behandlungsumsatzes, während der Asien-Pazifik-Raum bis 2031 voraussichtlich mit einem CAGR von 10,88 % wachsen wird.
Hinweis: Die Marktgröße und Prognosezahlen in diesem Bericht werden mithilfe des proprietären Schätzungsrahmens von Mordor Intelligence erstellt und mit den neuesten verfügbaren Daten und Erkenntnissen vom Januar 2026 aktualisiert.
Markttrends und Einblicke
Analyse der Auswirkungen von Treibern*
| TREIBER | (~) % AUSWIRKUNG AUF DIE CAGR-PROGNOSE | GEOGRAFISCHE RELEVANZ | ZEITHORIZONT DER AUSWIRKUNG |
|---|---|---|---|
| Steigende globale Belastung durch Asthma und COPD | +2.1% | Global | Langfristig (≥ 4 Jahre) |
| Exposition gegenüber Luftverschmutzung und beruflichen Reizstoffen | +1.3% | Asien-Pazifik, Naher Osten und Afrika, Südamerika, Osteuropa | Langfristig (≥ 4 Jahre) |
| Kombinations- und langwirksame Bronchodilatator-Therapie | +1.4% | Nordamerika, Europa, Asien-Pazifik | Mittelfristig (2–4 Jahre) |
| Erschwingliches Angebot an generischen Inhalatoren | +0.9% | Südasien, Südamerika, Naher Osten und Afrika | Mittelfristig (2–4 Jahre) |
| Diagnose von schwerem und eosinophilem Asthma | +0.8% | Nordamerika, Europa, Japan | Mittelfristig (2–4 Jahre) |
| Vernetzte Inhalatoren und häusliche Atemwegsversorgung | +0.8% | Nordamerika, Europa, Australien | Kurzfristig (≤ 2 Jahre) |
| Quelle: Mordor Intelligence | |||
Steigende Asthma- und COPD-Belastung schafft eine dauerhafte Nachfragebasis
Der Markt für Bronchospasmen profitiert von einer anhaltenden Nachfrage nach Langzeitbehandlungen der Atemwege. Die Weltgesundheitsorganisation erklärte im Jahr 2025, dass weltweit mehr als 250 Millionen Menschen an Asthma leiden.[1]Weltgesundheitsorganisation, „Faktenblatt zur chronisch obstruktiven Lungenerkrankung”, Weltgesundheitsorganisation, who.int. Essentielle inhalative Arzneimittel waren in mehr als zwei Dritteln der Apotheken und Krankenhäuser in Ländern mit niedrigem und mittlerem Einkommen nicht verfügbar, was den Behandlungszugang einschränkte. Verbesserte Fallfindung und Krankheitsregister können die behandelte Patientenbasis erweitern, während die WHO-Region Europa berichtete, dass die globalen COPD-Fälle zwischen 2020 und 2050 voraussichtlich um 23 % zunehmen werden.
Der Trend zu Kombinations- und langwirksamer Bronchodilatator-Therapie steigert den durchschnittlichen Umsatz pro Patient
Der Markt für Bronchospasmen verlagert sich hin zu Kombinationstherapien für Patienten, die eine stärkere Symptomkontrolle benötigen. Die im Februar 2026 veröffentlichten Phase-3-Studien KALOS und LOGOS zeigten, dass Budesonid, Glycopyrronium und Formoterol den Trough-FEV1 um 76 ml gegenüber der dualen ICS-LABA-Therapie verbesserten und schwere Exazerbationen um 14 % reduzierten.[2]Globale Initiative für Asthma, „Verbesserung des Zugangs zu inhalativen Arzneimitteln für COPD und Asthma”, Globale Initiative für Asthma, ginasthma.org. Das American College of Chest Physicians veröffentlichte im Januar 2026 eine Leitlinie zum biologischen Management bei schwerem Asthma, die strukturierte Therapiewechselentscheidungen unterstützt. Diese Entwicklungen stärken den kommerziellen Wert von Einzelinhalatortherapien, die Arzneimittel, Gerätedesign und klinische Evidenz integrieren.[3]American College of Chest Physicians, „Biologisches Management bei schwerem Asthma bei Erwachsenen”, CHEST Journal, chestnet.org.
Zunehmende Diagnose von schwerem und eosinophilem Asthma definiert die Marktgrenze neu
Die zunehmende Anerkennung von schwerem und eosinophilem Asthma schafft höherwertige Behandlungsmöglichkeiten im Markt für Bronchospasmen. Die CHEST-Leitlinie 2025 beschrieb den Einsatz von Anti-IL-5-Wirkstoffen und IL-4-Rezeptorantagonisten bei Patienten mit schwerem Asthma. Biomarkertests identifizieren Patienten mit erhöhten Eosinophilen, FeNO oder IgE, die möglicherweise für gezielte Therapien in Frage kommen. Obwohl diese Therapien eine kleinere Patientenpopulation ansprechen, unterstützen sie einen höheren Behandlungswert pro Patient und können Patienten schneller über die FDA-Prioritätsprüfung und die beschleunigte Bewertung der EMA erreichen.
Verstärkter Einsatz vernetzter Inhalatoren und häuslicher Atemwegsversorgung verändert die Adhärenzökonomie
Vernetzte Inhalatoren und häusliche Versorgung gewinnen im Markt für Bronchospasmen an Bedeutung, da mangelnde Therapietreue bei chronischen Atemwegserkrankungen nach wie vor weit verbreitet ist. Im September 2025 berichtete Adherium, dass seine iCARE-Studie bis zu 2.500 Asthma- und COPD-Patienten in fünf Intermountain-Health-Einrichtungen umfasste, die 4.000 Hailie Smartinhalatoren verwendeten. Die Ergebnisse zeigten eine hohe Therapietreue und ein nachhaltiges Patientenengagement. Gerätegenerierte Daten können Klinikern helfen, Veränderungen im Medikamentengebrauch frühzeitig zu erkennen, akute Episoden zu reduzieren und Kostenträger bei der Bewertung des Fernmanagements von Atemwegserkrankungen zu unterstützen.
Analyse der Auswirkungen von Hemmnissen*
| HEMMNIS | (~) % AUSWIRKUNG AUF DIE CAGR-PROGNOSE | GEOGRAFISCHE RELEVANZ | ZEITHORIZONT DER AUSWIRKUNG |
|---|---|---|---|
| Fehler bei der Inhalatoranwendung und Lücken bei der Therapietreue | -0.9% | Global, insbesondere Länder mit niedrigem und mittlerem Einkommen | Langfristig (≥ 4 Jahre) |
| Sicherheitsbedenken bei Kortikosteroiden und Bronchodilatatoren | -0.7% | Global | Mittelfristig (2–4 Jahre) |
| Preisdruck durch generische und ausschreibungsbasierte Beschaffung | -0.8% | Europa, Südasien, Südamerika | Mittelfristig (2–4 Jahre) |
| Ungleiche Verfügbarkeit essentieller inhalativer Arzneimittel | -0.7% | Naher Osten und Afrika, Südostasien, Südamerika | Langfristig (≥ 4 Jahre) |
| Quelle: Mordor Intelligence | |||
Fehler bei der Inhalatoranwendung und Lücken bei der Therapietreue beeinträchtigen therapeutische Ergebnisse
Fehler bei der Inhalatortechnik und Lücken bei der Therapietreue blieben wesentliche Einschränkungen für den Markt für Bronchospasmen. Eine Überprüfung vernetzter Inhalatordaten aus dem Jahr 2025 ergab, dass ein hoher Reliever-Verbrauch COPD-Exazerbationen vorhersagte, obwohl die Routineversorgung diese Indikatoren häufig übersah. Falsche Anwendung verringerte die Wirksamkeit von Controller- und Notfallmedikamenten, selbst wenn Rezepte eingelöst wurden, was zu vermeidbarer Inanspruchnahme von Akutversorgung führte. Hersteller und Anbieter müssen den Arzneimittelzugang durch Patientenaufklärung, Geräteanleitung und angemessene Nachsorge unterstützen.
Ungleiche Verfügbarkeit essentieller inhalativer Arzneimittel begrenzt die geografische Expansion
Die ungleiche Verfügbarkeit inhalativer Arzneimittel schränkte die Reichweite des Marktes für Bronchospasmen bei Bevölkerungsgruppen mit hoher Krankheitslast ein. Die Globale Initiative für Asthma berichtete im Jahr 2025, dass essentielle inhalative Arzneimittel in vielen Ländern mit niedrigem und mittlerem Einkommen nicht verfügbar waren. In Nigeria kosteten Salbutamol-Originalpräparate das 11,8-fache des internationalen Referenzpreises, während das günstigste Generikum das 5,3-fache des Referenzpreises kostete. Indiens Jan-Aushadhi-Programm zeigte, dass staatliche Kanäle die Kosten für inhalative Bronchodilatatoren für berechtigte Patienten senkten; jedoch bestanden weiterhin Versorgungsunterbrechungen und regionale Zugangslücken, die die Behandlungsnachfrage unter dem durch die Krankheitslast angezeigten Niveau hielten.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Behandlung:
Kombinationstherapien gewinnen auf einer bronchodilatator-dominierten Basis an BodenBronchodilatatoren hielten im Jahr 2025 52,56 % des gesamten Behandlungsumsatzes, gestützt durch ihre breite Anwendung bei der schnellen Symptomlinderung und der Langzeiterhaltungstherapie. Kurzwirksame Beta-2-Agonisten bleiben entscheidend für das Management akuter Bronchospasmen, während langwirksame Beta-2-Agonisten Erhaltungstherapien unterstützen. Anticholinergika behalten eine etablierte Rolle, insbesondere bei COPD-assoziiertem Bronchospasmus. Diese breite Behandlungsbasis treibt die Nachfrage in der Primärversorgung, der Facharztversorgung und der Akutversorgung an.
Kortikosteroide sind die am schnellsten wachsende Behandlungskategorie, wobei dieses Segment bis 2031 voraussichtlich mit einem CAGR von 9,15 % wachsen wird. Das Wachstum wird durch eine stärkere Anerkennung von eosinophilem und T2-hohem Asthma sowie den Einsatz inhalativer Kortikosteroide mit gezielten Zusatztherapien unterstützt. Die CHEST-Leitlinie 2025 des American College of Chest Physicians umfasst Anti-IL-5-Therapien und IL-4-Rezeptorantagonisten für das Management von schwerem Asthma. Kombinationsinhalatoren und Biologika erhöhen auch die Bedeutung klinischer Evidenz, Eignungstests und Erstattungsunterstützung.


Nach Verabreichungsweg:
Inhalative Dominanz bleibt bestehen, systemische Wege gewinnen an DynamikDie inhalative Verabreichung entfiel im Jahr 2025 auf 47,76 % des gesamten Behandlungsumsatzes, gestützt durch schnellen Wirkungseintritt und direkte pulmonale Verabreichung. Dosieraerosole und Trockenpulverinhalatoren bleiben die führenden Geräteformate. GSK erklärte, dass jährlich weltweit 300 Millionen Salbutamol-Dosieraerosole abgegeben werden. Hersteller reduzieren auch die Umweltauswirkungen von Inhalator-Treibmitteln. AstraZeneca erhielt im Jahr 2025 die Zulassung für Trixeo Aerosphere im Vereinigten Königreich unter Verwendung von HFO-1234ze(E), einem Treibmittel mit einem um 99,9 % geringeren Treibhauspotenzial als aktuelle Treibmittel.
Die orale Verabreichung wird bis 2031 voraussichtlich mit einem CAGR von 8,80 % wachsen, der schnellsten Rate unter den Verabreichungswegen im Markt für Bronchospasmen. Die Nachfrage nach systemischen Behandlungen, die entzündliche Signalwege ansprechen, die durch inhalative Therapien nicht adressiert werden, nimmt zu. Injizierbare Biologika, die in dieser Routenkategorie enthalten sind, verändern den Behandlungsmix bei schwerem Asthma. Die intravenöse Verabreichung bleibt in Notfall- und Krankenhausumgebungen relevant, während Vernebler-Leistung und Aerosolqualitätsstandards weiterhin die Kaufentscheidungen von Krankenhäusern und Gerätespezifikationen beeinflussen.
Nach Patientenalter:
Pädiatrisches Wachstum übertrifft alle anderen AltersgruppenErwachsene Patienten entfielen im Jahr 2025 auf 58,66 % des gesamten Behandlungsumsatzes, was auf höhere Diagnoseraten und Arzneimittelausgaben bei Erwachsenen im erwerbsfähigen Alter und mittleren Alters zurückzuführen ist. Ältere Erwachsene tragen aufgrund nachlassender Lungenfunktion und einer höheren Prävalenz von Komorbiditäten ebenfalls erheblich zum Behandlungsvolumen bei. Komplexe Medikamentenschemata können die Behandlungsmöglichkeiten in der geriatrischen Versorgung einschränken. Erwachsene bleiben daher die größte Wertgruppe bei der routinemäßigen Inhalatoranwendung und fortgeschrittenen Behandlungspfaden.
Pädiatrische Patienten werden bis 2031 voraussichtlich mit einem CAGR von 10,45 % wachsen, was diese Gruppe zur am schnellsten wachsenden Altersgruppe im Markt für Bronchospasmen macht. Eine Studie aus dem Jahr 2025 über die Verwendung des FDA-zugelassenen ProAir Digihaler in einer pädiatrischen Innenstadtbevölkerung ergab, dass digitales Feedback die Inhalationstechnik verbesserte. AstraZeneca erhielt im April 2026 die FDA-Zulassung für BREZTRI Aerosphere, wodurch die Asthma-Zulassung auf Patienten ab 12 Jahren ausgeweitet wurde. Brasilien nahm Benralizumab und Dupilumab im Januar 2025 in sein öffentliches Gesundheitssystem auf und deckte damit Patienten im Alter von 6–17 Jahren mit schwerem eosinophilem Asthma ab.
Nach Endnutzer:
Krankenhäuser als Anker, Heimversorgung im AufschwungKrankenhäuser hielten im Jahr 2025 62,88 % des gesamten Behandlungsumsatzes, da sie akute Episoden behandeln und häufig die Biologikatherapie einleiten. Schwere Exazerbationen können Notfallversorgung, intensive Überwachung oder Facharztbeurteilung erfordern. Krankenhäuser dokumentieren auch die für Kostenträger-Genehmigungsverfahren erforderliche Behandlungshistorie. Fachkliniken unterstützen Spirometrie, Adhärenzberatung und Anpassungen des Behandlungsplans, während Notaufnahmen und andere Akutversorgungseinrichtungen zusätzliche Nachfrage nach Notfalltherapien erzeugen.
Heimversorgungseinrichtungen werden bis 2031 im Markt für Bronchospasmen voraussichtlich mit einem CAGR von 9,56 % wachsen. Vernetzte Inhalatoren, Fernüberwachung und weniger häufige Biologika-Dosierung können Klinikbesuche für stabile Patienten reduzieren. Adheriums iCARE-Studie 2025 unterstützte die Fernüberwachung in fünf Intermountain-Health-Einrichtungen. Die häusliche Versorgung ermöglicht die Überwachung des Medikamentengebrauchs zwischen Terminen und wird an Bedeutung gewinnen, wo Anbieter und Kostenträger die Langzeitversorgung außerhalb von Krankenhäusern unterstützen.
Geografische Analyse
Bronchospasmen-Markt Nordamerika
Nordamerika hielt im Jahr 2025 einen Anteil von 42,44 % am gesamten Behandlungserlös und war damit der größte regionale Beitragszahler. Die Vereinigten Staaten verzeichneten 27 Millionen Asthmaerkrankte und jährlich nahezu 10 Millionen Asthmaanfälle. AstraZeneca brachte BREZTRI Aerosphere im Juli 2026 für die Behandlung von Asthma in den Vereinigten Staaten auf den Markt, nachdem die FDA am 28. April 2026 die Zulassung erteilt hatte. Chiesis TRIMBOW wurde im Mai 2026 für die Erhaltungstherapie von Asthma bei Erwachsenen zugelassen.
Bronchospasmen-Markt Europa
Europa war die zweitgrößte Region im Bronchospasmen-Markt. Die dortigen Gesundheitssysteme boten einen breiten Zugang zu Atemwegsbehandlungen, obwohl Ausschreibungsverfahren und der Einsatz von Generika den Druck auf die Preise von Originalpräparaten erhöhten. Die WHO-Region Europa meldete Produktivitätsverluste in Höhe von 20,7 Milliarden USD durch chronische Atemwegserkrankungen bei Personen im Alter von 30 bis 74 Jahren. Chiesi erhielt am 31. Juli 2026 die Zulassung der Europäischen Kommission für seine NEXThaler Einzelinhalator-Dreifachtherapie für Erwachsene mit Asthma. Deutschland, das Vereinigte Königreich, Frankreich, Italien und Spanien machten einen erheblichen Anteil am Behandlungsvolumen der Region aus.
Bronchospasmen-Markt APAC und Südamerika
Asien-Pazifik wird voraussichtlich bis 2031 mit einer CAGR von 10,88 % wachsen und weist damit die höchste Wachstumsrate im Bronchospasmen-Markt auf. China und Indien sind aufgrund ihrer erheblichen Belastung durch Atemwegserkrankungen zentral für dieses Wachstum. GSKs Trelegy Ellipta erhielt am 23. Januar 2026 die Zulassung der chinesischen Nationalen Medizinproduktebehörde für Asthma bei Erwachsenen. GSK gab an, dass China 46 Millionen Erwachsene mit Asthma verzeichne. Indiens Jan-Aushadhi-Programm erweitert den Zugang zu kostengünstigeren Inhalatoren, während Brasiliens Entscheidungen im öffentlichen System im Jahr 2025 und Chiles biologische Kostenübernahme im Rahmen des GES im Dezember 2025 den Zugang in Südamerika verbreiterten.

Wettbewerbslandschaft
Der Markt für Bronchospasmen umfasst Unternehmen für Marken-Atemwegsmedikamente und Generikahersteller. AstraZeneca, GSK plc, Boehringer Ingelheim, Chiesi Farmaceutici und Sanofi konkurrierten durch Kombinationsinhalatoren, Biologika und Gerätesysteme. AstraZeneca erklärte, dass bis 2025 weltweit mehr als 6,8 Millionen Patienten BREZTRI für COPD verschrieben worden war. Das Unternehmen erweiterte das Produkt 2026 auf die Asthma-Erhaltungstherapie in den USA. Chiesi stärkte seine Position durch die US-Zulassung von TRIMBOW im Mai 2026 und die europäische Zulassung von NEXThaler im Juli 2026.
GSK erweiterte sein Atemwegsportfolio durch Trelegy Ellipta und die Entwicklung emissionsärmerer Inhalatoren. Trelegy Ellipta wurde im Januar 2026 die erste Einzelinhaler-Dreifachtherapie, die in China für die Erhaltungstherapie sowohl von Asthma als auch von COPD zugelassen wurde. GSK berichtete im Oktober 2025 auch über positive Phase-3-Ergebnisse für einen kohlenstoffarmen Ventolin-Dosieraerosol unter Verwendung des HFA-152a-Treibmittels. Das Unternehmen erwartete, dass das Produkt bei Zulassung die Treibhausgasemissionen pro Einheit um 92 % reduzieren würde. Der Wettbewerb basierte daher auf klinischer Positionierung, Gerätetechnologie und umweltbezogenem Produktdesign.
Generikalieferanten, darunter Cipla, Dr. Reddy's Laboratories, Lupin, Zydus Lifesciences, Teva, Viatris, Hikma und Sandoz, konkurrierten in reifen Arzneimittelkategorien. Cipla erhielt im April 2026 die FDA-Zulassung für ein AB-bewertetes generisches Albuterolsulfat-Inhalationsaerosol. Das Generika-Angebot verbesserte die Erschwinglichkeit, schuf jedoch anhaltenden Preisdruck in etablierten Inhalatorkategorien. Das verfügbare Material enthielt keine kombinierten Marktanteile für führende Unternehmen; daher konnte kein Marktkonzentrationsgrad nach der angegebenen anteilsbasierten Methode zugewiesen werden.
Marktführer in der Branche für Bronchospasmen
Pfizer Inc.
Novartis AG
AstraZeneca PLC
GSK plc
Merck & Co., Inc.
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert
Bronchospasmen-Markt
- Amphastar Pharmaceuticals
- AstraZeneca
- Boehringer Ingelheim
- Chiesi Farmaceutici
- Cipla
- Dr. Reddy’s Laboratories
- GlaxoSmithKline
- Hikma Pharmaceuticals
- Lupin
- Merck
- Nephron Pharmaceuticals Corporation
- Novartis
- Organon
- Pfizer
- Sandoz Group AG
- Sanofi
- Sun Pharmaceuticals Industries
- Teva Pharmaceutical Industries
- Viatris
- Zydus Lifesciences Limited

Recent Industry Developments in Bronchospasmen-Markt
- Juli 2026: AstraZeneca brachte BREZTRI Aerosphere in den Vereinigten Staaten für die Asthma-Erhaltungstherapie bei Patienten ab 12 Jahren auf den Markt; regulatorische Einreichungen wurden in der Europäischen Union, Japan und China geprüft.
- Juli 2026: Chiesi Group erhielt die Zulassung der Europäischen Kommission für NEXThaler, eine mittelstarke Einzelinhaler-Dreifachtherapie für die Asthma-Erhaltungstherapie bei Erwachsenen in der Europäischen Union.
- April 2026: Cipla erhielt die FDA-Zulassung für ein generisches Albuterolsulfat-Inhalationsaerosol, das dem Ventolin HFA entspricht, während Amneal eine Generika-Version in den Vereinigten Staaten auf den Markt brachte und den Zugang zu kostengünstigeren Notfallbehandlungen erweiterte.
- Januar 2026: Chinas NMPA genehmigte GSKs Trelegy Ellipta für die Asthma-Erhaltungstherapie bei Erwachsenen und machte es damit zur ersten Einzelinhaler-Dreifachtherapie, die für Asthma und COPD in China zugelassen wurde.
- Oktober 2025: Chiesi USA gab die FDA-Annahme seines Zulassungsantrags für TRIMBOW für Asthma bekannt, was den ersten regulatorischen Meilenstein vor der Zulassung im Mai 2026 markierte.


Globaler Berichtsumfang für den Markt für Bronchospasmen
Gemäß dem Berichtsumfang ist ein Bronchospasmus die plötzliche Verkrampfung der glatten Muskulatur, die die Atemwege (Bronchien) in der Lunge auskleidet. Diese abnormale Kontraktion verengt die Luftwege, schränkt den Luftstrom stark ein und erschwert das Atmen erheblich.
Der Markt für Bronchospasmen ist nach Behandlung, Verabreichungsweg, Patientenaltersgruppe, Endnutzer und Geografie segmentiert. Nach Behandlung umfasst der Markt Bronchodilatatoren, kurzwirksame Beta-2-Agonisten, langwirksame Beta-2-Agonisten, Anticholinergika, Kortikosteroide, Kombinationstherapien und Sonstige. Nach Verabreichungsweg ist der Markt in inhalative, orale und intravenöse Verabreichung segmentiert. Nach Patientenaltersgruppe ist der Markt in pädiatrische Patienten, erwachsene Patienten und geriatrische Patienten unterteilt. Nach Endnutzer ist der Markt in Krankenhäuser, Fachkliniken, Heimversorgungseinrichtungen, ambulante Operationszentren und Sonstige segmentiert. Nach Geografie wird der Markt in Nordamerika, Europa, Asien-Pazifik, Naher Osten und Afrika sowie Südamerika analysiert. Der Bericht umfasst auch die geschätzten Marktgrößen und Trends für 17 Länder in den wichtigsten Regionen weltweit. Der Bericht bietet Marktgrößen und Prognosen in Wert (USD) für die oben genannten Segmente.
| Bronchodilatatoren | Kurzwirksame Beta-2-Agonisten |
| Langwirksame Beta-2-Agonisten | |
| Anticholinergika | |
| Kortikosteroide | |
| Kombinationstherapien | |
| Sonstige |
| Inhalative Verabreichung |
| Orale Verabreichung |
| Intravenöse Verabreichung |
| Pädiatrische Patienten |
| Erwachsene Patienten |
| Geriatrische Patienten |
| Krankenhäuser |
| Fachkliniken |
| Heimversorgungseinrichtungen |
| Ambulante Operationszentren |
| Sonstige |
| Nordamerika | Vereinigte Staaten |
| Kanada | |
| Mexiko | |
| Europa | Deutschland |
| Vereinigtes Königreich | |
| Frankreich | |
| Italien | |
| Spanien | |
| Übriges Europa | |
| Asien-Pazifik | China |
| Indien | |
| Japan | |
| Australien | |
| Südkorea | |
| Übriger Asien-Pazifik-Raum | |
| Naher Osten und Afrika | GCC |
| Südafrika | |
| Übriger Naher Osten und Afrika | |
| Südamerika | Brasilien |
| Argentinien | |
| Übriges Südamerika |
| Nach Behandlung | Bronchodilatatoren | Kurzwirksame Beta-2-Agonisten |
| Langwirksame Beta-2-Agonisten | ||
| Anticholinergika | ||
| Kortikosteroide | ||
| Kombinationstherapien | ||
| Sonstige | ||
| Nach Verabreichungsweg | Inhalative Verabreichung | |
| Orale Verabreichung | ||
| Intravenöse Verabreichung | ||
| Nach Patientenalter | Pädiatrische Patienten | |
| Erwachsene Patienten | ||
| Geriatrische Patienten | ||
| Nach Endnutzer | Krankenhäuser | |
| Fachkliniken | ||
| Heimversorgungseinrichtungen | ||
| Ambulante Operationszentren | ||
| Sonstige | ||
| Nach Geografie | Nordamerika | Vereinigte Staaten |
| Kanada | ||
| Mexiko | ||
| Europa | Deutschland | |
| Vereinigtes Königreich | ||
| Frankreich | ||
| Italien | ||
| Spanien | ||
| Übriges Europa | ||
| Asien-Pazifik | China | |
| Indien | ||
| Japan | ||
| Australien | ||
| Südkorea | ||
| Übriger Asien-Pazifik-Raum | ||
| Naher Osten und Afrika | GCC | |
| Südafrika | ||
| Übriger Naher Osten und Afrika | ||
| Südamerika | Brasilien | |
| Argentinien | ||
| Übriges Südamerika | ||


Im Bericht beantwortete Schlüsselfragen
Wie hoch ist der prognostizierte Wert der Nachfrage nach Bronchospasmus-Behandlungen bis 2031?
Der Markt für Bronchospasmen wird bis 2031 voraussichtlich 6,16 Milliarden USD erreichen, ausgehend von 4,52 Milliarden USD im Jahr 2026, bei einem CAGR von 6,40 %.
Welche Behandlungskategorie hat den größten Anteil in der Bronchospasmus-Versorgung?
Bronchodilatatoren hielten im Jahr 2025 52,56 % des Umsatzes, da sie weit verbreitet für die Akutlinderung und Erhaltungstherapie eingesetzt werden.
Welches Behandlungssegment für Bronchospasmen wächst am schnellsten?
Kortikosteroide werden bis 2031 voraussichtlich das schnellste Behandlungswachstum mit einem CAGR von 9,15 % verzeichnen, unterstützt durch die Versorgung von schwerem Asthma und gezielte Therapien.
Welcher Verabreichungsweg führt bei der Bronchospasmus-Behandlung?
Die inhalative Verabreichung führte im Jahr 2025 mit einem Anteil von 47,76 %, da Inhalatoren eine direkte und schnelle Arzneimittelabgabe in die Lunge ermöglichen.
Welche Region wird in der Bronchospasmus-Versorgung am schnellsten wachsen?
Der Asien-Pazifik-Raum wird bis 2031 voraussichtlich mit einem CAGR von 10,88 % wachsen, unterstützt durch große Asthma-Patientenpopulationen und zunehmenden Behandlungszugang.
Warum sind vernetzte Inhalatoren für Anbieter von Atemwegsversorgung wichtig?
Vernetzte Inhalatoren können einen schlechten Medikamentengebrauch identifizieren, die Therapietreue unterstützen und Anbietern helfen, Patienten außerhalb von Krankenhäusern zu versorgen.
Seite zuletzt aktualisiert am:



