
Taille et part du marché des spasmes bronchiques
VUE D’ENSEMBLE DU MARCHÉ
| Période d'étude | 2020 - 2031 |
|---|---|
| Taille du Marché (2026) | 4.52 Milliards de dollars |
| Taille du Marché (2031) | 6.16 Milliards de dollars |
| Growth Rate (2026 - 2031) | 6.40 % |
| Marché à la Croissance la Plus Rapide | Asie-Pacifique |
| Plus Grand Marché | Amérique du Nord |
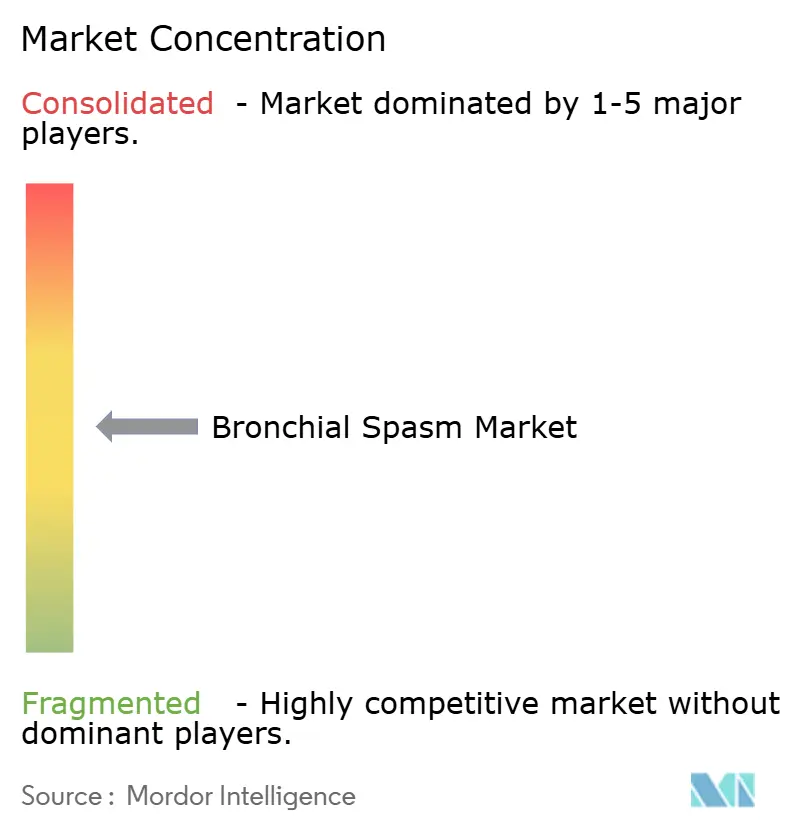
| Concentration du Marché | Moyen |
Acteurs majeurs *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier Image © Mordor Intelligence. La réutilisation nécessite une attribution sous CC BY 4.0. | |
Analyse du marché des spasmes bronchiques par Mordor Intelligence
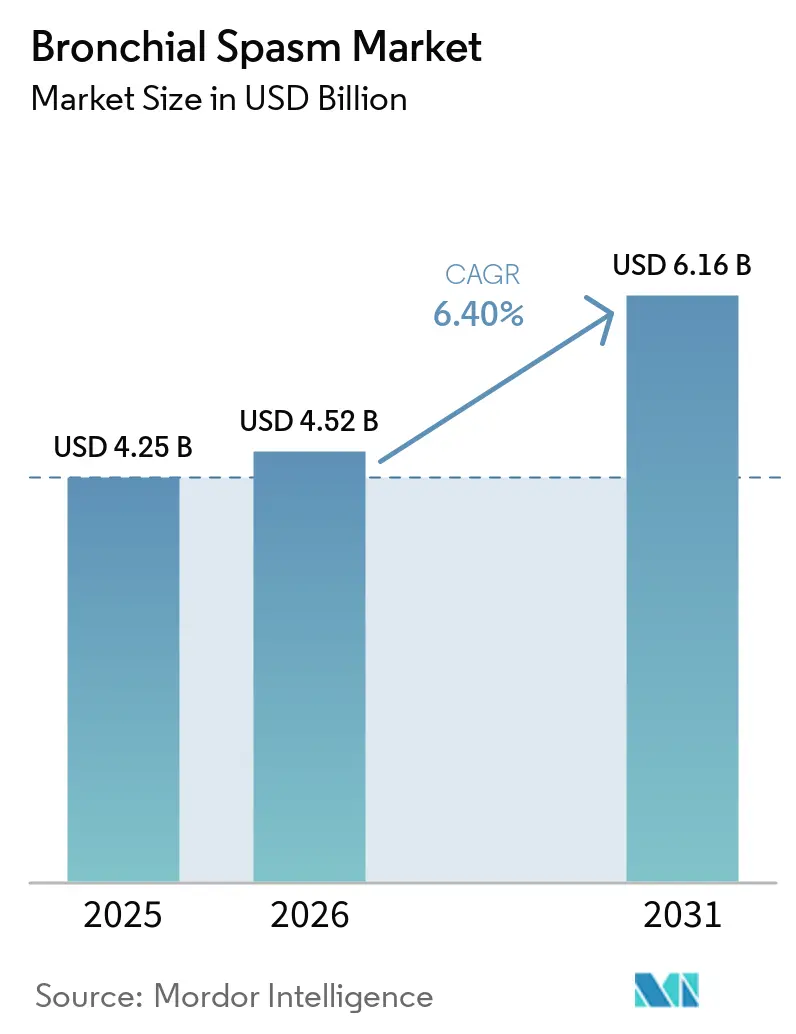
La taille du marché des spasmes bronchiques était évaluée à 4,25 milliards USD en 2025 et devrait croître de 4,52 milliards USD en 2026 pour atteindre 6,16 milliards USD d'ici 2031, à un CAGR de 6,40 % durant la période de prévision (2026-2031).
Le marché des spasmes bronchiques est soutenu par la charge croissante de l'asthme et de la bronchopneumopathie chronique obstructive (BPCO). L'étude Global Burden of Disease 2025 a recensé 569,2 millions de cas de maladies respiratoires chroniques et 4,2 millions de décès associés en 2024. L'Organisation mondiale de la Santé a indiqué que l'asthme touchait plus de 262 millions de personnes dans le monde et que la BPCO avait causé 3,4 millions de décès en 2024. La croissance du marché est soutenue par l'adoption d'inhalateurs combinés, de médicaments biologiques, de dispositifs à faibles émissions et de médicaments génériques, ainsi que par l'amélioration du diagnostic, du remboursement et de l'accès aux traitements dans les marchés insuffisamment desservis.
Principaux enseignements du rapport
- Par traitement, les bronchodilatateurs détenaient 52,56 % de la part du marché des spasmes bronchiques en 2025, tandis que les corticostéroïdes devraient croître à un CAGR de 9,15 % jusqu'en 2031.
- Par voie d'administration, l'administration par inhalation représentait 47,76 % de la part du marché des spasmes bronchiques en 2025, tandis que l'administration orale devrait progresser à un CAGR de 8,80 % jusqu'en 2031.
- Par âge du patient, les patients adultes représentaient 58,66 % du chiffre d'affaires total des traitements en 2025, tandis que les patients pédiatriques devraient croître à un CAGR de 10,45 % jusqu'en 2031.
- Par utilisateur final, les hôpitaux détenaient 62,88 % du chiffre d'affaires total des traitements en 2025, tandis que les soins à domicile devraient croître à un CAGR de 9,56 % jusqu'en 2031.
- Par géographie, l'Amérique du Nord détenait 42,44 % du chiffre d'affaires total des traitements en 2025, tandis que l'Asie-Pacifique devrait progresser à un CAGR de 10,88 % jusqu'en 2031.
Note : La taille du marché et les prévisions figurant dans ce rapport sont générées à l'aide du cadre d'estimation exclusif de Mordor Intelligence, mis à jour avec les dernières données et informations disponibles en janvier 2026.
Tendances et Analyses du Marché
Analyse de l'impact des moteurs*
| MOTEUR | (~) % D'IMPACT SUR LES PRÉVISIONS DE CAGR | PERTINENCE GÉOGRAPHIQUE | HORIZON TEMPOREL |
|---|---|---|---|
| Charge croissante de l'asthme et de la BPCO à l'échelle mondiale | +2.1% | Mondial | Long terme (≥ 4 ans) |
| Exposition à la pollution atmosphérique et aux irritants professionnels | +1.3% | Asie-Pacifique, MEA, Amérique du Sud, Europe de l'Est | Long terme (≥ 4 ans) |
| Thérapie par bronchodilatateurs combinés et à longue durée d'action | +1.4% | Amérique du Nord, Europe, Asie-Pacifique | Moyen terme (2-4 ans) |
| Approvisionnement en inhalateurs génériques abordables | +0.9% | Asie du Sud, Amérique du Sud, MEA | Moyen terme (2-4 ans) |
| Diagnostic de l'asthme sévère et éosinophilique | +0.8% | Amérique du Nord, Europe, Japon | Moyen terme (2-4 ans) |
| Inhalateurs connectés et soins respiratoires à domicile | +0.8% | Amérique du Nord, Europe, Australie | Court terme (≤ 2 ans) |
| Source: Mordor Intelligence | |||
La charge croissante de l'asthme et de la BPCO crée un socle de demande durable
Le marché des spasmes bronchiques bénéficie d'une demande soutenue pour les traitements respiratoires à long terme. L'Organisation mondiale de la Santé a déclaré en 2025 que plus de 250 millions de personnes vivaient avec l'asthme dans le monde.[1]Organisation mondiale de la Santé, « Fiche d'information sur la bronchopneumopathie chronique obstructive », Organisation mondiale de la Santé, who.int. Les médicaments inhalés essentiels restaient indisponibles dans plus des deux tiers des pharmacies et des hôpitaux des pays à revenu faible et intermédiaire, limitant l'accès aux traitements. L'amélioration du dépistage des cas et des registres de maladies peut élargir la base de patients traités, tandis que la Région européenne de l'OMS a indiqué que les cas mondiaux de BPCO devraient augmenter de 23 % entre 2020 et 2050.
L'évolution vers les thérapies combinées et les bronchodilatateurs à longue durée d'action augmente le chiffre d'affaires moyen par patient
Le marché des spasmes bronchiques évolue vers les thérapies combinées pour les patients nécessitant un contrôle plus fort des symptômes. Les essais de phase 3 KALOS et LOGOS, publiés en février 2026, ont montré que la budésonide, le glycopyrronium et le formotérol amélioraient le VEMS résiduel de 76 mL par rapport à la thérapie double CSI-BALA et réduisaient les exacerbations sévères de 14 %.[2]Initiative mondiale pour l'asthme, « Améliorer l'accès aux médicaments inhalés pour la BPCO et l'asthme », Initiative mondiale pour l'asthme, ginasthma.org. Le Collège américain des médecins thoraciques a publié en janvier 2026 une directive sur la prise en charge biologique de l'asthme sévère, soutenant des décisions structurées de changement de traitement. Ces développements renforcent la valeur commerciale des thérapies en inhalateur unique qui intègrent les médicaments, la conception du dispositif et les données cliniques.[3]Collège américain des médecins thoraciques, « Prise en charge biologique de l'asthme sévère chez l'adulte », CHEST Journal, chestnet.org.
Le diagnostic croissant de l'asthme sévère et éosinophilique redéfinit le plafond du marché
La reconnaissance croissante de l'asthme sévère et éosinophilique crée des opportunités de traitement à plus haute valeur au sein du marché des spasmes bronchiques. La directive CHEST 2025 a décrit l'utilisation d'agents anti-IL-5 et d'antagonistes des récepteurs IL-4 pour les patients atteints d'asthme sévère. Les tests de biomarqueurs identifient les patients présentant des éosinophiles élevés, un FeNO ou des IgE élevés pouvant être éligibles aux thérapies ciblées. Bien que ces thérapies s'adressent à une population de patients plus restreinte, elles soutiennent une valeur de traitement plus élevée par patient et peuvent atteindre les patients plus rapidement grâce aux voies d'examen prioritaire de la FDA et d'évaluation accélérée de l'EMA.
L'utilisation accrue des inhalateurs connectés et des soins respiratoires à domicile remodèle l'économie de l'observance
Les inhalateurs connectés et les soins à domicile gagnent en importance sur le marché des spasmes bronchiques, car la mauvaise observance reste fréquente dans les maladies respiratoires chroniques. En septembre 2025, Adherium a indiqué que son étude iCARE incluait jusqu'à 2 500 patients asthmatiques et atteints de BPCO dans cinq établissements d'Intermountain Health utilisant 4 000 Hailie Smartinhalers. Les résultats ont montré une forte observance et un engagement patient soutenu. Les données générées par les dispositifs peuvent aider les cliniciens à identifier précocement les changements dans l'utilisation des médicaments, à réduire les épisodes aigus et à soutenir les évaluations des payeurs en matière de gestion respiratoire à distance.
Analyse de l'impact des freins*
| FREIN | (~) % D'IMPACT SUR LES PRÉVISIONS DE CAGR | PERTINENCE GÉOGRAPHIQUE | HORIZON TEMPOREL |
|---|---|---|---|
| Erreurs d'utilisation des inhalateurs et lacunes en matière d'observance thérapeutique | -0.9% | Mondial, en particulier les pays à revenu faible et intermédiaire | Long terme (≥ 4 ans) |
| Préoccupations de sécurité liées aux corticostéroïdes et aux bronchodilatateurs | -0.7% | Mondial | Moyen terme (2-4 ans) |
| Pression sur les prix due aux achats génériques et par appels d'offres | -0.8% | Europe, Asie du Sud, Amérique du Sud | Moyen terme (2-4 ans) |
| Disponibilité inégale des médicaments inhalés essentiels | -0.7% | MEA, Asie du Sud-Est, Amérique du Sud | Long terme (≥ 4 ans) |
| Source: Mordor Intelligence | |||
Les erreurs d'utilisation des inhalateurs et les lacunes en matière d'observance thérapeutique compromettent les résultats thérapeutiques
Les erreurs de technique d'inhalation et les lacunes en matière d'observance sont restées des contraintes importantes pour le marché des spasmes bronchiques. Une revue de 2025 des données d'inhalateurs connectés a révélé qu'une utilisation élevée de médicaments de secours prédisait les exacerbations de BPCO, bien que les soins courants aient souvent manqué ces indicateurs. Une utilisation incorrecte réduisait l'efficacité des médicaments de contrôle et de secours, même lorsque les ordonnances étaient délivrées, entraînant une utilisation évitable des soins aigus. Les fabricants et les prestataires doivent accompagner l'accès aux médicaments par une éducation des patients, des conseils sur les dispositifs et un suivi approprié.
La disponibilité inégale des médicaments inhalés essentiels limite l'expansion géographique
La disponibilité inégale des médicaments inhalés a limité la portée du marché des spasmes bronchiques auprès des populations à forte charge de morbidité. L'Initiative mondiale pour l'asthme a indiqué en 2025 que les médicaments inhalés essentiels restaient indisponibles dans de nombreux contextes à revenu faible et intermédiaire. Au Nigeria, les marques originales de salbutamol coûtaient 11,8 fois le prix de référence international, tandis que le générique au prix le plus bas coûtait 5,3 fois le prix de référence. Le programme Jan Aushadhi de l'Inde a démontré que les circuits gouvernementaux réduisaient les coûts des bronchodilatateurs inhalés pour les patients éligibles ; cependant, des interruptions d'approvisionnement et des lacunes d'accès régionales ont persisté, maintenant la demande de traitement en deçà du niveau indiqué par la charge de morbidité.
*Nos prévisions considèrent les impacts des moteurs et des contraintes comme directionnels et non additifs. Les prévisions d'impact reflètent la croissance de référence, les effets de composition et les interactions entre variables.
Analyse des segments
Par traitement :
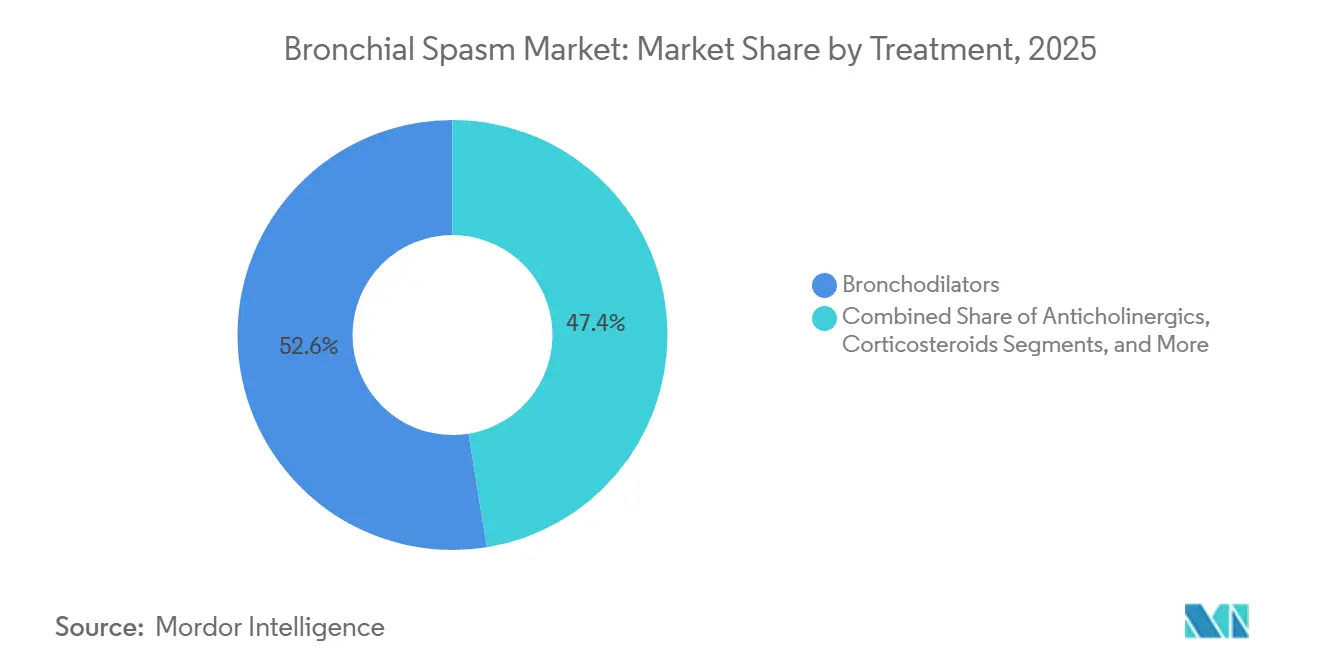
les thérapies combinées gagnent du terrain sur une base dominée par les bronchodilatateursLes bronchodilatateurs détenaient 52,56 % du chiffre d'affaires total des traitements en 2025, soutenus par leur large utilisation dans le soulagement rapide des symptômes et la maintenance à long terme. Les bêta-2 agonistes à courte durée d'action restent essentiels pour la prise en charge du bronchospasme aigu, tandis que les bêta-2 agonistes à longue durée d'action soutiennent les schémas thérapeutiques d'entretien. Les anticholinergiques maintiennent un rôle établi, notamment pour le bronchospasme associé à la BPCO. Cette large base de traitement stimule la demande dans les soins primaires, les soins spécialisés et les soins aigus.
Les corticostéroïdes constituent la catégorie de traitement à la croissance la plus rapide, ce segment devant progresser à un CAGR de 9,15 % jusqu'en 2031. La croissance est soutenue par une meilleure reconnaissance de l'asthme éosinophilique et T2-élevé et par l'utilisation de corticostéroïdes inhalés avec des thérapies d'appoint ciblées. La directive CHEST 2025 publiée par le Collège américain des médecins thoraciques inclut les thérapies anti-IL-5 et les antagonistes des récepteurs IL-4 pour la prise en charge de l'asthme sévère. Les inhalateurs combinés et les médicaments biologiques augmentent également l'importance des données cliniques, des tests d'éligibilité et du soutien au remboursement.


Par voie d'administration :
la prédominance de l'inhalation persiste mais les voies systémiques gagnent en dynamismeL'administration par inhalation représentait 47,76 % du chiffre d'affaires total des traitements en 2025, soutenue par un début d'action rapide et une administration pulmonaire directe. Les inhalateurs-doseurs et les inhalateurs à poudre sèche restent les principaux formats de dispositifs. GSK a indiqué que 300 millions d'inhalateurs-doseurs de salbutamol sont délivrés chaque année dans le monde. Les fabricants réduisent également l'impact environnemental des propulseurs d'inhalateurs. AstraZeneca a obtenu en 2025 l'approbation de Trixeo Aerosphere au Royaume-Uni utilisant le HFO-1234ze(E), un propulseur dont le potentiel de réchauffement climatique est inférieur de 99,9 % à celui des propulseurs actuels.
L'administration orale devrait croître à un CAGR de 8,80 % jusqu'en 2031, le taux le plus rapide parmi les voies d'administration sur le marché des spasmes bronchiques. La demande augmente pour les traitements systémiques ciblant les voies inflammatoires non traitées par les thérapies inhalées. Les médicaments biologiques injectables, inclus dans cette catégorie de voie, modifient la composition des traitements pour l'asthme sévère. L'administration intraveineuse reste pertinente dans les contextes d'urgence et hospitaliers, tandis que les performances des nébuliseurs et les normes de qualité des aérosols continuent d'influencer les décisions d'achat hospitalières et les spécifications des dispositifs.
Par âge du patient :
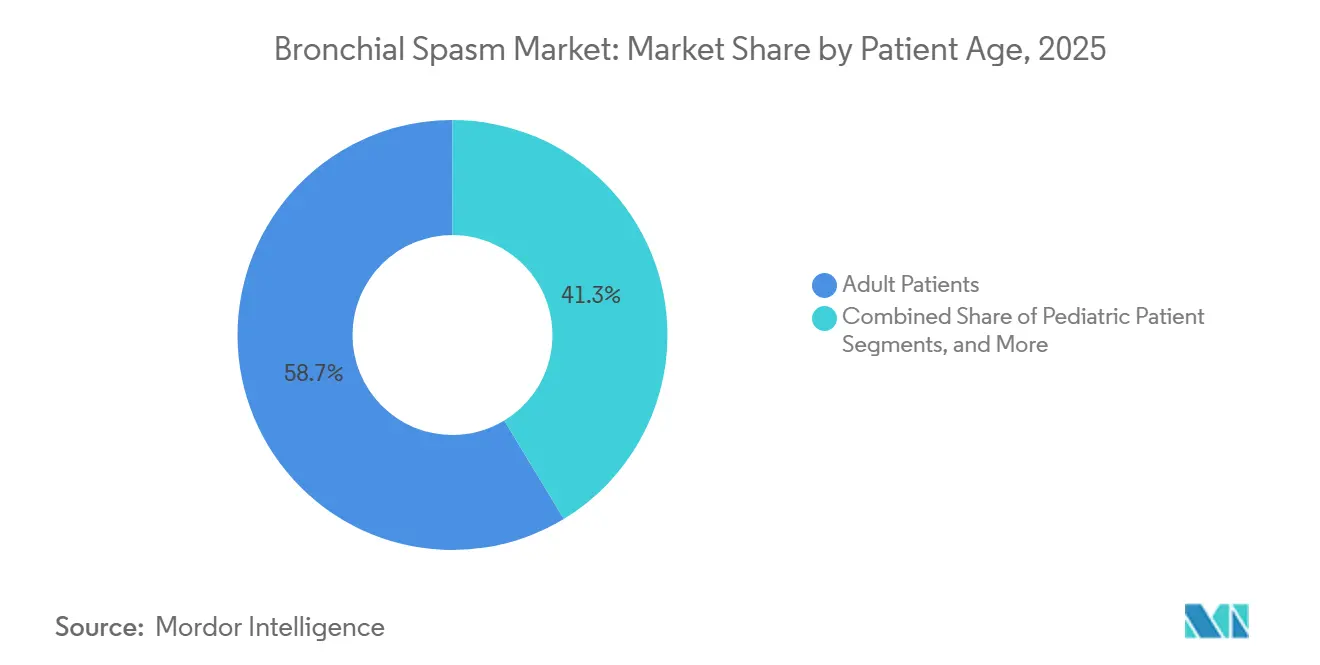
la croissance pédiatrique dépasse toutes les autres tranches d'âgeLes patients adultes représentaient 58,66 % du chiffre d'affaires total des traitements en 2025, reflétant des taux de diagnostic plus élevés et des dépenses médicamenteuses plus importantes chez les adultes en âge de travailler et d'âge moyen. Les personnes âgées contribuent également à un volume de traitement substantiel en raison du déclin de la fonction pulmonaire et d'une prévalence plus élevée de comorbidités. Des schémas médicamenteux complexes peuvent limiter les options thérapeutiques dans les soins gériatriques. Les adultes restent donc le groupe de valeur le plus important dans les schémas d'utilisation courants des inhalateurs et les voies de traitement avancées.
Les patients pédiatriques devraient croître à un CAGR de 10,45 % jusqu'en 2031, ce qui en fait le groupe d'âge à la croissance la plus rapide sur le marché des spasmes bronchiques. Une étude de 2025 sur l'utilisation du ProAir Digihaler approuvé par la FDA dans une population pédiatrique urbaine défavorisée a révélé que le retour d'information numérique améliorait la technique d'inhalation. AstraZeneca a obtenu l'approbation de la FDA pour BREZTRI Aerosphere en avril 2026, étendant l'éligibilité à l'asthme aux patients âgés de 12 ans et plus. Le Brésil a intégré le bénralizumab et le dupilumab dans son système de santé public en janvier 2025, couvrant les patients âgés de 6 à 17 ans atteints d'asthme éosinophilique sévère.
Par utilisateur final :
ancrage hospitalier, accélération des soins à domicileLes hôpitaux détenaient 62,88 % du chiffre d'affaires total des traitements en 2025, car ils gèrent les épisodes aigus et initient souvent la thérapie biologique. Les exacerbations sévères peuvent nécessiter des soins d'urgence, une surveillance intensive ou une évaluation spécialisée. Les hôpitaux documentent également les antécédents de traitement requis pour les processus d'autorisation des payeurs. Les cliniques spécialisées soutiennent la spirométrie, le conseil en matière d'observance et les ajustements du plan de traitement, tandis que les services d'urgence et autres établissements de soins aigus génèrent une demande supplémentaire pour les thérapies de secours.
Les soins à domicile devraient progresser à un CAGR de 9,56 % jusqu'en 2031 sur le marché des spasmes bronchiques. Les inhalateurs connectés, la surveillance à distance et une posologie biologique moins fréquente peuvent réduire les visites en clinique pour les patients stables. L'étude iCARE 2025 d'Adherium a soutenu la surveillance à distance dans cinq établissements d'Intermountain Health. Les soins à domicile permettent la surveillance de l'utilisation des médicaments entre les rendez-vous et gagneront en importance là où les prestataires et les payeurs soutiennent les soins à long terme en dehors des établissements hospitaliers.
Analyse géographique
Marché des Spasmes Bronchiques en Amérique du Nord
L'Amérique du Nord a représenté 42,44 % du total des revenus de traitement en 2025, ce qui en fait le plus grand contributeur régional. Les États-Unis comptaient 27 millions de patients asthmatiques et près de 10 millions de crises d'asthme par an. AstraZeneca a lancé BREZTRI Aerosphere pour l'asthme aux États-Unis en juillet 2026, à la suite de l'approbation de la FDA le 28 avril 2026. Le TRIMBOW de Chiesi a été approuvé pour le traitement d'entretien de l'asthme chez les adultes en mai 2026.
Marché des Spasmes Bronchiques en Europe
L'Europe était la deuxième région en importance sur le marché des spasmes bronchiques. Ses systèmes de santé offraient un large accès aux traitements respiratoires, bien que les appels d'offres et la substitution par des génériques aient exercé une pression sur les prix des médicaments princeps. La Région européenne de l'OMS a signalé 20,7 milliards USD de pertes de productivité liées aux maladies respiratoires chroniques chez les personnes âgées de 30 à 74 ans. Chiesi a reçu l'autorisation de la Commission européenne pour sa trithérapie en inhalateur unique NEXThaler destinée aux adultes asthmatiques le 31 juillet 2026. L'Allemagne, le Royaume-Uni, la France, l'Italie et l'Espagne représentaient une part significative du volume de traitement de la région.
Marché des Spasmes Bronchiques en Asie-Pacifique et en Amérique du Sud
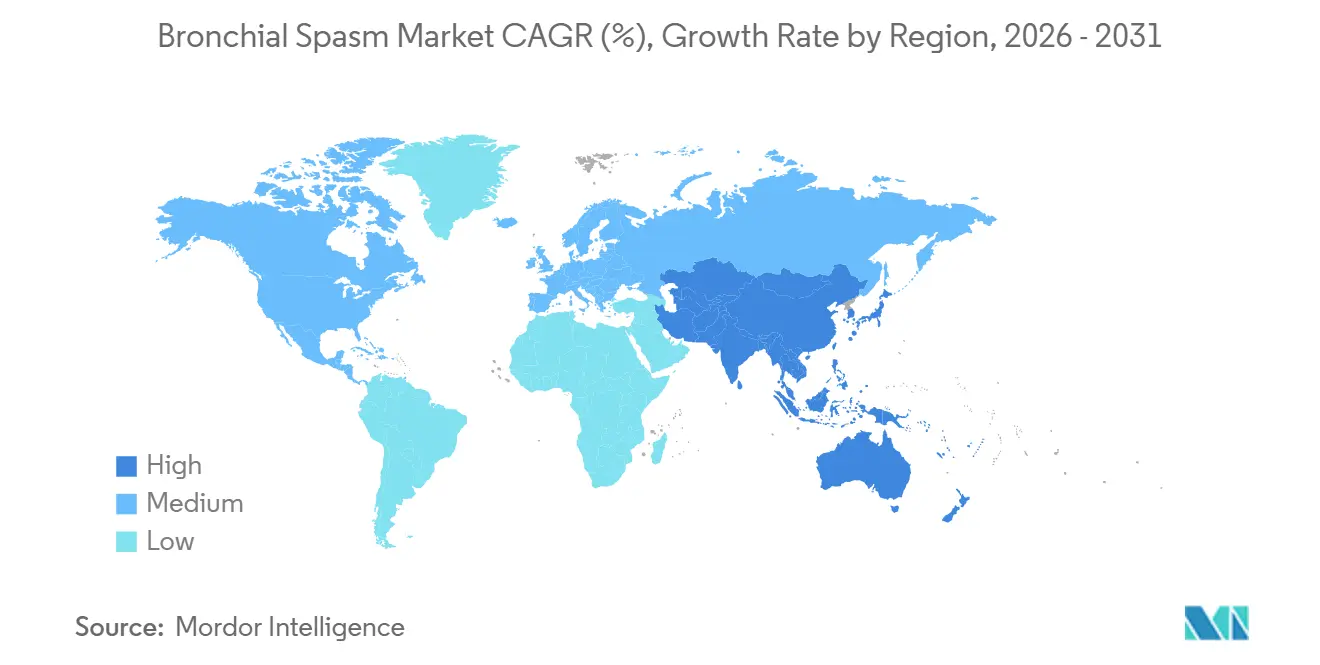
L'Asie-Pacifique devrait se développer à un CAGR de 10,88 % jusqu'en 2031, soit le taux de croissance le plus rapide sur le marché des spasmes bronchiques. La Chine et l'Inde sont au cœur de cette croissance en raison de leur importante charge de maladies respiratoires. Le Trelegy Ellipta de GSK a reçu l'approbation de la National Medical Products Administration de Chine pour l'asthme chez l'adulte le 23 janvier 2026. GSK a indiqué que la Chine comptait 46 millions d'adultes asthmatiques. Le programme Jan Aushadhi de l'Inde élargit l'accès aux inhalateurs à moindre coût, tandis que les décisions du système public brésilien de 2025 et la couverture des médicaments biologiques au Chili en décembre 2025 dans le cadre du GES ont élargi l'accès en Amérique du Sud.

Paysage concurrentiel
Le marché des spasmes bronchiques comprend des entreprises de médicaments respiratoires de marque et des fabricants de génériques. AstraZeneca, GSK plc, Boehringer Ingelheim, Chiesi Farmaceutici et Sanofi se sont concurrencés à travers des inhalateurs combinés, des médicaments biologiques et des systèmes de dispositifs. AstraZeneca a indiqué que plus de 6,8 millions de patients dans le monde s'étaient vu prescrire BREZTRI pour la BPCO d'ici 2025. La société a étendu le produit au traitement d'entretien de l'asthme aux États-Unis en 2026. Chiesi a renforcé sa position grâce à l'approbation américaine de TRIMBOW en mai 2026 et à l'autorisation européenne de NEXThaler en juillet 2026.
GSK a développé son portefeuille respiratoire grâce à Trelegy Ellipta et au développement d'inhalateurs à faibles émissions. Trelegy Ellipta est devenu le premier traitement triple en inhalateur unique approuvé en Chine pour le traitement d'entretien de l'asthme et de la BPCO en janvier 2026. GSK a également rapporté des données positives de phase 3 en octobre 2025 pour un inhalateur-doseur Ventolin à faible empreinte carbone utilisant le propulseur HFA-152a. La société prévoyait que le produit réduirait les émissions de gaz à effet de serre par unité de 92 % s'il était approuvé. La concurrence reposait donc sur le positionnement clinique, la technologie des dispositifs et la conception environnementale des produits.
Les fournisseurs de génériques, notamment Cipla, Dr. Reddy's Laboratories, Lupin, Zydus Lifesciences, Teva, Viatris, Hikma et Sandoz, se sont concurrencés dans les catégories de médicaments matures. Cipla a reçu l'approbation de la FDA pour un aérosol d'inhalation de sulfate d'albutérol générique de classe AB en avril 2026. L'approvisionnement en génériques a amélioré l'accessibilité financière mais a créé une pression continue sur les prix dans les catégories d'inhalateurs établies. Les données disponibles ne fournissaient pas de parts de marché combines pour les principales entreprises ; par conséquent, un score de concentration du marché n'a pas pu être attribué selon la méthode basée sur les parts indiquée.
Leaders du secteur des spasmes bronchiques
Pfizer Inc.
Novartis AG
AstraZeneca PLC
GSK plc
Merck & Co., Inc.
- *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier
Marché des Spasmes Bronchiques
- Amphastar Pharmaceuticals
- AstraZeneca
- Boehringer Ingelheim
- Chiesi Farmaceutici
- Cipla
- Dr. Reddy’s Laboratories
- GlaxoSmithKline
- Hikma Pharmaceuticals
- Lupin
- Merck
- Nephron Pharmaceuticals Corporation
- Novartis
- Organon
- Pfizer
- Sandoz Group AG
- Sanofi
- Sun Pharmaceuticals Industries
- Teva Pharmaceutical Industries
- Viatris
- Zydus Lifesciences Limited

Recent Industry Developments in Marché des Spasmes Bronchiques
- Juillet 2026 : AstraZeneca a lancé BREZTRI Aerosphere aux États-Unis pour le traitement d'entretien de l'asthme chez les patients âgés de 12 ans et plus ; les dossiers réglementaires étaient en cours d'examen dans l'Union européenne, au Japon et en Chine.
- Juillet 2026 : Chiesi Group a reçu l'autorisation de la Commission européenne pour NEXThaler, une thérapie triple en inhalateur unique de puissance moyenne pour le traitement d'entretien de l'asthme de l'adulte dans l'Union européenne.
- Avril 2026 : Cipla a reçu l'approbation de la FDA pour un aérosol d'inhalation de sulfate d'albutérol générique équivalent au Ventolin HFA, tandis qu'Amneal a lancé une version générique aux États-Unis, élargissant l'accès aux traitements de secours à moindre coût.
- Janvier 2026 : L'NMPA de Chine a approuvé le Trelegy Ellipta de GSK pour le traitement d'entretien de l'asthme de l'adulte, en faisant le premier traitement triple en inhalateur unique approuvé pour l'asthme et la BPCO en Chine.
- Octobre 2025 : Chiesi USA a annoncé l'acceptation par la FDA de sa demande de nouveau médicament pour TRIMBOW pour l'asthme, marquant la première étape réglementaire avant son approbation en mai 2026.


Périmètre du rapport sur le marché mondial des spasmes bronchiques
Selon le périmètre du rapport, un spasme bronchique, ou bronchospasme, est le resserrement soudain des muscles lisses tapissant les voies respiratoires (bronches) dans les poumons. Cette contraction anormale rétrécit les passages aériens, restreignant sévèrement le flux d'air et rendant la respiration difficile.
Le marché des spasmes bronchiques est segmenté par traitement, voie d'administration, groupe d'âge du patient, utilisateur final et géographie. Par traitement, le marché comprend les bronchodilatateurs, les bêta-2 agonistes à courte durée d'action, les bêta-2 agonistes à longue durée d'action, les anticholinergiques, les corticostéroïdes, les thérapies combinées et autres. Par voie d'administration, le marché est segmenté en administration par inhalation, orale et intraveineuse. Par groupe d'âge du patient, le marché est catégorisé en patients pédiatriques, patients adultes et patients gériatriques. Par utilisateur final, le marché est segmenté en hôpitaux, cliniques spécialisées, soins à domicile, centres chirurgicaux ambulatoires et autres. Par géographie, le marché est analysé en Amérique du Nord, Europe, Asie-Pacifique, Moyen-Orient et Afrique, et Amérique du Sud. Le rapport couvre également les tailles de marché estimées et les tendances pour 17 pays dans les principales régions du monde. Le rapport présente les tailles de marché et les prévisions en termes de valeur (USD) pour les segments susmentionnés.
| Bronchodilatateurs | Bêta-2 agonistes à courte durée d'action |
| Bêta-2 agonistes à longue durée d'action | |
| Anticholinergiques | |
| Corticostéroïdes | |
| Thérapies combinées | |
| Autres |
| Administration par inhalation |
| Administration orale |
| Administration intraveineuse |
| Patients pédiatriques |
| Patients adultes |
| Patients gériatriques |
| Hôpitaux |
| Cliniques spécialisées |
| Soins à domicile |
| Centres chirurgicaux ambulatoires |
| Autres |
| Amérique du Nord | États-Unis |
| Canada | |
| Mexique | |
| Europe | Allemagne |
| Royaume-Uni | |
| France | |
| Italie | |
| Espagne | |
| Reste de l'Europe | |
| Asie-Pacifique | Chine |
| Inde | |
| Japon | |
| Australie | |
| Corée du Sud | |
| Reste de l'Asie-Pacifique | |
| Moyen-Orient et Afrique | GCC |
| Afrique du Sud | |
| Reste du Moyen-Orient et de l'Afrique | |
| Amérique du Sud | Brésil |
| Argentine | |
| Reste de l'Amérique du Sud |
| Par traitement | Bronchodilatateurs | Bêta-2 agonistes à courte durée d'action |
| Bêta-2 agonistes à longue durée d'action | ||
| Anticholinergiques | ||
| Corticostéroïdes | ||
| Thérapies combinées | ||
| Autres | ||
| Par voie d'administration | Administration par inhalation | |
| Administration orale | ||
| Administration intraveineuse | ||
| Par âge du patient | Patients pédiatriques | |
| Patients adultes | ||
| Patients gériatriques | ||
| Par utilisateur final | Hôpitaux | |
| Cliniques spécialisées | ||
| Soins à domicile | ||
| Centres chirurgicaux ambulatoires | ||
| Autres | ||
| Par géographie | Amérique du Nord | États-Unis |
| Canada | ||
| Mexique | ||
| Europe | Allemagne | |
| Royaume-Uni | ||
| France | ||
| Italie | ||
| Espagne | ||
| Reste de l'Europe | ||
| Asie-Pacifique | Chine | |
| Inde | ||
| Japon | ||
| Australie | ||
| Corée du Sud | ||
| Reste de l'Asie-Pacifique | ||
| Moyen-Orient et Afrique | GCC | |
| Afrique du Sud | ||
| Reste du Moyen-Orient et de l'Afrique | ||
| Amérique du Sud | Brésil | |
| Argentine | ||
| Reste de l'Amérique du Sud | ||


Questions clés auxquelles le rapport répond
Quelle est la valeur prévisionnelle de la demande de traitement des spasmes bronchiques d'ici 2031 ?
Le marché des spasmes bronchiques devrait atteindre 6,16 milliards USD d'ici 2031, contre 4,52 milliards USD en 2026, à un CAGR de 6,40 %.
Quelle catégorie de traitement détient la plus grande part dans les soins des spasmes bronchiques ?
Les bronchodilatateurs détenaient 52,56 % du chiffre d'affaires en 2025, car ils sont largement utilisés pour le soulagement aigu et le traitement d'entretien.
Quel segment de traitement des spasmes bronchiques connaît la croissance la plus rapide ?
Les corticostéroïdes devraient enregistrer la croissance de traitement la plus rapide à un CAGR de 9,15 % jusqu'en 2031, soutenus par les soins de l'asthme sévère et les thérapies ciblées.
Quelle voie d'administration est en tête dans le traitement des spasmes bronchiques ?
L'administration par inhalation était en tête avec une part de 47,76 % en 2025, car les inhalateurs assurent une administration directe et rapide du médicament dans les poumons.
Quelle région connaîtra la croissance la plus rapide dans les soins des spasmes bronchiques ?
L'Asie-Pacifique devrait progresser à un CAGR de 10,88 % jusqu'en 2031, soutenue par de larges populations asthmatiques et un accès croissant aux traitements.
Pourquoi les inhalateurs connectés sont-ils importants pour les prestataires de soins respiratoires ?
Les inhalateurs connectés peuvent identifier une mauvaise utilisation des médicaments, soutenir l'observance et aider les prestataires à gérer les patients en dehors des hôpitaux.
Dernière mise à jour de la page le:



