
ブライン濃縮技術(BCT)市場規模とシェア
市場概要
| 調査期間 | 2022 - 2032 |
|---|---|
| 市場規模 (2027) | 19.03 十億米ドル |
| 市場規模 (2032) | 26.36 十億米ドル |
| 成長率 (2027 - 2032) | 6.73 % |
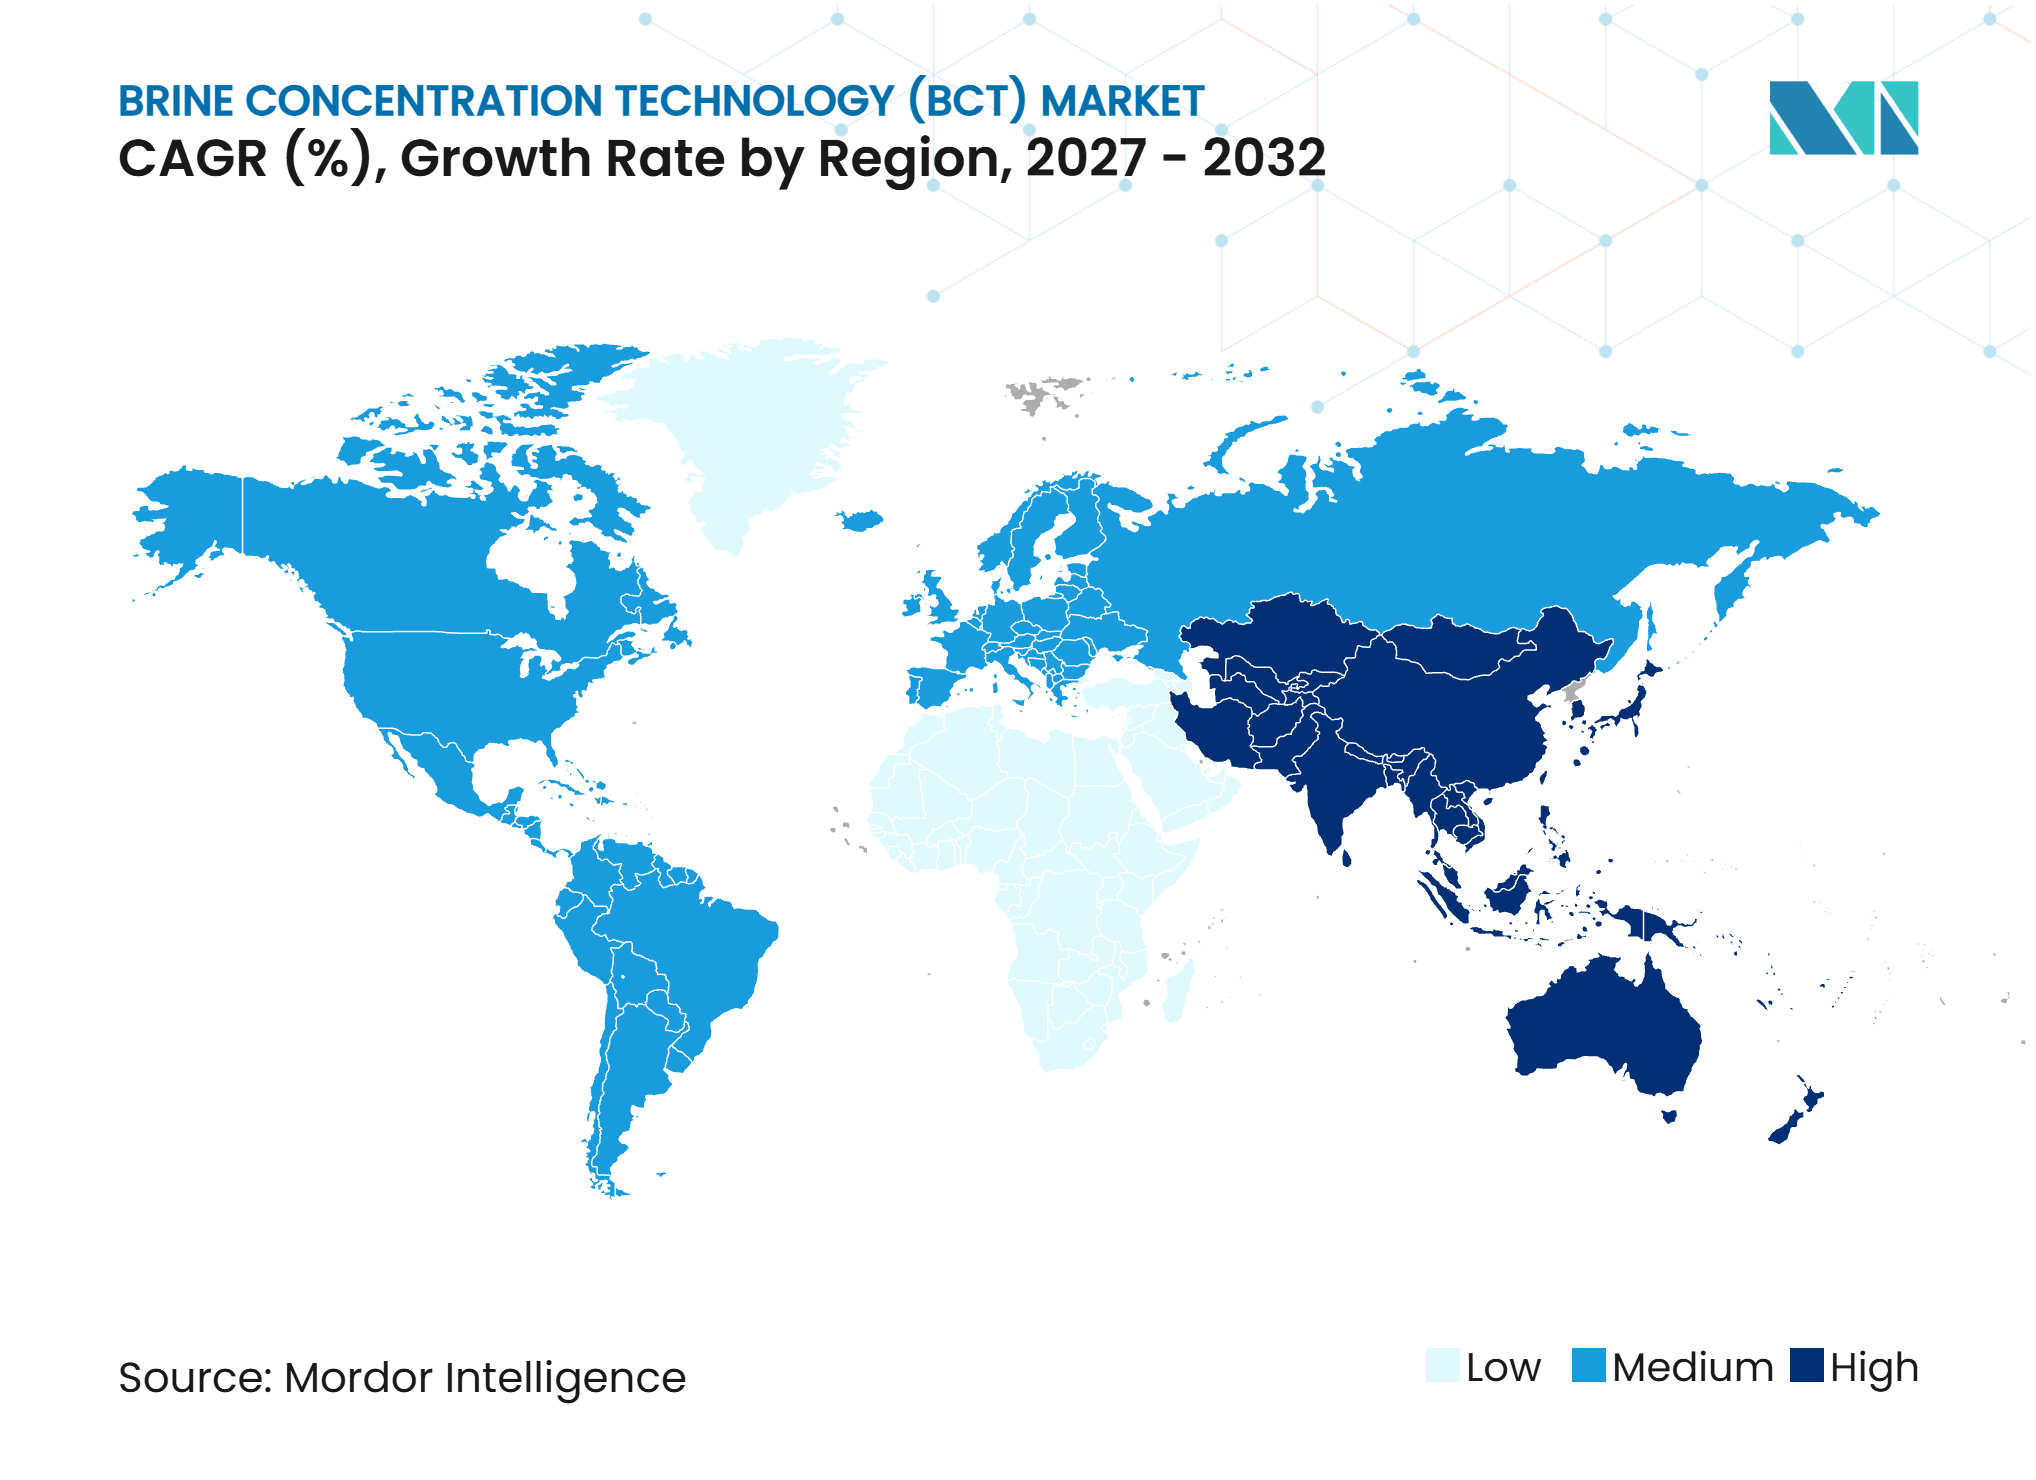
| 最も急速に成長している市場 | アジア太平洋地域 |
| 最大市場 | アジア太平洋地域 |
| 市場集中度 | 中 |
主要プレーヤー 注:主要企業の掲載順は順位を示すものではありません。 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
Mordor Intelligenceによるブライン濃縮技術(BCT)市場分析
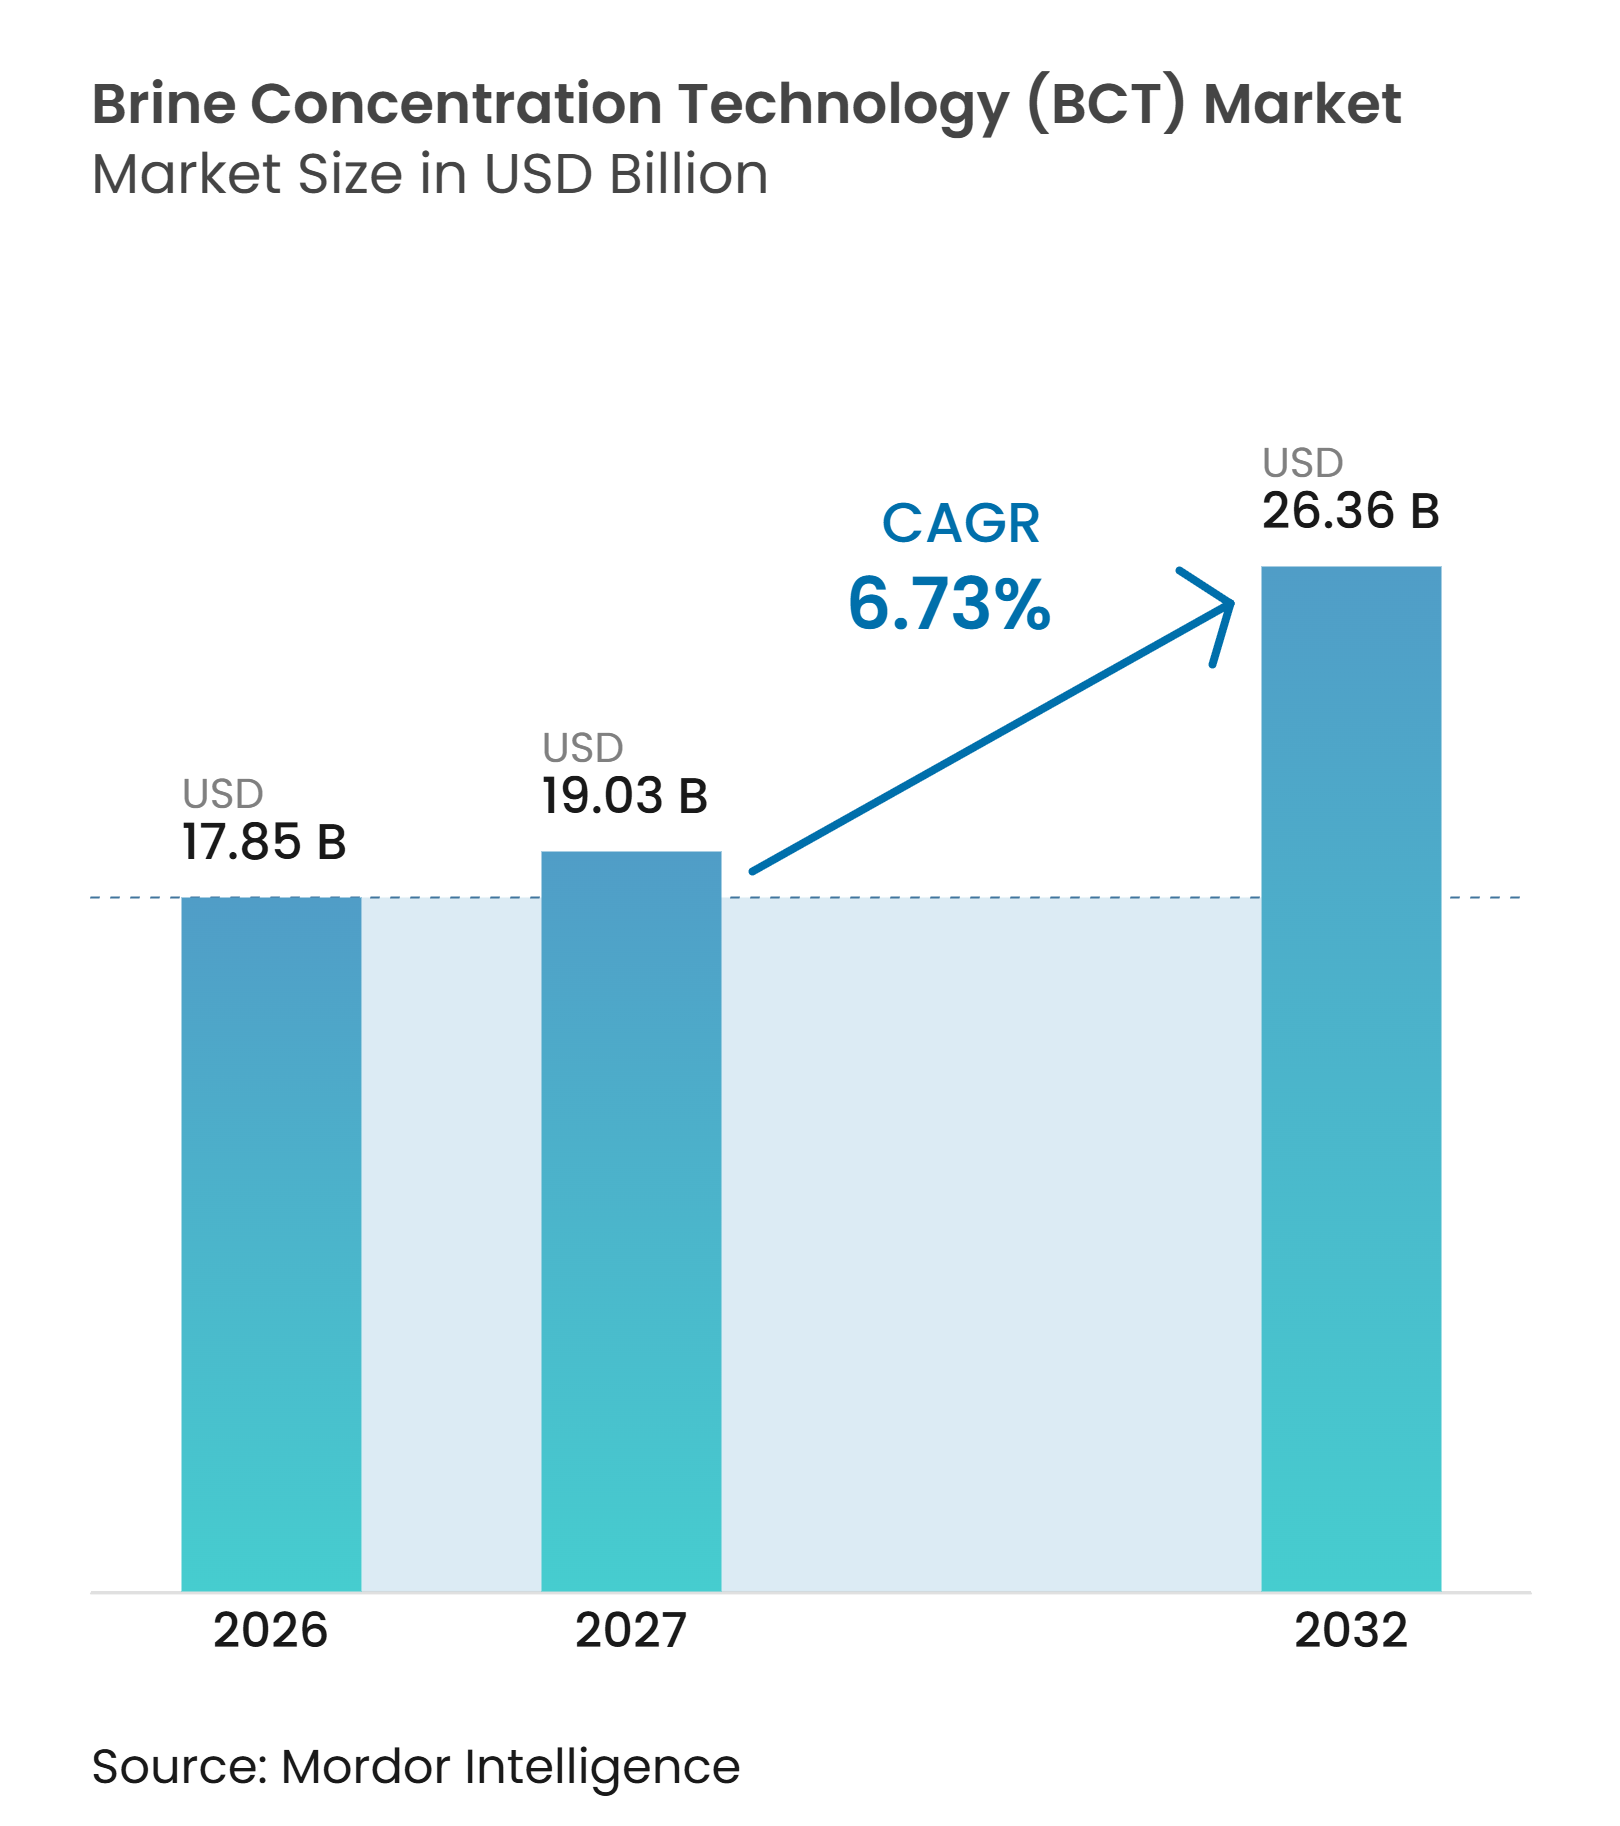
ブライン濃縮技術(BCT)市場規模は2026年に17.85 ビリオン 米ドルと評価され、2027年の19.03 ビリオン 米ドルから2032年には26.36 ビリオン 米ドルに達すると推定されており、予測期間(2027年~2032年)中のCAGRは6.73%です。ブライン濃縮技術(BCT)市場は、産業事業者が水の再利用と利用可能なミネラルトリームをますます求めるようになるにつれ、廃棄中心の処理を超えた段階へと移行しています。ゼロ液体排出の要件、水不足、および回収塩の経済性が、発電、化学、鉱業、電池材料製造にわたる需要を形成しています。淡水の利用可能性の低下が補給水のコストを増加させる一方、制御された塩回収が残留廃棄の負担を軽減できるため、これらの力は互いに強化し合っています。コンプライアンスの期限が、いくつかの主要経済圏における産業の資本計画サイクルを短縮しており、濃縮・回収・晶析システムへの投資を遅らせるコストを増大させています。ベンダーは、統合プロセストレイン、モジュール式デリバリー、および複雑なブラインを管理するオペレーターを支援するコントロールを通じて対応しています。これにより、要求の厳しい産業運転条件下で水回収率と回収材料の品質を維持しながら、可変的な供給液組成に適応できるソリューションが有利になります。
主要レポートのポイント
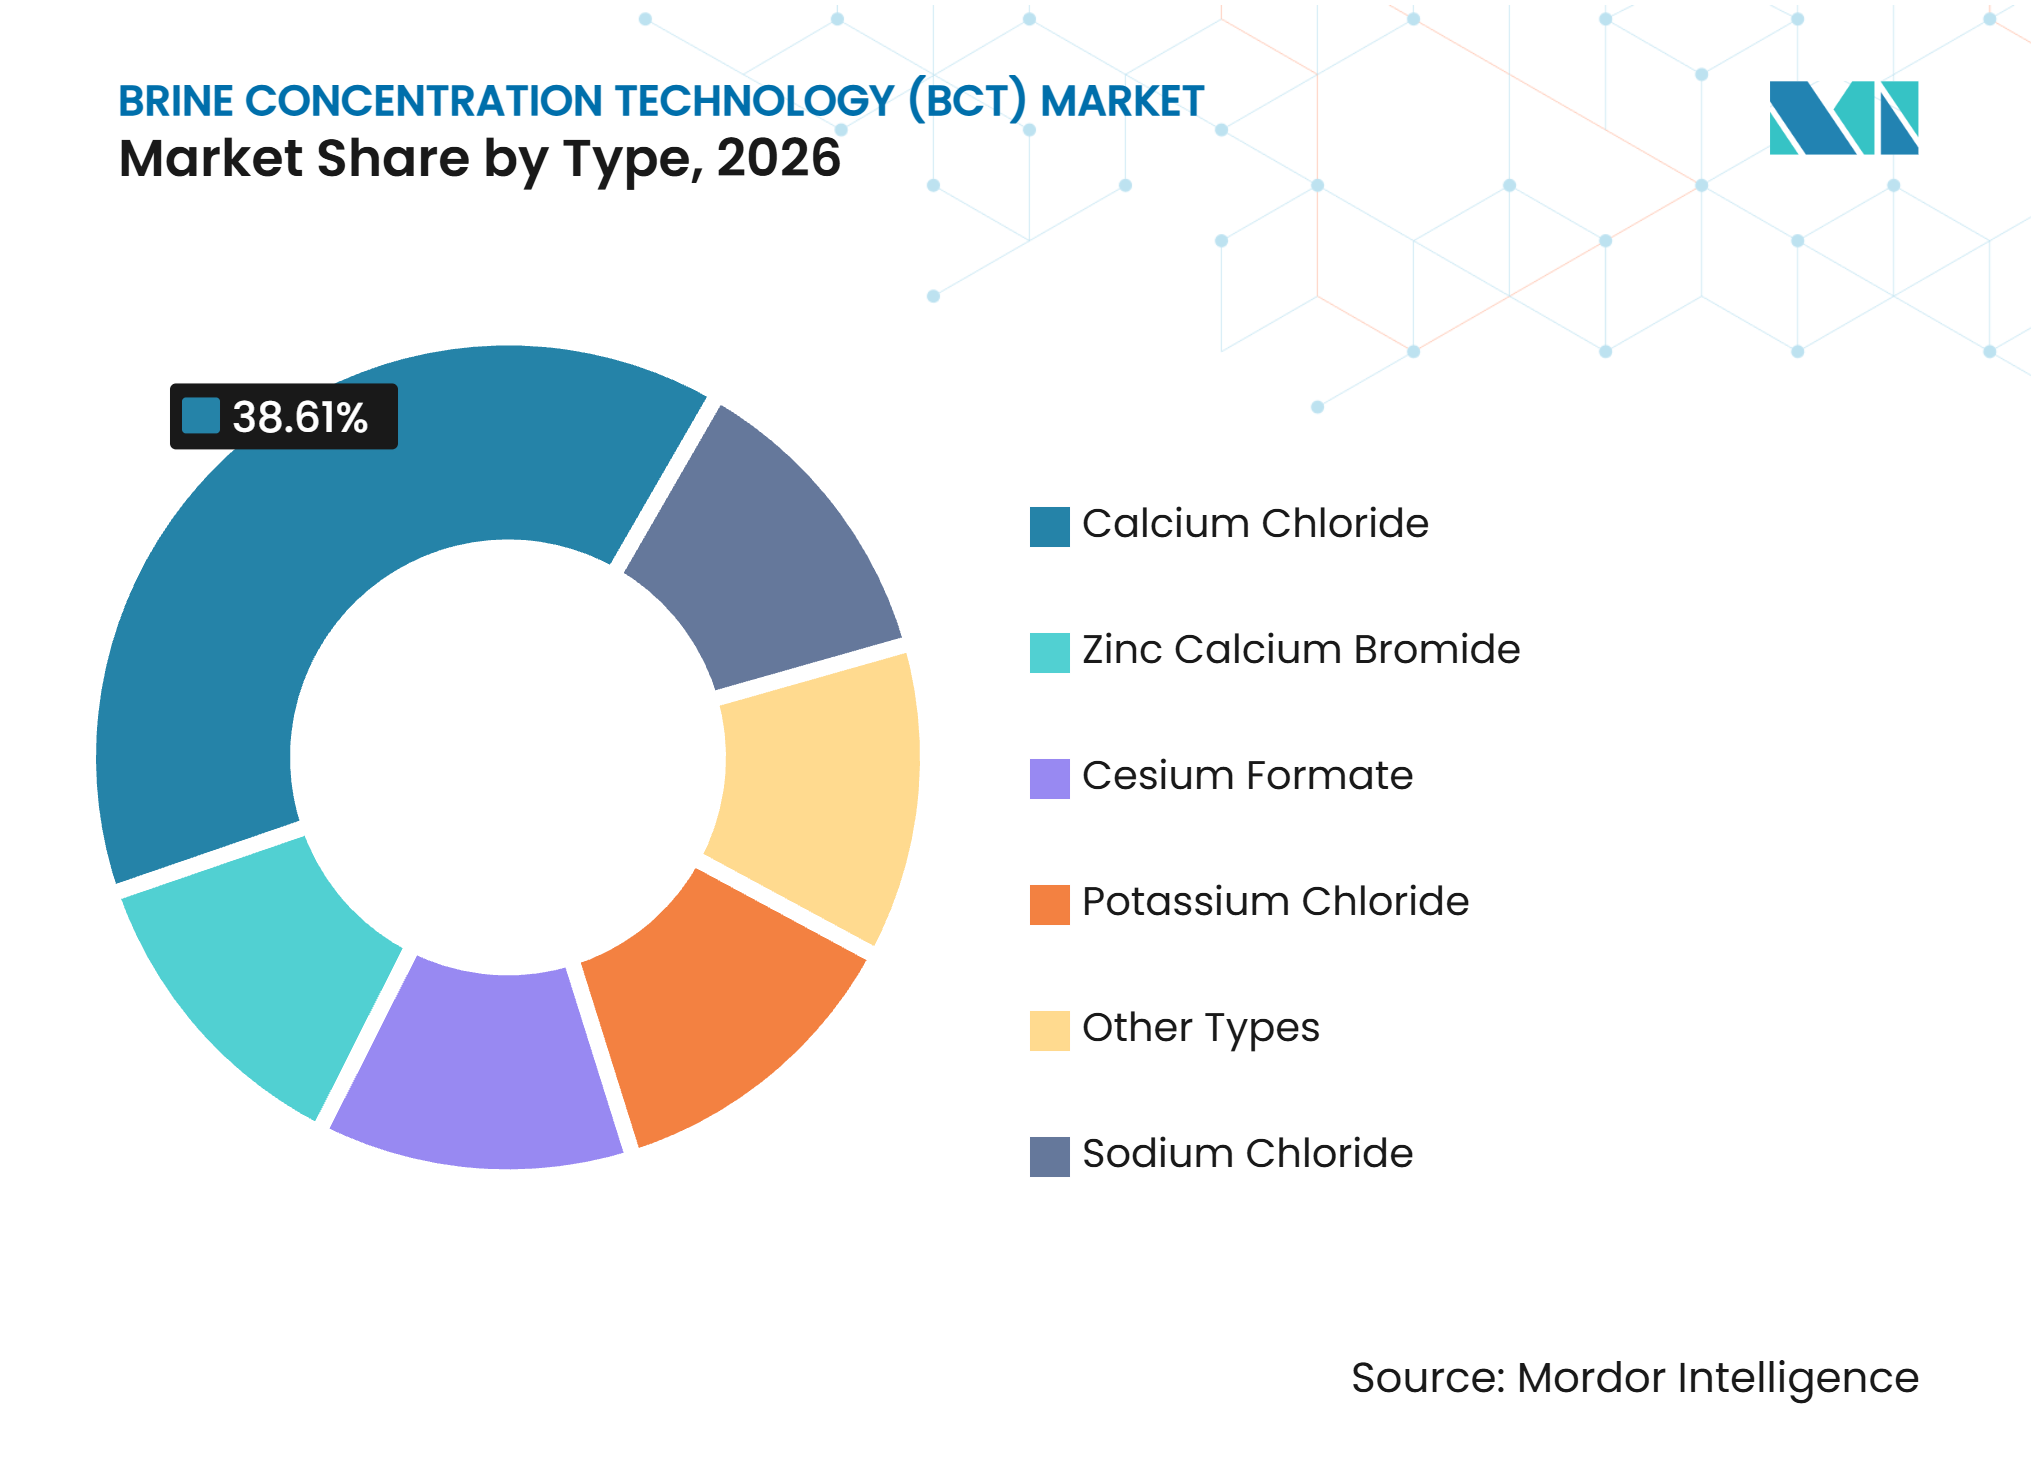
- タイプ別では、塩化カルシウムが2026年のブライン濃縮技術(BCT)市場シェアの38.61%を占め、2032年までCAGR 7.26%で成長すると予測されています。
- 技術別では、高エネルギー逆浸透が2026年のブライン濃縮技術(BCT)市場シェアの35.78%を占め、2032年までCAGR 7.58%で成長すると予測されています。
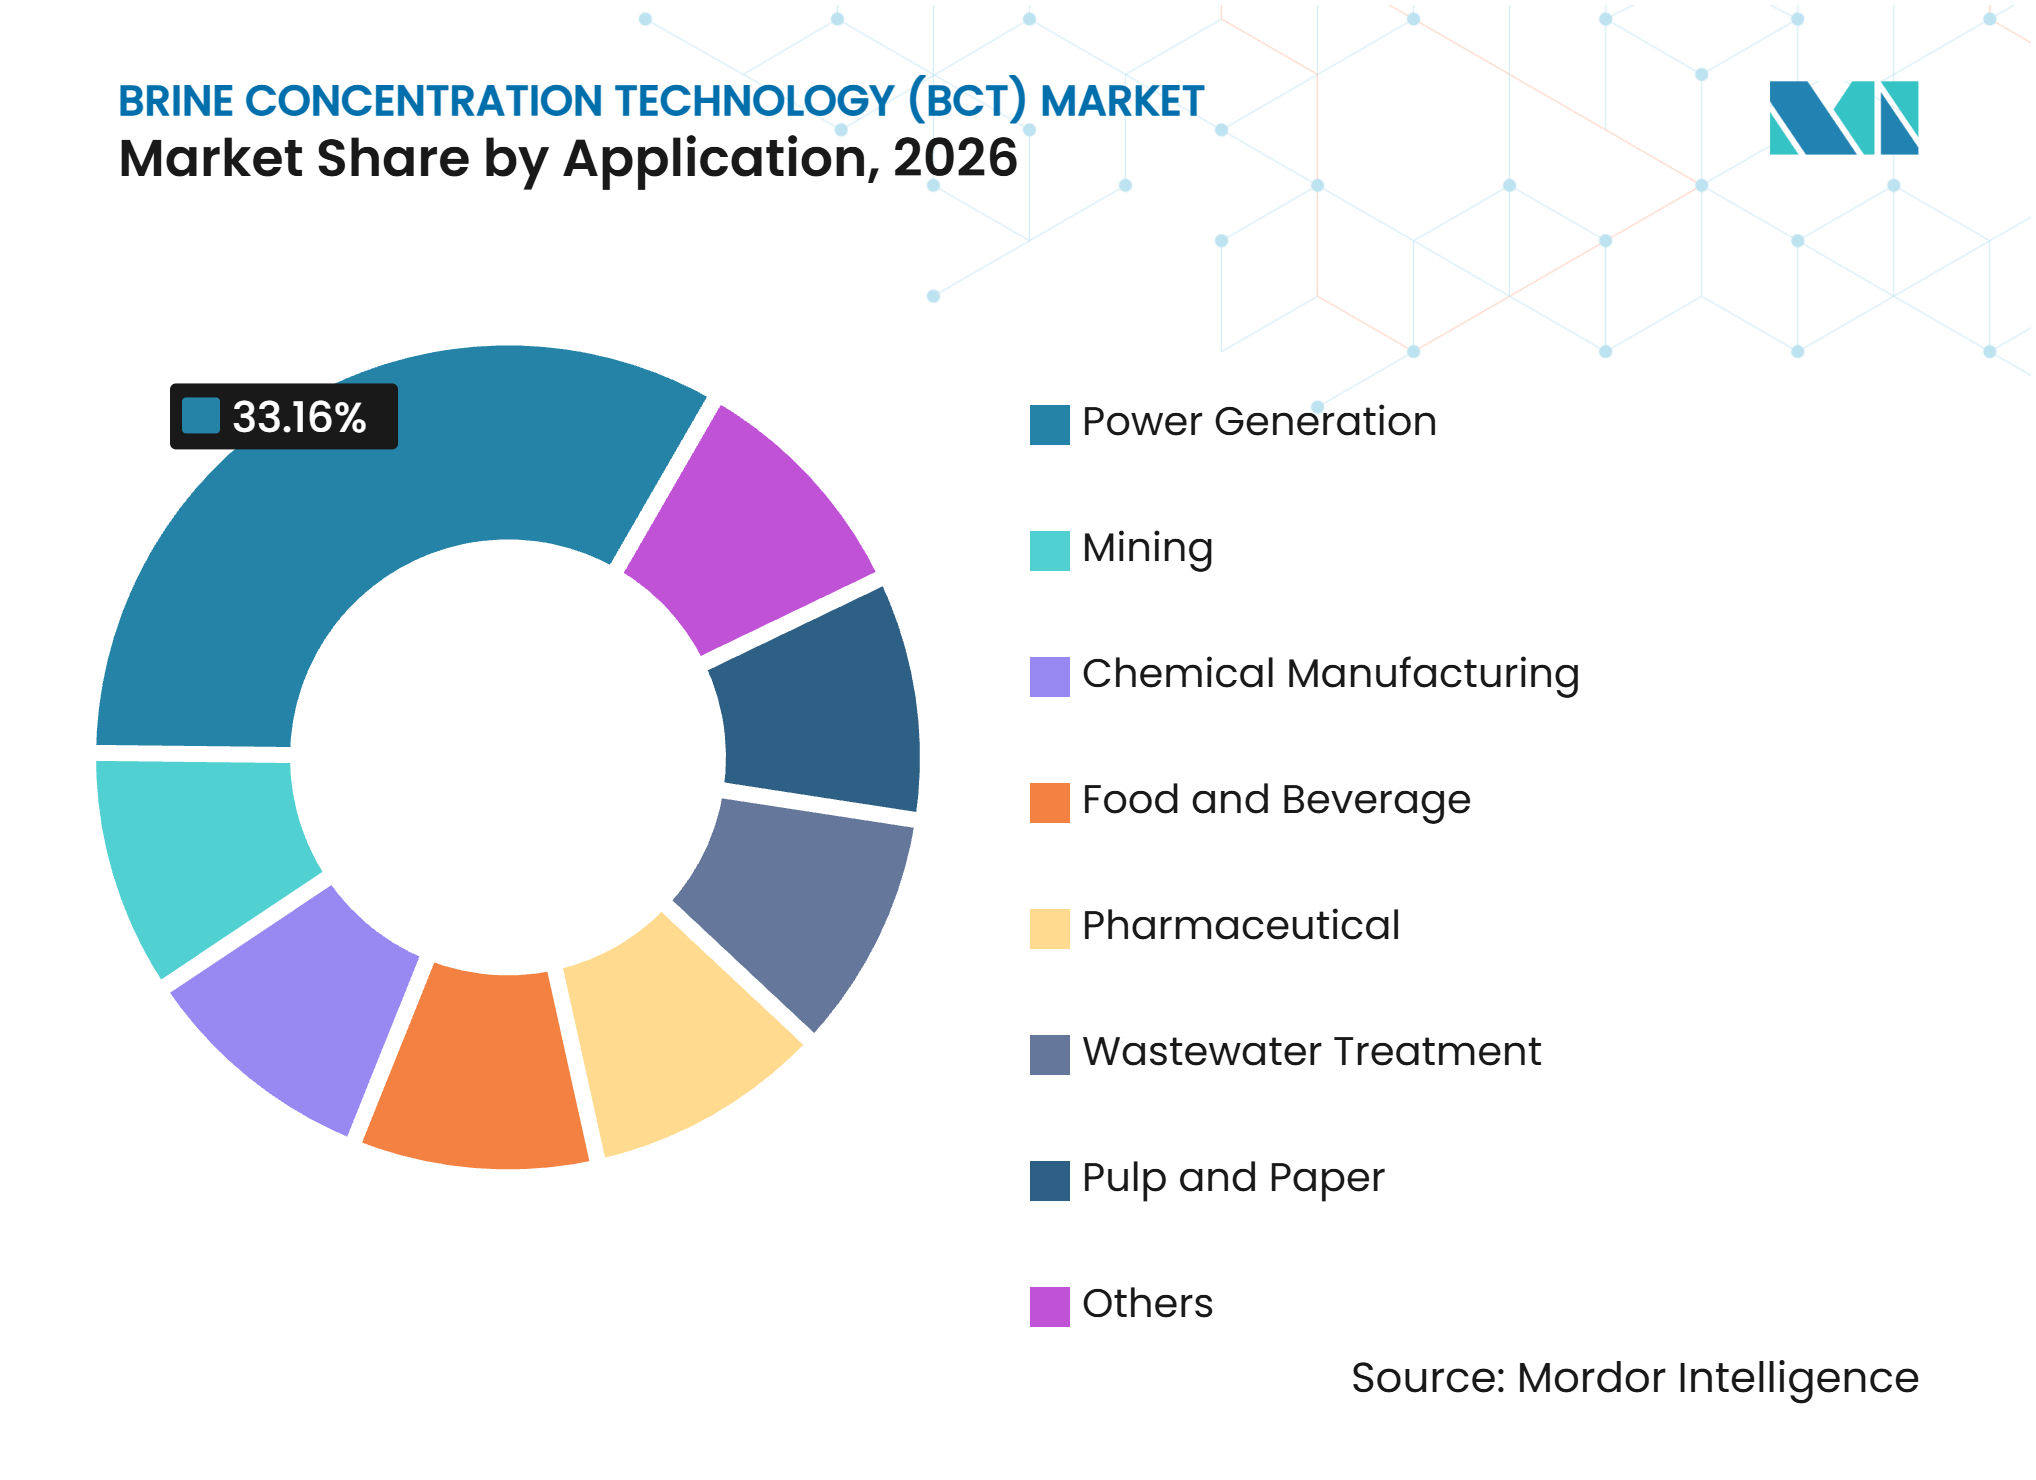
- 用途別では、発電が2026年のブライン濃縮技術(BCT)市場において33.16%の市場シェアを占め、化学は2032年までCAGR 7.82%で成長すると予測されています。
- 地域別では、アジア太平洋が2026年のブライン濃縮技術(BCT)市場シェアの34.93%を占め、2032年までCAGR 7.67%で成長すると予測されています。
注:本レポートの市場数値は、基準年2026年における9か月間の実績データと第4四半期の予測を組み合わせたMordor Intelligence独自の推定フレームワークに基づいています。
市場動向とインサイト
促進要因の影響分析*
| 促進要因 | CAGRへの影響(概算)% | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| 産業用水の再利用とゼロ液体排出の採用 | +1.8% | グローバル、アジア太平洋、中国、インド、北米に集中 | 中期(2〜4年) |
| 淡水不足と海水淡水化の拡大 | +1.5% | アジア太平洋中核、中東・アフリカ、南米への波及 | 長期(4年以上) |
| 塩分濃度および産業排水コンプライアンスの強化 | +1.2% | 北米および欧州、アジア太平洋での執行強化が進行中 | 中期(2〜4年) |
| 鉱業における水回収とブライン有価物化 | +0.9% | 南米、中東・アフリカ、オーストラリア | 長期(4年以上) |
| ハイブリッド膜・熱システムの効率向上 | +0.8% | グローバル | 短期(2年以内) |
| 情報源: Mordor Intelligence | |||
産業用水の再利用とゼロ液体排出の採用
ゼロ液体排出の義務は、中国の繊維・石炭化学産業からインドの製薬クラスター、米国ガルフコースト石油化学、湾岸協力会議の産業ゾーンへと拡大しています。供給液の塩分濃度が高いほど、下流の蒸発装置に送られる量が減少するため、前濃縮の経済性が向上する可能性があります。これにより、水制約と厳格な排出要件に直面する施設において、高回収率膜がより大きな役割を果たすようになります。2025年のレビューでは、逆浸透によるブライン削減の最大化がゼロ液体排出への最もコスト効率の高い経路であり続けており、膜蒸留と電気透析晶析はその役割において逆浸透に取って代わっていないことが示されました[1]。Energy Recoveryは、山東省浜州のリン酸鉄リチウム(LFP)カソード工場が逆浸透と超高圧逆浸透を組み合わせて、毎時3,100 m³の硫酸アンモニウムブラインを処理し、95%以上の水再利用を達成したと報告しました。このようなプロジェクトは、ブライン濃縮技術(BCT)市場がなぜ生産継続性と環境コンプライアンスにますます結びついているかを示しています。
淡水不足と海水淡水化の拡大
大規模な逆浸透海水淡水化プラントは、排出または追加処理による慎重な管理を必要とする濃縮残留ストリームを生成します。水ストレスの高い地域の規制当局は、受水域における許容塩分濃度範囲を狭めています。米国環境保護庁の2025年タウントン川海水淡水化施設の許可条件は、排水塩分濃度を周囲の取水条件の2パーミル以内に制限しています。サウジアラムコの2025年フィールドテストプログラムは、総溶解固形物が100,000 mg/Lを超える産出水ストリームから少なくとも70%の回収率を目標としており、石油・ガス操業における高塩分回収の重要性を強調しています。サウジ水道局は、高需要塩の回収が海水淡水化の生産コストを最大50%相殺できると述べており、これにより濃縮ブラインが潜在的な資源ストリームとして位置づけられます。これらの条件により、ブライン濃縮技術(BCT)市場は、排出義務を満たすためだけに投資する購入者を超えて拡大します。
塩分濃度および産業排水コンプライアンスの強化
排水規制は、多くの産業サイトが設計・資本承認プロセスを完了できる速度よりも速く進展しています。中国の2025年T/CIECCPA 065-2025グループ標準は、石炭化学高塩分廃水に対してゼロ排出と資源回収の要件を設定しています。これは、主要生産施設と並行して、膜濃縮、塩晶析、およびゼロ液体排出システムの同時建設を求めています。米国では、40 CFR Part 436が塩水湖サブカテゴリーの塩水からの塩類の処理業者に対してプロセス廃水のゼロ排出を要求しています。カリフォルニア州の2025年廃水排出要件も、産業排出者に対してパフォーマンスベースの塩分制限を適用しています。これらの規制は、希釈廃水を放流するのではなく、ブライン量を削減し制御された固体出力を生成するシステムを優遇します。
鉱業における水回収とブライン有価物化
南米のリチウム採掘と乾燥地域の金属採掘は、サイト水管理におけるブライン処理の役割を変えています。事業者はますます、ヨウ素、リチウム、および販売可能な塩の潜在的価値とともに水回収を評価しています。2025年の研究では、120バールでの超高圧・低塩排除逆浸透が塩化ナトリウムを170 g/Lに濃縮し、熱処理を必要とする量を削減することが示されました。Iofina社は2025年にWestern Midstream Partnersと合意し、結晶性ヨウ素抽出のためにパーミアン盆地のブラインを1日最大50,000バレル処理できるIOsorb施設を建設することとし、2026年下半期に試運転が予定されています。2025年の海水逆浸透ブラインの評価では、有利な条件下でミネラル回収が海水淡水化の運転コストを0.5 米ドル/m³以上相殺できることが示されました。これは、回収可能な資源の価値が規制によって義務化される前に投資を正当化できるブライン濃縮技術(BCT)市場の需要を支えます。
抑制要因の影響分析*
| 抑制要因 | CAGRへの影響(概算)% | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| 熱濃縮の高い資本・エネルギー集約性 | -1.5% | グローバ、低品位廃熱が利用できない地域で最も深刻 | 短期(2年以内) |
| 高総溶解固形物(TDS)ストリームにおけるスケーリング、ファウリング、腐食 | -0.9% | グローバル、鉱業および複雑なブライン産業サイトで特に深刻 | 中期(2〜4年) |
| 熟練した運転・保守人材の不足 | -0.5% | アジア太平洋新興市場、中東・アフリカ、南米 | 中期(2〜4年) |
| 情報源: Mordor Intelligence | |||
熱濃縮の高い資本・エネルギー集約性
機械式蒸気圧縮と多重効用蒸発は、多くの高回収システムにおいて依然として資本集約的なコンポーネントです。これにより、特に補助電力や廃熱が利用できない場合、小規模な産業事業者がプロジェクトを推進することが困難になる可能性があります。2025年の研究では、高圧逆浸透に匹敵する濃縮を実現する浸透圧補助逆浸透(OARO)構成が13.4〜19.5 kWh/m³を消費したのに対し、高圧逆浸透は7.8 kWh/m³であることが示されました。最高濃縮の用途には依然として熱仕上げが必要ですが、そのエネルギーと設備コストはプロジェクトの回収期間を延長する可能性があります。これにより、エネルギー統合オプションにアクセスできるサイトと、グリッド電力による熱資産に依存するサイトとの間にギャップが生じます。その結果、ブライン濃縮技術(BCT)市場は、資本の柔軟性が限られた潜在的採用者の間での展開が遅くなるという課題に直面しています。
高TDSストリームにおけるスケーリング、ファウリング、腐食
スケーリング、ファウリング、腐食は、複雑なブライン用途においてメンテナンス要件を増加させ、可用性を低下させます。カルシウム、マグネシム、シリカ、硫酸塩、および有機物は、標準的なスケール防止剤プログラムでは管理が困難な方法で組み合わさる可能性があります。これらのリスクは、供給液組成が時間とともに変化する可能性がある鉱業ストリームで特に関連性があります。2025年のユマ脱塩プラントでのパイロット研究では、硫酸塩が豊富な濃縮液からスケーリング関連の性能低下なしに82.6%の回収率を達成し、新しい逆浸透設計の可能性を示しました。ただし、これらの設計はまだ商業サイト全体で標準化されていません。専門的な運転専門知識を持たない施設では、より頻繁な洗浄、膜交換、および腐食関連のメンテナンスコストに直面する可能性があります。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
タイプ別:
塩化カルシウムが最大のポジションを占め、より高い価値の回収を支援塩化カルシウムは2026年のブライン濃縮技術(BCT)市場シェアの38.61%を占め、2032年までCAGR 7.26%で成長すると予測されています。需要は、掘削液、道路凍結防止、食品加工、建設における使用によって支えられています。これらの最終用途は、濃縮・晶析能力に対する繰り返しの要件を生み出します。このセグメントはまた、より高純度グレードへの需要からも恩恵を受けています。医薬品グレードおよび食品グレードの塩化カルシウムは、純度、トレーサビリティ、水分含有量に関するより厳格な管理を必要とし、生産者をコモディティグレード出力に使用されるものよりも精密な回収システムへと向かわせます。塩化カルシウムセグメントは、その用途基盤が産業用途と規制用途の両方にまたがるため、BCT市場の中核部分であり続けます。
塩化ナトリウムは2番目に大きなタイプであり、食品加工、化学、および産出水用途からの需要があります。油田ブラインからの塩化ナトリウムの回収は、回収材料に明確な最終用途がある場合にますます実現可能になっています。臭化亜鉛カルシウムとギ酸セシウムは、高圧・高温坑井完成液における小規模・高価値用途に使用され、濃縮精度と一貫した流体密度が重要です。塩化カリウムは肥料と特殊化学品の生産を支えています。中国のGB/T 5462規格は、ゼロ液体排出(ZLD)プロセスを通じて回収された精製工業塩と硫酸ナトリウムの純度閾値を設定しています。回収塩のコンプライアンス要件は、商業塩市場に供給する生産者が選択するプロセス設計に影響を与えます。


注記: 全セグメントのセグメントシェアはレポート購入時に入手可能
技術別:
高エネルギー逆浸透がハイブリッドシステム設計をリード高エネルギー逆浸透は2026年のBCT市場シェアの35.78%を占め、2032年までCAGR 7.58%で成長すると予測されています。スタンドアロンの濃縮ステップとして、またハイブリッドZLDシステムにおける前濃縮段階として機能します。その主な目的は、ストリームが熱装置に入る前に供給液を削減し、蒸発器のサイズ、蒸気需要、および資本要件を低下させることです。2025年の研究では、超高圧・低排除逆浸透が塩化ナトリウムを170 g/Lに濃縮でき、高塩分ストリームの処理における膜システムの役割を拡大することが示されました。この技術のシェアは、統合BCT市場プロジェクトにおけるその重要性を反映しています。
機械式蒸気圧縮は、膜システムが必要な固形物レベルに達できない最終濃縮において依然として必要です。その役割は、前濃縮された供給液を受け取るモジュール式仕上げ能力へとシフトしており、事業者が熱装置を残りの処理量により密接に合わせることができます。2026年のティルプール1,000 m³/d繊維施設の研究では、CLRO-OARO晶析システムのZLDコストが1.33 ユーロ/m³であり、段階的逆浸透と機械式蒸気圧縮より27%低いことが示されました。したがって、技術選択は重要なコスト管理上の決定になりつつあります。供給液の化学的性質、エネルギー源、または必要な製品品質が高エネルギー逆浸透に適さない場合、他のシステムも引き続き関連性を持ちます。
用途別:
発電が最大シェアを占め、化学がより速く成長発電は2026年のBCT市場シェアの33.16%を占め、化学製造は2032年までCAGR 7.82%で拡大すると予測されています。発電施設は、濃縮冷却塔ブローダウンと排煙脱硫廃水を管理します。これらのストリームは高い総溶解固形物を含み、厳格な排出要件の対象となります。その規模により、水管理は重要な運転上の考慮事項となります。アリゾナ州の580 MWコンバインドサイクルプラントは、高回収率逆浸透改造により88%の水回収率を達成し、蒸発池の寿命を延長しました。これは、直接的なZLD要件が適用される前に発電事業者がBCTに投資する理由を示しています。BCT市場は、水の利用可能性と廃棄リスクへのこの注目から恩恵を受けています。
化学製造は、生産者が廃水コンプライアンスの期限、淡水コスト、および閉ループで水と試薬を回収する機会に直面しているため、より速く成長しています。化学サイトは多くの場合、変化するプロセス化学と高塩分廃水ストリームに対応できるソリューションを必要とします。廃水処理は3番目に大きな用途であり、コンプライアンスと再利用を求める地方自治体および産業事業者にサービスを提供しています。鉱業は、ミネラル回収が水処理を伴うことができるリチウム採掘と乾燥地域の金属操業において関連性を高めています。製薬用途は高純度、トレーサビリティ、および多重バリア処理設計を必要とします。食品・飲料用途には、ホエー濃縮、食用塩回収、およびプロセス水の再利用が含まれます。パルプ・製紙の需要は依然として強く、回収ボイラーが濃縮システムへの自然なエネルギーリンクを提供しています。

注記: 全セグメントのセグメントシェアはレポート購入時に入手可能
地域分析
アジア太平洋:最大の地域需要基盤
アジア太平洋は2026年のブライン濃縮技術(BCT)市場シェアの34.93%を占め、2032年までCAGR 7.67%で成長すると予測されています。中国の需要は、石炭化学操業に対するゼロ液体排出規制、電池サプライチェーン廃水管理、および半導体水回収によって牽引されています。江蘇省の2025年節水技術ディレクトリには、97%以上の清水回収率と98%以上の脱塩率を持つ統合膜・蒸発システムが含まれており、地域の産業ユーザーに承認された節水システムを選択するための正式な参照を提供しています。東洋紡MCコーポレーションは、中空糸ブライン濃縮(BC)膜システムが塩化ナトリウムを20 wt%を超える濃度に濃縮でき、電池、化学、製塩のゼロ液体排出用途を支援できると報告しています。インドでは、繊維・製薬クラスターがコンプライアンス主導のプロジェクト活動を引き続き牽引しています。韓国の電池製造能力は、高塩分廃水管理に対する追加の需要源を表しています。
北米:コンプライアンスとミネラル回収が需要を支援
北米のBCT市場は、発電、化学、鉱業におけるコンプライアンス主導のプロジェクトと、産出水管理における資源回収プロジェクトを組み合わせています。米国環境保護庁の2025年タウントン川海水淡水化施設の許可条件は、排水塩分濃度を周囲の取水条件の2パーミル以内に制限しており、排出の柔軟性が限られている場合に上流での濃縮を促進しています。パーミアン盆地は、水対油比が3〜11倍の範囲で相当量の産出水を生成します。IofinaのIOsorb計画プラントは、結晶性ヨウ素の抽出のために1日最大50,000バレルのブラインを処理します。2026年10月、Lilac Solutionsはグレートソルトレイクのリチウムパイロットを完了し、69 mg/Lのブラインから87%のリチウム回収率を達成し、2027年に年産5,000トン(tpa)の商業施設を建設する計画を持っています。これらのプロジェクトは、重要鉱物とヨウ素の回収が規制需要を補完できることを示しています。
欧州、南米、中東・アフリカ:異なる促進要因がプロジェクト需要を形成
欧州では、需要は化学、製薬、パルプ・製紙セクターにおける水不足コンプライアンスと産業再利用に関連しています。ドイツの研究コンソーシアムは、RIKoveryプロジェクトが超高圧・低塩排除逆浸透を使用して塩化ナトリウム濃度170 g/Lを実証し、熱蒸発と比較して60%のエネルギー節約を達成したと報告しました。Alfa LavalとHydrosは、イタリアのTecnoparco Valbasentoにゼロ液体排出システムを設置し、産業廃水から95〜97%の結晶化・脱水塩を回収しています。南米では、需要はアルゼンチン、チリ、ボリビアのリチウムブライン操業に集中しており、前濃縮が淡水需要を削減できます。Veoliaは、2040年まで延長する契約の下、バルパライソでチリ初の地方自治体・産業向け海水淡水化プラントを管理しています。中東・アフリカでは、サウジアラビアの水戦略がミネラル回収を海水淡水化生産コストの最大50%を相殺する手段として位置づけています。南アフリカの鉱業とペルシャ湾岸の石油化学操業も、高塩分廃水処理の用途を提供しています。
競合環境
市場集中度
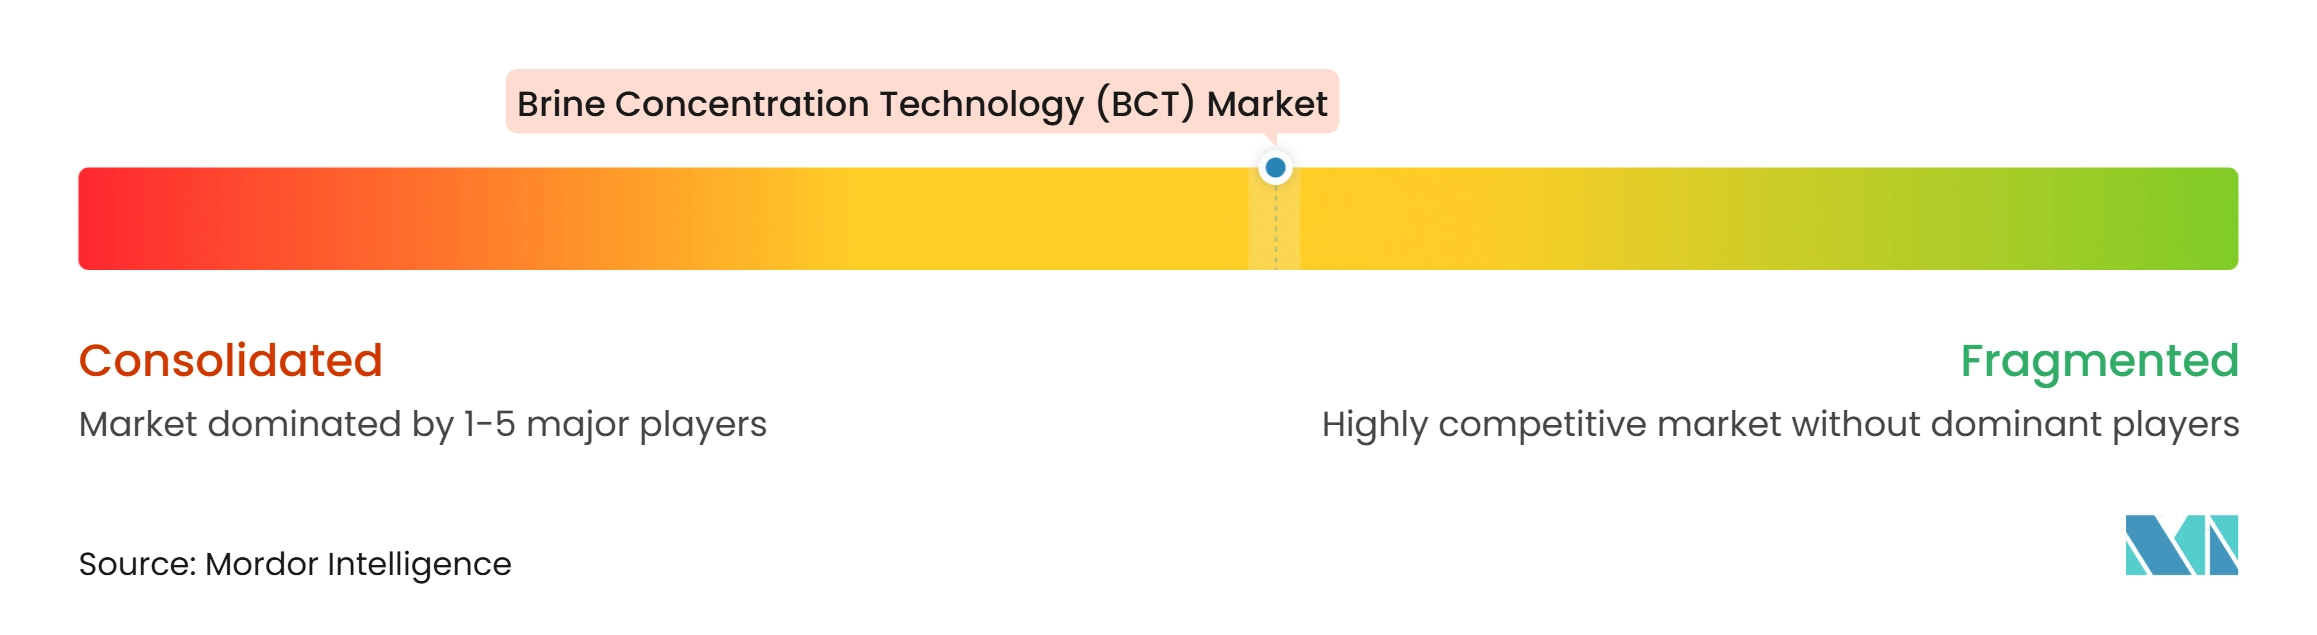
ブライン濃縮技術(BCT)市場は中程度に分散しています。Veolia、Aquatech、Alfa Laval、GEA Group、およびSaltworks Technologiesは、大規模なゼロ液体排出エンジニアリング・調・建設プロジェクトで活動しています。Gradiant、Thermax、SUEZ、およびSamco Technologiesは、用途固有の能力と地域デリバリーを通じて競合しています。調達の決定は、設備の信頼性とともに、プロセス統合、モジュール式建設、および運転コントロールをますます考慮するようになっています。これにより、単一のプラント設計内で膜、蒸発、晶析、および水再利用を組み合わせることができるプロバイダーが有利になります。
SaltworksはXtremeRO、Xtractイオン交換、およびSaltMaker機械式蒸気再圧縮システムをオフサイトデリバリー用の標準化パッケージに組み合わせました。同社は2026年3月に半導体ゼロ液体排出アワードを受賞し、パッケージ型回収システムへの需要を示しています[2]。GEAはIFAT 2026でmeVapポートフォリオを発表し、機械式蒸気再圧縮、蒸発、晶析をカバーし、電化ユーティリティ統合を備えています。これらの開発は、蒸気消費の削減とサイト実行の予測可能性の向上への注力を反映しています。BCT市場はまた、廃水処理と並行して重要鉱物回収を支援できるサプライヤーに機会を創出しています。
ブライン有価物化は、廃棄固体ではなく販売可能なミネラルを生産するシステムの成長経路を提供します。Aquafortusは吸収剤化学に基づく非熱的アプローチを代表し、熱拡散は超高塩分供給液のもう一つの代替手段です。2025年の研究では、熱拡散が95パーミルを超える供給液濃度において蒸発池とコスト競争力を持つ可能性があることが示されました。これらの代替手段は、大規模産業展開においてはまだ初期段階にあります。信頼性と運転実績が重要な場合、確立された熱・ハイブリッドサプライヤーが優位性を持ちます。競合の差別化は、エネルギー使用と運転の複雑さを削減しながら水回収率を向上させる能力に依存します。
ブライン濃縮技術(BCT)業界リーダー
-
Veolia
-
Xylem
-
Aquatech
-
ALFA LAVAL
-
GEA Group Aktiengesellschaft
- 注:主要企業の掲載順は順位を示すものではありません。
ブライン濃縮技術(BCT)市場 このレポートでカバーされる企業
- ALFA LAVAL
- Aquatech
- GEA Group Aktiengesellschaft
- Gradiant
- H2O Innovation
- IDE
- Koch Separation Solutions
- Lenntech B.V.
- Praj Industries
- Saltworks Technologies Inc.
- Samco Technologies, Inc.
- SUEZ
- Thermax Limited
- Veolia
- Xylem
最近の産業開発事情 ブライン濃縮技術(BCT)市場
- 2026年5月:GEA GroupはIFAT 2026でmeVapポートフォリオを発表しました。これは機械式蒸気再圧縮(MVR)ベースの蒸発、蒸留、晶析システムで構成され、エネルギー集約度を削減し、電化産業ユーティリティ設備と統合するよう設計されています。このローンチは、蒸気需要を削減したゼロ液体排出(ZLD)アーキテクチャを追求する産業顧客を対象としています。
- 2026年5月:AquatechはFTS H2Oを買収し、オレゴン施設をAquatechの膜駆動ブライン濃縮と資源回収のグローバルセンターオブエクセレンスとして確立しました。この買収により、RecovOAR浸透圧補助逆浸透(OARO)、OsmoBC正浸透、および膜ブライン晶析能力がAquatechのZLDおよびリチウム処理ポートフォリオに追加され、ブライン濃縮技術の提供が強化されました。
グローバルブライン濃縮技術(BCT)市場レポートの範囲
ブライン濃縮技術(BCT)とは、海水淡水化、鉱業、発電、化学製造などの活動によって生成される高塩分廃水(ブライン)を処理・削減するために使用される一連の産業プロセスおよびシステムを指します。
ブライン濃縮技術(BCT)市場は、タイプ、技術、用途、地域別にセグメント化されています。タイプ別では、市場は塩化カルシウム、塩化ナトリウム、臭化亜鉛カルシウム、ギ酸セシウム、塩化カリウム、その他のタイプにセグメント化されています。技術別では、市場は高エネルギー逆浸透、機械式蒸気圧縮、その他の技術にセグメント化されています。用途別では、市場は鉱業、化学製造、食品・飲料、製薬、廃水処理、発電、パルプ・製紙、その他にセグメント化されています。本レポートはまた、主要地域の15カ国のブライン濃縮技術(BCT)の市場規模と予測もカバーしています。市場規模と予測は金額(米ドル)ベースで提供されます。
セグメンテーション概要
| 塩化カルシウム |
| 塩化ナトリウム |
| 臭化亜鉛カルシウム |
| ギ酸セシウム |
| 塩化カリウム |
| その他のタイプ |
| 高エネルギー逆浸透 |
| 機械式蒸気圧縮 |
| その他の技術 |
| 鉱業 |
| 化学製造 |
| 食品・飲料 |
| 製薬 |
| 廃水処理 |
| 発電 |
| パルプ・製紙 |
| その他 |
| アジア太平洋 | 中国 |
| インド | |
| 日本 | |
| 韓国 | |
| ASEAN諸国 | |
| アジア太平洋その他 | |
| 北米 | 米国 |
| カナダ | |
| メキシコ | |
| 欧州 | ドイツ |
| 英国 | |
| フランス | |
| イタリア | |
| 北欧諸国 | |
| 欧州その他 | |
| 南米 | ブラジル |
| アルゼンチン | |
| 南米その他 | |
| 中東・アフリカ | サウジアラビア |
| 南アフリカ | |
| 中東・アフリカその他 |
| タイプ別 | 塩化カルシウム | |
| 塩化ナトリウム | ||
| 臭化亜鉛カルシウム | ||
| ギ酸セシウム | ||
| 塩化カリウム | ||
| その他のタイプ | ||
| 技術別 | 高エネルギー逆浸透 | |
| 機械式蒸気圧縮 | ||
| その他の技術 | ||
| 用途別 | 鉱業 | |
| 化学製造 | ||
| 食品・飲料 | ||
| 製薬 | ||
| 廃水処理 | ||
| 発電 | ||
| パルプ・製紙 | ||
| その他 | ||
| 地域別 | アジア太平洋 | 中国 |
| インド | ||
| 日本 | ||
| 韓国 | ||
| ASEAN諸国 | ||
| アジア太平洋その他 | ||
| 北米 | 米国 | |
| カナダ | ||
| メキシコ | ||
| 欧州 | ドイツ | |
| 英国 | ||
| フランス | ||
| イタリア | ||
| 北欧諸国 | ||
| 欧州その他 | ||
| 南米 | ブラジル | |
| アルゼンチン | ||
| 南米その他 | ||
| 中東・アフリカ | サウジアラビア | |
| 南アフリカ | ||
| 中東・アフリカその他 | ||
レポートで回答される主要な質問
ブライン濃縮技術(BCT)市場の現在の市場規模は?
ブライン濃縮技術(BCT)市場規模は2026年に17.85 ビリオン 米ドルと評価され、2027年の19.03 ビリオン 米ドルから2032年には26.36 ビリオン 米ドルに達すると推定されており、予測期間(2027年〜2032年)中のCAGRは6.73%です。
産業サイトがゼロ液体排出システムを使用する理由は何ですか?
産業サイトは、水を回収し、高塩分廃棄物ストリームを制御し、より厳格な排出義務を満たすためにゼロ液体排出ステムを使用します。また、回収材料に経済的な最終用途が利用可能な場合、すべての残留固体を廃棄負債として扱うのではなく、塩またはミネラルを回収する可能性も評価します。これにより、環境コンプライアンスとプラントの資源管理目標を一致させることができます。また、これらのオプションが制約されている場合に、蒸発池や従来の液体廃棄ルートへの依存を低減します。
この分野で最も速く拡大している用途はどれですか?
化学製造は2032年までCAGR 7.82%で成長すると予測されています。生産者は排水コンプライアンスの期限、水コスト、および淡水取水を削減し、より一貫したプラント操業を支援できる閉プロセスループで水と試薬を回収する価値に対応しています。化学プラントはまた、変化するプロセス化学と廃水ストリームの高い総溶解固形物に対応できるシステムを必要としています。
ブライン濃縮システムに対して最も強い需要見通しを持つ地域はどこですか?
アジア太平洋は2026年に34.93%のシェアを占め、2032年までCAGR 7.67%を記録すると予測されています。中国、インド、日本、韓国は、化学、繊維、電池製造、半導体生産、および産業用水再利用プロジェクトからの需要を提供しており、正式な節水プログラムと産業廃水要件によって支えられています。中国は石炭化学需要と電池サプライチェーンの廃水ニーズを組み合わせており、インドの繊維・製薬クラスターはコンプライアンス重視のプロジェクトを支援しています。