
Brine Concentration Technology (BCT) Marktgröße und Marktanteil
Marktübersicht
| Studienzeitraum | 2022 - 2032 |
|---|---|
| Marktgröße (2027) | 19.03 Milliarden US-Dollar |
| Marktgröße (2032) | 26.36 Milliarden US-Dollar |
| Wachstumsrate (2027 - 2032) | 6.73 % |
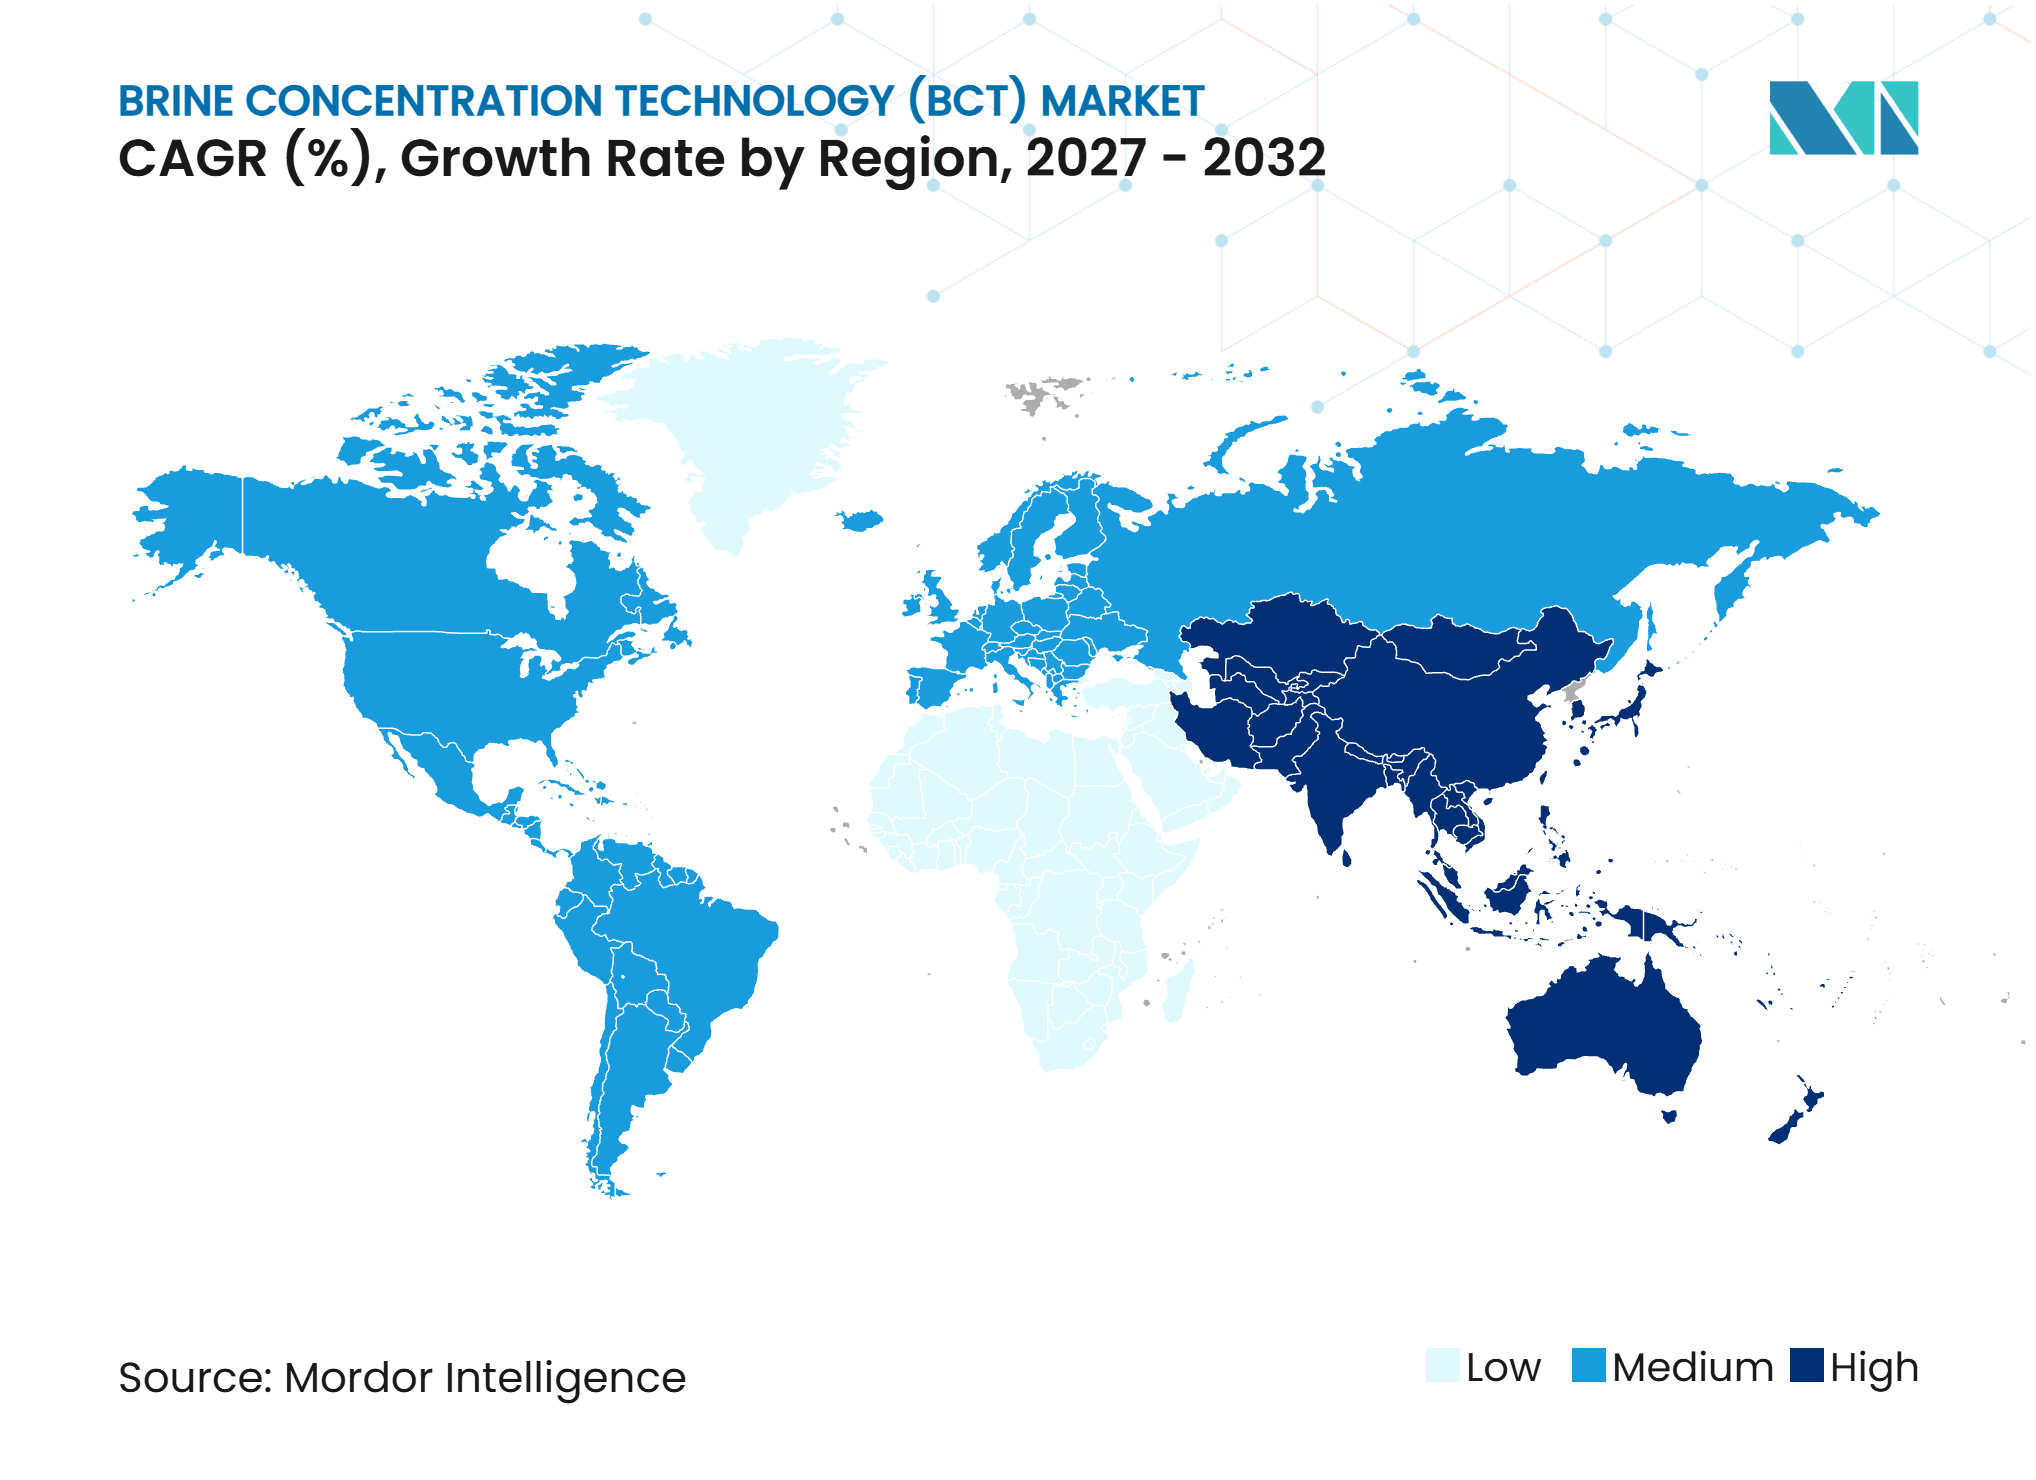
| Schnellstwachsender Markt | Asien-Pazifik |
| Größter Markt | Asien-Pazifik |
| Marktkonzentration | Mittel |
Hauptakteure *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. | |
Brine Concentration Technology (BCT) Marktanalyse von Mordor Intelligence
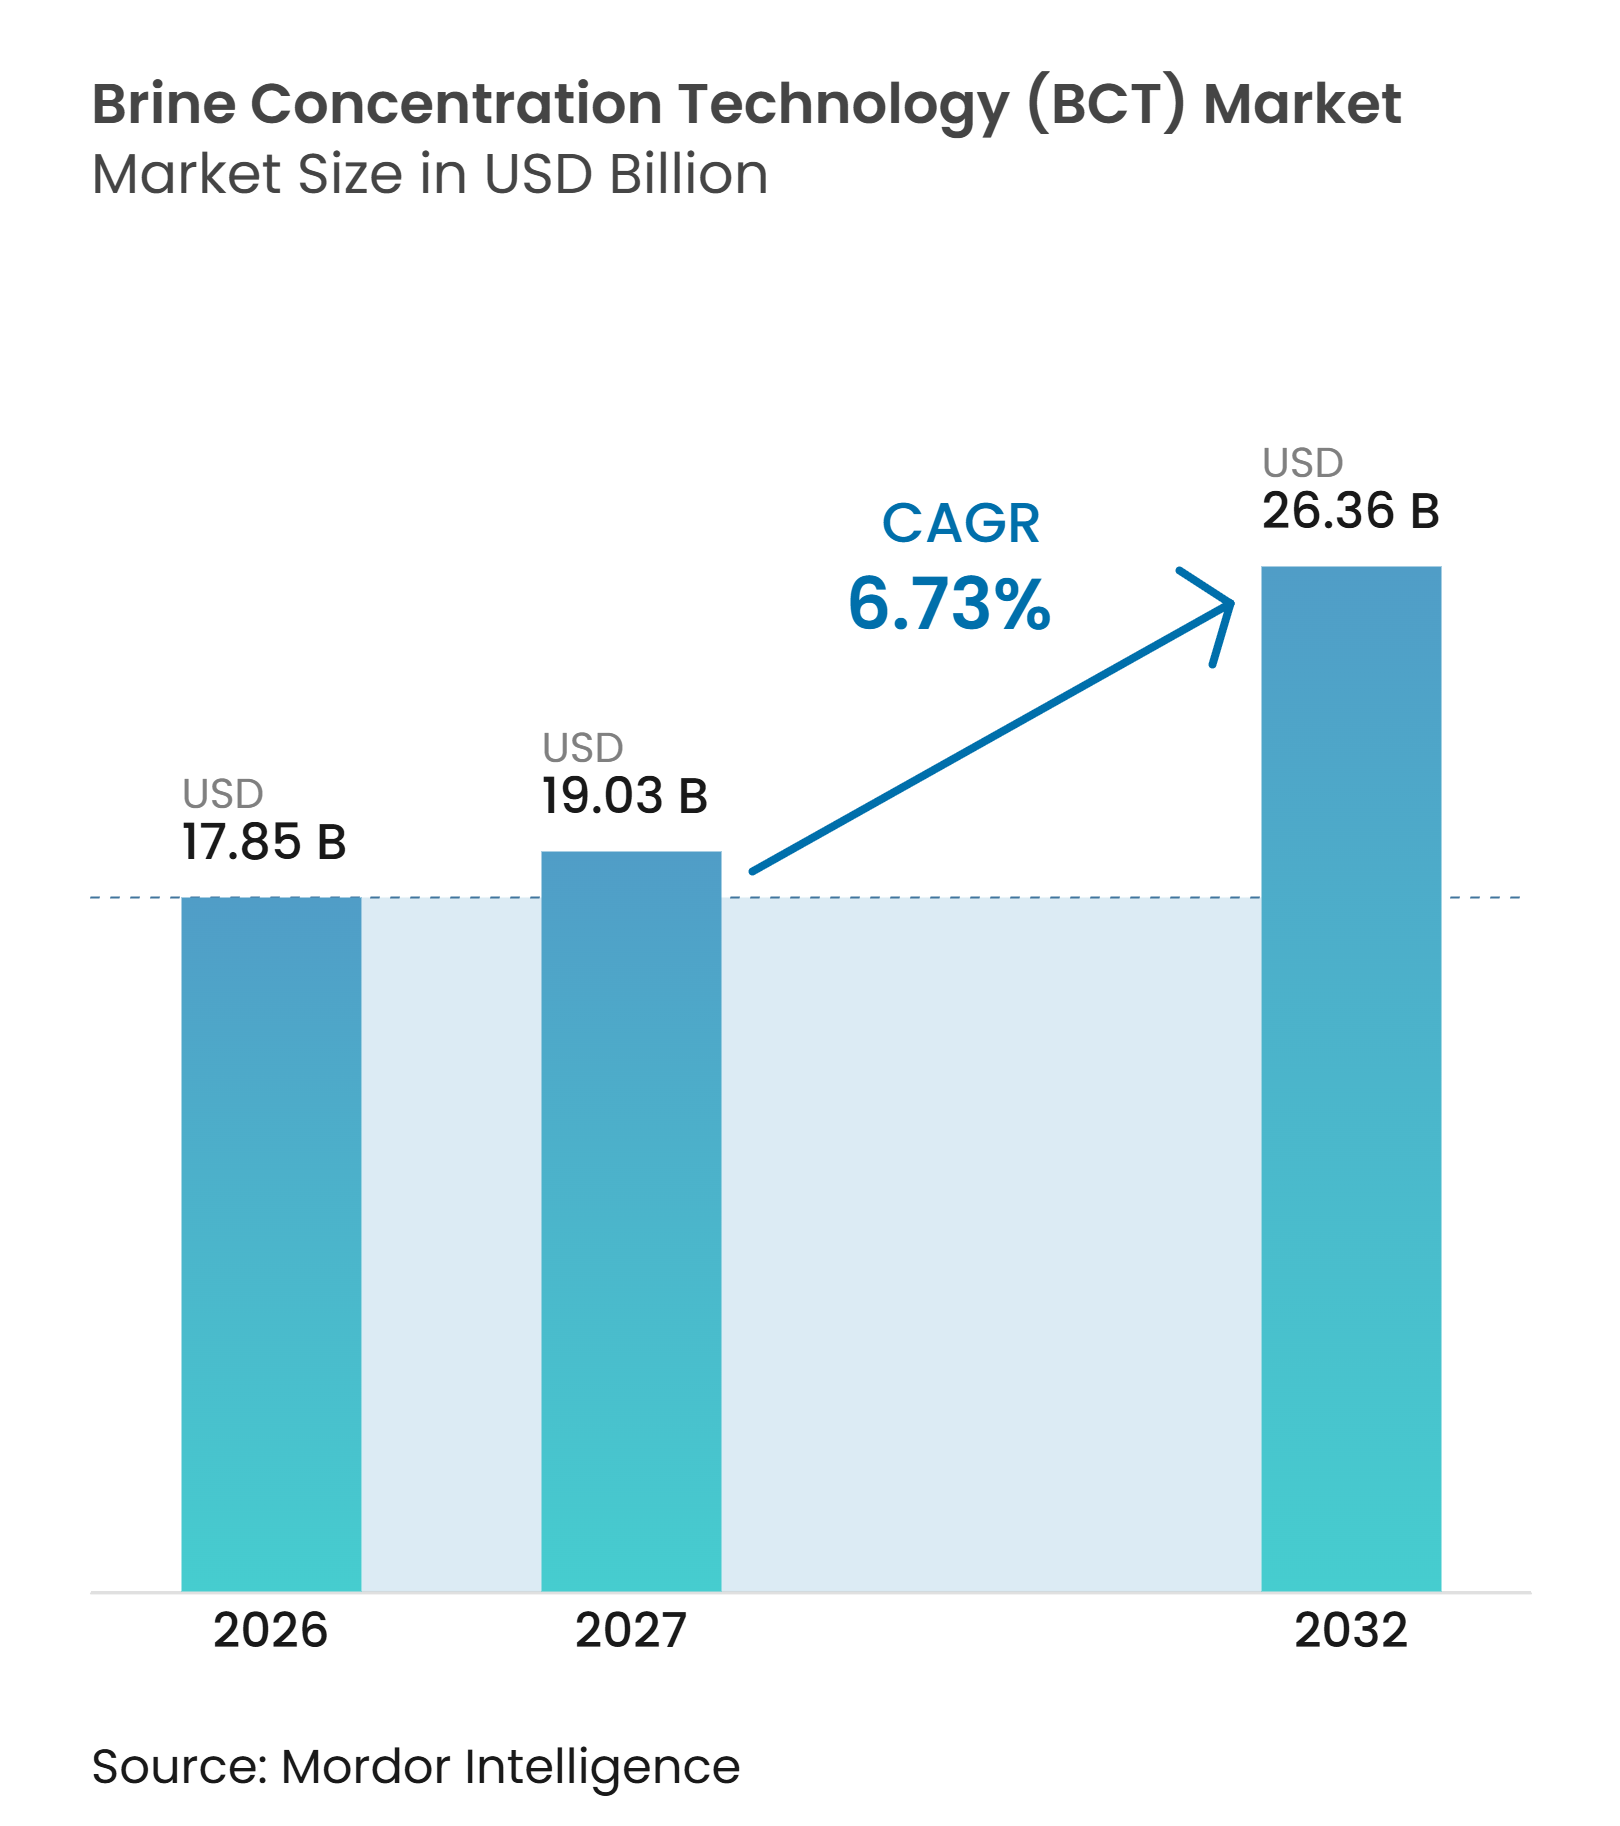
Die Marktgröße des Brine Concentration Technology (BCT) Marktes wurde im Jahr 2026 auf 17,85 Milliarden USD geschätzt und soll von 19,03 Milliarden USD im Jahr 2027 auf 26,36 Milliarden USD bis 2032 wachsen, bei einer CAGR von 6,73% während des Prognosezeitraums (2027–2032). Der Brine Concentration Technology (BCT) Markt entwickelt sich über die entsorgungsorientierte Behandlung hinaus, da Industriebetreiber zunehmend Wasserwiederverwendung und nutzbare Mineralströme anstreben. Zero-Liquid-Discharge-Anforderungen, Wasserknappheit und die Wirtschaftlichkeit rückgewonnener Salze prägen die Nachfrage in den Bereichen Stromerzeugung, Chemie, Bergbau und Batterieherstellung. Diese Kräfte verstärken sich gegenseitig, da eine geringere Süßwasserverfügbarkeit die Kosten für Ergänzungswasser erhöht, während eine kontrollierte Salzrückgewinnung die Last der Restentsorgung verringern kann. Compliance-Fristen verkürzen die industriellen Kapitalplanungszyklen in mehreren großen Volkswirtschaften und erhöhen die Kosten einer verzögerten Investition in Konzentrations-, Rückgewinnungs- und Kristallisationssysteme. Anbieter reagieren mit integrierten Prozesslinien, modularer Lieferung und Steuerungssystemen, die Betreibern helfen, komplexe Solen zu verwalten. Dies begünstigt Lösungen, die sich an variable Einsatzchemie anpassen können und dabei die Wasserrückgewinnung sowie die Qualität des rückgewonnenen Materials unter anspruchsvollen industriellen Betriebsbedingungen aufrechterhalten.
Wichtigste Erkenntnisse des Berichts
- Nach Typ hielt Calciumchlorid im Jahr 2026 einen Marktanteil von 38,61% am Brine Concentration Technology (BCT) Markt und soll bis 2032 mit einer CAGR von 7,26% wachsen.
- Nach Technologie hielt Hochenergie-Umkehrosmose im Jahr 2026 einen Marktanteil von 35,78% am Brine Concentration Technology (BCT) Markt und soll bis 2032 mit einer CAGR von 7,58% wachsen.
- Nach Anwendung hielt Stromerzeugung im Jahr 2026 einen Marktanteil von 33,16% am Brine Concentration Technology (BCT) Markt, während Chemie bis 2032 mit einer CAGR von 7,82% wachsen soll.
- Nach Geografie hielt Asien-Pazifik im Jahr 2026 einen Marktanteil von 34,93% am Brine Concentration Technology (BCT) Markt und soll bis 2032 mit einer CAGR von 7,67% wachsen.
Hinweis: Die in diesem Bericht angegebenen Marktzahlen basieren auf dem proprietären Schätzrahmen von Mordor Intelligence, der neun Monate an Ist-Daten mit den Prognosen für das vierte Quartal des Basisjahres 2026 kombiniert.
Markttrends und Einblicke
Analyse der Treiberwirkung*
| Treiber | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Industrielle Wasserwiederverwendung und Einführung von Zero-Liquid-Discharge-Systemen | +1.8% | Global, konzentriert in Asien-Pazifik, China, Indien und Nordamerika | Mittelfristig (2–4 Jahre) |
| Süßwasserknappheit und Ausbau der Entsalzung | +1.5% | Asien-Pazifik als Kernregion, Naher Osten und Afrika, mit Ausstrahlungseffekten auf Südamerika | Langfristig (≥ 4 Jahre) |
| Strengere Salzgehalts- und Industrieabwasser-Compliance | +1.2% | Nordamerika und Europa, mit wachsender Durchsetzung in Asien-Pazifik | Mittelfristig (2–4 Jahre) |
| Wasserrückgewinnung im Bergbau und Soleverwertung | +0.9% | Südamerika, Naher Osten und Afrika sowie Australien | Langfristig (≥ 4 Jahre) |
| Effizienzgewinne bei hybriden Membran-Thermalsystemen | +0.8% | Global | Kurzfristig (≤ 2 Jahre) |
| Quelle: Mordor Intelligence | |||
Industrielle Wasserwiederverwendung und Einführung von Zero-Liquid-Discharge-Systemen
Zero-Liquid-Discharge-Vorschriften weiten sich von Chinas Textil- und Kohle-zu-Chemikalien-Industrie auf indische Pharmazeutische Cluster, petrochemische Anlagen an der US-Golfküste und industrielle Zonen des Golfkooperationsrats aus. Ein höherer Einsatzsalzgehalt kann die Wirtschaftlichkeit der Vorkonzentration verbessern, indem die an nachgelagerte Verdampfungsanlagen gesendete Menge reduziert wird. Dies verleiht Hochrückgewinnungsmembranen eine größere Rolle in Anlagen, die mit Wasserbeschränkungen und strengen Einleitungsanforderungen konfrontiert sind. Eine Überprüfung aus dem Jahr 2025 ergab, dass die Maximierung der Umkehrosmose-Solenreduzierung der kosteneffektivste Weg zu Zero Liquid Discharge bleibt, während Membrandestillation und elektrodialytische Kristallisation diese Rolle nicht verdrängt haben[1]. Energy Recovery berichtete, dass eine Lithiumeisenphosphat (LFP)-Kathodenanlage in Binzhou, Shandong, Umkehrosmose und Ultrahochdruck-Umkehrosmose kombinierte, um 3.100 m³ pro Stunde Ammoniumsulfatsole zu behandeln und eine Wasserwiederverwendung von mehr als 95% zu erzielen. Solche Projekte verdeutlichen, warum der Brine Concentration Technology (BCT) Markt zunehmend mit Produktionskontinuität und Umwelt-Compliance verknüpft ist.
Süßwasserknappheit und Ausbau der Entsalzung
Große Umkehrosmose-Entsalzungsanlagen erzeugen konzentrierte Restströme, die durch Einleitung oder weitere Behandlung sorgfältig bewirtschaftet werden müssen. Regulierungsbehörden in wassergestressten Gebieten schränken den zulässigen Salzgehaltbereich in Aufnahmegewässern ein. Die Genehmigung der US-amerikanischen Umweltschutzbehörde aus dem Jahr 2025 für die Entsalzungsanlage am Taunton River begrenzt den Ablaufsalzgehalt auf innerhalb von 2 Promille der Umgebungseinlassbedingungen. Das Feldtestprogramm von Saudi Aramco aus dem Jahr 2025 zielte auf mindestens 70% Rückgewinnung aus Produktionswasserströmen mit einem Gesamtgehalt an gelösten Feststoffen von über 100.000 mg/L ab und unterstreicht die Relevanz der Hochsalzgehalts-Rückgewinnung im Öl- und Gasbereich. Die Saudi Water Authority erklärte, dass die Rückgewinnung stark nachgefragter Salze die Entsalzungsproduktionskosten um bis zu 50% ausgleichen könnte, was konzentrierte Sole als potenziellen Ressourcenstrom positioniert. Diese Bedingungen erweitern den Brine Concentration Technology (BCT) Markt über Käufer hinaus, die ausschließlich zur Erfüllung von Einleitungspflichten investieren.
Strengere Salzgehalts- und Industrieabwasser-Compliance
Abwasservorschriften entwickeln sich schneller, als viele Industriestandorte Ingenieur- und Kapitalgenehmigungsprozesse abschließen können. Chinas Gruppenstandard T/CIECCPA 065-2025 aus dem Jahr 2025 legt Zero-Discharge- und Ressourcenrückgewinnungsanforderungen für hochsalzhaltiges Abwasser aus der Kohlechemie fest. Er fordert Membrankonzentration, Salzkristallisation und den gleichzeitigen Bau von Zero-Liquid-Discharge-Systemen neben den Hauptproduktionsanlagen. In den Vereinigten Staaten schreibt 40 CFR Part 436 die Nulleinleitung von Prozessabwasser für Verarbeiter in der Unterkategorie Salze aus Soleseen vor. Kaliforniens Abwassereinleitungsanforderungen aus dem Jahr 2025 wenden ebenfalls leistungsbasierte Salzgehaltsgrenzen auf industrielle Einleiter an. Diese Vorschriften begünstigen Systeme, die die Solenmenge reduzieren und kontrollierte feste Ausgaben erzeugen, anstatt verdünntes Abwasser zur Einleitung aufzubereiten.
Wasserrückgewinnung im Bergbau und Soleverwertung
Die Lithiumgewinnung in Südamerika und der Metallbergbau in ariden Regionen verändern die Rolle des Solenmanagements im standortbezogenen Wassermanagement. Betreiber bewerten die Wasserrückgewinnung zunehmend neben dem potenziellen Wert von Jod, Lithium und verkäuflichen Salzen. Eine Studie aus dem Jahr 2025 ergab, dass Ultrahochdruck-Umkehrosmose mit geringer Salzrückhaltung bei 120 bar Natriumchlorid auf 170 g/L konzentrierte und die für die thermische Behandlung erforderliche Menge reduzierte. Iofina vereinbarte 2025 mit Western Midstream Partners den Bau einer IOsorb-Anlage, die bis zu 50.000 Barrel pro Tag Permian-Basin-Sole zur Gewinnung von kristallinem Jod verarbeiten kann, mit einer erwarteten Inbetriebnahme in der zweiten Hälfte des Jahres 2026. Eine Bewertung aus dem Jahr 2025 von Meerwasser-Umkehrosmose-Sole ergab, dass die Mineralrückgewinnung unter günstigen Bedingungen 0,5 USD/m³ oder mehr der Betriebskosten der Entsalzung ausgleichen könnte. Dies stützt die Nachfrage im Brine Concentration Technology (BCT) Markt, wo der Wert rückgewinnbarer Ressourcen Investitionen rechtfertigen kann, bevor Vorschriften sie zwingend vorschreiben.
Analyse der Hemmnisswirkung*
| Hemmnisse | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Hohe Kapital- und Energieintensität der thermischen Konzentration | -1.5% | Global, am stärksten ausgeprägt dort, wo Niedertemperatur-Abwärme nicht verfügbar ist | Kurzfristig (≤ 2 Jahre) |
| Ablagerungen, Fouling und Korrosion in Strömen mit hohem Gesamtgehalt an gelösten Feststoffen (TDS) | -0.9% | Global, besonders schwerwiegend an Bergbau- und Industriestandorten mit komplexer Sole | Mittelfristig (2–4 Jahre) |
| Mangel an qualifiziertem Betriebs- und Wartungspersonal | -0.5% | Aufstrebende Märkte in Asien-Pazifik, Naher Osten und Afrika sowie Südamerika | Mittelfristig (2–4 Jahre) |
| Quelle: Mordor Intelligence | |||
Hohe Kapital- und Energieintensität der thermischen Konzentration
Mechanische Dampfkompression und Mehrstufenverdampfung bleiben kapitalintensive Komponenten vieler Hochrückgewinnungssysteme. Dies kann kleinere Industriebetreiber daran hindern, Projekte zu verfolgen, insbesondere dort, wo subventionierte Energie oder Abwärme nicht verfügbar ist. Eine Studie aus dem Jahr 2025 ergab, dass osmotisch unterstützte Umkehrosmose (OARO)-Konfigurationen, die Konzentrationen vergleichbar mit Hochdruck-Umkehrosmose liefern, 13,4–19,5 kWh/m³ verbrauchten, verglichen mit 7,8 kWh/m³ für Hochdruck-Umkehrosmose. Thermische Nachbehandlung ist für die höchsten Konzentrationsaufgaben weiterhin erforderlich, aber ihre Energie- und Ausrüstungskosten können die Amortisationszeiten von Projekten verlängern. Dies schafft eine Lücke zwischen Standorten mit zugänglichen Energieintegrationsmöglichkeiten und solchen, die auf netzgespeiste thermische Anlagen angewiesen sind. Infolgedessen sieht sich der Brine Concentration Technology (BCT) Markt bei potenziellen Anwendern mit begrenzter Kapitalflexibilität mit einer langsameren Einführung konfrontiert.
Ablagerungen, Fouling und Korrosion in Strömen mit hohem TDS-Gehalt
Ablagerungen, Fouling und Korrosion erhöhen den Wartungsaufwand und verringern die Verfügbarkeit bei komplexen Solenanwendungen. Calcium, Magnesium, Siliziumdioxid, Sulfat und organisches Material können sich auf eine Weise verbinden, die durch Standard-Antiscalant-Programme schwer zu bewältigen ist. Diese Risiken sind besonders relevant bei Bergbauströmen, wo die Einsatzzusammensetzung im Laufe der Zeit variieren kann. Eine Pilotstudie aus dem Jahr 2025 in der Yuma Desalting Plant erzielte eine Rückgewinnung von 82,6% aus sulfatreichem Konzentrat ohne ablagerungsbedingte Leistungseinbußen, was das Potenzial neuerer Umkehrosmose-Designs aufzeigt. Diese Designs sind jedoch noch nicht über kommerzielle Standorte hinweg standardisiert. Anlagen ohne spezialisiertes Betriebswissen können häufigere Reinigungen, Membranaustausche und korrosionsbedingte Wartungskosten verursachen.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Typ:
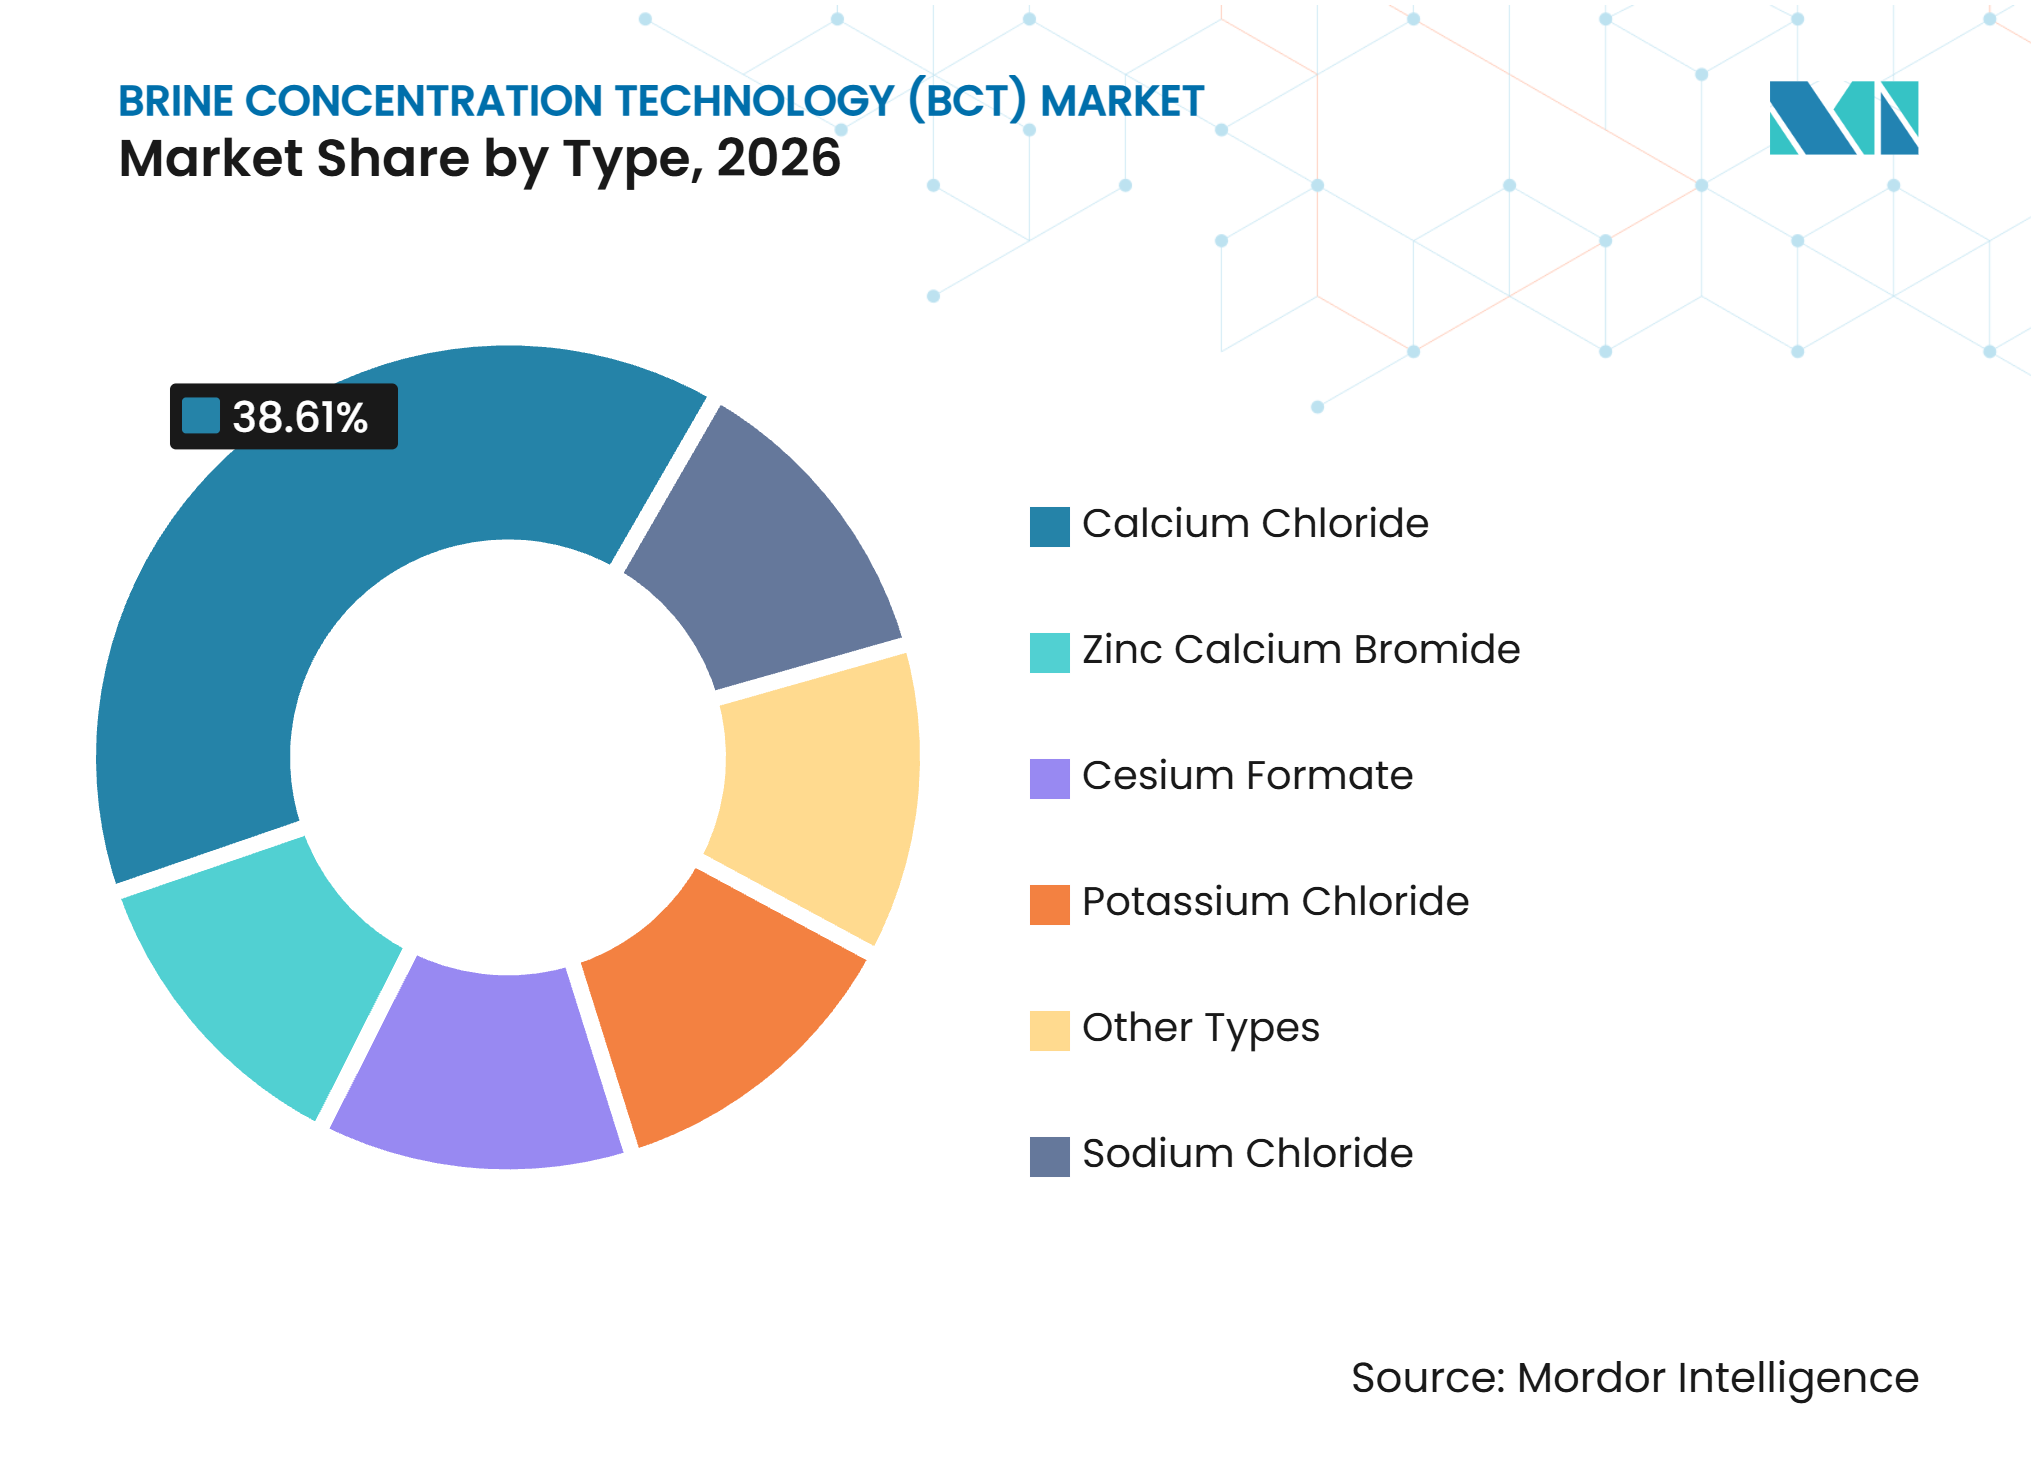
Calciumchlorid hält die größte Position und unterstützt eine höherwertige RückgewinnungCalciumchlorid machte im Jahr 2026 38,61% des Marktanteils am Brine Concentration Technology (BCT) Markt aus und soll bis 2032 mit einer CAGR von 7,26% wachsen. Die Nachfrage wird durch seine Verwendung in Bohrflüssigkeiten, Straßenenteisungsmitteln, der Lebensmittelverarbeitung und dem Bauwesen gestützt. Diese Endanwendungen schaffen wiederkehrende Anforderungen an Konzentrations- und Kristallisationskapazitäten. Das Segment profitiert auch von der Nachfrage nach höheren Reinheitsgraden. Calciumchlorid in Pharmazie- und Lebensmittelqualität erfordert strengere Kontrollen hinsichtlich Reinheit, Rückverfolgbarkeit und Feuchtigkeitsgehalt, was Produzenten zu präziseren Rückgewinnungssystemen drängt als jene, die für die Produktion von Handelsqualität verwendet werden. Das Calciumchlorid-Segment bleibt ein Kernbestandteil des BCT-Marktes, da seine Anwendungsbasis sowohl industrielle als auch regulierte Verwendungen umfasst.
Natriumchlorid ist der zweitgrößte Typ, mit Nachfrage aus der Lebensmittelverarbeitung, der Chemie und Produktionswasseranwendungen. Die Rückgewinnung von Natriumchlorid aus Ölfeld-Sole wird zunehmend rentabler, wo das rückgewonnene Material einen definierten Endverwendungszweck hat. Zinkcalciumbromid und Cäsiumformiat dienen kleineren, hochwertigen Anwendungen in Hochdruck-Hochtemperatur-Komplettierungsflüssigkeiten, wo Konzentrationspräzision und konsistente Fluiddichte entscheidend sind. Kaliumchlorid unterstützt die Düngemittel- und Spezialchemikalienproduktion. Chinas GB/T 5462-Standard legt Reinheitsschwellenwerte für raffiniertes Industriesalz und Natriumsulfat fest, das durch Zero-Liquid-Discharge (ZLD)-Prozesse rückgewonnen wird. Compliance-Anforderungen für rückgewonnene Salze beeinflussen das Prozessdesign, das von Produzenten gewählt wird, die kommerzielle Salzmärkte bedienen.



Nach Technologie:
Hochenergie-Umkehrosmose führt das hybride Systemdesign anHochenergie-Umkehrosmose machte im Jahr 2026 35,78% des BCT-Marktanteils aus und soll bis 2032 mit einer CAGR von 7,58% wachsen. Sie dient sowohl als eigenständiger Konzentrationsschritt als auch als Vorkonzentrationsstufe in hybriden ZLD-Systemen. Ihr Hauptzweck besteht darin, den Einsatz zu reduzieren, bevor der Strom in thermische Anlagen eintritt, wodurch Verdampfergröße, Dampfbedarf und Kapitalanforderungen gesenkt werden. Eine Studie aus dem Jahr 2025 zeigte, dass Ultrahochdruck-Umkehrosmose mit geringer Salzrückhaltung Natriumchlorid auf 170 g/L konzentrieren kann, was die Rolle von Membransystemen bei der Behandlung hochsalzhaltiger Ströme erweitert. Der Marktanteil der Technologie spiegelt ihre Bedeutung in integrierten BCT-Marktprojekten wider.
Mechanische Dampfkompression bleibt für die Endkonzentration notwendig, wo Membransysteme den erforderlichen Feststoffgehalt nicht erreichen können. Ihre Rolle verlagert sich hin zu modularer Endbearbeitungskapazität, die vorkonzentrierten Einsatz erhält, was Betreibern ermöglicht, thermische Anlagen enger an die verbleibende Aufgabe anzupassen. Eine Studie aus dem Jahr 2026 einer 1.000 m³/d Textilanlage in Tiruppur ergab, dass ein CLRO-OARO-Kristallisatorsystem ZLD-Kosten von 1,33 EUR/m³ hatte, 27% niedriger als stufenweise Umkehrosmose und mechanische Dampfkompression. Die Technologieauswahl wird daher zu einer bedeutenden Kostenmanagement-Entscheidung. Andere Systeme bleiben relevant, wo Einsatzchemie, Energiequelle oder erforderliche Produktqualität keine Hochenergie-Umkehrosmose begünstigen.
Nach Anwendung:
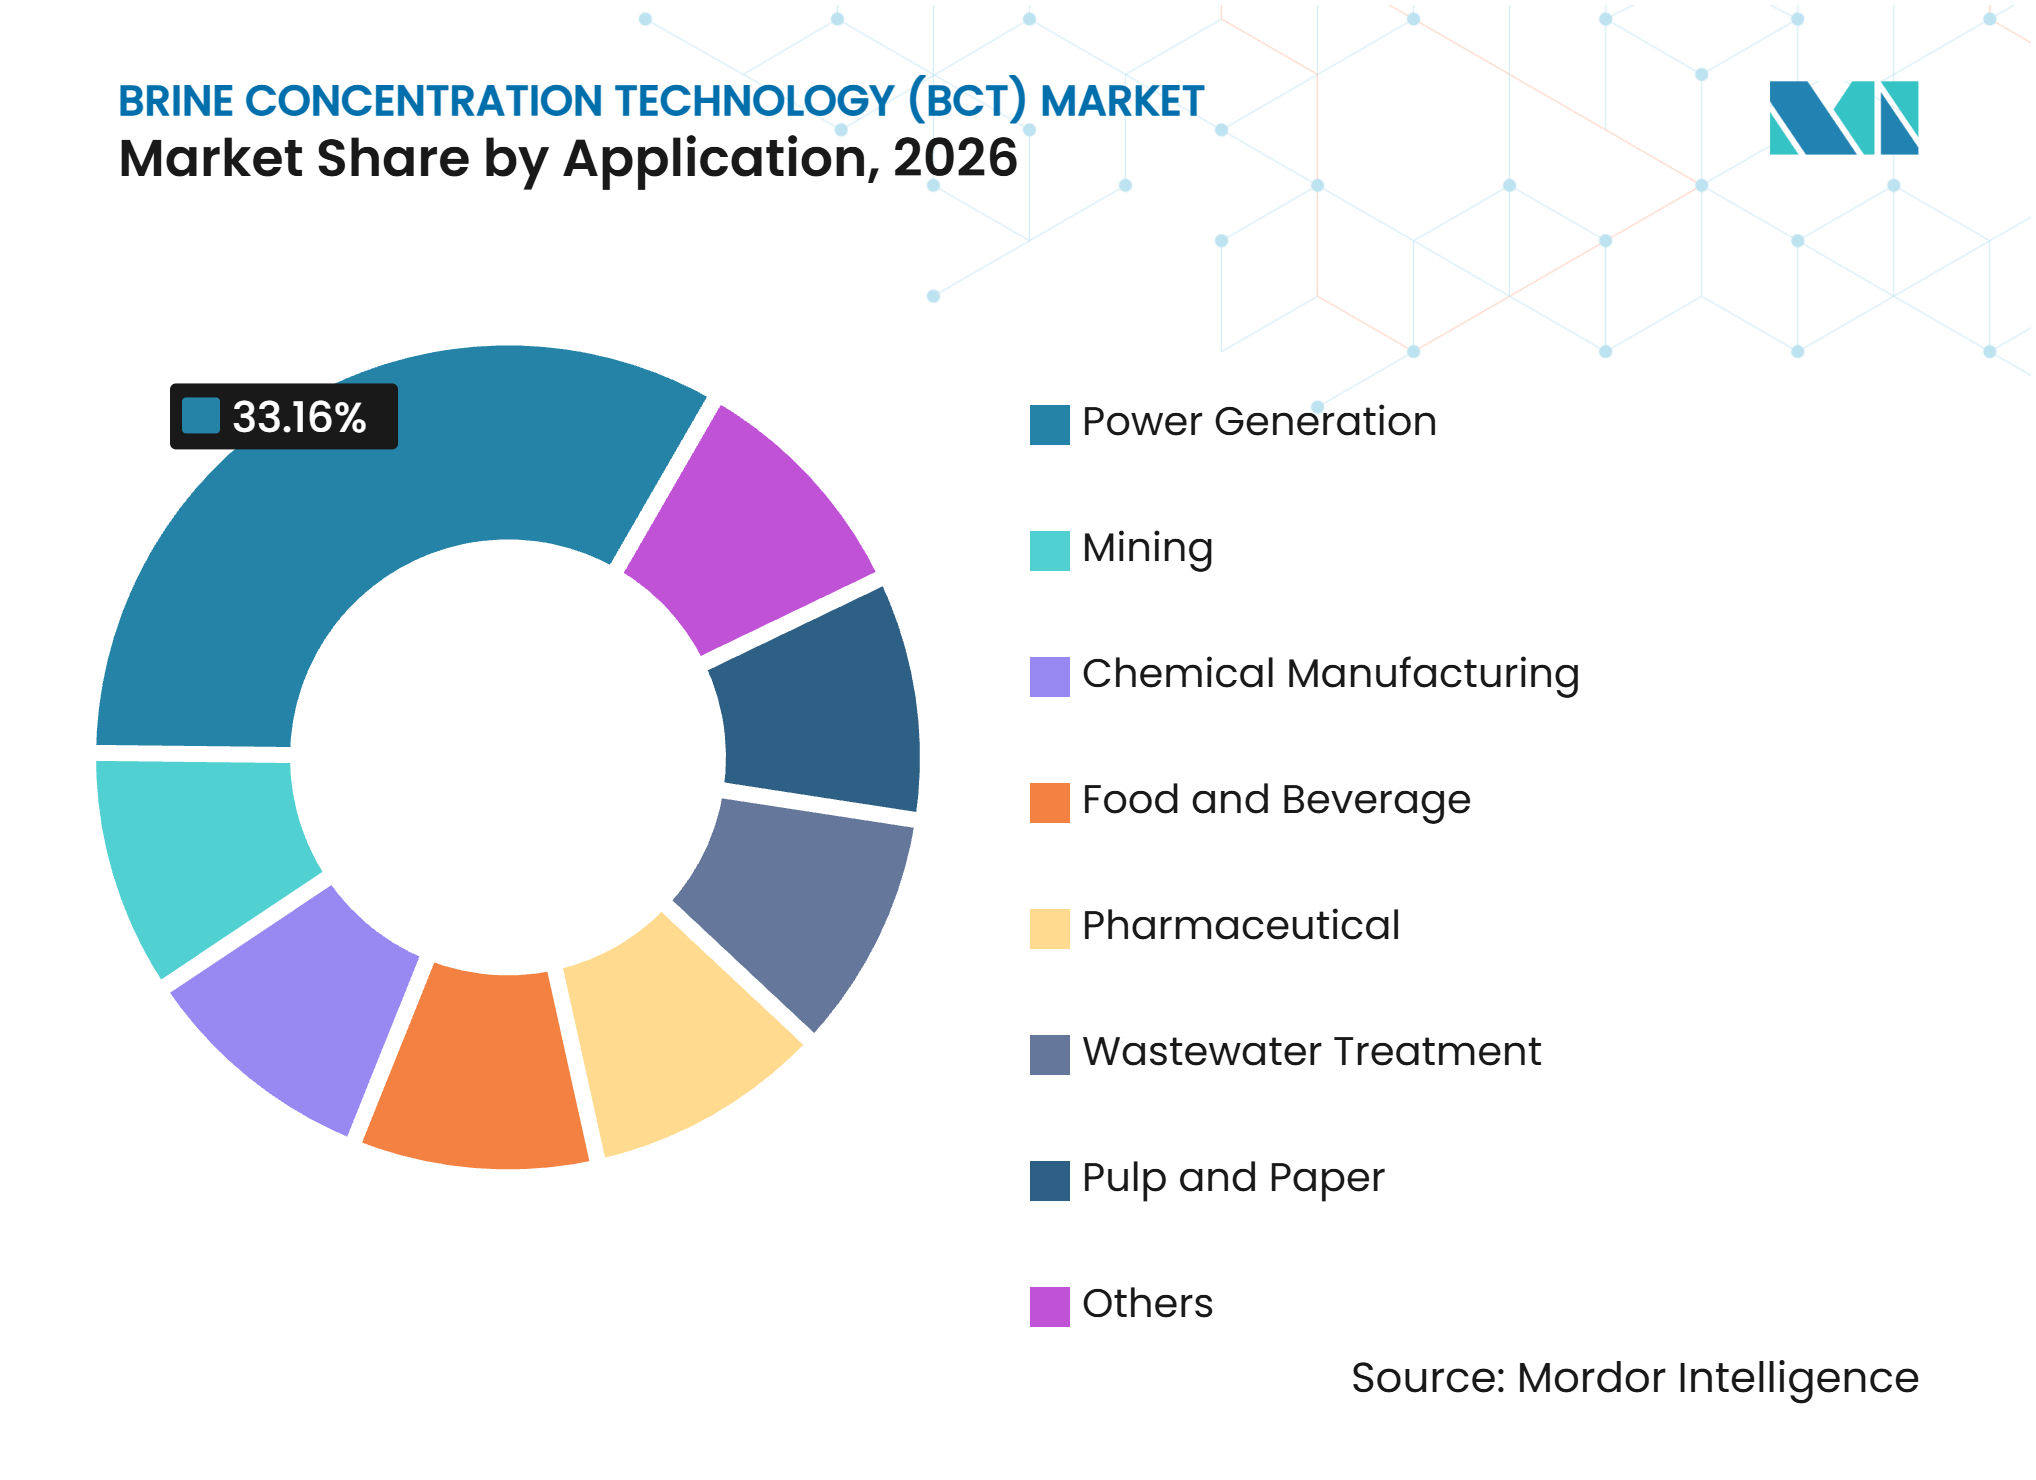
Stromerzeugung hält den größten Anteil, während Chemie schneller wächstStromerzeugung machte im Jahr 2026 33,16% des BCT-Marktanteils aus, während die chemische Fertigung bis 2032 mit einer CAGR von 7,82% wachsen soll. Stromanlagen bewirtschaften konzentriertes Kühlturmabwasser und Abwasser aus der Rauchgasentschwefelung. Diese Ströme weisen einen hohen Gesamtgehalt an gelösten Feststoffen auf und unterliegen strengen Einleitungsanforderungen. Ihr Umfang macht das Wassermanagement zu einer bedeutenden Betriebsüberlegung. Eine 580-MW-Kombikraftwerksanlage in Arizona erzielte durch eine Hochrückgewinnungs-Umkehrosmose-Nachrüstung eine Wasserrückgewinnung von 88% und verlängerte die Lebensdauer von Verdunstungsteichen. Dies zeigt, warum Strombetreiber in BCT investieren können, bevor eine direkte ZLD-Anforderung gilt. Der BCT-Markt profitiert von diesem Fokus auf Wasserverfügbarkeit und Entsorgungsrisiko.
Die chemische Fertigung wächst schneller, weil Produzenten mit Abwasser-Compliance-Fristen, Süßwasserkosten und Möglichkeiten zur Rückgewinnung von Wasser und Reagenzien in geschlossenen Kreisläufen konfrontiert sind. Chemische Standorte erfordern häufig Lösungen, die sich an wechselnde Prozesschemie und hochsalzhaltige Abwasserströme anpassen können. Die Abwasserbehandlung ist die drittgrößte Anwendung und bedient kommunale und industrielle Betreiber, die Compliance und Wiederverwendung anstreben. Der Bergbau gewinnt an Relevanz bei der Lithiumgewinnung und Metalloperationen in ariden Regionen, wo die Mineralrückgewinnung die Wasserbehandlung begleiten kann. Pharmazeutische Anwendungen erfordern hohe Reinheit, Rückverfolgbarkeit und Mehrbarrieren-Behandlungsdesigns. Lebensmittel- und Getränkeanwendungen umfassen Molkekonzentration, Speisesalzrückgewinnung und Prozesswasserwiederverwendung. Die Nachfrage aus der Zellstoff- und Papierindustrie bleibt stark, wobei Rückgewinnungskessel eine natürliche Energieverbindung zu Konzentrationssystemen bieten.

Geografische Analyse
Asien-Pazifik: Größte regionale Nachfragebasis
Asien-Pazifik hielt im Jahr 2026 34,93% des Marktanteils am Brine Concentration Technology (BCT) Markt und soll bis 2032 mit einer CAGR von 7,67% wachsen. Die Nachfrage in China wird durch Zero-Liquid-Discharge-Vorschriften für Kohle-zu-Chemikalien-Betriebe, das Abwassermanagement in der Batterielieferkette und die Wasserrückgewinnung in der Halbleiterindustrie angetrieben. Das Verzeichnis wassersparender Technologien der Provinz Jiangsu aus dem Jahr 2025 umfasst integrierte Membran- und Verdampfungssysteme mit einer Reinwasserrückgewinnung von mehr als 97% und Entsalzungsraten von mehr als 98%, was lokalen Industrienutzern eine formale Referenz für die Auswahl genehmigter wassersparender Systeme bietet. Toyobo MC Corporation berichtet, dass ihre Hohlfaser-Brine-Concentration (BC)-Membransysteme Natriumchlorid auf Konzentrationen von über 20 Gew.-% konzentrieren können und Zero-Liquid-Discharge-Anwendungen in den Bereichen Batterien, Chemie und Salzherstellung unterstützen. In Indien treiben Textil- und Pharmazeutische Cluster weiterhin compliance-getriebene Projektaktivitäten voran. Südkoreas Batterieherstellungskapazität stellt eine zusätzliche Nachfragequelle für das Management hochsalzhaltiger Abwässer dar.
Nordamerika: Compliance und Mineralrückgewinnung stützen die Nachfrage
Der BCT-Markt in Nordamerika kombiniert compliance-getriebene Projekte in den Bereichen Energie, Chemie und Bergbau mit Ressourcenrückgewinnungsprojekten im Produktionswassermanagement. Die Genehmigungsbedingung der US-amerikanischen Umweltschutzbehörde aus dem Jahr 2025 für die Entsalzungsanlage am Taunton River begrenzt den Ablaufsalzgehalt auf innerhalb von 2 Promille der Umgebungseinlassbedingungen und fördert die vorgelagerte Konzentration, wo die Einleitungsflexibilität begrenzt ist. Das Permian-Becken erzeugt erhebliche Mengen an Produktionswasser, mit Wasser-zu-Öl-Verhältnissen zwischen 3 und 11. Iofinas geplante IOsorb-Anlage wird bis zu 50.000 Barrel Sole pro Tag zur Gewinnung von kristallinem Jod verarbeiten. Im Oktober 2026 schloss Lilac Solutions einen Lithium-Pilotversuch am Great Salt Lake ab, der eine Lithiumrückgewinnung von 87% aus 69 mg/L Sole erzielte, mit Plänen zum Bau einer kommerziellen Anlage mit 5.000 Tonnen pro Jahr (tpa) im Jahr 2027. Diese Projekte veranschaulichen, wie die Rückgewinnung kritischer Mineralien und Jod die regulatorische Nachfrage ergänzen kann.
Europa, Südamerika sowie Naher Osten und Afrika: Unterschiedliche Treiber prägen die Projektnachfrage
In Europa ist die Nachfrage mit Wasserknappheits-Compliance und industrieller Wiederverwendung in den Bereichen Chemie, Pharmazeutik sowie Zellstoff und Papier verknüpft. Ein deutsches Forschungskonsortium berichtete, dass sein RIKovery-Projekt eine Natriumchloridkonzentration von 170 g/L mittels Ultrahochdruck-Umkehrosmose mit geringer Salzrückhaltung demonstrierte und dabei 60% Energieeinsparungen im Vergleich zur thermischen Verdampfung erzielte. Alfa Laval und Hydros haben ein Zero-Liquid-Discharge-System im Tecnoparco Valbasento in Italien in Betrieb genommen, das 95%–97% des kristallisierten, entwässerten Salzes aus industriellem Abwasser zurückgewinnt. In Südamerika konzentriert sich die Nachfrage auf Lithiumsole-Operationen in Argentinien, Chile und Bolivien, wo die Vorkonzentration den Süßwasserbedarf reduzieren kann. Veolia betreibt Chiles erste kommunale und industrielle Entsalzungsanlage in Valparaíso im Rahmen eines Vertrags, der bis 2040 läuft. Im Nahen Osten und Afrika identifiziert Saudi-Arabiens Wasserstrategie die Mineralrückgewinnung als Mittel zur Kompensation von bis zu 50% der Entsalzungsproduktionskosten. Südafrikanische Bergbau- und Golfpetrochimiebetriebe bieten ebenfalls Anwendungen für die Behandlung hochsalzhaltiger Abwässer.
Wettbewerbslandschaft
Marktkonzentration
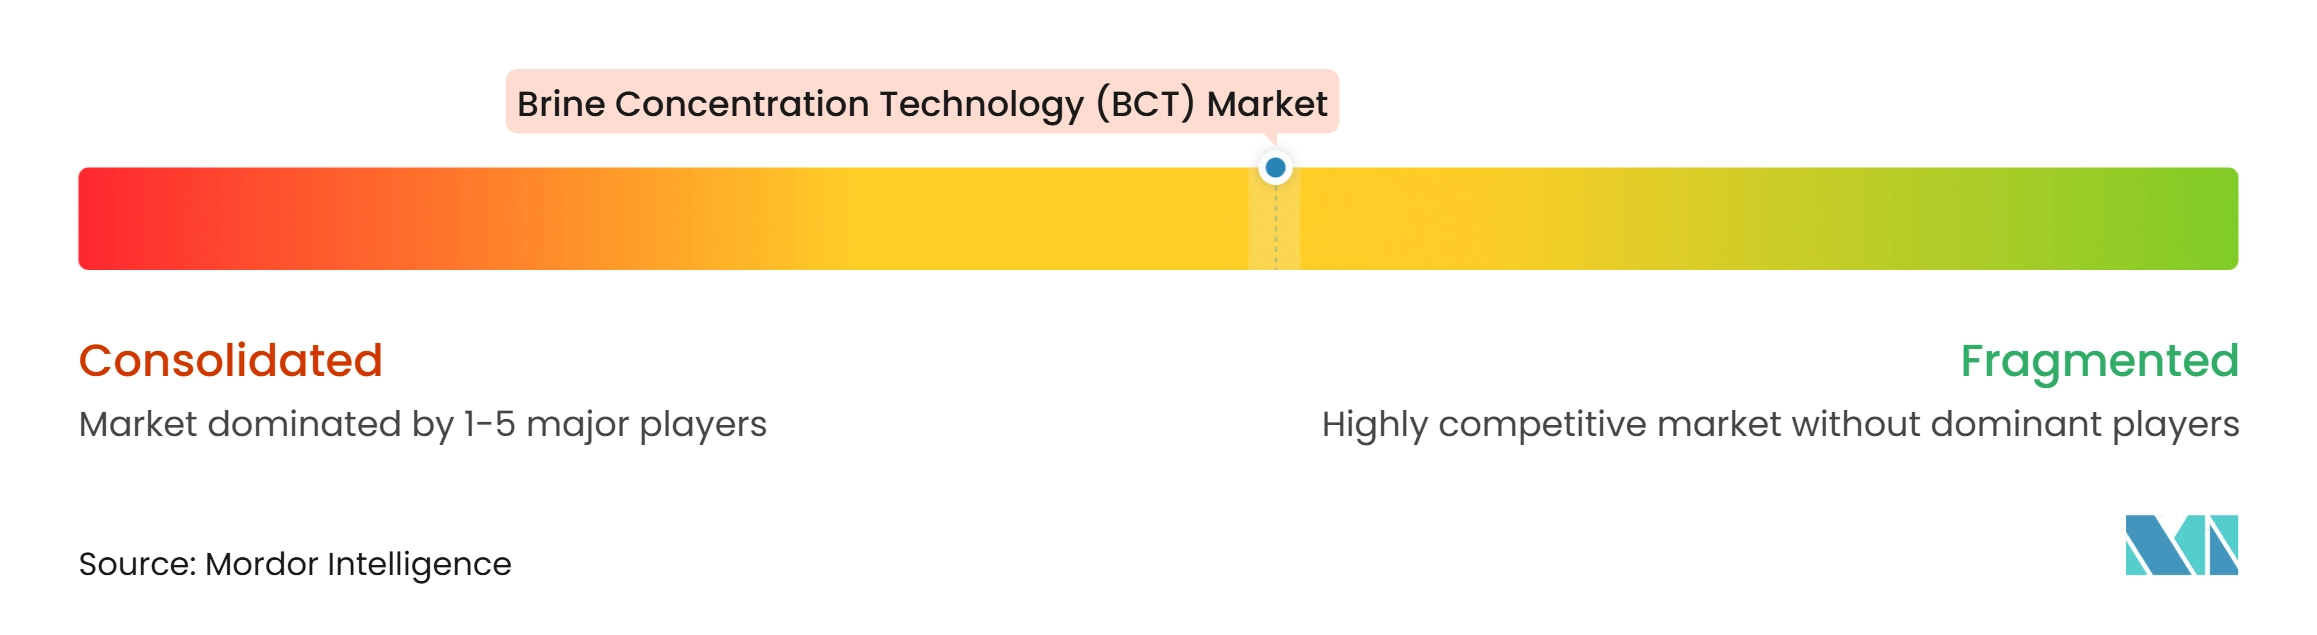
Der Brine Concentration Technology (BCT) Markt ist mäßig fragmentiert. Veolia, Aquatech, Alfa Laval, GEA Group und Saltworks Technologies sind in großen Zero-Liquid-Discharge-Ingenieur-, Beschaffungs- und Bauprojekten aktiv. Gradiant, Thermax, SUEZ und Samco Technologies konkurrieren durch anwendungsspezifische Fähigkeiten und regionale Lieferung. Beschaffungsentscheidungen berücksichtigen zunehmend Prozessintegration, modularen Bau und Betriebssteuerungen neben der Anlagenzuverlässigkeit. Dies begünstigt Anbieter, die Membranen, Verdampfung, Kristallisation und Wasserwiederverwendung innerhalb eines einzigen Anlagendesigns kombinieren können.
Saltworks hat XtremeRO, Xtract-Ionenaustausch und SaltMaker-Systeme zur mechanischen Dampfrekompression zu standardisierten Paketen für die externe Lieferung kombiniert. Das Unternehmen erhielt im März 2026 einen Halbleiter-Zero-Liquid-Discharge-Auftrag, was die Nachfrage nach verpackten Rückgewinnungssystemen belegt[2]. GEA stellte sein meVap-Portfolio auf der IFAT 2026 vor, das mechanische Dampfrekompression, Verdampfung und Kristallisation umfasst, mit Integration elektrifizierter Versorgungseinrichtungen. Diese Entwicklungen spiegeln einen Fokus auf die Reduzierung des Dampfverbrauchs und die Verbesserung der Planbarkeit der Standortausführung wider. Der BCT-Markt schafft auch Chancen für Lieferanten, die in der Lage sind, die Rückgewinnung kritischer Mineralien neben der Abwasserbehandlung zu unterstützen.
Die Soleverwertung bietet einen Wachstumspfad für Systeme, die verkäufliche Mineralien anstelle von Entsorgungsfeststoffen produzieren. Aquafortus repräsentiert einen nicht-thermischen Ansatz auf Basis von Absorptionschemie, während Thermodiffusion eine weitere Alternative für hypersaline Einsätze darstellt. Eine Studie aus dem Jahr 2025 ergab, dass Thermodiffusion bei Einsatzkonzentrationen über 95 Promille kostenwettbewerbsfähig mit Verdunstungsteichen sein könnte. Diese Alternativen befinden sich für den großtechnischen industriellen Einsatz noch in einem frühen Stadium. Etablierte thermische und hybride Anbieter haben einen Vorteil, wenn Zuverlässigkeit und Betriebsreferenzen wichtig sind. Die Wettbewerbsdifferenzierung wird von der Fähigkeit abhängen, die Wasserrückgewinnung zu verbessern und gleichzeitig den Energieverbrauch und die Betriebskomplexität zu reduzieren.
Brine Concentration Technology (BCT) Branchenführer
-
Veolia
-
Xylem
-
Aquatech
-
ALFA LAVAL
-
GEA Group Aktiengesellschaft
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert
Brine Concentration Technology (BCT) Markt Unternehmen in diesem Bericht
- ALFA LAVAL
- Aquatech
- GEA Group Aktiengesellschaft
- Gradiant
- H2O Innovation
- IDE
- Koch Separation Solutions
- Lenntech B.V.
- Praj Industries
- Saltworks Technologies Inc.
- Samco Technologies, Inc.
- SUEZ
- Thermax Limited
- Veolia
- Xylem
Neueste Industrielle Entwicklungen in Brine Concentration Technology (BCT) Markt
- Mai 2026: GEA Group stellte sein meVap-Portfolio auf der IFAT 2026 vor, bestehend aus Verdampfungs-, Destillations- und Kristallisationssystemen auf Basis mechanischer Dampfrekompression (MVR), die darauf ausgelegt sind, die Energieintensität zu reduzieren und sich in elektrifizierte industrielle Versorgungseinrichtungen zu integrieren. Die Markteinführung richtet sich an Industriekunden, die Zero-Liquid-Discharge (ZLD)-Architekturen mit reduziertem Dampfbedarf anstreben.
- Mai 2026: Aquatech übernahm FTS H2O und etablierte die Oregon-Einrichtung als globales Kompetenzzentrum von Aquatech für membrangetriebene Solenkonzentration und Ressourcenrückgewinnung. Die Übernahme fügt RecovOAR osmotisch unterstützte Umkehrosmose (OARO), OsmoBC-Vorwärtsosmose und Membran-Solenkristallisierungsfähigkeiten zum ZLD- und Lithiumverarbeitungsportfolio von Aquatech hinzu und stärkt dessen Angebote im Bereich Solenkonzentrationstechnologie.
Globaler Brine Concentration Technology (BCT) Marktberichtsumfang
Brine Concentration Technology (BCT) bezeichnet eine Reihe von industriellen Prozessen und Systemen, die zur Behandlung und Volumenreduzierung von hochsalzhaltigem Abwasser (Sole) eingesetzt werden, das durch Aktivitäten wie Entsalzung, Bergbau, Stromerzeugung und chemische Fertigung entsteht.
Der Brine Concentration Technology (BCT) Markt ist nach Typ, Technologie, Anwendung und Geografie segmentiert. Nach Typ ist der Markt in Calciumchlorid, Natriumchlorid, Zinkcalciumbromid, Cäsiumformiat, Kaliumchlorid und andere Typen segmentiert. Nach Technologie ist der Markt in Hochenergie-Umkehrosmose, Mechanische Dampfkompression und andere Technologien segmentiert. Nach Anwendung ist der Markt in Bergbau, Chemische Fertigung, Lebensmittel und Getränke, Pharmazeutisch, Abwasserbehandlung, Stromerzeugung, Zellstoff und Papier sowie Sonstige segmentiert. Der Bericht deckt auch Marktgrößen und Prognosen für die Brine Concentration Technology (BCT) in 15 Ländern in den wichtigsten Regionen ab. Die Marktgrößen und Prognosen werden in Wertangaben (USD) bereitgestellt.
Segmentierungsübersicht
| Calciumchlorid |
| Natriumchlorid |
| Zinkcalciumbromid |
| Cäsiumformiat |
| Kaliumchlorid |
| Andere Typen |
| Hochenergie-Umkehrosmose |
| Mechanische Dampfkompression |
| Andere Technologien |
| Bergbau |
| Chemische Fertigung |
| Lebensmittel und Getränke |
| Pharmazeutisch |
| Abwasserbehandlung |
| Stromerzeugung |
| Zellstoff und Papier |
| Sonstige |
| Asien-Pazifik | China |
| Indien | |
| Japan | |
| Südkorea | |
| ASEAN-Länder | |
| Übriges Asien-Pazifik | |
| Nordamerika | Vereinigte Staaten |
| Kanada | |
| Mexiko | |
| Europa | Deutschland |
| Vereinigtes Königreich | |
| Frankreich | |
| Italien | |
| Nordische Länder | |
| Übriges Europa | |
| Südamerika | Brasilien |
| Argentinien | |
| Übriges Südamerika | |
| Naher Osten und Afrika | Saudi-Arabien |
| Südafrika | |
| Übriger Naher Osten und Afrika |
| Nach Typ | Calciumchlorid | |
| Natriumchlorid | ||
| Zinkcalciumbromid | ||
| Cäsiumformiat | ||
| Kaliumchlorid | ||
| Andere Typen | ||
| Nach Technologie | Hochenergie-Umkehrosmose | |
| Mechanische Dampfkompression | ||
| Andere Technologien | ||
| Nach Anwendung | Bergbau | |
| Chemische Fertigung | ||
| Lebensmittel und Getränke | ||
| Pharmazeutisch | ||
| Abwasserbehandlung | ||
| Stromerzeugung | ||
| Zellstoff und Papier | ||
| Sonstige | ||
| Nach Geografie | Asien-Pazifik | China |
| Indien | ||
| Japan | ||
| Südkorea | ||
| ASEAN-Länder | ||
| Übriges Asien-Pazifik | ||
| Nordamerika | Vereinigte Staaten | |
| Kanada | ||
| Mexiko | ||
| Europa | Deutschland | |
| Vereinigtes Königreich | ||
| Frankreich | ||
| Italien | ||
| Nordische Länder | ||
| Übriges Europa | ||
| Südamerika | Brasilien | |
| Argentinien | ||
| Übriges Südamerika | ||
| Naher Osten und Afrika | Saudi-Arabien | |
| Südafrika | ||
| Übriger Naher Osten und Afrika | ||
Im Bericht beantwortete Schlüsselfragen
Wie groß ist die aktuelle Marktgröße des Brine Concentration Technology (BCT) Marktes?
Die Marktgröße des Brine Concentration Technology (BCT) Marktes wurde im Jahr 2026 auf 17,85 Milliarden USD geschätzt und soll von 19,03 Milliarden USD im Jahr 2027 auf 26,36 Milliarden USD bis 2032 wachsen, bei einer CAGR von 6,73% während des Prognosezeitraums (2027–2032).
Warum setzen Industriestandorte Zero-Liquid-Discharge-Systeme ein?
Industriestandorte setzen Zero-Liquid-Discharge-Systeme ein, um Wasser zurückzugewinnen, hochsalzhaltige Abfallströme zu kontrollieren und strengere Einleitungspflichten zu erfüllen. Sie können auch Salze oder Mineralien zurückgewinnen, wenn ein wirtschaftlicher Endverwendungszweck für das rückgewonnene Material verfügbar ist, anstatt alle verbleibenden Feststoffe als Entsorgungslast zu behandeln. Dies kann dazu beitragen, die Umwelt-Compliance mit den Ressourcenmanagementzielen der Anlage in Einklang zu bringen. Es reduziert auch die Abhängigkeit von Verdunstungsteichen und konventionellen Flüssigentsorgungswegen, wo diese Optionen eingeschränkt sind.
Welche Anwendung wächst in diesem Bereich am schnellsten?
Chemische Fertigung soll bis 2032 mit einer CAGR von 7,82% wachsen. Produzenten reagieren auf Abwasser-Compliance-Fristen, Wasserkosten und den Wert der Rückgewinnung von Wasser und Reagenzien in geschlossenen Prozesskreisläufen, die die Süßwasseraufnahme reduzieren und einen konsistenteren Anlagenbetrieb unterstützen können. Chemische Anlagen benötigen auch Systeme, die sich an wechselnde Prozesschemie und hohe Gesamtgehalte an gelösten Feststoffen in Abwasserströmen anpassen können.
Welche Region hat die stärksten Nachfrageaussichten für Solenkonzentrationssysteme?
Asien-Pazifik hielt im Jahr 2026 einen Anteil von 34,93% und soll bis 2032 eine CAGR von 7,67% verzeichnen. China, Indien, Japan und Südkorea liefern Nachfrage aus den Bereichen Chemie, Textilien, Batterieherstellung, Halbleiterproduktion und industrielle Wasserwiederverwendungsprojekte, unterstützt durch formale Wassersparprogramme und industrielle Abwasseranforderungen. China kombiniert Kohle-zu-Chemikalien-Nachfrage mit Abwasserbedarf in der Batterielieferkette, während Indiens Textil- und Pharmazeutische Cluster compliance-fokussierte Projekte unterstützen.