
Taille et Part du Marché de la Technologie de Concentration de Saumure (BCT)
VUE D’ENSEMBLE DU MARCHÉ
| Période d'étude | 2022 - 2032 |
|---|---|
| Taille du Marché (2027) | 19.03 Milliards de dollars |
| Taille du Marché (2032) | 26.36 Milliards de dollars |
| Taux de croissance (2027 - 2032) | 6.73 % |
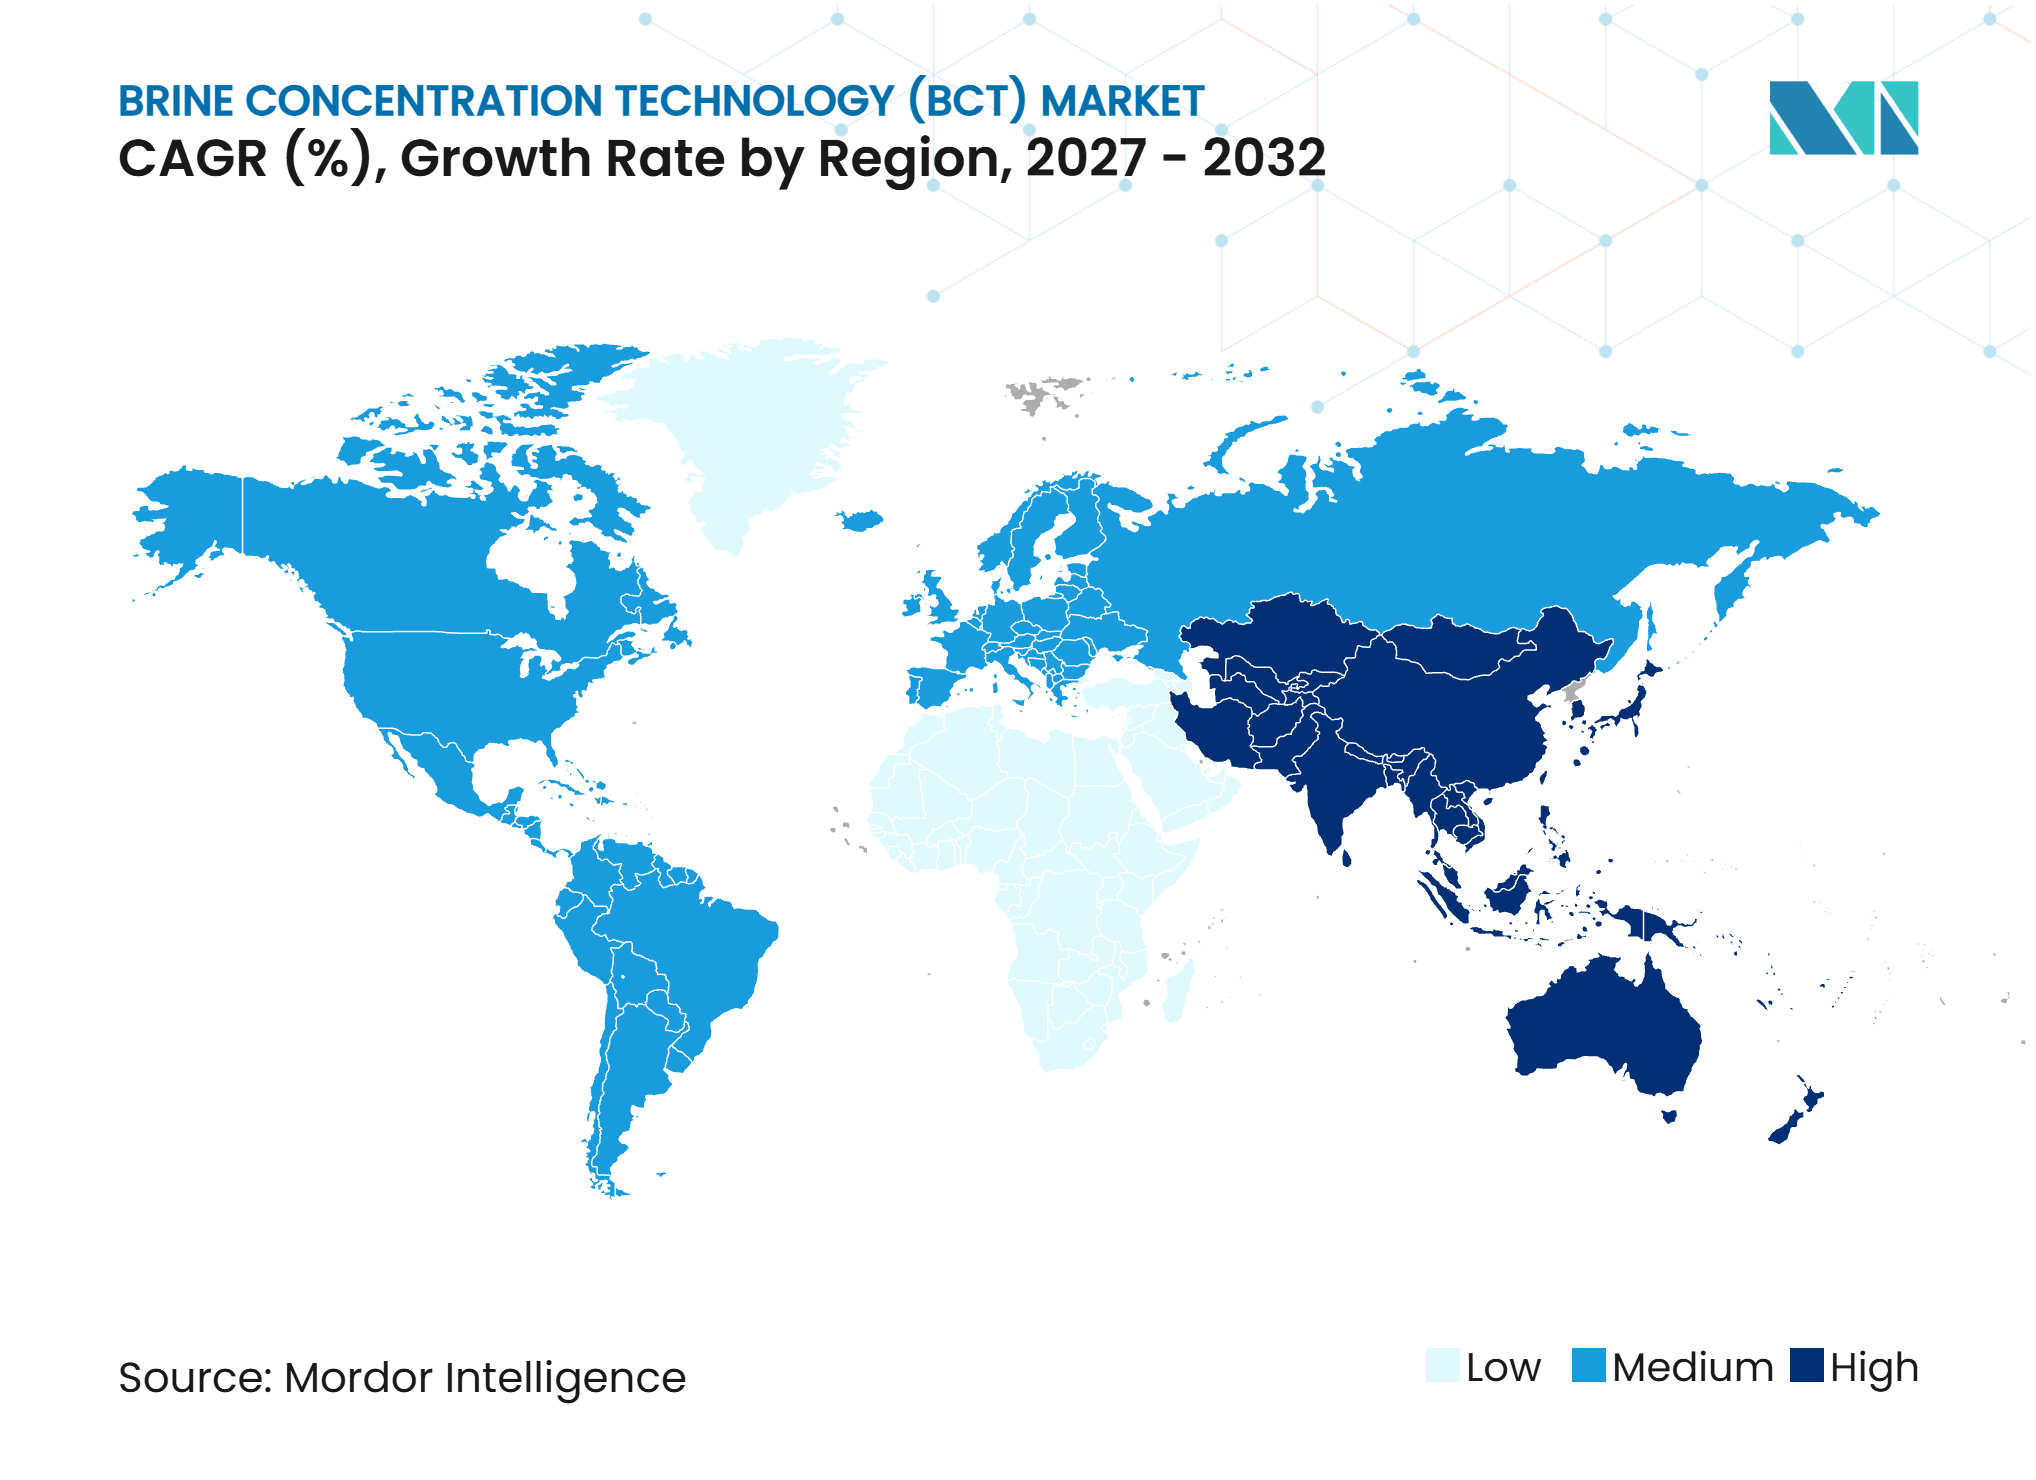
| Marché à la Croissance la Plus Rapide | Asie-Pacifique |
| Plus Grand Marché | Asie-Pacifique |
| Concentration du Marché | Moyen |
Acteurs majeurs *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier Image © Mordor Intelligence. La réutilisation nécessite une attribution sous CC BY 4.0. | |
Analyse du Marché de la Technologie de Concentration de Saumure (BCT) par Mordor Intelligence
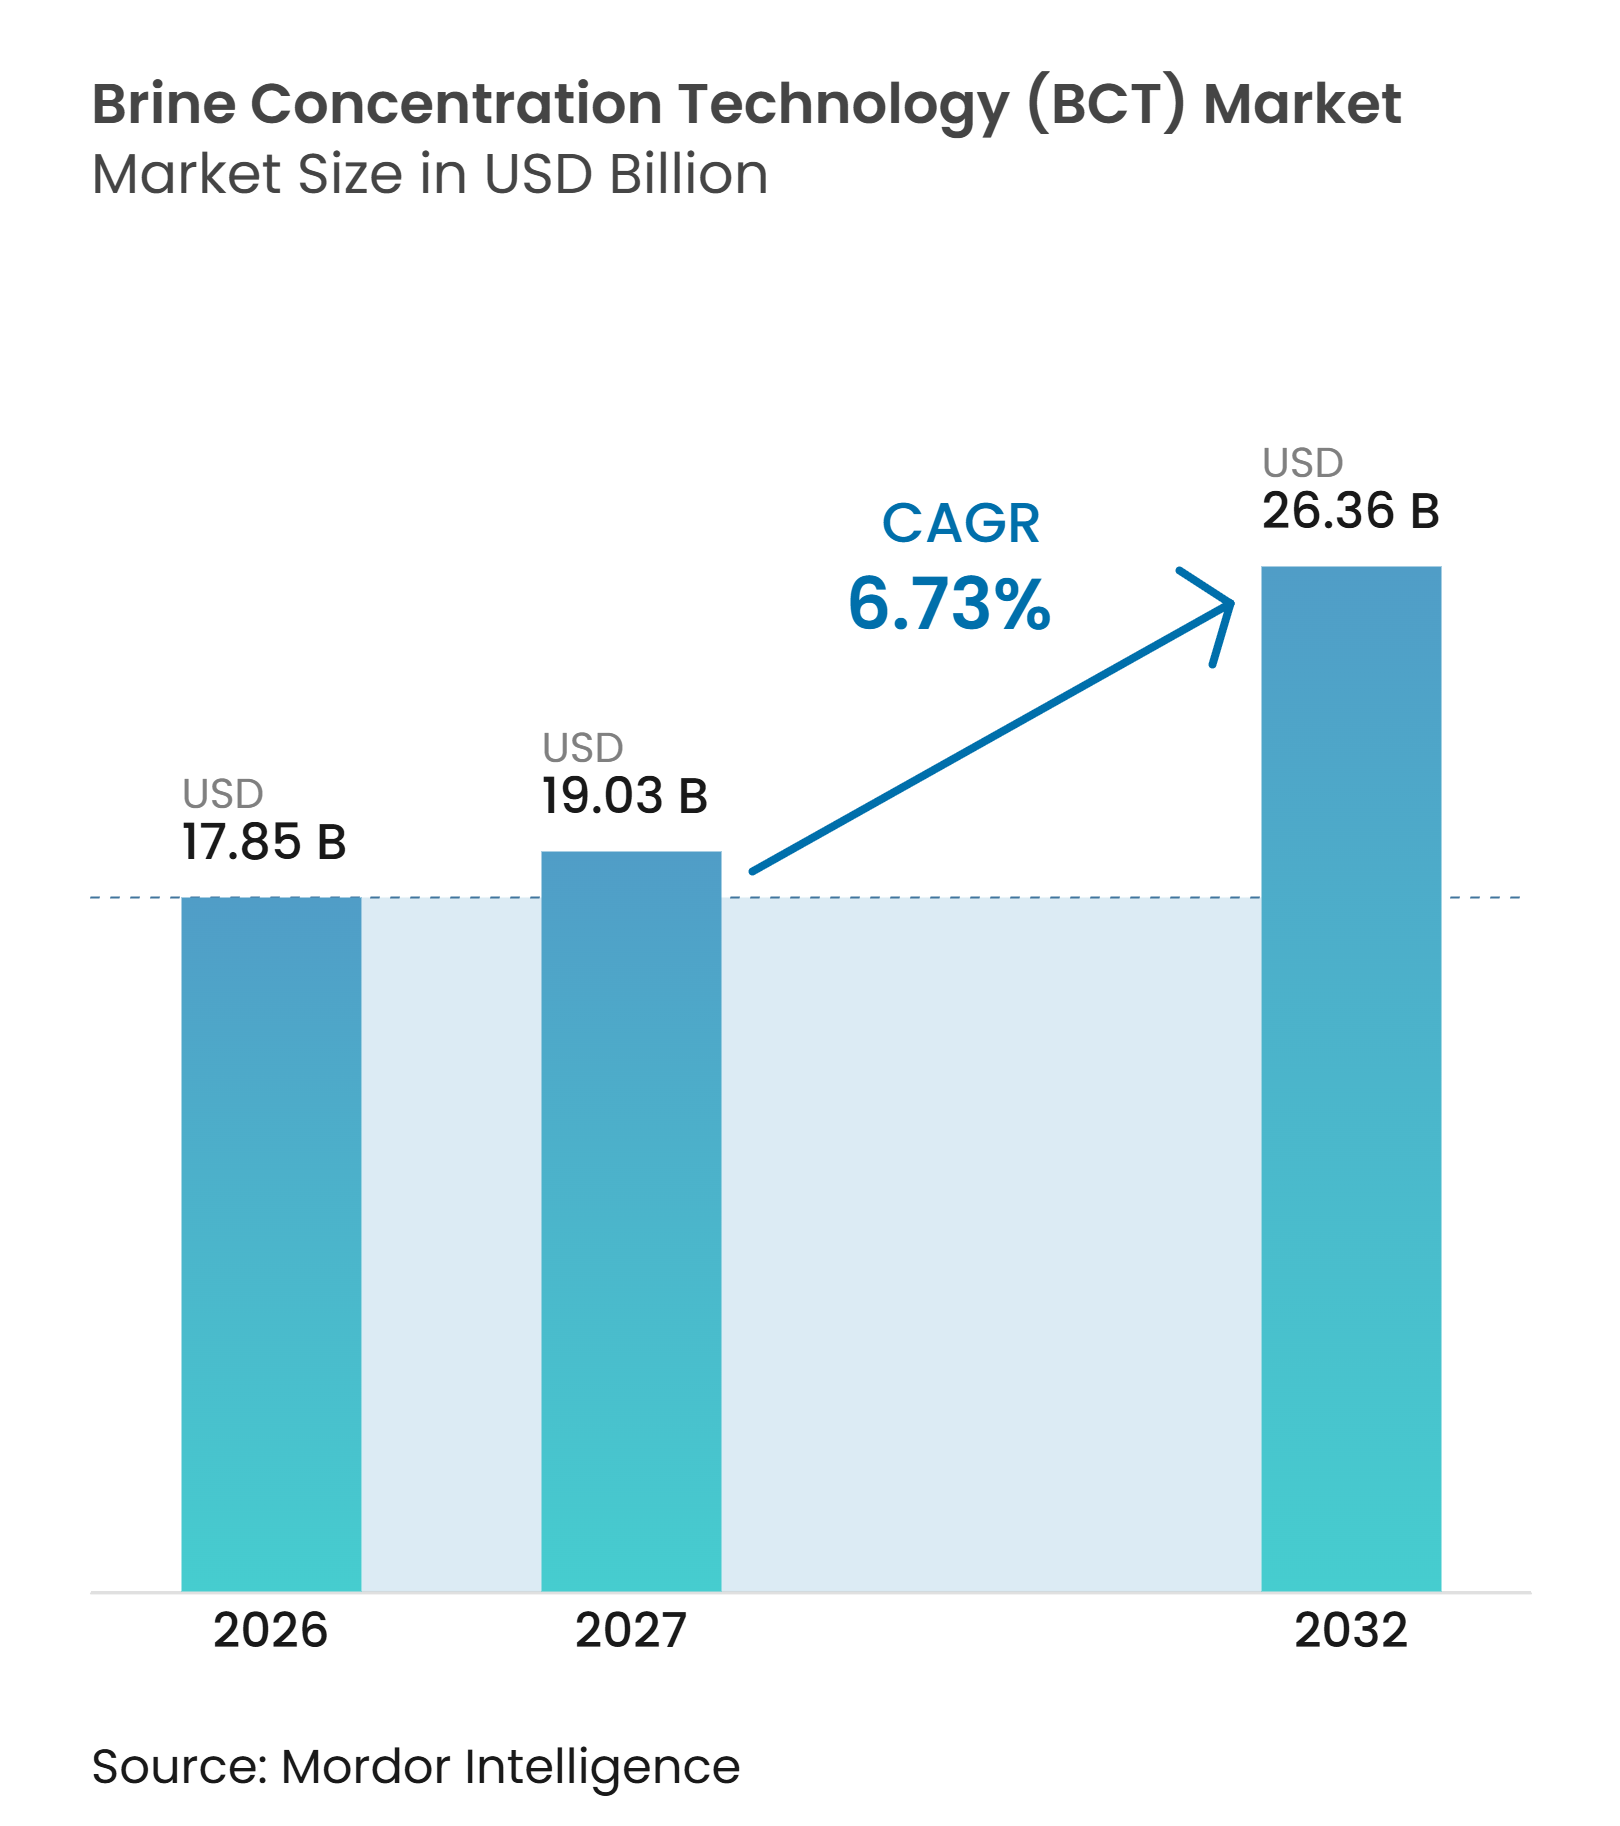
La taille du marché de la Technologie de Concentration de Saumure (BCT) était évaluée à 17,85 milliards USD en 2026 et devrait croître de 19,03 milliards USD en 2027 pour atteindre 26,36 milliards USD d'ici 2032, à un CAGR de 6,73% pendant la période de prévision (2027-2032). Le marché de la Technologie de Concentration de Saumure (BCT) évolue au-delà du traitement axé sur l'élimination, les opérateurs industriels cherchant de plus en plus à réutiliser l'eau et à obtenir des flux minéraux exploitables. Les exigences de rejet zéro de liquide, la pénurie d'eau et l'économie des sels récupérés façonnent la demande dans les secteurs de la production d'énergie, de la chimie, de l'exploitation minière et de la fabrication de matériaux pour batteries. Ces forces se renforcent mutuellement, car la diminution de la disponibilité en eau douce augmente le coût de l'eau d'appoint, tandis que la récupération contrôlée du sel peut réduire la charge d'élimination des résidus. Les délais de conformité raccourcissent les cycles de planification des investissements industriels dans plusieurs grandes économies, augmentant le coût du report des investissements dans les systèmes de concentration, de récupération et de cristallisation. Les fournisseurs répondent par des chaînes de traitement intégrées, une livraison modulaire et des systèmes de contrôle qui aident les opérateurs à gérer des saumures complexes. Cela favorise les solutions capables de s'adapter à une chimie d'alimentation variable tout en maintenant la récupération d'eau et la qualité du matériau récupéré dans des conditions d'exploitation industrielle exigeantes.
Principaux Enseignements du Rapport
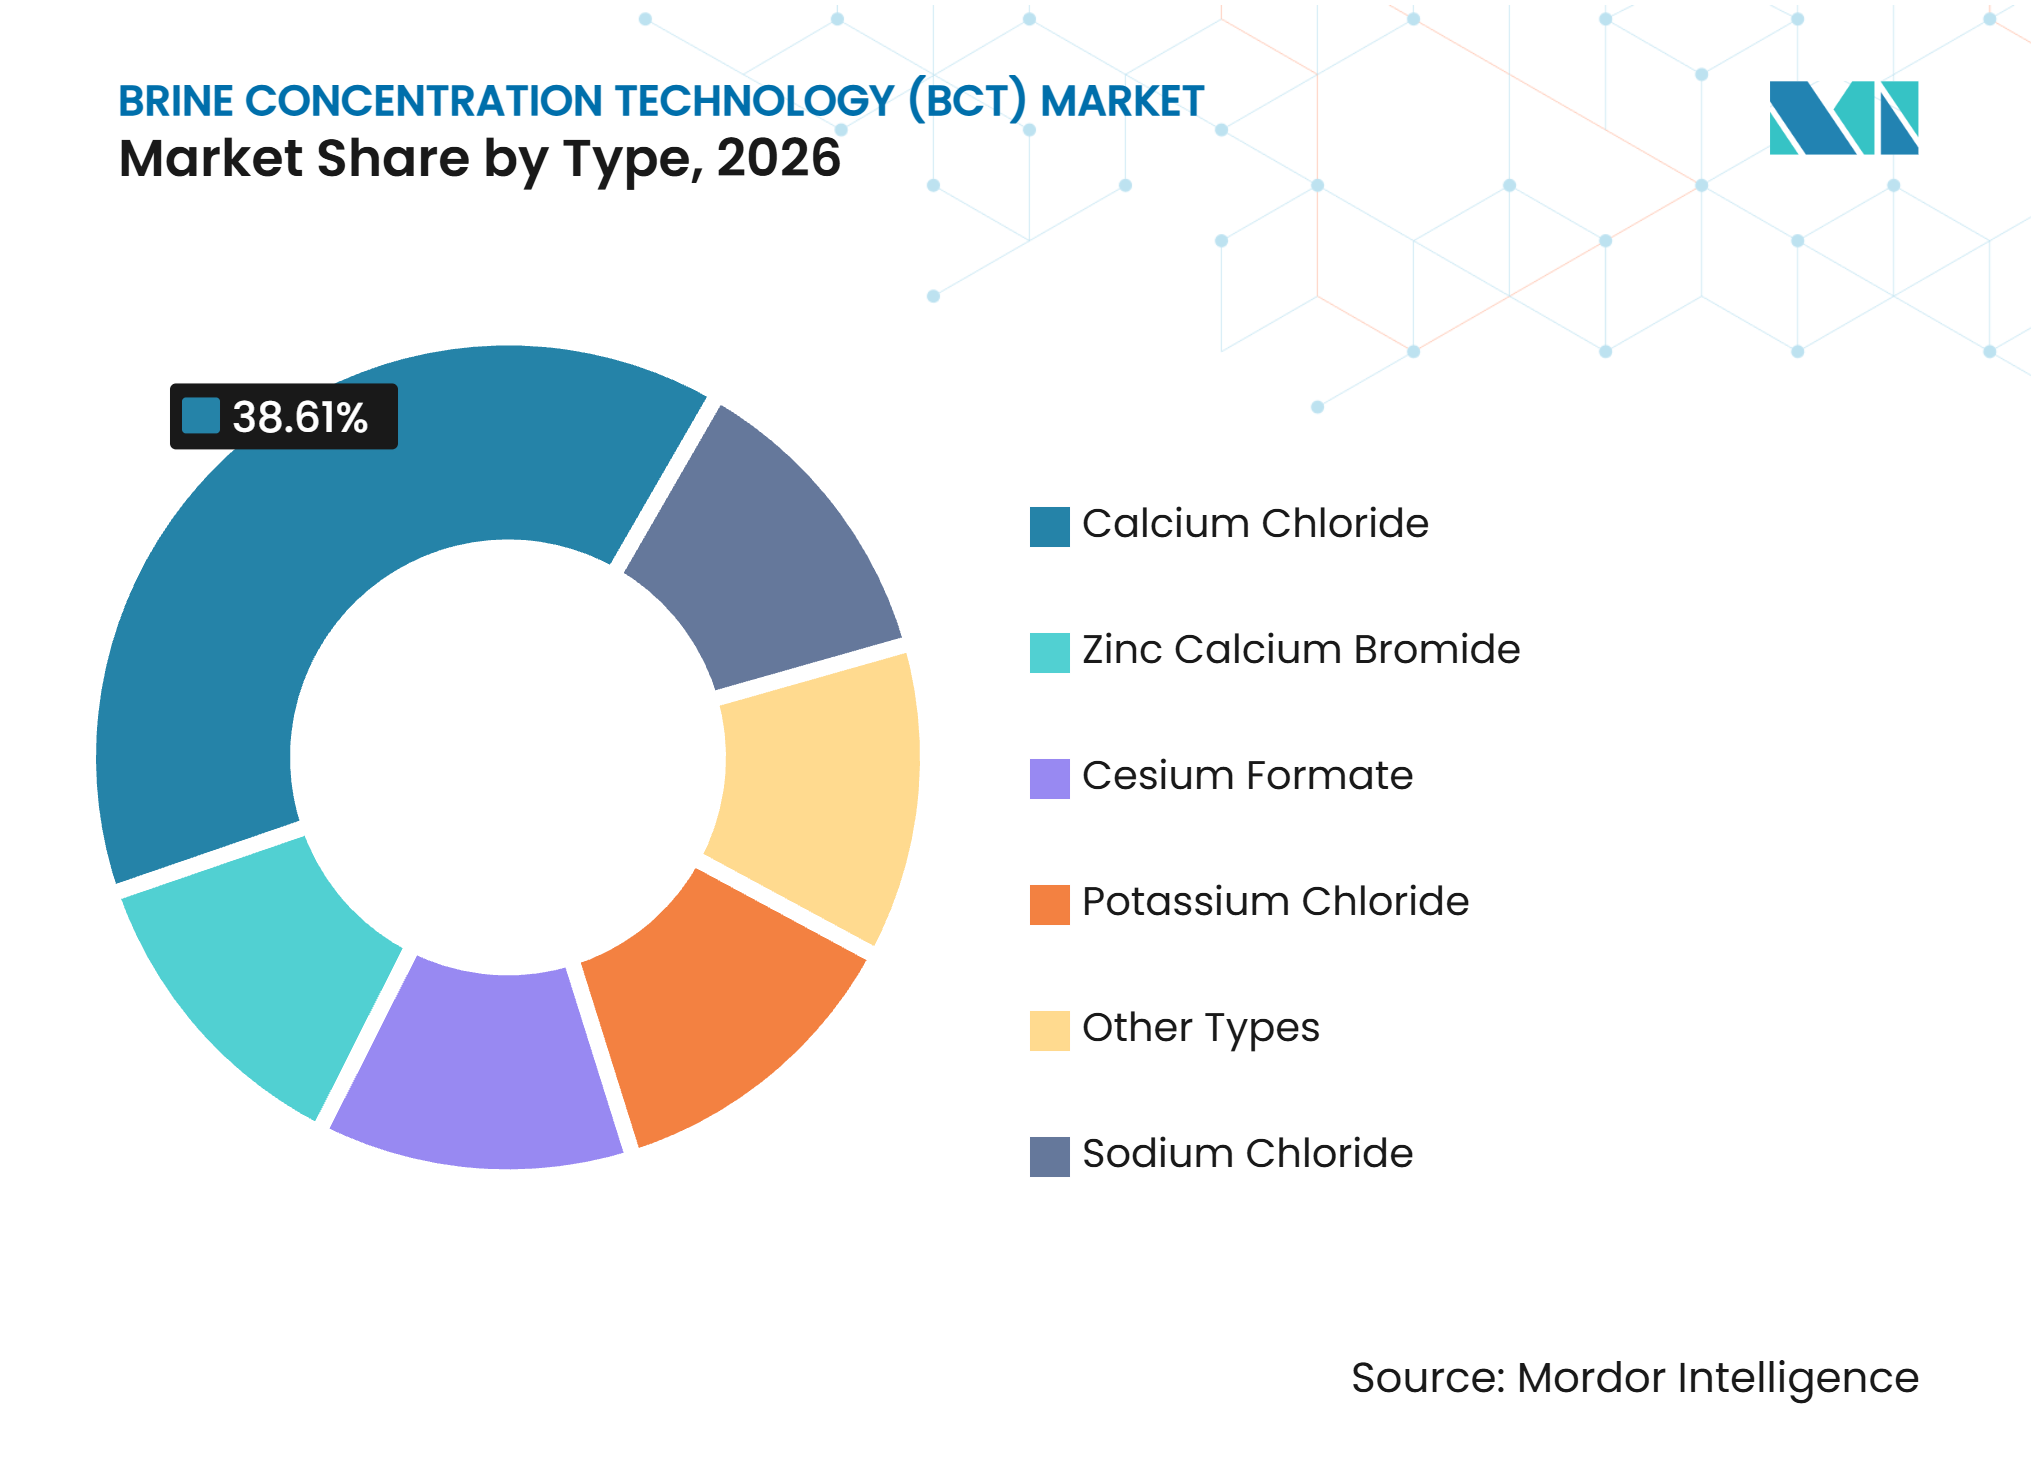
- Par type, le chlorure de calcium détenait 38,61% de la part du marché de la Technologie de Concentration de Saumure (BCT) en 2026 et devrait croître à un CAGR de 7,26% jusqu'en 2032.
- Par technologie, l'osmose inverse à haute énergie détenait 35,78% de la part du marché de la Technologie de Concentration de Saumure (BCT) en 2026 et devrait croître à un CAGR de 7,58% jusqu'en 2032.
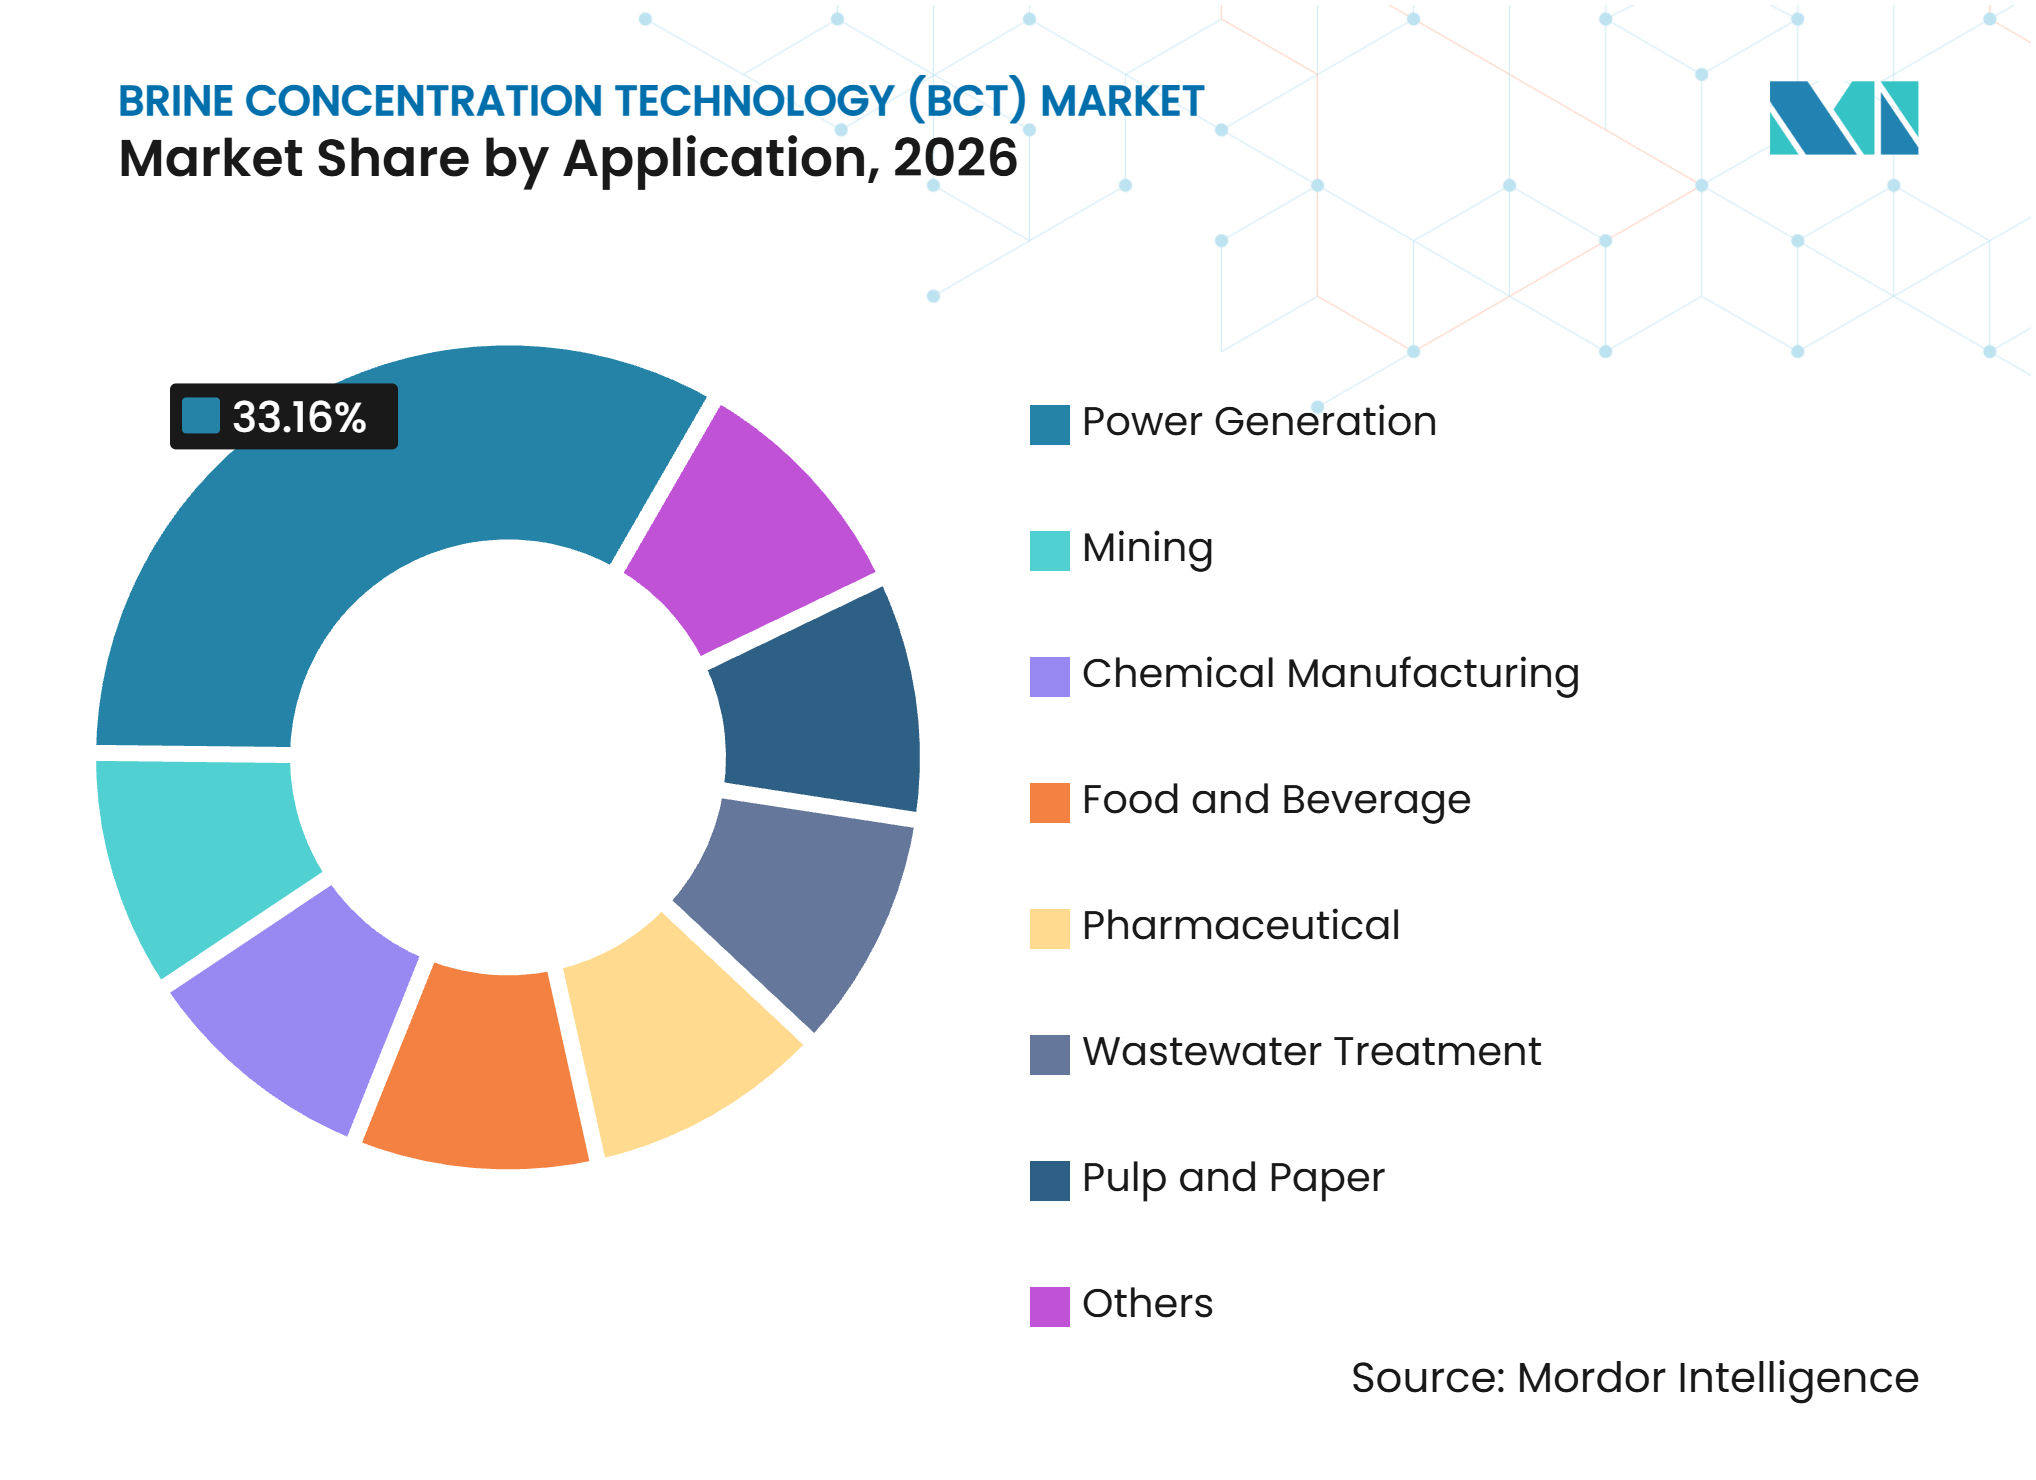
- Par application, la production d'énergie détenait une part de marché de 33,16% sur le marché de la Technologie de Concentration de Saumure (BCT) en 2026, tandis que le secteur chimique devrait croître à un CAGR de 7,82% jusqu'en 2032.
- Par géographie, l'Asie-Pacifique détenait 34,93% de la part du marché de la Technologie de Concentration de Saumure (BCT) en 2026 et devrait croître à un CAGR de 7,67% jusqu'en 2032.
Remarque : Les chiffres du marché présentés dans ce rapport reposent sur le cadre d'estimation exclusif de Mordor Intelligence, qui combine neuf mois de données réelles avec les projections du quatrième trimestre pour l'année de référence 2026.
Tendances et Analyses du Marché
Analyse de l'Impact des Moteurs*
| Moteurs | (~) % d'Impact sur les Prévisions de CAGR | Pertinence Géographique | Horizon Temporel de l'Impact |
|---|---|---|---|
| Réutilisation Industrielle de l'Eau et Adoption du Rejet Zéro de Liquide | +1.8% | Mondial, concentré en Asie-Pacifique, Chine, Inde et Amérique du Nord | Moyen terme (2-4 ans) |
| Pénurie d'Eau Douce et Expansion du Dessalement | +1.5% | Cœur Asie-Pacifique, Moyen-Orient et Afrique, avec débordement vers l'Amérique du Sud | Long terme (≥ 4 ans) |
| Réglementations Plus Strictes sur la Salinité et les Effluents Industriels | +1.2% | Amérique du Nord et Europe, avec une application croissante en Asie-Pacifique | Moyen terme (2-4 ans) |
| Récupération d'Eau Minière et Valorisation de la Saumure | +0.9% | Amérique du Sud, Moyen-Orient et Afrique, et Australie | Long terme (≥ 4 ans) |
| Gains d'Efficacité des Systèmes Hybrides Membrane-Thermique | +0.8% | Mondial | Court terme (≤ 2 ans) |
| Source: Mordor Intelligence | |||
Réutilisation Industrielle de l'Eau et Adoption du Rejet Zéro de Liquide
Les mandats de rejet zéro de liquide s'étendent des industries textiles et chimiques du charbon en Chine vers les clusters pharmaceutiques indiens, les pétrochimiques de la côte du Golfe américain et les zones industrielles du Conseil de Coopération du Golfe. Une salinité d'alimentation plus élevée peut améliorer l'économie de la pré-concentration en réduisant la quantité envoyée aux équipements d'évaporation en aval. Cela confère aux membranes à haute récupération un rôle plus important dans les installations confrontées à des contraintes hydriques et à des exigences strictes de rejet. Une revue de 2025 a conclu que la maximisation de la réduction de la saumure par osmose inverse reste la voie la plus rentable vers le rejet zéro de liquide, tandis que la distillation membranaire et la cristallisation électrodialytique ne l'ont pas supplantée dans ce rôle[1]. Energy Recovery a rapporté qu'une usine de cathodes en phosphate de fer lithié (LFP) à Binzhou, Shandong, a combiné l'osmose inverse et l'osmose inverse à ultra-haute pression pour traiter 3 100 m³ par heure de saumure de sulfate d'ammonium et atteindre plus de 95% de réutilisation de l'eau. De tels projets illustrent pourquoi le marché de la Technologie de Concentration de Saumure (BCT) est de plus en plus lié à la continuité de la production et à la conformité environnementale.
Pénurie d'Eau Douce et Expansion du Dessalement
Les grandes usines de dessalement par osmose inverse produisent des flux résiduels concentrés qui nécessitent une gestion soigneuse par rejet ou traitement complémentaire. Les régulateurs dans les zones soumises au stress hydrique réduisent la plage de salinité autorisée dans les eaux réceptrices. Le permis 2025 de l'Agence de Protection de l'Environnement des États-Unis pour l'installation de dessalement de la rivière Taunton limite la salinité des effluents à moins de 2 parties par millier des conditions ambiantes d'entrée. Le programme d'essais sur le terrain 2025 de Saudi Aramco visait au moins 70% de récupération à partir de flux d'eau produite avec des solides totaux dissous supérieurs à 100 000 mg/L, soulignant la pertinence de la récupération à haute salinité dans les opérations pétrolières et gazières. L'Autorité Saoudienne de l'Eau a déclaré que la récupération de sels à forte demande pourrait compenser jusqu'à 50% des coûts de production du dessalement, ce qui positionne la saumure concentrée comme un flux de ressources potentiel. Ces conditions étendent le marché de la Technologie de Concentration de Saumure (BCT) au-delà des acheteurs qui investissent uniquement pour satisfaire aux obligations de rejet.
Réglementations Plus Strictes sur la Salinité et les Effluents Industriels
Les réglementations sur les effluents progressent plus vite que de nombreux sites industriels ne peuvent achever les processus d'ingénierie et d'approbation des investissements. La norme de groupe chinoise T/CIECCPA 065-2025 de 2025 fixe des exigences de rejet zéro et de récupération des ressources pour les eaux usées à haute salinité des produits chimiques du charbon. Elle prévoit la concentration membranaire, la cristallisation du sel et la construction simultanée de systèmes de rejet zéro de liquide aux côtés des installations de production principales. Aux États-Unis, le 40 CFR Partie 436 exige le rejet zéro des eaux usées de procédé pour les transformateurs de la sous-catégorie des Salines issues de Lacs de Saumure. Les exigences de rejet des déchets de Californie de 2025 appliquent également des limites de salinité basées sur les performances aux rejets industriels. Ces réglementations favorisent les systèmes qui réduisent la quantité de saumure et produisent des sorties solides contrôlées plutôt que de diluer les eaux usées pour les rejeter.
Récupération d'Eau Minière et Valorisation de la Saumure
L'extraction du lithium en Amérique du Sud et l'exploitation minière des métaux dans les régions arides modifient le rôle de la gestion de la saumure dans la gestion de l'eau sur site. Les opérateurs évaluent de plus en plus la récupération d'eau parallèlement à la valeur potentielle de l'iode, du lithium et des sels commercialisables. Une étude de 2025 a révélé que l'osmose inverse à ultra-haute pression et faible rejet de sel à 120 bar concentrait le chlorure de sodium à 170 g/L, réduisant la quantité nécessitant un traitement thermique. Iofina a convenu en 2025 avec Western Midstream Partners de construire une installation IOsorb capable de traiter jusqu'à 50 000 barils par jour de saumure du bassin Permien pour l'extraction d'iode cristallin, avec une mise en service prévue au second semestre 2026. Une évaluation de 2025 de la saumure d'osmose inverse d'eau de mer a révélé que la récupération minérale pourrait compenser 0,5 USD/m³ ou plus des coûts d'exploitation du dessalement dans des conditions favorables. Cela soutient la demande sur le marché de la Technologie de Concentration de Saumure (BCT), où la valeur des ressources récupérables peut justifier l'investissement avant que les réglementations ne le rendent obligatoire.
Analyse de l'Impact des Freins*
| Freins | (~) % d'Impact sur les Prévisions de CAGR | Pertinence Géographique | Horizon Temporel de l'Impact |
|---|---|---|---|
| Intensité Capitalistique et Énergétique Élevée de la Concentration Thermique | -1.5% | Mondial, plus aigu là où la chaleur résiduelle basse température est indisponible | Court terme (≤ 2 ans) |
| Entartrage, Encrassement et Corrosion dans les Flux à Haute Teneur en Solides Totaux Dissous (TDS) | -0.9% | Mondial, particulièrement sévère dans les sites miniers et industriels à saumure complexe | Moyen terme (2-4 ans) |
| Pénurie de Personnel Qualifié pour l'Exploitation et la Maintenance | -0.5% | Marchés émergents d'Asie-Pacifique, Moyen-Orient et Afrique, et Amérique du Sud | Moyen terme (2-4 ans) |
| Source: Mordor Intelligence | |||
Intensité Capitalistique et Énergétique Élevée de la Concentration Thermique
La compression mécanique de vapeur et l'évaporation à effets multiples restent des composants à forte intensité capitalistique dans de nombreux systèmes à haute récupération. Cela peut empêcher les opérateurs industriels de plus petite taille de mener à bien des projets, notamment lorsque l'énergie subventionnée ou la chaleur résiduelle est indisponible. Une étude de 2025 a révélé que les configurations d'osmose inverse assistée par osmose (OARO) délivrant des concentrations comparables à l'osmose inverse à haute pression consommaient 13,4 à 19,5 kWh/m³, contre 7,8 kWh/m³ pour l'osmose inverse à haute pression. Le finissage thermique est encore nécessaire pour les tâches de concentration les plus élevées, mais ses coûts énergétiques et d'équipement peuvent allonger les périodes de retour sur investissement des projets. Cela crée un écart entre les sites disposant d'options d'intégration énergétique accessibles et ceux dépendant d'actifs thermiques alimentés par le réseau. En conséquence, le marché de la Technologie de Concentration de Saumure (BCT) connaît un déploiement plus lent parmi les adoptants potentiels disposant d'une flexibilité capitalistique limitée.
Entartrage, Encrassement et Corrosion dans les Flux à Haute Teneur en TDS
L'entartrage, l'encrassement et la corrosion augmentent les besoins de maintenance et réduisent la disponibilité dans les applications de saumure complexe. Le calcium, le magnésium, la silice, le sulfate et les matières organiques peuvent se combiner de manière difficile à gérer par des programmes antitartre standard. Ces risques sont particulièrement pertinents dans les flux miniers, où la composition de l'alimentation peut varier dans le temps. Une étude pilote de 2025 à l'usine de dessalement de Yuma a atteint 82,6% de récupération à partir d'un concentrat riche en sulfate sans perte de performance liée à l'entartrage, indiquant le potentiel des nouvelles conceptions d'osmose inverse. Cependant, ces conceptions ne sont pas encore standardisées sur les sites commerciaux. Les installations sans expertise opérationnelle spécialisée peuvent faire face à des nettoyages plus fréquents, au remplacement des membranes et à des coûts de maintenance liés à la corrosion.
*Nos prévisions considèrent les impacts des moteurs et des contraintes comme directionnels et non additifs. Les prévisions d'impact reflètent la croissance de référence, les effets de composition et les interactions entre variables.
Analyse des Segments
Par Type :
Le Chlorure de Calcium Occupe la Position la Plus Large et Soutient une Récupération à Plus Haute ValeurLe chlorure de calcium représentait 38,61% de la part du marché de la Technologie de Concentration de Saumure (BCT) en 2026 et devrait croître à un CAGR de 7,26% jusqu'en 2032. La demande est soutenue par son utilisation dans les fluides de forage, le déverglaçage des routes, la transformation alimentaire et la construction. Ces utilisations finales créent des besoins récurrents en capacité de concentration et de cristallisation. Le segment bénéficie également de la demande de grades de plus haute pureté. Le chlorure de calcium de grade pharmaceutique et alimentaire nécessite des contrôles plus stricts sur la pureté, la traçabilité et la teneur en humidité, ce qui pousse les producteurs vers des systèmes de récupération plus précis que ceux utilisés pour la production de grade standard. Le segment du chlorure de calcium reste un élément central du marché BCT car sa base d'application couvre à la fois les utilisations industrielles et réglementées.
Le chlorure de sodium est le deuxième type en importance, avec une demande provenant de la transformation alimentaire, de la chimie et des applications d'eau produite. La récupération du chlorure de sodium à partir de saumure de champ pétrolifère devient de plus en plus viable lorsque le matériau récupéré a une utilisation finale définie. Le bromure de zinc et de calcium et le formiate de césium servent des applications plus petites à haute valeur dans les fluides de complétion à haute pression et haute température, où la précision de la concentration et la densité constante du fluide sont essentielles. Le chlorure de potassium soutient la production d'engrais et de produits chimiques spéciaux. La norme chinoise GB/T 5462 fixe des seuils de pureté pour le sel industriel raffiné et le sulfate de sodium récupéré par des procédés de rejet zéro de liquide (ZLD). Les exigences de conformité pour les sels récupérés influencent la conception du procédé sélectionné par les producteurs desservant les marchés commerciaux du sel.



Par Technologie :
L'Osmose Inverse à Haute Énergie Mène la Conception des Systèmes HybridesL'osmose inverse à haute énergie représentait 35,78% de la part du marché BCT en 2026 et devrait croître à un CAGR de 7,58% jusqu'en 2032. Elle sert à la fois d'étape de concentration autonome et d'étape de pré-concentration dans les systèmes ZLD hybrides. Son objectif principal est de réduire l'alimentation avant que le flux n'entre dans les équipements thermiques, réduisant ainsi la taille de l'évaporateur, la demande en vapeur et les besoins en capital. Une étude de 2025 a montré que l'osmose inverse à ultra-haute pression et faible rejet de sel peut concentrer le chlorure de sodium à 170 g/L, étendant le rôle des systèmes membranaires dans le traitement des flux à haute salinité. La part de cette technologie reflète son importance dans les projets intégrés du marché BCT.
La compression mécanique de vapeur reste nécessaire pour la concentration finale lorsque les systèmes membranaires ne peuvent pas atteindre le niveau de solides requis. Son rôle évolue vers une capacité de finissage modulaire qui reçoit une alimentation pré-concentrée, permettant aux opérateurs d'adapter plus précisément les équipements thermiques à la tâche restante. Une étude de 2026 portant sur une installation textile de 1 000 m³/j à Tiruppur a révélé qu'un système cristalliseur CLRO-OARO avait un coût ZLD de 1,33 EUR/m³, soit 27% de moins que l'osmose inverse étagée et la compression mécanique de vapeur. La sélection de la technologie devient donc une décision importante de gestion des coûts. D'autres systèmes restent pertinents lorsque la chimie de l'alimentation, la source d'énergie ou la qualité du produit requise ne favorise pas l'osmose inverse à haute énergie.
Par Application :
La Production d'Énergie Détient la Plus Grande Part Tandis que la Chimie Croît Plus ViteLa production d'énergie représentait 33,16% de la part du marché BCT en 2026, tandis que la fabrication chimique devrait se développer à un CAGR de 7,82% jusqu'en 2032. Les installations de production d'énergie gèrent les purges concentrées des tours de refroidissement et les eaux usées de désulfuration des gaz de combustion. Ces flux présentent des teneurs élevées en solides totaux dissous et sont soumis à des exigences strictes de rejet. Leur échelle fait de la gestion de l'eau une considération opérationnelle importante. Une centrale à cycle combiné de 580 MW en Arizona a atteint 88% de récupération d'eau grâce à une modernisation par osmose inverse à haute récupération, prolongeant la durée de vie des bassins d'évaporation. Cela démontre pourquoi les opérateurs de production d'énergie peuvent investir dans la BCT avant qu'une exigence directe de ZLD ne s'applique. Le marché BCT bénéficie de cette attention portée à la disponibilité de l'eau et au risque d'élimination.
La fabrication chimique croît plus vite car les producteurs font face à des délais de conformité pour les eaux usées, aux coûts de l'eau douce et aux opportunités de récupérer l'eau et les réactifs en boucles fermées. Les sites chimiques nécessitent souvent des solutions capables de s'adapter à l'évolution de la chimie des procédés et aux flux de déchets à haute salinité. Le traitement des eaux usées est la troisième application en importance, au service des opérateurs municipaux et industriels cherchant la conformité et la réutilisation. L'exploitation minière gagne en pertinence dans l'extraction du lithium et les opérations métalliques en régions arides où la récupération minérale peut accompagner le traitement de l'eau. Les applications pharmaceutiques nécessitent une haute pureté, une traçabilité et des conceptions de traitement à barrières multiples. Les applications alimentaires et des boissons comprennent la concentration du lactosérum, la récupération du sel comestible et la réutilisation de l'eau de procédé. La demande dans la pâte et le papier reste forte, les chaudières de récupération offrant un lien énergétique naturel avec les systèmes de concentration.

Analyse Géographique
Asie-Pacifique : La Plus Grande Base de Demande Régionale
L'Asie-Pacifique détenait 34,93% de la part du marché de la Technologie de Concentration de Saumure (BCT) en 2026 et devrait croître à un CAGR de 7,67% jusqu'en 2032. La demande en Chine est portée par les réglementations de rejet zéro de liquide pour les opérations de transformation du charbon en produits chimiques, la gestion des eaux usées de la chaîne d'approvisionnement des batteries et la récupération d'eau dans les semi-conducteurs. Le répertoire 2025 des technologies d'économie d'eau de la province du Jiangsu comprend des systèmes membranaires et d'évaporation intégrés avec plus de 97% de récupération d'eau propre et plus de 98% de taux de dessalement, fournissant aux utilisateurs industriels locaux une référence formelle pour sélectionner des systèmes d'économie d'eau approuvés. Toyobo MC Corporation rapporte que ses systèmes de membranes de Concentration de Saumure (BC) à fibres creuses peuvent concentrer le chlorure de sodium à des concentrations dépassant 20% en poids, soutenant les applications de rejet zéro de liquide dans les batteries, la chimie et la fabrication de sel. En Inde, les clusters textiles et pharmaceutiques continuent de stimuler l'activité de projets axés sur la conformité. La capacité de fabrication de batteries de la Corée du Sud représente une source supplémentaire de demande pour la gestion des eaux usées à haute salinité.
Amérique du Nord : La Conformité et la Récupération Minérale Soutiennent la Demande
Le marché BCT en Amérique du Nord combine des projets axés sur la conformité dans les secteurs de l'énergie, de la chimie et de l'exploitation minière avec des projets de récupération des ressources dans la gestion des eaux produites. La condition de permis 2025 de l'Agence de Protection de l'Environnement des États-Unis pour l'installation de dessalement de la rivière Taunton limite la salinité des effluents à moins de 2 parties par millier des conditions ambiantes d'entrée, encourageant la concentration en amont là où la flexibilité de rejet est limitée. Le bassin Permien génère des volumes substantiels d'eau produite, avec des ratios eau/pétrole allant de 3 à 11 fois. L'installation IOsorb prévue par Iofina traitera jusqu'à 50 000 barils de saumure par jour pour l'extraction d'iode cristallin. En octobre 2026, Lilac Solutions a achevé un pilote de lithium au Grand Lac Salé qui a atteint 87% de récupération de lithium à partir d'une saumure de 69 mg/L, avec des plans pour construire une installation commerciale de 5 000 tonnes par an (tpa) en 2027. Ces projets illustrent comment la récupération de minéraux critiques et d'iode peut compléter la demande réglementaire.
Europe, Amérique du Sud, et Moyen-Orient et Afrique : Des Moteurs Différents Façonnent la Demande de Projets
En Europe, la demande est liée à la conformité en matière de pénurie d'eau et à la réutilisation industrielle dans les secteurs de la chimie, des produits pharmaceutiques et de la pâte et du papier. Un consortium de recherche allemand a rapporté que son projet RIKovery a démontré une concentration de chlorure de sodium de 170 g/L en utilisant l'osmose inverse à ultra-haute pression et faible rejet de sel, réalisant 60% d'économies d'énergie par rapport à l'évaporation thermique. Alfa Laval et Hydros ont mis en service un système de rejet zéro de liquide à Tecnoparco Valbasento en Italie qui récupère 95% à 97% du sel cristallisé et déshydraté des eaux usées industrielles. En Amérique du Sud, la demande se concentre sur les opérations de saumure de lithium en Argentine, au Chili et en Bolivie, où la pré-concentration peut réduire la demande en eau douce. Veolia gère la première usine de dessalement municipal et industriel du Chili à Valparaíso dans le cadre d'un contrat s'étendant jusqu'en 2040. Au Moyen-Orient et en Afrique, la stratégie hydrique de l'Arabie Saoudite identifie la récupération minérale comme un moyen de compenser jusqu'à 50% des coûts de production du dessalement. Les opérations minières sud-africaines et les opérations pétrochimiques du Golfe présentent également des applications pour le traitement des eaux usées à haute salinité.
Paysage Concurrentiel
Concentration du Marché
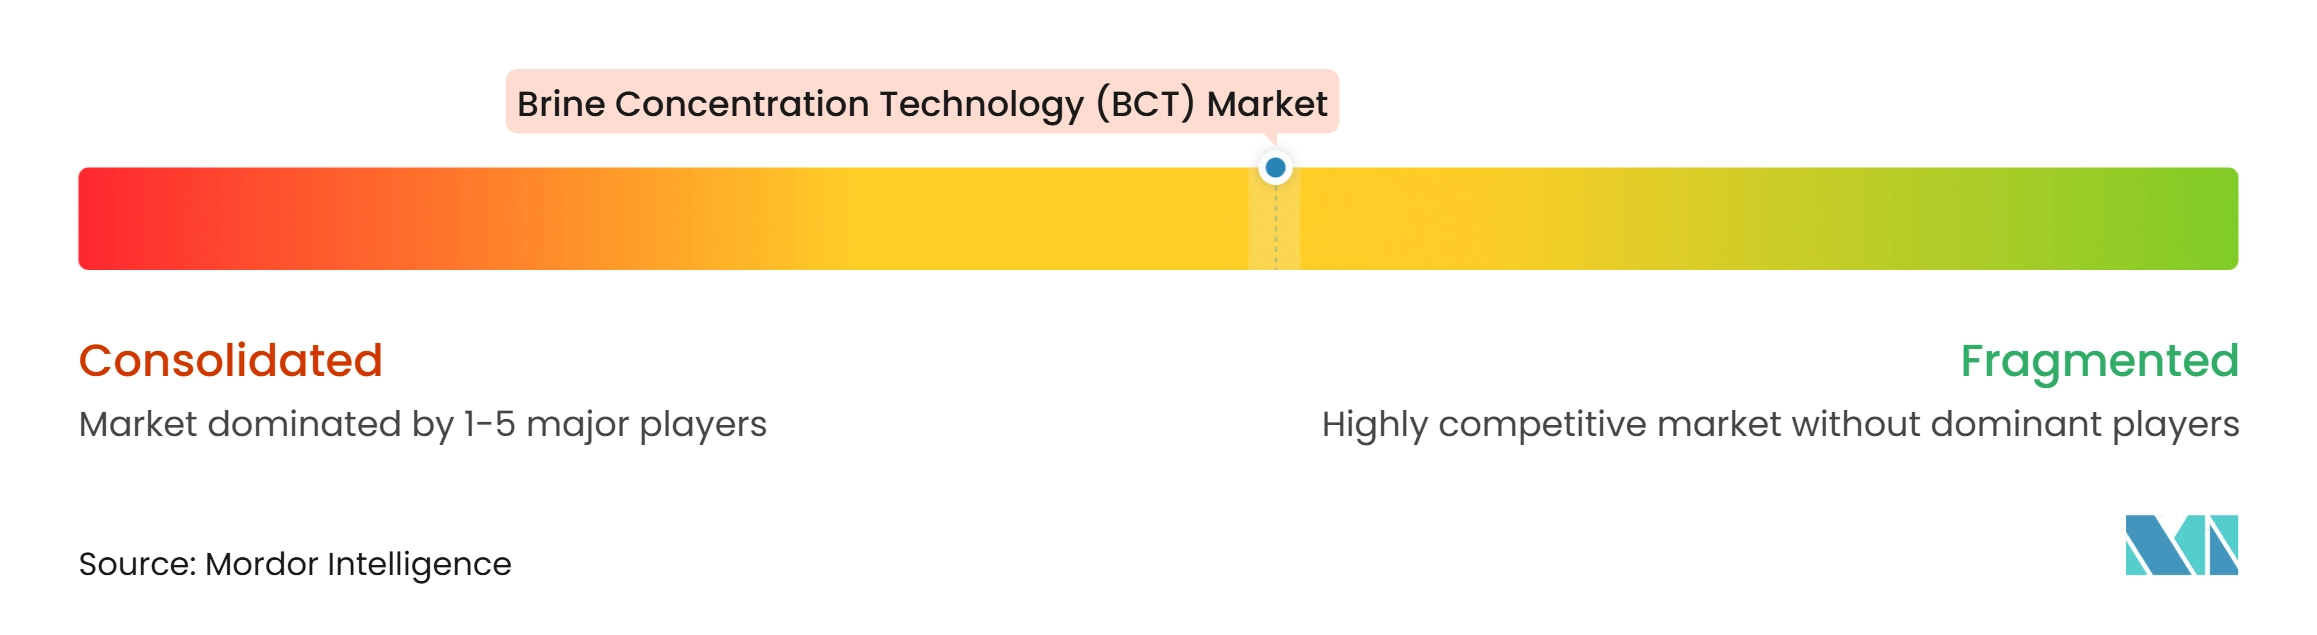
Le marché de la Technologie de Concentration de Saumure (BCT) est modérément fragmenté. Veolia, Aquatech, Alfa Laval, GEA Group et Saltworks Technologies sont actifs dans les grands projets d'ingénierie, d'approvisionnement et de construction de rejet zéro de liquide. Gradiant, Thermax, SUEZ et Samco Technologies se distinguent par des capacités spécifiques aux applications et une livraison régionale. Les décisions d'approvisionnement tiennent de plus en plus compte de l'intégration des procédés, de la construction modulaire et des contrôles opérationnels, en plus de la fiabilité des équipements. Cela favorise les fournisseurs capables de combiner membranes, évaporation, cristallisation et réutilisation de l'eau dans une conception d'usine unique.
Saltworks a combiné ses systèmes XtremeRO, Xtract d'échange d'ions et SaltMaker de recompression mécanique de vapeur en packages standardisés pour la livraison hors site. La société a reçu un contrat de rejet zéro de liquide pour semi-conducteurs en mars 2026, indiquant la demande pour des systèmes de récupération conditionnés[2]. GEA a présenté son portefeuille meVap à l'IFAT 2026, couvrant la recompression mécanique de vapeur, l'évaporation et la cristallisation, avec une intégration d'utilités électrifiées. Ces développements reflètent une attention portée à la réduction de la consommation de vapeur et à l'amélioration de la prévisibilité de l'exécution sur site. Le marché BCT crée également des opportunités pour les fournisseurs capables de soutenir la récupération de minéraux critiques parallèlement au traitement des eaux usées.
La valorisation de la saumure offre une voie de croissance pour les systèmes qui produisent des minéraux commercialisables plutôt que des solides d'élimination. Aquafortus représente une approche non thermique basée sur la chimie des absorbants, tandis que la thermodiffusion est une autre alternative pour les alimentations hypersalines. Une étude de 2025 a révélé que la thermodiffusion pourrait être compétitive en termes de coûts avec les bassins d'évaporation pour des concentrations d'alimentation supérieures à 95 parties par millier. Ces alternatives en sont encore à un stade précoce pour le déploiement industriel à grande échelle. Les fournisseurs thermiques et hybrides établis ont un avantage lorsque la fiabilité et les références opérationnelles sont importantes. La différenciation concurrentielle dépendra de la capacité à améliorer la récupération d'eau tout en réduisant la consommation d'énergie et la complexité opérationnelle.
Leaders du Secteur de la Technologie de Concentration de Saumure (BCT)
-
Veolia
-
Xylem
-
Aquatech
-
ALFA LAVAL
-
GEA Group Aktiengesellschaft
- *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier
Marché de la Technologie de Concentration de Saumure (BCT) Entreprises couvertes dans ce rapport
- ALFA LAVAL
- Aquatech
- GEA Group Aktiengesellschaft
- Gradiant
- H2O Innovation
- IDE
- Koch Separation Solutions
- Lenntech B.V.
- Praj Industries
- Saltworks Technologies Inc.
- Samco Technologies, Inc.
- SUEZ
- Thermax Limited
- Veolia
- Xylem
Développements industriels récents dans Marché de la Technologie de Concentration de Saumure (BCT)
- Mai 2026 : GEA Group a présenté son portefeuille meVap à l'IFAT 2026, comprenant des systèmes d'évaporation, de distillation et de cristallisation basés sur la recompression mécanique de vapeur (MVR) conçus pour réduire l'intensité énergétique et s'intégrer aux configurations d'utilités industrielles électrifiées. Le lancement cible les clients industriels poursuivant des architectures de rejet zéro de liquide (ZLD) avec une demande en vapeur réduite.
- Mai 2026 : Aquatech a acquis FTS H2O, établissant l'installation de l'Oregon comme Centre d'Excellence mondial d'Aquatech pour la concentration de saumure par membrane et la récupération des ressources. L'acquisition ajoute les capacités RecovOAR d'osmose inverse assistée par osmose (OARO), OsmoBC d'osmose directe et de cristallisation membranaire de saumure au portefeuille ZLD et de traitement du lithium d'Aquatech, renforçant ses offres en technologie de concentration de saumure.
Périmètre du Rapport sur le Marché Mondial de la Technologie de Concentration de Saumure (BCT)
La Technologie de Concentration de Saumure (BCT) désigne un ensemble de procédés et de systèmes industriels utilisés pour traiter et réduire le volume des eaux usées à haute salinité (saumure) générées par des activités telles que le dessalement, l'exploitation minière, la production d'énergie et la fabrication chimique.
Le marché de la technologie de concentration de saumure (BCT) est segmenté par type, technologie, application et géographie. Par type, le marché est segmenté en chlorure de calcium, chlorure de sodium, bromure de zinc et de calcium, formiate de césium, chlorure de potassium et autres types. Par technologie, le marché est segmenté en osmose inverse à haute énergie, compression mécanique de vapeur et autres technologies. Par application, le marché est segmenté en exploitation minière, fabrication chimique, alimentation et boissons, pharmaceutique, traitement des eaux usées, production d'énergie, pâte et papier, et autres. Le rapport couvre également les tailles et prévisions du marché de la technologie de concentration de saumure (BCT) dans 15 pays des principales régions. Les tailles et prévisions du marché sont fournies en termes de valeur (USD).
Aperçu de la segmentation
| Chlorure de Calcium |
| Chlorure de Sodium |
| Bromure de Zinc et de Calcium |
| Formiate de Césium |
| Chlorure de Potassium |
| Autres Types |
| Osmose Inverse à Haute Énergie |
| Compression Mécanique de Vapeur |
| Autres Technologies |
| Exploitation Minière |
| Fabrication Chimique |
| Alimentation et Boissons |
| Pharmaceutique |
| Traitement des Eaux Usées |
| Production d'Énergie |
| Pâte et Papier |
| Autres |
| Asie-Pacifique | Chine |
| Inde | |
| Japon | |
| Corée du Sud | |
| Pays de l'ASEAN | |
| Reste de l'Asie-Pacifique | |
| Amérique du Nord | États-Unis |
| Canada | |
| Mexique | |
| Europe | Allemagne |
| Royaume-Uni | |
| France | |
| Italie | |
| Pays Nordiques | |
| Reste de l'Europe | |
| Amérique du Sud | Brésil |
| Argentine | |
| Reste de l'Amérique du Sud | |
| Moyen-Orient et Afrique | Arabie Saoudite |
| Afrique du Sud | |
| Reste du Moyen-Orient et de l'Afrique |
| Par Type | Chlorure de Calcium | |
| Chlorure de Sodium | ||
| Bromure de Zinc et de Calcium | ||
| Formiate de Césium | ||
| Chlorure de Potassium | ||
| Autres Types | ||
| Par Technologie | Osmose Inverse à Haute Énergie | |
| Compression Mécanique de Vapeur | ||
| Autres Technologies | ||
| Par Application | Exploitation Minière | |
| Fabrication Chimique | ||
| Alimentation et Boissons | ||
| Pharmaceutique | ||
| Traitement des Eaux Usées | ||
| Production d'Énergie | ||
| Pâte et Papier | ||
| Autres | ||
| Par Géographie | Asie-Pacifique | Chine |
| Inde | ||
| Japon | ||
| Corée du Sud | ||
| Pays de l'ASEAN | ||
| Reste de l'Asie-Pacifique | ||
| Amérique du Nord | États-Unis | |
| Canada | ||
| Mexique | ||
| Europe | Allemagne | |
| Royaume-Uni | ||
| France | ||
| Italie | ||
| Pays Nordiques | ||
| Reste de l'Europe | ||
| Amérique du Sud | Brésil | |
| Argentine | ||
| Reste de l'Amérique du Sud | ||
| Moyen-Orient et Afrique | Arabie Saoudite | |
| Afrique du Sud | ||
| Reste du Moyen-Orient et de l'Afrique | ||
Questions Clés Répondues dans le Rapport
Quelle est la taille actuelle du marché de la Technologie de Concentration de Saumure (BCT) ?
La taille du marché de la Technologie de Concentration de Saumure (BCT) était évaluée à 17,85 milliards USD en 2026 et devrait croître de 19,03 milliards USD en 2027 pour atteindre 26,36 milliards USD d'ici 2032, à un CAGR de 6,73% pendant la période de prévision (2027-2032).
Pourquoi les sites industriels utilisent-ils des systèmes de rejet zéro de liquide ?
Les sites industriels utilisent des systèmes de rejet zéro de liquide pour récupérer l'eau, contrôler les flux de déchets à haute salinité et satisfaire à des obligations de rejet plus strictes. Ils peuvent également récupérer des sels ou des minéraux lorsqu'une utilisation finale économique est disponible pour le matériau récupéré, plutôt que de traiter tous les solides résiduels comme une charge d'élimination. Cela peut aider à aligner la conformité environnementale avec les objectifs de gestion des ressources de l'usine. Cela réduit également la dépendance aux bassins d'évaporation et aux voies d'élimination liquide conventionnelles lorsque ces options sont limitées.
Quelle application se développe le plus rapidement dans ce domaine ?
La fabrication chimique devrait croître à un CAGR de 7,82% jusqu'en 2032. Les producteurs répondent aux délais de conformité pour les effluents, aux coûts de l'eau et à la valeur de la récupération de l'eau et des réactifs dans des boucles de procédé fermées qui peuvent réduire l'apport en eau douce et soutenir des opérations d'usine plus cohérentes. Les usines chimiques ont également besoin de systèmes capables de s'adapter à l'évolution de la chimie des procédés et aux solides totaux dissous élevés dans les flux d'eaux usées.
Quelle région présente les meilleures perspectives de demande pour les systèmes de concentration de saumure ?
L'Asie-Pacifique détenait une part de 34,93% en 2026 et devrait enregistrer un CAGR de 7,67% jusqu'en 2032. La Chine, l'Inde, le Japon et la Corée du Sud génèrent une demande provenant de la chimie, du textile, de la fabrication de batteries, de la production de semi-conducteurs et des projets de réutilisation industrielle de l'eau, soutenus par des programmes formels d'économie d'eau et des exigences en matière d'eaux usées industrielles. La Chine combine la demande de transformation du charbon en produits chimiques avec les besoins en eaux usées de la chaîne d'approvisionnement des batteries, tandis que les clusters textiles et pharmaceutiques indiens soutiennent les projets axés sur la conformité.