
ボーンブロスプロテイン市場規模とシェア
市場概要
| 調査期間 | 2022 - 2032 |
|---|---|
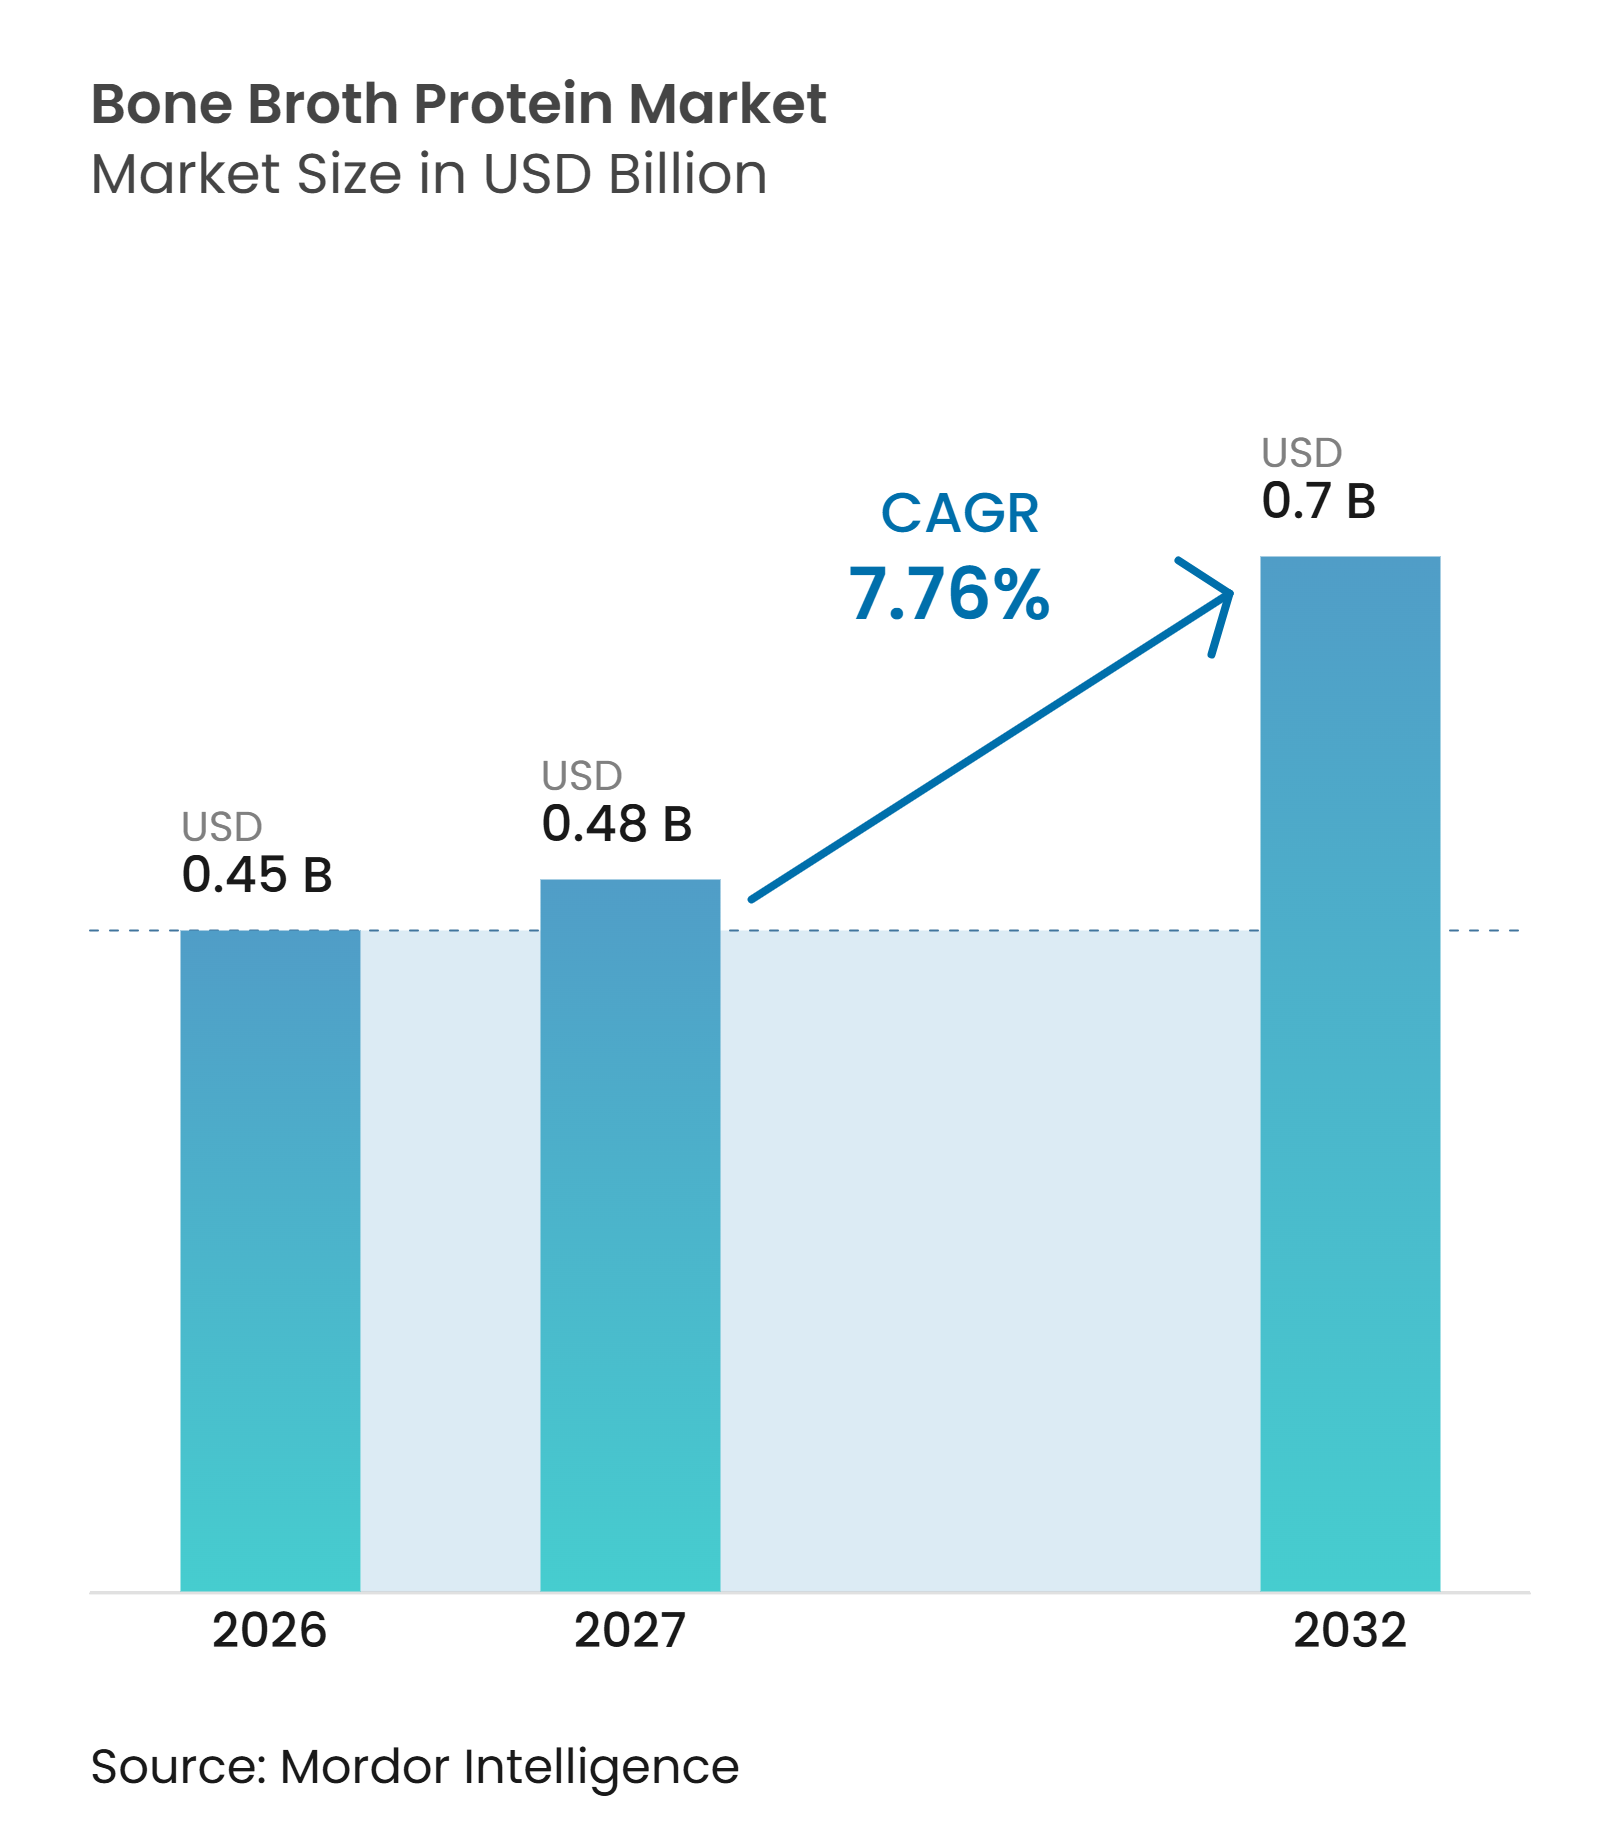
| 市場規模 (2027) | 0.48 十億米ドル |
| 市場規模 (2032) | 0.7 十億米ドル |
| 成長率 (2027 - 2032) | 7.76 % |
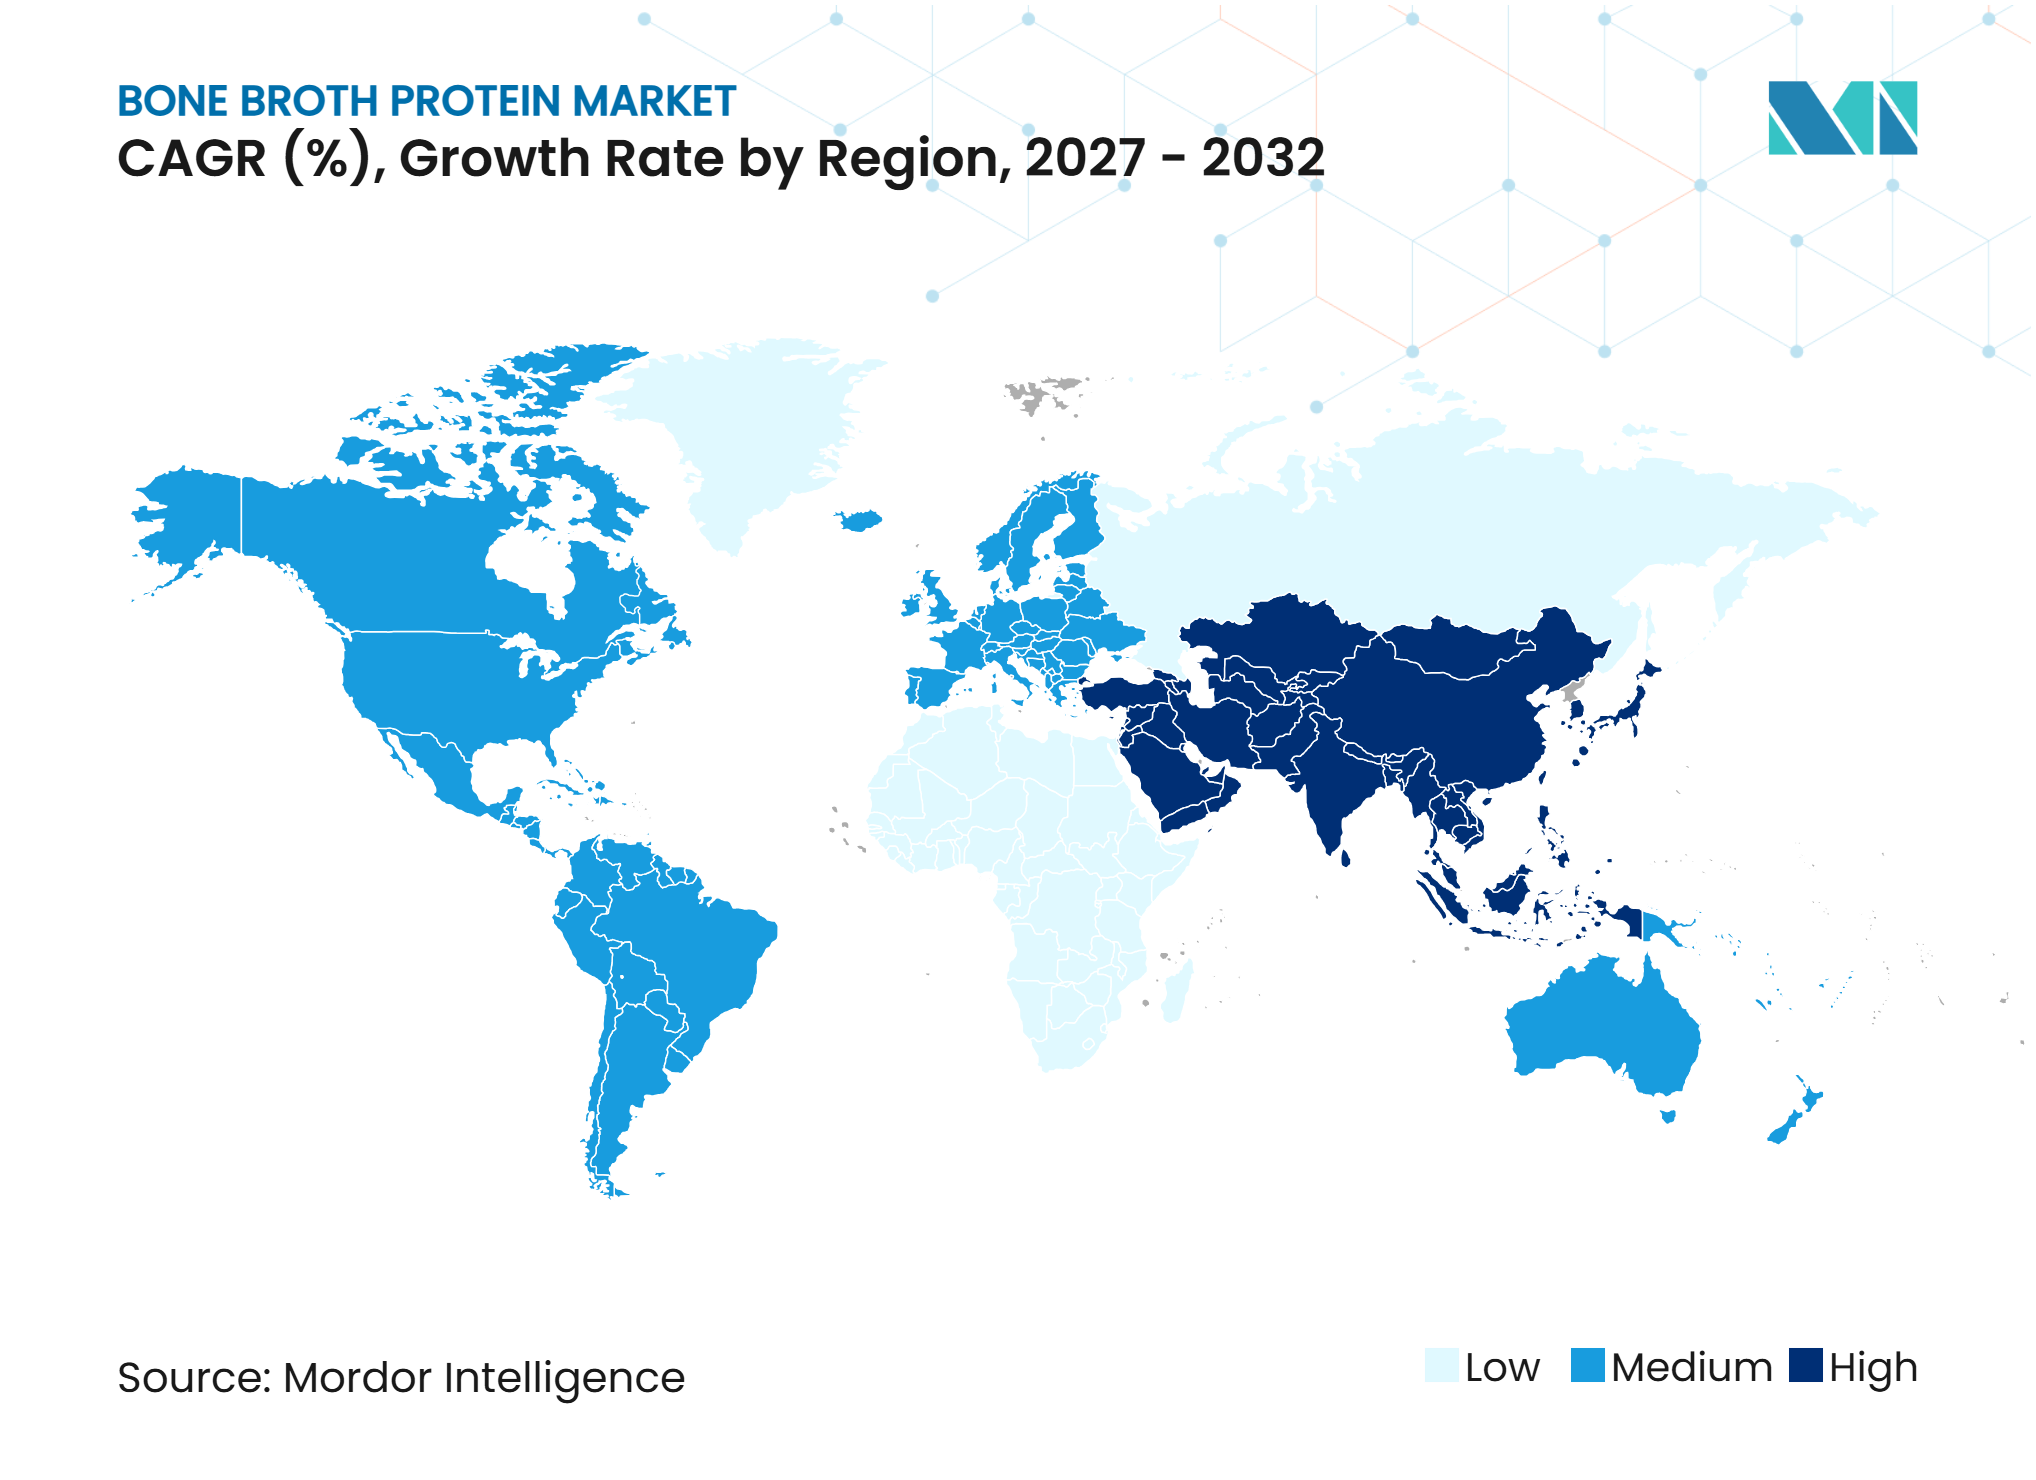
| 最も急速に成長している市場 | アジア太平洋地域 |
| 最大市場 | 北米 |
| 市場集中度 | 中 |
主要プレーヤー 注:主要企業の掲載順は順位を示すものではありません。 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
Mordor Intelligenceによるボーンブロスプロテイン市場分析
ボーンブロスプロテイン市場規模は、2026年の0.45 ビリオン 米ドルから2027年には0.48 ビリオン 米ドルに成長し、2027年から2032年にかけて7.76%のCAGRで2032年までに0.70 ビリオン 米ドルに達すると予測されています。ボーンブロスプロテイン市場は、動物由来タンパク質への消費者の関心の高まり、クリーンラベル処方、および便利なウェルネス志向の栄養素への需要から恩恵を受けています。メーカーは、進化する食事の好みに対応するため、多様な消費機会と形態にわたって製品ラインナップを拡大しています。ブランドは、成分の透明性、責任ある調達慣行、製品品質、および幅広い小売アクセシビリティを通じて市場ポジショニングを強化しています。原材料調達、サプライチェーン調整、および製造プロセスの継続的な改善が、製品の一貫性と消費者の信頼を支えています。これらの動向は、市場参加者がポートフォリオを強化し、成長する機能性栄養産業全体でプレゼンスを拡大する機会を生み出しています。
レポートの主要ポイント
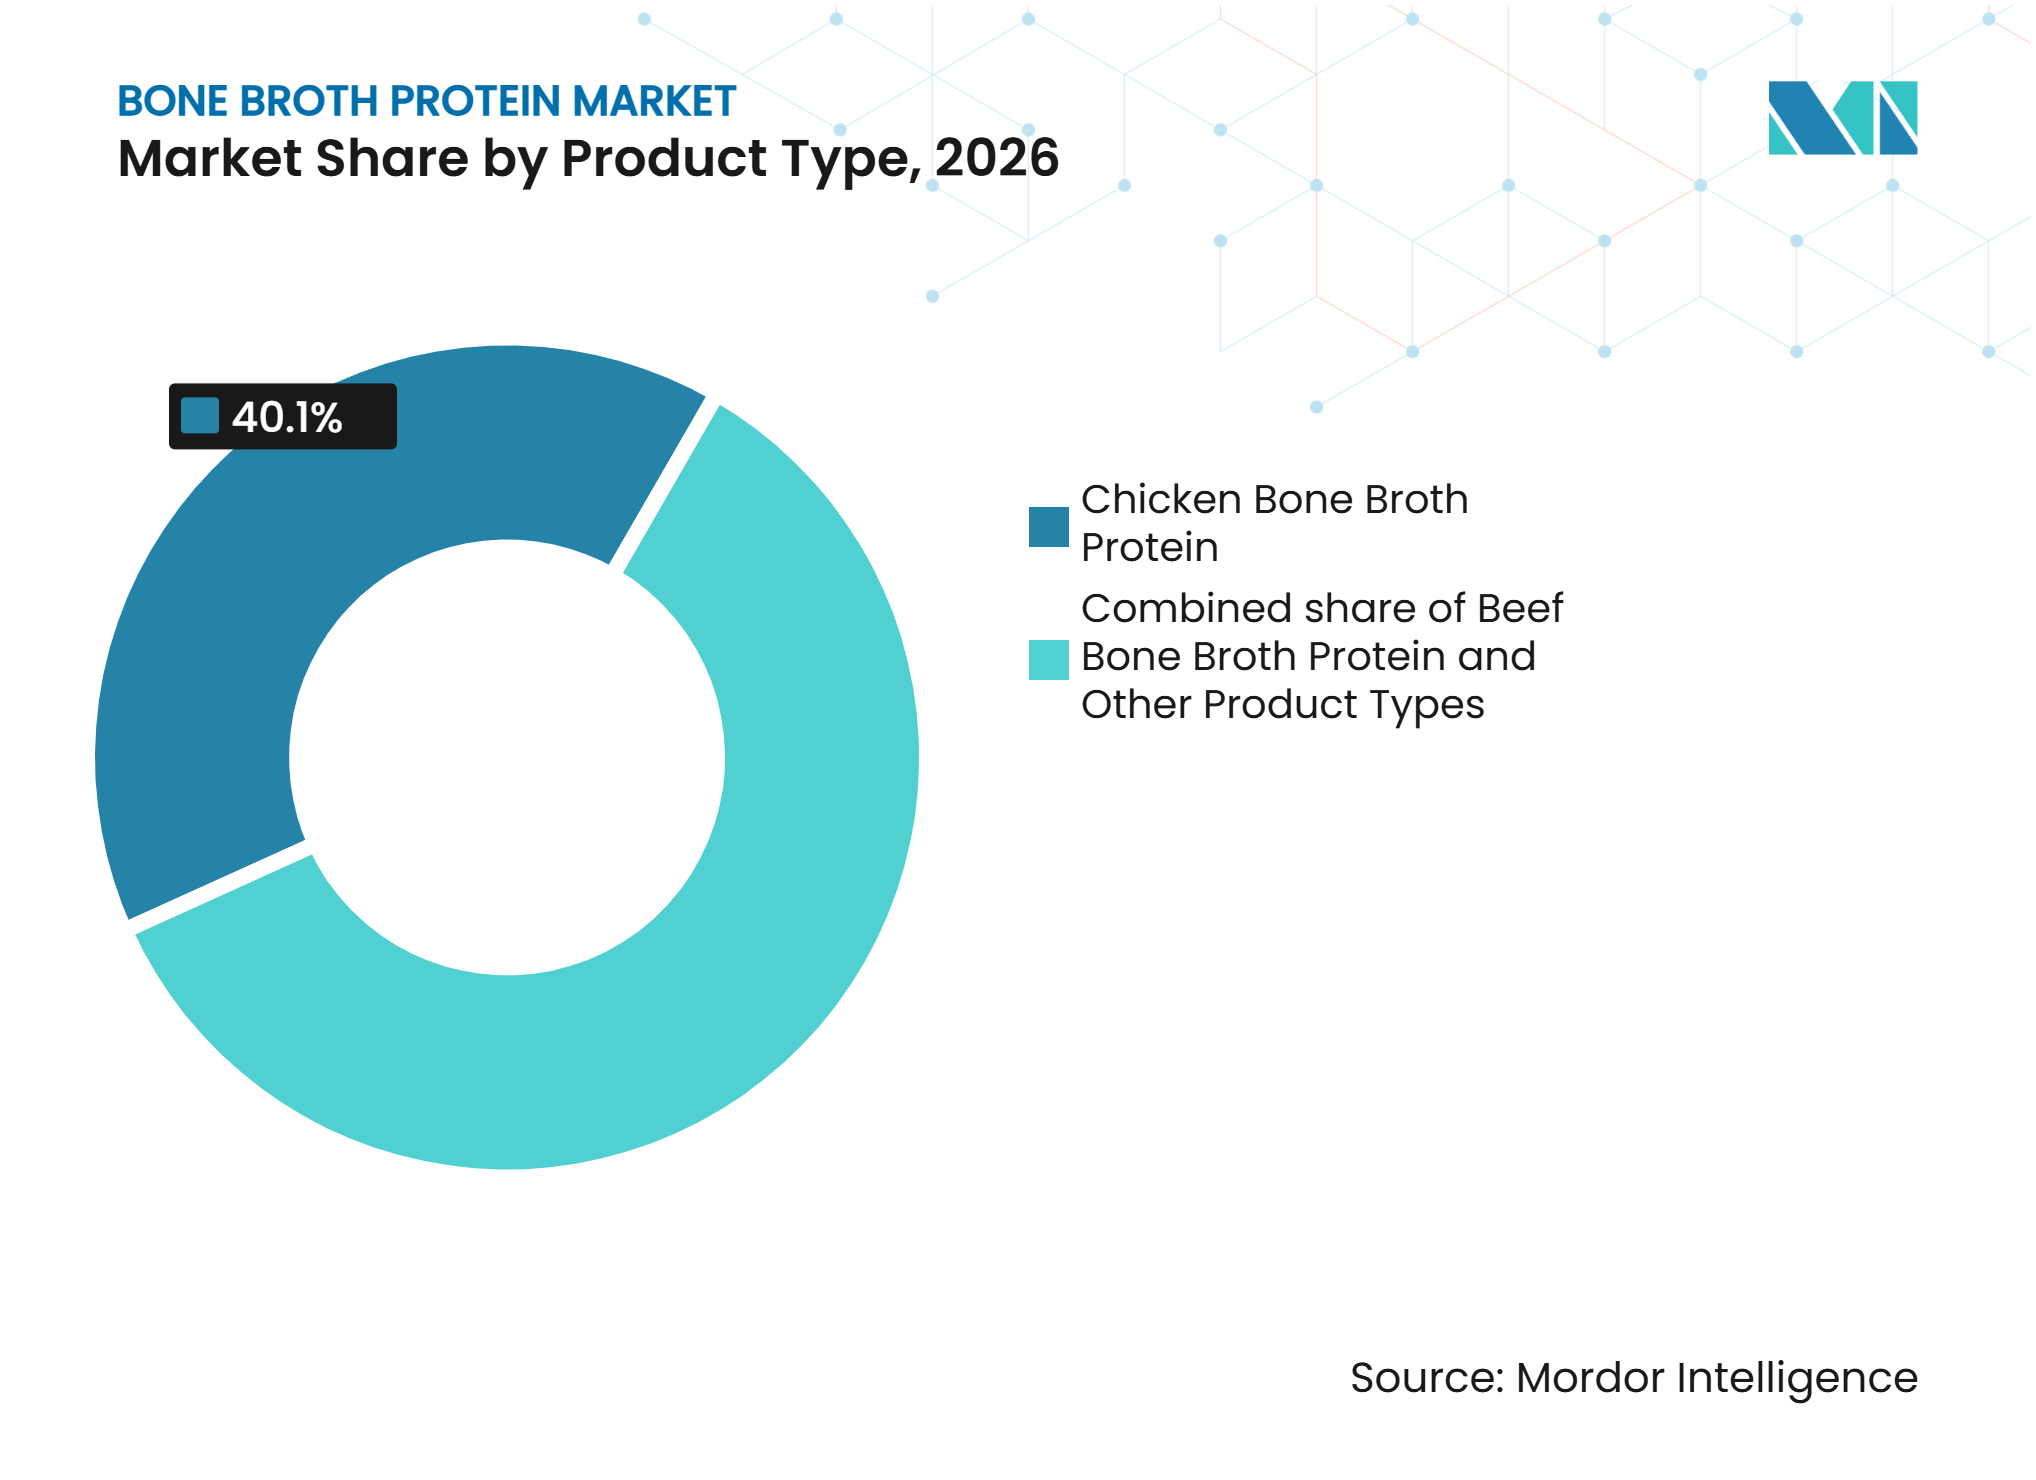
• 製品タイプ別では、チキンボーンブロスプロテインが2026年のボーンブロスプロテイン市場シェアの40.11%を占め、ビーフボーンブロスプロテインは2032年までに9.12%のCAGRで拡大すると予測されています。
• 性質別では、従来型製品が2026年のボーンブロスプロテイン市場シェアの62.11%を占め、オーガニッ製品は2032年までに9.23%のCAGRで拡大すると予測されています。
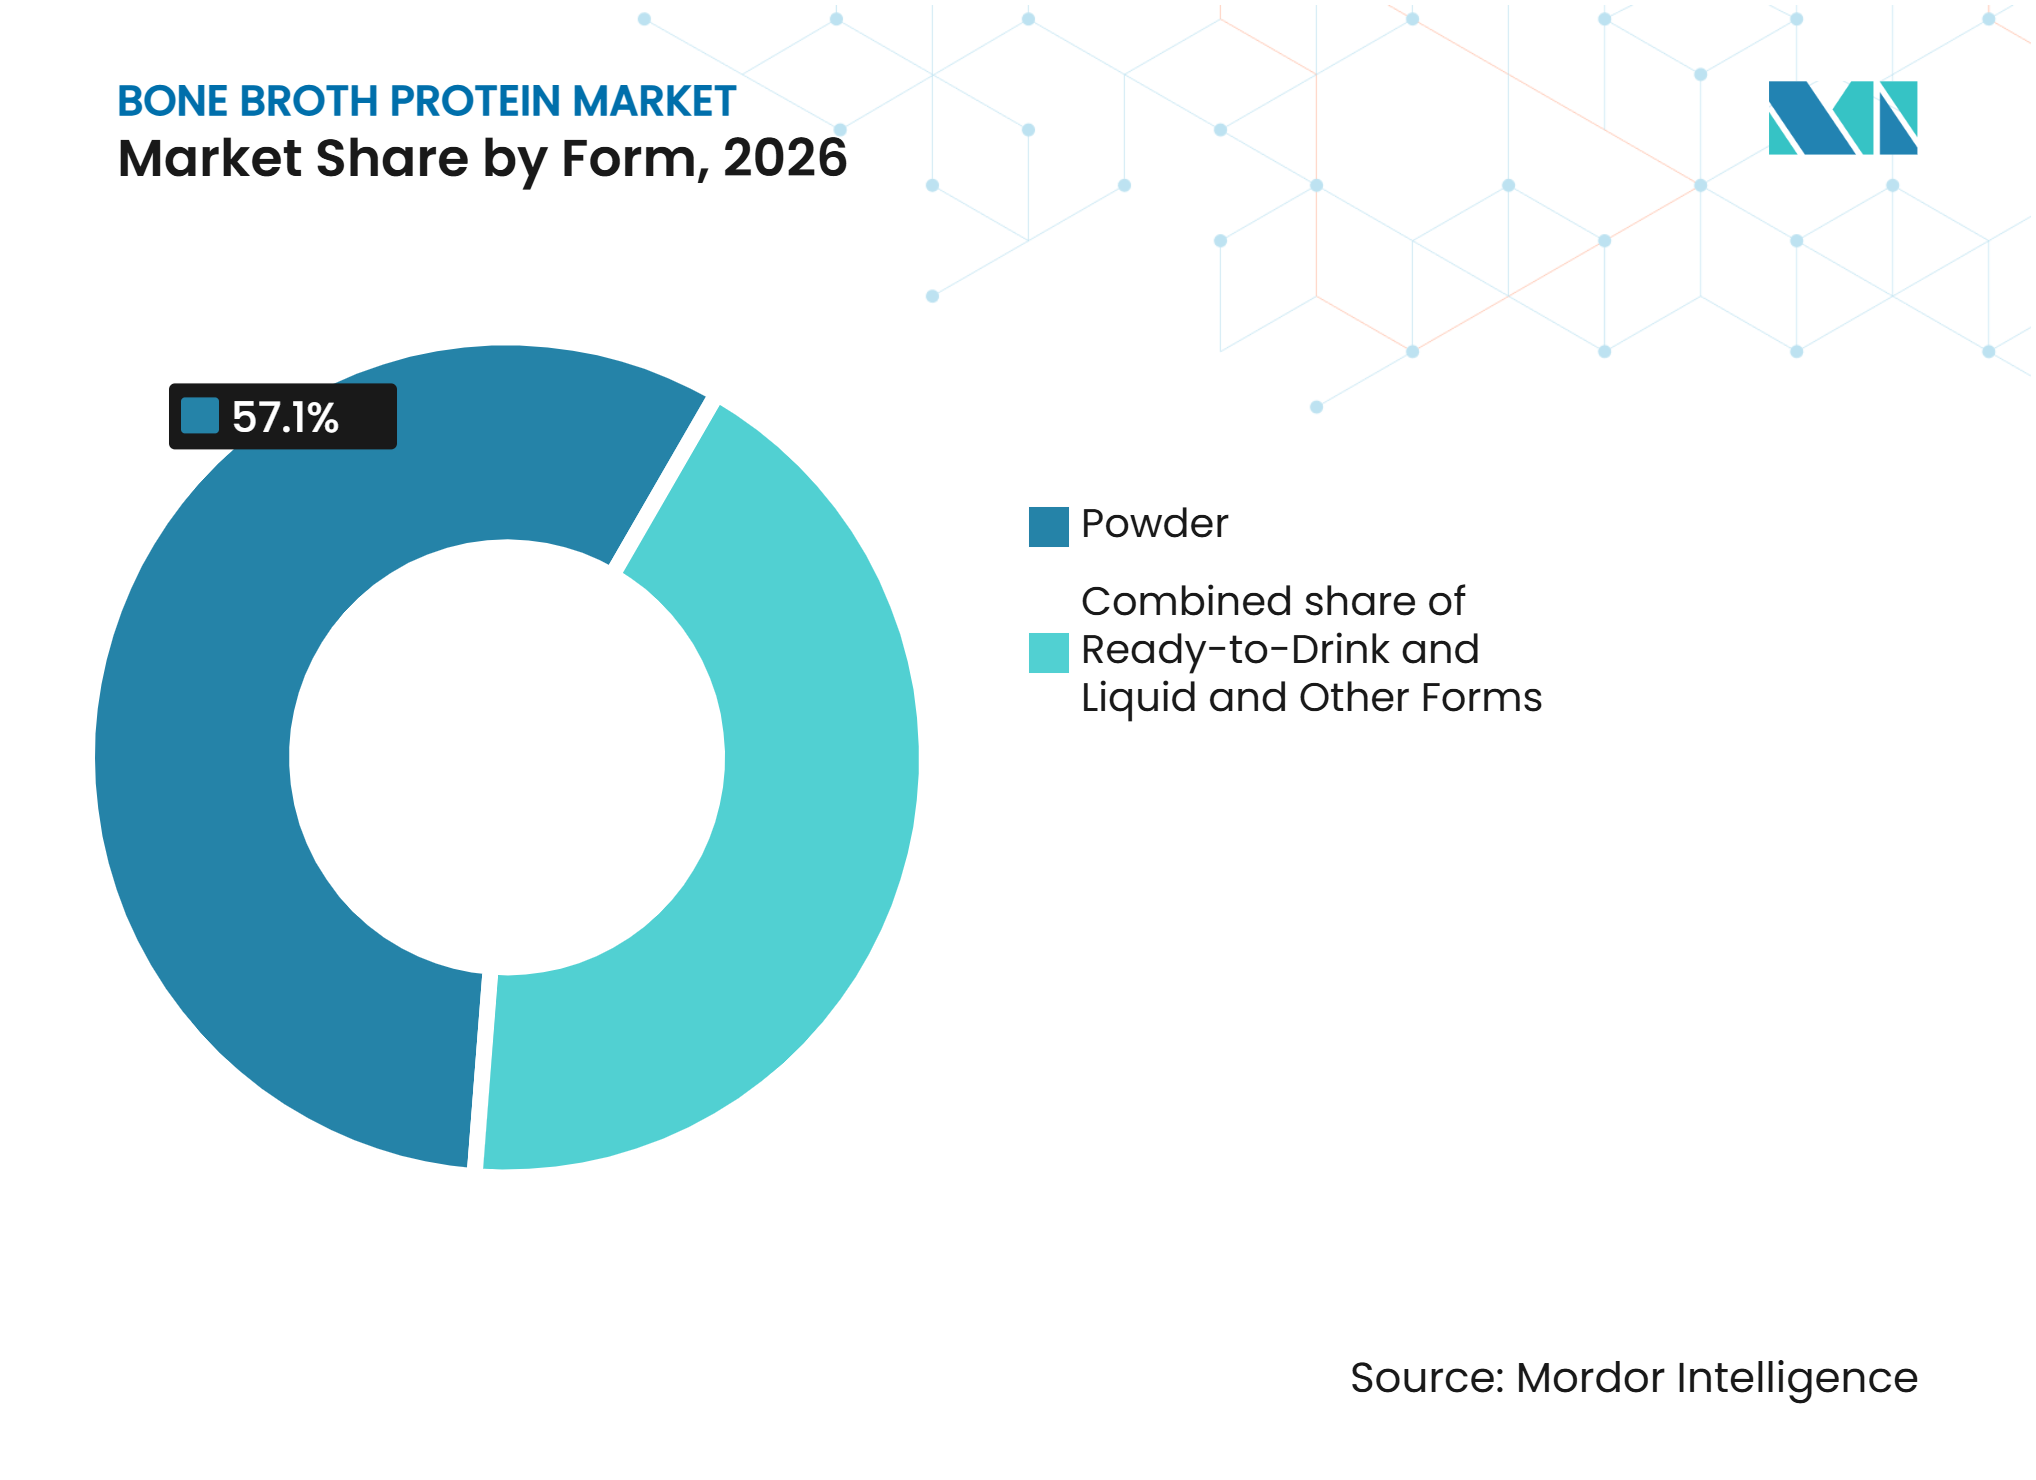
• 形態別では、パウダーが2026年のボーンブロスプロテイン市場規模の57.11%を占め、レディトゥドリンクおよびリキッド製品は2032年までに9.41%のCAGRで拡大すると予測されています。
• フレーバー別では、オリジナルが2026年のボーンブロスプロテイン市場規模の46.12%を占め、その他のフレーバーは2032年までに9.34%のCAGRで拡大すると予測されています。
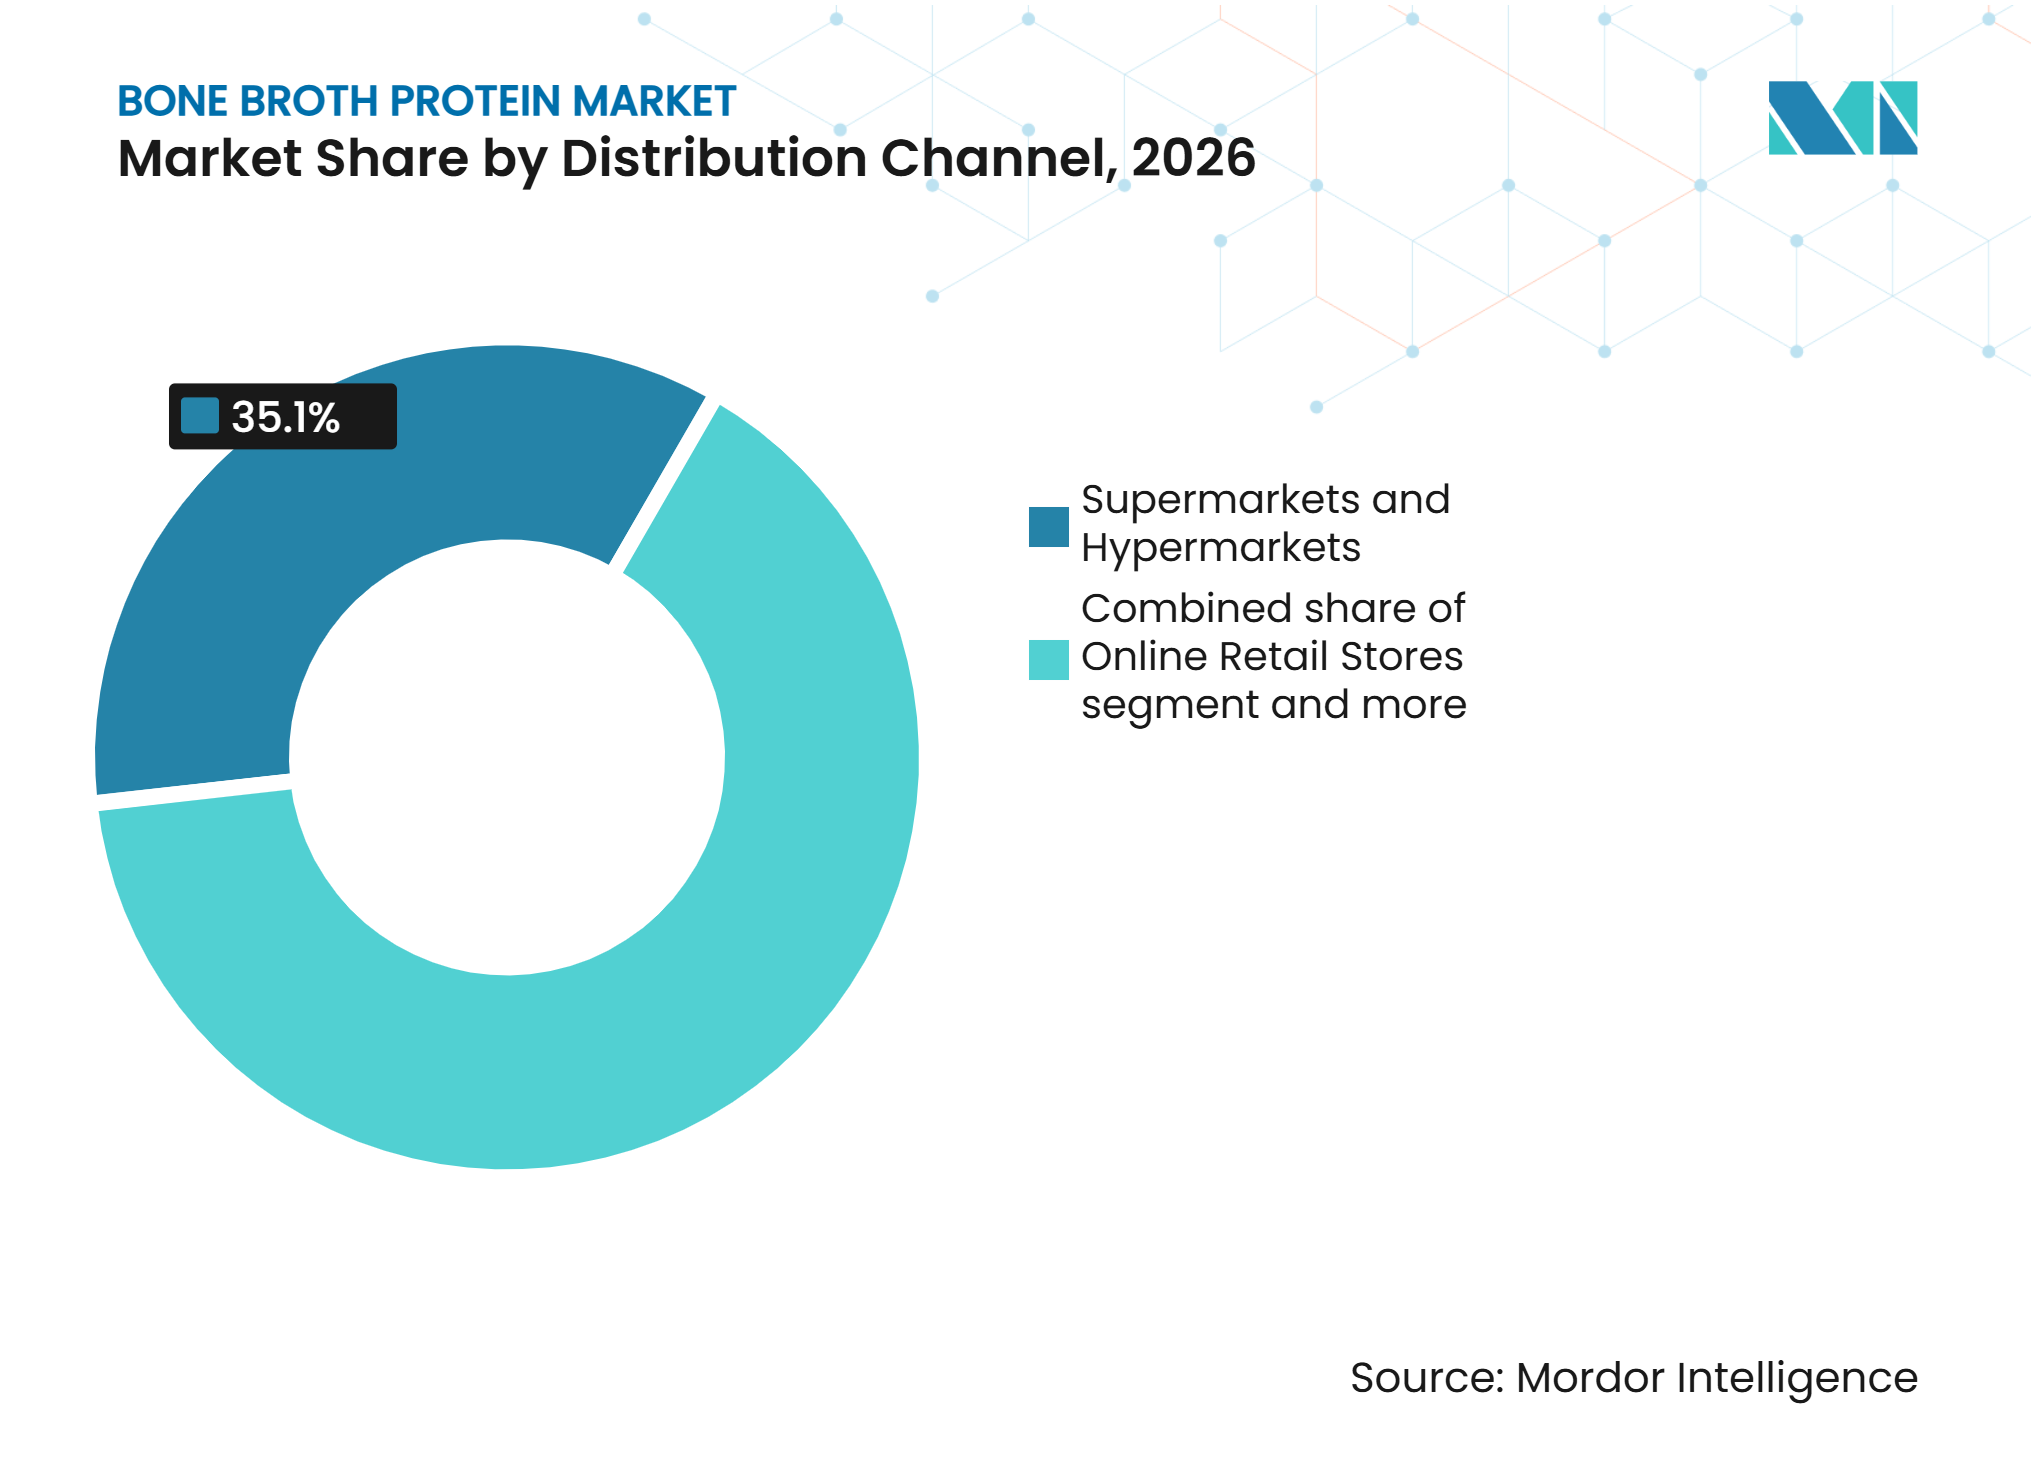
• 流通チャネル別では、スーパーマーケットおよびハイパーマーケットが2026年のボーンブロスプロテイン市場シェアの35.12%を占め、オンライン小売店は2032年までに9.21%のCAGRで拡大すると予測されています。
• 地域別では、北米が2026年のボーンブロスプロテイン市場シェアの37.12%を占め、アジア太平洋は2032年までに10.53%のCAGRで拡大すると予測されています。
注:本レポートの市場数値は、基準年2026年における9か月間の実績データと第4四半期の予測を組み合わせたMordor Intelligence独自の推定フレームワークに基づいています。
市場動向とインサイト
ボーンブロスプロテイン市場のドライバー影響分析*
| ドライバー | (~)CAGR予測への影響(%) | 地理的関連性 | 影響期間 |
|---|---|---|---|
| コラーゲン豊富な機能性栄養素への需要の高まり | +2.1% | グローバル | 中期(2〜4年) |
| 高タンパク、パレオおよびケトの消費機会の拡大 | +1.3% | 北米、欧州、アジア太平洋 | 中期(2〜4年) |
| 便利なボーンブロスプロテイン形態の採用拡大 | +1.2% | グローバル | 短期(2年以内) |
| 腸の健康と関節サポート栄養素への消費者の関心の高まり | +1.4% | グローバル | 中期(2〜4年) |
| ボーンブロスプロテインの栄養上の利点に対する認識の向上 | +0.8% | アジア太平洋、中東およびアフリカ | 長期(4年以上) |
| クリーンラベルおよび最小限に加工されたプロテインサプリメントへの嗜好の高まり | +0.9% | 北米、欧州 | 中期(2〜4年) |
| 情報源: Mordor Intelligence | |||
コラーゲン豊富な機能性栄養素への需要の高まり
ボーンブロスプロテイン市場は、コラーゲン豊富な機能性栄養素および食品由来のコラーゲン源への消費者の関心の高まりから恩恵を受けています。例えば、2026年7月、コラーゲン・スチュワードシップ・アライアンスによると、コラーゲン消費者の25%がボーンブロスを好み、米国の消費者の間では29%に上昇しました [1]。これは、機能性食品・飲料の提供においてボーンブロスが持つ関連性を示しています。コラーゲン含有プロテインパウダーおよびレディトゥドリンク飲料への消費者の関心も、メーカーが製品形態を多様化することを促しています。これらの嗜好は、コラーゲン豊富な成分を便利な栄養製品に統合することを支援し、ボーンブロスプロテインの役割を従来のサプリメントの枠を超えて拡大しています。
高タンパク、パレオおよびケトの消費機会の拡大
高タンパク、ケト、およびパレオの食事嗜好の拡大が、ボーンブロスプロテイン市場に機会を生み出しています。例えば、2025年、国際食品情報評議会によると、米国人の23%が高タンパク食を実践し、5%がケトジェニックまたは高脂肪食を採用し、2%が過去1年間にパレオ食を実践しました [2]。これらの食事パターンは、タンパク質重視および低炭水化物栄養を補完する動物由来タンパク質成分への関心を高めています。この需要を支えるため、2026年1月、Hunter & Gatherはグラスフェッドビーフのボーンブロスパウダーを発売しました。このパウダーは1食あたり15gのタンパク質を提供し、ケト、パレオ、およびホールフード消費者をターゲットとしています。この製品開発は、ボーンブロスプロテインの提供が多様な食事嗜好と日常の栄養ニーズに合致しつつあることを反映しています。
便利なボーンブロスプロテイン形態の採用拡大
機能性飲料への消費者の関心が、便利なボーンブロスプロテイン製品に機会を生み出しています。例えば、2026年6月、食品産業協会によると、2,003人の米国の食料品購入者が、飲料を選ぶ際にタンパク質、水分補給、エネルギー、消化器の健康などの機能的なメリットに関心を持っていると報告しました [3]。この関心を反映して、2026年5月、marroはスパークリングレディトゥドリンクのボーンブロス飲料を発売しました。各缶には12gのタンパク質、コラーゲン、アミノ酸、電解質が含まれており、フルーツベースのフレーバーで提供されています。この発売は、メーカーが従来のボーンブロスを携帯可能な飲料形態に適応させ、消費者がボーンブロスプロテインを日常のルーティンに取り入れる方法を増やしていることを示しています。
腸の健康および関節サポート栄養に対する消者の関心の高まり
消化器の健康と関節の健康に対する消費者の意識の高まりが、腸の機能、可動性、および全体的な健康をサポートする栄養製品への関心を高めています。消費者は、食事の選択、消化の快適さ、および長期的な身体的健康の関係にますます注目しています。ボーンブロスプロテインは、結合組織の維持と関節サポートに関連するコラーゲンとアミノ酸の含有量により、この分野での関連性を高めています。その機能的なポジショニングは、アクティブなライフスタイルと健康的な加齢を補完する栄養オプションを求める消費者にも訴求しています。腸の健康と関節の健康への関心の高まりは、機能性栄養におけるボーンブロスプロテインの役割を強化し、日常の食事ルーティンでの使用を拡大しています。
ボーンブロスプロテイン市場の抑制要因影響分析*
| 抑制要因 | (~)CAGR予測への影響(%) | 地理的関連性 | 影響期間 |
|---|---|---|---|
| 高い生産コストと追跡可能な原材料コスト | -1.3% | グローバル | 短期(2年以内) |
| 製品組成と品質基準の不一致 | -0.9% | グローバル | 中期(2〜4年) |
| 動物由来成分を避ける消費者の間での限られた受容 | -0.7% | 北米、欧州 | 中期(2〜4年) |
| 特定のボーンブロス処方における高いナトリウム含有量 | -0.5% | 北米、欧州 | 短期(2年以内) |
| 情報源: Mordor Intelligence | |||
高い生産コストと追跡可能な原材料コスト
高い生産コストと調達コストは、ボーンブロスプロテイン市場における課題であり続けています。製造には高品質の動物由来原材料、管理された抽出プロセス、および専門的な加工施設が必要です。一貫したタンパク質品質、製品安全性、および成分のトレーサビリティを維持する必要性が、さらなる運営費用を加えています。グラスフェッドや有機飼育された動物素材などのプレミアム原材料の調達は調達コストを増加させる可能性があり、長時間の抽出、濃縮、および乾燥プロセスはエネルギーと加工要件を増加させます。メーカーはまた、サプライチェーン全体の透明性を維持するために、サプライヤーの検証、品質テスト、およびバッチレベルの文書化に投資する必要があります。
製品組成と品質基準の不一致
原材料の品質、調達慣行、および製造プロセスのばらつきが、ボーンブロスプロテイン市場全体で一貫した製品組成を維持する上での課題を生み出しています。動物の品種、飼料の品質、加工条件、および抽出方法の違いが、タンパク質濃度、コラーゲン含有量、アミノ酸プロファイル、フレーバー、および溶解性に影響を与える可能性があります。統一された製品仕様と広く採用された品質基準の欠如も、メーカーがバッチとサプライヤー間で一貫性を確保することを困難にする可能性があります。これらのばらつきは、製品性能、消費者の信頼、およびブランドの信頼性に影響を与える可能性があります。したがって、標準化された生産手順、厳格な品質テスト、および透明な成分文書化を維持することは、一貫した製品品質を確立し、市場での受容を強化しようとするメーカーにとって引き続き重要です。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
製品タイプ別:
チキンがリード、ビーフプロテインが存在感を高めるチキンボーンブロスプロテインは2026年のボーンブロスプロテイン市場シェアの40.11%を占めました。チキンベースのボーンブロスプロテインは、食品および栄養用途全体での親しみやすさと汎用性により、強固なポジションを維持しています。その穏やかなセイボリープロファイルにより、従来のブロス、プロテインパウダー、および機能性飲料に組み込むことができます。チキン由来の成分はまた、料理とウェルネスの両方の用途向けに製品を開発する際のメーカーの柔軟性を提供します。日常の料理における確立された役割により、消費者に親しみやすく、ボーンブロスプロテインを通常の食事に取り入れるクセスしやすい方法を提供します。この汎用性により、サプライヤーは日常の食事と栄養ルーティンに自然に合う便利なタンパク質オプションを求める消費者に対応できます。
ビーフボーンブロスプロテインは2032年までに9.12%のCAGRで拡大すると予測されています。ビーフベースのボーンブロスプロテインは、豊かなフレーバープロファイルとグラスフェッド調達との関連性から、プレミアム製品として位置づけられることが多いです。その訴求力は、動物由来の栄養と透明な調達慣行を重視する消費者の間で特に強いです。このセグメントは、製品品質と成分の出所がプレミアムポジショニングを支援できる専門小売および直接消費者向けチャネルをターゲットとするブランドに機会を提供します。その成長は、ウシ由来の栄養製品への消費者の関心によっても支えられています。信頼できる原材料供給、一貫した製品品質、およびアクセスしやすい価格設定を維持することは、需要を持続させ、リピート購入を促進するために重要です。


注記: すべての個別セグメントのセグメントシェアはレポート購入時に入手可能です
性質別:
従来型が数量を支え、オーガニックが信頼を構築従来型は2026年のボーンブロスプロテイン市場シェアの62.11%を占めました。従来型のボーンブロスプロテインは、より広い原材料の入手可能性、確立された小売流通、およびより高い価格アクセシビリティにより、重要なポジションを維持しています。これらの製品は、食料品、薬局、およびオンライン小売チャネル全体で消費者にサービスを提供することにより、市場の中核を形成しています。パウダー、ブロス、食品など様々な形態での入手可能性は、ボーンブロスプロテインを日常の食事に取り入れるための複数のオプションを提供します。従来型の製品はまた、専門的な調達認証よりも製品の手頃な価格と栄養価を優先する消費者にも訴求します。明確な成分情報、一貫したタンパク質含有量、および信頼できる製品品質は、消費者の信頼を維持し、セグメントの幅広い市場プレゼンスを支援するための重要な要素であり続けます。
オーガニックは2032年までに9.23%のCAGRで拡大すると予測されています。オーガニックボーンブロスプロテインは、消費者が食品生産における成分品質、責任ある調達、および透明性をますます優先するにつれて支持を得ています。オーガニック認証は、調達と生産慣行に関する保証を提供することで製品の訴求力を強化します。これにより、メーカーは製品を差別化し、消費者の信頼を構築し、高品質の動物由来栄養を求める購買者に対応する機会が生まれます。クリーンラベル製品と明確に文書化された成分への嗜好の高まりが、プレミアム食品とウェルネスカテゴリー全体でのセグメントの発展をさらに支援しています。
形態別:
パウダーが優位、レディトゥドリンク製品が用途を拡大パウダーは2026年のボーンブロスプロテイン市場の57.11%を占めました。ボーンブロスプロテインパウダーは、棚での安定性、汎用性、および保管のしやすさにより、強固な市場ポジションを維持しています。その適応性により、消費者はホットドリンク、スムージー、スープ、および日常のレシピを含む幅広い食品・飲料用途に取り入れることができます。パウダー形態はまた、メーカーが多様な消費者の嗜好に対応するために異なるフレーバー、パックサイズ、および提供オプションを開発する柔軟性を提供します。その軽量なパッケージングと直接消費者向け流通への適合性が、小売およびオンラインチャネル全体でのアクセシビリティをさらに支援しています。提供量と調理方法を調整できる能力により、パウダーは定期的な使用に便利であり、リピート購入を促進し、ボーンブロスプロテイン市場における主要な製品形態としてのポジションを支援しています。
レディトゥドリンクおよびリキッド製品は2032年までに9.41%のCAGRで拡大すると予測されています。リキッドボーンブロスプロテイン製品は、消費者が最小限の準備で済む便利な栄養オプションをますます求めるにつれて関連性を高めています。その即消費可能な性質により、忙しいライフスタイルに適しており、異なる日常の機会での消費をサポートします。リキッド形態はまた、メーカーがより広い消費者層に訴求する多様なフレーバーと機能性飲料の提供を開発する機会を提供します。そのアクセシビリティと消費のしやすさは、ボーンブロスプロテインの使用を従来の食事準備を超えて日常の栄養ルーティンへと拡大するのに役立ちます。継続的な製品革新、魅力的な味のプロファイル、および幅広い小売での入手可能性が、セグメントの成長を支援し、消費者の採用を拡大しています。

フレーバー別:
オリジナルが親しみやすさを維持、その他のフレーバーが訴求力を拡大オリジナルは2026年のボーンブロスプロテイン市場シェアの46.12%を占めました。オリジナルフレーバーのボーンブロスプロテイン製品は、親しみやすいセイボリーな味と異なる用途全体での汎用性により、強固な市場ポジションを維持しています。その中立的なフレーバープロファイルにより、消費者は味を大きく変えることなく日常の食事、飲料、およびレシピに取り入れることができます。これらの製品はまた、添加フレーバー成分や甘味料が少ないシンプルな処方を好む消費者にも訴求します。料理用途と栄養補助の両方への適合性により、メーカーは幅広い消費者の嗜好にリーチできます。この汎用性と親しみやすさが、ボーンブロスプロテイン市場におけるオリジナルフレーバー製品の人気を引き続き支えています。
その他のフレーバーは2032年までに9.34%のCAGRで拡大すると予測されています。フレーバー付きボーンブロスプロテイン製品は、より幅広い味のプロファイルと消費機会を提供することでカテゴリーの訴求力を拡大しています。甘い、ボタニカル、チョコレート、およびフルーツインスパイアのフレーバーは、従来のセイボリーブロスの代替を提供し、多様な味の嗜好を持つ消費者を引き付けるのに役立ちます。フレーバーの革新はまた、メーカーがボーンブロスプロテインを飲料、スナック、およびウェルネス用途全体でポジショニングすることを可能にします。これらの製品は、一日を通じた消費に対して成分をより魅力的にし、製品の差別化を支援することができます。便利な形態と一貫した栄養品質と組み合わせた幅広いフレーバーポートフォリオは、消費者の関心を強化し、ボーンブロスプロテイン製品の定期的な使用を促進することができます。
流通チャネル別:
スーパーマーケットがリード、オンライン小売が加速スーパーマーケットおよびハイパーマーケットは2026年のボーンブロスプロテイン市場シェアの35.12%を占めました。スーパーマーケットおよびハイパーマーケットは、幅広い製品の視認性、便利なアクセス、および店内での発見の機会を提供することにより、ボーンブロスプロテイン市場において重要な役割を果たしています。その確立された小売ネットワークにより、消費者は異なるブランドを探索し、製品処方を比較し、購入前に成分情報を評価することができます。スープ、栄養補助食品、および健康志向の飲料と並んで配置されることで、ボーンブロスプロテインをより広い顧客層に紹介するのにも役立ちます。小売プロモーション、製品サンプリング、および戦略的な棚配置は、製品トライアルをさらに促進し、ブランド認知度を強化することができます。これらの利点により、スーパーマーケットおよびハイパーマーケットは市場リーチを拡大し、消費者の採用を支援するための重要な流通チャネルとなっています。
オンライン小売店は2032年までに9.21%のCAGRで拡大すると予測されています。オンライン小売は、ブランドが製品のメリットを伝え、ターゲットとなる消費者グループにリーチするより大きな機会を提供することにより、ボーンブロスプロテイン製品の重要な流通チャネルになりつつあります。デジタルプラットフォームにより、メーカーは成分、栄養成分、調理方法、および製品用途に関する詳細な情報を提示し、消費者が情報に基づいた購買決定を行うのを支援できます。自宅配送の利便性と複数のオンラインマーケットプレイスでの製品の入手可能性も、アクセシビリティとリピート購入を支援します。オンラインチャネルは、より大きな消費者の認知と教育を必要とする新興の製品形態に特に価値があります。これらの利点により、ブランドは市場プレゼンスを拡大し、消費者との直接的な関係を構築し、ボーンブロスプロテイン製品のより広い採用を支援することができます。
注記: すべての個別セグメントのセグメントシェアはレポート購入時に入手可能です
地域分析
北米
北米は2026年のボーンブロスプロテイン市場シェアの37.12%を占めました。北米は、確立されたタンパク質重視の消費者基盤、発展した栄養補助食品産業、および広範なオンライン小売インフラにより、ボーンブロスプロテイン市場において重要なポジションを占めています。タンパク質豊富な食事と機能性栄養への関心の高まりが、食品、飲料、およびウェルネス用途全体での需要を支えています。この地域はまた、自然食品小売業者、スーパーマーケット、薬局、および直接消費者向けプラットフォームを含む多様な流通チャネルへのメーカーのアクセスを提供します。確立されたウェルネスブランドと食品会社の存在が、製品の入手可能性と市場競争をさらに強化しています。成分の透明性、栄養価、および製品品質への消費者の注目の高まりが、ブランドに製品を差別化し、リーチを拡大することを促しています。
アジア太平洋
アジア太平洋は2032年までに10.53%のCAGRで拡大すると予測されています。アジア太平洋は、伝統的な骨ベースの食品消費と現代のタンパク質および利便性製品への関心の高まりの組み合わせに支えられ、ボーンブロスプロテイン市場の主要な成長地域として台頭しています。需要パターンは国によって異なり、食事習慣、サプリメント使用、調理済み食品消費、および美容志向の栄養の違いを反映しています。これにより、メーカーは地域に関連したフレーバー、パックサイズ、および製品形態を通じて製品を適応させる機会が生まれます。地域の流通業者やオンライン小売プラットフォームとのパートナーシップも、ブランドが市場アクセスを改善し、多様な消費者グループにリーチするのに役立ちます。明確な栄養ポジショニングを持つ便利な製品が、新しい消費者の間でのトライアルと採用をさらに促進する可能性があります。
欧州、南米、中東およびアフリカ
欧州のボーン ブロス プロテイン市場は、原材料の透明性、クリーンラベル製品、および高品質な食品原材料に対する消費者の関心によって支えられています。メーカーはこれらの嗜好を活かし、生産能力の強化および関連食品カテゴリーへの展開を図ることができます。南米では、市場は発展の初期段階にあり、都市部の健康志向の消費者およびデジタル小売チャネルが、ボーン ブロス プロテイン製品を導入する機会を生み出しています。中東およびアフリカでは、プレミアムウェルネス小売業者および輸入栄養製品が、カテゴリー認知の構築および特定の消費者層へのリーチに向けた手段を提供しています。これらの地域全体において、市場の発展は、地域の食習慣および購買習慣に合わせた製品および流通戦略の適応にかかっています。
競合ランドスケープ
市場集中度
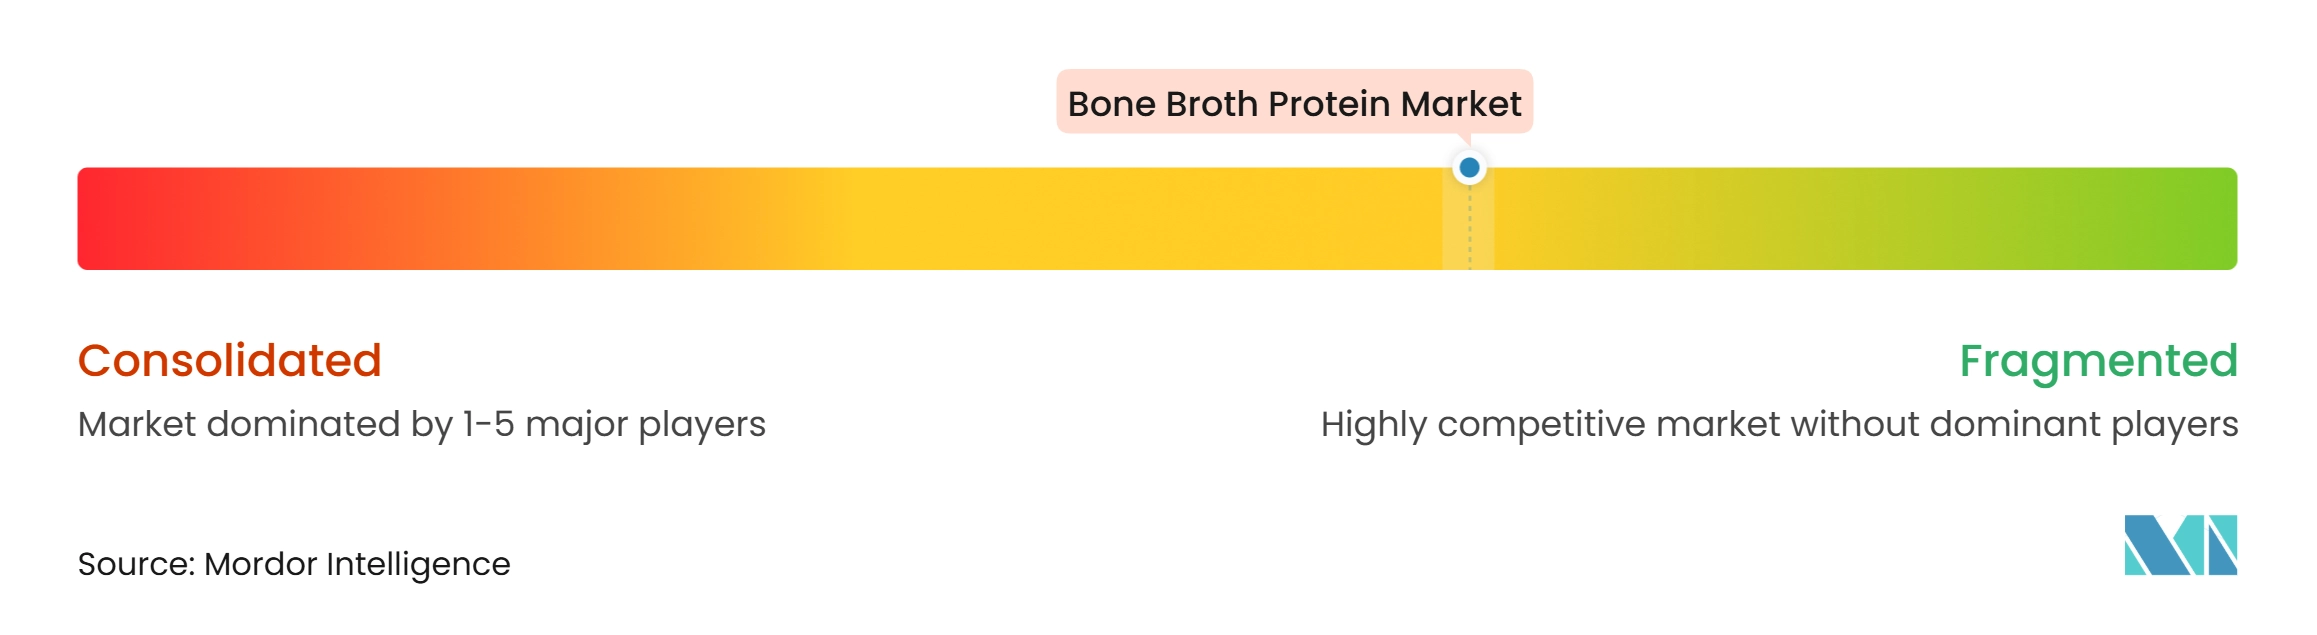
ボーンブロスプロテイン市場は適度に分散しており、ブランドは栄養補助食品、直接消費者向け製品、成分ソリューション、および調理済み食品形態全体で競合しています。競争は、製品の信頼性、調達の透明性、フレーバー、および小売とオンライン流通へのアクセスによって形成されています。企業は、独自の製品形態、明確な栄養ポジョニング、および信頼できる成分品質を通じて差別化を図っています。ブランドの信頼も購買決定に影響を与えており、消費者は製品組成、タンパク質含有量、および食事ニーズへの適合性を考慮しています。
製品革新は重要な競争戦略であり、ブランドが従来のブロスとパウダー形態を超えて拡大することを可能にします。メーカーは、異なる消費機会に訴求するために便利な飲料と機能性食品製品を開発しています。この多様化は、栄養補助食品、飲料、および調理済み食品全体での競争を激化させています。また、多様な嗜好と使用要件を持つ消費者にリーチするための専門ブランドの機会も生み出しています。
製造能力と流通リーチが競争ポジショニングにさらに影響を与えています。確立された食品会社はより広い流通ネットワークを活用できる一方、小規模な専門業者は差別化された製品、調達の透明性、および消費者との密接な関係に集中することができます。一貫した製品品質信頼できる調達は、ブランドの信頼性を構築し、リピート購入を促進するために引き続き重要です。全体として、競争はより広い市場アクセシビリティとプレミアムで差別化された製品ポジショニングのバランスによって形成されています。
ボーンブロスプロテイン産業リーダー
-
Ancient Brands, LLC (Ancient Nutrition)
-
NOW Health Group, Inc. (NOW Foods)
-
Bluebird Provisions
-
Freja
-
Organika Health Products Inc. (Organika)
- 注:主要企業の掲載順は順位を示すものではありません。
ボーン ブロス プロテイン市場 このレポートでカバーされる企業
- Ancient Brands, LLC (Ancient Nutrition)
- NOW Health Group, Inc. (NOW Foods)
- Bluebird Provisions
- Freja
- Organika Health Products Inc. (Organika)
- Paleovalley
- Naked Whey, Inc. (Naked Nutrition)
- Natural Force
- Perfect Supplements, LLC
- Left Coast Performance
- Dr. Kellyann Products, LLC
- Planet Paleo
- PaleoPro
- BulkSupplements.com
- Prinova Group LLC (NutraBroth™)
- Nutra Food Ingredients
- International Dehydrated Foods, Inc. (IDF)
- NSI Group, LLC
- Protide
- Taranaki Bio Extracts (Butler)
最近の産業開発事情 ボーン ブロス プロテイン市場
- 2026年11月:Zoup! Specialty Productsは、朝食、水分補給、およびリラクゼーションの場面をターゲットとしたプロテイン、コラーゲン、および機能性成分を配合したオーガニックチキンボーン ブロスのシリーズ「Functional Bone Broths」を発売しした。
- 2026年10月:Borough Brothは、Natoora社とのパートナーシップを通じてフードサービス部門に参入し、プロのキッチン向けに大容量フォーマットのオーガニックチキンおよびビーフボーン ブロスを導入しました。
- 2026年8月:LonoLifeは、コラーゲンプロテインおよびプレバイオティクスファイバーを含むコールド機能性レモネード形態の「Protein Sips」を発売し、従来のボーン ブロス製品を超えたポートフォリオの拡大を図りました。
グローバルボーンブロスプロテイン市場レポートの範囲
ボーンブロスプロテイン市場には、栄養補助食品、機能性食品、および飲料に使用される動物の骨から派生したタンパク質豊富な製品が含まれます。市場は、製品タイプ(チキン、ビーフ、その他)、性質(従来型およびオーガニック)、形態(パウダー、レディトゥドリンクおよびリキッド、その他の形態)、フレーバー(オリジナル、セイボリー、チョコレート、その他のフレーバー)、流通チャネル(スーパーマーケットおよびハイパーマーケット、薬局および健康食品店、オンライン小売店、その他のチャネル)、地域(北米、欧州、アジア太平洋、南米、中東およびアフリカ)別にセグメント化されています。市場予測は金額(米ドル)ベースで提供されています。
セグメンテーション概要
| チキンボーンブロスプロテイン |
| ビーフボーンブロスプロテイン |
| その他の製品タイプ |
| 従来型 |
| オーガニック |
| パウー |
| レディトゥドリンクおよびリキッド |
| その他の形態 |
| オリジナル |
| セイボリー |
| チョコレート |
| その他のフレーバー |
| スーパーマーケットおよびハイパーマーケット |
| 薬局および健康食品店 |
| オンライン小売店 |
| その他の流通チャネル |
| 北米 | 米国 |
| カナダ | |
| メキシコ | |
| 北米のその他 | |
| 欧州 | ドイツ |
| 英国 | |
| フランス | |
| イタリア | |
| 欧州のその他 | |
| アジア太平洋 | 中国 |
| インド | |
| 日本 | |
| オーストラリア | |
| 韓国 | |
| アジア太平洋のその他 | |
| 南米 | ブラジル |
| 南米のその他 | |
| 中東およびアフリカ | 南アフリカ |
| アラブ首長国連邦 | |
| 中東およびアフリカのその他 |
| 製品タイプ別 | チキンボーンブロスプロテイン | |
| ビーフボーンブロスプロテイン | ||
| その他の製品タイプ | ||
| 性質別 | 従来型 | |
| オーガニック | ||
| 形態別 | パウー | |
| レディトゥドリンクおよびリキッド | ||
| その他の形態 | ||
| フレーバー別 | オリジナル | |
| セイボリー | ||
| チョコレート | ||
| その他のフレーバー | ||
| 流通チャネル別 | スーパーマーケットおよびハイパーマーケット | |
| 薬局および健康食品店 | ||
| オンライン小売店 | ||
| その他の流通チャネル | ||
| 地域別 | 北米 | 米国 |
| カナダ | ||
| メキシコ | ||
| 北米のその他 | ||
| 欧州 | ドイツ | |
| 英国 | ||
| フランス | ||
| イタリア | ||
| 欧州のその他 | ||
| アジア太平洋 | 中国 | |
| インド | ||
| 日本 | ||
| オーストラリア | ||
| 韓国 | ||
| アジア太平洋のその他 | ||
| 南米 | ブラジル | |
| 南米のその他 | ||
| 中東およびアフリカ | 南アフリカ | |
| アラブ首長国連邦 | ||
| 中東およびアフリカのその他 | ||
レポートで回答される主要な質問
ボーンブロスプロテインの市場規模はどのくらいですか?
ボーンブロスプロテイン市場は2026年に0.45 ビリオン 米ドル、2027年に0.48 ビリオン 米ドルに達すると推定されています。2027年から2032年にかけて7.76%のCAGRを記録し、2032年までに0.70 ビリオン 米ドルに成長すると予測されています。
どの製品タイプがボーンブロスプロテインの販売をリードしていますか?
チキンボーンブロスプロテインは2026年に40.11%のシェアでリードしており、幅広い親しみやすさと形態全体での柔軟な使用に支えられています。その親しみやすいフレーバープロファイルも、料理とウェルネス志向の製品での使用を支援しています。
どの形態が最も速く成長していますか?
レディトゥドリンクおよびリキッド製品は、利便性がより重要になるにつれて2032年までに9.41%のCAGRで拡大すると予測されています。これらの形態は、消費を家庭での調理と従来のパウダールーティンを超えて移行させるのに役立ちます。
オンライン小売店がボーンブロスプロテインブランドにとって重要な理由は何ですか?
オンライン小売店は2032年までCAGR 9.21%で拡大すると予測されており、ブランドが原材料、使用場面、およびサブスクリプションを説明するためのより多くの余地を提供しています。また、リピート注文および顧客との直接的な関係構築を支援します。