
Tamaño y Participación del Mercado de Proteína de Caldo de Huesos
Visión General del Mercado
| Período de Estudio | 2022 - 2032 |
|---|---|
| Tamaño del Mercado (2027) | 0.48 Mil millones de dólares |
| Tamaño del Mercado (2032) | 0.7 Mil millones de dólares |
| Tasa de crecimiento (2027 - 2032) | 7.76 % |
| Mercado de Crecimiento Más Rápido | Asia-Pacífico |
| Mercado Más Grande | América del Norte |
| Concentración del Mercado | Medio |
Jugadores principales *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial Imagen © Mordor Intelligence. El uso requiere atribución según CC BY 4.0. | |
Análisis del Mercado de Proteína de Caldo de Huesos por Mordor Intelligence
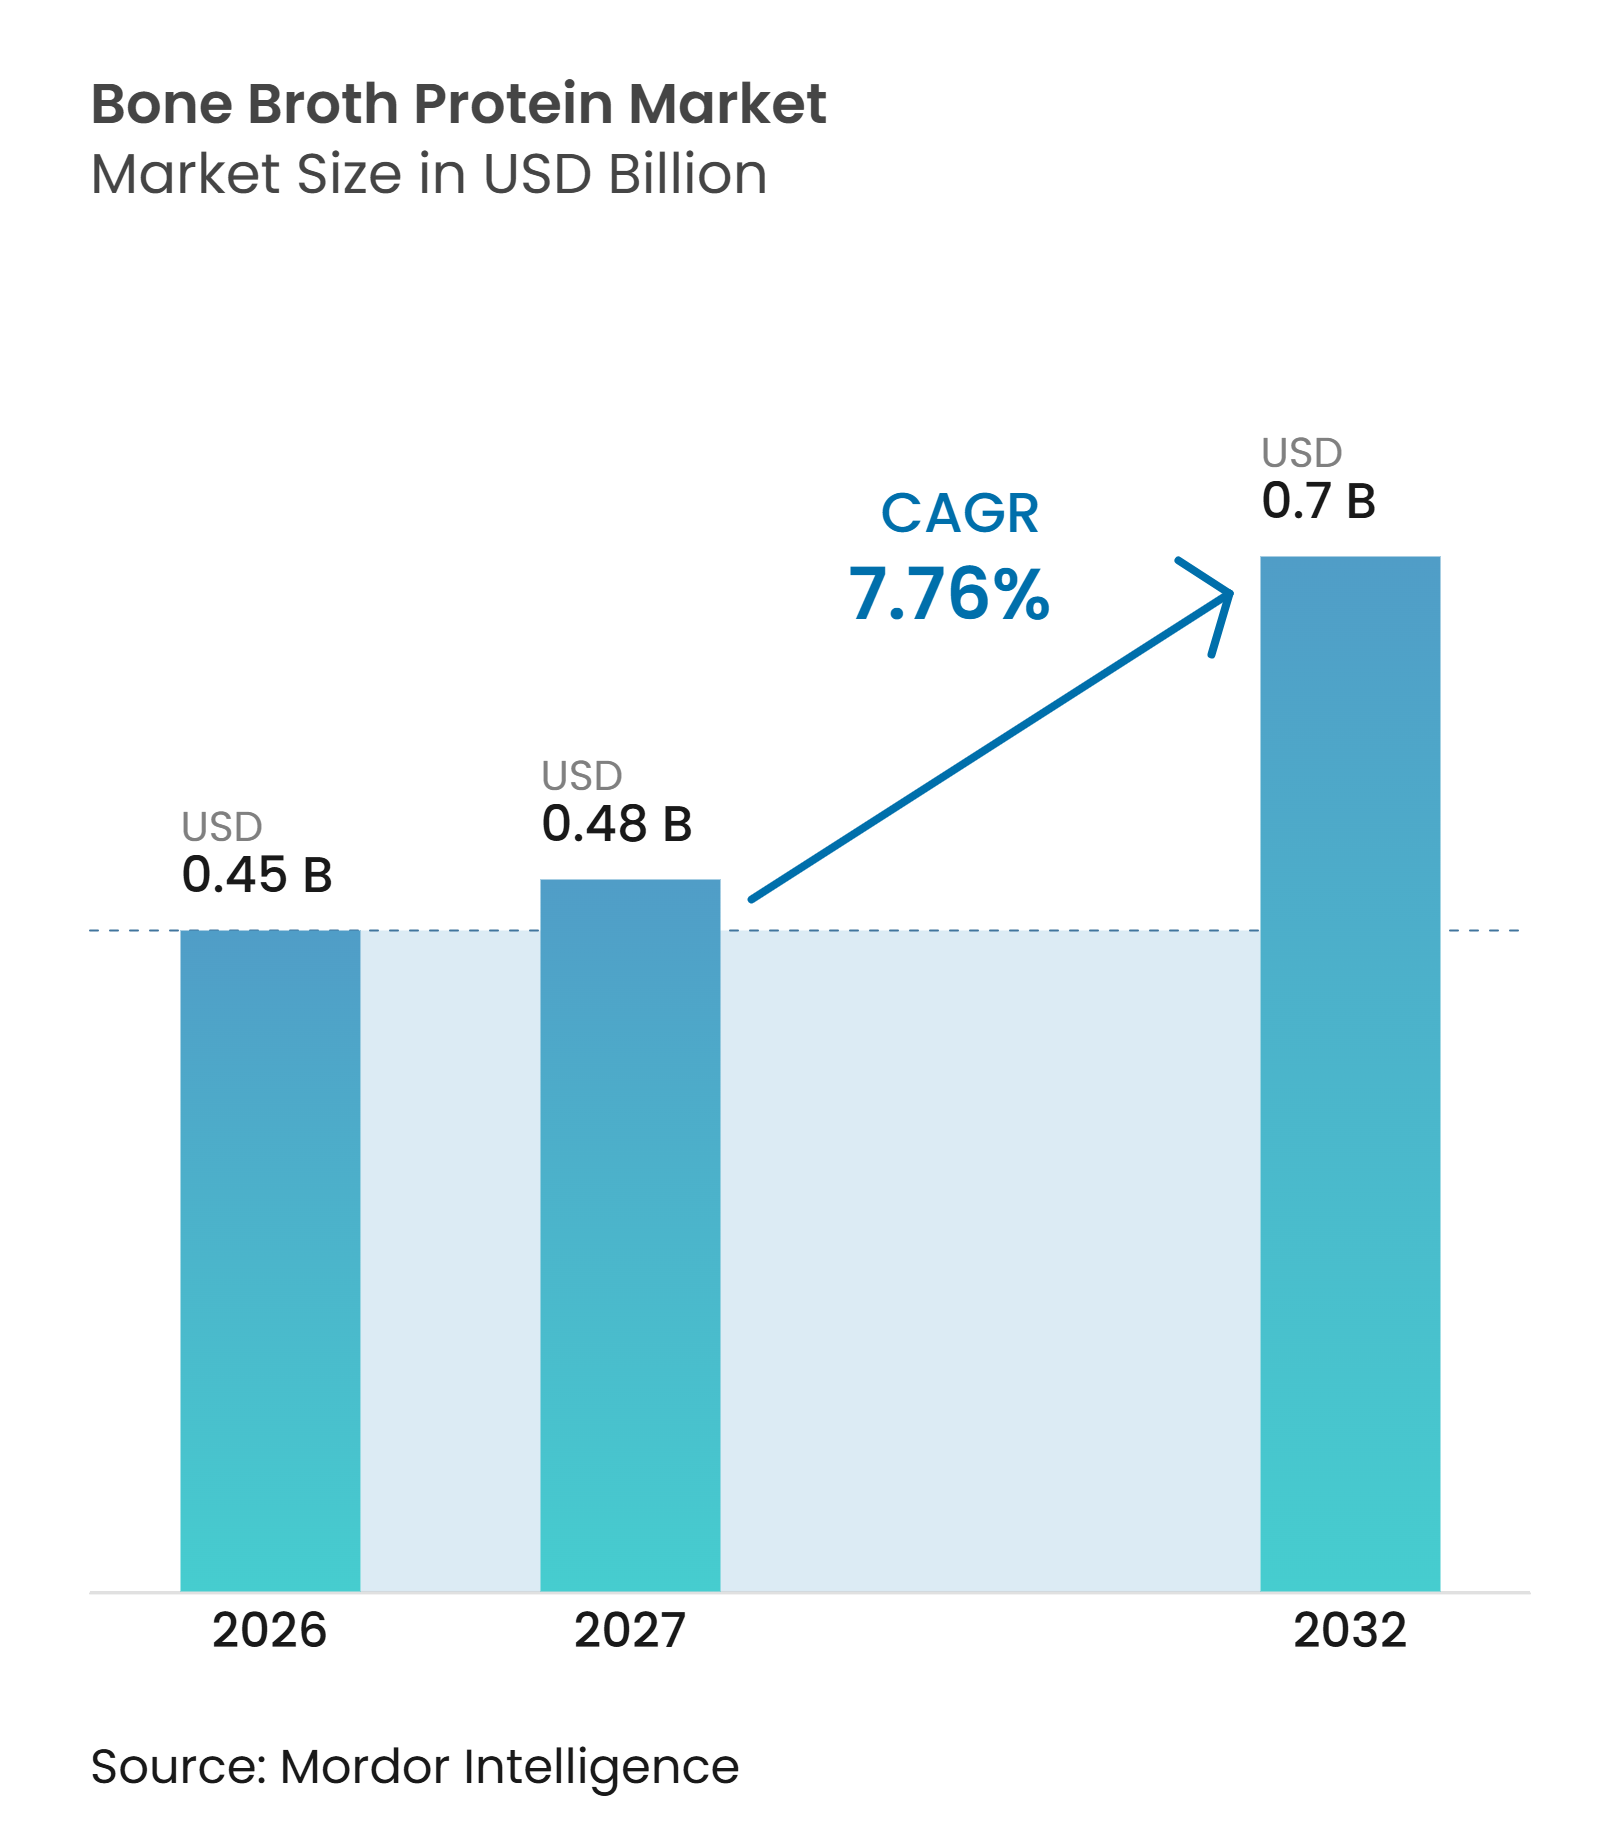
Se espera que el tamaño del mercado de proteína de caldo de huesos crezca de 0,45 mil millones de USD en 2026 a 0,48 mil millones de USD en 2027 y se prevé que alcance los 0,70 mil millones de USD para 2032 a un CAGR del 7,76% durante 2027-2032. El mercado de proteína de caldo de huesos se está beneficiando del creciente interés de los consumidores en la proteína de origen animal, las formulaciones de etiqueta limpia y la nutrición orientada al bienestar de manera conveniente. Los fabricantes están ampliando su oferta de productos en diversas ocasiones y formatos de consumo para responder a las preferencias dietéticas en evolución. Las marcas están fortaleciendo su posicionamiento en el mercado mediante la transparencia de ingredientes, prácticas de abastecimiento responsable, calidad del producto y mayor accesibilidad minorista. Las mejoras continuas en el abastecimiento de materias primas, la coordinación de la cadena de suministro y los procesos de fabricación están respaldando la consistencia del producto y la confianza del consumidor. Estos desarrollos están creando oportunidades para que los participantes del mercado fortalezcan sus carteras y amplíen su presencia en la creciente industria de nutrición funcional.
Conclusiones Clave del Informe
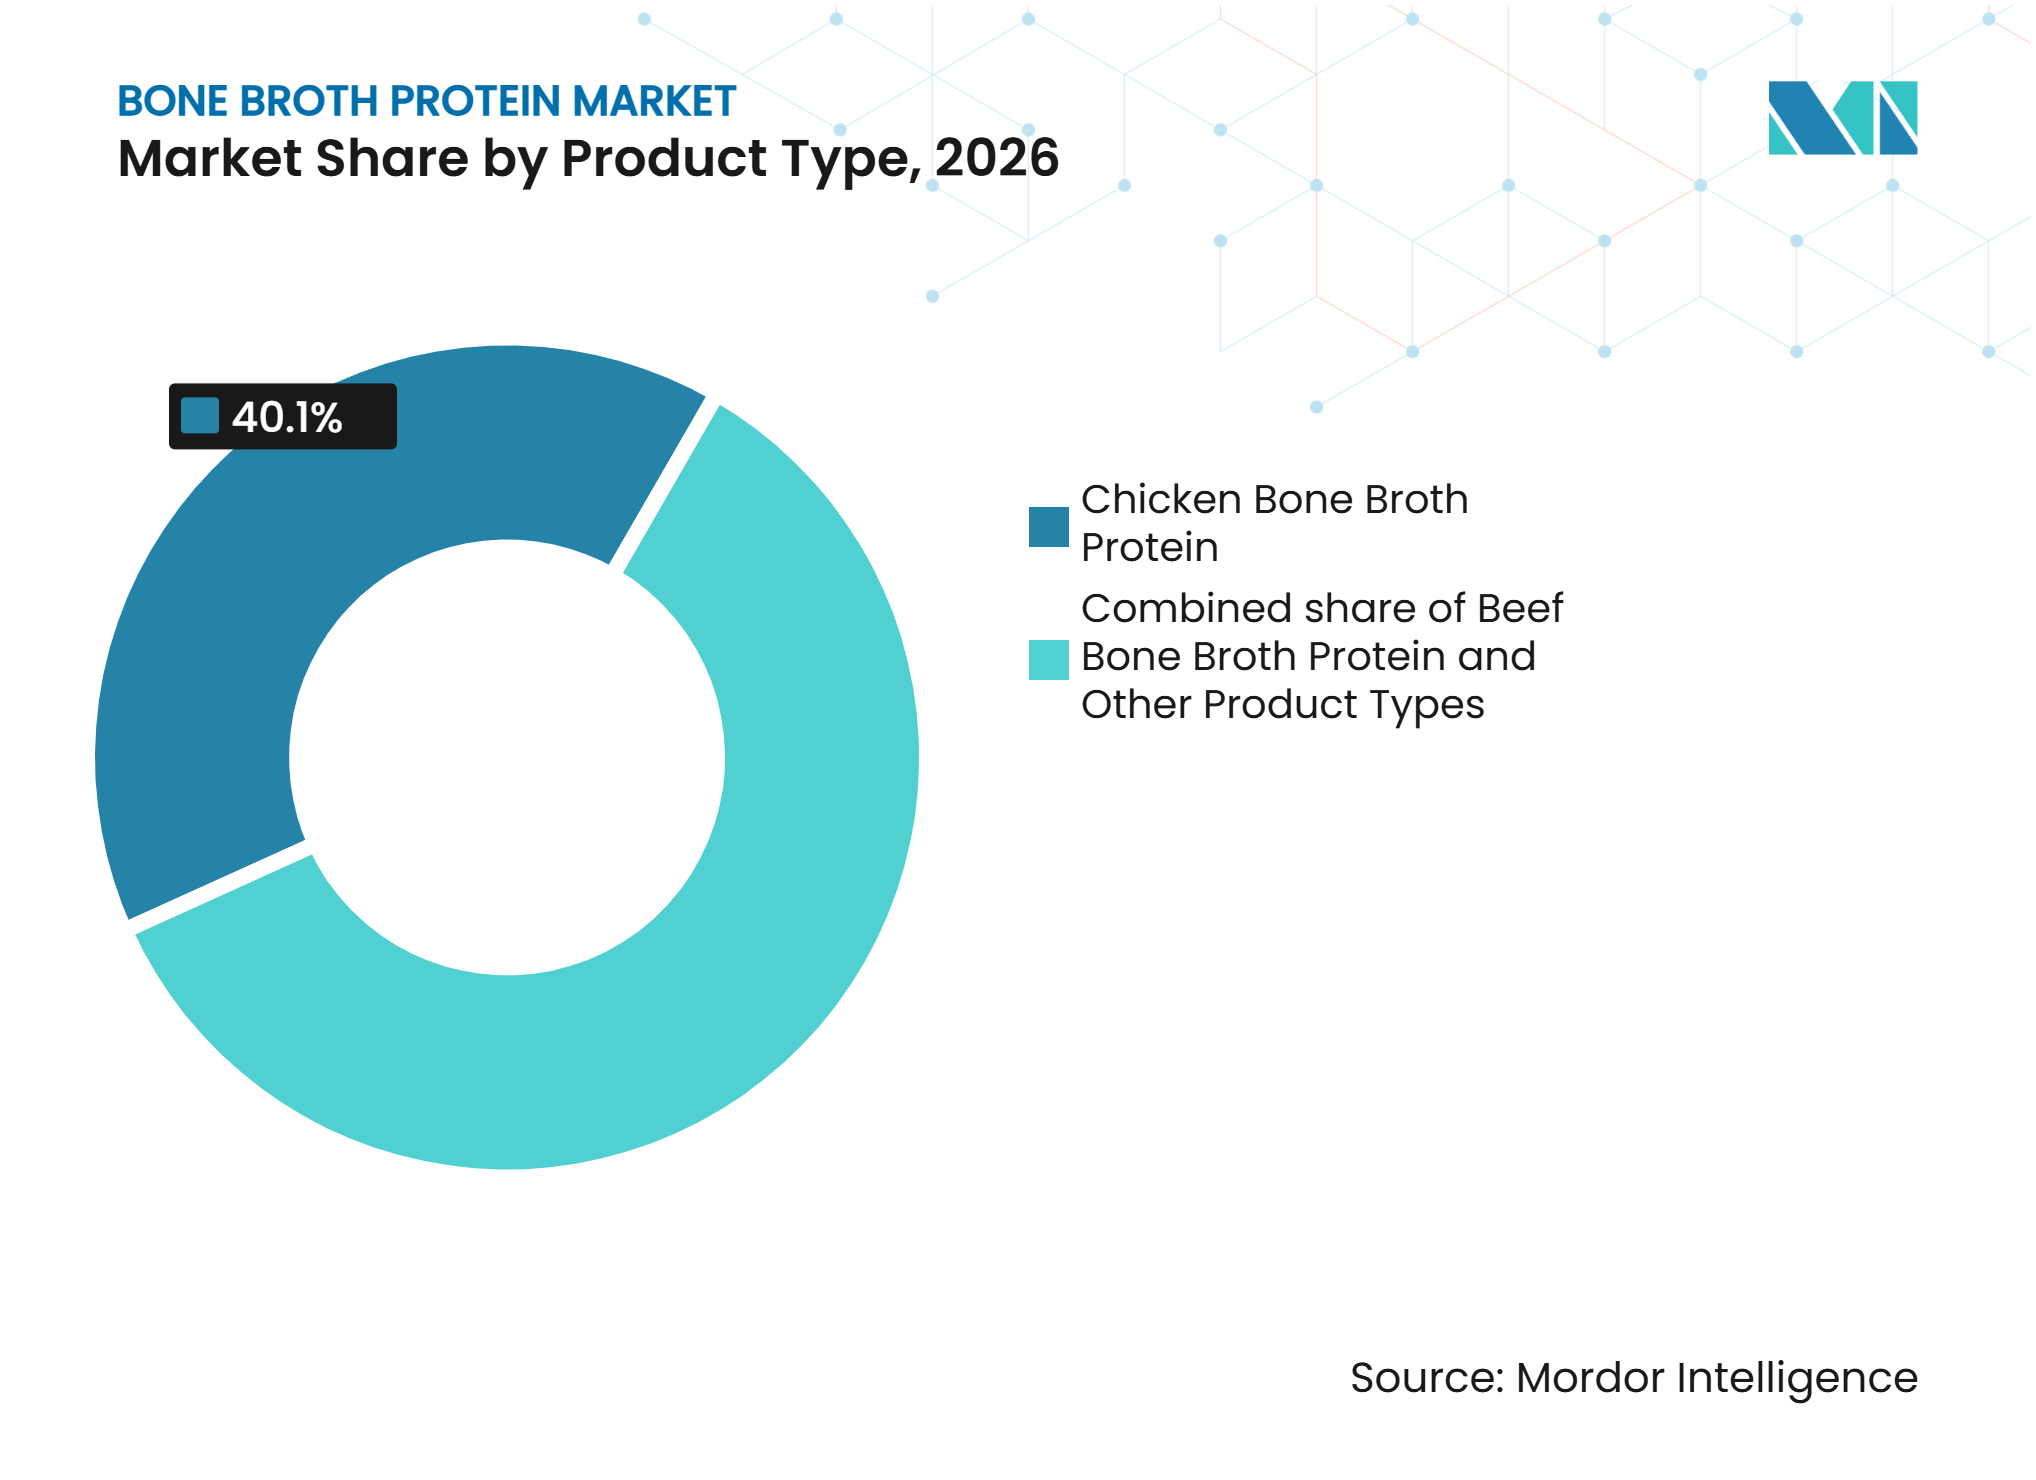
• Por tipo de producto, la proteína de caldo de huesos de pollo representó el 40,11% de la participación del mercado de proteína de caldo de huesos en 2026, mientras que se prevé que la proteína de caldo de huesos de res se expanda a un CAGR del 9,12% hasta 2032.
• Por naturaleza, los productos convencionales representaron el 62,11% de la participación del mercado de proteína de caldo de huesos en 2026, mientras que se prevé que los productos orgánicos se expandan a un CAGR del 9,23% hasta 2032.
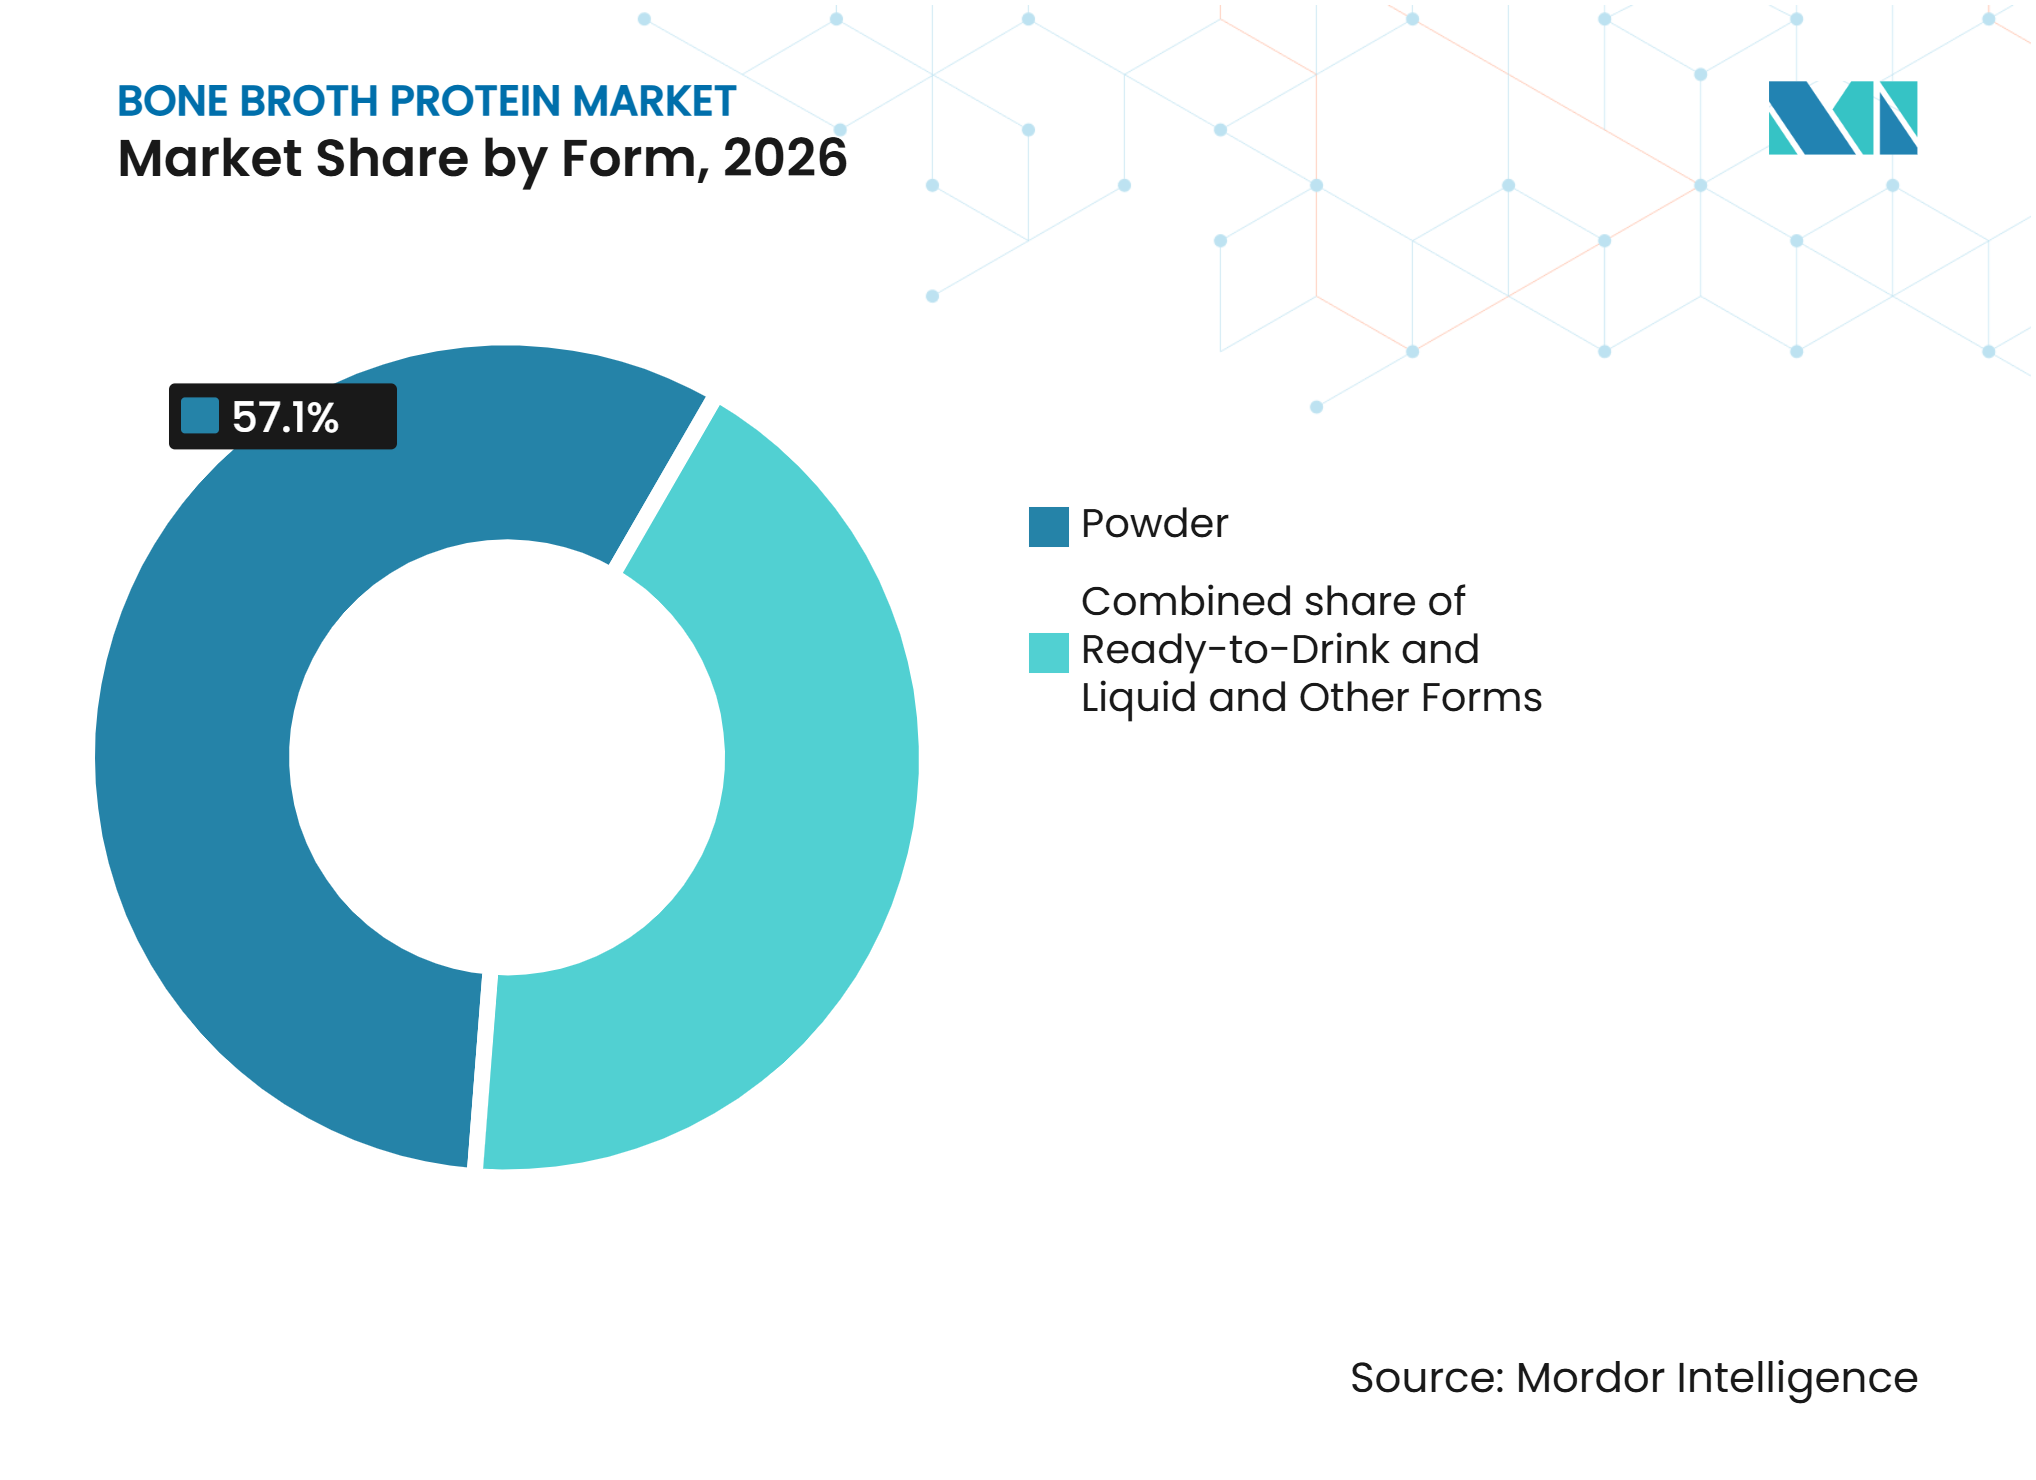
• Por forma, el polvo representó el 57,11% del tamaño del mercado de proteína de caldo de huesos en 2026, mientras que se prevé que los productos listos para beber y líquidos se expandan a un CAGR del 9,41% hasta 2032.
• Por sabor, el original representó el 46,12% del tamaño del mercado de proteína de caldo de huesos en 2026, mientras que se prevé que otros sabores se expandan a un CAGR del 9,34% hasta 2032.
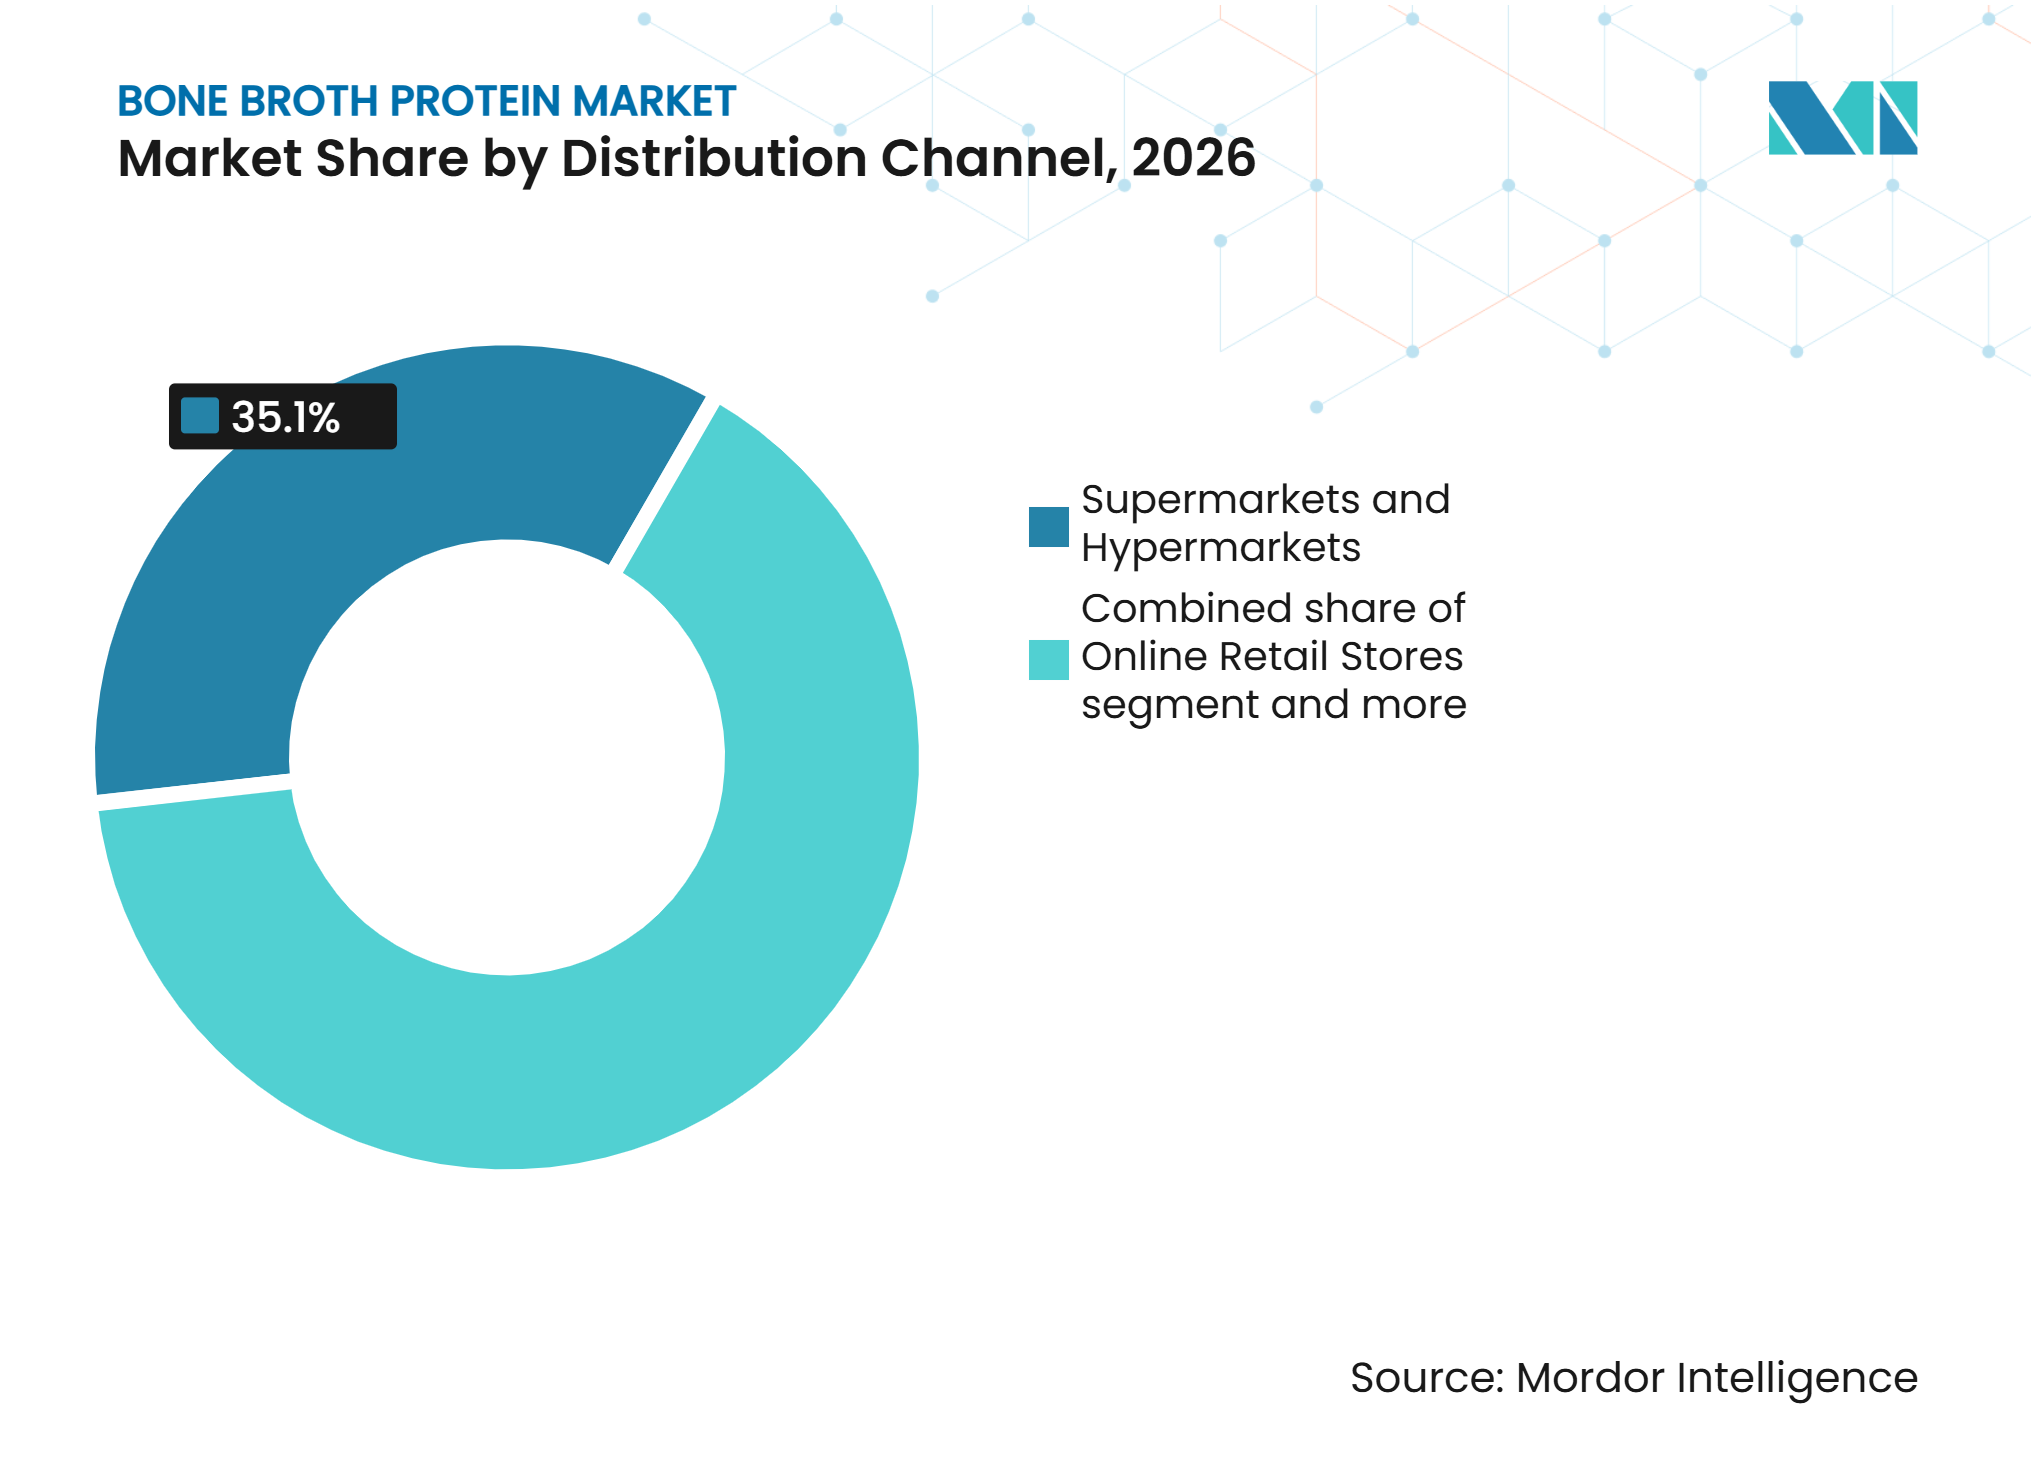
• Por canal de distribución, los supermercados e hipermercados representaron el 35,12% de la participación del mercado de proteína de caldo de huesos en 2026, mientras que se prevé que las tiendas minoristas en línea se expandan a un CAGR del 9,21% hasta 2032.
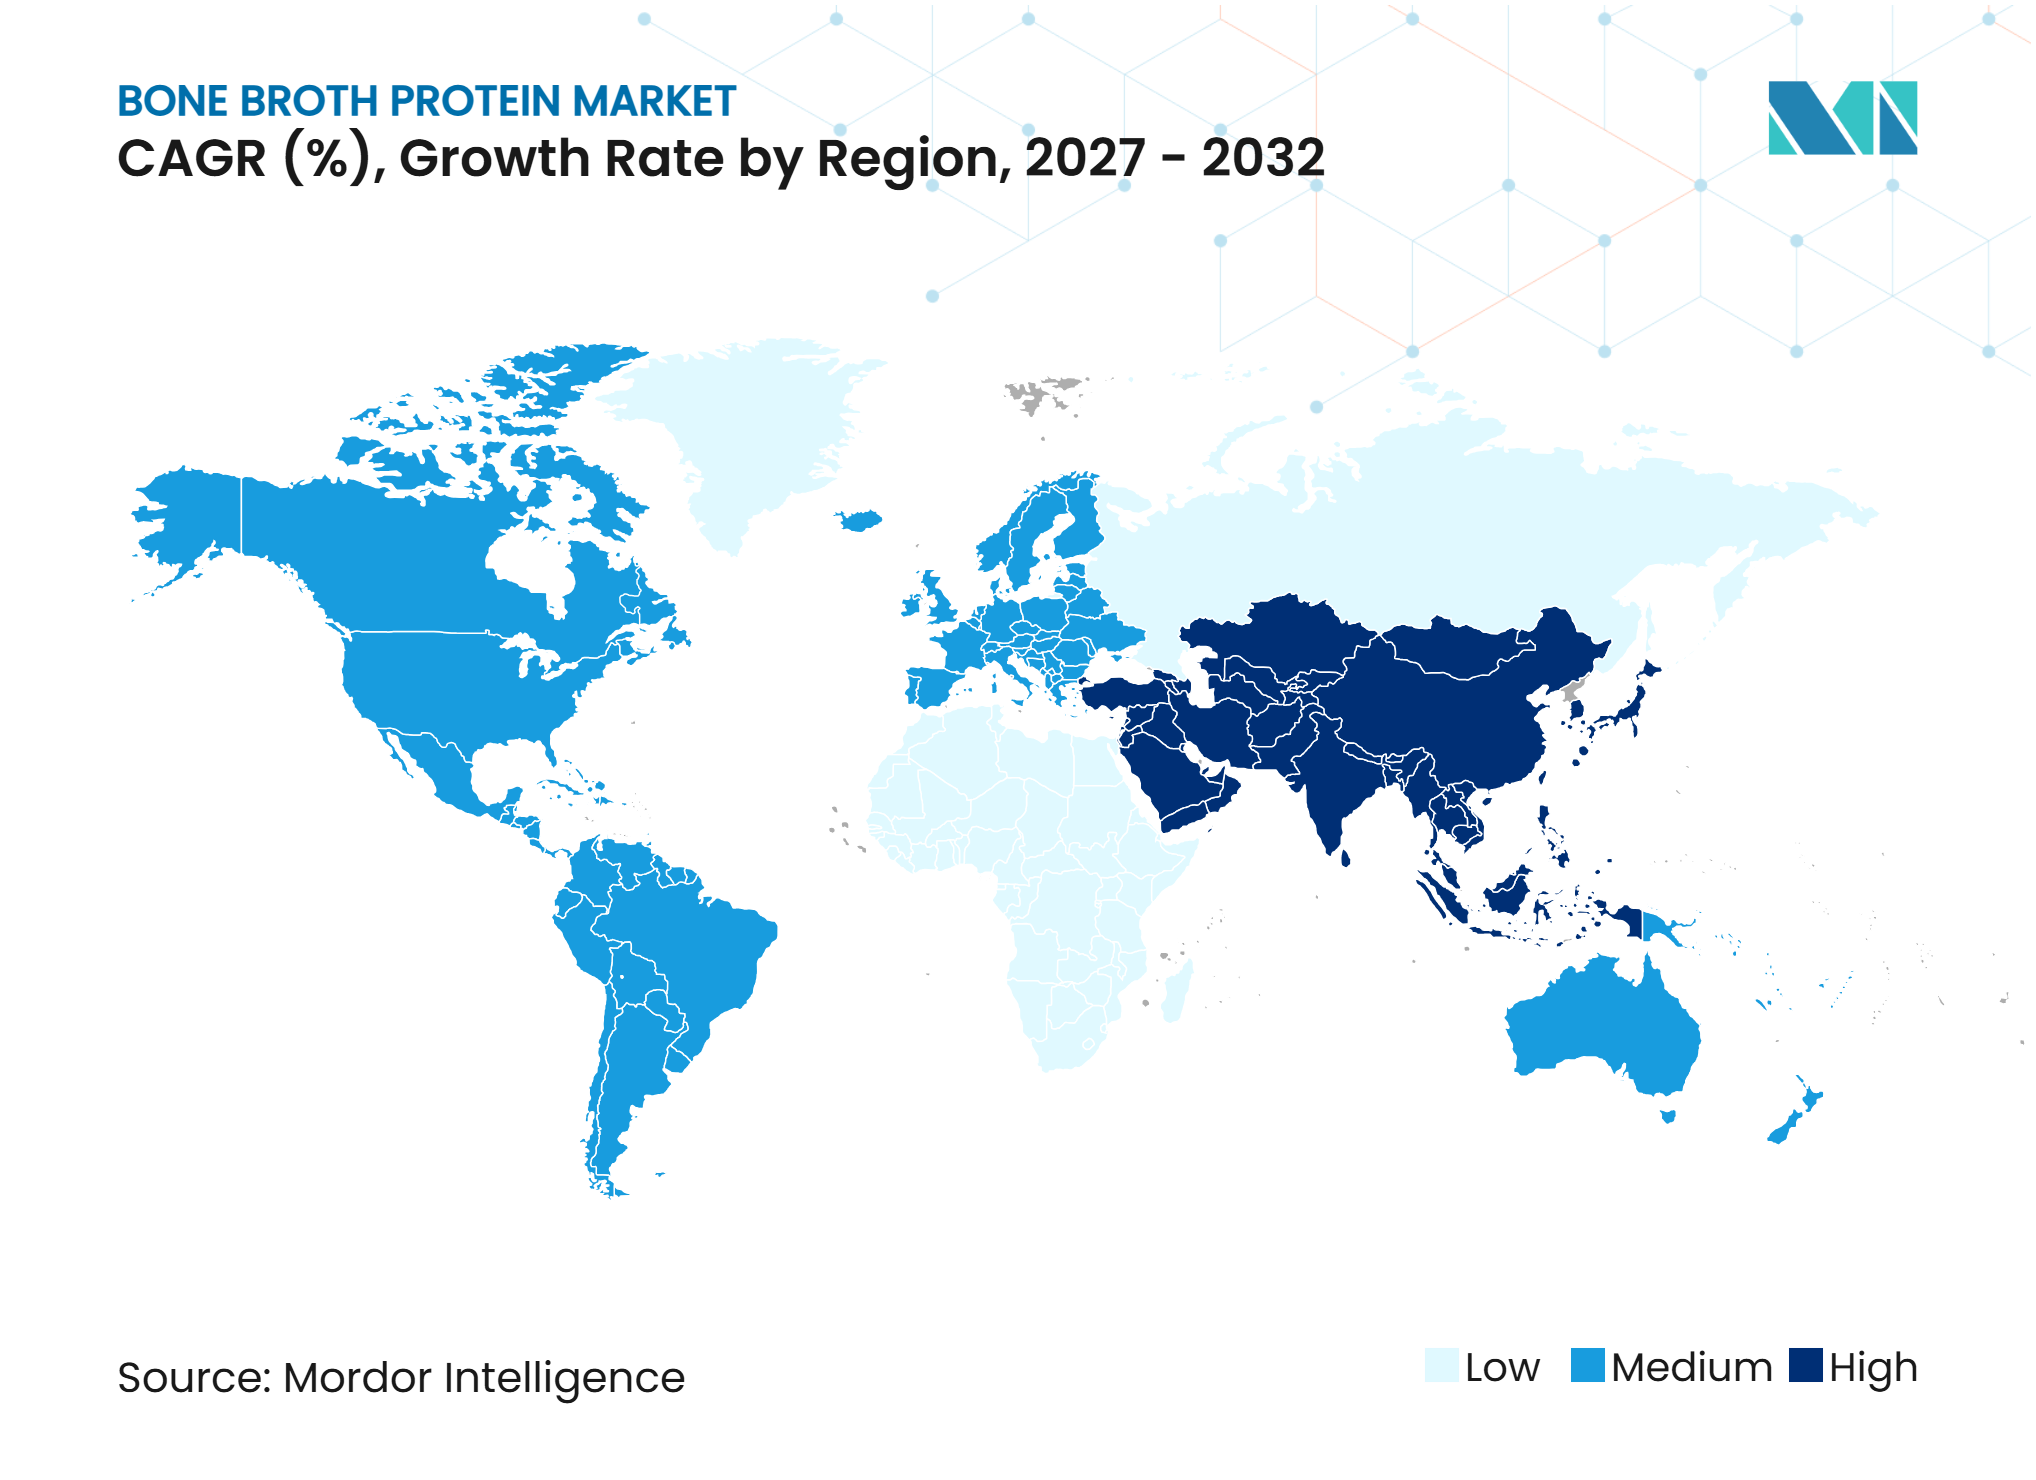
• Por geografía, América del Norte representó el 37,12% de la participación del mercado de proteína de caldo de huesos en 2026, mientras que se prevé que Asia-Pacífico se expanda a un CAGR del 10,53% hasta 2032.
Nota: Las cifras de mercado de este informe se basan en el marco de estimación propietario de Mordor Intelligence, que combina nueve meses de datos reales con proyecciones del cuarto trimestre para el año base 2026.
Tendencias e Información del Mercado
Análisis del Impacto de los Impulsores del Mercado de Proteína de Caldo de Huesos*
| Impulsor | (~) % de Impacto en el Pronóstico de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Creciente demanda de nutrición funcional rica en colágeno | +2.1% | Global | Mediano plazo (2-4 años) |
| Expansión de las ocasiones de consumo de alto contenido proteico, paleo y keto | +1.3% | América del Norte, Europa, Asia-Pacífico | Mediano plazo (2-4 años) |
| Creciente adopción de formatos convenientes de proteína de caldo de huesos | +1.2% | Global | Corto plazo (≤ 2 años) |
| Creciente interés de los consumidores en la salud intestinal y la nutrición para el soporte articular | +1.4% | Global | Mediano plazo (2-4 años) |
| Creciente conciencia sobre los beneficios nutricionales de la proteína de caldo de huesos | +0.8% | Asia-Pacífico, Oriente Medio y África | Largo plazo (≥ 4 años) |
| Creciente preferencia por suplementos proteicos de etiqueta limpia y mínimamente procesados | +0.9% | América del Norte, Europa | Mediano plazo (2-4 años) |
| Fuente: Mordor Intelligence | |||
Creciente Demanda de Nutrición Funcional Rica en Colágeno
El mercado de proteína de caldo de huesos se está beneficiando del creciente interés de los consumidores en la nutrición funcional rica en colágeno y las fuentes de colágeno de base alimentaria. Por ejemplo, en julio de 2026, según la Alianza de Administración del Colágeno, el caldo de huesos fue preferido por el 25% de los consumidores de colágeno, cifra que ascendió al 29% entre los consumidores de los Estados Unidos [1]. Esto pone de relieve la relevancia del caldo de huesos dentro de la oferta de alimentos y bebidas funcionales. El interés de los consumidores en los polvos proteicos que contienen colágeno y las bebidas listas para beber también está animando a los fabricantes a diversificar los formatos de productos. Estas preferencias respaldan la integración de ingredientes ricos en colágeno en productos nutricionales convenientes y amplían el papel de la proteína de caldo de huesos más allá de la suplementación tradicional.
Expansión de las Ocasiones de Consumo de Alto Contenido Proteico, Paleo y Keto
La expansión de las preferencias dietéticas de alto contenido proteico, keto y paleo está creando oportunidades para el mercado de proteína de caldo de huesos. Por ejemplo, en 2025, según el Consejo Internacional de Información Alimentaria, el 23% de los estadounidenses siguió una dieta alta en proteínas, mientras que el 5% adoptó una dieta cetogénica o alta en grasas y el 2% siguió una dieta paleo durante el año anterior [2]. Estos patrones dietéticos están aumentando el interés en los ingredientes proteicos de origen animal que complementan la nutrición centrada en proteínas y baja en carbohidratos. En apoyo de esta demanda, en enero de 2026, Hunter & Gather introdujo un polvo de caldo de huesos de res alimentada con pasto, que proporciona 15 g de proteína por porción y está dirigido a consumidores keto, paleo y de alimentos integrales. Este desarrollo de producto refleja la creciente alineación de la oferta de proteína de caldo de huesos con diversas preferencias dietéticas y necesidades nutricionales cotidianas.
Creciente Adopción de Formatos Convenientes de Proteína de Caldo de Huesos
El interés de los consumidores en las bebidas funcionales está creando oportunidades para los productos convenientes de proteína de caldo de huesos. Por ejemplo, en junio de 2026, según la Asociación de la Industria Alimentaria, 2.003 compradores de supermercados de los Estados Unidos manifestaron estar interesados en beneficios funcionales como proteínas, hidratación, energía y salud digestiva al momento de elegir bebidas [3]. En respuesta a este interés, en mayo de 2026, marro lanzó una bebida de caldo de huesos espumante lista para beber. Cada lata contiene 12 g de proteína, junto con colágeno, aminoácidos y electrolitos, y está disponible en sabores a base de frutas. El lanzamiento ilustra cómo los fabricantes están adaptando el caldo de huesos tradicional a formatos de bebidas portátiles, ofreciendo a los consumidores más formas de incorporar la proteína de caldo de huesos en sus rutinas diarias.
Creciente Interés del Consumidor en la Salud Intestinal y la Nutrición para el Soporte Articular
La creciente conciencia de los consumidores sobre el bienestar digestivo y la salud articular está aumentando el interés en los productos nutricionales que apoyan la función intestinal, la movilidad y el bienestar general. Los consumidores prestan mayor atención a la relación entre las elecciones dietéticas, el confort digestivo y la salud física a largo plazo. La proteína de caldo de huesos está ganando relevancia en este espacio debido a su contenido de colágeno y aminoácidos, que se asocian con el mantenimiento del tejido conectivo y el soporte articular. Su posicionamiento funcional también atrae a los consumidores que buscan opciones nutricionales que complementen los estilos de vida activos y el envejecimiento saludable. Este creciente enfoque en la salud intestinal y el bienestar articular está fortaleciendo el papel de la proteína de caldo de huesos en la nutrición funcional y ampliando su uso en las rutinas dietéticas diarias.
Análisis del Impacto de las Restricciones del Mercado de Proteína de Caldo de Huesos*
| Restricción | (~) % de Impacto en el Pronóstico de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Altos costos de producción e insumos trazables | -1.3% | Global | Corto plazo (≤ 2 años) |
| Composición de producto inconsistente y estándares de calidad | -0.9% | Global | Mediano plazo (2-4 años) |
| Aceptación limitada entre los consumidores que evitan ingredientes de origen animal | -0.7% | América del Norte, Europa | Mediano plazo (2-4 años) |
| Alto contenido de sodio en ciertas formulaciones de caldo de huesos | -0.5% | América del Norte, Europa | Corto plazo (≤ 2 años) |
| Fuente: Mordor Intelligence | |||
Altos Costos de Producción e Insumos Trazables
Los altos costos de producción y abastecimiento siguen siendo un desafío para el mercado de proteína de caldo de huesos, ya que la fabricación requiere materias primas de origen animal de calidad, procesos de extracción controlados e instalaciones de procesamiento especializadas. La necesidad de mantener una calidad proteica consistente, la seguridad del producto y la trazabilidad de los ingredientes añade gastos operativos adicionales. El abastecimiento de insumos premium, como materiales animales alimentados con pasto y criados orgánicamente, puede aumentar los costos de adquisición, mientras que los prolongados procesos de extracción, concentración y secado incrementan los requisitos de energía y procesamiento. Los fabricantes también deben invertir en la verificación de proveedores, pruebas de calidad y documentación a nivel de lote para mantener la transparencia en toda la cadena de suministro.
Composición de Producto Inconsistente y Estándares de Calidad
Las variaciones en la calidad de las materias primas, las prácticas de abastecimiento y los procesos de fabricación crean desafíos para mantener una composición de producto consistente en el mercado de proteína de caldo de huesos. Las diferencias en las razas de animales, la calidad del alimento, las condiciones de procesamiento y los métodos de extracción pueden influir en la concentración de proteínas, el contenido de colágeno, los perfiles de aminoácidos, el sabor y la solubilidad. La ausencia de especificaciones de producto uniformes y puntos de referencia de calidad ampliamente adoptados también puede dificultar que los fabricantes garanticen la consistencia entre lotes y proveedores. Estas variaciones pueden afectar el rendimiento del producto, la confianza del consumidor y la fiabilidad de la marca. Por lo tanto, mantener procedimientos de producción estandarizados, pruebas de calidad rigurosas y documentación transparente de ingredientes sigue siendo importante para los fabricantes que buscan establecer una calidad de producto consistente y fortalecer la aceptación en el mercado.
*Nuestras previsiones consideran los impactos de impulsores y restricciones como direccionales, no aditivos. Las previsiones de impacto reflejan el crecimiento base, los efectos de mezcla y las interacciones entre variables.
Análisis de Segmentos
Por Tipo de Producto:
El Pollo Lidera, la Proteína de Res Gana TerrenoLa proteína de caldo de huesos de pollo representó el 40,11% de la participación del mercado de proteína de caldo de huesos en 2026. La proteína de caldo de huesos a base de pollo ocupa una posición sólida debido a su familiaridad y versatilidad en aplicaciones alimentarias y nutricionales. Su suave perfil salado permite incorporarla en caldos tradicionales, polvos proteicos y bebidas funcionales. Los ingredientes derivados del pollo también ofrecen a los fabricantes flexibilidad para desarrollar productos tanto para aplicaciones culinarias como de bienestar. Su papel establecido en la cocina cotidiana los hace familiares para los consumidores y proporciona una forma accesible de introducir la proteína de caldo de huesos en las dietas habituales. Esta versatilidad permite a los proveedores atender a los consumidores que buscan opciones proteicas convenientes que encajen de forma natural en sus rutinas diarias de alimentación y nutrición.
Se prevé que la proteína de caldo de huesos de res se expanda a un CAGR del 9,12% hasta 2032. La proteína de caldo de huesos a base de res se posiciona frecuentemente como una oferta premium debido a su rico perfil de sabor y su asociación con el abastecimiento de animales alimentados con pasto. Su atractivo es particularmente fuerte entre los consumidores que valoran la nutrición de origen animal y las prácticas de abastecimiento transparentes. El segmento ofrece oportunidades para las marcas que se dirigen a canales minoristas especializados y de venta directa al consumidor, donde la calidad del producto y la procedencia de los ingredientes pueden respaldar un posicionamiento premium. Su crecimiento también está respaldado por el interés de los consumidores en los productos nutricionales de origen bovino. Mantener suministros confiables de materias primas, una calidad de producto consistente y precios accesibles será importante para sostener la demanda y fomentar las compras repetidas.


Nota: Las participaciones de todos los segmentos individuales están disponibles con la compra del informe
Por Naturaleza:
Lo Convencional Ancla el Volumen, lo Orgánico Genera ConfianzaLo convencional representó el 62,11% de la participación del mercado de proteína de caldo de huesos en 2026. La proteína de caldo de huesos convencional ocupa una posición significativa debido a la mayor disponibilidad de materias primas, la distribución minorista establecida y una mayor accesibilidad en términos de precio. Estos productos forman el núcleo del mercado al atender a los consumidores a través de canales de supermercados, farmacias y comercio minorista en línea. Su disponibilidad en diversas formas, incluidos polvos, caldos y productos alimenticios, ofrece múltiples opciones para incorporar la proteína de caldo de huesos en las dietas cotidianas. Las ofertas convencionales también atraen a los consumidores que priorizan la asequibilidad del producto y el valor nutricional por encima de las certificaciones de abastecimiento especializadas. La información clara sobre los ingredientes, el contenido proteico consistente y la calidad confiable del producto siguen siendo factores importantes para mantener la confianza del consumidor y respaldar la amplia presencia del segmento en el mercado.
Se prevé que lo orgánico se expanda a un CAGR del 9,23% hasta 2032. La proteína de caldo de huesos orgánica está ganando terreno a medida que los consumidores priorizan cada vez más la calidad de los ingredientes, el abastecimiento responsable y la transparencia en la producción de alimentos. La certificación orgánica fortalece el atractivo del producto al proporcionar garantías sobre las prácticas de abastecimiento y producción. Esto crea oportunidades para que los fabricantes diferencien sus ofertas, generen confianza en el consumidor y atiendan a los compradores que buscan nutrición de origen animal de alta calidad. La creciente preferencia por los productos de etiqueta limpia y los ingredientes claramente documentados respalda aún más el desarrollo del segmento en las categorías premium de alimentos y bienestar.
Por Forma:
El Polvo Domina, los Productos Listos para Beber Amplían el UsoEl polvo representó el 57,11% del mercado de proteína de caldo de huesos en 2026. Los polvos de proteína de caldo de huesos mantienen una posición sólida en el mercado debido a su estabilidad en almacén, versatilidad y facilidad de almacenamiento. Su adaptabilidad permite a los consumidores incorporarlos en una amplia gama de aplicaciones de alimentos y bebidas, incluidas bebidas calientes, batidos, sopas y recetas cotidianas. Los formatos en polvo también ofrecen a los fabricantes flexibilidad para desarrollar diferentes sabores, tamaños de envase y opciones de porción para satisfacer las variadas preferencias de los consumidores. Su embalaje ligero y su idoneidad para la distribución directa al consumidor respaldan aún más la accesibilidad a través de canales minoristas y en línea. La capacidad de ajustar las cantidades de porción y los métodos de preparación hace que los polvos sean convenientes para el uso regular, fomentando las compras repetidas y respaldando su posición como el formato de producto líder en el mercado de proteína de caldo de huesos.
Se prevé que los productos listos para beber y líquidos se expandan a un CAGR del 9,41% hasta 2032. Los productos de proteína de caldo de huesos en formato líquido están ganando relevancia a medida que los consumidores buscan cada vez más opciones nutricionales convenientes que requieran una preparación mínima. Su naturaleza lista para consumir los hace adecuados para estilos de vida ocupados y respalda el consumo en diferentes ocasiones diarias. Los formatos líquidos también ofrecen a los fabricantes oportunidades para desarrollar diversos sabores y ofertas de bebidas funcionales que atraigan a una base de consumidores más amplia. Su accesibilidad y facilidad de consumo ayudan a extender el uso de la proteína de caldo de huesos más allá de la preparación tradicional de comidas hacia las rutinas de nutrición cotidiana. La continua innovación de productos, los perfiles de sabor atractivos y la mayor disponibilidad minorista están respaldando el crecimiento del segmento y ampliando la adopción por parte de los consumidores.

Por Sabor:
El Original Mantiene la Familiaridad, Otros Sabores Amplían el AtractivoEl original representó el 46,12% de la participación del mercado de proteína de caldo de huesos en 2026. Los productos de proteína de caldo de huesos con sabor original mantienen una posición sólida en el mercado debido a su familiar sabor salado y su versatilidad en diferentes aplicaciones. Su perfil de sabor neutro permite a los consumidores incorporarlos en comidas, bebidas y recetas cotidianas sin alterar significativamente el sabor. Estos productos también atraen a los consumidores que prefieren formulaciones simples con menos ingredientes de sabor añadido y edulcorantes. Su idoneidad tanto para uso culinario como para suplementación nutricional permite a los fabricantes llegar a una amplia gama de preferencias de los consumidores. Esta versatilidad y familiaridad continúan respaldando la popularidad de los productos con sabor original en el mercado de proteína de caldo de huesos.
Se prevé que otros sabores se expandan a un CAGR del 9,34% hasta 2032. Los productos de proteína de caldo de huesos con sabores están ampliando el atractivo de la categoría al ofrecer una gama más amplia de perfiles de sabor y ocasiones de consumo. Los sabores dulces, botánicos, de chocolate e inspirados en frutas proporcionan alternativas al caldo salado tradicional y ayudan a atraer a consumidores con variadas preferencias de sabor. La innovación en sabores también permite a los fabricantes posicionar la proteína de caldo de huesos en aplicaciones de bebidas, aperitivos y bienestar. Estas ofertas pueden hacer que el ingrediente sea más atractivo para el consumo a lo largo del día, al tiempo que respaldan la diferenciación del producto. Una cartera de sabores más amplia, combinada con formatos convenientes y una calidad nutricional consistente, puede fortalecer el interés de los consumidores y fomentar el uso regular de los productos de proteína de caldo de huesos.
Por Canal de Distribución:
Los Supermercados Lideran, el Comercio Minorista en Línea se AceleraLos supermercados e hipermercados representaron el 35,12% de la participación del mercado de proteína de caldo de huesos en 2026. Los supermercados e hipermercados desempeñan un papel importante en el mercado de proteína de caldo de huesos al proporcionar amplia visibilidad del producto, acceso conveniente y oportunidades para el descubrimiento en tienda. Sus redes minoristas establecidas permiten a los consumidores explorar diferentes marcas, comparar formulaciones de productos y evaluar la información sobre ingredientes antes de comprar. La colocación junto a sopas, suplementos nutricionales y bebidas orientadas a la salud también ayuda a presentar la proteína de caldo de huesos a una base de clientes más amplia. Las promociones minoristas, el muestreo de productos y el posicionamiento estratégico en estantes pueden fomentar aún más las pruebas de productos y fortalecer el reconocimiento de marca. Estas ventajas hacen de los supermercados e hipermercados un canal de distribución importante para ampliar el alcance del mercado y respaldar la adopción por parte de los consumidores.
Se prevé que las tiendas minoristas en línea se expandan a un CAGR del 9,21% hasta 2032. El comercio minorista en línea se está convirtiendo en un canal de distribución importante para los productos de proteína de caldo de huesos, ya que brinda a las marcas mayores oportunidades para comunicar los beneficios del producto y llegar a grupos de consumidores específicos. Las plataformas digitales permiten a los fabricantes presentar información detallada sobre ingredientes, contenido nutricional, métodos de preparación y aplicaciones del producto, ayudando a los consumidores a tomar decisiones de compra informadas. La comodidad de la entrega a domicilio y la disponibilidad de productos en múltiples mercados en línea también respaldan la accesibilidad y las compras repetidas. Los canales en línea son particularmente valiosos para los formatos de productos emergentes que requieren mayor conciencia y educación del consumidor. Estas ventajas permiten a las marcas ampliar su presencia en el mercado, construir relaciones directas con los consumidores y respaldar la adopción más amplia de los productos de proteína de caldo de huesos.
Nota: Las participaciones de todos los segmentos individuales están disponibles con la compra del informe
Análisis Geográfico
América del Norte
América del Norte representó el 37,12% de la participación del mercado de proteína de caldo de huesos en 2026. América del Norte ocupa una posición destacada en el mercado de proteína de caldo de huesos debido a su establecida base de consumidores orientada a las proteínas, su desarrollada industria de suplementos nutricionales y su extensa infraestructura de comercio minorista en línea. El creciente interés en las dietas ricas en proteínas y la nutrición funcional respalda la demanda en aplicaciones de alimentos, bebidas y bienestar. La región también ofrece a los fabricantes acceso a diversos canales de distribución, incluidos minoristas de alimentos naturales, supermercados, farmacias y plataformas de venta directa al consumidor. La presencia de marcas de bienestar y empresas alimentarias establecidas fortalece aún más la disponibilidad de productos y la competencia en el mercado. La creciente atención de los consumidores a la transparencia de los ingredientes, el valor nutricional y la calidad del producto está animando a las marcas a diferenciar sus ofertas y ampliar su alcance.
Asia-Pacífico
Se prevé que Asia-Pacífico se expanda a un CAGR del 10,53% hasta 2032. Asia-Pacífico está emergiendo como una región clave de crecimiento para el mercado de proteína de caldo de huesos, respaldada por la combinación del consumo tradicional de alimentos a base de huesos y el creciente interés en los productos modernos de proteínas y conveniencia. Los patrones de demanda varían entre países, reflejando diferencias en los hábitos alimentarios, el uso de suplementos, el consumo de alimentos preparados y la nutrición orientada a la belleza. Esto crea oportunidades para que los fabricantes adapten sus ofertas a través de sabores, tamaños de envase y formatos de producto relevantes a nivel local. Las asociaciones con distribuidores regionales y plataformas de comercio minorista en línea también pueden ayudar a las marcas a mejorar el acceso al mercado y llegar a diversos grupos de consumidores. Los productos convenientes con un posicionamiento nutricional claro pueden fomentar aún más la prueba y la adopción entre nuevos consumidores.
Europa, América del Sur, y Oriente Medio y África
El mercado de proteína de caldo de huesos de Europa está respaldado por el interés de los consumidores en la transparencia de ingredientes, los productos de etiqueta limpia y los ingredientes alimentarios de alta calidad. Los fabricantes pueden aprovechar estas preferencias fortaleciendo las capacidades de producción y expandiéndose hacia categorías alimentarias relacionadas. En América del Sur, el mercado se encuentra en una etapa más temprana de desarrollo, con consumidores urbanos preocupados por la salud y canales de venta minorista digital que crean oportunidades para introducir productos de proteína de caldo de huesos. En Oriente Medio y África, los minoristas de bienestar premium y los productos nutricionales importados ofrecen vías para generar conciencia de categoría y llegar a grupos de consumidores especializados. En todas estas regiones, el desarrollo del mercado depende de adaptar los productos y las estrategias de distribución a las preferencias dietéticas locales y los hábitos de compra.
Panorama Competitivo
Concentración del Mercado
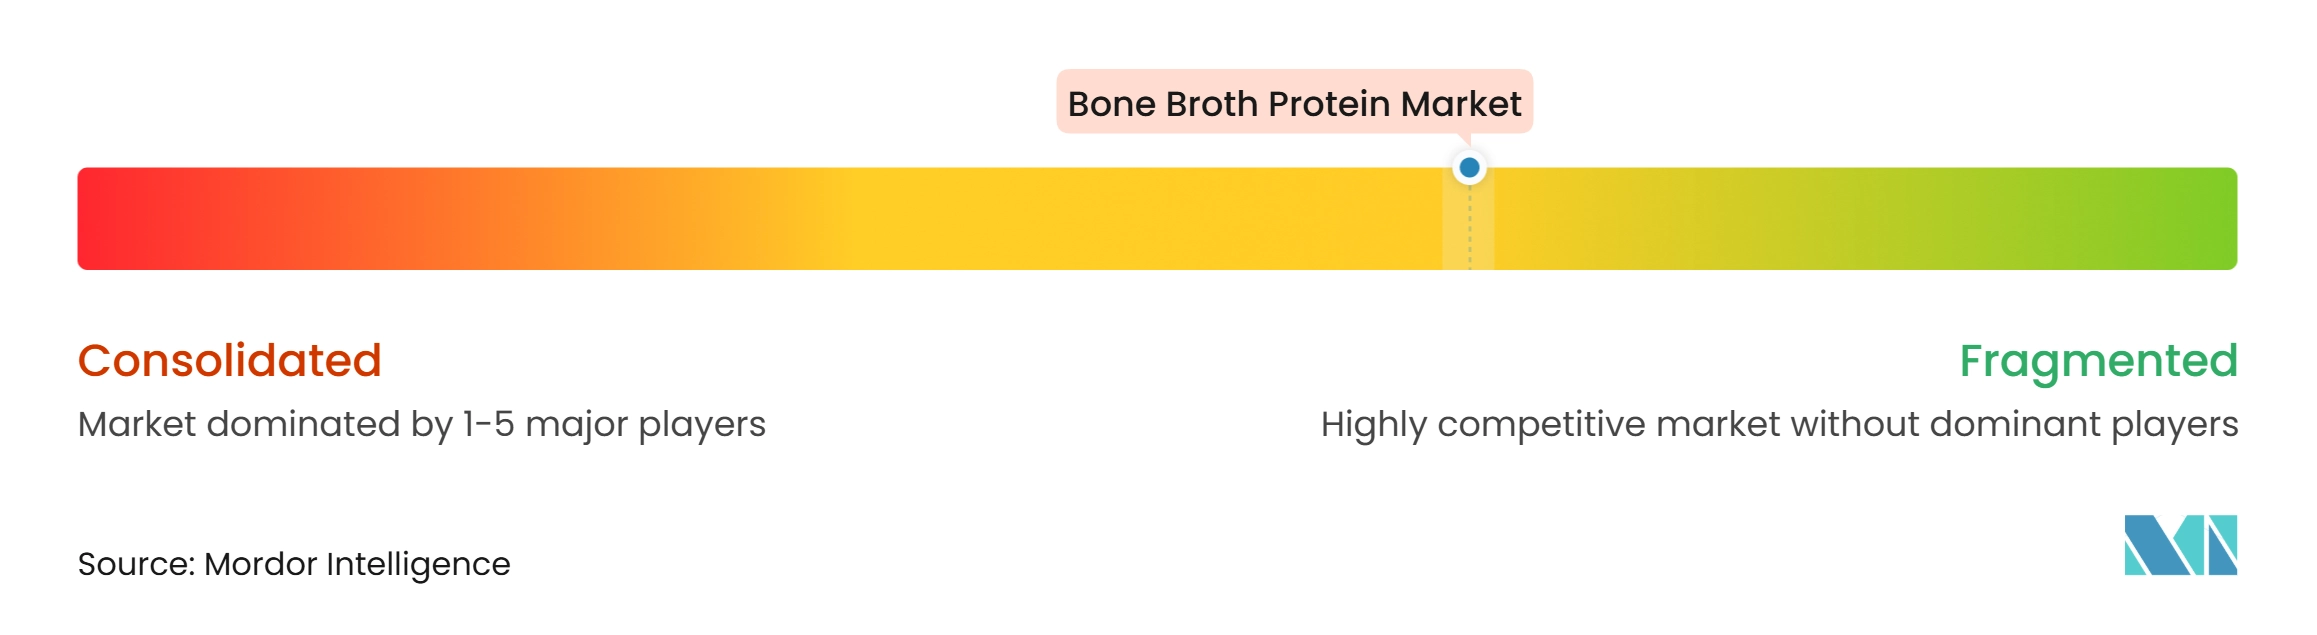
El mercado de proteína de caldo de huesos está moderadamente fragmentado, con marcas que compiten en suplementos nutricionales, productos de venta directa al consumidor, soluciones de ingredientes y formatos de alimentos preparados. La competencia está determinada por la credibilidad del producto, la transparencia del abastecimiento, el sabor y el acceso a la distribución minorista y en línea. Las empresas se diferencian a través de formatos de producto distintivos, un posicionamiento nutricional claro y una calidad de ingredientes confiable. La confianza en la marca también influye en las decisiones de compra, ya que los consumidores consideran la composición del producto, el contenido proteico y la idoneidad para sus necesidades dietéticas.
La innovación de productos es una estrategia competitiva importante, que permite a las marcas expandirse más allá de los formatos tradicionales de caldo y polvo. Los fabricantes están desarrollando bebidas convenientes y productos alimenticios funcionales para atraer a diferentes ocasiones de consumo. Esta diversificación aumenta la competencia en suplementos nutricionales, bebidas y alimentos preparados. También crea oportunidades para que las marcas especializadas lleguen a consumidores con variadas preferencias y requisitos de uso.
Las capacidades de fabricación y el alcance de la distribución influyen aún más en el posicionamiento competitivo. Las empresas alimentarias establecidas pueden aprovechar redes de distribución más amplias, mientras que los especialistas más pequeños pueden centrarse en productos diferenciados, transparencia en el abastecimiento y relaciones más cercanas con los consumidores. La calidad consistente del producto y el abastecimiento confiable siguen siendo importantes para construir la credibilidad de la marca y fomentar las compras repetidas. En general, la competencia está determinada por el equilibrio entre una mayor accesibilidad al mercado y un posicionamiento de producto premium y diferenciado.
Líderes de la Industria de Proteína de Caldo de Huesos
-
Ancient Brands, LLC (Ancient Nutrition)
-
NOW Health Group, Inc. (NOW Foods)
-
Bluebird Provisions
-
Freja
-
Organika Health Products Inc. (Organika)
- *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial
Mercado de Proteína de Caldo de Huesos Empresas cubiertas en este informe
- Ancient Brands, LLC (Ancient Nutrition)
- NOW Health Group, Inc. (NOW Foods)
- Bluebird Provisions
- Freja
- Organika Health Products Inc. (Organika)
- Paleovalley
- Naked Whey, Inc. (Naked Nutrition)
- Natural Force
- Perfect Supplements, LLC
- Left Coast Performance
- Dr. Kellyann Products, LLC
- Planet Paleo
- PaleoPro
- BulkSupplements.com
- Prinova Group LLC (NutraBroth™)
- Nutra Food Ingredients
- International Dehydrated Foods, Inc. (IDF)
- NSI Group, LLC
- Protide
- Taranaki Bio Extracts (Butler)
Desarrollos recientes de la industria en Mercado de Proteína de Caldo de Huesos
- Noviembre de 2026: Zoup! Specialty Products lanzó Functional Bone Broths, una gama de caldos de huesos de pollo orgánicos que incorporan proteína, colágeno e ingredientes funcionales orientados a ocasiones de desayuno, hidratación y relajación.
- Octubre de 2026: Borough Broth ingresó al sector de servicios de alimentación a través de una asociación con Natoora, introduciendo caldos de huesos de pollo y res orgánicos en formato de mayor tamaño para cocinas profesionales.
- Agosto de 2026: LonoLife lanzó Protein Sips, un formato de limonada funcional fría que contiene proteína de colágeno y fibra prebiótica, ampliando su portafolio más allá de los productos tradicionales de caldo de huesos.
Alcance del Informe Global del Mercado de Proteína de Caldo de Huesos
El mercado de proteína de caldo de huesos incluye productos ricos en proteínas derivados de huesos de animales, utilizados en suplementos nutricionales, alimentos funcionales y bebidas. El mercado está segmentado por Tipo de Producto (Pollo, Res y Otros), Naturaleza (Convencional y Orgánico), Forma (Polvo, Listo para Beber y Líquido, y Otras Formas), Sabor (Original, Salado, Chocolate y Otros Sabores), Canal de Distribución (Supermercados e Hipermercados, Farmacias y Tiendas de Alimentos Saludables, Tiendas Minoristas en Línea y Otros Canales), y Geografía (América del Norte, Europa, Asia-Pacífico, América del Sur, y Oriente Medio y África). Los pronósticos del mercado se proporcionan en términos de valor (USD).
Resumen de la segmentación
| Proteína de Caldo de Huesos de Pollo |
| Proteína de Caldo de Huesos de Res |
| Otros Tipos de Productos |
| Convencional |
| Orgánico |
| Polvo |
| Listo para Beber y Líquido |
| Otras Formas |
| Original |
| Salado |
| Chocolate |
| Otros Sabores |
| Supermercados e Hipermercados |
| Farmacias y Tiendas de Alimentos Saludables |
| Tiendas Minoristas en Línea |
| Otros Canales de Distribución |
| América del Norte | Estados Unidos |
| Canadá | |
| México | |
| Resto de América del Norte | |
| Europa | Alemania |
| Reino Unido | |
| Francia | |
| Italia | |
| Resto de Europa | |
| Asia-Pacífico | China |
| India | |
| Japón | |
| Australia | |
| Corea del Sur | |
| Resto de Asia-Pacífico | |
| América del Sur | Brasil |
| Resto de América del Sur | |
| Oriente Medio y África | Sudáfrica |
| Emiratos Árabes Unidos | |
| Resto de Oriente Medio y África |
| Por Tipo de Producto | Proteína de Caldo de Huesos de Pollo | |
| Proteína de Caldo de Huesos de Res | ||
| Otros Tipos de Productos | ||
| Por Naturaleza | Convencional | |
| Orgánico | ||
| Por Forma | Polvo | |
| Listo para Beber y Líquido | ||
| Otras Formas | ||
| Por Sabor | Original | |
| Salado | ||
| Chocolate | ||
| Otros Sabores | ||
| Por Canal de Distribución | Supermercados e Hipermercados | |
| Farmacias y Tiendas de Alimentos Saludables | ||
| Tiendas Minoristas en Línea | ||
| Otros Canales de Distribución | ||
| Por Geografía | América del Norte | Estados Unidos |
| Canadá | ||
| México | ||
| Resto de América del Norte | ||
| Europa | Alemania | |
| Reino Unido | ||
| Francia | ||
| Italia | ||
| Resto de Europa | ||
| Asia-Pacífico | China | |
| India | ||
| Japón | ||
| Australia | ||
| Corea del Sur | ||
| Resto de Asia-Pacífico | ||
| América del Sur | Brasil | |
| Resto de América del Sur | ||
| Oriente Medio y África | Sudáfrica | |
| Emiratos Árabes Unidos | ||
| Resto de Oriente Medio y África | ||
Preguntas Clave Respondidas en el Informe
¿Cuál es el tamaño del mercado de proteína de caldo de huesos?
Se estima que el mercado de proteína de caldo de huesos alcanzará los 0,45 mil millones de USD en 2026 y los 0,48 mil millones de USD en 2027. Se proyecta que crecerá hasta los 0,70 mil millones de USD para 2032, registrando un CAGR del 7,76% durante 2027–2032.
¿Qué tipo de producto lidera las ventas de proteína de caldo de huesos?
La proteína de caldo de huesos de pollo lidera con una participación del 40,11% en 2026, respaldada por su amplia familiaridad y uso flexible en diferentes formatos. Su familiar perfil de sabor también respalda su uso en productos culinarios y orientados al bienestar.
¿Qué formato está creciendo más rápido?
Se prevé que los productos listos para beber y líquidos se expandan a un CAGR del 9,41% hasta 2032 a medida que la conveniencia se vuelve más importante. Estos formatos ayudan a trasladar el consumo más allá de la preparación en el hogar y las rutinas tradicionales de polvo.
¿Por qué son importantes las tiendas minoristas en línea para las marcas de proteína de caldo de huesos?
Se prevé que las tiendas minoristas en línea se expandan a una CAGR del 9,21% hasta 2032 y ofrecen a las marcas mayor espacio para explicar ingredientes, ocasiones de uso y suscripciones. También favorece los pedidos recurrentes y las relaciones directas con los clientes.