
Bone Broth Protein Marktgröße und Marktanteil
Marktübersicht
| Studienzeitraum | 2022 - 2032 |
|---|---|
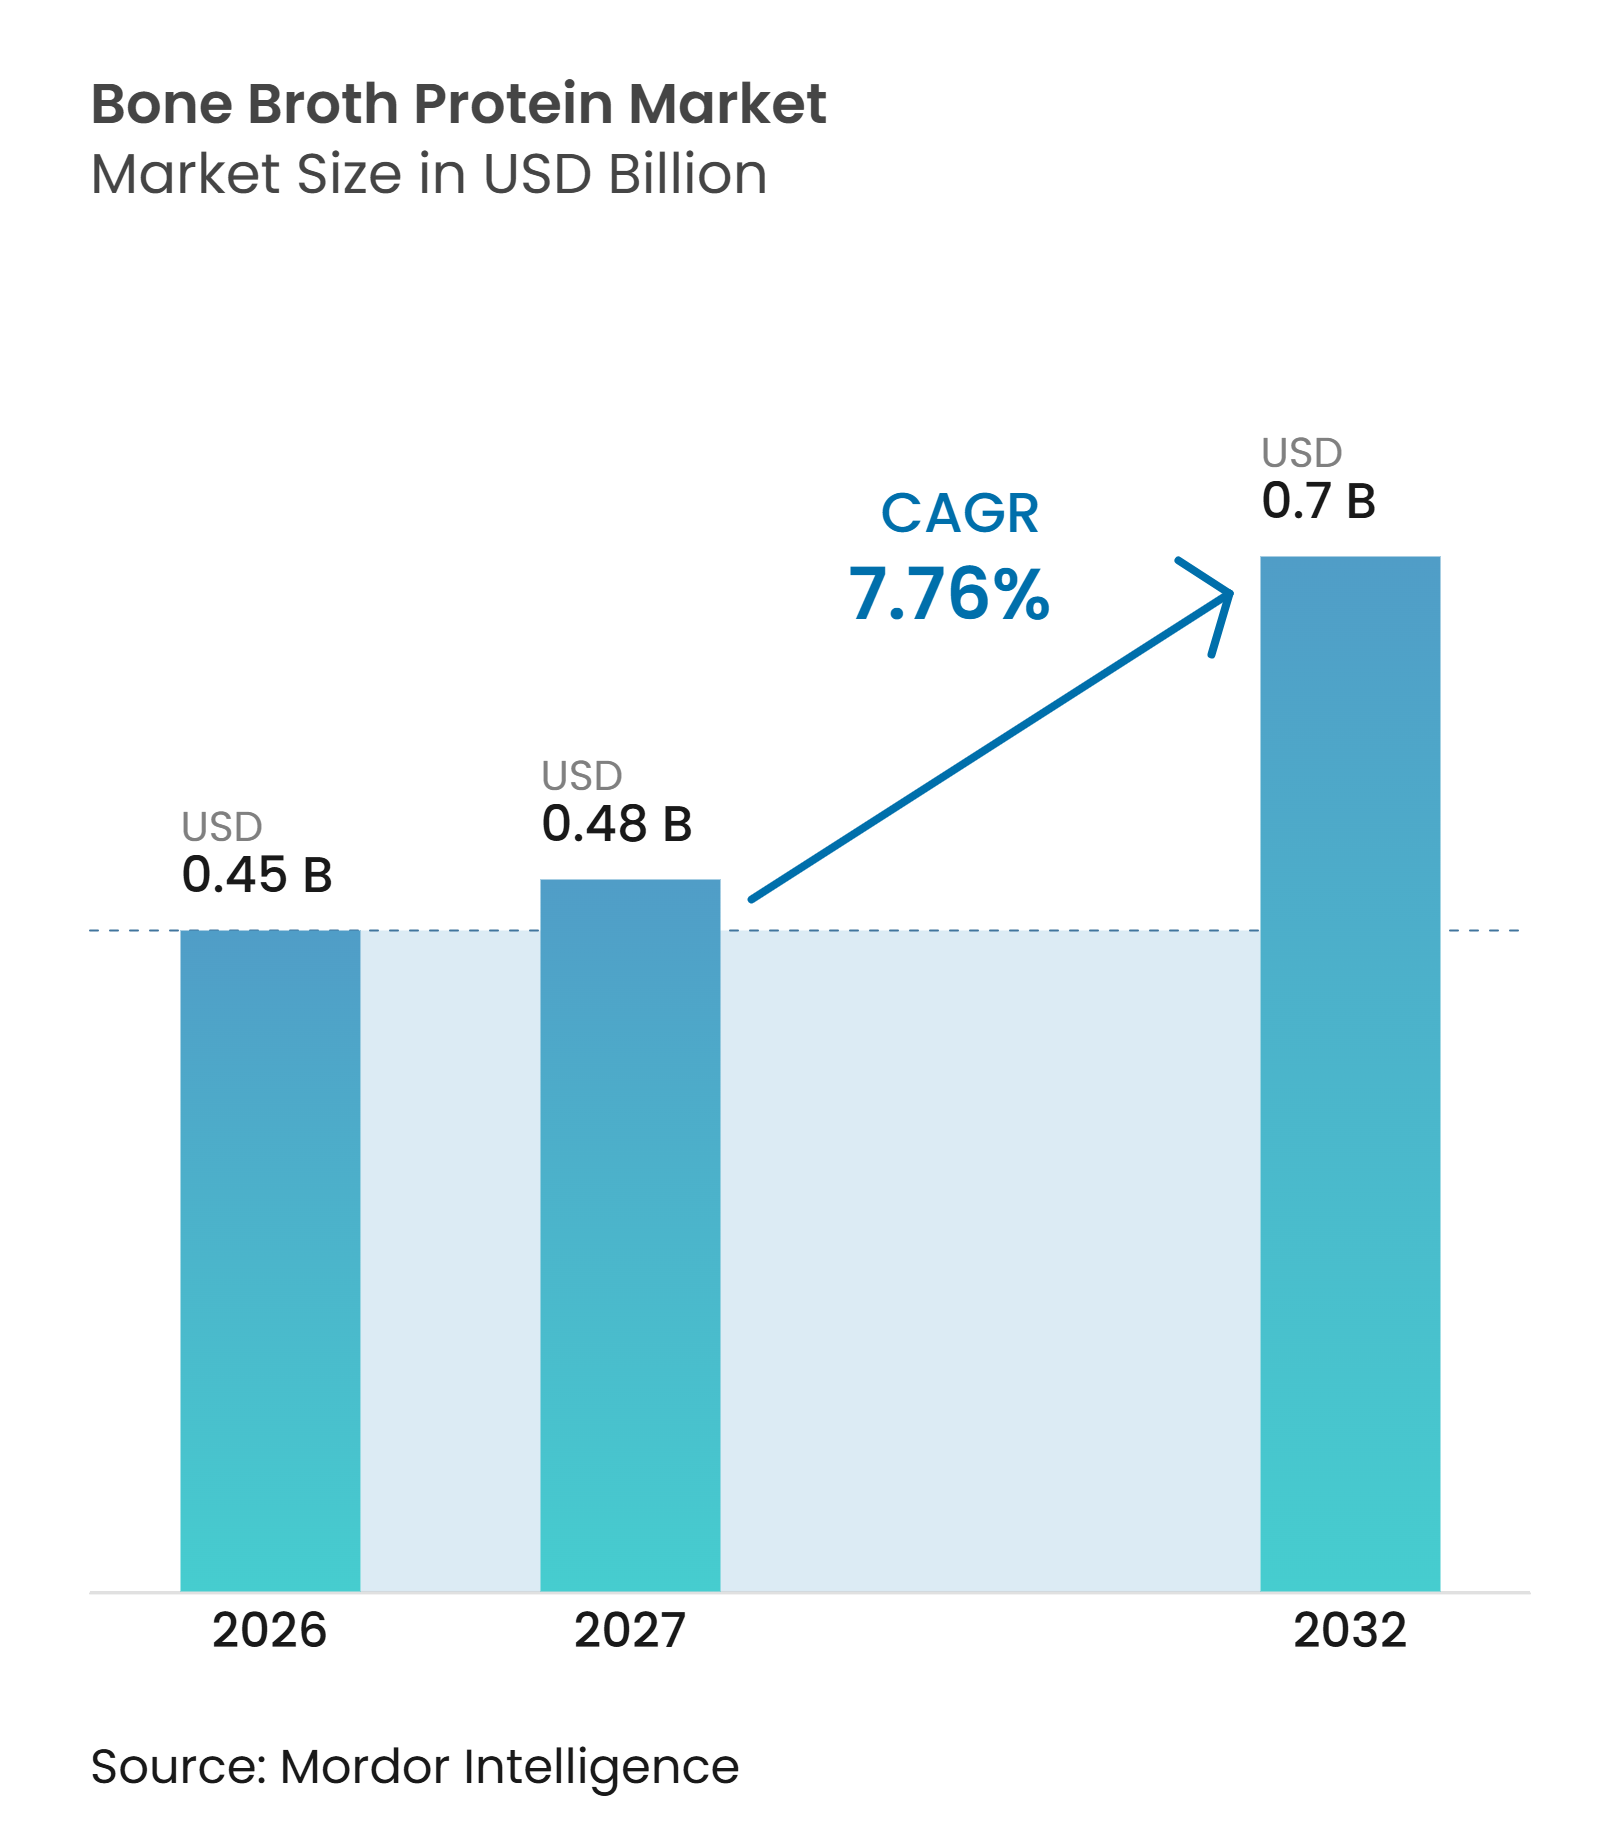
| Marktgröße (2027) | 0.48 Milliarden US-Dollar |
| Marktgröße (2032) | 0.7 Milliarden US-Dollar |
| Wachstumsrate (2027 - 2032) | 7.76 % |
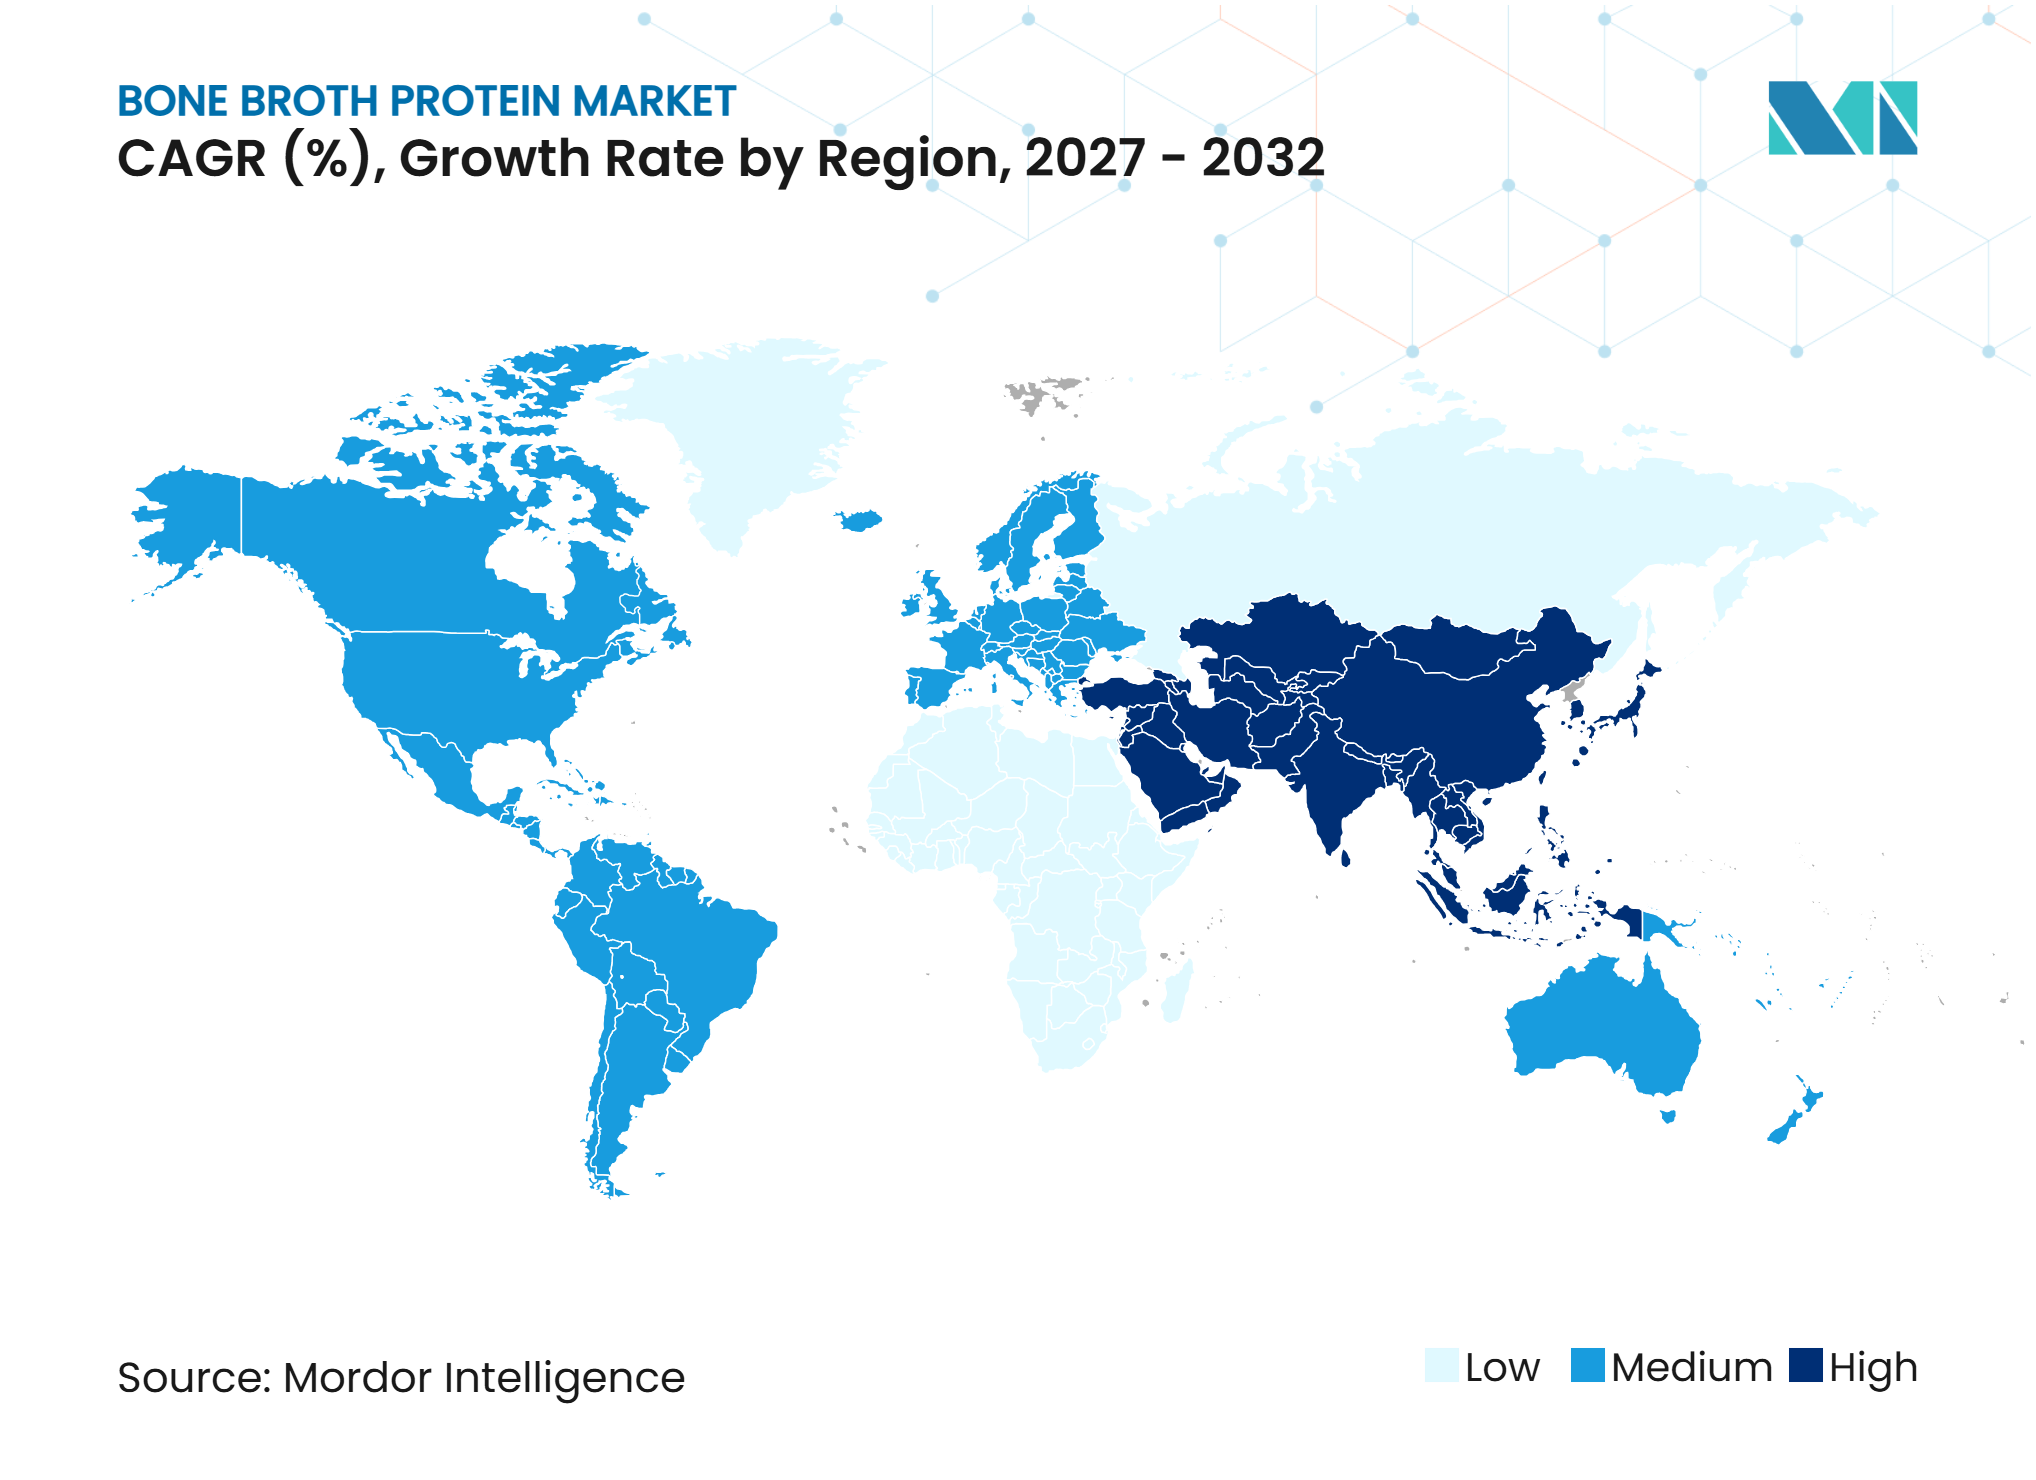
| Schnellstwachsender Markt | Asien-Pazifik |
| Größter Markt | Nordamerika |
| Marktkonzentration | Mittel |
Hauptakteure *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. | |
Bone Broth Protein Marktanalyse von Mordor Intelligence
Die Bone Broth Protein Marktgröße wird voraussichtlich von 0,45 Milliarden USD im Jahr 2026 auf 0,48 Milliarden USD im Jahr 2027 wachsen und soll bis 2032 einen Wert von 0,70 Milliarden USD bei einem CAGR von 7,76% über den Zeitraum 2027–2032 erreichen. Der Bone Broth Protein Markt profitiert vom wachsenden Verbraucherinteresse an tierischen Proteinen, Clean-Label-Formulierungen und praktischer wellnessorientierter Ernährung. Hersteller erweitern ihr Produktangebot über verschiedene Verzehranlässe und Formate hinweg, um den sich wandelnden Ernährungspräferenzen gerecht zu werden. Marken stärken ihre Marktpositionierung durch Zutaten-Transparenz, verantwortungsvolle Beschaffungspraktiken, Produktqualität und eine breitere Einzelhandelsverfügbarkeit. Kontinuierliche Verbesserungen bei der Rohstoffbeschaffung, der Lieferkettenkoordination und den Herstellungsprozessen unterstützen die Produktkonsistenz und das Verbrauchervertrauen. Diese Entwicklungen schaffen Chancen für Marktteilnehmer, ihre Portfolios zu stärken und ihre Präsenz in der wachsenden funktionellen Ernährungsbranche auszubauen.
Wichtigste Erkenntnisse des Berichts
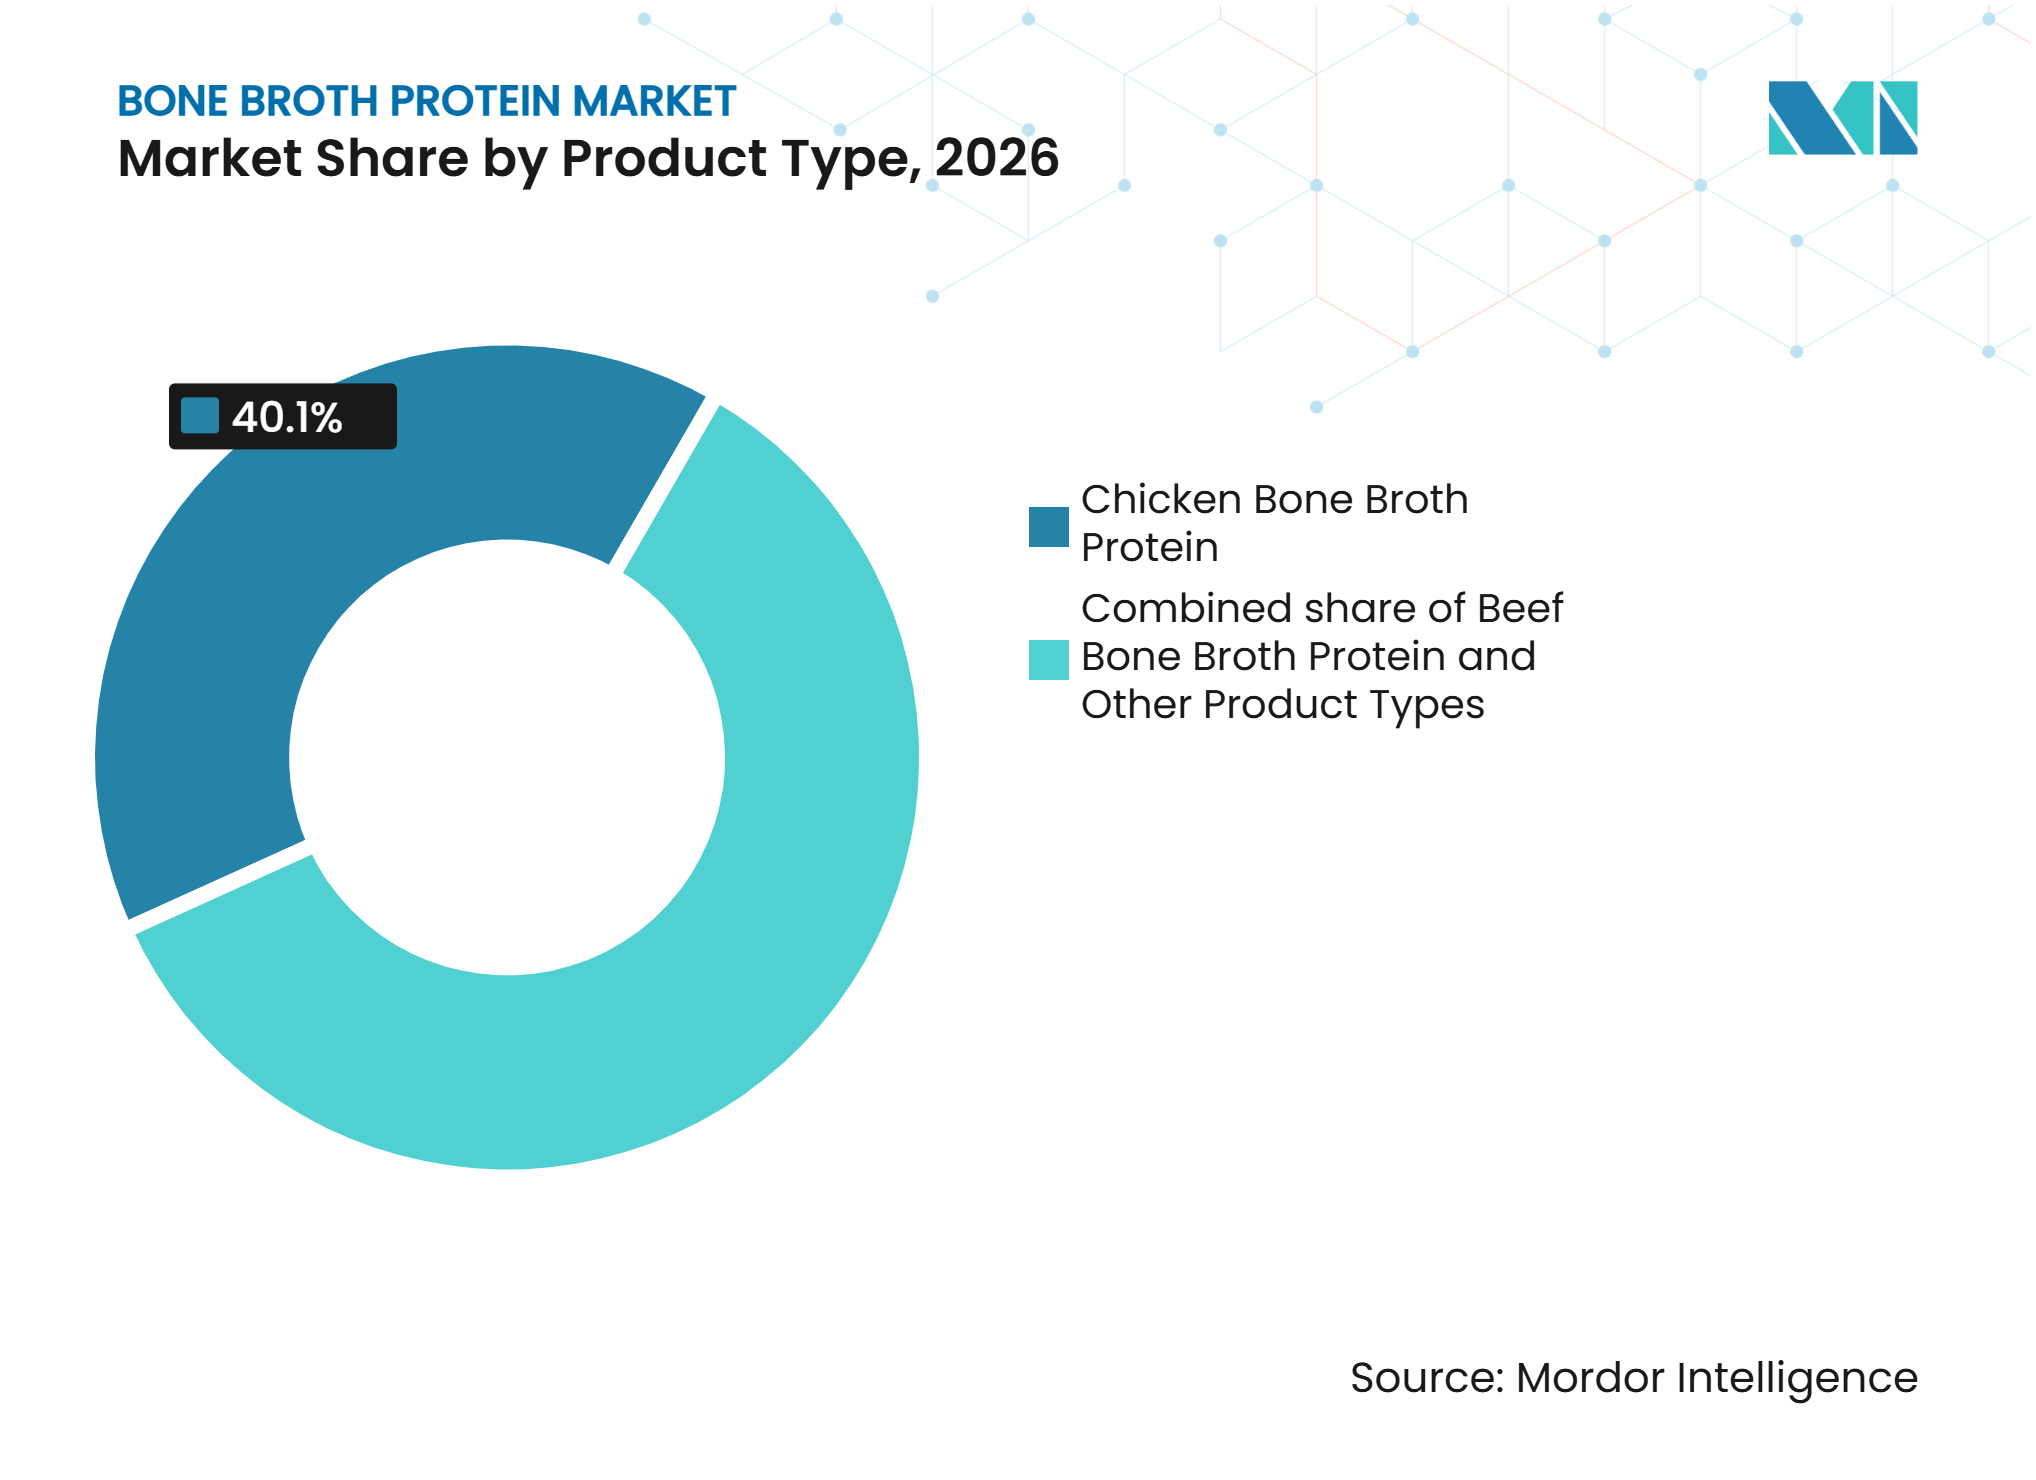
• Nach Produkttyp hielt Bone Broth Protein vom Huhn im Jahr 2026 einen Marktanteil von 40,11% am Bone Broth Protein Markt, während Bone Broth Protein vom Rind bis 2032 voraussichtlich mit einem CAGR von 9,12% wachsen wird.
• Nach Art hielten konventionelle Produkte im Jahr 2026 einen Marktanteil von 62,11% am Bone Broth Protein Markt, während biologische Produkte bis 2032 voraussichtlich mit einem CAGR von 9,23% wachsen werden.
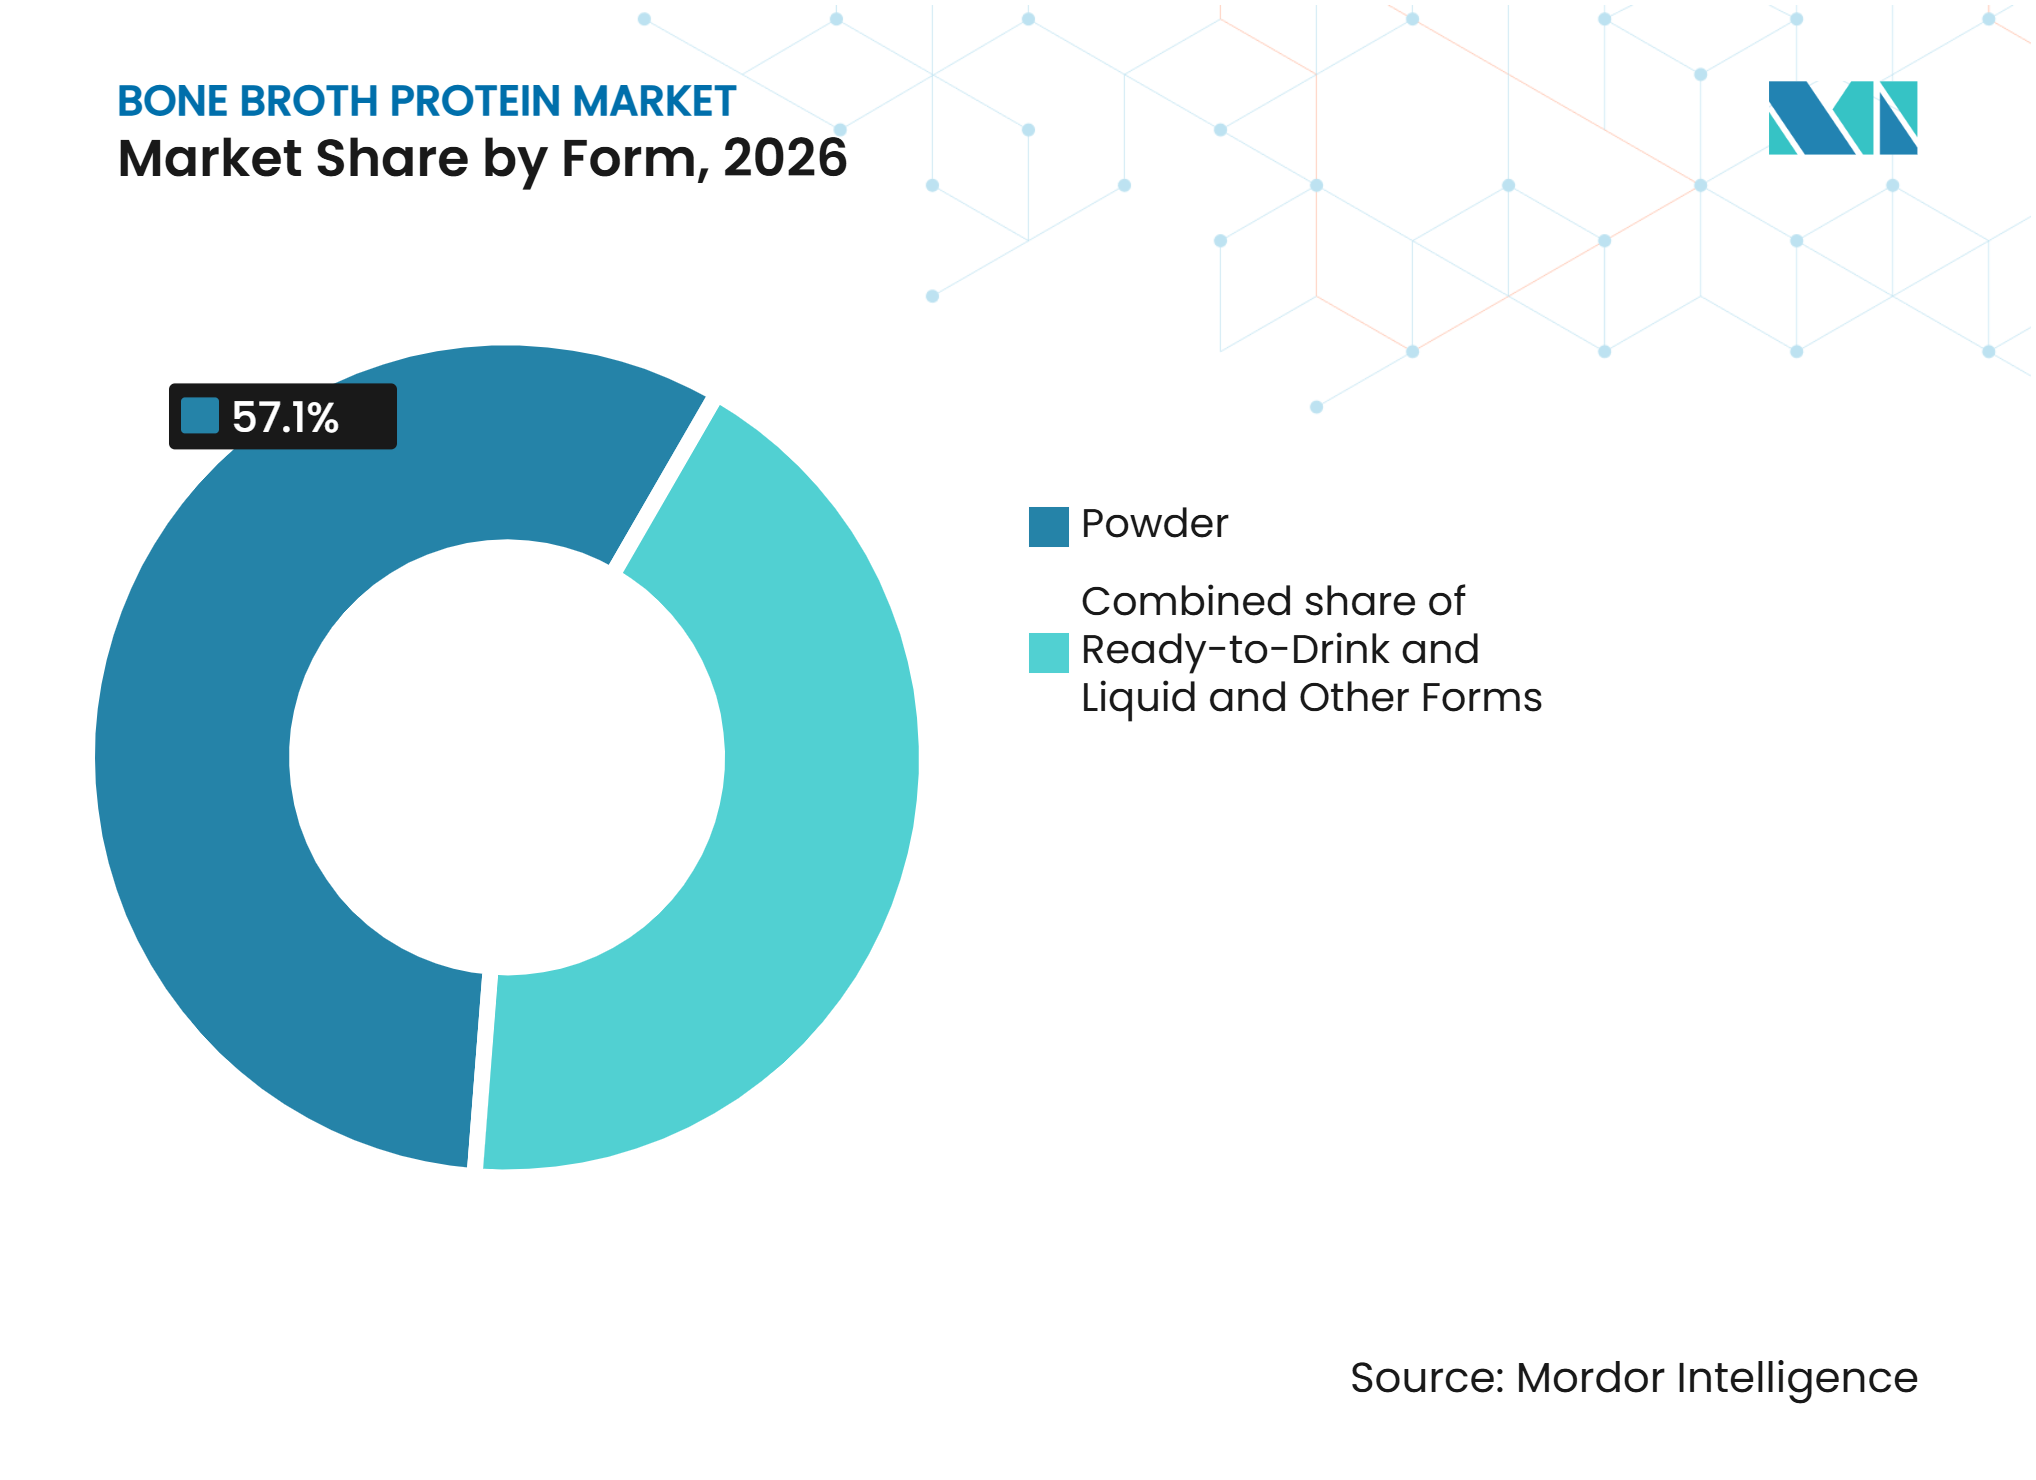
• Nach Form entfiel auf Pulver im Jahr 2026 ein Anteil von 57,11% an der Bone Broth Protein Marktgröße, während trinkfertige und flüssige Produkte bis 2032 voraussichtlich mit einem CAGR von 9,41% wachsen werden.
• Nach Geschmack hielt Original im Jahr 2026 einen Anteil von 46,12% an der Bone Broth Protein Marktgröße, während andere Geschmacksrichtungen bis 2032 voraussichtlich mit einem CAGR von 9,34% wachsen werden.
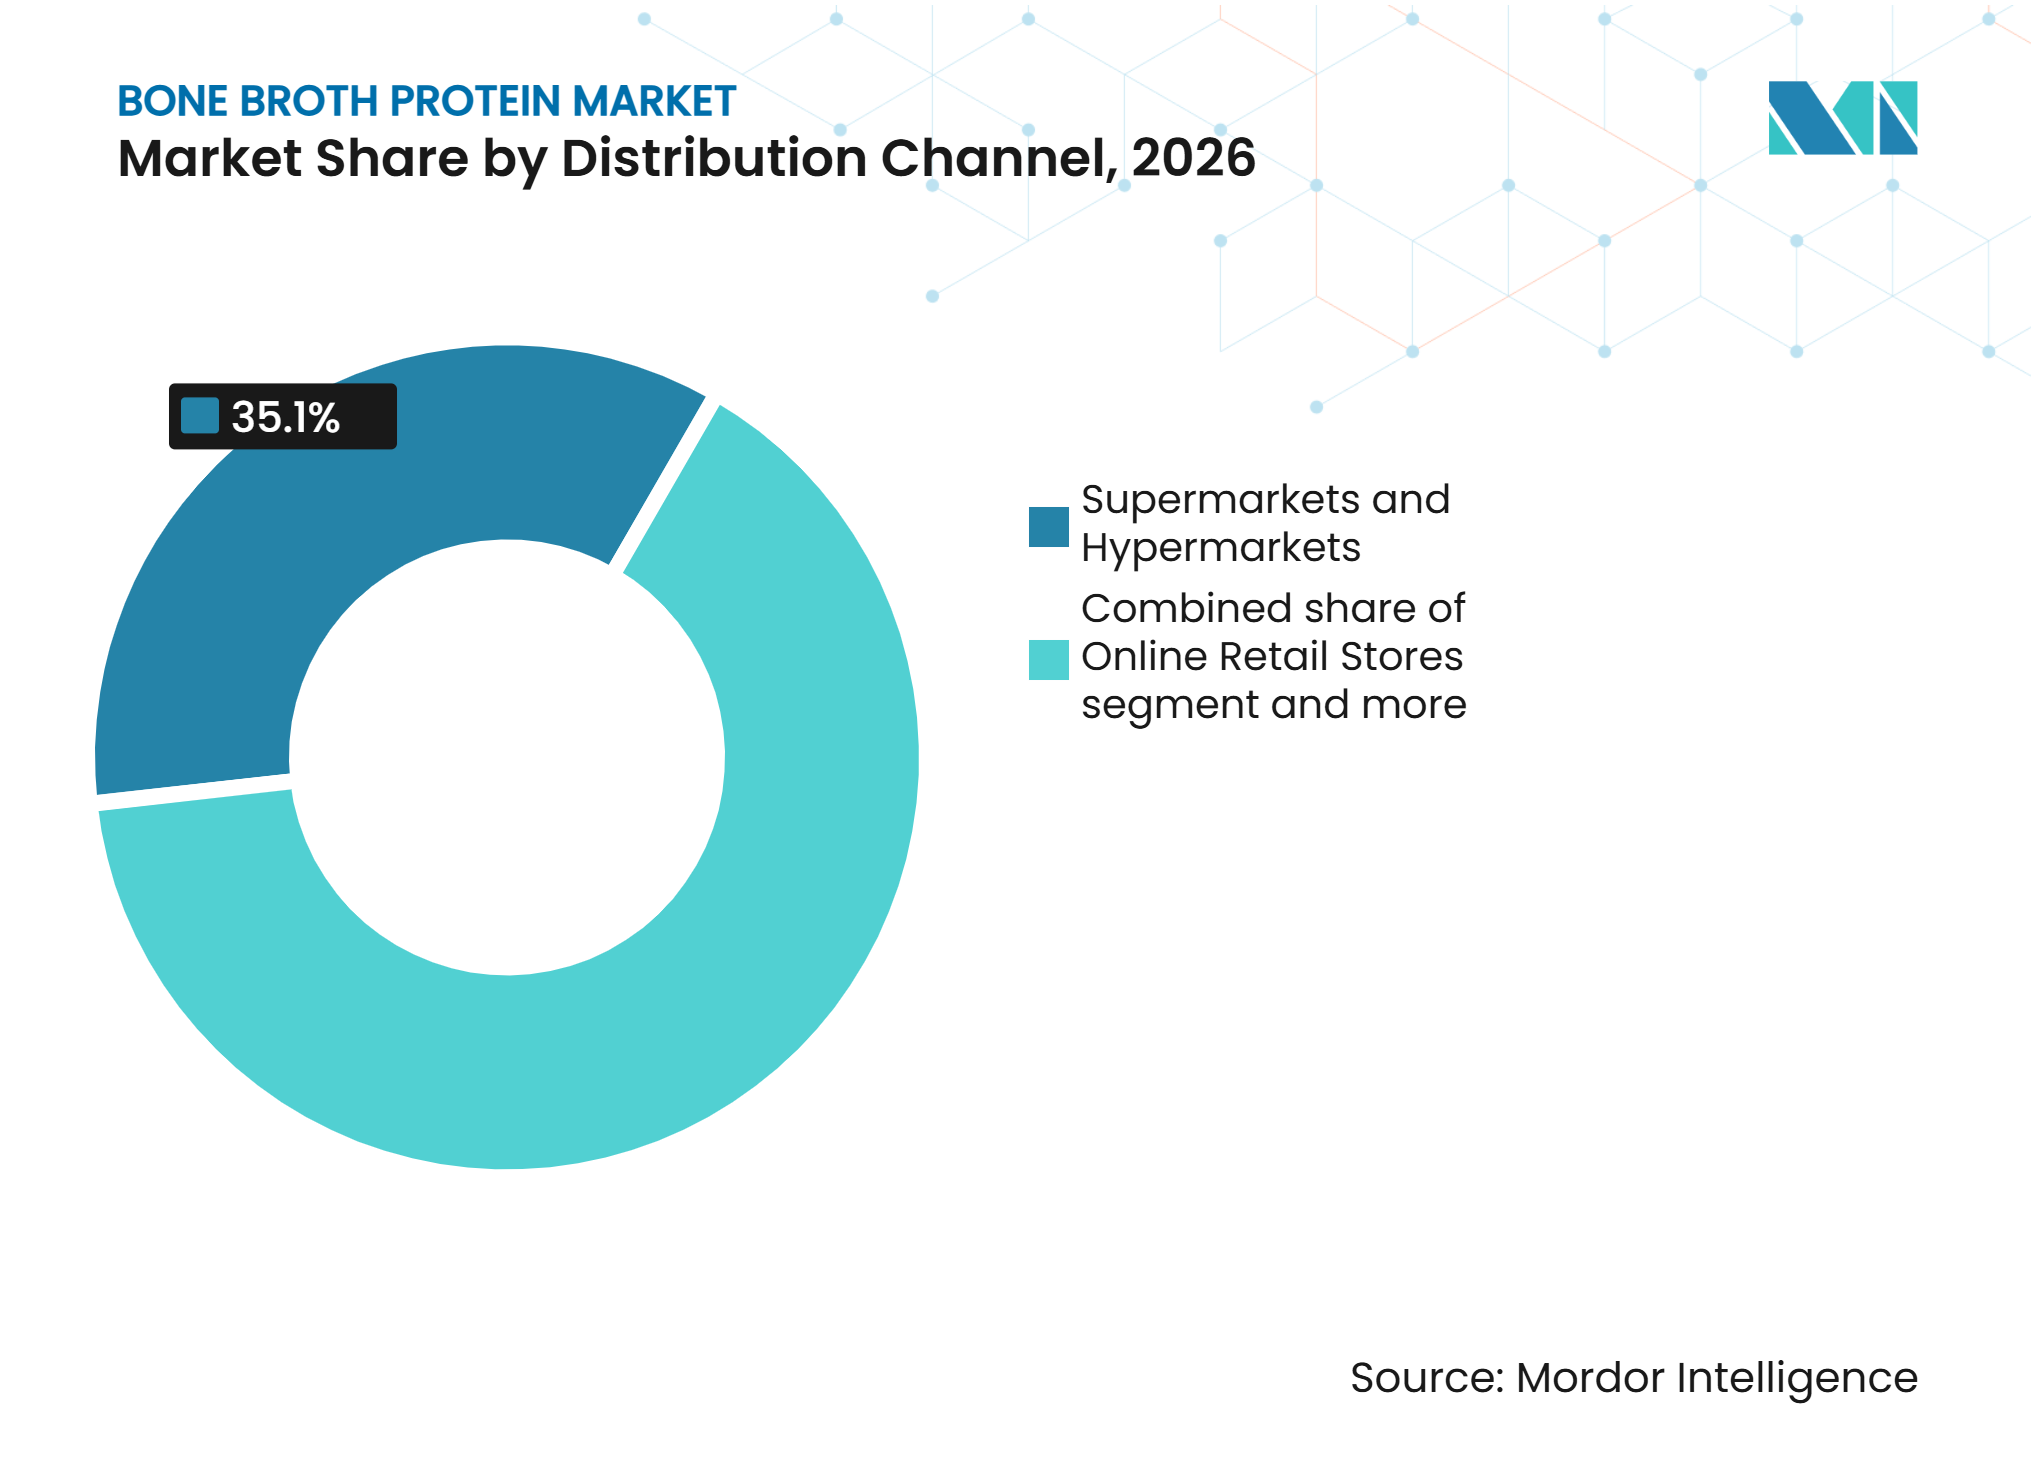
• Nach Vertriebskanal entfielen auf Supermärkte und Hypermärkte im Jahr 2026 35,12% des Bone Broth Protein Marktanteils, während Online-Einzelhandelsgeschäfte bis 2032 voraussichtlich mit einem CAGR von 9,21% wachsen werden.
• Nach Geografie hielt Nordamerika im Jahr 2026 einen Marktanteil von 37,12% am Bone Broth Protein Markt, während Asien-Pazifik bis 2032 voraussichtlich mit einem CAGR von 10,53% wachsen wird.
Hinweis: Die in diesem Bericht angegebenen Marktzahlen basieren auf dem proprietären Schätzrahmen von Mordor Intelligence, der neun Monate an Ist-Daten mit den Prognosen für das vierte Quartal des Basisjahres 2026 kombiniert.
Markttrends und Einblicke
Analyse der Treiberwirkung auf den Bone Broth Protein Markt*
| Treiber | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Steigende Nachfrage nach kollagenreicher funktioneller Ernährung | +2.1% | Global | Mittelfristig (2–4 Jahre) |
| Ausweitung von Verzehranlässen für proteinreiche, Paleo- und Keto-Ernährung | +1.3% | Nordamerika, Europa, Asien-Pazifik | Mittelfristig (2–4 Jahre) |
| Zunehmende Akzeptanz praktischer Bone Broth Protein Formate | +1.2% | Global | Kurzfristig (≤ 2 Jahre) |
| Wachsendes Verbraucherinteresse an Darmgesundheit und gelenkunterstützender Ernährung | +1.4% | Global | Mittelfristig (2–4 Jahre) |
| Steigende Bekanntheit der ernährungsphysiologischen Vorteile von Bone Broth Protein | +0.8% | Asien-Pazifik, Naher Osten und Afrika | Langfristig (≥ 4 Jahre) |
| Zunehmende Präferenz für Clean-Label- und minimal verarbeitete Proteinpräparate | +0.9% | Nordamerika, Europa | Mittelfristig (2–4 Jahre) |
| Quelle: Mordor Intelligence | |||
Steigende Nachfrage nach kollagenreicher funktioneller Ernährung
Der Bone Broth Protein Markt profitiert vom wachsenden Verbraucherinteresse an kollagenreicher funktioneller Ernährung und lebensmittelbasierten Kollagenquellen. So bevorzugten beispielsweise im Juli 2026 laut der Collagen Stewardship Alliance 25% der Kollagen-Konsumenten Knochenbrühe, wobei dieser Anteil unter Verbrauchern in den Vereinigten Staaten auf 29% anstieg [1]. Dies unterstreicht die Relevanz von Knochenbrühe im Bereich funktioneller Lebensmittel- und Getränkeangebote. Das Verbraucherinteresse an kollagenhaltigen Proteinpulvern und trinkfertigen Getränken ermutigt Hersteller zudem, Produktformate zu diversifizieren. Diese Präferenzen unterstützen die Integration kollagenreicher Zutaten in praktische Ernährungsprodukte und erweitern die Rolle von Bone Broth Protein über die traditionelle Nahrungsergänzung hinaus.
Ausweitung von Verzehranlässen für proteinreiche, Paleo- und Keto-Ernährung
Die Ausweitung proteinreicher, Keto- und Paleo-Ernährungspräferenzen schafft Chancen für den Bone Broth Protein Markt. So folgten beispielsweise im Jahr 2025 laut dem International Food Information Council 23% der Amerikaner einer proteinreichen Ernährung, während 5% eine ketogene oder fettreiche Ernährung und 2% eine Paleo-Ernährung im vergangenen Jahr praktizierten [2]. Diese Ernährungsmuster steigern das Interesse an tierischen Proteinzutaten, die proteinorientierte und kohlenhydratarme Ernährung ergänzen. Zur Unterstützung dieser Nachfrage führte Hunter & Gather im Januar 2026 ein Bone Broth Pulver vom Weiderindfleisch ein, das 15 g Protein pro Portion liefert und auf Keto-, Paleo- und Vollwertkost-Konsumenten abzielt. Diese Produktentwicklung spiegelt die wachsende Ausrichtung von Bone Broth Protein Angeboten auf vielfältige Ernährungspräferenzen und alltägliche Ernährungsbedürfnisse wider.
Zunehmende Akzeptanz praktischer Bone Broth Protein Formate
Das Verbraucherinteresse an funktionellen Getränken schafft Chancen für praktische Bone Broth Protein Produkte. So berichteten beispielsweise im Juni 2026 laut der Food Industry Association 2.003 US-amerikanische Lebensmitteleinkäufer, dass sie beim Kauf von Getränken an funktionellen Vorteilen wie Protein, Flüssigkeitszufuhr, Energie und Verdauungsgesundheit interessiert sind [3]. Als Reaktion auf dieses Interesse führte marro im Mai 2026 ein prickelndes trinkfertiges Knochenbrühe-Getränk ein. Jede Dose enthält 12 g Protein sowie Kollagen, Aminosäuren und Elektrolyte und ist in fruchtbasierten Geschmacksrichtungen erhältlich. Die Markteinführung veranschaulicht, wie Hersteller traditionelle Knochenbrühe in portable Getränkeformate umwandeln und Verbrauchern mehr Möglichkeiten bieten, Bone Broth Protein in ihren Alltag zu integrieren.
Wachsendes Verbraucherinteresse an Darmgesundheit und gelenkunterstützender Ernährung
Das wachsende Verbraucherbewusstsein für Verdauungsgesundheit und Gelenkgesundheit steigert das Interesse an Ernährungsprodukten, die die Darmfunktion, Mobilität und das allgemeine Wohlbefinden unterstützen. Verbraucher achten zunehmend auf den Zusammenhang zwischen Ernährungsgewohnheiten, Verdauungskomfort und langfristiger körperlicher Gesundheit. Bone Broth Protein gewinnt in diesem Bereich an Relevanz aufgrund seines Kollagen- und Aminosäuregehalts, der mit der Erhaltung des Bindegewebes und der Gelenkunterstützung in Verbindung gebracht wird. Seine funktionelle Positionierung spricht auch Verbraucher an, die nach Ernährungsoptionen suchen, die einen aktiven Lebensstil und gesundes Altern ergänzen. Dieser wachsende Fokus auf Darmgesundheit und Gelenkwohlbefinden stärkt die Rolle von Bone Broth Protein in der funktionellen Ernährung und erweitert seinen Einsatz in der täglichen Ernährungsroutine.
Analyse der Hemmnisse auf den Bone Broth Protein Markt*
| Hemmnis | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Hohe Produktions- und Beschaffungskosten für rückverfolgbare Rohstoffe | -1.3% | Global | Kurzfristig (≤ 2 Jahre) |
| Inkonsistente Produktzusammensetzung und Qualitätsstandards | -0.9% | Global | Mittelfristig (2–4 Jahre) |
| Begrenzte Akzeptanz bei Verbrauchern, die tierische Zutaten meiden | -0.7% | Nordamerika, Europa | Mittelfristig (2–4 Jahre) |
| Hoher Natriumgehalt in bestimmten Knochenbrühe-Formulierungen | -0.5% | Nordamerika, Europa | Kurzfristig (≤ 2 Jahre) |
| Quelle: Mordor Intelligence | |||
Hohe Produktions- und Beschaffungskosten für rückverfolgbare Rohstoffe
Hohe Produktions- und Beschaffungskosten bleiben eine Herausforderung für den Bone Broth Protein Markt, da die Herstellung qualitativ hochwertige tierische Rohstoffe, kontrollierte Extraktionsprozesse und spezialisierte Verarbeitungsanlagen erfordert. Die Notwendigkeit, eine konsistente Proteinqualität, Produktsicherheit und Rückverfolgbarkeit der Zutaten zu gewährleisten, verursacht zusätzliche Betriebskosten. Die Beschaffung hochwertiger Rohstoffe, wie Materialien von Weiderindern und biologisch aufgezogenen Tieren, kann die Beschaffungskosten erhöhen, während verlängerte Extraktions-, Konzentrations- und Trocknungsprozesse den Energie- und Verarbeitungsaufwand steigern. Hersteller müssen zudem in die Lieferantenverifizierung, Qualitätsprüfung und chargenweise Dokumentation investieren, um die Transparenz in der gesamten Lieferkette zu gewährleisten.
Inkonsistente Produktzusammensetzung und Qualitätsstandards
Unterschiede in der Rohstoffqualität, den Beschaffungspraktiken und den Herstellungsprozessen schaffen Herausforderungen bei der Aufrechterhaltung einer konsistenten Produktzusammensetzung im Bone Broth Protein Markt. Unterschiede in Tierrassen, Futterqualität, Verarbeitungsbedingungen und Extraktionsmethoden können Proteinkonzentration, Kollagengehalt, Aminosäureprofile, Geschmack und Löslichkeit beeinflussen. Das Fehlen einheitlicher Produktspezifikationen und weit verbreiteter Qualitätsbenchmarks kann es Herstellern auch erschweren, die Konsistenz über Chargen und Lieferanten hinweg sicherzustellen. Diese Schwankungen können die Produktleistung, das Verbrauchervertrauen und die Markenzuverlässigkeit beeinträchtigen. Die Aufrechterhaltung standardisierter Produktionsverfahren, strenger Qualitätsprüfungen und transparenter Zutatendokumentation bleibt daher für Hersteller wichtig, die eine konsistente Produktqualität anstreben und die Marktakzeptanz stärken wollen.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Produkttyp:
Huhn führt, Rindfleischprotein gewinnt an BedeutungBone Broth Protein vom Huhn hielt im Jahr 2026 einen Marktanteil von 40,11% am Bone Broth Protein Markt. Hühnerbasiertes Bone Broth Protein nimmt aufgrund seiner Vertrautheit und Vielseitigkeit in Lebensmittel- und Ernährungsanwendungen eine starke Position ein. Sein mildes herzhaftes Profil ermöglicht die Einbindung in traditionelle Brühen, Proteinpulver und funktionelle Getränke. Hühnerbasierte Zutaten bieten Herstellern zudem Flexibilität bei der Entwicklung von Produkten für kulinarische und wellnessorientierte Anwendungen. Ihre etablierte Rolle in der alltäglichen Küche macht sie Verbrauchern vertraut und bietet eine zugängliche Möglichkeit, Bone Broth Protein in die reguläre Ernährung einzuführen. Diese Vielseitigkeit ermöglicht es Lieferanten, Verbraucher anzusprechen, die praktische Proteinoptionen suchen, die sich natürlich in ihre täglichen Ernährungs- und Ernährungsroutinen einfügen.
Bone Broth Protein vom Rind wird bis 2032 voraussichtlich mit einem CAGR von 9,12% wachsen. Rindfleischbasiertes Bone Broth Protein wird aufgrund seines reichen Geschmacksprofils und seiner Assoziation mit Weidehaltung oft als Premiumangebot positioniert. Seine Attraktivität ist besonders stark bei Verbrauchern, die tierische Ernährung und transparente Beschaffungspraktiken schätzen. Das Segment bietet Chancen für Marken, die auf Spezialeinzelhandel und Direktvertriebskanäle abzielen, wo Produktqualität und Zutatenherkunft eine Premiumpositionierung unterstützen können. Sein Wachstum wird auch durch das Verbraucherinteresse an bovinen Ernährungsprodukten unterstützt. Die Aufrechterhaltung zuverlässiger Rohstoffversorgung, konsistenter Produktqualität und zugänglicher Preisgestaltung wird wichtig sein, um die Nachfrage aufrechtzuerhalten und Wiederholungskäufe zu fördern.



Nach Art:
Konventionell sichert das Volumen, Biologisch baut Vertrauen aufKonventionell entfiel im Jahr 2026 auf 62,11% des Bone Broth Protein Marktanteils. Konventionelles Bone Broth Protein nimmt aufgrund der breiteren Rohstoffverfügbarkeit, des etablierten Einzelhandelsvertriebs und der größeren Preiszugänglichkeit eine bedeutende Position ein. Diese Produkte bilden den Kern des Marktes, indem sie Verbraucher in Lebensmitteleinzelhandels-, Apotheken- und Online-Einzelhandelskanälen bedienen. Ihre Verfügbarkeit in verschiedenen Formen, einschließlich Pulver, Brühen und Lebensmittelprodukten, bietet mehrere Möglichkeiten zur Integration von Bone Broth Protein in die tägliche Ernährung. Konventionelle Angebote sprechen auch Verbraucher an, die Produkterschwinglichkeit und Nährwert gegenüber spezialisierten Beschaffungszertifizierungen priorisieren. Klare Zutatinformationen, konsistenter Proteingehalt und zuverlässige Produktqualität bleiben wichtige Faktoren für die Aufrechterhaltung des Verbrauchervertrauens und die Unterstützung der breiten Marktpräsenz des Segments.
Biologisch wird bis 2032 voraussichtlich mit einem CAGR von 9,23% wachsen. Biologisches Bone Broth Protein gewinnt an Bedeutung, da Verbraucher zunehmend Zutatenqualität, verantwortungsvolle Beschaffung und Transparenz in der Lebensmittelproduktion priorisieren. Die Bio-Zertifizierung stärkt die Produktattraktivität, indem sie Sicherheit über Beschaffungs- und Produktionspraktiken bietet. Dies schafft Chancen für Hersteller, ihre Angebote zu differenzieren, das Verbrauchervertrauen aufzubauen und Käufer anzusprechen, die hochwertige tierische Ernährung suchen. Die wachsende Präferenz für Clean-Label-Produkte und klar dokumentierte Zutaten unterstützt die Entwicklung des Segments in Premium-Lebensmittel- und Wellnesskategorien weiter.
Nach Form:
Pulver dominiert, trinkfertige Produkte erweitern die VerwendungPulver entfiel im Jahr 2026 auf 57,11% des Bone Broth Protein Marktes. Bone Broth Protein Pulver behaupten aufgrund ihrer Lagerstabilität, Vielseitigkeit und einfachen Lagerung eine starke Marktposition. Ihre Anpassungsfähigkeit ermöglicht es Verbrauchern, sie in eine Vielzahl von Lebensmittel- und Getränkeanwendungen zu integrieren, darunter heiße Getränke, Smoothies, Suppen und alltägliche Rezepte. Pulverformate bieten Herstellern zudem Flexibilität bei der Entwicklung verschiedener Geschmacksrichtungen, Packungsgrößen und Portionsoptionen, um unterschiedlichen Verbraucherpräferenzen gerecht zu werden. Ihre leichte Verpackung und Eignung für den Direktvertrieb unterstützen die Zugänglichkeit über Einzel- und Online-Kanäle hinweg. Die Möglichkeit, Portionsmengen und Zubereitungsmethoden anzupassen, macht Pulver für den regelmäßigen Gebrauch praktisch, fördert Wiederholungskäufe und unterstützt ihre Position als führendes Produktformat im Bone Broth Protein Markt.
Trinkfertige und flüssige Produkte werden bis 2032 voraussichtlich mit einem CAGR von 9,41% wachsen. Flüssige Bone Broth Protein Produkte gewinnen an Relevanz, da Verbraucher zunehmend praktische Ernährungsoptionen suchen, die minimale Zubereitung erfordern. Ihre verzehrfertige Natur macht sie für einen geschäftigen Lebensstil geeignet und unterstützt den Konsum bei verschiedenen täglichen Anlässen. Flüssige Formate bieten Herstellern auch Möglichkeiten, vielfältige Geschmacksrichtungen und funktionelle Getränkeangebote zu entwickeln, die eine breitere Verbraucherbasis ansprechen. Ihre Zugänglichkeit und einfache Konsumierbarkeit helfen, die Verwendung von Bone Broth Protein über die traditionelle Mahlzeitenzubereitung hinaus in alltägliche Ernährungsroutinen auszudehnen. Kontinuierliche Produktinnovation, ansprechende Geschmacksprofile und eine breitere Einzelhandelsverfügbarkeit unterstützen das Wachstum des Segments und erweitern die Verbraucherakzeptanz.

Nach Geschmack:
Original bewahrt Vertrautheit, andere Geschmacksrichtungen erweitern die AttraktivitätOriginal hielt im Jahr 2026 einen Marktanteil von 46,12% am Bone Broth Protein Markt. Bone Broth Protein Produkte mit Originalgeschmack behaupten aufgrund ihres vertrauten herzhaften Geschmacks und ihrer Vielseitigkeit in verschiedenen Anwendungen eine starke Marktposition. Ihr neutrales Geschmacksprofil ermöglicht es Verbrauchern, sie in alltägliche Mahlzeiten, Getränke und Rezepte zu integrieren, ohne den Geschmack wesentlich zu verändern. Diese Produkte sprechen auch Verbraucher an, die einfache Formulierungen mit weniger zugesetzten Aromastoffen und Süßungsmitteln bevorzugen. Ihre Eignung sowohl für kulinarische Verwendung als auch für die Nahrungsergänzung ermöglicht es Herstellern, ein breites Spektrum an Verbraucherpräferenzen anzusprechen. Diese Vielseitigkeit und Vertrautheit unterstützen weiterhin die Beliebtheit von Produkten mit Originalgeschmack im Bone Broth Protein Markt.
Andere Geschmacksrichtungen werden bis 2032 voraussichtlich mit einem CAGR von 9,34% wachsen. Aromatisierte Bone Broth Protein Produkte erweitern die Attraktivität der Kategorie, indem sie ein breiteres Spektrum an Geschmacksprofilen und Verzehranlässen bieten. Süße, botanische, Schokoladen- und fruchtinspirierte Geschmacksrichtungen bieten Alternativen zur traditionellen herzhaften Brühe und helfen, Verbraucher mit unterschiedlichen Geschmackspräferenzen anzuziehen. Geschmacksinnovation ermöglicht es Herstellern auch, Bone Broth Protein in Getränke-, Snack- und Wellnessanwendungen zu positionieren. Diese Angebote können die Zutat für den Konsum über den ganzen Tag hinweg attraktiver machen und gleichzeitig die Produktdifferenzierung unterstützen. Ein breiteres Geschmacksportfolio, kombiniert mit praktischen Formaten und konsistenter Ernährungsqualität, kann das Verbraucherinteresse stärken und die regelmäßige Verwendung von Bone Broth Protein Produkten fördern.
Nach Vertriebskanal:
Supermärkte führen, Online-Einzelhandel beschleunigt sichSupermärkte und Hypermärkte entfielen im Jahr 2026 auf 35,12% des Bone Broth Protein Marktanteils. Supermärkte und Hypermärkte spielen eine wichtige Rolle im Bone Broth Protein Markt, indem sie breite Produktsichtbarkeit, bequemen Zugang und Möglichkeiten zur Entdeckung im Geschäft bieten. Ihre etablierten Einzelhandelsnetzwerke ermöglichen es Verbrauchern, verschiedene Marken zu erkunden, Produktformulierungen zu vergleichen und Zutatinformationen vor dem Kauf zu bewerten. Die Platzierung neben Suppen, Nahrungsergänzungsmitteln und gesundheitsorientierten Getränken hilft auch, Bone Broth Protein einer breiteren Kundenbasis vorzustellen. Einzelhandelsaktionen, Produktproben und strategische Regalpositionierung können Produkttests weiter fördern und die Markenbekanntheit stärken. Diese Vorteile machen Supermärkte und Hypermärkte zu einem wichtigen Vertriebskanal für die Erweiterung der Marktreichweite und die Unterstützung der Verbraucherakzeptanz.
Online-Einzelhandelsgeschäfte werden bis 2032 voraussichtlich mit einem CAGR von 9,21% wachsen. Der Online-Einzelhandel entwickelt sich zu einem wichtigen Vertriebskanal für Bone Broth Protein Produkte, indem er Marken größere Möglichkeiten bietet, Produktvorteile zu kommunizieren und gezielte Verbrauchergruppen zu erreichen. Digitale Plattformen ermöglichen es Herstellern, detaillierte Informationen über Zutaten, Nährwertgehalt, Zubereitungsmethoden und Produktanwendungen bereitzustellen und Verbrauchern so fundierte Kaufentscheidungen zu ermöglichen. Die Bequemlichkeit der Lieferung nach Hause und die Verfügbarkeit von Produkten auf mehreren Online-Marktplätzen unterstützen auch die Zugänglichkeit und Wiederholungskäufe. Online-Kanäle sind besonders wertvoll für aufkommende Produktformate, die ein größeres Verbraucherbewusstsein und Aufklärung erfordern. Diese Vorteile ermöglichen es Marken, ihre Marktpräsenz auszubauen, direkte Beziehungen zu Verbrauchern aufzubauen und die breitere Akzeptanz von Bone Broth Protein Produkten zu unterstützen.
Geografische Analyse
Nordamerika
Nordamerika hielt im Jahr 2026 einen Marktanteil von 37,12% am Bone Broth Protein Markt. Nordamerika nimmt aufgrund seiner etablierten proteinorientierten Verbraucherbasis, der entwickelten Nahrungsergänzungsmittelindustrie und der umfangreichen Online-Einzelhandelsinfrastruktur eine herausragende Position im Bone Broth Protein Markt ein. Das wachsende Interesse an proteinreichen Ernährungsweisen und funktioneller Ernährung unterstützt die Nachfrage in Lebensmittel-, Getränke- und Wellnessanwendungen. Die Region bietet Herstellern auch Zugang zu verschiedenen Vertriebskanälen, darunter Naturkostläden, Supermärkte, Apotheken und Direktvertriebsplattformen. Die Präsenz etablierter Wellnessmarken und Lebensmittelunternehmen stärkt die Produktverfügbarkeit und den Marktwettbewerb weiter. Die zunehmende Aufmerksamkeit der Verbraucher für Zutaten-Transparenz, Nährwert und Produktqualität ermutigt Marken, ihre Angebote zu differenzieren und ihre Reichweite auszubauen.
Asien-Pazifik
Asien-Pazifik wird bis 2032 voraussichtlich mit einem CAGR von 10,53% wachsen. Asien-Pazifik entwickelt sich zu einer wichtigen Wachstumsregion für den Bone Broth Protein Markt, unterstützt durch die Kombination aus traditionellem Konsum knochenbasierter Lebensmittel und wachsendem Interesse an modernen Protein- und Convenience-Produkten. Die Nachfragemuster variieren je nach Land und spiegeln Unterschiede in Ernährungsgewohnheiten, Nahrungsergänzungsmittelkonsum, Fertigkostkonsum und schönheitsorientierter Ernährung wider. Dies schafft Chancen für Hersteller, ihre Angebote durch lokal relevante Geschmacksrichtungen, Packungsgrößen und Produktformate anzupassen. Partnerschaften mit regionalen Distributoren und Online-Einzelhandelsplattformen können Marken auch dabei helfen, den Marktzugang zu verbessern und verschiedene Verbrauchergruppen zu erreichen. Praktische Produkte mit klarer Ernährungspositionierung können den Produkttest und die Akzeptanz bei neuen Verbrauchern weiter fördern.
Europa, Südamerika sowie Naher Osten und Afrika
Der Knochenbrühe-Protein-Markt in Europa wird durch das Verbraucherinteresse an Zutaten-Transparenz, Clean-Label-Produkten und hochwertigen Lebensmittelzutaten gestützt. Hersteller können auf diesen Präferenzen aufbauen, indem sie ihre Produktionskapazitäten stärken und in verwandte Lebensmittelkategorien expandieren. In Südamerika befindet sich der Markt in einem früheren Entwicklungsstadium, wobei gesundheitsbewusste Verbraucher in städtischen Gebieten und digitale Einzelhandelskanäle Möglichkeiten zur Einführung von Knochenbrühe-Protein-Produkten schaffen. Im Nahen Osten und in Afrika bieten Premium-Wellness-Einzelhändler und importierte Ernährungsprodukte Wege, um das Kategorienbewusstsein aufzubauen und spezialisierte Verbrauchergruppen zu erreichen. In all diesen Regionen hängt die Marktentwicklung davon ab, Produkte und Vertriebsstrategien an lokale Ernährungspräferenzen und Kaufgewohnheiten anzupassen.
Wettbewerbslandschaft
Marktkonzentration
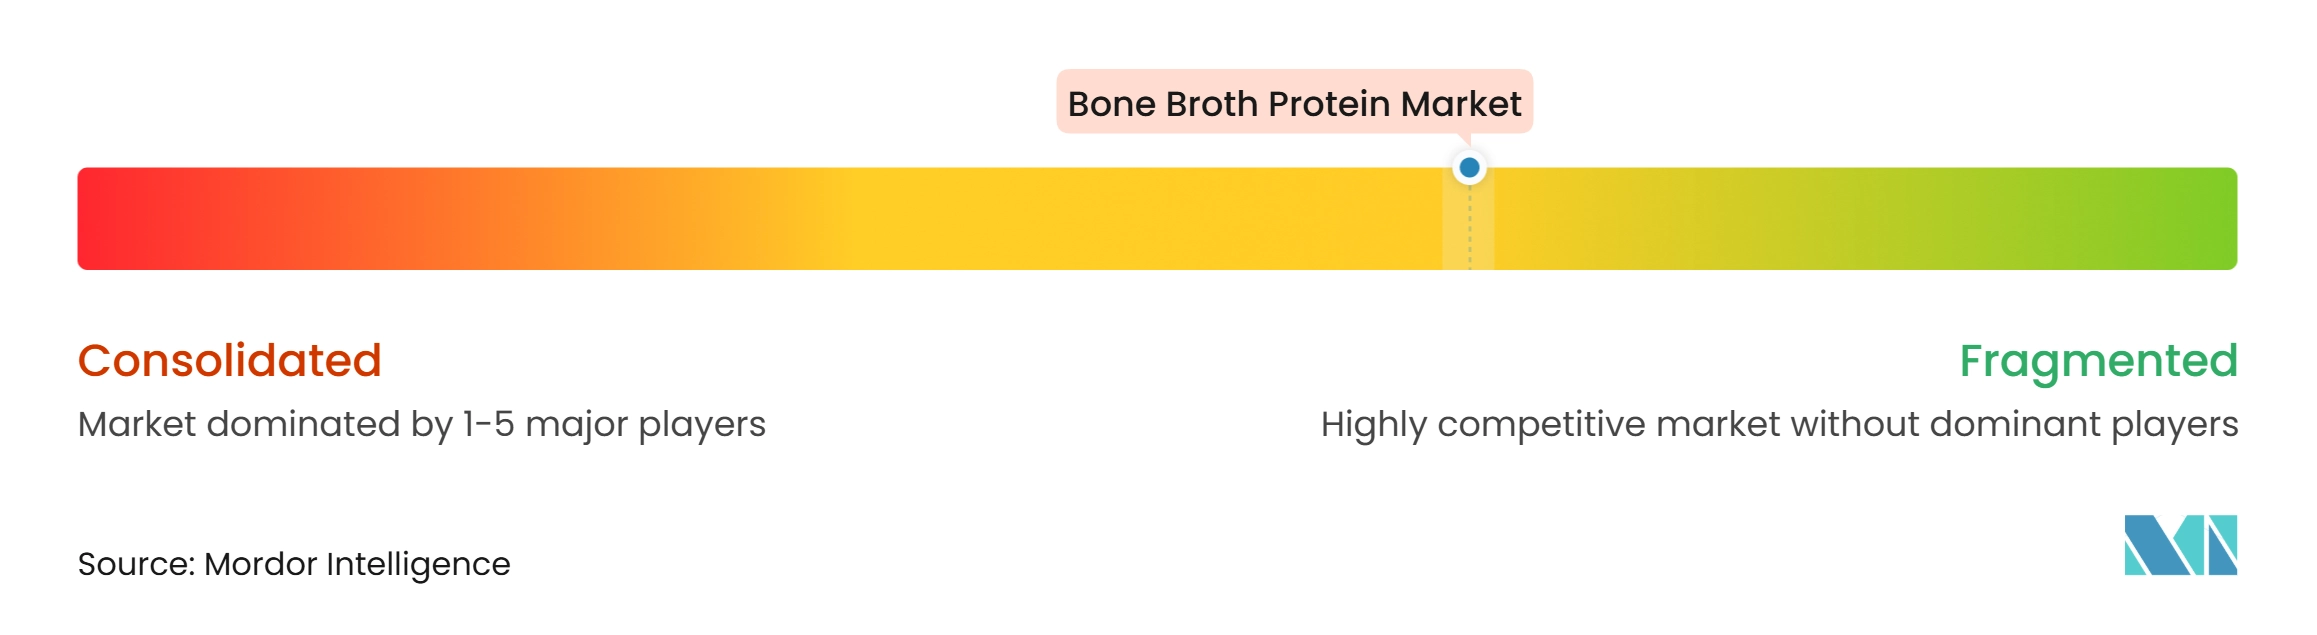
Der Bone Broth Protein Markt ist mäßig fragmentiert, wobei Marken in den Bereichen Nahrungsergänzungsmittel, Direktvertriebsprodukte, Zutatenlösungen und Fertigkostformate konkurrieren. Der Wettbewerb wird durch Produktglaubwürdigkeit, Beschaffungstransparenz, Geschmack und Zugang zu Einzel- und Online-Vertrieb geprägt. Unternehmen differenzieren sich durch unverwechselbare Produktformate, klare Ernährungspositionierung und zuverlässige Zutatenqualität. Das Markenvertrauen beeinflusst auch Kaufentscheidungen, da Verbraucher Produktzusammensetzung, Proteingehalt und Eignung für ihre Ernährungsbedürfnisse berücksichtigen.
Produktinnovation ist eine wichtige Wettbewerbsstrategie, die es Marken ermöglicht, über traditionelle Brühe- und Pulverformate hinaus zu expandieren. Hersteller entwickeln praktische Getränke und funktionelle Lebensmittelprodukte, um verschiedene Verzehranlässe anzusprechen. Diese Diversifizierung verstärkt den Wettbewerb in den Bereichen Nahrungsergänzungsmittel, Getränke und Fertigkost. Sie schafft auch Chancen für spezialisierte Marken, Verbraucher mit unterschiedlichen Präferenzen und Verwendungsanforderungen zu erreichen.
Herstellungskapazitäten und Vertriebsreichweite beeinflussen die Wettbewerbspositionierung weiter. Etablierte Lebensmittelunternehmen können breitere Vertriebsnetzwerke nutzen, während kleinere Spezialisten sich auf differenzierte Produkte, Beschaffungstransparenz und engere Beziehungen zu Verbrauchern konzentrieren können. Konsistente Produktqualität und zuverlässige Beschaffung bleiben wichtig für den Aufbau von Markenglaubwürdigkeit und die Förderung von Wiederholungskäufen. Insgesamt wird der Wettbewerb durch das Gleichgewicht zwischen breiterer Marktzugänglichkeit und Premium-differenzierter Produktpositionierung geprägt.
Bone Broth Protein Branchenführer
-
Ancient Brands, LLC (Ancient Nutrition)
-
NOW Health Group, Inc. (NOW Foods)
-
Bluebird Provisions
-
Freja
-
Organika Health Products Inc. (Organika)
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert
Knochenbrühe-Protein-Markt Unternehmen in diesem Bericht
- Ancient Brands, LLC (Ancient Nutrition)
- NOW Health Group, Inc. (NOW Foods)
- Bluebird Provisions
- Freja
- Organika Health Products Inc. (Organika)
- Paleovalley
- Naked Whey, Inc. (Naked Nutrition)
- Natural Force
- Perfect Supplements, LLC
- Left Coast Performance
- Dr. Kellyann Products, LLC
- Planet Paleo
- PaleoPro
- BulkSupplements.com
- Prinova Group LLC (NutraBroth™)
- Nutra Food Ingredients
- International Dehydrated Foods, Inc. (IDF)
- NSI Group, LLC
- Protide
- Taranaki Bio Extracts (Butler)
Neueste Industrielle Entwicklungen in Knochenbrühe-Protein-Markt
- November 2026: Zoup! Specialty Products brachte Functional Bone Broths auf den Markt, eine Reihe von Bio-Hühnerknochenbrühen mit Protein, Kollagen und funktionellen Zutaten, die auf die Gelegenheiten Frühstück, Flüssigkeitszufuhr und Entspannung abzielen.
- Oktober 2026: Borough Broth trat durch eine Partnerschaft mit Natoora in den Gastronomiesektor ein und führte Bio-Hühner- und Rinderknochenbrühen in größeren Formaten für professionelle Küchen ein.
- August 2026: LonoLife brachte Protein Sips auf den Markt, ein kaltes funktionelles Limonadenformat mit Kollagenprotein und präbiotischen Ballaststoffen, das sein Portfolio über traditionelle Knochenbrühe-Produkte hinaus erweitert.
Globaler Bone Broth Protein Marktbericht – Umfang
Der Bone Broth Protein Markt umfasst proteinreiche Produkte, die aus Tierknochen gewonnen werden und in Nahrungsergänzungsmitteln, funktionellen Lebensmitteln und Getränken verwendet werden. Der Markt ist segmentiert nach Produkttyp (Huhn, Rind und andere), Art (Konventionell und Biologisch), Form (Pulver, Trinkfertig und Flüssig sowie andere Formen), Geschmack (Original, Herzhaft, Schokolade und andere Geschmacksrichtungen), Vertriebskanal (Supermärkte und Hypermärkte, Apotheken und Reformhäuser, Online-Einzelhandelsgeschäfte und andere Kanäle) sowie Geografie (Nordamerika, Europa, Asien-Pazifik, Südamerika sowie Naher Osten und Afrika). Marktprognosen werden in Wertangaben (USD) bereitgestellt.
Segmentierungsübersicht
| Bone Broth Protein vom Huhn |
| Bone Broth Protein vom Rind |
| Andere Produkttypen |
| Konventionell |
| Biologisch |
| Pulver |
| Trinkfertig und Flüssig |
| Andere Formen |
| Original |
| Herzhaft |
| Schokolade |
| Andere Geschmacksrichtungen |
| Supermärkte und Hypermärkte |
| Apotheken und Reformhäuser |
| Online-Einzelhandelsgeschäfte |
| Andere Vertriebskanäle |
| Nordamerika | Vereinigte Staaten |
| Kanada | |
| Mexiko | |
| Übriges Nordamerika | |
| Europa | Deutschland |
| Vereinigtes Königreich | |
| Frankreich | |
| Italien | |
| Übriges Europa | |
| Asien-Pazifik | China |
| Indien | |
| Japan | |
| Australien | |
| Südkorea | |
| Übriger Asien-Pazifik-Raum | |
| Südamerika | Brasilien |
| Übriges Südamerika | |
| Naher Osten und Afrika | Südafrika |
| Vereinigte Arabische Emirate | |
| Übriger Naher Osten und Afrika |
| Nach Produkttyp | Bone Broth Protein vom Huhn | |
| Bone Broth Protein vom Rind | ||
| Andere Produkttypen | ||
| Nach Art | Konventionell | |
| Biologisch | ||
| Nach Form | Pulver | |
| Trinkfertig und Flüssig | ||
| Andere Formen | ||
| Nach Geschmack | Original | |
| Herzhaft | ||
| Schokolade | ||
| Andere Geschmacksrichtungen | ||
| Nach Vertriebskanal | Supermärkte und Hypermärkte | |
| Apotheken und Reformhäuser | ||
| Online-Einzelhandelsgeschäfte | ||
| Andere Vertriebskanäle | ||
| Nach Geografie | Nordamerika | Vereinigte Staaten |
| Kanada | ||
| Mexiko | ||
| Übriges Nordamerika | ||
| Europa | Deutschland | |
| Vereinigtes Königreich | ||
| Frankreich | ||
| Italien | ||
| Übriges Europa | ||
| Asien-Pazifik | China | |
| Indien | ||
| Japan | ||
| Australien | ||
| Südkorea | ||
| Übriger Asien-Pazifik-Raum | ||
| Südamerika | Brasilien | |
| Übriges Südamerika | ||
| Naher Osten und Afrika | Südafrika | |
| Vereinigte Arabische Emirate | ||
| Übriger Naher Osten und Afrika | ||
Im Bericht beantwortete Schlüsselfragen
Wie groß ist der Bone Broth Protein Markt?
Der Bone Broth Protein Markt wird voraussichtlich im Jahr 2026 einen Wert von 0,45 Milliarden USD und im Jahr 2027 von 0,48 Milliarden USD erreichen. Es wird prognostiziert, dass er bis 2032 auf 0,70 Milliarden USD wächst und dabei im Zeitraum 2027–2032 einen CAGR von 7,76% verzeichnet.
Welcher Produkttyp führt die Bone Broth Protein Verkäufe an?
Bone Broth Protein vom Huhn führt mit einem Anteil von 40,11% im Jahr 2026, unterstützt durch breite Vertrautheit und flexible Verwendung in verschiedenen Formaten. Sein vertrautes Geschmacksprofil unterstützt auch die Verwendung in kulinarischen und wellnessorientierten Produkten.
Welches Format wächst am schnellsten?
Trinkfertige und flüssige Produkte werden bis 2032 voraussichtlich mit einem CAGR von 9,41% wachsen, da Bequemlichkeit immer wichtiger wird. Diese Formate helfen, den Konsum über die Zubereitung zu Hause und traditionelle Pulverroutinen hinaus zu verlagern.
Warum sind Online-Einzelhandelsgeschäfte für Bone Broth Protein Marken wichtig?
Der Online-Einzelhandel wird voraussichtlich bis 2032 mit einer CAGR von 9,21 % wachsen und bietet Marken mehr Spielraum, um Zutaten, Verwendungsanlässe und Abonnements zu erläutern. Er unterstützt zudem Wiederholungsbestellungen und direkte Kundenbeziehungen.