
バイオマスガス化市場規模とシェア
市場概要
| 調査期間 | 2021 - 2031 |
|---|---|
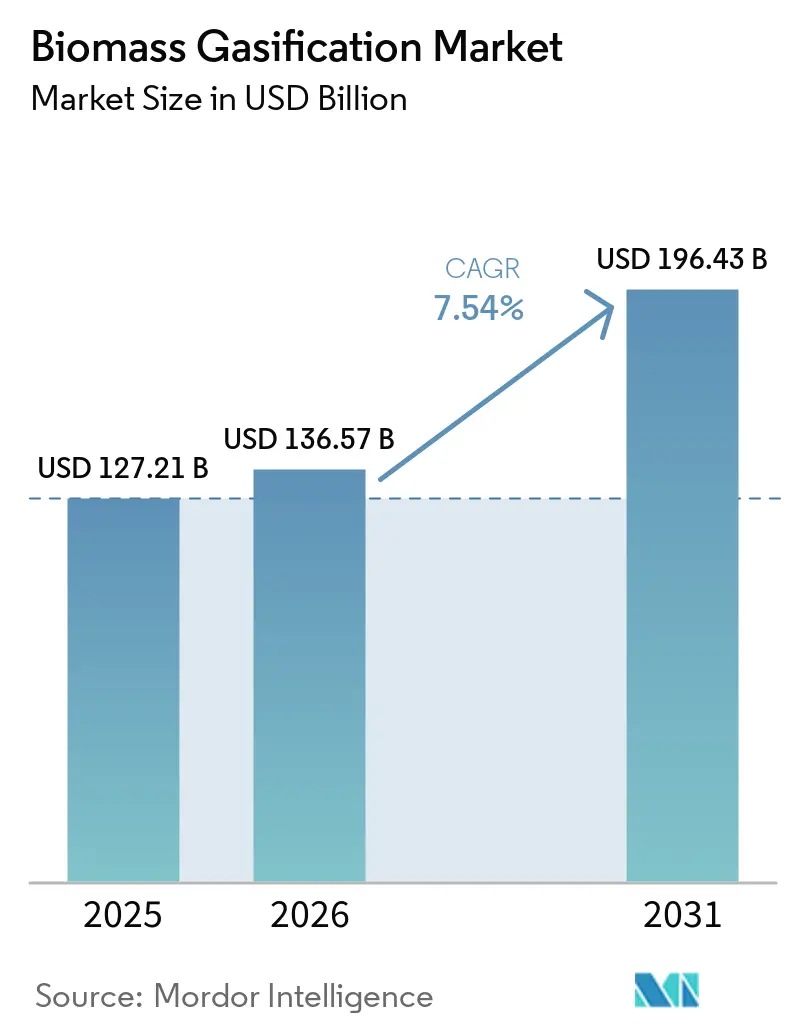
| 市場規模 (2026) | 136.57 十億米ドル |
| 市場規模 (2031) | 196.43 十億米ドル |
| 成長率 (2026 - 2031) | 7.54 % |
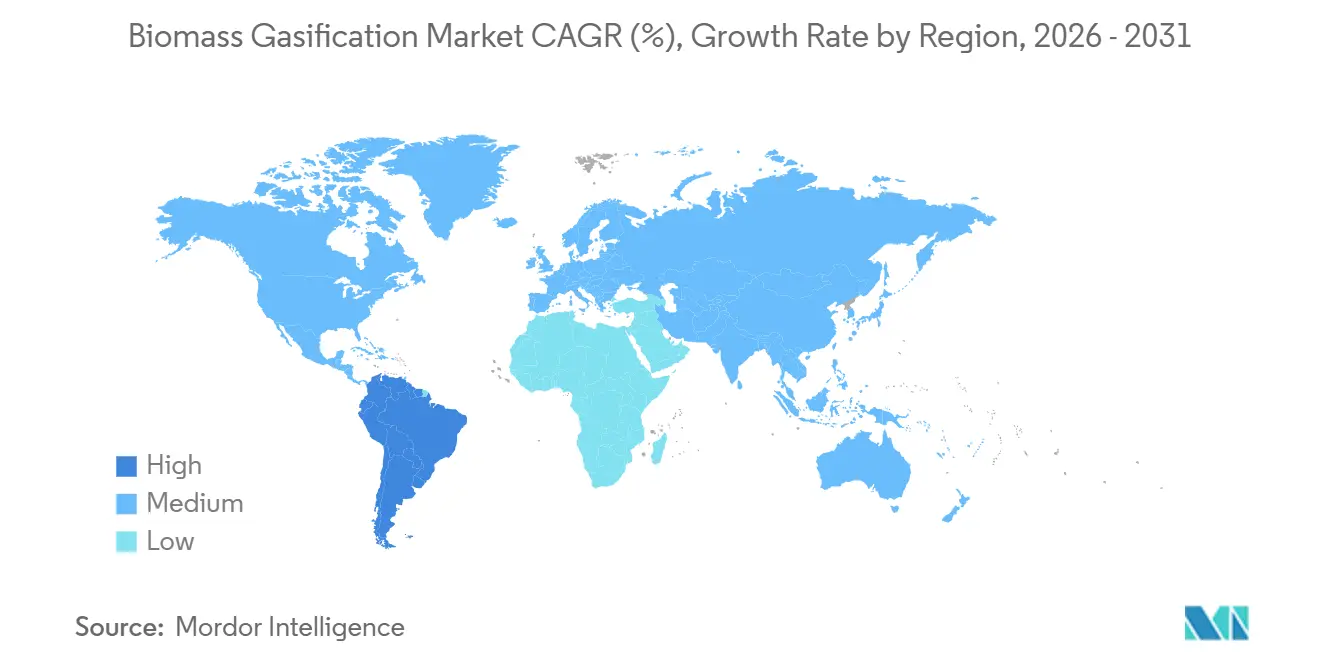
| 最も急速に成長している市場 | 南アメリカ |
| 最大市場 | アジア太平洋地域 |
| 市場集中度 | 低 |
主要プレーヤー 注:主要企業の掲載順は順位を示すものではありません。 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
Mordor Intelligenceによるバイオマスガス化市場分析
バイオマスガス化市場規模は、2025年に127.21 ビリオン 米ドル、2026年に136.57 ビリオン 米ドルと予測され、2026年から2031年にかけてCAGR 7.54%で成長し、2031年までに196.43 ビリオン 米ドルに達する見込みです。液体バイオ燃料およびバイオガスへの投資は2026年通年で160 ビリオン 米ドルを超えると予測されており、新たな低排出エネルギーインフラおよび関連するバイオマス変換プロジェクトを支援しています。[1] バイオマスガス化市場は、分散型電力供給を超えて、産業用熱、水素、再生可能燃料、化学品へと移行しています。この転換により購買層が広がる一方、信頼性の高い原料、ガス精製、長期的な売電・売ガス契約の必要性も高まっています。確立されたエンジニアリング企業は、プロジェクトファイナンスが運転実績に依存するため優位性を保っており、モジュール型システムは小規模な商プロジェクトへのアクセスを容易にしています。バイオマスガス化市場は、廃棄物管理政策、産業排出目標、地域のバイオマス供給が同一プロジェクトを支援できる場所に機会があります。
主要レポートのポイント
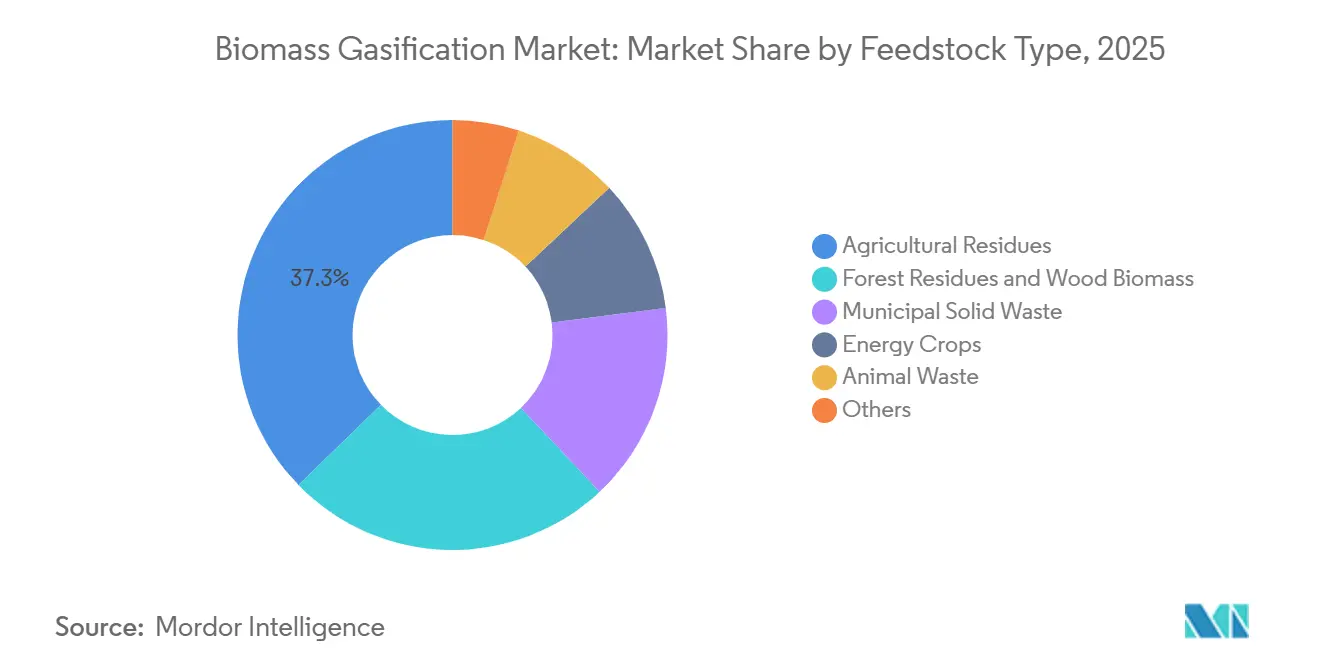
- 原料別では、農業残渣が2025年のバイオマスガス化市場シェアの37.3%を占め、動物性廃棄物は2031年にかけてCAGR 9.3%で成長すると予測されています。
- 技術別では、固定床ガス化が2025年のバイオマスガス化市場シェアの48.7%を占め、流動床ガス化は2031年にかけて最高のCAGR 9.8%を記録すると予測されています。
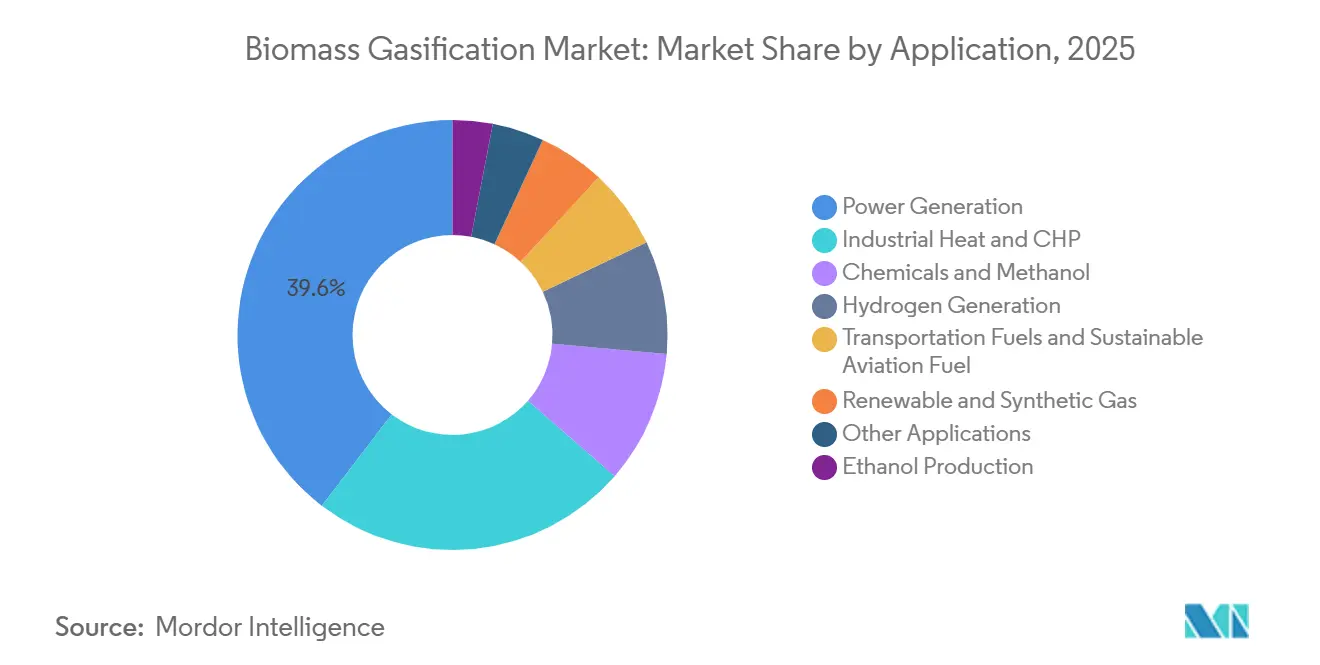
- 用途別では、発電が2025年のバイオマスガス化市場シェアの39.6%を占め、水素生成は2031年にかけて最高のCAGR 17.9%を記録すると予測されています。
- 地域別では、アジア太平洋が2025年の市場シェアの40.7%を占め、南米は2031年にかけて最高のCAGR 12.7%を記録すると予測されています。
注記:本レポートの市場規模および予測値は、Mordor Intelligence の独自推定フレームワークを使用して算出され、2026年時点で入手可能な最新のデータと洞察に基づいて更新されています。
市場動向とインサイト
促進要因の影響分析*
| 促進要因 | CAGRへの影響(概算)% | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| 再生可能エネルギーおよび低炭素エネルギー需要 | +2.1% | グローバル | 短期(2年以内) |
| 産業の脱炭素化と化石燃料代替 | +1.6% | アジア太平洋、欧州、北米 | 中期(2〜4年) |
| 廃棄物エネルギー化および循環経済投資 | +1.0% | 欧州、アジア太平洋、南米 | 中期(2〜4年) |
| グリーン水素、持続可能な燃料、化学品需要 | +1.5% | 欧州、アジア太平洋、北米 | 長期(4年以上) |
| 原料特化型ガス化炉設計とデジタルプロセス最適化 | +0.8% | グローバル(アジア太平洋・欧州での早期成果を含む) | 中期(2〜4年) |
| デジタルプロセス制御と予知保全 | +0.4% | 欧州、北米 | 短期(2年以内) |
| 情報源: Mordor Intelligence | |||
再生可能エネルギーおよび低炭素エネルギー需要が市場のベースロードを再形成
政府および企業の購買担当者は、バイオマスガス化を変動する風力・太陽光発電の制御可能な補完手段として捉えるようになっています。ガス化炉は再生可能電力が利用できない場合にも合成ガスを生産でき、電力・熱・燃料の生産を支援します。インドネシアは2026年7月にバイオディーゼルのブレンド義務をB40からB50に引き上げ、政策が農業バイオマスのエネルギー資源としての需要を高める事例を示しました。バイオマスガス化市場は、エネルギー政策がバイオマスを国内エネルギー安全保障戦略の一部として位置づける場合に恩恵を受けます。食品加工業者、パルプ生産者、製油所事業者は専用設備を活用して、系統障害や化石燃料コストへの依存を低減できます。これらのプロジェクトの価値は、ライフサイクル排出量のコンプライアンス、原料契約、および信頼性の高い運転プロファイルに依存します。
産業の脱炭素化と化石燃料代替が需要を集約
パルプ・製紙、金属、セラミックス、食品加工は、直接電化では常に対応できない信頼性の高い高温熱を必要としています。バイオ合成ガスは、近隣にバイオマス残渣が入手可能なキルン、乾燥機、蒸気システムにおいて従来燃料を代替できます。バイオマスガス化市場は、生産者が自社残渣を利用して輸送コストを回避できる場合に強力な産業的根拠を持ちます。Suzanoは、リバス・ド・リオ・パルドのバイオマス合成ガス設備が石灰キルンにおける石油由来の燃料油を代替し、関連エネルギーコストを削減したと述べています。[2] この事例は、一貫した残渣と継続的な熱需要を持つ大規模な林産物施設におけるバイオマスガス化の活用を支持しています。事業者は依然として、資本コスト、プラントのダウンタイム、産業用ガスユーザーの品質要件を考慮したプロジェクト構造を必要としています。
廃棄物エネルギー化および循環経済投資が原料の多様化を加速
埋立地転用要件より、使用済み木材、都市廃棄物の一部、および農業加工残渣の価値が高まっている。廃棄コストと排出規制により従来の廃棄物処理が魅力を失う中、これらの原料は地域プロジェクトの基盤を形成し得る。EemsGasは2026年5月に、オランダにおける廃木材からバイオメタンへの製造施設を支援するため、1億6,778万米ドルの運営補助金を受領した。[3] バイオマスガス化市場はこのような施策から恩恵を受けており、公的支援は初期商業展開段階におけるプロジェクト収益の確実性を高める効果がある。廃棄物分類および再生可能ガス証書に関する明確なルールは、バイオマスの納入価格と同様に重要である。開発事業者はまた転換前に水分、汚染物質、および変動する原料品質を管理する前処理システムを必要とする。
グリーン水素、持続可能な燃料、化学品需要が技術の価値提案を再定義
水素、持続可能な航空燃料、メタノール、再生可能化学品は、ガス化出力に対してより高付加価値な経路を生み出しています。国際エネルギー機関バイオエネルギー(IEA Bioenergy)が報告したバイオマス水素化経路は、低位発熱量ベースで40%から70%のエネルギー効率を達成しています。同分析では、炭素回収により平均ライフサイクルフットプリントがH₂ 1kgあたりマイナス15.8 kg CO₂eq になることが示されています。これにより、バイオマスガス化市場は測定可能な排出削減を伴う燃料を求める購買者にとって関連性を持ちます。航空義務は、航空会社が長距離飛行の脱炭素化に代替手段が限られているため、持続的な需要シグナルを提供できます。製品仕様がより厳格になり、プラント稼働率を高く維持する必要がある場合、原料特化型リアクター設計、デジタル制御、予知保全がより重要になります。
抑制要因の影響分析*
| 抑制要因 | CAGRへの影響(概算)% | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| 高い資本コストとファイナンスリスク | -1.8% | グロバル(中東・アフリカおよび南米でより深刻) | 短期(2年以内) |
| 原料の変動性、季節性、物流 | -1.3% | アジア太平洋、南米、中東・アフリカ | 中期(2〜4年) |
| タール生成、合成ガス精製、熟練運転要件 | -1.0% | グローバル | 短期(2年以内) |
| 混合廃棄物原料に対する炭素強度会計と許認可の不確実性 | -0.6% | 欧州、北米 | 中期(2〜4年) |
| 情報源: Mordor Intelligence | |||
高い資本コストとファイナンスリスクがプロジェクトパイプラインを制約
資本要件は、中小規模のバイオマスガス化プロジェクトにとって依然として大きな障壁となっている。2025年にイタリアで実施された225kWのコジェネレーション(熱電併給)プラントに関する研究では、評価された補助金条件下でのエネルギー均等化コストが1MWhあたり402.42米ドルと報告された。設備コストの上昇により、初期フィージビリティ推計とエンジニアリング・調達・建設入札との間の乖離が拡大している。低排出プロジェクトはまた、買い手が長期の確定契約を提示しない場合に遅延に直面する。モジュール設計および電力・ガス購入契約の構造化によりこれらのリスクを軽減できるが、試運転および性能に関する不確実性を完全に排除することはできない。バイオマスガス化市場には、建設リードタイム、収益の安定性、および下流ガス処理の追加コストを反映した資金調達モデルが必要である。
原料の変動性、季節性、物流がプラント経済性を損なう
原料の一貫性は、水分、灰分、粒子径、化学組成が供給源や季節によって変化するため、運転上の課題となっています。国立再生可能エネルギーセンター(CENER)は、水分含有量、灰分組成、窒素、塩素、硫黄、粒子径分布をガス化性能における重要な変数として特定しています。[4] 2025年の研究では、同一の運転温度下で選択された原料からのタール含有量が9〜30 g/Nm³の範囲であることが報告されています。このような変動は、システムが実際の材料混合に対応して設計されていない場合、ガス精製コストを増加させ、プラントの稼働率を低下させる可能性があります。欧州バイオエネルギー協会は、不均一なサプライチェーンが標準化されていないことを一因として、大規模バイオマスガス化が依然として実証段階にあると報告しています。集約契約、乾燥、高密度化、地域物流計画は、バイオマスガス化市場のプロジェクトモデルの不可欠な要素です。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
原料別:
農業残渣がリード、規制要件が動物性廃棄物を支援農業残渣は2025年のバイオマスガス化市場シェアの37.3%を占め、アジア太平洋および南米における大量の農作物残渣に支えられています。もみ殻、サトウキビバガス、小麦わら、トウモロコシ茎葉は、農業加工施設近くに広範な原料基盤を提供します。地域での入手可能性により輸送コストを削減し、ガス化プロジェクトを既存の残渣収集システムと連携させることができます。森林残渣および木質バイオマスは、発熱量と水分含有量が一般的により安定しているため、第2位のカテゴリーを形成しています。より予測可能なイオマスは、リアクター構成を簡素化し、合成ガス精製設備への負担を軽減できます。都市固形廃棄物とエネルギー作物は異なる用途に対応しており、都市プロジェクトは規制された都市廃棄物システムに集中しています。エネルギー作物プロジェクトは設置数が少ないものの、より管理された原料品質を提供できます。バイオマスガス化市場は、地域の土地利用、収集能力、廃棄規制に応じてこれらのカテゴリーを異なる形で活用しています。
動物性廃棄物は2031年にかけてCAGR 9.3%で成長すると予測されており、最も成長の速い原料カテゴリーとなっています。その成長は、材料コストだけでなく、家畜メタン規制と堆肥管理ニーズに結びついています。2025年の研究では、最適化された気流条件下で鶏糞ガス化が最大10.78%の水素濃度を達成したことが示されています。[5] 同研究では、熱化学的な堆肥処理が従来の管理方法と比較してライフサイクル温室効果ガスを90%以上削減することが関連付けられています。統合された畜産・農作物事業は、この経路を廃棄物管理、エネルギー生産、コンプライアンス目標の達成に活用できます。この組み合わせにより、動物性廃棄物を使用するプロジェクトのエネルギー価格変動への依存を低減できます。原料の取り扱い、臭気管理、灰分制御、栄養素回収は開発者にとって実務上の考慮事項です。バイオマスガス化市場は、農場が十分な規模と安定した収集モデルを持つ場所でこのセグメントを拡大できます。



技術別:
固定床が規模を維持、流動床が高付加価値用途を支援固定床ガス化は2025年のバイオマスガス化市場シェアの48.7%を占め、その低い資本集約度と運転の簡便さを反映しています。上昇流式および下降流式システムは、エンジニアリングリソースが限られた分散型エネルギープロジェクトや農業加工施設に適しています。固定床設備は幅広い粒子径に対応でき、0〜70バールの圧力範囲で運転できます。[6] これらの特性は、農村電化および小規模商業設備での使用を支援しています。噴流床ガス化は、高温変換とよりクリーンな合成ガスを必要とする特殊な合成用途に対応しています。プラズマガス化はプレミアム用途に対応できますが、大きな資本・運転上の複雑さを伴います。ハイブリッドおよびソーラー統合型の構成は開発中であり、特定の地域エネルギーニーズに対応できる可能性があります。バイオマスガス化市場は、原料品質とプロジェクト規模が単純な構成に適している場合、固定床ユニットを引き続き使用します。
流動床ガス化は2031年にかけてCAGR 9.8%で成長すると予測されており、原料の柔軟性と水素指向の用途に牽引されています。循環流動床システムは、より強力な水蒸気改質反応により固定床に比べて水素収率が20%向上したと報告されています。これらのシステムは、水分と粒子径プロファイルが変化する混合バイオマスをより効果的に管理できます。国際エネルギー機関バイオエネルギー(IEA Bioenergy)は、安定した合成ガス品質が下流精を助けるため、流動床ガス化炉をバイオマス水素化経路の優先構成として特定しています。より高い技術的要件は、水素、持続可能な燃料、または化学品の出力がより高い価値を持つ場合に正当化されます。バイオマスガス化市場は、これらのプロジェクトパイプラインが進展するにつれて、流動床システムの技術的役割が拡大すると見込まれます。事業者は依然として、期待されるパフォーマンス優位性を維持するために床材料、ガス精製、保守を管理する必要があります。技術選択は引き続き原料特性と必要な最終製品に依存します。
用途別:
発電が量を支え、水素がプロジェクト価値を変革発電は2025年のバイオマスガス化市場シェアの39.6%を占め、分散型およびオフグリッド電力シスムにおける既設基盤に支えられている。アジア太平洋地域およびサハラ以南のアフリカでは、グリッドへのアクセスまたはグリッドの信頼性が限られている地域において、地域発電への継続的な需要がある。産業用熱およびコジェネレーション(熱電併給)も主要な用途を占めており、製造業者は安定した熱とスチームを必要としている。バイオ合成ガスは、キルン、乾燥機、およびスチームジェネレーターにおける液化石油ガスおよび天然ガスを代替できる。化学品およびメタノールは、地域のバイオマスが海運および産業用燃料需要を支援できる別の用途を提供する。輸送用燃料、持続可能な航空燃料、再生可能ガス、およびエタノールは、戦略的価値を持つより小規模な用途として残っている。これらの需要は、混合規則および脱炭素化義務から恩恵を受け得る。バイオマスガス化市場は発電を量的基盤として維持しつつ、プロジェクト収益の向上に寄与し得る用途を追加している。
水素生成は2031年までに17.9%のCAGRで成長すると予測されており、用途の中で最も高い成長率となっている。IEAバイオエルギーは、200MWのバイオマスガス化プラントが乾燥バイオマス投入量1メトリックトンあたり100kgの水素を生産できると推計している。同報告書では生産コストを1kgあたり4.48米ドルとし、評価されたケースでは炭素回収により3.36米ドル未満に低減されるとしている。炭素回収はまた、記載されたライフサイクル手法の下で、施設をカーボンネガティブな水素生産者に転換することも可能である。水素プロジェクトは、ガス化、改質、精製、炭素管理、および確実な売電・売ガス契約を統合する必要がある。これにより、発電よりも複雑な用途となるが、産業および燃料市場へのアクセスが可能となる。バイオマスガス化市場は、持続可能なバイオマスと炭素貯留オプションが利用可能な地域において、水素への信頼性の高い経路を有している。商業的成功は、技術的可能性のみならず、持続的な運転実績に依存することになる。

地域分析
アジア太平洋バイオマスガス化市場
アジア太平洋地域は2025年のバイオマスガス化市場シェアの40.7%を占め、最大の地域市場となっている。中国は分散型バイオエネルギーシステムにおいて規模を有し、インドの圧縮バイオガス需要はガスおよび輸送用途全体での再生可能ガス供給と原集約を支えている。ベトナム、タイ、インドネシアは大量の農業残渣を有し、農産食品加工において小中規模の固定床システムを活用することで、残渣管理と地域の電力・熱・燃料需要を結びつけている。地域への導入は主に固定床技術に基づいており、分散型サイトや既存のバイオマス種類に適しているためである。アジア太平洋のバイオマスガス化市場は、政策の実施、残渣の収集、および農場近隣の産業ユーザーと密接に結びついたままとなるだろう。
ヨーロッパおよび北米バイオマスガス化市場
ヨーロッパおよび北米は、グリーン水素、持続可能な航空燃料、グリーンメタノール向けの高付加価値ガス化プロジェクトを支援している。欧州連合の再生可能エネルギー指令IIIは、先進的な燃料経路に向けて農業残渣、林業残渣、および生物由来の都市廃棄物画分を特定している。オランダは2026年5月にEemsGasプロジェクトへのSDE++支援として1億6,792万米ドルを拠出し、米国は低排出エネルギー投資の枠組みを提供している。これらの地域は厳格な持続可能性規則、確立されたエンジニアリング能力高い建設コスト、および混合廃棄物原料に対する慎重な許認可要件を有している。これらの地域におけるバイオマスガス化市場は、低コストのバイオマス単独よりも、政策の質と製品基準によってより大きく形成されている。
中東・アフリカおよび南米バイオマスガス化市場
南米は2031年までに12.7%のCAGRで成長すると予測されている。ブラジルはバガス、ビナス、その他の有機残渣流を供給する大規模なサトウキビ加工基盤を有しており、その未来燃料法は2026年から天然ガスセクターの温室効果ガス排出量を1%削減することを義務付けている。林産物はバイオマスベースの熱代替のための産業的環境を提供しており、Suzano Papel e Celuloseのリバス・ド・リオ・パルドプロジェクトがその例として挙げられる。中東およびアフリカは規模は小さいながらも成長中の市場を形成しており、南アフリカとモロッコは廃棄物管理義務、エネルギー安全保障、および限られたガスグリッドアクセスに基づく見通しを有している。
競合環境
市場集中度
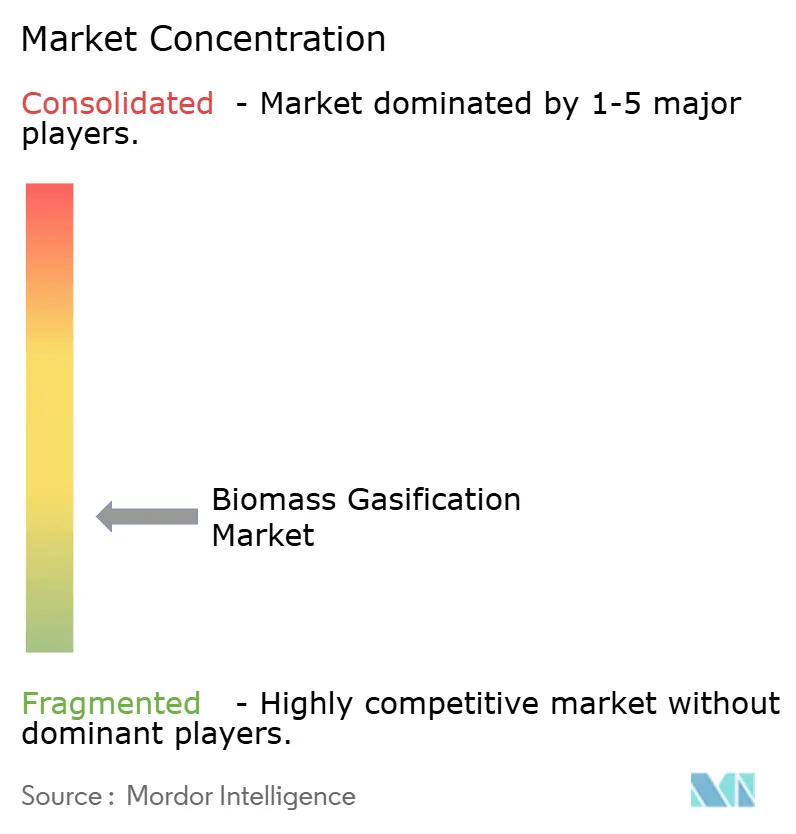
バイオマスガス化市場は断片化しており、大手エンジニアリンググループと専門技術プロバイダーが異なるプロジェク規模に対応している。産業エンジニアリング企業は前処理、ガス化、クリーニング、および下流燃料合成を組み合わせた統合プロジェクトで競合し、専門サプライヤーはモジュール機器および原料特化型設計で競合している。高い資本コストと長い試運転期間は、信頼性の高い運転実績を持つ企業に有利に働くが、コンテナ化されたフォーマットは小規模なエンジニアリング主導企業の参入障壁を低下させ得る。この環境は、機器供給のみならず、顧客の原料および売電・売ガス契約の確保を支援できる企業を優遇する。バイオマスガス化市場は、大規模な統合プロバイダーと並んで、専門サプライヤーの参入余地を維持している。
Valmetは2026年にリグノセルロース系バイオマス前処理プラットフォームとしてBioTracを発売し、バイオベース化学品、セルロース系エタノール、およびバイオメタン用途にわたる28件のプロジェクトを報告した。この上流ポジションは、バイオマスがガス化プロセスに投入される前に、開発事業者がバイオマス品質を管理するのに役立つ。Wildfire EnergyとMitsui Mining & Smelting Co., Ltd.は、バイオメタノールおよび持続可能な航空燃料を対象としたクイーンズランド州実証プロジェクトに関する2026年9月の協力関係を発表し、年間20万メトリックトン超の廃棄物処理を目標としている。ValmetとVeoliaもポーランドにおける流動床バイオマスボイラー向け熱回収システムを発表し、2027年第3四半期の稼働開始を目標としている。これらの動きは、競争上のポジションが原料準備、エネルギー回収、および燃料生産にわたって広がっていることを示している。
各社はバイオマス準備から水素、燃料、または化学品への変換を経るガスクリーニングまで、より大きな管理を追求している。デジタルプロセス制御と予知保全は、特に原料品質が変動する場合に稼働率を向上させ得る。国際エネルギー機関(IEA)バイオエネルギーは、統合バイオマスから水素への運転を技術成熟度レベル5に位置付けており、さらなる実証の必要性を反映している。信頼性の高い長期運転実績を達成した初期オペレーターは、資金調達および顧客信頼において優位性を獲得し得る一方、精製および流通能力を持つ潜在的な売電・売ガス先が需要を形成し得る。
バイオマスガス化産業リーダー
-
Valmet Corporation
-
ANDRITZ AG
-
thyssenkrupp AG
-
Siemens Energy AG
-
Air Liquide S.A.
- 注:主要企業の掲載順は順位を示すものではありません。
バイオマスガス化市場 このレポートでカバーされる企業
- Valmet Corporation
- EQTEC plc
- thyssenkrupp AG
- Mitsubishi Heavy Industries, Ltd.
- ANDRITZ AG
- Siemens Energy AG
- Air Liquide S.A.
- Enerkem Inc.
- Synthesis Energy Systems Inc.
- Babcock & Wilcox Enterprises, Inc.
- Ankur Scientific Energy Technologies Pvt. Ltd.
- Bellwether Recuperative Gasification Ltd
- SynTech Bioenergy, LLC
- SHANGHAI HAIQI ENVIRONMENTAL PROTECTION TECHNOLOGY CO., LTD.
- Bio Energy Netherlands BV
- SYNCRAFT
- ReGaWatt GmbH
- BIOS BIOENERGIESYSTEME GmbH
- Chanderpur Works Private Limited
- Infinite Energy
- Fulcrum BioEnergy, Inc.
- Yosemite Clean Energy
最近の産業開発事情 バイオマスガス化市場
- 2026年9月:Wildfire EnergyとMitsui Kinzoku Companyは、バイオマスおよび廃棄物から低コストバイオメタノールを生産する実証プロジェクトの開発に関する協力関係を発表し、将来的には持続可能な航空燃料(SAF)生産への拡大を計画している。同プロジェクトはARENAの持続可能な航空燃料資金調達イニシアチブから315万豪ドルの資金を確保し、Mitsui Kinzoku Companyからの財政支援も受けている。2026年から2028年にかけて実施される同プロジェクトには、Wildfire Energyのブリスベン施設でのパイロットスケールのバイオメタノール生産試験と、年間20万メトリックトン超の廃棄物を処理するクイーンズランド州の廃棄物からバイオ燃料へのプラントのフィージビリティスタディが含まれる。
- 2026年5月:Perpetual NextとGasunieの50:50合弁会社であるEemsGasは、オランダ企業庁(RVO)からSDE++運営補助金として1億6,792万米ドルを確保した。これは以前に付与された3,363万米ドルのDEI+投資補助金に加わるものであり、公的支援の合計は約2億177万米ドルに達する。1億1,210万米ドルのバイオマスガス化プロジェクトはオランダのデルフゼイル化学工業団地に建設される予定であり、同国最大のバイオメタン生産施設の一つとなることが期待されている。建設は2027年に開始される計画で、商業運転は2029年を目標とし、オランダのエネルギー安全保障、再生可能ガス生産、および脱炭素化目標を支援する。
- 2026年5月:Valmetは、上海で開催された第11回バイオベース産業会議・展示会2026において、新たに発売したBioTrac前処理技術を披露した。同技術は非食用バイオマスをバイオ燃料、バイオ化学品、およびバイオベース材料向けの発酵性糖に変換する。連続蒸気爆砕ベースのBioTracシステムは、化学添加剤を使用せずに藁、木材チップ、竹、バガス、およびエネルギーグラスなどの原料を処理しながら、C5およびC6糖の保持を最大化する。
- 2026年2月:Valmetはウッチのコジェネレーション(熱電併給)プラントEC4においてVeolia Polandとのプロジェクト「HeatUp!」でパートナーシップを締結した。Valmetはバイオマス焚き施設の効率を向上させるため、排煙凝縮熱回収システムおよびオートメーションソリューションを納入した。同システムは排煙から50MW超の熱を回収し、地域暖房ネットワークに供給することで、バイオマス消費量を増加させることなく再生可能熱生産を拡大する。同プロジェクトにより年間8万2,000メトリックトン超のCO₂排出量が削減される見込みであり、2031年までにウッチにおける石炭燃焼を段階的に廃止するVeolia Polandの戦略を支援する。
グローバルバイオマスガス化市場レポートの調査範囲
バイオマスガス化は、農業残渣、木材廃棄物、都市固形廃棄物などの有機材料を、合成ガス(シンガス)として知られる可燃性燃料に変換する熱化学プロセスです。この変換は、酸素または水蒸気の供給が制限された制御環境において、高温(通常700℃以上)で行われます。主に水素(H₂)と一酸化炭素(CO)で構成される合成ガスは、電力と熱を生成するために直接燃焼させるか、バイオ燃料や化学品にさらに加工することができます。
バイオマスガス化市場は、原料タイプ、技術、用途、地域別にセグメント化されています。原料タイプ別では、農業残渣、森林残渣、都市固形廃棄物、動物性廃棄物、エネルギー作物にセグメント化されています。技術別では、固定床ガス化システム、流動床ガス化システム、噴床ガス化システム、プラズマガス化システムにセグメント化されています。用途別では、発電、産業用熱および熱電併給(CHP)、水素生成、化学品生産、輸送燃料、持続可能な航空燃料(SAF)にセグメント化されています。レポートはまた、主要地域の26カ国にわたるグローバルバイオマスガス化市場の市場規模と予測を対象としています。各セグメントの市場規模と予測は、金額(米ドル)ベースで提供されています。
セグメンテーション概要
| 農業残渣 |
| 森林残渣および木質バイオマス |
| 都市固形廃棄物 |
| 動物性廃棄物 |
| エネルギー作物 |
| その他 |
| 固定床ガス化 |
| 流動床ガス化 |
| 噴流床ガス化 |
| プラズマガス化 |
| その他の技術 |
| 発電 |
| 産業用熱および熱電併給 |
| 水素生成 |
| 化学品およびメタノール |
| 輸送燃料および持続可能な航空燃料 |
| 再生可能・合成ガス |
| エタノール生産 |
| その他の用途 |
| 北米 | 米国 |
| カナダ | |
| メキシコ | |
| 欧州 | ドイツ |
| フランス | |
| イタリア | |
| スペイン | |
| 英国 | |
| ポーランド | |
| ロシア | |
| その他の欧州 | |
| アジア太平洋 | 中国 |
| インド | |
| 日本 | |
| 韓国 | |
| オーストラリア | |
| インドネシア | |
| ベトナム | |
| タイ | |
| その他のアジア太平洋 | |
| 南米 | ブラジル |
| アルゼンチン | |
| チリ | |
| その他の南米 | |
| 中東・アフリカ | サウジアラビア |
| アラブ首長国連邦 | |
| エジプト | |
| 南アフリカ | |
| モロッコ | |
| その他の中東・アフリカ |
| 原料別 | 農業残渣 | |
| 森林残渣および木質バイオマス | ||
| 都市固形廃棄物 | ||
| 動物性廃棄物 | ||
| エネルギー作物 | ||
| その他 | ||
| 技術別 | 固定床ガス化 | |
| 流動床ガス化 | ||
| 噴流床ガス化 | ||
| プラズマガス化 | ||
| その他の技術 | ||
| 用途別 | 発電 | |
| 産業用熱および熱電併給 | ||
| 水素生成 | ||
| 化学品およびメタノール | ||
| 輸送燃料および持続可能な航空燃料 | ||
| 再生可能・合成ガス | ||
| エタノール生産 | ||
| その他の用途 | ||
| 地域別 | 北米 | 米国 |
| カナダ | ||
| メキシコ | ||
| 欧州 | ドイツ | |
| フランス | ||
| イタリア | ||
| スペイン | ||
| 英国 | ||
| ポーランド | ||
| ロシア | ||
| その他の欧州 | ||
| アジア太平洋 | 中国 | |
| インド | ||
| 日本 | ||
| 韓国 | ||
| オーストラリア | ||
| インドネシア | ||
| ベトナム | ||
| タイ | ||
| その他のアジア太平洋 | ||
| 南米 | ブラジル | |
| アルゼンチン | ||
| チリ | ||
| その他の南米 | ||
| 中東・アフリカ | サウジアラビア | |
| アラブ首長国連邦 | ||
| エジプト | ||
| 南アフリカ | ||
| モロッコ | ||
| その他の中東・アフリカ | ||
レポートで回答される主要な質問
2031年のバイオマスガス化市場の予測値は?
バイオマスガス化市場は、2026年の136.57 ビリオン 米ドルから7.54%のCAGRで成長し、2031年までに196.43 ビリオン 米ドルに達すると予測されています。
2025年に最大のシェアを持った原料は?
農業残渣が2025年に37.3%のシェアでリードし、もみ殻、バガス、小麦わら、トウモロコシ茎葉などの農作物残渣に支えられています。
バイオマスガス化で最も成長が速い技術は?
流動床ガス化は2031年にかけてCAGR 9.8%で成長すると予測されており、原料の柔軟性と水素用途に支援されています。
水素生成がバイオマスガス化にとって重要な理由は?
水素生成はCAGR 17.9%で最も成長の速い用途であり、バイオマス水素化は炭素回収が統合された場合に炭素マイナス生産の可能性も提供します。
最大の展開基盤を持つ地域は?
アジア太平洋は2025年に40.7%のシェアを占め、分散型バイオエネルギーシステム、農業残渣、再生可能ガス政策に支えられています。
新規バイオマスガス化プロジェクトの主な障壁は?
高い資本コスト、原料品質の変動、タール除去、物流、許認可、長期的な売却契約が主な障壁として残っています。