
Taille et part du marché de la gazéification de la biomasse
VUE D’ENSEMBLE DU MARCHÉ
| Période d'étude | 2021 - 2031 |
|---|---|
| Taille du Marché (2026) | 136.57 Milliards de dollars |
| Taille du Marché (2031) | 196.43 Milliards de dollars |
| Taux de croissance (2026 - 2031) | 7.54 % |
| Marché à la Croissance la Plus Rapide | Amérique du Sud |
| Plus Grand Marché | Asie-Pacifique |
| Concentration du Marché | Faible |
Acteurs majeurs *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier Image © Mordor Intelligence. La réutilisation nécessite une attribution sous CC BY 4.0. | |
Analyse du marché de la gazéification de la biomasse par Mordor Intelligence
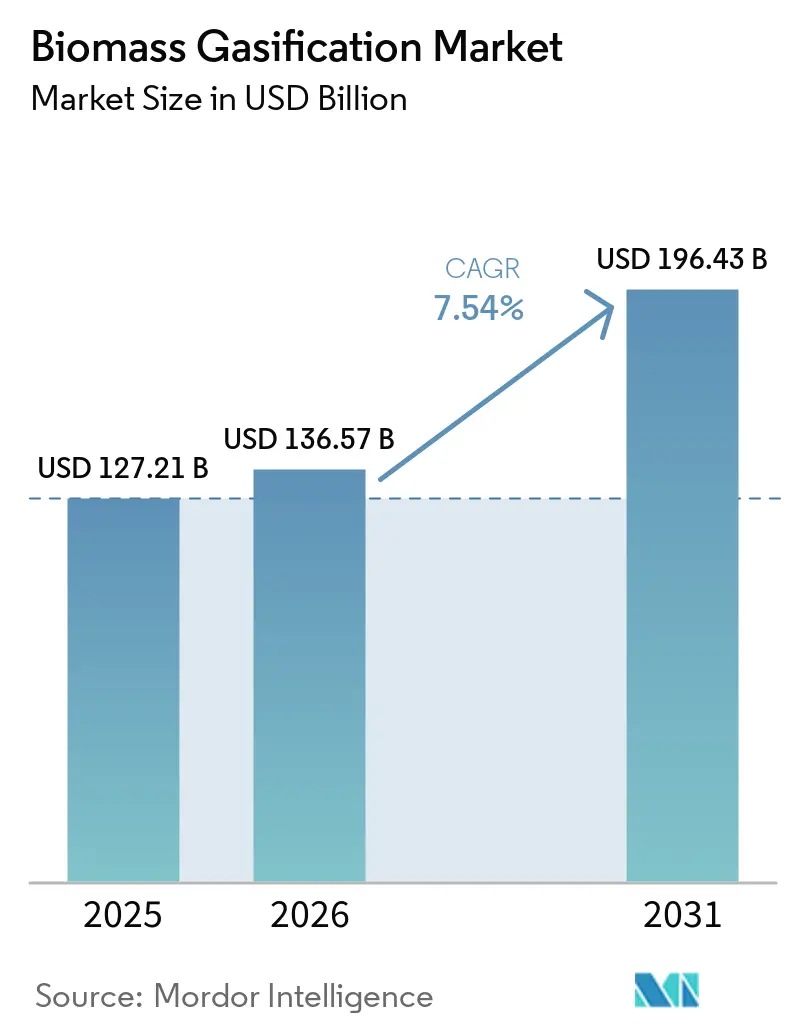
La taille du marché de la gazéification de la biomasse est projetée à 127,21 milliards USD en 2025, 136,57 milliards USD en 2026, et devrait atteindre 196,43 milliards USD d'ici 2031, à un CAGR de 7,54 % de 2026 à 2031. Les investissements dans les biocarburants liquides et les biogaz devraient dépasser 16 milliards USD pour l'ensemble de l'année 2026, ce qui soutient les nouvelles infrastructures énergétiques à faibles émissions et les projets de conversion de la biomasse associés.[1] Le marché de la gazéification de la biomasse évolue au-delà de la fourniture d'électricité distribuée vers la chaleur industrielle, l'hydrogène, les carburants renouvelables et les produits chimiques. Ce changement élargit la base d'acheteurs, bien qu'il accroisse également le besoin en matières premières fiables, en épuration du gaz et en contrats d'achat à long terme. Les grandes sociétés d'ingénierie conservent un avantage car le financement de projet dépend des références d'exploitation, tandis que les systèmes modulaires rendent les projets commerciaux de plus petite taille plus accessibles. Le marché de la gazéification de la biomasse présente donc des opportunités là où la politique de gestion des déchets, les objectifs d'émissions industrielles et l'approvisionnement local en biomasse peuvent soutenir le même projet.
Principaux enseignements du rapport
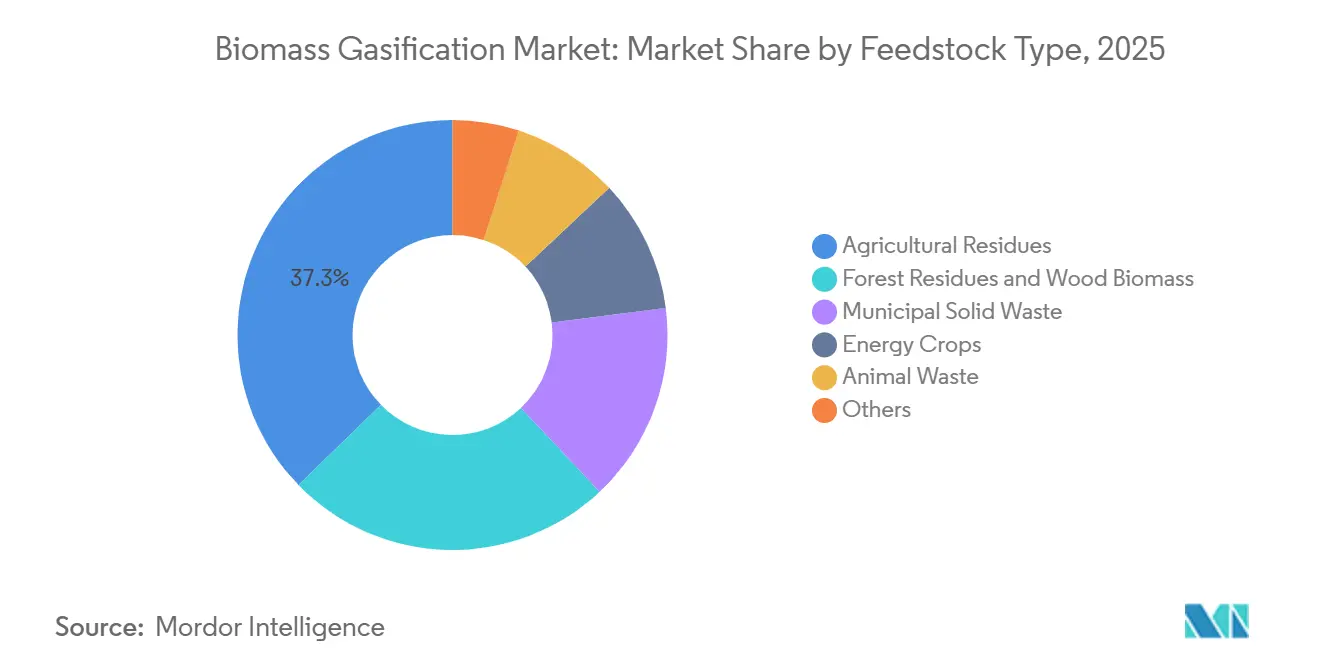
- Par matière première, les résidus agricoles détenaient 37,3 % de la part du marché de la gazéification de la biomasse en 2025, tandis que les déchets animaux devraient croître à un CAGR de 9,3 % jusqu'en 2031.
- Par technologie, la gazéification à lit fixe détenait 48,7 % de la part du marché de la gazéification de la biomasse en 2025, tandis que la gazéification à lit fluidisé devrait enregistrer le CAGR le plus élevé à 9,8 % jusqu'en 2031.
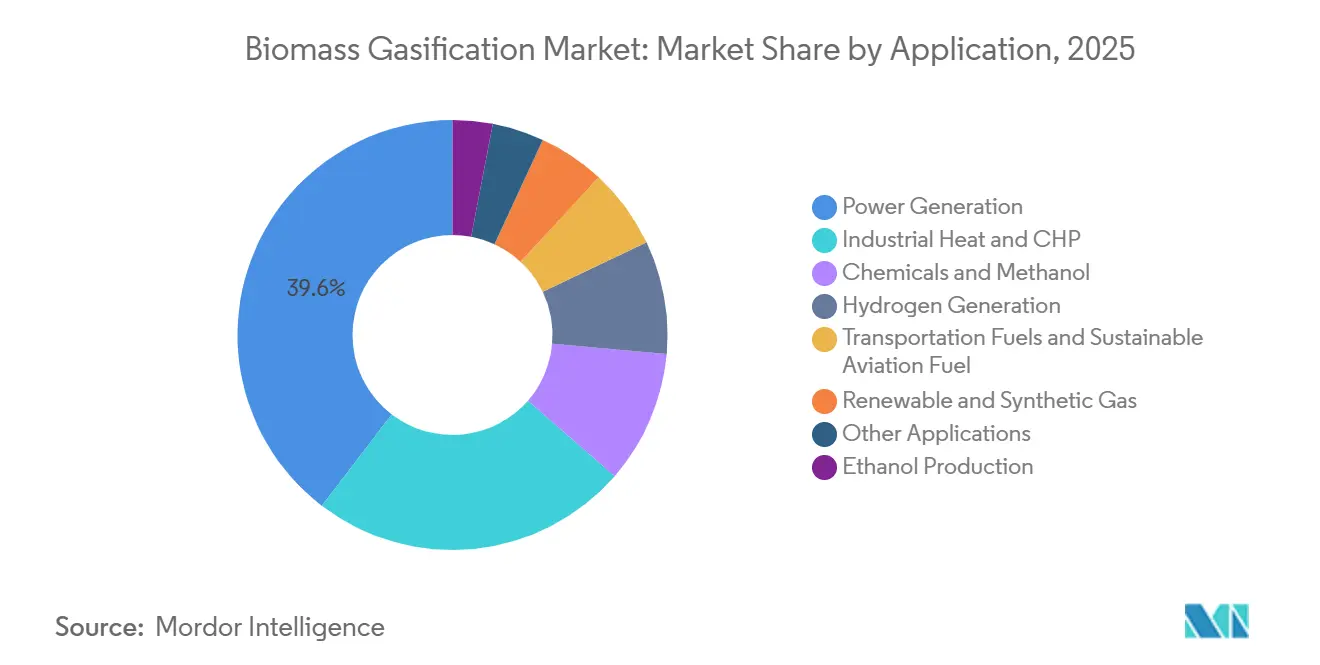
- Par application, la production d'électricité détenait 39,6 % de la part du marché de la gazéification de la biomasse en 2025, tandis que la production d'hydrogène devrait enregistrer le CAGR le plus élevé à 17,9 % jusqu'en 2031.
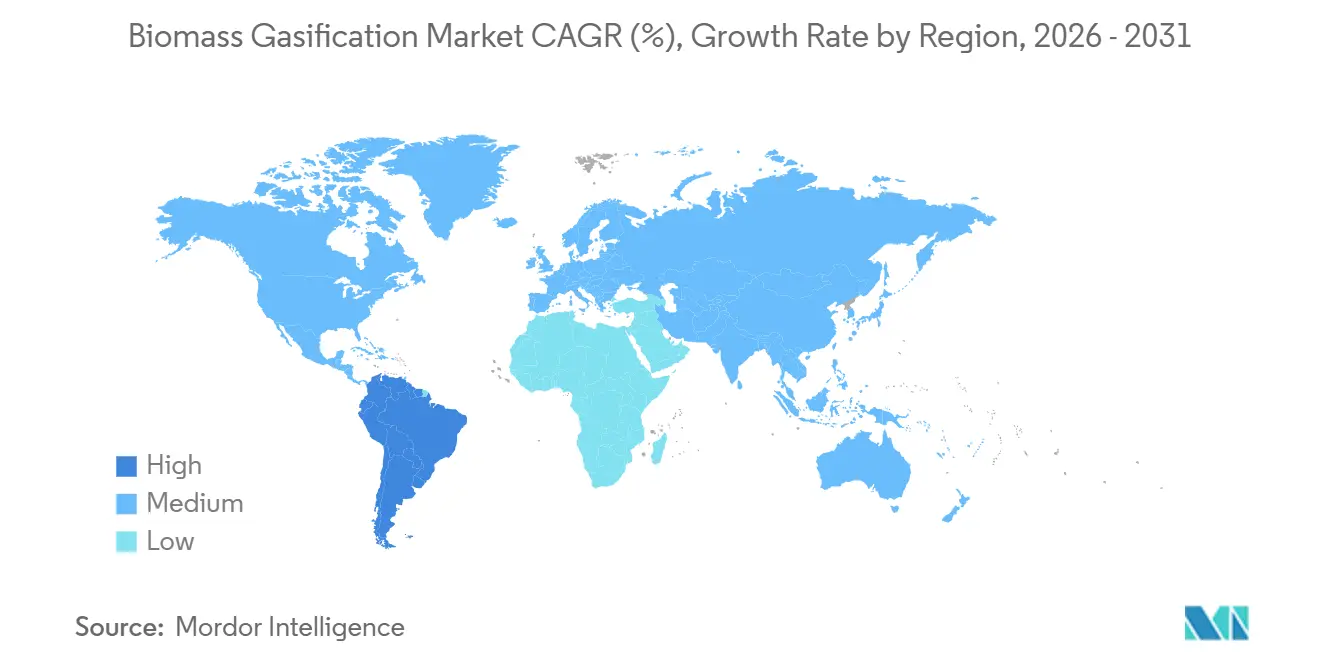
- Par géographie, l'Asie-Pacifique détenait 40,7 % de la part de marché en 2025, tandis que l'Amérique du Sud devrait enregistrer le CAGR le plus élevé à 12,7 % jusqu'en 2031.
Note : La taille du marché et les prévisions figurant dans ce rapport sont générées à l'aide du cadre d'estimation exclusif de Mordor Intelligence, mis à jour avec les dernières données et informations disponibles en janvier 2026.
Tendances et Analyses du Marché
Analyse de l'impact des moteurs*
| Moteur | (~) % d'impact sur les prévisions de CAGR | Pertinence géographique | Horizon temporel |
|---|---|---|---|
| Demande en énergie renouvelable et à faible teneur en carbone | +2.1% | Mondial | Court terme (≤ 2 ans) |
| Décarbonation industrielle et substitution aux combustibles fossiles | +1.6% | Asie-Pacifique, Europe, Amérique du Nord | Moyen terme (2-4 ans) |
| Investissement dans la valorisation énergétique des déchets et l'économie circulaire | +1.0% | Europe, Asie-Pacifique, Amérique du Sud | Moyen terme (2-4 ans) |
| Demande en hydrogène vert, carburants durables et produits chimiques | +1.5% | Europe, Asie-Pacifique, Amérique du Nord | Long terme (≥ 4 ans) |
| Conception de gazéifieurs spécifiques aux matières premières et optimisation numérique des procédés | +0.8% | Mondial, avec des gains précoces en Asie-Pacifique et en Europe | Moyen terme (2-4 ans) |
| Contrôle numérique des procédés et maintenance prédictive | +0.4% | Europe, Amérique du Nord | Court terme (≤ 2 ans) |
| Source: Mordor Intelligence | |||
La demande en énergie renouvelable et à faible teneur en carbone redéfinit la charge de base du marché
Les gouvernements et les acheteurs institutionnels considèrent de plus en plus la gazéification de la biomasse comme un complément pilotable à la production variable de l'éolien et du solaire. Un gazéifieur peut produire du gaz de synthèse lorsque l'électricité renouvelable n'est pas disponible, ce qui peut soutenir la production d'électricité, de chaleur ou de carburant. L'Indonésie a relevé son obligation de mélange de biodiesel de B40 à B50 en juillet 2026, montrant comment la politique peut accroître la demande de biomasse agricole en tant que ressource énergétique. Le marché de la gazéification de la biomasse bénéficie lorsque la politique énergétique traite la biomasse comme faisant partie d'une stratégie plus large de sécurité énergétique nationale. Les transformateurs alimentaires, les producteurs de pâte à papier et les opérateurs de raffineries peuvent utiliser des actifs dédiés pour réduire leur exposition aux perturbations du réseau et aux coûts des combustibles fossiles. La valeur de ces projets dépend de la conformité aux émissions sur le cycle de vie, des contrats d'approvisionnement en matières premières et d'un profil d'exploitation fiable.
La décarbonation industrielle et la substitution aux combustibles fossiles consolident la demande
La pâte à papier, les métaux, la céramique et la transformation alimentaire nécessitent une chaleur haute température fiable que l'électrification directe ne peut pas toujours fournir. Le biogaz de synthèse peut remplacer les combustibles conventionnels dans les fours, les séchoirs et les systèmes à vapeur où des résidus de biomasse sont disponibles à proximité. Le marché de la gazéification de la biomasse présente un solide argument industriel là où les producteurs peuvent utiliser leurs propres résidus et éviter les coûts de transport. Suzano a déclaré que son installation de conversion de la biomasse en gaz de synthèse à Ribas do Rio Pardo a remplacé le fioul d'origine pétrolière dans les fours à chaux et réduit les coûts énergétiques associés.[2] Cet exemple soutient l'utilisation de la gazéification de la biomasse dans les grandes installations de produits forestiers disposant de résidus réguliers et d'une demande de chaleur continue. Les opérateurs ont encore besoin de structures de projet qui tiennent compte des coûts en capital, des arrêts d'installation et des exigences de qualité des utilisateurs industriels de gaz.
L'investissement dans la valorisation énergétique des déchets et l'économie circulaire accélère la diversification des matières premières
Les exigences de détournement des décharges rendent plus précieux les bois en fin de vie, les fractions de déchets municipaux et les résidus de transformation agricole. Ces matières premières peuvent constituer une base de projets locaux lorsque les coûts d'élimination et les réglementations sur les émissions rendent la gestion conventionnelle des déchets moins attractive. EemsGas a reçu une subvention d'exploitation de 167,78 millions USD en mai 2026 pour soutenir une installation de conversion de bois-déchet en biométhane aux Pays-Bas.[3] Le Marché de la Gazéification de la Biomasse bénéficie de tels programmes, car le soutien public peut améliorer la certitude des revenus des projets lors des premières phases de déploiement commercial. Des règles claires pour la classification des déchets et les certificats de gaz renouvelable peuvent être aussi importantes que le prix livré de la biomasse. Les développeurs ont également besoin de systèmes de prétraitement capables de gérer l'humidité, les contaminants et la qualité variable des matériaux avant la conversion.
La demande en hydrogène vert, carburants durables et produits chimiques repositionne la proposition de valeur de la technologie
L'hydrogène, le carburant d'aviation durable, le méthanol et les produits chimiques renouvelables créent des débouchés à plus haute valeur ajoutée pour la production issue de la gazéification. Les filières biomasse-hydrogène rapportées par l'AIE Bioénergie ont atteint une efficacité énergétique de 40 % à 70 % sur la base du pouvoir calorifique inférieur. La même analyse a révélé que le captage du carbone peut produire une empreinte moyenne sur le cycle de vie de moins 15,8 kg CO₂eq par kg d'H₂. Cela rend le marché de la gazéification de la biomasse pertinent pour les acheteurs recherchant des carburants avec des réductions d'émissions mesurables. Les obligations aéronautiques peuvent fournir un signal de demande durable car les compagnies aériennes ont peu d'alternatives pour décarboner les vols long-courriers. La conception de réacteurs spécifiques aux matières premières, les contrôles numériques et la maintenance prédictive deviennent plus importants lorsque les spécifications des produits sont plus strictes et que l'utilisation des installations doit rester élevée.
Analyse de l'impact des freins*
| Frein | (~) % d'impact sur les prévisions de CAGR | Pertinence géographique | Horizon temporel |
|---|---|---|---|
| Coût en capital élevé et risque de financement | -1.8% | Mondial, plus aigu au Moyen-Orient et Afrique et en Amérique du Sud | Court terme (≤ 2 ans) |
| Variabilité des matières premières, saisonnalité et logistique | -1.3% | Asie-Pacifique, Amérique du Sud, Moyen-Orient et Afrique | Moyen terme (2-4 ans) |
| Formation de goudron, épuration du gaz de synthèse et exigences en personnel qualifié | -1.0% | Mondial | Court terme (≤ 2 ans) |
| Comptabilisation de l'intensité carbone et incertitude réglementaire pour les matières premières issues de déchets mixtes | -0.6% | Europe, Amérique du Nord | Moyen terme (2-4 ans) |
| Source: Mordor Intelligence | |||
Le coût en capital élevé et le risque de financement contraignent les pipelines de projets
Les besoins en capitaux restent un obstacle majeur pour les petits et moyens projets de gazéification de la biomasse. Une étude de 2025 portant sur une centrale de cogénération de 225 kW en Italie a rapporté un coût actualisé de l'énergie de 402,42 USD par MWh dans les conditions de subvention évaluées. La hausse des coûts des équipements a creusé l'écart entre les premières estimations de faisabilité et les offres d'ingénierie, d'approvisionnement et de construction. Les projets à faibles émissions subissent également des retards lorsque les acheteurs ne proposent pas de contrats fermes à long terme. Les conceptions modulaires et les accords structurés d'achat d'électricité ou de gaz peuvent réduire ces risques, mais ils n'éliminent pas les incertitudes liées à la mise en service et aux performances. Le Marché de la Gazéification de la Biomasse a besoin de modèles de financement qui tiennent compte des délais de construction, de la stabilité des revenus et du coût supplémentaire du traitement du gaz en aval.
La variabilité des matières premières, la saisonnalité et la logistique fragilisent l'économie des installations
La cohérence des matières premières est un défi opérationnel car la teneur en humidité, les cendres, la granulométrie et la composition chimique varient selon la source et la saison. Le Centro Nacional de Energías Renovables (CENER) identifie la teneur en humidité, la composition des cendres, l'azote, le chlore, le soufre et la distribution granulométrique comme des variables importantes dans les performances de gazéification.[4] Une étude de 2025 a rapporté une teneur en goudron de 9 à 30 g/Nm³ selon les matières premières sélectionnées sous les mêmes températures d'exploitation. Une telle variation augmente les coûts d'épuration du gaz et peut réduire la disponibilité de l'installation lorsque les systèmes ne sont pas conçus pour le mélange de matériaux réel. L'Association européenne de la bioénergie a rapporté que la gazéification de la biomasse à grande échelle reste au stade de démonstration, en partie parce que les chaînes d'approvisionnement hétérogènes ne sont pas standardisées. Les contrats d'agrégation, le séchage, la densification et la planification logistique locale sont donc des éléments essentiels du modèle de projet du marché de la gazéification de la biomasse.
*Nos prévisions considèrent les impacts des moteurs et des contraintes comme directionnels et non additifs. Les prévisions d'impact reflètent la croissance de référence, les effets de composition et les interactions entre variables.
Analyse des segments
Par matière première :
les résidus agricoles en tête, tandis que les exigences réglementaires soutiennent les déchets animauxLes résidus agricoles détenaient 37,3 % de la part du marché de la gazéification de la biomasse en 2025, soutenus par de grands volumes de résidus de cultures en Asie-Pacifique et en Amérique du Sud. La balle de riz, la bagasse de canne à sucre, la paille de blé et les tiges de maïs constituent une large base de matières premières à proximité des sites de transformation agricole. Leur disponibilité locale peut réduire les coûts de transport et connecter les projets de gazéification aux systèmes de collecte de résidus existants. Les résidus forestiers et la biomasse ligneuse ont formé la deuxième catégorie en importance car leur pouvoir calorifique et leur teneur en humidité sont généralement plus constants. Une biomasse plus prévisible peut simplifier la configuration du réacteur et réduire la charge sur les équipements d'épuration du gaz de synthèse. Les déchets solides municipaux et les cultures énergétiques servent des cas d'usage différents, les projets municipaux étant concentrés dans des systèmes urbains réglementés de gestion des déchets. Les projets de cultures énergétiques ont moins d'installations mais peuvent fournir une qualité de matière première plus contrôlée. Le marché de la gazéification de la biomasse utilise ces catégories différemment selon l'utilisation locale des terres, la capacité de collecte et la réglementation sur l'élimination.
Les déchets animaux devraient croître à un CAGR de 9,3 % jusqu'en 2031, ce qui en fait la catégorie de matières premières à la croissance la plus rapide. Sa croissance est liée aux exigences en matière de méthane du bétail et aux besoins de gestion du fumier, et pas uniquement au coût du matériau. Une étude de 2025 a révélé que la gazéification de la litière de volaille a atteint une concentration maximale en hydrogène de 10,78 % dans des conditions de débit d'air optimisées.[5] La même recherche a associé le traitement thermochimique du fumier à des réductions des gaz à effet de serre sur le cycle de vie supérieures à 90 % par rapport aux options de gestion conventionnelles. Les exploitations intégrées d'élevage et de cultures peuvent utiliser cette voie pour gérer les déchets, produire de l'énergie et soutenir les objectifs de conformité. Cette combinaison peut aider à réduire la dépendance aux fluctuations des prix de l'énergie pour les projets utilisant des déchets animaux. La manutention des matières premières, la gestion des odeurs, le contrôle des cendres et la récupération des nutriments restent des considérations pratiques pour les développeurs. Le marché de la gazéification de la biomasse peut développer ce segment là où les exploitations ont une taille suffisante et un modèle de collecte stable.



Par technologie :
le lit fixe maintient l'échelle, tandis que le lit fluidisé soutient les applications à plus haute valeur ajoutéeLa gazéification à lit fixe représentait 48,7 % de la part du marché de la gazéification de la biomasse en 2025, reflétant sa moindre intensité capitalistique et sa simplicité opérationnelle. Les systèmes à courant ascendant et à courant descendant conviennent aux projets d'énergie distribuée et aux installations de transformation agricole disposant de ressources d'ingénierie limitées. Les équipements à lit fixe peuvent accepter une gamme de granulométries et fonctionner à des pressions allant de 0 à 70 bar.[6] Ces caractéristiques soutiennent son utilisation dans l'électrification rurale et les petites installations commerciales. La gazéification à flux entraîné occupe des usages de synthèse spécialisés nécessitant une conversion à haute température et un gaz de synthèse plus propre. La gazéification au plasma peut servir des applications haut de gamme mais implique une complexité capitalistique et opérationnelle significative. Les configurations hybrides et intégrant l'énergie solaire restent en développement et peuvent répondre à des besoins énergétiques locaux spécifiques. Le marché de la gazéification de la biomasse continuera d'utiliser des unités à lit fixe là où la qualité des matières premières et l'échelle du projet conviennent à des configurations simples.
La gazéification à lit fluidisé devrait croître à un CAGR de 9,8 % jusqu'en 2031, portée par la flexibilité des matières premières et les applications orientées vers l'hydrogène. Les systèmes à lit fluidisé circulant ont rapporté une amélioration de 20 % du rendement en hydrogène par rapport aux alternatives à lit fixe grâce à des réactions de vaporeformage plus intenses. Ces systèmes peuvent gérer plus efficacement la biomasse mixte présentant des profils variables d'humidité et de granulométrie. L'Agence internationale de l'énergie (AIE) Bioénergie identifie les gazéifieurs à lit fluidisé comme une configuration privilégiée pour les filières biomasse-hydrogène car une qualité stable du gaz de synthèse facilite la purification en aval. Leurs exigences techniques plus élevées peuvent être justifiées lorsque la production d'hydrogène, de carburant durable ou de produits chimiques présente une valeur plus élevée. Le marché de la gazéification de la biomasse devrait voir un rôle technologique plus important pour les systèmes à lit fluidisé à mesure que ces pipelines de projets progressent. Les opérateurs doivent encore gérer les matériaux de lit, l'épuration du gaz et la maintenance pour préserver l'avantage de performance attendu. Le choix de la technologie restera dépendant des caractéristiques des matières premières et du produit final requis.
Par application :
la production d'électricité ancre les volumes, tandis que l'hydrogène modifie la valeur des projetsLa Production d'Électricité détenait 39,6 % de la part du Marché de la Gazéification de la Biomasse en 2025, soutenue par sa base installée dans les systèmes d'électricité distribués et hors réseau. L'Asie-Pacifique et l'Afrique subsaharienne affichent une demande continue pour la production locale là où l'accès au réseau ou la fiabilité du réseau est limitée. La Chaleur Industrielle et la Cogénération représentent également une application majeure, car les industriels ont besoin de chaleur et de vapeur fiables. Le biosyngas peut remplacer le gaz de pétrole liquéfié et le gaz naturel dans les fours, les séchoirs et les générateurs de vapeur. Les produits chimiques et le méthanol offrent un autre débouché où la biomasse locale peut répondre aux besoins en carburant maritime et industriel. Les carburants de transport, le carburant d'aviation durable, le gaz renouvelable et l'éthanol restent des applications plus modestes à valeur stratégique. Leur demande peut bénéficier des règles de mélange et des obligations de décarbonation. Le Marché de la Gazéification de la Biomasse conserve la production d'électricité comme base volumique tout en ajoutant des applications susceptibles d'améliorer les revenus des projets.
La Production d'Hydrogène devrait croître à un CAGR de 17,9 % jusqu'en 2031, soit le taux le plus élevé parmi les applications. L'IEA Bioenergy estime qu'une centrale de gazéification de la biomasse de 200 MW peut produire 100 kg d'hydrogène par tonne métrique de biomasse sèche en entrée. Le rapport situe le coût de production à 4,48 USD par kg, la capture du carbone le ramenant en dessous de 3,36 USD par kg dans le cas évalué. La capture du carbone peut également transformer l'installation en producteur d'hydrogène à bilan carbone négatif selon la méthodologie de cycle de vie énoncée. Les projets hydrogène doivent intégrer la gazéification, le reformage, la purification, la gestion du carbone et des contrats d'achat sécurisés. Cela rend l'application plus complexe que la production d'électricité, mais offre un accès aux marchés industriels et des carburants. Le Marché de la Gazéification de la Biomasse dispose d'une voie crédible vers l'hydrogène là où des options de biomasse durable et de stockage du carbone sont disponibles. Le succès commercial dépendra de performances opérationnelles soutenues plutôt que du seul potentiel technique.

Analyse géographique
Marché de la Gazéification de la Biomasse en Asie-Pacifique
L'Asie-Pacifique détenait 40,7 % de la part de marché de la gazéification de la biomasse en 2025, ce qui en fait le plus grand marché régional. La Chine dispose d'une capacité à grande échelle dans les systèmes bioénergétiques distribués, tandis que les exigences indiennes en matière de biogaz comprimé soutiennent l'approvisionnement en gaz renouvelable et l'agrégation des matières premières dans les applications gazières et de transport. Le Vietnam, la Thaïlande et l'Indonésie disposent d'importants résidus agricoles et utilisent des systèmes à lit fixe de petite et moyenne taille dans la transformation agroalimentaire, reliant la gestion des résidus à la demande locale en électricité, en chaleur et en carburant. Le déploiement régional repose en grande partie sur la technologie à lit fixe, car elle convient aux sites décentralisés et aux types de biomasse établis. Le marché de la gazéification de la biomasse en Asie-Pacifique restera lié à la mise en œuvre des politiques, à la collecte des résidus et aux utilisateurs industriels situés à proximité des exploitations agricoles.
Marché de la Gazéification de la Biomasse en Europe et en Amérique du Nord
L'Europe et l'Amérique du Nord soutiennent des projets de gazéification à plus haute valeur ajoutée pour l'hydrogène vert, le carburant d'aviation durable et le méthanol vert. La directive sur les énergies renouvelables III de l'Union européenne identifie les résidus agricoles, les résidus forestiers et les fractions de déchets municipaux biogéniques pour les filières de carburants avancés. Les Pays-Bas ont engagé 167,92 millions USD de soutien SDE++ au projet EemsGas en mai 2026, tandis que les États-Unis ont fourni un cadre pour l'investissement dans les énergies à faibles émissions. Ces régions sont soumises à des règles de durabilité strictes, disposent d'une capacité d'ingénierie établie, font face à des coûts de construction élevés et à des exigences d'autorisation rigoureuses pour les matières premières issues de déchets mixtes. Le marché de la gazéification de la biomasse dans ces régions est davantage façonné par la qualité des politiques et les normes de produits que par la seule biomasse à faible coût.
Marché de la Gazéification de la Biomasse au Moyen-Orient, en Afrique et en Amérique du Sud
L'Amérique du Sud devrait croître à un CAGR de 12,7 % jusqu'en 2031. Le Brésil dispose d'une importante base de transformation de la canne à sucre qui fournit de la bagasse, de la vinasse et d'autres flux résiduels organiques, tandis que sa loi sur les carburants du futur exige une réduction de 1 % des émissions de gaz à effet de serre du secteur du gaz naturel à partir de 2026. Les produits forestiers offrent un cadre industriel pour la substitution de la chaleur à base de biomasse, comme l'illustre le projet de Suzano Papel e Celulose à Ribas do Rio Pardo. Le Moyen-Orient et l'Afrique représentent un marché plus modeste mais en croissance, où l'Afrique du Sud et le Maroc présentent des perspectives fondées sur les obligations de gestion des déchets, la sécurité énergétique et l'accès limité au réseau gazier.
Paysage concurrentiel
Concentration du Marché
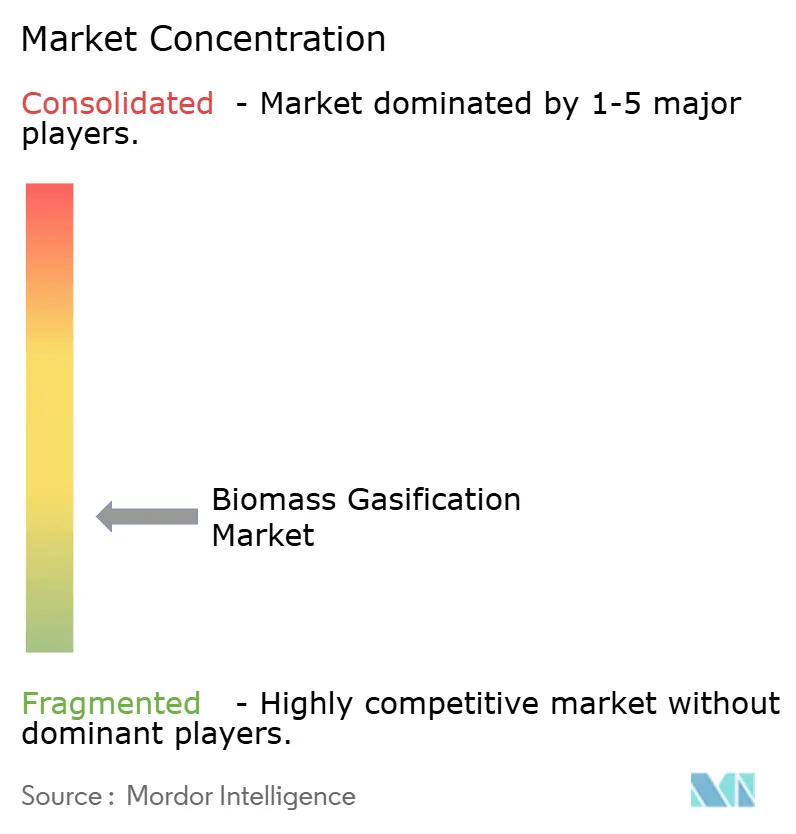
Le Marché de la Gazéification de la Biomasse est fragmenté, avec de grands groupes d'ingénierie et des fournisseurs de technologies spécialisés desservant différentes tailles de projets. Les sociétés d'ingénierie industrielle se disputent les projets intégrés combinant prétraitement, gazéification, épuration et synthèse de carburants en aval, tandis que les fournisseurs spécialisés se distinguent par des équipements modulaires et des conceptions adaptées à des matières premières spécifiques. Les coûts en capital élevés et les longues périodes de mise en service favorisent les entreprises disposant de références opérationnelles crédibles, bien que les formats conteneurisés puissent abaisser le seuil d'entrée pour les petites entreprises à dominante ingénierie. Ce contexte récompense les entreprises capables d'aider leurs clients à sécuriser les approvisionnements en matières premières et les contrats d'achat, et pas seulement à fournir des équipements. Le Marché de la Gazéification de la Biomasse conserve donc une place pour les fournisseurs spécialisés aux côtés des grands prestataires intégrés.
Valmet a lancé BioTrac en 2026 en tant que plateforme de prétraitement de la biomasse lignocellulosique et a annoncé 28 projets dans les domaines des produits chimiques biosourcés, de l'thanol cellulosique et du biométhane. Cette position en amont peut aider les développeurs à gérer la qualité de la biomasse avant son entrée dans un processus de gazéification. Wildfire Energy et Mitsui Mining & Smelting Co., Ltd. ont annoncé en septembre 2026 une collaboration portant sur un projet de démonstration dans le Queensland pour le bio-méthanol et le carburant d'aviation durable, visant à traiter plus de 200 000 tonnes métriques de déchets par an. Valmet et Veolia ont également annoncé un système de récupération de chaleur pour une chaudière à biomasse à lit fluidisé en Pologne, avec un démarrage prévu au troisième trimestre 2027. Ces initiatives montrent que les positions concurrentielles s'étendent de la préparation des matières premières à la récupération d'énergie et à la production de carburants.
Les entreprises cherchent à exercer un contrôle accru depuis la préparation de la biomasse jusqu'à l'épuration du gaz et sa conversion en hydrogène, carburants ou produits chimiques. Le contrôle numérique des procédés et la maintenance prédictive peuvent améliorer la disponibilité, notamment lorsque la qualité des matières premières varie. L'Agence Internationale de l'Énergie (AIE) Bioénergie situe l'exploitation intégrée biomasse-hydrogène au Niveau de Maturité Technologique 5, ce qui reflète la nécessité de démonstrations supplémentaires. Les premiers opérateurs qui délivrent des performances fiables sur de longues durées peuvent acquérir un avantage en matière de financement et de confiance des clients, tandis que les potentiels acheteurs disposant de capacités de purification et de distribution peuvent façonner la demande.
Leaders du secteur de la gazéification de la biomasse
-
Valmet Corporation
-
Andritz AG
-
thyssenkrupp AG
-
Siemens Energy AG
-
Air Liquide S.A.
- *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier
Marché de la Gazéification de la Biomasse Entreprises couvertes dans ce rapport
- Valmet Corporation
- EQTEC plc
- thyssenkrupp AG
- Mitsubishi Heavy Industries, Ltd.
- Andritz AG
- Siemens Energy AG
- Air Liquide S.A.
- Enerkem Inc.
- Synthesis Energy Systems Inc.
- Babcock & Wilcox Enterprises, Inc.
- Ankur Scientific Energy Technologies Pvt. Ltd.
- Bellwether Recuperative Gasification Ltd
- SynTech Bioenergy, LLC
- SHANGHAI HAIQI ENVIRONMENTAL PROTECTION TECHNOLOGY CO., LTD.
- Bio Energy Netherlands BV
- SYNCRAFT
- ReGaWatt GmbH
- BIOS BIOENERGIESYSTEME GmbH
- Chanderpur Works Private Limited
- Infinite Energy
- Fulcrum BioEnergy, Inc.
- Yosemite Clean Energy
Développements industriels récents dans Marché de la Gazéification de la Biomasse
- Septembre 2026 : Wildfire Energy et Mitsui Kinzoku Company ont annoncé une collaboration pour développer un projet de démonstration visant à produire du bio-méthanol à faible coût à partir de biomasse et de déchets, avec des plans futurs d'expansion vers la production de Carburant d'Aviation Durable (CAD). Le projet a obtenu 3,15 millions AUD de financement dans le cadre de l'Initiative de Financement du Carburant d'Aviation Durable d'ARENA, ainsi qu'un soutien financier de Mitsui Kinzoku Company. S'étendant de 2026 à 2028, le projet comprend des essais pilotes de production de bio-méthanol dans les installations de Wildfire Energy à Brisbane et une étude de faisabilité pour une usine de conversion de déchets en biocarburant dans le Queensland, conçue pour traiter plus de 200 000 tonnes métriques de déchets par an.
- Mai 2026 : EemsGas, coentreprise à parts égales entre Perpetual Next et Gasunie, a obtenu une subvention d'exploitation SDE++ de 167,92 millions USD auprès de l'Agence Néerlandaise des Entreprises (RVO). Cela s'ajoute à une subvention d'investissement DEI+ de 33,63 millions USD précédemment accordée, portant le soutien public total à près de 201,77 millions USD. Le projet de gazéification de la biomasse d'une valeur de 112,1 millions USD sera construit au Chemical Park Delfzijl aux Pays-Bas et devrait devenir l'une des plus grandes installations de production de biométhane du pays. La construction est prévue pour débuter en 2027, avec un démarrage des opérations commerciales ciblé pour 2029, soutenant la sécurité énergétique néerlandaise, la production de gaz renouvelable et les objectifs de décarbonation.
- Mai 2026 : Valmet a présenté sa technologie de prétraitement BioTrac nouvellement lancée lors de la 11e Conférence et Exposition de l'Industrie Biosourcée 2026 à Shanghai. La technologie convertit la biomasse non alimentaire en sucres fermentescibles destinés aux biocarburants, aux bioproduits chimiques et aux matériaux biosourcés. Le système BioTrac continu à base d'explosion à la vapeur traite des matières premières telles que la paille, les copeaux de bois, le bambou, la bagasse et les graminées énergétiques sans additifs chimiques, tout en maximisant la rétention des sucres en C5 et C6.
- Février 2026 : Valmet s'est associé à Veolia Pologne dans le cadre du projet HeatUp! à la centrale de cogénération EC4 à Łódź. Valmet a fourni un système de récupération de chaleur par condensation des fumées et une solution d'automatisation pour améliorer l'efficacité de l'installation alimentée à la biomasse. Le système récupère plus de 50 MW de chaleur des fumées et l'injecte dans le réseau de chaleur urbain, augmentant la production de chaleur renouvelable sans accroître la consommation de biomasse. Le projet devrait réduire les émissions de CO₂ de plus de 82 000 tonnes métriques par an et soutient la stratégie de Veolia Pologne visant à éliminer progressivement la combustion du charbon à Łódź d'ici 2031.
Périmètre du rapport mondial sur le marché de la gazéification de la biomasse
La gazéification de la biomasse est un procédé thermochimique qui convertit des matières organiques, telles que les résidus agricoles, les déchets de bois et les déchets solides municipaux, en un combustible combustible connu sous le nom de gaz de synthèse, ou syngas. Cette conversion se produit à des températures élevées (généralement supérieures à 700 °C) dans un environnement contrôlé avec un apport limité d'oxygène ou de vapeur. Le gaz de synthèse résultant, composé principalement d'hydrogène (H2) et de monoxyde de carbone (CO), peut être brûlé directement pour produire de l'électricité et de la chaleur, ou transformé en biocarburants et en produits chimiques.
Le marché de la gazéification de la biomasse est segmenté par type de matière première, technologie, application et géographie. Par type de matière première, le marché est segmenté en résidus agricoles, résidus forestiers, déchets solides municipaux, déchets animaux et cultures énergétiques. Par technologie, le marché est segmenté en systèmes de gazéification à lit fixe, systèmes de gazéification à lit fluidisé, systèmes de gazéification à flux entraîné et systèmes de gazéification au plasma. Par application, le marché est segmenté en production d'électricité, chaleur industrielle et cogénération, production d'hydrogène, production de produits chimiques, carburants de transport et carburant d'aviation durable. Le rapport couvre également la taille du marché et les prévisions pour le marché mondial de la gazéification de la biomasse dans 26 pays des principales régions. Pour chaque segment, la taille du marché et les prévisions ont été fournies sur la base de la valeur (USD).
Aperçu de la segmentation
| Résidus agricoles |
| Résidus forestiers et biomasse ligneuse |
| Déchets solides municipaux |
| Déchets animaux |
| Cultures énergétiques |
| Autres |
| Gazéification à lit fixe |
| Gazéification à lit fluidisé |
| Gazéification à flux entraîné |
| Gazéification au plasma |
| Autres technologies |
| Production d'électricité |
| Chaleur industrielle et cogénération |
| Production d'hydrogène |
| Produits chimiques et méthanol |
| Carburants de transport et carburant d'aviation durable |
| Gaz renouvelable et synthétique |
| Production d'éthanol |
| Autres applications |
| Amérique du Nord | États-Unis |
| Canada | |
| Mexique | |
| Europe | Allemagne |
| France | |
| Italie | |
| Espagne | |
| Royaume-Uni | |
| Pologne | |
| Russie | |
| Reste de l'Europe | |
| Asie-Pacifique | Chine |
| Inde | |
| Japon | |
| Corée du Sud | |
| Australie | |
| Indonésie | |
| Vietnam | |
| Thaïlande | |
| Reste de l'Asie-Pacifique | |
| Amérique du Sud | Brésil |
| Argentine | |
| Chili | |
| Reste de l'Amérique du Sud | |
| Moyen-Orient et Afrique | Arabie saoudite |
| Émirats arabes unis | |
| Égypte | |
| Afrique du Sud | |
| Maroc | |
| Reste du Moyen-Orient et de l'Afrique |
| Par matière première | Résidus agricoles | |
| Résidus forestiers et biomasse ligneuse | ||
| Déchets solides municipaux | ||
| Déchets animaux | ||
| Cultures énergétiques | ||
| Autres | ||
| Par technologie | Gazéification à lit fixe | |
| Gazéification à lit fluidisé | ||
| Gazéification à flux entraîné | ||
| Gazéification au plasma | ||
| Autres technologies | ||
| Par application | Production d'électricité | |
| Chaleur industrielle et cogénération | ||
| Production d'hydrogène | ||
| Produits chimiques et méthanol | ||
| Carburants de transport et carburant d'aviation durable | ||
| Gaz renouvelable et synthétique | ||
| Production d'éthanol | ||
| Autres applications | ||
| Par géographie | Amérique du Nord | États-Unis |
| Canada | ||
| Mexique | ||
| Europe | Allemagne | |
| France | ||
| Italie | ||
| Espagne | ||
| Royaume-Uni | ||
| Pologne | ||
| Russie | ||
| Reste de l'Europe | ||
| Asie-Pacifique | Chine | |
| Inde | ||
| Japon | ||
| Corée du Sud | ||
| Australie | ||
| Indonésie | ||
| Vietnam | ||
| Thaïlande | ||
| Reste de l'Asie-Pacifique | ||
| Amérique du Sud | Brésil | |
| Argentine | ||
| Chili | ||
| Reste de l'Amérique du Sud | ||
| Moyen-Orient et Afrique | Arabie saoudite | |
| Émirats arabes unis | ||
| Égypte | ||
| Afrique du Sud | ||
| Maroc | ||
| Reste du Moyen-Orient et de l'Afrique | ||
Questions clés auxquelles le rapport répond
Quelle est la valeur projetée du marché de la gazéification de la biomasse d'ici 2031 ?
Le marché de la gazéification de la biomasse devrait atteindre 196,43 milliards USD d'ici 2031, en hausse par rapport à 136,57 milliards USD en 2026, à un CAGR de 7,54 %.
Quelle matière première détenait la plus grande part en 2025 ?
Les résidus agricoles étaient en tête avec une part de 37,3 % en 2025, soutenus par des résidus de cultures tels que la balle de riz, la bagasse, la paille de blé et les tiges de maïs.
Quelle technologie connaît la croissance la plus rapide dans la gazéification de la biomasse ?
La gazéification à lit fluidisé devrait croître à un CAGR de 9,8 % jusqu'en 2031, aidée par la flexibilité des matières premières et les applications hydrogène.
Pourquoi la production d'hydrogène est-elle importante pour la gazéification de la biomasse ?
La production d'hydrogène est l'application à la croissance la plus rapide avec un CAGR de 17,9 %, la filière biomasse-hydrogène offrant également un potentiel de production à émissions négatives lorsque le captage du carbone est intégré.
Quelle région dispose de la plus grande base de déploiement ?
L'Asie-Pacifique détenait 40,7 % de la part en 2025, soutenue par les systèmes de bioénergie distribuée, les résidus agricoles et les politiques de gaz renouvelable.
Quels sont les principaux obstacles aux nouveaux projets de gazéification de la biomasse ?
Les coûts en capital élevés, la qualité variable des matières premières, l'élimination du goudron, la logistique, les autorisations et les contrats d'achat à long terme restent les principaux obstacles.