
Marktgröße und Marktanteil der Biomassevergasung
Marktübersicht
| Studienzeitraum | 2021 - 2031 |
|---|---|
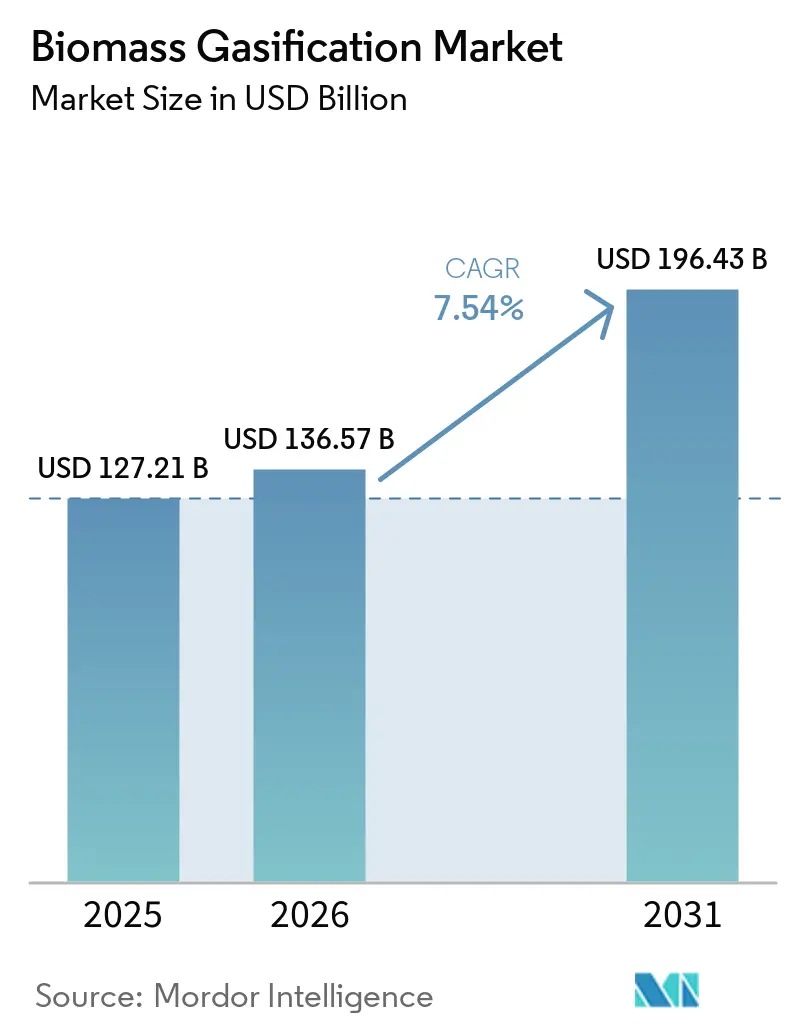
| Marktgröße (2026) | 136.57 Milliarden US-Dollar |
| Marktgröße (2031) | 196.43 Milliarden US-Dollar |
| Wachstumsrate (2026 - 2031) | 7.54 % |
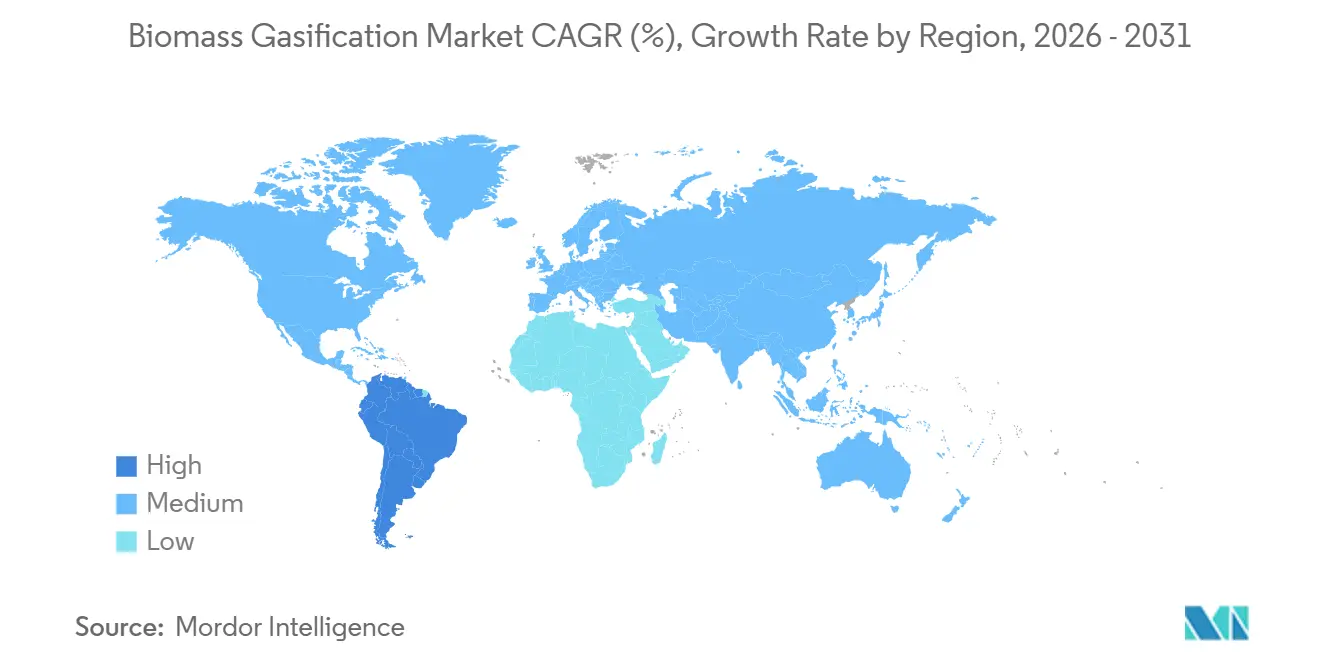
| Schnellstwachsender Markt | Südamerika |
| Größter Markt | Asien-Pazifik |
| Marktkonzentration | Niedrig |
Hauptakteure *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. | |
Marktanalyse der Biomassevergasung von Mordor Intelligence
Die Marktgröße der Biomassevergasung wird für 2025 auf 127,21 Milliarden USD, für 2026 auf 136,57 Milliarden USD und bis 2031 auf 196,43 Milliarden USD prognostiziert, bei einer CAGR von 7,54 % von 2026 bis 2031. Investitionen in flüssige Biokraftstoffe und Biogase werden voraussichtlich für das Gesamtjahr 2026 16 Milliarden USD übersteigen, was neue emissionsarme Energieinfrastruktur und damit verbundene Biomasse-Konversionsprojekte unterstützt.[1] Der Markt für Biomassevergasung entwickelt sich über die dezentrale Stromversorgung hinaus in Richtung Industriewärme, Wasserstoff, erneuerbare Kraftstoffe und Chemikalien. Diese Verschiebung verbreitert die Käuferbasis, erhöht jedoch auch den Bedarf an zuverlässigen Rohstoffen, Gasreinigung und langfristigen Abnahmevereinbarungen. Etablierte Ingenieursunternehmen behalten einen Vorteil, da die Projektfinanzierung von Betriebsreferenzen abhängt, während modulare Systeme kleinere kommerzielle Projekte zugänglicher machen. Der Markt für Biomassevergasung bietet daher Chancen, wo Abfallwirtschaftspolitik, industrielle Emissionsziele und lokale Biomasseversorgung dasselbe Projekt unterstützen können.
Wichtigste Erkenntnisse des Berichts
- Nach Rohstoff hielten landwirtschaftliche Reststoffe im Jahr 2025 einen Marktanteil von 37,3 % am Markt für Biomassevergasung, während tierische Abfälle bis 2031 voraussichtlich mit einer CAGR von 9,3 % wachsen werden.
- Nach Technologie hielt die Festbettvergasung im Jahr 2025 einen Marktanteil von 48,7 % am Markt für Biomassevergasung, während die Wirbelschichtvergasung voraussichtlich die höchste CAGR von 9,8 % bis 2031 verzeichnen wird.
- Nach Anwendung hielt die Stromerzeugung im Jahr 2025 einen Marktanteil von 39,6 % am Markt für Biomassevergasung, während die Wasserstofferzeugung voraussichtlich die höchste CAGR von 17,9 % bis 2031 verzeichnen wird.
- Nach Geografie hielt Asien-Pazifik im Jahr 2025 einen Marktanteil von 40,7 %, während Südamerika voraussichtlich die höchste CAGR von 12,7 % bis 2031 verzeichnen wird.
Hinweis: Die Marktgrößen- und Prognosezahlen in diesem Bericht werden mithilfe des proprietären Schätzrahmens von Mordor Intelligence erstellt und mit den neuesten verfügbaren Daten und Erkenntnissen bis 2026 aktualisiert.
Markttrends und Einblicke
Analyse der Treiberwirkung*
| Treiber | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Nachfrage nach erneuerbarer und emissionsarmer Energie | +2.1% | Global | Kurzfristig (≤ 2 Jahre) |
| Industrielle Dekarbonisierung und Substitution fossiler Brennstoffe | +1.6% | Asien-Pazifik, Europa, Nordamerika | Mittelfristig (2–4 Jahre) |
| Investitionen in Abfall-zu-Energie und Kreislaufwirtschaft | +1.0% | Europa, Asien-Pazifik, Südamerika | Mittelfristig (2–4 Jahre) |
| Nachfrage nach grünem Wasserstoff, nachhaltigen Kraftstoffen und Chemikalien | +1.5% | Europa, Asien-Pazifik, Nordamerika | Langfristig (≥ 4 Jahre) |
| Rohstoffspezifisches Vergaserdesign und digitale Prozessoptimierung | +0.8% | Global, mit frühen Gewinnen in Asien-Pazifik und Europa | Mittelfristig (2–4 Jahre) |
| Digitale Prozesssteuerung und vorausschauende Wartung | +0.4% | Europa, Nordamerika | Kurzfristig (≤ 2 Jahre) |
| Quelle: Mordor Intelligence | |||
Nachfrage nach erneuerbarer und emissionsarmer Energie gestaltet die Grundlast des Marktes neu
Regierungen und Unternehmenskäufer betrachten die Biomassevergasung zunehmend als steuerbare Ergänzung zur variablen Wind- und Solarenergie. Ein Vergaser kann Synthesegas erzeugen, wenn keine erneuerbare Elektrizität verfügbar ist, was Strom-, Wärme- oder Kraftstoffproduktion unterstützen kann. Indonesien erhöhte sein Biodiesel-Beimischungsmandat im Juli 2026 von B40 auf B50, was zeigt, wie Politik die Nachfrage nach landwirtschaftlicher Biomasse als Energieressource steigern kann. Der Markt für Biomassevergasung profitiert, wenn die Energiepolitik Biomasse als Teil einer umfassenderen nationalen Energiesicherheitsstrategie behandelt. Lebensmittelverarbeiter, Zellstoffproduzenten und Raffinerieoperatoren können dedizierte Anlagen nutzen, um die Abhängigkeit von Netzunterbrechungen und Kosten fossiler Brennstoffe zu reduzieren. Der Wert dieser Projekte hängt von der Einhaltung der Lebenszyklusemissionen, Rohstoffverträgen und einem zuverlässigen Betriebsprofil ab.
Industrielle Dekarbonisierung und Substitution fossiler Brennstoffe festigen die Nachfrage
Zellstoff und Papier, Metalle, Keramik und Lebensmittelverarbeitung benötigen zuverlässige Hochtemperaturwärme, die direkte Elektrifizierung möglicherweise nicht immer bereitstellen kann. Biosynthesegase können konventionelle Brennstoffe in Öfen, Trocknern und Dampfsystemen ersetzen, wo Biomasserückstände in der Nähe verfügbar sind. Der Markt für Biomassevergasung hat einen starken industriellen Anwendungsfall, wo Produzenten ihre eigenen Rückstände nutzen und Transportkosten vermeiden können. Suzano erklärte, dass seine Biomasse-zu-Synthesegas-Anlage in Ribas do Rio Pardo erdölbasiertes Heizöl in Kalkbrennöfen verdrängte und die damit verbundenen Energiekosten senkte.[2] Dieses Beispiel unterstützt den Einsatz der Biomassevergasung in großen Forstproduktanlagen mit konsistenten Rückständen und kontinuierlichem Wärmebedarf. Betreiber benötigen weiterhin Projektstrukturen, die Kapitalkosten, Anlagenausfallzeiten und die Qualitätsanforderungen industrieller Gasnutzer berücksichtigen.
Investitionen in Abfall-zu-Energie und Kreislaufwirtschaft beschleunigen die Rohstoffdiversifizierung
Anforderungen zur Deponievermeidung machen Altholz, kommunale Abfallfraktionen und landwirtschaftliche Verarbeitungsrückstände wertvoller. Diese Einsatzstoffe können eine lokale Projektbasis schaffen, wenn Entsorgungskosten und Emissionsvorschriften die konventionelle Abfallbehandlung weniger attraktiv machen. EemsGas erhielt im Mai 2026 eine Betriebsbeihilfe in Höhe von 167,78 Millionen USD zur Unterstützung einer Anlage zur Umwandlung von Altholz in Biomethan in den Niederlanden.[3] Der Biomasse-Vergasungsmarkt profitiert von solchen Programmen, da öffentliche Förderung die Einnahmesicherheit von Projekten in der frühen kommerziellen Einführungsphase verbessern kann. Klare Regeln für die Abfallklassifizierung und Zertifikate für erneuerbares Gas können ebenso wichtig sein wie der gelieferte Preis von Biomasse. Projektentwickler benötigen außerdem Vorbehandlungssysteme, die Feuchtigkeit, Verunreinigungen und wechselnde Materialqualität vor der Umwandlung bewältigen.
Nachfrage nach grünem Wasserstoff, nachhaltigen Kraftstoffen und Chemikalien positioniert den Wertbeitrag der Technologie neu
Wasserstoff, nachhaltiger Flugkraftstoff, Methanol und erneuerbare Chemikalien schaffen höherwertige Verwertungswege für die Vergasungsprodukte. Von der IEA Bioenergy berichtete Biomasse-zu-Wasserstoff-Pfade erreichten eine Energieeffizienz von 40 % bis 70 % auf Basis des unteren Heizwerts. Dieselbe Analyse ergab, dass Kohlenstoffabscheidung einen durchschnittlichen Lebenszyklusausstoß von minus 15,8 kg CO₂-Äquivalent pro kg H₂ erzielen kann. Dies macht den Markt für Biomassevergasung für Käufer relevant, die Kraftstoffe mit messbaren Emissionsreduzierungen suchen. Luftfahrtverpflichtungen können ein dauerhaftes Nachfragesignal liefern, da Fluggesellschaften nur begrenzte Alternativen zur Dekarbonisierung von Langstreckenflügen haben. Rohstoffspezifisches Reaktordesign, digitale Steuerungen und vorausschauende Wartung werden wichtiger, wenn Produktspezifikationen strenger sind und die Anlagenauslastung hoch bleiben muss.
Analyse der Hemmnisse*
| Hemmnis | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Hohe Kapitalkosten und Finanzierungsrisiko | -1.8% | Global, stärker ausgeprägt in Naher Osten und Afrika sowie Südamerika | Kurzfristig (≤ 2 Jahre) |
| Rohstoffvariabilität, Saisonalität und Logistik | -1.3% | Asien-Pazifik, Südamerika, Naher Osten und Afrika | Mittelfristig (2–4 Jahre) |
| Teerbildung, Synthesegasreinigung und Anforderungen an qualifiziertes Betriebspersonal | -1.0% | Global | Kurzfristig (≤ 2 Jahre) |
| Kohlenstoffintensitätsbilanzierung und Genehmigungsunsicherheit für gemischte Abfallrohstoffe | -0.6% | Europa, Nordamerika | Mittelfristig (2–4 Jahre) |
| Quelle: Mordor Intelligence | |||
Hohe Kapitalkosten und Finanzierungsrisiko schränken Projektpipelines ein
Der Kapitalbedarf bleibt ein wesentliches Hindernis für kleine und mittlere Biomasse-Vergasungsprojekte. Eine Studie aus dem Jahr 2025 über ein 225-kW-Kraft-Wärme-Kopplungskraftwerk in Italien ergab unter den bewerteten Förderbedingungen einen Stromgestehungskostenpreis von 402,42 USD pro MWh. Gestiegene Ausrüstungskosten haben die Lücke zwischen frühen Machbarkeitsschätzungen und Angeboten für Planung, Beschaffung und Bau vergrößert. Emissionsarme Projekte erleiden zudem Verzögerungen, wenn Abnehmer keine festen, langfristigen Verträge anbieten. Modulare Konzepte und strukturierte Strom- oder Gasabnahmeverträge können diese Risiken verringern, beseitigen jedoch nicht die Unsicherheit bei Inbetriebnahme und Leistung. Der Biomasse-Vergasungsmarkt benötigt Finanzierungsmodelle, die Bauvorlaufzeiten, Einnahmestabilität und die zusätzlichen Kosten der nachgelagerten Gasaufbereitung berücksichtigen.
Rohstoffvariabilität, Saisonalität und Logistik untergraben die Anlagenwirtschaftlichkeit
Die Rohstoffkonsistenz ist eine betriebliche Herausforderung, da Feuchtigkeit, Asche, Partikelgröße und chemische Zusammensetzung je nach Quelle und Jahreszeit variieren. Das Centro Nacional de Energías Renovables (CENER) identifiziert Feuchtigkeitsgehalt, Aschezusammensetzung, Stickstoff, Chlor, Schwefel und Partikelgrößenverteilung als wesentliche Variablen für die Vergasungsleistung.[4] Eine Studie aus dem Jahr 2025 berichtete von einem Teergehalt von 9 bis 30 g/Nm³ über ausgewählte Rohstoffe bei gleichen Betriebstemperaturen. Eine solche Variation erhöht die Gasreinigungskosten und kann die Anlagenverfügbarkeit verringern, wenn Systeme nicht für die tatsächliche Materialmischung ausgelegt sind. Der Europäische Bioenergieverbund berichtete, dass die großtechnische Biomassevergasung teilweise aufgrund nicht standardisierter heterogener Lieferketten noch im Demonstrationsstadium verbleibt. Aggregationsverträge, Trocknung, Verdichtung und lokale Logistikplanung sind daher wesentliche Bestandteile des Projektmodells im Markt für Biomassevergasung.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Rohstoff:
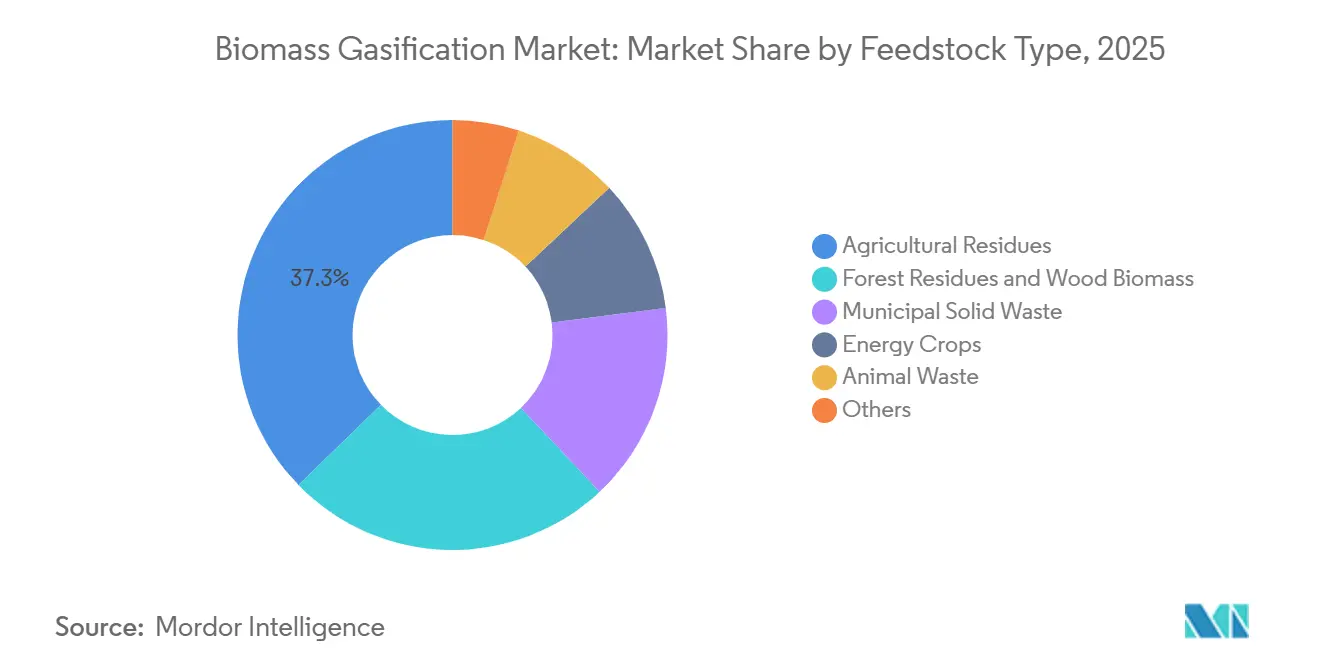
Landwirtschaftliche Reststoffe führen, während regulatorische Anforderungen tierische Abfälle unterstützenLandwirtschaftliche Reststoffe hielten im Jahr 2025 einen Marktanteil von 37,3 % am Markt für Biomassevergasung, unterstützt durch große Mengen an Erntereststoffen in Asien-Pazifik und Südamerika. Reisschalen, Zuckerrohrtrester, Weizenstroh und Maisstängel bieten eine breite Rohstoffbasis in der Nähe landwirtschaftlicher Verarbeitungsstandorte. Ihre lokale Verfügbarkeit kann Transportkosten reduzieren und Vergasungsprojekte mit bestehenden Rückstandserfassungssystemen verbinden. Forstliche Reststoffe und Holzbiomasse bildeten die zweitgrößte Kategorie, da ihr Heizwert und Feuchtigkeitsgehalt im Allgemeinen konsistenter sind. Besser vorhersehbare Biomasse kann die Reaktorkonfiguration vereinfachen und die Belastung der Synthesegasreinigungsanlagen verringern. Siedlungsabfälle und Energiepflanzen dienen unterschiedlichen Anwendungsfällen, wobei kommunale Projekte in regulierten städtischen Abfallsystemen konzentriert sind. Energiepflanzenprojekte haben weniger Installationen, können aber eine kontrolliertere Rohstoffqualität bieten. Der Markt für Biomassevergasung nutzt diese Kategorien je nach lokaler Flächennutzung, Erfassungskapazität und Entsorgungsvorschriften unterschiedlich.
Tierische Abfälle werden bis 2031 voraussichtlich mit einer CAGR von 9,3 % wachsen und sind damit die am schnellsten wachsende Rohstoffkategorie. Ihr Wachstum ist an Anforderungen zur Reduzierung von Methanemissionen aus der Viehzucht und an den Bedarf an Güllmanagement geknüpft, nicht allein an die Kosten des Materials. Eine Studie aus dem Jahr 2025 ergab, dass die Vergasung von Geflügelstreu unter optimierten Luftstrombedingungen eine maximale Wasserstoffkonzentration von 10,78 % erreichte.[5] Dieselbe Forschung verband die thermochemische Güllbehandlung mit Treibhausgasreduzierungen im Lebenszyklus von über 90 % gegenüber konventionellen Bewirtschaftungsoptionen. Integrierte Vieh- und Ackerbaubetriebe können diesen Weg nutzen, um Abfälle zu bewirtschaften, Energie zu erzeugen und Compliance-Ziele zu unterstützen. Diese Kombination kann dazu beitragen, die Abhängigkeit von Energiepreisbewegungen bei Projekten mit tierischen Abfällen zu verringern. Rohstoffhandhabung, Geruchsmanagement, Aschekontrolle und Nährstoffrückgewinnung bleiben praktische Überlegungen für Entwickler. Der Markt für Biomassevergasung kann dieses Segment ausbauen, wo Betriebe ausreichende Größe und ein stabiles Erfassungsmodell haben.


Notiz: Segmentanteile aller einzelnen Segmente sind nach dem Berichtskauf verfügbar
Nach Technologie:
Festbett hält das Volumen, während Wirbelschicht höherwertige Anwendungen unterstütztDie Festbettvergasung machte im Jahr 2025 48,7 % des Marktanteils der Biomassevergasung aus, was auf ihre geringere Kapitalintensität und betriebliche Einfachheit zurückzuführen ist. Gleichstrom- und Gegenstromsysteme eignen sich für dezentrale Energieprojekte und landwirtschaftliche Verarbeitungsanlagen mit begrenzten Ingenieurressourcen. Festbettanlagen können eine Reihe von Partikelgrößen aufnehmen und bei Drücken von 0 bis 70 bar betrieben werden.[6] Diese Merkmale unterstützen ihren Einsatz bei der ländlichen Elektrifizierung und kleinen kommerziellen Installationen. Die Flugstromvergasung nimmt spezialisierte Syntheseanwendungen ein, die eine Hochtemperaturkonversion und saubereres Synthesegas erfordern. Die Plasmavergasung kann Premium-Anwendungen bedienen, ist jedoch mit erheblicher Kapital- und Betriebskomplexität verbunden. Hybride und solargekoppelte Konfigurationen befinden sich noch in der Entwicklung und können spezifische lokale Energiebedürfnisse adressieren. Der Markt für Biomassevergasung wird weiterhin Festbettanlagen einsetzen, wo Rohstoffqualität und Projektgröße einfache Konfigurationen begünstigen.
Die Wirbelschichtvergasung wird bis 2031 voraussichtlich mit einer CAGR von 9,8 % wachsen, angetrieben durch Rohstoffflexibilität und wasserstofforientierte Anwendungen. Zirkulierende Wirbelschichtsysteme berichteten von einer 20-prozentigen Verbesserung der Wasserstoffausbeute gegenüber Festbettalternativen durch stärkere Dampfreformierungsreaktionen. Diese Systeme können gemischte Biomasse mit wechselnden Feuchtigkeits- und Partikelgrößenprofilen effektiver bewältigen. Die Internationale Energieagentur (IEA) Bioenergy identifiziert Wirbelschichtvergaser als bevorzugte Konfiguration für Biomasse-zu-Wasserstoff-Pfade, da eine stabile Synthesegasqualität die nachgelagerte Aufreinigung unterstützt. Ihre höheren technischen Anforderungen können gerechtfertigt sein, wenn Wasserstoff, nachhaltiger Kraftstoff oder chemische Produkte einen höheren Wert haben. Der Markt für Biomassevergasung wird voraussichtlich eine größere technologische Rolle für Wirbelschichtsysteme sehen, wenn diese Projektpipelines voranschreiten. Betreiber müssen weiterhin Bettmaterialien, Gasreinigung und Wartung verwalten, um den erwarteten Leistungsvorteil zu erhalten. Die Technologieauswahl wird weiterhin von den Rohstoffeigenschaften und dem erforderlichen Endprodukt abhängen.
Nach Anwendung:
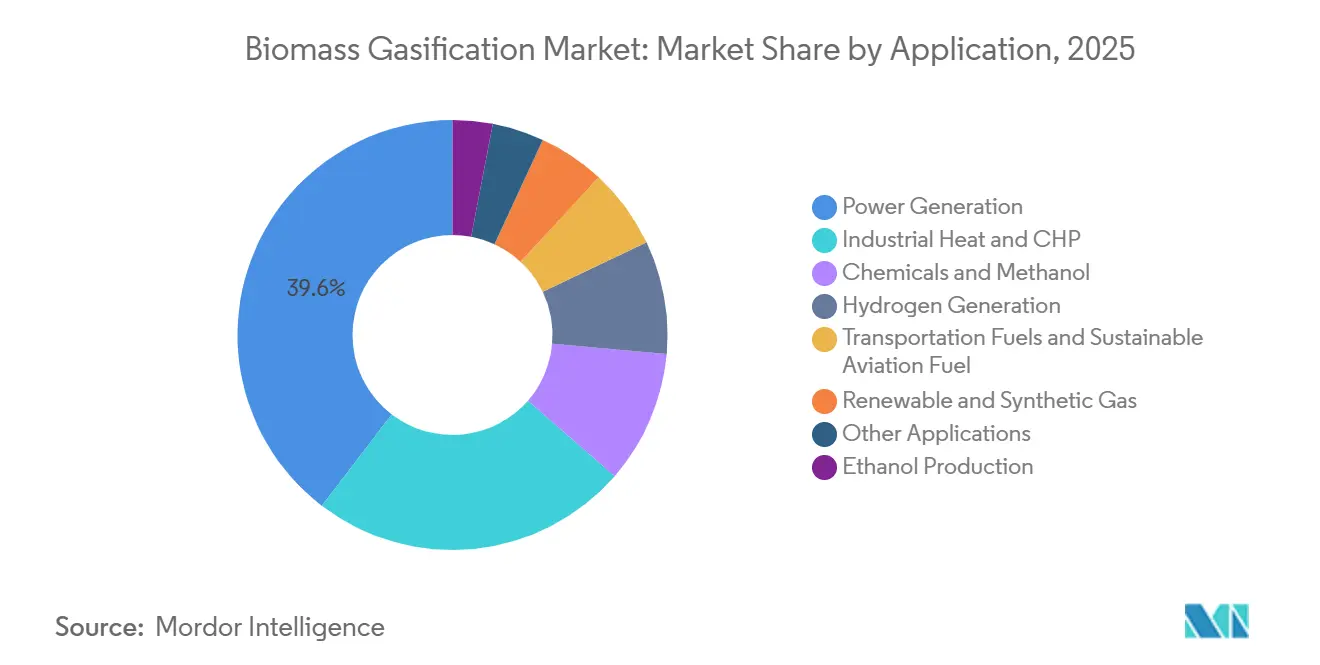
Strom verankert das Volumen, während Wasserstoff den Projektwert verändertDie Stromerzeugung hielt 2025 einen Anteil von 39,6 % am Biomasse-Vergasungsmarkt, gestützt durch ihre installierte Basis in dezentralen und netzfernen Stromsystemen. Im asiatisch-pazifischen Raum und in Subsahara-Afrika besteht eine anhaltende Nachfrage nach lokaler Erzeugung, wo der Netzzugang oder die Netzzuverlässigkeit begrenzt ist. Industriewärme und Kraft-Wärme-Kopplung stellen ebenfalls eine bedeutende Anwendung dar, da Hersteller zuverlässige Wärme und Dampf benötigen. Biosyngas kann Flüssiggas und Erdgas in Öfen, Trocknern und Dampferzeugern ersetzen. Chemikalien und Methanol bieten einen weiteren Absatzweg, bei dem lokale Biomasse den Bedarf an Schifffahrts- und Industriekraftstoffen decken kann. Kraftstoffe für den Verkehr, nachhaltiger Flugkraftstoff, erneuerbares Gas und Ethanol bleiben kleinere Anwendungen mit strategischem Wert. Ihre Nachfrage kann von Beimischungsvorschriften und Dekarbonisierungsverpflichtungen profitieren. Der Biomasse-Vergasungsmarkt behält die Stromerzeugung als mengenmäßige Basis und ergänzt sie um Anwendungen, die die Projekteinnahmen verbessern können.
Für die Wasserstofferzeugung wird bis 2031 ein CAGR von 17,9 % prognostiziert – die stärkste Rate unter allen Anwendungen. Die IEA Bioenergy schätzt, dass eine 200-MW-Biomasse-Vergasungsanlage 100 kg Wasserstoff pro Tonne Trockenmasse Biomasse-Einsatz produzieren kann. Der Bericht beziffert die Produktionskosten auf 4,48 USD pro kg, wobei Carbon Capture sie im bewerteten Fall auf unter 3,36 USD pro kg senkt. Carbon Capture kann die Anlage nach der angegebenen Lebenszyklusmethodik auch zu einem kohlenstoffnegativen Wasserstoffproduzenten machen. Wasserstoffprojekte müssen Vergasung, Reformierung, Aufreinigung, Kohlenstoffmanagement und gesicherte Abnahmeverträge integrieren. Dies macht die Anwendung komplexer als die Stromerzeugung, eröffnet jedoch den Zugang zu Industrie- und Kraftstoffmärkten. Der Biomasse-Vergasungsmarkt verfügt über einen glaubwürdigen Weg in den Wasserstoffbereich, wo nachhaltige Biomasse und Kohlenstoffspeicheroptionen verfügbar sind. Der kommerzielle Erfolg wird von einer dauerhaften Betriebsleistung abhängen und nicht allein vom technischen Potenzial.

Geografische Analyse
Markt für Biomassevergasung im asiatisch-pazifischen Raum
Der asiatisch-pazifische Raum hielt im Jahr 2025 einen Marktanteil von 40,7 % am Markt für Biomassevergasung und war damit der größte regionale Markt. China verfügt über eine große Kapazität bei dezentralen Bioenergieanlagen, während Indiens Anforderungen an komprimiertes Biogas die Versorgung mit erneuerbarem Gas und die Aggregation von Rohstoffen in den Bereichen Gas und Transport unterstützen. Vietnam, Thailand und Indonesien verfügen über erhebliche landwirtschaftliche Reststoffe und setzen kleine und mittelgroße Festbettsysteme in der Agrar- und Lebensmittelverarbeitung ein, wodurch das Reststoffmanagement mit dem lokalen Bedarf an Strom, Wärme und Kraftstoff verknüpft wird. Der regionale Einsatz basiert größtenteils auf der Festbetttechnologie, da diese für dezentrale Standorte und etablierte Biomassearten geeignet ist. Der Markt für Biomassevergasung im asiatisch-pazifischen Raum wird weiterhin eng mit der Umsetzung von Richtlinien, der Reststofferfassung und industriellen Nutzern in der Nähe landwirtschaftlicher Betriebe verbunden bleiben.
Markt für Biomassevergasung in Europa und Nordamerika
Europa und Nordamerika unterstützen höherwertige Vergasungsprojekte für grünen Wasserstoff, nachhaltigen Flugkraftstoff und grünes Methanol. Die Erneuerbare-Energien-Richtlinie III der Europäischen Union identifiziert landwirtschaftliche Reststoffe, Forstabfälle und biogene Fraktionen des Siedlungsabfalls für fortschrittliche Kraftstoffpfade. Die Niederlande haben im Mai 2026 167,92 Millionen USD an SDE++-Förderung für das EemsGas-Projekt bereitgestellt, während die Vereinigten Staaten einen Rahmen für Investitionen in emissionsarme Energie geschaffen haben. Diese Regionen verfügen über strenge Nachhaltigkeitsvorschriften, etablierte Ingenieurkapazitäten, hohe Baukosten und sorgfältige Genehmigungsanforderungen für gemischte Abfallrohstoffe. Der Markt für Biomassevergasung in diesen Regionen wird stärker durch die Qualität der Richtlinien und Produktstandards geprägt als durch kostengünstige Biomasse allein.
Markt für Biomassevergasung im Nahen Osten, Afrika und Südamerika
Südamerika wird bis 2031 voraussichtlich mit einem CAGR von 12,7 % wachsen. Brasilien verfügt über eine große Zuckerrohrverarbeitungsbasis, die Bagasse, Vinasse und andere organische Reststoffströme liefert, während das Future-Fuel-Gesetz ab 2026 eine Reduzierung der Treibhausgasemissionen im Erdgassektor um 1 % vorschreibt. Forstprodukte bieten ein industrielles Umfeld für die Substitution von Biomassewärme, wie das Projekt Ribas do Rio Pardo von Suzano Papel e Celulose zeigt. Der Nahe Osten und Afrika stellen einen kleineren, aber wachsenden Markt dar, in dem Südafrika und Marokko Perspektiven auf der Grundlage von Abfallwirtschaftspflichten, Energiesicherheit und eingeschränktem Zugang zum Gasnetz aufweisen.
Wettbewerbslandschaft
Marktkonzentration
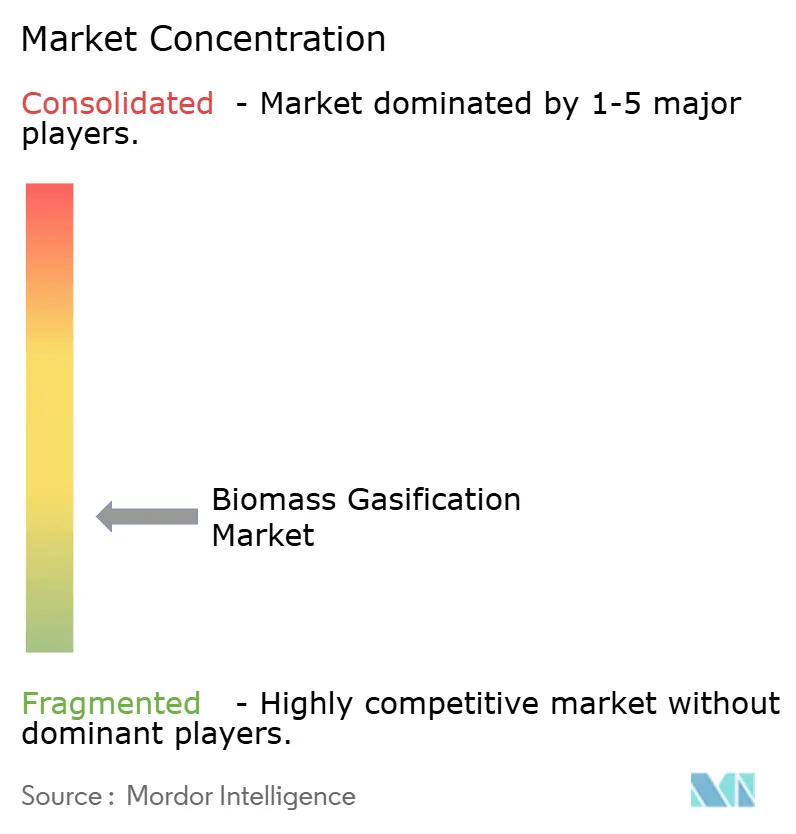
Der Biomasse-Vergasungsmarkt ist fragmentiert, wobei große Ingenieurgruppen und spezialisierte Technologieanbieter unterschiedliche Projektgrößen bedienen. Industrielle Ingenieurbüros konkurrieren um integrierte Projekte, die Vorbehandlung, Vergasung, Reinigung und nachgelagerte Kraftstoffsynthese kombinieren, während spezialisierte Anbieter durch modulare Ausrüstung und rohstoffspezifische Konzepte konkurrieren. Hohe Kapitalkosten und lange Inbetriebnahmezeiten begünstigen Unternehmen mit glaubwürdigen Betriebsreferenzen, obwohl containerisierte Formate die Einstiegshürde für kleinere ingenieurgeführte Unternehmen senken können. Dieses Umfeld belohnt Unternehmen, die Kunden bei der Sicherung von Rohstoff- und Abnahmevereinbarungen unterstützen können, und nicht nur Ausrüstung liefern. Der Biomasse-Vergasungsmarkt bietet daher neben größeren integrierten Anbietern weiterhin Raum für fokussierte Zulieferer.
Valmet führte 2026 BioTrac als Vorbehandlungsplattform für lignocellulosische Biomasse ein und meldete 28 Projekte in den Bereichen biobasierte Chemikalien, Cellulose-Ethanol und Biomethan-Anwendungen. Diese vorgelagerte Position kann Projektentwicklern helfen, die Biomassequalität zu steuern, bevor sie in einen Vergasungsprozess eintritt. Wildfire Energy und Mitsui Mining & Smelting Co., Ltd. kündigten im September 2026 eine Zusammenarbeit an einem Demonstrationsprojekt in Queensland für Bio-Methanol und nachhaltigen Flugkraftstoff an, mit dem Ziel, jährlich mehr als 200.000 Tonnen Abfall zu verarbeiten. Valmet und Veolia kündigten außerdem ein Wärmerückgewinnungssystem für einen Wirbelschicht-Biomassekessel in Polen an, mit geplantem Betriebsstart im dritten Quartal 2027. Diese Schritte zeigen, dass sich Wettbewerbspositionen über Rohstoffaufbereitung, Energierückgewinnung und Kraftstoffproduktion erstrecken.
Unternehmen streben eine stärkere Kontrolle von der Biomasseaufbereitung über die Gasreinigung bis hin zur Umwandlung in Wasserstoff, Kraftstoffe oder Chemikalien an. Digitale Prozesssteuerung und vorausschauende Wartung können die Verfügbarkeit verbessern, insbesondere wenn die Rohstoffqualität schwankt. Die Internationale Energieagentur (IEA) Bioenergy stuft den integrierten Betrieb von Biomasse zu Wasserstoff auf Technologiereifegrad 5 ein, was den weiteren Demonstrationsbedarf widerspiegelt. Frühe Betreiber, die eine zuverlässige Langzeitbetriebsleistung erbringen, können Vorteile bei der Finanzierung und dem Kundenvertrauen erlangen, während potenzielle Abnehmer mit Reinigungs- und Vertriebskapazitäten die Nachfrage mitgestalten können.
Marktführer der Biomassevergasungsbranche
-
Valmet Corporation
-
ANDRITZ AG
-
thyssenkrupp AG
-
Siemens Energy AG
-
Air Liquide S.A.
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert
Biomasse-Vergasungsmarkt Unternehmen in diesem Bericht
- Valmet Corporation
- EQTEC plc
- thyssenkrupp AG
- Mitsubishi Heavy Industries, Ltd.
- ANDRITZ AG
- Siemens Energy AG
- Air Liquide S.A.
- Enerkem Inc.
- Synthesis Energy Systems Inc.
- Babcock & Wilcox Enterprises, Inc.
- Ankur Scientific Energy Technologies Pvt. Ltd.
- Bellwether Recuperative Gasification Ltd
- SynTech Bioenergy, LLC
- SHANGHAI HAIQI ENVIRONMENTAL PROTECTION TECHNOLOGY CO., LTD.
- Bio Energy Netherlands BV
- SYNCRAFT
- ReGaWatt GmbH
- BIOS BIOENERGIESYSTEME GmbH
- Chanderpur Works Private Limited
- Infinite Energy
- Fulcrum BioEnergy, Inc.
- Yosemite Clean Energy
Neueste Industrielle Entwicklungen in Biomasse-Vergasungsmarkt
- September 2026: Wildfire Energy und Mitsui Kinzoku Company gaben eine Zusammenarbeit zur Entwicklung eines Demonstrationsprojekts für die Produktion von kostengünstigem Bio-Methanol aus Biomasse und Abfall bekannt, mit Zukunftsplänen zur Ausweitung auf die Produktion von nachhaltigem Flugkraftstoff (SAF). Das Projekt erhielt eine Förderung von 3,15 Millionen AUD aus der Initiative zur Förderung von nachhaltigem Flugkraftstoff der ARENA sowie finanzielle Unterstützung von Mitsui Kinzoku Company. Das von 2026 bis 2028 laufende Projekt umfasst Pilotversuche zur Bio-Methanol-Produktion in der Brisbane-Anlage von Wildfire Energy sowie eine Machbarkeitsstudie für eine Anlage zur Umwandlung von Abfall in Biokraftstoff in Queensland, die für die Verarbeitung von mehr als 200.000 Tonnen Abfall jährlich ausgelegt ist.
- Mai 2026: EemsGas, ein 50:50-Gemeinschaftsunternehmen zwischen Perpetual Next und Gasunie, erhielt eine SDE++-Betriebsbeihilfe in Höhe von 167,92 Millionen USD von der Niederländischen Unternehmensagentur (RVO). Dies ergänzt eine zuvor gewährte DEI+-Investitionsbeihilfe in Höhe von 33,63 Millionen USD, wodurch die gesamte öffentliche Förderung auf nahezu 201,77 Millionen USD steigt. Das Biomasse-Vergasungsprojekt im Wert von 112,1 Millionen USD wird im Chemiepark Delfzijl in den Niederlanden errichtet und soll zu einer der größten Biomethan-Produktionsanlagen des Landes werden. Der Baubeginn ist für 2027 geplant, der kommerzielle Betrieb soll 2029 aufgenommen werden, um die niederländische Energiesicherheit, die Produktion von erneuerbarem Gas und die Dekarbonisierungsziele zu unterstützen.
- Mai 2026: Valmet präsentierte seine neu eingeführte BioTrac-Vorbehandlungstechnologie auf der 11. Konferenz und Ausstellung der biobasierten Industrie 2026 in Shanghai. Die Technologie wandelt Non-Food-Biomasse in fermentierbare Zucker für Biokraftstoffe, Biochemikalien und biobasierte Materialien um. Das kontinuierliche, auf Dampfexplosion basierende BioTrac-System verarbeitet Einsatzstoffe wie Stroh, Holzschnitzel, Bambus, Bagasse und Energiegräser ohne chemische Zusätze und maximiert dabei die Retention von C5- und C6-Zuckern.
- Februar 2026: Valmet kooperierte mit Veolia Poland im Rahmen des HeatUp!-Projekts im Kraft-Wärme-Kopplungskraftwerk EC4 in Łódź. Valmet lieferte ein Rauchgaskondensations-Wärmerückgewinnungssystem und eine Automatisierungslösung zur Verbesserung der Effizienz der mit Biomasse befeuerten Anlage. Das System gewinnt mehr als 50 MW Wärme aus Rauchgasen zurück und speist diese in das Fernwärmenetz ein, wodurch die Produktion erneuerbarer Wärme ohne Erhöhung des Biomasseverbrauchs gesteigert wird. Das Projekt soll die CO₂-Emissionen um mehr als 82.000 Tonnen jährlich reduzieren und unterstützt die Strategie von Veolia Poland, die Kohleverbrennung in Łódź bis 2031 einzustellen.
Berichtsumfang des globalen Marktes für Biomassevergasung
Die Biomassevergasung ist ein thermochemischer Prozess, der organische Materialien wie landwirtschaftliche Reststoffe, Holzabfälle und Siedlungsabfälle in einen brennbaren Kraftstoff umwandelt, der als Synthesegas oder Syngas bekannt ist. Diese Umwandlung erfolgt bei hohen Temperaturen (typischerweise über 700 °C) in einer kontrollierten Umgebung mit begrenzter Sauerstoff- oder Dampfzufuhr. Das resultierende Synthesegas, das hauptsächlich aus Wasserstoff (H₂) und Kohlenmonoxid (CO) besteht, kann direkt verbrannt werden, um Strom und Wärme zu erzeugen, oder weiter zu Biokraftstoffen und Chemikalien verarbeitet werden.
Der Markt für Biomassevergasung ist nach Rohstofftyp, Technologie, Anwendung und Geografie segmentiert. Nach Rohstofftyp ist der Markt in landwirtschaftliche Reststoffe, forstliche Reststoffe, Siedlungsabfälle, tierische Abfälle und Energiepflanzen segmentiert. Nach Technologie ist der Markt in Festbettvergasungssysteme, Wirbelschichtvergasungssysteme, Flugstromvergasungssysteme und Plasmavergasungssysteme segmentiert. Nach Anwendung ist der Markt in Stromerzeugung, Industriewärme und Kraft-Wärme-Kopplung (KWK), Wasserstofferzeugung, Chemikalienproduktion, Transportkraftstoffe und nachhaltigen Flugkraftstoff (SAF) segmentiert. Der Bericht umfasst auch die Marktgröße und Prognosen für den globalen Markt für Biomassevergasung in 26 Ländern in wichtigen Regionen. Für jedes Segment wurden die Marktgröße und Prognosen auf der Grundlage des Werts (USD) bereitgestellt.
Segmentierungsübersicht
| Landwirtschaftliche Reststoffe |
| Forstliche Reststoffe und Holzbiomasse |
| Siedlungsabfälle |
| Tierische Abfälle |
| Energiepflanzen |
| Sonstige |
| Festbettvergasung |
| Wirbelschichtvergasung |
| Flugstromvergasung |
| Plasmavergasung |
| Sonstige Technologien |
| Stromerzeugung |
| Industriewärme und Kraft-Wärme-Kopplung |
| Wasserstofferzeugung |
| Chemikalien und Methanol |
| Transportkraftstoffe und nachhaltiger Flugkraftstoff |
| Erneuerbares und synthetisches Gas |
| Ethanolproduktion |
| Sonstige Anwendungen |
| Nordamerika | Vereinigte Staaten |
| Kanada | |
| Mexiko | |
| Europa | Deutschland |
| Frankreich | |
| Italien | |
| Spanien | |
| Vereinigtes Königreich | |
| Polen | |
| Russland | |
| Übriges Europa | |
| Asien-Pazifik | China |
| Indien | |
| Japan | |
| Südkorea | |
| Australien | |
| Indonesien | |
| Vietnam | |
| Thailand | |
| Übriger Asien-Pazifik-Raum | |
| Südamerika | Brasilien |
| Argentinien | |
| Chile | |
| Übriges Südamerika | |
| Naher Osten und Afrika | Saudi-Arabien |
| Vereinigte Arabische Emirate | |
| Ägypten | |
| Südafrika | |
| Marokko | |
| Übriger Naher Osten und Afrika |
| Nach Rohstoff | Landwirtschaftliche Reststoffe | |
| Forstliche Reststoffe und Holzbiomasse | ||
| Siedlungsabfälle | ||
| Tierische Abfälle | ||
| Energiepflanzen | ||
| Sonstige | ||
| Nach Technologie | Festbettvergasung | |
| Wirbelschichtvergasung | ||
| Flugstromvergasung | ||
| Plasmavergasung | ||
| Sonstige Technologien | ||
| Nach Anwendung | Stromerzeugung | |
| Industriewärme und Kraft-Wärme-Kopplung | ||
| Wasserstofferzeugung | ||
| Chemikalien und Methanol | ||
| Transportkraftstoffe und nachhaltiger Flugkraftstoff | ||
| Erneuerbares und synthetisches Gas | ||
| Ethanolproduktion | ||
| Sonstige Anwendungen | ||
| Nach Geografie | Nordamerika | Vereinigte Staaten |
| Kanada | ||
| Mexiko | ||
| Europa | Deutschland | |
| Frankreich | ||
| Italien | ||
| Spanien | ||
| Vereinigtes Königreich | ||
| Polen | ||
| Russland | ||
| Übriges Europa | ||
| Asien-Pazifik | China | |
| Indien | ||
| Japan | ||
| Südkorea | ||
| Australien | ||
| Indonesien | ||
| Vietnam | ||
| Thailand | ||
| Übriger Asien-Pazifik-Raum | ||
| Südamerika | Brasilien | |
| Argentinien | ||
| Chile | ||
| Übriges Südamerika | ||
| Naher Osten und Afrika | Saudi-Arabien | |
| Vereinigte Arabische Emirate | ||
| Ägypten | ||
| Südafrika | ||
| Marokko | ||
| Übriger Naher Osten und Afrika | ||
Im Bericht beantwortete Schlüsselfragen
Welchen prognostizierten Wert wird der Markt für Biomassevergasung bis 2031 erreichen?
Der Markt für Biomassevergasung wird voraussichtlich bis 2031 einen Wert von 196,43 Milliarden USD erreichen, ausgehend von 136,57 Milliarden USD im Jahr 2026 bei einer CAGR von 7,54 %.
Welcher Rohstoff hatte im Jahr 2025 den größten Marktanteil?
Landwirtschaftliche Reststoffe führten im Jahr 2025 mit einem Anteil von 37,3 %, unterstützt durch Erntereststoffe wie Reisschalen, Bagasse, Weizenstroh und Maisstängel.
Welche Technologie wächst in der Biomassevergasung am schnellsten?
Die Wirbelschichtvergasung wird bis 2031 voraussichtlich mit einer CAGR von 9,8 % wachsen, begünstigt durch Rohstoffflexibilität und Wasserstoffanwendungen.
Warum ist die Wasserstofferzeugung für die Biomassevergasung wichtig?
Die Wasserstofferzeugung ist die am schnellsten wachsende Anwendung mit einer CAGR von 17,9 %, wobei Biomasse-zu-Wasserstoff auch potenziell kohlenstoffnegative Produktion bietet, wenn Kohlenstoffabscheidung integriert wird.
Welche Region hat die größte Installationsbasis?
Asien-Pazifik hielt im Jahr 2025 einen Marktanteil von 40,7 %, unterstützt durch dezentrale Bioenergieanlagen, landwirtschaftliche Reststoffe und Richtlinien für erneuerbares Gas.
Was sind die wichtigsten Hindernisse für neue Biomassevergasungsprojekte?
Hohe Kapitalkosten, variable Rohstoffqualität, Teerentfernung, Logistik, Genehmigungsverfahren und langfristige Abnahmeverträge bleiben die wichtigsten Hindernisse.