
ベータサラセミア(B-サル)治療市場規模とシェア
市場概要
| 調査期間 | 2021 - 2032 |
|---|---|
| 市場規模 (2027) | 6.41 十億米ドル |
| 市場規模 (2032) | 9.47 十億米ドル |
| 成長率 (2027 - 2032) | 8.12 % |
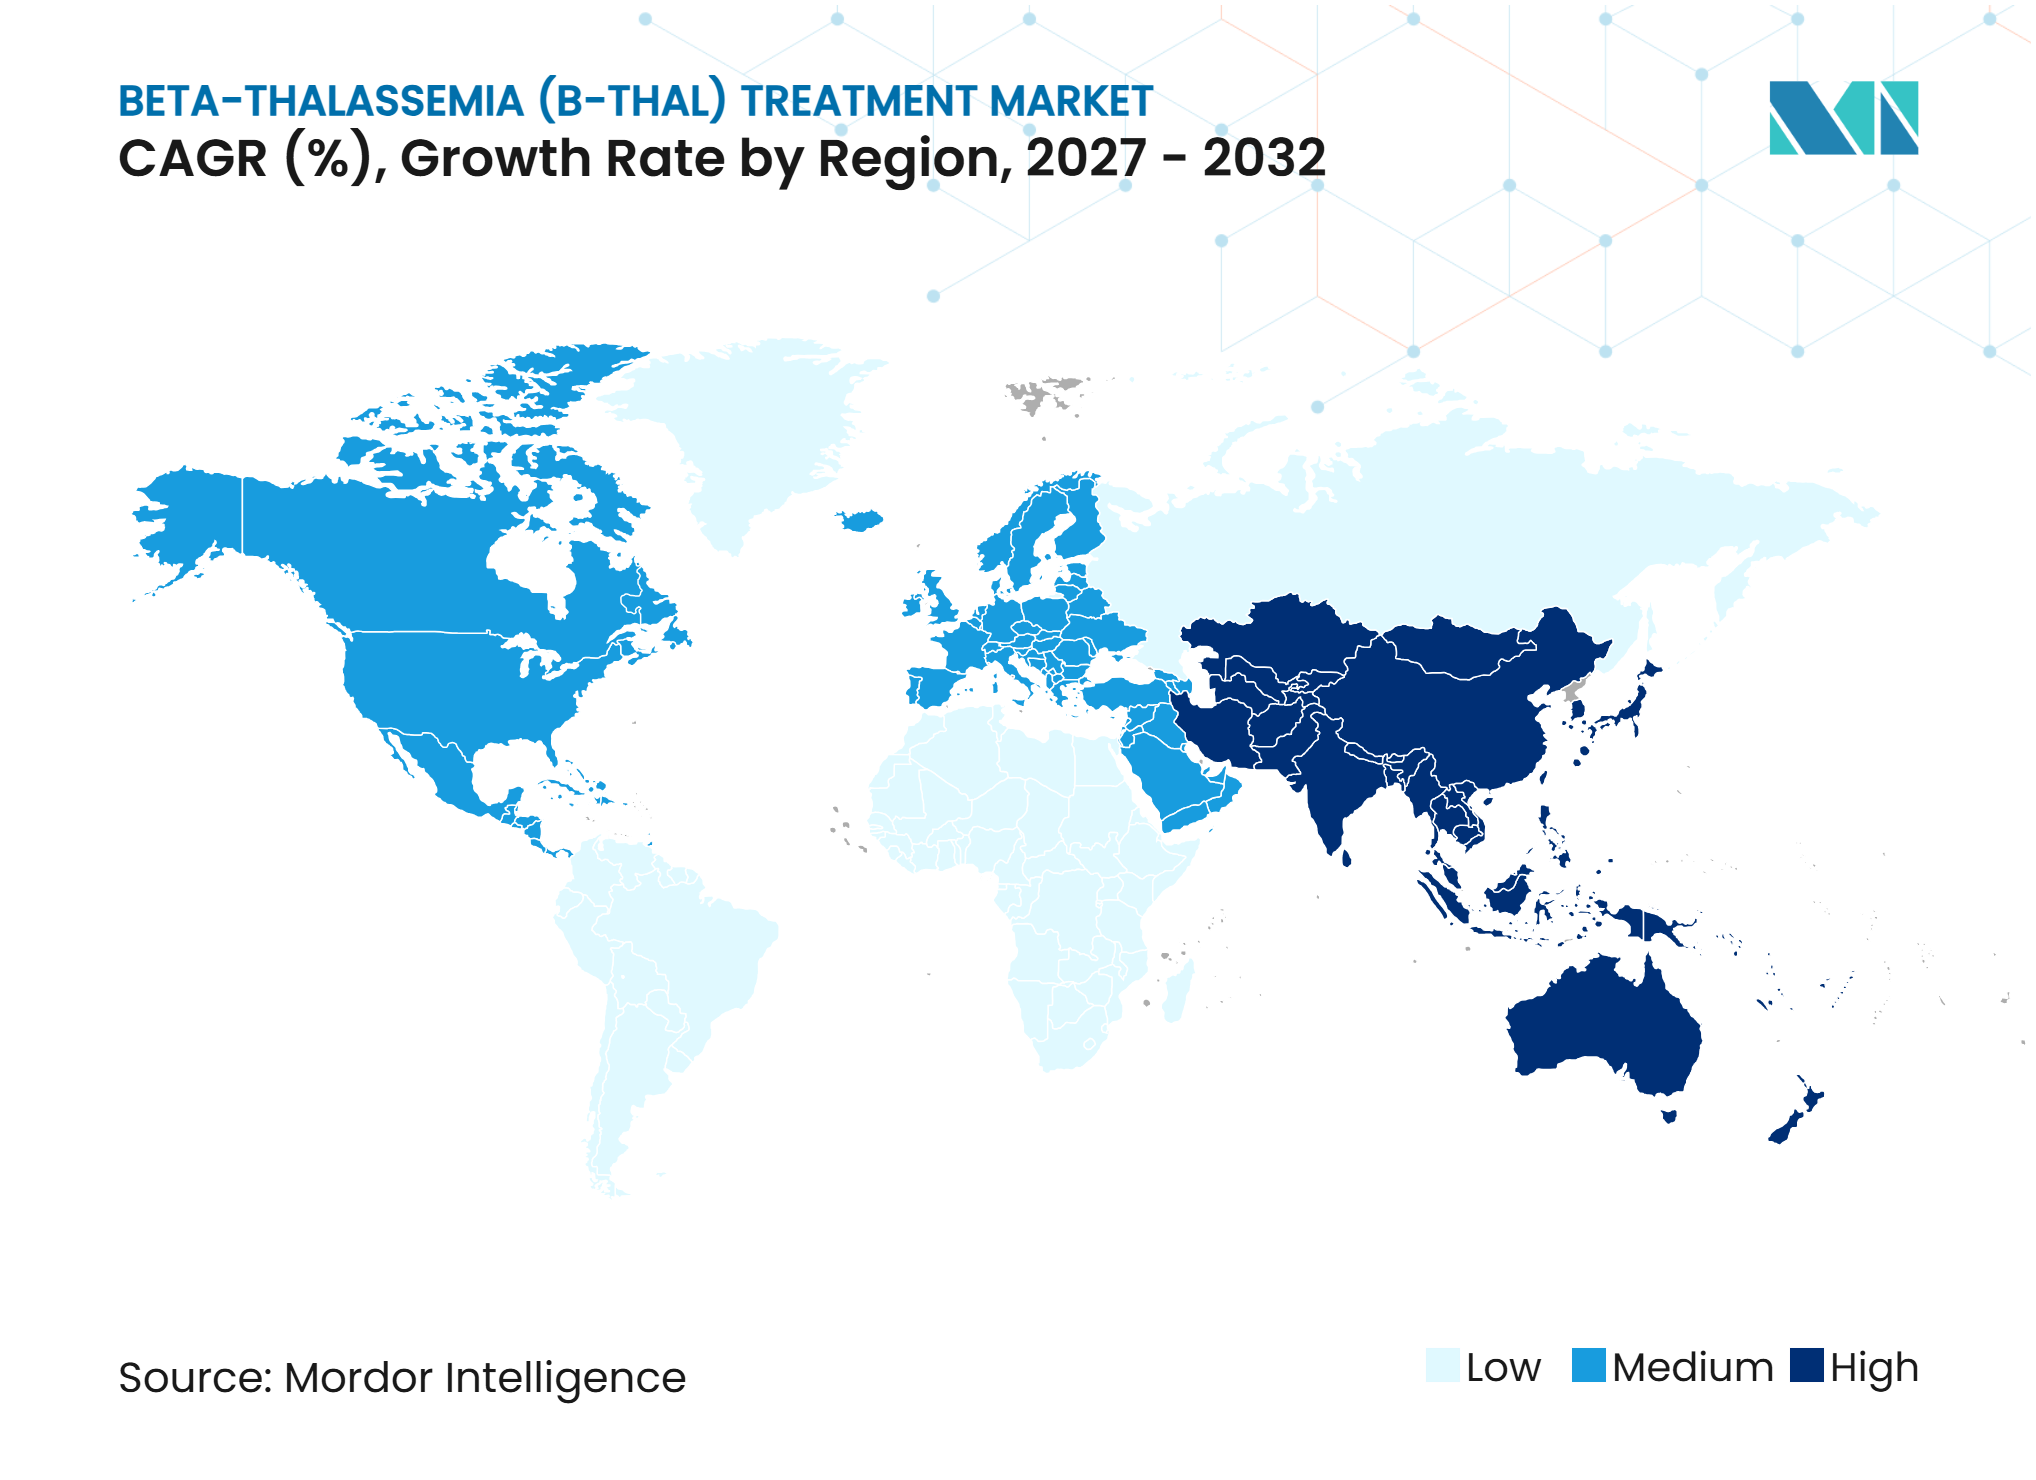
| 最も急速に成長している市場 | アジア太平洋地域 |
| 最大市場 | 北米 |
| 市場集中度 | 中 |
主要プレーヤー 注:主要企業の掲載順は順位を示すものではありません。 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
Mordor Intelligenceによるベータサラセミア(B-サル)治療市場分析
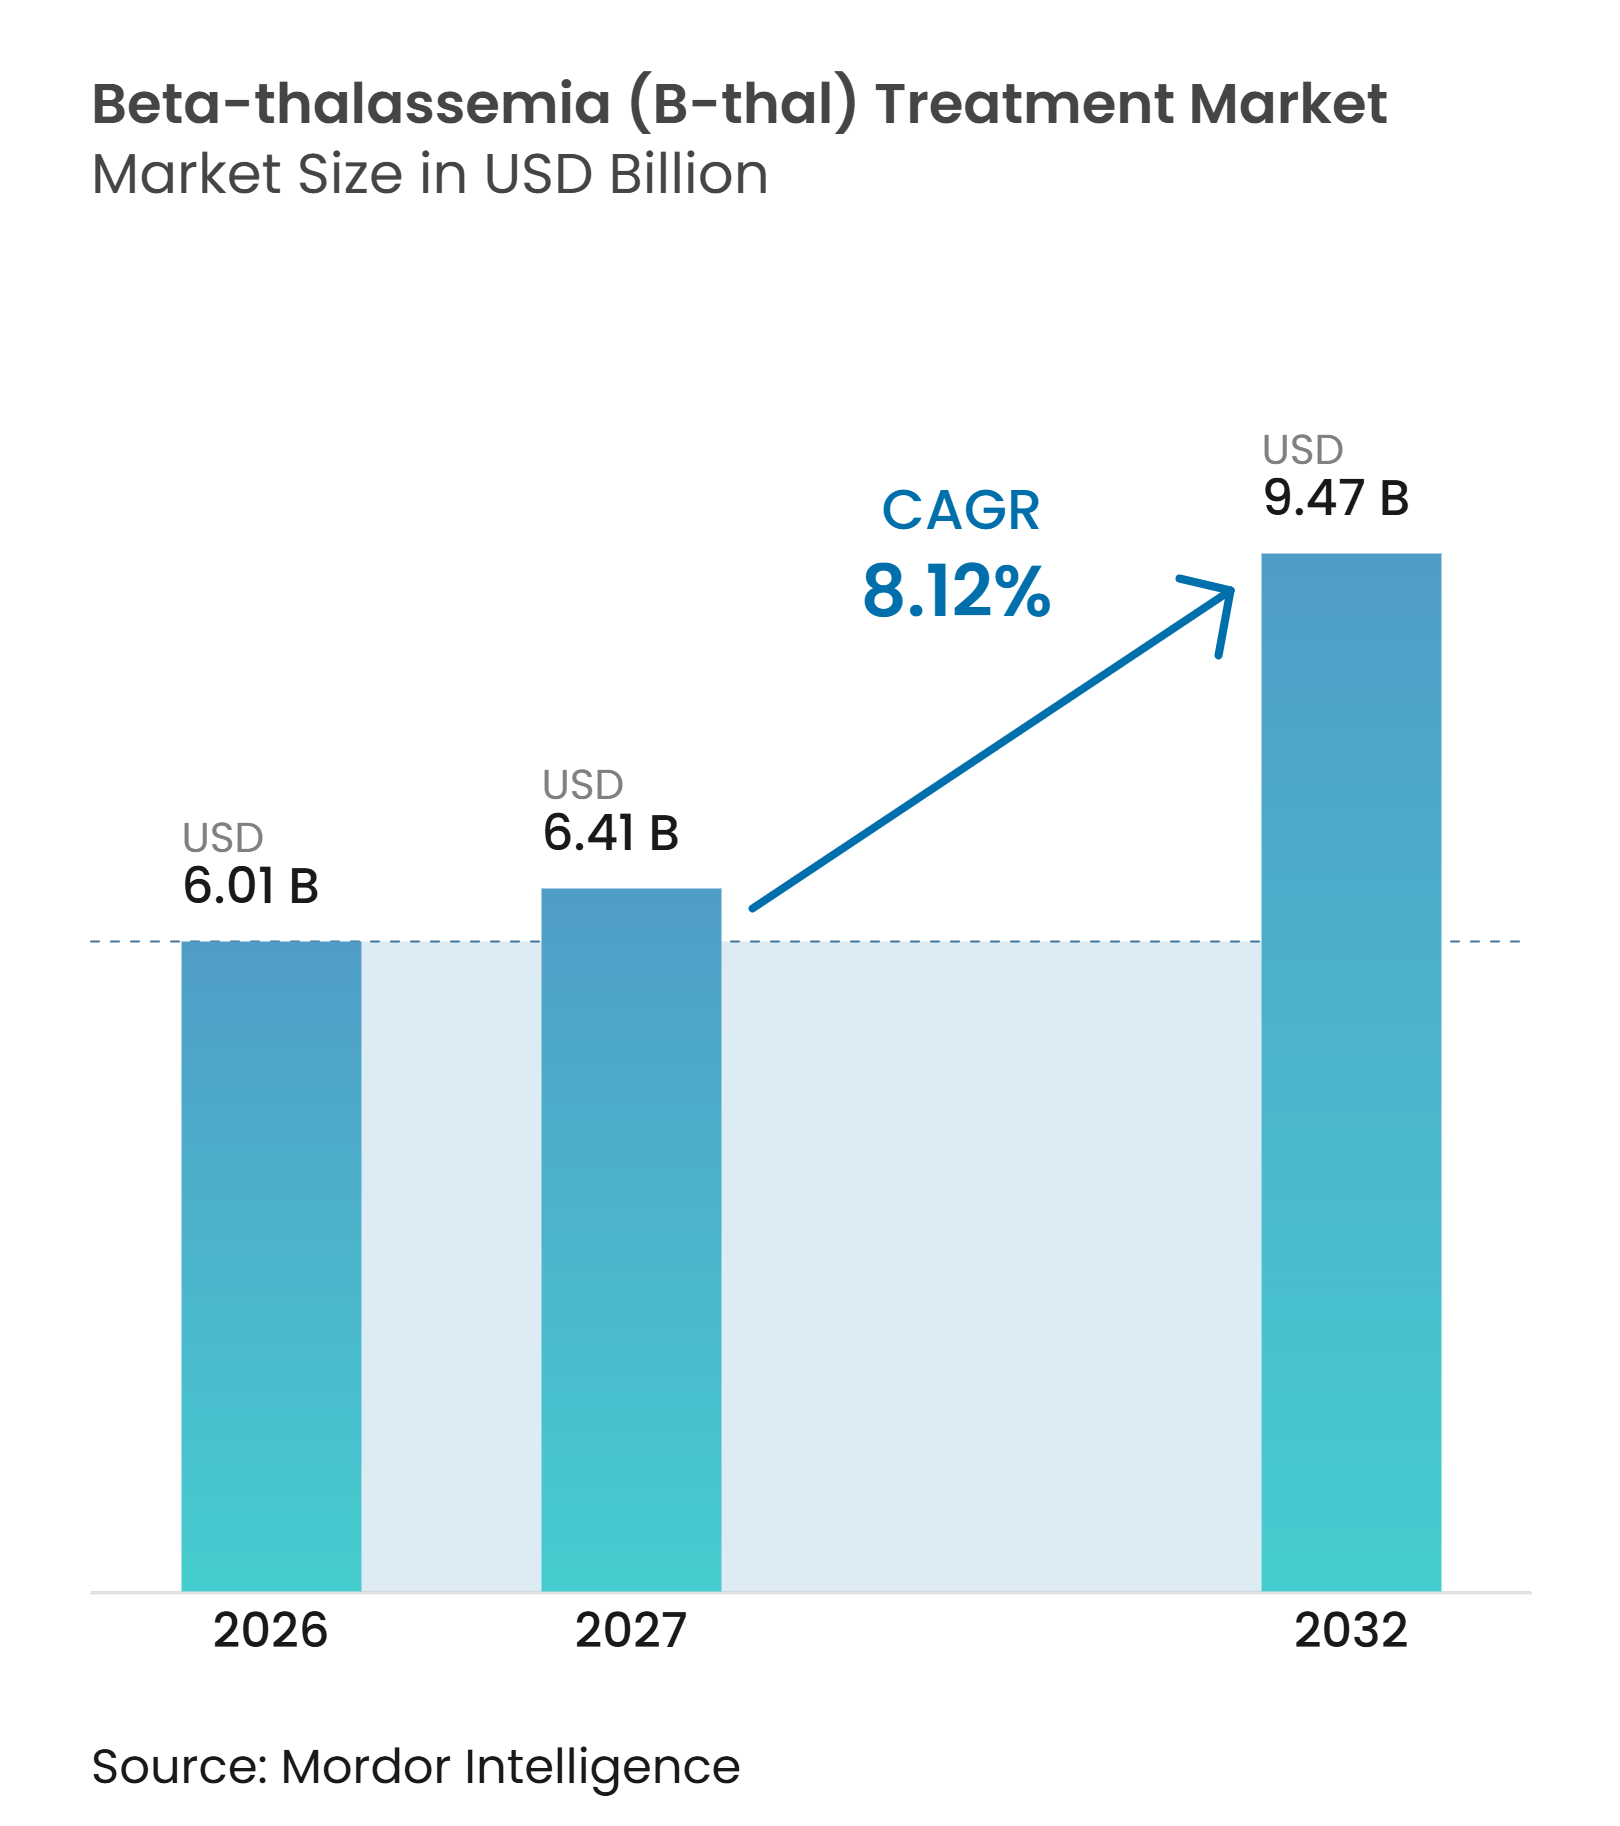
ベータサラセミア(B-サル)治療市場規模は、2026年に6.01 ビリオン 米ドル、2027年に6.41 ビリオン 米ドルと予測され、2032年までに9.47 ビリオン 米ドルに達し、2027年から2032年にかけてCAGR 8.12%で成長する見込みです。
ベータサラセミア(B-サル)治療市場は、輸血依存性を低減する治療法や、疾患メカニズムを標的とした一回限りの遺伝子治療によって再編されつつあります。スクリーニングの拡大により、特に高有病率国において構造的なケアの対象となる患者数が増加し、ベータサラセミア(B-サル)治療市場を長期的に拡大させる可能性があります。ベータサラセミア(B-サル)治療市場へのアクセスは、医療システムが高額な治療に資金を提供し、専門的な治療能力を拡大できるかどうかにかかっています。経口薬と外来ケアもまた、ベータサラミア(B-サル)治療市場が病院外でより多くの患者を管理する機会を生み出しています。したがって、ベータサラセミア(B-サル)治療市場は、確立された支持療法の需要と、より小規模で高付加価値の根治的治療経路を組み合わせたものとなっています。
レポートの主要ポイント
- 治療タイプ別では、鉄キレート療法が2026年に38.32%のシェアを占め、赤血球成熟促進剤は2032年までCAGR 9.22%で成長すると予測されています。
- 疾患タイプ別では、ベータサラセミア重症型が2026年に46.15%のシェアを占め、ベータサラセミア中間型は2032年までCAGR 9.81%で成長すると予測されています。
- エンドユーザー別では、病院が2026年に45.64%のシェアを占め、専門クリニックは2032年までCAGR 8.73%で拡大すると予測されています。
- 地域別では、北米が2026年に48.22%のシェアを占め、アジア太平洋は2032年までCAGR 10.35%で成長すると予測されています。
注:本レポートの市場数値は、基準年2026年における9か月間の実績データと第4四半期の予測を組み合わせたMordor Intelligence独自の推定フレームワークに基づいています。
市場動向とインサイト
ドライバー影響分析*
| ドライバー | (~)% CAGRへの影響測 | 地理的 関連性 | 影響 期間 |
|---|---|---|---|
| 高有病率集団における 診断・スクリーニングの増加 | +1.8% | グローバル、 アジア太平洋、中東・アフリカ、南米での集中的な成長 | 中期 (2〜4年) |
| 根治的遺伝子治療および遺伝子編集療法の 拡大 | +2.1% | 北米および欧州が中心、 GCCおよびアジア太平洋への波及 | 長期 (4年以上) |
| 赤血球成熟促進剤の 採用増加 | +1.4% | グローバル、 北米、欧州、GCCでの早期成長 | 中期 (2〜4年) |
| 経口鉄キレート療法および在宅ケアの 利用拡大 | +0.9% | アジア太平洋、 南米、中東・アフリカ、北米および欧州での利用増加 | 短期 (2年以内) |
| 専門的ヘモグロビン異常症治療センターの 成長 | +0.6% | 北米および欧州が中心、 インドおよび中国での早期開発 | 中期 (2〜4年) |
| 一回限りの治療に対する 成果連動型償還 | +1.0% | 北米および欧州連合、 GCCへの早期拡大 | 中期 (2〜4年) |
| 情報源: Mordor Intelligence | |||
高有病率集団における診断・スクリーニングの増加
シーケンシングおよびスクリーニングプログラムが、これまで見逃されていたニーズを持つ患者特定することで、ベータサラセミア(B-サル)治療市場は拡大する可能性があります。タイの集団を対象としたNGSベースの新生児スクリーニング法は、検査を受けた新生児の95%でベータサラセミア変異を正確に同定し、従来の多重PCRでは見逃されていた稀な臨床的に重要な変異を検出しました。広西省の1,516人の新生児を対象としたファミリートリオ研究では、親のスクリーニング予測と新生児の結果の間に11.08%の差が見られました。この結果は、限られた家族情報に基づくスクリーニングが、臨床的に重要な症例を未解決のまま残す可能性があることを示しています。パキスタンの研究でも、64人の保因者のうち11人に二重変異が見つかり、近親婚集団においてより完全な遺伝子検査を支持しています。[1] 検査がより完全になるにつれて、ベータサラセミア(B-サル)治療市場は、慢性治療、モニタリング、根治的ケアにわたって正式に診断された患者を獲得できるようになります。
根治的遺伝子治療および遺伝子編集療法の拡大
遺伝子ベースの治療がより多くのケア環境で利用可能になるにつれて、ベータサラセミア(B-サル)治療市場は慢性疾患管理を超えた段階へと移行しています。米国食品医薬品局は2024年1月に輸血依存性ベータサラセミアに対してCasgevyを承認しました。[2] 欧州委員会は2024年2月にCasgevyを承認し、輸血依存性ベータサラセミアの適格患者に対してCRISPR/Cas9遺伝子編集オプションが利用可能となりました。イタリアは2025年10月8日にCasgevyの国家償還を開始し、パヴィアのポリクリニコ・サン・マッテオは2025年5月に臨床試験外で治療を実施しました。BTHAL-FT007-01フェーズIIb試験は2026年7月に最適化されたレンチウイルスプロトコルで開始され、遺伝子付加が編集アプローチと並行して継続されていることを示しています。
赤血球成熟促進剤の採用増加
赤血球成熟促進剤は、適切な患者の輸血負担を軽減することで、ベータサラセミア(B-サル)治療市場を支援しています。BELIEVEトライアルの最終結果では、少なくとも33%の輸血削減を達成した患者が、延長フォローアップ期間中に中央値586累積日間の奏効を維持したことが報告されました。[3] 同フォローアップでは、ルスパテルセプトを鉄キレート療法と併用した場合、384週時点で肝臓鉄濃度が平均4.4 mg/g乾燥重量低下したことも確認されました。608人の患者を対象とした4つのランダム化試験の2025年メタ分析では、治療患者の36%で輸血非依存性が達成され、58%で輸血負担が少なくとも33%減少したことが報告されました。イタリアのリアルワールドコホートでは、12週間の期間中に77%の患者が少なくとも33%の減少を達成したことが報告されました。これらの結果はルスパテルセプトの継続使用を支持し、このクラスの薬剤がベータサラセミア(B-サル)治療市場においてキレート療法を代替するのではなく補完できる理由を示しています。
経口鉄キレート療法および在宅ケアの利用拡大
経口キレート療法は、皮下デフェロキサミンに関連する治療負担を軽減できるため、ベータサラセミア(B-サル)治療市場を支援しています。パキスタンの輸血依存性患者72人を対象としたランダム化試験では、デフェラシロスがデフェロキサミンの335 ng/mLと比較して平均715 ng/mLのフェリチン低下をもたらしました。この研究では、デフェラシロクスの服薬遵守率83.3%、デフェロキサミンの66.7%が報告され、経口療法の複合有害事象率が低いことが示されました。在宅経口ケアは施設への繰り返しの受診を減らし、輸血、移植準備、複雑なモニタリングのための専門家の能力を温存します。フィルムコーティングされたデフェラシロクス製剤は生後1ヶ月という低年齢の小児でも有効性が確認されており、小児ケア全体を通じた使用を支持しています。
抑制要因影響分析*
| 抑制要因 | (~)% CAGRへの影響予測 | 地理的 関連性 | 影響 期間 |
|---|---|---|---|
| 遺伝子治療および遺伝子編集療法の 極めて高い初期費用 | -1.5% | グローバル、 アジア太平洋、中東・アフリカ、南米で最も深刻 | 長期 (4年以上) |
| 認定治療センターの 能力不足 | -0.9% | 北米および欧州が主要、 GCCが新興 | 中期 (2〜4年) |
| 流行国における 診断および患者登録の不一致 | -0.7% | 中東・アフリカ、 南アジア、サブサハラアフリカ | 中期 (2〜4) |
| 遺伝子治療の 長期安全性と持続性の不確実性 | -0.6% | グローバル | 長期 (4年以上) |
| 情報源: Mordor Intelligence | |||
遺伝子治療および遺伝子編集療法の極めて高い初期費用
遺伝子治療のコストは、ベータサラセミア(B-サル)治療市場に対する重大な制約として残っています。イタリアの国家償還決定は、監視アクセスの枠組みの下で5,000人の適格患者を対象にCasgevyをカバーしました。一回限りの治療は長期的な便益が完全に観察される前に支払いが必要となるため、経済的課題は相当なものです。成果連動型契約はペイヤーのリスクを軽減できますが、患者の継続的な追跡と保険会社が変わった場合の実行可能な取り決めが必要です。CMSの細胞・遺伝子治療アクセスモデルは、輸血依存性ベータサラセミアではなく、鎌状赤血球症治療を対象として2025年1月に開始されました。低所得の流行地域では、慢性輸血とキレート療法のコストが異なる予算モデルに従っており、高コストの一回限りの治療の近期採用をより困難にしています。
認定治療センターの能力不足
治療センターの能力不足は、治療が規制当局の承を受けた後でも、ベータサラセミア(B-サル)治療市場を制約する可能性があります。カナダの評価では、2025年にエクサガムグロジェン・オートテムセル投与のための17の潜在的に適格なセンターが特定され、移植担当者と入院ベッドの潜在的な不足が指摘されました。このようなセンターには血液学・移植の専門知識、細胞取り扱い能力、および多職種チームが必要であり、指定は主要な学術病院に限定されます。ロマ・リンダ大学がんセンターは、FACT認定の下でベータサラセミア遺伝子治療を提供する南カリフォルニア初のサイトとなりました。各新センターには施設、訓練されたスタッフ、および確立された注入後モニタリングが必要なため、拡大は段階的です。登録制度が未発達な流行国では、能力の制約が不確かな患者数と重なり、治療ネットワークへの投資をさらに遅らせる可能性があります。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
治療タイプ別:
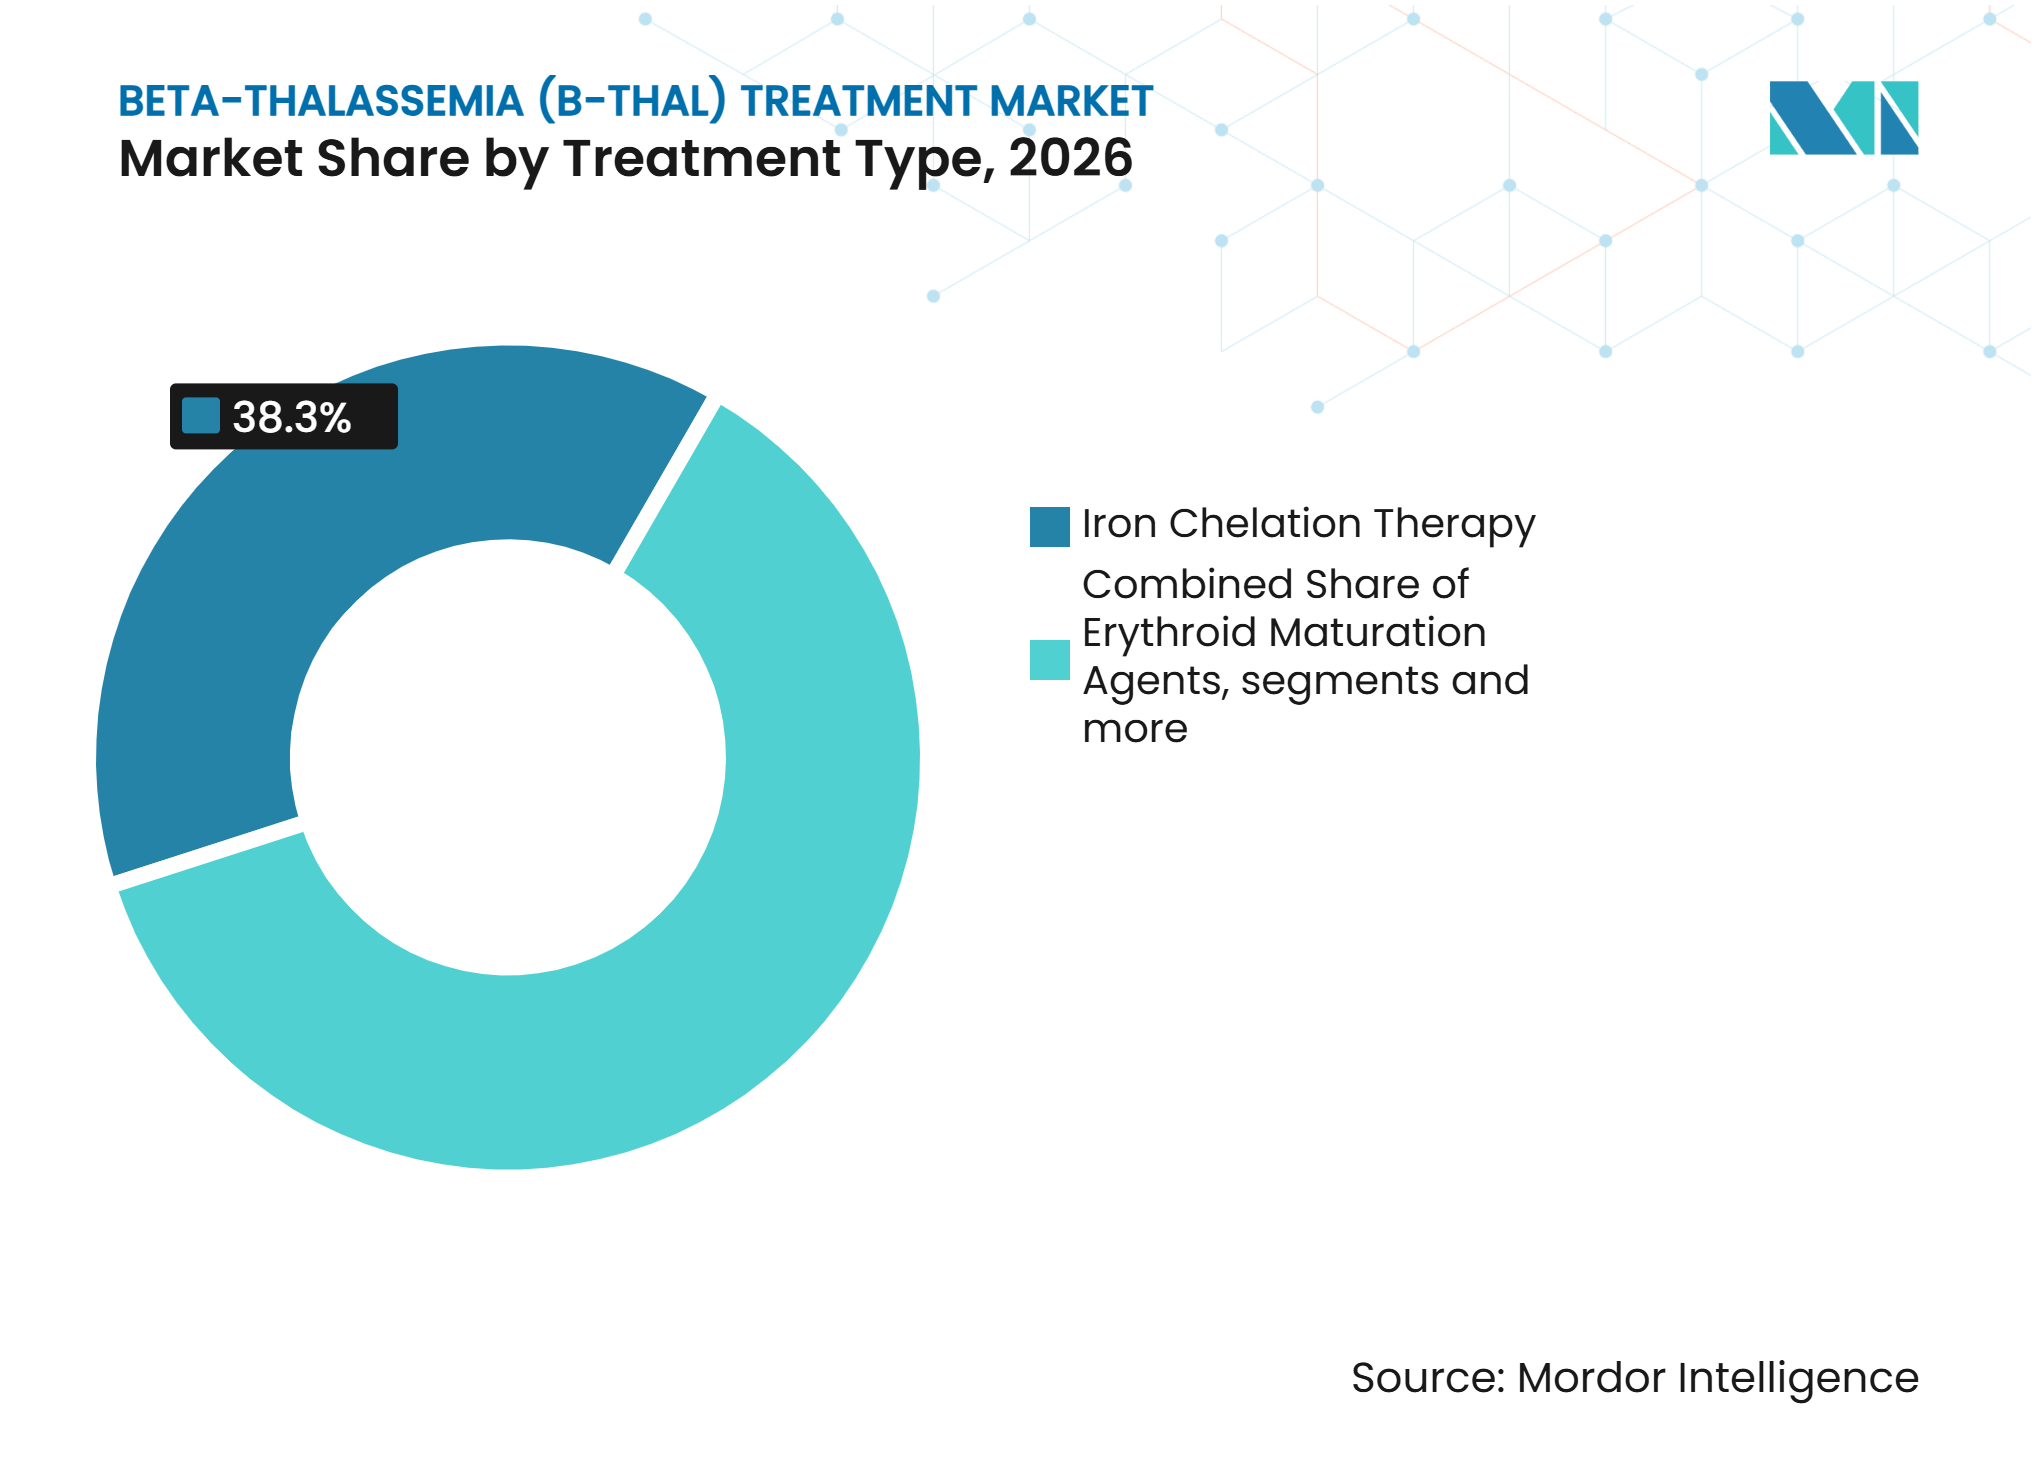
経口キレート療法がシェアを維持し、赤血球成熟促進剤が成長を牽引鉄キレート療法は2026年のベータサラセミア(B-サル)治療市場シェアの38.32%を占めましたこれは、疾患重症度を問わず患者が輸血性鉄過剰の管理を必要とするためです。デフェラシロクスは経口・1日1回の治療が長期ケアへの統合を容易にするため、この用途の中心的存在であり続けています。小児試験では、経口デフェラシロクスで平均血清フェリチンが842 ng/mL低下したのに対し、皮下デフェロキサミンでは625 ng/mLの低下が報告されました。同じエビデンスは、服薬遵守が臨床的有効性の実際的な部分である場合に経口治療を支持しています。幹細胞移植と遺伝子治療は異なる臨床環境に対応しており、移植はHLA適合ドナーに依存し、遺伝子治療は専門的な提供能力に依存しています。
赤血球成熟促進剤は最も成長の速い治療カテゴリーを代表しており、このセグメントのベータサラセミア(B-サル)治療市場は2032年までCAGR 9.22%で増加すると予測されています。ルスパテルセプトは、キレート療法との併用で持続的な奏効と肝臓鉄の減少を示す長期エビデンスを有しています。確立された臨床実績により、処方者は輸血依存性疾患の慢性使用に関するエビデンスを得ています。経口治療は、21日ごとに投与される皮下注射よりも外来経路に適合しやすい可能性があります。輸血負担の低下は蓄積した鉄を管理する必要性を除去しないため、キレート剤と赤血球成熟促進剤は併用可能です。


注記: 全セグメントのセグメントシェアはレポート購入後に入手可能
疾患タイプ別:
重症型が優位を維持し、中間型が治療アクセス拡大で加速ベータサラセミア重症型は2026年に46.15%のシェアを占めました。これは輸血依存型が定期的な輸血、キレート療法、および集中的な専門家ケアを必要とするためです。これらの患者はまた、遺伝子治療、赤血球成熟促進剤、および幹細胞移植の主要な候補でもあります。輸血依存性疾患の規制経路は、この集団向けの治療の商業開発を支援してきました。CasgevyとZyntegloは、低ボリューム・高コストの一回限りの介入を導入することで、このセグメントの収益プロファイルを変えています。輸血とキレート療法の慢性的な必要性は、根治的治療を受けていないまたは適格でない患者の定期的なケア要件を引き続き維持しています。
中間型のベータサラセミア(B-サル)治療市場は、疾患タイプの中で最も速い速度で2032年までCAGR 9.81%で成長すると予測されています。輸血依存性および非輸血依存性の成人の両方に対する経口療法の利用可能性は、このグループの治療選択肢を広げています。ベータサラセミア軽症型は保因者状態であり直接的な薬剤需要が限られているため、主にスクリーニングおよび診断サービスに貢献しています。より良い診断は依然としてこのグループのモニタリングおよびカウンセリングのニーズを増加させる可能性があります。
エンドユーザー別:
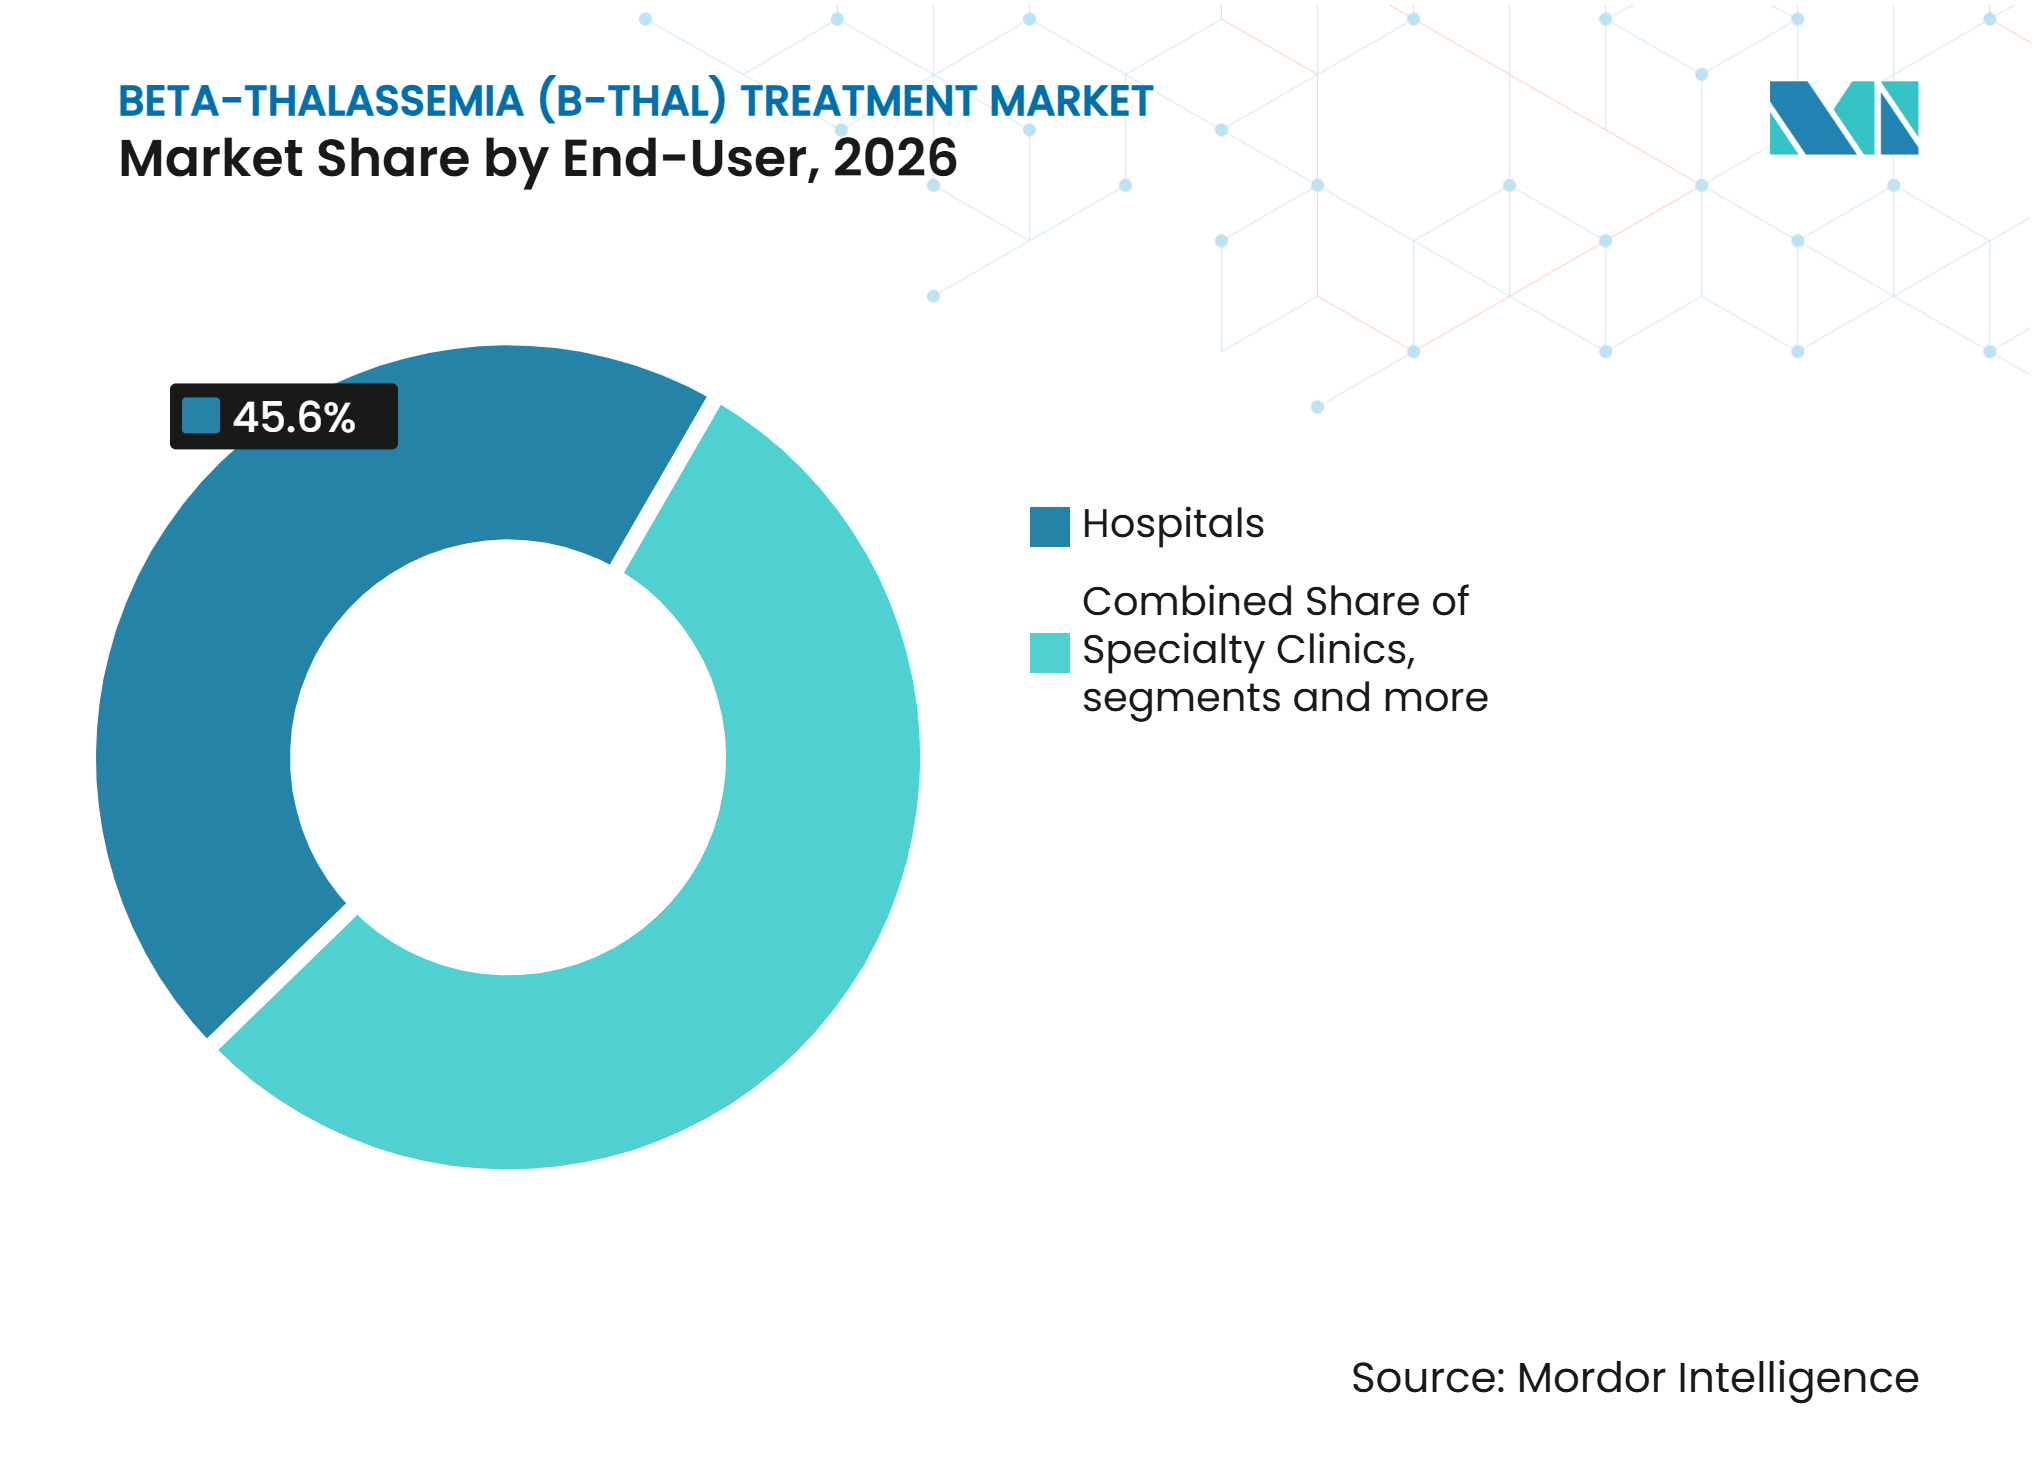
病院が根治的治療量を管理し、専門クリニックが経口時代の成長エンジンとして台頭病院は2026年に45.64%のシェアを占めました。これは遺伝子治療と幹細胞移植に要な複雑なインフラを提供しているためです。CasgevyとZyntegloの治療経路には、細胞採取、製造、前処置、注入、および注入後モニタリングが含まれます。これらの活動には入院リソースと専門家の調整が必要です。学術病院も多くの早期段階の遺伝子治療試験を実施しています。ポリクリニコ・サン・マッテオは2025年5月に臨床試験外でCasgevyを投与しました。
専門クリニックは、経口ケアが日常的な管理の一部を病院環境から移行させるにつれて、2032年までCAGR 8.73%で拡大すると予想されています。デフェラシロクスおよび経口代替薬は、外来ヘモグロビン異常症サービスで処方・モニタリングが可能です。国際サラセミア連盟は4カ国にわたる9つの協力センターを特定し、合計5,750人の患者にサービスを提供しており、ケアの標準化における専門家ネットワークの役割を示しています。在宅ケア環境は依然として小規模ですが、経口キレート療法は皮下治療に必要な監督を軽減します。

注記: 全セグメントのセグメントシェアはレポート購入後に入手可能
地域分析
北米
北米は2026年に48.22%のシェアを占め、承認済み治療法と確立されたペイヤーシステムに支えられています。この地域には利用可能な治療オプションとしてCasgevy、Zynteglo、Reblozylが含まれています。CMSアクセスモデルは2025年1月から33州とコロンビア特別区を登録しましたが、その初期範囲は鎌状赤血球症治療でした。このモデルは将来の輸血依存性ベータサラセミアの議論に有用な支払い枠組みを提供しています。カナダは2025年の評価で17の適格治療センターを有していましたが、ベッドと人員の利用可能性が治療量を制限する可能性があります。
欧州
欧州は第2位の地域であり、イタリア、ギリシャ、キプロス、スペイン、フランス、英国の地中海系集団に関連した需要があります。イタリアのCasgevyに対する償還決定は2025年10月に発効し、登録モニタリングの下で国家適格グループ5,000人をカバーしました。この地域はまた、2026年に輸血依存性および非輸血依存性サラセミアの適格成人に対してミタピバットが承認されたことで、新たな経口治療オプションを獲得しました。フランス、ドイツ、英国、スペインは専門的なケアを支援する国家治療ネットワークを維持しています。オーストリアのザンクト・アンナ小児病院は2026年後半にCasgevyの投与を開始すると発表しました。
アジア太平洋、中東・アフリカ、南米
アジア太平洋は最も高い成長率を記録すると予測されており、ベータサラセミア(B-サル)治療市場は2032年までCAGR 10.35%で前進すると予測されています。中国には3,000万人以上のサラセミア遺伝子保因者がおり、そのうち30万人が重症または中間型疾患を有していま。インドはドナーの利用可能性が限られており遺伝子治療へのアクセスも限られていますが、バンガロールの新しい10床の骨髄移植センターは早期の能力開発を示しています。中東・アフリカの需要は、ブルジール社のアブダビセンターを含む専門的なケアへのGCC投資によって支えられています。南米は主に輸血とキレート療法に依存し続けており、遺伝子治療へのアクセスは将来の手頃な価格経路に依存しています。
競合環境
市場集中度
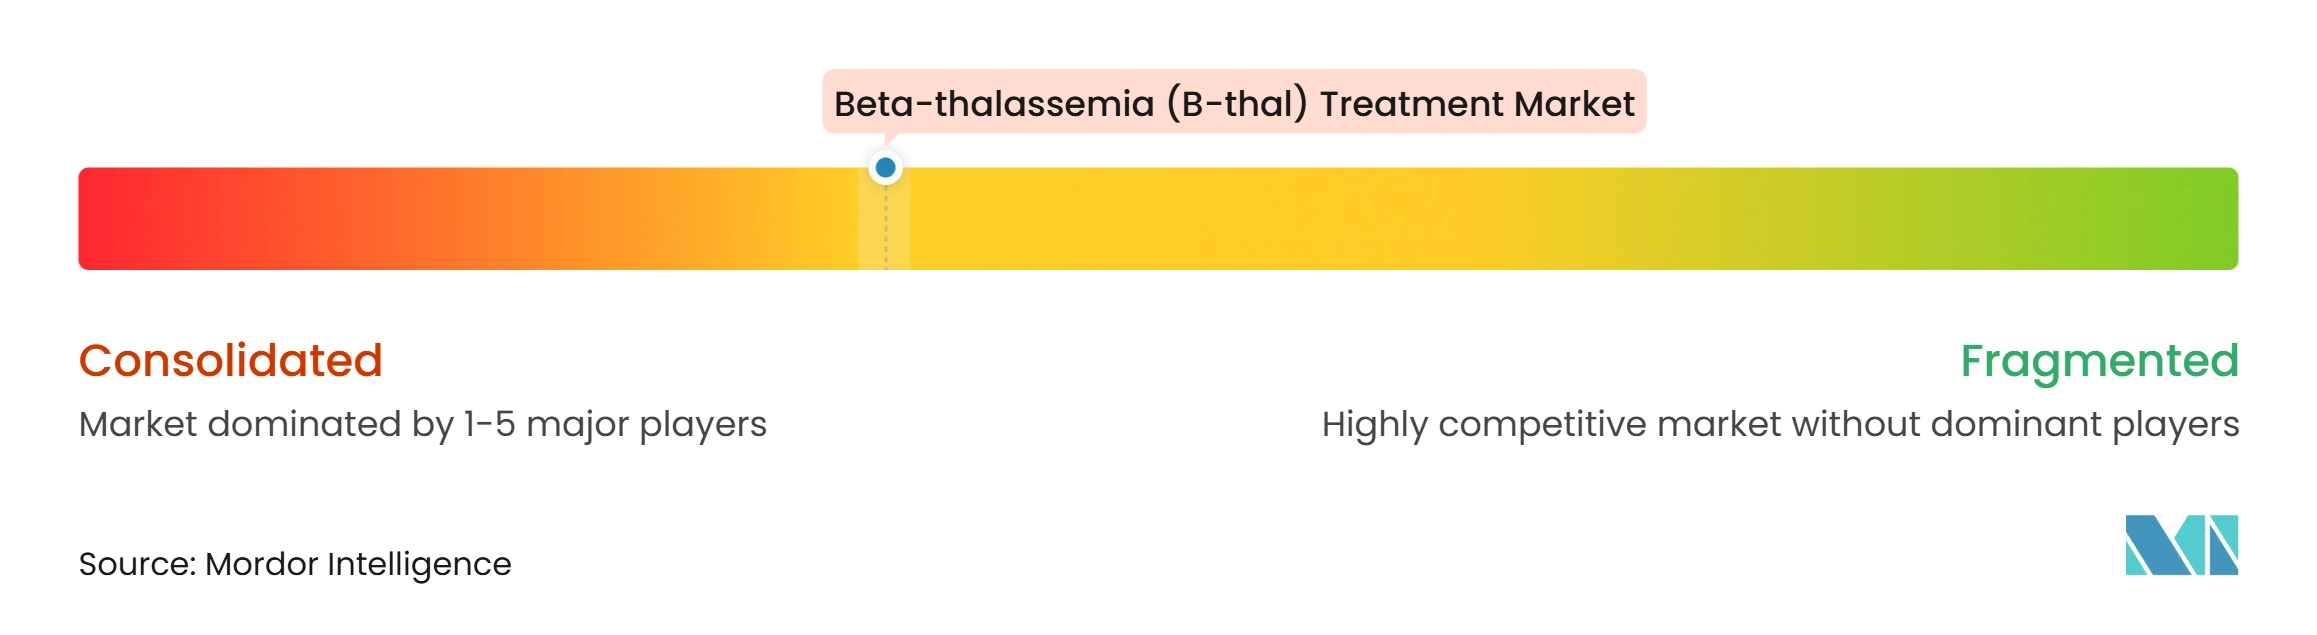
ベータサラセミア(B-サル)治療市場は中程度に集中しています。Vertex PharmaceuticalsとCRISPR Therapeuticsは、輸血依存性の適格患者向けの一回限りの遺伝子編集治療であるCasgevyを販売しています。Bristol Myers SquibbのReblozylは、BELIEVEおよびBEYONDプログラムからの成熟したエビデンスベースを有しています。これらの競合モデルは、治療期間、提供環境、および支払い要件において異なります。開発者は臨床エビデンス、製造能力、および治療センターネットワークを必要とするため、根治的治療層への参入は依然として困難です。この構造は、ベータサラセミア(B-サル)治療市場において確立された開発者に有意な優位性を与えています。
Agios Pharmaceuticalsは2026年にミタピバットの承認を受けて欧州サラセミア環境に参入し、適格成人向けの経口治療オプションを追加しました。1日1回または2回の経口形式は、注射用ルスパテルセプトや一回限りの遺伝子治療とは異なるアクセスプロファイルを持っています。Beam Therapeuticsは2026年4月にフェーズ1/2 BEACONデータを発表し、重症ヘモグロビン異常症に対して研究されているアプローチの中に塩基編集を位置づけました。そのESCAPEアプローチは、遺伝毒性前処置の代わりに抗CD117前処置を使用することを意図しています。臨床開発がこのアプローチを支持すれば、適格性が広がる可能性があります。したがって、治療開発者は臨床的便益、提供の複雑さ、およびペイヤー予算内で機能する能力において競争しています。
ベータサラセミア(B-サル)治療市場には、低コストの経口薬剤や非輸血依存性患者向けの治療の余地もあります。専門的な製造と長期フォローアップの要件は、新しい遺伝子治療の障壁として残っています。先進治療医薬品の規制基準は、製造品質と医薬品安全性監視システムを維持できる企業を優遇しています。支持療法はキレート療法と外来管理がより広範な提供者を通じて提供できるため、集中度が低い状態が続いています。
ベータサラセミア(B-サル)治療業界リーダー
-
Vertex Pharmaceuticals Incorporated
-
CRISPR Therapeutics AG
-
bluebird bio, Inc.
-
Bristol Myers Squibb
-
Agios Pharmaceuticals, Inc.
- 注:主要企業の掲載順は順位を示すものではありません。
ベータサラセミア(B-サル)治療市場 このレポートでカバーされる企業
- Agios Pharmaceuticals, Inc.
- Beam Therapeutics Inc.
- Bluebird Bio
- Bristol-Myers Squibb
- Chiesi Farmaceutici
- Cipla
- CRISPR Therapeutics AG
- Disc Medicine, Inc.
- EdiGene Inc.
- Editas Medicine, Inc.
- Roche
- Merck
- Novartis
- Novo Nordisk
- Orchard Therapeutics plc
- Pfizer
- Sanofi
- Silence Therapeutics plc
- Vertex Pharmaceuticals
- Zydus Lifesciences Limited
最近の産業開発事情 ベータサラセミア(B-サル)治療市場
- 2026年7月:BTHAL-FT007-01フェーズIIb試験がIRCCSオスペダーレ・サン・ラッファエーレおよびオスペダーレ・ペディアトリコ・バンビーノ・ジェズで開始され、3〜35歳の輸血依存性ベータサラセミア患者9人を対象に最適化されたGLOBEレンチウイルスプロトコルを評価しました。
- 2026年5月:欧州委員会は2026年5月24日にPYRUKYND(ミタピバット、Agios Pharmaceuticals)に対して、希少疾病用医薬品指定を受けた輸血依存性および非輸血依存性のアルファまたはベータサラセミアを有する成人向けの販売承認を付与しました。EEA、英国、スイスでの商業化は、2025年6月の独占的商業契約の下でAvanzanite Bioscienceが管理しています。
- 2026年4月:Beam Therapeuticsはニューイングランド・ジャーナル・オブ・メディシンにリストグロジェン・オートゲテムセルのフェーズ1/2 BEACONトライアルデータを発表し、抗CD117プラットフォームESCAPEはBEAM-103をフェーズ1健康ボランティア試験に進めました。
グローバルベータサラセミア(B-サル)治療市場レポートの範囲
レポートの範囲によると、ベータサラセミア(B-サル)治療市場は、輸血、鉄キレート療法、遺伝子治療、および新興の根治的アプローチを含む、ベータサラセミアの管理と治療を目的とした製品およびサービスを包含しています。また、早期発見とモニタリングのための診断ツール、ならびに病院とクリニックにおける支持的ケアインフラも対象としています。
ベータサラセミア(B-サル)治療市場は、治療タイプ、疾患タイプ、エンドユーザー、および地域によってセグメント化されています。治療タイプ別では、市場は鉄キレート療法、赤血球成熟促進剤、幹細胞療法、遺伝子治療、およびその他の治療タイプにセグメント化されています。疾患タイプ別では、市場はベータサラセミア重症型、ベータサラセミア中間型、およびベータサラセミア軽症型にセグメント化されています。エンドユーザー別では、市場は病院、専門クリニック、学術・研究機関、在宅ケア環境、およびその他のエンドユーザーにセグメント化されています。地域別では、市場は北米、欧州、アジア太平洋、中東・アフリカ、および南米にセグメント化されています。本レポートはまた、世界の主要地域にわたる17カ国の推定市場規模とトレンドも対象としています。本レポートは上記すべてのセグメントの金額(米ドル)を提供しています。
セグメンテーション概要
| 鉄キレート療法 |
| 赤血球成熟促進剤 |
| 幹細胞療法 |
| 遺伝子治療 |
| その他の治療タイプ |
| ベータサラセミア重症型 |
| ベータサラセミア中間型 |
| ベータサラミア軽症型 |
| 病院 |
| 専門クリニック |
| 学術・研究機関 |
| 在宅ケア環境 |
| その他のエンドユーザー |
| 北米 | 米国 |
| カナダ | |
| メキシコ | |
| 欧州 | ドイツ |
| 英国 | |
| フランス | |
| イタリア | |
| スペイン | |
| その他の欧州 | |
| アジア太平洋 | 中国 |
| 日本 | |
| インド | |
| オーストラリア | |
| 韓国 | |
| その他のアジア太平洋 | |
| 中東・アフリカ | GCC |
| 南アフリカ | |
| その他の中東・アフリカ | |
| 南米 | ブラジル |
| アルゼンチン | |
| その他の南米 |
| 治療タイプ別 | 鉄キレート療法 | |
| 赤血球成熟促進剤 | ||
| 幹細胞療法 | ||
| 遺伝子治療 | ||
| その他の治療タイプ | ||
| 疾患タイプ別 | ベータサラセミア重症型 | |
| ベータサラセミア中間型 | ||
| ベータサラミア軽症型 | ||
| エンドユーザー別 | 病院 | |
| 専門クリニック | ||
| 学術・研究機関 | ||
| 在宅ケア環境 | ||
| その他のエンドユーザー | ||
| 地域別 | 北米 | 米国 |
| カナダ | ||
| メキシコ | ||
| 欧州 | ドイツ | |
| 英国 | ||
| フランス | ||
| イタリア | ||
| スペイン | ||
| その他の欧州 | ||
| アジア太平洋 | 中国 | |
| 日本 | ||
| インド | ||
| オーストラリア | ||
| 韓国 | ||
| その他のアジア太平洋 | ||
| 中東・アフリカ | GCC | |
| 南アフリカ | ||
| その他の中東・アフリカ | ||
| 南米 | ブラジル | |
| アルゼンチン | ||
| その他の南米 | ||
レポートで回答される主要な質問
2032年までのベータサラセミア(B-サル)治療市場の予測値は?
ベータサラセミア(B-サル)治療市場は、2026年の6.01 ビリオン 米ドルから2027年に6.41 ビリオン 米ドルへと成長し、2032年までに9.47 ビリオン 米ドルに達すると予測されており、2027〜2032年の予測期間中にCAGR 8.12%で成長します。
ベータサラセミアケアをリードする治療カテゴリーはどれですか?
鉄キレート療法は2026年に38.32%のシェアでリードしました。これは輸血性鉄過剰の管理に引き続き必要とされるためです。
最も成長が速い治療カテゴリーはどれですか?
赤血球成熟促進剤は、ルスパテルセプトのエビデンスと新しい経口オプションに支えられ、2032年までCAGR 9.22%で成長すると予測されています。
最も強い成長見通しを持つ地域はどこですか?
アジア太平洋は2032年までCAGR 10.35%で成長すると予測されており、大規模な罹患集団と拡大する診断能力を反映しています。