
Tamaño y Participación del Mercado de Tratamiento de Beta-talasemia (B-tal)
Visión General del Mercado
| Período de Estudio | 2021 - 2032 |
|---|---|
| Tamaño del Mercado (2027) | 6.41 Mil millones de dólares |
| Tamaño del Mercado (2032) | 9.47 Mil millones de dólares |
| Tasa de crecimiento (2027 - 2032) | 8.12 % |
| Mercado de Crecimiento Más Rápido | Asia-Pacífico |
| Mercado Más Grande | América del Norte |
| Concentración del Mercado | Medio |
Jugadores principales *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial Imagen © Mordor Intelligence. El uso requiere atribución según CC BY 4.0. | |
Análisis del Mercado de Tratamiento de Beta-talasemia (B-tal) por Mordor Intelligence
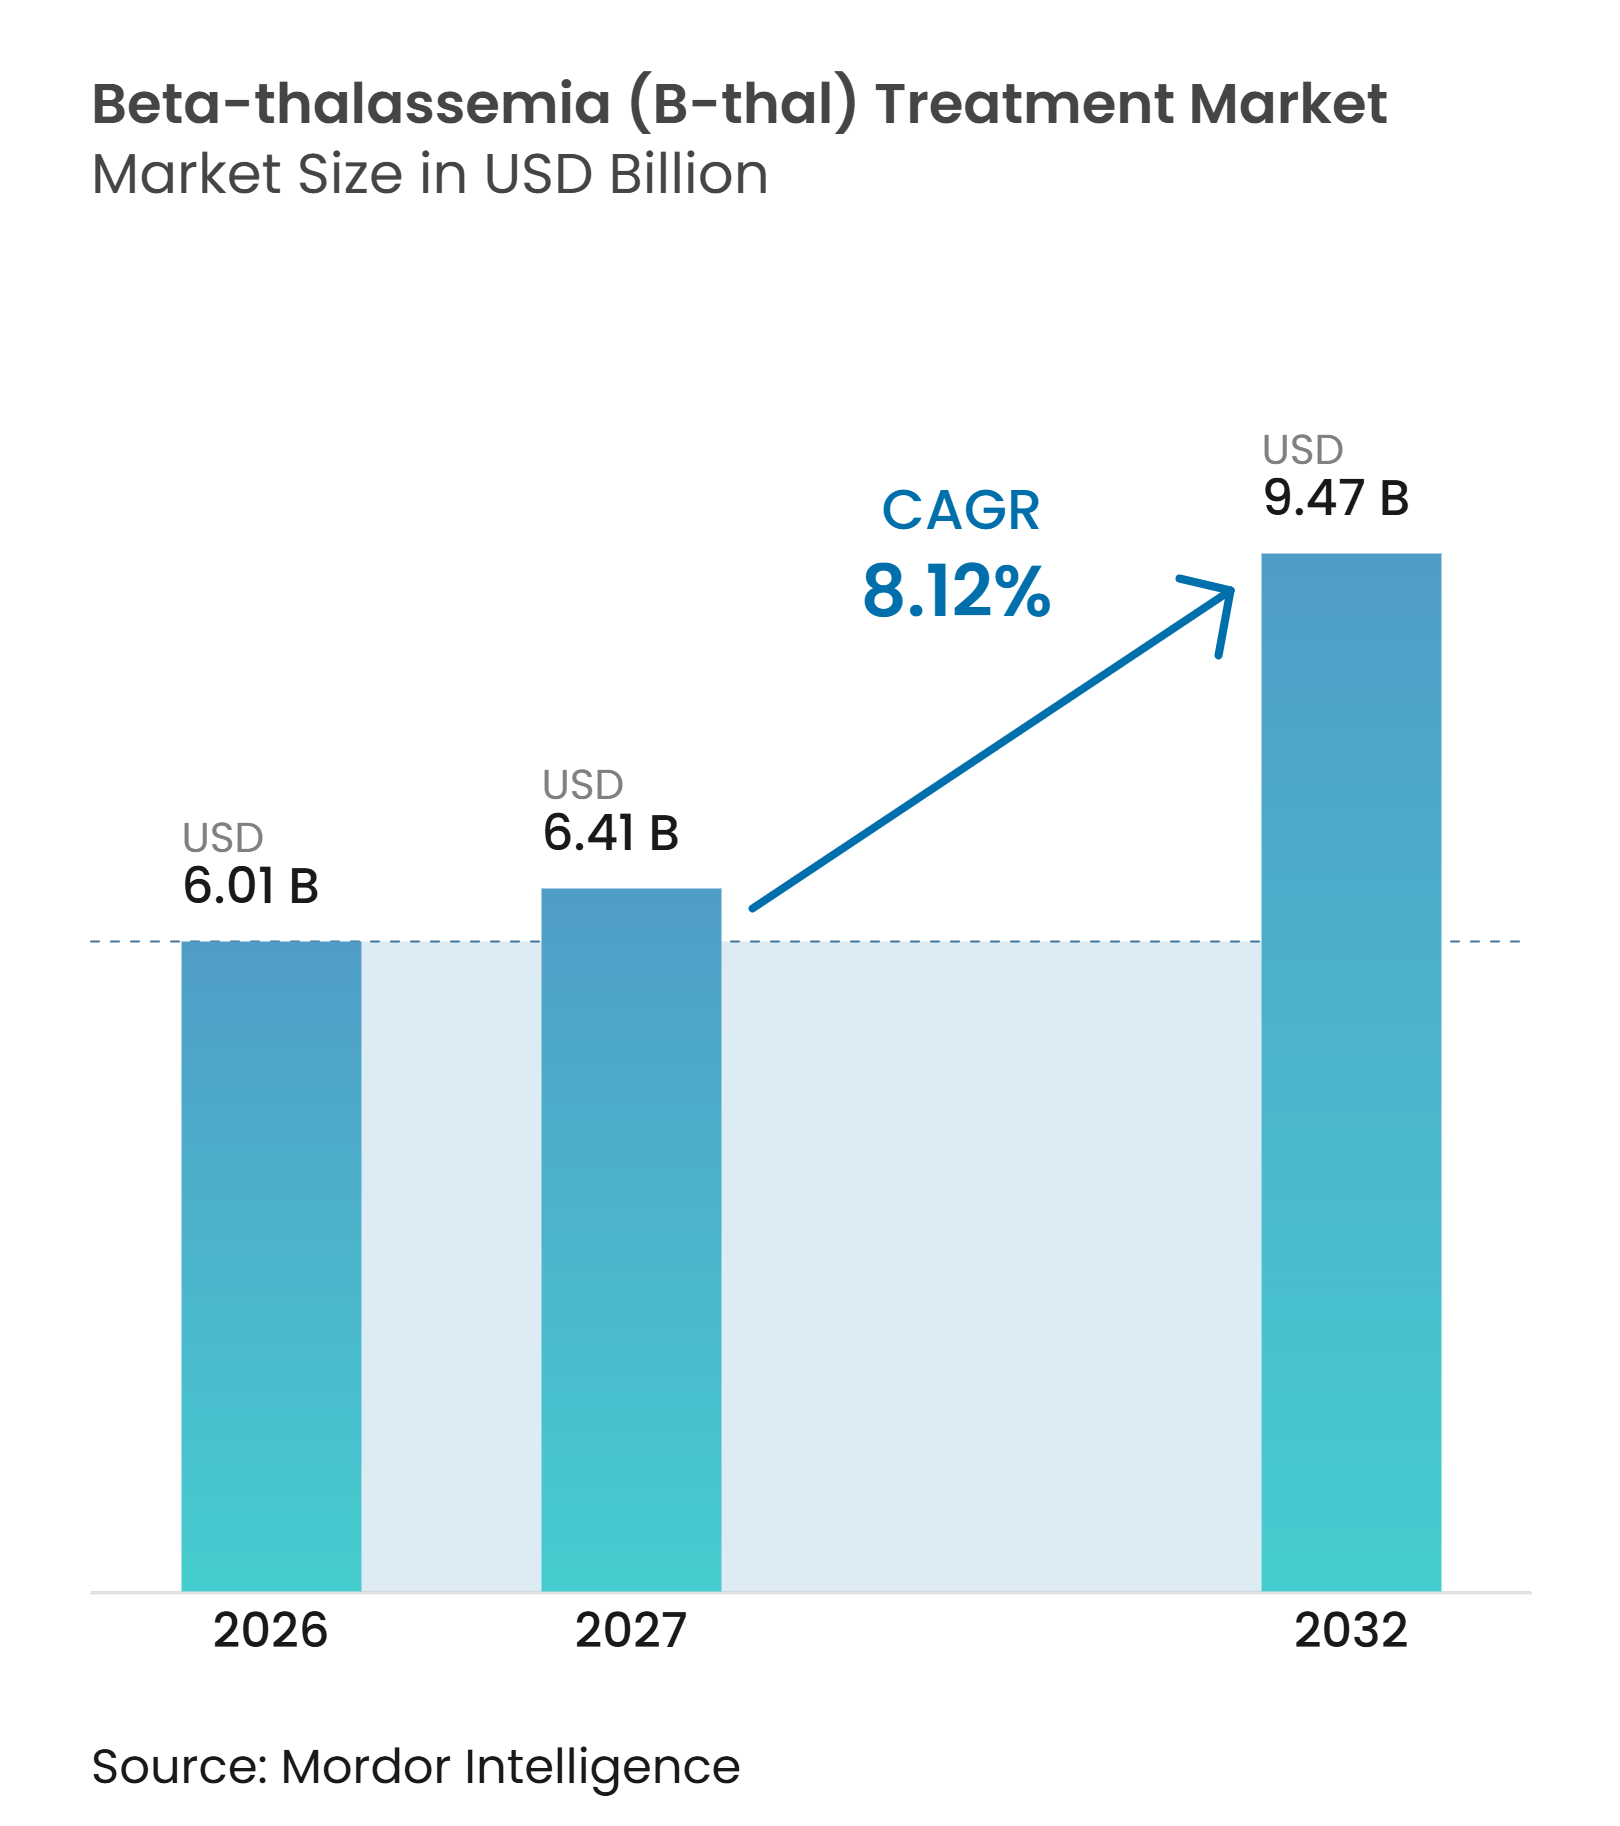
Se proyecta que el tamaño del Mercado de Tratamiento de Beta-talasemia (B-tal) sea de 6,01 mil millones de USD en 2026, 6,41 mil millones de USD en 2027, y alcance los 9,47 mil millones de USD para 2032, creciendo a una CAGR del 8,12% de 2027 a 2032.
El mercado de tratamiento de beta-talasemia (B-tal) está siendo reformulado por terapias que reducen la dependencia de transfusiones y por tratamientos genéticos de una sola vez que apuntan al mecanismo de la enfermedad. La expansión del cribado puede aumentar el número de personas identificadas para atención estructurada, especialmente en países de alta prevalencia, y puede ampliar el mercado de tratamiento de beta-talasemia (B-tal) con el tiempo. El acceso en el mercado de tratamiento de beta-talasemia (B-tal) dependerá de la capacidad de los sistemas de salud para financiar tratamientos costosos y ampliar la capacidad de tratamiento especializado. Los medicamentos orales y la atención ambulatoria también crean una oportunidad para que el mercado de tratamiento de beta-talasemia (B-tal) gestione a más pacientes fuera de los entornos hospitalarios. El mercado de tratamiento de beta-talasemia (B-tal) combina, por tanto, la demanda establecida de atención de soporte con una vía de tratamiento curativo de menor volumen y alto valor.
Conclusiones Clave del Informe
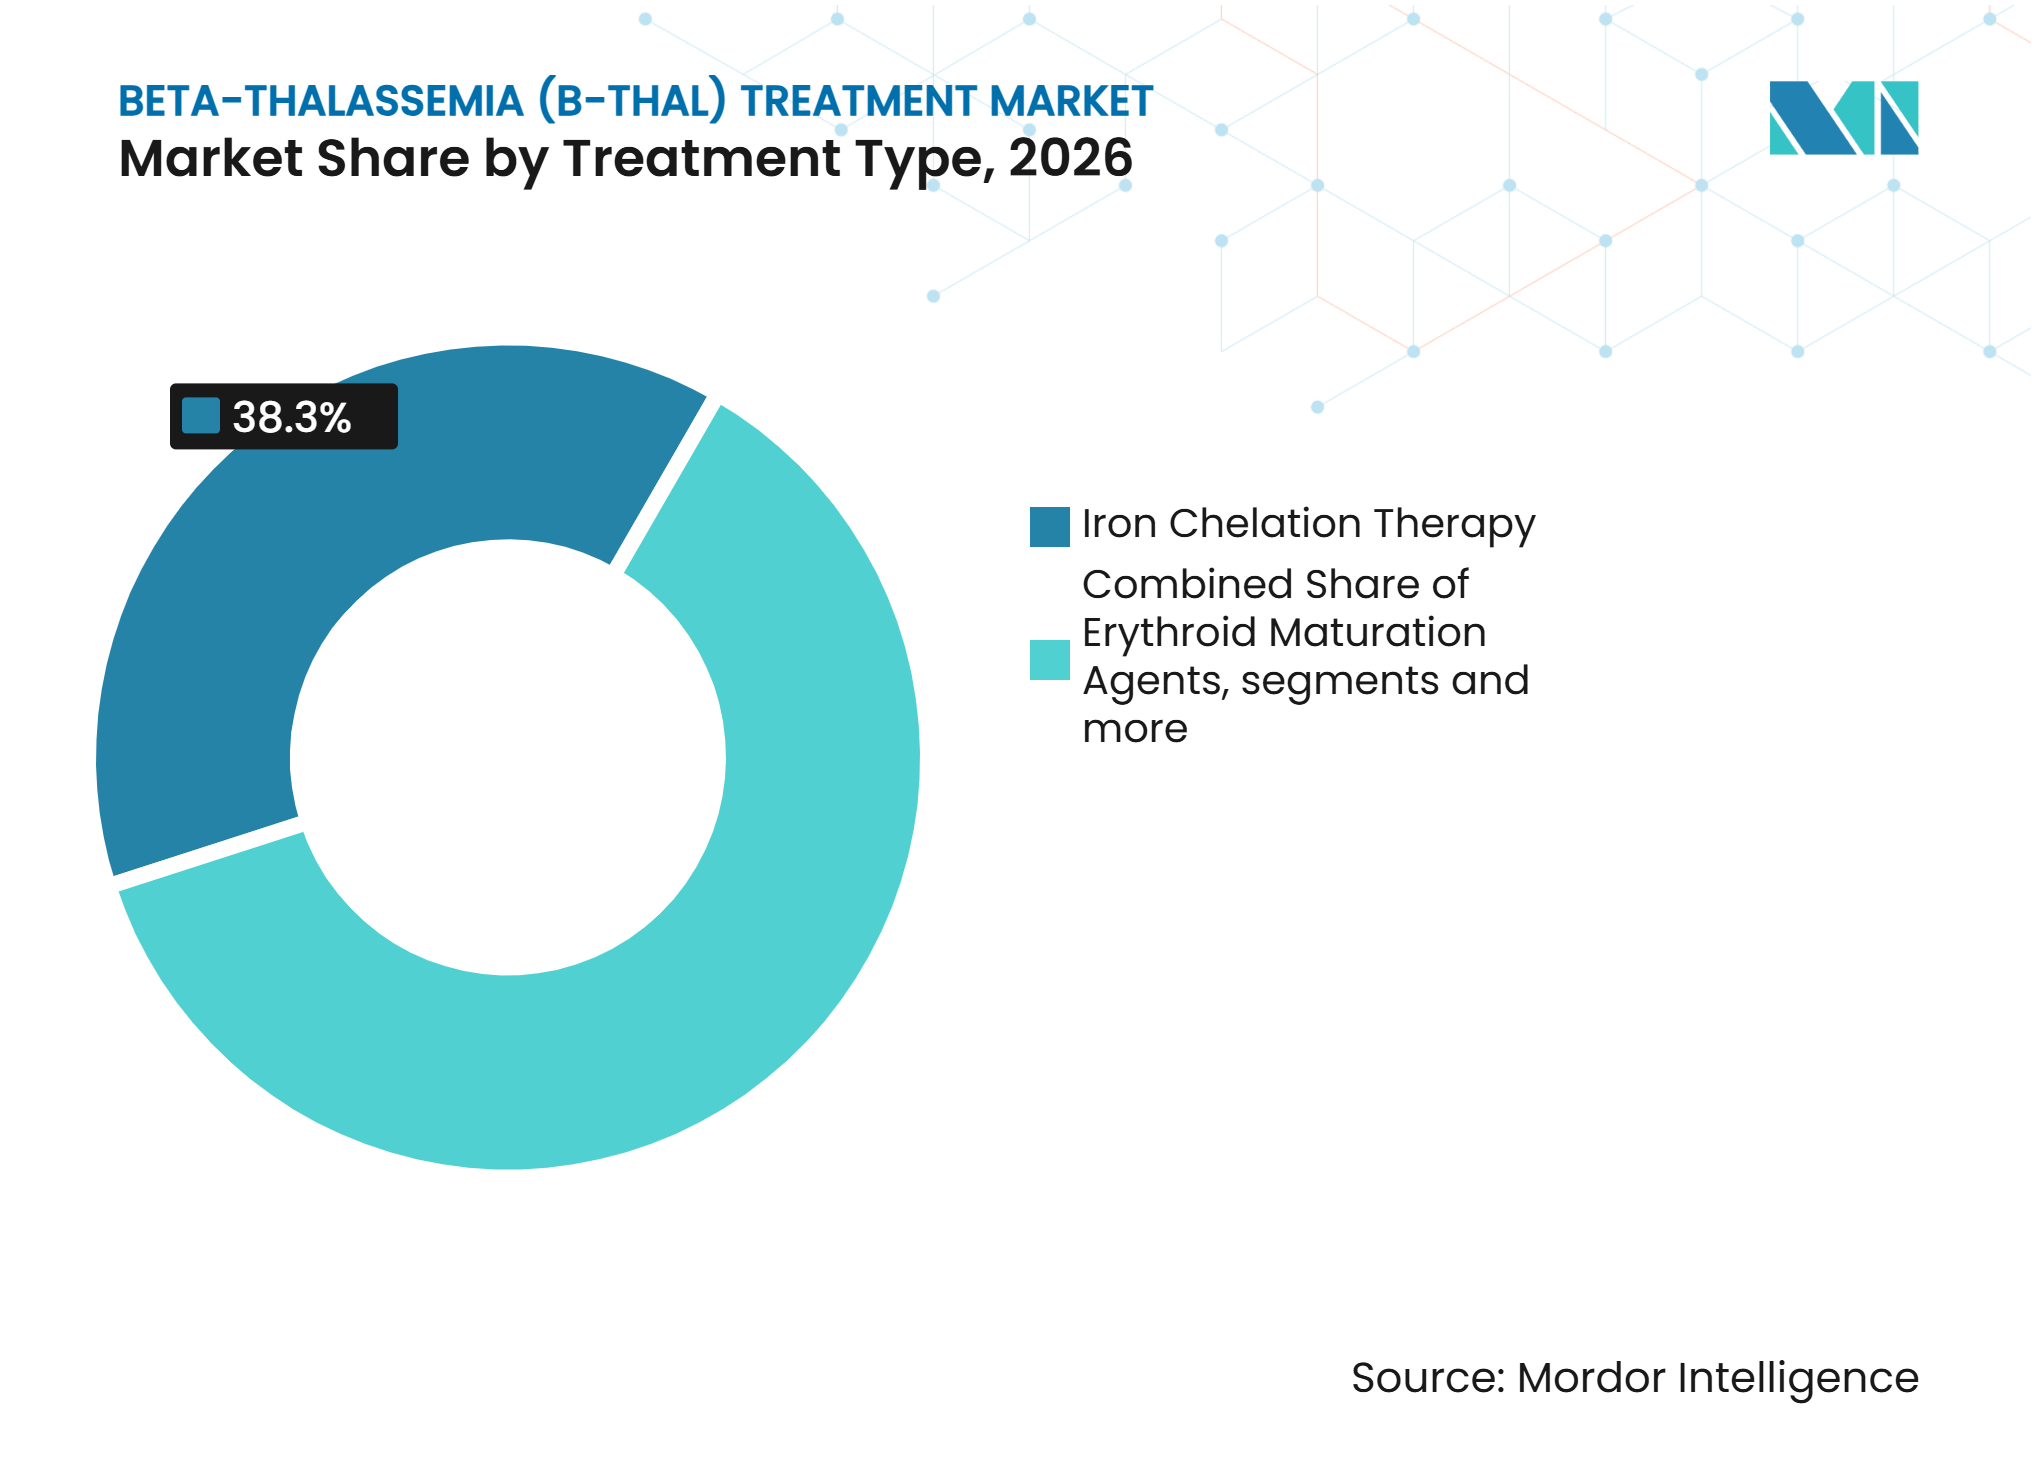
- Por tipo de tratamiento, la terapia de quelación de hierro mantuvo una participación del 38,32% en 2026, mientras que se proyecta que los agentes de maduración eritroide crezcan a una CAGR del 9,22% hasta 2032.
- Por tipo de enfermedad, la beta-talasemia mayor representó una participación del 46,15% en 2026, mientras que se prevé que la beta-talasemia intermedia crezca a una CAGR del 9,81% hasta 2032.
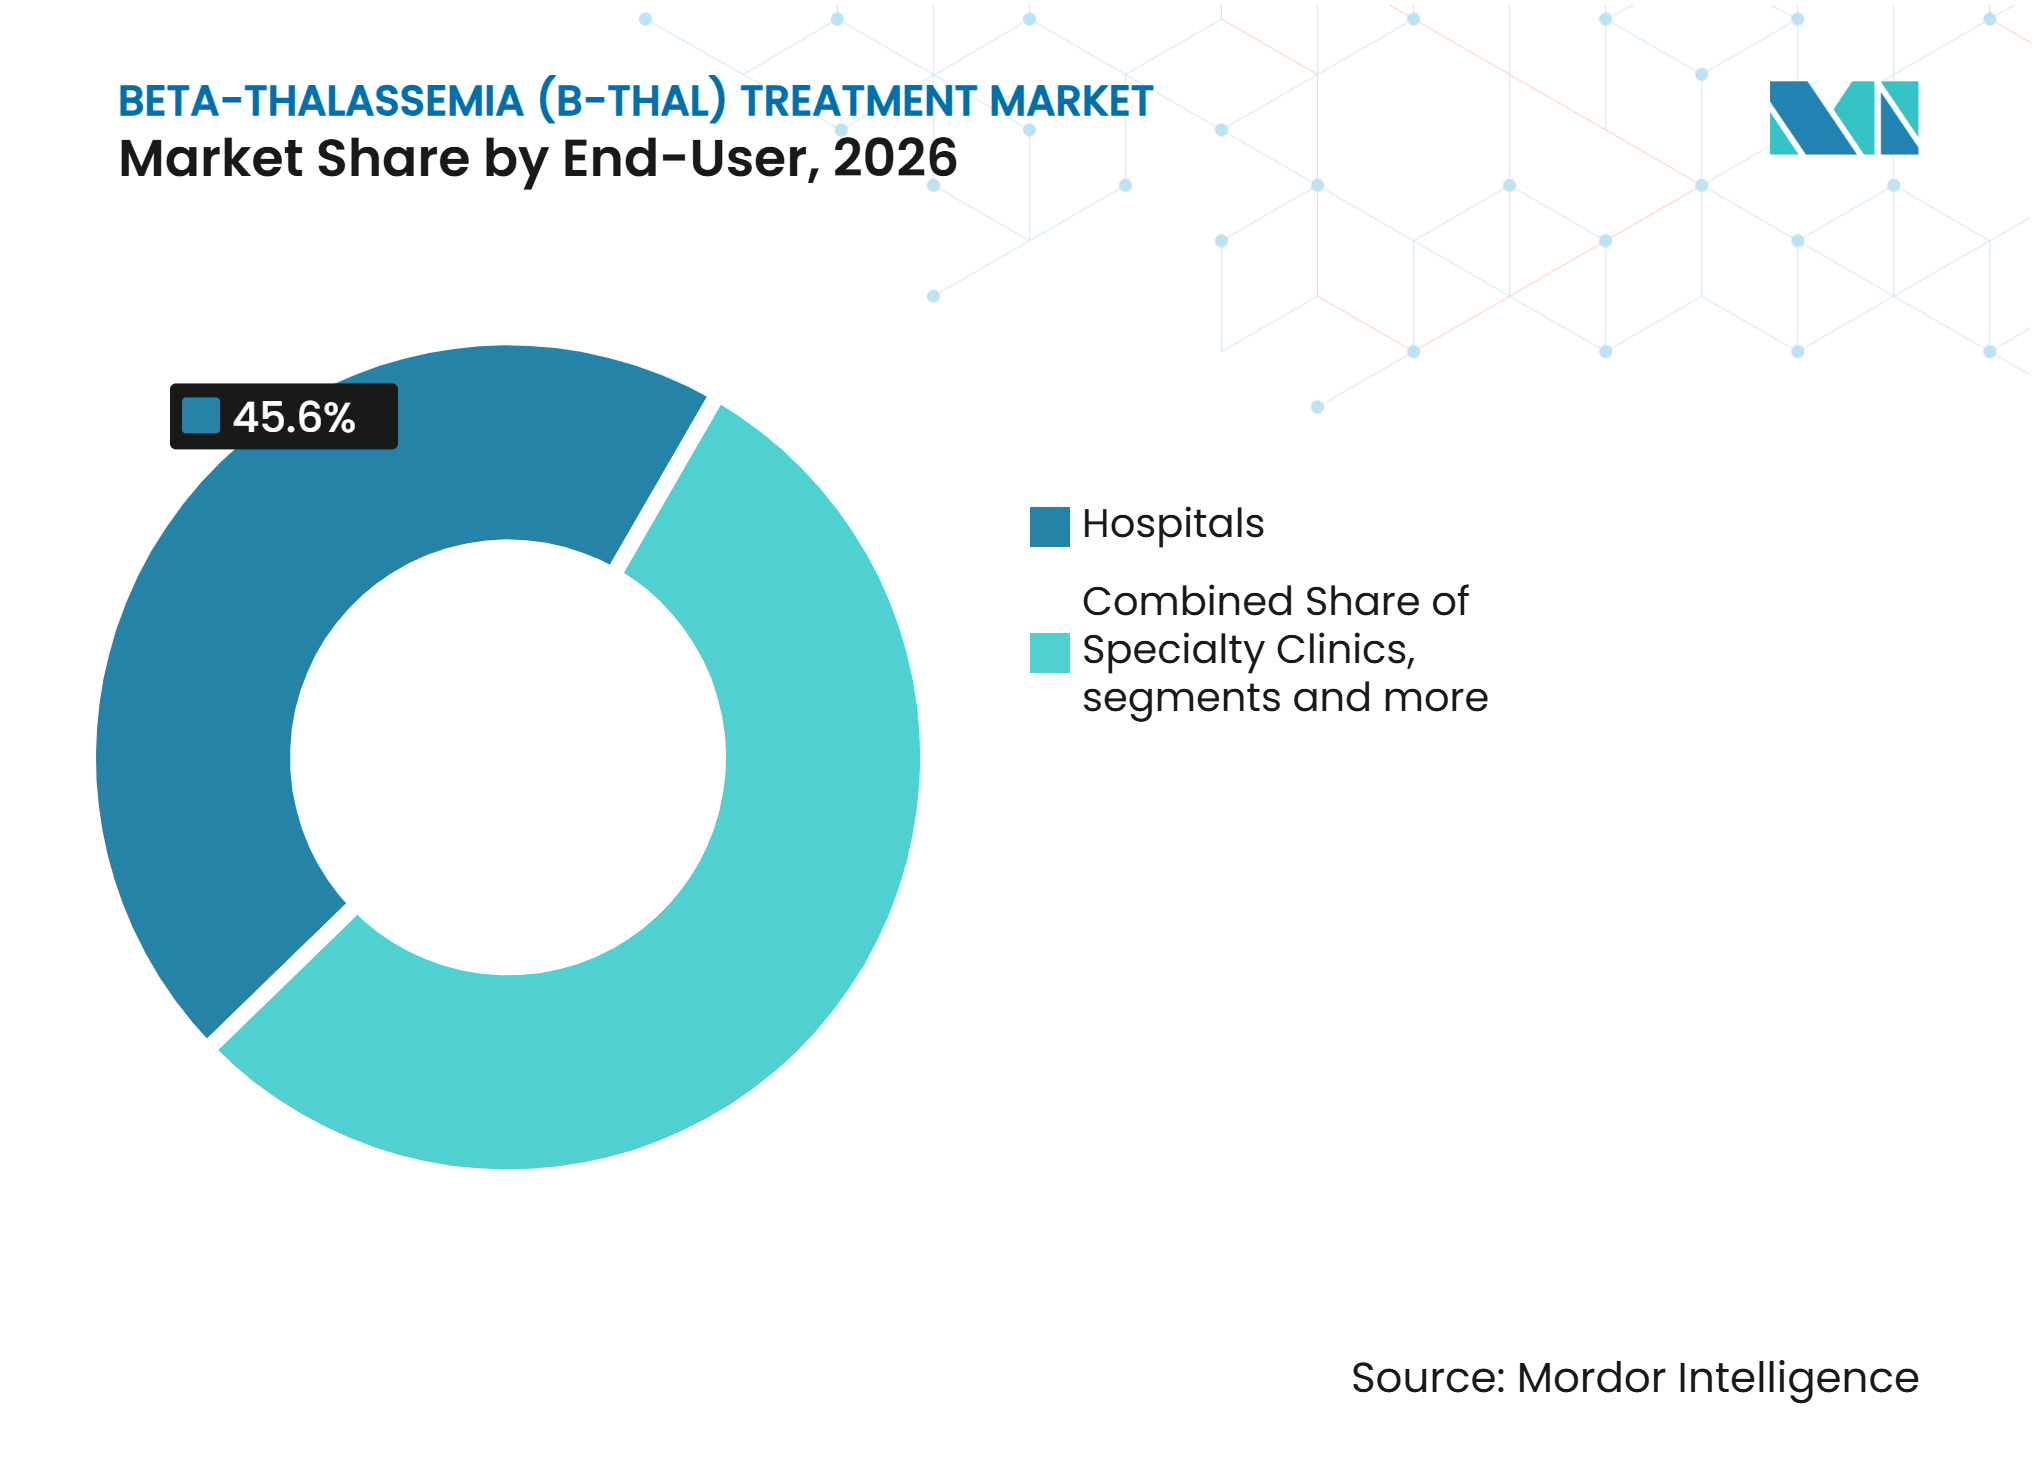
- Por usuario final, los hospitales mantuvieron una participación del 45,64% en 2026, mientras que se proyecta que las clínicas especializadas se expandan a una CAGR del 8,73% hasta 2032.
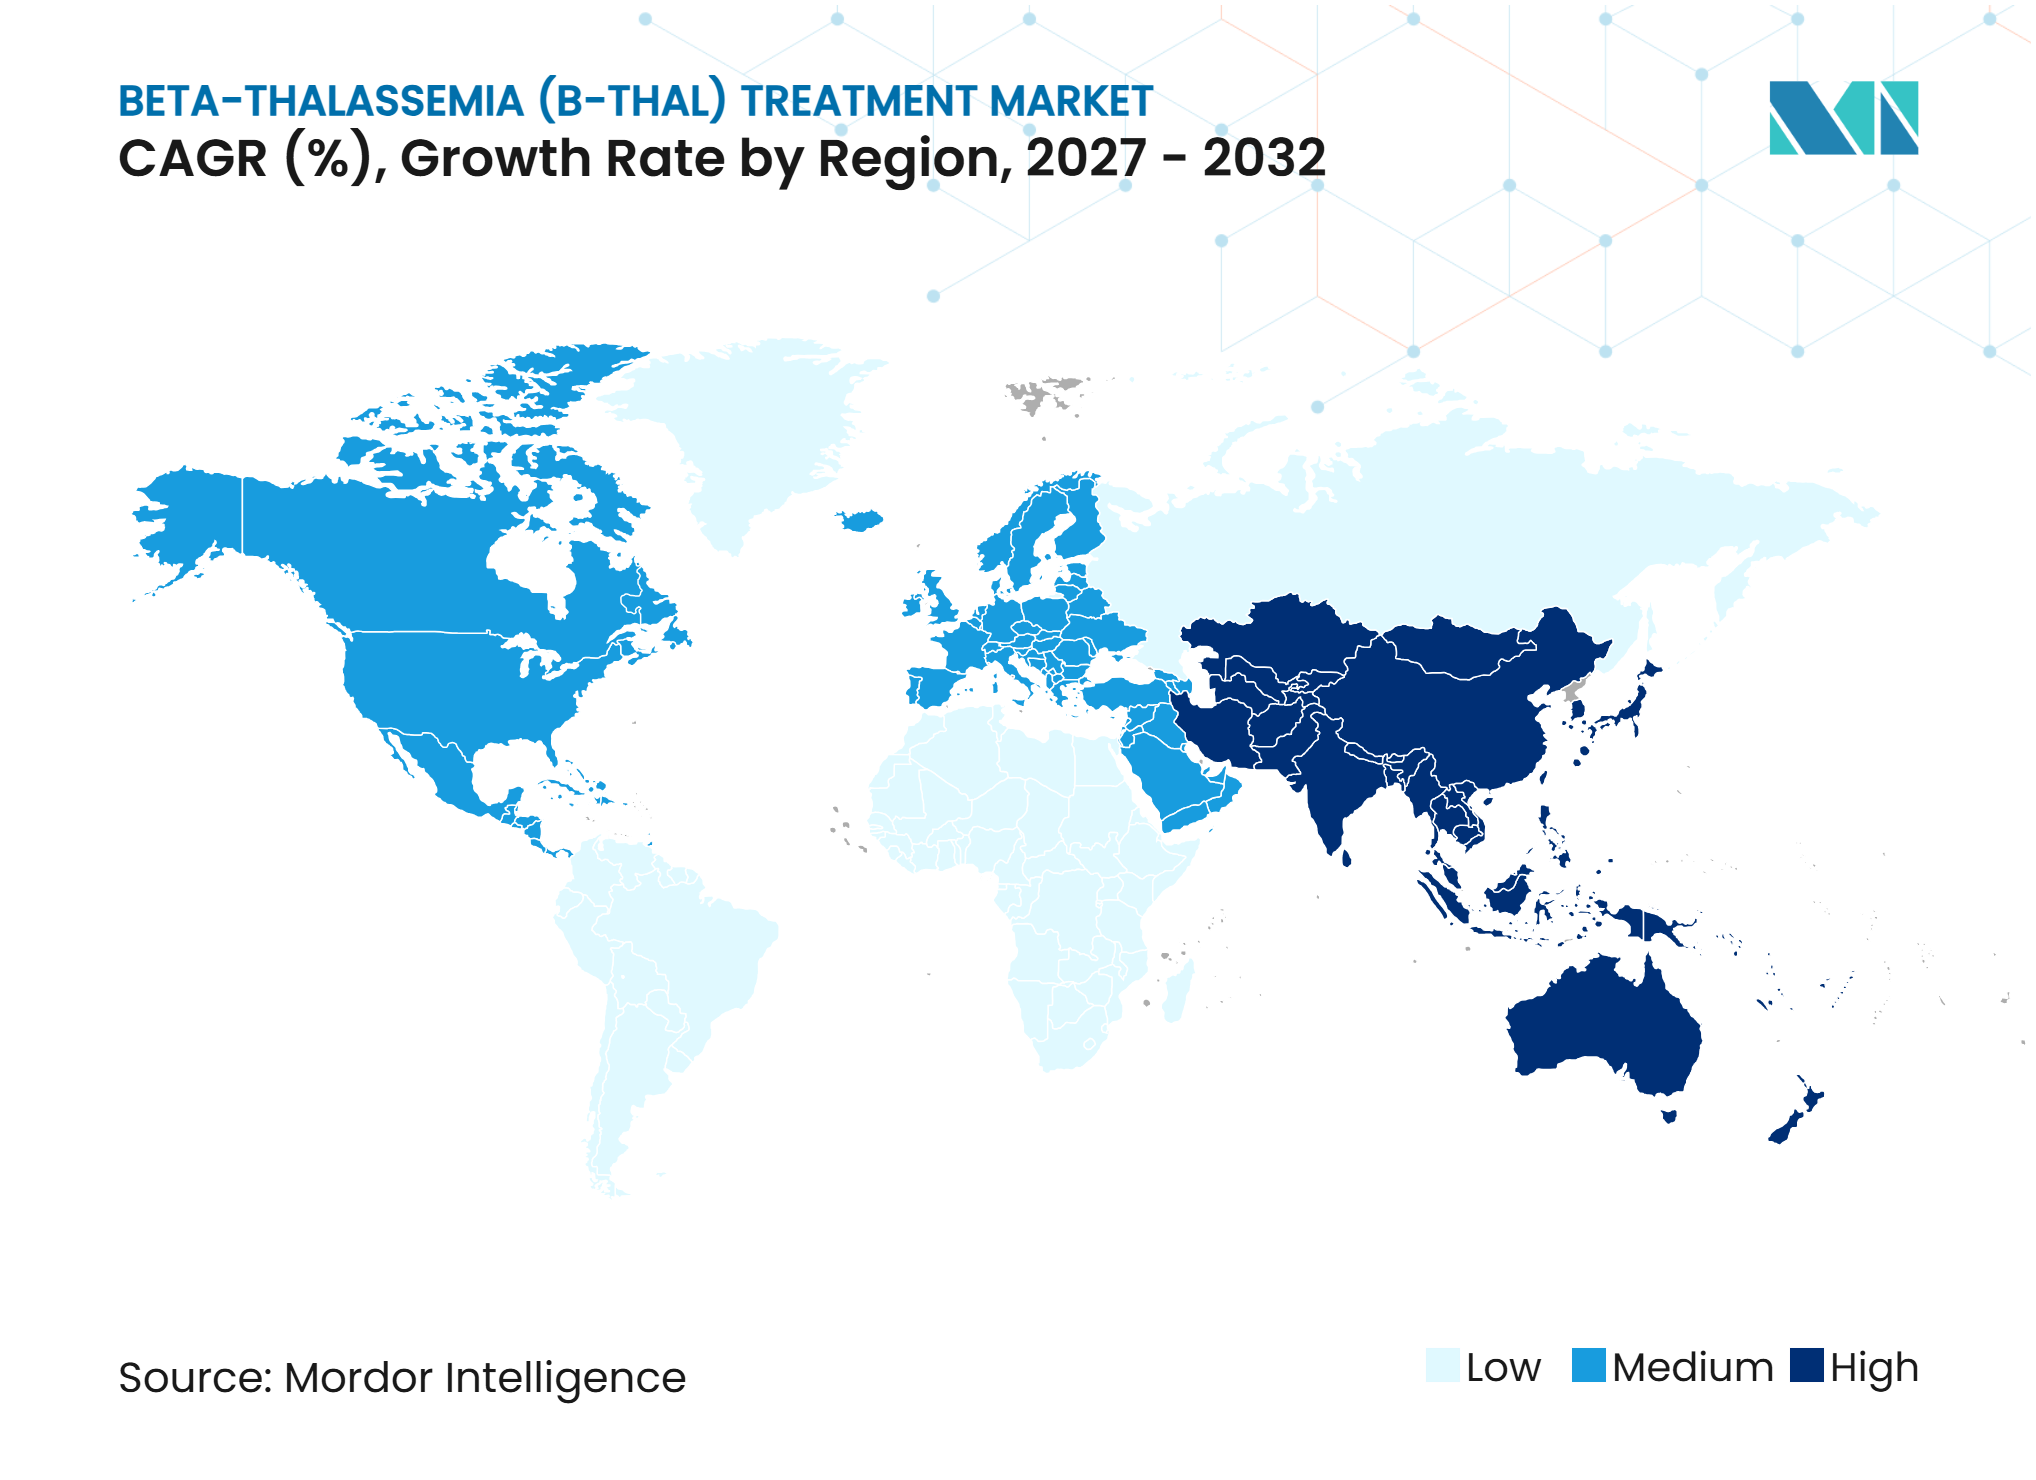
- Por geografía, América del Norte mantuvo una participación del 48,22% en 2026, mientras que se prevé que Asia-Pacífico crezca a una CAGR del 10,35% hasta 2032.
Nota: Las cifras de mercado de este informe se basan en el marco de estimación propietario de Mordor Intelligence, que combina nueve meses de datos reales con proyecciones del cuarto trimestre para el año base 2026.
Tendencias e Información del Mercado
Análisis del Impacto de los Impulsores*
| Impulsor | (~) % Impacto en el Pronóstico de CAGR | Relevancia Geográfica | Cronología del Impacto |
|---|---|---|---|
| Aumento del Diagnóstico y Cribado en Poblaciones de Alta Prevalencia | +1.8% | Global, con ganancias concentradas en Asia-Pacífico, Oriente Medio y África, y América del Sur | Mediano plazo (2-4 años) |
| Expansión de Terapias Génicas y de Edición Génica Curativas | +2.1% | América del Norte y Europa como núcleo, con extensión al GCC y Asia-Pacífico | Largo plazo (≥ 4 años) |
| Creciente Adopción de Agentes de Maduración Eritroide | +1.4% | Global, con ganancias tempranas en América del Norte, Europa y GCC | Mediano plazo (2-4 años) |
| Mayor Uso de Quelación Oral de Hierro y Atención Domiciliaria | +0.9% | Asia-Pacífico, América del Sur y Oriente Medio y África, con uso creciente en América del Norte y Europa | Corto plazo (≤ 2 años) |
| Crecimiento de Centros Especializados en el Tratamiento de Hemoglobinopatías | +0.6% | América del Norte y Europa como núcleo, con desarrollo temprano en India y China | Mediano plazo (2-4 años) |
| Reembolso Basado en Resultados para Terapias de Una Sola Vez | +1.0% | América del Norte y la Unión Europea, con extensión temprana al GCC | Mediano plazo (2-4 años) |
| Fuente: Mordor Intelligence | |||
Aumento del Diagnóstico y Cribado en Poblaciones de Alta Prevalencia
El mercado de tratamiento de beta-talasemia (B-tal) puede expandirse a medida que los programas de secuenciación y cribado identifican pacientes cuyas necesidades no habían sido detectadas anteriormente. Un método de cribado neonatal basado en NGS en una población tailandesa identificó correctamente mutaciones de beta-talasemia en el 95% de los neonatos analizados y detectó variantes clínicamente significativas poco frecuentes que no fueron detectadas por la PCR múltiple convencional. Un estudio de trío familiar que abarcó 1.516 recién nacidos en Guangxi encontró una diferencia del 11,08% entre las predicciones del cribado parental y los resultados neonatales. Este resultado muestra por qué el cribado basado en información familiar limitada puede dejar casos clínicamente importantes sin resolver. Un estudio en Pakistán también encontró mutaciones duales en 11 de 64 portadores, lo que respalda pruebas genéticas más completas en poblaciones consanguíneas.[1] A medida que las pruebas se vuelven más completas, el mercado de tratamiento de beta-talasemia (B-tal) puede incorporar pacientes formalmente diagnosticados en tratamiento crónico, seguimiento y atención curativa.
Expansión de Terapias Génicas y de Edición Génica Curativas
El mercado de tratamiento de beta-talasemia (B-tal) está avanzando más allá del control de la enfermedad crónica a medida que los tratamientos basados en genes están disponibles en más entornos de atención. La Administración de Alimentos y Medicamentos de los Estados Unidos aprobó Casgevy para la beta-talasemia dependiente de transfusiones en enero de 2024.[2] La Comisión Europea aprobó Casgevy en febrero de 2024, poniendo a disposición una opción de edición génica CRISPR/Cas9 para pacientes elegibles con beta-talasemia dependiente de transfusiones. Italia inició el reembolso nacional de Casgevy el 8 de octubre de 2025, y el Policlinico San Matteo di Pavia administró el tratamiento fuera de un ensayo clínico en mayo de 2025. El estudio de Fase IIb BTHAL-FT007-01 comenzó en julio de 2026 con un protocolo lentiviral optimizado, lo que demuestra que la adición de genes continúa junto con los enfoques de edición.
Creciente Adopción de Agentes de Maduración Eritroide
Los agentes de maduración eritroide apoyan el mercado de tratamiento de beta-talasemia (B-tal) al reducir la carga transfusional en pacientes apropiados. Los resultados finales del ensayo BELIEVE informaron que los pacientes que lograron al menos una reducción del 33% en transfusiones mantuvieron una mediana de 586 días acumulados en respuesta durante el seguimiento extendido.[3] El mismo seguimiento encontró una disminución media de 4,4 mg/g de peso seco en la concentración de hierro hepático en la semana 384 cuando se utilizó luspatercept con quelación de hierro. Un metaanálisis de 2025 de 4 ensayos aleatorizados con 608 pacientes reportó independencia transfusional en el 36% de los pacientes tratados y al menos una reducción del 33% en la carga transfusional en el 58%. Una cohorte italiana del mundo real reportó que el 77% de los pacientes lograron al menos una reducción del 33% durante un período de 12 semanas. Estos resultados respaldan el uso continuado del luspatercept y muestran por qué los agentes de esta clase pueden complementar, en lugar de reemplazar, la quelación en el mercado de tratamiento de beta-talasemia (B-tal).
Mayor Uso de Quelación Oral de Hierro y Atención Domiciliaria
La quelación oral apoya el mercado de tratamiento de beta-talasemia (B-tal) porque puede reducir la carga del tratamiento asociada con la deferoxamina subcutánea. En un ensayo aleatorizado con 72 pacientes dependientes de transfusiones en Pakistán, la deferasirox produjo una reducción media de ferritina de 715 ng/mL en comparación con 335 ng/mL para la deferoxamina. El estudio reportó una adherencia del 83,3% para la deferasirox y del 66,7% para la deferoxamina, con una tasa de eventos adversos compuestos más baja para la terapia oral. La atención oral domiciliaria reduce las visitas repetidas a instalaciones y preserva la capacidad especializada para transfusiones, evaluación de trasplantes y seguimiento complejo. La formulación de deferasirox recubierta con película también ha sido validada en niños desde los 1 mes de edad, lo que respalda su uso a lo largo de la atención pediátrica.
Análisis del Impacto de las Restricciones*
| Restricción | (~) % Impacto en el Pronóstico de CAGR | Relevancia Geográfica | Cronología del Impacto |
|---|---|---|---|
| Costo Inicial Extremo de las Terapias Génicas y de Edición Génica | -1.5% | Global, más agudo en Asia-Pacífico, Oriente Medio y África, y América del Sur | Largo plazo (≥ 4 años) |
| Capacidad Limitada de Centros de Tratamiento Autorizados | -0.9% | América del Norte y Europa como principales, con el GCC emergiendo | Mediano plazo (2-4 años) |
| Diagnóstico Inconsistente y Registros de Pacientes en Países Endémicos | -0.7% | Oriente Medio y África, Asia del Sur y África Subsahariana | Mediano plazo (2-4 años) |
| Incertidumbre sobre la Seguridad a Largo Plazo y la Durabilidad de las Terapias Genéticas | -0.6% | Global | Largo plazo (≥ 4 años) |
| Fuente: Mordor Intelligence | |||
Costo Inicial Extremo de las Terapias Génicas y de Edición Génica
El costo del tratamiento genético sigue siendo un límite significativo en el mercado de tratamiento de beta-talasemia (B-tal). Una decisión de reembolso nacional en Italia cubrió Casgevy para una población elegible de 5.000 pacientes bajo un marco de acceso monitoreado. El desafío económico es sustancial porque las terapias de una sola vez requieren pago antes de que su beneficio a largo plazo sea completamente observado. Los contratos basados en resultados pueden reducir el riesgo para el pagador, pero requieren un seguimiento duradero del paciente y acuerdos viables cuando los pacientes cambian de aseguradora. El Modelo de Acceso a Terapias Celulares y Génicas del CMS comenzó en enero de 2025 para terapias de células falciformes, en lugar de la beta-talasemia dependiente de transfusiones. En entornos endémicos de menores ingresos, los costos de transfusión crónica y quelación siguen un modelo presupuestario diferente, lo que dificulta la adopción a corto plazo de tratamientos de una sola vez de alto costo.
Capacidad Limitada de Centros de Tratamiento Autorizados
La capacidad limitada de los centros de tratamiento puede restringir el mercado de tratamiento de beta-talasemia (B-tal) incluso después de que una terapia reciba aprobación regulatoria. Una evaluación canadiense identificó 17 centros potencialmente elegibles para la administración de exagamglogene autotemcel en 2025 y señaló posibles escaseces de personal de trasplante y camas de hospitalización. Dichos centros necesitan experiencia en hematología y trasplante, capacidad de manejo celular y equipos multidisciplinarios, lo que limita la designación principalmente a los grandes hospitales académicos. El Centro de Cáncer de la Universidad de Loma Linda se convirtió en el primer sitio del sur de California en ofrecer terapia génica para la beta-talasemia bajo la acreditación FACT. La expansión es gradual porque cada nuevo centro requiere instalaciones, personal capacitado y seguimiento post-infusión establecido. En los países endémicos con registros menos desarrollados, las limitaciones de capacidad pueden coincidir con recuentos de pacientes inciertos y ralentizar aún más la inversión en redes de tratamiento.
*Nuestras previsiones consideran los impactos de impulsores y restricciones como direccionales, no aditivos. Las previsiones de impacto reflejan el crecimiento base, los efectos de mezcla y las interacciones entre variables.
Análisis de Segmentos
Por Tipo de Tratamiento:
La Quelación Oral Ancla la Participación Mientras los Agentes Eritroides Impulsan el CrecimientoLa terapia de quelación de hierro mantuvo el 38,32% de la participación del mercado de tratamiento de beta-talasemia (B-tal) en 2026 porque los pacientes en todos los niveles de gravedad de la enfermedad requieren el manejo de la sobrecarga de hierro transfusional. La deferasirox sigue siendo central para este uso porque el tratamiento oral de una vez al día es más fácil de integrar en la atención a largo plazo. Un ensayo pediátrico reportó una reducción media de ferritina sérica de 842 ng/mL con deferasirox oral, en comparación con 625 ng/mL con deferoxamina subcutánea. La misma evidencia respalda el tratamiento oral donde la adherencia es una parte práctica de la efectividad clínica. El trasplante de células madre y la terapia génica sirven a diferentes entornos clínicos porque el trasplante depende de un donante compatible con HLA, y las terapias genéticas dependen de una capacidad de administración especializada.
Los agentes de maduración eritroide representan la categoría de tratamiento de más rápido crecimiento, con el mercado de tratamiento de beta-talasemia (B-tal) para este segmento proyectado para aumentar a una CAGR del 9,22% hasta 2032. El luspatercept tiene evidencia a largo plazo que muestra una respuesta sostenida y una reducción del hierro hepático cuando se usa con quelación. Su historial clínico establecido brinda a los prescriptores evidencia para el uso crónico en la enfermedad dependiente de transfusiones. El tratamiento oral puede integrarse más fácilmente en las vías ambulatorias que una inyección subcutánea administrada cada 21 días. Los quelantes y los agentes de maduración eritroide pueden usarse juntos porque una menor carga transfusional no elimina la necesidad de gestionar el hierro acumulado.


Nota: Las participaciones de todos los segmentos individuales están disponibles al adquirir el informe
Por Tipo de Enfermedad:
La Mayor Mantiene el Dominio, la Intermedia se Acelera con Mayor Acceso a TerapiasLa beta-talasemia mayor mantuvo una participación del 46,15% en 2026 porque la forma dependiente de transfusiones requiere transfusiones regulares, quelación y atención especializada intensiva. Estos pacientes también son los principales candidatos para terapia génica, agentes de maduración eritroide y trasplante de células madre. Las vías regulatorias para la enfermedad dependiente de transfusiones han respaldado el desarrollo comercial de terapias para esta población. Casgevy y Zynteglo cambian el perfil de ingresos de este segmento al introducir intervenciones de una sola vez de bajo volumen y alto costo. La necesidad crónica de transfusión y quelación sigue sustentando los requisitos de atención recurrente para los pacientes que no reciben o no son elegibles para el tratamiento curativo.
Se prevé que el mercado de tratamiento de beta-talasemia (B-tal) para la forma intermedia crezca a una CAGR del 9,81% hasta 2032, la tasa más rápida entre los tipos de enfermedad. La disponibilidad de una terapia oral tanto para adultos dependientes de transfusiones como para adultos no dependientes de transfusiones amplía las opciones de tratamiento para este grupo. La beta-talasemia menor contribuye principalmente a los servicios de cribado y diagnóstico porque es un estado portador con demanda directa de medicamentos limitada. Un mejor diagnóstico puede seguir aumentando las necesidades de seguimiento y asesoramiento para este grupo.
Por Usuario Final:
Los Hospitales Controlan el Volumen de Terapia Curativa, las Clínicas Especializadas Emergen como el Motor de Crecimiento en la Era OralLos hospitales mantuvieron una participación del 45,64% en 2026 porque proporcionan la infraestructura compleja necesaria para la terapia génica y el trasplante de células madre. Las vías de tratamiento de Casgevy y Zynteglo incluyen recolección celular, fabricación, acondicionamiento, infusión y seguimiento post-infusión. Estas actividades requieren recursos de hospitalización y coordinación especializada. Los hospitales académicos también realizan muchos ensayos de terapia génica en etapas tempranas. El Policlinico San Matteo administró Casgevy fuera de un ensayo clínico en mayo de 2025.
Se espera que las clínicas especializadas se expandan a una CAGR del 8,73% hasta 2032 a medida que la atención oral traslada parte del manejo rutinario fuera de los entornos hospitalarios. La deferasirox y las alternativas orales pueden prescribirse y monitorearse en servicios ambulatorios de hemoglobinopatías. La Federación Internacional de Talasemia identificó 9 centros colaboradores en 4 países que en conjunto atienden a 5.750 pacientes, lo que ilustra el papel de las redes especializadas en la estandarización de la atención. Los entornos de atención domiciliaria siguen siendo más pequeños, pero la quelación oral reduce la supervisión necesaria para el tratamiento subcutáneo.

Nota: Las participaciones de todos los segmentos individuales están disponibles al adquirir el informe
Análisis Geográfico
América del Norte
América del Norte mantuvo una participación del 48,22% en 2026, respaldada por terapias aprobadas y sistemas de pago establecidos. La región incluye Casgevy, Zynteglo y Reblozyl entre las opciones de tratamiento disponibles. El modelo de acceso del CMS inscribió a 33 estados y el Distrito de Columbia desde enero de 2025, aunque su alcance inicial fueron las terapias para células falciformes. El modelo proporciona un marco de pago útil para futuras discusiones sobre la beta-talasemia dependiente de transfusiones. Canadá contaba con 17 centros de tratamiento elegibles en una evaluación de 2025, pero la disponibilidad de camas y personal podría limitar los volúmenes de tratamiento.
Europa
Europa es la segunda geografía más grande, con una demanda vinculada a las poblaciones de herencia mediterránea en Italia, Grecia, Chipre, España, Francia y el Reino Unido. La decisión de reembolso de Italia para Casgevy entró en vigor en octubre de 2025 y cubrió un grupo nacionalmente elegible de 5.000 pacientes bajo seguimiento de registro. La región también obtuvo una nueva opción de tratamiento oral cuando el mitapivat recibió autorización para adultos elegibles con talasemia dependiente de transfusiones y no dependiente de transfusiones en 2026. Francia, Alemania, el Reino Unido y España mantienen redes de tratamiento nacionales que apoyan la atención especializada. El St. Anna Kinderspital de Austria anunció que comenzaría a administrar Casgevy a finales de 2026.
Asia-Pacífico, Oriente Medio y África, y América del Sur
Se prevé que Asia-Pacífico registre la tasa de crecimiento más alta, con el mercado de tratamiento de beta-talasemia (B-tal) proyectado para avanzar a una CAGR del 10,35% hasta 2032. China tiene más de 30 millones de portadores del gen de la talasemia, incluidas 300.000 personas con enfermedad grave o intermedia. India enfrenta disponibilidad limitada de donantes y acceso limitado a la terapia génica, mientras que un nuevo centro de trasplante de médula ósea de 10 camas en Bengaluru indica un desarrollo temprano de capacidad. La demanda en Oriente Medio y África está respaldada por la inversión del GCC en atención especializada, incluido el centro de Abu Dabi de Burjeel. América del Sur continúa dependiendo principalmente de la transfusión y la quelación, con el acceso a la terapia génica dependiente de futuras vías de asequibilidad.
Panorama Competitivo
Concentración del Mercado
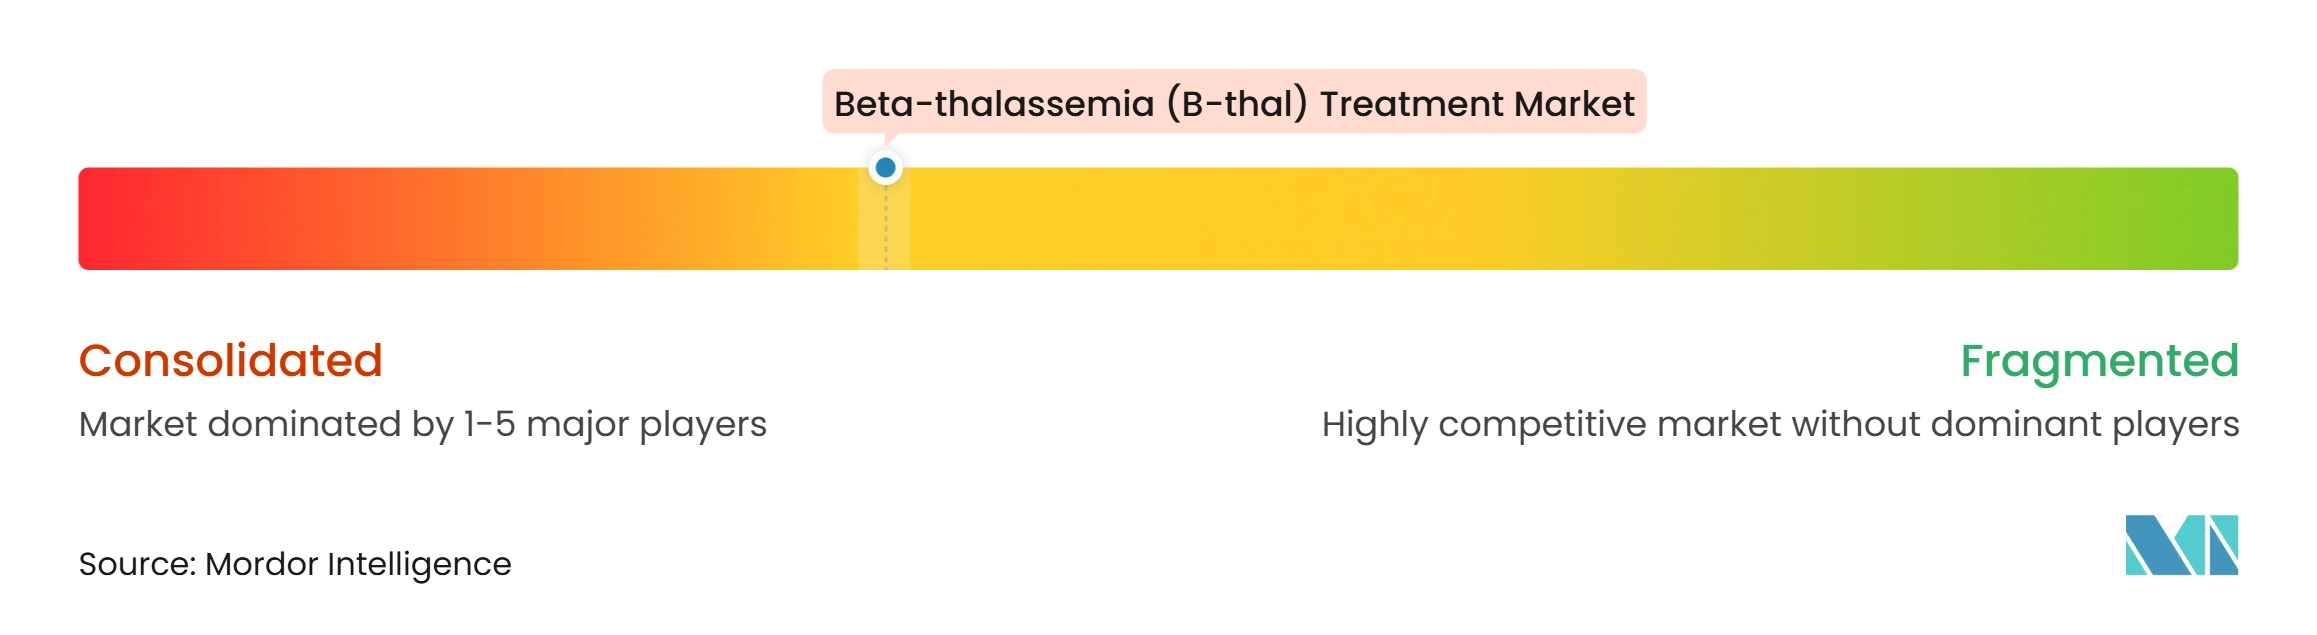
El mercado de tratamiento de beta-talasemia (B-tal) está moderadamente concentrado. Vertex Pharmaceuticals y CRISPR Therapeutics comercializan Casgevy, un tratamiento de edición génica de una sola vez para pacientes elegibles dependientes de transfusiones. Reblozyl de Bristol Myers Squibb tiene una base de evidencia madura de los programas BELIEVE y BEYOND. Estos modelos competidores difieren en la duración del tratamiento, el entorno de administración y los requisitos de pago. El nivel curativo sigue siendo difícil de ingresar porque los desarrolladores necesitan evidencia clínica, capacidad de fabricación y redes de centros de tratamiento. Esta estructura otorga a los desarrolladores establecidos una ventaja significativa en el mercado de tratamiento de beta-talasemia (B-tal).
Agios Pharmaceuticals ingresó al entorno europeo de la talasemia con la autorización del mitapivat en 2026, añadiendo una opción terapéutica oral para adultos elegibles. El formato oral de una o dos veces al día tiene un perfil de acceso diferente al del luspatercept inyectable y al del tratamiento genético de una sola vez. Beam Therapeutics publicó datos de la Fase 1/2 BEACON en abril de 2026, situando la edición de bases entre los enfoques que se investigan para los trastornos graves de la hemoglobina. Su enfoque ESCAPE está destinado a utilizar el acondicionamiento anti-CD117 en lugar del acondicionamiento genotóxico. Esto podría ampliar la elegibilidad si el desarrollo clínico respalda el enfoque. Los desarrolladores de tratamientos compiten, por tanto, en beneficio clínico, complejidad de administración y capacidad para trabajar dentro de los presupuestos de los pagadores.
El mercado de tratamiento de beta-talasemia (B-tal) también tiene espacio para agentes orales de menor costo y tratamientos para pacientes no dependientes de transfusiones. Los requisitos de fabricación especializada y seguimiento a largo plazo siguen siendo barreras para las nuevas terapias genéticas. Los estándares regulatorios para los medicamentos de terapia avanzada favorecen a las empresas que pueden mantener la calidad de fabricación y los sistemas de farmacovigilancia. La atención de soporte sigue siendo menos concentrada porque la quelación y el manejo ambulatorio pueden ser prestados por un conjunto más amplio de proveedores.
Líderes de la Industria de Tratamiento de Beta-talasemia (B-tal)
-
Vertex Pharmaceuticals Incorporated
-
CRISPR Therapeutics AG
-
bluebird bio, Inc.
-
Bristol Myers Squibb
-
Agios Pharmaceuticals, Inc.
- *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial
Mercado de Tratamiento de Beta-talasemia (B-tal) Empresas cubiertas en este informe
- Agios Pharmaceuticals, Inc.
- Beam Therapeutics Inc.
- Bluebird Bio
- Bristol-Myers Squibb
- Chiesi Farmaceutici
- Cipla
- CRISPR Therapeutics AG
- Disc Medicine, Inc.
- EdiGene Inc.
- Editas Medicine, Inc.
- Roche
- Merck
- Novartis
- Novo Nordisk
- Orchard Therapeutics plc
- Pfizer
- Sanofi
- Silence Therapeutics plc
- Vertex Pharmaceuticals
- Zydus Lifesciences Limited
Desarrollos recientes de la industria en Mercado de Tratamiento de Beta-talasemia (B-tal)
- Julio de 2026: El ensayo de Fase IIb BTHAL-FT007-01 se lanzó en el IRCCS Ospedale San Raffaele y el Ospedale Pediatrico Bambino Gesù con 9 pacientes con beta-talasemia dependiente de transfusiones de entre 3 y 35 años y evaluó un protocolo lentiviral GLOBE optimizado.
- Mayo de 2026: La Comisión Europea otorgó autorización de comercialización para PYRUKYND (mitapivat, Agios Pharmaceuticals) el 24 de mayo de 2026, para adultos con alfa- o beta-talasemia dependiente de transfusiones y no dependiente de transfusiones con designación de medicamento huérfano; la comercialización en el Espacio Económico Europeo, el Reino Unido y Suiza es gestionada por Avanzanite Bioscience bajo un acuerdo comercial exclusivo de junio de 2025.
- Abril de 2026: Beam Therapeutics publicó datos del ensayo BEACON de Fase 1/2 para ristoglogene autogetemcel en el New England Journal of Medicine, mientras que su plataforma ESCAPE anti-CD117 avanzó BEAM-103 a ensayos de Fase 1 en voluntarios sanos.
Alcance del Informe Global del Mercado de Tratamiento de Beta-talasemia (B-tal)
Según el alcance del informe, el mercado de tratamiento de beta-talasemia (B-tal) abarca productos y servicios destinados a gestionar y tratar la beta-talasemia, incluidas transfusiones de sangre, terapias de quelación de hierro, terapias génicas y enfoques curativos emergentes. También cubre herramientas de diagnóstico para la detección temprana y el seguimiento, así como infraestructura de atención de soporte en hospitales y clínicas.
El mercado de tratamiento de beta-talasemia (B-tal) está segmentado por tipo de tratamiento, tipo de enfermedad, usuario final y geografía. Por tipo de tratamiento, el mercado está segmentado en terapia de quelación de hierro, agentes de maduración eritroide, terapia con células madre, terapia génica y otros tipos de tratamiento. Por tipo de enfermedad, el mercado está segmentado en beta-talasemia mayor, beta-talasemia intermedia y beta-talasemia menor. Por usuario final, el mercado está segmentado en hospitales, clínicas especializadas, institutos académicos e de investigación, entornos de atención domiciliaria y otros usuarios finales. Por geografía, el mercado está segmentado en América del Norte, Europa, Asia-Pacífico, Oriente Medio y África, y América del Sur. El informe también cubre los tamaños de mercado estimados y las tendencias para 17 países en las principales regiones a nivel mundial. El informe ofrece valores (USD) para todos los segmentos anteriores.
Resumen de la segmentación
| Terapia de Quelación de Hierro |
| Agentes de Maduración Eritroide |
| Terapia con Células Madre |
| Terapia Génica |
| Otros Tipos de Tratamiento |
| Beta-talasemia Mayor |
| Beta-talasemia Intermedia |
| Beta-talasemia Menor |
| Hospitales |
| Clínicas Especializadas |
| Institutos Académicos e de Investigación |
| Entornos de Atención Domiciliaria |
| Otros Usuarios Finales |
| América del Norte | Estados Unidos |
| Canadá | |
| México | |
| Europa | Alemania |
| Reino Unido | |
| Francia | |
| Italia | |
| España | |
| Resto de Europa | |
| Asia-Pacífico | China |
| Japón | |
| India | |
| Australia | |
| Corea del Sur | |
| Resto de Asia-Pacífico | |
| Oriente Medio y África | GCC |
| Sudáfrica | |
| Resto de Oriente Medio y África | |
| América del Sur | Brasil |
| Argentina | |
| Resto de América del Sur |
| Por Tipo de Tratamiento | Terapia de Quelación de Hierro | |
| Agentes de Maduración Eritroide | ||
| Terapia con Células Madre | ||
| Terapia Génica | ||
| Otros Tipos de Tratamiento | ||
| Por Tipo de Enfermedad | Beta-talasemia Mayor | |
| Beta-talasemia Intermedia | ||
| Beta-talasemia Menor | ||
| Por Usuario Final | Hospitales | |
| Clínicas Especializadas | ||
| Institutos Académicos e de Investigación | ||
| Entornos de Atención Domiciliaria | ||
| Otros Usuarios Finales | ||
| Por Geografía | América del Norte | Estados Unidos |
| Canadá | ||
| México | ||
| Europa | Alemania | |
| Reino Unido | ||
| Francia | ||
| Italia | ||
| España | ||
| Resto de Europa | ||
| Asia-Pacífico | China | |
| Japón | ||
| India | ||
| Australia | ||
| Corea del Sur | ||
| Resto de Asia-Pacífico | ||
| Oriente Medio y África | GCC | |
| Sudáfrica | ||
| Resto de Oriente Medio y África | ||
| América del Sur | Brasil | |
| Argentina | ||
| Resto de América del Sur | ||
Preguntas Clave Respondidas en el Informe
¿Cuál es el valor proyectado del mercado de tratamiento de beta-talasemia (B-tal) para 2032?
Se proyecta que el mercado de tratamiento de beta-talasemia (B-tal) crezca de 6,01 mil millones de USD en 2026 a 6,41 mil millones de USD en 2027 y alcance los 9,47 mil millones de USD para 2032, a una CAGR del 8,12% durante el período de pronóstico 2027–2032.
¿Qué categoría de tratamiento lidera la atención de la beta-talasemia?
La terapia de quelación de hierro lideró con una participación del 38,32% en 2026 porque sigue siendo necesaria para el manejo de la sobrecarga de hierro transfusional.
¿Qué categoría de terapia está creciendo más rápido?
Se prevé que los agentes de maduración eritroide crezcan a una CAGR del 9,22% hasta 2032, respaldados por la evidencia del luspatercept y las nuevas opciones orales.
¿Qué región tiene las perspectivas de crecimiento más sólidas?
Se proyecta que Asia-Pacífico crezca a una CAGR del 10,35% hasta 2032, lo que refleja su gran población afectada y la expansión de la capacidad diagnóstica.