
Marktgröße und Marktanteil der Beta-Thalassämie (B-Thal) Behandlung
Marktübersicht
| Studienzeitraum | 2021 - 2032 |
|---|---|
| Marktgröße (2027) | 6.41 Milliarden US-Dollar |
| Marktgröße (2032) | 9.47 Milliarden US-Dollar |
| Wachstumsrate (2027 - 2032) | 8.12 % |
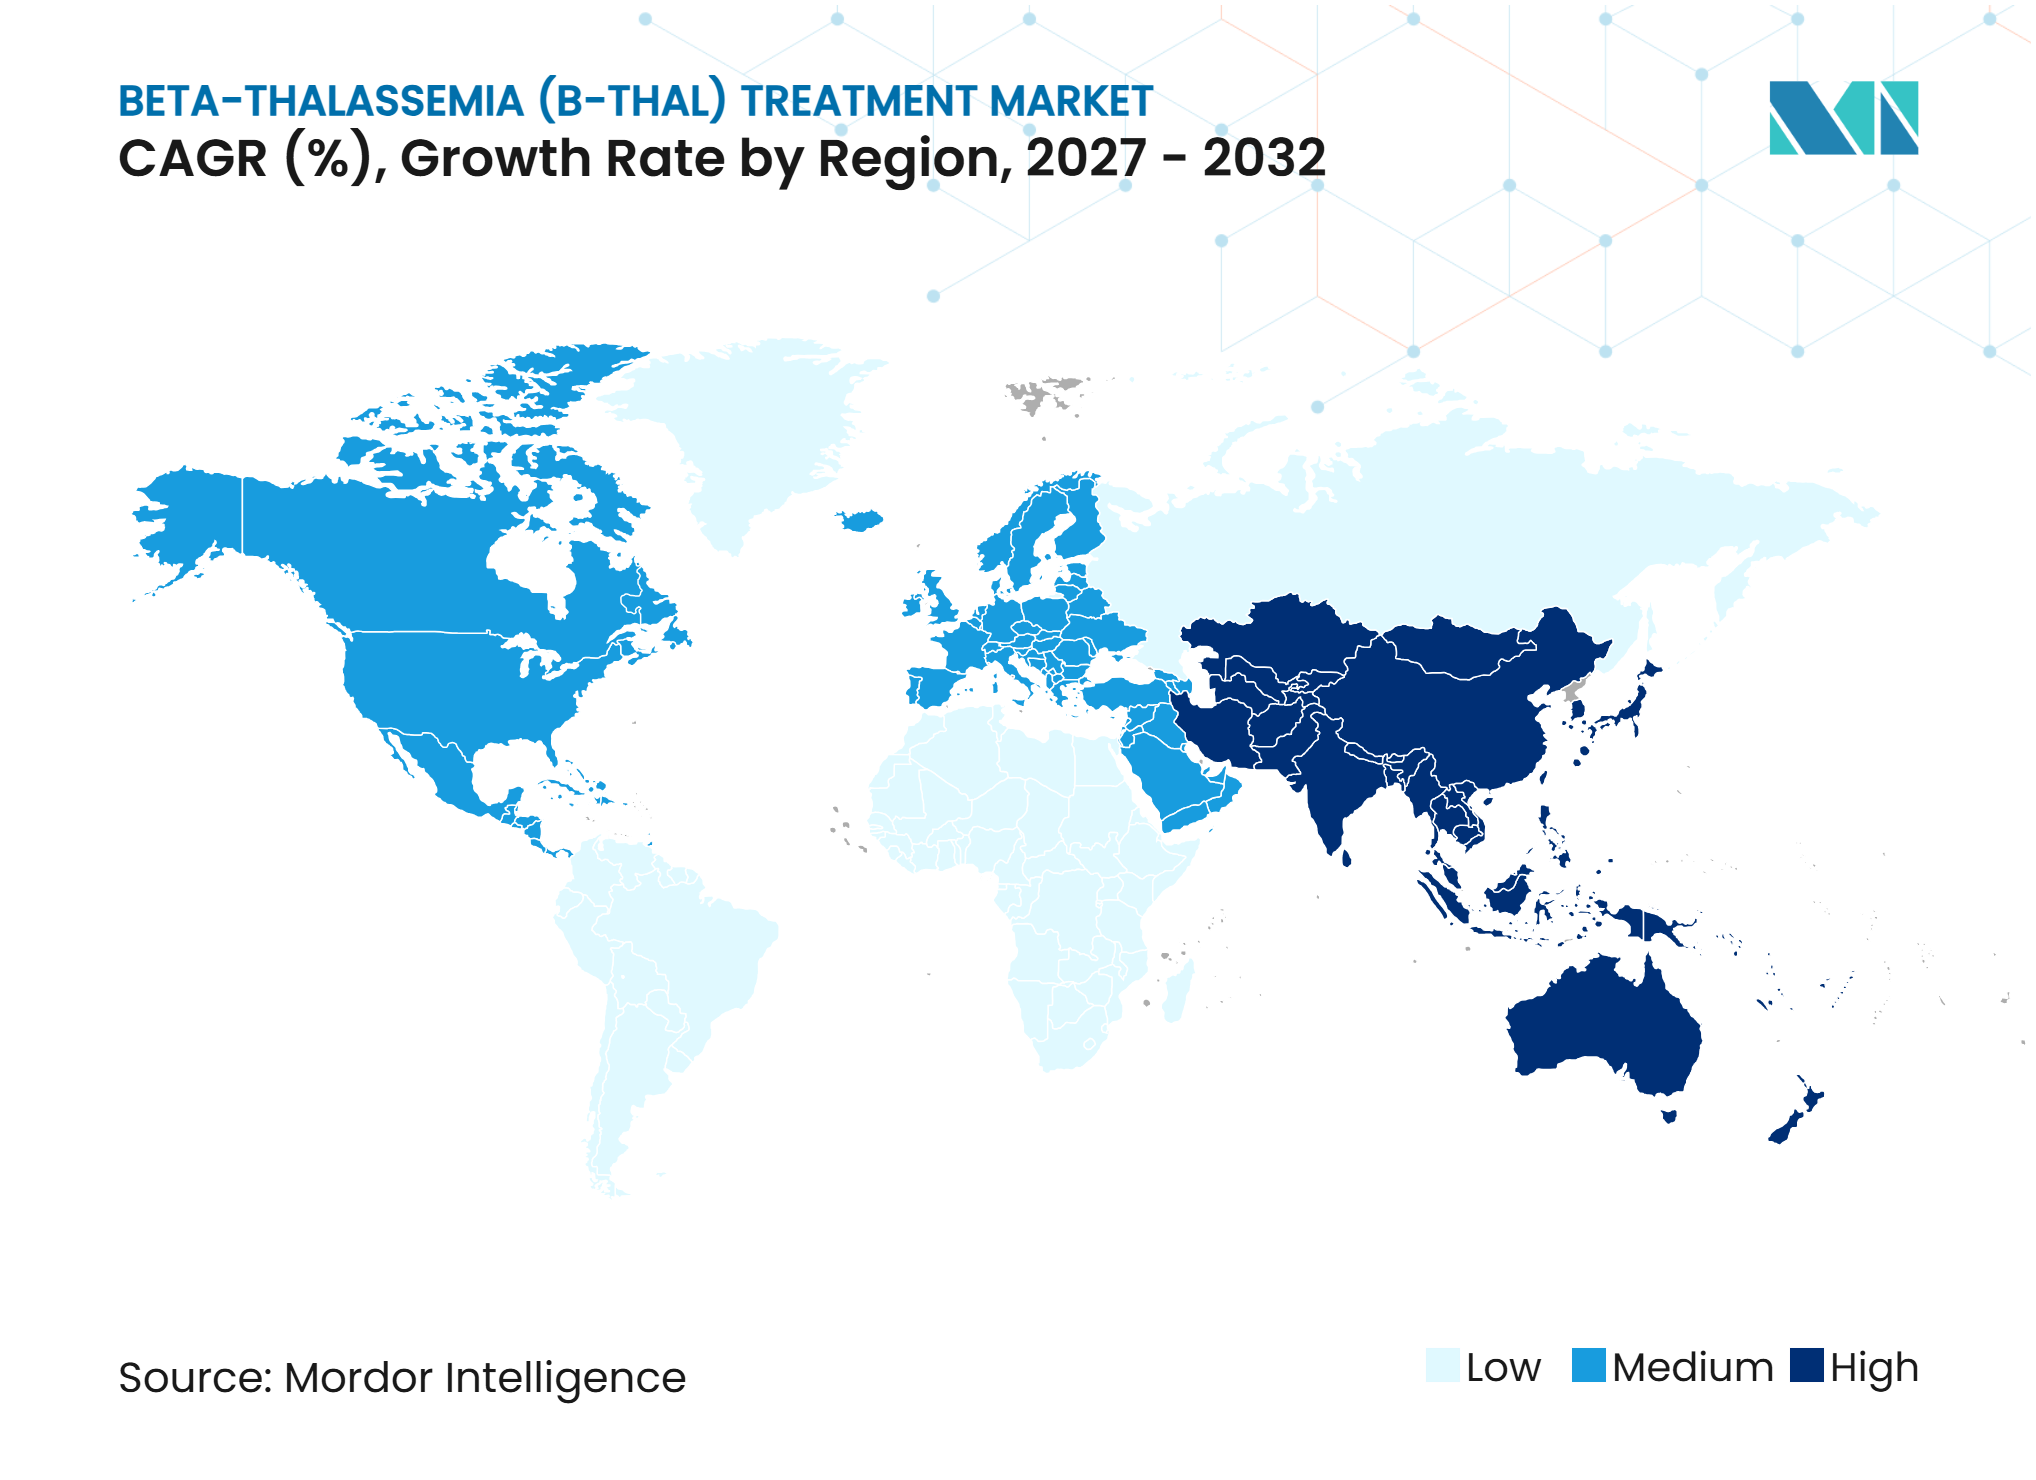
| Schnellstwachsender Markt | Asien-Pazifik |
| Größter Markt | Nordamerika |
| Marktkonzentration | Mittel |
Hauptakteure *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. | |
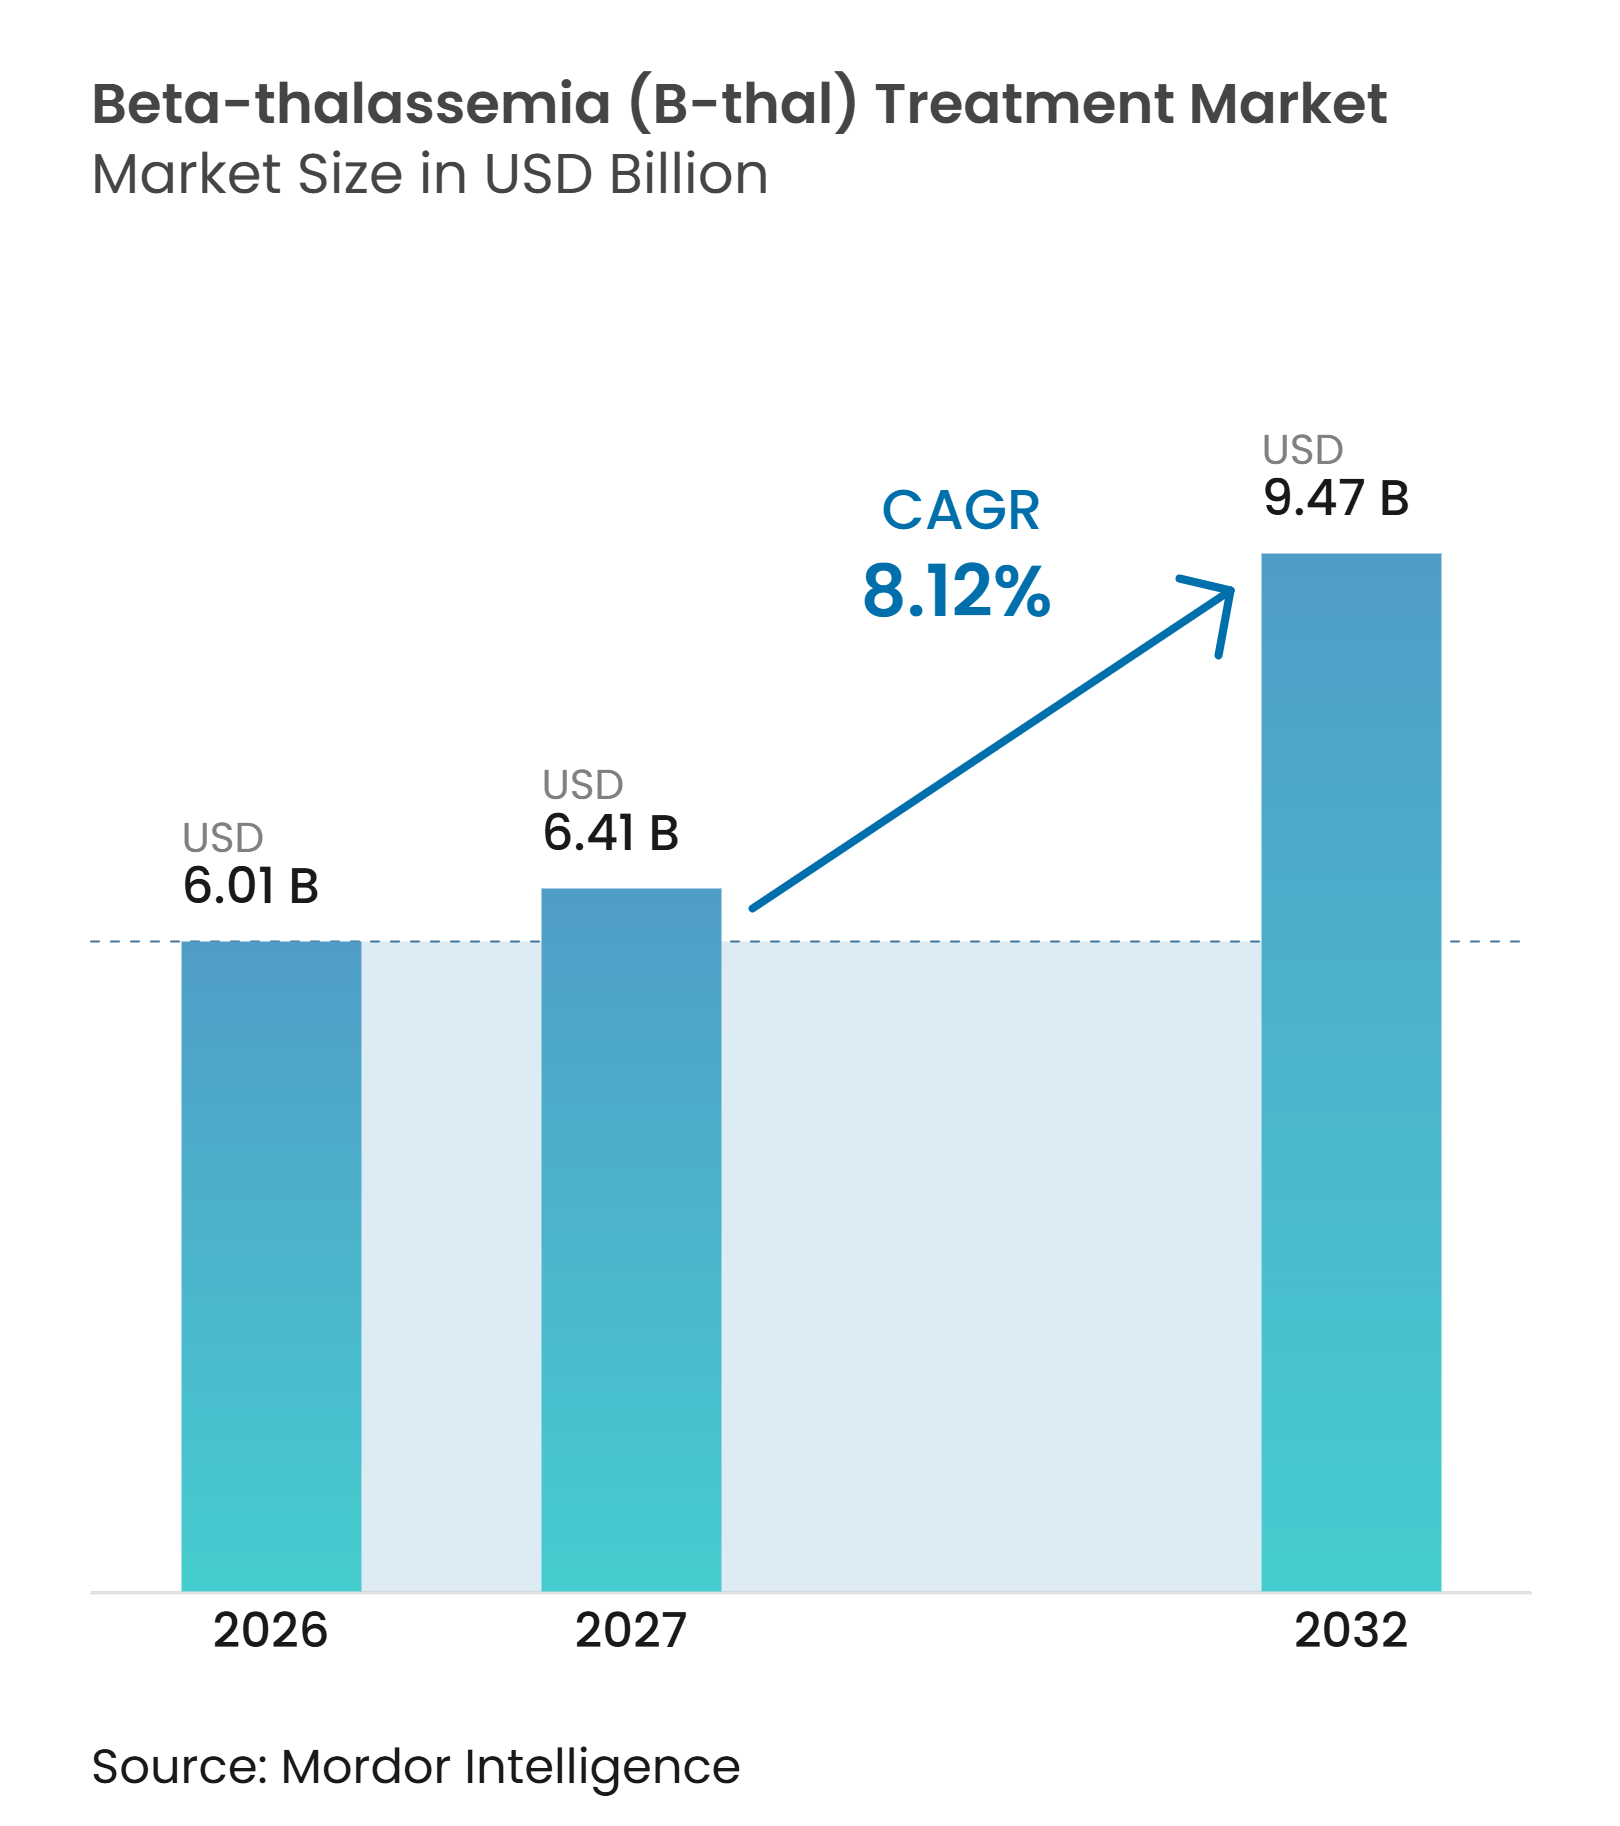
Marktanalyse der Beta-Thalassämie (B-Thal) Behandlung von Mordor Intelligence
Die Marktgröße für Beta-Thalassämie (B-Thal) Behandlung wird für 2026 auf 6,01 Milliarden USD, für 2027 auf 6,41 Milliarden USD prognostiziert und soll bis 2032 9,47 Milliarden USD erreichen, mit einem CAGR von 8,12 % von 2027 bis 2032.
Der Markt für Beta-Thalassämie (B-Thal) Behandlung wird durch Therapien, die die Transfusionsabhängigkeit reduzieren, sowie durch einmalige genetische Behandlungen, die den Krankheitsmechanismus adressieren, neu gestaltet. Die Ausweitung von Screening-Programmen kann die Zahl der für eine strukturierte Versorgung identifizierten Personen erhöhen, insbesondere in Ländern mit hoher Prävalenz, und den Markt für Beta-Thalassämie (B-Thal) Behandlung langfristig verbreitern. Der Zugang im Markt für Beta-Thalassämie (B-Thal) Behandlung wird davon abhängen, ob Gesundheitssysteme in der Lage sind, teure Behandlungen zu finanzieren und spezialisierte Behandlungskapazitäten auszubauen. Orale Arzneimittel und ambulante Versorgung schaffen ebenfalls eine Chance für den Markt für Beta-Thalassämie (B-Thal) Behandlung, mehr Patienten außerhalb von Krankenhäusern zu versorgen. Der Markt für Beta-Thalassämie (B-Thal) Behandlung verbindet daher eine etablierte Nachfrage nach unterstützender Versorgung mit einem kleineren, hochpreisigen kurativen Behandlungspfad.
Wichtigste Erkenntnisse des Berichts
- Nach Behandlungsart hielt die Eisenchelationstherapie im Jahr 2026 einen Anteil von 38,32 %, während erythroide Reifungsagenzien bis 2032 voraussichtlich mit einem CAGR von 9,22 % wachsen werden.
- Nach Krankheitstyp entfiel auf Beta-Thalassämie major im Jahr 2026 ein Anteil von 46,15 %, während Beta-Thalassämie intermedia bis 2032 voraussichtlich mit einem CAGR von 9,81 % wachsen wird.
- Nach Endnutzer hielten Krankenhäuser im Jahr 2026 einen Anteil von 45,64 %, während Fachkliniken bis 2032 voraussichtlich mit einem CAGR von 8,73 % expandieren werden.
- Nach Geografie hielt Nordamerika im Jahr 2026 einen Anteil von 48,22 %, während Asien-Pazifik bis 2032 voraussichtlich mit einem CAGR von 10,35 % wachsen wird.
Hinweis: Die in diesem Bericht angegebenen Marktzahlen basieren auf dem proprietären Schätzrahmen von Mordor Intelligence, der neun Monate an Ist-Daten mit den Prognosen für das vierte Quartal des Basisjahres 2026 kombiniert.
Markttrends und Einblicke
Analyse der Treiberwirkung*
| Treiber | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Zunehmende Diagnose und Screening in Bevölkerungsgruppen mit hoher Prävalenz | +1.8% | Global, konzentrierte Gewinne in Asien-Pazifik, Naher Osten und Afrika sowie Südamerika | Mittelfristig (2–4 Jahre) |
| Ausweitung kurativer Gen- und Genbearbeitungstherapien | +2.1% | Nordamerika und Europa als Kernregionen, mit Ausstrahlungseffekten auf den GCC und Asien-Pazifik | Langfristig (≥ 4 Jahre) |
| Zunehmende Einführung erythroider Reifungsagenzien | +1.4% | Global, mit frühen Gewinnen in Nordamerika, Europa und dem GCC | Mittelfristig (2–4 Jahre) |
| Verstärkte Nutzung oraler Eisenchelation und häuslicher Versorgung | +0.9% | Asien-Pazifik, Südamerika und Naher Osten und Afrika, mit wachsender Nutzung in Nordamerika und Europa | Kurzfristig (≤ 2 Jahre) |
| Wachstum spezialisierter Behandlungszentren für Hämoglobinopathien | +0.6% | Nordamerika und Europa als Kernregionen, mit früher Entwicklung in Indien und China | Mittelfristig (2–4 Jahre) |
| Ergebnisbasierte Erstattung für einmalige Therapien | +1.0% | Nordamerika und die Europäische Union, mit früher Ausweitung auf den GCC | Mittelfristig (2–4 Jahre) |
| Quelle: Mordor Intelligence | |||
Zunehmende Diagnose und Screening in Bevölkerungsgruppen mit hoher Prävalenz
Der Markt für Beta-Thalassämie (B-Thal) Behandlung kann sich ausweiten, da Sequenzierungs- und Screening-Programme Patienten identifizieren, deren Bedarf bisher nicht erkannt wurde. Eine NGS-basierte Neugeborenen-Screening-Methode in einer thailändischen Bevölkerung identifizierte Beta-Thalassämie-Mutationen bei 95 % der getesteten Neugeborenen korrekt und erkannte seltene klinisch bedeutsame Varianten, die durch konventionelle Multiplex-PCR übersehen wurden. Eine Familien-Trio-Studie mit 1.516 Neugeborenen in Guangxi ergab einen Unterschied von 11,08 % zwischen den Screening-Vorhersagen der Eltern und den neonatalen Ergebnissen. Dieses Ergebnis zeigt, warum ein Screening auf Basis begrenzter Familieninformationen klinisch wichtige Fälle ungelöst lassen kann. Eine Studie in Pakistan fand zudem Doppelmutationen bei 11 von 64 Trägern, was für eine umfassendere genetische Testung in konsanguinen Bevölkerungsgruppen spricht.[1] Mit zunehmend vollständigerer Testung kann der Markt für Beta-Thalassämie (B-Thal) Behandlung formal diagnostizierte Patienten in den Bereichen chronische Behandlung, Überwachung und kurative Versorgung gewinnen.
Ausweitung kurativer Gen- und Genbearbeitungstherapien
Der Markt für Beta-Thalassämie (B-Thal) Behandlung geht über die chronische Krankheitskontrolle hinaus, da genbasierte Behandlungen in mehr Versorgungsumgebungen verfügbar werden. Die US-amerikanische Food and Drug Administration genehmigte Casgevy für transfusionsabhängige Beta-Thalassämie im Januar 2024.[2] Die Europäische Kommission genehmigte Casgevy im Februar 2024 und machte damit eine mittels CRISPR/Cas9 genbearbeitete Option für geeignete Patienten mit transfusionsabhängiger Beta-Thalassämie verfügbar. Italien begann am 8. Oktober 2025 mit der nationalen Erstattung für Casgevy, und das Policlinico San Matteo di Pavia verabreichte die Behandlung im Mai 2025 außerhalb einer klinischen Studie. Die Phase-IIb-Studie BTHAL-FT007-01 begann im Juli 2026 mit einem optimierten lentiviralen Protokoll, was zeigt, dass die Genaddition parallel zu Bearbeitungsansätzen weiterentwickelt wird.
Zunehmende Einführung erythroider Reifungsagenzien
Erythroide Reifungsagenzien unterstützen den Markt für Beta-Thalassämie (B-Thal) Behandlung, indem sie die Transfusionslast für geeignete Patienten reduzieren. Die abschließenden Ergebnisse der BELIEVE-Studie berichteten, dass Patienten, die eine Transfusionsreduktion von mindestens 33 % erreichten, über einen verlängerten Nachbeobachtungszeitraum im Median 586 kumulative Tage im Ansprechen verblieben.[3] Dieselbe Nachbeobachtung ergab einen mittleren Rückgang der Lebereisenkonzentration von 4,4 mg/g Trockengewicht in Woche 384, wenn Luspatercept zusammen mit Eisenchelation eingesetzt wurde. Eine Metaanalyse aus dem Jahr 2025 mit 4 randomisierten Studien und 608 Patienten berichtete eine Transfusionsunabhängigkeit bei 36 % der behandelten Patienten und eine Reduktion der Transfusionslast um mindestens 33 % bei 58 %. Eine italienische Real-World-Kohorte berichtete, dass 77 % der Patienten während eines 12-wöchigen Zeitraums eine Reduktion von mindestens 33 % erreichten. Diese Ergebnisse unterstützen den weiteren Einsatz von Luspatercept und zeigen, warum Wirkstoffe dieser Klasse die Chelation im Markt für Beta-Thalassämie (B-Thal) Behandlung ergänzen, anstatt sie zu ersetzen.
Verstärkte Nutzung oraler Eisenchelation und häuslicher Versorgung
Die orale Chelation unterstützt den Markt für Beta-Thalassämie (B-Thal) Behandlung, da sie die Behandlungsbelastung durch subkutanes Deferoxamin reduzieren kann. In einer randomisierten Studie mit 72 transfusionsabhängigen Patienten in Pakistan erzielte Deferasirox eine mittlere Ferritinreduktion von 715 ng/mL gegenüber 335 ng/mL für Deferoxamin. Die Studie berichtete eine Adhärenz von 83,3 % für Deferasirox und 66,7 % für Deferoxamin, mit einer niedrigeren kombinierten unerwünschten Ereignisrate für die orale Therapie. Die häusliche orale Versorgung reduziert wiederholte Einrichtungsbesuche und erhält die Spezialistenkapazität für Transfusionen, Transplantationsvorbereitungen und komplexe Überwachung. Die filmüberzogene Deferasirox-Formulierung wurde auch bei Kindern ab einem Alter von 1 Monat validiert, was die Anwendung in der gesamten pädiatrischen Versorgung unterstützt.
Analyse der Hemmnisse*
| Hemmnis | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Extrem hohe Vorabkosten für Gen- und Genbearbeitungstherapien | -1.5% | Global, am stärksten ausgeprägt in Asien-Pazifik, Naher Osten und Afrika sowie Südamerika | Langfristig (≥ 4 Jahre) |
| Begrenzte Kapazität autorisierter Behandlungszentren | -0.9% | Nordamerika und Europa primär, mit aufstrebendem GCC | Mittelfristig (2–4 Jahre) |
| Inkonsistente Diagnose und Patientenregister in endemischen Ländern | -0.7% | Naher Osten und Afrika, Südasien und Subsahara-Afrika | Mittelfristig (2–4 Jahre) |
| Langfristige Unsicherheit bezüglich Sicherheit und Dauerhaftigkeit genetischer Therapien | -0.6% | Global | Langfristig (≥ 4 Jahre) |
| Quelle: Mordor Intelligence | |||
Extrem hohe Vorabkosten für Gen- und Genbearbeitungstherapien
Die Kosten für genetische Behandlungen bleiben eine erhebliche Einschränkung für den Markt für Beta-Thalassämie (B-Thal) Behandlung. Eine nationale Erstattungsentscheidung in Italien deckte Casgevy für eine anspruchsberechtigte Bevölkerungsgruppe von 5.000 Patienten im Rahmen eines überwachten Zugangsrahmens ab. Die wirtschaftliche Herausforderung ist erheblich, da einmalige Therapien eine Zahlung erfordern, bevor ihr langfristiger Nutzen vollständig beobachtet wurde. Ergebnisbasierte Verträge können das Kostenträgerrisiko reduzieren, erfordern jedoch eine dauerhafte Patientenverfolgung und praktikable Vereinbarungen, wenn Patienten den Versicherer wechseln. Das CMS-Modell für den Zugang zu Zell- und Gentherapien begann im Januar 2025 für Sichelzelltherapien und nicht für transfusionsabhängige Beta-Thalassämie. In einkommensschwächeren endemischen Umgebungen folgen die Kosten für chronische Transfusion und Chelation einem anderen Budgetmodell, was die kurzfristige Einführung hochpreisiger einmaliger Behandlungen erschwert.
Begrenzte Kapazität autorisierter Behandlungszentren
Eine begrenzte Behandlungskapazität kann den Markt für Beta-Thalassämie (B-Thal) Behandlung einschränken, selbst nachdem eine Therapie eine behördliche Zulassung erhalten hat. Eine kanadische Bewertung identifizierte 17 potenziell geeignete Zentren für die Verabreichung von Exagamglogene Autotemcel im Jahr 2025 und stellte potenzielle Engpässe bei Transplantationspersonal und stationären Betten fest. Solche Zentren benötigen hämatologische und transplantationsmedizinische Expertise, Zellhandhabungskapazitäten und multidisziplinäre Teams, was die Benennung weitgehend auf große akademische Krankenhäuser beschränkt. Das Loma Linda University Cancer Center wurde zum ersten Standort in Südkalifornien, der Beta-Thalassämie-Gentherapie unter FACT-Akkreditierung anbietet. Die Expansion verläuft schrittweise, da jedes neue Zentrum Einrichtungen, geschultes Personal und etablierte Nachinfusionsüberwachung benötigt. In endemischen Ländern mit weniger entwickelten Registern können Kapazitätsengpässe mit unsicheren Patientenzahlen zusammenfallen und Investitionen in Behandlungsnetzwerke weiter verlangsamen.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Behandlungsart:
Orale Chelation sichert den Marktanteil, während erythroide Agenzien das Wachstum antreibenDie Eisenchelationstherapie hielt im Jahr 2026 einen Anteil von 38,32 % am Markt für Beta-Thalassämie (B-Thal) Behandlung, da Patienten aller Schweregrade eine Behandlung der transfusionsbedingten Eisenüberladung benötigen. Deferasirox bleibt dabei zentral, da eine orale, einmal tägliche Behandlung leichter in die Langzeitversorgung integriert werden kann. Eine pädiatrische Studie berichtete eine mittlere Serumferritinreduktion von 842 ng/mL mit oralem Deferasirox gegenüber 625 ng/mL mit subkutanem Deferoxamin. Dieselbe Evidenz unterstützt die orale Behandlung, bei der Adhärenz ein praktischer Bestandteil der klinischen Wirksamkeit ist. Stammzelltransplantation und Gentherapie dienen unterschiedlichen klinischen Umgebungen, da die Transplantation von einem HLA-kompatiblen Spender abhängt und genetische Therapien auf spezialisierte Verabreichungskapazitäten angewiesen sind.
Erythroide Reifungsagenzien stellen die am schnellsten wachsende Behandlungskategorie dar, wobei der Markt für Beta-Thalassämie (B-Thal) Behandlung für dieses Segment bis 2032 voraussichtlich mit einem CAGR von 9,22 % wachsen wird. Luspatercept verfügt über Langzeitevidenz, die ein anhaltendes Ansprechen und eine Reduktion des Lebereisens bei kombinierter Anwendung mit Chelation zeigt. Sein etabliertes klinisches Profil gibt Verschreibern Evidenz für den chronischen Einsatz bei transfusionsabhängiger Erkrankung. Eine orale Behandlung lässt sich möglicherweise leichter in ambulante Pfadpfade integrieren als eine subkutane Injektion alle 21 Tage. Chelatoren und erythroide Reifungsagenzien können gemeinsam eingesetzt werden, da eine geringere Transfusionslast nicht die Notwendigkeit beseitigt, angesammeltes Eisen zu behandeln.


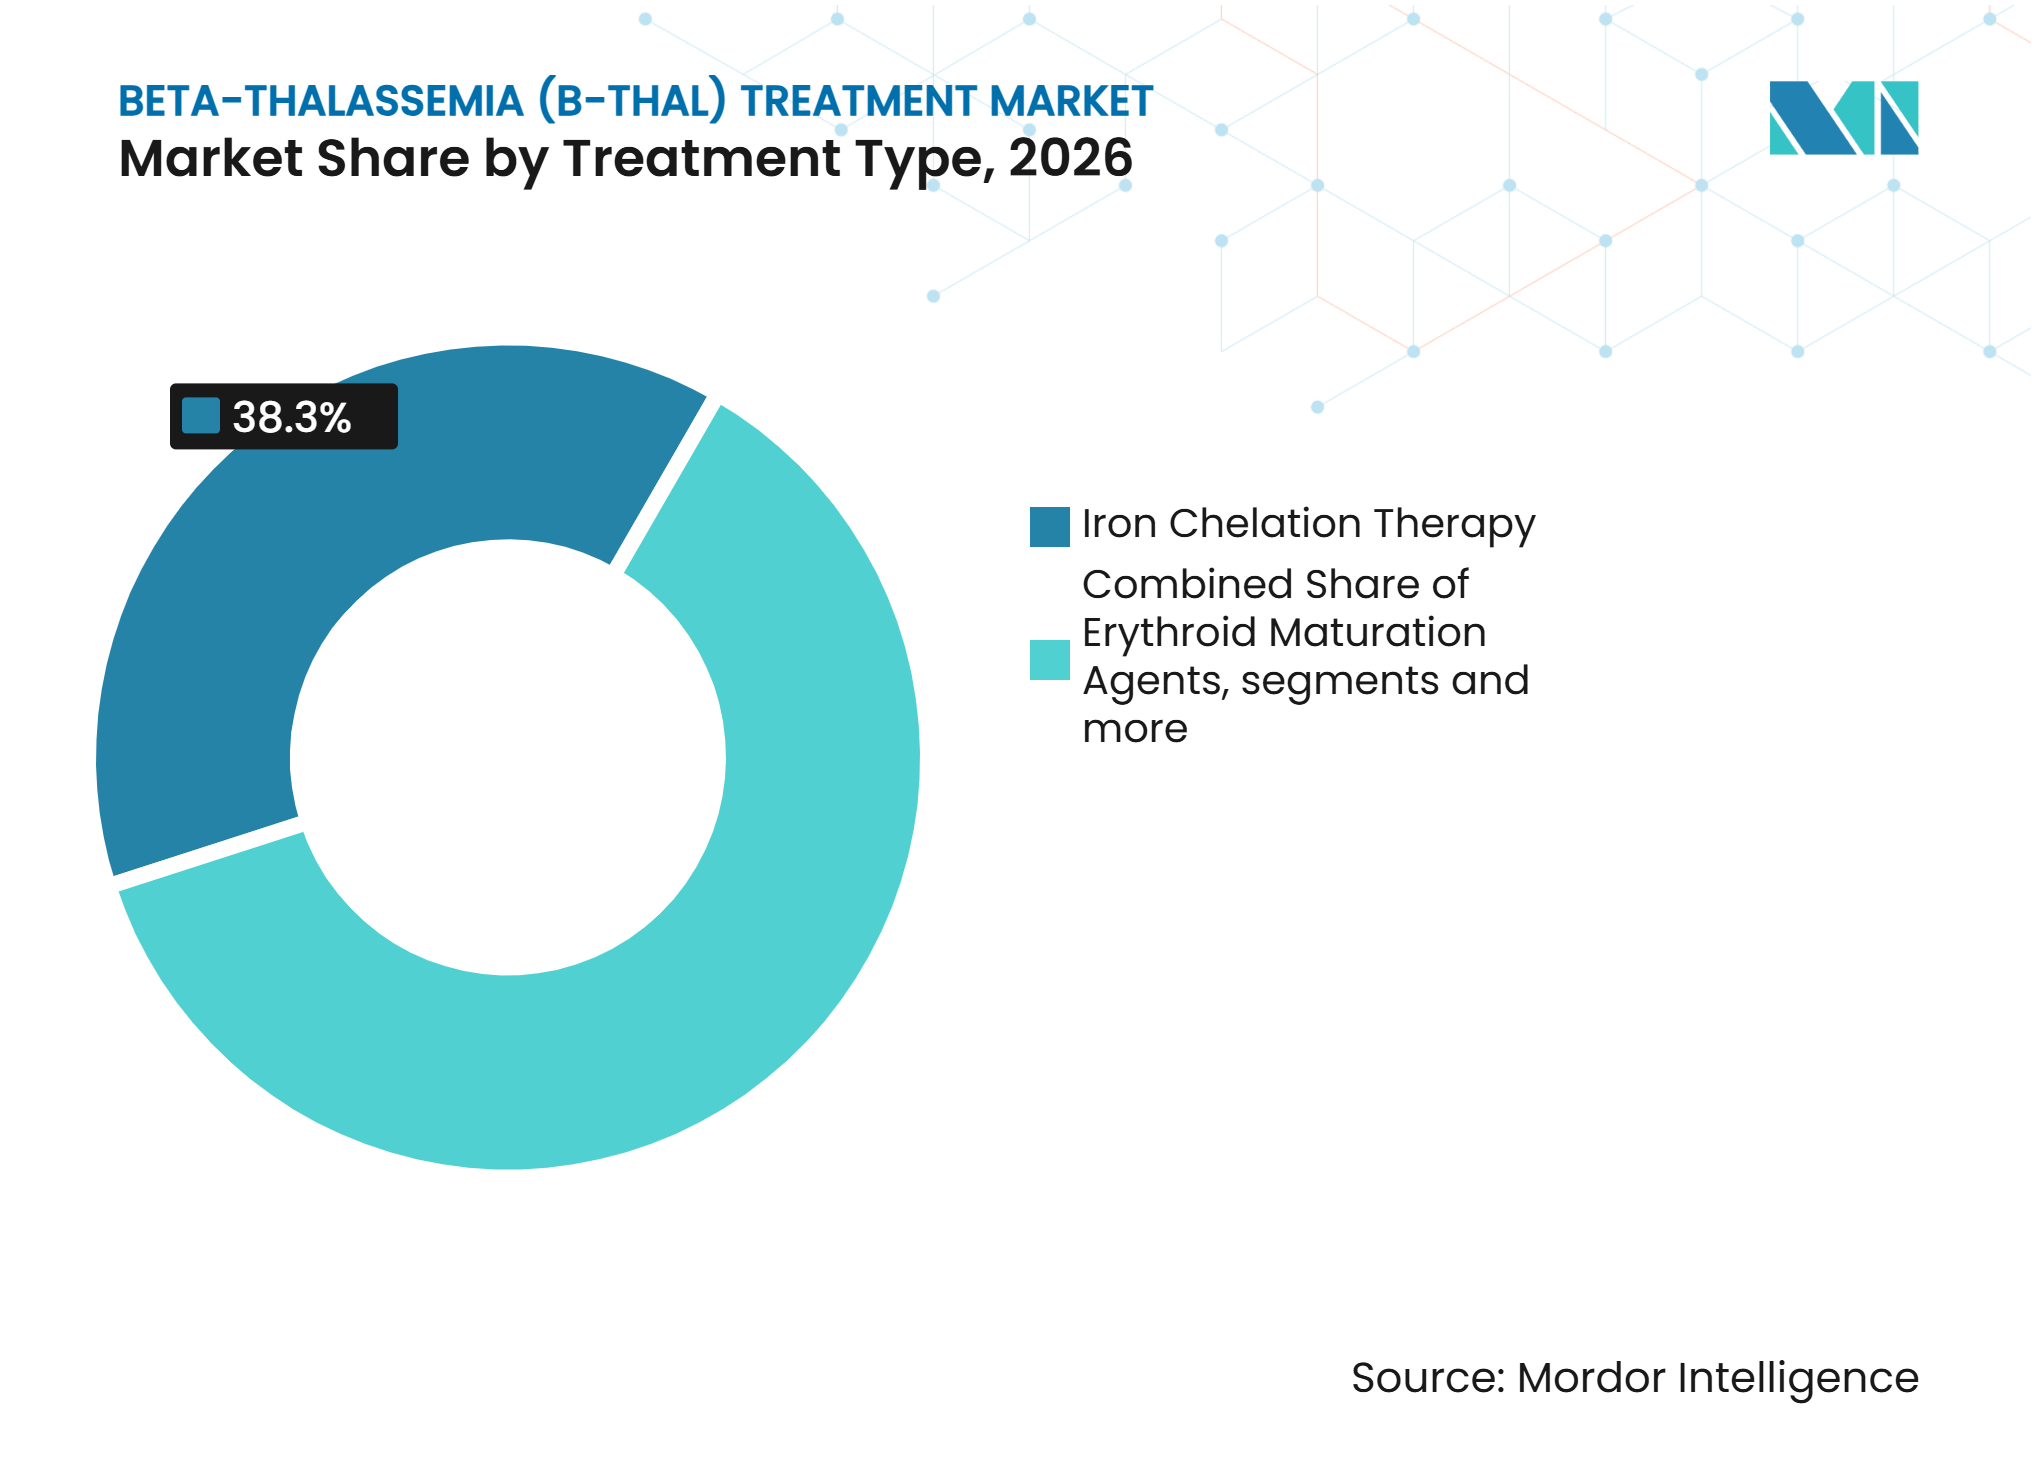
Notiz: Segmentanteile aller einzelnen Segmente sind nach dem Berichtskauf verfügbar
Nach Krankheitstyp:
Major hält die Dominanz, Intermedia beschleunigt sich mit erweitertem TherapiezugangBeta-Thalassämie major hielt im Jahr 2026 einen Anteil von 46,15 %, da die transfusionsabhängige Form regelmäßige Transfusionen, Chelation und intensive Spezialistenversorgung erfordert. Diese Patienten sind auch die primären Kandidaten für Gentherapie, erythroide Reifungsagenzien und Stammzelltransplantation. Regulatorische Pfade für transfusionsabhängige Erkrankungen haben die kommerzielle Entwicklung von Therapien für diese Bevölkerungsgruppe unterstützt. Casgevy und Zynteglo verändern das Umsatzprofil dieses Segments durch die Einführung von Interventionen mit geringem Volumen und hohen Kosten. Der chronische Bedarf an Transfusion und Chelation erhält weiterhin wiederkehrende Versorgungsanforderungen für Patienten aufrecht, die keine kurative Behandlung erhalten oder dafür nicht in Frage kommen.
Der Markt für Beta-Thalassämie (B-Thal) Behandlung für Intermedia wird bis 2032 voraussichtlich mit einem CAGR von 9,81 % wachsen, der schnellsten Rate unter den Krankheitstypen. Die Verfügbarkeit einer oralen Therapie für sowohl transfusionsabhängige als auch nicht transfusionsabhängige Erwachsene erweitert die Behandlungsoptionen für diese Gruppe. Beta-Thalassämie minor trägt hauptsächlich zu Screening- und Diagnosedienstleistungen bei, da es sich um einen Trägerstatus mit begrenzter direkter Arzneimittelnachfrage handelt. Eine bessere Diagnose kann dennoch den Überwachungs- und Beratungsbedarf für diese Gruppe erhöhen.
Nach Endnutzer:
Krankenhäuser kontrollieren das Volumen kurativer Therapien, Fachkliniken entwickeln sich zum Wachstumsmotor der oralen ÄraKrankenhäuser hielten im Jahr 2026 einen Anteil von 45,64 %, da sie die komplexe Infrastruktur bereitstellen, die für Gentherapie und Stammzelltransplantation erforderlich ist. Die Behandlungspfade für Casgevy und Zynteglo umfassen Zellentnahme, Herstellung, Konditionierung, Infusion und Nachinfusionsüberwachung. Diese Aktivitäten erfordern stationäre Ressourcen und Spezialistenkoordination. Akademische Krankenhäuser führen auch viele frühe Gentherapiestudien durch. Das Policlinico San Matteo verabreichte Casgevy im Mai 2025 außerhalb einer klinischen Studie.
Fachkliniken werden bis 2032 voraussichtlich mit einem CAGR von 8,73 % expandieren, da die orale Versorgung einen Teil des Routinemanagements aus dem Krankenhausumfeld verlagert. Deferasirox und orale Alternativen können in ambulanten Hämoglobinopathie-Diensten verschrieben und überwacht werden. Die Thalassemia International Federation identifizierte 9 kooperierende Zentren in 4 Ländern, die zusammen 5.750 Patienten versorgen, was die Rolle von Spezialistennetzwerken bei der Standardisierung der Versorgung verdeutlicht. Häusliche Versorgungsumgebungen bleiben kleiner, aber die orale Chelation reduziert den Überwachungsbedarf für die subkutane Behandlung.

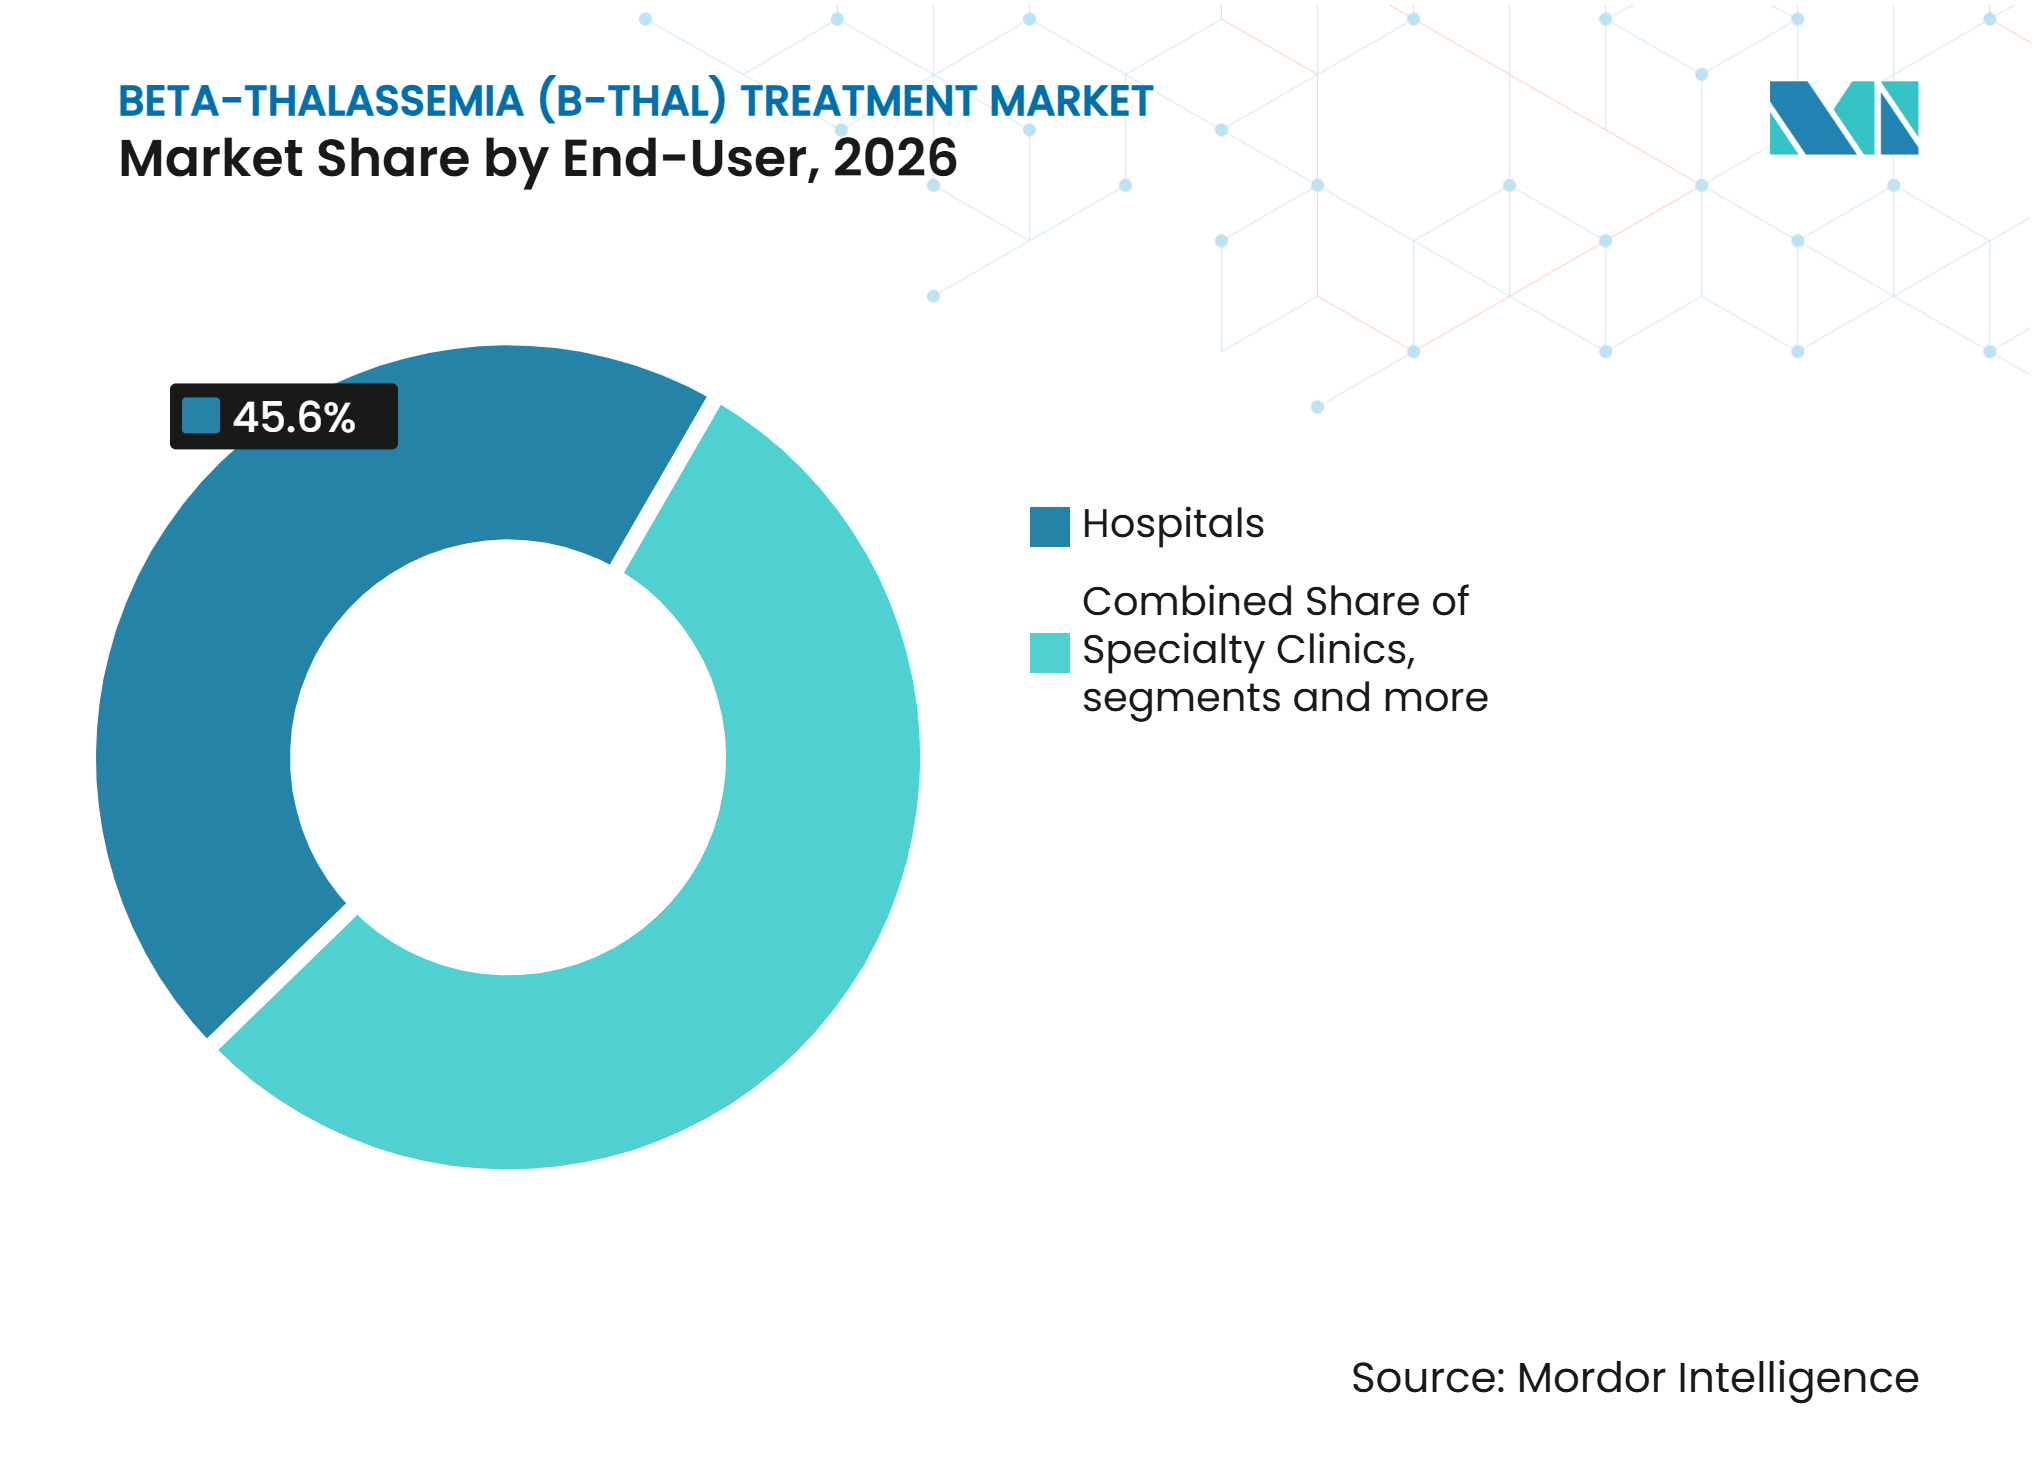
Notiz: Segmentanteile aller einzelnen Segmente sind nach dem Berichtskauf verfügbar
Geografische Analyse
Nordamerika
Nordamerika hielt im Jahr 2026 einen Anteil von 48,22 %, unterstützt durch zugelassene Therapien und etablierte Kostenträgersysteme. Die Region umfasst Casgevy, Zynteglo und Reblozyl unter den verfügbaren Behandlungsoptionen. Das CMS-Zugangsmodell umfasste ab Januar 2025 33 Bundesstaaten und den District of Columbia, obwohl sein anfänglicher Umfang Sichelzelltherapien betraf. Das Modell bietet einen nützlichen Zahlungsrahmen für künftige Diskussionen zur transfusionsabhängigen Beta-Thalassämie. Kanada verfügte in einer Bewertung aus dem Jahr 2025 über 17 geeignete Behandlungszentren, aber die Verfügbarkeit von Betten und Personal könnte die Behandlungsvolumina einschränken.
Europa
Europa ist die zweitgrößte geografische Region, mit einer Nachfrage, die mit Bevölkerungsgruppen mediterraner Herkunft in Italien, Griechenland, Zypern, Spanien, Frankreich und dem Vereinigten Königreich verbunden ist. Italiens Erstattungsentscheidung für Casgevy trat im Oktober 2025 in Kraft und deckte eine national anspruchsberechtigte Gruppe von 5.000 Patienten unter Registerüberwachung ab. Die Region erhielt auch eine neue orale Behandlungsoption, als Mitapivat im Jahr 2026 die Zulassung für geeignete Erwachsene mit transfusionsabhängiger und nicht transfusionsabhängiger Thalassämie erhielt. Frankreich, Deutschland, das Vereinigte Königreich und Spanien verfügen über nationale Behandlungsnetzwerke, die eine spezialisierte Versorgung unterstützen. Das St. Anna Kinderspital in Wien kündigte an, Ende 2026 mit der Verabreichung von Casgevy zu beginnen.
Asien-Pazifik, Naher Osten und Afrika sowie Südamerika
Asien-Pazifik wird voraussichtlich die höchste Wachstumsrate verzeichnen, wobei der Markt für Beta-Thalassämie (B-Thal) Behandlung bis 2032 voraussichtlich mit einem CAGR von 10,35 % wachsen wird. China hat mehr als 30 Millionen Träger des Thalassämie-Gens, darunter 300.000 Menschen mit schwerer oder intermediärer Erkrankung. Indien steht vor begrenzter Spenderverfügbarkeit und eingeschränktem Zugang zur Gentherapie, während ein neues 10-Betten-BMT-Zentrum in Bengaluru auf eine frühe Kapazitätsentwicklung hinweist. Die Nachfrage im Nahen Osten und Afrika wird durch GCC-Investitionen in spezialisierte Versorgung unterstützt, einschließlich des Abu-Dhabi-Zentrums von Burjeel. Südamerika verlässt sich weiterhin hauptsächlich auf Transfusion und Chelation, wobei der Zugang zur Gentherapie von künftigen Erschwinglichkeitspfaden abhängt.
Wettbewerbslandschaft
Marktkonzentration
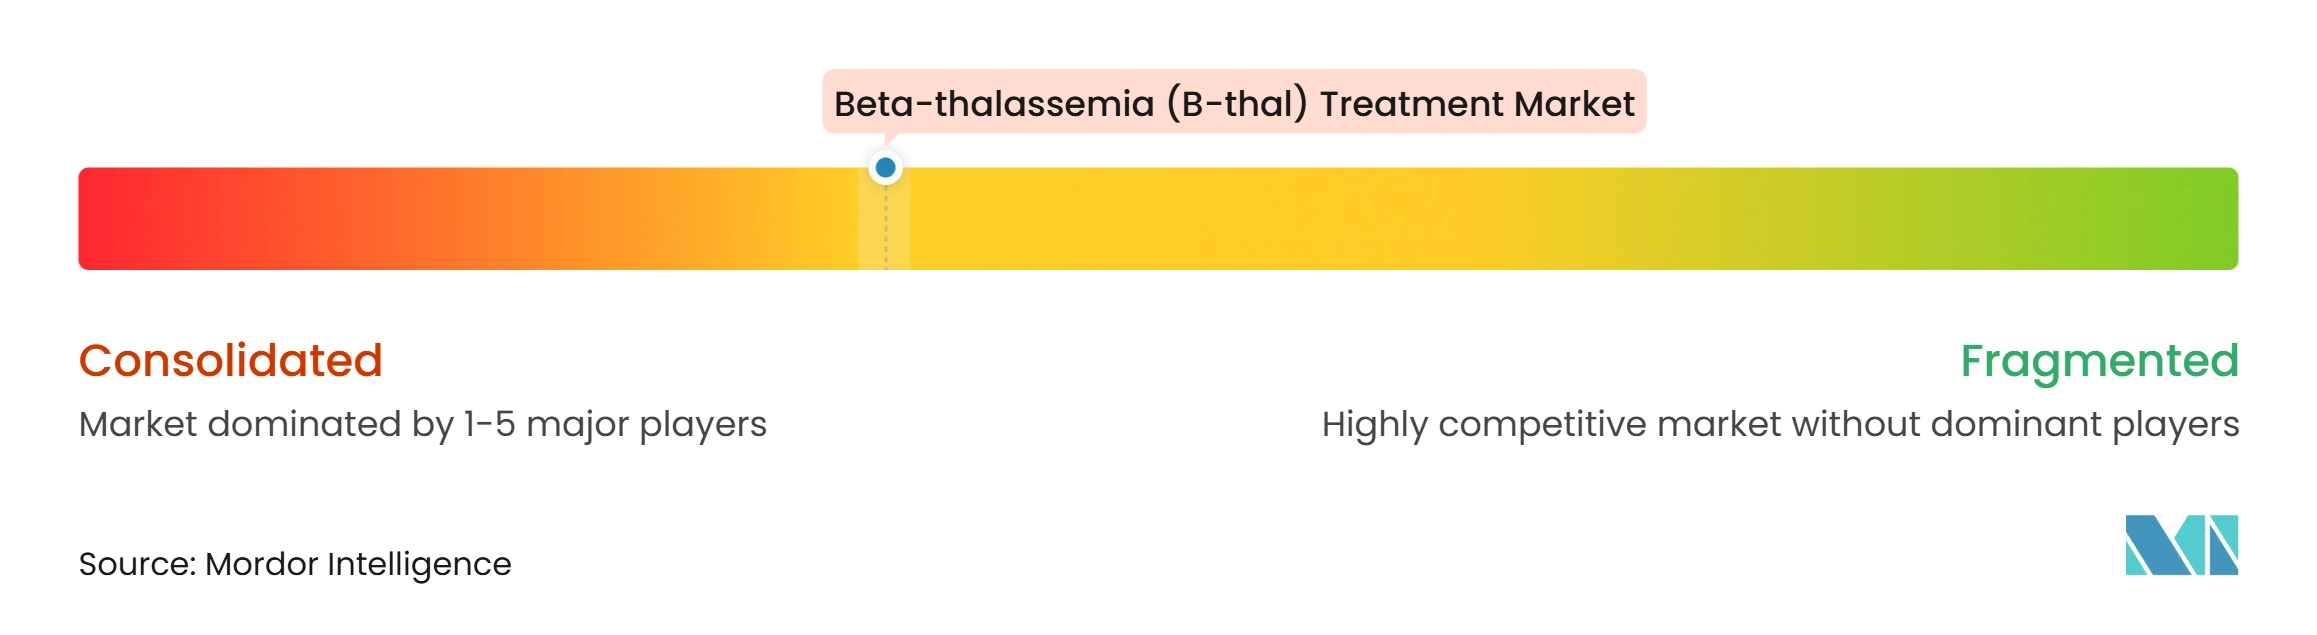
Der Markt für Beta-Thalassämie (B-Thal) Behandlung ist mäßig konzentriert. Vertex Pharmaceuticals und CRISPR Therapeutics vermarkten Casgevy, eine einmalige genbearbeitete Behandlung für geeignete transfusionsabhängige Patienten. Reblozyl von Bristol Myers Squibb verfügt über eine ausgereifte Evidenzbasis aus den BELIEVE- und BEYOND-Programmen. Diese konkurrierenden Modelle unterscheiden sich in Behandlungsdauer, Verabreichungsumgebung und Zahlungsanforderungen. Die kurative Ebene bleibt schwer zugänglich, da Entwickler klinische Evidenz, Herstellungskapazität und Behandlungszentrumsnetzwerke benötigen. Diese Struktur verschafft etablierten Entwicklern einen bedeutenden Vorteil im Markt für Beta-Thalassämie (B-Thal) Behandlung.
Agios Pharmaceuticals trat mit der Zulassung von Mitapivat im Jahr 2026 in den europäischen Thalassämie-Markt ein und fügte eine orale therapeutische Option für geeignete Erwachsene hinzu. Das einmal oder zweimal täglich orale Format hat ein anderes Zugangsprofil als das injizierbare Luspatercept und als eine einmalige genetische Behandlung. Beam Therapeutics veröffentlichte im April 2026 Phase-1/2-BEACON-Daten, womit die Basisbearbeitung zu den untersuchten Ansätzen für schwere Hämoglobinstörungen gehört. Sein ESCAPE-Ansatz soll eine Anti-CD117-Konditionierung anstelle einer genotoxischen Konditionierung verwenden. Dies könnte die Eignung erweitern, wenn die klinische Entwicklung den Ansatz unterstützt. Behandlungsentwickler konkurrieren daher auf der Grundlage von klinischem Nutzen, Verabreichungskomplexität und der Fähigkeit, innerhalb der Kostenträgerbudgets zu arbeiten.
Der Markt für Beta-Thalassämie (B-Thal) Behandlung bietet auch Raum für kostengünstigere orale Wirkstoffe und Behandlungen für nicht transfusionsabhängige Patienten. Spezialisierte Herstellungs- und Langzeitnachsorgeanforderungen bleiben Hindernisse für neue genetische Therapien. Regulatorische Standards für Arzneimittel für neuartige Therapien bevorzugen Unternehmen, die Herstellungsqualität und Pharmakovigilanz-Systeme aufrechterhalten können. Die unterstützende Versorgung ist weniger konzentriert, da Chelation und ambulantes Management durch ein breiteres Anbieterfeld erbracht werden können.
Marktführer der Beta-Thalassämie (B-Thal) Behandlung
-
Vertex Pharmaceuticals Incorporated
-
CRISPR Therapeutics AG
-
bluebird bio, Inc.
-
Bristol Myers Squibb
-
Agios Pharmaceuticals, Inc.
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert
Markt für Beta-Thalassämie (B-Thal) Behandlung Unternehmen in diesem Bericht
- Agios Pharmaceuticals, Inc.
- Beam Therapeutics Inc.
- Bluebird Bio
- Bristol-Myers Squibb
- Chiesi Farmaceutici
- Cipla
- CRISPR Therapeutics AG
- Disc Medicine, Inc.
- EdiGene Inc.
- Editas Medicine, Inc.
- Roche
- Merck
- Novartis
- Novo Nordisk
- Orchard Therapeutics plc
- Pfizer
- Sanofi
- Silence Therapeutics plc
- Vertex Pharmaceuticals
- Zydus Lifesciences Limited
Neueste Industrielle Entwicklungen in Markt für Beta-Thalassämie (B-Thal) Behandlung
- Juli 2026: Die Phase-IIb-Studie BTHAL-FT007-01 wurde am IRCCS Ospedale San Raffaele und am Ospedale Pediatrico Bambino Gesù mit 9 transfusionsabhängigen Beta-Thalassämie-Patienten im Alter von 3–35 Jahren gestartet und evaluierte ein optimiertes GLOBE-lentivirales Protokoll.
- Mai 2026: Die Europäische Kommission erteilte am 24. Mai 2026 die Marktzulassung für PYRUKYND (Mitapivat, Agios Pharmaceuticals) für Erwachsene mit transfusionsabhängiger und nicht transfusionsabhängiger Alpha- oder Beta-Thalassämie mit Orphan-Designation; die Vermarktung im EWR, im Vereinigten Königreich und in der Schweiz wird von Avanzanite Bioscience im Rahmen einer exklusiven Handelsvereinbarung vom Juni 2025 verwaltet.
- April 2026: Beam Therapeutics veröffentlichte Phase-1/2-BEACON-Studiendaten für Ristoglogene Autogetemcel im New England Journal of Medicine, während seine ESCAPE-Anti-CD117-Plattform BEAM-103 in Phase-1-Studien mit gesunden Probanden voranschritt.
Globaler Berichtsumfang des Marktes für Beta-Thalassämie (B-Thal) Behandlung
Gemäß dem Berichtsumfang umfasst der Markt für Beta-Thalassämie (B-Thal) Behandlung Produkte und Dienstleistungen zur Behandlung und Therapie der Beta-Thalassämie, einschließlich Bluttransfusionen, Eisenchelationstherapien, Gentherapien und aufkommender kurativer Ansätze. Er umfasst auch diagnostische Instrumente zur Früherkennung und Überwachung sowie die unterstützende Versorgungsinfrastruktur in Krankenhäusern und Kliniken.
Der Markt für Beta-Thalassämie (B-Thal) Behandlung ist nach Behandlungsart, Krankheitstyp, Endnutzer und Geografie segmentiert. Nach Behandlungsart ist der Markt in Eisenchelationstherapie, erythroide Reifungsagenzien, Stammzelltherapie, Gentherapie und sonstige Behandlungsarten segmentiert. Nach Krankheitstyp ist der Markt in Beta-Thalassämie major, Beta-Thalassämie intermedia und Beta-Thalassämie minor segmentiert. Nach Endnutzer ist der Markt in Krankenhäuser, Fachkliniken, akademische und Forschungseinrichtungen, häusliche Versorgungsumgebungen und sonstige Endnutzer segmentiert. Nach Geografie ist der Markt in Nordamerika, Europa, Asien-Pazifik, den Nahen Osten und Afrika sowie Südamerika segmentiert. Der Bericht umfasst auch die geschätzten Marktgrößen und Trends für 17 Länder in den wichtigsten Regionen weltweit. Der Bericht bietet Werte (USD) für alle oben genannten Segmente.
Segmentierungsübersicht
| Eisenchelationstherapie |
| Erythroide Reifungsagenzien |
| Stammzelltherapie |
| Gentherapie |
| Sonstige Behandlungsarten |
| Beta-Thalassämie major |
| Beta-Thalassämie intermedia |
| Beta-Thalassämie minor |
| Krankenhäuser |
| Fachkliniken |
| Akademische und Forschungseinrichtungen |
| Häusliche Versorgungsumgebungen |
| Sonstige Endnutzer |
| Nordamerika | Vereinigte Staaten |
| Kanada | |
| Mexiko | |
| Europa | Deutschland |
| Vereinigtes Königreich | |
| Frankreich | |
| Italien | |
| Spanien | |
| Übriges Europa | |
| Asien-Pazifik | China |
| Japan | |
| Indien | |
| Australien | |
| Südkorea | |
| Übriger Asien-Pazifik-Raum | |
| Naher Osten und Afrika | GCC |
| Südafrika | |
| Übriger Naher Osten und Afrika | |
| Südamerika | Brasilien |
| Argentinien | |
| Übriges Südamerika |
| Nach Behandlungsart | Eisenchelationstherapie | |
| Erythroide Reifungsagenzien | ||
| Stammzelltherapie | ||
| Gentherapie | ||
| Sonstige Behandlungsarten | ||
| Nach Krankheitstyp | Beta-Thalassämie major | |
| Beta-Thalassämie intermedia | ||
| Beta-Thalassämie minor | ||
| Nach Endnutzer | Krankenhäuser | |
| Fachkliniken | ||
| Akademische und Forschungseinrichtungen | ||
| Häusliche Versorgungsumgebungen | ||
| Sonstige Endnutzer | ||
| Nach Geografie | Nordamerika | Vereinigte Staaten |
| Kanada | ||
| Mexiko | ||
| Europa | Deutschland | |
| Vereinigtes Königreich | ||
| Frankreich | ||
| Italien | ||
| Spanien | ||
| Übriges Europa | ||
| Asien-Pazifik | China | |
| Japan | ||
| Indien | ||
| Australien | ||
| Südkorea | ||
| Übriger Asien-Pazifik-Raum | ||
| Naher Osten und Afrika | GCC | |
| Südafrika | ||
| Übriger Naher Osten und Afrika | ||
| Südamerika | Brasilien | |
| Argentinien | ||
| Übriges Südamerika | ||
Im Bericht beantwortete Schlüsselfragen
Welchen prognostizierten Wert wird der Markt für Beta-Thalassämie (B-Thal) Behandlung bis 2032 erreichen?
Der Markt für Beta-Thalassämie (B-Thal) Behandlung wird voraussichtlich von 6,01 Milliarden USD im Jahr 2026 auf 6,41 Milliarden USD im Jahr 2027 wachsen und bis 2032 9,47 Milliarden USD erreichen, bei einem CAGR von 8,12 % im Prognosezeitraum 2027–2032.
Welche Behandlungskategorie führt die Beta-Thalassämie-Versorgung an?
Die Eisenchelationstherapie führte im Jahr 2026 mit einem Anteil von 38,32 %, da sie für die Behandlung der transfusionsbedingten Eisenüberladung weiterhin notwendig ist.
Welche Therapiekategorie wächst am schnellsten?
Erythroide Reifungsagenzien werden bis 2032 voraussichtlich mit einem CAGR von 9,22 % wachsen, unterstützt durch Luspatercept-Evidenz und neuere orale Optionen.
Welche Region hat die stärksten Wachstumsaussichten?
Asien-Pazifik wird bis 2032 voraussichtlich mit einem CAGR von 10,35 % wachsen, was die große betroffene Bevölkerung und die wachsende Diagnosekapazität widerspiegelt.