
バッテリー監視システム市場規模とシェア
市場概要
| 調査期間 | 2022 - 2032 |
|---|---|
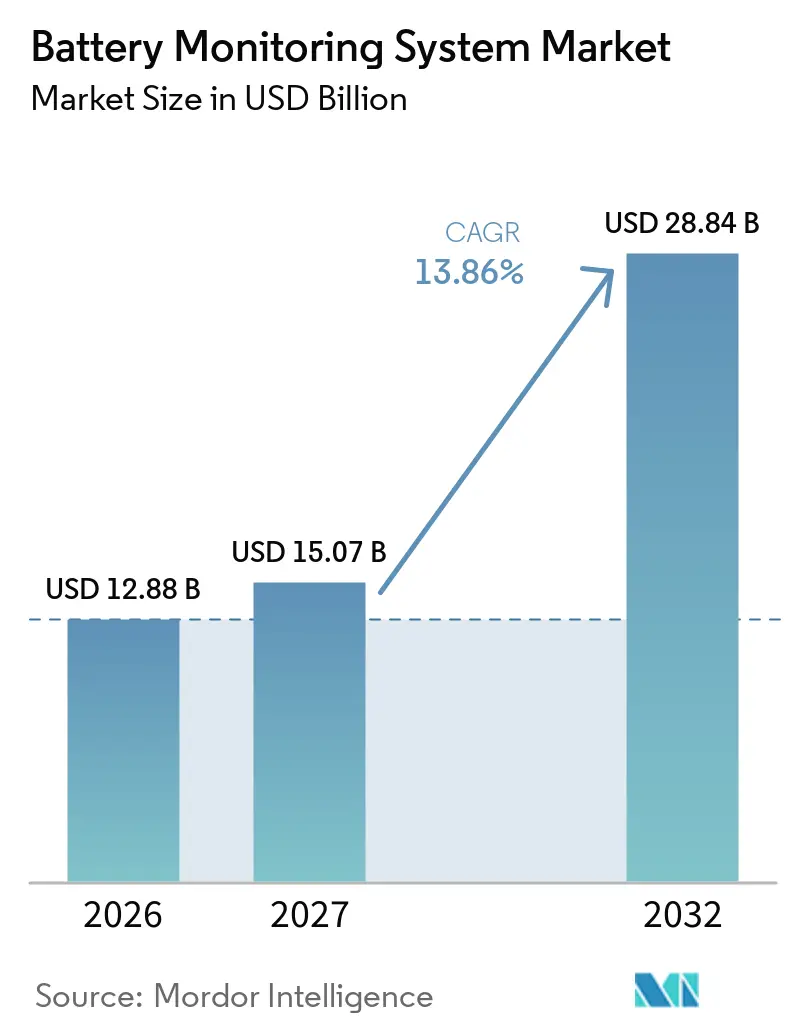
| 市場規模 (2027) | 15.07 十億米ドル |
| 市場規模 (2032) | 28.84 十億米ドル |
| 成長率 (2027 - 2032) | 13.86 % |
| 最も急速に成長している市場 | アジア太平洋地域 |
| 最大市場 | 北米 |
| 市場集中度 | 中 |
主要プレーヤー 注:主要企業の掲載順は順位を示すものではありません。 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
Mordor Intelligenceによるバッテリー監視システム市場分析
バッテリー監視システム市場規模は2026年に12.88 ビリオン 米ドルと評価され、2027年の15.07 ビリオン 米ドルから2032年には28.84 ビリオン 米ドルに達すると推定されており、予測期間(2027年~2032年)のCAGRは13.86%です。電動化、定置型エネルギー貯蔵、およびライフサイクルデータ要件の厳格化が、継続的なバッテリー計測の価値を高めています。欧州連合のバッテリーパスポート要件により、2027年2月以降、2 kWhを超える電気自動車(EV)および産業用バッテリーについてトレーサビリティが調達上の優先事項となっています。[1]バッテリー監視システム市場はまた、パックレベルの検査からセルレベルのハードウェアおよびソフトウェアへと移行しており、より早期に障害を特定できるようになっています。この変化により、オペレーターが健全性、熱挙動、および耐用年数に関するデータを必要とするため、各設置済み監視システムの価値が拡大しています。競争は、正確なセンシングと実用的な分析、安全機能、およびサイバーセキュリティ制御を組み合わせる能力によってますます形成されています。
主要レポートのポイント
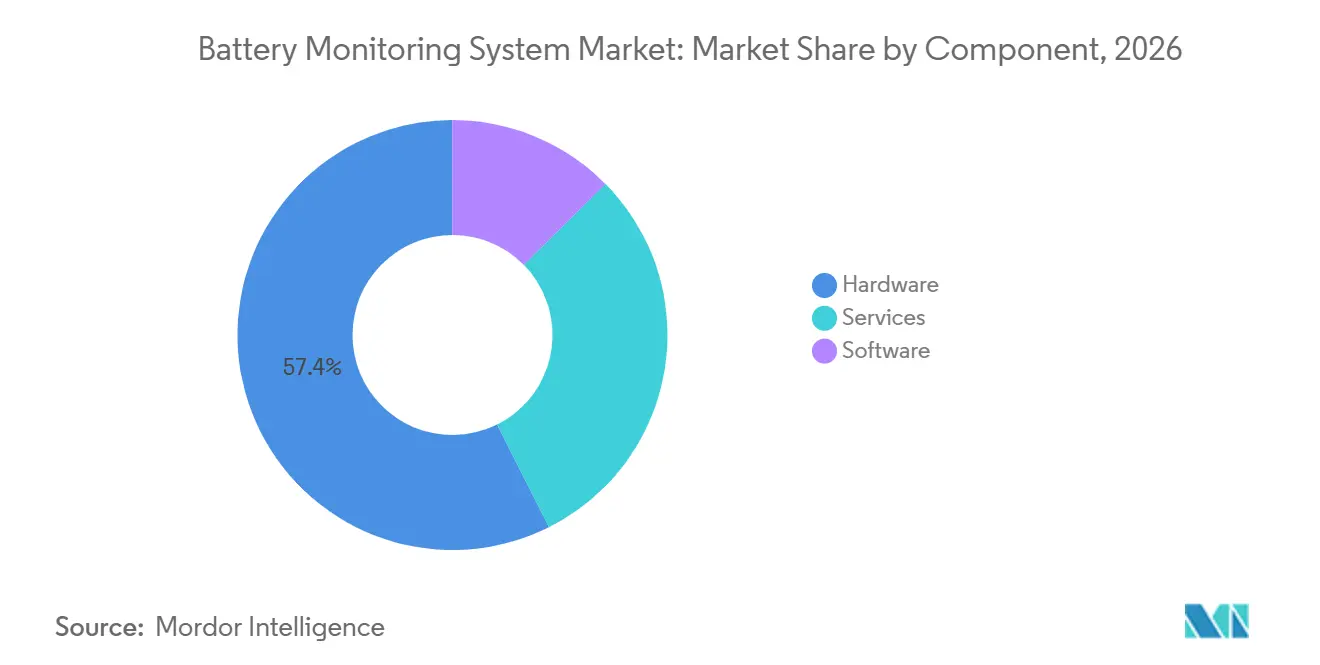
- コンポーネント別では、ハードウェアが2026年に市場シェアの57.4%を占め、ソフトウェアは2032年までCAGR 14.5%で成長すると予測されています。
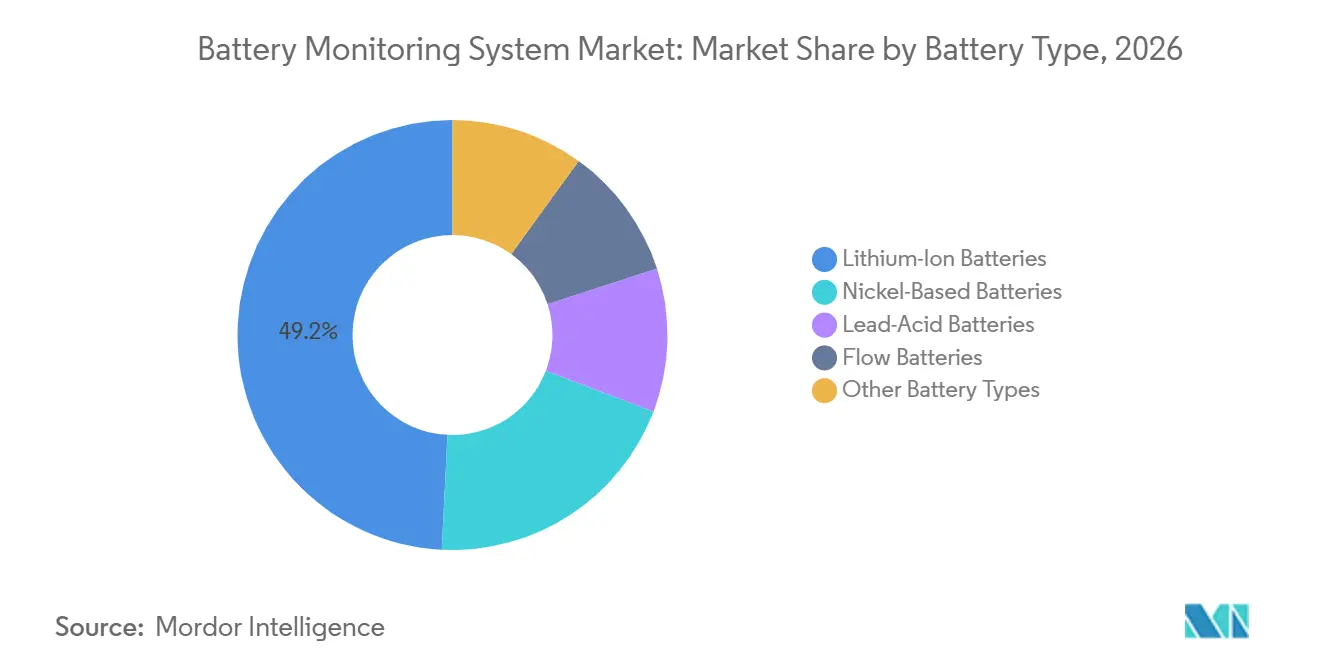
- バッテリータイプ別では、リチウムイオンが2026年に市場シェアの49.2%を占め、フロー電池は2032年までCAGR 15.7%で成長すると予測されています。
- システムタイプ別では、有線システムが2026年に市場シェアの55.3%を占め、無線システムは2032年までCAGR 14.8%で成長すると予測されています。
- トポロジー別では、分散型システムが2026年に市場シェアの39.6%を占め、モジュール型システムは2032年までCAGR 14.2%で成長すると予測されています。
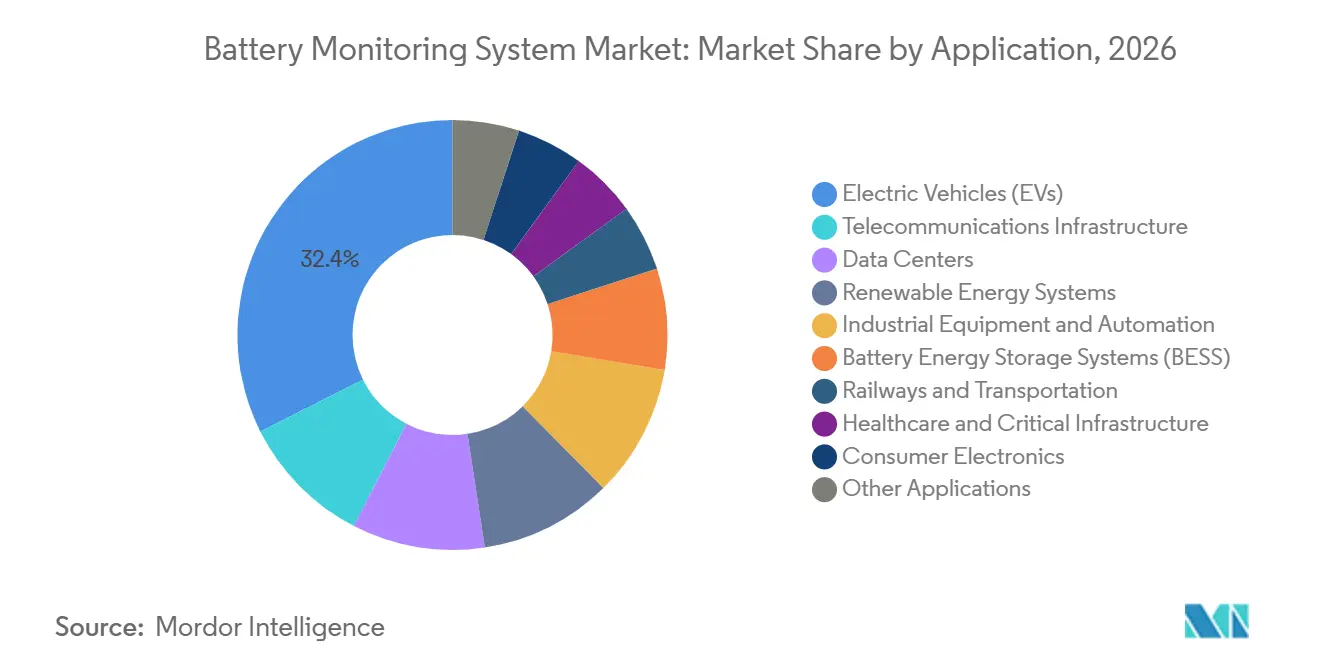
- アプリケーション別では、電気自動車が2026年に市場シェアの32.4%を占め、バッテリーエネルギー貯蔵システムは2032年までCAGR 15.9%で成長すると予測されています。
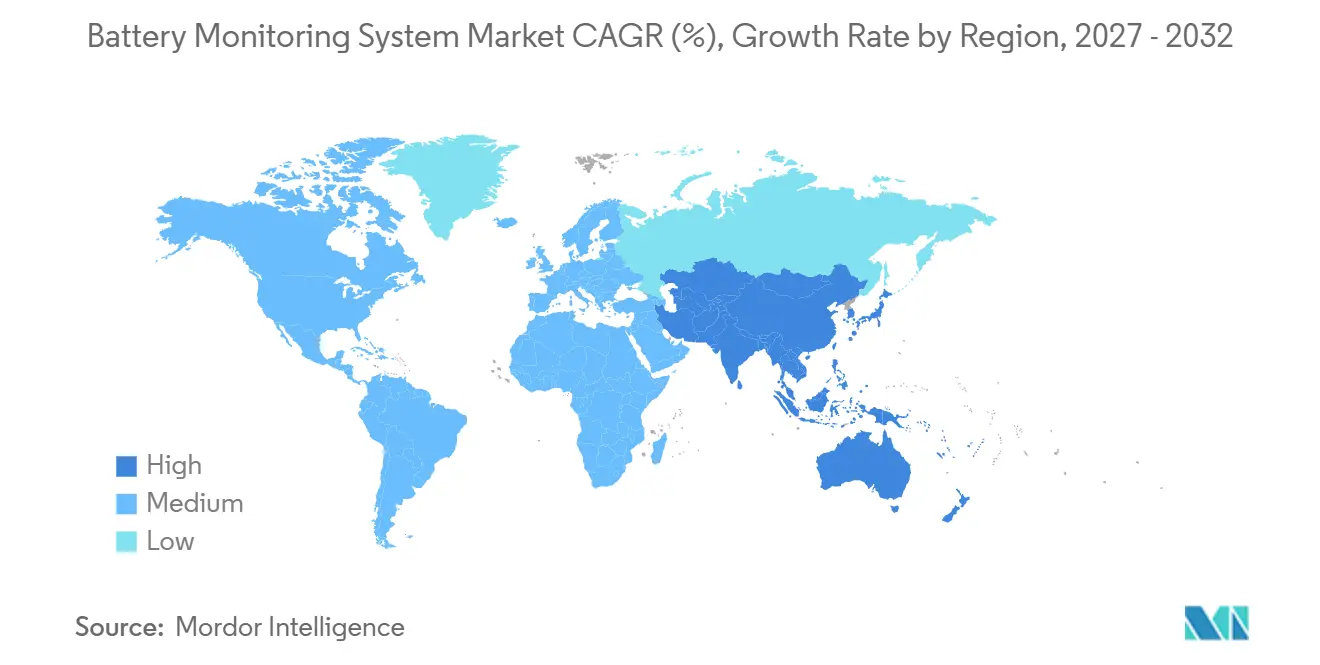
- 地域別では、北米が2026年に市場シェアの33.8%を占め、アジア太平洋は2032年までCAGR 14.7%で成長すると予測されています。
注:本レポートの市場数値は、基準年2026年における9か月間の実績データと第4四半期の予測を組み合わせたMordor Intelligence独自の推定フレームワークに基づいています。
市場動向とインサイト
ドライバーの影響分析*
| ドライバー | CAGRへの影響(概算)% | 地理的関連性 | 影響のタイムライン |
|---|---|---|---|
| 車両およびバッテリーパックの電動化 | +3.5% | グローバル、北米・欧州・中国に集中 | 中期(2〜4年) |
| グリッドスケールおよびビハインド・ザ・メーターエネルギー貯蔵の拡大 | +3.0% | APACが中核、北米・欧州への波及あり | 中期(2〜4年) |
| データセンターおよびテレコムネットワークにおける信頼性要件の高まり | +2.0% | 北米・欧州、APACでの急速な拡大 | 短期(2年以内) |
| 予知保全とバッテリー健全性分析 | +1.8% | グローバル、北米・欧州での早期集中 | 中期(2〜4年) |
| 分散型およびレトロフィットバッテリー資産向け無線監視 | +1.5% | グローバル、APACおよびMEAでの最速普及 | 長期(4年以上 |
| バッテリーパスポートおよびライフサイクルトレーサビリティ要件 | +1.2% | EU主導、英国・APAC・北米への影響あり | 中期(2〜4年) |
| 情報源: Mordor Intelligence | |||
車両およびバッテリーパックの電動化
電気自動車の普及により、バッテリー監視システム市場全体でバッテリーの詳細データへのニーズが高まっています。コベントリー大学が2026年に発表した研究によると、パック内の3℃の熱勾配が劣化フィードバックサイクルを生み出し、セルの老化を300%加速させる可能性があることが明らかになりました。このエビデンスは、車両設計においてモジュールレベルの監視からセルレベルの計測へのシフトを支持しています。Texas Instrumentsは2026年6月にBQ79826Z-Q1を発表し、26セルの監視、2 mV未満の電圧精度、および従来のソリューションより5倍高速な電気化学インピーダンス分光法計測を実現しました。[2]同デバイスはISO 26262 自動車安全整合性レベルD(ASIL-D)の自動車安全アプリケーションも対象としています。欧州のバッテリーパスポート規則は、2027年2月以降、2 kWhを超えるEVおよび産業用バッテリーがトレーサブルな情報を保持しなければならないため、この動きを強化しています。
グリッドスケールおよびビハインド・ザ・メーターエネルギー貯蔵の拡大
グリッド貯蔵は、バッテリー監視システム市場においてより精密な監視に対する直接的な財務的根拠を生み出しています。Wärtsiläは、充電状態の5%の誤差が年間1 MW当たり10,000 米ドルの収益損失を引き起こし、100 MW・2時間の貯蔵プロジェクトにおいて潜在的に20 ミリオン 米ドルのライフタイム損失をもたらす可能性があると述べています。[3]同社はまた、充電状態データが不確かな場合、オペレーターが設置容量の最大20%をバッファとして確保する必要があると報告しています。Accure Battery Intelligenceは2025年5月に、冷却ファン、インバーター、コンデンサー、その他の電力変換機器への分析拡張を行いました。[4]そのローンチ資料では、可用性の5%〜15%向上、メンテナンスコストの最大25%削減、およびワークローツールによる平均修復時間の最大30%短縮が示されました。Schneider Electricはまた、2026年5月にインドでバッテリー非依存の統合セルからグリッドへの貯蔵システムを発表しました。
データセンターおよびテレコムネットワークにおける信頼性要件の高まり
データセンターおよびテレコムネットワークは信頼性の高いバックアップ電源を必要としており、これがバッテリー監視システム市場の需要を強化しています。Schneider Electricは、無停電電源装置(UPS)の障害がデータセンターの重大な停止の主な原因であり、ダウンタイムコストが1時間当たり10,000 米ドルから10 ミリオン 米ドルに及ぶと述べています。EnerSysはDataSafeシン・プレート・ピュアリード電池に組み込み監視を統合し、欧州のデータセンターが2025年の重大イベント前にこれらの電池260個を導入しました。この導入により、より頻繁なステータス更新が提供され、緊急メンテナンスへの依存が軽減されました。Nuvotonは2026年7月に、400 Vおよび800 V AIサーバーバックアップユニット向けの16セル監視集積回路(IC)の量産を発表し、最大55のデバイスを直列接続できます。無線システムはまた、新しいケーブル配線が高コストとなる場合に、フリートオペレーターに実用的なレトロフィット手段を提供します。
予知保全とバッテリー健全性分析
予知保全は、バッテリー監視を定期的な点検から継続的な健全性評価へと変革しています。フラウンホーファーIFAMは、充電中または放電中に毎秒最大100万サンプルで計測できる動的インピーダンス分光法を開発しました。このアプローチはリアルタイムの結果を提供しており、バッテリーを静止させる必要があり最大20分かかる静的手法とは異なります。これにより、より早期の障害検出と、有効なセル寿命を保護する充電計画が可能になります。SOCOMECは2025年4月にPowerUpを買収し、バッテリーライフタイムにわたって充電状態を±2%以内で推定し、従来のアラームシステムより数ヶ月早く劣化シグナルを特定するプラットフォームを追加しました。これらの機能により、ソフトウェアはアラームだけでなく、保全計画、保証サポート、およびサービス契約においても価値を持つようになります。
制約要因の影響分析*
| 制約要因 | CAGRへの影響(概算)% | 地理的関連性 | 影響のタイムライン |
|---|---|---|---|
| ハードウェア、統合、およびソフトウェア実装コストの高さ | -2.00% | グローバル、APACおよびMEAの中小企業への不均衡な影響 | 中期(2〜4年) |
| バッテリー化学とコントロールプラットフォーム間の相互運用性のギャップ | -1.50% | グローバル、特にマルチベンダーBESSの導入において | 長期(4年以上) |
| 接続システムにおけるサイバーセキュリティおよび通信信頼性リスク | -1.20% | グローバル、欧州・北米での深刻な露出 | 短期(2年以内) |
| レガシーおよびセカンドライフバッテリーにおけるセルレベルデータの限界 | -0.80% | グローバル、新興市場での特に深刻な影響 | 長期(4年以上) |
| 情報源: Mordor Intelligence | |||
ハードウェア、統合、およびソフトウェア実装コストの高さ
センサーハードウェア、ゲートウェイ、ライセンス、およびエンジニアリングのコストが、バッテリー監視システム市場での普及を制限する可能性があります。バッテリーパスポート対応に関連する80組織を対象とした2025年の調査では、54%がデジタル監視インフラへの財務的制約を主な障壁として挙げていました。レトロフィットプロジェクトは、古い設備に互換性のある通信ポートや電源接続が欠けていることが多いため、特にコストがかかる場合があります。混合フリートを持つオペレーターは、各サプライヤーおよびサイトに対してカスタマイズされた統合作業を必要とすることが多くあります。これにより、特に小規模オペレーターにとってスケールメリットが制限されます。化学固有の監視システムに関する地域専門家の経験が限られている場合、この課題はより深刻になります。
バッテリー化学とコントロールプラットフォーム間の相互運用性のギャップ
バッテリー化学はそれぞれ異なるインピーダンスプロファイル、劣化モデル、および状態推定手法を必要とするため、相互運用性が困難になります。バッテリー貯蔵のデジタルツインガバナンスに関する2025年の研究では、独自データフォーマットと共有インターフェースの限界が主要な障害として特定されました。この問題は、異なる化学、セルフォーマット、および通信プロトコルを使用するマルチンダー貯蔵施設において重大です。これらのギャップにより、オペレーターが新しいサプライヤーから資産を追加するたびに統合作業が増加します。接続システムはまた、特に監視プラットフォームが運用データをクラウドサービスに送信する場合、信頼性の高い通信とサイバーセキュリティ制御を必要とします。レガシーおよびセカンドライフバッテリーにおけるセルレベルデータの限界は、ソフトウェアが確信を持って診断できる範囲をさらに制限します。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
コンポーネント別:
ハードウェアインフラが収益を支え、ソフトウェアが加速ハードウェアは2026年のバッテリー監視システム市場収益の57.4%を占めました。この位置は、現代のバッテリーパック全体で必要とされる電圧、温度、および電流計測の多さを反映しています。各センシングポイントは、厳しい温度および電圧条件下で確実に動作しなければなりません。バッテリー監視システム産業は、分析がデータの欠如を補うことができないため、これらの物理的計測ポイントに依存しています。ハードウェアはまた、自動および定置型アプリケーションの中核となる絶縁、通信、および機能安全要件をサポートします。Eberspächer Vectureは2026年9月にGuardIon-IQ™モジュール型バッテリー管理システムを発売しました。この製品は、80×55×12 mmのフォームファクターで6つのバリアントを通じて12 Vから1,500 Vのシステムをサポートします。これは、設置スペースとエンジニアリングの制約を軽減する柔軟なハードウェアへの需要を反映しています。サービスは、設置、試運転、フィールドサポート、および管理型監視契約を通じてコンポーネントの提供を完結させます。これらは、重要なバッテリー資産を運用しているが内部エンジニアリングリソースが限られている組織にとって特に有用です。
ソフトウェアは最も成長の速いコンポーネントであり、ソフトウェアのバッテリー監視システム市場規模は2027年から2032年の間にCAGR 14.5%で拡大すると予測されています。継続的なクラウドベースの分析は、計測値を障害警告、運用推奨事項、および収益損失の証拠に変換できます。WärtsiläのGEMS Pulseはセルからフリートへのデータを使用し、充電状態の精度を収益保護の問題として位置づけています。サービスもまた重要であり続けており、オペレーターは試運転、管理型監視、およびフィールドメンテナンスに関してしばしば支援を必要とします。データセンターおよびテレコムの顧客は、必要な社内エンジニアリング能力を持たない場合、サービスモデルを好む可能性があります。したがって、コンポーネントミックスは現在のハードウェア販売を支えながら、時間の経過とともに繰り返しのソフトウェアおよびサービスの機会を生み出します。
注記: 全セグメントのセグメントシェアはレポート購入時に入手可能
バッテリータイプ別:
リチムイオンの優位性が進行中の化学多様化を覆い隠すリチウムイオン電池は2026年のバッテリー監視システム市場シェアの49.2%を占めました。その位置は、電気自動車、グリッド貯蔵、データセンターUPSシステム、および民生用電子機器での使用を反映しています。この広範な設置ベースにより、化学は監視対象アプリケーションの最大範囲に及んでいます。リチウムイオンパックは、3℃の熱差でさえセルの老化を悪化させる可能性があるため、継続的な監視が必要です。セル間の電圧不均衡も、容量損失または熱的事象として現れる前に時間をかけて蓄積する可能性があります。鉛酸電池は、組み込み監視が手動テストに取って代わっているUPSおよびテレコムバックアップアプリケーションを引き続きサポートしています。EnerSysのDataSafe導入は、既存の鉛酸フリートが継続的な監視への需要を生み出し続けることができることを示しています。ニッケル系システムは、広い動作温度と周期的耐久性が重要な産業および鉄道設定での需要を追加します。その結果として生じるミックスは、単一のサプライヤーが客フリート全体で非常に異なるパフォーマンス指標をサポートする必要があることを意味します。
フロー電池は2032年までCAGR 15.7%で最も成長の速いバッテリータイプです。長時間貯蔵での使用には、リチウムイオンシステムとは異なる監視アプローチが必要です。オペレーターは温度と電圧に加えて、電解液フロー、タンクレベル、スタック圧力、開回路電圧、および電解液濃度に関するデータを必要とします。このより広いデータ要件は、専用設計の監視設計を支持します。また、汎用バッテリーフリートではなくフロー電池プロジェクトにサービスを提供できる専門家グループをサポートします。ニッケル系電池は、強い周期的耐久性と広い温度範囲でのパフォーマンスを必要とする産業および鉄道システムでの役割を維持しています。したがって、化学の多様化はバッテリー監視システム市場の技術的要件を広げています。
システムタイプ別:
有線システムがリード、無線がレトロフィット機会を再形成有線システムは2026年の市場シェアの55.3%を占めました。自動車生産およびユーティリティスケールの貯蔵設備がこの位置を支えており、これらの設定では固定された高帯域幅接続が好まれます。有線設計はまた、自動車安全監視のための予測可能なレイテンシーとガルバニック絶縁を提供します。これらは、電気自動車プラットフォームですでに使用されているCANバス、RS-485、およびデイジーチェーン通信構造と整合しています。データセンター、テレコムルーム、および変電所も、定義された物理的通信境界から恩恵を受けることができます。これにより、有線システムは干渉露出とサイバーセキュリティ管理の評価が容易になります。
無線システムは2032年までCAGR 14.8%で成長する予測されています。新しい電気自動車では、無線アーキテクチャがワイヤーハーネスの重量と組み立ての複雑さを軽減できます。既存の分散型貯蔵資産では、無線ハードウェアがケーブルインフラへのコストのかかる変更を回避できます。NXPは2025年10月に、ハードウェア同期機能を備えた電気化学インピーダンス分光法対応バッテリー管理チップセットを発表しました。このチップセットは、同期セル計測のためにセルセンサー、ゲートウェイ、およびバッテリージャンクションボックスコントローラーを組み合わせています。無線の成長は、重要インフラの購入者がサイバーセキュリティ要件を仕様に含めることが増えているため、安全で認証された通信に依存しています。
トポロジー別:
分散型アーキテクチャがリード、モジュール型フォーマットが新興分野で台頭分散型システムは2026年の市場シェアの39.6%を占めました。その設計は、個々のセルまたはセルグループの近くに計測機能を配置します。これにより、障害の局所化をサポートし、単一障害点の影響を軽減できます。また、ライフサイクルトレーサビリティに必要な詳細データを提供します。分散型ハードウェアにより、弱いセルがより広いパックのパフォーマンスに影響を与える前に分離することが容易になります。EUバッテリーパスポートフレームワークは、2027年2月から2 kWhを超えるEVおよび産業用バッテリーに適用されます。このフレームワークは、個々のセルに関連付けられるデータの実用的な価値を高めます。集中型システムは、より短いケーブル配線とよりシンプルな構造が適切なレガシーUPSおよびテレコム設備に引き続きサービスを提供します。コンパクトな設置が広範な冗長性や非常に細かい計測を必要としない場合、実用的な選択肢であり続けることができます。
モジュール型システムは2032年までCAGR 14.2%で成長すると予測されています。商業用貯蔵、セカンドライフバッテリー、および携帯型産業用電源での関連性が高まっており、オペレーターが段階的に監視を拡張できます。サイトは基本的な構成から始め、フリートサイズの成長に合わせて計測ノードを追加できます。Eberspächer VectureのGuardIon-IQ™は、1,500 Vでのシステムを通じて小型統合パックにサービスを提供する6つの設定可能なバリアントを提供します。共通プラットフォームにより、各アプリケーションに異なる設計を使用する場合と比較して、顧客の開発作業を削減できます。このモデルは、オペレーターがスケーラブルなシステムを求めるにつれて、トポロジー固有のポイントソリューションへの需要を減少させる可能性があります。
アプリケーション別:
EVがシェアを支配、BESSが拡大のフロンティアを定義電気自動車は2026年の市場シェアの32.4%を占めました。このセグメントの価値は、車両台数とパックあたりの計測パラメーター数の増加の両方を反映しています。より高いエネルギー密度と長い保証期間が、セルレベルのインピーダンス、状態推定、および熱データへのニーズを高めています。Texas InstrumentsのBQ79826Z-Q1は26セルをサポートし、従来のソリューションより最大44%多いチャンネルを追跡します。テレコム、データセンター、再生可能エネルギーシステム、産業機器、鉄道、医療、および民生用電子機器が広範な二次需要基を形成しています。この多様性により、単一の最終用途セクターへの依存が軽減されます。
バッテリーエネルギー貯蔵システムは2032年までCAGR 15.9%で成長すると予測されています。大規模サイトでは、深刻な安全またはパフォーマンス問題を検出する監視が資産損失を防ぎ、グリッドバランシング義務をサポートできます。Wärtsiläは、100 MW・2時間プロジェクトにおける充電状態の5%の誤差から潜在的に20 ミリオン 米ドルのライフタイム影響を推定しました。これにより、監視支出を運用収益と結びつけることが容易になります。再生可能エネルギーおよび産業用アプリケーションは、鉛酸資産と新しいリチウムイオン導入の両方をサポートできるシステムへの需要をさらに追加します。これらのアプリケーションは、オペレーターが並行した監視環境を維持することを強いることなく、化学固有のデータモデルを必要とします。
地域分析
北米バッテリー監視システム場
北米は2026年のバッテリー監視システム市場シェアの33.8%を占めた。成熟したデータセンターおよび重要インフラ基盤がこの地位を支えており、電気自動車およびグリッドストレージの普及が需要を追加している。この地域では、監視はアップタイム要件およびメンテナンスパフォーマンスの記録の必要性と結びついていることが多い。Schneider Electric は、従来のサービスプランと比較して、接続された6,000台の無停電電源装置(UPS)設置ベース全体で修理対応介入が66%減少したと報告した。同社はまた、20台の資産を有するサイトで年間5件の重大障害を防止したと報告した。カナダはエネルギーストレージの導入を通じて貢献しており、メキシコは製造業、産業、通信、およびUPSのユースケースを通じて需要を加えている。これらのアプリケーションは、新規システムおよび既存施設のアップグレードの両方に対する需要を生み出している。
欧州バッテリー監視システム市場
欧州のバッテリー監視システム市場は、迫りくるバッテリーパスポートの期限によって再編されつつある。欧州連合は、2027年2月から対象となるEVおよび産業用バッテリーにバッテリーパスポートを義務付け、2026年12月からスマートラベリングを義務付けている。80の組織を対象とした調査では、62%がリアルタイムで使用中のバッテリーイベントを追跡するシステムを持っていないことが判明した。同調査では、76%がスマートラベリングおよびバッテリーパスポート要件に必要な変更を検討していないことも判明した。ドイツによるダイナミックインピーダンス分光法の開発は、稼働中のより深い健全性測定を可能にする。英国やポーランドなど製造業が盛んな国々も、自動車サプライチェーンおよび産業用エネルギーストレージからの需要を加えている。
南米・アジア太平洋・中東アフリカのバッテリー監視システム市場
アジア太平洋地域は2032年までに14.7%のCAGRで成長すると予測されている。中国のストレージ拡大、インドの電気自動車および通信の拡張、ならびに東南アジアのバッテリー組立活動の増加がこの見通しを支えている。インドは、鉛蓄電池からリチウムイオンバックアップへの移行を進める通信サイト全体でレトロフィットの機会を提供している。韓国と日本は、確立されたバッテリー生産エコシステムおよびバッテリーライフサイクル全体のトレーサビリティへの高い関心を通じて貢献している。南米は、特にブラジルにおける太陽光および風力開発と引き続き結びついている。中東およびアフリカは、ストレージ調達の拡大に伴い長期的な需要を提供するが、両地域とも輸入された監視ハードウェアへの依存が続いており、より多くのローカルアプリケーションエンジニアリング能力を必要としている。
競合環境
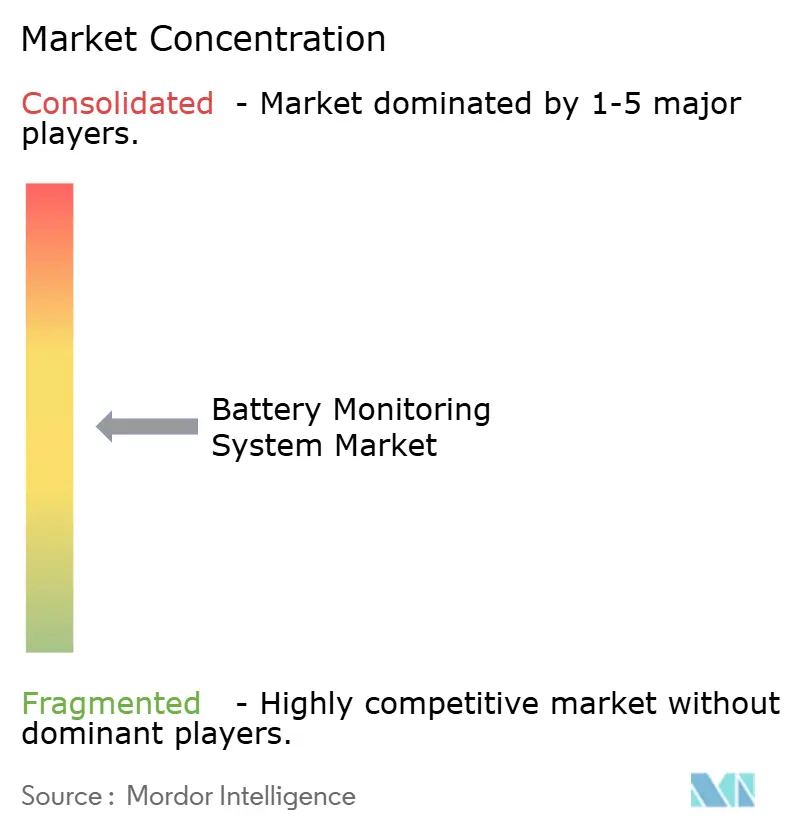
バッテリー監視システム市場は中程度に集中しています。多角化した電子機器、電力管理、および産業企業が、予知分析に特化した専門企業と競合しています。この構造により、確立された企業は設置ベースとサービスフットプリントを活用でき、一方で特化したベンダーは診断の深さで差別化できます。半導体サプライヤーは、電気化学インピーダンス分光法をよりアクセスしやすいセルレベルの診断機能にしています。NXPは2025年10月にEIS対応バッテリー管理チップセットを発表し、Texas Instrumentsは2026年6月に26セルEIS対応モニターを発売しました。これらの開発により、実験室スタイルの診断と組み込み監視の間のギャップが縮小しています。また、セルレベルの計測製品を販売するサプライヤーにとってより高い基準を設定しています。同等の計測ロードマップを持たない小規模なハードウェアサプライヤーは、製品差別化においてより大きなプレッシャーに直面する可能性があります。
大規模プライヤーはまた、監視と管理型サービスを組み合わせており、これにより顧客の切り替えコストが高まる可能性があります。Schneider Electricは2026年6月にEcoCareを3相UPSに拡張し、24時間365日のリモート監視と状態基準メンテナンスを提供しました。報告された結果には、接続されたUPSベースでの緊急修理介入の66%削減が含まれています。Wärtsiläは2025年10月にGEMS Pulseを発売し、バッテリー貯蔵運用においてセルからフリートへのデータを活用しています。これらの戦略は、設置済みハードウェア、運用データ、およびサービス提供をより広い顧客向けオファリングに組み合わせています。
混合化学およびセカンドライフバッテリーフリートにわたって機能するプラットフォームには依然として機会があります。これらのフリートは、監視レイヤーが異なる年齢、構成、および運用履歴を持つバッテリーパックからのデータを解釈しなければならないため、管理が困難です。Socomecの2025年4月のPowerUp買収により、高度な充電状態および劣化分析がそのオファリングに追加されました。ACCUREは2025年5月にセル超えて電力変換コンポーネントへの焦点を拡大しました。Eberspächer Vectureは2026年9月に、モビリティ、貯蔵、データセンター、および産業にわたるアプリケーション向けに設定可能なバッテリー管理プラットフォームを発表しました。この柔軟性を信頼性の高いサイバーセキュリティ、サービスサポート、および早期障害検出と組み合わせることができるプロバイダーは、複雑なフリートにサービスを提供するためにより有利な立場に置かれます。バッテリーシステムがクラウドプラットフォームに接続されている場合、データを保護し信頼性の高い通信を維持する能力が特に重要です。主要サプライヤーの市場シェアデータは提供されていないため、提供されたエビデンスから集中スコアを計算することはできません。
バッテリー監視システム産業リーダー
-
Schneider Electric SE
-
ABB Ltd.
-
Eaton Corporation plc
-
NXP Semiconductors N.V.
-
Vertiv Holdings Co.
- 注:主要企業の掲載順は順位を示すものではありません。
バッテリー監視システム市場 このレポートでカバーされる企業
- ABB Ltd.
- Analog Devices, Inc.
- BatteryDAQ
- BTECH, Inc.
- Canara, Inc.
- Curtis Instruments, Inc.
- Eagle Eye Power Solutions, LLC
- Eaton Corporation plc
- HBL Power Systems Limited
- Honeywell International Inc.
- Infineon Technologies AG
- NDSL Group Limited
- NXP Semiconductors N.V.
- Power Shield Limited
- Renesas Electronics Corporation
- Schneider Electric SE
- Socomec Group
- Storage Battery Systems, LLC
- Texas Instruments Incorporated
- Vertiv Holdings Co.
最近の産業開発事情 バッテリー監視システム市場
- 2026年9月:Eberspächer Vectureが、モビリティ、エネルギー貯蔵、データセンター、および産業用アプリケーションを対象に、12 Vから1,500 Vのバッテリーシステムを6つの設定可能なハードウェアバリアントでサポートするモジュール型バッテリー管理システム(BMS)プラットフォームGuardIon-IQ™™を発売しました。コンパクトな80×55×12 mmのフォームファクターとスケーラブルなアーキテクチャにより、自動車、オフハイウェイ、およびグリッド貯蔵市場のOEM顧客の開発タイムラインと統合コストが削減されます。
- 2026年7月:Nuvoton Technologyが、400 Vおよび800 V AIサーバーバッテリーバックアップユニット向のKA49703AおよびKA49713Aバッテリー監視集積回路(IC)の2026年9月量産開始を発表しました。各ICは最大16セルを監視し、最大55台のデバイスを直列接続するデイジーチェーン接続をサポートします。これらのICは、ハイパースケールAIコンピューティングインフラの電力密度と継続的信頼性要件を対象としています。
- 2026年6月:Texas Instrumentsが、2 mV未満の電圧精度と従来のソリューションより5倍高速なEIS計測速度を持つ26セル電気化学インピーダンス分光法(EIS)対応バッテリーモニターBQ79826Z-Q1を発表しました。このデバイスはEVおよびエネルギー貯蔵アプリケーションを対象とし、ISO 26262 ASIL-D機能安全要件に準拠しています。
- 2026年6月:Schneider Electricが、24時間365日のリモート監視と状態基準メンテナンスを提供するEcoCare状態基準メンテナンスサービスを3相無停電電源装置(UPS)に拡張しました。6,000台の接続されたUPSシステムの分析により、従来のサービスプランと比較して緊急修理介入が66%減少し、20台の資産を持つサイトで年間5件の重大障害が防止されたことが示されました。
グローバルバッテリー監視システム市場レポートの範囲
バッテリー監視システム(BMS)市場は、充電式バッテリーの健全性と運用指標を継続的に追跡、評価、および管理するために使用される専門的なハードウェアおよびソフトウェアソリューションの設計、製造、および導入を包含しています。
グローバルバッテリー監視システム市場は、コンポーネント、バッテリータイプ、システムタイプ、トポロジー、アプリケーション、および地域別にセグメント化されています。コンポーネント別では、市場はハードウェア、ソフトウェア、およびサービスにセグメント化されています。バッテリータイプ別では、市場はリチウムイオン(Li-ion)、鉛酸、ニッケル系、フロー、およびその他のバッテリータイプにセグメント化されています。システムタイプ別では、市場は有線および無線システムにセグメント化されています。トポロジー別では、市場は集中型、分散型、およびモジュール型システムにセグメント化されています。アプリケーション別では、市場は電気自動車(EV)、バッテリーエネルギー貯蔵システム(BESS)、テレコム、データセンター、再生可能エネルギー、産業用アプリケーション、鉄道、医療、電子機器、およびその他のアプリケーションにセグメント化されています。レポートはまた、主要地域の26カ国にわたるグローバルバッテリー監視システム市場の市場規模と予測をカバーしています。各セグメントについて、市場規模と予測は金額(米ドル)ベースで提供されています。
セグメンテーション概要
| ハードウェア |
| ソフトウェア |
| サービス |
| リチウムイオン電池 |
| 鉛酸電池 |
| ニッケル系電池 |
| フロー電池 |
| その他のバッテリータイプ |
| 有線バッテリー監視システム |
| 無線バッテリー監視システム |
| 集中型バッテリー監視システム |
| 分散型バッテリー監視システム |
| モジュール型バッテリー監視システム |
| 電気自動車(EV) |
| バッテリーエネルギー貯蔵システム(BESS) |
| テレコムインフラ |
| データセンター |
| 再生可能エネルギーシステム |
| 産業機器および自動化 |
| 鉄道および輸送 |
| 医療および重要インフラ |
| 民生用電子機器 |
| その他のアプリケーション |
| 北米 | 米国 |
| カナダ | |
| メキシコ | |
| 欧州 | ドイツ |
| フランス | |
| イタリア | |
| スペイン | |
| 英国 | |
| ポーランド | |
| ロシア | |
| その他の欧州 | |
| アジア太平洋 | 中国 |
| インド | |
| 日本 | |
| 韓国 | |
| オーストラリア | |
| インドネシア | |
| ベトナム | |
| タイ | |
| そ他のアジア太平洋 | |
| 南米 | ブラジル |
| アルゼンチン | |
| チリ | |
| その他の南米 | |
| 中東・アフリカ | サウジアラビア |
| アラブ首長国連邦 | |
| エジプト | |
| 南アフリカ | |
| モロッコ | |
| その他の中東・アフリカ |
| コンポーネント別 | ハードウェア | |
| ソフトウェア | ||
| サービス | ||
| バッテリータイプ別 | リチウムイオン電池 | |
| 鉛酸電池 | ||
| ニッケル系電池 | ||
| フロー電池 | ||
| その他のバッテリータイプ | ||
| システムタイプ別 | 有線バッテリー監視システム | |
| 無線バッテリー監視システム | ||
| トポロジー別 | 集中型バッテリー監視システム | |
| 分散型バッテリー監視システム | ||
| モジュール型バッテリー監視システム | ||
| アプリケーション別 | 電気自動車(EV) | |
| バッテリーエネルギー貯蔵システム(BESS) | ||
| テレコムインフラ | ||
| データセンター | ||
| 再生可能エネルギーシステム | ||
| 産業機器および自動化 | ||
| 鉄道および輸送 | ||
| 医療および重要インフラ | ||
| 民生用電子機器 | ||
| その他のアプリケーション | ||
| 地域別 | 北米 | 米国 |
| カナダ | ||
| メキシコ | ||
| 欧州 | ドイツ | |
| フランス | ||
| イタリア | ||
| スペイン | ||
| 英国 | ||
| ポーランド | ||
| ロシア | ||
| その他の欧州 | ||
| アジア太平洋 | 中国 | |
| インド | ||
| 日本 | ||
| 韓国 | ||
| オーストラリア | ||
| インドネシア | ||
| ベトナム | ||
| タイ | ||
| そ他のアジア太平洋 | ||
| 南米 | ブラジル | |
| アルゼンチン | ||
| チリ | ||
| その他の南米 | ||
| 中東・アフリカ | サウジアラビア | |
| アラブ首長国連邦 | ||
| エジプト | ||
| 南アフリカ | ||
| モロッコ | ||
| その他の中東・アフリカ | ||
レポートで回答される主要な質問
バッテリー監視システムの市場規模はどのくらいですか?
バッテリー監視システム市場は、2026年の12.88 ビリオン 米ドルから2032年には28.84 ビリオン 米ドルへ、CAGR 13.86%で成長すると予測されています。
バッテリー監視システムの需要をリードするコンポーネントはどれですか?
ハードウェアが2026年の収益シェアの57.4%でリードし、ソフトウェアは2032年までCAGR 14.5%で最も成長の速いコンポーネントです。
最大の監視需要を持つバッテリー化学はどれですか?
リチウムイオンがEV、定置型貯蔵、UPSシステム、および民生用電子機器全体で使用されているため、2026年のシェアの49.2%でリードしています。
バッテリーエネルギー貯蔵システムが監視サプライヤーにとって重要な理由は何ですか?
バッテリーエネルギー貯蔵システムは2032年までCAGR 15.9%で最も成長の速いアプリケーションであり、正確な充電状態データがプロジェクト収益を保護できます。
バッテリー監視システム市場をリードする地域はどこですか?
北米が2026年のシェアの33.8%でリードし、アジア太平洋は2032年までCAGR 14.7%で最も速く成長すると予測されています。
バッテリーパスポート規則が監視需要にどような影響を与えますか?
欧州の規則は、2027年2月から対象となるEVおよび産業用バッテリーにバッテリーパスポートを要求しており、ライフサイクルおよび健全性データへのニーズが高まっています。