
Taille et part du marché des systèmes de surveillance de batteries
VUE D’ENSEMBLE DU MARCHÉ
| Période d'étude | 2022 - 2032 |
|---|---|
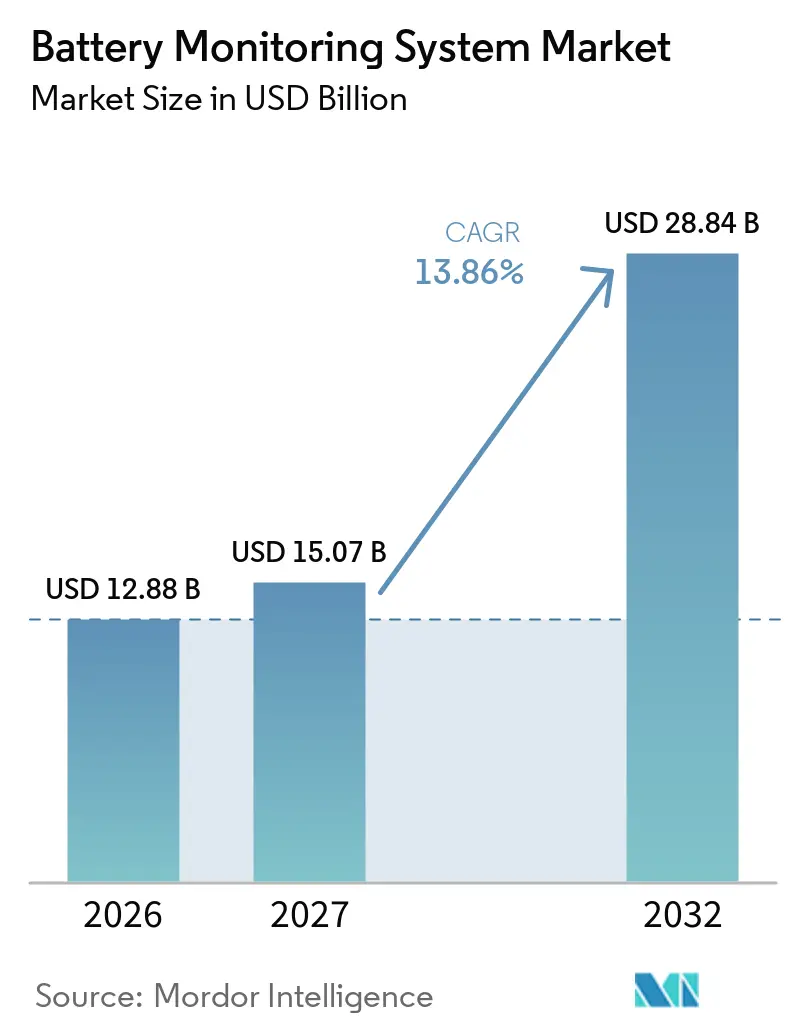
| Taille du Marché (2027) | 15.07 Milliards de dollars |
| Taille du Marché (2032) | 28.84 Milliards de dollars |
| Taux de croissance (2027 - 2032) | 13.86 % |
| Marché à la Croissance la Plus Rapide | Asie-Pacifique |
| Plus Grand Marché | Amérique du Nord |
| Concentration du Marché | Moyen |
Acteurs majeurs *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier Image © Mordor Intelligence. La réutilisation nécessite une attribution sous CC BY 4.0. | |
Analyse du marché des systèmes de surveillance de batteries par Mordor Intelligence
La taille du marché des systèmes de surveillance de batteries était évaluée à 12,88 milliards USD en 2026 et devrait croître de 15,07 milliards USD en 2027 pour atteindre 28,84 milliards USD d'ici 2032, à un CAGR de 13,86 % durant la période de prévision (2027-2032). L'électrification, le stockage d'énergie stationnaire et des exigences plus strictes en matière de données sur le cycle de vie augmentent la valeur de la mesure continue des batteries. Les exigences relatives aux passeports de batteries dans l'Union européenne font de la traçabilité une priorité d'approvisionnement pour les batteries de véhicules électriques (VE) et industrielles de plus de 2 kWh à partir de février 2027.[1] Le marché des systèmes de surveillance de batteries évolue également des contrôles au niveau du pack vers du matériel et des logiciels au niveau de la cellule capables d'identifier les défauts plus tôt. Ce changement accroît la valeur de chaque système de surveillance installé, car les opérateurs ont besoin de données sur l'état de santé, le comportement thermique et la durée de vie en service. La concurrence est de plus en plus déterminée par la capacité à combiner une détection précise avec des analyses pratiques, des fonctions de sécurité et des contrôles de cybersécurité.
Principaux enseignements du rapport
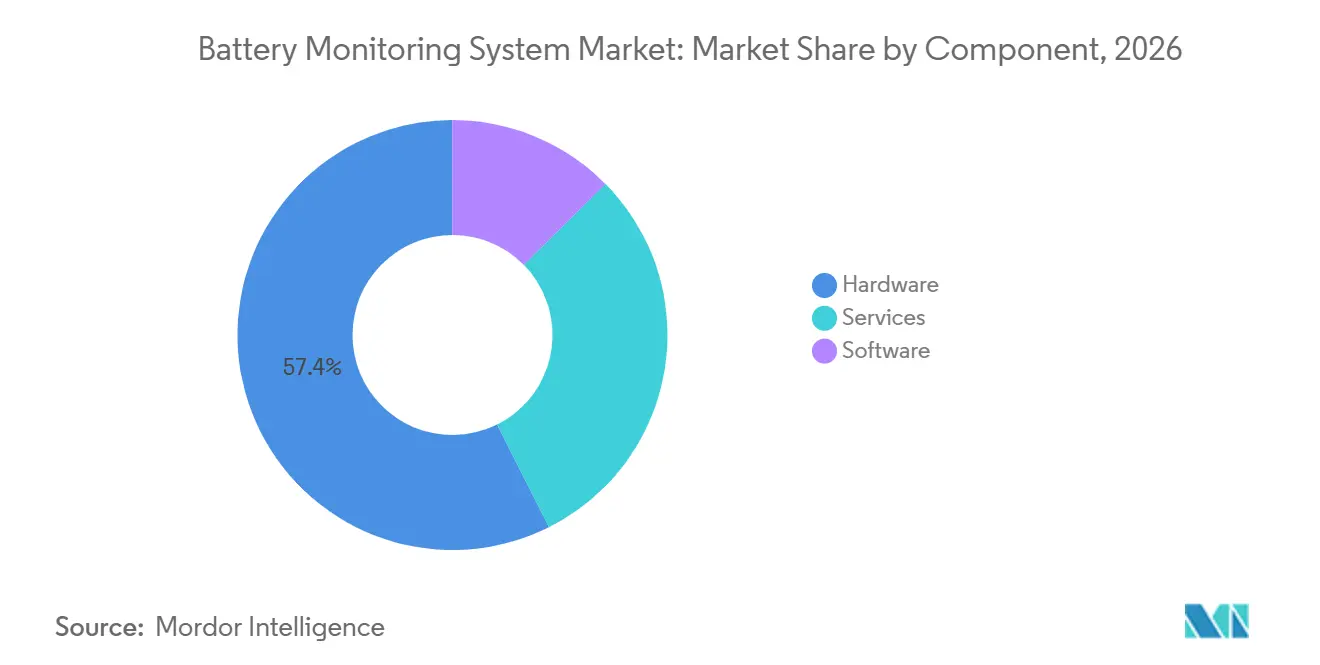
- Par composant, le matériel détenait 57,4 % de la part de marché en 2026, tandis que le logiciel devrait croître à un CAGR de 14,5 % jusqu'en 2032.
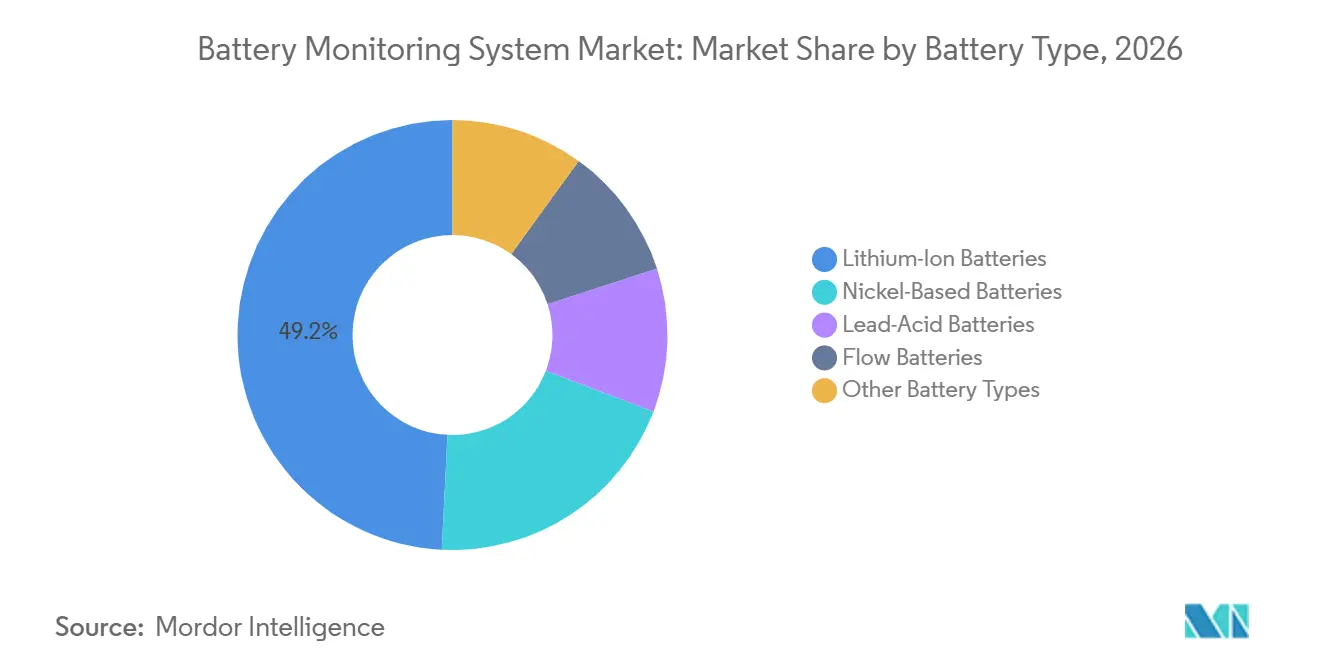
- Par type de batterie, le lithium-ion détenait 49,2 % de la part de marché en 2026, tandis que les batteries à flux sont prévues de croître à un CAGR de 15,7 % jusqu'en 2032.
- Par type de système, les systèmes filaires détenaient 55,3 % de la part de marché en 2026, tandis que les systèmes sans fil sont prévus de croître à un CAGR de 14,8 % jusqu'en 2032.
- Par topologie, les systèmes distribués détenaient 39,6 % de la part de marché en 2026, tandis que les systèmes modulaires sont prévus de croître à un CAGR de 14,2 % jusqu'en 2032.
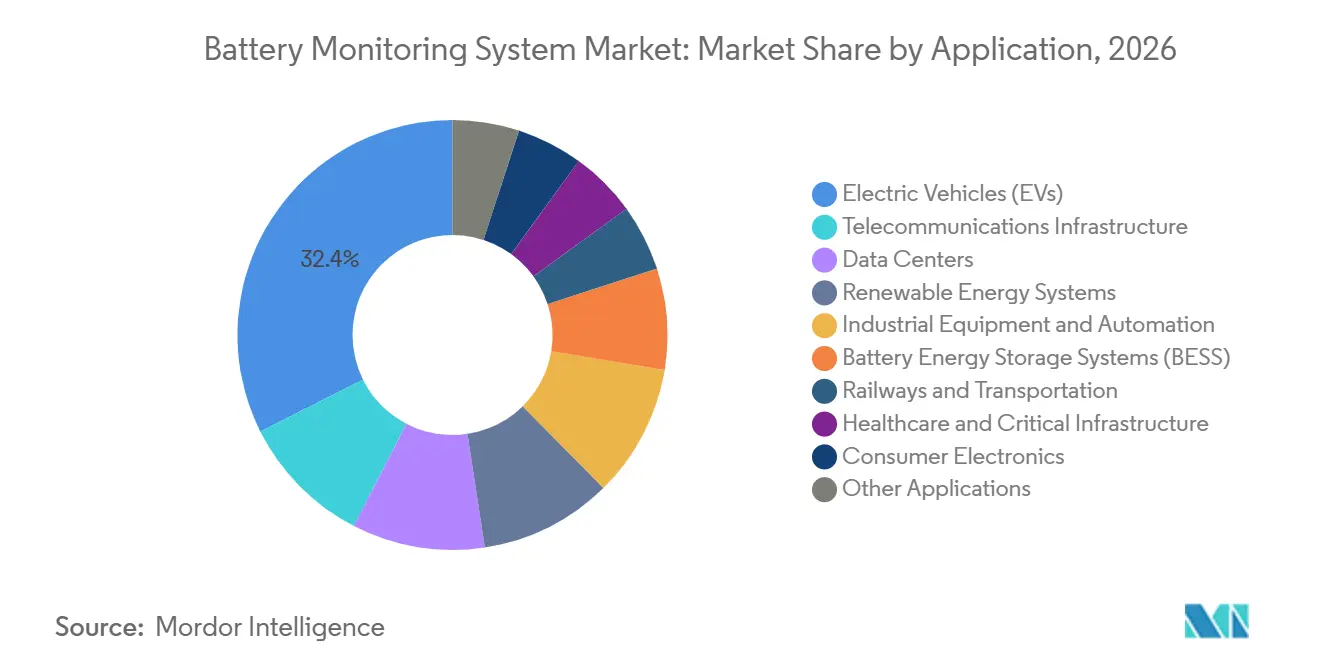
- Par application, les véhicules électriques détenaient 32,4 % de la part de marché en 2026, tandis que les systèmes de stockage d'énergie par batterie sont prévus de croître à un CAGR de 15,9 % jusqu'en 2032.
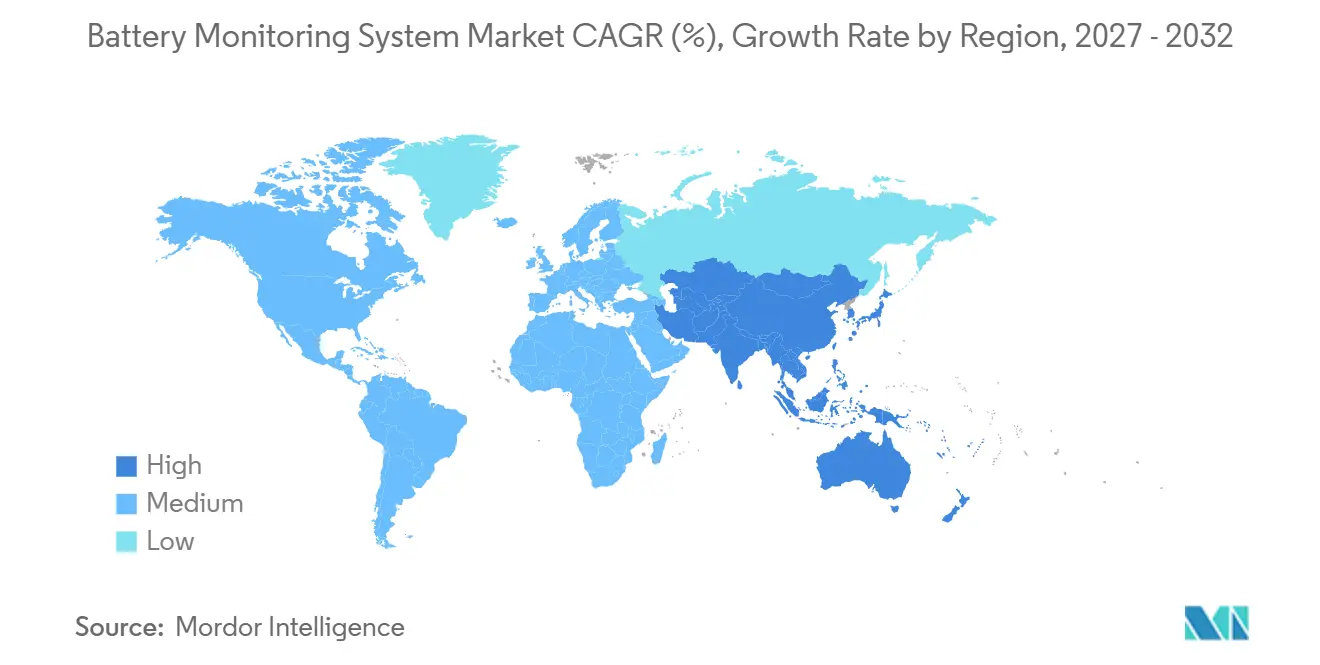
- Par géographie, l'Amérique du Nord détenait 33,8 % de la part de marché en 2026, tandis que l'Asie-Pacifique devrait croître à un CAGR de 14,7 % jusqu'en 2032.
Remarque : Les chiffres du marché présentés dans ce rapport reposent sur le cadre d'estimation exclusif de Mordor Intelligence, qui combine neuf mois de données réelles avec les projections du quatrième trimestre pour l'année de référence 2026.
Tendances et Analyses du Marché
Analyse de l'impact des moteurs*
| Moteur | (~) % d'impact sur les prévisions de CAGR | Pertinence géographique | Horizon temporel de l'impact |
|---|---|---|---|
| Électrification des véhicules et des packs de batteries | +3.5% | Mondial, concentré en Amérique du Nord, en Europe et en Chine | Moyen terme (2-4 ans) |
| Expansion du stockage d'énergie à l'échelle du réseau et derrière le compteur | +3.0% | Cœur en Asie-Pacifique, avec des retombées en Amérique du Nord et en Europe | Moyen terme (2-4 ans) |
| Exigences croissantes en matière de fiabilité dans les centres de données et les réseaux de télécommunications | +2.0% | Amérique du Nord et Europe, avec une expansion rapide en Asie-Pacifique | Court terme (≤ 2 ans) |
| Maintenance prédictive et analyse de l'état de santé des batteries | +1.8% | Mondial, avec une intensité précoce en Amérique du Nord et en Europe | Moyen terme (2-4 ans) |
| Surveillance sans fil pour les actifs de batteries distribués et en modernisation | +1.5% | Mondial, avec l'adoption la plus rapide en Asie-Pacifique et en Afrique et Moyen-Orient | Long terme (≥ 4 ans) |
| Passeport de batterie et exigences de traçabilité du cycle de vie | +1.2% | Piloté par l'UE, avec des effets au Royaume-Uni, en Asie-Pacifique et en Amérique du Nord | Moyen terme (2-4 ans) |
| Source: Mordor Intelligence | |||
Électrification des véhicules et des packs de batteries
L'adoption des véhicules électriques accroît le besoin de données détaillées sur les batteries sur le marché des systèmes de surveillance de batteries. Une recherche publiée en 2026 par l'Université de Coventry a révélé qu'un gradient thermique de 3 °C au sein d'un pack peut créer des cycles de rétroaction de dégradation qui accélèrent le vieillissement des cellules de 300 %. Ces données soutiennent le passage d'une surveillance au niveau du module à une mesure au niveau de la cellule dans les conceptions de véhicules. Texas Instruments a introduit le BQ79826Z-Q1 en juin 2026 avec une surveillance de 26 cellules, une précision de tension inférieure à 2 mV et une mesure par spectroscopie d'impédance électrochimique 5 fois plus rapide que les solutions précédentes.[2] Le dispositif cible également les applications de sécurité automobile ISO 26262 Automotive Safety Integrity Level D (ASIL-D). Les règles européennes relatives aux passeports de batteries renforcent cette évolution, car les batteries de VE et industrielles de plus de 2 kWh devront comporter des informations traçables à partir de février 2027.
Expansion du stockage d'énergie à l'échelle du réseau et derrière le compteur
Le stockage sur réseau crée un argument financier direct en faveur d'une surveillance plus précise sur le marché des systèmes de surveillance de batteries. Wärtsilä a déclaré qu'une erreur de 5 % sur l'état de charge peut entraîner une perte de revenus annuelle de 10 000 USD par MW et créer un manque à gagner potentiel de 20 millions USD sur la durée de vie d'un projet de stockage de 100 MW et 2 heures.[3] La société a également indiqué que les opérateurs peuvent conserver jusqu'à 20 % de la capacité installée comme tampon lorsque les données sur l'état de charge sont incertaines. Accure Battery Intelligence a étendu ses analyses aux ventilateurs de refroidissement, aux onduleurs, aux condensateurs et à d'autres équipements de conversion d'énergie en mai 2025.[4] Son matériel de lancement citait des gains de disponibilité de 5 % à 15 %, des réductions des coûts de maintenance allant jusqu'à 25 % et des réductions du temps moyen de réparation allant jusqu'à 30 % grâce à ses outils de flux de travail. Schneider Electric a également introduit un système de stockage intégré de la cellule au réseau, agnostique en termes de batteries, en Inde en mai 2026.
Exigences croissantes en matière de fiabilité dans les centres de données et les réseaux de télécommunications
Les centres de données et les réseaux de télécommunications nécessitent une alimentation de secours fiable, ce qui renforce la demande sur le marché des systèmes de surveillance de batteries. Schneider Electric indique que les défaillances des alimentations sans interruption (ASI) sont la principale cause des pannes impactantes dans les centres de données et que les coûts d'indisponibilité se situent entre 10 000 USD et 10 millions USD par heure. EnerSys a intégré une surveillance embarquée dans ses batteries DataSafe à plaques minces en plomb pur, et un centre de données européen a déployé 260 de ces batteries avant un événement majeur en 2025. Le déploiement a fourni des mises à jour d'état plus fréquentes et a réduit la dépendance à la maintenance d'urgence. Nuvoton a annoncé la production en série de circuits intégrés (CI) de surveillance de 16 cellules pour les unités de sauvegarde de serveurs IA à 400 V et 800 V en juillet 2026, avec jusqu'à 55 dispositifs connectés en série. Les systèmes sans fil offrent également aux opérateurs de flottes une voie de modernisation pratique lorsque l'installation de nouveaux câbles serait coûteuse.
Maintenance prédictive et analyse de l'état de santé des batteries
La maintenance prédictive transforme la surveillance des batteries, passant de contrôles périodiques à une évaluation continue de l'état de santé. Le Fraunhofer IFAM a développé une spectroscopie d'impédance dynamique capable de mesurer pendant la charge ou la décharge à jusqu'à 1 million d'échantillons par seconde. Cette approche fournit des résultats en temps réel, contrairement aux méthodes statiques qui nécessitent que les batteries soient au repos et peuvent prendre jusqu'à 20 minutes. Cela favorise une détection précoce des défauts et des plans de charge qui protègent la durée de vie utile des cellules. SOCOMEC a acquis PowerUp en avril 2025 pour ajouter une plateforme qui estime l'état de charge à ±2 % sur la durée de vie d'une batterie et identifie les signaux de dégradation plusieurs mois plus tôt que les systèmes d'alarme conventionnels. Ces capacités rendent le logiciel précieux non seulement pour les alarmes, mais aussi pour la planification de la maintenance, le support sous garantie et les contrats de service.
Analyse de l'impact des freins*
| Frein | (~) % d'impact sur les prévisions de CAGR | Pertinence géographique | Horizon temporel de l'impact |
|---|---|---|---|
| Coûts élevés de matériel, d'intégration et de mise en œuvre logicielle | -2.00% | Mondial, avec un impact disproportionné sur les PME en Asie-Pacifique et en Afrique et Moyen-Orient | Moyen terme (2-4 ans) |
| Lacunes d'interopérabilité entre les chimies de batteries et les plateformes de contrôle | -1.50% | Mondial, en particulier dans les déploiements BESS multi-fournisseurs | Long terme (≥ 4 ans) |
| Risques de cybersécurité et de fiabilité des communications dans les systèmes connectés | -1.20% | Mondial, avec une exposition aiguë en Europe et en Amérique du Nord | Court terme (≤ 2 ans) |
| Données limitées au niveau de la cellule dans les batteries héritées et de seconde vie | -0.80% | Mondial, avec une gravité particulière dans les marchés émergents | Long terme (≥ 4 ans) |
| Source: Mordor Intelligence | |||
Coûts élevés de matériel, d'intégration et de mise en œuvre logicielle
Le coût des capteurs matériels, des passerelles, des licences et de l'ingénierie peut limiter l'adoption sur le marché des systèmes de surveillance de batteries. Une étude de 2025 portant sur 80 organisations liées à la préparation aux passeports de batteries a révélé que 54 % considéraient les contraintes financières comme le principal obstacle à l'infrastructure de surveillance numérique. Les projets de modernisation peuvent être particulièrement coûteux, car les installations plus anciennes manquent souvent de ports de communication et de connexions d'alimentation compatibles. Les opérateurs disposant de flottes mixtes doivent souvent recourir à un travail d'intégration sur mesure pour chaque fournisseur et chaque site. Cela limite les économies d'échelle, en particulier pour les petits opérateurs. Le défi est plus prononcé là où les spécialistes locaux ont une expérience limitée des systèmes de surveillance spécifiques à la chimie.
Lacunes d'interopérabilité entre les chimies de batteries et les plateformes de contrôle
Les chimies de batteries nécessitent des profils d'impédance, des modèles de dégradation et des méthodes d'estimation d'état différents, ce qui rend l'interopérabilité difficile. Une étude de 2025 sur la gouvernance des jumeaux numériques pour le stockage de batteries a identifié les formats de données propriétaires et les interfaces partagées limitées comme des obstacles majeurs. Le problème est significatif pour les installations de stockage multi-fournisseurs qui utilisent différentes chimies, formats de cellules et protocoles de communication. Ces lacunes ajoutent du travail d'intégration chaque fois qu'un opérateur ajoute des actifs d'un nouveau fournisseur. Les systèmes connectés nécessitent également des communications fiables et des contrôles de cybersécurité, en particulier lorsque les plateformes de surveillance transmettent des données opérationnelles à des services cloud. Les données limitées au niveau de la cellule dans les batteries héritées et de seconde vie restreignent davantage ce que le logiciel peut diagnostiquer avec confiance.
*Nos prévisions considèrent les impacts des moteurs et des contraintes comme directionnels et non additifs. Les prévisions d'impact reflètent la croissance de référence, les effets de composition et les interactions entre variables.
Analyse des segments
Par composant :
l'infrastructure matérielle ancre les revenus, le logiciel accélèreLe matériel représentait 57,4 % des revenus du marché des systèmes de surveillance de batteries en 2026. Cette position reflète le grand nombre de mesures de tension, de température et de courant requises dans les packs de batteries modernes. Chaque point de détection doit fonctionner de manière fiable dans des conditions de température et de tension exigeantes. Le secteur des systèmes de surveillance de batteries dépend de ces points de mesure physiques, car les analyses ne peuvent pas compenser les données manquantes. Le matériel prend également en charge les exigences d'isolation, de communication et de sécurité fonctionnelle qui sont au cœur des applications automobiles et stationnaires. Eberspächer Vecture a lancé son système de gestion de batteries modulaire GuardIon-IQ™ en septembre 2026. Le produit prend en charge des systèmes de 12 V à 1 500 V grâce à 6 variantes dans un facteur de forme de 80 × 55 × 12 mm. Cela reflète la demande de matériel flexible qui réduit les contraintes d'espace d'installation et d'ingénierie. Les services complètent l'offre de composants par l'installation, la mise en service, le support terrain et les contrats de surveillance gérée. Ils sont particulièrement utiles pour les organisations qui exploitent des actifs de batteries critiques mais disposent de ressources d'ingénierie internes limitées.
Le logiciel est le composant à la croissance la plus rapide, avec une taille du marché des systèmes de surveillance de batteries pour le logiciel projetée pour s'étendre à un CAGR de 14,5 % entre 2027 et 2032. L'analyse continue basée sur le cloud peut convertir les mesures en avertissements de défauts, en recommandations opérationnelles et en preuves de perte de revenus. GEMS Pulse de Wärtsilä utilise les données de la cellule à la flotte et présente la précision de l'état de charge comme une question de protection des revenus. Les services restent également importants car les opérateurs ont fréquemment besoin d'aide pour la mise en service, la surveillance gérée et la maintenance sur le terrain. Les clients des centres de données et des télécommunications sont susceptibles de privilégier les modèles de service lorsqu'ils ne disposent pas des capacités d'ingénierie internes nécessaires. La combinaison de composants soutient donc les ventes de matériel aujourd'hui tout en créant des opportunités récurrentes de logiciels et de services au fil du temps.

Par type de batterie :
la domination du lithium-ion masque une diversification chimique en coursLes batteries lithium-ion détenaient 49,2 % de la part du marché des systèmes de surveillance de batteries en 2026. Leur position reflète leur utilisation dans les véhicules électriques, le stockage sur réseau, les systèmes ASI des centres de données et l'électronique grand public. Cette large base installée place la chimie dans la plus grande gamme d'applications surveillées. Les packs lithium-ion nécessitent une surveillance continue car même une différence thermique de 3 °C peut aggraver le vieillissement des cellules. Le déséquilibre de tension de cellule à cellule peut également s'accumuler au fil du temps avant d'apparaître comme une perte de capacité ou un événement thermique. Les batteries plomb-acide continuent de soutenir les applications ASI et de sauvegarde pour les télécommunications, où la surveillance embarquée remplace les tests manuels. Le déploiement DataSafe d'EnerSys montre que les flottes plomb-acide existantes peuvent encore créer une demande de surveillance continue. Les systèmes à base de nickel ajoutent de la demande dans les environnements industriels et ferroviaires, où les températures de fonctionnement étendues et la durabilité cyclique sont importantes. Le mélange résultant signifie qu'un seul fournisseur peut avoir besoin de prendre en charge des indicateurs de performance très différents selon les flottes de clients.
Les batteries à flux sont le type de batterie à la croissance la plus rapide avec un CAGR de 15,7 % jusqu'en 2032. Leur utilisation dans le stockage de longue durée nécessite une approche de surveillance différente des systèmes lithium-ion. Les opérateurs ont besoin de données sur le débit d'électrolyte, le niveau du réservoir, la pression de la pile, la tension en circuit ouvert et la concentration d'électrolyte en plus de la température et de la tension. Cette exigence de données plus large favorise des conceptions de surveillance spécialement conçues. Elle soutient également un groupe de spécialistes capables de servir des projets de batteries à flux plutôt que des flottes de batteries génériques. Les batteries à base de nickel conservent un rôle dans les systèmes industriels et ferroviaires qui nécessitent une forte durabilité cyclique et des performances sur de larges plages de températures. La diversification chimique élargit donc les exigences techniques du marché des systèmes de surveillance de batteries.
Par type de système :
les systèmes filaires en tête, le sans fil redéfinit l'opportunité de modernisationLes systèmes filaires représentaient 55,3 % de la part de marché en 2026. La production automobile et les installations de stockage à l'échelle des services publics soutiennent cette position, car ces environnements favorisent les connexions fixes à large bande passante. Les conceptions filaires offrent également une latence prévisible et une isolation galvanique pour la surveillance de la sécurité automobile. Elles s'alignent sur les structures de communication CAN bus, RS-485 et en guirlande déjà utilisées dans les plateformes de véhicules électriques. Les centres de données, les salles de télécommunications et les sous-stations peuvent également bénéficier d'une frontière de communication physique définie. Cela rend les systèmes filaires plus faciles à évaluer en termes d'exposition aux interférences et de gestion de la cybersécurité.
Les systèmes sans fil devraient croître à un CAGR de 14,8 % jusqu'en 2032. Dans les nouveaux véhicules électriques, les architectures sans fil peuvent réduire le poids du faisceau de câblage et la complexité de l'assemblage. Dans les actifs de stockage distribués existants, le matériel sans fil peut éviter des modifications coûteuses de l'infrastructure de câblage. NXP a introduit un jeu de puces de gestion de batteries capable de spectroscopie d'impédance électrochimique avec synchronisation matérielle en octobre 2025. Le jeu de puces combine un capteur de cellule, une passerelle et un contrôleur de boîtier de jonction de batterie pour une mesure synchronisée des cellules. La croissance du sans fil dépend de communications sécurisées et authentifiées, car les acheteurs d'infrastructures critiques incluent de plus en plus des exigences de cybersécurité dans leurs spécifications.
Par topologie :
l'architecture distribuée en tête, le format modulaire progresse dans les secteurs émergentsLes systèmes distribués détenaient 39,6 % de la part de marché en 2026. Leur conception place la capacité de mesure à proximité des cellules individuelles ou des groupes de cellules. Cela peut favoriser la localisation des défauts et réduire l'effet d'un point de défaillance unique. Cela fournit également les données détaillées requises pour la traçabilité du cycle de vie. Le matériel distribué peut faciliter l'isolation d'une cellule faible avant qu'elle n'affecte les performances du pack dans son ensemble. Le cadre du passeport de batteries de l'UE s'applique à partir de février 2027 aux batteries de VE et industrielles de plus de 2 kWh. Le cadre augmente la valeur pratique des données pouvant être associées à des cellules individuelles. Les systèmes centralisés continuent de servir les installations ASI et de télécommunications héritées où des câblages plus courts et des structures plus simples restent appropriés. Ils peuvent rester un choix pratique là où une installation compacte ne nécessite pas une redondance étendue ou des mesures très granulaires.
Les systèmes modulaires devraient croître à un CAGR de 14,2 % jusqu'en 2032. Ils gagnent en pertinence dans le stockage commercial, les batteries de seconde vie et l'alimentation industrielle portable, où les opérateurs peuvent étendre la surveillance par étapes. Un site peut commencer par une configuration de base et ajouter des nœuds de mesure à mesure que la taille de la flotte augmente. Le GuardIon-IQ™ d'Eberspächer Vecture propose 6 variantes configurables qui servent des packs intégrés plus petits jusqu'aux systèmes atteignant 1 500 V. Une plateforme commune peut réduire le travail de développement des clients par rapport à une conception différente pour chaque application. Ce modèle peut réduire la demande de solutions ponctuelles spécifiques à la topologie à mesure que les opérateurs recherchent des systèmes évolutifs.
Par application :
les VE commandent la part, les BESS définissent la frontière d'expansionLes véhicules électriques représentaient 32,4 % de la part de marché en 2026. La valeur du segment reflète à la fois le volume de véhicules et le nombre croissant de paramètres mesurés par pack. Une densité d'énergie plus élevée et des garanties plus longues augmentent le besoin de données d'impédance au niveau de la cellule, d'estimation d'état et de données thermiques. Le BQ79826Z-Q1 de Texas Instruments prend en charge 26 cellules et suit jusqu'à 44 % de canaux supplémentaires par rapport aux solutions précédentes. Les télécommunications, les centres de données, les systèmes d'énergie renouvelable, les équipements industriels, les chemins de fer, la santé et l'électronique grand public forment une large base secondaire de demande. Cette diversité réduit la dépendance à un seul secteur d'utilisation finale.
Les systèmes de stockage d'énergie par batterie devraient croître à un CAGR de 15,9 % jusqu'en 2032. Sur un grand site, une surveillance qui détecte un problème grave de sécurité ou de performance peut prévenir des pertes d'actifs et soutenir les obligations d'équilibrage du réseau. Wärtsilä a estimé un impact potentiel de 20 millions USD sur la durée de vie d'une erreur de 5 % sur l'état de charge pour un projet de 100 MW et 2 heures. Cela facilite la connexion des dépenses de surveillance avec les revenus opérationnels. Les applications renouvelables et industrielles ajoutent une demande supplémentaire pour des systèmes capables de prendre en charge à la fois les actifs plomb-acide et les nouveaux déploiements lithium-ion. Ces applications nécessitent des modèles de données spécifiques à la chimie sans obliger les opérateurs à maintenir des environnements de surveillance parallèles.
Analyse géographique
Marché des Systèmes de Surveillance de Batteries en Amérique du Nord
L'Amérique du Nord détenait 33,8 % de la part de marché des systèmes de surveillance de batteries en 2026. Une base mature de centres de données et d'infrastructures critiques soutient cette position, tandis que le déploiement des véhicules électriques et du stockage sur réseau accroît la demande. Dans cette région, la surveillance est souvent liée aux exigences de disponibilité et à la nécessité de documenter les performances de maintenance. Schneider Electric a signalé 66 % d'interventions correctives en moins sur un parc installé connecté de 6 000 unités d'Alimentation Sans Interruption (ASI) par rapport aux plans de service traditionnels. La société a également signalé 5 pannes critiques évitées chaque année sur les sites comptant 20 actifs. Le Canada contribue par le biais de déploiements de stockage d'énergie, tandis que le Mexique accroît la demande grâce aux cas d'usage dans la fabrication, l'industrie, les télécommunications et les ASI. Ces applications créent une demande pour les nouveaux systèmes ainsi que pour la modernisation des installations existantes.
Marché des Systèmes de Surveillance de Batteries en Europe
Le marché européen des systèmes de surveillance de batteries est en cours de transformation en raison de l'approche de l'échéance du passeport batterie. L'Union européenne exige des passeports batterie pour les batteries de véhicules électriques et industrielles concernées à partir de février 2027, ainsi qu'un étiquetage intelligent à partir de décembre 2026. Une étude portant sur 80 organisations a révélé que 62 % d'entre elles ne disposaient pas de systèmes permettant de suivre en temps réel les événements liés aux batteries en service. La même étude a constaté que 76 % n'avaient pas envisagé les changements nécessaires pour répondre aux exigences d'étiquetage intelligent et de passeport batterie. Le développement par l'Allemagne de la spectroscopie d'impédance dynamique offre une mesure plus approfondie de l'état de santé des batteries durant leur fonctionnement en conditions réelles. Des pays à forte intensité manufacturière tels que le Royaume-Uni et la Pologne accroissent également la demande provenant des chaînes d'approvisionnement automobiles et du stockage d'énergie industriel.
Marché des Systèmes de Surveillance de Batteries en Amérique du Sud, en Asie-Pacifique et au Moyen-Orient et Afrique
L'Asie-Pacifique devrait croître à un CAGR de 14,7 % jusqu'en 2032. Le développement du stockage en Chine, l'expansion des véhicules électriques et des télécommunications en Inde, ainsi que la croissance de l'activité d'assemblage de batteries en Asie du Sud-Est soutiennent ces perspectives. L'Inde offre une opportunité de modernisation sur les sites de télécommunications qui passent de batteries plomb-acide à des solutions de secours lithium-ion. La Corée du Sud et le Japon contribuent grâce à des écosystèmes de production de batteries bien établis et à une plus grande attention portée à la traçabilité tout au long du cycle de vie des batteries. L'Amérique du Sud reste liée au développement solaire et éolien, notamment au Brésil. Le Moyen-Orient et l'Afrique offrent une demande à plus long terme à mesure que les achats de solutions de stockage se développent, bien que ces deux régions restent dépendantes du matériel de surveillance importé et aient besoin de davantage de capacités locales en ingénierie d'application.
Paysage concurrentiel
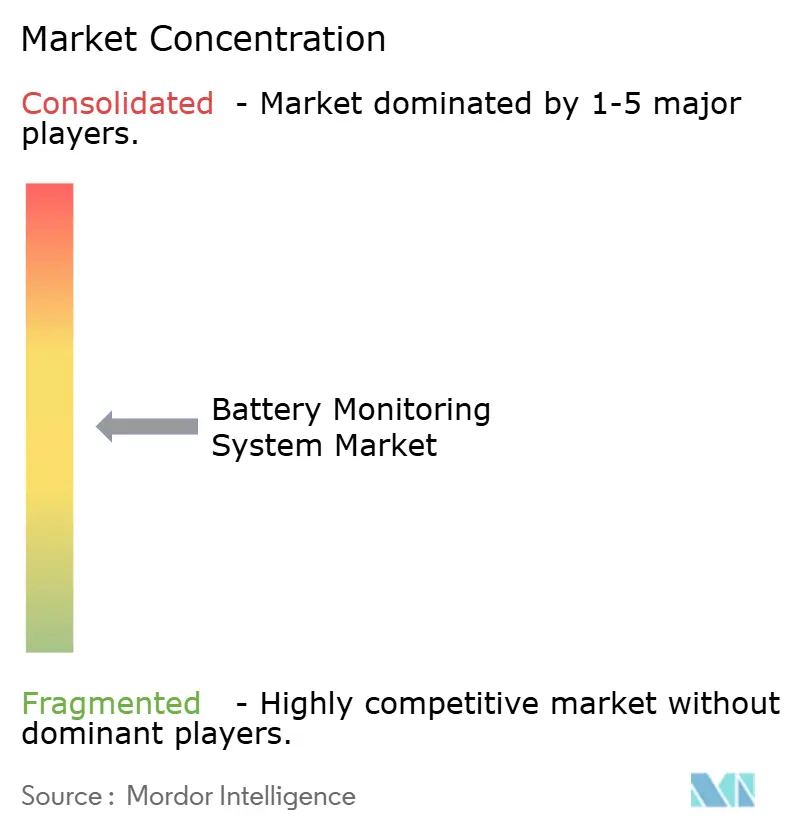
Le marché des systèmes de surveillance de batteries est modérément concentré. Des entreprises diversifiées dans l'électronique, la gestion de l'énergie et l'industrie sont en concurrence aux côtés de spécialistes axés sur l'analyse prédictive. Cette structure permet aux entreprises établies d'utiliser leur base installée et leur empreinte de service, tandis que les fournisseurs spécialisés peuvent se différencier par la profondeur diagnostique. Les fournisseurs de semi-conducteurs font de la spectroscopie d'impédance électrochimique une capacité diagnostique au niveau de la cellule plus accessible. NXP a introduit un jeu de puces de gestion de batteries compatible EIS en octobre 2025, tandis que Texas Instruments a lancé un moniteur EIS compatible à 26 cellules en juin 2026. Ces développements réduisent l'écart entre les diagnostics de style laboratoire et la surveillance embarquée. Ils établissent également une base plus élevée pour les fournisseurs vendant des produits de mesure au niveau de la cellule. Les petits fournisseurs de matériel sans feuilles de route de mesure comparables pourraient faire face à une pression accrue sur la différenciation des produits.
Les grands fournisseurs associent également la surveillance à des services gérés, ce qui peut augmenter les coûts de changement pour les clients. Schneider Electric a étendu EcoCare aux ASI triphasées en juin 2026 avec une surveillance à distance 24h/24 et 7j/7 et une maintenance basée sur l'état. Ses résultats rapportés comprenaient 66 % d'interventions correctives en moins dans la base d'ASI connectées. Wärtsilä a lancé GEMS Pulse en octobre 2025 pour utiliser les données de la cellule à la flotte dans les opérations de stockage de batteries. Ces stratégies combinent le matériel installé, les données opérationnelles et la prestation de services en offres clients plus larges.
Il reste une ouverture pour les plateformes qui fonctionnent sur des flottes de batteries à chimies mixtes et de seconde vie. Ces flottes sont difficiles à gérer car la couche de surveillance doit interpréter les données de packs de batteries d'âges, de configurations et d'historiques de fonctionnement différents. L'acquisition de PowerUp par Socomec en avril 2025 a ajouté des analyses avancées d'état de charge et de dégradation à son offre. ACCURE a étendu son champ d'action au-delà des cellules aux composants de conversion d'énergie en mai 2025. Eberspächer Vecture a introduit une plateforme de gestion de batteries configurable en septembre 2026 pour des applications dans la mobilité, le stockage, les centres de données et l'industrie. Les fournisseurs capables de combiner cette flexibilité avec une cybersécurité fiable, un support de service et une détection précoce des défauts seront mieux placés pour servir des flottes complexes. La capacité à protéger les données et à maintenir des communications fiables est particulièrement importante lorsque les systèmes de batteries sont liés à des plateformes cloud. Les données de parts de marché pour les principaux fournisseurs n'ont pas été fournies, de sorte qu'un score de concentration ne peut pas être calculé à partir des éléments fournis.
Leaders du secteur des systèmes de surveillance de batteries
-
Schneider Electric SE
-
ABB Ltd.
-
Eaton Corporation plc
-
NXP Semiconductors N.V.
-
Vertiv Holdings Co.
- *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier
Marché des Systèmes de Surveillance de Batteries Entreprises couvertes dans ce rapport
- ABB Ltd.
- Analog Devices, Inc.
- BatteryDAQ
- BTECH, Inc.
- Canara, Inc.
- Curtis Instruments, Inc.
- Eagle Eye Power Solutions, LLC
- Eaton Corporation plc
- HBL Power Systems Limited
- Honeywell International Inc.
- Infineon Technologies AG
- NDSL Group Limited
- NXP Semiconductors N.V.
- Power Shield Limited
- Renesas Electronics Corporation
- Schneider Electric SE
- Socomec Group
- Storage Battery Systems, LLC
- Texas Instruments Incorporated
- Vertiv Holdings Co.
Développements industriels récents dans Marché des Systèmes de Surveillance de Batteries
- Septembre 2026 : Eberspächer Vecture a lancé GuardIon-IQ™, une plateforme modulaire de système de gestion de batteries (BMS) prenant en charge des systèmes de batteries de 12 V à 1 500 V sur 6 variantes matérielles configurables, ciblant les applications de mobilité, de stockage d'énergie, de centres de données et industrielles. Le facteur de forme compact de 80 × 55 × 12 mm et l'architecture évolutive réduisent les délais de développement et les coûts d'intégration pour les clients OEM dans les marchés automobiles, hors route et de stockage sur réseau.
- Juillet 2026 : Nuvoton Technology a annoncé le lancement en production en série en septembre 2026 des circuits intégrés (CI) de surveillance de batteries KA49703A et KA49713A pour les unités de sauvegarde de batteries de serveurs IA à 400 V et 800 V, chacun surveillant jusqu'à 16 cellules avec une connectivité en guirlande prenant en charge jusqu'à 55 dispositifs en série. Les CI ciblent les exigences de densité de puissance et de fiabilité continue de l'infrastructure informatique IA hyperscale.
- Juin 2026 : Texas Instruments a introduit le BQ79826Z-Q1, un moniteur de batteries à 26 cellules compatible spectroscopie d'impédance électrochimique (EIS) avec une précision de tension inférieure à 2 mV et une vitesse de mesure EIS 5 fois plus rapide que les solutions précédentes. Le dispositif cible les applications VE et de stockage d'énergie et est conforme aux exigences de sécurité fonctionnelle ISO 26262 ASIL-D.
- Juin 2026 : Schneider Electric a étendu son service de maintenance basée sur l'état EcoCare aux alimentations sans interruption (ASI) triphasées, offrant une surveillance à distance 24h/24 et 7j/7 et une maintenance basée sur l'état. L'analyse de 6 000 systèmes ASI connectés a montré 66 % d'interventions correctives en moins et 5 défaillances critiques évitées annuellement par site de 20 actifs par rapport aux plans de service traditionnels.
Portée du rapport mondial sur le marché des systèmes de surveillance de batteries
Le marché des systèmes de surveillance de batteries (BMS) englobe la conception, la fabrication et le déploiement de solutions matérielles et logicielles spécialisées utilisées pour suivre, évaluer et gérer en continu l'état de santé et les métriques opérationnelles des batteries rechargeables.
Le marché mondial des systèmes de surveillance de batteries est segmenté par composant, type de batterie, type de système, topologie, application et géographie. Par composant, le marché est segmenté en matériel, logiciel et services. Par type de batterie, le marché est segmenté en lithium-ion (Li-ion), plomb-acide, à base de nickel, à flux et autres types de batteries. Par type de système, le marché est segmenté en systèmes filaires et sans fil. Par topologie, le marché est segmenté en systèmes centralisés, distribués et modulaires. Par application, le marché est segmenté en véhicules électriques (VE), systèmes de stockage d'énergie par batterie (BESS), télécommunications, centres de données, énergie renouvelable, applications industrielles, chemins de fer, santé, électronique et autres applications. Le rapport couvre également la taille du marché et les prévisions pour le marché mondial des systèmes de surveillance de batteries dans 26 pays des principales régions. Pour chaque segment, la taille du marché et les prévisions ont été fournies sur la base de la valeur (USD).
Aperçu de la segmentation
| Matériel |
| Logiciel |
| Services |
| Batteries lithium-ion |
| Batteries plomb-acide |
| Batteries à base de nickel |
| Batteries à flux |
| Autres types de batteries |
| Systèmes de surveillance de batteries filaires |
| Systèmes de surveillance de batteries sans fil |
| Systèmes de surveillance de batteries centralisés |
| Systèmes de surveillance de batteries distribués |
| Systèmes de surveillance de batteries modulaires |
| Véhicules électriques (VE) |
| Systèmes de stockage d'énergie par batterie (BESS) |
| Infrastructure de télécommunications |
| Centres de données |
| Systèmes d'énergie renouvelable |
| Équipements industriels et automatisation |
| Chemins de fer et transport |
| Santé et infrastructures critiques |
| Électronique grand public |
| Autres applications |
| Amérique du Nord | États-Unis |
| Canada | |
| Mexique | |
| Europe | Allemagne |
| France | |
| Italie | |
| Espagne | |
| Royaume-Uni | |
| Pologne | |
| Russie | |
| Reste de l'Europe | |
| Asie-Pacifique | Chine |
| Inde | |
| Japon | |
| Corée du Sud | |
| Australie | |
| Indonésie | |
| Vietnam | |
| Thaïlande | |
| Reste de l'Asie-Pacifique | |
| Amérique du Sud | Brésil |
| Argentine | |
| Chili | |
| Reste de l'Amérique du Sud | |
| Moyen-Orient et Afrique | Arabie saoudite |
| Émirats arabes unis | |
| Égypte | |
| Afrique du Sud | |
| Maroc | |
| Reste du Moyen-Orient et de l'Afrique |
| Par composant | Matériel | |
| Logiciel | ||
| Services | ||
| Par type de batterie | Batteries lithium-ion | |
| Batteries plomb-acide | ||
| Batteries à base de nickel | ||
| Batteries à flux | ||
| Autres types de batteries | ||
| Par type de système | Systèmes de surveillance de batteries filaires | |
| Systèmes de surveillance de batteries sans fil | ||
| Par topologie | Systèmes de surveillance de batteries centralisés | |
| Systèmes de surveillance de batteries distribués | ||
| Systèmes de surveillance de batteries modulaires | ||
| Par application | Véhicules électriques (VE) | |
| Systèmes de stockage d'énergie par batterie (BESS) | ||
| Infrastructure de télécommunications | ||
| Centres de données | ||
| Systèmes d'énergie renouvelable | ||
| Équipements industriels et automatisation | ||
| Chemins de fer et transport | ||
| Santé et infrastructures critiques | ||
| Électronique grand public | ||
| Autres applications | ||
| Par géographie | Amérique du Nord | États-Unis |
| Canada | ||
| Mexique | ||
| Europe | Allemagne | |
| France | ||
| Italie | ||
| Espagne | ||
| Royaume-Uni | ||
| Pologne | ||
| Russie | ||
| Reste de l'Europe | ||
| Asie-Pacifique | Chine | |
| Inde | ||
| Japon | ||
| Corée du Sud | ||
| Australie | ||
| Indonésie | ||
| Vietnam | ||
| Thaïlande | ||
| Reste de l'Asie-Pacifique | ||
| Amérique du Sud | Brésil | |
| Argentine | ||
| Chili | ||
| Reste de l'Amérique du Sud | ||
| Moyen-Orient et Afrique | Arabie saoudite | |
| Émirats arabes unis | ||
| Égypte | ||
| Afrique du Sud | ||
| Maroc | ||
| Reste du Moyen-Orient et de l'Afrique | ||
Questions clés auxquelles le rapport répond
Quelle est la taille du marché des systèmes de surveillance de batteries ?
Le marché des systèmes de surveillance de batteries devrait croître de 12,88 milliards USD en 2026 à 28,84 milliards USD d'ici 2032 à un CAGR de 13,86 %.
Quel composant est en tête de la demande en systèmes de surveillance de batteries ?
Le matériel est en tête avec une part de revenus de 57,4 % en 2026, tandis que le logiciel est le composant à la croissance la plus rapide avec un CAGR de 14,5 % jusqu'en 2032.
Quelle chimie de batterie présente la plus grande demande de surveillance ?
Le lithium-ion est en tête avec une part de 49,2 % en 2026, car il est utilisé dans les VE, le stockage stationnaire, les systèmes ASI et l'électronique grand public.
Pourquoi les systèmes de stockage d'énergie par batterie sont-ils importants pour les fournisseurs de surveillance ?
Les systèmes de stockage d'énergie par batterie sont l'application à la croissance la plus rapide avec un CAGR de 15,9 % jusqu'en 2032, et des données précises sur l'état de charge peuvent protéger les revenus des projets.
Quelle région est en tête du marché des systèmes de surveillance de batteries ?
L'Amérique du Nord est en tête avec une part de 33,8 % en 2026, tandis que l'Asie-Pacifique devrait croître le plus rapidement avec un CAGR de 14,7 % jusqu'en 2032.
Comment les règles relatives aux passeports de batteries affectent-elles la demande de surveillance ?
Les règles européennes exigent des passeports de batteries pour les batteries de VE et industrielles applicables à partir de février 2027, augmentant le besoin de données sur le cycle de vie et l'état de santé.