
Marktgröße und Marktanteil des Batterie-Überwachungssystems
Marktübersicht
| Studienzeitraum | 2022 - 2032 |
|---|---|
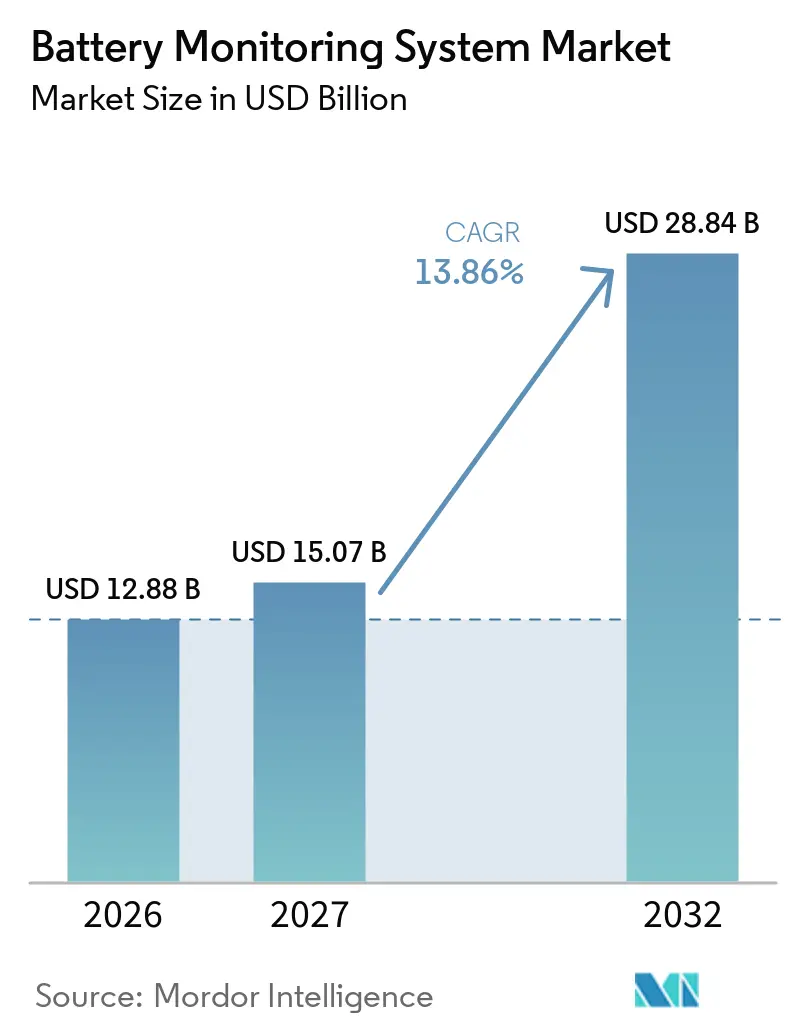
| Marktgröße (2027) | 15.07 Milliarden US-Dollar |
| Marktgröße (2032) | 28.84 Milliarden US-Dollar |
| Wachstumsrate (2027 - 2032) | 13.86 % |
| Schnellstwachsender Markt | Asien-Pazifik |
| Größter Markt | Nordamerika |
| Marktkonzentration | Mittel |
Hauptakteure *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. | |
Marktanalyse für Batterie-Überwachungssysteme von Mordor Intelligence
Die Marktgröße für Batterie-Überwachungssysteme wurde im Jahr 2026 auf 12,88 Milliarden USD geschätzt und soll von 15,07 Milliarden USD im Jahr 2027 auf 28,84 Milliarden USD bis 2032 wachsen, bei einer CAGR von 13,86 % während des Prognosezeitraums (2027–2032). Elektrifizierung, stationäre Energiespeicherung und strengere Anforderungen an Lebenszyklusdaten erhöhen den Wert kontinuierlicher Batteriemessung. Die Anforderungen an Batteriepässe in der Europäischen Union machen die Rückverfolgbarkeit zu einer Beschaffungspriorität für Elektrofahrzeug- (EV) und Industriebatterien über 2 kWh ab Februar 2027.[1] Der Markt für Batterie-Überwachungssysteme entwickelt sich auch von Überprüfungen auf Packebene hin zu Hardware und Software auf Zellebene, die Fehler früher erkennen können. Diese Veränderung erweitert den Wert jedes installierten Überwachungssystems, da Betreiber Daten zu Zustand, Wärmeverhalten und Lebensdauer benötigen. Der Wettbewerb wird zunehmend durch die Fähigkeit geprägt, präzise Sensorik mit praxistauglicher Analytik, Sicherheitsfunktionen und Cybersicherheitskontrollen zu kombinieren.
Wichtigste Erkenntnisse des Berichts
- Nach Komponente hielt Hardware im Jahr 2026 einen Marktanteil von 57,4 %, während Software bis 2032 voraussichtlich mit einer CAGR von 14,5 % wachsen wird.
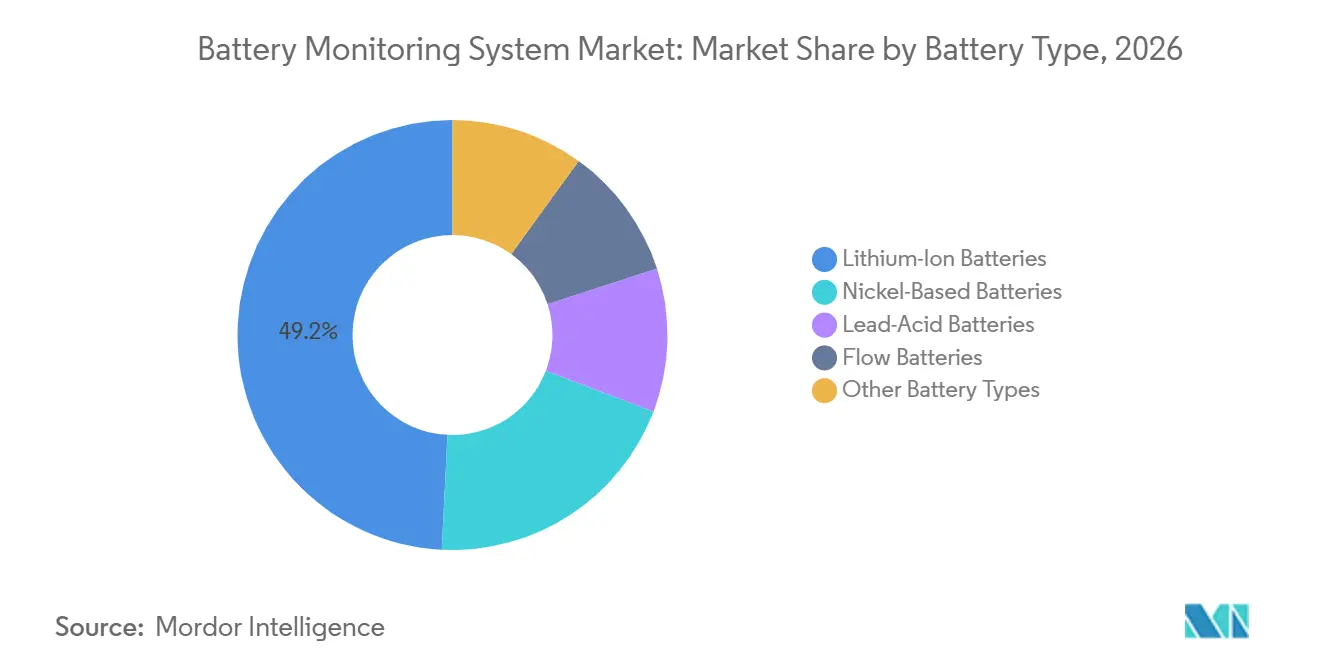
- Nach Batterietyp hielt Lithium-Ionen im Jahr 2026 einen Marktanteil von 49,2 %, während Flussbatterien bis 2032 voraussichtlich mit einer CAGR von 15,7 % wachsen werden.
- Nach Systemtyp hielten kabelgebundene Systeme im Jahr 2026 einen Marktanteil von 55,3 %, während kabellose Systeme bis 2032 voraussichtlich mit einer CAGR von 14,8 % wachsen werden.
- Nach Topologie hielten verteilte Systeme im Jahr 2026 einen Marktanteil von 39,6 %, während modulare Systeme bis 2032 voraussichtlich mit einer CAGR von 14,2 % wachsen werden.
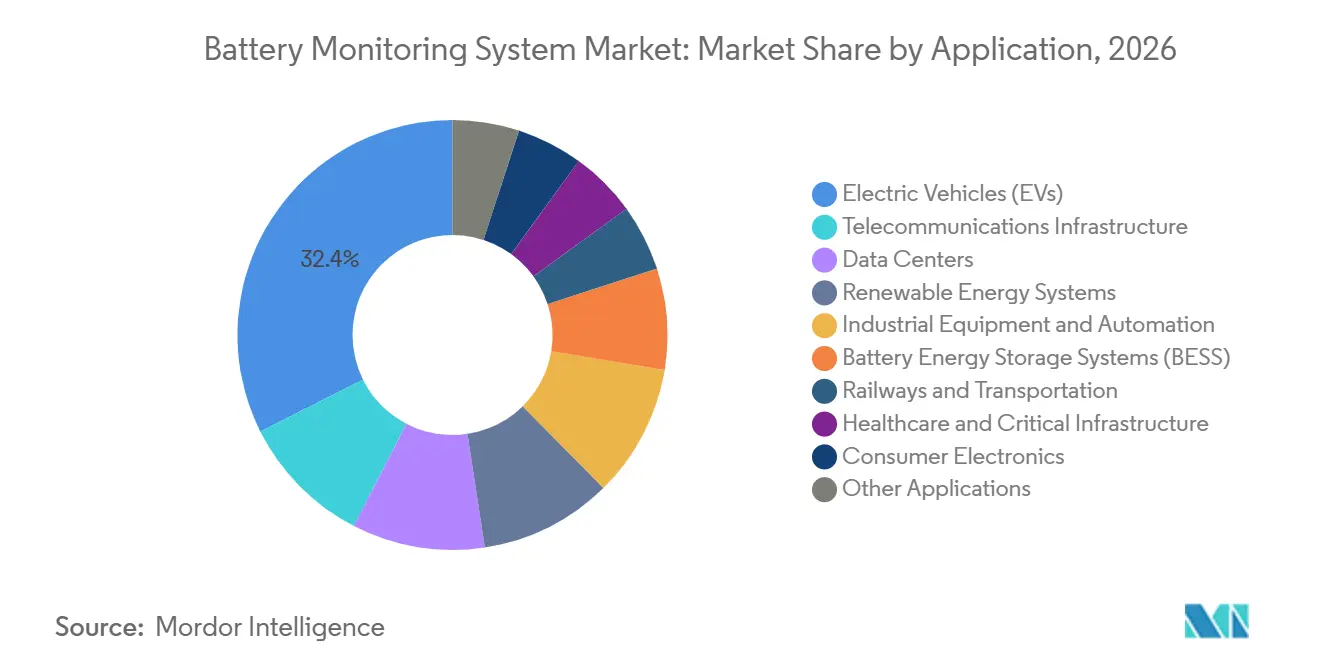
- Nach Anwendung hielten Elektrofahrzeuge im Jahr 2026 einen Marktanteil von 32,4 %, während Batterie-Energiespeichersysteme bis 2032 voraussichtlich mit einer CAGR von 15,9 % wachsen werden.
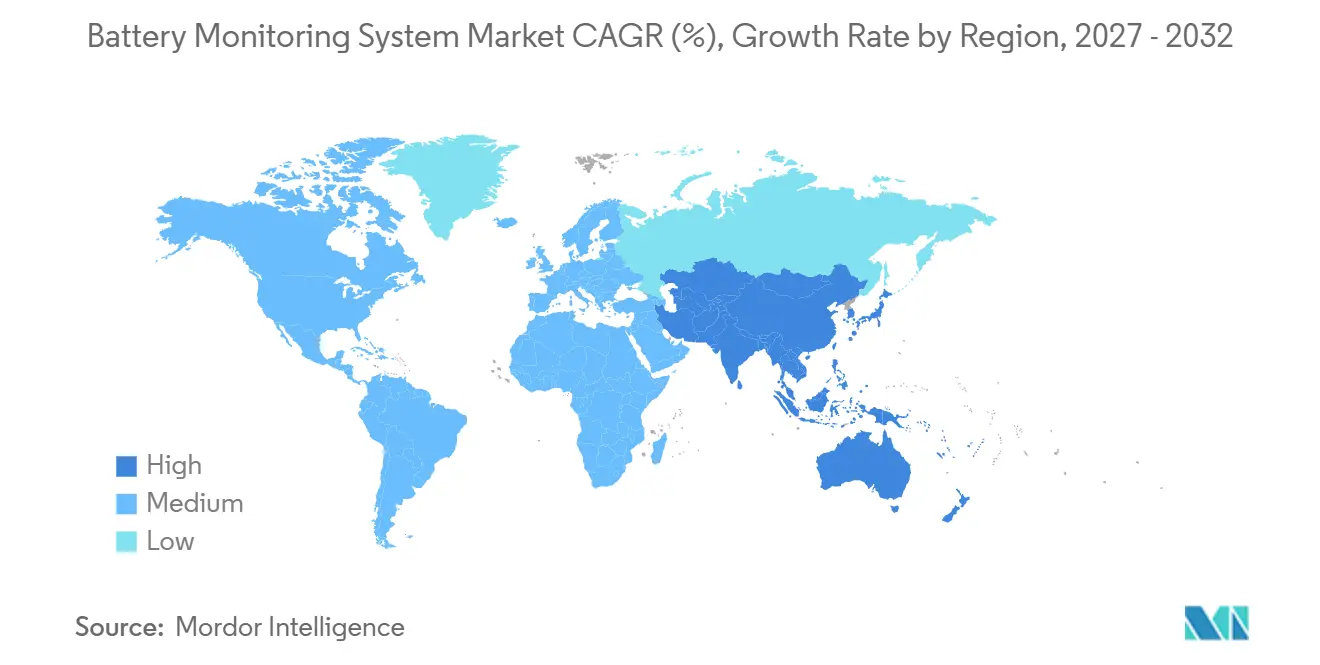
- Nach Geografie hielt Nordamerika im Jahr 2026 einen Marktanteil von 33,8 %, während Asien-Pazifik bis 2032 voraussichtlich mit einer CAGR von 14,7 % wachsen wird.
Hinweis: Die in diesem Bericht angegebenen Marktzahlen basieren auf dem proprietären Schätzrahmen von Mordor Intelligence, der neun Monate an Ist-Daten mit den Prognosen für das vierte Quartal des Basisjahres 2026 kombiniert.
Markttrends und Einblicke
Analyse der Treiberwirkung*
| Treiber | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Elektrifizierung von Fahrzeugen und Batteriepacks | +3.5% | Global, konzentriert in Nordamerika, Europa und China | Mittelfristig (2–4 Jahre) |
| Ausbau von netzgekoppelten und verbraucherseitigen Energiespeichern | +3.0% | Asien-Pazifik als Kern, mit Ausstrahlungseffekten auf Nordamerika und Europa | Mittelfristig (2–4 Jahre) |
| Steigende Zuverlässigkeitsanforderungen in Rechenzentren und Telekommunikationsnetzen | +2.0% | Nordamerika und Europa, mit rascher Expansion in Asien-Pazifik | Kurzfristig (≤ 2 Jahre) |
| Vorausschauende Wartung und Batteriezustandsanalytik | +1.8% | Global, mit früher Intensität in Nordamerika und Europa | Mittelfristig (2–4 Jahre) |
| Kabellose Überwachung für verteilte und nachgerüstete Batterieanlagen | +1.5% | Global, mit der schnellsten Akzeptanz in Asien-Pazifik und dem Nahen Osten und Afrika | Langfristig (≥ 4 Jahre) |
| Batteriepass und Anforderungen an die Lebenszyklusverfolgbarkeit | +1.2% | EU-geführt, mit Auswirkungen auf das Vereinigte Königreich, Asien-Pazifik und Nordamerika | Mittelfristig (2–4 Jahre) |
| Quelle: Mordor Intelligence | |||
Elektrifizierung von Fahrzeugen und Batteriepacks
Die Akzeptanz von Elektrofahrzeugen erhöht den Bedarf an detaillierten Batteriedaten im Markt für Batterie-Überwachungssysteme. Eine 2026 von der Universität Coventry veröffentlichte Studie ergab, dass ein thermischer Gradient von 3 °C innerhalb eines Packs Degradationsrückkopplungszyklen erzeugen kann, die die Zellalterung um 300 % beschleunigen. Diese Erkenntnisse unterstützen einen Wechsel von der Überwachung auf Modulebene zur Messung auf Zellebene in Fahrzeugdesigns. Texas Instruments stellte im Juni 2026 den BQ79826Z-Q1 vor, mit Überwachung für 26 Zellen, einer Spannungsgenauigkeit unter 2 mV und einer elektrochemischen Impedanzspektroskopie-Messung, die 5-mal schneller ist als frühere Lösungen.[2] Das Gerät zielt auch auf Kfz-Sicherheitsanwendungen nach ISO 26262 Automotive Safety Integrity Level D (ASIL-D) ab. Die europäischen Batteriepassvorschriften verstärken diese Entwicklung, da EV- und Industriebatterien über 2 kWh ab Februar 2027 rückverfolgbare Informationen tragen müssen.
Ausbau von netzgekoppelten und verbraucherseitigen Energiespeichern
Netzspeicher schafft im Markt für Batterie-Überwachungssysteme einen direkten finanziellen Anreiz für präzisere Überwachung. Wärtsilä erklärte, dass ein Ladefehler von 5 % zu einem jährlichen Umsatzverlust von 10.000 USD pro MW führen und einen potenziellen Fehlbetrag von 20 Millionen USD über die Lebensdauer eines 100-MW-, 2-Stunden-Speicherprojekts verursachen kann.[3] Das Unternehmen berichtete auch, dass Betreiber bis zu 20 % der installierten Kapazität als Puffer vorhalten können, wenn die Ladezustandsdaten unsicher sind. Accure Battery Intelligence erweiterte seine Analytik im Mai 2025 auf Kühllüfter, Wechselrichter, Kondensatoren und andere Leistungsumwandlungsgeräte.[4] Das Einführungsmaterial nannte Verfügbarkeitssteigerungen von 5–15 %, Wartungskostensenkungen von bis zu 25 % und Reduzierungen der mittleren Reparaturzeit von bis zu 30 % durch seine Workflow-Tools. Schneider Electric führte im Mai 2026 auch ein chemieunabhängiges integriertes Zell-zu-Netz-Speichersystem in Indien ein.
Steigende Zuverlässigkeitsanforderungen in Rechenzentren und Telekommunikationsnetzen
Rechenzentren und Telekommunikationsnetze benötigen zuverlässige Notstromversorgung, was die Nachfrage im Markt für Batterie-Überwachungssysteme stärkt. Schneider Electric gibt an, dass Ausfälle unterbrechungsfreier Stromversorgungen (USV) die häufigste Ursache für schwerwiegende Rechenzentrumsausfälle sind und die Ausfallkosten zwischen 10.000 USD und 10 Millionen USD pro Stunde liegen. EnerSys integrierte eingebettete Überwachung in DataSafe-Dünnplatten-Reinkleibatterien, und ein europäisches Rechenzentrum setzte 260 dieser Batterien vor einem größeren Ereignis im Jahr 2025 ein. Der Einsatz ermöglichte häufigere Statusaktualisierungen und verringerte die Abhängigkeit von Notfallwartung. Nuvoton kündigte im Juli 2026 die Massenproduktion von 16-Zellen-Überwachungs-Integrierten Schaltkreisen (ICs) für 400-V- und 800-V-KI-Server-Backup-Einheiten an, mit bis zu 55 in Reihe geschalteten Geräten. Kabellose Systeme bieten Flottenoperatoren auch einen praktischen Nachrüstweg, bei dem die Installation neuer Kabel kostspielig wäre.
Vorausschauende Wartung und Batteriezustandsanalytik
Vorausschauende Wartung verändert die Batterieüberwachung von periodischen Prüfungen hin zu kontinuierlicher Zustandsbewertung. Das Fraunhofer IFAM entwickelte eine dynamische Impedanzspektroskopie, die während des Ladens oder Entladens mit bis zu 1 Million Messungen pro Sekunde messen kann. Der Ansatz liefert Echtzeitergebnisse, im Gegensatz zu statischen Methoden, die Batterieruhephasen erfordern und bis zu 20 Minuten dauern können. Dies unterstützt eine frühere Fehlererkennung und Ladepläne, die die nutzbare Zelllebensdauer schützen. SOCOMEC erwarb PowerUp im April 2025, um eine Plattform hinzuzufügen, die den Ladezustand mit einer Genauigkeit von ±2 % über die gesamte Batterielebensdauer schätzt und Degradationssignale Monate früher als herkömmliche Alarmsysteme identifiziert. Diese Fähigkeiten machen Software nicht nur für Alarme, sondern auch für Wartungsplanung, Garantieunterstützung und Serviceverträge wertvoll.
Analyse der Hemmnisse*
| Hemmnis | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Hohe Hardware-, Integrations- und Softwareimplementierungskosten | -2.00% | Global, mit überproportionalen Auswirkungen auf KMU in Asien-Pazifik und dem Nahen Osten und Afrika | Mittelfristig (2–4 Jahre) |
| Interoperabilitätslücken zwischen Batteriechemien und Steuerungsplattformen | -1.50% | Global, insbesondere bei Multi-Anbieter-BESS-Implementierungen | Langfristig (≥ 4 Jahre) |
| Cybersicherheits- und Kommunikationszuverlässigkeitsrisiken in vernetzten Systemen | -1.20% | Global, mit akuter Exposition in Europa und Nordamerika | Kurzfristig (≤ 2 Jahre) |
| Begrenzte Daten auf Zellebene bei Legacy- und Zweitnutzungsbatterien | -0.80% | Global, mit besonderer Schwere in Schwellenmärkten | Langfristig (≥ 4 Jahre) |
| Quelle: Mordor Intelligence | |||
Hohe Hardware-, Integrations- und Softwareimplementierungskosten
Die Kosten für Sensorhardware, Gateways, Lizenzen und Engineering können die Akzeptanz im Markt für Batterie-Überwachungssysteme einschränken. Eine Studie aus dem Jahr 2025 mit 80 Organisationen im Zusammenhang mit der Batteriepassbereitschaft ergab, dass 54 % finanzielle Einschränkungen als das Haupthindernis für digitale Überwachungsinfrastruktur ansahen. Nachrüstprojekte können besonders kostspielig sein, da ältere Installationen häufig keine kompatiblen Kommunikationsanschlüsse und Stromverbindungen aufweisen. Betreiber mit gemischten Flotten müssen häufig maßgeschneiderte Integrationsarbeiten für jeden Lieferanten und jeden Standort durchführen. Dies schränkt Skaleneffekte ein, insbesondere für kleinere Betreiber. Die Herausforderung ist größer, wenn lokale Spezialisten nur begrenzte Erfahrung mit chemiespezifischen Überwachungssystemen haben.
Interoperabilitätslücken zwischen Batteriechemien und Steuerungsplattformen
Batteriechemien erfordern unterschiedliche Impedanzprofile, Degradationsmodelle und Zustandsschätzungsmethoden, was die Interoperabilität erschwert. Eine Studie aus dem Jahr 2025 zur digitalen Zwillingsverwaltung für Batteriespeicher identifizierte proprietäre Datenformate und begrenzte gemeinsame Schnittstellen als wesentliche Hindernisse. Das Problem ist bedeutsam für Multi-Anbieter-Speicheranlagen, die unterschiedliche Chemien, Zellformate und Kommunikationsprotokolle verwenden. Diese Lücken erhöhen den Integrationsaufwand, wenn ein Betreiber Anlagen eines neuen Lieferanten hinzufügt. Vernetzte Systeme erfordern auch zuverlässige Kommunikation und Cybersicherheitskontrollen, insbesondere wenn Überwachungsplattformen Betriebsdaten an Cloud-Dienste übertragen. Begrenzte Daten auf Zellebene bei Legacy- und Zweitnutzungsbatterien schränken zudem ein, was Software mit Sicherheit diagnostizieren kann.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Komponente:
Hardware-Infrastruktur verankert den Umsatz, Software beschleunigt das WachstumHardware machte im Jahr 2026 57,4 % des Umsatzes im Markt für Batterie-Überwachungssysteme aus. Diese Position spiegelt die große Anzahl von Spannungs-, Temperatur- und Strommessungen wider, die in modernen Batteriepacks erforderlich sind. Jeder Messpunkt muss unter anspruchsvollen Temperatur- und Spannungsbedingungen zuverlässig funktionieren. Die Batterie-Überwachungssystem-Branche ist auf diese physischen Messpunkte angewiesen, da Analytik fehlende Daten nicht kompensieren kann. Hardware unterstützt auch die Isolations-, Kommunikations- und Funktionssicherheitsanforderungen, die für Automobil- und stationäre Anwendungen zentral sind. Eberspächer Vecture brachte im September 2026 sein modulares Batteriemanagementsystem GuardIon-IQ™ auf den Markt. Das Produkt unterstützt Systeme von 12 V bis 1.500 V durch 6 Varianten in einem 80 × 55 × 12 mm Formfaktor. Dies spiegelt die Nachfrage nach flexibler Hardware wider, die Installations- und Engineering-Einschränkungen reduziert. Dienstleistungen vervollständigen das Komponentenangebot durch Installation, Inbetriebnahme, Außendienst und verwaltete Überwachungsverträge. Sie sind besonders nützlich für Organisationen, die kritische Batterieanlagen betreiben, aber über begrenzte interne Engineering-Ressourcen verfügen.
Software ist die am schnellsten wachsende Komponente, wobei die Marktgröße für Batterie-Überwachungssystem-Software zwischen 2027 und 2032 voraussichtlich mit einer CAGR von 14,5 % wachsen wird. Kontinuierliche cloudbasierte Analytik kann Messungen in Fehlerwarnungen, Betriebsempfehlungen und Nachweise für entgangene Einnahmen umwandeln. Wärtsiläs GEMS Pulse nutzt Zell-zu-Flotten-Daten und stellt die Ladezustandsgenauigkeit als Frage des Umsatzschutzes dar. Dienstleistungen bleiben ebenfalls wichtig, da Betreiber häufig Hilfe bei der Inbetriebnahme, der verwalteten Überwachung und der Feldwartung benötigen. Rechenzentren und Telekommunikationskunden werden wahrscheinlich Servicemodelle bevorzugen, wenn sie nicht über die erforderlichen internen Engineering-Kapazitäten verfügen. Der Komponentenmix unterstützt daher heute den Hardware-Umsatz und schafft gleichzeitig wiederkehrende Software- und Servicemöglichkeiten im Laufe der Zeit.
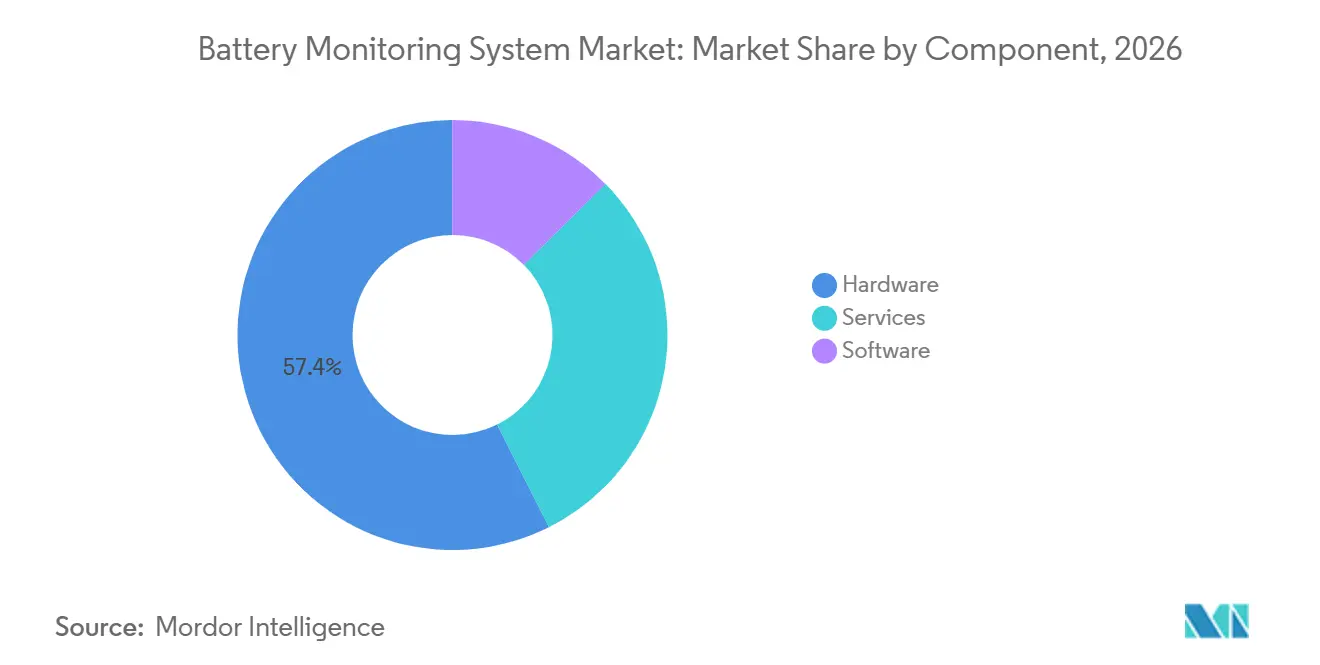
Notiz: Segmentanteile aller einzelnen Segmente sind nach dem Berichtskauf verfügbar
Nach Batterietyp:
Dominanz von Lithium-Ionen verdeckt laufende ChemiediversifizierungLithium-Ionen-Batterien hielten im Jahr 2026 einen Marktanteil von 49,2 % im Markt für Batterie-Überwachungssysteme. Ihre Position spiegelt den Einsatz in Elektrofahrzeugen, Netzspeichern, USV-Systemen für Rechenzentren und Unterhaltungselektronik wider. Diese breite installierte Basis verteilt die Chemie über das größte Spektrum überwachter Anwendungen. Lithium-Ionen-Packs benötigen kontinuierliche Überwachung, da bereits ein thermischer Unterschied von 3 °C die Zellalterung verschlechtern kann. Zell-zu-Zell-Spannungsungleichgewichte können sich auch im Laufe der Zeit aufbauen, bevor sie als Kapazitätsverlust oder thermisches Ereignis auftreten. Blei-Säure-Batterien unterstützen weiterhin USV- und Telekommunikations-Backup-Anwendungen, bei denen eingebettete Überwachung manuelle Tests ersetzt. EnerSys' DataSafe-Einsatz zeigt, dass bestehende Blei-Säure-Flotten weiterhin Nachfrage nach kontinuierlicher Überwachung erzeugen können. Nickelbasierte Systeme schaffen Nachfrage in industriellen und Bahnanwendungen, wo breite Betriebstemperaturen und zyklische Haltbarkeit wichtig sind. Der resultierende Mix bedeutet, dass ein einzelner Lieferant möglicherweise sehr unterschiedliche Leistungsindikatoren über Kundenflotten hinweg unterstützen muss.
Flussbatterien sind der am schnellsten wachsende Batterietyp mit einer CAGR von 15,7 % bis 2032. Ihr Einsatz in der Langzeitspeicherung erfordert einen anderen Überwachungsansatz als Lithium-Ionen-Systeme. Betreiber benötigen Daten zu Elektrolytfluss, Tankfüllstand, Stapeldruck, Leerlaufspannung und Elektrolytkonzentration zusätzlich zu Temperatur und Spannung. Dieser breitere Datenbedarf begünstigt zweckgebundene Überwachungsdesigns. Er unterstützt auch eine Gruppe von Spezialisten, die Flussbatterieprojekte statt generischer Batterieflotten bedienen können. Nickelbasierte Batterien behalten eine Rolle in industriellen und Bahnsystemen, die starke zyklische Haltbarkeit und Leistung über weite Temperaturbereiche benötigen. Die Chemiediversifizierung erweitert daher die technischen Anforderungen des Marktes für Batterie-Überwachungssysteme.
Nach Systemtyp:
Kabelgebundene Systeme führen, Kabellos gestaltet die Nachrüstmöglichkeit neuKabelgebundene Systeme machten im Jahr 2026 55,3 % des Marktanteils aus. Automobilproduktion und Installationen von Netzspeichern in Versorgungsmaßstab unterstützen diese Position, da diese Umgebungen feste Hochbandbreitenverbindungen bevorzugen. Kabelgebundene Designs bieten auch vorhersehbare Latenz und galvanische Trennung für die Kfz-Sicherheitsüberwachung. Sie sind auf CAN-Bus-, RS-485- und Daisy-Chain-Kommunikationsstrukturen ausgerichtet, die bereits in Elektrofahrzeugplattformen verwendet werden. Rechenzentren, Telekommunikationsräume und Umspannwerke können ebenfalls von einer definierten physischen Kommunikationsgrenze profitieren. Dies macht kabelgebundene Systeme einfacher zu bewerten hinsichtlich Interferenzexposition und Cybersicherheitsmanagement.
Kabellose Systeme sollen bis 2032 mit einer CAGR von 14,8 % wachsen. In neuen Elektrofahrzeugen können kabellose Architekturen das Gewicht des Kabelbaums und die Montagekomplexität reduzieren. In bestehenden verteilten Speicheranlagen kann kabellose Hardware kostspielige Änderungen an der Kabelinfrastruktur vermeiden. NXP stellte im Oktober 2025 einen Batteriemanagementsystem-Chipsatz mit elektrochemischer Impedanzspektroskopie-Fähigkeit und Hardware-Synchronisation vor. Der Chipsatz kombiniert einen Zellsensor, ein Gateway und einen Batterieverteilerboxcontroller für synchronisierte Zellmessung. Das Wachstum kabelloser Systeme hängt von sicherer, authentifizierter Kommunikation ab, da Käufer kritischer Infrastruktur zunehmend Cybersicherheitsanforderungen in ihre Spezifikationen aufnehmen.
Nach Topologie:
Verteilte Architektur führt, modulares Format gewinnt in aufkommenden BranchenVerteilte Systeme hielten im Jahr 2026 einen Marktanteil von 39,6 %. Ihr Design platziert Messkompetenz nahe an einzelnen Zellen oder Zellgruppen. Dies kann die Fehlerlokalisierung unterstützen und die Auswirkung eines einzelnen Ausfallpunkts reduzieren. Es liefert auch die detaillierten Daten, die für die Lebenszyklusverfolgbarkeit erforderlich sind. Verteilte Hardware kann es erleichtern, eine schwache Zelle zu isolieren, bevor sie die Leistung des gesamten Packs beeinträchtigt. Das EU-Batteriepassrahmenwerk gilt ab Februar 2027 für EV- und Industriebatterien über 2 kWh. Das Rahmenwerk erhöht den praktischen Wert von Daten, die einzelnen Zellen zugeordnet werden können. Zentralisierte Systeme bedienen weiterhin Legacy-USV- und Telekommunikationsinstallationen, bei denen kürzere Kabellängen und einfachere Strukturen geeignet bleiben. Sie können eine praktische Wahl bleiben, wo eine kompakte Installation keine umfangreiche Redundanz oder sehr granulare Messungen erfordert.
Modulare Systeme sollen bis 2032 mit einer CAGR von 14,2 % wachsen. Sie gewinnen an Relevanz in der kommerziellen Speicherung, bei Zweitnutzungsbatterien und in der tragbaren Industriestromversorgung, wo Betreiber die Überwachung schrittweise erweitern können. Ein Standort kann mit einer grundlegenden Anordnung beginnen und Messknoten hinzufügen, wenn die Flottengröße wächst. Eberspächer Vecture's GuardIon-IQ™ bietet 6 konfigurierbare Varianten, die kleinere integrierte Packs bis hin zu Systemen mit 1.500 V bedienen. Eine gemeinsame Plattform kann den Entwicklungsaufwand für Kunden im Vergleich zu einem anderen Design für jede Anwendung reduzieren. Dieses Modell kann die Nachfrage nach topologiespezifischen Einzellösungen verringern, da Betreiber skalierbare Systeme suchen.
Nach Anwendung:
Elektrofahrzeuge dominieren den Marktanteil, BESS definiert die ExpansionsgrenzeElektrofahrzeuge machten im Jahr 2026 32,4 % des Marktanteils aus. Der Wert des Segments spiegelt sowohl das Fahrzeugvolumen als auch die zunehmende Anzahl gemessener Parameter pro Pack wider. Höhere Energiedichte und längere Garantien erhöhen den Bedarf an Impedanz-, Zustandsschätzungs- und Wärmedaten auf Zellebene. Texas Instruments' BQ79826Z-Q1 unterstützt 26 Zellen und verfolgt bis zu 44 % mehr Kanäle als frühere Lösungen. Telekommunikation, Rechenzentren, erneuerbare Energiesysteme, Industrieanlagen, Bahnen, Gesundheitswesen und Unterhaltungselektronik bilden eine breite sekundäre Nachfragebasis. Diese Vielfalt reduziert die Abhängigkeit von einem einzelnen Endnutzungssektor.
Batterie-Energiespeichersysteme sollen bis 2032 mit einer CAGR von 15,9 % wachsen. An einem großen Standort kann eine Überwachung, die ein ernstes Sicherheits- oder Leistungsproblem erkennt, Anlagenverluste verhindern und Netzausgleichsverpflichtungen unterstützen. Wärtsilä schätzte einen potenziellen Lebenszeiteinfluss von 20 Millionen USD durch einen 5%igen Ladezustandsfehler bei einem 100-MW-, 2-Stunden-Projekt. Dies macht Überwachungsausgaben leichter mit dem Betriebsumsatz verbindbar. Erneuerbare und industrielle Anwendungen schaffen weiteren Bedarf an Systemen, die sowohl Blei-Säure-Anlagen als auch neuere Lithium-Ionen-Implementierungen unterstützen können. Diese Anwendungen erfordern chemiespezifische Datenmodelle, ohne Betreiber zu zwingen, parallele Überwachungsumgebungen zu unterhalten.
Geografische Analyse
Markt für Batterie-Überwachungssysteme in Nordamerika
Nordamerika hielt im Jahr 2026 einen Marktanteil von 33,8 % am Markt für Batterie-Überwachungssysteme. Eine ausgereifte Rechenzentren- und kritische Infrastrukturbasis stützt diese Position, während der Einsatz von Elektrofahrzeugen und Netzwerkspeichern die Nachfrage erhöht. In dieser Region ist die Überwachung häufig mit Anforderungen an die Betriebszeit und der Notwendigkeit verknüpft, die Wartungsleistung zu dokumentieren. Schneider Electric meldete 66 % weniger Reparaturinterventionen bei einer vernetzten installierten Basis von 6.000 unterbrechungsfreien Stromversorgungen (USV) im Vergleich zu herkömmlichen Serviceplänen. Das Unternehmen meldete außerdem 5 verhinderte kritische Ausfälle pro Jahr an Standorten mit 20 Anlagen. Kanada trägt durch Energiespeicher-Installationen bei, während Mexiko durch Fertigungs-, Industrie-, Telekommunikations- und USV-Anwendungsfälle Nachfrage generiert. Diese Anwendungen schaffen Nachfrage sowohl nach neuen Systemen als auch nach Aufrüstungen bestehender Anlagen.
Markt für Batterie-Überwachungssysteme in Europa
Der europäische Markt für Batterie-Überwachungssysteme wird durch die bevorstehende Frist für den Batteriepass neu gestaltet. Die Europäische Union schreibt Batteriepässe für entsprechende Elektrofahrzeug- und Industriebatterien ab Februar 2027 sowie intelligente Kennzeichnung ab Dezember 2026 vor. Eine Studie mit 80 Organisationen ergab, dass 62 % nicht über Systeme zur Echtzeitverfolgung von Batterieereignissen im Betrieb verfügten. Dieselbe Studie stellte fest, dass 76 % keine Änderungen in Betracht gezogen hatten, die für die Anforderungen an intelligente Kennzeichnung und Batteriepass erforderlich sind. Die Entwicklung der dynamischen Impedanzspektroskopie in Deutschland ermöglicht eine tiefergehende Zustandsmessung während des laufenden Betriebs. Fertigungsintensive Länder wie das Vereinigte Königreich und Polen generieren ebenfalls Nachfrage aus automobilen Lieferketten und industriellen Energiespeichern.
Markt für Batterie-Überwachungssysteme in Südamerika, Asien-Pazifik und Nahost-Afrika
Asien-Pazifik wird voraussichtlich bis 2032 mit einem CAGR von 14,7 % wachsen. Chinas Ausbau der Energiespeicherkapazitäten, Indiens Expansion bei Elektrofahrzeugen und Telekommunikation sowie die wachsende Batteriemontageaktivität in Südostasien stützen diese Prognose. Indien bietet eine Nachrüstungsmöglichkeit an Telekommunikationsstandorten, die von Blei-Säure- auf Lithium-Ionen-Backup umstellen. Südkorea und Japan tragen durch etablierte Batterieproduktions-Ökosysteme und eine stärkere Aufmerksamkeit für die Rückverfolgbarkeit über den gesamten Batterielebenszyklus bei. Südamerika bleibt mit der Solar- und Windenergienutzung verbunden, insbesondere in Brasilien. Der Nahe Osten und Afrika bieten langfristige Nachfrage, da die Beschaffung von Energiespeichern zunimmt, obwohl beide Regionen weiterhin auf importierte Überwachungshardware angewiesen sind und mehr lokale Anwendungstechnikkapazitäten benötigen.
Wettbewerbslandschaft
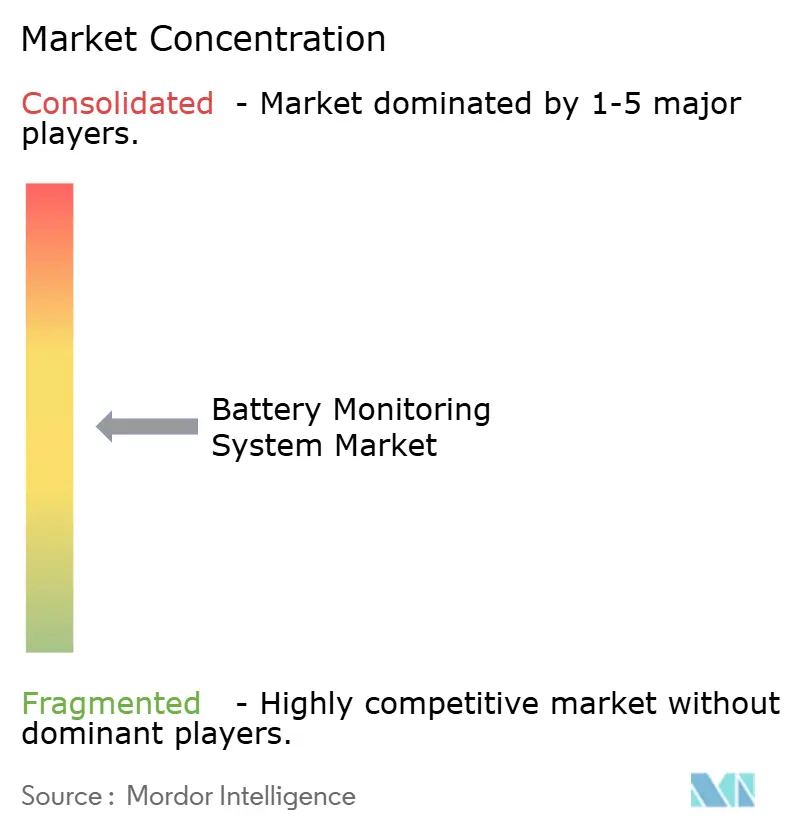
Der Markt für Batterie-Überwachungssysteme ist mäßig konzentriert. Diversifizierte Elektronik-, Energiemanagement- und Industrieunternehmen konkurrieren neben Spezialisten, die sich auf prädiktive Analytik konzentrieren. Diese Struktur ermöglicht es etablierten Unternehmen, ihre installierte Basis und ihren Serviceumfang zu nutzen, während fokussierte Anbieter sich durch diagnostische Tiefe differenzieren können. Halbleiterlieferanten machen die elektrochemische Impedanzspektroskopie zu einer zugänglicheren Diagnosefähigkeit auf Zellebene. NXP stellte im Oktober 2025 einen EIS-fähigen Batteriemanagementsystem-Chipsatz vor, während Texas Instruments im Juni 2026 einen 26-Zellen-EIS-fähigen Monitor einführte. Diese Entwicklungen verringern die Lücke zwischen laborartiger Diagnostik und eingebetteter Überwachung. Sie setzen auch eine höhere Grundlinie für Lieferanten, die Messprodukte auf Zellebene verkaufen. Kleinere Hardwarelieferanten ohne vergleichbare Messroadmaps könnten einem größeren Druck bei der Produktdifferenzierung ausgesetzt sein.
Große Lieferanten verbinden auch Überwachung mit verwalteten Diensten, was die Wechselkosten für Kunden erhöhen kann. Schneider Electric erweiterte EcoCare im Juni 2026 auf 3-Phasen-USV mit 24/7-Fernüberwachung und zustandsbasierter Wartung. Die gemeldeten Ergebnisse umfassten 66 % weniger Notfallreparatureinsätze in der vernetzten USV-Basis. Wärtsilä startete GEMS Pulse im Oktober 2025, um Zell-zu-Flotten-Daten im Batteriespeicherbetrieb zu nutzen. Diese Strategien kombinieren installierte Hardware, Betriebsdaten und Servicebereitstellung zu umfassenderen Kundenangeboten.
Es besteht weiterhin eine Öffnung für Plattformen, die über gemischte Chemien und Zweitnutzungsbatterieflotten hinweg funktionieren. Diese Flotten sind schwer zu verwalten, da die Überwachungsschicht Daten aus Batteriepacks mit unterschiedlichem Alter, unterschiedlichen Konfigurationen und Betriebshistorien interpretieren muss. Socomecs Übernahme von PowerUp im April 2025 fügte seinem Angebot fortschrittliche Ladezustands- und Degradationsanalytik hinzu. ACCURE erweiterte seinen Fokus im Mai 2025 über Zellen hinaus auf Leistungsumwandlungskomponenten. Eberspächer Vecture stellte im September 2026 eine konfigurierbare Batteriemanagementsystem-Plattform für Anwendungen in Mobilität, Speicherung, Rechenzentren und Industrie vor. Anbieter, die diese Flexibilität mit zuverlässiger Cybersicherheit, Serviceunterstützung und früherer Fehlererkennung kombinieren können, werden besser positioniert sein, um komplexe Flotten zu bedienen. Die Fähigkeit, Daten zu schützen und zuverlässige Kommunikation aufrechtzuerhalten, ist besonders wichtig, wenn Batteriesysteme mit Cloud-Plattformen verbunden sind. Marktanteilsdaten für die führenden Lieferanten wurden nicht bereitgestellt, sodass ein Konzentrationsindex aus den gelieferten Belegen nicht berechnet werden kann.
Marktführer in der Batterie-Überwachungssystem-Branche
-
Schneider Electric SE
-
ABB Ltd.
-
Eaton Corporation plc
-
NXP Semiconductors N.V.
-
Vertiv Holdings Co.
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert
Markt für Batterie-Überwachungssysteme Unternehmen in diesem Bericht
- ABB Ltd.
- Analog Devices, Inc.
- BatteryDAQ
- BTECH, Inc.
- Canara, Inc.
- Curtis Instruments, Inc.
- Eagle Eye Power Solutions, LLC
- Eaton Corporation plc
- HBL Power Systems Limited
- Honeywell International Inc.
- Infineon Technologies AG
- NDSL Group Limited
- NXP Semiconductors N.V.
- Power Shield Limited
- Renesas Electronics Corporation
- Schneider Electric SE
- Socomec Group
- Storage Battery Systems, LLC
- Texas Instruments Incorporated
- Vertiv Holdings Co.
Neueste Industrielle Entwicklungen in Markt für Batterie-Überwachungssysteme
- September 2026: Eberspächer Vecture brachte GuardIon-IQ™™ auf den Markt, eine modulare Batteriemanagementsystem-Plattform (BMS), die Batteriesysteme von 12 V bis 1.500 V über 6 konfigurierbare Hardwarevarianten unterstützt und auf Mobilitäts-, Energiespeicher-, Rechenzentren- und Industrieanwendungen abzielt. Der kompakte 80 × 55 × 12 mm Formfaktor und die skalierbare Architektur reduzieren Entwicklungszeiten und Integrationskosten für OEM-Kunden in den Bereichen Automobil, Geländefahrzeuge und Netzspeicher.
- Juli 2026: Nuvoton Technology kündigte den Massenproduktionsstart im September 2026 der Batterie-Überwachungs-Integrierten Schaltkreise (ICs) KA49703A und KA49713A für 400-V- und 800-V-KI-Server-Batteriebackup-Einheiten an, die jeweils bis zu 16 Zellen mit Daisy-Chain-Konnektivität überwachen, die bis zu 55 Geräte in Reihe unterstützt. Die ICs zielen auf die Leistungsdichte- und kontinuierlichen Zuverlässigkeitsanforderungen der Hyperscale-KI-Recheninfrastruktur ab.
- Juni 2026: Texas Instruments stellte den BQ79826Z-Q1 vor, einen 26-Zellen-Elektrochemischen-Impedanzspektroskopie (EIS)-fähigen Batteriemonitor mit einer Spannungsgenauigkeit unter 2 mV und einer EIS-Messgeschwindigkeit, die 5-mal schneller ist als Vorgängerlösungen. Das Gerät zielt auf EV- und Energiespeicheranwendungen ab und erfüllt die funktionalen Sicherheitsanforderungen nach ISO 26262 ASIL-D.
- Juni 2026: Schneider Electric erweiterte seinen EcoCare-zustandsbasierten Wartungsservice auf 3-Phasen-Unterbrechungsfreie Stromversorgungen (USV) und bietet 24/7-Fernüberwachung und zustandsbasierte Wartung. Die Analyse von 6.000 vernetzten USV-Systemen zeigte 66 % weniger Notfallreparatureinsätze und 5 verhinderte kritische Ausfälle pro Jahr je 20-Anlagen-Standort im Vergleich zu herkömmlichen Serviceplänen.
Berichtsumfang des globalen Marktes für Batterie-Überwachungssysteme
Der Markt für Batterie-Überwachungssysteme (BMS) umfasst die Entwicklung, Herstellung und den Einsatz spezialisierter Hardware- und Softwarelösungen, die zur kontinuierlichen Verfolgung, Bewertung und Verwaltung des Zustands und der Betriebskennzahlen von wiederaufladbaren Batterien verwendet werden.
Der globale Markt für Batterie-Überwachungssysteme ist nach Komponente, Batterietyp, Systemtyp, Topologie, Anwendung und Geografie segmentiert. Nach Komponente ist der Markt in Hardware, Software und Dienstleistungen segmentiert. Nach Batterietyp ist der Markt in Lithium-Ionen (Li-Ionen), Blei-Säure, nickelbasierte, Fluss- und andere Batterietypen segmentiert. Nach Systemtyp ist der Markt in kabelgebundene und kabellose Systeme segmentiert. Nach Topologie ist der Markt in zentralisierte, verteilte und modulare Systeme segmentiert. Nach Anwendung ist der Markt in Elektrofahrzeuge (EVs), Batterie-Energiespeichersysteme (BESS), Telekommunikation, Rechenzentren, erneuerbare Energie, industrielle Anwendungen, Bahnen, Gesundheitswesen, Elektronik und andere Anwendungen segmentiert. Der Bericht deckt auch die Marktgröße und Prognosen für den globalen Markt für Batterie-Überwachungssysteme in 26 Ländern in wichtigen Regionen ab. Für jedes Segment wurden die Marktgröße und Prognosen auf der Grundlage des Wertes (USD) bereitgestellt.
Segmentierungsübersicht
| Hardware |
| Software |
| Dienstleistungen |
| Lithium-Ionen-Batterien |
| Blei-Säure-Batterien |
| Nickelbasierte Batterien |
| Flussbatterien |
| Andere Batterietypen |
| Kabelgebundene Batterie-Überwachungssysteme |
| Kabellose Batterie-Überwachungssysteme |
| Zentralisierte Batterie-Überwachungssysteme |
| Verteilte Batterie-Überwachungssysteme |
| Modulare Batterie-Überwachungssysteme |
| Elektrofahrzeuge (EVs) |
| Batterie-Energiespeichersysteme (BESS) |
| Telekommunikationsinfrastruktur |
| Rechenzentren |
| Erneuerbare Energiesysteme |
| Industrieanlagen und Automatisierung |
| Bahnen und Transport |
| Gesundheitswesen und kritische Infrastruktur |
| Unterhaltungselektronik |
| Andere Anwendungen |
| Nordamerika | Vereinigte Staaten |
| Kanada | |
| Mexiko | |
| Europa | Deutschland |
| Frankreich | |
| Italien | |
| Spanien | |
| Vereinigtes Königreich | |
| Polen | |
| Russland | |
| Übriges Europa | |
| Asien-Pazifik | China |
| Indien | |
| Japan | |
| Südkorea | |
| Australien | |
| Indonesien | |
| Vietnam | |
| Thailand | |
| Übriger Asien-Pazifik-Raum | |
| Südamerika | Brasilien |
| Argentinien | |
| Chile | |
| Übriges Südamerika | |
| Naher Osten und Afrika | Saudi-Arabien |
| Vereinigte Arabische Emirate | |
| Ägypten | |
| Südafrika | |
| Marokko | |
| Übriger Naher Osten und Afrika |
| Nach Komponente | Hardware | |
| Software | ||
| Dienstleistungen | ||
| Nach Batterietyp | Lithium-Ionen-Batterien | |
| Blei-Säure-Batterien | ||
| Nickelbasierte Batterien | ||
| Flussbatterien | ||
| Andere Batterietypen | ||
| Nach Systemtyp | Kabelgebundene Batterie-Überwachungssysteme | |
| Kabellose Batterie-Überwachungssysteme | ||
| Nach Topologie | Zentralisierte Batterie-Überwachungssysteme | |
| Verteilte Batterie-Überwachungssysteme | ||
| Modulare Batterie-Überwachungssysteme | ||
| Nach Anwendung | Elektrofahrzeuge (EVs) | |
| Batterie-Energiespeichersysteme (BESS) | ||
| Telekommunikationsinfrastruktur | ||
| Rechenzentren | ||
| Erneuerbare Energiesysteme | ||
| Industrieanlagen und Automatisierung | ||
| Bahnen und Transport | ||
| Gesundheitswesen und kritische Infrastruktur | ||
| Unterhaltungselektronik | ||
| Andere Anwendungen | ||
| Nach Geografie | Nordamerika | Vereinigte Staaten |
| Kanada | ||
| Mexiko | ||
| Europa | Deutschland | |
| Frankreich | ||
| Italien | ||
| Spanien | ||
| Vereinigtes Königreich | ||
| Polen | ||
| Russland | ||
| Übriges Europa | ||
| Asien-Pazifik | China | |
| Indien | ||
| Japan | ||
| Südkorea | ||
| Australien | ||
| Indonesien | ||
| Vietnam | ||
| Thailand | ||
| Übriger Asien-Pazifik-Raum | ||
| Südamerika | Brasilien | |
| Argentinien | ||
| Chile | ||
| Übriges Südamerika | ||
| Naher Osten und Afrika | Saudi-Arabien | |
| Vereinigte Arabische Emirate | ||
| Ägypten | ||
| Südafrika | ||
| Marokko | ||
| Übriger Naher Osten und Afrika | ||
Im Bericht beantwortete Schlüsselfragen
Wie groß ist der Markt für Batterie-Überwachungssysteme?
Der Markt für Batterie-Überwachungssysteme soll von 12,88 Milliarden USD im Jahr 2026 auf 28,84 Milliarden USD bis 2032 bei einer CAGR von 13,86 % wachsen.
Welche Komponente führt die Nachfrage nach Batterie-Überwachungssystemen an?
Hardware führt mit einem Umsatzanteil von 57,4 % im Jahr 2026, während Software die am schnellsten wachsende Komponente mit einer CAGR von 14,5 % bis 2032 ist.
Welche Batteriechemie hat die größte Überwachungsnachfrage?
Lithium-Ionen führt mit einem Anteil von 49,2 % im Jahr 2026, da es in Elektrofahrzeugen, stationären Speichern, USV-Systemen und Unterhaltungselektronik eingesetzt wird.
Warum sind Batterie-Energiespeichersysteme für Überwachungslieferanten wichtig?
Batterie-Energiespeichersysteme sind die am schnellsten wachsende Anwendung mit einer CAGR von 15,9 % bis 2032, und genaue Ladezustandsdaten können den Projektumsatz schützen.
Welche Region führt den Markt für Batterie-Überwachungssysteme an?
Nordamerika führt mit einem Anteil von 33,8 % im Jahr 2026, während Asien-Pazifik voraussichtlich am schnellsten mit einer CAGR von 14,7 % bis 2032 wachsen wird.
Wie wirken sich Batteriepassvorschriften auf die Überwachungsnachfrage aus?
Europäische Vorschriften verlangen Batteriepässe für anwendbare EV- und Industriebatterien ab Februar 2027, was den Bedarf an Lebenszyklus- und Zustandsdaten erhöht.