
バッテリーグレード高純度硫酸マンガン一水和物(HPMSM)市場規模とシェア
市場概要
| 調査期間 | 2021 - 2031 |
|---|---|
| 市場規模 (2026) | 0.54 十億米ドル |
| 市場規模 (2031) | 1.15 十億米ドル |
| 成長率 (2026 - 2031) | 16.45 % |
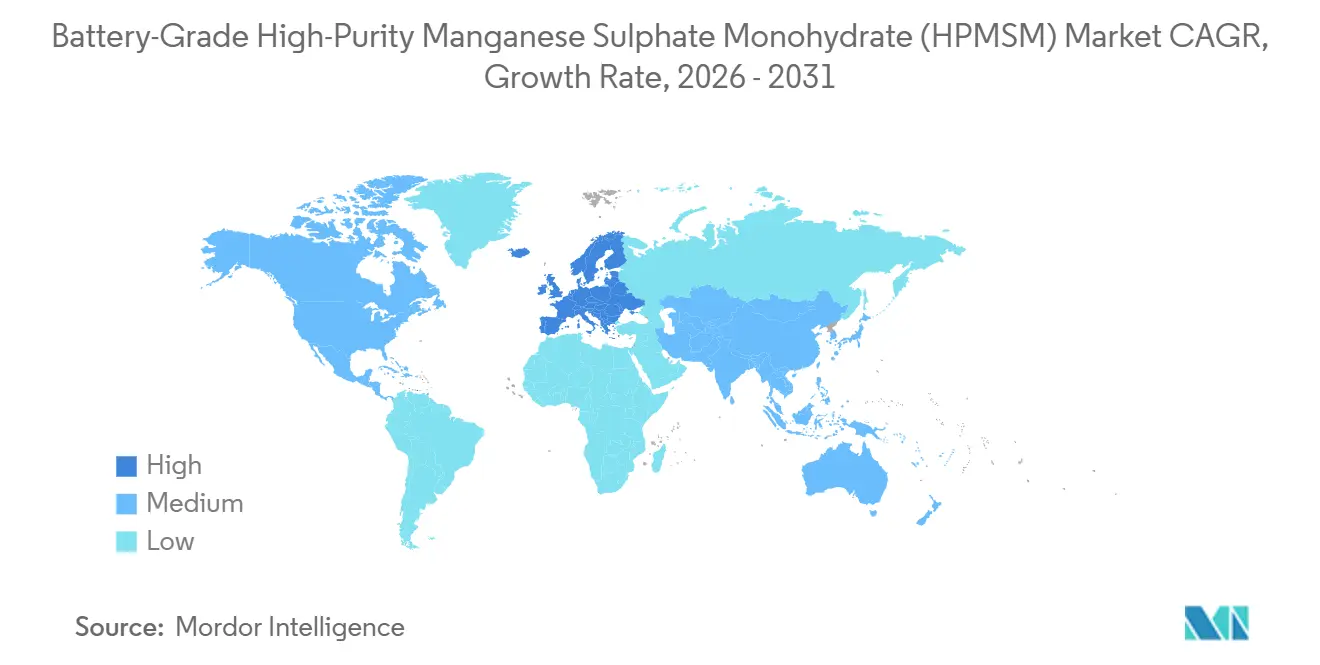
| 最も急速に成長している市場 | ヨーロッパ |
| 最大市場 | アジア太平洋地域 |
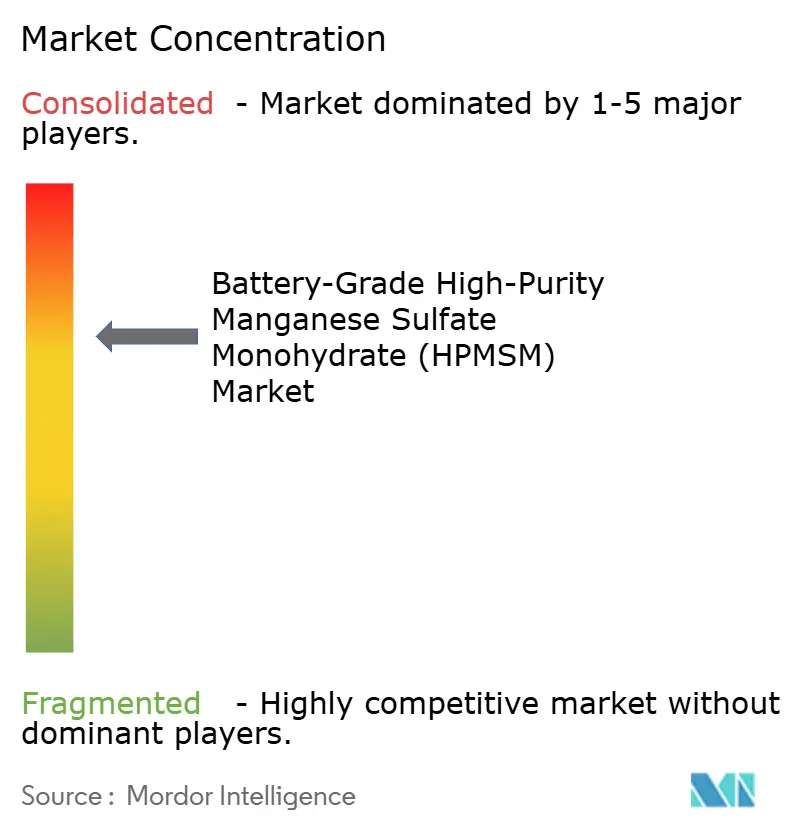
| 市場集中度 | 中 |
主要プレーヤー 注:主要企業の掲載順は順位を示すものではありません。 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
Mordor Intelligenceによるバッテリーグレード高純度硫酸マンガン一水和物(HPMSM)市場分析
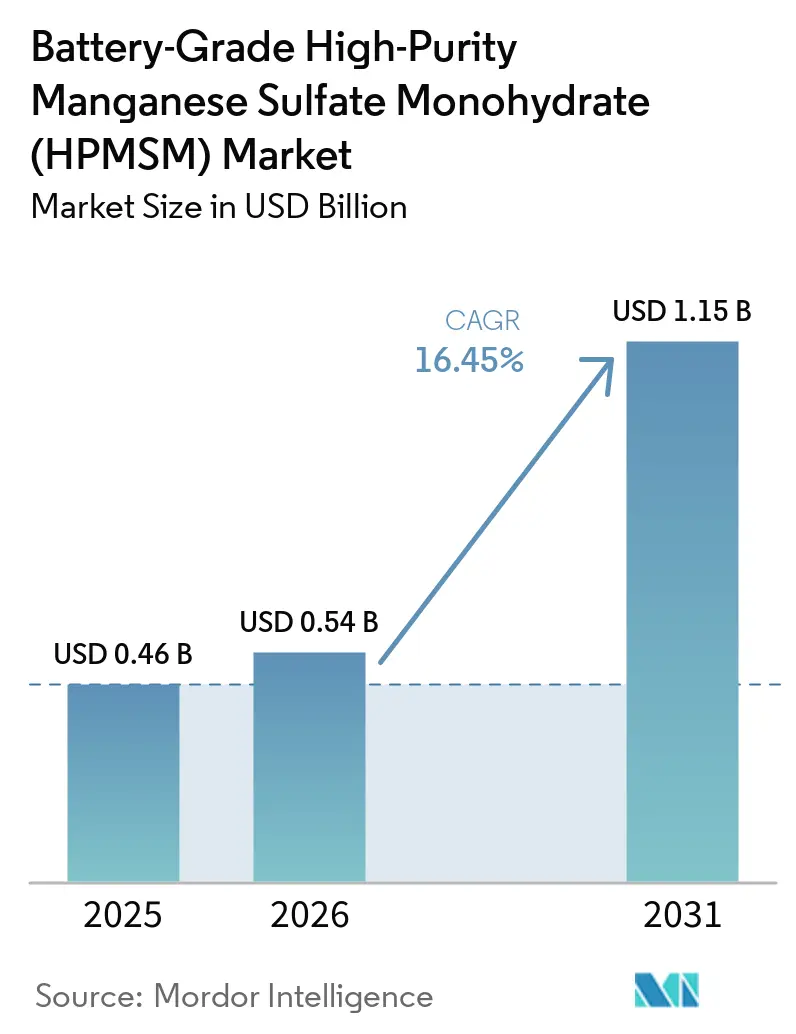
バッテリーグレード高純度硫酸マンガン一水和物(HPMSM)市場は2025年に0.46 ビリオン 米ドルと評価され、2026年の0.54 ビリオン 米ドルから2031年には1.15 ビリオン 米ドルに達すると推定されており、予測期間(2026年~2031年)のCAGRは16.45%です。バッテリーグレード高純度硫酸マンガン一水和物(HPMSM)市場は、NMC(ニッケルマンガンコバルト)およびLMFP(リチウムマンガン鉄リン酸塩)正極材料の前駆体としての役割によって支えられています。バッテリーメーカーはコバルトおよびニッケルの使用量削減を求めており、これによりマンガンリッチな正極設計の重要性が高まっています。2025年のグローバルなバッテリー電気自動車およびプラグインハイブリッド車の販売台数は2,100万台を超え、バッテリー材料に対するより広範な需要基盤を強化しています。成長機会は中国以外の適格なサプライヤーにも依存しており、買い手はトレーサビリティ、低炭素強度、および地域調達をますます重視しています。サプライヤー承認サイクルの長さと、LMFPおよびLMR(リチウムマンガンリッチ)の普及ペースに関する不確実性が、バッテリーグレード高純度硫酸マンガン一水和物(HPMSM)市場における投資判断を引き続き左右しています。
レポートの主要ポイント
- 原料タイプ別では、電解マンガン金属が2025年のバッテリーグレード高純度硫酸マンガン一水和物(HPMSM)市場シェアの58.54%を占め、リサイクル材料および産業残渣は2031年までに18.85%のCAGRで成長すると予測されています。
- バッテリー用途別では、NMC(ニッケルマンガンコバルト)が2025年のバッテリーグレード高純度硫酸マンガン一水和物(HPMSM)市場シェアの61.73%を占め、LMFP(リチウムマンガン鉄リン酸塩)は2031年までに18.31%のCAGRで拡大すると予測されています。
- 最終用途産業別では、電気自動車が2025年のバッテリーグレード高純度硫酸マンガン一水和物(HPMSM)市場シェアの73.36%を占め、エネルギー貯蔵システムは2031年までに19.60%のCAGRで拡大すると予測されています。
- 地域別では、アジア太平洋が2025年のバッテリーグレード高純度硫酸マンガン一水和物(HPMSM)市場シェアの52.28%を占め、欧州は2031年までに19.31%のCAGRで拡大すると予測されています。
注:本レポートの市場規模および予測数値は、Mordor Intelligence 独自の推定フレームワークを使用して作成されており、2026年1月時点の最新の利用可能なデータとインサイトで更新されています。
市場動向とインサイト
ドライバーの影響分析*
| ドライバー | (~)CAGR予測への影響(%) | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| マンガンリッチなバッテリー化学の採用 | +4.0% | グローバル | 長期(4年以上) |
| EVおよびエネルギー貯蔵バッテリー製造の拡大 | +3.5% | グローバル(需要の中心はアジア太平洋、北米、欧州) | 短期(2年以内) |
| 重要鉱物精製の戦略的地域化 | +2.5% | 北米および欧州 | 中期(2~4年) |
| ニッケルおよびコバルト集約型正極に対するコストおよび安全性の優位性 | +2.0% | グローバル | 中期(2~4年) |
| トレーサブルな低炭素HPMSMに対する認定需要 | +1.8% | 北米および欧州、日本・韓国への波及 | 中期(2~4年) |
| 金属から結晶へのブラウンフィールド転換 | +1.0% | アジア太平洋、アフリカ | 短期(2年以内) |
| 情報源: Mordor Intelligence | |||
マンガンリッチなバッテリー化学の採用
バッテリーグレード高純度硫酸マンガン一水和物(HPMSM)市場は、LMFP、高マンガンNMC、およびLMR化学が商業開発を進める中で恩恵を受けています。LMFP正極は質量比で60%から80%のマンガンを含有しており、正極生産単位当たりのマンガン需要を高めます。POSCO Future MはLMR正極の開発を完了し、2025年にパイロット生産を達成しました。同社は2025年末までに量産化の意思決定を目指しており、より高いマンガン配合がLMFPを超えて広がっていることを示しています。マンガン含有材料はリチウムイオン正極技術フォーマットの70%以上に使用されています。この広範な技術的存在感は、段階的な化学変化がバッテリーメーカーに既存のセルプラットフォームをすべて置き換えることを求めることなく、HPMSMの使用量を増加させる可能性があることを意味します。
EVおよびエネルギー貯蔵バッテリー製造の拡大
バッテリー製造計画は、多くの新しいセル工場が本格稼働に入る前に、HPMSMの調達とサプライヤー認定作業を前倒しにしています。バッテリーグレード高純度硫酸マンガン一水和物(HPMSM)市場は、したがって、物理的な設備増強に数年先行する可能性のある調達決定に依存しています。電気自動車の需要は、特にNMC材料を使用した高エネルギー用途において、正極調達の重要な源泉であり続けています。エネルギー貯蔵は、定置型オペレーターがコスト、耐久性、および供給保証に重点を置くため、別の需要経路を提供します。この組み合わせにより、将来のHPMSMメーカーにとって車両生産のみが計画変数となることへの依存が軽減されます。モビリティとグリッドストレージの顧客の両方に対応できるプロジェクトは、単一用途に特化したサプライヤーよりも多様化したオフテイク関係を獲得できる可能性があります。
重要鉱物精製の戦略的地域化
北米と欧州は、現在のバッテリーグレードマンガン供給が高度に集中しているため、新たな精製設備に向けて資本を投入しています。Element 25は、ルイジアナ州に計画されている年産65,000トン(tpa)のHPMSM施設に対して、米国エネルギー省から1.66 ビリオン 米ドルの助成金を受領しました。General Motorsも32,500 tpaの7年間オフテイクを含む8,500万 米ドルの融資を確約し、Stellantisは3,000万 米ドルの株式投資を行いました。EU重要原材料法は2024年5月に発効し、2030年までに戦略的鉱物の単一第三国への依存度を65%以下に設定しています[1]。これらの措置は、中国以外のバッテリーグレード高純度硫酸マンガン一水和物(HPMSM)市場の商業的根拠を強化します。また、オープンマーケットの価格競争だけでなく、許認可、資金調達、および顧客契約の確保により大きな比重を置くことになります。
ニッケルおよびコバルト集約型正極に対するコストおよび安全性の優位性
マンガンはニッケルやコバルトよりも材料コストが低く、価格に敏感な車両や定置型バッテリーの正極再設計を支援します。LMFPセルパックのコストはkWh当たり67ユーロから75ユーロと推定されており、NMCのkWh当たり82ユーロと比較されます。LMFPのオリビン構造は熱的挙動においてリチウム鉄リン酸塩(LFP)に類似しており、冷却およびバッテリー管理要件を軽減できる可能性があります。コバルト含有量の低減は、供給リスクおよび責任ある調達要件に関連する調達上の懸念にも対応します。POSCO Future Mは、ンガンが正極活物質の65%を占めるLMRロードマップを説明しました。れらのコストおよび安全性の特性は、車両、海事、グリッド、および産業用バックアップ電源用途にわたるバッテリーグレード高純度硫酸マンガン一水和物(HPMSM)市場の潜在的な役割を拡大します。
抑制要因の影響分析*
| 抑制要因 | (~)CAGR予測への影響(%) | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| 中国中心の加工と低コスト供給 | -1.8% | グローバル | 長期(4年以上) |
| 高い認定要件と不純物管理要件 | -1.5% | グローバル | 中期(2~4年) |
| 中国以外のプロジェクト資金調達とスケールアップリスク | -1.2% | 北米、欧州、アフリカ | 中期(2~4年) |
| 化学ミックスの変動と認定の遅延 | -0.9% | グローバル | 短期(2年以内) |
| 情報源: Mordor Intelligence | |||
中国中心の加工と低コスト供給
中国は2024年のグローバルHPMSM生産の95%を占め、残りの生産はベルギーと日本が供給しました[2]。中国の加工クラスターは、貴州、広西、湖南においてマンガン原料、硫酸の入手可能性、および水力発電を組み合わせています。この統合的な地位は、中国以外の多くのグリーンフィールドプロジェクトが容易に匹敵できないコストベンチマークを生み出しています。中国以外のバッテリーグレード高純度硫酸マンガン一水和物(HPMSM)市場は、したがって、投資を支援するために政策支援、調達優遇、および持続可能性要件に依存しています。中国はまた、下流需要の変化に対応できる既存の設備を有しています。その設備は、正極生産が低迷する時期に、新たな非中国系施設に必要な価格シグナルを制限する可能性があります。
高い認定要件と不純物管理要件
バッテリーメーカーは、不純物が正極の一貫性とセル性能に影響を与える可能性があるため、厳格な認定手続きを要求します。バッテリーグレードの出力には、カルシウム、鉄、および硫酸塩関連の微量汚染物質を百万分率レベルで管理する必要があります。原料や生産条件の変更は、サプライヤーに承認プロセスの再実施を求める場合があります。認定には6ヶ月から1年以上かかる場合があり、新工場が商業収益を得るまでの期間が延長されます。この要件は運転資本ニーズを高め、試運転中に十分な財務リソースを持つ企業に有利に働きます。また、バッテリーグレード高純度硫酸マンガン一水和物(HPMSM)市場を、銘板容量だけでなく、検証された純度、プロセス管理、および顧客固有の承認に重点を置いた状態に保ちます。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
原料タイプ別:
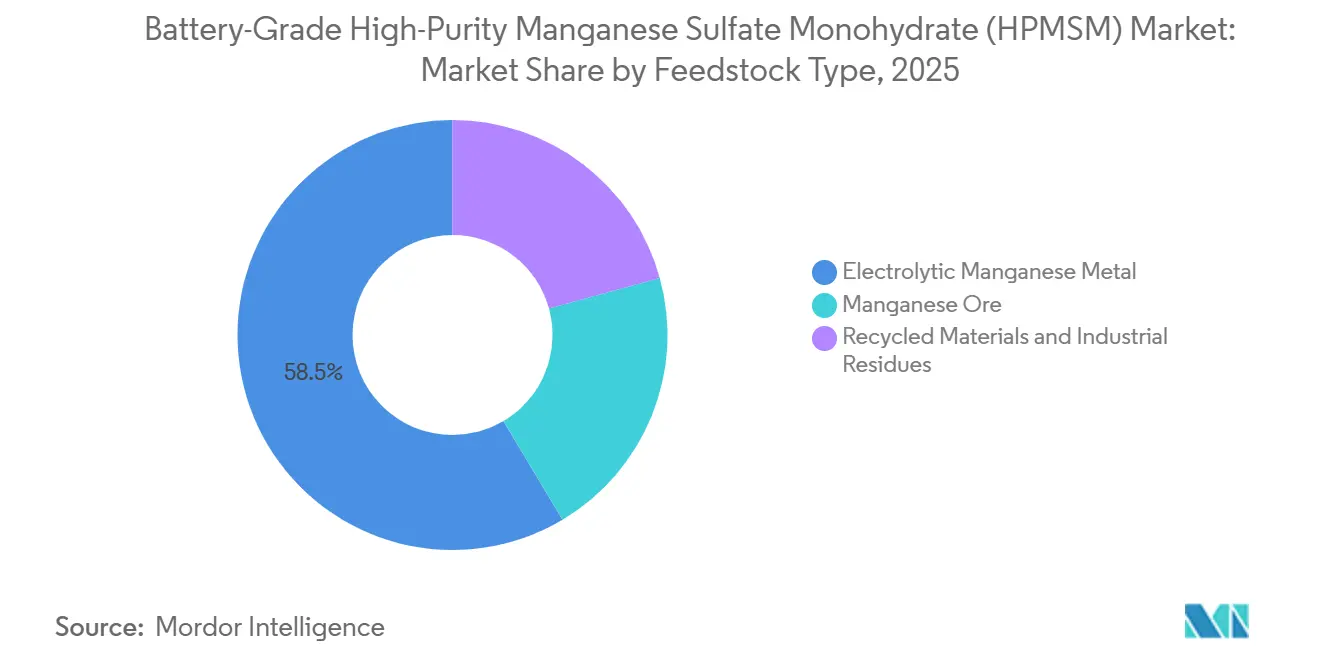
電解マンガン金属が供給を支え、リサイクル材料および産業残渣がコスト上限を再定義電解マンガン金属は2025年の原料需要の58.54%を占め、バッテリーグレード高純度硫酸マンガン一水和物(HPMSM)市場シェアにおいて最大のポジションを確保しました。電解マンガン金属ルートは、バッテリー用途向けに制御された結晶化と一貫した純度をサポートするため、確立されています。HPMSMを1メートルトン生産するには、電解マンガン金属約3分の1メートルトンに加え、硫酸とエネルギーが必要です。このルートは、したがって、金属、酸、および電力コストに敏感です。マンガン鉱石は、より複雑な不純物除去を管理できる統合型メーカーが主に使用します。金属から結晶への転換は既存の設備を使用し、選択されたブラウンフィールドプロジェクトの開発負担を軽減できます。原料の選択は、バッテリーグレード高純度硫酸マンガン一水和物(HPMSM)市場におけるプロセスの信頼性、コスト管理、および承認パフォーマンスの中心であり続けます。
リサイクル材料および産業残渣は、2026年から2031年にかけて18.85%のCAGRで成長すると予測されています。EU電池規則は、2031年までに新しいバッテリーに8%のリサイクルマンガンを要求しています。この要件は、トレーサブルな二次材料に対する別の調達機会を生み出します。Tracegrowは2025年11月に、EU由来のリサイクルアルカリ電池と産業副産物を使用したREDO-Mを発売しました。同社の発表によると、オウル大学が製品の純度を確認しました。STREAMSプロジェクトも、Eti BakırのMazıdağı施設において採掘副産物からの硫酸マンガン回収を実証しました。二次原料は、正極メーカーが国内コンテンツおよびリサイクルコンテンツ要件に対応するのを支援できます。その役割は、信頼性の高い回収システム、不純物管理、および適切な商業規模での生産に依存します。これらのルートは、買い手が文書化された原産地と循環材料コンテンツを重視する場合に、購買優遇を受ける可能性があります。
注記: 全セグメントのセグメントシェアはレポート購入後にご利用いただけます
バッテリー用途別:
NMCの需要基盤が持続し、LMFPがマンガン経済を再構築NMCは2025年のバッテリー用途需要の61.73%を占め、バッテリー用途セグメントにおける最大シェアを占めました。その地位は、自動車メーカーとの長年にわたる確立された認定プログラムと、高電圧800V車両プラットフォームへの適合性を反映しています。NMCの再配合は、正極グレードが量産車両に採用された後、広範なテストを必要とします。これにより、他の化学が採用を拡大する中でも、既存のNMC需要を支える切り替えコストが生じます。酸化リチウムマンガン(LMO)、リチウムマンガンニッケル酸化物(LMNO)、およびナトリウムイオン用途は、拡大するバッテリー用途グループを代表しています。ナトリウムイオンバッテリーは2024年から2025年にかけて中国の軽電気自動車での商業利用に入りました。これらのバッテリーは多くの場合HPMSMではなく酸化マンガンを使用しますが、正極開発におけるマンガンのより広範な重要性を示しています。NMCは、バッテリーメーカーが新しいマンガンリッチな配合をテストする中でも、バッテリーグレード高純度硫酸マンガン一水和物(HPMSM)市場の耐久性のある需要基盤であり続けます。その継続的な役割は、サプライヤーに高エネルギー車両用途からの需要も提供します。
LMFPは2026年から2031年にかけて18.31%のCAGRで成長すると予測されています。標準LFPと比較してエネルギー密度が10%から20%高く、低温性能が優れており、コバルト投入が不要です。EU資金によるOLiMPUSプロジェクトは、計画されている欧州セル生産のLMFP正極サプライヤーとしてIntegrals Powerを選定しました。このプロジェクトは2030年まで電気自動車および海事用途を支援することを目的としています。2032年までに欧州LMFPセルの量産を目指しています。LMFPを1GWh導入するには、同等のNMCセルと比較して1.5倍から2倍のHPMSMが必要です。この用途の成長は、純粋なGWh展開指標が示す以上に硫酸マンガンの調達を速く増加させる可能性があります。LMFPはより高いマンガン強度に依存するため、適格な供給の価値を高める可能性もあります。その結果生じる需要プロファイルは、バッテリーグレード高純度硫酸マンガン一水和物(HPMSM)市場をバッテリー容量だけでなく化学ミックスに対してより敏感にします。
最終用途産業別:
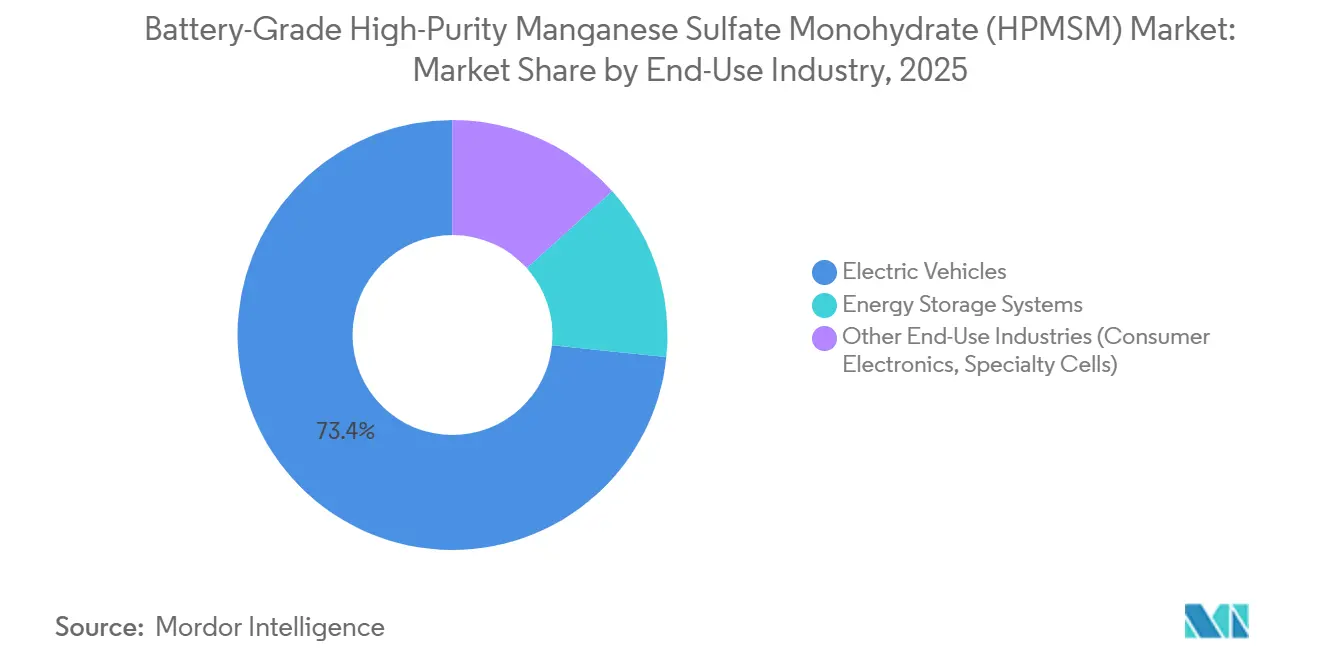
電気自動車の優位性が定着し、エネルギー貯蔵システムが独立した成長曲線を解放電気自動車は2025年の最終用途産業需要の73.36%を占め、バッテリーグレード高純度硫酸マンガン一水和物(HPMSM)市場規模において最大の最終用途産業となりました。中国、ドイツ、および米国における乗用車の普及が、セルギガファクトリーからの正極調達を支援しました。電気自動車の中では、高マンガンNMC、LMFP、およびLMRが特定の用途においてバッテリー当たりのマンガン強度を高めます。この変化は、メーカーがバッテリーパックサイズを管理する場合でも、HPMSM需要を増加させる可能性があります。コンシューマーエレクトロニクスおよび特殊セルは、電動工具、医療機器、および小型フォーマットバッテリーにおけるLMO使用を通じて安定した基盤を提供します。電気自動車は、その規模と確立された購買要件により、適格なサプライヤーにとって中心的な商業チャネルであり続けます。自動車用途のサプライヤー承認は、適格なメーカーを保護する参入障壁を生み出す可能性もあります。バッテリーグレード高純度硫酸マンガン一水和物(HPMSM)市場は、したがって、車両販売だけでなく車両の化学選択とも密接に結びついています。
エネルギー貯蔵システムは2026年から2031年にかけて19.60%のCAGRで成長すると予測されています。定置型バッテリーの顧客は、長いサイクル寿命、熱安定性、およびサイクル当たりコストが重要なLMFPを好みます。このセグメントは、消費者向け車両生産スケジュールとは独立した需要を提供します。エネルギー貯蔵オペレーターは、国内コンテンツまたは低炭素調達基準を満たす場合、適度なプレミアムで非中国産HPMSMを受け入れる可能性があります。この特性は、新しいサプライヤーに自動車契約だけよりも早い商業ルートを提供できます。長期グリッドストレージ契約は5年から10年にわたる場合があり、新しい加工施設の収益可視性を向上させます。エネルギー貯蔵の顧客は、混リスクを軽減するために複数の適格なサプライソースを重視する場合もあります。これらの要因により、サプライヤーが初期オフテイク量を構築する中で、定置型ストレージはバッテリーグレード高純度硫酸マンガン一水和物(HPMSM)市場にとって重要となっています。このセグメントの成長は、信頼性の高い純度と地域コンプライアンス文書を組み合わせたメーカーを支援する可能性があります。
注記: 全セグメントのセグメントシェアはレポート購入後にご利用いただけます
地域分析
アジア太平洋地域バッテリーグレードHPMSM市場
アジア太平洋地域は2025年に世界のHPMSM市場の52.28%を占めた。貴州省、広西省、湖南省における中国の加工クラスターが、同地域の首位を支えている。中国は2024年に世界のHPMSM生産量の95%を供給した。国のバッテリー用途向け硫酸マンガン輸入量は、2025年の最初の9ヶ月間で50倍以上増加した。中国は2024年に重量ベースでそれらの輸入量の92%を供給しており、2022年の32%から増加した。韓国はこの依存を経済安全保障上の懸念と見なし、年間10 トリリオン 韓国ウォンのサプライチェーン安定化基金を運営している。日本は日本電工を通じて商業生産を維持しており、数少ない非中国系生産者の一つである。インドは、生産連動型インセンティブ支援のもとで国内セル生産能力が発展するにつれ、将来の需要源となる見込みである。
欧州バッテリーグレードHPMSM市場
欧州は2026年から2031年にかけて19.31%のCAGRで成長すると予測されており、バッテリーグレード高純度硫酸マンガン一水和物(HPMSM)市場において地域別で最も高い成長率となっている。同地域は、計画中のセル製造能力を支援し、単一供給源への依存を低減するため、新たな供給源を模索している。欧州会計監査院は2026年2月、重要原材料法が目標とする供給安全保障を実現できない可能性が高いと述べた。このギャップにより、予測期間を通て適合材料の調達需要が持続する可能性がある。Euro Manganese社のチェコ共和国におけるフヴァレティツェプロジェクトは、15万トン/年のHPMSM生産能力を目標としている。同プロジェクトは2026年5月に予備的経済評価を公表し、2027年上半期にフィージビリティスタディの完了を目指している。Tracegrow社のリサイクル製品REDO-Mは、地域のカソード供給に向けた別の経路を提供している。欧州の機会は、プロジェクトの実行、責任ある調達、およびセルメーカーによる信頼性の高い認定にかかっている。
北米・欧州・アフリカバッテリーグレードHPMSM市場
北米は、国内にHPMSM生産が存在しない状況から、初期の製造基盤を構築しつつある。Element 25社のルイジアナプロジェクトは6万5,000トン/年を目標とし、ゼネラルモーターズ、ステランティス、および米国エネルギー省からの支援を受けている。South32社のアリゾナ州エルモサプロジェクトは、鉱山からHPMSMまでの一貫生産体制で6万トン/年を目標としている。アフリカでは、Manganese Metal Companyが2026年にムボンベラにおいて年産6,000トンのバッテリーグレード結晶プラントを稼働させた。Giyani社のボツワナにおるK.Hillプロジェクトは、HPMSM生産量の70%を北米に、30%を欧州に供給する設計となっている。同プロジェクトは2029年の初回生産を目標としている。これらのプロジェクトは、資金調達、試運転、および顧客認定を条件として、アフリカを西側バッテリーバリューチェーンへの潜在的供給者として位置づけるものである。
競合ランドスケープ
バッテリーグレード高純度硫酸マンガン一水和物(HPMSM)市場は中程度に集中しており、上位5社にはGuizhou Dalong Huicheng New Material Co., Ltd.、ISKY Chemicals Co., Ltd.、Guizhou Redstar Co., Ltd.、China Minmetals Corporation、およびSouth Manganese Investment Limitedが含まれます。中国のサプライヤー間では、すでに相当な設備が確立されているため、価格競争が激しくなっています。非中国系メーカーは、地域原産地、低炭素生産、フッ素フリーまたはセレンフリープロセス、および検証された排出量会計を通じた差別化を求めています。Vibrantz Technologiesは、既存の完成車メーカー認定を持つ欧州でのポジションを保有しています。その年産5,000トンの設備は、欧州の予測需要と比較して限定的です。バッテリーグレード高純度硫酸マンガン一水和物(HPMSM)市場は、したがって、集中した収益基盤を持ちながらも、認定とサプライチェーンの信頼性をめぐる新興競争が生まれています。
新規参入者は、実証されたプロセスパフォーマンス、トレーサブルな原料、および銀行融資可能な顧客契約を通じて競争しています。Euro Manganeseは、欧州の買い手にトレーサブルな材料経路を提供するテーリング再処理を通じてChvaleticeを開発しています。2026年5月の評価では、年産150,000トンのHPMSM目標と2027年上半期に計画されているフィージビリティスタディが説明されました。Element 25は、確約された自動車融資とオフテイク支援によりルイジアナプロジェクトを整合させました。Manganese Metal CompanyとJordProxaは、2026年7月にアフリカ初の商業用HPMSM結晶化プラントの最初の試運転マイルストーンを発表しました。これらの動きは、開発者が資本パートナーシップ、地域的立地、および運営実績を使って競争していることを示しています。バッテリーグレード高純度硫酸マンガン一水和物(HPMSM)市場は、これらのコミットメントを顧客承認済みの生産に転換できるサプライヤーを評価します。サプライヤーが不純物仕様を満たせない場合や長期オフテイクを確保できない場合、規模だけでは有用性が低くなります。
競争は、確立された中国の規模と小規模な地域プロジェクトとの対比によって引き続き形成されます。中国企業は既存のインフラと顧客関係から恩恵を受け、外部プロジェクトは政策支援された需要を求めています。欧州および北米の購買者は、原産地、炭素、および規制要件を満たす材料に対してプレミアムを支払う可能性があります。しかし、プロジェクト開発者は商業販売が始まる前に長期の認定期間に直面します。収益が試運転から数ヶ月遅れる可能性があるため、資金調達リスクも重大です。最も強い競争的ポジションは、信頼性の高い純度、文書化されたトレーサビリティ、十分な運転資本、および契約済み需要を組み合わせています。この構造は選択された新しい施設に余地を残しますが、中国の価格影響力を排除するものではありません。バッテリーグレード高純度硫酸マンガン一水和物(HPMSM)市場は、適格な地域供給基盤が成長する中でも、集中した供給構造を維持する可能性が高いです。
バッテリーグレード高純度硫酸マンガン一水和物(HPMSM)産業リーダー
-
Guizhou Dalong Huicheng New Material Co., Ltd.
-
ISKY Chemicals Co., Ltd.
-
Guizhou Redstar Co., Ltd
-
China Minmetals Corporation
-
South Manganese Investment Limited
- 注:主要企業の掲載順は順位を示すものではありません。
バッテリーグレード高純度硫酸マンガン一水和物(HPMSM)市場 このレポートでカバーされる企業
- Changsha Lantian Chemicals Co., Ltd.
- Changsha Rongqing Chemical Co., Ltd.
- China Minmetals Corporation
- Element 25
- Euro Manganese Inc.
- Giyani Metals Corp.
- Guangxi Detian Chemical Cycle Co., Ltd.
- Guizhou Dalong Huicheng New Material Co., Ltd.
- Guizhou Manganese Mineral Group Co., Ltd.
- Guizhou Redstar Co., Ltd
- Guizhou Union Manganese Corporation Co., Ltd.
- ISKY Chemicals Co., Ltd.
- Manganese X Energy Corp.
- South Manganese Investment Limited
- Vibrantz
- Xiangtan Electrochemical Scientific Co., Ltd.
最近の産業開発事情 バッテリーグレード高純度硫酸マンガン一水和物(HPMSM)市場
- 2026年7月:Manganese Metal CompanyとJordProxaは、アフリカ初の商業用高純度硫酸マンガン一水和物(HPMSM)結晶化プラントの最初のホットコミッショニングマイルストーンの成功を発表しました。このプラントは、純粋なマンガン金属を年産6,000トンのバッテリーグレードHPMSMに転換するよう設計されています。
- 2026年6月:AE Fuels Corporationは、オーストラリアの国立科学機関である連邦科学産業研究機構(CSIRO)が実施したミニパイロットテストからの肯定的な結果を発表しました。このプログラムは、高純度硫酸マンガン一水和物(HPMSM)を製造するためのスケーラブルな精製経路を成功裏に実証し、マンガン回収率95~99%、優れた不純物管理、連続精製パフォーマンスの成功、および得られたストリップ液のバッチ結晶化を達成しました。
グローバルバッテリーグレード高純度硫酸マンガン一水和物(HPMSM)市場レポートの範囲
バッテリーグレード高純度硫酸マンガン一水和物(HPMSM)は、リチウムイオンバッテリー正極の製造における重要な前駆体材料として使用される精製マンガン化学品です。高度なバッテリー化学に必要な高純度と一貫した品質を提供し、エネルギー密度の向上、バッテリー性能の改善、および長いサイクル寿命を支援します。
バッテリーグレード高純度硫酸マンガン一水和物(HPMSM)市場は、原料タイプ、バッテリー用途、最終用途産業、および地域別にセグメント化されています。原料タイプ別では、市場は電解マンガン金属、マンガン鉱石、およびリサイクル材料と産業残渣にセグメント化されています。バッテリー用途別では、市場はNMC(ニッケルマンガンコバルト)、LMFP(リチウムマンガン鉄リン酸塩)、およびその他のバッテリー用途(LMO、LMNO、ナトリウムイオンを含む)にセグメント化されています。最終用途産業別では、市場は電気自動車、エネルギー貯蔵システム、およびその他の最終用途産業(コンシューマーエレクトロニクスおよび特殊セルを含む)にセグメント化されています。レポートはまた、主要地域の15カ国におけるバッテリーグレード高純度硫酸マンガン一水和物(HPMSM)の市場規模と予測もカバーしています。各セグメントの市場規模と予測は、金額(米ドル)ベースで行われています。
| 電解マンガン金属 |
| マンガン鉱石 |
| リサイクル材料および産業残渣 |
| NMC(ニッケルマンガンコバルト) |
| LMFP(リチウムマンガン鉄リン酸塩) |
| その他のバッテリー用途(LMO、LMNO、ナトリウムイオン) |
| 電気自動車 |
| エネルギー貯蔵システム |
| その他の最終用途産業(コンシューマーエレクトロニクス、特殊セル) |
| アジア太平洋 | 中国 |
| インド | |
| 日本 | |
| 韓国 | |
| アジア太平洋その他 | |
| 北米 | 米国 |
| カナダ | |
| メキシコ | |
| 欧州 | ドイツ |
| 英国 | |
| フランス | |
| イタリア | |
| 欧州その他 | |
| 南米 | ブラジル |
| アルゼンチン | |
| 南米その他 | |
| 中東およびアフリカ | サウジアラビア |
| 南アフリカ | |
| 中東およびアフリカその他 |
| 原料タイプ別 | 電解マンガン金属 | |
| マンガン鉱石 | ||
| リサイクル材料および産業残渣 | ||
| バッテリー用途別 | NMC(ニッケルマンガンコバルト) | |
| LMFP(リチウムマンガン鉄リン酸塩) | ||
| その他のバッテリー用途(LMO、LMNO、ナトリウムイオン) | ||
| 最終用途産業別 | 電気自動車 | |
| エネルギー貯蔵システム | ||
| その他の最終用途産業(コンシューマーエレクトロニクス、特殊セル) | ||
| 地域別 | アジア太平洋 | 中国 |
| インド | ||
| 日本 | ||
| 韓国 | ||
| アジア太平洋その他 | ||
| 北米 | 米国 | |
| カナダ | ||
| メキシコ | ||
| 欧州 | ドイツ | |
| 英国 | ||
| フランス | ||
| イタリア | ||
| 欧州その他 | ||
| 南米 | ブラジル | |
| アルゼンチン | ||
| 南米その他 | ||
| 中東およびアフリカ | サウジアラビア | |
| 南アフリカ | ||
| 中東およびアフリカその他 | ||
レポートで回答される主要な質問
バッテリーグレード高純度硫酸マンガン一水和物(HPMSM)市場の規模はどのくらいですか?
バッテリーグレード高純度硫酸マンガン一水和物(HPMSM)市場は2026年に0.54 ビリオン 米ドルであり、2031年までに1.15 ビリオン 米ドルに達すると予測されています。
2025年の需要をリードしたバッテリー用途はどれですか?
NMCは2025年のバッテリー用途需要の61.73%を占めました。確立された車両認定がそのリーディングポジションを支えています。
2031年まで最も速く成長すると予測されているバッテリー用途はどれですか?
LMFP(リチウムマンガン鉄リン酸塩)は2031年まで18.31%のCAGRで成長すると予測されています。より高いマンガン強度により、導入容量1GWh当たりのHPMSM需要が増加する可能性があります。
なぜ欧州はバッテリーグレード硫酸マンガンサプライヤーにとって重要なのですか?
欧州は2031年まで19.31%のCAGRで成長すると予測されています。地域の供給安全保障規則とバッテリー製造計画が、コンプライアントな材料への需要を支援しています。