
リチウムマンガン鉄リン酸塩(LMFP)電池材料市場規模とシェア
市場概要
| 調査期間 | 2021 - 2031 |
|---|---|
| 市場規模 (2026) | 0.52 十億米ドル |
| 市場規模 (2031) | 1.51 十億米ドル |
| 成長率 (2026 - 2031) | 23.78 % |
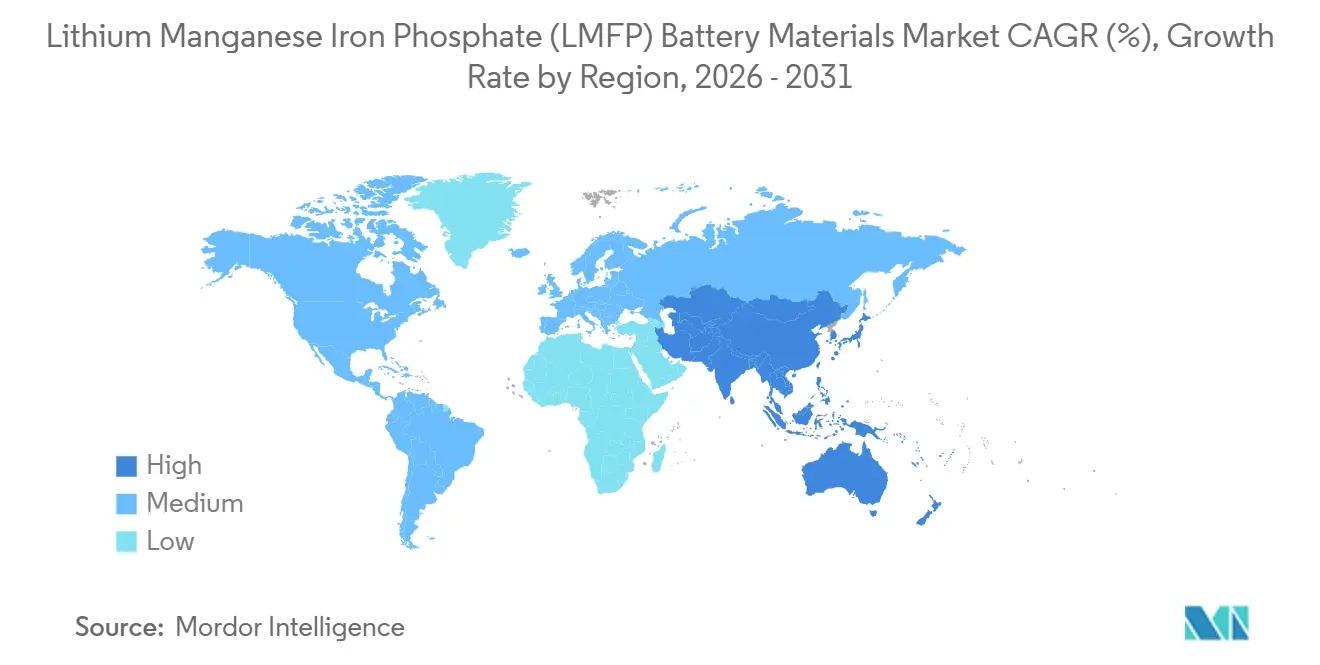
| 最も急速に成長している市場 | アジア太平洋地域 |
| 最大市場 | アジア太平洋地域 |
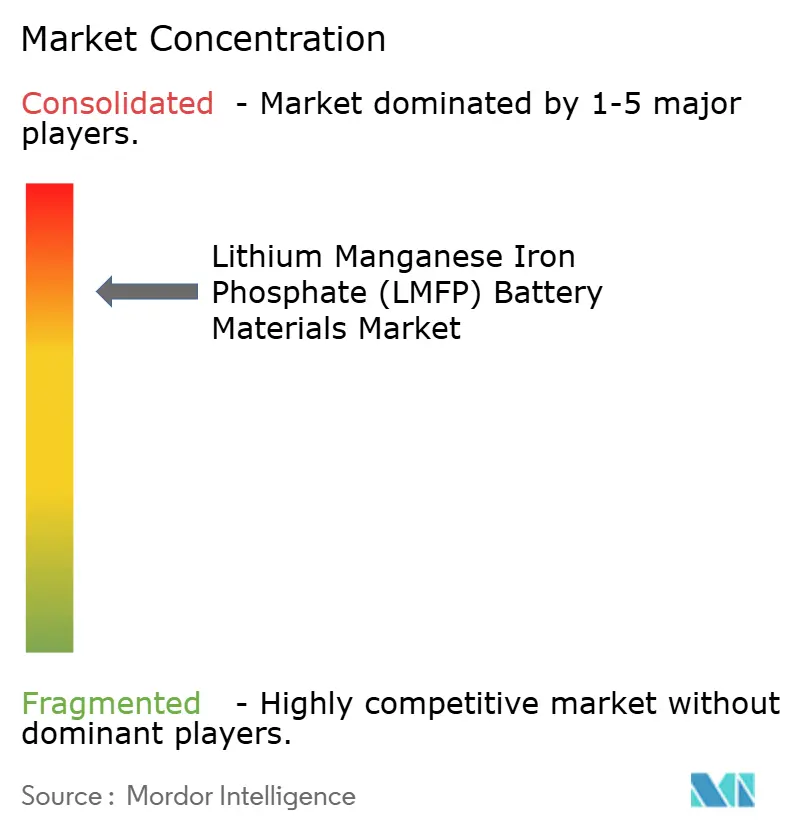
| 市場集中度 | 高 |
主要プレーヤー 注:主要企業の掲載順は順位を示すものではありません。 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
Mordor Intelligenceによるリチウムマンガン鉄リン酸塩(LMFP)電池材料市場分析
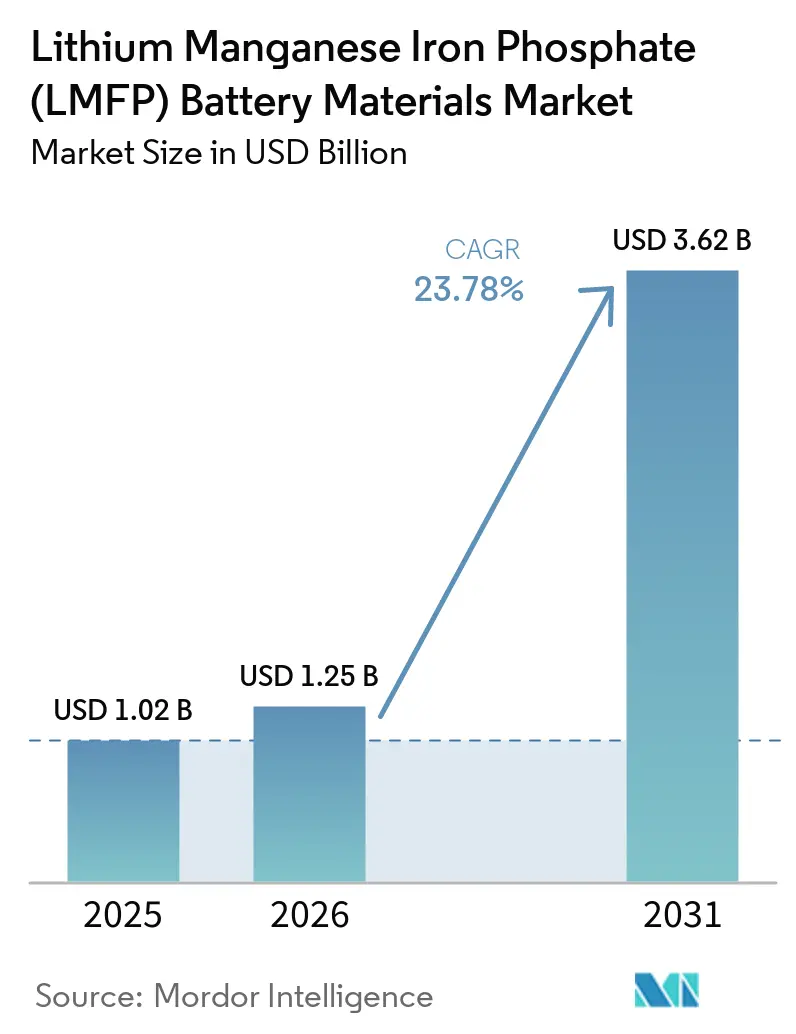
リチウムマンガン鉄リン酸塩電池材料市場の規模は2025年に0.42 ビリオン 米ドルと評価され、2026年の0.52 ビリオン 米ドルから2031年には1.51 ビリオン 米ドルに達すると推定されており、予測期間(2026年〜2031年)における年平均成長率(CAGR)は23.78%です。リチウムマンガン鉄リン酸塩(LMFP)電池材料市場は、LMFPブレンドから、中価格帯電気自動車およびグリッドスケール蓄電向けの専用正極材用途へとシフトしています。マンガンを添加することで、従来のリチウム鉄リン酸塩(LFP)電池における公称セル電圧が3.2Vから3.7V〜3.8Vへと向上し、熱安定性・サイクル耐久性・コバルトフリー組成を維持しながら、エネルギー密度を15%〜20%高めることが可能となります。2026年における純用途LMFPセルの小ロット生産は、初期検証段階から商業展開段階への移行を示しています。中国が2025年10月に正極材・前駆体・黒鉛に対して実施した輸出規制により、マンガンおよび正極材のローカルサプライチェーンの価値が高まっており、リサイクルはより高付加価値な正極材供給源となり得ます。したがって、リチウムマンガン鉄リン酸塩(LMFP)電池材料市場は、ニッケルリッチ系化学物質へ移行することなく電池性能を向上させる手段を提供していますが、材料耐久性およびバッテリーマネジメントの要件は引き続き重要な考慮事項となっています。
レポートの主要ポイント
- 材料タイプ別では、LMFPカソード材料が2025年のリチウムマンガン鉄リン酸塩(LMFP)電池材料市場シェアの69.45%を占め、2031年にかけてCAGR 26.13%で拡大する見込みです。
- セルフォーマット別では、角形セルが2025年のリチウムマンガン鉄リン酸塩(LMFP)電池材料市場シェアの55.17%を占め、円筒形セルは2031年にかけてCAGR 25.01%で拡大する見込みです。
- 用途別では、電気自動車が2025年のリチウムマンガン鉄リン酸塩(LMFP)電池材料市場シェアの54.28%を占め、バッテリーエネルギー貯蔵システムは2031年にかけてCAGR 27.44%で拡大する見込みです。
- 地域別では、アジア太平洋が2025年のリチウムマンガン鉄リン酸塩(LMFP)電池材料市場シェアの45.02%を占め、2031年にかけてCAGR 25.83%で拡大する見込みです。
注:本レポートの市場規模および予測数値は、Mordor Intelligence 独自の推定フレームワークを使用して作成されており、2026年1月時点の最新の利用可能なデータとインサイトで更新されています。
市場動向とインサイト
促進要因の影響分析*
| 促進要因 | (~)% CAGRへの影響 | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| EV普及とLFP同等コストでの高エネルギー密度需要 | +3.8% | 中国・欧州・米国を主要市場とするグローバル | 中期(2~4年) |
| グリッドスケールバッテリーエネルギー貯蔵システムの拡大 | +3.2% | 中国・北米主導のグローバル | 短期(2年以内) |
| コバルト・ニッケルサプライチェーンリスクへの低エクスポージャー | +2.5% | 重要鉱物の供給リスク地域において特に関連性の高いグローバル | 長期(4年以上) |
| 電池材料製造のローカライズ化 | +2.0% | 北米・欧州・インド | 長期(4年以上) |
| 柔軟なLFP-LMFP生産ラインとブレンド戦略 | +1.5% | 欧州への展開を伴うアジア太平洋(特に中国・韓国) | 中期(2~4年) |
| リサイクル由来マンガンとクローズドループ材料供給 | +1.0% | 欧州での初期成果を伴うアジア太平洋 | 長期(4年以上) |
| 情報源: Mordor Intelligence | |||
EV普及とLFP同等コストでの高エネルギー密度需要
LMFPは、従来のLFPと比較してエネルギー密度を15%~20%向上させながら、同等のコスト構造を維持することができます。この組み合わせにより、航続距離・コスト・安全性が車両設計の意思決定に影響する中価格帯電気自動車での使用が支持されます。LFPは2025年に電気自動車用電池の展開においてニッケル系化学物質を上回り、リチウムマンガン鉄リン酸塩(LMFP)電池材料市場が発展できる、より大きな生産・サプライヤー基盤を形成しました。Contemporary Amperex Technology Co. Limited(CATL)のマンガンリッチM3Pプラットフォームは、航続距離700 kmを謳う智界S7に搭載され、RonbayのLMFP純用途製剤は2026年に小ロット車両展開に参入しました。LMFPは、ニッケルリッチ電池化学物質に影響するニッケルおよびコバルトの供給制約なしに拡大できます。EU電池規則2023/1542は2025年8月以降、カーボンフットプリント申告とサプライチェーンデューデリジェンスを義務付けており、コバルトエクスポージャーの低いカソード選択に対してコンプラインス上の利点をもたらしています。
グリッドスケールバッテリーエネルギー貯蔵システムの拡大
グリッドスケールバッテリーエネルギー貯蔵は、リチウムマンガン鉄リン酸塩(LMFP)電池材料市場に乗用車以外の需要チャネルを提供します。蓄電購入者は、4時間持続時間向けに設計されたシステムをますます採用しており、ラックベイあたりのエネルギー密度の向上により、固定サイト内の使用可能容量を改善できます。LMFPはまた、蓄電開発者が火災安全性と保険要件に対応する際に考慮する熱安定性を維持しています。これにより、利用可能なスペース・許認可・運用安全性が調達決定に影響する用途において、この化学物質が関連性を持ちます。バッテリーエネルギー貯蔵システムの契約は15年から20年にわたる場合があり、車両モデルサイクルよりも長い需要の可視性を提供します。これらの長期契約は、プロジェクト開発者がパイプライン計画から建設へと移行するにつれて、カソード調達量を支援する可能性があります。
コバルト・ニッケルサプライチェーンリスクへの低エクスポージャー
コンゴ民主共和国は2026年のコバルト輸出割当量を96,600トンに設定し、コバルト依存型のニッケルマンガンコバルト(NMC)およびニッケルコバルトアルミニウム(NCA)化学物質の供給条件を引き締めました[1]。中国の2025年10月の輸出規制も、中国国外のメーカーが使用する電池カソード材料および前駆体の供給リスクを高めました。LMFPはコバルトとニッケルを含まないため、コバルト集中リスクおよびニッケル精製の変動性へのエクスポージャーを低減します。ただし、中国は高純度硫酸マンガン一水和物の90%以上を生産しているため、マンガンの調達は引き続き重要な購買上の考慮事項です。マンガン鉱石の埋蔵量はコバルト埋蔵量よりも地理的に分散しており、マンガン精製はより資本集約度の低い経路で開発できます。同等のエネルギースループットでNMCの代わりにLMFPを1 GWh使用するごとに、セル容量100 kWhあたりコバルト換算6~10 kgを削減でき、これは調達チームが調達計画に組み込める要素です。
電池材料製造のローカライズ化
政府支援の製造プログラムが、中国国外での電池材料生産能力を支援しています。インドの先進化学電池生産連動インセンティブ制度は、国内電池製造50 GWhに向けて181,000 ミリオン インドルピー(2.2 ビリオン ドル)を割り当て、そのうち40 GWhはすでに配分済みです。テランガーナ州にあるAltminの8 GWh LFPカソード施設は7,500 ミリオン インドルピー(90 ミリオン 米ドル)相当で、2026年第4四半期の商業運転開始を目指しています。Agratas Energy Storage Solutionsは、LMFPセル化学物質に特化したベンガルール研究開発センターに4億 米ドル以上を投資しています。欧州では、Integrals PowerがLMFPカソードサプライヤーとして参加するOLiMPUSプロジェクトが、2032年までに欧州でのLMFPセルの量産達成を目指しています。EU電池規則は2027年2月からデジタル電池パスポート要件を、2030年からリサイクルコンテンツ要件を義務付けており、透明性の高い地域電池サプライチェーンを支援しています。
抑制要因の影響分析*
| 抑制要因 | (~)% CAGRへの影響 | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| マンガン溶出・ヤーン・テラー歪み・容量劣化 | -2.5% | グローバル | 短期(2年以内) |
| 二重電圧挙動とバッテリー管理の複雑性 | -1.8% | LFPベースのバッテリー管理システムが確立されている中国国外でより大きな影響を持つグローバル | 中期(2~4年) |
| LFP・NMC・新興固体電池化学物質との競合 | -2.2% | グローバル | 長期(4年以上) |
| 発表済みLMFP生産能力の低い商業的活用率 | -1.5% | アジア太平洋(特に中国・韓国) | 短期(2年以内) |
| 情報源: Mordor Intelligence | |||
マンガン溶出・ヤーン・テラー歪み・容量劣化
サイクル中および高温時のマンガン溶出は、LMFPの商業的スケールアップにおける主要な技術的制約として残っています。2024年の研究では、溶出したMn2+イオンが正極から移動し、黒鉛負極に堆積することで、固体電解質界面の劣化とリチウムインベントリーの損失に寄与することが明らかになりました。この劣化プロセスはサイクル数が増加するにつれてより顕著になります。2025年の研究では、Mn3+イオンのヤーン・テラー歪みが格子ひずみの原因として特定され、マンガン含有量が高い場合にリチウムイオン拡散を制限する可能性があることが示されました。LiPF6とLiFSIを低総モル濃度で使用した混合塩電解質は、マンガン堆積の抑制を改善しています。これらの製剤は標準的なLFP電解質生産よりも厳密な合成制御を必要とするため、産業利用が広まるまでコストプレミアムが維持される可能性があります。
二重電圧挙動とバッテリー管理の複雑性
LMFPは二つの放電電圧プラトーを生成します。一つはFe2+/Fe3+レドックスペアによる約3.4 V付近、もう一つはMn2+/Mn3+レドックスペアによる約4.1 V付近です。充電状態の中間付近での電圧変化は20%に達します。LFPのより平坦な放電プロファイル向けに設計されたバッテリー管理システムは、LMFPの動作データを直接使用することができません。充電状態ロジック・セルバランシング・健全性状態モデルの再設計が必要であり、ファームウェアアップデートではなく一般的にハードウェアの交換が必要です。これにより、長期契約のもとでLFPシステムをすでに運用している定置型蓄電プロジェクトにおける交換機会が制限されます。自動車プログラムも新しいバッテリー管理アーキテクチャの検証が必要であり、車両開発スケジュールが延長されます。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
材料タイプ別:
カソード化学物質がサプライチェーン全体の価値創造を牽引LMFPカソード材料は2025年のリチウムマンガン鉄リン酸塩(LMFP)電池材料市場シェアの69.45%を占め、2031年にかけてCAGR 26.13%で成長する見込みです。カソードはセルの電圧・エネルギー密度・サイクル挙動の多くを決定するため、LMFP材料チェーンにおける主要な価値コンポーネントとなっています。生産規模も補完的な材料全体のコスト削減を支援します。アノード材料はこの価値チェーンを支援しており、シリコンカーボン複合アノードはLMFPカソードと組み合わせることで、所定のパックサイズからより大きな航続距離を実現できます。このペアリングにより、より高容量のシリコン黒鉛ブレンドへの需要がシフトする可能性があります。電解質およびセパレーター材料はますます重要性を増しており、LMFPは約4.3 Vという高い動作電圧カットオフを持ち、マンガン溶出を制御するための対策が必要です。
リチウムビス(フルオロスルホニル)イミド(LiFSI)系塩ブレンドおよびフッ素化共溶媒は、必要な電解質性能を支援でき、特殊製剤への需要を生み出します。その他カテゴリーの導電性添加剤・バインダー・集電体も、LMFPの活物質粒子が小さいことから恩恵を受けます。粒子が小さいとリチウム拡散距離が短縮されますが、より高い比表面積のカーボンブラックと厳密なバインダー仕様が必要です。セパレーター材料は、小さな粒子に対応し高電圧での安定性を維持するために、より厳密な細孔径制御が必要です。標準的なLFPカソードは2019年から2025年にかけて一桁台の緩やかな成長を示した一方、LMFPの商業生産ははるかに低い基盤から始まりました。
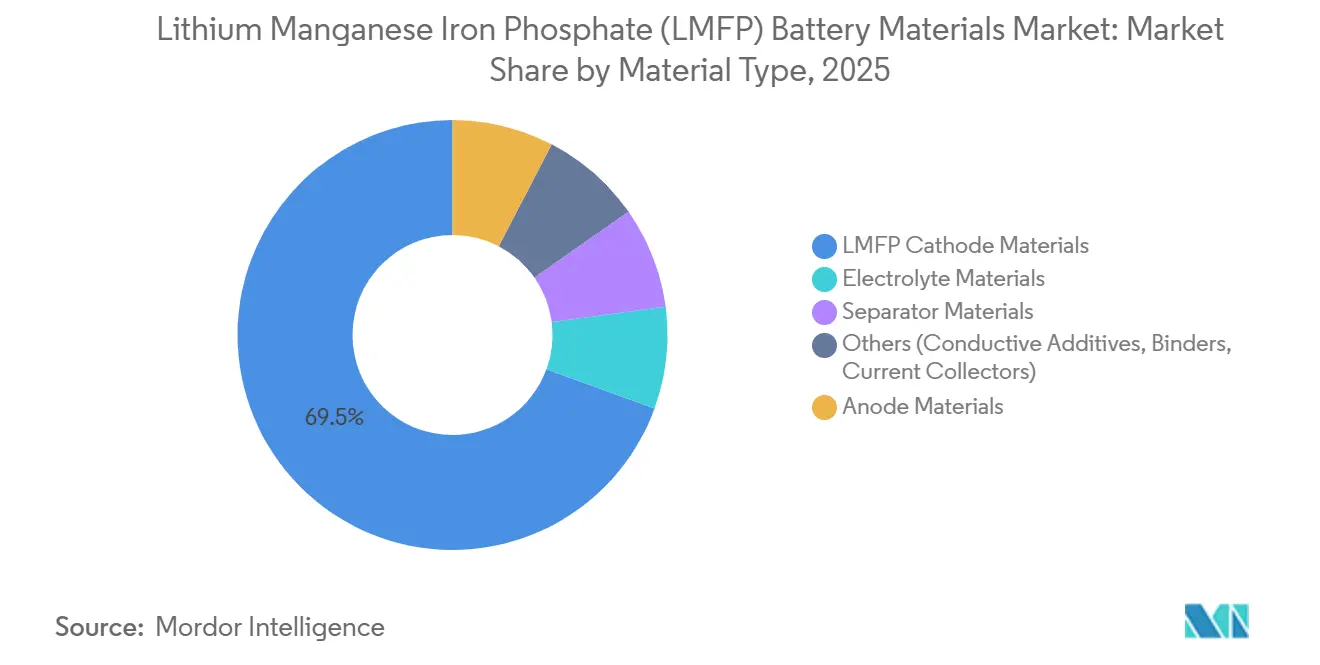
注記: 全セグメントのシェアはレポート購入後にご確認いただけます
セルフォーマット別:
角形アーキテクチャが主導、大型円筒形が加速角形セルは2025年のリチウムマンガン鉄リン酸塩(LMFP)電池材料市場シェアの55.17%を占めました。セル・トゥ・パックおよびセル・トゥ・シャシー設計は、その状が制御された熱膨張と一貫したスペース利用を支援するため、角形LMFPセルを使用します。CATLのCTP 3.0プラットフォームとBYDのブレードバッテリーは中間モジュール層を排除し、充放電時の均一なセル膨張に依存する角形形状を採用しています。欧州のギガファクトリーも角形フォーマットを採用しています。フォルクスワーゲングループは2030年までに角形採用率80%を目標とし、中国および欧州製造におけるこのフォーマットの重要性を強化しています。その他に含まれるパウチセルは役割が小さく、プレミアム性能車両および海洋用途においてより関連性があります。
円筒形セルはリチウムマンガン鉄リン酸塩(LMFP)電池材料市場のセルフォーマットの中で最も高い成長率となる、2031年にかけてCAGR 25.01%で成長する見込みです。4680および4695大型フォーマット設計へのシフトは、従来の18650および21700セルよりも生産コスト単位あたりのエネルギースループットを高めます。パックあたりのセル数が少なく製造スループットが高いことで、円筒形アーキテクチャは自動車スケールのLMFP展開においてより関連性が高まります。このフォーマットはこれまで民生用電子機器や電動工具においてより強みを持っていました。Samsung SDIとパナソニックは自動車プログラム向けに大型円筒形LMFPセルの認定を進めており、初期生産は2027年に予定されています。海洋認定も発展しつつある用途であり、モジュール式バッテリーシステムが船舶電力アーキテクチャに適合でき、2027年以降の単位成長を加速させる可能性があります。
用途別:
電気自動車が需要を牽引、BESSが増分機会を創出電気自動車は2025年のリチウムマンガン鉄リン酸塩(LMFP)電池材料市場シェアの54.28%を占めました。乗用車が現在の需要基盤を提供しており、商用車および電動二輪車は安全性・サイクル寿命・コストが引き続き重要なLMFPブレンド製剤を使用できます。RonbayのLMFP純用途製剤は、CNY 150,000からCNY 300,000の乗用車価格帯向けに2026年に小ロット車両生産に参入しました。この動きにより、LMFPコンテンツの使用がブレンドコンポーネントから主要カソード材料へと拡大します。民生用電子機器および産業用途が残りの需要を占めています。自律型マテリアルハンドリングおよび鉱山機器は、高サイクル要件と安全制約を組み合わせるため、新興の産業用途となっています。
バッテリーエネルギー貯蔵システムは用途全体で最も高い成長率となる、2031年にかけてCAGR 27.44%で成長する見込みです。この用途向けのリチウムマンガン鉄リン酸塩(LMFP)電池材料市場規模は、ラックベイあたりに蓄電できるエネルギーが増加することで恩恵を受け、容量単位あたりの土地・許認可要件を削減できます。熱安定性も、大型蓄電資産に適用される厳格な火災安全性・保険要件への対応に役立ちます。これらの要素は、両チャネルがセル認定を必要とするにもかかわらず、定置型蓄電を乗用車需要と区別します。新規建設プロジェクトはよりアクセスしやすく、既設のLFP蓄電システムはLMFPを採用する前にバッテリー管理ハードウェアの交換が必要な場合があります。再生可能エネルギープロジェクトが開発から蓄電調達へと移行するにつれて、需要は強まる可能性があります。
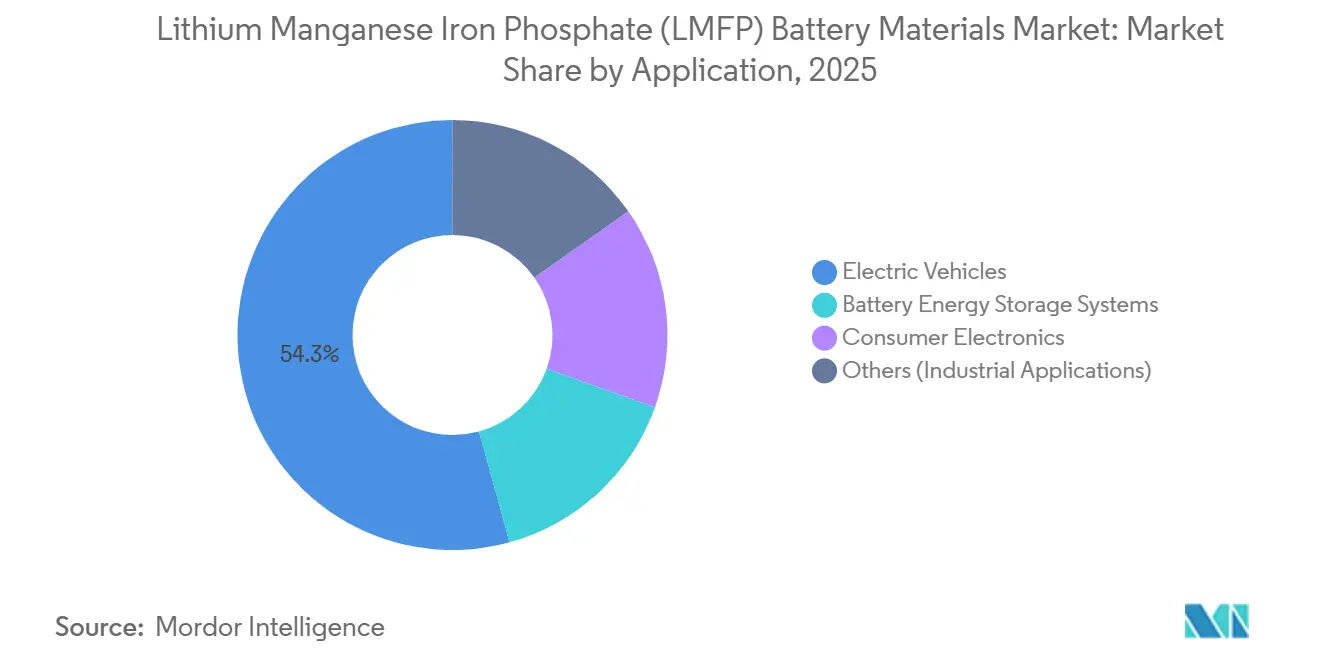
注記: 全セグメントのシェアはレポート購入後にご確認いただけます
地域分析
アジア太平洋リチウムマンガン鉄リン酸塩(LMFP)電池材料市場
アジア太平洋地域は2025年のリチウムマンガン鉄リン酸塩(LMFP)電池材料市場シェアの45.02%を占め、2031年までCAGR 25.83%で成長すると予測されている。中国は、正極材生産インフラ、確立されたセル製造基盤、および2024年半ばまでに満稼働に達した曲靖市のShenzhen Dynanonic Co., Ltd.の年産11万トンのLMFP施設を通じてこの地位を維持している。2026年5月、Shenzhen Dynanonic Co., Ltd.は2つのリン酸塩系材料プロジェクトへの87億人民元(12億米ドル)の投資を発表した。インドは、ベンガルールにおけるAgratas Energy Storage Solutionsの4億米ドルの研究開発センター、およびAltminとHimadri Specialty Chemicalによる計画中のLFPおよびLMFP生産能力を含む正極材プロジェクトを通じて関連生産能力を構築している。
北米、欧州およびアジア太平洋リチウムマンガン鉄リン酸塩(LMFP)電池材料市場
韓国は、米国の調達要件を対象とするRonbay New Energy Technology Co., Ltd.の忠州正極材ラインを通じて供給を追加している。日本では、Panasonicが2027年に開始予定のプログラム向けに大型円筒形LMFPセルの認定を進めている。これらの活動により、リチウムマンガン鉄リン酸塩(LMFP)電池材料市場における正極材、セル、および最終用途アプリケーションにわたる地域生産能力が拡大している。北米と欧州は、アジア太平洋地域以外で最も政策主導型の投資地域であり続けている。欧州では、EU電池規則に基づき2027年2月に発効するデジタルバッテリーパスポート要件が、欧州連合域内における電池材料サプライチェーンを支援している。Contemporary Amperex Technology Co., Limited.とStellantisは、スペインのサラゴサに41億ユーロ(47.5億米ドル)の投資で50GWhのLFPギガファクトリーを開発中であり、2026年末の生産開始を目標としている[2]。
EMEAおよび南米リチウムマンガン鉄リン酸塩(LMFP)電池材料市場
Shenzhen Dynanonic Co., Ltd.とICL Groupは、リチウムマンガン鉄リン酸塩(LMFP)電池材料市場に供給するため、サレントに2億8,500万ユーロ(3億1,000万米ドル)のLFPおよびLMFP工場を開発中である。南米は、リチウムトライアングル資源および将来的な鉱山パートナーシップを通じて上流部門における役割を担っている。中東およびアフリカにおける需要は、クリーンエネルギープログラムの下での系統蓄電ニーズに連動しているが、両地域は現在、輸入材料に依存している。両地域の長期的な需要は、蓄電プロジェクトが開発段階から調達段階へ移行するかどうかにかかっている。
競合環境
リチウムマンガン鉄リン酸塩(LMFP)電池材料市場は集約されており、中国メーカーが商業用LMFPカソード生産量の90%以上を占めています。Shenzhen DynanonicsとRonbay New Energy Technologyが最大の開示済み生産ポジションを保有し、Beijing Easpring・Hunan Yuneng・Jiangsu Hengtron Nanotech・Hunan Reshine New Materialがこれに続きます。これらのメーカーは、マンガン溶出を低減できる合成方法への投資と長期供給契約を組み合わせています。Ronbayは2026年1月にCATLとCNY 1,200億(17.6 ビリオン 米ドル)のLFP/LMFPカソード材料供給契約を締結し、2026年から2031年にかけて305万トンのカソード材料を供給します。Beijing Easpringの2026年第1四半期における前年同期比137%の売上高成長は、確立されたLMFP認定を持つサプライヤーが成長を取り込んでいることを示しています。
中国国外では、リチウムマンガン鉄リン酸塩(LMFP)電池材料市場における競争は依然として活発ですが、商業生産はまだ初期段階にあります。Integrals Powerは80%マンガン特許取得済みLMFPカソード技術を保有しており、QinetiQが2025年に独立検証を行いました。OLiMPUSプロジェクトにおけるLMFPカソードサプライヤーとしての参加は、2032年を目標とする欧州でのセル生産を支援します。Dynanonicsの米国特許出願US 2025/0054947 A1は、高レートおよび低温性能を支援するために設計された単一コア・多重シェルLMFPカソード構造を記述しています。中国国外での高純度硫酸マンガン一水和物の供給は依然として限られており、Euro Manganeseのチェコ共和国施設が非中国系生産源として期待されています。
LMFP専用のバッテリー管理ソフトウェアも限られた分野であり、現在のころ二重電圧充電状態推定およびセルバランシングアルゴリズムで主導するサプライヤーは存在しません。XTC New Energy Materialsはカソードとリサイクル事業を組み合わせており、リサイクル由来のLMFP前駆体を大規模に生産できる可能性があります。リチウムマンガン鉄リン酸塩(LMFP)電池材料市場は、認定された生産・マンガン性能管理・二重電圧動作に対応したバッテリーシステムに依存しています。地域サプライチェーンが発展し、より多くのセルメーカーがLMFP純用途を採用するにつれて、競争は激化する可能性があります。
リチウムマンガン鉄リン酸塩(LMFP)電池材料業界リーダー
-
Jiangsu Hengtron Nanotech Co., Ltd.
-
Ronbay New Energy Technology Co., Ltd.
-
Shenzhen Dynanonic Co., Ltd.
-
Hunan Yuneng New Energy Battery Material Co., Ltd.
-
Beijing Easpring Material Technology Co., LTD
- 注:主要企業の掲載順は順位を示すものではありません。
リチウムマンガン鉄リン酸塩(LMFP)電池材料市場 このレポートでカバーされる企業
- Beijing Easpring Material Technology Co., LTD
- BYD Europe B.V.
- CALB Group Co., Ltd.
- Contemporary Amperex Technology Co., Limited.
- Gotion
- Guangzhou Tinci Materials Technology Co., Ltd.
- Hunan Reshine New Material Co. Ltd.
- Hunan Yuneng New Energy Battery Material Co., Ltd.
- Integrals Power
- Jiangsu Hengtron Nanotech Co., Ltd.
- Livium Ltd
- NANO
- REPT BATTERO Energy Co., Ltd.
- Ronbay New Energy Technology Co., Ltd.
- Shenzhen Dynanonic Co., Ltd.
- SVOLT Energy
- XTC New Energy Materials (Xiamen) Co., Ltd.
最近の産業開発事情 リチウムマンガン鉄リン酸塩(LMFP)電池材料市場
- 2026年7月:Integrals Powerは、マンガン含有量80%の特許取得済みマンガンリッチLMFPカソード活物質を、EU資金提供による900万 ユーロ(約980万 米ドル)のOLiMPUS ホライズン・ヨーロッパプロジェクトに供給するサプライヤーとして選定されました。同プロジェクトは2032年までに欧州でのLMFP電池セル生産を目標とし、電気自動車と海洋用途を主要市場としています。この選定により、EU域内のLMFPカソードサプライチェーンの構築が支援されます。
- 2026年1月:Ronbay New Energy TechnologyはCATLとCNY 1,200億(約17.6 ビリオン 米ドル)のリチウム鉄リン酸塩(LFP)/LMFPカソード材料供給契約を締結しました。契約に基づき、Ronbayは2026年第1四半期から2031年にかけて305万トンを供給し、電池材料業界でこれまでに開示された最大の単一供給契約となります。
グローバルリチウムマンガン鉄リン酸塩(LMFP)電池材料市場レポートの調査範囲
リチウムマンガン鉄リン酸塩(LMFP)はリチウムイオン電池向けの先進カソード材料です。メーカーは従来のLFP結晶構造において鉄の一部をマンガンで置換することで製造します。LMFPは標準的なLFPと比較してエネルギー密度を15%~20%向上させ、より高い公称電圧を実現しながら、低コストと高い安全性を維持します。
リチウムマンガン鉄リン酸塩(LMFP)電池材料市場は、材料タイプ・セルフォーマット・用途・地域別にセグメント化されています。材料タイプ別では、LMFPカソード材料・アノード材料・電解質材料・セパレーター材料・その他(導電性添加剤、バインダー、集電体)にセグメント化されています。セルフォーマット別では、円筒形セル・角形セル・その他(パウチセル)にセグメント化されています。用途別では、電気自動車・バッテリーエネルギー貯蔵システム・民生用電子機器・その他(産業用途)にセグメント化されています。本レポートは主要地域15カ国のリチウムマンガン鉄リン酸塩(LMFP)電池材料の市場規模と予測も対象としています。市場規模と予測は金額(米ドル)ベースで提供されています。
| LMFPカソード材料 |
| アノード材料 |
| 電解質材料 |
| セパレーター材料 |
| その他(導電性添加剤、バインダー、集電体) |
| 円筒形セル |
| 角形セル |
| その他(パウチセル) |
| 電気自動車 |
| バッテリーエネルギー貯蔵システム |
| 民生用電子機器 |
| その他(産業用途) |
| アジア太平洋 | 中国 |
| インド | |
| 日本 | |
| 韓国 | |
| ASEAN諸国 | |
| その他のアジア太平洋 | |
| 北米 | 米国 |
| カナダ | |
| メキシコ | |
| 欧州 | ドイツ |
| 英国 | |
| フランス | |
| イタリア | |
| 北欧諸国 | |
| その他の欧州 | |
| 南米 | ブラジル |
| アルゼンチン | |
| その他の南米 | |
| 中東・アフリカ | サウジアラビア |
| 南アフリカ | |
| その他の中東・アフリカ |
| 材料タイプ別 | LMFPカソード材料 | |
| アノード材料 | ||
| 電解質材料 | ||
| セパレーター材料 | ||
| その他(導電性添加剤、バインダー、集電体) | ||
| セルフォーマット別 | 円筒形セル | |
| 角形セル | ||
| その他(パウチセル) | ||
| 用途別 | 電気自動車 | |
| バッテリーエネルギー貯蔵システム | ||
| 民生用電子機器 | ||
| その他(産業用途) | ||
| 地域別 | アジア太平洋 | 中国 |
| インド | ||
| 日本 | ||
| 韓国 | ||
| ASEAN諸国 | ||
| その他のアジア太平洋 | ||
| 北米 | 米国 | |
| カナダ | ||
| メキシコ | ||
| 欧州 | ドイツ | |
| 英国 | ||
| フランス | ||
| イタリア | ||
| 北欧諸国 | ||
| その他の欧州 | ||
| 南米 | ブラジル | |
| アルゼンチン | ||
| その他の南米 | ||
| 中東・アフリカ | サウジアラビア | |
| 南アフリカ | ||
| その他の中東・アフリカ | ||
レポートで回答される主要な質問
リチウムマンガン鉄リン酸塩(LMFP)電池材料市場の現在の市場規模はどのくらいですか?
リチウムマンガン鉄リン酸塩電池材料市場の規模は2025年に0.42 ビリオン 米ドルと評価され、2026年の0.52 ビリオン 米ドルから2031年には1.51 ビリオン 米ドルに達すると推定されており、予測期間(2026年〜2031年)における年平均成長率(CAGR)は23.78%です。
LMFP電池材料においてどの材料カテゴリーが主導していますか?
LMFPカソード材料は2025年に69.45%のシェアで主導しており、2031年にかけてCAGR 26.13%で成長する見込みです。
LMFPにおいてどの電池セルフォーマットが急速に成長していますか?
円筒形セルは大型4680および4695設計に支えられ、2031年にかけてCAGR 25.01%で成長する見込みです。
バッテリーエネルギー貯蔵システムがLMFPにとって関連性を持つ理由は何ですか?
バッテリーエネルギー貯蔵システムは最も成長の速い用途であり、2031年にかけてCAGR 27.44%を示し、熱安定性を維持しながらラックベイあたりのエネルギー密度を高めます。