
ボールベアリング市場規模とシェア
市場概要
| 調査期間 | 2021 - 2031 |
|---|---|
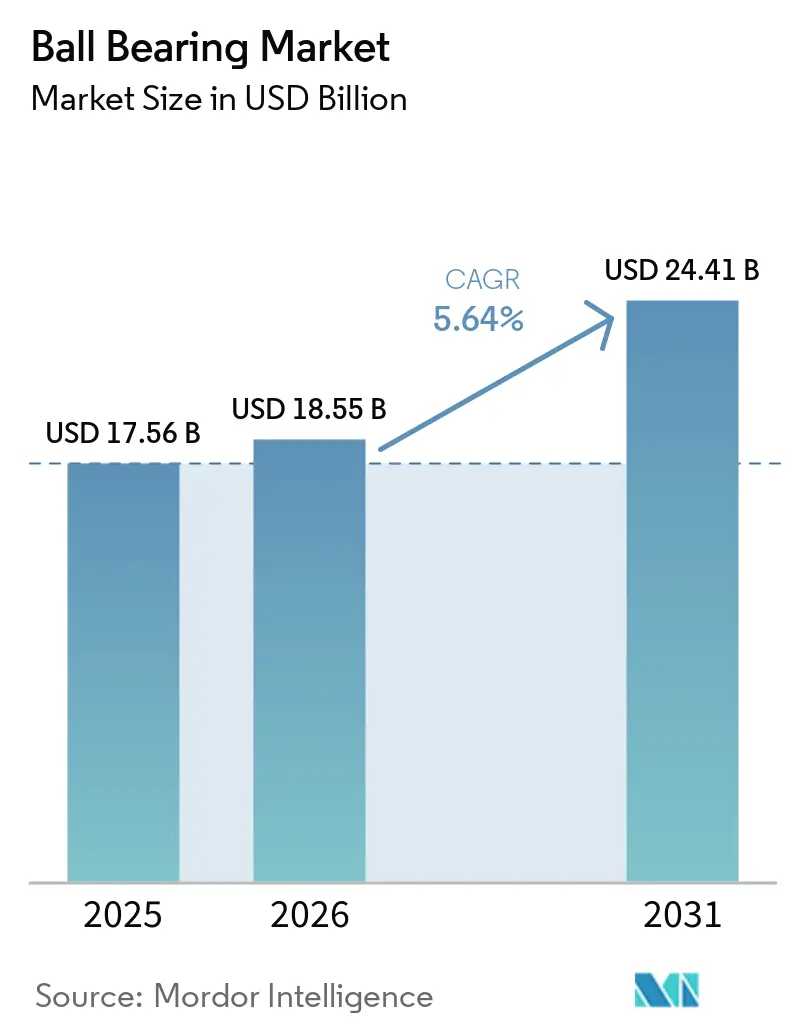
| 市場規模 (2026) | 18.55 十億米ドル |
| 市場規模 (2031) | 24.41 十億米ドル |
| Growth Rate (2026 - 2031) | 5.64 % |
| 最も急速に成長している市場 | アジア太平洋地域 |
| 最大市場 | アジア太平洋地域 |
| 市場集中度 | 中 |
主要プレーヤー *免責事項:主要選手の並び順不同 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
Mordor Intelligenceによるボールベアリング市場分析
ボールベアリング市場規模は2025年に17.56 ビリオン 米ドルと評価され、2026年の18.55 ビリオン 米ドルから2031年には24.41 ビリオン 米ドルに達すると推定されており、予測期間(2026年~2031年)のCAGRは5.64%です。電気自動車のパワートレイン、工場自動化、ロボティクス、再生可能エネルギープロジェクトにより、より高速かつより過酷な負荷条件下でも安定して動作できる軸受への需要が高まっています。これらの用途は、絶縁型、センサー統合型、セラミック、ハイブリッド設計などのエンジニアリング製品へと競争を移行させています。既存のサプライヤーは製品開発、設備投資、製造ネットワークの変更によって対応しており、国メーカーはより精密な軸受カテゴリーへと進出しています。原材料コストの変動と偽造品は、マージン、製品品質、流通チャネルへの信頼に影響を与える可能性があるため、引き続き重大な制約要因となっています。ボールベアリング市場は、特に予知保全プログラムが設備故障前に軸受の摩耗を特定する場面において、交換需要からも恩恵を受けています。
レポートの主要ポイント
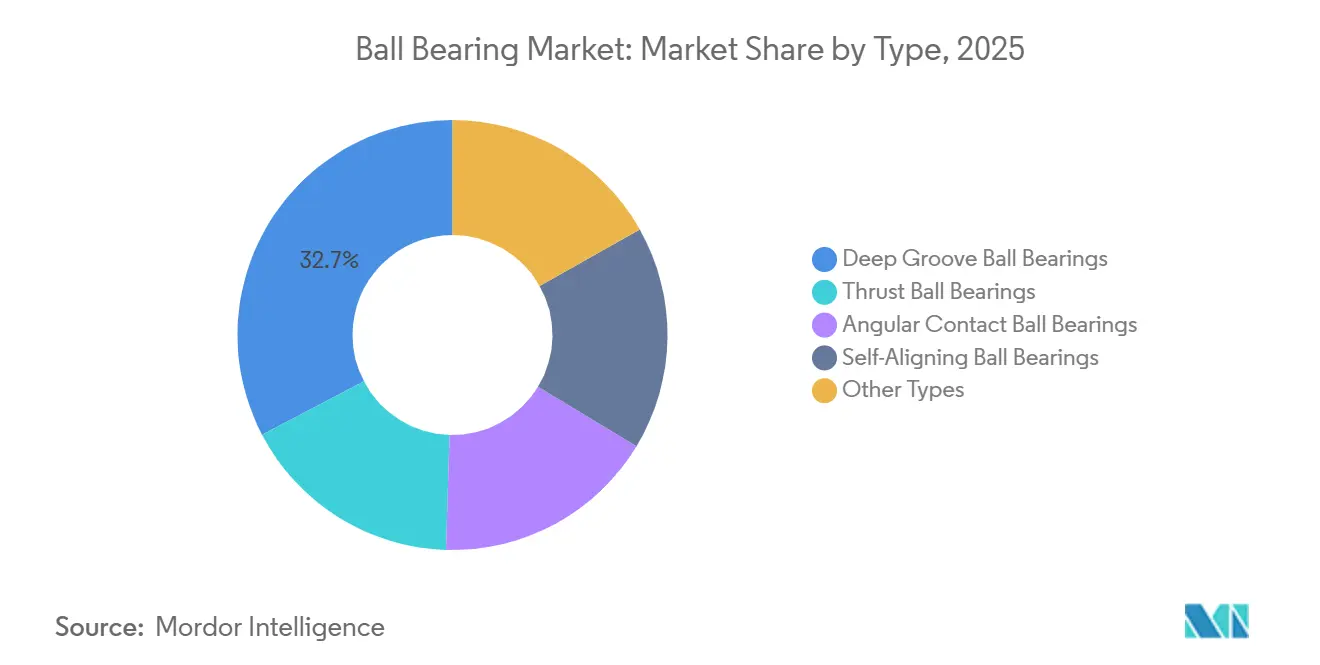
- タイプ別では、深溝玉軸受が2025年のボールベアリング市場シェアの32.67%を占め、自動調心玉軸受は2031年にかけてCAGR 6.12%で成長すると予測されています。
- 材料別では、クロム鋼が2025年のボールベアリング市場シェアの73.56%を占め、セラミック玉軸受は2031年にかけてCAGR 6.89%で成長すると予測されています。
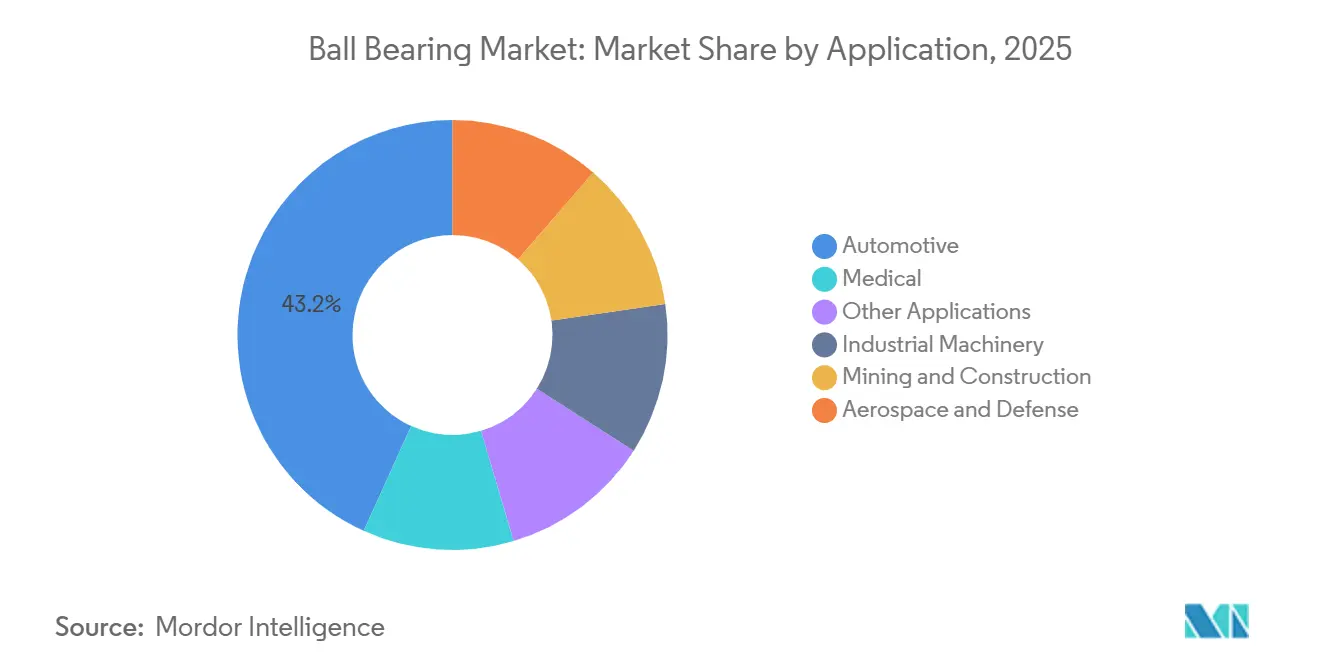
- 用途別では、自動車が2025年のボールベアリング市場シェアの43.23%を占め、航空宇宙・防衛は2031年にかけてCAGR 7.13%で成長すると予測されています。
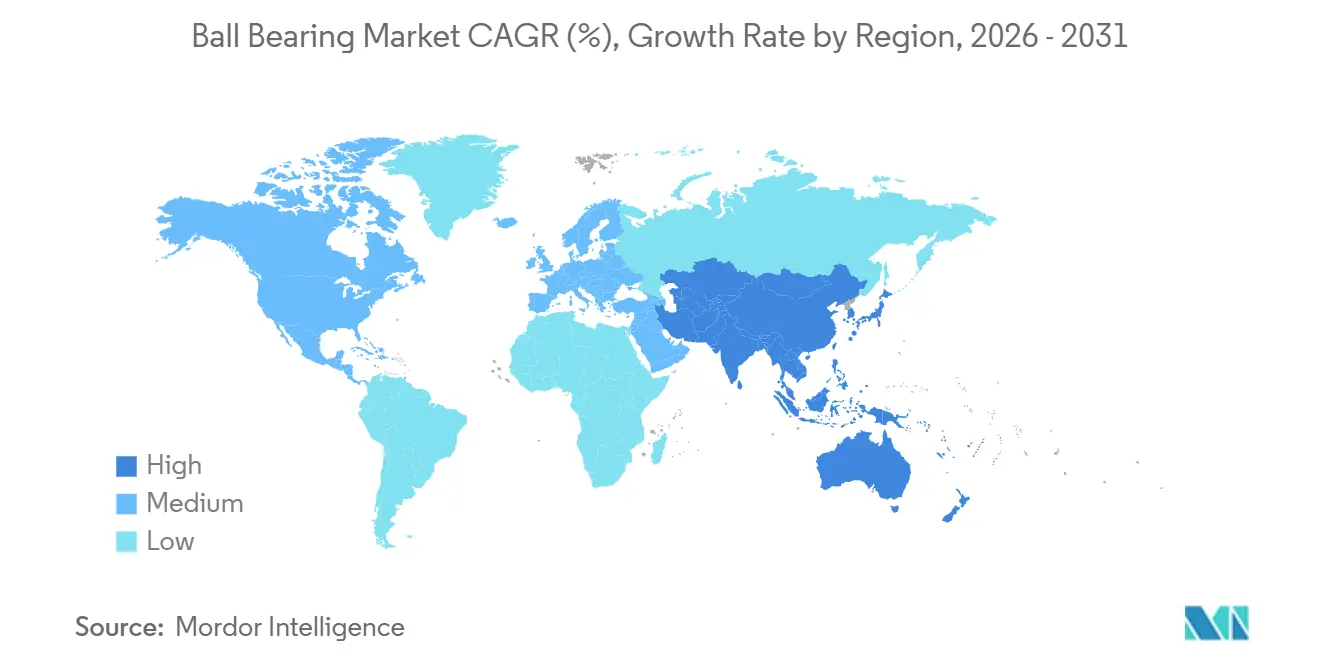
- 地域別では、アジア太平洋が2025年のボールベアリング市場シェアの41.78%を占め、2031年にかけてCAGR 6.45%で成長すると予測されています。
注:本レポートの市場規模および予測数値は、Mordor Intelligence 独自の推定フレームワークを使用して作成されており、2026年1月時点の最新の利用可能なデータとインサイトで更新されています。
市場動向とインサイト
促進要因の影響分析*
| 促進要因 | CAGRへの影響(概算%) | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| 自動車の電動化と高速Eアクスルの普及 | +1.5% | 世界規模、中国・ドイツ・韓国・米国に集中 | 中期(2~4年) |
| 産業自動化、ロボティクス、スマートファクトリーの拡大 | +1.3% | 世界規模、アジア太平洋の電子機器工場および欧州の精密機械ハブが主導 | 短期(2年以内) |
| 再生可能エネルギーと風力タービン設備容量の追加 | +0.9% | アジア太平洋中核(中国・インド)、欧州(ドイツ・北欧諸国)、中東・アフリカへの波及 | 中期(2~4年) |
| 航空宇宙・防衛および精密機器需要 | +0.7% | 北米・欧州、インドおよび中東での初期成長 | 長期(4年以上) |
| 設置済みベースの交換と予知保全需要 | +0.6% | 世界規模、北米および西欧に集中 | 短期(2年以内) |
| 情報源: Mordor Intelligence | |||
自動車の電動化と高速Eアクスルの普及
電動ドライブアーキテクチャは、既存の性能要件を単に引き上げるのではなく、軸受の仕様そのものを変えています。Eアクスルトラクションモーターは毎分15,000~20,000回転で動作し、次世代設計では毎分40,000回転を超えようとしています。これらの速度は、内燃機関パワートレインで使用される設計とは異なるケージ形状、潤滑剤保持性能、および疲労特性を必要とします。JTEKT Corporationは2026年6月、毎分40,000回転に対応した電気自動車Eアクスル向け深溝玉軸受の量産を開始しました。この製品は、従来設計に比べ遠心変形を70%低減するよう設計された樹脂ケージを採用しています。NTN Corporationは2026年5月、中国の製造拠点からEアクスル用途向け樹脂モールド絶縁軸受のプロトタイプ供給を開始し、電食問題および地元の電気自動車・ハイブリッド電気自動車メーカーのニーズに対応しています。ボールベアリング市場は、高速動作、電気絶縁性、および地域供給能力が重要な購買要件となる特化した分野での地位を確立しつつあります。
産業自動化、ロボティクス、スマートファクトリーの拡大
国際ロボット連盟は、2024年に世界で542,000台の産業用ロボットが設置され、4,664,000台が稼働中であると報告しました[1]国際ロボット連盟、「世界ロボット2025年レポート」、国際ロボット連盟、ifr.org。この設置済みベースは、新規ロボット設置からの需要とともに、交換軸受およびアップグレードへの需要を支えています。協働ロボットの関節および高速水平多関節ロボットシステムは、10マイクロメートル未満の公差を持つミニチュアまたは薄断面軸受を必要とします。サーバー冷却ファンモーターおよびストレージデバイスのスピンドルモーターもミニチュア軸受を使用しており、人工知能データセンターインフラへの需要を拡大しています。MinebeaMitsumi Inc.は2026年7月、人工知能データセンター需要に対応するため、東南アジアの精密軸受施設に580 ビリオン 日本円(約360 ミリオン 米ドル)を投資し、生産能力を30%増強すると発表しました。ボールベアリング市場は、従来の産業機器ベースを超えた、より広範な精密運動およびインフラ用途に対応するようになっています。
再生可能エネルギーと風力タービン設備容量の追加
大型タービンには専用の主軸アセンブリが必要なため、風力タービンの大型化に伴い軸受への要求は急激に高まります。15メガワットの洋上プラットフォームには、外径3メートルを超える主軸軸受が必要です。世界風力エネルギー協議会は、2024年に風力発電が世界の電力需要の10%~15%を供給し、2030年までにそのシェアが20%を超えると予測していると述べました。2025年7月、SINOMACHの子会社である洛陽軸承研究所有限公司は、福建省の17メガワット直接駆動浮体式洋上風力タービン向けに、最大外径3,425mmの主軸軸受を納入しました。Schaeffler AGとリンドー洋上再生可能エネルギーセンターは2025年10月、最大25メガワットのタービン向けローター軸受システムを検証できるデンマークのテスト施設を開設しました。この取り組みにより、エンジニアリング検証と大型で信頼性の高い軸受アセンブリの入手可能性が、ボールベアリング市場における再生可能エネルギー機会の中心となっています。
航空宇宙・防衛および精密機器需要
防衛調達の増加と民間航空機の更新需要が、高精度軸受アセンブリへの需要を高めています。ボーイングは2043年までに43,975機の新規航空機納入を予測しており、航空宇宙品質要件を満たすサプライヤーにとって長期的な需要の見通しを支えています。機体またはエンジン部位に対して承認された軸受設計は数年にわたる試験を必要とし、長期的な生産・サービス期間にわたってサプライヤーとの関係を確保できます。窒化ケイ素転動体は、ターボファンエンジンの補機ギアボックスおよび電動アクチュエーションシステムにおいて、軽量化、耐食性、メンテナンス間隔の延長を実現します。RBC Bearings Incorporatedは、2026年度の航空宇宙・防衛セグメントの純売上高が7億8,800万 米ドルと前年比32.9%増となり、2026年3月28日時点のバックログが23 ビリオン 米ドルに達したと報告しました。ボールベアリング市場は、サプライヤーが航空宇宙・防衛顧客の長期的な認定・信頼性要件を満たすことができる場合に、より高付加価値の機会を獲得します。
抑制要因の影響分析*
| 抑制要因 | CAGRへの影響(概算%) | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| 軸受グレード鋼および合金元素コストの変動 | -1.2% | 世界規模、GCr15鋼に依存する欧州および新興市場の輸出国で最も深刻 | 中期(2~4年) |
| 流通チャネル全体における偽造軸受と不均一な品質保 | -0.8% | 世界規模、南アジア・東南アジアおよび非公式流通ネットワークに集中 | 短期(2年以内) |
| 新型EV・航空宇宙軸受設計の認定ボトルネック | -0.5% | 北米・欧州・日本(OEM認定集約型市場) | 長期(4年以上) |
| 情報源: Mordor Intelligence | |||
軸受グレード鋼および合金元素コストの変動
軸受メーカーは、GCr15高炭素クロム鋼および関連合金材料のコストにさらされています。米国地質調査所は、フェロクロム価格が2022年の1ポンドあたり3.19 米ドルから2025年には1ポンドあたり1.60 米ドルに低下したと報告しました[2]米国地質調査所、「鉱物商品概要2026年、クロム」、米国地質調査所、usgs.gov。この低下はスポット価格にさらされているメーカーに一時的な緩和をもたらしましたが、この動きは製品開発サイクルを通じて原材料コストがいかに急激に変化しうるかを示しています。フェロクロム生産地域のエネルギーコストおよびクロマイト流通に影響する貿易政策の変更は、有利なコスト状況を逆転させる可能性があります。長期調達契約や一貫した鉄鋼供給を持たない中小メーカーは、これらの変化にさらされやすい状況にあります。この抑制要因は、ボールベアリング市場における大規模メーカーのコスト優位性を拡大し、低優先グレードの品質管理に圧力をかける可能性があります。
流通チャネル全体における偽造軸受と不均一な品質保証
偽造品は正規サプライヤーの収益を減少させ、最終用途機器における安全性と信頼性のリスクを生み出します。世界軸受協会は、購入時点での製品の真正性確認を支援するベアリング認証アプリケーションを提供しています。この措置は下流での検証に対応するものですが、非公式な生産・流通ネットワークはサプライチェーンへの未検証製品の流入を継続させる可能性があります。SAEインターナショナル規格AS6834は、航空宇宙サプライチェーンにおける疑わしい軸受または偽造軸受の取得・使用を防止することを目的とした要件を定めています。産業用および補修市場の中間業者は、非公認チャネルを通じて購入する際に製品品質を確認するための試験能力を欠く場合があります。非公式チャネルでの値引きは公認プロモーションオファーに類似している場合があり、ボールベアリング市場の購買者にとってメーカーへの直接確認が重要となっています。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
タイプ別:
深溝玉軸受が売上高を牽引、自動調心玉軸受が成長をリード深溝玉軸受は2025年のボールベアリング市場価値の32.67%を占めました。ラジアルおよびアキシャル荷重能力により、車両、電動モーター、家電製品、ポンプ、産業機器への使用を支えています。幅広い速度、温度、取り付け構成に対応して動作します。JTEKT Corporationの毎分40,000回転Eアクスル製品は、このタイプの性能限界を引き上げる開発が進んでいることを示しています。アンギュラコンタクト、スラスト、ミニチュア、計器用玉軸受は、精密スピンドル、トランスミッション、ギアボックス、データセンターファン、医療用画像診断システムに使用されています。
自動調心玉軸受は2031年にかけてCAGR 6.12%で成長すると予測されています。軸のたわみが一般的な農業機械、紙・繊維機器、鉱業用コンベヤーに使用されています。球面外輪軌道により、固定アライメン設計では対応できないミスアライメントを許容します。これによりアライメント作業が軽減され、メンテナンスサポートが限られた機械の所有コストを低減できます。東南アジアおよび南アジアにおけるスマートファクトリーへの投資が、この機能を必要とする機械ベースを拡大しています。


材料別:
クロム鋼が支配的、セラミックが高性能仕様を再定義クロム鋼は2025年のボールベアリング市場価値の73.56%を占めました。生産実績により、産業規模での一貫した疲労寿命、表面仕上げ品質、寸法精度が確保されています。GCr15鋼はほとんどの自動車・産業用途のニーズを満たしています。その単位コストはステンレス鋼やセラミック代替品を下回っており、広範な材料代替を制限しています。ステンレス鋼は、耐食性が要件となる食品加工、製薬、海洋用途に使用されています。
セラミックは2031年にかけてCAGR 6.89%で成長すると予測されています。窒化ケイ素ハイブリッド軸受は、航空宇宙タービンおよびアクチュエーションシステムにおいて重量を低減し、メンテナンス間隔を延長します。その絶縁特性は電気自動車ドライブトレインにおける電食を低減します。医療・半導体機器は、非磁性・非導電性能が必要な場合にこれらを使用します。ボールベアリング市場におけるセラミック材料の規模は、同等の鋼製部品より60%軽量であることを性能主導型用途が評価するにつれて拡大しています。
用途別:
自動車が需要をリード、航空宇宙・防衛が拡大自動車は2025年のボールベアリング市場価値の43.23%を占めました。電気自動車プラットフォームは、ドライブトレインアーキテクチャに応じて30~50個の軸受ユニットを使用します。電動化は、高速・低摩擦・電気絶縁ポジションが標準的な内燃機関相当品に取って代わる場合に単位価値を高めます。電気自動車義務化と国際自動車タスクフォース16949要件は、認定自動車サプライの閾値を引き上げます。産業機械、鉱業・建設、医療、その他の用途は、工作機械、コンベヤー、ポンプ、コンプレッサー、特殊機器からの需要を加えます。
航空宇宙・防衛は2031年にかけてCAGR 7.13%で成長すると予測されています。民間機材の成長と防衛近代化が、推進、アビオニクス、アクチュエーションシステムへの需要を支えています。20~30年の航空機耐用年数は、新規プラットフォーム生産を超えた定期的な交換サイクルを生み出します。RBC Bearings Incorporatedは2026年度に23 ビリオン 米ドルの航空宇宙・防衛バックログを報告しました。この用途におけるボールベアリング市場規模は、長い認定期間と高付加価値のハイブリッドセラミック軸受アセンブリによって支えられています。
地域分析
アジア太平洋地域ボールベアリング市場
アジア太平洋地域は2025年のボールベアリング市場シェアの41.78%を占め、2031年までに6.45%のCAGRで成長すると予測されている。中国の統合型eアクスルプラットフォームは、電食耐性および高速深溝型アセンブリへの需要を高めている。NTN Corporationは2026年5月に絶縁eアクスルベアリングの中国製造拠点を設立し、JTEKT Corporationは2026年6月に毎分40,000回転のeアクスルベアリング生産を開始した。日本は電気自動車、ロボティクス、および人工知能インフラにおける製造・OEM需要の中心地であり、MinebeaMitsumi Inc.は2025年12月に月産3億5,000万個のベアリングユニットを記録した。インドは2024年に3.4ギガワットの風力発電容量を追加し、21%増加した。韓国およびASEAN諸国は電子機器および自動車用ベアリング需要を支えている。
北米ボールベアリング市場
北米のボールベアリング市場需要は、航空宇宙・防衛調達、電気自動車製造、および産業オートメーションが牽引している。米国は、厳格な認証要件を伴う航空宇宙、医療、および防衛用途向けに高精度サプライヤーを擁している。RBC Bearings Incorporatedは2026会計年度の純売上高として18.7億米ドルを記録し、航空宇宙・防衛部門の売上高は32.9%増加した。カナダおよびメキシコは製造需要を加え、予知保全が交換用アフターマーケットを支えている。
欧州・中東・アフリカおよび南米ボールベアリング市場
欧州は自動車の電動化、精密機械、および再生可能エネルギー機器を通じてボールベアリング市場需要を牽引している。ドイツはプレミアム自動車製造および工作機械生産を通じて需要の中核を担っている。ユーロ7規制は超低摩擦ベアリング需要を後押ししており、Schaeffler AGは2026年末までにシュタインハーゲンの生産をシュバインフルトに統合する予定である。北欧洋上風力プロジェクトがさらなる需要をもたらす一方、南米および中東・アフリカは車両組立、農業機械、鉱業、石油・ガス処理、および新興風力プロジェクトに依存している。現地の産業投資、精密ベアリングの輸入、および物流条件がこれらの地域のボールベアリング市場に影響を与えている。

競合環境
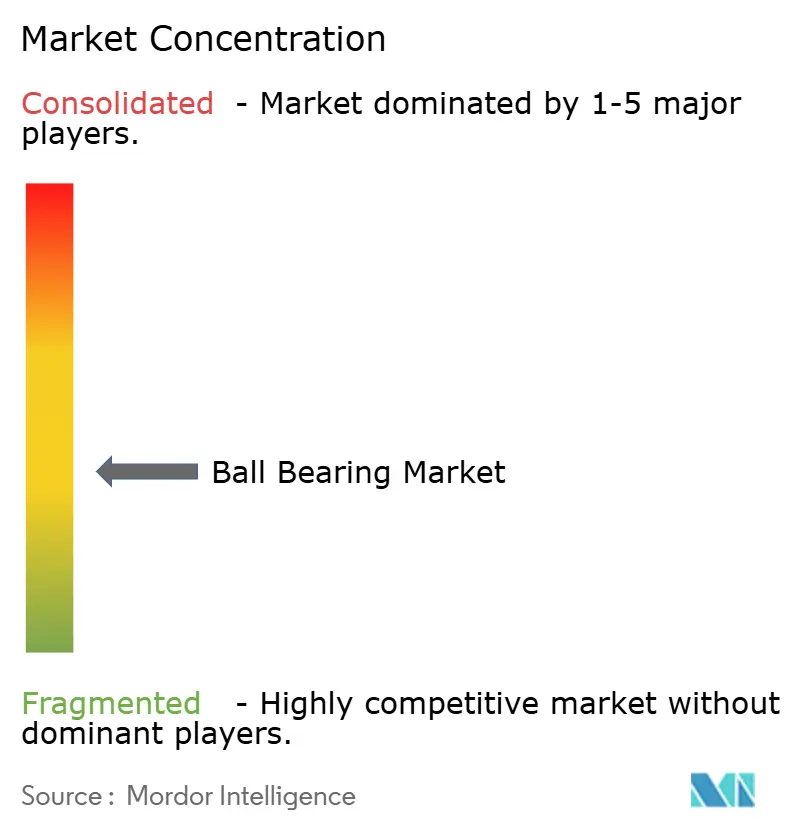
ボールベアリング市場は中程度の集中度を示しており、上位5社はSKF、Schaeffler AG、NSK Ltd.、NTN Corporation、JTEKT Corporationです。C&U Group、Wafangdian Bearing Group Corporation Limited、Harbin Bearing Manufacturing Co., Ltd.、ZWZ Bearingsは価格と地域供給を通じて標準グレードセグメントで競合しています。中国メーカーはより高精度なカテゴリーへと進出しています。NSK Ltd.とNTN Corporationは2026年5月、共同持株会社設立に向けた基本合意書に署名し、2027年10月の東京証券取引所プライム市場上場を目指しています。
ボールベアリング市場における競争は、センサー統合、電気絶縁、セラミック・ハイブリッド材料、地域供給を中心に展開しています。SKFは2025年5月、高速電動モーター用途向けにタンジェールの磁気軸受工場を開設しました。MinebeaMitsumi Inc.は人工知能データセンター機器向けの精密軸受能力を大しています。The Timken CompanyとRBC Bearings Incorporatedは航空宇宙・防衛認定障壁から恩恵を受けており、RBC Bearings Incorporatedは2026年度に45.2%の調整後粗利益率を報告しました。サプライヤーは独自のコーティング、センサーモジュール、ライフサイクルサービス契約を通じて持続的なポジションを獲得できます。
国際標準化機構(ISO)492およびISO 15243は、基本的な寸法および損傷分類の参照規格を提供しています。SKFは2026年4月、モンテレー工場を閉鎖し、生産をプエブラとラ・シジャに移管すると発表しました。SKFはまた、2026年第4四半期にナスダック・ストックホルムへの自動車事業の上場を計画しています。ボールベアリング産業は、要件が標準化された補修部品から高度に認定されたモーションシステムまで多岐にわたるため、グローバルなエンジニアリングリーダーと地域メーカーの両方を維持し続けるでしょう。
ボールベアリング産業のリーダー企業
SKF
Schaeffler AG
NSK Ltd.
NTN Corporation
JTEKT Corporation
- *免責事項:主要選手の並び順不同
ボールベアリング市場
- C&U Group
- Harbin Bearing Manufacturing Co., Ltd.
- JTEKT Corporation
- MinebeaMitsumi Inc.
- Nachi America Inc.
- NACHI-FUJIKOSHI Corp.
- NSK Ltd.
- NTN Corporation
- RBC Bearings Incorporated
- Regal Rexnord Corporation
- Schaeffler AG
- SKF
- The Timken Company
- Wafangdian Bearing Group Corporation Limited
- ZWZ Bearings

Recent Industry Developments in ボールベアリング市場
- 2026年8月:RBC Bearings IncorporatedのDodge Industrial子会社が、PSC Couplings, LLCの事業資産を2,420万 米ドルで取得し、ディスクカップリングソリューションで産業用動力伝達ポートフォリオを拡大しました。この買収はRBC Bearings Incorporatedの既存の軸受・エンジニアリング部品ポートフォリオを補完し、産業用モーションおよび動力伝達用途における幅広いプレゼンスを強化します。
- 2026年7月:SKFとLeaderdriveが、ヒューマノイドロボット関節向け高精度伝達部品に特化した中国合弁会社の設立に関する契約を締結しました。SKFの軸受技術とLeaderdriveのロボティクス専門知識を組み合わせたものです。この合弁事業はSKFの軸受技術を新興のヒューマノイドロボティクス用途に拡大し、精密軸受および関連部品の追加機会を創出します。


世界のボールベアリング市場レポートの調査範囲
ボールベアリングは、回転機器において移動部品間の摩擦を低減しながらラジアルおよびアキシャル荷重を支持する転動体部品です。接触抵抗を最小化することで滑らかで効率的な運動を実現し、制御された回転、耐久性、動作信頼性が求められる機械に使用されています。
ボールベアリング市場は、タイプ別、材料別、用途別、地域別に区分されています。タイプ別では、深溝玉軸受、アンギュラコンタクト玉軸受、自動調心玉軸受、スラスト玉軸受、その他のタイプに区分されています。材料別では、クロム鋼、ステンレス鋼、セラミック、その他の材料に区分されています。用途別では、自動車、産業機械、鉱業・建設、航空宇宙・防衛、医療、その他の用途に区分されています。本レポートは、主要地域の15カ国におけるボールベアリングの市場規模と予測も対象としています。各セグメントの市場規模と予測は、金額ベース(米ドル)で行われています。
| 深溝玉軸受 |
| アンギュラコンタクト玉軸受 |
| 自動調心玉軸受 |
| スラスト玉軸受 |
| その他のタイプ |
| クロム鋼 |
| ステンレス鋼 |
| セラミック |
| その他の材料 |
| 自動車 |
| 産業機械 |
| 鉱業・建設 |
| 航空宇宙・防衛 |
| 医療 |
| その他の用途 |
| アジア太平洋 | 中国 |
| インド | |
| 日本 | |
| 韓国 | |
| ASEAN諸国 | |
| その他のアジア太平洋 | |
| 北米 | 米国 |
| カナダ | |
| メキシコ | |
| 欧州 | ドイツ |
| 英国 | |
| フランス | |
| イタリア | |
| 北欧諸国 | |
| その他の欧州 | |
| 南米 | ブラジル |
| アルゼンチン | |
| その他の南米 | |
| 中東・アフリカ | サウジアラビア |
| 南アフリカ | |
| その他の中東・アフリカ |
| タイプ別 | 深溝玉軸受 | |
| アンギュラコンタクト玉軸受 | ||
| 自動調心玉軸受 | ||
| スラスト玉軸受 | ||
| その他のタイプ | ||
| 材料別 | クロム鋼 | |
| ステンレス鋼 | ||
| セラミック | ||
| その他の材料 | ||
| 用途別 | 自動車 | |
| 産業機械 | ||
| 鉱業・建設 | ||
| 航空宇宙・防衛 | ||
| 医療 | ||
| その他の用途 | ||
| 地域別 | アジア太平洋 | 中国 |
| インド | ||
| 日本 | ||
| 韓国 | ||
| ASEAN諸国 | ||
| その他のアジア太平洋 | ||
| 北米 | 米国 | |
| カナダ | ||
| メキシコ | ||
| 欧州 | ドイツ | |
| 英国 | ||
| フランス | ||
| イタリア | ||
| 北欧諸国 | ||
| その他の欧州 | ||
| 南米 | ブラジル | |
| アルゼンチン | ||
| その他の南米 | ||
| 中東・アフリカ | サウジアラビア | |
| 南アフリカ | ||
| その他の中東・アフリカ | ||


レポートで回答される主要な質問
ボールベアリング市場の規模はどのくらいですか?
ボールベアリング市場は2026年に18.55 ビリオン 米ドルであり、2031年までに24.41 ビリオン 米ドルに達すると予測されています。
ボールベアリングの需要を牽引しているものは何ですか?
電気自動車のEアクスル、産業用ロボット、スマートファクトリー、風力タービン、航空宇宙機器が需要を支えています。
2031年にかけて最も速く成長するタイプはどれですか?
自動調心玉軸受は2031年にかけてCAGR 6.12%で成長すると予測されています。
2025年に最大のシェアを占めた材料はどれですか?
クロム鋼は、確立された疲労特性、寸法精度、幅広い産業用途での入手可能性を提供するため、2025年の売上高の73.56%を占めました。
最終更新日:



