
Kugellagermarkt Größe und Marktanteil
Marktübersicht
| Studienzeitraum | 2021 - 2031 |
|---|---|
| Marktgröße (2026) | 18.55 Milliarden US-Dollar |
| Marktgröße (2031) | 24.41 Milliarden US-Dollar |
| Growth Rate (2026 - 2031) | 5.64 % |
| Schnellstwachsender Markt | Asien-Pazifik |
| Größter Markt | Asien-Pazifik |
| Marktkonzentration | Mittel |
Hauptakteure *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. | |
Kugellagermarkt Analyse von Mordor Intelligence
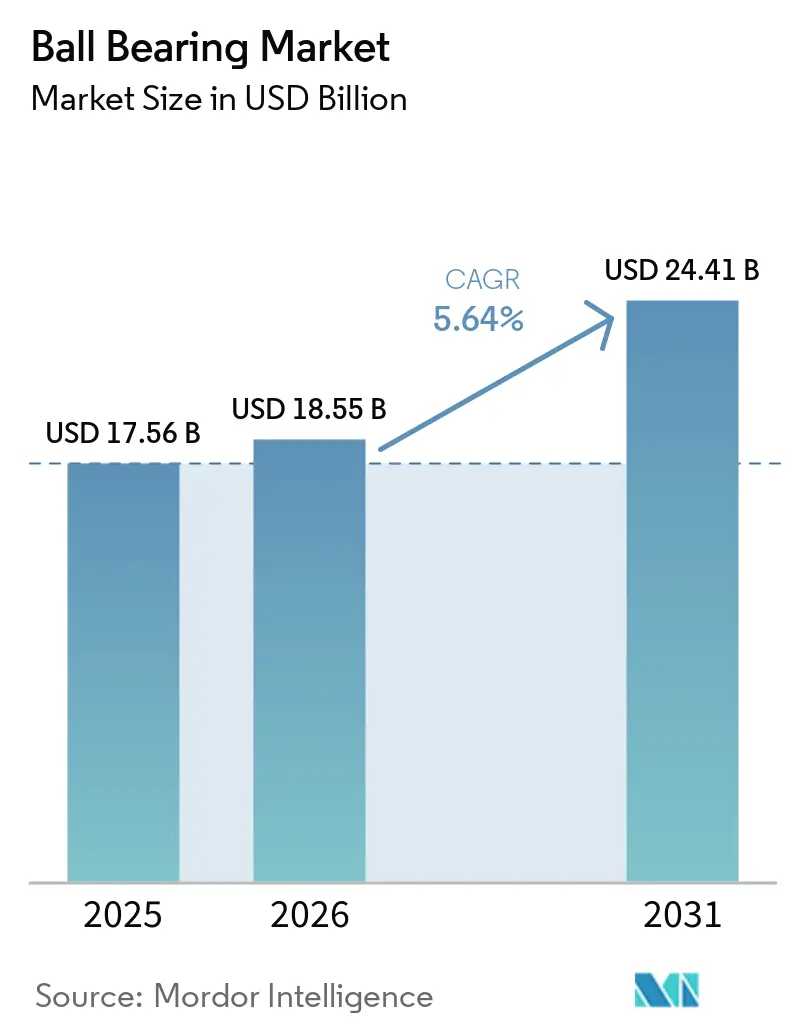
Die Größe des Kugellagermarkts wurde im Jahr 2025 auf 17,56 Milliarden USD geschätzt und soll von 18,55 Milliarden USD im Jahr 2026 auf 24,41 Milliarden USD bis 2031 wachsen, bei einer CAGR von 5,64 % während des Prognosezeitraums (2026–2031). Elektrische Fahrzeugantriebsstränge, Fabrikautomatisierung, Robotik und Projekte im Bereich erneuerbare Energien steigern die Nachfrage nach Lagern, die bei höheren Drehzahlen und unter anspruchsvolleren Lasten zuverlässig arbeiten können. Diese Anwendungen verlagern den Wettbewerb hin zu technisch anspruchsvollen Produkten, darunter isolierte, sensorintegrierte, keramische und hybride Ausführungen. Etablierte Lieferanten reagieren durch Produktentwicklung, Kapazitätsinvestitionen und Änderungen ihrer Fertigungsnetzwerke, während chinesische Hersteller in präzisere Lagerkategorien vordringen. Volatilität bei Inputkosten und Produktfälschungen bleiben wesentliche Einschränkungen, da sie Margen, Produktqualität und das Vertrauen in Vertriebskanäle beeinträchtigen können. Der Kugellagermarkt profitiert zudem von der Ersatznachfrage, insbesondere dort, wo Predictive-Maintenance-Programme Lagerverschleiß erkennen, bevor Geräte ausfallen.
Wichtigste Erkenntnisse des Berichts
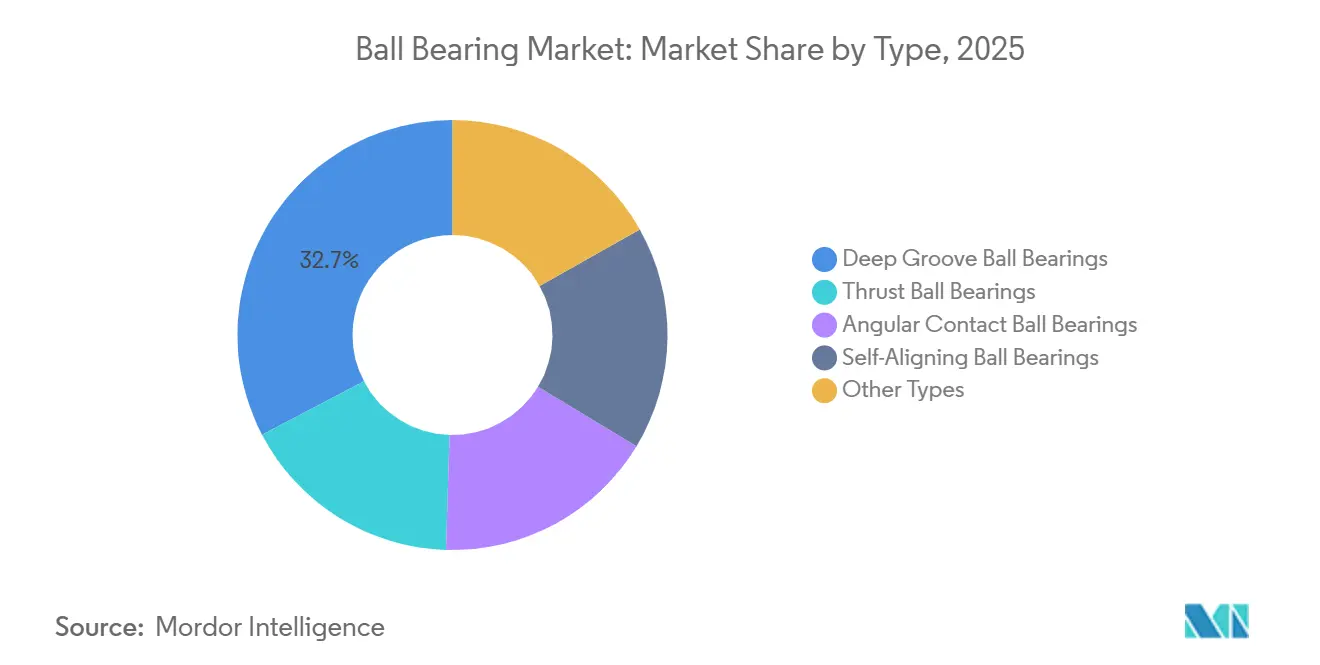
- Nach Typ hielten Rillenkugellager im Jahr 2025 einen Marktanteil von 32,67 % am Kugellagermarkt, während Pendelkugellager bis 2031 voraussichtlich mit einer CAGR von 6,12 % wachsen werden.
- Nach Material hielt Chromstahl im Jahr 2025 einen Marktanteil von 73,56 % am Kugellagermarkt, während Keramikkugellager bis 2031 voraussichtlich mit einer CAGR von 6,89 % wachsen werden.
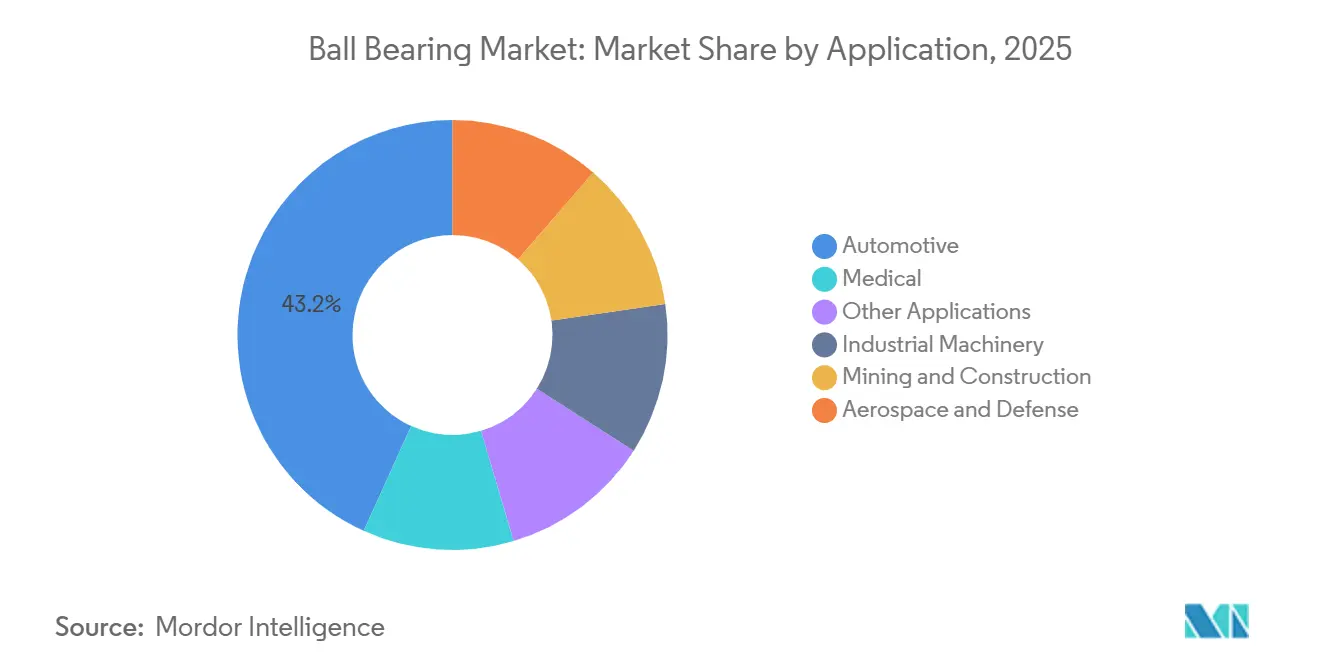
- Nach Anwendung hielt der Automobilbereich im Jahr 2025 einen Marktanteil von 43,23 % am Kugellagermarkt, während Luft- und Raumfahrt sowie Verteidigung bis 2031 voraussichtlich mit einer CAGR von 7,13 % wachsen werden.
- Nach Geografie hielt Asien-Pazifik im Jahr 2025 einen Marktanteil von 41,78 % am Kugellagermarkt und soll bis 2031 mit einer CAGR von 6,45 % wachsen.
Hinweis: Die Marktgröße und Prognosezahlen in diesem Bericht werden mithilfe des proprietären Schätzungsrahmens von Mordor Intelligence erstellt und mit den neuesten verfügbaren Daten und Erkenntnissen vom Januar 2026 aktualisiert.
Markttrends und Einblicke
Analyse der Treiberwirkung*
| Treiber | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Elektrifizierung des Automobils und Einführung von Hochgeschwindigkeits-E-Achsen | +1.5% | Global, konzentriert in China, Deutschland, Südkorea und den Vereinigten Staaten | Mittelfristig (2–4 Jahre) |
| Industrielle Automatisierung, Robotik und Expansion intelligenter Fabriken | +1.3% | Global, angeführt von Elektronikunternehmen in Asien-Pazifik und europäischen Präzisionsmaschinenzentren | Kurzfristig (≤ 2 Jahre) |
| Erneuerbare Energien und Kapazitätserweiterungen bei Windturbinen | +0.9% | Asien-Pazifik-Kern (China, Indien); Europa (Deutschland, nordische Länder); Ausstrahlungseffekte auf Naher Osten und Afrika | Mittelfristig (2–4 Jahre) |
| Nachfrage aus Luft- und Raumfahrt, Verteidigung und Präzisionsgeräten | +0.7% | Nordamerika und Europa, mit frühen Zuwächsen in Indien und dem Nahen Osten | Langfristig (≥ 4 Jahre) |
| Ersatznachfrage für installierte Basis und Predictive-Maintenance-Bedarf | +0.6% | Global, mit Konzentration in Nordamerika und Westeuropa | Kurzfristig (≤ 2 Jahre) |
| Quelle: Mordor Intelligence | |||
Elektrifizierung des Automobils und Einführung von Hochgeschwindigkeits-E-Achsen
Elektrische Antriebsarchitekturen verändern die Lageranforderungen, anstatt lediglich bestehende Leistungsanforderungen zu erhöhen. E-Achsen-Traktionsmotoren arbeiten bei 15.000–20.000 U/min, während Designs der nächsten Generation über 40.000 U/min hinausgehen. Diese Drehzahlen erfordern eine andere Käfiggeometrie, Schmierstoffretention und Ermüdungsleistung als Designs für Verbrennungsantriebe. JTEKT Corporation begann im Juni 2026 mit der Serienproduktion eines Rillenkugellagers für E-Achsen von Elektrofahrzeugen, das für 40.000 U/min ausgelegt ist und einen Kunstharzkäfig verwendet, der die Zentrifugalverformung gegenüber herkömmlichen Designs um 70 % reduziert. NTN Corporation begann im Mai 2026 mit der Lieferung von Prototypen kunstharzgeformter isolierter Lager für E-Achsen-Anwendungen aus seiner chinesischen Fertigungsstätte und adressiert damit elektrische Pittingkorrosion sowie die Bedürfnisse lokaler Elektro- und Hybridfahrzeughersteller. Der Kugellagermarkt gewinnt daher spezialisierte Positionen, bei denen Hochgeschwindigkeitsbetrieb, elektrische Isolierung und lokale Lieferfähigkeit wichtige Kaufanforderungen sind.
Industrielle Automatisierung, Robotik und Expansion intelligenter Fabriken
Die Internationale Vereinigung für Robotik berichtete, dass im Jahr 2024 weltweit 542.000 Industrieroboter installiert wurden und 4.664.000 Einheiten in Betrieb waren[1]Internationale Vereinigung für Robotik, „World Robotics 2025 Report”, Internationale Vereinigung für Robotik, ifr.org. Diese installierte Basis unterstützt die Nachfrage nach Ersatzlagern und Upgrades neben der Nachfrage aus neuen Roboterinstallationen. Kollaborative Robotergelenke und Hochgeschwindigkeits-SCARA-Systeme (Selective Compliance Assembly Robot Arm) erfordern Miniatur- oder Dünnringlager mit Toleranzen unter 10 Mikrometern. Serverlüftermotoren und Spindelmotoren für Speichergeräte verwenden ebenfalls Miniaturlager, was die Nachfrage auf die Infrastruktur von Rechenzentren für künstliche Intelligenz ausweitet. MinebeaMitsumi Inc. gab im Juli 2026 bekannt, dass es 58 Milliarden JPY (ca. 360 Millionen USD) in eine südostasiatische Präzisionslageranlage investieren wird, um die Kapazität um 30 % als Reaktion auf die Nachfrage aus Rechenzentren für künstliche Intelligenz zu erhöhen. Der Kugellagermarkt bedient folglich eine breitere Palette von Präzisionsbewegungsanwendungen und Infrastrukturanwendungen als seine traditionelle industrielle Gerätebasis.
Erneuerbare Energien und Kapazitätserweiterungen bei Windturbinen
Die Lageranforderungen steigen mit der Größe der Windturbinen stark an, da große Turbinen speziell angefertigte Hauptwellenbaugruppen erfordern. Eine 15-Megawatt-Offshore-Plattform benötigt Hauptwellenlager mit Außendurchmessern von über 3 Metern. Der Globale Windenergierat erklärte, dass Windkraft im Jahr 2024 10–15 % der weltweiten Stromnachfrage deckte und prognostizierte, dass ihr Anteil bis 2030 20 % übersteigen würde. Im Juli 2025 lieferte das SINOMACH-Tochterunternehmen Luoyang Bearing Research Institute Co., Ltd. Hauptwellenlager mit einem maximalen Außendurchmesser von 3.425 mm für eine 17-Megawatt-Direktantriebs-Schwimmwindturbine in Fujian. Schaeffler AG und das Lindø Offshore Renewables Center nahmen im Oktober 2025 eine dänische Prüfanlage in Betrieb, die Rotorlagersysteme für Turbinen mit einer Nennleistung von bis zu 25 Megawatt validieren kann. Diese Arbeit macht die technische Validierung und die Verfügbarkeit großer, zuverlässiger Lagerbaugruppen zu zentralen Faktoren für Chancen im Bereich erneuerbare Energien innerhalb des Kugellagermarkts.
Nachfrage aus Luft- und Raumfahrt, Verteidigung und Präzisionsgeräten
Steigende Verteidigungsbeschaffung und der Bedarf an Ersatz für Verkehrsflugzeuge erhöhen die Nachfrage nach hochpräzisen Lagerbaugruppen. Boeing prognostizierte bis 2043 die Auslieferung von 43.975 neuen Flugzeugen, was einen langen Nachfragehorizont für Lieferanten schafft, die die Qualitätsanforderungen der Luft- und Raumfahrt erfüllen. Ein zugelassenes Lagerdesign für eine Zelle oder Triebwerksposition erfordert Tests über mehrere Jahre, was Lieferantenbeziehungen für verlängerte Produktions- und Servicezeiträume sichern kann. Siliziumnitrid-Wälzkörper unterstützen geringeres Gewicht, Korrosionsbeständigkeit und längere Wartungsintervalle in Turbofan-Hilfsgetrieben und elektrischen Betätigungssystemen. RBC Bearings Incorporated meldete für das Geschäftsjahr 2026 einen Nettoumsatz im Segment Luft- und Raumfahrt sowie Verteidigung von 788,0 Millionen USD, ein Anstieg von 32,9 %, und einen Auftragsbestand von 2,3 Milliarden USD zum 28. März 2026. Der Kugellagermarkt gewinnt höherwertige Chancen, wenn Lieferanten die langen Qualifizierungs- und Zuverlässigkeitsanforderungen von Kunden aus der Luft- und Raumfahrt sowie Verteidigung erfüllen können.
Analyse der Hemmnisse*
| Hemmnis | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Volatilität bei lagerqualitativem Stahl und Legierungselementkosten | -1.2% | Global, am stärksten in Europa und Schwellenmarktexporteuren, die von GCr15-Stahl abhängig sind | Mittelfristig (2–4 Jahre) |
| Gefälschte Lager und uneinheitliche Qualitätssicherung in Vertriebskanälen | -0.8% | Global, konzentriert in Süd- und Südostasien sowie informellen Vertriebsnetzwerken | Kurzfristig (≤ 2 Jahre) |
| Qualifizierungsengpässe für neue Elektrofahrzeug- und Luft- und Raumfahrtlagerdesigns | -0.5% | Nordamerika, Europa und Japan (OEM-zertifizierungsintensive Märkte) | Langfristig (≥ 4 Jahre) |
| Quelle: Mordor Intelligence | |||
Volatilität bei lagerqualitativem Stahl und Legierungselementkosten
Lagerhersteller sind den Kosten für hochkohlenstoffhaltigen Chromstahl GCr15 und verwandte Legierungsmaterialien ausgesetzt. Die US-Geologische Untersuchungsbehörde berichtete, dass die Ferrochrompreise von 3,19 USD pro Pfund im Jahr 2022 auf 1,60 USD pro Pfund im Jahr 2025 gesunken sind[2]US-Geologische Untersuchungsbehörde, „Mineral Commodity Summaries 2026, Chromium”, US-Geologische Untersuchungsbehörde, usgs.gov. Der Rückgang verschaffte Herstellern mit Spotpreisexposition vorübergehende Entlastung, aber die Bewegung zeigt auch, wie stark sich die Inputkosten über einen Produktentwicklungszyklus verändern können. Energiekosten in Ferrochrom produzierenden Regionen und handelspolitische Änderungen, die Chromitvorkommen betreffen, können eine günstige Kostenposition umkehren. Kleinere Hersteller ohne langfristige Beschaffungsverträge oder integrierte Stahlversorgung sind diesen Veränderungen stärker ausgesetzt. Dieses Hemmnis kann den Kostenvorteil von Großserienherstellern im Kugellagermarkt vergrößern und Druck auf die Qualitätskontrollen für Lager niedrigerer Priorität erzeugen.
Gefälschte Lager und uneinheitliche Qualitätssicherung in Vertriebskanälen
Gefälschte Produkte reduzieren den Umsatz legitimer Lieferanten und schaffen Sicherheits- und Zuverlässigkeitsrisiken in Endverbrauchsgeräten. Der Weltlagerverband bietet eine Lager-Authentifizierungsanwendung an, die Benutzern hilft, die Produktauthentizität am Kaufort zu überprüfen. Diese Maßnahme adressiert die nachgelagerte Überprüfung, während informelle Produktions- und Vertriebsnetzwerke weiterhin nicht verifizierte Produkte in die Lieferkette einbringen können. Der SAE International Standard AS6834 legt Anforderungen fest, die darauf abzielen, den Erwerb und die Verwendung verdächtiger oder gefälschter Lager in Luft- und Raumfahrt-Lieferketten zu verhindern. Industrielle und Aftermarket-Zwischenhändler können die Laborkapazität fehlen, um die Produktqualität zu bestätigen, wenn sie über nicht autorisierte Kanäle kaufen. Preisnachlässe in inoffiziellen Kanälen können autorisierten Werbeangeboten ähneln, was eine direkte Herstellerverifizierung für Käufer im Kugellagermarkt wichtig macht.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Typ:
Rillenkugellager sichern den Umsatz, Pendelkugellager führen das Wachstum anRillenkugellager hielten im Jahr 2025 einen Anteil von 32,67 % am Kugellagermarktwert. Ihre Radial- und Axiallastkapazität unterstützt den Einsatz in Fahrzeugen, Elektromotoren, Haushaltsgeräten, Pumpen und Industrieanlagen. Sie arbeiten über ein breites Spektrum an Drehzahlen, Temperaturen und Einbaukonfigurationen. Das 40.000-U/min-E-Achsen-Produkt von JTEKT Corporation zeigt, dass die Entwicklung die Leistungsgrenzen für diesen Typ anhebt. Schrägkugellager, Axial-, Miniatur- und Instrumentenkugellager dienen Präzisionsspindeln, Getrieben, Zahnradgetrieben, Rechenzentrumskühlungslüftern und medizinischen Bildgebungssystemen.
Pendelkugellager sollen bis 2031 mit einer CAGR von 6,12 % wachsen. Sie werden in Landmaschinen, Papier- und Textilmaschinen sowie Bergbauförderanlagen eingesetzt, wo Wellendurchbiegung häufig vorkommt. Ihre sphärische Außenlaufbahn ermöglicht Fehlausrichtungen, die Festausrichtungsdesigns nicht bewältigen können. Dies reduziert den Ausrichtungsaufwand und kann die Betriebskosten für Maschinen mit begrenztem Wartungssupport senken. Investitionen in intelligente Fabriken in Südostasien und Südasien erweitern die Maschinenbasis, die diese Fähigkeit benötigt.


Nach Material:
Chromstahl dominiert, Keramik definiert Hochleistungsspezifikationen neuChromstahl machte im Jahr 2025 73,56 % des Kugellagermarktwerts aus. Produktionserfahrung hat konsistente Ermüdungslebensdauer, Oberflächenqualität und Maßgenauigkeit im industriellen Maßstab untersttzt. GCr15-Stahl erfüllt die Anforderungen der meisten Automobil- und Industrieanwendungen. Seine Stückkosten bleiben unter denen von Edelstahl- und Keramikvarianten, was eine breite Materialsubstitution begrenzt. Edelstahl dient der Lebensmittelverarbeitung, Pharmazie und Meeresanwendungen, wo Korrosionsbeständigkeit eine Anforderung ist.
Keramik soll bis 2031 mit einer CAGR von 6,89 % wachsen. Siliziumnitrid-Hybridlager reduzieren das Gewicht und verlängern Wartungsintervalle in Luft- und Raumfahrtturbinen- und Betätigungssystemen. Ihre isolierenden Eigenschaften reduzieren elektrische Pittingkorrosion in Elektrofahrzeugantrieben. Medizin- und Halbleitergeräte verwenden sie, wo nicht-magnetische und nicht-leitende Leistung erforderlich ist. Die Kugellagermarktgröße für Keramikmaterial wächst, da leistungsgetriebene Anwendungen ihr um 60 % geringeres Gewicht gegenüber gleichwertigen Stahlkomponenten schätzen.
Nach Anwendung:
Automobil führt die Nachfrage an, während Luft- und Raumfahrt sowie Verteidigung expandierenDer Automobilbereich hielt im Jahr 2025 43,23 % des Kugellagermarktwerts. Eine Elektrofahrzeugplattform verwendet je nach Antriebsstrangarchitektur 30–50 Lagereinheiten. Die Elektrifizierung erhöht den Einheitswert dort, wo Hochgeschwindigkeits-, reibungsarme und elektrisch isolierte Positionen standardisierte Verbrennungsmotoräquivalente ersetzen. Elektrofahrzeugmandate und die Anforderungen der International Automotive Task Force 16949 erhöhen die Schwelle für qualifizierte Automobillieferanten. Industriemaschinen, Bergbau und Bauwesen, Medizin und andere Anwendungen fügen Nachfrage aus Werkzeugmaschinen, Förderanlagen, Pumpen, Kompressoren und Spezialgeräten hinzu.
Luft- und Raumfahrt sowie Verteidigung sollen bis 2031 mit einer CAGR von 7,13 % wachsen. Kommerzielles Flottenswachstum und Verteidigungsmodernisierung unterstützen die Nachfrage nach Antriebs-, Avionik- und Betätigungssystemen. Flugzeugdienstlebensdauern von 20–30 Jahren schaffen wiederkehrende Ersatzzyklen über die Produktion neuer Plattformen hinaus. RBC Bearings Incorporated meldete für das Geschäftsjahr 2026 einen Auftragsbestand von 2,3 Milliarden USD im Bereich Luft- und Raumfahrt sowie Verteidigung. Die Kugellagermarktgröße für diese Anwendung wird durch lange Qualifizierungszeiträume und höherwertige Hybridkeramiklagerbaugruppen unterstützt.
Geografische Analyse
APAC-Kugellagermarkt
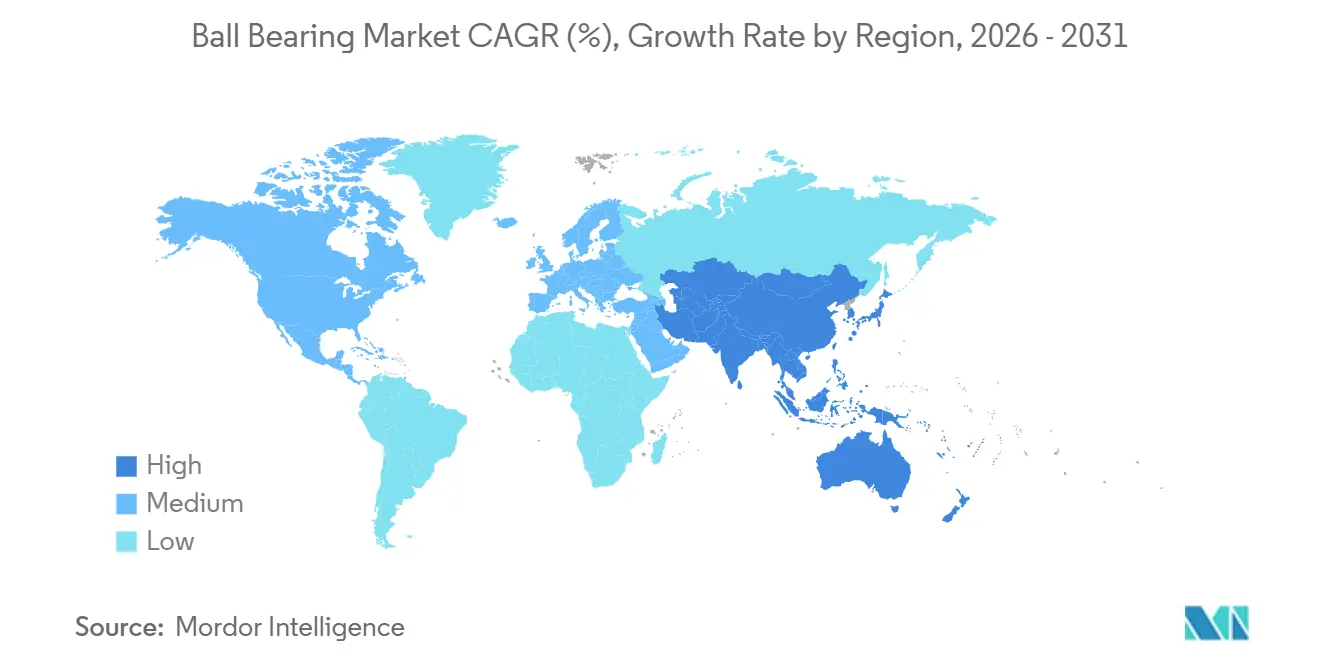
Asien-Pazifik hielt im Jahr 2025 einen Marktanteil von 41,78 % am Kugellagermarkt und wird voraussichtlich bis 2031 mit einer CAGR von 6,45 % wachsen. Chinas integrierte E-Achsen-Plattformen steigern die Nachfrage nach elektrischen pittingresistenten Hochgeschwindigkeits-Rillenkugellagerbaugruppen. NTN Corporation etablierte im Mai 2026 eine chinesische Fertigungskapazität für isolierte E-Achsen-Lager, während JTEKT Corporation im Juni 2026 die Produktion von E-Achsen-Lagern mit 40.000 U/min aufnahm. Japan ist ein Fertigungs- und Erstausrüster-Nachfragezentrum für Elektrofahrzeuge, Robotik und künstliche Intelligenz-Infrastruktur, wobei MinebeaMitsumi Inc. im Dezember 2025 eine monatliche Produktion von 350 Millionen Lagereinheiten verzeichnete. Indien fügte 2024 3,4 GW Windkapazität hinzu, ein Anstieg von 21 %, während Südkorea und die ASEAN-Länder die Nachfrage nach Elektronik- und Automobillagern unterstützen.
Nordamerika-Kugellagermarkt
Die Nachfrage im nordamerikanischen Kugellagermarkt wird von der Luft- und Raumfahrt- sowie Verteidigungsbeschaffung, der Elektrofahrzeugherstellung und der industriellen Automatisierung angeführt. Die Vereinigten Staaten verfügen über Hochpräzisionslieferanten, die Luft- und Raumfahrt-, Medizin- und Verteidigungsanwendungen mit anspruchsvollen Zulassungsanforderungen bedienen. RBC Bearings Incorporated verzeichnete im Geschäftsjahr 2026 einen Nettoumsatz von 1,87 Milliarden USD, darunter ein Wachstum von 32,9 % beim Umsatz im Bereich Luft- und Raumfahrt sowie Verteidigung. Kanada und Mexiko tragen zur Fertigungsnachfrage bei, während die vorausschauende Wartung einen Ersatzteil-Aftermarket unterstützt.
EMEA- und Südamerika-Kugellagermarkt
Europa treibt die Nachfrage im Kugellagermarkt durch die Elektrifizierung des Automobilsektors, Präzisionsmaschinen und Anlagen für erneuerbare Energien an. Deutschland verankert die Nachfrage durch die Herstellung von Premiumfahrzeugen und die Produktion von Werkzeugmaschinen. Die Euro-7-Normen fördern die Nachfrage nach Lagern mit extrem niedrigem Reibungswiderstand, während Schaeffler AG die Produktion in Steinhagen bis Ende 2026 in den Standort Schweinfurt integrieren wird. Nordische Offshore-Windprojekte sorgen für weitere Nachfrage, während Südamerika sowie der Nahe Osten und Afrika auf Fahrzeugmontage, Landmaschinen, Bergbau, Öl- und Gasverarbeitung sowie aufkommende Windprojekte angewiesen sind. Lokale Industrieinvestitionen, Präzisionslagerimporte und Logistikbedingungen beeinflussen den Kugellagermarkt in diesen Regionen.

Wettbewerbslandschaft
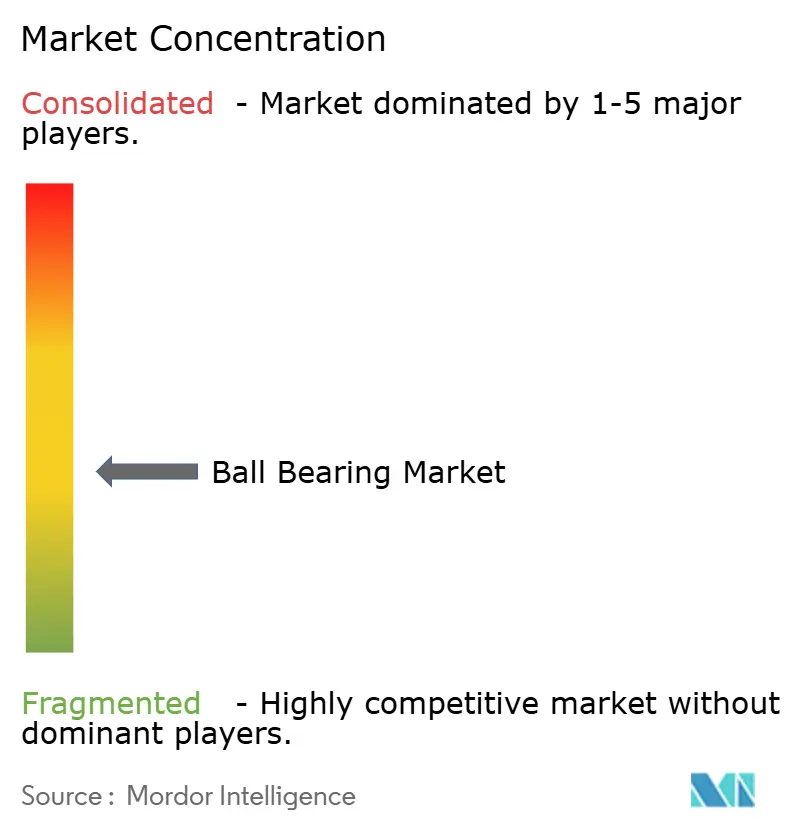
Der Kugellagermarkt ist mäßig konzentriert, wobei die fünf führenden Akteure SKF, Schaeffler AG, NSK Ltd., NTN Corporation und JTEKT Corporation umfassen. C&U Group, Wafangdian Bearing Group Corporation Limited, Harbin Bearing Manufacturing Co., Ltd. und ZWZ Bearings konkurrieren in Standardsegmenten über Preis und lokale Versorgung. Chinesische Hersteller dringen in Kategorien mit höherer Präzision vor. NSK Ltd. und NTN Corporation unterzeichneten im Mai 2026 ein Memorandum of Understanding für eine gemeinsame Holdinggesellschaft, die für eine Notierung im Prime Market der Tokioter Wertpapierbörse im Oktober 2027 vorgesehen ist.
Der Wettbewerb im Kugellagermarkt konzentriert sich auf Sensorintegration, elektrische Isolierung, Keramik- und Hybridmaterialien sowie lokalisierte Versorgung. SKF eröffnete im Mai 2025 eine Magnetlager-Fabrik in Tanger für Hochgeschwindigkeits-Elektromotorenanwendungen. MinebeaMitsumi Inc. erweitert die Präzisionslagerkapazität für Ausrüstung in Rechenzentren für künstliche Intelligenz. The Timken Company und RBC Bearings Incorporated profitieren von Qualifizierungsbarrieren in der Luft- und Raumfahrt sowie Verteidigung, und RBC Bearings Incorporated meldete im Geschäftsjahr 2026 eine bereinigte Bruttomarge von 45,2 %. Lieferanten können dauerhafte Positionen durch proprietäre Beschichtungen, Sensormodule und Lebenszyklusservicevereinbarungen gewinnen.
Die Internationale Organisation für Normung (ISO) 492 und ISO 15243 bieten grundlegende Referenzen für Abmessungen und Schadensklassifizierung. SKF gab im April 2026 bekannt, dass es Monterrey schließen und die Produktion nach Puebla und La Silla verlagern wird. SKF plante außerdem eine Notierung seines Automobilgeschäfts an der Nasdaq Stockholm im vierten Quartal 2026. Die Kugellagerbranche wird globale Ingenieurführer und regionale Hersteller behalten, da die Anforderungen von standardisierten Aftermarket-Komponenten bis hin zu hochqualifizierten Bewegungssystemen reichen.
Kugellagerbranche Marktführer
SKF
Schaeffler AG
NSK Ltd.
NTN Corporation
JTEKT Corporation
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert
Kugellagermarkt
- C&U Group
- Harbin Bearing Manufacturing Co., Ltd.
- JTEKT Corporation
- MinebeaMitsumi Inc.
- Nachi America Inc.
- NACHI-FUJIKOSHI Corp.
- NSK Ltd.
- NTN Corporation
- RBC Bearings Incorporated
- Regal Rexnord Corporation
- Schaeffler AG
- SKF
- The Timken Company
- Wafangdian Bearing Group Corporation Limited
- ZWZ Bearings

Recent Industry Developments in Kugellagermarkt
- August 2026: Die Dodge Industrial-Tochtergesellschaft von RBC Bearings Incorporated erwarb die Geschäftsvermögenswerte von PSC Couplings, LLC für 24,2 Millionen USD und erweiterte damit ihr industrielles Kraftübertragungsportfolio um Scheibenkupplungslösungen. Die Akquisition ergänzt das bestehende Lager- und Ingenieurkomponentenportfolio von RBC Bearings Incorporated und stärkt seine breitere Präsenz in industriellen Bewegungs- und Kraftübertragungsanwendungen.
- Juli 2026: SKF und Leaderdrive unterzeichneten eine Vereinbarung zur Gründung eines in China ansässigen Gemeinschaftsunternehmens, das sich auf hochpräzise Übertragungskomponenten für humanoide Robotergelenke konzentriert und SKFs Lagertechnologie mit der Robotikexpertise von Leaderdrive kombiniert. Das Unternehmen erweitert SKFs Lagertechnologie in aufkommende humanoide Roboteranwendungen und schafft zusätzliche Möglichkeiten für Präzisionslager und verwandte Komponenten.


Globaler Kugellagermarkt Berichtsumfang
Kugellager sind Wälzlagerkomponenten, die die Reibung zwischen beweglichen Teilen reduzieren und gleichzeitig radiale und axiale Lasten in rotierenden Geräten tragen. Sie ermöglichen eine reibungslose und effiziente Bewegung, indem sie den Kontaktwiderstand minimieren, und werden in Maschinen eingesetzt, bei denen kontrollierte Rotation, Langlebigkeit und Betriebszuverlässigkeit erforderlich sind.
Der Kugellagermarkt ist nach Typ, Material, Anwendung und Geografie segmentiert. Nach Typ ist der Markt in Rillenkugellager, Schrägkugellager, Pendelkugellager, Axial-Kugellager und andere Typen segmentiert. Nach Material ist der Markt in Chromstahl, Edelstahl, Keramik und andere Materialien segmentiert. Nach Anwendung ist der Markt in Automobil, Industriemaschinen, Bergbau und Bauwesen, Luft- und Raumfahrt sowie Verteidigung, Medizin und andere Anwendungen segmentiert. Der Bericht umfasst auch die Marktgröße und Prognosen für Kugellager in 15 Ländern in den wichtigsten Regionen. Für jedes Segment wurden die Marktgröße und Prognosen auf der Grundlage des Werts (USD) erstellt.
| Rillenkugellager |
| Schrägkugellager |
| Pendelkugellager |
| Axial-Kugellager |
| Andere Typen |
| Chromstahl |
| Edelstahl |
| Keramik |
| Andere Materialien |
| Automobil |
| Industriemaschinen |
| Bergbau und Bauwesen |
| Luft- und Raumfahrt sowie Verteidigung |
| Medizin |
| Andere Anwendungen |
| Asien-Pazifik | China |
| Indien | |
| Japan | |
| Südkorea | |
| ASEAN-Länder | |
| Rest von Asien-Pazifik | |
| Nordamerika | Vereinigte Staaten |
| Kanada | |
| Mexiko | |
| Europa | Deutschland |
| Vereinigtes Königreich | |
| Frankreich | |
| Italien | |
| Nordische Länder | |
| Rest von Europa | |
| Südamerika | Brasilien |
| Argentinien | |
| Rest von Südamerika | |
| Naher Osten und Afrika | Saudi-Arabien |
| Südafrika | |
| Rest von Naher Osten und Afrika |
| Nach Typ | Rillenkugellager | |
| Schrägkugellager | ||
| Pendelkugellager | ||
| Axial-Kugellager | ||
| Andere Typen | ||
| Nach Material | Chromstahl | |
| Edelstahl | ||
| Keramik | ||
| Andere Materialien | ||
| Nach Anwendung | Automobil | |
| Industriemaschinen | ||
| Bergbau und Bauwesen | ||
| Luft- und Raumfahrt sowie Verteidigung | ||
| Medizin | ||
| Andere Anwendungen | ||
| Nach Geografie | Asien-Pazifik | China |
| Indien | ||
| Japan | ||
| Südkorea | ||
| ASEAN-Länder | ||
| Rest von Asien-Pazifik | ||
| Nordamerika | Vereinigte Staaten | |
| Kanada | ||
| Mexiko | ||
| Europa | Deutschland | |
| Vereinigtes Königreich | ||
| Frankreich | ||
| Italien | ||
| Nordische Länder | ||
| Rest von Europa | ||
| Südamerika | Brasilien | |
| Argentinien | ||
| Rest von Südamerika | ||
| Naher Osten und Afrika | Saudi-Arabien | |
| Südafrika | ||
| Rest von Naher Osten und Afrika | ||


Im Bericht beantwortete Schlüsselfragen
Wie groß ist der Kugellagermarkt?
Der Kugellagermarkt beläuft sich im Jahr 2026 auf 18,55 Milliarden USD und soll bis 2031 einen Wert von 24,41 Milliarden USD erreichen.
Was treibt die Nachfrage nach Kugellagern an?
E-Achsen für Elektrofahrzeuge, Industrieroboter, intelligente Fabriken, Windturbinen und Luft- und Raumfahrtausrüstung unterstützen die Nachfrage.
Welcher Typ soll bis 2031 am schnellsten wachsen?
Pendelkugellager sollen bis 2031 mit einer CAGR von 6,12 % wachsen.
Welches Material hatte im Jahr 2025 den größten Marktanteil?
Chromstahl hielt im Jahr 2025 73,56 % des Umsatzes, da er eine bewährte Ermüdungsleistung, Maßgenauigkeit und breite industrielle Verfügbarkeit bietet.
Seite zuletzt aktualisiert am:



