
Taille et part du marché des roulements à billes
VUE D’ENSEMBLE DU MARCHÉ
| Période d'étude | 2021 - 2031 |
|---|---|
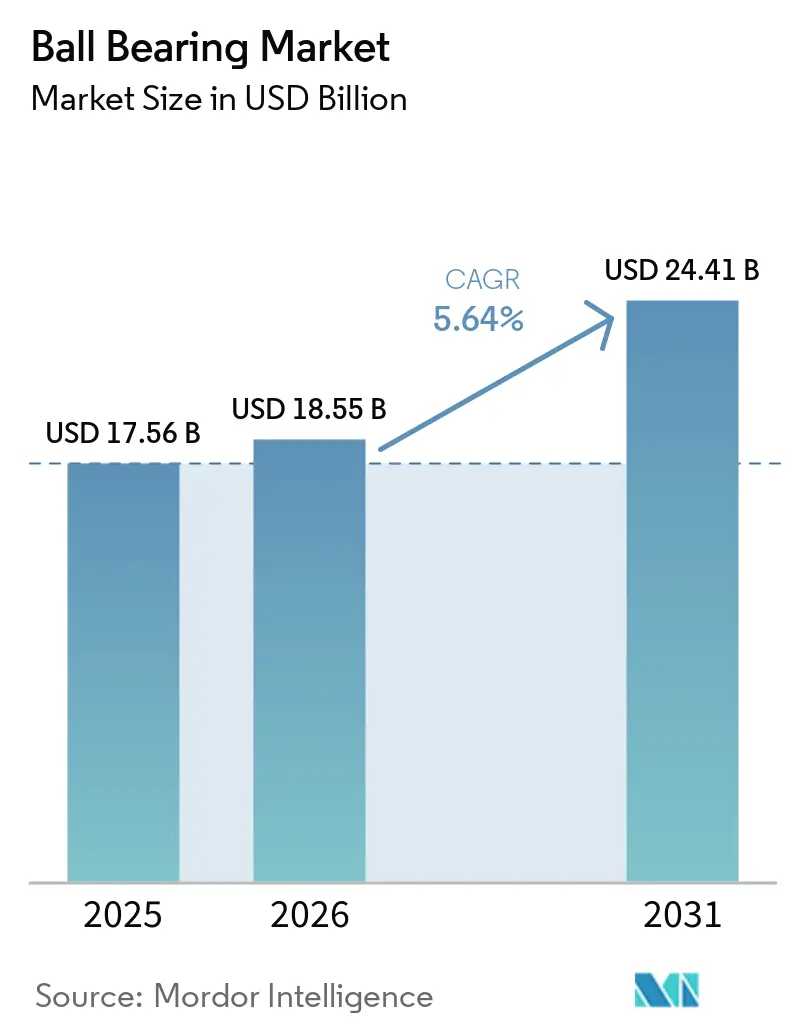
| Taille du Marché (2026) | 18.55 Milliards de dollars |
| Taille du Marché (2031) | 24.41 Milliards de dollars |
| Growth Rate (2026 - 2031) | 5.64 % |
| Marché à la Croissance la Plus Rapide | Asie-Pacifique |
| Plus Grand Marché | Asie-Pacifique |
| Concentration du Marché | Moyen |
Acteurs majeurs *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier Image © Mordor Intelligence. La réutilisation nécessite une attribution sous CC BY 4.0. | |
Analyse du marché des roulements à billes par Mordor Intelligence
La taille du marché des roulements à billes était évaluée à 17,56 milliards USD en 2025 et devrait croître de 18,55 milliards USD en 2026 pour atteindre 24,41 milliards USD d'ici 2031, à un CAGR de 5,64 % durant la période de prévision (2026-2031). Les groupes motopropulseurs de véhicules électriques, l'automatisation des usines, la robotique et les projets d'énergie renouvelable accroissent la demande de roulements capables de fonctionner de manière fiable à des vitesses plus élevées et sous des charges plus exigeantes. Ces applications font évoluer la concurrence vers des produits d'ingénierie, notamment des conceptions isolées, intégrant des capteurs, en céramique et hybrides. Les fournisseurs établis répondent par le développement de produits, l'investissement dans les capacités et des modifications de leurs réseaux de fabrication, tandis que les producteurs chinois s'orientent vers des catégories de roulements plus précis. La volatilité des coûts des matières premières et les produits contrefaits demeurent des contraintes importantes, car ils peuvent affecter les marges, la qualité des produits et la confiance dans les canaux de distribution. Le marché des roulements à billes bénéficie également de la demande de remplacement, notamment lorsque les programmes de maintenance prédictive identifient l'usure des roulements avant la défaillance des équipements.
Principaux enseignements du rapport
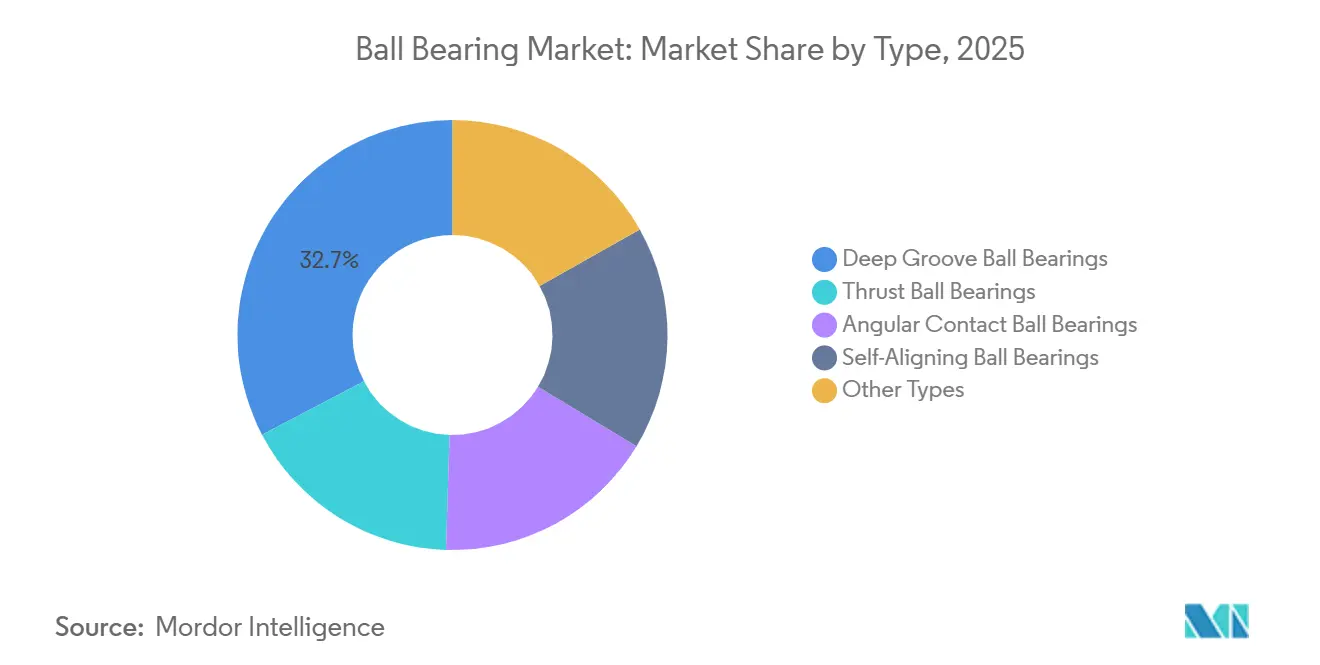
- Par type, les roulements à billes à gorge profonde détenaient 32,67 % de la part du marché des roulements à billes en 2025, tandis que les roulements à billes à rotule sur billes devraient progresser à un CAGR de 6,12 % jusqu'en 2031.
- Par matériau, l'acier chromé détenait 73,56 % de la part du marché des roulements à billes en 2025, tandis que les roulements à billes en céramique devraient progresser à un CAGR de 6,89 % jusqu'en 2031.
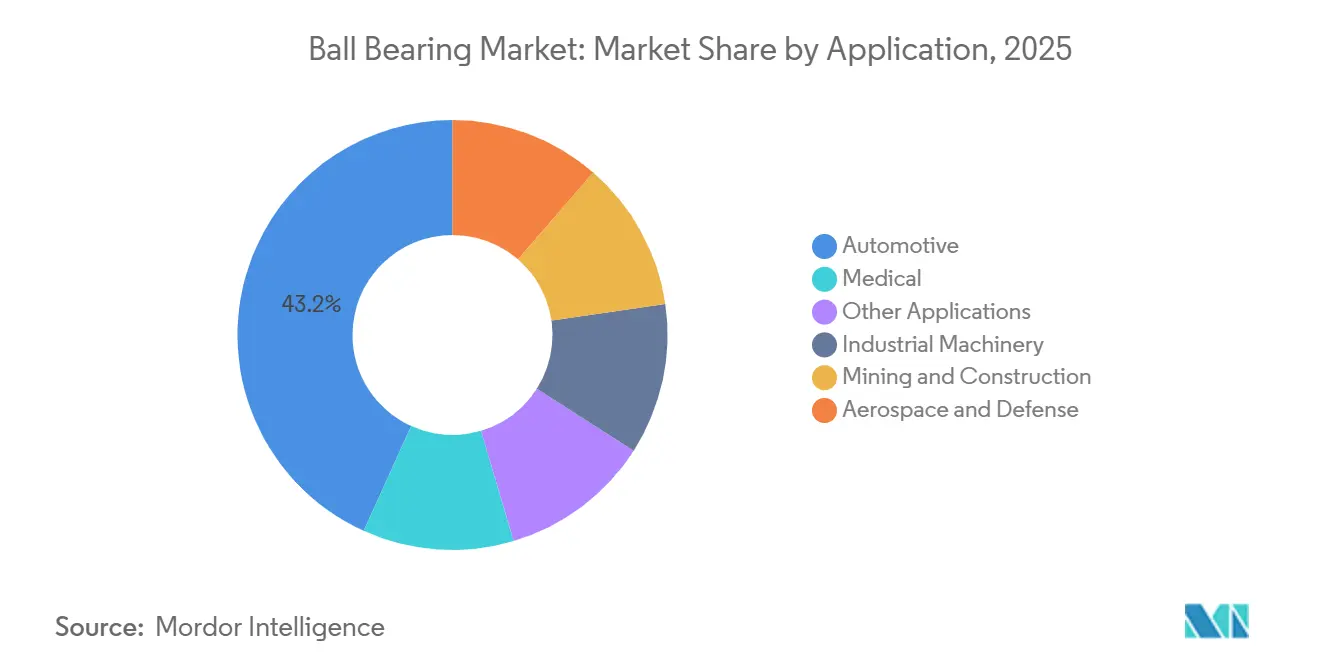
- Par application, l'automobile détenait 43,23 % de la part du marché des roulements à billes en 2025, tandis que l'aérospatiale et la défense devraient progresser à un CAGR de 7,13 % jusqu'en 2031.
- Par géographie, l'Asie-Pacifique détenait 41,78 % de la part du marché des roulements à billes en 2025 et devrait progresser à un CAGR de 6,45 % jusqu'en 2031.
Note : La taille du marché et les prévisions figurant dans ce rapport sont générées à l'aide du cadre d'estimation exclusif de Mordor Intelligence, mis à jour avec les dernières données et informations disponibles en janvier 2026.
Tendances et Analyses du Marché
Analyse de l'impact des moteurs*
| Moteur | Impact (~) % sur les prévisions de CAGR | Pertinence géographique | Horizon temporel de l'impact |
|---|---|---|---|
| Électrification automobile et déploiement des essieux électriques haute vitesse | +1.5% | Mondial, concentré en Chine, en Allemagne, en Corée du Sud et aux États-Unis | Moyen terme (2 à 4 ans) |
| Automatisation industrielle, robotique et expansion des usines intelligentes | +1.3% | Mondial, porté par les usines d'électronique d'Asie-Pacifique et les pôles de machines de précision européens | Court terme (≤ 2 ans) |
| Énergies renouvelables et ajouts de capacité d'éoliennes | +0.9% | Cœur APAC (Chine, Inde) ; Europe (Allemagne, pays nordiques) ; extension vers le Moyen-Orient et l'Afrique | Moyen terme (2 à 4 ans) |
| Demande en aérospatiale, défense et équipements de précision | +0.7% | Amérique du Nord et Europe, avec des gains précoces en Inde et au Moyen-Orient | Long terme (≥ 4 ans) |
| Remplacement du parc installé et demande liée à la maintenance prédictive | +0.6% | Mondial, avec une concentration en Amérique du Nord et en Europe occidentale | Court terme (≤ 2 ans) |
| Source: Mordor Intelligence | |||
Électrification automobile et déploiement des essieux électriques haute vitesse
Les architectures d'entraînement électrique modifient les spécifications des roulements plutôt que de simplement relever les exigences de performance existantes. Les moteurs de traction des essieux électriques fonctionnent à 15 000-20 000 tr/min, tandis que les conceptions de nouvelle génération dépassent 40 000 tr/min. Ces vitesses exigent une géométrie de cage, une rétention du lubrifiant et des performances en fatigue différentes de celles des conceptions utilisées dans les groupes motopropulseurs à combustion interne. JTEKT Corporation a lancé en juin 2026 la production en série d'un roulement à billes à gorge profonde pour essieux électriques de véhicules électriques, homologué à 40 000 tr/min, utilisant une cage en résine conçue pour réduire la déformation centrifuge de 70 % par rapport aux conceptions conventionnelles. NTN Corporation a commencé à fournir des roulements isolés à moule en résine prototypes pour des applications d'essieux électriques depuis son site de fabrication en Chine en mai 2026, répondant aux problèmes de piqûres électriques et aux besoins des producteurs locaux de véhicules électriques et de véhicules électriques hybrides. Le marché des roulements à billes gagne ainsi des positions spécialisées où le fonctionnement à haute vitesse, l'isolation électrique et la capacité d'approvisionnement local constituent des critères d'achat importants.
Automatisation industrielle, robotique et expansion des usines intelligentes
La Fédération internationale de robotique a indiqué que 542 000 robots industriels ont été installés dans le monde en 2024 et que 4 664 000 unités étaient en service[1]Fédération internationale de robotique, « Rapport mondial sur la robotique 2025 », Fédération internationale de robotique, ifr.org. Ce parc installé soutient la demande de roulements de remplacement et de mises à niveau, parallèlement à la demande générée par les nouvelles installations de robots. Les articulations de robots collaboratifs et les systèmes de bras robotisés à conformité sélective haute vitesse nécessitent des roulements miniatures ou à section mince avec des tolérances inférieures à 10 microns. Les moteurs de ventilateurs de refroidissement de serveurs et les moteurs de broches de dispositifs de stockage utilisent également des roulements miniatures, étendant la demande à l'infrastructure des centres de données d'intelligence artificielle. MinebeaMitsumi Inc. a annoncé en juillet 2026 qu'il investirait 58 milliards JPY (environ 360 millions USD) dans une installation de roulements de précision en Asie du Sud-Est, destinée à augmenter la capacité de 30 % en réponse à la demande des centres de données d'intelligence artificielle. Le marché des roulements à billes dessert ainsi un ensemble plus large d'applications de mouvement de précision et d'infrastructure que sa base traditionnelle d'équipements industriels.
Énergies renouvelables et ajouts de capacité d'éoliennes
Les exigences en matière de roulements augmentent fortement avec la taille des éoliennes, car les grandes turbines nécessitent des ensembles d'arbres principaux spécialement conçus. Une plateforme offshore de 15 mégawatts nécessite des roulements d'arbre principal avec des diamètres extérieurs supérieurs à 3 mètres. Le Conseil mondial de l'énergie éolienne a déclaré que l'énergie éolienne a fourni 10 % à 15 % de la demande mondiale d'électricité en 2024 et a prévu que sa part dépasserait 20 % d'ici 2030. En juillet 2025, la filiale de SINOMACH, Luoyang Bearing Research Institute Co., Ltd., a livré des roulements d'arbre principal avec un diamètre extérieur maximum de 3 425 mm pour une éolienne offshore flottante à entraînement direct de 17 mégawatts au Fujian. Schaeffler AG et le Lindø Offshore Renewables Center ont mis en service en octobre 2025 une installation d'essais danoise capable de valider les systèmes de roulements de rotor pour des turbines d'une puissance allant jusqu'à 25 mégawatts. Ces travaux font de la validation technique et de la disponibilité de grands ensembles de roulements fiables un élément central des opportunités liées aux énergies renouvelables au sein du marché des roulements à billes.
Demande en aérospatiale, défense et équipements de précision
La hausse des achats de défense et les besoins de remplacement des aéronefs commerciaux accroissent la demande d'ensembles de roulements de haute précision. Boeing a prévu 43 975 nouvelles livraisons d'aéronefs jusqu'en 2043, soutenant un horizon de demande à long terme pour les fournisseurs répondant aux exigences de qualité aérospatiale. La conception d'un roulement homologué pour une position de cellule ou de moteur nécessite plusieurs années de tests, ce qui peut sécuriser les relations avec les fournisseurs pour des périodes de production et de service prolongées. Les éléments roulants en nitrure de silicium permettent de réduire le poids, d'améliorer la résistance à la corrosion et d'allonger les intervalles de maintenance dans les boîtes d'accessoires de turboréacteurs et les systèmes d'actionnement électrique. RBC Bearings Incorporated a déclaré un chiffre d'affaires net du segment Aérospatiale et Défense de 788,0 millions USD pour l'exercice fiscal 2026, en hausse de 32,9 %, et un carnet de commandes de 2,3 milliards USD au 28 mars 2026. Le marché des roulements à billes offre des opportunités à plus haute valeur ajoutée lorsque les fournisseurs peuvent satisfaire aux longues exigences de qualification et de fiabilité des clients du secteur aérospatial et de la défense.
Analyse de l'impact des contraintes*
| Contrainte | Impact (~) % sur les prévisions de CAGR | Pertinence géographique | Horizon temporel de l'impact |
|---|---|---|---|
| Volatilité des coûts de l'acier de qualité roulement et des éléments d'alliage | -1.2% | Mondial, plus aigu en Europe et dans les pays exportateurs de marchés émergents dépendants de l'acier GCr15 | Moyen terme (2 à 4 ans) |
| Roulements contrefaits et assurance qualité inégale dans les canaux de distribution | -0.8% | Mondial, concentré en Asie du Sud et du Sud-Est et dans les réseaux de distribution informels | Court terme (≤ 2 ans) |
| Goulots d'étranglement dans la qualification des nouvelles conceptions de roulements pour véhicules électriques et applications aérospatiales | -0.5% | Amérique du Nord, Europe et Japon (marchés à forte intensité de certification OEM) | Long terme (≥ 4 ans) |
| Source: Mordor Intelligence | |||
Volatilité des coûts de l'acier de qualité roulement et des éléments d'alliage
Les fabricants de roulements sont exposés au coût de l'acier à haute teneur en carbone et en chrome GCr15 et des matériaux d'alliage associés. L'Institut d'études géologiques des États-Unis a indiqué que les prix du ferrochrome ont diminué de 3,19 USD par livre en 2022 à 1,60 USD par livre en 2025[2]Institut d'études géologiques des États-Unis, « Résumés des produits minéraux 2026, Chrome », Institut d'études géologiques des États-Unis, usgs.gov. Cette baisse a apporté un soulagement temporaire aux producteurs exposés aux prix au comptant, mais ce mouvement montre également à quel point les coûts des intrants peuvent évoluer rapidement au cours d'un cycle de développement de produit. Les coûts énergétiques dans les régions productrices de ferrochrome et les modifications des politiques commerciales affectant les flux de chromite peuvent inverser une position de coût favorable. Les petits producteurs sans contrats d'approvisionnement à long terme ni approvisionnement intégré en acier sont plus exposés à ces changements. Cette contrainte peut élargir l'avantage de coût des fabricants à grande échelle sur le marché des roulements à billes et exercer une pression sur les contrôles de qualité pour les grades de moindre priorité.
Roulements contrefaits et assurance qualité inégale dans les canaux de distribution
Les produits contrefaits réduisent les revenus des fournisseurs légitimes et créent des risques de sécurité et de fiabilité dans les équipements d'utilisation finale. L'Association mondiale des roulements propose une application d'authentification des roulements qui aide les utilisateurs à vérifier l'authenticité des produits au point d'achat. Cette mesure traite la vérification en aval, tandis que les réseaux de production et de distribution informels peuvent continuer à introduire des produits non vérifiés dans la chaîne d'approvisionnement. La norme SAE International AS6834 établit des exigences destinées à prévenir l'acquisition et l'utilisation de roulements suspects ou contrefaits dans les chaînes d'approvisionnement aérospatiales. Les intermédiaires industriels et du marché secondaire peuvent manquer des capacités de laboratoire pour confirmer la qualité des produits lorsqu'ils achètent par des canaux non autorisés. Les remises de prix dans les canaux non officiels peuvent ressembler à des offres promotionnelles autorisées, ce qui rend la vérification directe auprès du fabricant importante pour les acheteurs sur le marché des roulements à billes.
*Nos prévisions considèrent les impacts des moteurs et des contraintes comme directionnels et non additifs. Les prévisions d'impact reflètent la croissance de référence, les effets de composition et les interactions entre variables.
Analyse des segments
Par type :
les roulements à billes à gorge profonde ancrent les revenus, les roulements à billes rotule sur billes mènent la croissanceLes roulements à billes à gorge profonde détenaient 32,67 % de la valeur du marché des roulements à billes en 2025. Leur capacité de charge radiale et axiale soutient leur utilisation dans les véhicules, les moteurs électriques, les appareils électroménagers, les pompes et les équipements industriels. Ils fonctionnent sur une large plage de vitesses, de températures et de configurations de montage. Le produit d'essieu électrique à 40 000 tr/min de JTEKT Corporation montre que le développement repousse les limites de performance pour ce type. Les roulements à contact oblique, à butée, miniatures et de précision servent les broches de précision, les transmissions, les boîtes de vitesses, les ventilateurs de centres de données et les systèmes d'imagerie médicale.
Les roulements à billes à rotule sur billes devraient progresser à un CAGR de 6,12 % jusqu'en 2031. Ils sont utilisés dans les machines agricoles, les équipements papetiers et textiles, et les convoyeurs miniers où la flexion des arbres est courante. Leur chemin de roulement extérieur sphérique permet un désalignement que les conceptions à alignement fixe ne peuvent pas gérer. Cela réduit le travail d'alignement et peut abaisser les coûts de possession pour les machines disposant d'un support de maintenance limité. L'investissement dans les usines intelligentes en Asie du Sud-Est et en Asie du Sud élargit le parc de machines nécessitant cette capacité.


Par matériau :
l'acier chromé domine, la céramique redéfinit les spécifications haute performanceL'acier chromé représentait 73,56 % de la valeur du marché des roulements à billes en 2025. L'expérience de production a permis d'assurer une durée de vie en fatigue, une qualité de finition de surface et une précision dimensionnelle constantes à l'échelle industrielle. L'acier GCr15 répond aux besoins de la plupart des utilisations automobiles et industrielles. Son coût unitaire reste inférieur à celui des alternatives en acier inoxydable et en céramique, limitant la substitution généralisée des matériaux. L'acier inoxydable est utilisé dans les applications agroalimentaires, pharmaceutiques et marines où la résistance à la corrosion est une exigence.
La céramique devrait progresser à un CAGR de 6,89 % jusqu'en 2031. Les roulements hybrides en nitrure de silicium réduisent le poids et prolongent les intervalles de maintenance dans les systèmes de turbines aérospatiales et d'actionnement. Leurs propriétés isolantes réduisent les piqûres électriques dans les groupes motopropulseurs de véhicules électriques. Les équipements médicaux et de semi-conducteurs les utilisent lorsque des performances non magnétiques et non conductrices sont nécessaires. La taille du marché des roulements à billes pour les matériaux céramiques s'élargit à mesure que les applications axées sur la performance valorisent leur poids inférieur de 60 % par rapport aux composants en acier équivalents.
Par application :
l'automobile mène la demande, tandis que l'aérospatiale et la défense se développentL'automobile détenait 43,23 % de la valeur du marché des roulements à billes en 2025. Une plateforme de véhicule électrique utilise 30 à 50 unités de roulements, selon l'architecture du groupe motopropulseur. L'électrification augmente la valeur unitaire là où des positions haute vitesse, à faible friction et à isolation électrique remplacent les équivalents standardisés des moteurs à combustion interne. Les mandats relatifs aux véhicules électriques et les exigences de l'International Automotive Task Force 16949 relèvent le seuil pour l'approvisionnement automobile qualifié. Les machines industrielles, les mines et la construction, le médical et d'autres applications ajoutent de la demande provenant des machines-outils, des convoyeurs, des pompes, des compresseurs et des équipements spécialisés.
L'aérospatiale et la défense devraient progresser à un CAGR de 7,13 % jusqu'en 2031. La croissance des flottes commerciales et la modernisation de la défense soutiennent la demande pour les systèmes de propulsion, d'avionique et d'actionnement. Les durées de vie des aéronefs de 20 à 30 ans créent des cycles de remplacement récurrents au-delà de la production de nouvelles plateformes. RBC Bearings Incorporated a déclaré un carnet de commandes aérospatiale et défense de 2,3 milliards USD pour l'exercice fiscal 2026. La taille du marché des roulements à billes pour cette application est soutenue par de longues périodes de qualification et des ensembles de roulements hybrides en céramique à plus haute valeur ajoutée.
Analyse géographique
Marché des roulements à billes en Asie-Pacifique
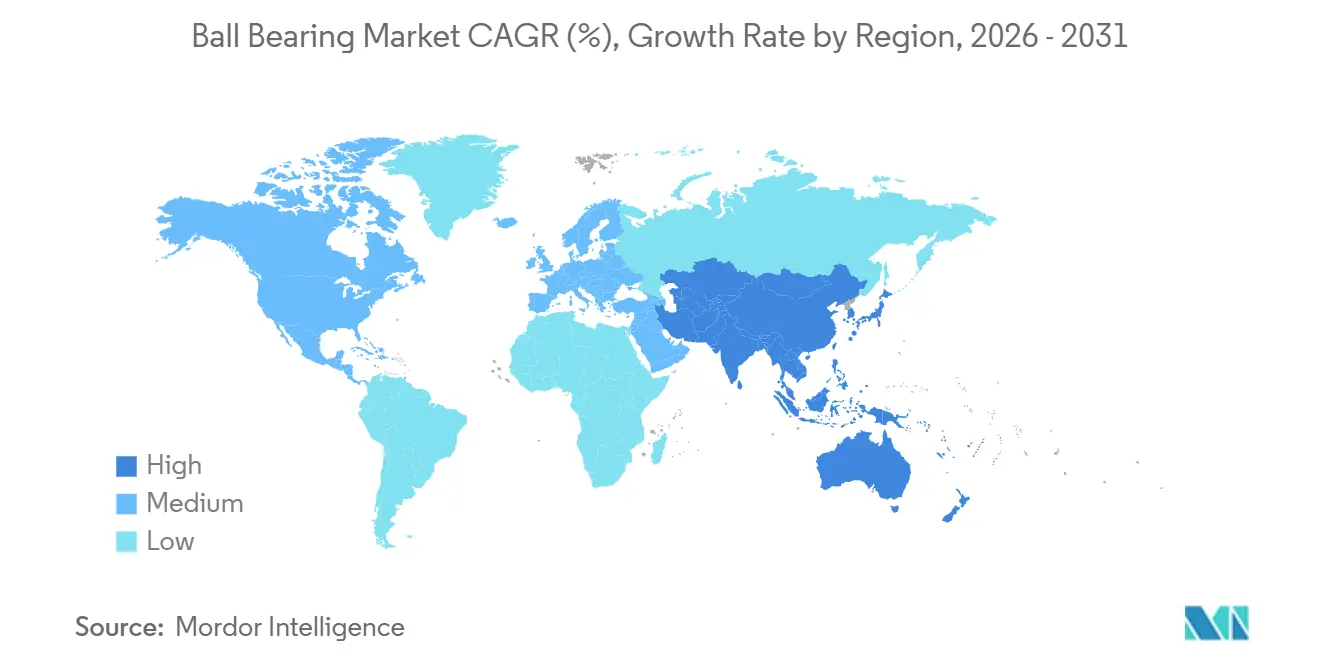
L'Asie-Pacifique détenait 41,78 % de la part de marché des roulements à billes en 2025 et devrait progresser à un CAGR de 6,45 % jusqu'en 2031. Les plateformes d'essieux électriques intégrés en Chine accroissent la demande d'assemblages à gorge profonde résistants aux piqûres électriques et à grande vitesse. NTN Corporation a établi une capacité de fabrication en Chine pour les roulements d'essieux électriques isolés en mai 2026, tandis que JTEKT Corporation a lancé la production de roulements d'essieux électriques à 40 000 tr/min en juin 2026. Le Japon est un centre de fabrication et de demande des équipementiers d'origine pour les véhicules électriques, la robotique et les infrastructures d'intelligence artificielle, MinebeaMitsumi Inc. enregistrant une production mensuelle de 350 millions d'unités de roulements en décembre 2025. L'Inde a ajouté 3,4 GW de capacité éolienne en 2024, soit une augmentation de 21 %, tandis que la Corée du Sud et les pays de l'ASEAN soutiennent la demande de roulements pour l'électronique et l'automobile.
Marché des roulements à billes en Amérique du Nord
La demande du marché des roulements à billes en Amérique du Nord est portée par les achats dans les secteurs de l'aérospatiale et de la défense, la fabrication de véhicules électriques et l'automatisation industrielle. Les États-Unis disposent de fournisseurs de haute précision au service des applications aérospatiales, médicales et de défense, soumises à des exigences d'homologation strictes. RBC Bearings Incorporated a enregistré 1,87 milliard USD de chiffre d'affaires net pour l'exercice fiscal 2026, dont une croissance de 32,9 % du chiffre d'affaires dans le secteur Aérospatiale et Défense. Le Canada et le Mexique contribuent à la demande manufacturière, tandis que la maintenance prédictive soutient un marché de remplacement après-vente.
Marché des roulements à billes en EMEA et en Amérique du Sud
L'Europe stimule la demande du marché des roulements à billes grâce à l'électrification automobile, aux machines de précision et aux équipements pour les énergies renouvelables. L'Allemagne ancre la demande à travers la fabrication automobile haut de gamme et la production de machines-outils. Les normes Euro 7 soutiennent la demande de roulements à très faible friction, tandis que Schaeffler AG intégrera la production de Steinhagen à Schweinfurt d'ici fin 2026. Les projets éoliens offshore nordiques génèrent une demande supplémentaire, tandis que l'Amérique du Sud et le Moyen-Orient et l'Afrique dépendent de l'assemblage de véhicules, des équipements agricoles, de l'exploitation minière, du traitement du pétrole et du gaz, et des projets éoliens émergents. L'investissement industriel local, les importations de roulements de précision et les conditions logistiques influencent le marché des roulements à billes dans ces régions.

Paysage concurrentiel
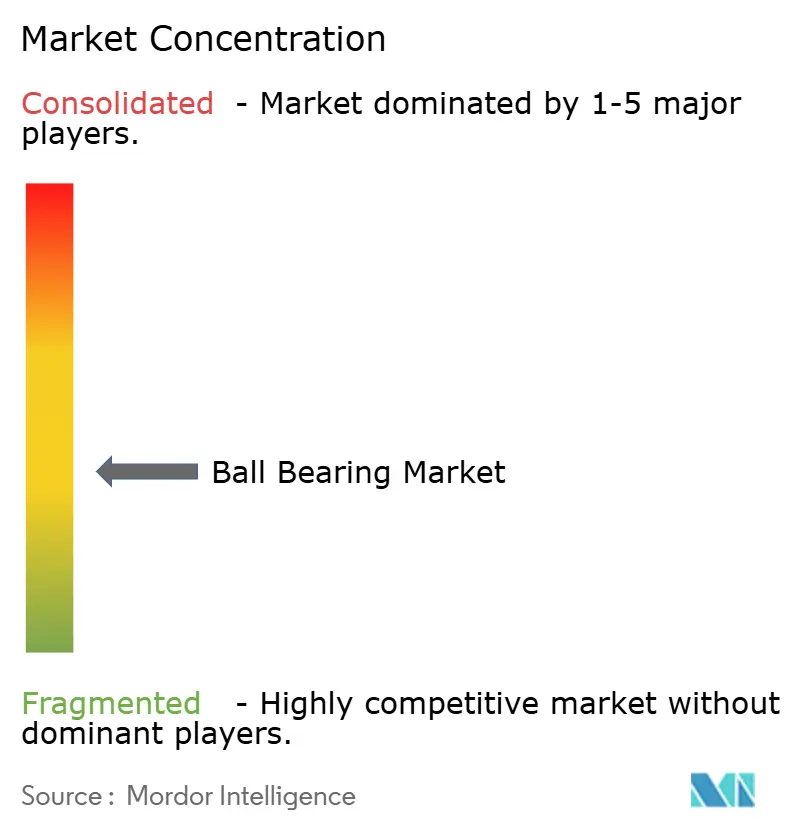
Le marché des roulements à billes est modérément concentré, les cinq premiers acteurs étant SKF, Schaeffler AG, NSK Ltd., NTN Corporation et JTEKT Corporation. C&U Group, Wafangdian Bearing Group Corporation Limited, Harbin Bearing Manufacturing Co., Ltd. et ZWZ Bearings sont en concurrence dans les segments de qualité standard par le prix et l'approvisionnement local. Les fabricants chinois s'orientent vers des catégories de plus haute précision. NSK Ltd. et NTN Corporation ont signé en mai 2026 un protocole d'accord pour la création d'une société holding commune, dont l'introduction sur le marché Premier de la Bourse de Tokyo est prévue en octobre 2027.
La concurrence sur le marché des roulements à billes se concentre sur l'intégration de capteurs, l'isolation électrique, les matériaux céramiques et hybrides, et l'approvisionnement localisé. SKF a ouvert en mai 2025 une usine de roulements magnétiques à Tanger pour les applications de moteurs électriques haute vitesse. MinebeaMitsumi Inc. développe sa capacité de roulements de précision pour les équipements de centres de données d'intelligence artificielle. The Timken Company et RBC Bearings Incorporated bénéficient des barrières à la qualification dans l'aérospatiale et la défense, et RBC Bearings Incorporated a déclaré une marge brute ajustée de 45,2 % pour l'exercice fiscal 2026. Les fournisseurs peuvent acquérir des positions durables grâce à des revêtements propriétaires, des modules de capteurs et des arrangements de services sur le cycle de vie.
L'Organisation internationale de normalisation (ISO) 492 et l'ISO 15243 fournissent des références dimensionnelles de base et de classification des dommages. SKF a annoncé en avril 2026 qu'elle fermerait Monterrey et déplacerait la production vers Puebla et La Silla. SKF a également prévu une introduction en bourse de son activité automobile sur le Nasdaq Stockholm au quatrième trimestre 2026. Le secteur des roulements à billes conservera des leaders mondiaux en ingénierie et des producteurs régionaux, car les exigences vont des composants standardisés du marché secondaire aux systèmes de mouvement hautement qualifiés.
Leaders du secteur des roulements à billes
SKF
Schaeffler AG
NSK Ltd.
NTN Corporation
JTEKT Corporation
- *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier
Marché des roulements à billes
- C&U Group
- Harbin Bearing Manufacturing Co., Ltd.
- JTEKT Corporation
- MinebeaMitsumi Inc.
- Nachi America Inc.
- NACHI-FUJIKOSHI Corp.
- NSK Ltd.
- NTN Corporation
- RBC Bearings Incorporated
- Regal Rexnord Corporation
- Schaeffler AG
- SKF
- The Timken Company
- Wafangdian Bearing Group Corporation Limited
- ZWZ Bearings

Recent Industry Developments in Marché des roulements à billes
- Août 2026 : la filiale Dodge Industrial de RBC Bearings Incorporated a acquis les actifs commerciaux de PSC Couplings, LLC pour 24,2 millions USD, élargissant son portefeuille de transmission de puissance industrielle avec des solutions d'accouplement à disque. L'acquisition complète le portefeuille existant de roulements et de composants d'ingénierie de RBC Bearings Incorporated, renforçant sa présence plus large dans les applications de mouvement industriel et de transmission de puissance.
- Juillet 2026 : SKF et Leaderdrive ont signé un accord pour créer une coentreprise basée en Chine axée sur les composants de transmission de haute précision pour les articulations de robots humanoïdes, combinant la technologie de roulements de SKF avec l'expertise en robotique de Leaderdrive. La coentreprise étend la technologie de roulements de SKF aux applications de robotique humanoïde émergentes, créant des opportunités supplémentaires pour les roulements de précision et les composants associés.


Périmètre du rapport mondial sur le marché des roulements à billes
Les roulements à billes sont des composants à éléments roulants qui réduisent la friction entre les pièces mobiles tout en supportant des charges radiales et axiales dans les équipements rotatifs. Ils permettent un mouvement fluide et efficace en minimisant la résistance au contact et sont utilisés dans les machines où une rotation contrôlée, la durabilité et la fiabilité opérationnelle sont requises.
Le marché des roulements à billes est segmenté par type, matériau, application et géographie. Par type, le marché est segmenté en roulements à billes à gorge profonde, roulements à billes à contact oblique, roulements à billes à rotule sur billes, roulements à butée à billes et autres types. Par matériau, le marché est segmenté en acier chromé, acier inoxydable, céramique et autres matériaux. Par application, le marché est segmenté en automobile, machines industrielles, mines et construction, aérospatiale et défense, médical et autres applications. Le rapport couvre également la taille du marché et les prévisions pour les roulements à billes dans 15 pays à travers les principales régions. Pour chaque segment, le dimensionnement et les prévisions du marché ont été réalisés sur la base de la valeur (USD).
| Roulements à billes à gorge profonde |
| Roulements à billes à contact oblique |
| Roulements à billes à rotule sur billes |
| Roulements à butée à billes |
| Autres types |
| Acier chromé |
| Acier inoxydable |
| Céramique |
| Autres matériaux |
| Automobile |
| Machines industrielles |
| Mines et construction |
| Aérospatiale et défense |
| Médical |
| Autres applications |
| Asie-Pacifique | Chine |
| Inde | |
| Japon | |
| Corée du Sud | |
| Pays de l'ASEAN | |
| Reste de l'Asie-Pacifique | |
| Amérique du Nord | États-Unis |
| Canada | |
| Mexique | |
| Europe | Allemagne |
| Royaume-Uni | |
| France | |
| Italie | |
| Pays nordiques | |
| Reste de l'Europe | |
| Amérique du Sud | Brésil |
| Argentine | |
| Reste de l'Amérique du Sud | |
| Moyen-Orient et Afrique | Arabie saoudite |
| Afrique du Sud | |
| Reste du Moyen-Orient et de l'Afrique |
| Par type | Roulements à billes à gorge profonde | |
| Roulements à billes à contact oblique | ||
| Roulements à billes à rotule sur billes | ||
| Roulements à butée à billes | ||
| Autres types | ||
| Par matériau | Acier chromé | |
| Acier inoxydable | ||
| Céramique | ||
| Autres matériaux | ||
| Par application | Automobile | |
| Machines industrielles | ||
| Mines et construction | ||
| Aérospatiale et défense | ||
| Médical | ||
| Autres applications | ||
| Par géographie | Asie-Pacifique | Chine |
| Inde | ||
| Japon | ||
| Corée du Sud | ||
| Pays de l'ASEAN | ||
| Reste de l'Asie-Pacifique | ||
| Amérique du Nord | États-Unis | |
| Canada | ||
| Mexique | ||
| Europe | Allemagne | |
| Royaume-Uni | ||
| France | ||
| Italie | ||
| Pays nordiques | ||
| Reste de l'Europe | ||
| Amérique du Sud | Brésil | |
| Argentine | ||
| Reste de l'Amérique du Sud | ||
| Moyen-Orient et Afrique | Arabie saoudite | |
| Afrique du Sud | ||
| Reste du Moyen-Orient et de l'Afrique | ||


Questions clés auxquelles le rapport répond
Quelle est la taille du marché des roulements à billes ?
Le marché des roulements à billes s'élève à 18,55 milliards USD en 2026 et devrait atteindre 24,41 milliards USD d'ici 2031.
Qu'est-ce qui stimule la demande de roulements à billes ?
Les essieux électriques de véhicules électriques, les robots industriels, les usines intelligentes, les éoliennes et les équipements aérospatiaux soutiennent la demande.
Quel type devrait connaître la croissance la plus rapide jusqu'en 2031 ?
Les roulements à billes à rotule sur billes devraient progresser à un CAGR de 6,12 % jusqu'en 2031.
Quel matériau détenait la plus grande part en 2025 ?
L'acier chromé détenait 73,56 % des revenus en 2025, car il offre des performances en fatigue établies, une précision dimensionnelle et une large disponibilité industrielle.
Dernière mise à jour de la page le:



